GÜNCEL
Teknoloji devleri kâr rekorları kırarken, borç cephesinde alarm zilleri çalıyor
Yayınlanma:
1 saat önce|
Yazan:
BankaVitrini
Yapay zekâ yatırımlarında yaşanan patlama, teknoloji dünyasında daha önce görülmemiş kâr rakamlarını da beraberinde getiriyor. Bu sabah haber akışında Güney Kore devi Samsung’un üçüncü çeyrekte faaliyet kârının geçen yılın aynı dönemine göre yaklaşık 9 kat artarak 80 milyar dolara ulaşmasını beklediğini okuduk. Bu rakamın, bir teknoloji şirketinin tek çeyrekte elde ettiği en yüksek faaliyet kârı olarak tarihe geçeceğinin altını çizmek isterim. Yapay zekâ veri merkezlerinde kullanılan bellek çiplerine yönelik güçlü talep kâr beklentisinin arkasında yatarken, üretimin talebe yetişememesi nedeniyle fiyatların da hızla yükseldiğini görüyoruz. Samsung ve Micron, çip piyasasındaki arz sıkıntısının 2028 yılına kadar devam edebileceğini öngörüyor.
Samsung’un rekor kâr beklentisine rağmen hisselerinin haziran ayındaki zirvesinden %25’in üzerinde gerilemiş olması ise dikkat çekiyor. Yatırımcılar artık yapay zekâ yatırımlarının ne kadar hızlı büyüdüğünden ziyade, bu büyümenin ne kadar sürdürülebilir olduğunu sorgulamaya başladıklarını pek çok kez bültenlerimizde işlemiştik. Yükselen maliyetlerin Samsung’un akıllı telefon bölümünü de olumsuz etkilediğini görüyoruz. Bir tarafta yapay zekâ sayesinde rekor kârlar, diğer tarafta bu kârların sürdürülebilirliğine ilişkin artan soru işaretleriyle teknoloji hisselerinde bu sabah satıcılı bir havanın egemen olduğunu görüyoruz.
Japonya’nın Nikkei endeksi %1 gerilerken, Güney Kore borsası %1,3 düşüşle başı çekiyor. ABD borsaları dün geceyi düşüşle tamamlamasının ardından bu sabah vadeli endekslerde de hafif de olsa kırmızı renk gözüme çarpıyor. Yapay zekâ yatırımları için şirketlerin daha çok borçlanması da faiz oranlarını daha da yukarıya iterken, Broadcom’un 50 milyar dolar, SpaceX’in ise 40 milyar dolar civarında kaynak sağlamaya hazırlandığını okuyoruz. Bu kaynakların önemli bölümü Nvidia çiplerinin satın alınmasında kullanılacak. Yapay zekâ yatırımlarından beklenen gelirler henüz gerçekleşmeden şirketlerin borç yükü ise devamlı bir şekilde artıyor. Yapay zekâ yatırımlarının giderek daha fazla borçla finanse edilmesi, bu yatırımların ne zaman meyve vereceğine yönelik endişeleri artırmaya başladı. Uzun bir süredir borsaları yukarıya taşıyan rüzgâr olan yapay zekâ temasının büyük bir hikâye olduğunu kabul etsek de, yatırımcıların sabrının zorlanmaya başladığını da not etmemiz gerekiyor.
Yapay zekâ tarafından artan borçlanma ihtiyacı, zaten yüksek kamu borçları ve enflasyon endişeleriyle baskı altında olan tahvil piyasası açısından da büyük önem arz ediyor. ABD ve Avrupa devletleri artan bütçe açıklarını finanse etmek için yoğun şekilde borçlanırken, kervana büyük teknoloji şirketlerinin de katılması, borçlanma maliyetlerini yukarıda tutuyor. Biraz daha geniş açıdan bakmak gerekirse, küresel borç stoku 366 trilyon dolara ulaşırken, bu rakam dünya ekonomisinin bir yılda ürettiği toplam mal ve hizmetin yaklaşık 3,1 katına denk geliyor. Başka bir ifadeyle, dünyada yıllık her 1 dolarlık üretime karşılık 3,1 dolarlık birikmiş borç bulunuyor. Dünyanın en büyük ekonomisi ABD’de de durum pek farklı değil. Kamu borcu 40 trilyon doları aşarken, devletin topladığı her 5 dolarlık verginin yaklaşık 1 doları artık borç faizlerinin ödenmesine gidiyor. Üstelik tahvil faizleri yükseldikçe mevcut borçların yeniden finansmanı da giderek pahalılaşıyor.
Amerikan 30 yıllık tahvil getirisi dün gün içerisinde %5,73 seviyesine yükselerek son 24 yılın zirvesini bir adım daha yukarıya taşıdı. Yatırımcıların tahvil riskini üstlenmek için daha yüksek getiri talep ettiğini görüyoruz. Bu gelişmelere ilaveten, Avrupa’da artan siyasi belirsizlikler ve Fransa’nın mali sorunlarının İtalya ve Yunanistan gibi borçlu ülkelere de sirayet edebileceği endişesi, ortak para birimi euro üzerinde aşağı yönlü baskı yaratıyor. EURUSD paritesi dün sabah saatlerinde bir miktar soluklanmasının ardından bu sabah yeniden 1,12 seviyesinin altına sarktı. Dolar endeksi 102,50 seviyesinin kıyısında ve son altı ayın zirvesinde yer aldığını da not edelim. Dün gün içerisinde altının ons fiyatı 4,065 dolar seviyesine kadar gerilerken, gümüş de 59 dolar seviyesinin altını test etti. Dün gece düzenlenen ABD 10 yıllık tahvil ihalesine endişe edilenin aksine alım gelmesiyle, bu sabah kıymetli metaller soluklandı: altının ons fiyatı 4,140 dolar, gümüşün ise 60 dolar seviyelerine yükseldi.
Yemen’deki İran destekli Husilerin, Suudi Arabistan’ın başkenti Riyad’daki havalimanını hedef almasıyla üç kişi hayatını kaybederken, 36 kişi yaralandı. Husiler ayrıca Yemen’in Aden Havalimanı’na füze ve İHA’larla saldırdı. Suudi Arabistan öncülüğündeki koalisyon ise misilleme olarak Yemen’de 80’den fazla Husi askerî hedefini vurduğunu açıkladı. Çatışmaların özellikle Bab el-Mandeb Boğazı çevresinde yoğunlaşması dikkat çekiyor. İran savaşı nedeniyle Hürmüz Boğazı’ndaki petrol taşımacılığı zaten aksarken, Asya ile Avrupa arasındaki ticaretin önemli geçiş noktalarından Bab el-Mandeb’in de tehdit altında olması küresel enerji arzı ve taşımacılık maliyetleri açısından riskleri yukarıda tutuyor.
Çatışmaların Yemen ve Suudi Arabistan sınırlarını aşarak bölgesel bir boyut kazanmaya başladığını görüyoruz. Reuters haberlerinde, Türkiye’nin Suudi Arabistan’a ağırlıklı olarak savunma ve teknik destek sağladığını okuyoruz. Bir taraftan ABD ile İran arasında savaşı sona erdirmeye yönelik diplomatik temaslar sürerken, diğer taraftan Yemen cephesinde çatışmaların genişlemesi jeopolitik riskleri artırıyor. Enerji üretim tesislerinin yanı sıra petrolün dünyaya taşındığı kritik geçiş noktalarının da tehdit altında olması, petrol fiyatlarının yüksek kalmasına ve küresel enflasyonla mücadelenin zorlaşmasına neden olabilir. Brent cinsi ham petrolün varil fiyatı bu sabah %2 yükselişle yeniden 102 doların üzerine yükseldi.
Jeopolitik riskler ve yapay zekâ tarafındaki gelişmeler yatırımcıların odağında bulunurken, Fed’in dün gece yayımlanan 15-16 Eylül toplantı tutanakları da yakından takip edildi. ABD Merkez Bankası’nın eylül ayında yaklaşık üç yıl aradan sonra gerçekleştirdiği 25 baz puanlık faiz artırımına tüm üyelerin destek verdiğini, ancak bu kararın arkasındaki gerekçelerin farklılaştığını görüyoruz. Bazı üyeler enerji fiyatları ve gümrük tarifelerinden kaynaklanan enflasyonist baskıların kalıcı hâle gelmesini önlemek amacıyla faiz artırımını gerekli görürken, diğerleri güçlü iç talebin de enflasyonu beslediğini ve daha sıkı bir para politikasına ihtiyaç duyulduğunu düşünüyor. Tutanaklarda asıl dikkat çeken nokta ise üyelerin çoğunun yıl sonuna kadar bir faiz artırımını daha uygun görmesi oldu. Bu sabah itibariyla, ekim toplantısında faiz oranlarının sabit bırakılacağına yönelik beklenti %81 seviyesinde bulunurken, aralık toplantısına yönelik artırım beklentisi ise %88 seviyesinde fiyatlanıyor. Son dönemde beklentilerin altında kalan istihdam ve enflasyon verilerinin ardından Fed’in aralık ayında nasıl hareket edeceğini hep birlikte bekleyip göreceğiz.
Türkiye cephesinde ise fon krizi yakından takip edilirken, Cumhurbaşkanı Erdoğan ekonomi yönetiminin gerekli adımları attığını ve sürecin sonunda sermaye piyasalarının daha sağlıklı bir yapıya kavuşacağını ifade etti. Erdoğan, “Meselenin idari ve siyasi cephesinde yük bizlerin omzunda; ne gerekiyorsa yapılacak” derken, “Biz neler gördük neler, bizim için bu çözülemeyecek bir sorun değildir” ifadelerini kullandı. Fon krizinin yansımalarına paralel sorunlu şirketler tahvil ödemelerini yapamazken, zorlu tasfiye süreci hisse senetleri üzerinde baskı kuruyor. En gözde şirketlerin yer aldığı BİST30 endeksi dün günü %2,4 düşüşle tamamlarken, ana endeks ise %2 geriledi. USDTRY kuru yarın valörlü işlemlerde 49,22 seviyesine yükselirken, TCMB’nin net yabancı pozisyonu 6 Ekim valörlü işlemlerde 3,9 milyar dolar gibi şaşırtıcı bir artış kaydetmiş! CDS risk primi ise 251 baz puan ile düne nazaran önemli bir değişim göstermezken, ABD tahvil faizlerinin seyrine istinaden, Türkiye’nin 10 yıllık eurobond verimi %8 eşiğinin kıyısında seyretmeye devam ediyor.
Emre Değirmencioğlu
İlginizi Çekebilir
Erol Taşdelen
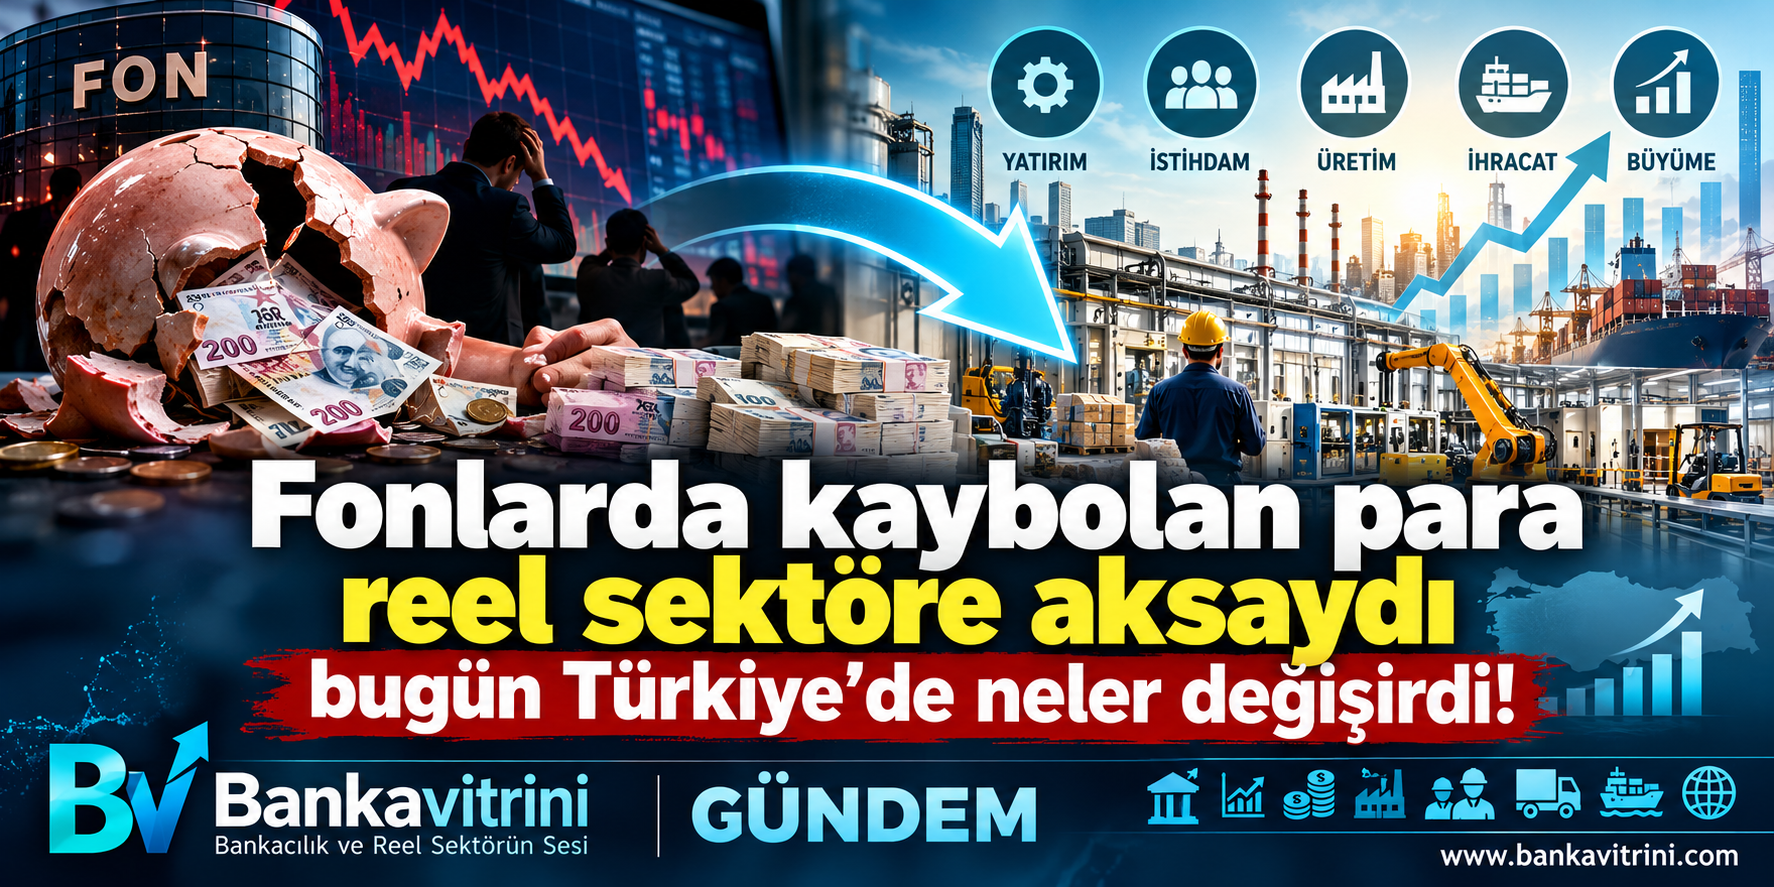
Fonlarda Kaybolan Para Reel Sektöre Aksaydı Türkiye’de Ne Değişirdi?
Yayınlanma:
5 gün önce|
03/10/2026Yazan:
Erol Taşdelen
Türkiye son günlerde yalnızca bir fon tasfiyesi tartışmıyor. Aslında çok daha büyük bir ekonomik soruyla karşı karşıya: Tasarrufların ne kadarı üretime, yatırıma ve istihdama yöneliyor; ne kadarı finansal getiri arayışı içinde sistemin kendi içinde dolaşıyor?
17 Eylül 2026’da alınan kararlarla 7 portföy yönetim şirketinin TEFAS’ta işlem gören fonları kapatıldı ve çok sayıda fon tasfiye sürecine girdi. SPK’nın açıklamasına göre tasfiye kapsamındaki fonlarda yatırımcılara ara ödeme yapılması kararlaştırıldı; ödeme, yatırımcının nihai hak edişinden mahsup edilmek üzere ve fon başına 1 milyon TL ile sınırlı tutuldu.
Ortaya çıkan büyüklük ise dikkat çekici.
Tasfiye sürecinin 455 bin 758 yatırımcıyı ve yaklaşık 891 milyar TL’lik fon büyüklüğünü ilgilendirdiği bildiriliyor.
Burada çok önemli bir ayrım yapmak gerekiyor: 891 milyar TL’nin tamamı “kaybolmuş para” değildir.
Bu rakam fonların toplam büyüklüğünü ifade ediyor. Dolayısıyla tamamının ekonomide yok olduğu veya yatırımcıların tamamının bu parayı kaybettiği sonucunu çıkarmak doğru olmaz. Ancak bu büyüklük bize, Türkiye’de tasarrufların ulaştığı finansal ölçeği gösteriyor.
Asıl soru da burada başlıyor: Bu paranın önemli bir bölümü son bir yılda reel sektörün üretim, yatırım ve işletme sermayesi ihtiyacına yönlendirilebilseydi Türkiye ekonomisinin fotoğrafı bugün nasıl olurdu?
“Para yok” değil, paranın yönü tartışılmalı
Türkiye’de şirketlerin en büyük sorunlarından biri uzun süredir finansmana erişim.
TCMB’nin Finansal İstikrar Raporu da sıkı finansal koşulların etkisiyle reel sektörün borçluluğunun tarihsel ortalamanın altında kaldığını, buna karşın KOBİ kredilerinde takipteki alacak oranlarının yükselme eğilimini koruduğunu belirtiyor.
Üstelik kredi ucuz değil.
TCMB’nin Eylül 2026 verilerinde TL ticari kredi faizleri yüzde 49,3 seviyesinde bulunuyordu. Aynı dönemde TL mevduat faizi yüzde 44,4 düzeyindeydi.
Şimdi bir tarafta yüz milyarlarca liralık finansal varlık birikimi, diğer tarafta finansmana erişmekte zorlanan işletmeler var.
İşte ekonomik paradoks tam burada ortaya çıkıyor.
O para fabrikaya gitseydi…
Elbette “891 milyar TL’nin tamamı fabrikalara aktarılsaydı” gibi mekanik bir hesap yapmak doğru olmaz.
Çünkü fon yatırımcısının parasının tamamı krediye dönüştürülemez. Ayrıca fonların önemli bir bölümü zaten çeşitli finansal araçlara yatırım yaparak ekonominin finansmanına dolaylı katkı sağlıyor.
Ama düşünce deneyini biraz genişletelim:
Diyelim ki yüz milyarlarca liralık tasarrufun önemli bir bölümü;
- makine ve teçhizat yatırımlarına,
- işletme sermayesine,
- ihracat finansmanına,
- KOBİ yatırımlarına,
- enerji yatırımlarına,
- teknoloji ve Ar-Ge’ye,
- istihdam yaratacak yeni kapasite yatırımlarına yönlendirilebilseydi…
Bugün yalnızca “para nerede?” sorusunu değil, “para neden üretimde değil?” sorusunu konuşuyor olurduk.
Nitekim kamu da reel sektörün finansmana erişim sorununu azaltmak için farklı programlar uyguluyor. 2026’da imalat sanayisine yönelik program kapsamında 100 milyar TL’lik finansmana erişim imkânı açıklanırken, KOBİ’lere yönelik başka bir programda 37,5 milyar TL kredi erişimi hedeflendi.
Bu rakamların yanında yüz milyarlarca liralık tasarruf havuzunun büyüklüğü daha da anlamlı hale geliyor.
Sorun sadece fonlarda değil
Burada tartışılması gereken daha geniş bir ekonomik model var.
Türkiye’de yüksek enflasyon dönemlerinde vatandaşın tasarrufunu koruma refleksi anlaşılabilir. Yatırımcı daha yüksek getiri arıyor. Fonlar da bu ihtiyaca cevap veriyor.
Fakat ekonomi açısından kritik olan şu:
Tasarruf → finansal getiri → tüketim
ile
Tasarruf → yatırım → üretim → istihdam → ihracat → gelir
aynı ekonomik sonuçları doğurmuyor.
Birincisi servetin finansal sistem içerisinde yeniden dağılımını sağlayabilir.
İkincisi ise ekonominin üretim kapasitesini büyütür.
Türkiye’nin asıl ihtiyacı ise yalnızca daha fazla para değil; tasarrufları üretken yatırımlara yönlendirebilen bir finansman mimarisi.
“Fon mağduru” tartışması bize başka bir şey daha gösterdi
SPK, yeni rehber düzenleme sürecinde özellikle para piyasası fonları ve hisse senedi serbest fonlarında ilişkili taraflar arasındaki teminatsız borçlanma ve borsadaki olağandışı fiyat hareketleri üzerinden oluşabilecek sistemik risklere dikkat çekti. Düzenlemenin amaçları arasında yatırımcı tasarruflarının korunması, şeffaflığın artırılması ve manipülasyon imkânlarının sınırlandırılması bulunuyor.
Dolayısıyla mesele yalnızca: “Vatandaşın parası ne olacak?” sorusundan ibaret değil.
Bunun yanında: “Tasarruf sahibinin parasını hangi mekanizma üretime taşıyor?” sorusunu da sormamız gerekiyor.
Son söz
Türkiye’nin sermayesi var.
Türkiye’nin tasarruf sahibi de var.
Türkiye’nin girişimcisi, sanayicisi ve yatırım yapmak isteyen şirketleri de var.
Ancak bu üç unsurun aynı anda buluşmasını sağlayacak güvenli, şeffaf, erişilebilir ve üretim odaklı finansman kanallarına ihtiyaç var.
Belki de bugün fon krizinden çıkarılacak en önemli ders şu: Ekonomide mesele yalnızca ne kadar para olduğu değildir. Asıl mesele, paranın nereye aktığıdır.
Ve insan ister istemez şu soruyu soruyor: Fonlarda dolaşan yüz milyarlarca liranın önemli bir bölümü son bir yılda reel sektörün damarlarına, fabrikalara, makinelere, ihracata ve istihdama aksaydı; bugün Türkiye ekonomisi nasıl bir yerde olurdu?
Bu sorunun cevabı yalnızca fon yatırımcılarını değil, sanayiciyi, KOBİ’yi, çalışanı, bankayı ve bütün ekonomiyi ilgilendiriyor.
Erol TAŞDELEN – Ekonomist
BANKA HABERLERİ
BDDK’dan kredi kartı ve telefon kredilerine yeni ayar!
Yayınlanma:
5 gün önce|
03/10/2026Yazan:
BankaVitrini
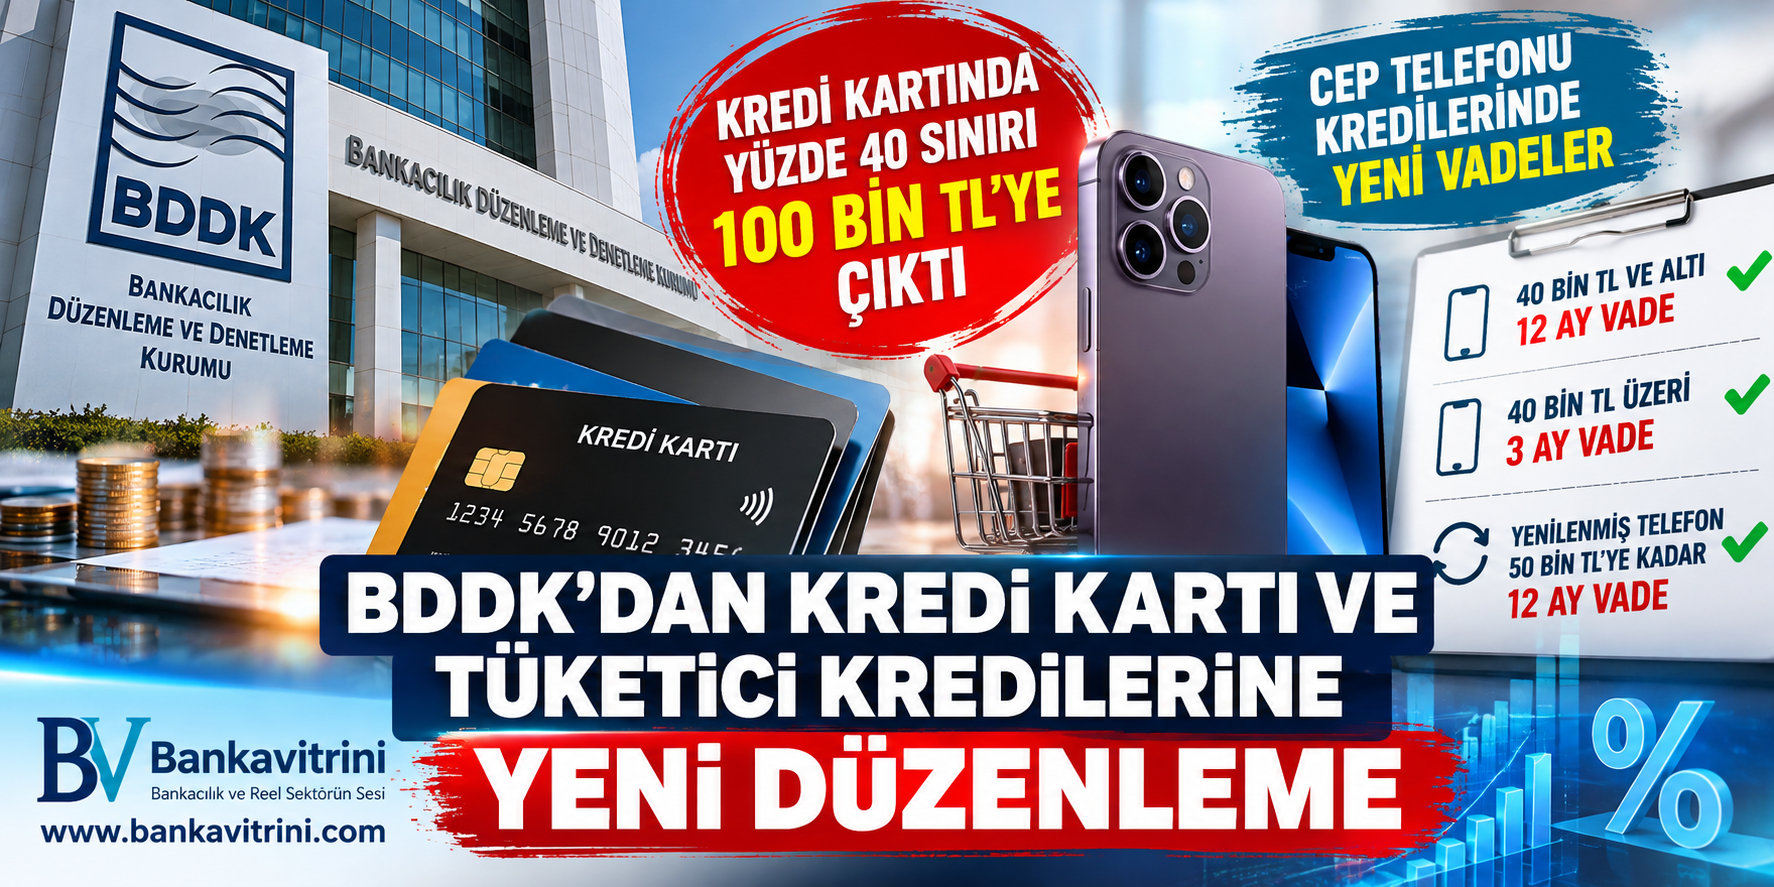
Kredi kartlarında yüzde 40 asgari ödeme için limit sınırı 50 bin TL’den 100 bin TL’ye çıkarıldı. Cep telefonu kredilerinde ise 40 bin TL ve altındaki cihazlarda 12 ay, üzerindeki cihazlarda 3 ay vade uygulanacak. Yenilenmiş telefonlarda eşik 50 bin TL olacak.
Bankacılık Düzenleme ve Denetleme Kurumu (BDDK), bireysel bankacılık müşterilerini yakından ilgilendiren iki yeni düzenlemeyi devreye aldı.
BDDK’nın 1 Ekim 2026 tarihli ve 11581 sayılı Kurul Kararı ile kredi kartlarında asgari ödeme tutarının belirlenmesinde esas alınan limit sınırı değiştirilirken, 11582 sayılı karar ile cep telefonu alımlarında kullanılan tüketici kredilerinin vade sınırları yeniden belirlendi.
KREDİ KARTINDA YÜZDE 40 SINIRI 100 BİN TL’YE ÇIKTI
Yeni düzenlemenin kredi kartı tarafındaki en dikkat çekici değişikliği, asgari ödeme oranında kullanılan limit eşiğinde yapıldı.
Daha önce 50 bin TL olan eşik 100 bin TL’ye yükseltildi.
Buna göre;
- Kredi kartı limiti 100 bin TL ve altında olanlar: Dönem borcunun yüzde 20’sini asgari ödeme olarak yapacak.
- Kredi kartı limiti 100 bin TL’nin üzerinde olanlar: Dönem borcunun yüzde 40’ını asgari ödeme olarak yapacak.
BDDK böylece yüzde 40 asgari ödeme oranına tabi olan kartların kapsamını limit açısından daraltmış oldu. Düzenlemenin temel parametresi kartın kullanılan tutarı değil, toplam kredi kartı limiti olacak.
ÖRNEKLE ANLATALIM
Örneğin dönem borcu 50 bin TL olan bir tüketicinin kredi kartı limiti 80 bin TL ise asgari ödeme tutarı 10 bin TL olacak.
Kart limiti 150 bin TL ise aynı 50 bin TL’lik dönem borcunda asgari ödeme 20 bin TL olacak.
Dolayısıyla yeni düzenleme özellikle yüksek limitli kredi kartı kullanıcılarının aylık asgari ödeme yükünü doğrudan değiştirmiyor; 100 bin TL sınırı üzerindeki kartlarda yüzde 40 uygulaması devam ediyor.
CEP TELEFONU KREDİLERİNDE VİDE SINIRI DEĞİŞTİ
BDDK’nın ikinci kararı ise cep telefonu alımlarında kullanılan tüketici kredilerine ilişkin.
Yeni uygulamaya göre sıfır cep telefonlarında:
40 bin TL ve altında:
12 aya kadar tüketici kredisi
40 bin TL üzerinde:
En fazla 3 ay tüketici kredisi kullanılabilecek.
YENİLENMİŞ TELEFONDA EŞİK 50 BİN TL
Yenilenmiş ürün niteliğindeki cep telefonlarında ise farklı bir eşik getirildi.
Telefonun işyerinin “yenileme merkezi” veya “yetkili satıcı” niteliğinde olması şartıyla;
50 bin TL ve altında: 12 ay
50 bin TL üzerinde: 3 ay vade uygulanacak.
KREDİ KARTIYLA TELEFON ALIMINDA TAKSİT YASAĞI DEVAM
Düzenlemenin dikkat çeken bir başka noktası ise kredi kartıyla cep telefonu alımında mevcut uygulamanın korunması.
Yenilenmiş ürün niteliğinde olmayan cep telefonlarının kredi kartıyla alımında taksitlendirme yasağı devam edecek.
Buna karşılık yenilenmiş cep telefonlarında kredi kartıyla yapılan alımlarda, herhangi bir fiyat sınırı olmaksızın 12 aya kadar taksit uygulanabilecek.
BDDK’NIN KREDİ POLİTİKASINDA DİKKAT ÇEKEN AYRINTI
Son düzenlemeyi yalnızca “cep telefonu kredisi değişti” şeklinde okumamak gerekiyor.
BDDK son dönemde bireysel kredi kartları ve ihtiyaç kredileri üzerinde bir dizi makro ihtiyati düzenleme yapıyor. Kurumun 2026 mevzuat listesinde kredi kartı limitleri ile kredi kartı ve ihtiyaç kredilerinin yeniden yapılandırılmasına ilişkin daha önce alınmış kararlar da bulunuyor.
Ocak 2026’daki düzenlemelerde de kredi kartı limitlerinin gelirle ilişkilendirilmesi ve limitlerin yeniden belirlenmesine yönelik önemli adımlar atılmıştı. BDDK’nın ilgili düzenlemesinde, kart limitlerinin belirlenmesinde gelir bilgilerinin Risk Merkezi’ne raporlanmasına yönelik hükümler de yer alıyor.
Dolayısıyla 1 Ekim tarihli son karar, bireysel kredilerde kontrollü bir çerçevenin devam ettiğini, ancak bazı alanlarda tüketici üzerindeki aylık ödeme baskısını değiştirecek teknik ayarlamalar yapıldığını gösteriyor.
TÜKETİCİ İÇİN NE DEĞİŞTİ?
Yeni düzenlemeyle üç temel sonuç ortaya çıkıyor:
1- 100 bin TL ve altındaki kredi kartlarında asgari ödeme oranı yüzde 20 olacak.
2- 40 bin TL ve altındaki sıfır cep telefonlarında tüketici kredisi vadesi 12 aya kadar çıkabilecek.
3- Yenilenmiş telefonlarda 50 bin TL’ye kadar olan cihazlarda 12 ay kredi ve fiyat sınırı olmaksızın 12 ay kredi kartı taksiti uygulanabilecek.
Buna karşılık 40 bin TL üzerindeki sıfır telefonlarda ve 50 bin TL üzerindeki yenilenmiş telefonlarda tüketici kredisi vadesi 3 ayla sınırlandırılıyor.
Özetle BDDK, kredi kartlarında asgari ödeme açısından 100 bin TL eşiğini getirirken, cep telefonu finansmanında fiyat yükseldikçe daha kısa kredi vadesi uygulanmasını sürdürüyor.
BANKA HABERLERİ
İHRACATÇIYA YÜZDE 3 KUR DESTEĞİNDE KURALLAR DEĞİŞTİ
Yayınlanma:
6 gün önce|
02/10/2026Yazan:
BankaVitrini
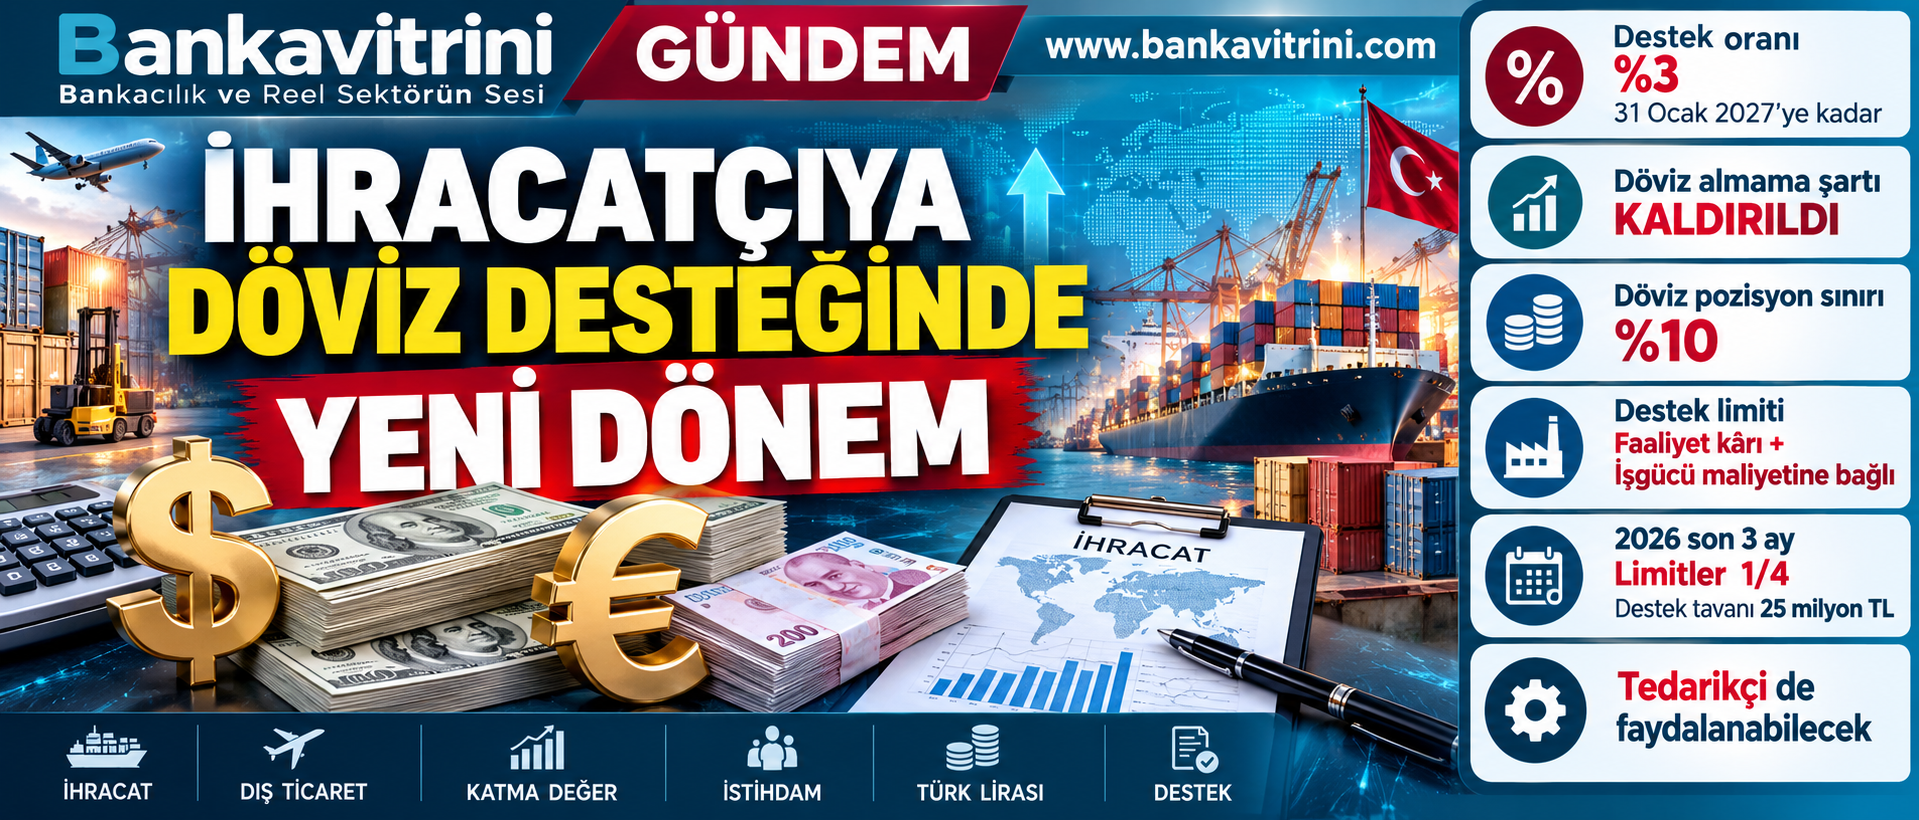
TCMB’nin yeni uygulaması 1 Ekim itibarıyla başladı. Döviz almama taahhüdü kaldırılırken yerine %10’luk döviz pozisyon sınırı getirildi. Destek artık firmanın yarattığı katma değerle sınırlandırılacak. 2026’nın son üç ayında yıllık limitlerin yalnızca dörtte biri kullanılabilecek.
Bankavitrini – Özel Haber
Türkiye Cumhuriyet Merkez Bankası’nın (TCMB) ihracatçı ve döviz kazandırıcı hizmet sunan firmalara yönelik Döviz Dönüşüm Desteği uygulamasında 1 Ekim 2026 itibarıyla yeni dönem başladı.
Ağustos ayında yapılan düzenlemenin ayrıntıları netleşirken, yeni sistemde yalnızca dövizini Türk lirasına çeviren firmaya destek verilmesi anlayışından, üretim, istihdam ve katma değer yaratma kapasitesini de dikkate alan bir modele geçildi.
TCMB de 28 Eylül’de yayımladığı analizinde yeni uygulamanın daha kapsayıcı ve katma değeri esas alan bir yapıya kavuştuğunu açıkladı.
%3’lük destek devam ediyor
Döviz dönüşüm desteğinin temel oranı %2 olarak korunurken, geçici olarak uygulanan %3’lük destek oranı 31 Ocak 2027’ye kadar devam edecek.
Başka bir ifadeyle, uygun koşulları sağlayan firma TCMB’ye sattığı destek kapsamındaki dövizin TL karşılığı üzerinden bu dönemde %3 oranında destek alabilecek. Ancak yeni sistemde kritik nokta, firmanın istediği miktarda dövizi destek kapsamında satamayacak olması.
Çünkü artık destek tutarı ve döviz satış limiti firmanın yarattığı katma değerle ilişkilendiriliyor.
“Döviz alma” şartı kalktı, yerine %10 sınırı geldi
Yeni düzenlemenin firmalar açısından en önemli değişikliklerinden biri, daha önce uygulanan “dönüşüm sonrasında 1 ay döviz/altın almama” şartının kaldırılması.
Bunun yerine firmalara döviz pozisyon oranı sınırı getirildi. Yeni uygulamada firmanın likit döviz varlıklarının, net satış hasılatı ile toplam aktiflerinden yüksek olanına oranının %10’u aşmaması gerekiyor.Bu değişiklik özellikle bilançosunda yüksek miktarda likit döviz bulunduran şirketler açısından önemli.
Artık banka açısından sadece: “Firma döviz aldı mı?” sorusu değil, “Firmanın bilançosundaki likit döviz pozisyonu ne kadar?” sorusu da önem kazanacak.
Desteğin miktarı artık firmanın “katma değerine” bağlı
Yeni sistemin en dikkat çekici tarafı ise destek kapsamında satılabilecek döviz miktarının firmanın yarattığı katma değerle sınırlandırılması.
TCMB’nin hesabında iki temel unsur dikkate alınıyor: Faaliyet kârı + işgücü maliyeti
Faaliyet kârı, firmanın Gelir İdaresi Başkanlığı’na bildirdiği yıllık gelir tablosundan alınırken, işgücü maliyeti SGK kayıtlarındaki çalışanlar için ödenen maaş/ücret ve primlerin 12 aylık toplamından oluşuyor. Faaliyet kârı negatif olan firmalarda ise kâr tutarı sıfır kabul ediliyor.
Dolayısıyla zarar eden ancak yüksek istihdam maliyeti bulunan bir şirket de tamamen sistemin dışında kalmıyor.
Örnek: 100 milyon TL katma değer yaratan firma
Bir şirketin;
- Faaliyet kârı: 40 milyon TL
- 12 aylık işgücü maliyeti: 60 milyon TL olsun.
Firmanın dikkate alınan katma değeri:
40 + 60 = 100 milyon TL olacak.
Bu rakam, firmanın destek kapsamında satabileceği döviz tutarının belirlenmesinde esas alınacak.
Burada önemli bir ayrım var: 100 milyon TL katma değer, 100 milyon TL destek anlamına gelmiyor.
%3’lük destek oranında 100 milyon TL’lik dönüşümün destek karşılığı: 3 milyon TL oluyor.
Ayrıca yıllık toplam destek tutarı 100 milyon TL ile sınırlandırılmış durumda.
2026’nın son üç ayında limit dörtte bire düşüyor
Yeni sistemin ilk uygulama dönemi açısından dikkat edilmesi gereken en önemli ayrıntılardan biri de 2026 yılına ilişkin geçiş hükmü.
1 Ekim-31 Aralık 2026 döneminde yıllık olarak hesaplanan katma değer tutarının ve yıllık destek üst sınırının yalnızca dörtte biri dikkate alınacak.
Bu nedenle yıllık destek üst sınırı olan 100 milyon TL, 2026’nın son üç ayında: 25 milyon TL olarak uygulanacak.
Aynı şekilde firmanın yıllık katma değerine göre hesaplanan limit de 2026 son çeyreğinde dörtte bir oranında dikkate alınacak.
Yeni sistem doğrudan ihracatçı olmayan üreticiyi de kapsıyor
Düzenlemenin reel sektör açısından bir başka önemli boyutu ise tedarikçi firmalar.
Bir şirket ihracatı doğrudan kendisi gerçekleştirmiyor, ürünlerini aracı ihracatçı üzerinden ihraç ediyorsa, belirli koşulların sağlanması halinde döviz dönüşüm desteğinin tedarikçi firmaya doğrudan ödenebilmesinin önü açıldı.
TCMB, bu düzenlemeyle doğrudan ihracatçı olmayan daha fazla tedarikçi firmanın destekten yararlanmasının amaçlandığını belirtiyor.
Bu değişiklik özellikle ihracatını dış ticaret şirketleri veya aracı ihracatçılar üzerinden yapan üreticiler açısından önem taşıyor.
44 bin firma destekten yararlandı
TCMB’nin verilerine göre uygulamanın başladığı 2023 yılından bugüne yaklaşık 44 bin firmaya döviz dönüşüm desteği sağlandı.
Destekten yararlanan firmaların toplam ihracatçı firmalar içindeki payı da 2026 yılında %34’e ulaştı.
TCMB, yeni düzenlemeyle bu oranın daha da artmasını bekliyor.
Merkez Bankası’nın analizine göre yeni sistem özellikle daha önce döviz almama taahhüdü nedeniyle destekten yararlanamayan, ancak yüksek katma değer üreten firmaların da sisteme dahil olabilmesini amaçlıyor.
TCMB’nin yeni modelindeki temel değişiklikler
| Konu | 1 Ekim 2026 sonrası |
|---|---|
| Destek oranı | %3 – 31 Ocak 2027’ye kadar |
| Temel destek oranı | %2 |
| Döviz almama taahhüdü | Kaldırıldı |
| Döviz pozisyon sınırı | %10 |
| Firma satış limiti | Katma değerle ilişkilendirildi |
| Katma değer hesabı | Faaliyet kârı + işgücü maliyeti |
| Yıllık destek tavanı | 100 milyon TL |
| 2026 son çeyrek destek tavanı | 25 milyon TL |
| Tedarikçi firma | Belirli şartlarla doğrudan destek alabilecek |
Bankacılık açısından yeni dönem: Kontrol yükü artıyor
Yeni düzenleme yalnızca ihracatçı firmaların hesaplama yöntemini değiştirmiyor.
Bankaların kontrol fonksiyonu da önem kazanıyor.
Çünkü artık firmanın;
- döviz pozisyonu,
- ihracat bedelinin kaynağı,
- destek kapsamında satılabilecek döviz miktarı,
- katma değer hesabı,
- gerekli mali belgeleri birlikte değerlendirilecek.
Bu da döviz dönüşüm desteğini bankalar açısından basit bir döviz alış-satış işleminden çıkararak firma ve bilanço bazlı bir kontrol mekanizmasına dönüştürüyor.
Asıl değişiklik: “Dövizini getirene” değil, “katma değer yaratana” daha fazla alan
Yeni sistemin arkasındaki temel yaklaşım TCMB’nin kendi açıklamasında açık biçimde ortaya konuluyor.
Merkez Bankası, yeni uygulamayla desteği “yurt içinde üretim ve istihdam yoluyla daha fazla katma değer oluşturan ve net döviz satım eğilimi yüksek firmalara” yönlendirmeyi hedeflediğini belirtiyor.
Bu açıdan bakıldığında yeni modelde üç kriter öne çıkıyor:
1. Döviz pozisyonu
Firma bilançosunda ne kadar likit döviz taşıyor?
2. Katma değer
Firma ne kadar faaliyet kârı ve istihdam yaratıyor?
3. Döviz dönüşümü
Firma elde ettiği yurt dışı kaynaklı dövizin ne kadarını TL’ye çeviriyor?
Dolayısıyla sistem, klasik anlamdaki “dövizini bozdur, %3 primi al” mekanizmasından daha farklı bir yapıya dönüşüyor.
İhracatçı yeni dönemde nelere dikkat etmeli?
1 Ekim itibarıyla destekten yararlanmak isteyen firmaların özellikle şu dört başlığı kontrol etmesi gerekiyor:
• Döviz pozisyon oranı %10’un üzerinde mi?
• Faaliyet kârı ve işgücü maliyeti ne kadar?
• Bu rakamlara göre destek kapsamında satılabilecek döviz limiti ne?
• 2026 son çeyreğinde bu limitin yalnızca dörtte biri kullanılabilecek mi?
Bunlara ek olarak, aracı ihracatçı üzerinden çalışan üreticilerin de tedarikçi olarak doğrudan destek alma koşullarını ayrıca değerlendirmesi gerekiyor.
Bankavitrini’nin notu
Yeni düzenleme, döviz dönüşüm desteğinde önemli bir paradigma değişikliğine işaret ediyor.
Eski sistemin odağında “döviz alma” davranışı varken, yeni sistemin odağı “döviz pozisyonu + katma değer + istihdam” üçlüsüne kayıyor.
Bu nedenle özellikle yüksek ihracat yapan şirketlerin yalnızca ihracat rakamlarına değil, bilanço yapısına, faaliyet kârlılığına ve işgücü maliyetine de bakarak destek kapasitesini hesaplaması gerekiyor.
TCMB açısından ise hedef, desteğin rezervlere yaptığı katkının daha kalıcı hale gelmesi ve desteğin yüksek katma değer yaratan firmalara daha fazla ulaşması.
FARK YARATANLAR
FARK YARATANLAR
FARK YARATANLAR
KATEGORİLER
- ALTIN – DÖVİZ – KRIPTO PARA (1.054)
- BANKA ANALİZLERİ (152)
- BANKA HABERLERİ (3.640)
- BASINDA BİZ (67)
- BORSA (601)
- CEO PERFORMANSLARI (39)
- EKONOMİ (2.984)
- GÜNCEL (4.620)
- GÜNDEM (3.582)
- RÖPORTAJLAR (47)
- SİGORTA (147)
- ŞİRKETLER (2.745)
- SÜRDÜRÜLEBİLİRLİK (582)
- VİDEO Vitrini (19)
- YAZARLAR (1.495)
- AI-BankaVitrini (28)
- Ali Coşkun (56)
- Arif Öztan (7)
- Ayşe Muzaffer Sunguroğlu (7)
- Cengiz KILIÇ (11)
- Dr. Abbas Karakaya (73)
- Erden Armağan Er (46)
- Erol Taşdelen (838)
- Gizem Taşdelen (5)
- Gülbeyaz Gergün (119)
- Kemal Emirhan Mendi (1)
- Murat Şenol (26)
- Mustafa Akpınar (53)
- Onur ÇELİK (62)
- Prof. Dr. Binhan Elif Yılmaz (95)
- Serhat Can (11)
- Süleyman Çembertaş (19)
- Tungay Dere (19)
- Uğur Durak (33)
- Zuhal KARABULUT (5)
YAZARLAR
ALTIN – DÖVİZ
KRİPTO PARA PİYASASI
X
- Bolat: Türkiye-ABD ticareti 2028'de 50 milyar dolara ulaşabilir 07/10/2026
- Resmi Gazete'de bugün (08.10.2026) 07/10/2026
- TÜRİB'de işlem ve teminat esasları yeniden düzenlendi 07/10/2026
- Trump'tan İran mesajı: Çok hızlı şekilde sona erecek 07/10/2026
- ABD'de tüketici kredileri beklentilerin altında arttı 07/10/2026
- ChatGPT, Intelligent UI özelliği ile görsel deneyimi artırıyor 07/10/2026
- SPK'dan dört şirketin borçlanma aracı ihracına onay 07/10/2026
- Bessent, 24 yılın zirvesine çıkan tahvil faizleri için "küresel olgu" dedi 07/10/2026
- Fed tutanakları: Yetkililerin çoğu 2026'da bir faiz artışı daha bekliyor 07/10/2026
- Trump'tan iki danışmanına çıkar çatışması uyarısı 07/10/2026
SON YAZILAR
- Teknoloji devleri kâr rekorları kırarken, borç cephesinde alarm zilleri çalıyor 08/10/2026
- Fonlarda Kaybolan Para Reel Sektöre Aksaydı Türkiye’de Ne Değişirdi? 03/10/2026
- BDDK’dan kredi kartı ve telefon kredilerine yeni ayar! 03/10/2026
- İHRACATÇIYA YÜZDE 3 KUR DESTEĞİNDE KURALLAR DEĞİŞTİ 02/10/2026
- Faiz ateşi dünyayı sararken, gözler ABD istihdam raporuna çevrildi 02/10/2026
- TCMB’den KOBİ kredilerinde gevşeme: Sınır yüzde 5’e çıktı 02/10/2026
- SPK: FON KRİZİNDE “FAHİŞ KAZANÇ” İÇİN İADE HESAPLARI AÇILDI 01/10/2026
- TERA, DESTEK VE HEDEF’TE TMSF DÖNEMİ! 01/10/2026
- Fon krizinde çözüm uzadıkça piyasalarda tansiyon artıyor 01/10/2026
- Akbank “Şehrin İyi Hali” projesinin 12. dönem başvurularını başlattı 24/09/2026
ARAMA
Popüler
-
GÜNCEL3 yıl önceZara Ve Mango’ya Üretim Yapın Tekstil Devi Konkordato Talep Etti
-
BANKA HABERLERİ3 yıl önceTCMB Başkanı için ismi geçen GAYE ERKAN First Republic Bank’tan ayrılma süreci
-
BANKA HABERLERİ5 yıl önceAKBANK çöktü : Dijital Bankacılık sorumlusu GMY CİVELEK ortada yok!
-
BANKA HABERLERİ6 yıl önceHSBC terbiyesizliği : “Sabancı alana “AKBANK bedava”
-
BANKA ANALİZLERİ4 yıl önceYILIN İLK YARISINDA İŞBANK RAKİPSİZ LİDER AKBANK SONUNCU SIRADAN KURTULAMIYOR
-
VİDEO Vitrini5 yıl önceGelişmekte olan ülkeler neden gelişmiş ülkelerden daha az borçlu