
ŞİRKETLER
2024’te Çalışan Konfor alanı

Yayınlanma:
3 yıl önce|
Yazan:
BankaVitrini
Hayatınızın yaklaşık üçte birini işte geçirdiğiniz gerçeğini hiç düşündünüz mü? Bu, işyerinde mutlu olmanın ve iyi iş çıkarmanın önemini ciddi şekilde yeniden düşünmenizi sağlıyor. Geçtiğimiz çeyrek yüzyıl boyunca “işyeri refahı” kavramı neredeyse küresel düzeyde tanınmaya ve kabul görmeye başladı. Aslına bakılırsa, çoğu kuruluşta neredeyse hiç var olmayan bir durumdan, kesinlikle tartışılamaz bir duruma geçiyor.
Peki sağlıklı yaşam zirveye ulaştı mı? İşverenler yalnızca onay kutusu gerekliliğini yerine getirmekle yetiniyor mu? Yoksa proaktif olarak geçmişten dersler çıkarıp, zihinsel ve fiziksel sağlığımızı iyileştirecek, daha üretken ve keyifli bir çalışma ortamı yaratacak önemli trendleri mi önümüze koyuyoruz? 2024 ve sonrasında başarılı bir organizasyonda “İşyerinde Refah” nasıl görünecek?
2023 sonuna gelirken çalışanların ruh sağlığı ve refahına verilen önem, kurumsal stratejiler içerisinde “sahip olunması güzel olur”dan “sahip olması gereken”e dönüştü.
Kurumsal dünya sürekli olarak geliştikçe daha sağlıklı, daha mutlu ve daha üretken bir işgücünü teşvik etmeye yönelik yöntem ve uygulamalar da gelişiyor. HR.com Research Institute’un 2023 raporuna göre sağlıklı yaşam hâlâ birçok şirket için en önemli öncelik; ancak aynı zamanda kurumsal stratejinin ayrılmaz bir parçası haline geliyor. Son iki yılda, tüm kuruluşların yarısından fazlası refah programlarında orta düzeyde sonuçlar bildirdi; neredeyse yüzde 20’si yüksek derecede başarı bildirdi. Dahası, şirketler fiziksel sağlığın ötesine geçen refah ve farkındalık programlarına giderek daha fazla yatırım yapıyor. Devam eden zihinsel sağlık girişimleri, farkındalık programları ve danışmanlık hizmetlerine erişim, kapsamlı refah stratejilerinin ayrılmaz bileşenleri haline geliyor. Bu önlemler, sürekli olduklarından ve çalışanların refahına yönelik daha geniş, uzun vadeli bir planın parçasını oluşturduklarından, daha kalıcı sonuçlar veriyor. 2024 senesi ile birlikte, çalışanların yüzde 59’u mevcut işverenlerinden daha iyi sağlık ve refah programları sunan bir şirkette işe girmeyi önceliklendireceklerini söylüyor.
2023 Aralık sayısı Forbes dergisinde Kara Denninson tarafından kaleme alınan bir yazıda çalışanların sağlığına ve mutluluğuna öncelik veren şirketlerin uzun vadeli başarıya ulaşma olasılığının yüksek olduğu belirtiliyor. Bu şirketler, çalışanları şirket içinde tutma, gelir artırma ve üretkenliği artırma konularında başarılı oluyor. Özellikle Z kuşağı gibi günümüzün çalışanlarının, kendi refahlarına uygun bir çalışma ortamında potansiyellerine ulaşmalarının ve genel üretkenliğe katkıda bulunmalarının önemi vurgulanıyor.
2024 ile birlikte çalışanların refahına odaklanan ve bunu şirket kültürü olarak benimseyen şirketlerin iş büyümesi hızlanıyor. Çalışan mutluluğunun bir kuruluşun kârlılığı üzerinde önemli bir etkiye sahip olabileceği bir sır değil. U.S. Bureau of Labor Statistics’e göre, kurumsal iş dünyasında işten ayrılma oranlarının yüzde 60’a vardığı bir dönemde, çalışanların çalıştıkları şirketlerde kalma oranını artıracak proaktif stratejiler benimsemek için daha iyi bir zaman olamaz. Şirketler, çalışanlarının ruh sağlığını destekleyen bir çalışma kültürüne ve refahına yatırım yapmalıdır; bu, sürekli personel değişimini azaltmalarına ve yeni yetenekleri işe almanın şaşırtıcı maliyetini ortadan kaldırmalarına olanak tanır. Z Kuşağı olarak adlandırılan ve ruhsal sağlık sorunlarına duyarlı bir nesil olan yeni nesil, bireysel veya kurumsal başarı istedikleri kadar, aynı şiddetle duyulmak ve görülmek istiyor. Şirketler, özellikle Z Kuşağı çalışanlarına aitlik duygusunu verecek şirket refah uygulamalarını ne kadar erken benimserse, onları o kadar uzun süre meşgul ve üretken tutabilir. Sonuçta kimse kendisine ihtiyaç duyulmadığını hissettiği bir yerde bulunmak istemez.
2020’den bu yana hibrit, esnek, uzaktan ve ofis çalışmasıyla ilgili işverenler ve çalışanlar arasındaki görüşmeler devam edecek. Ancak dünya çapında pek çok kişi için ofise dönüş büyük ihtimalle gündemde olacak. KPMG CEO Outlook anketi, dünya genelinde liderlerin yüzde 64’ünün 2026 yılına kadar ofis içi çalışmaya tam bir dönüş öngördüğünü ortaya çıkardı. Bundan dolayı şirket refah ve kültür çalışmalarının önemi artıyor. Şirket refahı bağlamında tüm şirket çalışanlarını aynı anda memnun etmek pek gerçekçi olmamakla birlikte, 2023 yılında yüzde 63’e varan devir oranları göz önüne alındığında, işverenler bu durumun ideal olmadığı konusunda hemfikirdir.
Sonuç olarak, liderlerin ve şirketlerin yeni dünya düzeninde insan ve refah boyutuna odaklanmaları, çalışanların fiziksel refah, zihinsel refah, sosyal refah, finansal refah ve spiritüel refah alanlarını destekleyerek, onlara gerekli motivasyonu sağlamak, şirketin ciro ve kârını önemli ölçüde arttırmakla kalmayıp, çalışanların daha iyi katılımına, hastalık nedeniyle devamsızlıkların azalmasına ve daha yüksek performans ve üretkenliğe yol açıyor.
2024 yılında, yenilikçi teknolojiler, bütünsel yaklaşımlar ve çalışan sağlığını ve mutluluğunu ön plana çıkaran yenilenen organizasyonel anlayışla karakterize edilen çalışan refahı stratejilerinin kavramsallaştırılması ve uygulanması eşi benzeri görülmemiş boyutlara ulaşacak. Çalışanların iş arkadaşlarıyla, yöneticileriyle, liderleriyle ve kuruluşlarıyla olan ilişkileri önemli ölçüde gelişiyor. Gallup 2023 State of the Global Workplace 2023 raporunda, yöneticilere kuruluşlarının 2023’te ne gibi değişiklikler yaptığı sorulduğunda, yüzde 64’ü çalışanlara ek iş sorumlulukları verildiğini söyledi. Yüzde 51’i ekiplerin yeniden yapılandırılmasını belirtti. Yüzde 42’si ise bütçe kesintilerini bildirdi. 2024’te kazanmak için liderlerin, işgücünün ve organizasyon kültürünün değişen ihtiyaçlarını daha iyi desteklemek için yönetim stratejilerini yeniden düzenlemeyi düşünmeleri gerekiyor.
Bu yazıda, 2024’te iş refahı konusunda gemiyi yönlendirecek altı temel refah trendini inceliyoruz.
1. Çalışan refahının anahtarı olan kültür, liderlik ve yönetim davranış uyumunu sağlayın.
2024 yılında daha fazla işletme, yüksek duygusal zekâ ve empati ile donatılmış liderler yetiştirmeye büyük önem verecek. Kendi refahını ön planda tutan ve sağlıklı çalışma alışkanlıklarına örnek olan liderler, organizasyon genelinde olumlu bir dalgalanma etkisi yaratır. Refah yöneticileri tarafından hazırlanan liderlik geliştirme programları, stres yönetimi, etkili iletişim ve destekleyici bir çalışma kültürünün yaratılmasına odaklanan bileşenleri içerecek şekilde gelişiyor. Ekiplerinin refahını anlayan ve bunlara öncelik veren liderlerin zorlukların üstesinden gelmek, işbirliğini teşvik etmek ve sonuçta başarıya ulaşmak için daha donanımlı oldukları kabul edilmektedir. İşgücünün refahına değer veren bir kültür, liderlerin olumlu çalışma alışkanlıklarının örnekleri olarak hizmet ettiği tepeden başlar. Bu yaklaşım, refahın yalıtılmış bir girişim olarak değil, kurumsal yapının ayrılmaz bir parçası olarak algılandığı çalışan refahını artıran kültürel bir değişim yaratır.
2. Tükenmişlik sendromunun önlenmesine öncelik verin.
2023 Şubatta Forbes’ta yayınlanan ‘’New Outlook On Burnout For 2023: Limitations On What Managers Can Do’’ yazısına göre Slack tarafından yakın zamanda yapılan bir anket, tükenmişliğin küresel olarak arttığını ortaya çıkardı. Orta düzey yöneticilerin yüzde 43’ü tükenmişlik yaşadığını bildiriyor ve bu diğer çalışan gruplarından daha fazla. İş tükenmişliği hem insanları hem de kariyeri öldürüyor. Dünya Sağlık Örgütü (WHO), tükenmişliği, Uluslararası Hastalık Sınıflandırması’ndaki durum da dahil olmak üzere başarılı bir şekilde yönetilemeyen kronik işyeri stresinden kaynaklandığı düşünülen bir sendrom ve tıbbi bir teşhis olarak sınıflandırıyor. İşinize olan zihinsel mesafenin artması, işinizle ilgili olumsuzluk veya alaycılık duyguları, mesleki etkinliğin azalması tükenmişlik (burnout) sendromu sayılıyor. Ne yazık ki tükenmişliğin hızlı bir çözümü yok, çünkü iyileşme zaman alıyor. Bu, tükenmiş çalışanın kariyerinin gidişatını yok etmekle sonuçlanabilir. En büyük panzehir önleyici tedbirlerdir. Gallup’ın Wellbeing at Work araştırmasının yazarları Jim Clifton ve Jim Harter tükenmişliği önlemek için beş eylem öğesi sunuyor: Kuruluşunuzdaki herkesin güçlü yönlerini bildiğinden emin olun. Yüksek gelişim kültürüne yol açan, çekicilikten işe alıma, katılım ve performansa kadar bir çalışan deneyimi tasarlamak için güçlü yönlere dayalı bir strateji kullanın. Kötü niyetli yöneticileri kaldırın. Hiçbir kuruluş, işlerin yapılmasına güvendiğiniz insanların hayatlarını mahveden yöneticilere tolerans göstermemelidir. Günümüzün iş gücünde, kötü yöneticiler en büyük riskinizdir. Becerikli yöneticiler patronluktan koçluğa geçiş yapmalı. Yöneticilerinizin zihniyetini patrondan koça dönüştürmek için kanıtlanmış yöntemleri kullanın. Bunu, yüksek performanslı ekipleri öğrenmekle başlayan, bir yıl süren bir yolculuk olarak düşünün. Her yönetici en az haftada bir kez hedef belirleme ve anlamlı geribildirim sağlama konusunda uzmanlaşmalıdır. Mutluluğu kariyer gelişimi konuşmalarının bir parçası haline getirin. Yöneticiler güveni sağladıktan sonra ekipleriyle birlikte sadece kariyer hedefleri ve gelişim hakkında değil, yaşam, genel amaç ve refah hakkında da büyük hayaller kurabilirler. Daha az çalışmak, daha mutlu çalışmak anlamına gelmiyor. Bu nedenle, kuruluşunuzda kariyer refahını odak noktası haline getirmenin yollarını bulmak önemlidir.
3. İş-yaşam dengesinin sağlanmasında esneklik ilkesini unutmayın.
Araştırmalar her ne kadar 2030 senesine kadar tam zamanlı ofis hayatına geri dönüleceğini ortaya çıkartsa da, Trajectory tarafından yürütülen araştırmaya göre evden çalışan kişilerin yüzde 54’ü gelecekte daha fazla boş zaman ayırmayı planladığını ifade ediyor. Uzaktan çalışma ve hibrit, çalışanların refahını artırmak ve çalışanların esnekliğini ve özerkliğini artırmak için kasıtlı bir seçim haline geldi. Bu değişim, yalnızca daha iyi bir iş-yaşam dengesi arayışından değil, aynı zamanda üretkenlik üzerindeki fark edilebilir olumlu etkiden de kaynaklanmaktadır. Araştırmalar, uzaktan çalışanların genellikle daha düşük stres düzeylerine sahip olduğunu ve zihinsel sağlıklarının iyileştiğini, bunun da genel bir refah duygusuna önemli ölçüde katkıda bulunduğunu gösteriyor. Geleceğe bakıldığında işletmeler, uzaktan çalışmanın faydalarının ekip bütünlüğünden ödün vermeden optimize edilmesini sağlayarak kesintisiz uzaktan işbirliğini kolaylaştıran en son teknolojilere yatırım yapmaya hazırlanıyor. Dahası, şirketler artık çalışanların yalnızca işçi olmadığının farkına varıyor; onlar kişisel yaşamları, tutkuları ve ilgi alanları olan benzersiz bireylerdir ve bunu benimsemek performansın anahtarıdır. 2024 yılında, çalışanlarını iş dışında hobilerini ve kişisel gelişimlerini sürdürmeye aktif olarak teşvik eden işletmeler, artan refahın ve dolayısıyla daha yüksek performansın faydalarından yararlanacak.
4. Aidiyet ve bağlantı duygularını güçlendirin
Teknolojik gelişmeler görünüşte bağlantı kurmamızı kolaylaştırmış olsa da, küresel yalnızlığın paradoksal yükselişi bu konuyu kritik bir sağlık sorunu haline getirdi. Bu kriz, insanların iş yerindeki bağlantıları algılama biçiminde bir değişimi sürdürüyor ve birçok insanın daha derin bir aidiyet duygusuna duyduğu çaresiz ihtiyacın altını çiziyor. Çalışanlar, gerçek bağlantı arayışı içinde, kendilerini gerçekten ait hissettikleri işyerleri arıyor. Bu, özellikle onlarca yıldır her gün kalabalık bir ofise girme deneyimi yaşamış ya da yaşamamış, birçok üst düzey kişinin, mezunlar ve kariyerinin başındaki yetenekler için çok önemli. Refah yöneticilerin derinlemesine ele aldığı bu iki ihtiyacın (aidiyet ve bağlantı) nasıl dengeleneceğini bulmak, 2024 yılında şirketler için temel refah odağı olacak.
5. Kapsayıcı ve çok kuşaklı refah programları geliştirin
2024’te işyeri refahının büyük bir temel taşı çeşitlilik ve kapsayıcılığa yapılan vurgudur. Çeşitliliğe gerçekten değer veren bir işyeri, genel refahın temel bileşenleri olan derin bir aidiyet duygusunu ve psikolojik güvenliği teşvik eder. Mevcut ortamda şirketler, farklılıkları kutlayan ve tüm çalışanlar için eşit fırsatlar sağlayan kültürler yaratmak için aktif olarak çalışıyor. DEI girişimleri, çalışanların gerçekten dinlendiğini, saygı duyulduğunu ve değer verildiğini hissedeceği ortamlar yaratmayı hedefleyerek uyumluluk gerekliliklerinin ötesine geçmiştir. Bireysel katkılara yapılan bu vurgu, yalnızca refahı artırmakla kalmıyor, aynı zamanda yenilikçiliği ve yaratıcılığı da körüklüyor .Her kuşağın kendine özgü değerleri ve öncelikleri olduğundan, herkese uyan tek bir yaklaşım işyerinde sağlıklı yaşama ulaşmada yetersiz kalacaktır. Nesil farkındalığı, kapsayıcı bir refah stratejisinin önemli bir bileşenidir.
6. Yapay zekâ ve teknolojinin çalışan refahı entegrasyonunu benimseyin.
2024’teki teknolojik gelişmeler, dijital sağlık platformları, giyilebilir teknolojiler ve yapay zekâ odaklı çözümlerin sağlıklı yaşam programlarının merkezi bileşenleri haline gelmesiyle çalışanların refahı için yeni bir ortam oluşturuyor. Bu yenilikler, gerçek zamanlı sağlık ve refah izlemeyi, kişiselleştirilmiş sağlık ve refah planlarını ve çok sayıda sağlık kaynağına ve hizmetine anında erişimi kolaylaştırarak çalışanların refahına yönelik gelişmiş ve özel bir yaklaşıma olanak tanıyor. Bu teknolojik çözümler, koruyucu sağlığın geliştirilmesinde, potansiyel sağlık sorunlarının erken tespitine ve yönetimine olanak sağlamada etkilidir. Kişiselleştirilmiş verilerin varlığı, çalışanların sağlık durumları hakkında bilgi edinmelerine ve yaşam tarzları ve sağlık tercihleri konusunda bilinçli kararlar almalarına olanak tanıyor. Dahası, sanal sağlık platformları sağlık hizmetlerine erişilebilirlik sağlıyor, boşlukları kapatıyor ve sağlık hizmetlerine erişimdeki engelleri aşıyor.
HBR

İlginizi Çekebilir
Erol Taşdelen
150 Milyon TL Kredi Hayali Kurmayın! KOSGEB’de Limit Böyle Eriyor
KOSGEB’in 150 Milyon TL’lik Kredi Desteğinde Kritik Detay: Reklamdaki Rakamı Tam Kullanamayabilirsiniz!

Yayınlanma:
6 gün önce|
24/09/2026Yazan:
Erol Taşdelen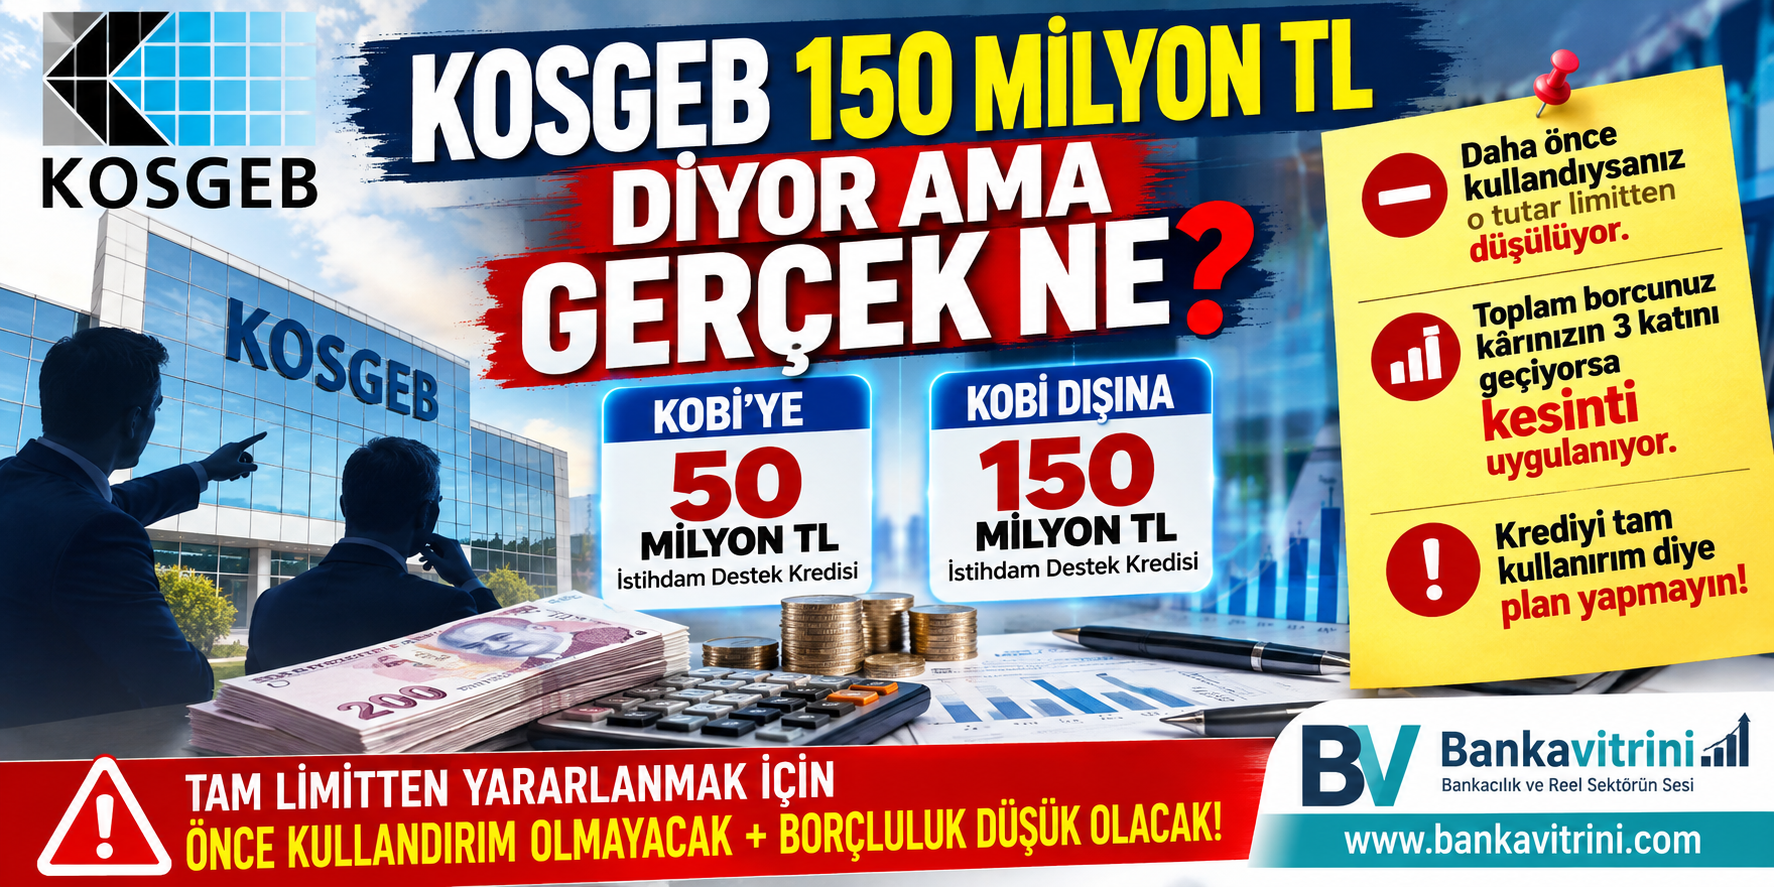
KOSGEB’in istihdam odaklı destek programında açıklanan KOBİ firmaları için 50 milyon TL ve KOBİ Dışı Ticari Firmalar için 150 milyon TL’lik kredi limitleri, işletmeler tarafından “kullanılabilecek kesin kredi tutarı” olarak algılanmamalı.
Çünkü açıklanan üst limitler, bazı işletmeler için çeşitli kriterler nedeniyle aşağı çekilebiliyor.
Daha önce aynı kapsamda kredi kullanıldıysa, kullanılan tutar yeni limitten düşülüyor. Bunun yanında işletmenin toplam borçluluğu da kredi tutarını etkileyebiliyor. Toplam borcun işletme kârının 3 katını aşması halinde ayrıca kesinti uygulanıyor.
“150 milyon TL kredi alırım” diye plan yapmayın!
Bu nedenle işletmelerin finansal planlamasını yalnızca KOSGEB’in açıkladığı üst limit üzerinden yapmaması gerekiyor.
Kredinin üst limitinden tam yararlanabilmek için;
- Daha önce bu kapsamda kullandırım yapılmamış olması,
- İşletmenin borçluluk seviyesinin düşük olması,
- KOSGEB’in diğer başvuru ve uygunluk kriterlerinin sağlanması önem taşıyor.
Özetle; “KOSGEB 150 milyon TL kredi veriyor” demek, her işletmenin hesabına 150 milyon TL aktarılacağı anlamına gelmiyor.
Krediyi tam kullanırım diye plan yapmayın; önce işletmenizin geçmiş kullandırımını ve borçluluk oranını kontrol edin.
Erol TAŞDELEN – Ekonomist
GÜNCEL
Otomotiv yan sanayinde 37 şirket ve 2 kuruluşa soruşturma
Yayınlanma:
1 hafta önce|
21/09/2026Yazan:
BankaVitrini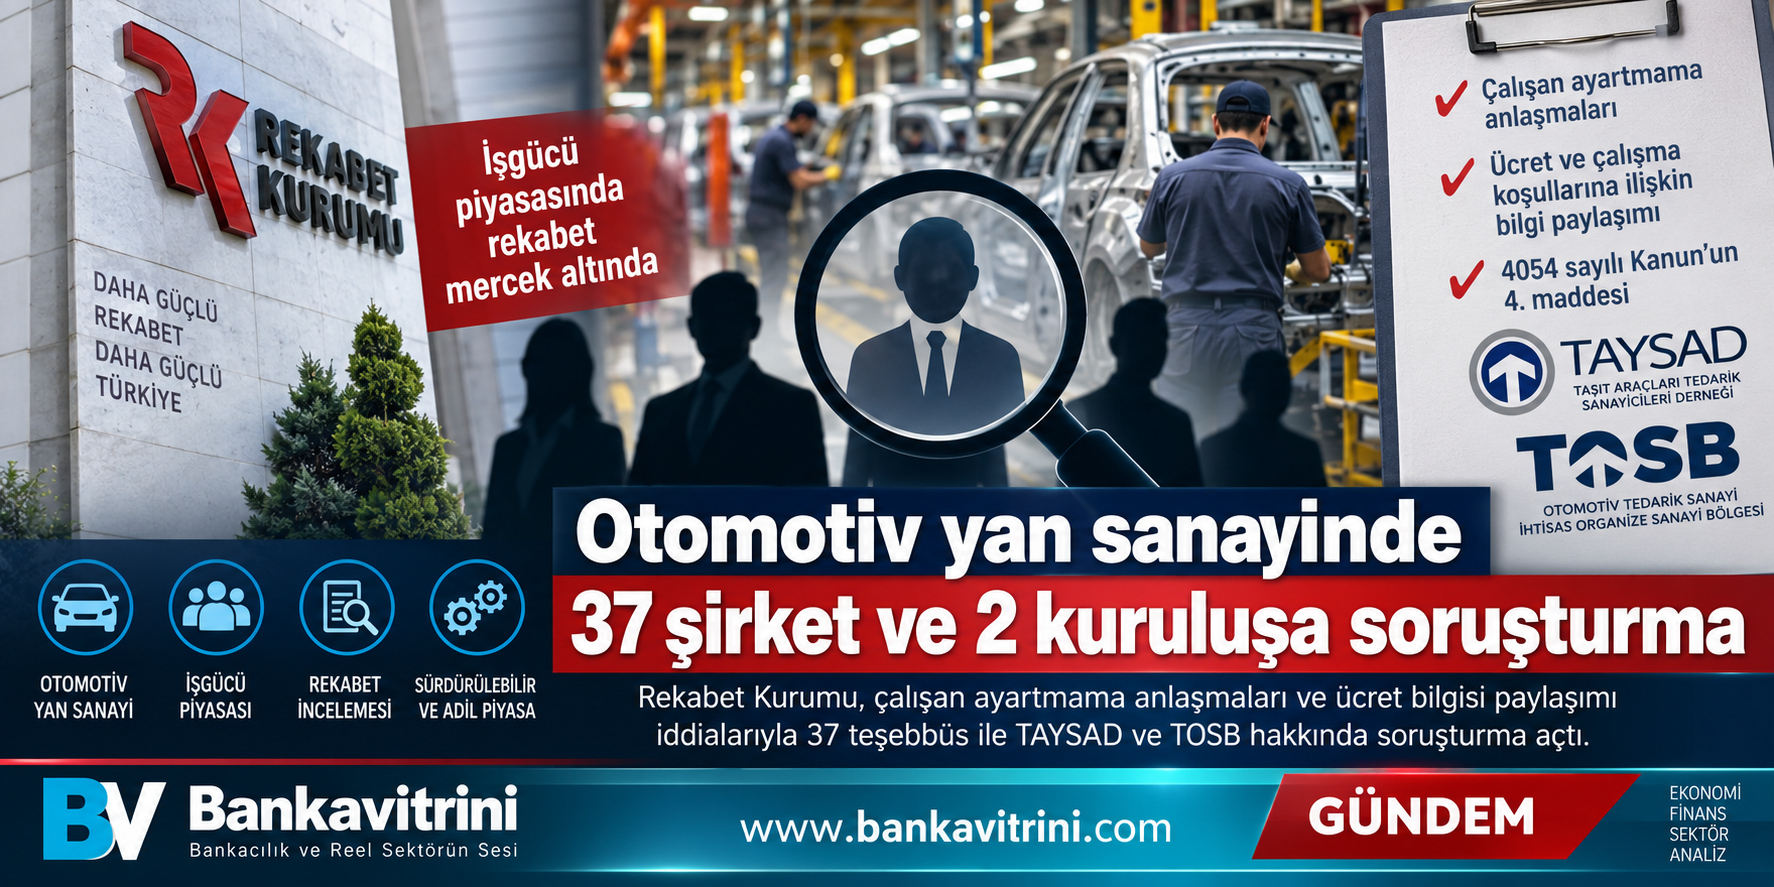
Rekabet Kurumu, otomotiv yan sanayinde faaliyet gösteren 37 şirket ile TAYSAD ve TOSB hakkında soruşturma açtı.
Rekabet Kurumu, otomotiv yan sanayi sektöründe faaliyet gösteren bazı şirketlerin çalışan ayartmama anlaşmaları yaptığı ve ücretler ile çalışma koşullarına ilişkin rekabete hassas bilgileri paylaştığı iddiaları üzerine soruşturma başlattı.
Kurulun 13 Ağustos 2026 tarihli kararı doğrultusunda yürütülen soruşturma kapsamında Aisin, Assan Hanil, Autoliv Cankor, Beyçelik Gestamp, Denso, Farplas, Fark Holding, Tırsan, Toyota Boshoku Türkiye, Toyotetsu ve ZF Sachs dahil 37 teşebbüs ile TAYSAD ve TOSB yer alıyor.
Rekabet Kurumu, önaraştırmada elde edilen bilgi ve belgelerin, 4054 sayılı Kanun’un 4. maddesinin ihlal edilmiş olabileceğine ilişkin ciddi ve yeterli şüphe oluşturduğunu bildirdi.
Soruşturma açılması, şirketlerin kesin olarak ihlal yaptığı anlamına gelmiyor. Nihai karar soruşturma sonucunda verilecek.
Kurumdan yapılan açıklamada; otomotiv yan sanayi alanında faaliyet gösteren;
- A Raymond Bağlantı Elemanları Sanayi ve Ticaret Limited Şirketi,
- Aisin Otomotiv Parçaları Sanayi ve Ticaret Anonim Şirketi,
- Alba Kalıp ve Otomasyon Makinaları İmalatı Sanayi ve Ticaret Limited Şirketi,
- Assan Hanil Otomotiv Sanayi ve Ticaret Anonim Şirketi,
- Autoliv Cankor Otomotiv Emniyet Sistemleri Sanayi ve Ticaret Anonim Şirketi,
- Benteler Gebze Taşıt Sanayi ve Ticaret Limited Şirketi,
- Beyçelik Gestamp Otomotiv Sanayi Anonim Şirketi,
- Birinci Otomotiv Sanayi ve Ticaret Anonim Şirketi,
- Cavo Otomotiv Ticaret ve Sanayi Anonim Şirketi,
- Cengiz Makina Sanayi ve Ticaret Anonim Şirketi,
- Coşkunöz Metal Form Makina Endüstri ve Ticaret Anonim Şirketi,
- Denso Otomotiv Parçaları Sanayi Anonim Şirketi,
- Diniz Adient Oto Donanım Sanayi ve Ticaret Anonim Şirketi,
- Ecoplas Otomotiv Sanayi ve Ticaret Anonim Şirketi,
- Egebant Zımpara ve Polisaj Malzemeleri Sanayi ve Ticaret Anonim Şirketi,
- Eku Fren ve Döküm Sanayi Anonim Şirketi,
- Farba Otomotiv Anonim Şirketi,
- Fark Holding Anonim Şirketi,
- Farplas Otomotiv Anonim Şirketi,
- Ferro Döküm Sanayi ve Dış Ticaret Anonim Şirketi,
- Galsan Plastik ve Kalıp Sanayi Anonim Şirketi,
- İleri Mekanik Makina Kalıp İmalat Sanayi ve Ticaret Anonim Şirketi,
- Kanca El Aletleri Dövme Çelik ve Makina Sanayii Anonim Şirketi,
- Kaynak Tekniği Sanayii ve Ticaret Anonim Şirketi,
- Küçükoğlu Holding Anonim Şirketi,
- Mata Ahşap ve Otomotiv Sanayi Ticaret Anonim Şirketi,
- Parsan Makina Parçaları Sanayii Anonim Şirketi,
- Pimsa Otomotiv Anonim Şirketi,
- Tekno Kauçuk Sanayii Anonim Şirketi,
- Tırsan Treyler Sanayi ve Ticaret Anonim Şirketi,
- T.K.G. Otomotiv Sanayi ve Ticaret Anonim Şirketi,
- Tm Pressform Savunma Teknolojileri Sanayi ve Ticaret Anonim Şirketi,
- Toksan Yedek Parça İmalat Ticaret ve Sanayi Anonim Şirketi,
- Toyota Boshoku Türkiye Otomotiv Sanayi ve Ticaret Anonim Şirketi,
- Toyotetsu Otomotiv Parçaları Sanayi ve Ticaret Anonim Şirketi,
- Van Leeuwen Distribution Boru Sanayi ve Ticaret Limited Şirketi,
- Zf Sachs Süspansiyon Sistemleri Sanayi ve Ticaret Anonim Şirketi
ünvanlı teşebbüsler ile sektörel teşebbüs birliği niteliğindeki
- TAYSAD Taşıt Araçları Tedarik Sanayicileri Derneği ve
- TOSB Otomotiv Tedarik Sanayi İhtisas Organize Sanayi Bölgesi
hakkında Kurulun 13.08.2026 tarihli ve 26-29/831-M sayılı kararı ile 4054 sayılı Kanun’un 4. maddesinin ihlal edilip edilmediğinin tespiti amacıyla aynı Kanun’un 41. maddesinin birinci fıkrası uyarınca soruşturma açılmasına karar verilmiştir ifadeleri kullanıldı.
BANKA HABERLERİ
OVP 2027-2029: Bankacılıkta Yeni Kredi Rejimi Başlıyor
Kredi musluğu açılmayacak, nitelikli, katme değeri yüksek kredi müşterisi seçilecek!
Yayınlanma:
2 hafta önce|
14/09/2026Yazan:
Erol Taşdelen
6 Eylül 2026’da açıklanan 2027-2029 Orta Vadeli Programı, Türkiye ekonomisi açısından yalnızca yeni enflasyon ve büyüme hedeflerini ortaya koymuyor. Program, aynı zamanda bankacılık sisteminin önümüzdeki üç yılda hangi alanlara kredi vereceğinin ve hangi alanlarda daha seçici davranacağının da çerçevesini çiziyor.
Yeni dönemin anahtar kelimesi artık “daha fazla kredi” değil, “daha doğru kredi” olacak.
KOBİ, ihracat, yatırım, üretim ve yüksek katma değerli sanayi finansmanı öne çıkarken; genel amaçlı kredi, yüksek borçluluk ve zayıf nakit akışına dayalı şirket finansmanı daha zor hale gelebilir.
OVP’nin bankacılık açısından asıl mesajı ne?
OVP’nin bankacılık açısından en önemli tarafı, kredi sisteminin nicelikten niteliğe doğru yönlendirilmesidir.
Ekonomi yönetimi bir yandan enflasyonu 2027’de yüzde 21, 2028’de yüzde 13,5 ve 2029’da yüzde 9 seviyesine indirmeyi hedeflerken, diğer taraftan büyümenin 2027’de yüzde 4,2’ye, sonraki yıllarda yüzde 5 seviyesine doğru yükselmesini öngörüyor. 2026 büyüme tahmini ise yüzde 3,3’e çekildi.
Buradaki temel soru şudur: Enflasyon düşürülürken üretim nasıl finanse edilecek?
İşte bankacılık stratejisinin değiştiği nokta tam olarak burası. Ekonomi yönetimi, bütün kredileri aynı şekilde büyütmek yerine üretim, yatırım, ihracat ve KOBİ kredilerini öne çıkaran seçici kredi politikasını sürdürüyor.
Hazine ve Maliye Bakanı Mehmet Şimşek’in açıklamasına göre KOBİ kredilerinin toplam krediler içindeki payı uzun dönem ortalamasındaki yüzde 24,6-25 seviyesinden yaklaşık yüzde 27’ye çıkmış durumda. İhracat kredilerinin payı ise yüzde 6,3’lük uzun dönem ortalamasından yaklaşık yüzde 12’ye yükselmiş bulunuyor.
Bu rakamlar tesadüf değil.
Bankacılık sisteminin kredi kompozisyonu değiştiriliyor.
1. Kredi musluğu tamamen açılmayacak
Bence OVP’nin bankacılık açısından en yanlış okunabilecek tarafı burası. “Enflasyon düşüyor, büyüme hedefi yükseliyor, o halde bankalar daha fazla kredi verecek” şeklinde bir sonuç çıkarmak doğru değil.
Tam tersine; Kredi büyümesi enflasyonla uyumlu tutulurken, kredinin yönü değiştirilecek.
Bu şu anlama geliyor: Kredi miktarı kontrollü, kredi tahsisi seçici olacak.
Dolayısıyla 2027’de bankacılık sektöründe temel rekabet yalnızca “kaç milyar TL kredi kullandırdın?” üzerinden değil; “Hangi müşteriye, hangi sektöre ve hangi risk profiline kredi verdin?” üzerinden şekillenecek.
2. Banka kredi komitelerinde “nakit akışı” daha önemli hale gelecek
Türkiye’de uzun yıllar kredi değerlendirmesinde teminat önemli bir unsur oldu. Gayrimenkul, fabrika, arsa, kefalet ve diğer teminatlar kredi kararında güçlü rol oynadı.
Ancak yüksek faiz ve uzun nakit dönüş süreleri şirket bilançolarını zorladıkça yeni dönemin kritik sorusu şu olacak: “Şirket borcunu hangi nakit akışıyla ödeyecek?”
Bu nedenle 2027-2029 döneminde bankaların kredi analizinde:
- EBITDA,
- faaliyet nakit akışı,
- borç servis kapasitesi,
- işletme sermayesi ihtiyacı,
- stok devir hızı,
- alacak tahsil süresi,
- borç/vade uyumu,
- ihracat geliri,
- döviz pozisyonu,
- faiz karşılama oranı çok daha fazla önem kazanacak.
Başka bir ifadeyle: Teminat + bilanço modelinden, Nakit akışı + sektör + risk + teminat modeline geçiş hızlanacak.
3. KOBİ kredileri neden kritik?
OVP’nin önemli mesajlarından biri KOBİ finansmanının desteklenmesi.
Şimşek’in verdiği rakama göre KOBİ kredilerinin toplam krediler içindeki payı yaklaşık yüzde 27’ye yükselmiş durumda. Ancak burada önemli bir ayrım var: KOBİ’ye kredi vermek ile KOBİ’nin finansman sorununu çözmek aynı şey değildir.
KOBİ yüzde 50 civarında maliyetle kredi kullanıyorsa, kredi miktarını artırmak tek başına çözüm olmayabilir.
Çünkü şirketin:
- brüt kâr marjı,
- faaliyet kârı,
- stok finansmanı,
- tahsilat süresi
kredi maliyetinden düşük kalıyorsa, daha fazla kredi şirketi kurtarmak yerine daha fazla borçlandırabilir.
Bu nedenle OVP’nin gerçek başarısı: KOBİ’lere ne kadar kredi verildiğiyle değil, verilen kredinin kaçının üretim kapasitesine dönüştüğüyle ölçülmeli.
4. İhracat kredileri artık bankacılığın stratejik alanı
Burada ciddi bir dönüşüm yaşanıyor. İhracat kredilerinin toplam krediler içindeki payının yaklaşık yüzde 12’ye yükselmesi, uzun dönem ortalamasının neredeyse iki katına çıkması dikkat çekici. Reeskont kredilerinin günlük limitinin de 17 kat artırıldığı açıklandı.
Bu bize şunu söylüyor: Bankacılık sisteminden beklenen yalnızca kredi vermek değil, döviz kazandırıcı faaliyeti finanse etmek.
Bu nedenle ihracatçı şirketler: kur riski + faiz maliyeti + ihracat geliri + tahsilat riski birlikte değerlendirilerek daha avantajlı finansmana ulaşabilecek. Reeskont kredilerinde açıklanan yüzde 23,9 faiz oranı ve bankacılık maliyetleri eklendiğinde yaklaşık yüzde 25-26 seviyesine çıkan maliyet, mevcut enflasyonun altında bir finansman kanalı oluşturuyor. Bu durum ticari bankalar açısından da önemli.
Çünkü klasik ticari kredi ile hedefli/reeskont finansmanı arasında ciddi maliyet farkı oluştuğunda şirketlerin finansman tercihi değişiyor.
5. Sanayi finansmanında yeni dönem
OVP’nin önemli başlıklarından biri imalat sanayiinin güçlendirilmesi.
Cumhurbaşkanı Yardımcısı Cevdet Yılmaz, İmalat Sanayii Finansman Desteği Programı kapsamında 250 milyar TL ilave kredi desteği sağlandığını; orta-yüksek ve yüksek teknoloji ağırlıklı sanayi yatırımlarına yönelik üç yıl için 750 milyar TL YTAK kredilerinin kullandırılmaya devam edeceğini açıkladı.
Bu, bankacılık açısından çok önemli bir sinyal.
Çünkü Türkiye’nin kredi sistemi giderek: tüketim → üretim ve genel ticari kredi → hedefli yatırım kredisi eksenine çekilmeye çalışılıyor.
6. Bankaların kârlılığı açısından OVP ne söylüyor?
Burada bankalar açısından daha karmaşık bir tablo var.
Bir tarafta:
- faizlerin zaman içinde düşmesi,
- enflasyonun gerilemesi,
- kredi talebinin yeniden canlanması bankalar açısından olumlu.
Diğer tarafta:
- seçici kredi,
- kredi büyüme sınırları,
- makroihtiyati düzenlemeler,
- düşük maliyetli hedefli kredi programları bankaların serbest fiyatlama alanını sınırlayabilir.
Dolayısıyla bankaların önümüzdeki dönemde kârlılığı sadece faiz marjı üzerinden değil; komisyon gelirleri + ödeme sistemleri + yatırım bankacılığı + sermaye piyasaları + sigorta + dijital bankacılık üzerinden çeşitlendirmesi gerekecek.
7. Mevduatta da yeni dönem
OVP’nin finansal istikrar ayağında TL tasarrufların artırılması ve finansal kaynakların daha etkin alanlara yönlendirilmesi öne çıkıyor.
Bu nedenle bankalar açısından sadece kredi tarafı değil, pasif yönetimi de kritik. Bankaların önündeki temel sorun: Uzun vadeli kredi vermek için uzun vadeli ve uygun maliyetli kaynak bulmak. Türkiye’de mevduatın önemli bölümünün kısa vadeli olması, uzun vadeli yatırım finansmanının önündeki yapısal problemlerden biri.
Dolayısıyla önümüzdeki dönemde: uzun vadeli TL mevduat + emeklilik fonları + yatırım fonları + tahvil piyasası + sermaye piyasaları daha önemli hale gelecek.
8. Bankacılık sisteminin en büyük riski: sorunlu kredi
Burada OVP’nin hedefleri ile reel sektörün mevcut durumu arasında dikkat edilmesi gereken bir alan var.
Kredi maliyetlerinin uzun süre yüksek kalması: yüksek faiz → düşük faaliyet kârı → nakit açığı → yeniden borçlanma → yapılandırma → sorunlu kredi zinciri yaratabilir.
Bu nedenle 2027-2029 döneminde bankaların en önemli gündemlerinden biri yalnızca yeni kredi vermek değil, mevcut kredi portföyünün kalitesini korumak olacak.
Özellikle:
- tekstil,
- inşaat,
- gayrimenkul,
- perakende,
- enerji,
- KOBİ ağırlıklı sektörler yakından izlenmeye devam edebilir.
9. “Kredi vermek” ile “şirketi yaşatmak” arasındaki fark
Bence OVP’nin bankacılık tarafındaki en önemli sınavı burada. Bir şirkete 100 milyon TL kredi vermek kolaydır.
Asıl mesele: Bu 100 milyon TL şirketin üretim kapasitesini mi artıracak? yoksa Önceki kredinin faizini ve vadesi gelen borcunu mu kapatacak?
Eğer ikinci durum gerçekleşiyorsa, bankacılık sistemi ekonomik büyümeyi finanse etmiyor; borç stokunu çeviriyor. Bu nedenle 2027-2029 döneminde bankaların kredi komitelerinde “nakit karşılıklı kredi” anlayışının güçlendirilmesi gerekiyor.
10. Bankacılıkta yeni denklem
Önümüzdeki dönemin kredi denklemini şöyle özetlemek mümkün:
Eski model: Teminat → Kredi → Bilanço büyümesi
Yeni model: Üretim → Nakit akışı → İhracat → Verimlilik → Borç servis kapasitesi → Kredi
Bunun anlamı çok açık: Sadece malı olan değil, para üretebilen şirket kredi açısından daha değerli hale gelecek.
Reel sektör açısından OVP’nin kritik açmazı
Ancak burada ekonomi yönetiminin çözmesi gereken önemli bir çelişki var.
Bir tarafta: Enflasyon düşürülecek.
Diğer tarafta: Üretim ve yatırım artırılacak.
Üçüncü tarafta: Kredi büyümesi kontrol altında tutulacak.
Dördüncü tarafta: Şirketlerin finansman maliyetleri yüksek.
Bu dört hedef aynı anda yönetilmek zorunda.
Eğer finansman maliyeti yeterince hızlı düşmezse, üretici şirket yatırım yapamayabilir.
Eğer kredi çok hızlı gevşerse, bu kez: kredi → talep → döviz → fiyatlar → enflasyon kanalı yeniden çalışabilir.
Dolayısıyla ekonomi yönetiminin önündeki asıl mesele: “Kredi musluğunu açmak veya kapatmak değil, doğru basınçta tutmak.”
Bankalar 2027’de ne yapmalı?
Bence bankaların önümüzdeki dönemde beş stratejik alanı öne çıkarması gerekiyor:
1. Nakit akışı bazlı kredi
Şirketin gerçek ödeme gücü analiz edilmeli.
2. Sektör bazlı kredi politikası
Her sektöre aynı kredi limiti uygulanmamalı.
3. İhracat ve döviz kazandırıcı faaliyet finansmanı
Döviz geliri yaratan şirketlere daha uygun yapılandırılmış finansman sağlanmalı.
4. Yatırım finansmanı
Makine, teknoloji, enerji verimliliği ve kapasite artışı gibi yatırımlar ayrı değerlendirilmelidir.
5. Erken uyarı sistemi
Sorunlu hale gelen krediyi beklemek yerine: “Batıyok” oluşmadan önce müdahale edilmelidir.
Bankacılık açısından 10 önemli stratejik değişiklik
| Alan | OVP’nin mesajı | Bankacılık açısından anlamı |
|---|---|---|
| 1. Kredi büyümesi | Enflasyonla uyumlu kredi büyümesi | Bankalar kredi musluklarını serbest bırakmayacak; seçici kredi devam edecek |
| 2. Reel sektör finansmanı | Üretim, yatırım ve ihracata yönlendirme | Genel kredi yerine hedefli/sektörel kredi önem kazanacak |
| 3. İmalat sanayii | İmalat ve yüksek katma değerli yatırımlara finansman | Bankalar için sanayi kredileri yeniden stratejik ürün haline gelebilir |
| 4. İhracat | İhracat kapasitesinin artırılması | Reeskont, Eximbank ve döviz kazandırıcı faaliyet finansmanı önemini koruyacak |
| 5. KOBİ | Finansmana erişimin güçlendirilmesi | KOBİ kredilerinde teminat + nakit akışı + sektör riski daha fazla dikkate alınacak |
| 6. Kredi tahsisi | Kaynakların verimli alanlara yönlendirilmesi | “Kredi isteyen herkese kredi” modelinden risk bazlı kredi tahsisine geçiş |
| 7. Sermaye piyasaları | Banka dışı finansmanın geliştirilmesi | Faktoring, leasing, tahvil, fonlar, GYO/Girişim sermayesi gibi alternatifler büyüyecek |
| 8. Finansal teknoloji | Dijitalleşme ve finansal altyapı | Bankaların veri, yapay zekâ ve dijital kredi modellerine yatırımı artacak |
| 9. Finansal istikrar | TL’ye güven ve makro finansal istikrar | Bankaların bilanço, likidite ve döviz pozisyonu daha yakından yönetilecek |
| 10. Finansal okuryazarlık | Finansal eğitim artırılacak | Tüketici ve yatırımcı davranışlarının daha kontrollü hale getirilmesi hedefleniyor |
Kutu Bilgi | OVP’de bankacılık için öne çıkan rakamlar
| Gösterge | OVP/2026 açıklamaları |
|---|---|
| 2026 büyüme tahmini | %3,3 |
| 2027 büyüme hedefi | %4,2 |
| 2026 yıl sonu enflasyon tahmini | %28,4 |
| 2027 enflasyon hedefi | %21 |
| 2028 enflasyon hedefi | %13,5 |
| 2029 enflasyon hedefi | %9 |
| KOBİ kredilerinin toplam kredilerdeki payı | ~%27 |
| İhracat kredilerinin toplam kredilerdeki payı | ~%12 |
| İhracat kredilerinde uzun dönem ortalama | %6,3 |
| İmalat Sanayii Finansman Desteği | 250 milyar TL |
| YTAK kredi büyüklüğü | 750 milyar TL / 3 yıl |
| Reeskont kredi günlük limit artışı | 17 kat |
Rakamların ilgili bölümü ekonomi yönetiminin OVP sunumu ve program sonrası açıklamalarından derlenmiştir.
Bankacılıkta “kredi büyümesi” değil “kredi kalitesi” dönemi
2027-2029 OVP’nin bankacılık açısından bana göre en önemli mesajı şudur: Türkiye artık sadece daha fazla krediye değil, daha verimli krediye ihtiyaç duyuyor.
Bunun gerçekleşmesi halinde bankacılık sistemi ekonominin üretim kapasitesini artıran bir mekanizmaya dönüşebilir.
Ancak bunun için kredi tahsisinde yalnızca teminatın değil, nakit akışının ve üretim kapasitesinin merkeze alınması gerekiyor.
Çünkü Türkiye’nin asıl problemi artık sadece: “Şirket kredi bulabiliyor mu?” değil.
Daha önemli soru: “Şirket aldığı krediyi üretime dönüştürüp borcunu geri ödeyebiliyor mu?”
BankaVitrini olarak uzun süredir vurguladığımız “nakit kraldır” yaklaşımının önemi burada ortaya çıkıyor.
2027-2029 döneminde bankacılık sisteminin başarısını kredi hacmi değil; üretime dönüşen kredi + zamanında geri ödenen kredi + düşük sorunlu kredi + artan ihracat belirleyecek.
Kısacası: OVP bankalara “daha çok kredi verin” demiyor. “Krediyi doğru şirkete, doğru sektöre ve doğru amaçla verin” diyor.
Ve önümüzdeki dönemde bankacılığın en kritik rekabet alanı da tam olarak burası olacak.
Erol TAŞDELEN – Ekonomist | BankaVitrini.com
FARK YARATANLAR

FARK YARATANLAR

FARK YARATANLAR

KATEGORİLER
- ALTIN – DÖVİZ – KRIPTO PARA (1.054)
- BANKA ANALİZLERİ (152)
- BANKA HABERLERİ (3.635)
- BASINDA BİZ (67)
- BORSA (601)
- CEO PERFORMANSLARI (39)
- EKONOMİ (2.984)
- GÜNCEL (4.611)
- GÜNDEM (3.579)
- RÖPORTAJLAR (47)
- SİGORTA (147)
- ŞİRKETLER (2.742)
- SÜRDÜRÜLEBİLİRLİK (582)
- VİDEO Vitrini (19)
- YAZARLAR (1.494)
- AI-BankaVitrini (28)
- Ali Coşkun (56)
- Arif Öztan (7)
- Ayşe Muzaffer Sunguroğlu (7)
- Cengiz KILIÇ (11)
- Dr. Abbas Karakaya (73)
- Erden Armağan Er (46)
- Erol Taşdelen (837)
- Gizem Taşdelen (5)
- Gülbeyaz Gergün (119)
- Kemal Emirhan Mendi (1)
- Murat Şenol (26)
- Mustafa Akpınar (53)
- Onur ÇELİK (62)
- Prof. Dr. Binhan Elif Yılmaz (95)
- Serhat Can (11)
- Süleyman Çembertaş (19)
- Tungay Dere (19)
- Uğur Durak (33)
- Zuhal KARABULUT (5)
YAZARLAR
ALTIN – DÖVİZ
KRİPTO PARA PİYASASI
X
 Erol TAŞDELEN
X'ten ulaşın: @Erol_Tasdelen34

- Almanya, Çin'e yönelik ekonomik önlem paketi hazırlığında 14/09/2026
- Kıymetli metallerde Fed faiz artırım baskısı 14/09/2026
- Çin'den ABD'li şirketlere yapay zeka tepkisi 14/09/2026
- Goldman Sachs: Türkiye’de finansal koşullar gevşiyor 14/09/2026
- “Altın kotasında dünya ile 11 bin dolara çıkan fiyat farkı kapandı” 14/09/2026
- Kuraklıktan etkilenen Fransız çiftçisine devlet yardımı 14/09/2026
- Suudi Veliaht Prens CENTCOM komutanı ile görüştü 14/09/2026
- AMB yetkilisi: Enerji fiyatı eğilimleri oldukça endişe verici 14/09/2026
- Trump'ın 5 bin dolar vaadine Kongre onay şartı 14/09/2026
- Kazimir: AMB faizleri daha da artırmaktan çekinmeyecek 14/09/2026
SON YAZILAR
- Akbank “Şehrin İyi Hali” projesinin 12. dönem başvurularını başlattı 24/09/2026
- Elektronik Parada Yaprak Dökümü 24/09/2026
- 150 Milyon TL Kredi Hayali Kurmayın! KOSGEB’de Limit Böyle Eriyor 24/09/2026
- ENGELLİLERİN ÖNÜNE YENİ ENGELLER Mİ KONULUYOR? 24/09/2026
- AKBANK’ta ŞOK KARAR: Üst Mahkeme de Dolandırılan müşteriyi haklı buldu! 23/09/2026
- Anadolubank’tan Esnaf ve Şahıs Şirketleri’ne Dijital Kredi Paketi 22/09/2026
- Otomotiv yan sanayinde 37 şirket ve 2 kuruluşa soruşturma 21/09/2026
- Garanti BBVA’ya 1,55 milyar TL Rekabet cezası 21/09/2026
- FON SKANDALINDA ENKAZ TEMİZLİĞİ BAŞLADI 21/09/2026
- FONLAR NASIL BU HALE GELDİ? 20/09/2026
ARAMA
Popüler
-

 GÜNCEL3 yıl önce
Zara Ve Mango’ya Üretim Yapın Tekstil Devi Konkordato Talep Etti
-

 BANKA HABERLERİ3 yıl önce
TCMB Başkanı için ismi geçen GAYE ERKAN First Republic Bank’tan ayrılma süreci
-

 BANKA HABERLERİ5 yıl önce
AKBANK çöktü : Dijital Bankacılık sorumlusu GMY CİVELEK ortada yok!
-

 BANKA HABERLERİ6 yıl önce
HSBC terbiyesizliği : “Sabancı alana “AKBANK bedava”
-

 BANKA ANALİZLERİ4 yıl önce
YILIN İLK YARISINDA İŞBANK RAKİPSİZ LİDER AKBANK SONUNCU SIRADAN KURTULAMIYOR
-

 VİDEO Vitrini5 yıl önce
Gelişmekte olan ülkeler neden gelişmiş ülkelerden daha az borçlu