Saygıdeğer Konuklar,
Öncelikle Alman-Türk Ticaret ve Sanayi Odası’na nazik davetleri için teşekkür ederim. Konuşmamda Türkiye ekonomisindeki son dönem gelişmelerine ilişkin değerlendirmelerimizi sizlerle paylaşacağım.
Avrupa Birliği, Türkiye’nin en önemli ticaret ve yatırım ortaklarının başında geliyor. İhracatımızın yüzde 55’ini, ithalatımızın ise yüzde 50’sini Avrupa Birliği ülkeleri oluşturuyor. Almanya ise en fazla ihracat yaptığımız ülke. Son dönemde salgının etkileriyle azalmakla birlikte yabancı ziyaretçilerimizin de önemli bir bölümü Avrupa Birliği ülkelerinden. Doğrudan yabancı yatırımlarda da Avrupa ülkelerinin payı yüzde 60’lar civarında. Bu nedenle, bu toplantıya katılımınızı ve burada oluşacak karşılıklı görüş alışverişi ortamını önemli bulduğumu ifade etmek isterim.
Dünya genelinde aşılamanın hızlanması küresel ekonomide toparlanma sürecini destekliyor. Dünya ekonomisine baktığımızda hizmetler sektörü, imalat sanayiine kıyasla salgına bağlı kısıtlamalardan daha fazla etkilenmişti. Son dönemdeki PMI verileri, hizmetler sektörünün de imalat sektöründe hâlihazırda devam eden toparlanmaya eşlik ettiğine işaret ediyor. Bu durum, küresel ekonomide talep kompozisyonu açısından daha dengeli bir görünümü destekliyor. Başta salgının daha olumsuz etkilediği Euro Bölgesi olmak üzere, hizmetler PMI endekslerindeki güçlü artışlar küresel ekonominin genele yayılan bir toparlanma eğilimi sergilediğini gösteriyor.
Başlıca ticaret ortaklarımızın büyüme tahminlerine baktığımızda, ekonomik büyüme Ağustos ayında Nisan ayına kıyasla daha olumlu bir görünüme işaret ediyor. Bu gelişmeler, ticaret ortaklarımızın gelirlerinin arttığını ve dolayısıyla Türkiye’nin dış talep görünümünün iyileştiğini ortaya koyuyor. Bu durum ihracatımızın artışına katkı veren olumlu bir gelişme.
Salgın döneminde ülkeler doğrudan kamu harcamaları, diğer finansal destekler ve teşviklerle ekonomilerini desteklediler. Bazı ülkelerde mali alanın durumuna göre doğrudan kamu harcamalarının daha yüksek oranda kullanıldığı, bazı ülkelerde ise sermaye, kredi ve diğer likidite desteklerinin kullanıldığını görüyoruz. Gelişmiş ülkelerde milli gelirlerinin yüzde 20’sini aşan kamu destekleri verildi. Örneğin ABD’de milli gelirin yüzde 25’i oranında kamu harcaması ve vazgeçilen gelirler şeklinde ekonominin desteklendiğini görüyoruz. İtalya ve Almanya gibi bazı ülkelerde maliye politikasının yanı sıra sermaye, kredi ve diğer likidite şeklindeki desteklerin kullanıldığını söyleyebiliriz. Gelişmekte olan ekonomilerde ise gelişmiş ülkelere kıyasla daha sınırlı olmakla birlikte ekonomilerin çeşitli tedbirlerle desteklendiğini görüyoruz.
Türkiye, destekleyici para, maliye ve finansal politikaların yanı sıra, aşılama programlarında ilerleme kaydeden ve salgını kontrol altına almakta daha başarılı olan ekonomiler arasında yer aldı. Bu durum, üretim, yatırım ve istihdama olumlu yansıdı.
Geldiğimiz noktada temel bazı makroekonomik değişkenleri karşılaştırmalı olarak incelediğimizde ülkelerin ekonomi ve toplum sağlığına dair politikalarını daha iyi şekilde değerlendirebileceğimizi düşünüyorum.
Gelişmekte olan ekonomilerle karşılaştırdığımızda, Türkiye ekonomisinde enflasyon, rezervler ve risk primi konularında iyileşme alanı olduğunu görüyoruz. Diğer taraftan, Türkiye emsal ülkelere göre daha erken ve güçlü gerçekleştirdiği parasal sıkılaştırma sonucu 2021 yılı başından bu yana belirgin reel faiz veren nadir ülkelerden biri oldu. Cari dengedeki iyileşmeye ek olarak, enflasyon ve rezerv birikimi konusundaki çabalarımızda aşama kaydettikçe borçlanma maliyetlerini etkileyen risk priminde de iyileşme süreci devam edecektir. Ayrıca, borç istatistiklerinin derlenmesine ilişkin son çalışmalarımızın etkileriyle Mayıs 2021 itibarıyla kısa vadeli dış borç 25,7 milyar ABD doları azalarak 144,9 milyar ABD dolarından 119,2 milyar ABD dolarına düştü. Bu durum, dış borç göstergelerimize de olumlu yansıyacaktır.
Gelişmiş ülkelerin bazılarında yüksek dış borç, birçoğunda yüksek bütçe açığı görülmekle birlikte risk primi ve politika faizleri düşük seviyelerde seyrediyor. Salgın döneminde uygulanan mali, parasal ve finansal politikalar ile salgının hanehalkı ve reel sektör üzerindeki olumsuz etkileri nedeniyle birçok ülkede borçluluk oranlarında artışlar meydana geldi.
Küresel olarak 289 trilyon dolara ulaşan borç, dünya gelirinin (GSYİH) yüzde 360’ını aştı. Önümüzdeki dönemde gerek kamu gerekse özel sektör borçluluğuna ilişkin gelişmeler tüm dünyada daha çok gündeme gelecek. Bu kapsamda, ekonomideki farklı kesimlerin borçluluk durumuna baktığımızda kamu ve hanehalkı borçluluğunda gelişmiş ülkelerin oldukça yüksek bir borç yükü olduğunu görüyoruz. Türkiye, borçluluk anlamında gelişmiş ülkelerden tüm kategorilerde belirgin şekilde olumlu ayrışıyor.
Gelişmekte olan ülkelere kıyasla Türkiye’nin durumuna baktığımızda ise kamu ve hanehalkı borçluluğunda görece iyi bir noktada olduğumuzu ifade edebilirim.
Reel sektörde ise nispeten daha yüksek oranlar görüyoruz. Şirketlerimizin mali durumlarına ilişkin çalışmalar bu alanı daha iyi anlamak için önem arz ediyor. Şunu da belirtmeliyim ki reel sektörün borçlu olması salt olumsuz bir durum değildir. Kaldı ki reel kesimin borç çevirme oranı oldukça yüksektir.
Türkiye gibi, genç nüfuslu, yüksek büyüme potansiyeline sahip, ancak yeterli tasarrufa sahip olmayan ülkelerde üretim, ihracat ve yatırımın finansmanı için borçlanma normal bir durumdur. Bu borcun verimli şirketlere ve ihracattaki artışı destekleyen, ithalatı azaltıcı, istihdama destek verici alanlara yönelmesini önemsiyoruz.
Özetle, ülkelerin mevcut yapıları ve kırılganlıkları ile salgın sürecinde uyguladıkları politikaların ekonomik performanslarında önemli bir belirleyici olduğunu görüyoruz. Bununla birlikte, vaka sayılarının yeniden artmasına sebep olan virüs varyantları, salgının seyri konusundaki belirsizliğin sürmesine yol açıyor. Yansıda da görüldüğü üzere, birçok ülkede yeni bir salgın dalgası yaşanıyor. Ancak Türkiye, Almanya ile beraber, İngiltere ve ABD gibi ülkelerden daha iyi performans göstererek, vaka sayıları nispeten düşük ülkeler arasında yer alıyor. Tüm merkez bankaları gibi salgının seyrine dair gelişmeleri ve küresel ekonomiye etkilerini yakından izliyoruz.
Türkiye aşılama konusunda çok başarılı bir performans sergiliyor ve aşılama seviyesi bakımından olumlu ayrışıyor. Yapılan aşı miktarı 99 milyonu geçmiş ve 50 milyon kişi en az bir kez aşılanmış durumda. Aşılamadaki bu performansın da katkısıyla, son dönemde açılma ile birlikte hareketlilikteki artışa rağmen vaka sayıları görece düşük seyrediyor. Toplum genelinde aşılamanın yaygınlaşması, iktisadi faaliyet, istihdam ve cari dengeyi olumlu etkiliyor.
Türkiye’de makroekonomik görünüme baktığımızda, milli gelir, öngörülerimizle uyumlu olarak, ikinci çeyrekte baz etkilerinin de katkısıyla yıllık olarak yüzde 21,7 oranında büyüdü. Baz etkilerini hariç tutarak dönemlik büyüme rakamlarına baktığımızda, milli gelirin ilk çeyreğe göre yüzde 0,9 oranında arttığını görüyoruz. Dönemlik büyümeye hem iç talep hem de dış talep katkı verdi.
Yılın ikinci çeyreğinde baz etkilerinin de katkısıyla birçok Avrupa ülkesinde yüksek büyüme oranları görüldü. Bu dönemde, büyüme performansımız Avrupa’da birçok ülkeyi geride bırakarak Birleşik Krallık’ın ardından, en yüksek büyüme kaydeden ikinci ekonomi oldu.
Yıllık büyümede tüketim ve makine teçhizat yatırımlarının sürükleyici olduğu göze çarpıyor. Avrupa’daki aşılamaya ilişkin olumlu görünüm turizm ve dış talep kanalları aracılığıyla ekonomimize yansıyor. Bu çerçevede net ihracat da büyümeye olumlu katkı vermeye devam ediyor.
Öncü göstergeler, yurt içinde iktisadi faaliyetin üçüncü çeyrekte dış talebin de etkisiyle güçlü seyrettiğini gösteriyor. Anketlere dayalı göstergeler, hem yurt içi siparişlerde hem ihracat siparişlerinde güçlü bir yukarı yönlü harekete işaret ediyor.
Yüksek frekanslı veriler, hareketliliğin artmasıyla, salgından en çok etkilenen hizmet kalemlerinde hızlı bir toparlanma olduğunu gösteriyor. Dolayısıyla, hizmetler ve turizm sektörlerindeki toparlanma üçüncü çeyrekte talep kompozisyonunda mal ve hizmet ayrımında dengelenmeyi sağlıyor. Nitekim sektörel güven endekslerine baktığımızda da son aylarda özellikle hizmetler ve perakende sektörlerinde kayda değer bir iyileşme görülüyor.
Son döneme ilişkin gelişmeleri anlatırken yatırımlara özel bir vurgu yapmak istiyorum. İkinci çeyreğe ilişkin açıklanan veriler, özellikle makine-teçhizat yatırımlarında daha belirgin olmak üzere, yatırımların büyümeye önemli oranda katkı verdiğini gösteriyor. TCMB olarak yaptığımız çalışmalar firmalarımızın yatırım iştahının yüksek olduğunu gösteriyor.
Son dönemde yapılan anketlerde, firmalarımız inşaat sektörü dışında kalan tüm sektörlerde faaliyeti/üretimi kısıtlayan unsurlar arasında mali imkânsızlıklar veya finansal sorunların payının azaldığını söylüyor. Hatta mevcut durumda bu unsurun payının tarihsel ortalamaların altında olduğunu görüyoruz.
Ayrıca firmalarımızın yatırım ve istihdam eğilimleri de geçmiş yıllara göre oldukça yüksek seviyelere gelmiş durumda. Üçüncü çeyrekte de firmaların istihdam beklentisinin iyileşmeye devam ettiğini, yatırım eğiliminin ise ana sektörler genelinde güçlü seyrettiğini memnuniyetle gözlemliyoruz.
Önümüzdeki dönemde de makro göstergelerdeki iyileşme devam ettikçe, cari işlemler ve enflasyon görünümünün iyileşmesiyle risk primi düştükçe ve oynaklık azaldıkça, kredi kanalının etkin bir şekilde çalışarak yatırım iştahına ilişkin olumlu görünüme istikrar kazandıracağını düşünüyoruz. Krediye erişimde belirgin bir sorun gözükmemekle birlikte kredi faiz oranlarındaki yükseklik krediye erişimi sınırlandırmaktadır. Kredilerin gittikçe daha fazla oranda yatırım, işletme sermayesi ve stok artırımı için talep edildiğini, borç çevirmek için olan talebin ise giderek azaldığını yakından takip ediyoruz.
Yüksek frekanslı veriler, açılmanın etkisiyle işgücü piyasasında da toparlanmaya işaret ediyor. Hizmetler sektörü istihdamının salgına dair kısıtlamaların da etkisiyle daha yavaş bir toparlanma sergilemesine ve halen salgın öncesi düzeyinin hafifçe altında olmasına karşın, sanayi ve inşaat sektörlerindeki istihdam artışı ile tarım dışı istihdam salgın öncesi düzeylerini aştı.
Önümüzdeki dönemde hizmetler sektöründe de istihdamın salgın öncesi düzeyini aşacağını değerlendiriyoruz.
Geçtiğimiz birkaç yıl içinde ekonomimiz salgın başta olmak üzere çok farklı nitelikte şoklara maruz kaldı. Merkez Bankası olarak bu şokların kalıcı etkilerini sınırlayıcı, iç ve dış dengeyi gözeten, nihai olarak fiyat istikrarını öncelikleyen bir para politikası duruşu benimsedik.
Cari işlemler ve dış finansman verilerini çok yakından izlemekteyiz. Mevcut durumda ihracattaki yukarı yönlü seyir, turizmdeki toparlanma ve altın ithalatındaki kayda değer düşüş dış dengede devam eden iyileşmeyi destekliyor. Ağustos ayı geçici dış ticaret verilerine göre özellikle Avrupa’ya yapılan ihracatımızın oldukça güçlü seyrettiğini görüyoruz.
Haziran ayından bu yana aşılamadaki güçlü ivme, Türkiye’ye yönelik risk algısının düzelmesinde ve kısıtlamaların hafifletilmesinde önemli rol oynadı. Bu kapsamda, turizm faaliyetindeki toparlanmaya ilişkin olumlu sinyaller alıyoruz. Anket göstergeleri, imalat sanayinde dış talebin güçlü seyretmeye devam ettiğine işaret ediyor.
İhracatın ithalatı karşılama oranı yüzde 85’ler gibi yüksek bir platoya oturdu. Yılın ilk yarısında dış ticaretteki reel dengelenme oldukça belirgin. Bu gelişmeler ışığında, ihracattaki güçlü artış eğilimi ve aşılamadaki ivmenin turizm faaliyetlerini canlandırmasıyla yılın geri kalanında cari işlemler hesabının fazla vermesini bekliyoruz.
Türkiye, Avrupa ile olan dış ticaret açığını giderek azaltmış bulunuyor, ancak Asya bölgesi ile yapılan ticarette açık vermeye devam ediyor. Bu noktada Merkez Bankası olarak yaptığımız swap anlaşmalarının temel olarak yerel para birimi üzerinden gerçekleştirilen ticareti kolaylaştırmayı amaçladığını da vurgulamak isterim.
Değerli Konuklar,
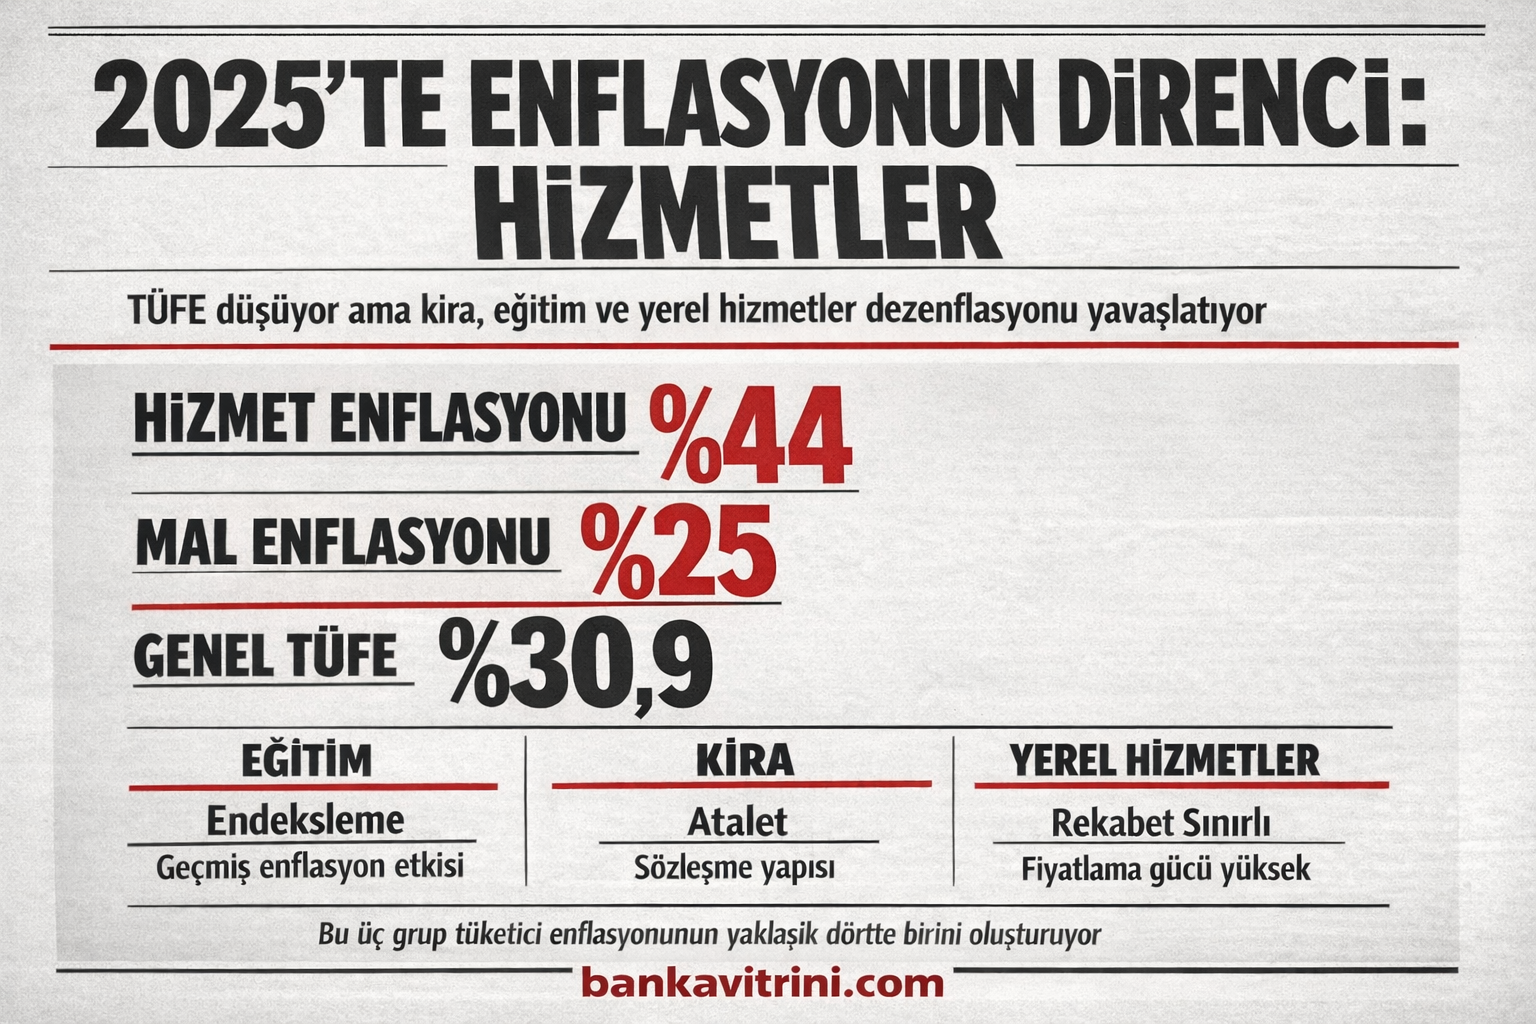
Şimdi enflasyon görünümüne değinmek istiyorum. Geçtiğimiz Cuma günü Ağustos ayı enflasyon verileri açıklandı. Yıllık enflasyon 0,30 puan artarak yüzde 19,25 olarak gerçekleşti. Bu dönemde, çekirdek enflasyon göstergelerinden olan ve TÜFE’den işlenmemiş gıda ürünleri, enerji, alkollü içkiler ve tütün dışlanarak elde edilen B endeksinin yıllık enflasyonu 0,05 puan düşüşle yüzde 18,46’ya; B endeksinden işlenmiş gıda ürünlerinin de dışlandığı C endeksinin yıllık enflasyonu ise 0,46 puan düşüşle yüzde 16,76’ya geriledi. Ağustos ayında yıllık enflasyon gıda grubunda oldukça belirgin artarken hizmet grubunda sınırlı bir miktar yükseldi; diğer ana gruplarda ise geriledi. Üretici enflasyonu ise, emtia fiyatları, tedarik zincirindeki aksaklıklar ve talep koşulları nedeniyle yükselişine devam etti.
Kısa vadede enflasyon görünümünde etkili olan geçici unsurların etkisini yitireceğini ve son çeyrekte enflasyonun düşüş eğilimine gireceğini düşünüyoruz. Gıda dışı enflasyonun yılın geri kalanında da manşet enflasyonun altında kalmaya devam etmesini bekliyoruz.
Son dönemdeki enflasyon dinamiklerinden bahsederken, gıda fiyatlarına özel olarak değinmek gerekiyor. Gıda fiyatlarında, olumsuz hava koşulları, kuraklık, bazı ülkelerde gıda ihracatına yönelik özel kısıtlamalar ve stok artışına bağlı olarak küresel bir artış görüyoruz. Bu çerçevede, merkez bankaları ve politika yapıcılar; gıda fiyatlarındaki gelişmeleri, çekirdek enflasyon gelişmelerini ve artan enflasyonun enflasyon beklentilerine etkisini takip ediyorlar. Nitekim IMF, Dünya Ekonomik Görünümü (World Economic Outlook) raporunun son güncellemesinde, merkez bankalarının fiyat dinamiklerini analiz etmesi ve enflasyondaki hareketlerin geçici olup olmadığını dikkate alması gerektiğini kaydetti. Türkiye’de de gıda fiyatları yükselişte ve Temmuz ve Ağustos aylarında gıda fiyatları enflasyonu gerek tarihsel ortalamalardan gerekse gıda dışı enflasyondan belirgin olarak yüksek seyretti.
Enflasyon dinamikleri açısından diğer bir önemli konu ise ÜFE-TÜFE enflasyonu farkı. Ülkemizde olduğu gibi gelişmiş ve gelişmekte olan ülkelerde üretici fiyatları yüksek seyrediyor. Bu gelişmede emtia fiyatlarındaki artış ve üretimin hızla artan talebe aynı hızda cevap verememesi nedeniyle oluşan arz kısıtları etkili oluyor. Uluslararası nakliye maliyetlerinin artması ve teslimat sürelerinin uzaması da üretici fiyatlarını yükseltiyor. Tüketici fiyatlarındaki artış ise üretici fiyatları enflasyonuna göre daha sınırlı kaldı.
Böylece, üretici ve tüketici enflasyonu arasındaki fark, son dönemde birçok gelişmiş ve gelişmekte olan ülkede uzun dönem ortalamasının oldukça üzerine çıktı. Örneğin, Euro Bölgesi’nde ÜFE, TÜFE’nin neredeyse 5 katına çıkmış durumda.
Fed başkanı Powell’ın da Jackson Hole Sempozyumu açılış konuşmasında değindiği gibi, salgın dönemindeki fiyat gelişmelerinde sınırlı bir grubun enflasyona yaptığı belirgin katkıların öne çıkabildiğini gördük. Örneğin, ABD’de son 25 yılda ortalamada gerileyen dayanıklı mal grubu, son dönemdeki enflasyondaki yükselişe, arz kısıtlarının da etkisiyle, en çok katkı veren kalemlerden biri oldu.
Açılma ve ekonomik normalleşme sürecinde dünyada enerji ve hizmet fiyatlarında belirgin artışlar görüldü. Küresel merkez bankaları, enerji ve salgın kaynaklı bazı sektörlerdeki yüksek oranlı fiyat artışlarının, talep kompozisyonundaki normalleşme, arz kısıtlarının hafiflemesi ve baz etkilerinin devreden çıkmasıyla birlikte geçici olacağını değerlendiriyor. Bu unsurlar, önümüzdeki dönemde ülkemizde de enflasyonu düşürücü yönde etki edecektir.
Küresel merkez bankacılığında, para politikası duruşu belirlenirken, para politikasının etkisi dışında olan kısa vadeli arızi unsurlardan arındırılmış çekirdek enflasyon göstergeleri esas alınır. Özellikle salgının getirdiği olağanüstü koşullar, az önce bahsettiğim sebeplerden ötürü, enflasyonun kısa vadeli oynaklıklardan arındırılmış ana eğilimini ölçmeye yarayan çekirdek enflasyon göstergelerinin önemini artırmakta.
Diğer merkez bankalarında olduğu gibi bizim de salgının getirdiği arz ve talep şokları neticesinde ortaya çıkan fiyat hareketlerinin geçiciliğine dair analizlerimizin bulunduğunu paylaşmak isterim. Para politikasının etkileyebildiği talep unsurları, çekirdek enflasyon gelişmeleri ve bunların orta vadeli enflasyon hedefimizle uyumlu seyretmesine ilişkin analizler yanında, önümüzdeki dönemde arz şoklarının yarattığı etkilerin ayrıştırılmasına biraz daha fazla ağırlık verilecektir.
Enflasyon konusuna ilişkin değerlendirmelerimi bitirmeden önce fiyatlama davranışlarına ilişkin birkaç not düşmek istiyorum. Son dönemde belirli ürünlerdeki fiyat artışları tarihsel ortalamalarının oldukça üzerine çıktı. Enflasyona en çok katkı yapan ürünlere baktığımızda, Ağustos ayındaki yıllık fiyat artışlarının son 10 yıldaki ortalama fiyat artışlarının üç-dört katını aşabildiğini görüyoruz. Bu durumun bir sebebi, biraz önce de değindiğim gibi salgına bağlı olarak emtia fiyatlarındaki artışlar ve arz kısıtları gibi gelişmeler olsa da, bu unsurlar tek başlarına bazı ürünlerdeki fiyat artışlarını açıklamakta yeterli olmayabiliyor. Özellikle salgından olumsuz etkilenen ve salgından sonra talebin canlı olduğu sektörlerde fiyatlarda daha yüksek artışlar görüyoruz. Ancak ortaya çıkan bu fiyatlama davranışlarının, ekonomik ve sosyal normalleşme hız kazandıkça önümüzdeki dönemde yeniden salgın öncesi haline yakınsayacağını değerlendiriyoruz.
Son olarak, döviz rezervlerimizdeki gelişmelere baktığımızda, rezervlerdeki iyileşme öngörülerimiz ile uyumlu seyrediyor. Rezervlerimiz 85-90 milyar ABD doları seviyelerinden yaklaşık 30 milyar ABD doları artışla 115-120 milyar ABD doları bandına geldi. Swap anlaşmaları, reeskont kredileri, cevherden altın alımı ve zorunlu karşılık adımları bu artışa katkı yapan ana unsurlar oldu.
Saygıdeğer Misafirler,
Ülkemizde fiyatlar genel seviyesinde sağlanacak istikrar; ülke risk primindeki düşüş, ters para ikamesinin ivmelenmesi, döviz rezervlerinin yüksek artış eğilimine girmesi ve finansman maliyetlerinin kalıcı olarak gerilemesi yoluyla makroekonomik ve finansal istikrarı olumlu etkileyecektir. Böylelikle, yatırım, üretim ve istihdam artışının sağlıklı ve sürdürülebilir bir şekilde devamı için uygun zemin oluşacaktır.
Konuşmamı sonlandırırken hepinize katılımlarınız için teşekkür ederim.












 Erol TAŞDELEN
X'ten ulaşın: @Erol_Tasdelen34


 GÜNCEL3 yıl önce

 BANKA HABERLERİ3 yıl önce

 BANKA HABERLERİ5 yıl önce

 BANKA HABERLERİ6 yıl önce

 BANKA ANALİZLERİ4 yıl önce

 VİDEO Vitrini5 yıl önce