Connect with us

BANKA HABERLERİ

Reeskont Kredisi mi, Teminat Yükü mü?

Yayınlanma:

|

İhracatçıya 60 Milyon TL Kredi İçin 75 Milyon TL Teminat Şartı Tartışması

Türkiye’de ihracatı desteklemek amacıyla kullanılan en önemli finansman araçlarından biri olan TCMB kaynaklı reeskont kredileri, son dönemde reel sektör cephesinde ciddi tartışmaların odağı haline geldi. Özellikle ihracatçı firmalar, krediye erişim sürecinde uygulanan yüksek teminat, komisyon ve kesinti yüklerinin artık “destek” olmaktan çıktığını savunuyor.

Bugün birçok ihracatçı firma şu soruyu yüksek sesle soruyor: “60 milyon TL kredi kullanmak için neden 75 milyon TL Teminat Mektubu vermek zorundayım? Üstelik hesabıma net 48 milyon TL geçiyorsa bunun adı gerçekten destek mi?”

Bu soru, yalnızca bir maliyet hesabı değil; Türkiye’nin ihracat politikası, kredi mekanizması ve reel sektör-finans sistemi ilişkisinin yeniden tartışılmasını gerektiren yapısal bir konu haline gelmiş durumda.

Reeskont Kredisi Sistemi Nasıl İşliyor?

TCMB reeskont kredileri temel olarak ihracatçıya uygun maliyetli finansman sağlamak amacıyla tasarlandı. Sistem teorik olarak oldukça güçlü:

  • İhracatçı uygun faizle kredi kullanıyor,
  • Döviz kazandırıcı faaliyet destekleniyor,
  • Cari açığın finansmanına katkı sağlanıyor,
  • Merkez Bankası rezervlerine dolaylı destek oluşuyor.

Ancak uygulamada ihracatçının karşılaştığı tablo farklılaşmaya başladı.

Bir krediye 3 Teminat Mektubu

 Kredi için üç Teminat Mektubu isteniyor. 60 milyon TL’lik örnek krediden gidersek Birincisi, kredinin Ana Parası için 60 milyon TL; ikinsici İhracat Taahhütünü yerine getirmesi için 13 milyon 752 bin TL; Üçüncüsü Kredi kullanım koşullarına uygunluk için 1 milyon 950 bin TL Toplamda 75 milyon 702 bin TL Teminat Mektubu veriliyor…

Sahadaki Gerçeklik: 60 Milyon TL Kredi İçin 75 Milyon TL Teminat

Bugün birçok firmada karşılaşılan yapı şu şekilde işliyor:

Kalem Tutar
Kredi Limiti 60 milyon TL
Talep Edilen Teminat Mektubu 75 milyon TL
Komisyon/Kesinti Sonrası Net Geçen Tutar ~48 milyon TL
Fiili Kullanım/Teminat Oranı %64 (48/75)

Yani firma:

  • Kredinin üzerinde %25 fazlası ile teminat veriyor,
  • Eximbanka verilecek Teminat Mektubu için Komisyon ödüyor,
  • Banka bloke/risk limitine maruz kalıyor,
  • Buna rağmen kredinin tamamını kullanamıyor. ( 75 milyon TL Teminat Mektubu verip hesapa yaklaşık 48 milyon TL geçiyor)
  • Kredi Memzuça hem 60 milyon Nakit, hem de 75 milyon TL Gayri Nakit çift risk olarak toplamda da 135 milyon TL  yansıyor.

Reel sektör temsilcileri bu durumu şu cümleyle özetliyor: “İhracatçıya finansman desteği değil, likidite testi uygulanıyor.”

Asıl Tartışma: Kredinin %125’i Kadar Teminat Neden İsteniyor?

Bankalar açısından bakıldığında bunun temel gerekçeleri:

  • Kur riski,
  • İhracat taahhüt riski,
  • Geri ödeme riski,
  • Regülasyon kaynaklı sermaye yükü,
  • Firma bilançolarındaki bozulma,
  • Artan konkordato ve tahsilat problemleri.

Ancak reel sektör cephesinde farklı bir itiraz var: “Zaten ihracat yapan firmayım.

  • Döviz getiriyorum.
  • Siparişim var.
  • İstihdam sağlıyorum.
  • Neden krediden daha fazla teminat veriyorum?”

Özellikle son iki yılda:

  • yüksek faiz,
  • kredi büyüme sınırları,
  • sıkı para politikası,
  • bankaların risk iştahındaki düşüş

nedeniyle reeskont kredileri birçok firma için “ulaşılması zor kaynak” haline geldi. 2026 Şubat ayındaki başvurular Mayıs ayında kullandıırlmaya başlandı.

Destek Mekanizması mı, Bankacılık Ürünü mü?

Reeskont kredilerinin en büyük tartışma noktası artık burada başlıyor.

Çünkü reel sektör şu eleştiriyi yapıyor: “Devlet destekli denilen kredi, ticari krediden daha zor hale geldi.”

Bazı firmalar için:

  • teminat mektubu komisyonu,
  • sigorta maliyetleri,
  • bloke yapıları,
  • ihracat taahhüt baskısı,
  • ek banka ürün şartları

bir araya geldiğinde toplam maliyet ciddi şekilde yükseliyor.

Bu da şu sonucu doğuruyor: Reeskont kredisi teoride düşük faizli görünse de, toplam maliyet açısından bazı ticari kredilere yaklaşabiliyor.

Reel Sektörde Yeni Risk: Güçlü Firma Krediye Ulaşıyor, Zayıf Firma Sistem Dışına İtiliyor

Bugünkü sistemin en kritik sonucu şu: Büyük ve güçlü firmalar krediye erişebilirken, orta ölçekli ihracatçı sistem dışında kalabiliyor.

Çünkü:

  • bankalar güçlü bilanço istiyor,
  • yüksek teminat istiyor,
  • ek ipotek talep ediyor,
  • firma limitlerini zorluyor.

Bu durum özellikle:

  • tekstil,
  • hazır giyim,
  • metal,
  • plastik,
  • makine,
  • yan sanayi

gibi yoğun işletme sermayesi ihtiyacı olan sektörlerde ciddi baskı oluşturuyor.

İhracatçı Neden Tepkili?

İhracatçılar yalnızca faizden şikâyet etmiyor.

Asıl sorun: “Likiditeye erişebilmek için mevcut likiditenin de kilitlenmesi.”

Yani firma:

  • nakitini bloke ediyor,
  • limitini teminata bağlıyor,
  • ek banka limitlerini tüketiyor,
  • buna rağmen düşük net finansman elde ediyor.

Bu yapı özellikle KOBİ ihracatçılar için ciddi sorun oluşturuyor.

TCMB ve EXIMBANK Sistemi Yeniden Değerlendirmeli mi?

Reel sektör temsilcilerine göre artık şu başlıkların yeniden ele alınması gerekiyor:

1. Teminat oranları düşürülmeli: Kredinin üzerinde teminat yapısı gözden geçirilmeli.

2. KOBİ ihracatçıya ayrı model kurulmalı: Büyük firmalarla aynı teminat sistemine tabi tutulmaları sürdürülebilir değil.

3. Net kullanım oranı artırılmalı: 60 milyon TL kredi için firmaya 48 milyon TL kalması ciddi tartışma yaratıyor.

4. Reeskont kredileri gerçek destek mantığına dönmeli: Amaç yalnızca risk yönetimi değil, ihracatı büyütmek olmalı.

5. Banka komisyon yükleri sadeleştirilmeli: Teminat mektubu komisyonları birçok firmada gizli maliyet haline gelmiş durumda.

Finansmana Erişim Zorlaştıkça İhracatın Dayanıklılığı Azalıyor

Türkiye uzun yıllardır büyümesini:

  • ihracat,
  • üretim,
  • sanayi,
  • dış pazarlar

üzerinden güçlendirmeye çalışıyor.

Ancak ihracatçının finansmana erişimi zorlaştıkça:

  • üretim kapasitesi düşüyor,
  • işletme sermayesi baskısı artıyor,
  • rekabet gücü zayıflıyor,
  • bazı firmalar sipariş alsa bile üretim finansmanını çeviremiyor.

Bugün reel sektörün verdiği mesaj oldukça net: “İhracatçıya destek verilecekse, destek hissedilmeli. Kredinin kendisinden fazla teminat istenen sistem sürdürülebilir değil.”

Bankacılık sistemi açısından risk yönetimi elbette kritik. Ancak ihracatçı açısından bakıldığında artık tartışılan konu faiz değil; “Finansmana gerçekten erişilip erişilemediği.”

Erol TAŞDELEN – Ekonomist   www.bankavitrini.com

BANKA HABERLERİ

TCMB kredi frenini gevşetti

TCMB kredi frenini gevşetti: Piyasayı daraltan kredi kısıtlamalarında geri adım!

Yayınlanma:

|

Yazan:

BANKAVİTRİNİ ÖZEL HABER – ANALİZ | 11 Kasım 2026

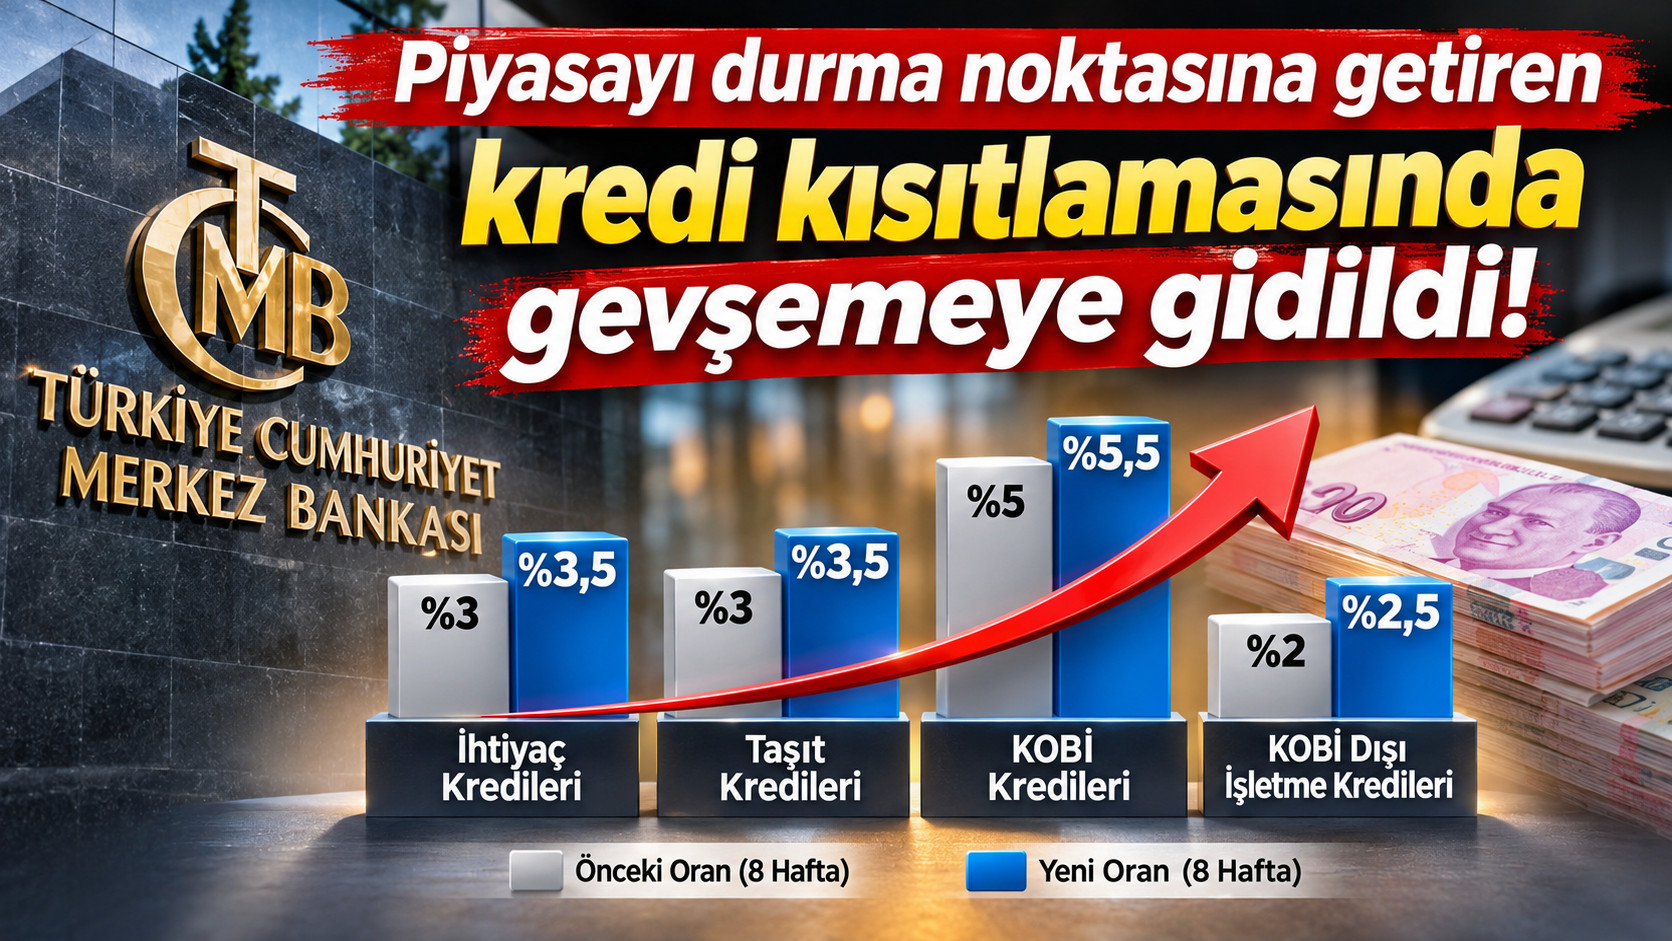
Türkiye Cumhuriyet Merkez Bankası (TCMB), uzun süredir reel sektörün finansmana erişimini zorlaştıran kredi büyüme sınırlamalarında gevşemeye gitti. 11 Kasım 2026 tarihli makroihtiyati tedbirler duyurusuyla ihtiyaç kredileri, taşıt kredileri, KOBİ kredileri ve KOBİ dışındaki işletmelere kullandırılan Türk lirası kredilerinin sekiz haftalık büyüme sınırları 0,5 puan artırıldı.

Bu karar, yüksek faiz ve sıkı kredi koşulları altında faaliyetlerini sürdürmeye çalışan işletmeler açısından önemli bir politika değişikliğine işaret ediyor. Ancak kredi musluklarının tamamen açıldığını söylemek için henüz erken.

Kredi büyüme sınırları yeniden belirlendi

TCMB’nin 2026-49 sayılı basın duyurusuna göre bankaların sekiz haftalık dönemlerde uygulamak zorunda olduğu kredi büyüme sınırları şu şekilde değiştirildi:

Kredi türü

Eski sınır

Yeni sınır

İhtiyaç kredileri %3 %3,5
Taşıt kredileri %3 %3,5
KOBİ TL kredileri %5 %5,5
KOBİ dışı işletme TL kredileri %2 %2,5

Düzenleme bütün kategorilerde 0,5 puanlık artış öngörüyor. Ancak oransal etkiler farklılaşıyor.

Özellikle KOBİ dışındaki işletmelerin kredi büyüme sınırının %2’den %2,5’e yükseltilmesi, mevcut sınıra göre %25’lik bir genişleme alanı anlamına geliyor. Bu, dört kredi kategorisi arasında oransal olarak en yüksek artış.

Bununla birlikte, söz konusu oranların kredi faizlerini değil, bankaların belirli dönemlerdeki kredi portföyü büyümesini sınırladığını vurgulamak gerekiyor.

Reel sektörün kredi sıkışıklığı artık göz ardı edilemiyor

Türkiye ekonomisinde son dönemde uygulanan sıkı para politikası, yalnızca kredi maliyetlerini yükseltmekle kalmadı; bankaların kredi kullandırma kapasitesini de sınırladı.

Özellikle işletmeler açısından üç temel sorun öne çıktı:

  • Yüksek faiz oranları nedeniyle işletme sermayesi finansmanının pahalılaşması.

  • Kredi büyüme sınırları nedeniyle bankaların kredi taleplerini karşılamada seçici davranması.

  • Finansmana erişimde yaşanan güçlüklerin üretim, stok yönetimi, yatırım ve ticari ödeme süreçleri üzerinde baskı oluşturması.

Finansmana erişim sorunu yaşayan işletmeler açısından kredi faizinin yüksek olması kadar, ihtiyaç duyulan kredinin zamanında kullanılamaması da kritik bir risk oluşturuyor.

İşletmelerin nakit akışı bozulduğunda bunun etkileri yalnızca kredi kullanan şirketlerle sınırlı kalmıyor. Tedarikçiler, çalışanlar, müşteriler ve bankalar da bu süreçten etkilenebiliyor.

TCMB’nin son kararı, bu finansman baskısını azaltmaya yönelik sınırlı fakat önemli bir adım olarak değerlendirilebilir.

Ancak duyuruda kararın gerekçesi makrofinansal istikrarın ve parasal aktarım mekanizmasının desteklenmesi olarak açıklandı. Dolayısıyla düzenlemeyi doğrudan ekonomik durgunluğun resmen kabulü şeklinde yorumlamak doğru olmayacaktır.

KOBİ’lere kredi alanı genişliyor: Yeterli olacak mı?

Düzenlemenin en önemli başlıklarından biri KOBİ kredileri.

KOBİ’lere kullandırılan Türk lirası kredilerinin sekiz haftalık büyüme sınırı %5’ten %5,5’e çıkarıldı.

Bu artış mevcut sınıra göre %10 oranında ilave büyüme imkânı sağlıyor.

Örneğin ilgili düzenleme kapsamındaki KOBİ kredi bakiyesi 100 milyar TL olan bir banka için, diğer koşullar sabitken, sekiz haftalık dönemde izin verilen büyüme tutarı 5 milyar TL’den 5,5 milyar TL’ye çıkabilecek.

Ancak burada önemli bir ayrıntı bulunuyor.

Bankaların kredi verme kararları yalnızca TCMB’nin büyüme sınırlarına bağlı değil. Kredi faizleri, müşterilerin mali yapısı, teminat koşulları, bankaların sermaye yeterliliği ve risk iştahı da kredi hacmini belirliyor.

Bu nedenle kredi büyüme sınırının artırılması, bütün KOBİ’lerin daha kolay veya daha düşük faizle kredi kullanabileceği anlamına gelmiyor.

Büyük işletmelere verilen kredi alanında dikkat çekici artış

KOBİ dışındaki işletmelere kullandırılan Türk lirası kredilerinde büyüme sınırının %2’den %2,5’e çıkarılması ayrıca dikkat çekiyor.

Bu kategorideki 0,5 puanlık artış, önceki sınıra göre %25’lik bir genişleme anlamına geliyor.

Sanayi kuruluşları, büyük ölçekli üreticiler ve ticari işletmeler açısından bu değişiklik yeni kredi kullandırım kapasitesi yaratabilir.

Özellikle yüksek işletme sermayesi ihtiyacı bulunan şirketler için finansmana erişim imkânlarının genişlemesi önem taşıyor.

Ancak kredi büyüme sınırının hâlâ %2,5 düzeyinde tutulması, TCMB’nin kontrollü kredi genişlemesi yaklaşımını sürdürdüğünü gösteriyor.

Zorunlu karşılıklara faiz kararı: Bankaların fonlama yapısına destek

TCMB’nin duyurusunda kredi büyüme sınırlarının dışında ikinci önemli bir düzenleme daha bulunuyor.

Buna göre bankaların ve finansman şirketlerinin bir yıldan uzun vadeli Türk lirası ve yabancı para cinsinden mevduat dışı yükümlülükleri için tesis edilen zorunlu karşılıklara Türk lirası cinsinden faiz veya telafi ödemesi yapılmasına karar verildi.

Bu uygulama, bankaların uzun vadeli mevduat dışı fonlama kaynaklarını daha cazip hâle getirebilir.

Zorunlu karşılıklara ödeme yapılması, ilgili yükümlülüklerin bankalara getirdiği maliyetin bir bölümünü azaltma potansiyeli taşıyor.

Böylece bankaların daha uzun vadeli kaynak kullanmasının teşvik edilmesi ve fonlama yapılarının desteklenmesi amaçlanıyor.

Ancak uygulamanın bankaların kârlılığına ve kredi fiyatlamasına net etkisini hesaplayabilmek için ödeme oranları, hesaplama esasları ve ilgili bankaların yükümlülük kompozisyonunun bilinmesi gerekiyor.

Bankacılık sektörü açısından karar ne anlama geliyor?

Yeni düzenleme bankalar açısından üç önemli sonuç doğurabilir.

Birincisi, kredi kullandırım alanı genişliyor. Büyüme sınırlarına yaklaşan bankalar için ilave kredi kullandırma imkânı oluşabilecek.

İkincisi, faiz gelirleri açısından yeni bir hacim fırsatı ortaya çıkıyor. Kredi portföyünü büyütebilen bankalar faiz getirisi elde edebilecek. Bununla birlikte yüksek fonlama maliyetleri ve kredi riski, net kârlılık üzerindeki belirleyici unsurlar olmaya devam edecek.

Üçüncüsü, aktif kalitesi daha fazla önem kazanıyor. Finansal sıkıntı yaşayan işletmelere yeni kredi kullandırılması, tek başına bu işletmelerin ödeme kapasitesini iyileştirmiyor. Bu nedenle bankaların kredi tahsis süreçlerinde nakit akışı ve geri ödeme kapasitesine odaklanması gerekiyor.

Kredi hacminin genişlemesi olumlu bir gelişme olabilir; ancak sağlıklı kredi büyümesi ile sorunlu kredilerin ertelenmesi birbirinden ayrılmalı.

Tüketici kredilerinde gevşeme iç talebi canlandırır mı?

TCMB’nin ihtiyaç ve taşıt kredilerinin büyüme sınırlarını %3’ten %3,5’e yükseltmesi, bireysel kredi piyasası açısından da önemli.

Bankalar açısından tüketici kredisi kullandırma kapasitesinin genişlemesi, özellikle kredi talebinin güçlü olduğu dönemlerde kredi hacmini destekleyebilir.

Ancak bu gelişmenin iç talep üzerindeki etkisi kredi faizlerine, hanehalkının gelir durumuna ve bankaların kredi değerlendirme politikalarına bağlı olacak.

Diğer taraftan tüketici kredilerindeki büyümenin hızlanması, enflasyonla mücadele açısından yakından izlenmesi gereken bir gelişme.

TCMB’nin bu nedenle kredi sınırlamalarını tamamen kaldırmak yerine sınırlı oranlarda gevşetmeyi tercih ettiği görülüyor.

Asıl sorun yalnızca kredi miktarı değil, kredi maliyeti

Reel sektör açısından tartışılması gereken en önemli konulardan biri de bu.

Kredi büyüme sınırlarının artırılması bankaların daha fazla kredi kullandırmasına imkân sağlayabilir. Ancak yüksek kredi faizleri devam ettiği sürece işletmelerin finansman yükü ağır kalacaktır.

Özellikle kısa vadeli işletme sermayesi kredilerine bağımlı şirketlerde yüksek faiz giderleri kârlılığı ve nakit akışını olumsuz etkileyebiliyor.

Bu nedenle finansmana erişim sorununun çözümünde yalnızca kredi büyüme sınırlarının artırılması yeterli değil.

Kredi maliyetleri, vade yapısı, teminat koşulları ve şirketlerin ödeme kapasitesi birlikte değerlendirilmek zorunda.

Bankavitrini analizi: Kredi freni gevşedi ama tamamen bırakılmadı

11 Kasım 2026 tarihli TCMB kararı, kredi piyasasında kontrollü bir gevşeme döneminin işareti olarak okunabilir.

Özellikle KOBİ ve ticari kredilerde büyüme sınırlarının yükseltilmesi, finansman ihtiyacı yüksek işletmeler açısından olumlu bir gelişme.

Ancak kararın piyasadaki etkisini değerlendirirken üç önemli ayrım yapılmalı.

Birincisi, kredi büyüme sınırının yükseltilmesi doğrudan kredi faizlerinin düşürülmesi anlamına gelmiyor.

İkincisi, bankaların daha fazla kredi verebilmesi, bütün işletmelerin krediye ulaşabileceği anlamına gelmiyor.

Üçüncüsü, kredi hacmindeki olası artışın üretime, yatırıma ve istihdama ne ölçüde yansıyacağı henüz bilinmiyor.

Dolayısıyla TCMB’nin attığı adım, kredi piyasasında yaşanan sıkışıklığın hafifletilmesine katkı sağlayabilir; fakat reel sektörün finansman sorunlarını tek başına çözmesi beklenmemeli.

Sonuç olarak, Merkez Bankası kredi büyüme sınırlarında frene uyguladığı baskıyı azalttı. Ancak ekonominin yeniden güçlü bir kredi genişlemesine geçtiğini söylemek için henüz erken.

Önümüzdeki dönemde bankaların fiilî kredi kullandırımları, ticari kredi faizleri, kredi talebi ve takipteki alacakların seyri, bu kararın gerçek etkisini gösterecek.

Kaynak: Türkiye Cumhuriyet Merkez Bankası, 11 Kasım 2026 tarihli ve 2026-49 sayılı “Makroihtiyati Çerçeveye İlişkin Basın Duyurusu”. Analiz, paylaşılan resmî duyuru esas alınarak hazırlanmıştır.

Okumaya devam et

BANKA HABERLERİ

Yapı Kredi’den 933 milyon dolarlık sendikasyon kredisi

Yapı Kredi, 18 ülkeden 40 finansal kuruluşun katılımıyla, 367 ve 734 gün vadeli dört ayrı dilimden oluşan yaklaşık 933 milyon dolarlık sendikasyon kredisi anlaşması imzaladı.

Yayınlanma:

|

Yazan:

Yapı Kredi, yılın ikinci yarısında uluslararası piyasalardan yaklaşık 933 milyon dolar tutarında sendikasyon kredisi anlaşması imzaladı.

Bankadan yapılan açıklamaya göre, 18 ülkeden 40 finansal kuruluşun katılımıyla gerçekleştirilen sendikasyon kredisi işlemi, 367 ve 734 gün vadeli dört ayrı dilimden oluştu.

İşlemin ortak koordinatörlüğünü Abu Dhabi Commercial Bank, Bank of America, Emirates NBD ve Standard Chartered üstlenirken, Emirates NBD aynı zamanda aracılık görevini yürüttü.

Yaklaşık 933 milyon dolar tutarındaki sendikasyon kredisi, 367 gün vadeli 349 milyon dolar ve 356,5 milyon euro ile 734 gün vadeli 97 milyon dolar ve 77 milyon euro olmak üzere dört dilim halinde sağlandı.

Kredinin maliyeti, 367 gün vadeli dolar dilimi için “SOFR+yüzde 1,25”, euro dilimi için “Euribor+yüzde 1,00” olarak belirlendi.

734 gün vadeli dilimlerde ise maliyet, dolar cinsinden “SOFR+yüzde 1,75”, euro cinsinden “Euribor+yüzde 1,45” oldu.

“Türkiye ekonomisine duyulan güvenin göstergesi”

Açıklamada değerlendirmelerine yer verilen Yapı Kredi Üst Yöneticisi (CEO) Gökhan Erün, uluslararası piyasalardan sağlanan finansmanın hem bankanın mali yapısına hem de Türkiye ekonomisine duyulan güveni ortaya koyduğunu belirtti.

Türkiye’nin ekonomik kalkınmasına katkıda bulunma hedefi doğrultusunda uluslararası piyasalardan kaynak sağlamayı sürdürdüklerini ifade eden Erün, müşterilerinin finansman ihtiyaçlarını karşılamaya yönelik çalışmalarına kararlılıkla devam ettiklerini vurguladı.

Okumaya devam et

BANKA HABERLERİ

Fon soruşturmasına bankalar da dahil edilmeli!

Fon soruşturmasına bankalar da dahil edilmeli! Yatırımcı zararlarının sorumlusu kim?

Yayınlanma:

|

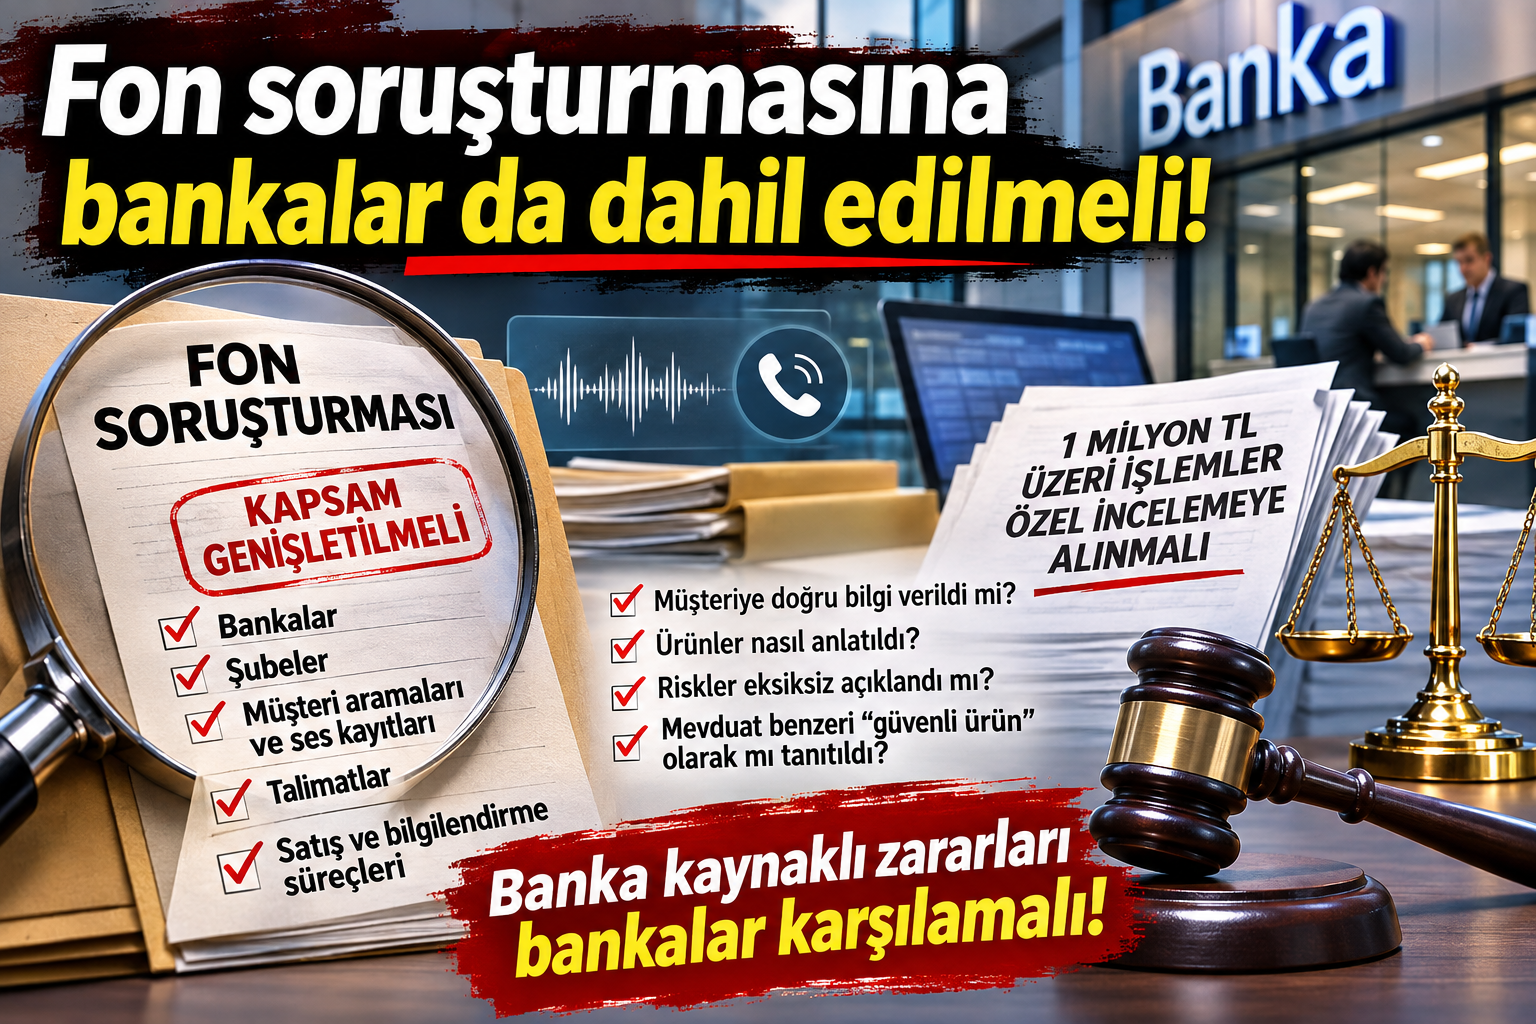
Türkiye’de yatırım fonlarına yönelik yürütülen soruşturmalar yalnızca fon yöneticileri, portföy şirketleri ve işlem yapan kişilerle sınırlı kalmamalı. Fonların yatırımcılara satışında aracılık eden bankaların sorumlulukları da mercek altına alınmalı. Özellikle 1 milyon TL ve üzerindeki fon alımlarında müşteri talimatları, telefon görüşmeleri, ses kayıtları ve yatırımcıya yapılan bilgilendirmeler ayrıntılı biçimde incelenmeli.

Bankalar fonları müşterilerine nasıl pazarladı?

Yatırım fonlarına ilişkin soruşturmalarda en önemli konulardan biri, yatırımcıların bu ürünlere hangi bilgilerle yönlendirildiğidir.

Bankaların şube personeli, yatırım danışmanları, portföy yöneticileri ve özel bankacılık birimleri tarafından müşterilere sunulan fonların riskleri yeterince anlatıldı mı?

Fonların geçmiş getirileri ön plana çıkarılırken olası zararları, likidite riskleri ve portföy yoğunlaşmaları konusunda müşteriler uyarıldı mı?

Daha da önemlisi, bazı fonlar müşterilere mevduat benzeri güvenli yatırım araçları olarak mı tanıtıldı?

Bu soruların cevapları ortaya çıkarılmadan yürütülecek bir soruşturmanın eksik kalacağı açıktır.

1 milyon TL üzerindeki işlemler özel incelemeye alınmalı

Özellikle yüksek tutarlı fon alımlarında bankaların satış ve bilgilendirme süreçleri geriye dönük incelenmelidir.

  • Müşterilerin fon alım talimatları ve işlem zamanları kontrol edilmeli.
  • Mevcut telefon görüşmeleri ve ses kayıtları incelenmeli.
  • Müşterilere verilen yazılı ve sözlü yatırım tavsiyeleri araştırılmalı.
  • Fonların risk seviyelerinin doğru anlatılıp anlatılmadığı belirlenmeli.
  • Müşterilerin risk profilleri ile satın aldıkları fonların uyumu denetlenmeli.
  • Fon satışlarından bankaların ve çalışanların elde ettiği komisyonlar ile satış teşvikleri araştırılmalı.
  • Müşterilerin bilgisi veya geçerli talimatı dışında işlem yapılıp yapılmadığı tespit edilmeli.

1 milyon TL eşiği, yasal bir zorunluluk olarak değil, soruşturmalarda öncelikli inceleme kriteri olarak değerlendirilmelidir. Daha düşük tutarlı işlemlerde de ihlal şüphesi varsa inceleme yapılmalıdır.

Bankalar sadece aracı olduklarını söyleyerek sorumluluktan kaçamaz

Bir bankanın fon satışına aracılık etmesi, fonun piyasa performansından otomatik olarak sorumlu olduğu anlamına gelmez.

Ancak müşterinin yanlış bilgilendirilmesi, risklerin gizlenmesi, yetkisiz işlem yapılması veya yatırım hizmetlerine ilişkin yükümlülüklerin ihlal edilmesi halinde bankanın hukuki sorumluluğu gündeme gelebilir.

Burada kritik ayrım şudur:

Piyasa koşullarından kaynaklanan yatırım zararı ile bankanın kusurlu davranışından kaynaklanan müşteri zararı aynı şey değildir.

Bankanın kusuru, zarar ve aralarındaki nedensellik bağı tespit edildiğinde, yatırımcının zararının banka tarafından karşılanması gündeme gelmelidir.

SPK ve BDDK koordineli inceleme başlatmalı

Sermaye Piyasası Kurulu, fonların yönetimi ve yatırım hizmetlerine ilişkin düzenlemeler kapsamında inceleme yürütürken; Bankacılık Düzenleme ve Denetleme Kurumu da bankaların ilgili faaliyetlerini kendi yetki alanı çerçevesinde değerlendirmelidir.

Gerekli durumlarda banka iç denetim raporları, müşteri şikâyetleri, satış performans hedefleri, işlem kayıtları ve hukuka uygun şekilde saklanan görüşme kayıtları karşılaştırılmalıdır.

Özellikle fonların yoğun biçimde pazarlandığı dönemlerde belirli şubelerin veya portföy yöneticilerinin olağan dışı satış performansı gösterip göstermediği araştırılmalıdır.

Son söz: Soruşturma fonun satıldığı banka şubesine kadar uzanmalı!

Yatırımcıların korunması yalnızca fon yöneticilerinin denetlenmesiyle sağlanamaz.

Fonun oluşturulmasından yatırımcıya ulaştırılmasına kadar uzanan bütün satış ve dağıtım zinciri incelenmelidir.

Bankalar, müşterilerine ne sattıklarını, nasıl sattıklarını ve hangi riskleri anlattıklarını açıklayabilmelidir.

Eğer yatırımcılar yanlış yönlendirilmişse, riskler gizlenmişse veya usulsüz işlemler nedeniyle zarara uğramışsa, sorumlular yalnızca fon yönetiminde aranmamalıdır.

Banka kaynaklı ve hukuken kanıtlanmış zararların bedelini yatırımcı değil, sorumlu banka ödemelidir.

Bankavitrini.com | Özel Haber – Analiz

Okumaya devam et

FARK YARATANLAR

FARK YARATANLAR

FARK YARATANLAR

KATEGORİLER

ALTIN – DÖVİZ

KRİPTO PARA PİYASASI

X

FACEBOOK

SON YAZILAR

Popüler

www bankavitrini com © "BANKA VİTRİNİ Portal"da yayımlanan, BANKA VİTRİNİ'nde yer alan yazar ve çevirmenlerine ait herhangi bir yazı, çeviri, makale ve haber izin alınmadan basılı olarak ya da internet ortamında kullanılamaz, çoğaltılamaz, yayınlanamaz. İzinsiz kullananlar hakkında hukuki yollara başvurulacaktır. "BANKA VİTRİNİ Portal"da yayımlanan tüm özgün yazıların içeriğinden yazarları sorumludur. www.bankavitrini.com'da yer alan yatırım bilgi, yorum ve tavsiyeleri yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti, aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Burada yer alan yorum ve tavsiyeler, yorum ve tavsiyede bulunanların kişisel görüşlerine dayanmaktadır. Bu görüşler, mali durumunuz ile risk ve getiri tercihlerinize uygun olmayabilir. Yer alan yazılarda herhangi bir yatırım aracı; Hisse Senedi, kripto para biriminin veya dijital varlığın alım veya satımını önermiyor. Bu nedenle sadece burada yer alan bilgilere dayanılarak yatırım kararı verilmesi, beklentilerinize uygun sonuçlar doğurmayabilir. Lütfen transferlerinizin ve işlemlerinizin kendi sorumluluğunuzda olduğunu ve uğrayabileceğiniz herhangi bir kaybın sizin sorumluluğunuzda olduğunu unutmayın. © www.bankavitrini.com Copyright © 2020 -UŞAK- Tüm hakları saklıdır. Özgün haber ve makaleler 5846 Sayılı Fikir ve Sanat Eserleri Kanunu korumasındadır.