Connect with us

Erol Taşdelen

DEPREM BÖLGESİ ÇEK PANİĞİ, AYLIK 30 MİLYAR LİRALIK ÇEKLER NASIL ÖDENECEK?

Erol TAŞDELEN, Deprem bölgesindeki ağır hasar gören 11 İldeki maddi sarsıntının, piyasada gizli tehlike olarak dolaşımda bulunan bölge Çekler ile de ekonomik deprem olmadan uyarıcı bir analiz yaptı. Yazılan çeklerin aylık ortalama 30 milyar TL oluğunu ve bu çeklerin önemli bir kısmının ilk altı ayda ödeme olasılığının düşük olduğunu, bunun da reel piyasada olumsuz etki yaratacağı için “domino etkisi” yapmaması için şimdiden önlemlerin alınması gerektiği yönünde uyarılarda bulunuyor.

Yayınlanma:

|

Elazığ ilinin Deprem bölgesine dahil olması ile birlikte Deprem bölgesindeki il sayısı 11 adete yükseldi.

Hafta içi sayın Meliha OKUR’un konuğu olarak katıldığım Sputnik Radyo’da da söylemiştim. Deprem Bölgesindeki 11 İlin 2022 sonu banka nakdi kredilerini 623,3 milyar TL’lik hacme, % 8,39’luk paya sahip. Tekstil sektörüne bankaların verdiği kredilerin %40’ı bu illerde. Metal-Maden Kredilerin %18,5’lik kısmı; Zirai Kredilerin %15,5’lik kısmı; Tüketici Kredilerin %10,5’lik kısmı bu illerde. Bölge içinde yer alan firmaların İhracatı 20 milyar USD’yi aşıyor ki bunun yarısı Gaziantep’te. Türkiye Nüfusunun %16’lık kısmı bu illerde yaşıyor. Bitkisel Üretimin %21’lik kısmı; Tahıl üretimin %12’si, Büyükbaş Hayvancılığın %12’si, Küçükbaş hayvancılığın %17’si bu illerde. Toplanan vergilerin %10’u bu illerden alınıyor. Bölgenin ekonomi içindeki payı kabaca Türkiye’nin %10’u.

Deprem bölgesinde çek hacmi ne kadar?

Türkiye’de 2022 yılında 540.841 tekil kişi; 16 milyon 760 bin adet çek yazdı. Bunun hacimsel karşılığı 2 trilyon 631 milyon TL.

Deprem bölgesinde yer alan 11 il 2022 yılında 1.865.914 adet çek ödendi. Türkiye genelinin % 11,13’ü bu bölgede çek kullanıcıları yazdı. Bu illerde 2022 yılında ödenen çek tutarı ise 280 milyar TL ile Türkiye’de ödenen çek hacminin %10,64’ü bu İllere ait.

Deprem bölgesinde bulunan11 ilin 2022 son üç aylık toplam çek adet ortalaması 157.547, ödenen çek ortalaması ise 30,1 milyar TL.

İlk altı ayda çek hacmi ne kadar olur?

30 milyar TL son üç ay ortalamanın 2023’de de devam ettiğini var saysak bile 360 milyar TL’lik çek hacminin 2023 içinde dönmesi gerekiyor. Deprem nedeni ile hiç kuşkusuz bunda düşme olacaktır ama vadeli satışlar düşünüldüğünde özellikle ilk 6 ayda bu çeklerin önemli bir kısmı yazılmış ve piyasaya verilmiş durumda. Demek ki özellikle ilk altı ayda ciddi bir çek tahsilat sorunu yaşayacağız demektir.

Çekler ödenir mi?

Yirmi beş yıllık bankacılık deneyimi ve 6 yıllık piyasa deneyimi ile söyleyebilirim ki iyimser yaklaşımla bile piyasaya verilen çeklerin yarısı önümüzdeki ilk altı ayda ödeme olasılığı çok düşük. Bu durum, piyasada nakit akışının sağlanabilmesi için Deprem Koşullarında tedbirler kendini dayatıyor demektir. Piyasaya sürülen çekler sadece deprem bölgesindeki 11 ili değil tüm Türkiye’yi ilgilendiriyor. Piyasaya verilen çeklerin çoğu ile mallar alınmış ve Deprem nedeni ile bu mallar da enkaz altında kalmış durumda. Özellikle çarşı esnafını düşündüğümüzde, Tuhafiyeciden, Lokantasına, Kırtasiyesinden, çeyizlik eşya satana; beyaz ev eşyacısından, eczacısına, mobilyacısından, halıcısına kadar geniş bir kesim çek mağduru durumuna düşmüş durumda.

Sadece esnaf değil; Sanayi kesimi de aynı durumda. Zira, bölgede üretim durmuş durumda. Fabrikasında zarar görmeyen sanayicinin bile imalatı durmuş durumda; çünkü, çalıştıracak işçi ölüm ve yaralanmaların yanında, bölgedeki kitlesel göç nedeni ile ciddi bir işgücü kaybı söz konusu. Deprem bölgesinde altı ay işten çıkarmanın yasaklanması ile çalışanlar lehine düzenleme yapıldı, fakat buna rağmen sanayici halen tam kapasite faaliyete başlamış değil. Faaliyeti durmuş olan işletmeler, fabrikalar ödemelerini nasıl yapacak? Yazmış olduğu vadeli çekleri nasıl ödeyecek? Sorun sadece Deprem bölgesi değil, çeklerin dağıldığı tüm Türkiye’nin sorunu hale gelme potansiyeli taşıyor.

Çeklere Bankalar işlem yapmadı    

Depremden sonra ilk şoku çeki alan müşteriler yaşadı. Zira, yasal düzenleme olmamasına rağmen bankalar inisiyatif kullanarak karşılıksız çeklere işlem yapmadan iade ettiler. Varsayalım 1 milyon TL çek var müşterinin de hesabında 999 bin TL var. 1.000 TL eksik diye takastan çekler iade edildi. Ertesi gün 990 bin TL aynı müşterinin başka çeki var ise çek ödendi. İlk çeki soran müşteriye 9.000 TL kaldı ve mağdur oldu iyi mi! Çeklere işlem yapılmadığı için 10 günlük yasal süreyi kullanamayan binlerce çek mağduru şimdiden oluşmuş durumda. Bu kişiler çek yazılmadığı için yasal yollarda da süreç uzayacak. Zaten altı ay boyunca Deprem Bölgesindeki iller için yasal işlemler de durduruldu. Başta da dediğimiz gibi Deprem Bölgesi çek mağdurları ülke geneline yayılmış durumda. Bölge illerindeki aylık ortalama 30 milyar TL ödenen çek hacmi düşünüldüğünde ülke genelinde Piyasaya ciddi yük getirmiş durumda. Zira, aldığı çekler ile hammadde, maaş, SGK gibi ödemeyi planlayanların bu ödemeleri de aksayacak. Veya çek tahsilatı yapamadığı için kendi çekini de ödemeyecek firmalar artacak. Bölge Faktoring firmalarının da ciddi kredi riski var. Bu firmalar için bölge çekleri şimdiden kabus olmuş halde.

Bankalar çek teminat açığına düşecek

Bankalar çek teminatlı kredilerde teminat açığı yaşayacağı için Ticari/KOBİ firmaları önümüzdeki dönemde teminat açığına düşmesi ve çek açığından dolayı kredi kullanamama veya tahsil olan diğer çekleri teminat açığı nedeni ile bankadan alamama gibi bir durum ile karşı karşıya kalacağını şimdiden söylemek kahinlik değil.

Çek tahsilatları için Kamu desteği şart

Ödenmeyen çekleri mağduriyetleri piyasayı daha da tehdit edip olumsuz anlamda piyasada “domino etkisi” yapmadan çok acil tedbirler alınması gerekir. Kamu otoritesi banka kredilerini altı ay ötelenmesine yönelik düzenleme yaptı fakat çeklerle ilgili henüz bir düzenleme yapılmış değil. Aylık ortalama 30 milyar TL’lik çeklerin Kamu desteği olmadan ödeme olasılığı çok düşük.

Neler yapılabilir?

Bölge esnaf, sanayicisinin piyasaya vermiş olduğu çeklerin ödenmesi için acil tedbir alınması kendini dayatırken, öncelikle çeklerin KOVİD-19 sürecinde olduğu gibi bankalardan sorulması halinde ne yapılması gerektiğine dair düzenleme yapılmalıdır. Çeklerin müsait olmaması halinde arkasına düzenleme ile ilgili yazı eklenerek çek soran kişi/firmaya verilmesi gerekir ki bir hak mahrumiyeti yaşanmasın. Hesapta para olması halinde çek ödeniyor. Şu an için engel yok. Bir süre sonra faaliyetine devam edemeyen esnaf ve sanayici bu çekleri ödemede sorunlar yaşayacağı için şimdiden sorunlar yığılmadan, destekleyici tedbirler alınmalı.

KGF Krediler acil aktifleştirilmeli

KFG Kredileri kaynakları 300 milyar TL’ye çıkarıldığı açıklandı. Bunun ödemli bir kısmı piyasaya verilmiş çeklerin ödenmesi için kullanılması gerekmektedir. Bu çekler ödenirken istismarın önüne geçilmesi için çeklerin yazıldığı faturaların ibraz edilmesi istenebilir. Bu çeklerin karşılıkları aynı günde sıkışmaması için en az bir hafta önce bu “çeklere özel ödenmesi için kredi limitlerin tanınması” şeklinde düzenleme yapılması yerinde olacaktır. Aksi taktirde aylık 30 milyar TL’lik domino etkisi ile bunu üç dört katı piyasanın yara alması ve daha da kırılgan hale gelen piyasa ödemeler dengesinin bozulması an meselesi. Bu da Deprem bölge dışında firmaların da ciddi sıkıntı yaşaması ve küçülmeye gitmesi daha doğrusu işsizlik anlamına gelmektedir. Piyasa ödeme dengesi bir bozulur ise eski haline getirilmesi aylar/yıllar alır. Bankalarda 6 Ocak öncesi teminatta bulunan bölge illerine ait çekler ödenmemesi halinde, ilgili banka özel krediler ile bu açığı kapaması da çözüm olabilir. Banka desteği olmadan bu çeklerin ödenmesi çok zor. Zira bankalarda iyimser tahminle en az 100 milyar TL teminatta/tahsilatta bu bölgenin çeki var.

Çek sahibi, “arabamı evimi satar çekimi öderim” diyemez

Kabul edelim henüz adı konmamış bir “derin krizin” içindeydik, üzerine deprem krizi de eklendi. Deprem bu durumu daha da kötüleştirdi. Çek yazan kişilerin kötü niyetli olası gerekmiyor; bu insanların/firmaların çoğu piyasada “dürüst, basiretli davranışlar” gösteren işletmeler. Fakat, yıkılan dükkanlar/evler, enkaz altında kalmış, Canlar, araçlar, evler, dükkanlar; faaliyetini durduran fabrikaların bulunduğu bir ortamda aylık 30 milyar TL’lik çeklerin ödenmesini beklemek fazla iyimserlik olur. Bu nedenle Kamu Bankaları başta olmak üzere Devlet desteği ile çek sorununun büyümeden acil çözülmesi gerekir. Bazı Bankaların ölen Gerçek Kişilerin kredi borçlarını sildiğini açıklaması bir nebze mirasçılar açısında maddi yükü azaltmış olsa da piyasaya verilen aylık ortalama 30 milyar TL’lik çeklerin ödenmesi ile ilgili bir aksiyon alınmış değil. Gerçek Kişilerde öncü olarak ilk desteği veren Kamu Bankaları ve İŞBANK başta olmak üzere Firmalar ile ilgili yapacaklarını ve piyasaya verilen çeklerin ödenmesi için çözüm planlarını şimdiden görmek piyasaları da rahatlatacaktır.

Deprem Bölgesinde insanların “evimi, arabamı satar çekimi öderim” diyecek hali kalmadı. Sadece Hatay, Kahramanmaraş ve Adıyaman illerinde hasarlı araç sayısı 120 bini geçti ve bunların sadece %15’inin Kaskolu olduğu ortaya çıktı. Kriz dönemde artan sigorta primi nedeni ile yenilenemeyen kaskolar; konut, işyeri sigortaları bölge yaşayanlarına ikinci darbe oldu.

Büyük bir maddi/manevi enkazın ortasındayız. Zaman dayanışma zamanı. Bu enkazı ülkece maddi/manevi seferberlik anlayışı ile atlatacağımıza olan inancım tamdır. Aksini düşünmek istemiyorum, dayanışma ruhu yaratılmaz ise, bu ülke bir de “Sosyal Deprem” kaldırmaz. Gecikme ve ihmallerin vebalini de, sorumluluğunu da kimse taşıyamaz.

Erol TAŞDELEN – Ekonomist     www.bankavitrini.com

Okumaya devam et

Erol Taşdelen

Fonlarda Kaybolan Para Reel Sektöre Aksaydı Türkiye’de Ne Değişirdi?

Yayınlanma:

|

Türkiye son günlerde yalnızca bir fon tasfiyesi tartışmıyor. Aslında çok daha büyük bir ekonomik soruyla karşı karşıya: Tasarrufların ne kadarı üretime, yatırıma ve istihdama yöneliyor; ne kadarı finansal getiri arayışı içinde sistemin kendi içinde dolaşıyor?

17 Eylül 2026’da alınan kararlarla 7 portföy yönetim şirketinin TEFAS’ta işlem gören fonları kapatıldı ve çok sayıda fon tasfiye sürecine girdi. SPK’nın açıklamasına göre tasfiye kapsamındaki fonlarda yatırımcılara ara ödeme yapılması kararlaştırıldı; ödeme, yatırımcının nihai hak edişinden mahsup edilmek üzere ve fon başına 1 milyon TL ile sınırlı tutuldu.

Ortaya çıkan büyüklük ise dikkat çekici.

Tasfiye sürecinin 455 bin 758 yatırımcıyı ve yaklaşık 891 milyar TL’lik fon büyüklüğünü ilgilendirdiği bildiriliyor.

Burada çok önemli bir ayrım yapmak gerekiyor: 891 milyar TL’nin tamamı “kaybolmuş para” değildir.

Bu rakam fonların toplam büyüklüğünü ifade ediyor. Dolayısıyla tamamının ekonomide yok olduğu veya yatırımcıların tamamının bu parayı kaybettiği sonucunu çıkarmak doğru olmaz. Ancak bu büyüklük bize, Türkiye’de tasarrufların ulaştığı finansal ölçeği gösteriyor.

Asıl soru da burada başlıyor: Bu paranın önemli bir bölümü son bir yılda reel sektörün üretim, yatırım ve işletme sermayesi ihtiyacına yönlendirilebilseydi Türkiye ekonomisinin fotoğrafı bugün nasıl olurdu?

“Para yok” değil, paranın yönü tartışılmalı

Türkiye’de şirketlerin en büyük sorunlarından biri uzun süredir finansmana erişim.

TCMB’nin Finansal İstikrar Raporu da sıkı finansal koşulların etkisiyle reel sektörün borçluluğunun tarihsel ortalamanın altında kaldığını, buna karşın KOBİ kredilerinde takipteki alacak oranlarının yükselme eğilimini koruduğunu belirtiyor.

Üstelik kredi ucuz değil.

TCMB’nin Eylül 2026 verilerinde TL ticari kredi faizleri yüzde 49,3 seviyesinde bulunuyordu. Aynı dönemde TL mevduat faizi yüzde 44,4 düzeyindeydi.

Şimdi bir tarafta yüz milyarlarca liralık finansal varlık birikimi, diğer tarafta finansmana erişmekte zorlanan işletmeler var.

İşte ekonomik paradoks tam burada ortaya çıkıyor.

O para fabrikaya gitseydi…

Elbette “891 milyar TL’nin tamamı fabrikalara aktarılsaydı” gibi mekanik bir hesap yapmak doğru olmaz.

Çünkü fon yatırımcısının parasının tamamı krediye dönüştürülemez. Ayrıca fonların önemli bir bölümü zaten çeşitli finansal araçlara yatırım yaparak ekonominin finansmanına dolaylı katkı sağlıyor.

Ama düşünce deneyini biraz genişletelim:

Diyelim ki yüz milyarlarca liralık tasarrufun önemli bir bölümü;

  • makine ve teçhizat yatırımlarına,
  • işletme sermayesine,
  • ihracat finansmanına,
  • KOBİ yatırımlarına,
  • enerji yatırımlarına,
  • teknoloji ve Ar-Ge’ye,
  • istihdam yaratacak yeni kapasite yatırımlarına yönlendirilebilseydi…

Bugün yalnızca “para nerede?” sorusunu değil, “para neden üretimde değil?” sorusunu konuşuyor olurduk.

Nitekim kamu da reel sektörün finansmana erişim sorununu azaltmak için farklı programlar uyguluyor. 2026’da imalat sanayisine yönelik program kapsamında 100 milyar TL’lik finansmana erişim imkânı açıklanırken, KOBİ’lere yönelik başka bir programda 37,5 milyar TL kredi erişimi hedeflendi.

Bu rakamların yanında yüz milyarlarca liralık tasarruf havuzunun büyüklüğü daha da anlamlı hale geliyor.

Sorun sadece fonlarda değil

Burada tartışılması gereken daha geniş bir ekonomik model var.

Türkiye’de yüksek enflasyon dönemlerinde vatandaşın tasarrufunu koruma refleksi anlaşılabilir. Yatırımcı daha yüksek getiri arıyor. Fonlar da bu ihtiyaca cevap veriyor.

Fakat ekonomi açısından kritik olan şu:

Tasarruf → finansal getiri → tüketim
ile
Tasarruf → yatırım → üretim → istihdam → ihracat → gelir

aynı ekonomik sonuçları doğurmuyor.

Birincisi servetin finansal sistem içerisinde yeniden dağılımını sağlayabilir.

İkincisi ise ekonominin üretim kapasitesini büyütür.

Türkiye’nin asıl ihtiyacı ise yalnızca daha fazla para değil; tasarrufları üretken yatırımlara yönlendirebilen bir finansman mimarisi.

“Fon mağduru” tartışması bize başka bir şey daha gösterdi

SPK, yeni rehber düzenleme sürecinde özellikle para piyasası fonları ve hisse senedi serbest fonlarında ilişkili taraflar arasındaki teminatsız borçlanma ve borsadaki olağandışı fiyat hareketleri üzerinden oluşabilecek sistemik risklere dikkat çekti. Düzenlemenin amaçları arasında yatırımcı tasarruflarının korunması, şeffaflığın artırılması ve manipülasyon imkânlarının sınırlandırılması bulunuyor.

Dolayısıyla mesele yalnızca: “Vatandaşın parası ne olacak?” sorusundan ibaret değil.

Bunun yanında: “Tasarruf sahibinin parasını hangi mekanizma üretime taşıyor?” sorusunu da sormamız gerekiyor.

Son söz

Türkiye’nin sermayesi var.

Türkiye’nin tasarruf sahibi de var.

Türkiye’nin girişimcisi, sanayicisi ve yatırım yapmak isteyen şirketleri de var.

Ancak bu üç unsurun aynı anda buluşmasını sağlayacak güvenli, şeffaf, erişilebilir ve üretim odaklı finansman kanallarına ihtiyaç var.

Belki de bugün fon krizinden çıkarılacak en önemli ders şu: Ekonomide mesele yalnızca ne kadar para olduğu değildir. Asıl mesele, paranın nereye aktığıdır.

Ve insan ister istemez şu soruyu soruyor: Fonlarda dolaşan yüz milyarlarca liranın önemli bir bölümü son bir yılda reel sektörün damarlarına, fabrikalara, makinelere, ihracata ve istihdama aksaydı; bugün Türkiye ekonomisi nasıl bir yerde olurdu?

Bu sorunun cevabı yalnızca fon yatırımcılarını değil, sanayiciyi, KOBİ’yi, çalışanı, bankayı ve bütün ekonomiyi ilgilendiriyor.

Erol TAŞDELEN – Ekonomist

Okumaya devam et

Erol Taşdelen

150 Milyon TL Kredi Hayali Kurmayın! KOSGEB’de Limit Böyle Eriyor

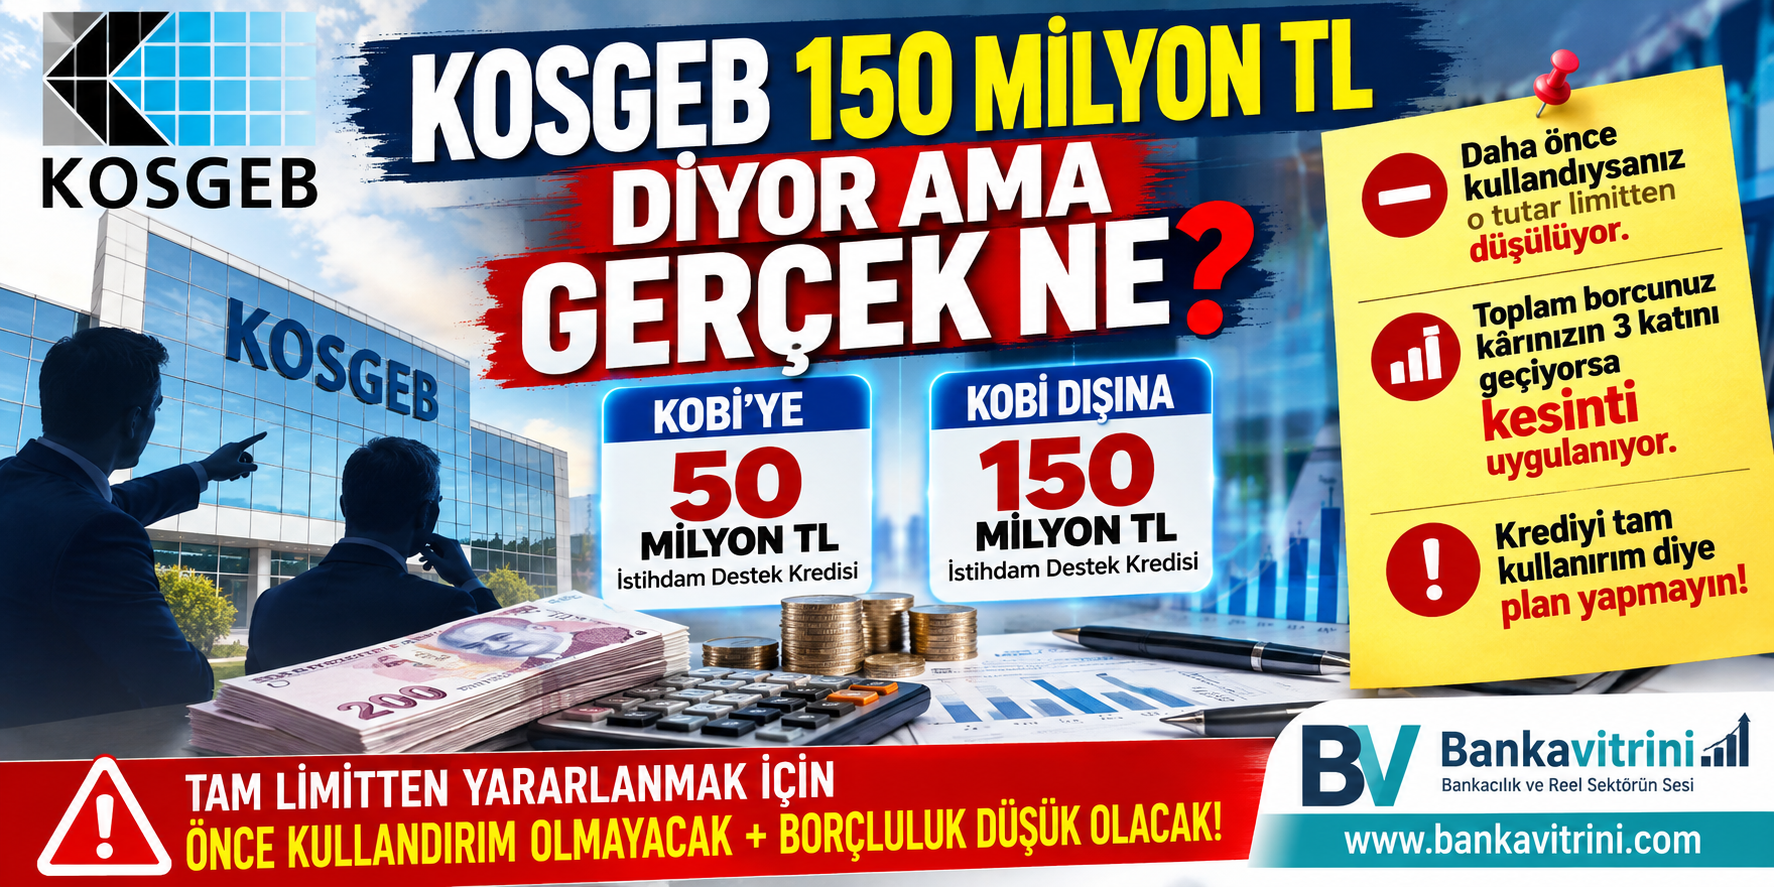
KOSGEB’in 150 Milyon TL’lik Kredi Desteğinde Kritik Detay: Reklamdaki Rakamı Tam Kullanamayabilirsiniz!

Yayınlanma:

|

KOSGEB’in istihdam odaklı destek programında açıklanan KOBİ firmaları için 50 milyon TL ve KOBİ Dışı Ticari Firmalar için 150 milyon TL’lik kredi limitleri, işletmeler tarafından “kullanılabilecek kesin kredi tutarı” olarak algılanmamalı.

Çünkü açıklanan üst limitler, bazı işletmeler için çeşitli kriterler nedeniyle aşağı çekilebiliyor.

Daha önce aynı kapsamda kredi kullanıldıysa, kullanılan tutar yeni limitten düşülüyor. Bunun yanında işletmenin toplam borçluluğu da kredi tutarını etkileyebiliyor. Toplam borcun işletme kârının 3 katını aşması halinde ayrıca kesinti uygulanıyor.

“150 milyon TL kredi alırım” diye plan yapmayın!

Bu nedenle işletmelerin finansal planlamasını yalnızca KOSGEB’in açıkladığı üst limit üzerinden yapmaması gerekiyor.

Kredinin üst limitinden tam yararlanabilmek için;

  • Daha önce bu kapsamda kullandırım yapılmamış olması,
  • İşletmenin borçluluk seviyesinin düşük olması,
  • KOSGEB’in diğer başvuru ve uygunluk kriterlerinin sağlanması önem taşıyor.

Özetle; “KOSGEB 150 milyon TL kredi veriyor” demek, her işletmenin hesabına 150 milyon TL aktarılacağı anlamına gelmiyor.

Krediyi tam kullanırım diye plan yapmayın; önce işletmenizin geçmiş kullandırımını ve borçluluk oranını kontrol edin.

Erol TAŞDELEN – Ekonomist

Okumaya devam et

Erol Taşdelen

ENGELLİLERİN ÖNÜNE YENİ ENGELLER Mİ KONULUYOR?

Yayınlanma:

|

%90 sınırı, ÖTV’siz araç ve engelli raporları yeniden tartışma konusu

Engellilere yönelik düzenlemelerin amacı yaşamı kolaylaştırmak olması gerekirken, son dönemde yapılan bazı değişiklikler “hak kaybı” tartışmasını beraberinde getirdi. Özellikle ÖTV’siz araç uygulamasında getirilen yeni şartlar ve %90 engellilik oranının kritik bir eşik haline gelmesi, %90’ın altında kalan engellilerin durumunu yeniden gündeme taşıdı.

En dikkat çekici başlıklardan biri ÖTV’siz araç hakkı. 2024 sonunda yapılan düzenlemeyle engellilerin yeniden ÖTV istisnalı araç alabilme süresi 5 yıldan 10 yıla çıkarıldı. Araçlarda en az %40 yerli katkı şartı getirildi ve araç bedeline de sınır konuldu. 2026 yılı için bu sınır 2 milyon 873 bin 900 TL olarak uygulanıyor.

Böylece ÖTV istisnası tamamen kaldırılmamış olsa da, hak kapsamındaki araçlara erişim şartları önemli ölçüde daraldı.

%89 İLE %90 ARASINDAKİ FARK

Tartışmanın en önemli noktalarından biri ise %90 engellilik oranı.

%90 ve üzerindeki engelliler ile %90’ın altında kalan engelliler arasında özellikle araç alımı bakımından farklı kurallar uygulanıyor. %90’ın altında kalanlarda özel tertibat ve engelin niteliğine ilişkin ilave şartlar devreye giriyor.

Bu durum şu soruyu gündeme getiriyor:

%89 engelli bir vatandaş ile %90 engelli vatandaş arasında yalnızca bir puanlık fark varken, neden bazı haklara erişimde bu kadar büyük fark oluşuyor?

Üstelik engellilik oranı yalnızca ÖTV açısından değil; çeşitli sosyal yardım ve desteklerde de önemli sonuçlar doğurabiliyor.

%87–89 RAPORLARI NEDEN DİKKAT ÇEKİYOR?

Son dönemde engelli vatandaşlardan gelen şikâyetlerde %87, %88 ve %89 gibi oranların özellikle dikkat çektiği ifade ediliyor.

Ancak önemli bir noktayı vurgulamak gerekiyor:

Hastanelerin sistematik biçimde vatandaşları %90’ın altında bırakmak amacıyla %87–89 oranında rapor verdiğini gösteren kamuya açık resmi bir istatistik bulunmuyor.

Dolayısıyla bu durum şu aşamada bir iddia ve araştırılması gereken bir konu niteliğinde.

Sağlık Bakanlığı’nın açıklaması gereken temel soru ise çok basit:

2024, 2025 ve 2026 yıllarında kaç engelli raporu düzenlendi ve bu raporların yüzde kaçı %87, %88, %89 ve %90’ın üzerinde sonuçlandı?

Bu veriler açıklanırsa, kamuoyundaki “%90’ın altında raporların arttığı” yönündeki iddiaların gerçek olup olmadığı da görülebilecek.

AYM DE %90 ALTI DÜZENLEMESİNİ GÜNDEME TAŞIDI

Anayasa Mahkemesi de 2025 yılında %90’ın altında engelliliği bulunan kişilerin ÖTV istisnasından yararlanmasına ilişkin düzenlemeyi Anayasa’nın eşitlik ve sosyal devlet ilkeleri bakımından değerlendirdi ve ilgili hükmü iptal etti.

Bu karar, engelli haklarında yüzde eşiklerinin hukuki açıdan da tartışmalı bir alan olduğunu gösterdi.

SORUN SADECE ÖTV DEĞİL

Engelli vatandaşların karşılaştığı sorunlar yalnızca araç alımıyla sınırlı değil.

Engelli raporu;

  • sosyal yardımlar,
  • vergi avantajları,
  • istihdam,
  • ulaşım,
  • belediye hizmetleri,
  • eğitim,
  • bakım ve diğer sosyal desteklerde

farklı sonuçlar doğurabiliyor.

5378 sayılı Engelliler Hakkında Kanun ise engellilerin eşit haklara sahip olmasını, ayrımcılığın önlenmesini ve toplumsal yaşama tam katılımını temel ilke olarak kabul ediyor.

ENGELLİNİN İHTİYACI YÜZDEYE SIĞAR MI?

Bugün tartışılması gereken temel konu belki de bu:

%89 ile %90 arasındaki bir puan, kişinin gerçek yaşamında gerçekten bir puanlık fark yaratıyor mu?

Engellilik oranı elbette objektif kriterlerle belirlenmeli. Ancak bir puanlık fark nedeniyle kişinin ekonomik ve sosyal haklarında büyük değişiklik meydana geliyorsa, sistemin yalnızca matematiksel oranlar üzerinden değil, kişinin gerçek fonksiyon kaybı ve yaşam koşulları üzerinden de değerlendirilmesi gerekiyor.

Engelli haklarının amacı engellinin önüne yeni sınırlar koymak değil, hayatındaki engelleri azaltmak olmalı.

Bankavitrini’nin sorusu ise net: ENGELLİLERİN HAYATINI KOLAYLAŞTIRMASI GEREKEN SİSTEM, YENİ HAK DUVARLARI MI ÖRÜYOR?

Erol TAŞDELEN – Ekonomist

Okumaya devam et

FARK YARATANLAR

FARK YARATANLAR

FARK YARATANLAR

KATEGORİLER

ALTIN – DÖVİZ

KRİPTO PARA PİYASASI

X

FACEBOOK

SON YAZILAR

Popüler

www bankavitrini com © "BANKA VİTRİNİ Portal"da yayımlanan, BANKA VİTRİNİ'nde yer alan yazar ve çevirmenlerine ait herhangi bir yazı, çeviri, makale ve haber izin alınmadan basılı olarak ya da internet ortamında kullanılamaz, çoğaltılamaz, yayınlanamaz. İzinsiz kullananlar hakkında hukuki yollara başvurulacaktır. "BANKA VİTRİNİ Portal"da yayımlanan tüm özgün yazıların içeriğinden yazarları sorumludur. www.bankavitrini.com'da yer alan yatırım bilgi, yorum ve tavsiyeleri yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti, aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Burada yer alan yorum ve tavsiyeler, yorum ve tavsiyede bulunanların kişisel görüşlerine dayanmaktadır. Bu görüşler, mali durumunuz ile risk ve getiri tercihlerinize uygun olmayabilir. Yer alan yazılarda herhangi bir yatırım aracı; Hisse Senedi, kripto para biriminin veya dijital varlığın alım veya satımını önermiyor. Bu nedenle sadece burada yer alan bilgilere dayanılarak yatırım kararı verilmesi, beklentilerinize uygun sonuçlar doğurmayabilir. Lütfen transferlerinizin ve işlemlerinizin kendi sorumluluğunuzda olduğunu ve uğrayabileceğiniz herhangi bir kaybın sizin sorumluluğunuzda olduğunu unutmayın. © www.bankavitrini.com Copyright © 2020 -UŞAK- Tüm hakları saklıdır. Özgün haber ve makaleler 5846 Sayılı Fikir ve Sanat Eserleri Kanunu korumasındadır.