Connect with us

SİGORTA

İçki yasakçılığı yine hortladı

Ekşisözlük’ü bile kapatan iktidar, büyük şarap şişelerini toplatmaktan etiketleri sansürlemeye yeni içki yasaklarına da imza attı…

Yayınlanma:

|

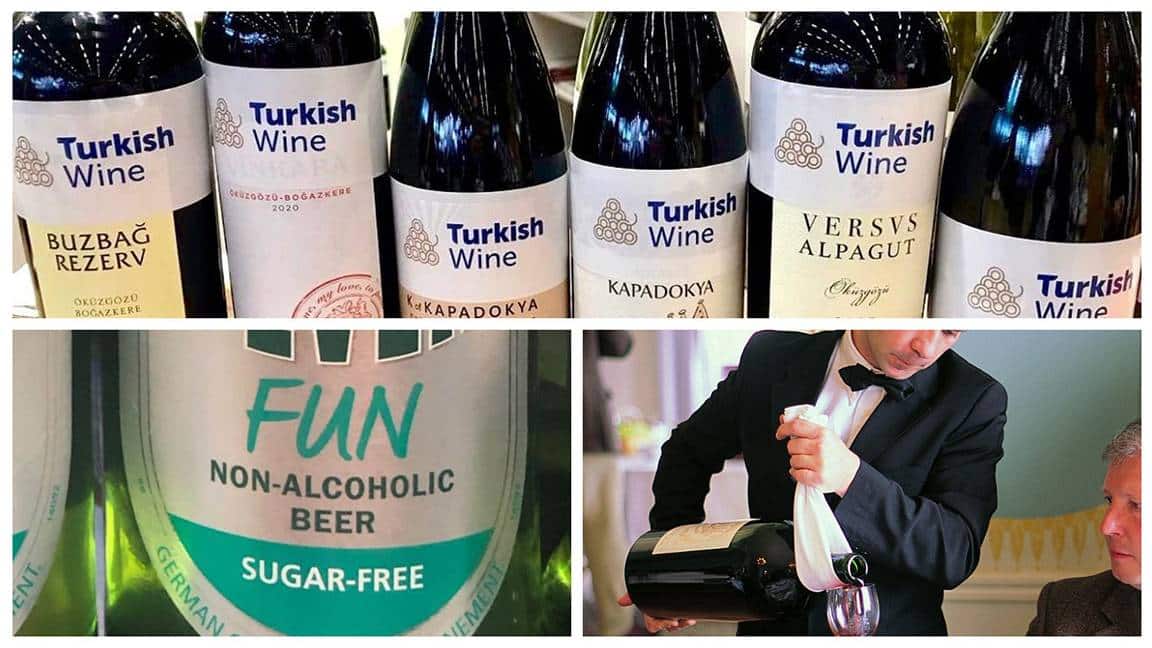
13 Nisan günü Paris’in banliyölerinden Porte de Versailles’daki fuar merkezinin kalabalığı görülmeye değerdi. Dünyanın en büyük şarap fuarı Vinexpo, yeryüzünün dört yanından gelmiş şarap profesyonelleriyle dolup taşıyordu. Çoğu ithalatçı, kav sahibi, şarap yazarı ya da someliye olan fuar izleyicileri adeta şarap avındaydılar. Ancak stantlardan biri tuhaftı; herkes şaraplarını albeniyle teşhir etmeye, stantların tepesine markasını en şık grafiklerle yazmaya çalışırken, burada şarapların marka ve üreticileri görünmüyordu. Her bir şişenin etiketine “Turkish Wine” yazılı dev bir sticker yapıştırılmış, üreticilerin adları gizlenmişti. Sadece üzümlerin isimleri okunuyordu. Standın üzerinde de, “İstanbul Yaş Meyve ve Sebze İhracatçıları Birliği” yazıyordu. Yasalara göre ihracatı desteklemek zorunda olan bu kurum standı açmış ama “Türk yasalarına göre şarapların tanıtımı yasak. Biz üzümleri tanıtıyoruz“ gibi akıllara ziyan bir bahaneyle etiketlere sansür uygulayıp Türk şarapçılığını dünyaya rezil etmişti. Zaten stanttaki görevlinin şaraplardan ve şarapçılığımızdan da pek haberi yoktu…
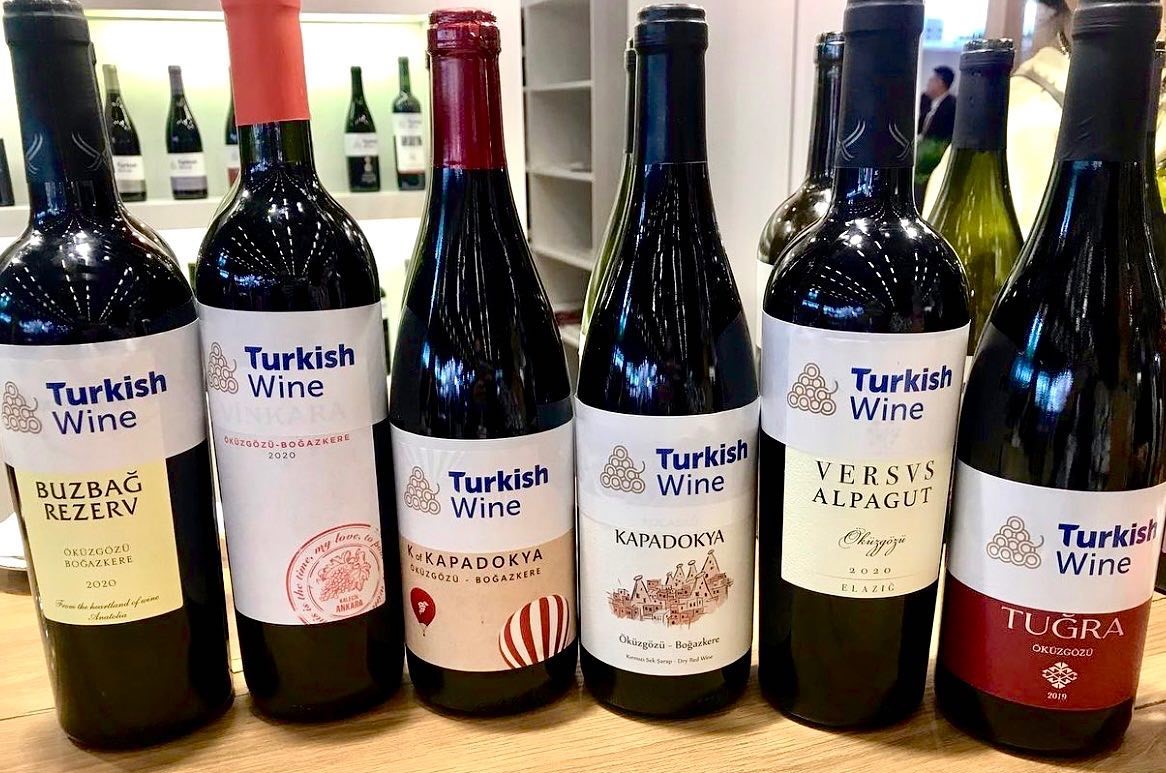
Paris’teki dünyanın en büyük şarap fuarında Türk şaraplarının markalarının sansür edilmesi de bir başka yasakçılık örneği oldu.
RTÜK’le sık sık ekranları karartan, özgür basını reklam ambargosuyla boğmaya çalışan, son olarak da ekşisözlük’ü yuvarlak bir gerekçeyle kapatan iktidar, son günlerde içki sektörüne de üst üste gelen yasak ve engellemelerle darbe üstüne darbe vurdu. Vinexpo’daki sansür skandalı, bunların sadece biriydi.

Büyük şişeler yasaklandı

İçkilerin denetiminden sorumlu olan Tarım Bakanlığı, bir sabah Resmî Gazete’de yayınladığı bir yönetmelikle 3 litrenin üzerindeki şişelere şarap konulmasını ve satılmasını yasakladı. Bu boyutlarda şişeleri olan üreticilere de ürünlerini eritmeleri için 3 ay süre verdi. Ne oluyordu? Dünyanın tüm önemli şarap ülkelerinde en değerli şarapların uzun süre yıllandırılmak üzere konulduğu 4.5 litrelik Jeroboam, 6 litrelik Imperial, 9 litrelik Salmanazar, 12 litrelik Balthazar gibi şişelerden ne isteniyordu? İddialı kavlarda koleksiyonu yapılan, müzayedelerde el değiştiren bu “büyük format” şaraplar şişeyi açıp lıkır lıkır içmeyi, alkolizmi ve suç işlemeyi mi teşvik ediyordu? Tek parti bürokrasimiz uygulamalarıyla ilgili gerekçe bildirmeye tenezzül etmediğinden, nedeni resmen öğrenilemedi. “Perde gerisinden” sızan bilgilere göre ise Anadolu’nun bir yerlerinde bazı merdivenaltı şarap üreticileri büyük şişelere şarap doldurmuş, kapsülüne de küçük şişe bandrolü yapıştırarak vergi kaçırmışlardı. Devlet, denetleyemediğini hemen yasaklıyordu. Oysa 3 litrenin üzerinde şişeler satış noktalarında hemen dikkat çekeceği için gözden kaçmaları kolay değildi, rastlandığı yerde bakanlık görevlilerinin bandrol okuyucu kalemlerle kontrol etmeleri mümkündü.
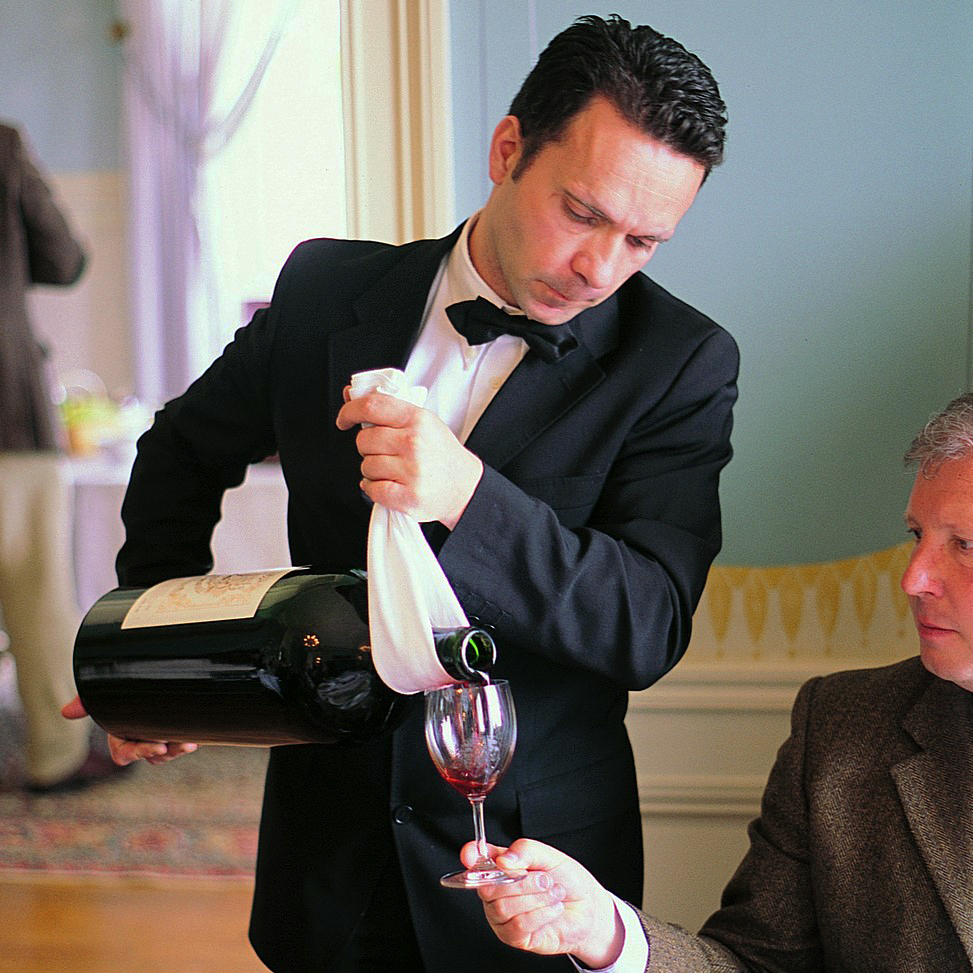
İçkiye dönük yasakçılığın son kurbanı, 5 litrelik Imperial şarap şişeleri oldu.
Olan en iddialı şaraplarını -biraz da prestij için- bu boyda şişelere koyan tek üreticimize, Chamlija’ya olmuştu. Firmanın sahibi Mustafa Çamlıca, “Yüzlerce dev şişe elimde kaldı. Bu şişelerin servisi için Almanya’da tanesi 2 bin avroya özel kaideler yaptırmıştım, o masraflar da boşa gitti…” diye dövünüyordu. Bu sürpriz darbe yüzünden, aynı günlerde Drinks Business dergisinde girdiği “Yılın en iyi 10 şarabı” seçkisine bile doğru dürüst sevinememişti.

Napolyon’a bile sansür

İçki yasakçılığında etiketlerin her zaman ayrı bir yeri olmuştu. Daha 2000’lerin başlarında Tarım Bakanlığı şarap isimlerine karışmaya başlamış, Kavaklıdere’nin Özel Beyaz ve Özel Kırmızı şarapları ile Doluca’nın Özel Kav’ları “Etikette ürününüzü övemez ve içkiyi özendirici kelime kullanamazsınız” denilerek yasaklanmıştı. Kavaklıdere bu şaraplarında üzüm isimlerini öne çıkarmış, Doluca ise şarabının adını ünlü kibrite benzeme pahasına “Kav” olarak değiştirmişti. 2010’lar da ithal bira etiketlerindeki cin figürlerinin ve bazı manastır likörlerindeki haç işaretlerinin siyah bantlarla kapatılmasıyla geçmişti.
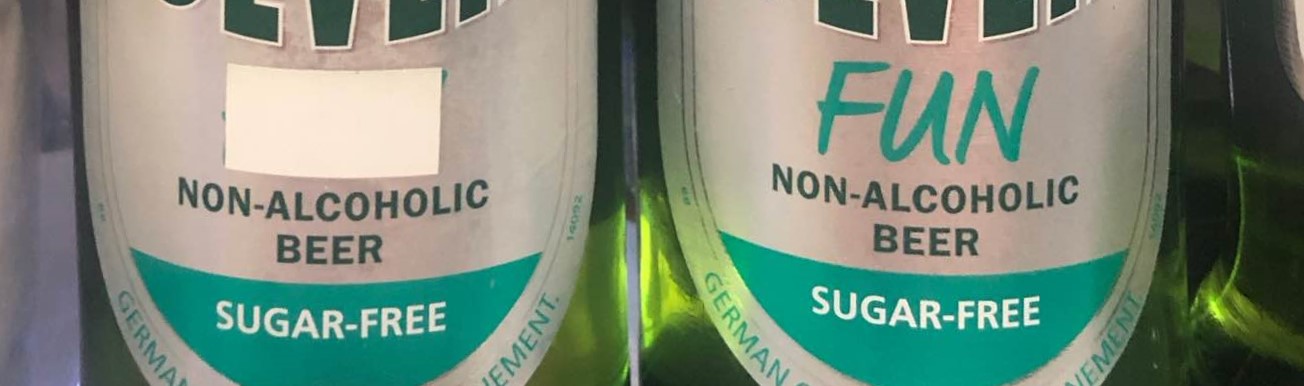
Alkolsüz biranın bile etiketindeki eğlence kelimesi de özendirici olacağı gerekçesiyle sansürlendi.
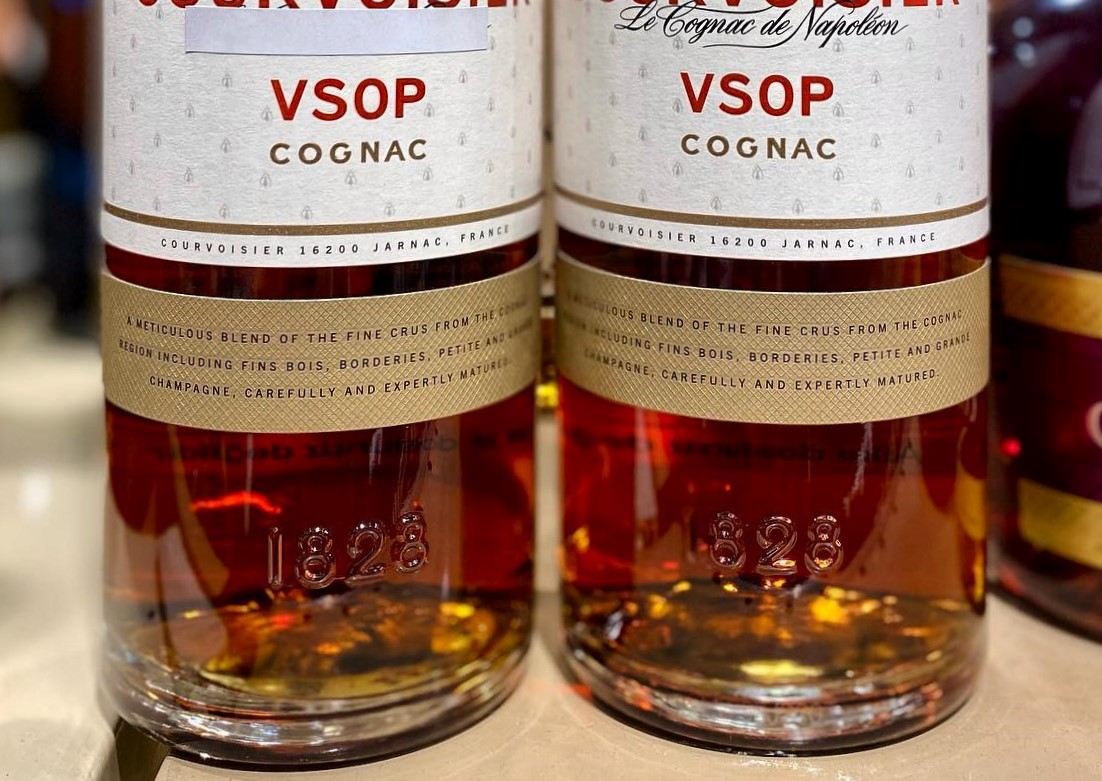
Geçen haftaların icraatı ise, Fransa İmparatoru Napolyon’un Elba Adası’nda sürgüne giderken yanında götürdüğü konyağa ve ünlü bir Alman birasının alkolsüzüne sansür konulmasıydı. Asırlardır “Napolyon’un konyağı” olarak bilinen ve sloganlarında da bunu kullanan Courvoisier’nin etiketlerindeki bu ifade beyaz bir bantla kapatıldı. Sansür heyeti nasıl olduysa şişelerin boynundaki Napolyon çizimini fark etmemişti. Gerekçe, “Ünlü bir kişinin adının geçmesinin içkiyi özendirici olduğu”ydu. Almanların ünlü birası Jever’ın alkolsüz versiyonundaki “Fun”, yani “Eğlence” kelimesi de, gençliği içkiden korumak adına sansürden nasibini aldı. Maazallah gençliğimiz eğlenceli diye hemen alkolsüz bira içer, sonra da gerçek biraya geçerek alkolik olurdu.
Tüm dünyada Napolyon’un konyağı olarak bilinen markanın etiketi de sansüre uğradı.
İşin tuhaf yanı, bu kadar baskı altında tutulan şarap ve içki sektörünün hazinenin de can damarı olmasıydı. Geçen yıl içkiden alınan vergi, toplam vergi gelirlerinin yüzde 5’ine ulaşmıştı.

Deprem yaralarının önemli bir bölümü de büyük ihtimalle içkiye konulacak yeni vergilerle sarılacaktı…

Mehmet YALÇIN-T24

Okumaya devam et

Erol Taşdelen

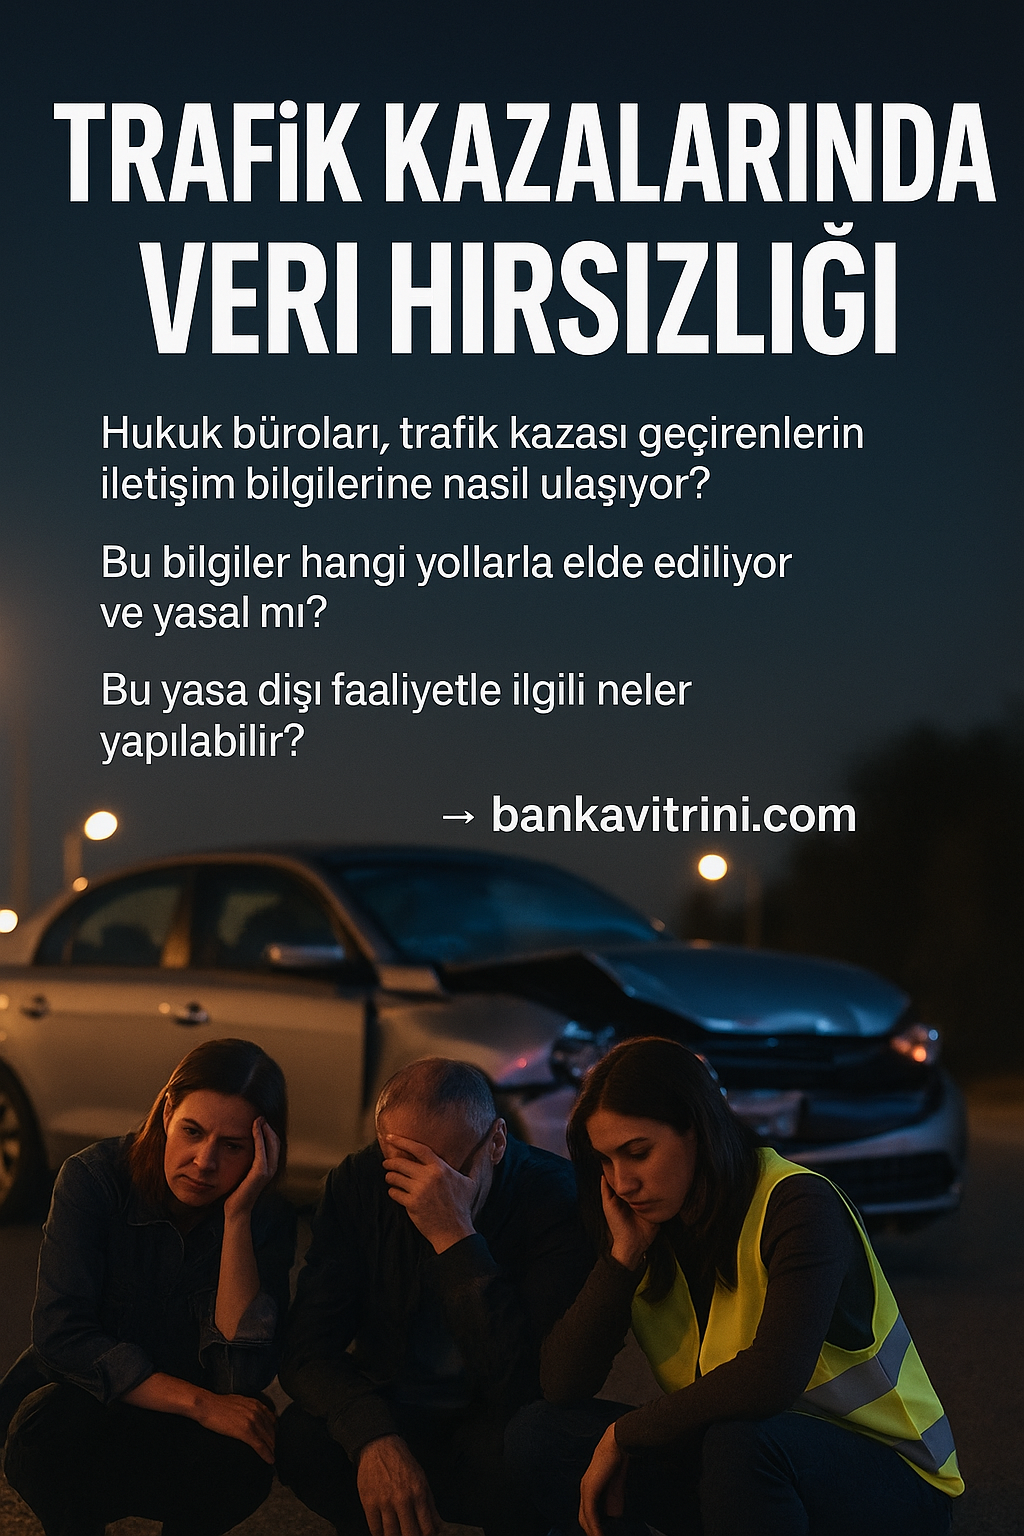
Trafik Kazası Sonrası KVKK İhlali Veri Hırsızlığı

Kişisel Verilerin Korunması Kanunu (KVKK) Kapsamında Türkiye’de Büyüyen Gizli Tehdit…

Yayınlanma:

|

Trafik Kazası Sonrası Veri Avı: Kaza Mağdurlarının Bilgileri Hukuk Bürolarının Eline Nasıl Geçiyor?

Yeni Bir “Kaza Sonrası Sektör”: Hasar Danışmanlık Zinciri

Türkiye’de son yıllarda dikkat çeken bir durum var:
Bir trafik kazasına karıştığınızda, daha tutanak kurumlara ulaşmadan kısa süre sonra cep telefonunuza bir mesaj geliyor:

“Geçirdiğiniz kaza nedeniyle maddi ve manevi tazminat hakkınız var. Avukatımızla iletişime geçiniz.”

Bu mesajın geldiği numaralar, genellikle Ankara merkezli hukuk büroları veya hasar danışmanlık şirketlerine ait.
Asıl soru şu:
➡️ Kazaya karışan sürücünün telefon numarasını, adresini veya plaka bilgilerini bu firmalar nasıl elde ediyor?
➡️ Trafik Müdürlüğü, Emniyet veya Sağlık Bakanlığı’ndan sızan bir veri ağı mı söz konusu?

Yasal Çerçeve: KVKK’ya Göre Bu Bilgiler “Kişisel Veri”dir

6698 sayılı Kişisel Verilerin Korunması Kanunu (KVKK) açıkça belirtir:

“Kişisel veriler, ilgili kişinin açık rızası olmadan işlenemez, üçüncü kişilerle paylaşılamaz.” (Madde 5)

Trafik kazası tutanakları, sürücü ve araç bilgileri, hatta sağlık raporları — kişisel veri niteliğindedir.
Bu bilgilerin:

  • Avukatlara veya danışmanlık şirketlerine,

  • Ticari teklif veya vekalet amacıyla,

  • Kişinin rızası olmadan aktarılması,

➡️ hem hukuka hem de etik kurallara açıkça aykırıdır.

Kaldı ki, Türk Ceza Kanunu’nun 136. maddesi uyarınca “kişisel verileri hukuka aykırı olarak ele geçiren veya yayan kişiler” 2 ila 4 yıl arası hapis cezası ile karşılaşabilir.

Veri Nereden Sızıyor?

Birçok hukuk bürosu veya “hasar danışmanlık” firması, kaza yapan kişilere birkaç saat içinde ulaşıyor.
Bu hız, ancak resmi kaynaklardan veya sigorta kanallarından bilgi akışıyla mümkün görünüyor.

Olası sızıntı kanalları:

  1. Trafik tespit tutanakları — polis kayıtlarında veya sigorta sisteminde tutuluyor.

  2. Sağlık kurumları — yaralanmalı kazalarda kimlik ve iletişim bilgisi kayda giriyor.

  3. Sigorta şirketleri — araç plaka ve hasar dosyalarını işliyor.

Bu zincirlerden birinde bir “veri sızıntısı” yaşanması, binlerce kişinin bilgilerinin kontrolsüzce piyasaya düşmesi anlamına geliyor.

Gerçek Bir İhtarname Örneği

Birçok mağdurun eline benzer metinlerle yazılmış ihtarnameler ulaşıyor.
Örneğin:

“Müvekkil 34 ABC 123 plakalı aracın maliki olup, 18.08.2025 tarihinde tarafınıza ait araçla karıştığı kaza sonucu zarar görmüştür.
Avukatlık Kanunu’nun 35. maddesi gereğince uzlaşma görüşmelerini başlatmak üzere iş bu bildirimin tarafınıza ulaşmasından itibaren 7 gün içinde irtibata geçmenizi, aksi halde icra takibi başlatılacağını bildiririz.”

Bu tür yazılar, avukatlık kanununa uygun bir biçimde görünse de, eğer kişisel veri izinsiz elde edilmişse, sürecin temel dayanağı hukuken tartışmalıdır.

KVKK Kurumu’nun Müdahalesi: 300 Bin TL’lik Ceza

Kişisel Verileri Koruma Kurumu (KVKK), bu konuda bazı örnek olaylarda idari yaptırımlar uyguladı.
Örneğin:
Bir hasar danışmanlık firmasının, trafik kazası mağdurlarına ait kişisel verileri yasa dışı yollardan temin ettiği tespit edilince, firmaya 300.000 TL idari para cezası kesildi. Kaynak: TRT Haber, 2024

Ancak bu cezalar istisnaî vakalar; sistematik bir denetim veya genel önleme mekanizması henüz oluşturulmuş değil.

Etik ve Meslek Boyutu

Avukatlık Kanunu’nun 34. ve 38. maddeleri, avukatların “iş elde etmek için kişisel veriler üzerinden doğrudan iletişime geçmelerini” yasaklar. Barolar Birliği Meslek Kuralları da aynı şekilde “reklam yasağı” ve “müvekkil çekme yasağı” içerir. Dolayısıyla bu tür girişimler, yalnızca KVKK değil, meslek etiği ihlali olarak da değerlendirilebilir.

Bu durum, hukuk camiasının “müvekkil bulma” pratiğinin yavaşça bir veri ekonomisine dönüşme riskini doğuruyor.

Vatandaş Ne Yapabilir?

Kaza sonrası bir hukuk bürosu sizi ararsa, şunları mutlaka sorgulayın:

  1. “Numaramı nereden aldınız?”

  2. “Kişisel verilerimi hangi yasal dayanakla işliyorsunuz?”

  3. “KVKK kapsamındaki aydınlatma metniniz var mı?”

Eğer bu sorulara net yanıt alamazsanız:

➡️ KVKK Kurumu’na (kvkk.gov.tr) üzerinden şikâyette bulunabilirsiniz.
➡️ Ayrıca ilgili hukuk bürosunu bağlı bulunduğu baroya da bildirebilirsiniz.

Çözüm Önerileri

  • Kurumlar arası veri paylaşımı (Emniyet, Sağlık, Sigorta) sadece açık rıza ve protokol çerçevesinde yapılmalı.

  • Trafik kazası tutanakları, anonimleştirilmiş şekilde sistemde tutulmalı.

  • Sağlık kuruluşlarında görevli personelin, kaza kayıtlarına yetkisiz erişimi engellenmeli.

  • KVKK, “trafik kazası veri güvenliği rehberi” gibi özel bir kılavuz hazırlamalı.

  • Vatandaşlar, kişisel verilerini kimlerin işlediğini öğrenme ve sildirme haklarını daha etkin kullanmalı.

Trafik Kazasından Sonra İkinci Kaza – “Veri Kazası”

Türkiye’de trafik kazası geçiren bir vatandaş, farkında olmadan ikinci bir kazaya daha karışıyor: Bu kez direksiyon başında değil, veri dünyasında. Telefonuna gelen bir mesaj, kapısına bırakılan bir ihtarname ya da “hak talebi” teklifi, aslında kişisel verilerin kontrolsüz dolaşımının somut bir sonucudur.
Bu tablo, sadece bireysel mağduriyet değil; kurumsal güvenlik, etik, ve hukuk devleti açısından ciddi bir alarmdır.

Erol TAŞDELEN | bankavitrini.com özel analizi

Okumaya devam et

Ali Coşkun

TİCARİ ALACAK SİGORTASI

Yayınlanma:

|

Yazan:

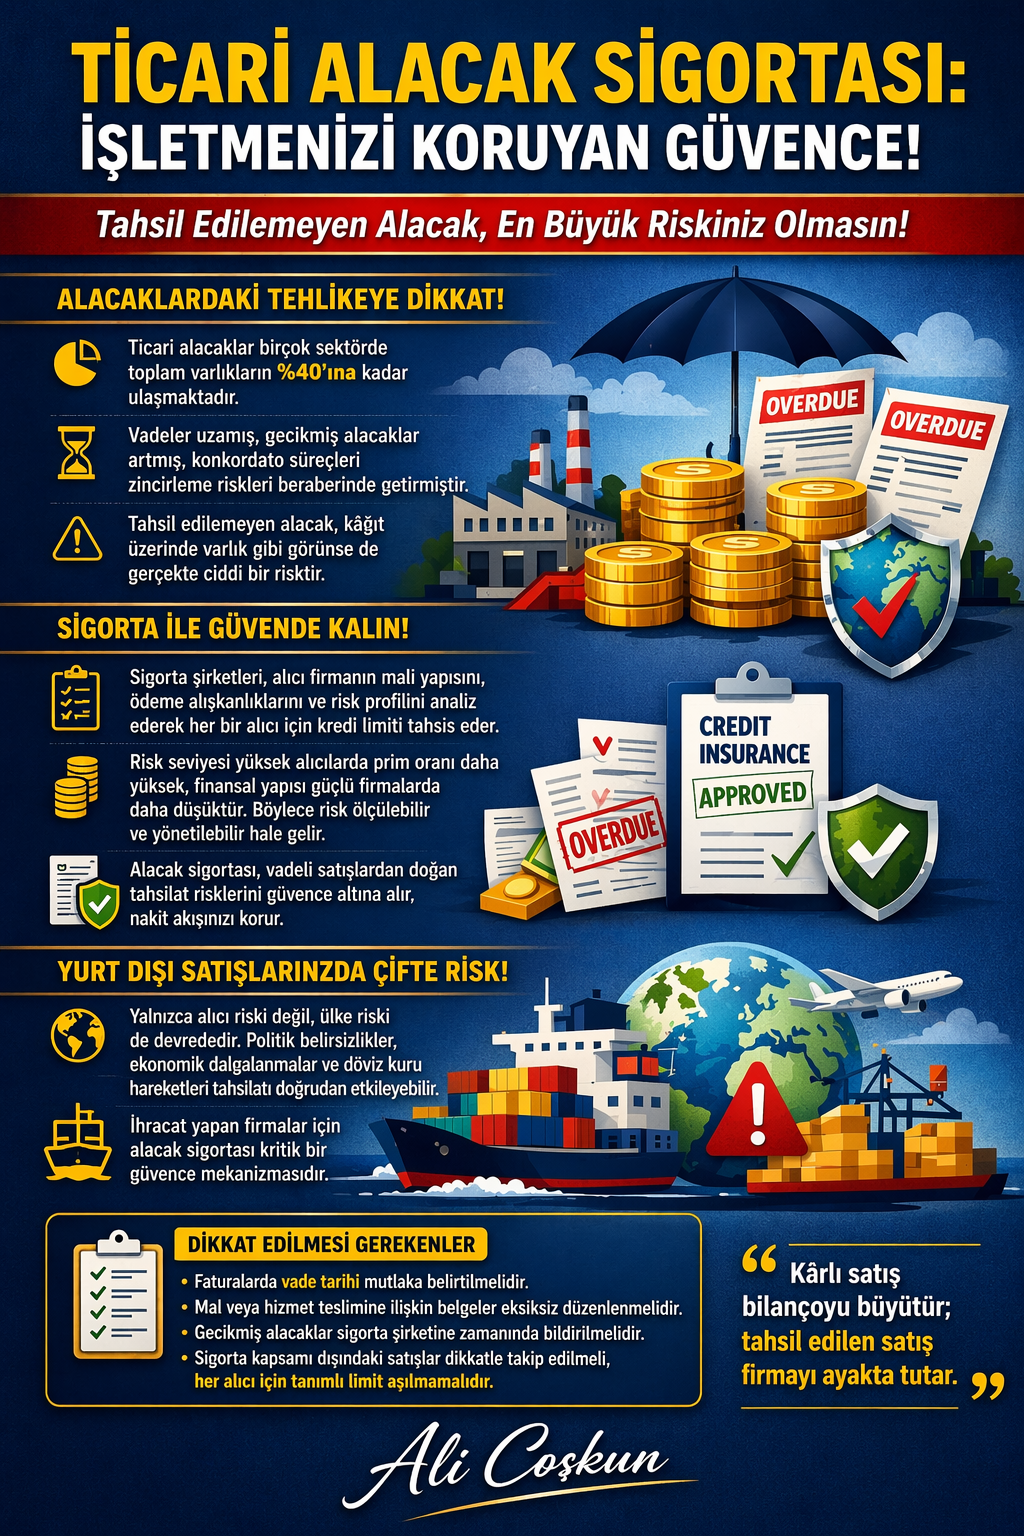
Finansal yapı analiz edilirken en kritik kalemlerden biri ticari alacaklardır. Çünkü bilanço incelendiğinde ilk sorulan sorulardan biri, firmanın kısa vadeli borçlarını ödeme gücüdür. Bu gücün en önemli belirleyicilerinden biri ticari alacakların tahsil edilebilirliğidir.

Hazır değerlerden sonra en likit varlık kalemi olan ticari alacaklar, birçok sektörde toplam varlıkların %40’ını oluşturmaktadır.

Bu nedenle alacakların tahsilinde yaşanacak bir aksama, nakit akışını bozmakta, finansal dengeyi ciddi şekilde sarsmaktadır. Tahsil edilemeyen alacak, kâğıt üzerinde varlık gibi görünse de gerçekte bir risktir. Gerek yurt içi ekonomik koşullar gerekse küresel gelişmeler, firmaların ticari alacak kalitesinde bozulmalara neden olmuştur.

Vadeler uzamış, gecikmiş alacaklar artmış ve konkordato süreçleri birçok firmayı zincirleme şekilde etkilemiştir. Bir firmanın tahsil edemediği alacak, başka bir firmanın ödeyemediği borç anlamına gelmekte ve bu durum sistematik bir risk oluşturmaktadır.

Bu noktada firmaların alabileceği en önemli önlemlerden biri alacak sigortasıdır.

Alacak sigortası, vadeli satışlarından doğan tahsilat risklerini belirli şartlar dahilinde güvence altına alır.

Sigorta şirketleri; borçlu firmanın mali yapısını, sektördeki konumunu, geçmiş ödeme alışkanlıklarını ve genel risk profilini analiz ederek her bir alıcı için belirli bir kredi limiti tahsis eder.

Sigorta yaptıran firma, bu teminat karşılığında belirli bir prim ve tahsis ücreti öder. Risk seviyesi yüksek olan alıcılar için prim oranları yüksek olurken, finansal yapısı güçlü firmalarda bu oranlar daha düşük seviyelerdediir. Böylece firma, riskini ölçülebilir ve yönetilebilir hale getirir. Yurt dışı satışlarda alacak sigortası çok daha kritik bir hale gelmektedir.

Çünkü burada sadece alıcı firmanın riski değil aynı zamanda ülke riski de devreye girer.

Politik belirsizlikler, ekonomik dalgalanmalar ve döviz kuru hareketleri tahsilat sürecini doğrudan etkileyebilir.Bu nedenle ihracat yapan firmalar için alacak sigortası önemli bir güvence mekanizmasıdır.

Ancak alacak sigortasının etkin olabilmesi için poliçe şartlarına eksiksiz uyulması gerekmektedir. En sık karşılaşılan sorunlardan biri, gerekli belgelerin tam ve doğru şekilde düzenlenmemesidir.

Örneğin faturalarda vade tarihinin belirtilmemesi, mal veya hizmet teslimine ilişkin belgelerin eksik olması ya da gecikmiş alacakların zamanında sigorta şirketine bildirilmemesi durumunda hasar ödemesi alınamayabilir.

Sigorta kapsamında olmayan satışların da dikkatle takip edilmesi gerekir. Her alıcı için mutlaka sigorta limitinin tanımlanmış olması ve limit aşımı yapılmaması önemlidir. Aksi durumda firma, teminatsız risk almış olur.

Satış yapmak kadar, yapılan satışın tahsil edilmesi de kritik önemdedir. Alacak sigortası, firmalara sadece bir güvence sağlamakla kalmaz, aynı zamanda daha kontrollü büyüme imkânı sağlar.

Kârlı satış bilançoyu büyütür ancak tahsil edilen satış firmayı ayakta tutar.


✍️ Ali Çoşkun
🌐 bankavitrini.com

Okumaya devam et

GÜNCEL

REKABET KURUMU’NDAN 19 SİGORTA ŞİRKETİNE SORUŞTURMA

Yayınlanma:

|

Yazan:

REKABET KURUMU 19 Sigorta şirketine soruşturma başlattı. Rekabet Kurumu, sigorta şirketlerinin fiyatları birlikte belirlediği iddiasıyla soruşturma başlattı:  ‘İlgili ön araştırma kapsamında, sigorta şirketlerinin aralarında anlaşmak suretiyle fiyatların birlikte belirlenmesi, müşteri, bölge veya ürün paylaşımı yapılması iddiaları başta olmak üzere farklı ihlal iddiaları incelenmiştir‘ ifadeleri dikkat çekti…

Olası Senaryolar

Senaryo Etki
İhlal tespit edilir Ağır cezalar + sektör yeniden dizayn
Uzlaşma olur Para cezası + davranış değişikliği
İhlal çıkmaz Sektör mevcut yapıyla devam

Kurumda yapılan açıklamada aşağıdaki ifadeler yer aldı:

Sağlık sektörü, birbirinden farklı iş modelleri altında faaliyet gösteren çok sayıda teşebbüs tarafından çeşitli ürün ve hizmetlerin tüketicilere sunulduğu dinamik yapıda bir organizasyonel ilişkiler ağı teşkil etmektedir. Bu kapsamda sağlık sektörünün önemli bir bileşenini sigortacılık faaliyetleri oluşturmaktadır. Sigorta şirketlerinin hizmet sunduğu pazar ise rekabet hukuku bağlamında çift taraflı pazar olarak nitelendirilmektedir. Sigorta ürününe sahip bir tüketicinin bu kapsamdaki bir sağlık hizmetinden yararlanması durumunda sigorta şirketi ile tüketici ve sigorta şirketi ile anlaşmalı kurum arasında aynı sağlık harcamasına ilişkin bir seri işlemin gerçekleşmesi gerekliliği doğmaktadır. Pazarın her iki tarafında da seri halde gerçekleşen işlemler bakımından ise bilgi teknolojileri ürün ve hizmetlerinden yararlanılmaktadır. Anılan işleyiş, Türkiye’de sağlık sigortası pazarında faaliyet gösteren teşebbüslerin yanı sıra özel sağlık kuruluşları ve özel sağlık kuruluşlarına teknik ve operasyonel destek sağlayan teşebbüslerin de sektörde önemli rol oynadığını ortaya koymaktadır.

Kurum kayıtlarına intikal eden ihbar ve şikâyet başvuruları doğrultusunda Rekabet Kurulunca önaraştırma yapılmasına karar verilmiş olup, ilgili önaraştırma kapsamında; sağlık sigortası pazarında faaliyet gösteren sigorta şirketlerinin aralarında anlaşmak suretiyle primlerin (fiyatların) birlikte belirlenmesi, artırılması veya sabit tutulması; müşteri, bölge veya ürün paylaşımı yapılması ve hassas bilgilerin (fiyat, maliyet, risk verisi) paylaşılması şeklinde davranışları gerçekleştirmiş olabileceği, sağlık sigortası pazarında faaliyet gösteren sigorta şirketleri ile sağlık hizmeti sağlayıcıları arasında dışlayıcı sözleşmeler akdedilmiş olabileceği iddiaları başta olmak üzere farklı ihlal iddiaları incelenmiştir.

Önaraştırmada elde edilen bilgileri, belgeleri ve yapılan tespitleri 16.03.2026 tarihli toplantısında müzakere eden Rekabet Kurulu, bulguları ciddi ve yeterli bularak;

  1. Allianz Sigorta Anonim Şirketi,
  2. Anadolu Anonim Türk Sigorta Şirketi,
  3. Ankara Anonim Türk Sigorta Şirketi,
  4. Aveon Global Sigorta Anonim Şirketi,
  5. Axa Sigorta Anonim Şirketi,
  6. Bupa Acıbadem Sigorta Anonim Şirketi,
  7. Hepiyi Sigorta Anonim Şirketi,
  8. Katılım Emeklilik ve Hayat Anonim Şirketi,
  9. Mapfre Sigorta Anonim Şirketi,
  10. Medisa Sigorta Anonim Şirketi,
  11. Prive Sigorta Anonim Şirketi,
  12. Zurich Sigorta Anonim Şirketi,
  13. Zurich Yaşam ve Emeklilik Anonim Şirketi,
  14. Quick Sigorta Anonim Şirketi,
  15. Acıbadem Sağlık Hizmetleri ve Ticaret Anonim Şirketi,
  16. Memorial Sağlık Yatırımları Anonim Şirketi,
  17. Özel Edremit Körfez Hastanesi,
  18. SenCard Partners Bilgi Teknolojileri Anonim Şirketi,
  19. Turassist Sağlık Destek Hizmetleri Anonim Şirketi

ünvanlı teşebbüsler hakkında 4054 sayılı Rekabetin Korunması Hakkında Kanun’un ihlal edilip edilmediğinin tespiti amacıyla soruşturma açılmasına 26-10/298-M sayı ile karar vermiştir.

Okumaya devam et

FARK YARATANLAR

FARK YARATANLAR

FARK YARATANLAR

KATEGORİLER

ALTIN – DÖVİZ

KRİPTO PARA PİYASASI

X

FACEBOOK

SON YAZILAR

Popüler

www bankavitrini com © "BANKA VİTRİNİ Portal"da yayımlanan, BANKA VİTRİNİ'nde yer alan yazar ve çevirmenlerine ait herhangi bir yazı, çeviri, makale ve haber izin alınmadan basılı olarak ya da internet ortamında kullanılamaz, çoğaltılamaz, yayınlanamaz. İzinsiz kullananlar hakkında hukuki yollara başvurulacaktır. "BANKA VİTRİNİ Portal"da yayımlanan tüm özgün yazıların içeriğinden yazarları sorumludur. www.bankavitrini.com'da yer alan yatırım bilgi, yorum ve tavsiyeleri yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti, aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Burada yer alan yorum ve tavsiyeler, yorum ve tavsiyede bulunanların kişisel görüşlerine dayanmaktadır. Bu görüşler, mali durumunuz ile risk ve getiri tercihlerinize uygun olmayabilir. Yer alan yazılarda herhangi bir yatırım aracı; Hisse Senedi, kripto para biriminin veya dijital varlığın alım veya satımını önermiyor. Bu nedenle sadece burada yer alan bilgilere dayanılarak yatırım kararı verilmesi, beklentilerinize uygun sonuçlar doğurmayabilir. Lütfen transferlerinizin ve işlemlerinizin kendi sorumluluğunuzda olduğunu ve uğrayabileceğiniz herhangi bir kaybın sizin sorumluluğunuzda olduğunu unutmayın. © www.bankavitrini.com Copyright © 2020 -UŞAK- Tüm hakları saklıdır. Özgün haber ve makaleler 5846 Sayılı Fikir ve Sanat Eserleri Kanunu korumasındadır.