Connect with us

SİGORTA

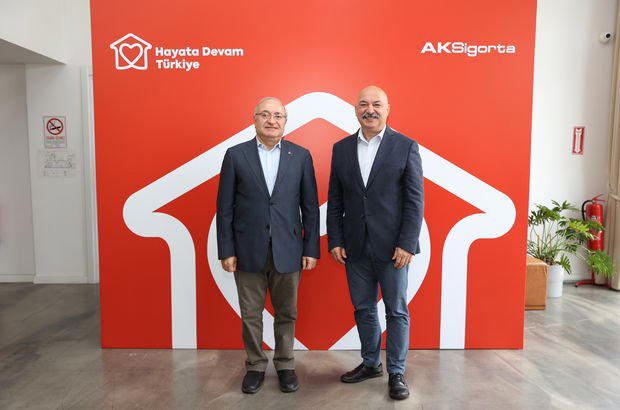
Ak Sigorta Genel Müdürü Uğur Gülen: Fiyat vermeye utanıyorum

Yayınlanma:

|

Aksigorta, 2010-2015 yılları arasında gerçekleştirdiği Hayata Devam Türkiye projesinin bir devamı niteliğinde olan Hayata Devam Türkiye – Deprem Risk Transfer Projesini hayata geçirdi. Proje, risk transferinin neden gerekli olduğu başta olmak üzere, karşı karşıya olduğumuz risklerin işin uzmanlarından öğrenilebileceğini, depreme karşı alınabilecek önlemler konusunda topluma yardımcı olabilecek ve olası risklerin neden bir sigorta kurumuna transfer edilmesi gerektiğini anlatıyor.

Projeyi bir bilgi paylaşımı platformu olarak adlandıran Ak Sigorta Genel Müdürü Uğur Gülen, Türkiyede 100 m2 bir ev için, 1 milyon TL inşa bedeli teminatlı bir poliçenin ortalama değerinin ayda 200 TL olduğun altını çizerek depreme karşı DASK ve konut sigortasının eksiksiz yapılmasının önemine değinirken bu tür sigorta fiyatlarının diğerlerine göre daha ucuz olduğunu belirterek Özellikle kasko ve sağlık sigortalarında maliyet artışı ve sigorta şirketlerinin mali kar elde edememeleri nedeniyle sigorta fiyatları o kadar arttı ki fiyat vermeye utanıyorum” dedi.

İSTANBUL DEPREMİ RİSKİ 500 MİLYAR DOLAR

Maraş ve Antepte yüzde 10-15 pazar payına sahip olduklarını söyleyen Ak Sigorta Genel Müdürü Uğur Gülen, “Gördük ki bir çok şey doğru yapılmamış. Şirket sahipleri sigorta bedellerinin çok altında sigorta yaptırmış. Muazzam bir eksik sigorta ortaya çıkmış. Eksiklerle dolu fayların üzerinde bir ülkede yaşıyoruz. Ülkenin milli hasılasının yüzde 15i anında yok oldu. Sigorta sektörü 100 milyar liralık zararın tamamını ödeyebilecek durumdaydı ancak 5 milyar dolarını ödüyor. Gelişmiş ülkelerde görüyoruz ki toplam hasarın yüzde 50si sigortalı olabiliyor ve sigortacılar da bu zararı ödeyebiliyor. Maraş depremi 100 milyar dolarlık hasar yarattıysa İstanbul depreminden beklenen hasar 500 milyar dolar olabilir” dedi.

KARA GÜN DOSTUYUZ

6 Şubat 2023 tarihinde gerçekleşen depremlerin manevi etkisinin yanı sıra maddi hasarının da oldukça yıkıcı olduğuna değinen Aksigorta Genel Müdürü Uğur Gülen, “Kahramanmaraş merkezli depremlerimizin etkilediği 11 ilimizin sigorta durum raporuna göre, bölgede kasko, yangın, DASK ve hayat-ferdi kaza sigortası toplam poliçe sayısı yaklaşık 5,8 milyon adettir. Bu poliçelerle sektörümüzün 11 ilimize verdiği teminat tutarı ise (DASK hariç) 1,8 trilyon TLnin üstündedir. Toplam teminatın içinde en yüksek tutar 1,2 trilyon TL ile yangın poliçeleri içinde yer almaktadır. 11 ilimizdeki muallak hasar tutarı yaklaşık 46 milyar TL (DASK hariç) seviyesindedir. Ödenen hasar tutarı ise yaklaşık 8,7 milyar TL (DASK hariç) civarındadır. DASK tarafından da yaklaşık 21 milyar TL hasar ödemesi yapılmıştır. Toplam kayıp neredeyse 2 trilyon TL, sigortadan geri aldığımız kısım ise yalnızca 97.3 milyar TL. Oysa bunun tamamı sigortalı olabilirdi. İyi zamanda para tasarrufu yapmak ve zor zamanlar için kaynak ayırmayı bilmeliyiz. Sigorta bunun için en doğru ve en düşük bütçeli araç. Sigorta sektörü olarak bizler kara gün dostuyuz, bugünler için varız. Sigorta sektörümüz yapısı gereği bugünlere çok önceden hazır. Sektörümüz bu depremi de bundan sonra yaşanabilecek afetleri de karşılayacak güç ve teminat yapısına sahip. Yeter ki toplumsal risk bilincine kavuşalım açıklamalarında bulundu.

BİLİNÇ VE ÖNLEM EKSİKLİĞİ

Gülen projeyle ilgili olarak şunları kaydetti: “Karşı karşıya kalacağımız risklerin öncelikle farkında olacağız, sonrasında önlemlerimizi alarak Hayata Devam diyeceğiz. Afetlerin yıkıcı etkisini, kader olmaktan çıkaracağız. Sigortacılık, bir risk transferi mekanizmasıdır. Siz bir poliçe satın alırsınız ve üzerinizdeki riskleri bir kurumun güvence altına alması için o riski transfer edersiniz.”

Yaşanan depremlerde yıkıcı olan asıl etkinin bilinç ve önlem eksikliği olduğunun altını çizen Gülen, “Depreme yönelik risk bilinci, yaşadığımız acı tecrübeler neticesinde oldukça arttı. Ancak, saha araştırmalarımızda görüyoruz ki; pek çok insan evini nasıl koruma altına alacağını bilmiyor. Sigorta sektörünün kendine has bir dili olduğu hepimizin malumu. Ancak biz istedik ki hepimiz aynı dili konuşalım. Bu sebeple sigortacılığın karmaşık yapısını ortadan kaldırıp, yalın, herkesin anlayabileceği ve kolaylıkla ulaşıp kendi evi için çözüm geliştireceği bir sistem inşa ettik. Bu, riski anlayıp ister ev sahibi ister kiracı olsun her bir bireyin kendi riskini sigorta kurumuna devretmesi için oldukça önemli. Önce farkında olacağız. Biz afetlere yatkın, fay hatları üzerinde bulunan bir ülkenin fertleriyiz. Karşı karşıya olduğumuz riskleri tanıyacağız. Sonrasında kendimiz için, ailemiz için, evimiz için doğru önlemleri alarak üzerimizdeki bu riski bertaraf edeceğiz. Sigorta sektörü bunun için var diye konuştu.

YARDIM FONUNU DA İÇERİYOR

Aksigorta olarak hayata geçirdikleri Hayata Devam Türkiye projesi kapsamında 6 Şubat depreminden etkilenen 11 il için de bir yardım fonu mekanizması kurduklarını dile getiren Gülen, sözlerini şöyle sürdürdü: “Bu proje kapsamında Aksigortadan satın alınacak her bir konut sigortasının geliri, 6 Şubat depreminden etkilenen 11 şehrimize aktarılacak. Deprem bölgelerine bir yardım fonu oluşturmuş olacağız. İhtiyaç Haritası STK’sı ile bir iş birliği gerçekleştirdik. Hayata Devam Türkiye projesi ile, satın alınan her yeni konut ürünü için deprem bölgesine yardım fonu oluşturuyoruz. İhtiyaç haritası desteği ile 20 Konteyner Ev ile oluşturduğumuz yardım fonumuz, oluşturulan her yeni konut poliçesinden 80 TL katkı ile depremzedelere düzenli yardım olarak devam edecek. İlk adımda gerek kamu gerekse özel sektör deprem bölgesine yardımlarını gerçekleştirdi. Bu yardımlar, bölgede farklılaşan ihtiyaçlara yönelik olarak yapılmaya da devam ediyor. Bizim, birbirimize ihtiyacımız var. Deprem bölgesinin tek seferlik değil, düzenli yardıma ihtiyacı var, o bölgeyi unutmamalıyız. Bilinçlenerek kendimizi koruma altına alırken, bu acıyı yaşamış 13,5 milyon kişinin ihtiyaçlarını görmezden gelmemeliyiz. Deprem öldürmez; bilinçli olmamak, önlem almamak öldürür. Yaşayabileceğimiz riskin büyüklüğünün farkında olalım, önlemimizi bugünden alalım.

ÖNCE SİGORTALI EV

Afetlere hazırlığın sadece hayatta kalmakla ilgili değil, aynı zamanda maddi ve manevi kayıpların minimize edilmesiyle ilgili olduğunu hatırlatan İTÜ Meteoroloji ve Afet Yönetimi Profesörü Mikdat Kadıoğlu ise yaptığı konuşmada bireylerin, ailelerin, evlerin ve iş yerlerinin afetlere hazırlık açısından almaları gereken önlemleri aktardı. Daha önce yaşanan Kocaeli depreminin maliyeti ve sonuçları üzerinde duran Kadıoğlu, 6 Şubat depremlerinin maliyetinin bunun altı katı olduğunu ifade etti. Kadıoğlu olası İstanbul depreminin beklenen sonuçları üzerinde de durdu.

Profesör Mikdat Kadıoğlu daha sonra şunları söyledi: “Afetlere hazırlık sadece hayatta kalmakla ilgili değil, aynı zamanda maddi ve manevi kayıpların minimize edilmesiyle ilgilidir. Afetlere hazırlıklı olmak için öncelikle bilgi edinmek gerek. Afet türleri ve acil durum planları hakkında araştırmalar yapın, buna göre kişisel planlamanızı hazırlayın ve afet durumunda planınıza uygun olarak hareket edin. Bireysel planlamanızın yanı sıra, evlerinizin ve iş yerlerinizin güvenlik düzeyinin yeterli olduğundan emin olun. Örneğin, evinizi düzenli olarak bakımdan geçirin. Yangın alarmı, karbon monoksit dedektörü ve su sızıntısı dedektörü gibi önemli cihazların çalışıp çalışmadığını kontrol edin. Evde acil durum malzemeleri bulundurun. Bu malzemeler arasında acil durum çantası, sigorta poliçeleri, battaniye, su, yiyecek ve ilaçlar yer alabilir. İş yerinde acil durum planının hazır olması ve tüm çalışanların plandan haberdar olması da önemli. Bu planla, afet durumunda ne yapılacağını ve kimin sorumlu olduğunu belirlenmeli. Bu örneklerdeki gibi afet hazırlıkları konusunda önem alınırsa bireylerin, evlerin, ailelerin ve iş yerlerinin maddi ve manevi kayıpların önüne geçilmesi mümkün.

Birçok insan, afetlere hazırlanırken sigortayı unutuyor veya yeterince önemsemiyor. Ancak sigorta, evinizi bir emniyet kemeri gibi korur ve beklenmedik olayların maddi zararlarını azaltır. Bu nedenle, afetlere hazırlık planınızın bir parçası olarak sigorta poliçesi yaptırmak önemlidir. Sigortanız yoksa, afetler sizi uzun süre yuvasız bırakabilir. Afetler, insanları fiziksel olarak etkilemenin yanı sıra maddi kayıplara da neden olabilir. Sigortasız kalanlar, beklenmedik bir afet durumunda büyük finansal zorluklarla karşılaşabilirler. Bu nedenle, sigorta poliçesi yaptırarak afetlerin etkilerini azaltabilirsiniz. Sigorta poliçesi yaptırmak, afetlere hazırlık planınızın bir parçası olarak hazırlıklı olmanızı sağlar. Bu sayede, afetlerin etkileri karşısında daha dirençli olabilirsiniz. Afet sırasında finansal kayıpların telafisi için sigorta poliçesi yaptırmak, afetlere hazırlığınızı tamamlamanın önemli bir adımıdır.”

Okumaya devam et

Erol Taşdelen

Trafik Kazası Sonrası KVKK İhlali Veri Hırsızlığı

Kişisel Verilerin Korunması Kanunu (KVKK) Kapsamında Türkiye’de Büyüyen Gizli Tehdit…

Yayınlanma:

|

Trafik Kazası Sonrası Veri Avı: Kaza Mağdurlarının Bilgileri Hukuk Bürolarının Eline Nasıl Geçiyor?

Yeni Bir “Kaza Sonrası Sektör”: Hasar Danışmanlık Zinciri

Türkiye’de son yıllarda dikkat çeken bir durum var:
Bir trafik kazasına karıştığınızda, daha tutanak kurumlara ulaşmadan kısa süre sonra cep telefonunuza bir mesaj geliyor:

“Geçirdiğiniz kaza nedeniyle maddi ve manevi tazminat hakkınız var. Avukatımızla iletişime geçiniz.”

Bu mesajın geldiği numaralar, genellikle Ankara merkezli hukuk büroları veya hasar danışmanlık şirketlerine ait.
Asıl soru şu:
➡️ Kazaya karışan sürücünün telefon numarasını, adresini veya plaka bilgilerini bu firmalar nasıl elde ediyor?
➡️ Trafik Müdürlüğü, Emniyet veya Sağlık Bakanlığı’ndan sızan bir veri ağı mı söz konusu?

Yasal Çerçeve: KVKK’ya Göre Bu Bilgiler “Kişisel Veri”dir

6698 sayılı Kişisel Verilerin Korunması Kanunu (KVKK) açıkça belirtir:

“Kişisel veriler, ilgili kişinin açık rızası olmadan işlenemez, üçüncü kişilerle paylaşılamaz.” (Madde 5)

Trafik kazası tutanakları, sürücü ve araç bilgileri, hatta sağlık raporları — kişisel veri niteliğindedir.
Bu bilgilerin:

  • Avukatlara veya danışmanlık şirketlerine,

  • Ticari teklif veya vekalet amacıyla,

  • Kişinin rızası olmadan aktarılması,

➡️ hem hukuka hem de etik kurallara açıkça aykırıdır.

Kaldı ki, Türk Ceza Kanunu’nun 136. maddesi uyarınca “kişisel verileri hukuka aykırı olarak ele geçiren veya yayan kişiler” 2 ila 4 yıl arası hapis cezası ile karşılaşabilir.

Veri Nereden Sızıyor?

Birçok hukuk bürosu veya “hasar danışmanlık” firması, kaza yapan kişilere birkaç saat içinde ulaşıyor.
Bu hız, ancak resmi kaynaklardan veya sigorta kanallarından bilgi akışıyla mümkün görünüyor.

Olası sızıntı kanalları:

  1. Trafik tespit tutanakları — polis kayıtlarında veya sigorta sisteminde tutuluyor.

  2. Sağlık kurumları — yaralanmalı kazalarda kimlik ve iletişim bilgisi kayda giriyor.

  3. Sigorta şirketleri — araç plaka ve hasar dosyalarını işliyor.

Bu zincirlerden birinde bir “veri sızıntısı” yaşanması, binlerce kişinin bilgilerinin kontrolsüzce piyasaya düşmesi anlamına geliyor.

Gerçek Bir İhtarname Örneği

Birçok mağdurun eline benzer metinlerle yazılmış ihtarnameler ulaşıyor.
Örneğin:

“Müvekkil 34 ABC 123 plakalı aracın maliki olup, 18.08.2025 tarihinde tarafınıza ait araçla karıştığı kaza sonucu zarar görmüştür.
Avukatlık Kanunu’nun 35. maddesi gereğince uzlaşma görüşmelerini başlatmak üzere iş bu bildirimin tarafınıza ulaşmasından itibaren 7 gün içinde irtibata geçmenizi, aksi halde icra takibi başlatılacağını bildiririz.”

Bu tür yazılar, avukatlık kanununa uygun bir biçimde görünse de, eğer kişisel veri izinsiz elde edilmişse, sürecin temel dayanağı hukuken tartışmalıdır.

KVKK Kurumu’nun Müdahalesi: 300 Bin TL’lik Ceza

Kişisel Verileri Koruma Kurumu (KVKK), bu konuda bazı örnek olaylarda idari yaptırımlar uyguladı.
Örneğin:
Bir hasar danışmanlık firmasının, trafik kazası mağdurlarına ait kişisel verileri yasa dışı yollardan temin ettiği tespit edilince, firmaya 300.000 TL idari para cezası kesildi. Kaynak: TRT Haber, 2024

Ancak bu cezalar istisnaî vakalar; sistematik bir denetim veya genel önleme mekanizması henüz oluşturulmuş değil.

Etik ve Meslek Boyutu

Avukatlık Kanunu’nun 34. ve 38. maddeleri, avukatların “iş elde etmek için kişisel veriler üzerinden doğrudan iletişime geçmelerini” yasaklar. Barolar Birliği Meslek Kuralları da aynı şekilde “reklam yasağı” ve “müvekkil çekme yasağı” içerir. Dolayısıyla bu tür girişimler, yalnızca KVKK değil, meslek etiği ihlali olarak da değerlendirilebilir.

Bu durum, hukuk camiasının “müvekkil bulma” pratiğinin yavaşça bir veri ekonomisine dönüşme riskini doğuruyor.

Vatandaş Ne Yapabilir?

Kaza sonrası bir hukuk bürosu sizi ararsa, şunları mutlaka sorgulayın:

  1. “Numaramı nereden aldınız?”

  2. “Kişisel verilerimi hangi yasal dayanakla işliyorsunuz?”

  3. “KVKK kapsamındaki aydınlatma metniniz var mı?”

Eğer bu sorulara net yanıt alamazsanız:

➡️ KVKK Kurumu’na (kvkk.gov.tr) üzerinden şikâyette bulunabilirsiniz.
➡️ Ayrıca ilgili hukuk bürosunu bağlı bulunduğu baroya da bildirebilirsiniz.

Çözüm Önerileri

  • Kurumlar arası veri paylaşımı (Emniyet, Sağlık, Sigorta) sadece açık rıza ve protokol çerçevesinde yapılmalı.

  • Trafik kazası tutanakları, anonimleştirilmiş şekilde sistemde tutulmalı.

  • Sağlık kuruluşlarında görevli personelin, kaza kayıtlarına yetkisiz erişimi engellenmeli.

  • KVKK, “trafik kazası veri güvenliği rehberi” gibi özel bir kılavuz hazırlamalı.

  • Vatandaşlar, kişisel verilerini kimlerin işlediğini öğrenme ve sildirme haklarını daha etkin kullanmalı.

Trafik Kazasından Sonra İkinci Kaza – “Veri Kazası”

Türkiye’de trafik kazası geçiren bir vatandaş, farkında olmadan ikinci bir kazaya daha karışıyor: Bu kez direksiyon başında değil, veri dünyasında. Telefonuna gelen bir mesaj, kapısına bırakılan bir ihtarname ya da “hak talebi” teklifi, aslında kişisel verilerin kontrolsüz dolaşımının somut bir sonucudur.
Bu tablo, sadece bireysel mağduriyet değil; kurumsal güvenlik, etik, ve hukuk devleti açısından ciddi bir alarmdır.

Erol TAŞDELEN | bankavitrini.com özel analizi

Okumaya devam et

Ali Coşkun

TİCARİ ALACAK SİGORTASI

Yayınlanma:

|

Yazan:

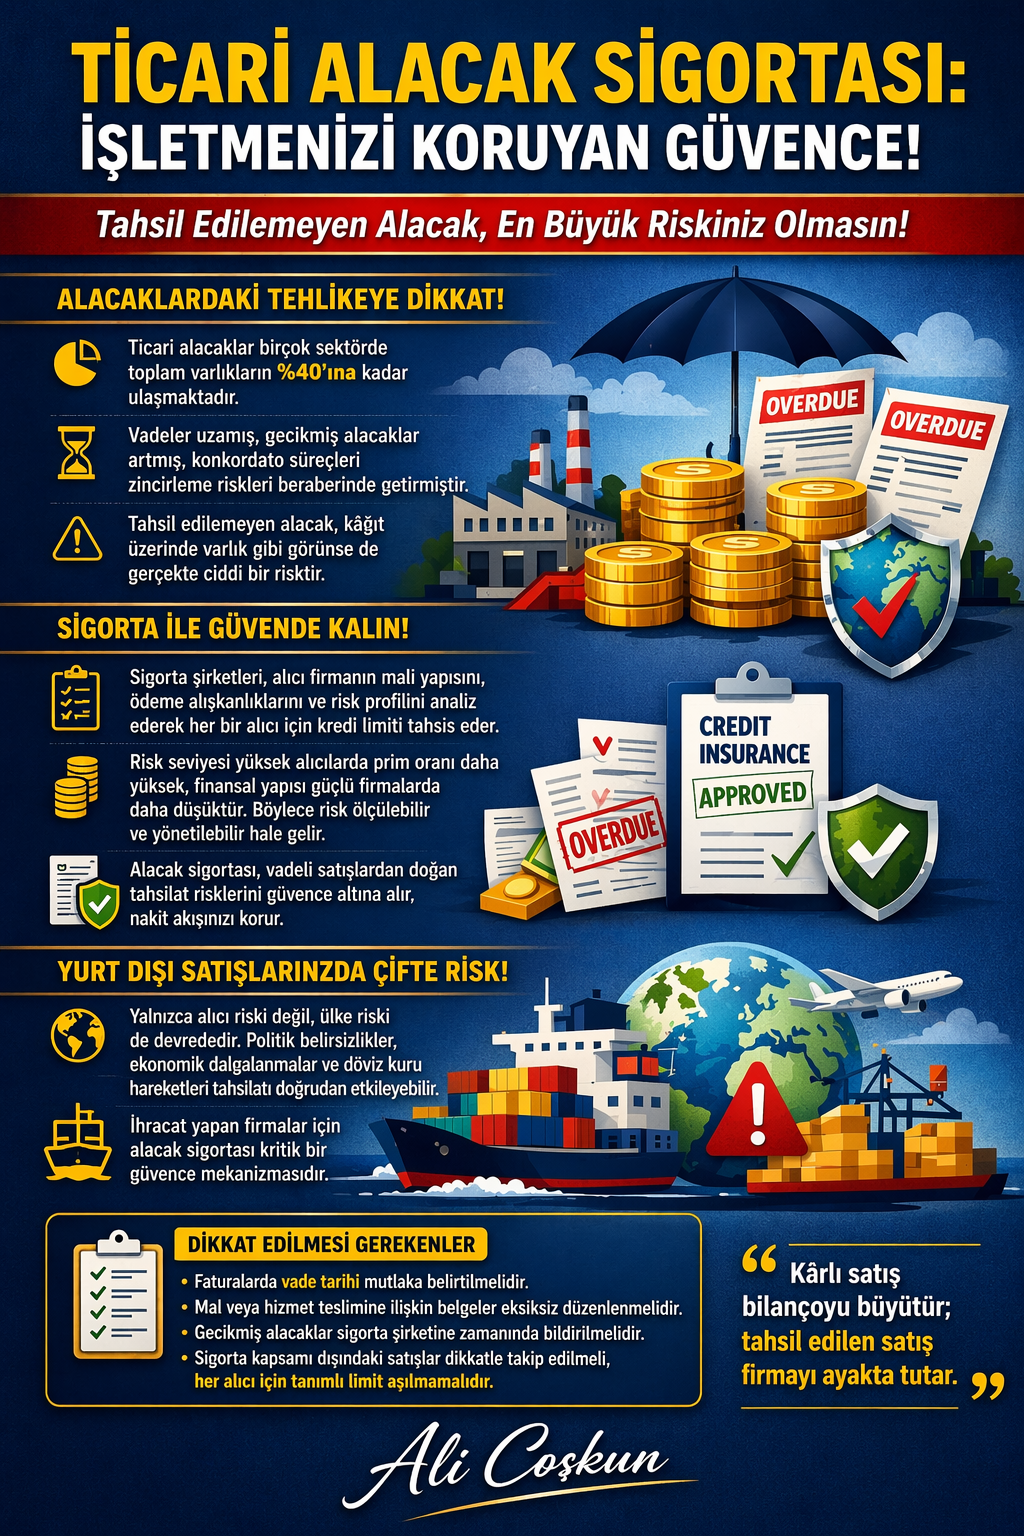
Finansal yapı analiz edilirken en kritik kalemlerden biri ticari alacaklardır. Çünkü bilanço incelendiğinde ilk sorulan sorulardan biri, firmanın kısa vadeli borçlarını ödeme gücüdür. Bu gücün en önemli belirleyicilerinden biri ticari alacakların tahsil edilebilirliğidir.

Hazır değerlerden sonra en likit varlık kalemi olan ticari alacaklar, birçok sektörde toplam varlıkların %40’ını oluşturmaktadır.

Bu nedenle alacakların tahsilinde yaşanacak bir aksama, nakit akışını bozmakta, finansal dengeyi ciddi şekilde sarsmaktadır. Tahsil edilemeyen alacak, kâğıt üzerinde varlık gibi görünse de gerçekte bir risktir. Gerek yurt içi ekonomik koşullar gerekse küresel gelişmeler, firmaların ticari alacak kalitesinde bozulmalara neden olmuştur.

Vadeler uzamış, gecikmiş alacaklar artmış ve konkordato süreçleri birçok firmayı zincirleme şekilde etkilemiştir. Bir firmanın tahsil edemediği alacak, başka bir firmanın ödeyemediği borç anlamına gelmekte ve bu durum sistematik bir risk oluşturmaktadır.

Bu noktada firmaların alabileceği en önemli önlemlerden biri alacak sigortasıdır.

Alacak sigortası, vadeli satışlarından doğan tahsilat risklerini belirli şartlar dahilinde güvence altına alır.

Sigorta şirketleri; borçlu firmanın mali yapısını, sektördeki konumunu, geçmiş ödeme alışkanlıklarını ve genel risk profilini analiz ederek her bir alıcı için belirli bir kredi limiti tahsis eder.

Sigorta yaptıran firma, bu teminat karşılığında belirli bir prim ve tahsis ücreti öder. Risk seviyesi yüksek olan alıcılar için prim oranları yüksek olurken, finansal yapısı güçlü firmalarda bu oranlar daha düşük seviyelerdediir. Böylece firma, riskini ölçülebilir ve yönetilebilir hale getirir. Yurt dışı satışlarda alacak sigortası çok daha kritik bir hale gelmektedir.

Çünkü burada sadece alıcı firmanın riski değil aynı zamanda ülke riski de devreye girer.

Politik belirsizlikler, ekonomik dalgalanmalar ve döviz kuru hareketleri tahsilat sürecini doğrudan etkileyebilir.Bu nedenle ihracat yapan firmalar için alacak sigortası önemli bir güvence mekanizmasıdır.

Ancak alacak sigortasının etkin olabilmesi için poliçe şartlarına eksiksiz uyulması gerekmektedir. En sık karşılaşılan sorunlardan biri, gerekli belgelerin tam ve doğru şekilde düzenlenmemesidir.

Örneğin faturalarda vade tarihinin belirtilmemesi, mal veya hizmet teslimine ilişkin belgelerin eksik olması ya da gecikmiş alacakların zamanında sigorta şirketine bildirilmemesi durumunda hasar ödemesi alınamayabilir.

Sigorta kapsamında olmayan satışların da dikkatle takip edilmesi gerekir. Her alıcı için mutlaka sigorta limitinin tanımlanmış olması ve limit aşımı yapılmaması önemlidir. Aksi durumda firma, teminatsız risk almış olur.

Satış yapmak kadar, yapılan satışın tahsil edilmesi de kritik önemdedir. Alacak sigortası, firmalara sadece bir güvence sağlamakla kalmaz, aynı zamanda daha kontrollü büyüme imkânı sağlar.

Kârlı satış bilançoyu büyütür ancak tahsil edilen satış firmayı ayakta tutar.


✍️ Ali Çoşkun
🌐 bankavitrini.com

Okumaya devam et

GÜNCEL

REKABET KURUMU’NDAN 19 SİGORTA ŞİRKETİNE SORUŞTURMA

Yayınlanma:

|

Yazan:

REKABET KURUMU 19 Sigorta şirketine soruşturma başlattı. Rekabet Kurumu, sigorta şirketlerinin fiyatları birlikte belirlediği iddiasıyla soruşturma başlattı:  ‘İlgili ön araştırma kapsamında, sigorta şirketlerinin aralarında anlaşmak suretiyle fiyatların birlikte belirlenmesi, müşteri, bölge veya ürün paylaşımı yapılması iddiaları başta olmak üzere farklı ihlal iddiaları incelenmiştir‘ ifadeleri dikkat çekti…

Olası Senaryolar

Senaryo Etki
İhlal tespit edilir Ağır cezalar + sektör yeniden dizayn
Uzlaşma olur Para cezası + davranış değişikliği
İhlal çıkmaz Sektör mevcut yapıyla devam

Kurumda yapılan açıklamada aşağıdaki ifadeler yer aldı:

Sağlık sektörü, birbirinden farklı iş modelleri altında faaliyet gösteren çok sayıda teşebbüs tarafından çeşitli ürün ve hizmetlerin tüketicilere sunulduğu dinamik yapıda bir organizasyonel ilişkiler ağı teşkil etmektedir. Bu kapsamda sağlık sektörünün önemli bir bileşenini sigortacılık faaliyetleri oluşturmaktadır. Sigorta şirketlerinin hizmet sunduğu pazar ise rekabet hukuku bağlamında çift taraflı pazar olarak nitelendirilmektedir. Sigorta ürününe sahip bir tüketicinin bu kapsamdaki bir sağlık hizmetinden yararlanması durumunda sigorta şirketi ile tüketici ve sigorta şirketi ile anlaşmalı kurum arasında aynı sağlık harcamasına ilişkin bir seri işlemin gerçekleşmesi gerekliliği doğmaktadır. Pazarın her iki tarafında da seri halde gerçekleşen işlemler bakımından ise bilgi teknolojileri ürün ve hizmetlerinden yararlanılmaktadır. Anılan işleyiş, Türkiye’de sağlık sigortası pazarında faaliyet gösteren teşebbüslerin yanı sıra özel sağlık kuruluşları ve özel sağlık kuruluşlarına teknik ve operasyonel destek sağlayan teşebbüslerin de sektörde önemli rol oynadığını ortaya koymaktadır.

Kurum kayıtlarına intikal eden ihbar ve şikâyet başvuruları doğrultusunda Rekabet Kurulunca önaraştırma yapılmasına karar verilmiş olup, ilgili önaraştırma kapsamında; sağlık sigortası pazarında faaliyet gösteren sigorta şirketlerinin aralarında anlaşmak suretiyle primlerin (fiyatların) birlikte belirlenmesi, artırılması veya sabit tutulması; müşteri, bölge veya ürün paylaşımı yapılması ve hassas bilgilerin (fiyat, maliyet, risk verisi) paylaşılması şeklinde davranışları gerçekleştirmiş olabileceği, sağlık sigortası pazarında faaliyet gösteren sigorta şirketleri ile sağlık hizmeti sağlayıcıları arasında dışlayıcı sözleşmeler akdedilmiş olabileceği iddiaları başta olmak üzere farklı ihlal iddiaları incelenmiştir.

Önaraştırmada elde edilen bilgileri, belgeleri ve yapılan tespitleri 16.03.2026 tarihli toplantısında müzakere eden Rekabet Kurulu, bulguları ciddi ve yeterli bularak;

  1. Allianz Sigorta Anonim Şirketi,
  2. Anadolu Anonim Türk Sigorta Şirketi,
  3. Ankara Anonim Türk Sigorta Şirketi,
  4. Aveon Global Sigorta Anonim Şirketi,
  5. Axa Sigorta Anonim Şirketi,
  6. Bupa Acıbadem Sigorta Anonim Şirketi,
  7. Hepiyi Sigorta Anonim Şirketi,
  8. Katılım Emeklilik ve Hayat Anonim Şirketi,
  9. Mapfre Sigorta Anonim Şirketi,
  10. Medisa Sigorta Anonim Şirketi,
  11. Prive Sigorta Anonim Şirketi,
  12. Zurich Sigorta Anonim Şirketi,
  13. Zurich Yaşam ve Emeklilik Anonim Şirketi,
  14. Quick Sigorta Anonim Şirketi,
  15. Acıbadem Sağlık Hizmetleri ve Ticaret Anonim Şirketi,
  16. Memorial Sağlık Yatırımları Anonim Şirketi,
  17. Özel Edremit Körfez Hastanesi,
  18. SenCard Partners Bilgi Teknolojileri Anonim Şirketi,
  19. Turassist Sağlık Destek Hizmetleri Anonim Şirketi

ünvanlı teşebbüsler hakkında 4054 sayılı Rekabetin Korunması Hakkında Kanun’un ihlal edilip edilmediğinin tespiti amacıyla soruşturma açılmasına 26-10/298-M sayı ile karar vermiştir.

Okumaya devam et

FARK YARATANLAR

FARK YARATANLAR

FARK YARATANLAR

KATEGORİLER

ALTIN – DÖVİZ

KRİPTO PARA PİYASASI

X

FACEBOOK

SON YAZILAR

Popüler

www bankavitrini com © "BANKA VİTRİNİ Portal"da yayımlanan, BANKA VİTRİNİ'nde yer alan yazar ve çevirmenlerine ait herhangi bir yazı, çeviri, makale ve haber izin alınmadan basılı olarak ya da internet ortamında kullanılamaz, çoğaltılamaz, yayınlanamaz. İzinsiz kullananlar hakkında hukuki yollara başvurulacaktır. "BANKA VİTRİNİ Portal"da yayımlanan tüm özgün yazıların içeriğinden yazarları sorumludur. www.bankavitrini.com'da yer alan yatırım bilgi, yorum ve tavsiyeleri yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti, aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Burada yer alan yorum ve tavsiyeler, yorum ve tavsiyede bulunanların kişisel görüşlerine dayanmaktadır. Bu görüşler, mali durumunuz ile risk ve getiri tercihlerinize uygun olmayabilir. Yer alan yazılarda herhangi bir yatırım aracı; Hisse Senedi, kripto para biriminin veya dijital varlığın alım veya satımını önermiyor. Bu nedenle sadece burada yer alan bilgilere dayanılarak yatırım kararı verilmesi, beklentilerinize uygun sonuçlar doğurmayabilir. Lütfen transferlerinizin ve işlemlerinizin kendi sorumluluğunuzda olduğunu ve uğrayabileceğiniz herhangi bir kaybın sizin sorumluluğunuzda olduğunu unutmayın. © www.bankavitrini.com Copyright © 2020 -UŞAK- Tüm hakları saklıdır. Özgün haber ve makaleler 5846 Sayılı Fikir ve Sanat Eserleri Kanunu korumasındadır.