Connect with us

GÜNDEM

Prof.Dr. BORATAV uyardı: TOPLUMSAL BUNALIM KALICILAŞABİLİR

Hocaların Hocası Korkut Boratav: BİRGÜN Gazetesinde yayınlanan röportajında net konuştu: Bu siyasal İslam’la sadece sol mücadele edebilir!
Son tahlilde mayıs ayındaki seçimlerin sonuçlarını, ideolojik sınıf mücadelesini siyasal İslam’ın kazanmış olması belirledi. AKP’nin iktidar yılları sırasında halk sınıfları saflarındaki ideolojik, kültürel egemenliği sadece sosyalistler aşındırabilir

Yayınlanma:

|

Seçimlerde yaşanan mağlubiyetin ardından bir sorumlu arama sürecine girildi. Muhalefetin taktiği, adayı, siyaseti yeniden tartışmaya açıldı. Siz mağlubiyetin sebeplerini nerede görüyorsunuz?
Cumhurbaşkanlığı seçiminde iki ittifak içinde yer alan sosyalist ve komünist partiler, Altılı Masa’nın adayını destekleme kararı aldılar. Bu karar, bence, bu partilerin tarihsel belleklerine uygun, doğru bir reflekstir.

Altılı Masa, 2022 başında kuruldu. Bileşenlerinin, öncelikle CHP’nin o tarihe kadarki dönüşümünü kabul ederseniz (ve sadece bu koşulla) bu ittifak politikasının yanlış olmadığını söyleyebiliriz. Bir anlamda AKP’nin açıkça kaybettiği ilk seçim olan Haziran 2015 ortamına, aynı zamanda 2017 Anayasa değişikliğinin öncesine dönmeyi hedefliyordu. 2019 belediye seçimlerinde Altılı İttifak’ın bir benzeri başarılı olmuştu. O deneyim, Saray’ın sandık yenilgisi için HDP’nin bu cepheye dışardan da olsa desteğinin gerekli olduğunu göstermişti. Bu desteği fiilen, sessizce sineye çeken İyi Parti’nin sağındaki eğilimlere kadar uzanmak riskliydi. Mayıs 2023 koşullarında da Saray iktidarına son verebilecek tek seçenek Altılı Masa’nın temsil ettiği geniş cephe idi. Ayrıca, parlamentonun bileşimi bir yana, Erdoğan’ın Cumhurbaşkanlığı makamından uzaklaştırılması da ihmale edilemeyecek asgari bir öncelikti. Sosyalist ve komünist partilerin bu asgari hedefte birleşmesi de doğru karardı.
İlk aşamada önce Erdoğan’ı yenmek için siyasal yelpazenin merkez ve Cumhuriyetçi sağ kanatlarının ittifakı gerekliydi. AKP iktidarı dönemindeki dönüşümü sonunda CHP bu tarihte Cumhuriyetçi ve sol birikimlerinden kopmuştu; bu yelpazenin merkezinde yer alıyordu. Siyasal İslam eğilimli üç partinin (Saadet, DEVA, Gelecek’in) katılımıyla bu ittifak tutucu bir özellik taşımaktaydı. AKP’nin ilk 12 yılının tüm neoliberal, İslamcı, (2010 anayasa referandumu ile pekiştirilen) anti-demokratik birikimlerini de sahiplenmekteydi. Bu nedenle sosyalistlerin desteği sadece Cumhurbaşkanlığı seçimi ile sınırlıydı.

ÖNDERLİĞİ OLMAYAN MUHALEFET

Sosyalistlerin seçimdeki tutumlarını nasıl görüyorsunuz? Önümüzdeki süreçte önlerinde ne gibi görevler görüyorsunuz?
Altılı Masa’nın tutucu kimliğine rağmen sosyalistlerin dıştan desteğinin seçimlerde birleşen yirmi beş milyonluk muhalif kitleye fiilen sol bir kimlik taşıdığını düşünüyorum. Meydanlarda toplanan milyonlar, ortak özlemleri, sloganları ile kürsüde konuşanları da şaşırttı. Akşener’i Altılı Masaya döndüren etken de galiba bu kolektif baskı oldu. Bir liderlikten yoksun milyonlardan söz ediyorum. Türkiye siyasetinin gelecekteki seyri bu insanlara bağlı… Kim bunlar? On yıl önce Gezi kalkışmasına katılan gençlerin, öğrencilerin bugünkü türevleri… 2019 belediye seçimlerini kazananlar… Kendiliğinden örgütlenebilen dinamik, yaratıcı bir güç. Onları birleştiren ortak değerlerin sola, sosyalizme açık olduğunu düşünüyorum. En azından “sol-Cumhuriyetçi” bir güç… Liderlik fiilen Türkiye’nin sol devrimci güçlerine, sosyalist, komünist partilerine düşmektedir.
1980 sonrasının sosyalistleri, Gezi’ye katılarak Cumhuriyetçi değerleri tümüyle benimsedi; hatta aydınlanma değerlerini tümüyle sahiplenen tek siyasal akım bugünün sosyalist, komünist partileridir. Cumhurbaşkanlığı seçiminde oluşan geniş cephenin içerisinde yer almaları kuşkusuz önemli. Ama yetersiz. Çünkü seçim sonrasında yenik düşen; hâlâ Erdoğan rejimine temelden muhalif 25 milyon liderlikten yoksun. Dağılması, faşizmin yerleşmesi anlamına gelecek. Bu tarihsel görev açısından, artık fiilen sosyalist, komünist partiler bu büyük kitlenin üretim, işyeri, mahalle düzlemlerinde örgütlenmesini üstelenebilir mi? Liderliğini hedefleyecek bir düzeye taşıyabilir mi?  Bugünkü vahim boşluğu doldurabilir mi? Esas mesele bu.

SOLUN TARİHSEL GÖREVİ

Türkiye Solunun canına okuyan dönüşüm 12 Eylül’dür. 1970’li yılların sonunda burjuvazi ve derin devlet şu teşhisi koydu: “Türkiye, parlamenter siyasette CHP’nin, parlamento dışında devrimci akımların ortak etkisi sonunda bir bütünüyle sola yöneliyor. Kesinlikle ve kalıcı olarak önlenmelidir. 12 Mart eksik kaldı; CHP’yi sola yöneltti, devrimci hareketleri çökertemedi. Sosyalizmin şu veya bu rengi altında örgütlenen devrimci akımlar kesinlikle, ödünsüz çökertilirse Türkiye’nin sola yönelmesi de önlenir…”

Teşhis doğruydu. CHP’yi, Ecevit döneminde sola yönelten temel etken devrimci akımların halk sınıfları saflarındaki yaygınlığı, gücüydü. 12 Eylül darbesi bu yüzden devrimci akımların çökmesine öncelik verdi; başardı. Devrimci örgütler daha sonra toparlanamadı. Önceki on yılda devrimci sol akımların etkili olduğu, hatta sürüklediği  halk sınıfları sonraki yıllarda İslamcı ideolojinin saldırısına muhatap oldu; siyasal İslam tarafından işgal edildi.

Siyasal İslam’ın, 2000 sonrasında AKP’nin örgütlenme yöntemi ve oradan aldığı güç, özünde Devrimci Yol yöntemlerinden esinlenmedi mi? Mahallelerin günlük hayatına damgasını vuran komiteler gibi… 1970’li yılların aşağı yukarı tümünde kentlerin yoksul mahalleleri, varoşları sol örgütlerindi; siyasete oralardan müdahale ediyorlardı. Sol yelpazenin tüm örgütleri sendikalarda, köylü mücadelelerinde ön saflarda yer alıyordu.

Bugün temel mesele sosyalizmin yaşam ve üretim alanlarında yer alması. Deprem sonrasında sol örgütler iyi çalıştı; umut verici olduğunu söylemek lazım. Temel görev, sosyalist militanların mahallede, iş yerinde tek tek her konuyla her insanla, her işçiyle temas içinde olması. Bunlar, eski usul devrimci yöntemler. Tek tek insanları, İslamcı cemaat içinde bile adım adım sosyalizme kazanmak, emekçi reflekslerini, giderek sınıf bilincini tetiklemek… Günlük hayattaki sıkıntılarını paylamak, sahiplenmek… Hepsi yaşam ve iş süreçlerinde olmayı, yer almayı gerektiriyor. Son tahlilde Mayıs seçim sonuçlarını ideolojik sınıf mücadelesini siyasal İslam’ın kazanmış olması belirledi.  AKP’nin iktidar yılları sırasında halk sınıfları saflarındaki ideolojik, kültürel egemenliği sadece sosyalistler aşındırabilir.

Sosyalist partilerin üye sayılarına bakınca bu işlev militanlara çok ağır bir yük olarak görülebilir. Ama, kamuoyu yoklamalarında kendilerine sosyalistim diyenlerin sayısı partilerin üye sayısından çok ilerde. Demek ki parti üyeleri yetersiz…  Kolay değil; ama 1970’li yılların ortamını hatırlayınız. Benzer bir dönüşümü sadece devrimci sol akımlar, bugünkü sosyalist, komünist partiler üstlenebilir. CHP yönetimi, Sol, hatta Cumhuriyetçi mirası ile bağlarını koparmış olabilir; ama örgüt ve seçmen tabanında bu özellikleri koruyan yüzbinler var. Kürt hareketinin tabanında bir sosyalist filizlenme var mı; tam bilmiyorum. Ama tarihsel köklerinde yer aldığını, izlerinin bugün de yer aldığını yadsımayalım.

ASIL DÖNÜŞÜM YEREL SEÇİM SONRASI

Seçimlerin ardından AKP’nin özellikle ekonomi politikasında ciddi bir değişim yaşandı. Siz bu değişikliği nasıl görüyorsunuz, uzun süreçte emekçilerin önündeki tablo nedir?
Herkes soruyor, bugünkü ekonomik ortamda Mehmet Şimşek ne yapacak? Yerel seçimler öncesinde ve sonrasında AKP ne yapacak? Batı siyaset söyleminde Erdoğan gibi şahsiyetler için “politik insan” deyimi kullanılır. Bunların siyasi refleksleri çok duyarlı ve esnektir. Bu özellikleri ile önce yerel seçimleri kazanmak isteyeceğini, hedefi gerçekleştirdikten sonra gündemini değiştirme esnekliğini göstereceğini düşünüyorum.

Ekonomide geleneksel neoliberal model hedeflenmiştir ve buna Haziran 2023-Aralık 2024’te iki aşamalı bir istikrar programı ile geçiş söz konusudur. Mart seçimlerine kadar seçmenlerin sineye çekeceği umulan “yumuşak kayıplar” söz konusu: Memur maaşları, asgari ücret ve emekli aylık artışları, bugünlerde gözlediğimiz dolaylı vergilerle eriyecek. Neoliberal reçetelerden makul boyutlarda sapmalar göze alınabilir. Örneğin 2001’deki IMF programında Merkez Bankası avanslarıyla bütçe açığının finansmanı yasaklanmıştı. Bu uygulama değiştirildi. Kur Korumalı Mevduatın Hazine’ye yükü TCMB’ye devredildi.

TCMB’nin yeni başkanı değişikliği sineye çekti. Bu bütçe açığının para basarak finansmanı anlamına gelir. Mart’a kadar benzeri neoliberal ilkeleri zorlayan “makro-ihtiyati düzenlemelerin” çoğu korunacak.

Mart sonrasında gündeme gelecek şok tedavisinin bazı işaretlerini Bakan Şimşek peşinen verdi. Birincisi Maastricht kriterleri içinde mali disiplin… Bu, kamu harcamalarını da frenleyen sert kemer sıkma, ekonomik daralmaya dönük malî politikalar  anlamına  gelir…

İkinci olarak, “gelir politikasını da içerecek yapısal uyum” dedi.  “Yapısal uyum” ifadesi bizim sendikaların duyarlı olduğu işgücü piyasalarının esnekleşmesidir.  Yöntemlerden biri, bugünlerde emekli, memur, kamu personel aylıkları için uygulanan “enflasyon farkı ödemelerinin” son bulmasıdır. Nasıl uygulanacak? TCMB’nin düşük enflasyon hedefine göre belirlenen maaş-ücret ayarlamaları ile yetinilecek; bu artışlar hızlanan enflasyon sayesinde eritilecektir. Altı aylık aralıklarla uygulanan “enflasyon farkları”  tarihe karışır; yok olur. Nedeni sermayenin gözetilmesidir. Ücretlerin geçmiş    enflasyona tamamen endekslenmesi yaygınlaşırsa, kârlar bir noktadan sonra aşınabilir.  Ayrıca, Türkiye’deki gibi dev şirketler güçlüyse, asgari ücret artışları (“mark-up rates” diye bilinen) kâr marjlarını yükseltmeye fırsat olur; fazlasıyla telafi edilebilir.

KKM, geleneksel neoliberal programın “dalgalı, piyasalara bırakılmış döviz fiyatları” kuralı ile çatışır. Kaldırılması gerekecektir. Yerel seçim önceliği nedeniyle, Mart sonrasına erteleneceği anlaşılıyor. KKM son bulunca döviz, dinamit fitili gibi patlayacak. Tüm sektörleri içine alacak ikinci bir enflasyon dalgası şok gelecek. Önlenmesi, parasal ve maliye politikalarında daralma, ekonominin sıfır büyüme yönünde frenlenmesi, istihdamın gerilemesi olacak. Enflasyon ve istihdamın daralması birleşecek; en yoksul emekçiler, AKP’ye oy verdiklerine pişman olacaklar; ama önce nedenlerini algılamaları gerekecek. Bu da bir kez daha tabanda, örgütlü sınıf mücadelesini üstlenen devrimcilere düşecek.

TOPLUMSAL BUNALIM KALICILAŞABİLİR

Gelelim şok tedavisi (diyelim Aralık 2024) sonrasında uygulanması beklenen geleneksel neoliberal bir programın Türkiye için tasarladığı geleceğe… Bunları, IMF’nin 2028’e uzanan öngörülerinden algılıyoruz: Durgunlaşan bir ekonomide istikrar senaryosu söz konusudur.

Sayılara göz atalım: Türkiye’nin sürdürülebilir büyüme potansiyeli yüzde 3 olarak öngörülüyor.  Bu büyüme süreci içinde enflasyon yüzde 20, cari işlem açığı/GSYH yüzde 2,2, dar anlamdaki işsizlik yüzde 10,5 oranlarına yerleşecektir. Bu anlamda, Türkiye’ye özgü bir istikrar durumu tasarlanıyor. Büyüme temposu zorlandığında dış açıklar ve enflasyon yükselecek; ekonomi yönetimi durgunlaşmayı yeğleyecektir. Yüzde 3’lük büyüme ise, dış borçlanmayı döndüren, ılımlı bir tempoyla da artırabilen, cari açığı kapatan yabancı sermaye girişiyle sürdürülecektir.

Temel sorun şudur: Bu senaryo, Türkiye’nin ağır bir bölüşüm şoku ile bütünleşen bugünkü toplumsal bunalımını kalıcı kılacaktır.  Yüzde 3’lük büyüme temposu faal işgücü artışlarını tümüyle istihdama çekmekte yetersizdir. O nedenle 2023’te yüzde 25’e yaklaşan atıl iş gücünün sayı ve oran olarak 2028’e kadar büyümesi söz konusu olacaktır. Bu işgücü fazlası ne anlama gelir?  Dinamizmi bitmiş, halk sınıfları siyasal İslamcı ideoloji tarafından uyuşturulmuş bir toplum… Toplumsal patlamalar olasıdır; ancak faşizm yerleşmişse sadece yıkıma yol açar.

Bu hazin geleceği, geçmiş birikimleri ile Türkiye toplumu kabul edemez. Tekrar siyasal, ekonomik ve ideolojik sınıf mücadelesinin liderlik, öncü örgütler sorununa dönüyoruz. Sosyalist, komünist örgüt militanlarının işçi, köylü, emekçi saflarında titizlikle aydınlanma değerlerine dayalı ideolojik bir sınıf mücadelesi yürütmesi önümüzdeki dönemde bu yüzden hayatidir. Ekonomik, siyasal mücadele buradan hareket edecek. Mayıs 2023’te meydanları dolduran milyonlar, bu sınıfların dinamik, ilerici çekirdeğini oluşturuyordu. Bu mücadeleye katılmalarını anlamlı kılacak bu tür bir öncülüğü on yıl önce Gezi’de bulamadılar; bugün bir kez daha beklemektedirler. Bu boşluğu kalcı olarak doldurmak zamanı geldi. Görev bugünün devrimci örgütlerine, hareketlerine, partilerine düşüyor.

BİRGÜN-Yaşar AYDIN

Okumaya devam et

BORSA

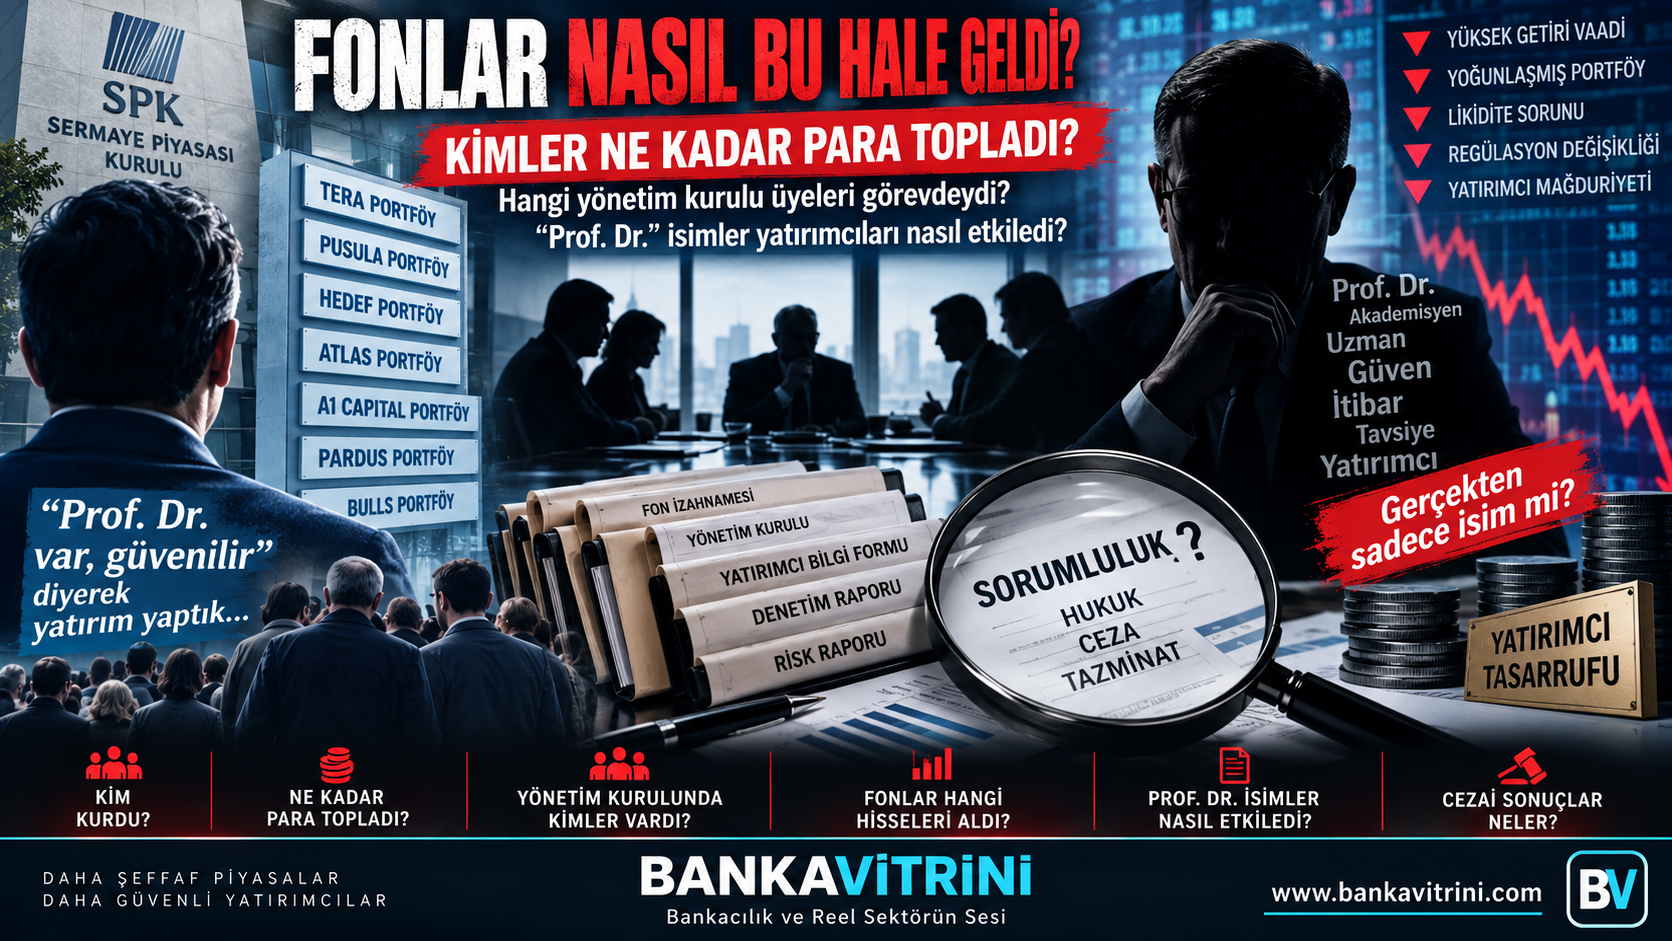
FONLAR NASIL BU HALE GELDİ?

830 milyar TL’lik fon dosyasında kimler ne kadar para yönetti? Hangi yönetim kurulları görevdeydi? “Prof. Dr.” unvanı yatırımcı güveninde nasıl rol oynadı?
Yayınlanma:

|

Yazan:

Türkiye sermaye piyasaları 17 Eylül 2026’da tarihi bir kırılma yaşadı.

Sermaye Piyasası Kurulu (SPK), Tera Portföy, Pusula Portföy, Hedef Portföy, Atlas Portföy, A1 Capital Portföy, Pardus Portföy ve Bulls Portföy tarafından kurulan TEFAS fonlarında alım-satım işlemlerini durdurdu ve belirlenen fonların tasfiye edilmesine karar verdi. Daha sonraki SPK düzenlemesiyle tasfiye kapsamındaki fon sayısı 131’e çıktı.

Piyasanın büyüklüğü tartışmanın neden bu kadar büyük olduğunu gösteriyor.

İlk açıklamalarda yaklaşık 830 milyar TL büyüklük ve yaklaşık 550 bin yatırımcı rakamı verilirken, Reuters’ın doğrudan bilgi sahibi bir kaynağa dayandırdığı hesaplamada tasfiye kapsamındaki fonların toplam portföy büyüklüğü 891 milyar TL ve yaklaşık 353 bin yatırımcı olarak verildi. Rakamlar arasındaki farkın tarih, fon kapsamı ve hesaplama yöntemi farklarından kaynaklanıp kaynaklanmadığının ayrıca açıklığa kavuşturulması gerekiyor.

Ancak asıl soru bundan sonra başlıyor:

Bu fonlar nasıl bu kadar büyüdü?

Kimler yönetti?

Yönetim kurullarında kimler vardı?

Yatırımcılar neden bu yapılara güvendi?

Ve ortaya çıkan zarar veya şüpheli işlemlerden kim, hangi ölçüde sorumlu olacak?

1. ÖNCE RAKAMLAR: PARA NASIL BÜYÜDÜ?

Burada çok önemli bir ayrım yapmak gerekiyor.

Bir portföy yönetim şirketinin “yönetilen portföy büyüklüğü”, yalnızca tasfiye edilen TEFAS fonlarının toplamı değildir. Bunun içerisinde bireysel portföyler, kurumsal portföyler, girişim sermayesi fonları, gayrimenkul fonları ve TEFAS dışındaki fonlar da bulunabilir.

Örneğin: TERA PORTFÖY

Tera’nın kendi açıklamasına göre şirketin yönetilen toplam fon büyüklüğü 2024 sonunda 3,6 milyar TL iken 2025 sonunda 130 milyar TL’ye yükseldi. Şirket 2025 yılında fon büyüklüğünün yaklaşık 35 kat arttığını açıkladı.

31 Ağustos 2026 itibarıyla Tera Portföy’ün toplam yönetilen portföy büyüklüğü ise yaklaşık 686,9 milyar TL olarak şirketin sürekli bilgilendirme formunda yer aldı.

Bu olağanüstü büyüme tek başına herhangi bir hukuka aykırılık kanıtı değildir.

Fakat gazetecilik açısından çok önemli bir soru ortaya çıkıyor:

3,6 milyar TL’den 130 milyar TL’ye, oradan 686 milyar TL’ye yaklaşan bir portföy büyüklüğünün arkasındaki para akışı nasıl gerçekleşti?

2. TERA’DA 272 MİLYAR TL’LİK TEK FON

Dosyanın ölçeğini anlamak için Tera Portföy Birinci Serbest Fon’a, yani TLY kodlu fona bakmak bile yeterli.

Ağustos 2026 sonunda TLY’nin büyüklüğü yaklaşık 272,1 milyar TL, yatırımcı sayısı ise 110.796 olarak raporlandı. Temmuz sonundaki fon büyüklüğü de 222,1 milyar TL seviyesindeydi.

Bu şu anlama geliyor: Tek bir fonun büyüklüğü yüz milyarlarca liraya ulaşmıştı.

Bu büyüklükte bir fonda;

  • portföy yoğunlaşması,
  • likidite,
  • ilişkili taraf işlemleri,
  • fonun elindeki hisselerin piyasadaki dolaşım oranı,
  • yatırımcıların aynı anda çıkmak istemesi,
  • fonun nakde dönüşme kapasitesi artık yalnızca portföy yöneticisinin değil, aynı zamanda risk yönetimi ve gözetim mekanizmalarının da kritik konusu haline geliyor.

3. PUSULA: 750 MİLYAR TL’YE YAKLAŞAN PORTFÖY

Pusula Portföy de kriz öncesinde olağanüstü büyüklüklere ulaşmıştı.

Şirketin 31 Ağustos 2026 tarihli sürekli bilgilendirme formunda yönetilen toplam portföy büyüklüğü 633,8 milyar TL olarak yer alıyor.

Bunun;

117,4 milyar TL’si bireysel,

102,8 milyar TL’si tüzel,

413,6 milyar TL’si kurumsal portföylerden oluşuyordu.

Ekonomim’in analizinde ise Pusula’nın bir dönem yaklaşık 750 milyar TL’ye yaklaşan portföy büyüklüğüne ulaştığı ve bazı fonların belirli hisselerde ciddi yoğunlaşmalar oluşturduğu aktarıldı.

Burada araştırılması gereken soru şudur: Bu büyümenin ne kadarı yeni yatırımcı girişi, ne kadarı fon getirisi, ne kadarı mevcut varlıkların değer artışıydı?

Çünkü “750 milyar TL para toplandı” demek ile “750 milyar TL yönetilen portföy büyüklüğüne ulaşıldı” demek aynı şey değildir.

4. HEDEF PORTFÖY: 162,8 MİLYAR TL

Hedef Portföy’ün kendi grup şirketi sayfasında verilen bilgiye göre şirketin yönetilen portföy büyüklüğü 162,8 milyar TL seviyesindeydi.

Şirket ayrıca;

78 menkul kıymet yatırım fonu,

25 girişim sermayesi yatırım fonu,

7 gayrimenkul yatırım fonu,

2.200 bireysel portföy yönetimi müşterisi ve yaklaşık 100 bin yatırımcı bilgisi veriyor.

Dolayısıyla burada da 162,8 milyar TL’nin tamamını “vatandaşlardan toplanan para” olarak nitelendirmek doğru olmaz.

Ancak rakam, şirketin ulaştığı finansal ölçeği göstermesi bakımından son derece önemli.

5. BULLS: 14,6 MİLYAR TL

Bulls Portföy ise 16 Eylül 2026 tarihli açıklamasında;

13 TEFAS fonunda toplam 4,8 milyar TL,

15 TEFAS dışı fonda toplam 9,8 milyar TL

olmak üzere toplam 14,6 milyar TL menkul kıymet yatırım fonu büyüklüğüne sahip olduğunu açıkladı.

Bulls ayrıca fonlarında likidite sorunu bulunmadığını ve riskli işlemlerin yapılmadığını savundu.

Bu açıklama özellikle önemli.

Çünkü SPK’nın bir fon grubunu tasfiye kapsamına alması ile o şirketin bütün fonlarının aynı şekilde problemli olduğu sonucu çıkarılamaz.

Nitekim soruşturmanın sonunda hangi fonun hangi nedenle tasfiye edildiği ve hangi yöneticinin hangi işlem nedeniyle sorumlu tutulduğu ayrıca ortaya konulmak zorunda.

6. ASIL KIRILMA: AĞUSTOS DÜZENLEMESİ

Kriz bir gecede ortaya çıkmadı.

SPK’nın 18 Eylül’de yayımladığı açıklamaya göre Kurul, 2025’in son çeyreğinde özellikle serbest yatırım fonları ve para piyasası fonları üzerinden bazı portföy yönetim şirketlerine ait fonların, fiili dolaşımı düşük hisselerde ekonomik gerçeklik ve şirketlerin temel finansal büyüklükleriyle açıklanamayacak fiyat hareketlerine yol açtığını gözlemledi.

Bu konu 2 Aralık 2025 tarihli Finansal İstikrar Komitesi toplantısında gündeme geldi.

SPK daha sonra çalışma grubu oluşturdu.

Yeni düzenlemelerin hazırlığı aylar sürdü.

Ve nihai Yatırım Fonlarına İlişkin Rehber 28 Ağustos 2026’da kamuoyuna duyuruldu.

SPK’nın kendi açıklamasındaki kritik ifade şu:

Amaç; fonlar üzerinden manipülasyon imkanının sınırlandırılması, şeffaflığın artırılması ve yatırımcı tasarrufunun korunmasıydı.

7. Peki neden sistem bir anda kilitlendi?

Reuters’ın aktardığı değerlendirmeye göre Ağustos ayında yapılan düzenlemeler sonrasında düşük likiditeli hisselerde yaşanan sert fiyat hareketleri, bu hisseleri taşıyan fonların nakit yaratmasını zorlaştırdı.

Fonlar yatırımcıların çıkış taleplerini karşılayabilmek için portföylerindeki varlıkları satmak zorunda kaldığında, özellikle likit olmayan hisselerde satış baskısı daha da büyüdü.

Bu da yeni bir kısır döngü oluşturdu: Yoğunlaşmış portföy → fiyat düşüşü → teminat/likidite baskısı → satış → daha fazla fiyat düşüşü → yatırımcı çıkışı → daha fazla satış ihtiyacı.

İşte 16-17 Eylül’deki kırılmanın arka planında bu mekanizma bulunuyor.

8. YÖNETİM KURULLARINDA KİMLER VARDI?

Burada dosyanın en kritik bölümüne geliyoruz.

TERA PORTFÖY

3 Temmuz 2026 tarihli KAP kaydında yönetim kurulu şöyleydi:

Erdin Özel – Başkan

Ethem Umut Beytorun – Başkan Vekili / icrada görevli

Prof. Dr. Emre Alkin – Yönetim Kurulu Üyesi / icrada görevli

Bülent Uygun – Yönetim Kurulu Üyesi

Haldün Saffet İnal – Yönetim Kurulu Üyesi

Ecem Tuğçe Akçay – Yönetim Kurulu Üyesi / iç kontrol sorumluluğu.

KAP’a göre Prof. Dr. Emre Alkin, Tera Portföy yönetim kuruluna 26 Haziran 2026’da seçilmişti.

Bu tarih özellikle dikkat çekiyor.

Çünkü 28 Ağustos’taki yeni fon düzenlemesinden yaklaşık iki ay önce yönetim kuruluna girmişti.

Bu durum tek başına herhangi bir kusur veya suç anlamına gelmez.

Ancak bir araştırma dosyasında şu soruların sorulmasını gerektirir:

Yeni yönetim kurulu üyesine hangi risk raporları sunuldu?

Fonlardaki yoğunlaşma konusunda hangi bilgiler paylaşıldı?

İç kontrol biriminin raporları yönetim kuruluna ulaştı mı?

Yeni SPK düzenlemesinin şirket üzerindeki etkisi yönetim kurulunda görüşüldü mü?

Bunlar belge üzerinden cevaplanması gereken sorulardır.

9. PUSULA’NIN YÖNETİMİ

Pusula Portföy’ün 10 Eylül 2026 tarihli sürekli bilgilendirme formunda yönetim kurulunda:

Muhammed Yarız – Yönetim Kurulu Başkanı

Halil İbrahim Ege – Başkan Vekili / iç kontrolden sorumlu yönetim kurulu üyesi

Ahmet Özcan – Yönetim Kurulu Üyesi görülüyor.

Adalet Bakanı Akın Gürlek’in 18 Eylül açıklamasına göre fon ve pay piyasasındaki manipülatif işlem iddialarına ilişkin soruşturmada, fon yönetim kurulu başkan ve üyelerinin de aralarında bulunduğu 4 şüpheli tutuklandı; 51 kişi hakkında yurt dışına çıkış yasağı ve malvarlığı tedbirleri uygulandı.

Burada yine önemli hukuk kuralı: Tutuklama veya gözaltı, suçun kesinleştiği anlamına gelmez.

Soruşturmanın sonucunda hangi kişinin hangi eylem nedeniyle sorumlu olduğu ortaya konulmalıdır.

10. “PROF. DR.” UNVANI YATIRIMCIYI ETKİLEDİ Mİ?

Dosyanın en hassas sorularından biri bu.

Kamuoyunda özellikle Prof. Dr. Emre Alkin ve Tera grubunun farklı şirketlerinde görev alan Prof. Dr. Kerem Alkin isimleri öne çıktı.

KAP kayıtlarında Emre Alkin’in Tera Portföy yönetim kurulu üyesi olduğu açıkça görülüyor. Kerem Alkin ise Tera Finansal Yatırımlar Holding’de bağımsız yönetim kurulu üyesi olarak atanmıştı. KAP bildiriminde atamanın 7 Mayıs 2026’da yapıldığı görülüyor.

Fakat burada gazetecilik açısından çok önemli bir çizgi var: “Prof. Dr. olduğu için vatandaşlar bu fonlara yatırım yaptı” sonucunu doğrudan kurmak için somut tanıtım ve yatırımcı iletişimi belgelerine ihtiyaç var.

Bunun araştırılması gerekiyor.

Örneğin;

  • Fon tanıtım toplantıları,
  • televizyon programları,
  • sosyal medya paylaşımları,
  • reklam filmleri,
  • yatırımcı sunumları,
  • şirket internet siteleri,
  • konferanslar,
  • fon tanıtım broşürleri,
  • “uzmanlık” vurgusu yapılan açıklamalar

tek tek incelenmeli.

Eğer yatırımcıya: “Bu fonun arkasında Prof. Dr. X var” mesajı verilerek yatırım kararı oluşturulduysa, bunun hukuki değerlendirmesi başka bir boyuta geçer.

Ancak yalnızca bir kişinin yönetim kurulunda bulunması, yatırımcıları bizzat ikna ettiği anlamına gelmez.

11. “BEN FONU YÖNETMEDİM” SAVUNMASI

İşte soruşturmanın hukuk açısından en kritik noktası burası.

Bir yönetim kurulu üyesi: “Ben tek bir hisse alıp satmadım” diyebilir.

Bu savunma, kişinin hiçbir sorumluluğu olmadığı anlamına gelmez; fakat aynı zamanda yönetim kurulunda bulunmanın da otomatik suçluluk anlamına gelmediği unutulmamalıdır.

SPK düzenlemelerinde yönetim kurulu üyelerine portföy sınırlamaları ve kamuyu aydınlatma yükümlülükleri bakımından doğrudan sorumluluklar yüklenebiliyor ve dışarıdan hizmet alınması bu sorumluluğu ortadan kaldırmıyor.

Dolayısıyla mahkemenin bakacağı temel sorular şunlar olacaktır:

Hangi görev verilmişti?

Hangi yetki kullanılıyordu?

Hangi raporlar yönetim kuruluna sunulmuştu?

Riskler biliniyor muydu?

Yönetim kurulu uyarılmış mıydı?

Uyarı karşısında ne yapıldı?

İşlemlerin mevzuata aykırı olduğu biliniyor veya bilinmesi gerekiyor muydu?

Kişinin eylemi ile yatırımcı zararı arasında nedensellik var mıydı?

12. CEZA DOSYASI ŞİMDİ BAŞLIYOR

Adalet Bakanı’nın açıklamasına göre SPK, 6362 sayılı Sermaye Piyasası Kanunu’nun 107. maddesi kapsamında bazı fon ve pay piyasalarında manipülatif işlem yapıldığı iddialarıyla suç duyurusunda bulundu.

Bu kapsamda fon yönetim kurulu başkan ve üyelerinin de bulunduğu 4 şüpheli tutuklandı.

SPK’nın kendi açıklamasına göre Kurul denetimleri sonucunda; idari para cezası, adli para cezası, hapis cezası gibi yaptırımlar gündeme gelebiliyor ve suç şüphesi bulunan fiiller Cumhuriyet başsavcılıklarına bildiriliyor. Ayrıca sorumluluğu tespit edilen yönetim kurulu üyelerinin görevden alınması, lisanslarının iptali veya sermaye piyasası kurumlarının faaliyetlerinin sınırlandırılması gibi önleyici tedbirler de uygulanabiliyor.

13. EN ÇOK MERAK EDİLEN SORU: VATANDAŞ PARASINI ALABİLECEK Mİ?

SPK’nın 18 Eylül’de belirlediği tasfiye prosedüründe önemli bir güvence mekanizması bulunuyor.

Fon portföyündeki varlıklar; yatırımcı menfaati, piyasa derinliği ve likidite koşulları dikkate alınarak nakde çevrilecek.

Elde edilen nakit, fon yatırımcılarının bireysel saklama hesaplarına katılma payı sahipliği oranında aktarılacak. Tasfiye işlemlerinin kural olarak duyuru tarihinden itibaren en fazla üç ay içinde tamamlanması öngörülüyor; SPK uygun görürse süre uzatılabiliyor.

Dolayısıyla: “Fon kapatıldı, vatandaş parasını kaybetti” demek şu aşamada hukuken doğru değil.

Fakat: “Vatandaş parasının tamamını kesin olarak alacak” demek de doğru değil.

Çünkü portföydeki varlıkların hangi fiyatlardan ve hangi sürede nakde çevrileceği, piyasa koşullarına bağlı.

14. ASIL ARAŞTIRILMASI GEREKEN TABLO

Bu dosyada artık yalnızca şirketlerin yönetim kurullarını listelemek yeterli değil.

Her fon için şu tablo çıkarılmalı:

Soru Araştırılması gereken belge
Fon ne zaman kuruldu? SPK/KAP
İlk büyüklüğü neydi? KAP
Para ne zaman hızla arttı? Fon pay adetleri
En fazla para hangi dönemde geldi? MKK/KAP
En fazla hangi hisseler alındı? Portföy raporları
Hisse yoğunlaşması ne kadardı? Portföy dağılımı
İlişkili şirket hissesi var mıydı? KAP
Fon yöneticisi kimdi? KAP
Yönetim kurulu kimlerden oluşuyordu? KAP
İç kontrol sorumlusu kimdi? KAP
Risk raporları ne diyordu? İç kontrol/risk raporları
Bağımsız denetçi ne söyledi? Denetim raporu
Yatırımcıya ne anlatıldı? Reklam/sunum/KAP
Yönetim kurulu hangi tarihlerde karar aldı? Yönetim kurulu karar defteri
Para hangi tarihlerde çıktı? MKK/fon nakit akışı

Asıl gerçek bu belgeler karşılaştırıldığında ortaya çıkacak.

15. FON KRİZİ SADECE “FONLAR BATTI” DOSYASI DEĞİL

Bugünkü tabloya bakıldığında olayın üç ayrı katmanı var.

BİRİNCİ KATMAN: LİKİDİTE

Fonlar yatırımcıların çıkış taleplerini karşılayabilecek yeterli likit varlığa sahip miydi?

İKİNCİ KATMAN: YOĞUNLAŞMA

Fonların belirli hisselerde aşırı yoğunlaşması hangi noktaya kadar normal yatırım stratejisiydi?

ÜÇÜNCÜ KATMAN: YÖNETİM VE DENETİM

Yönetim kurulları bu riskleri biliyor muydu?

İşte üçüncü soru, önümüzdeki soruşturmanın en kritik alanı olacak.

BANKAVİTRİNİ ANALİZİ

“Parayı kim topladı?” değil, “Para nasıl büyüdü?” sorusunu sormalıyız

Türkiye’de yatırım fonu piyasası Temmuz 2026 itibarıyla 10,38 trilyon TL toplam portföy büyüklüğüne ulaşmıştı. Yatırımcı sayısı da yaklaşık 5,88 milyon seviyesindeydi.

Yani fon sektörü artık küçük bir yatırım aracı değil.

Milyonlarca vatandaşın tasarrufu bu sistemin içerisinde.

Bu nedenle 130/131 fonluk tasfiye kararı yalnızca birkaç portföy yönetim şirketinin problemi olarak görülmemeli.

Asıl mesele şu:

Bir fon yönetim şirketi yüz milyarlarca liralık büyüklüğe ulaşırken hangi kontrol mekanizmaları çalışıyordu?

SPK neyi ne zaman gördü?

Yönetim kurulları hangi raporları aldı?

İç kontrol birimleri ne raporladı?

Bağımsız denetçiler hangi riskleri gördü?

Fonlarda hangi hisseler ne kadar yoğunlaştı?

İlişkili taraf işlemleri var mıydı?

Yatırımcıya hangi riskler anlatıldı?

Ve belki de en önemli soru: Yatırımcıların güvenini kazanmak için kullanılan şirket markası, akademik unvanlar ve tanınmış isimler gerçekten yatırım kararında kullanıldı mı? Eğer kullanıldıysa bunun belgeleri ortaya konulmalı. Eğer kullanılmadıysa da kimse sırf bir yönetim kurulunda bulunduğu veya “Prof. Dr.” unvanı taşıdığı için otomatik olarak sorumlu ilan edilmemeli.

Çünkü hukukta ünvan değil, eylem; söylenti değil, belge; pozisyon değil, somut sorumluluk esastır.

Şimdi sıra fonların anatomisini çıkarmakta.

Kim kurdu?

Kim yönetti?

Kim para kazandı?

Kim ne kadar yönetim ücreti aldı?

Fon hangi hisseleri aldı?

Hangi tarihte aldı?

Hangi fiyatlardan aldı?

Fon büyüklüğü ne zaman patladı?

Kim ne zaman satış yaptı?

Yönetim kurulu ne zaman uyarıldı?

Ve yatırımcı neden çıkamadı?

Bankavitrini olarak dosyanın gerçek cevabının bu soruların belgelerinde olduğunu düşünüyoruz.

Okumaya devam et

GÜNCEL

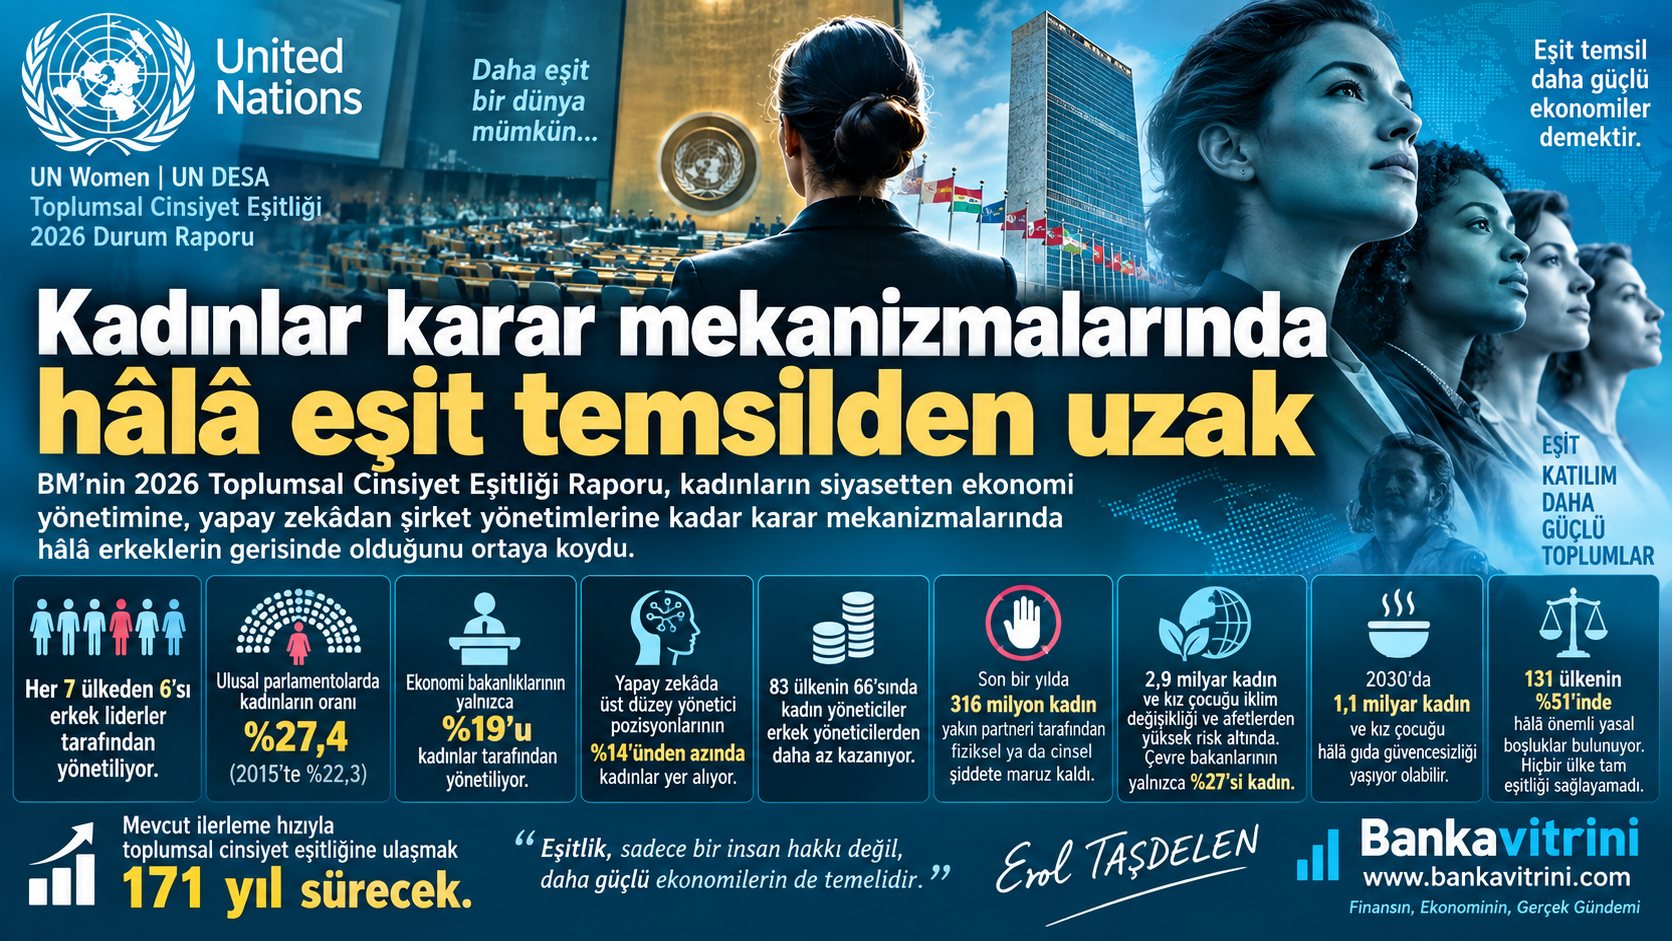
Kadınlar karar mekanizmalarında hâlâ eşit temsilden uzak

Yayınlanma:

|

Yazan:

BM’nin 2026 Toplumsal Cinsiyet Eşitliği Raporu, kadınların siyasetten ekonomi yönetimine, yapay zekâdan şirket yönetimlerine kadar karar mekanizmalarında hâlâ erkeklerin gerisinde olduğunu ortaya koydu. Mevcut ilerleme hızının değişmemesi halinde toplumsal cinsiyet eşitliğine ulaşılması 171 yılı bulacak.

Birleşmiş Milletler Kadın Birimi (UN Women) ile BM Ekonomik ve Sosyal İşler Dairesi’nin (UN DESA) yayımladığı Toplumsal Cinsiyet Eşitliği 2026 Durum Raporu, dünyada kadınların karar alma mekanizmalarındaki temsilinin hâlâ sınırlı olduğunu ortaya koydu.

Rapordaki en dikkat çekici sonuçlardan biri, dünyada her yedi ülkeden altısının erkek liderler tarafından yönetiliyor olması. Kadınların parlamentolardaki temsili son yıllarda artsa da mevcut ilerleme, eşit temsil hedefine ulaşmak için yeterli görünmüyor.

Parlamentoda kadınların payı yüzde 27,4

2026 itibarıyla kadınlar dünya genelindeki ulusal parlamentolarda bulunan sandalyelerin yüzde 27,4’ünü elinde bulunduruyor. 2015 yılında bu oran yüzde 22,3 seviyesindeydi.

Yaklaşık 11 yılda 5,1 puanlık artış yaşanmasına rağmen kadınların parlamentolardaki temsili hâlâ üçte bir seviyesine ulaşmış değil.

BM raporu, mevcut ilerleme hızının korunması halinde toplumsal cinsiyet eşitliği hedefine ulaşmanın 171 yıl sürebileceğine dikkat çekiyor.

Ekonomi yönetiminde kadınların payı yalnızca yüzde 19

Kadınların karar mekanizmalarındaki temsil sorunu ekonomi yönetiminde de belirgin biçimde görülüyor.

Dünya genelinde ekonomiden sorumlu bakanlıkların yalnızca yüzde 19’u kadınlar tarafından yönetiliyor.

Bu tablo, kadınların siyasetteki temsilinin artmasının tek başına ekonomik karar alma mekanizmalarında eşit temsili sağlamadığını gösteriyor.

Finans, bütçe, ekonomi politikaları, yatırım ve kamu kaynaklarının yönetimi gibi alanlarda alınan kararlar doğrudan toplumun tamamını etkilerken, bu alanların yönetiminde kadınların temsilinin sınırlı kalması raporun öne çıkardığı yapısal sorunlardan biri.

Yapay zekâda kadın yöneticilerin oranı yüzde 14’ün altında

Kadınların temsilindeki sorun yalnızca geleneksel siyaset ve kamu yönetimiyle sınırlı değil.

Yapay zekâ sektöründeki üst düzey yönetici pozisyonlarının yüzde 14’ünden daha azında kadınlar bulunuyor.

Bu durum, ekonominin yeni büyüme alanlarında da karar mekanizmalarının ağırlıklı olarak erkekler tarafından şekillendirildiğine işaret ediyor.

Yapay zekâ ve dijitalleşmenin önümüzdeki dönemde bankacılık, finans, üretim ve hizmet sektörlerinde giderek daha fazla belirleyici olması nedeniyle yönetimdeki temsil konusu aynı zamanda ekonomik bir mesele haline geliyor.

Kadın yöneticiler daha düşük ücret alıyor

Rapordaki bir başka dikkat çekici veri ise yönetici ücretlerindeki fark.

Verisi bulunan 83 ülkenin 66’sında kadın yöneticiler erkek yöneticilerden daha az kazanıyor.

Dolayısıyla sorun yalnızca yönetim koltuklarına erişimle sınırlı değil. Kadınların yönetim kademelerine ulaştıktan sonra da ücret eşitsizliğiyle karşılaşabildiği görülüyor.

316 milyon kadın şiddete maruz kaldı

Rapora göre yalnızca son bir yılda 316 milyon kadın, yakın partneri tarafından fiziksel veya cinsel şiddete maruz kaldı.

Bu veri, kadınların ekonomik ve siyasi hayata katılımını değerlendirirken yalnızca temsil oranlarına bakmanın yeterli olmadığını ortaya koyuyor. Kadınların çalışma hayatına ve karar mekanizmalarına eşit biçimde katılabilmesi; güvenlik, ekonomik bağımsızlık ve hukuki koruma gibi unsurlarla birlikte ele alınıyor.

İklim krizinde de kadınlar yüksek risk altında

Dünya genelinde yaklaşık 2,9 milyar kadın ve kız çocuğu, iklim değişikliği ve jeofiziksel afetlere yüksek veya çok yüksek düzeyde maruz kalan ülkelerde yaşıyor.

Buna karşın çevreden sorumlu bakanların yalnızca yüzde 27’si kadın.

Bu tablo, iklim değişikliğinden etkilenen nüfus ile iklim politikalarının karar mekanizmalarındaki temsil arasında da dikkat çekici bir fark bulunduğunu gösteriyor.

2030’da 1,1 milyar kadın gıda güvencesizliği yaşayabilir

Mevcut eğilimlerin devam etmesi halinde 2030 yılında 1,1 milyar kadın ve kız çocuğunun gıda güvencesizliği yaşaması bekleniyor.

Bu nedenle toplumsal cinsiyet eşitliği yalnızca kadınların siyasi temsilinin artırılması meselesi değil; aynı zamanda yoksulluk, gıda güvenliği, iklim değişikliği, çalışma hayatı ve ekonomik kaynaklara erişimle bağlantılı geniş bir kalkınma başlığı olarak öne çıkıyor.

Hukuki alanda ilerleme var ancak boşluklar devam ediyor

2019-2024 döneminde gerçekleştirilen 99 yasal reform, ayrımcı yasaların kaldırılması ve toplumsal cinsiyet eşitliğini destekleyen hukuki çerçevelerin güçlendirilmesine katkı sağladı.

Ancak BM’ye göre 131 ülkenin yüzde 51’inde hâlâ önemli yasal boşluklar bulunuyor.

Daha dikkat çekici olan ise hiçbir ülkenin yasalarında kadınlar ve erkekler arasında tam eşitliği henüz sağlayamamış olması.

Asıl sorun: Temsil artıyor, eşitlik aynı hızda gelmiyor

BM’nin 2026 verileri birlikte değerlendirildiğinde ortaya çıkan tablo şu:

Kadınların parlamentolardaki temsilinde artış var. Hukuki reformlar gerçekleştiriliyor. Ancak ekonomi yönetimi, yapay zekâ, çevre politikaları ve yönetici ücretleri gibi alanlarda eşitlik hâlâ sağlanabilmiş değil.

Bu nedenle mesele yalnızca “kaç kadın yönetici var?” sorusundan ibaret değil.

Asıl soru, kadınların hangi karar mekanizmalarında bulunduğu, hangi yetkilere sahip olduğu, ne kadar ücret aldığı ve karar süreçlerini ne ölçüde etkileyebildiği.

BM’nin 171 yıllık süre hesabı da bu açıdan dikkat çekici. Rakam, mevcut değişim hızının yeterli olmadığını ve temsil oranlarındaki sınırlı iyileşmelerin gerçek anlamda eşitliğe dönüşmesinin çok uzun zaman alabileceğini gösteriyor.

Bankavitrini açısından bakıldığında ise özellikle ekonomi bakanlıklarında kadınların yalnızca yüzde 19 oranında temsil edilmesi ve yapay zekâdaki üst düzey kadın yönetici oranının yüzde 14’ün altında kalması, geleceğin ekonomi ve finans dünyasında kadınların karar mekanizmalarındaki konumunun ayrıca tartışılması gerektiğini ortaya koyuyor.

Okumaya devam et

BORSA

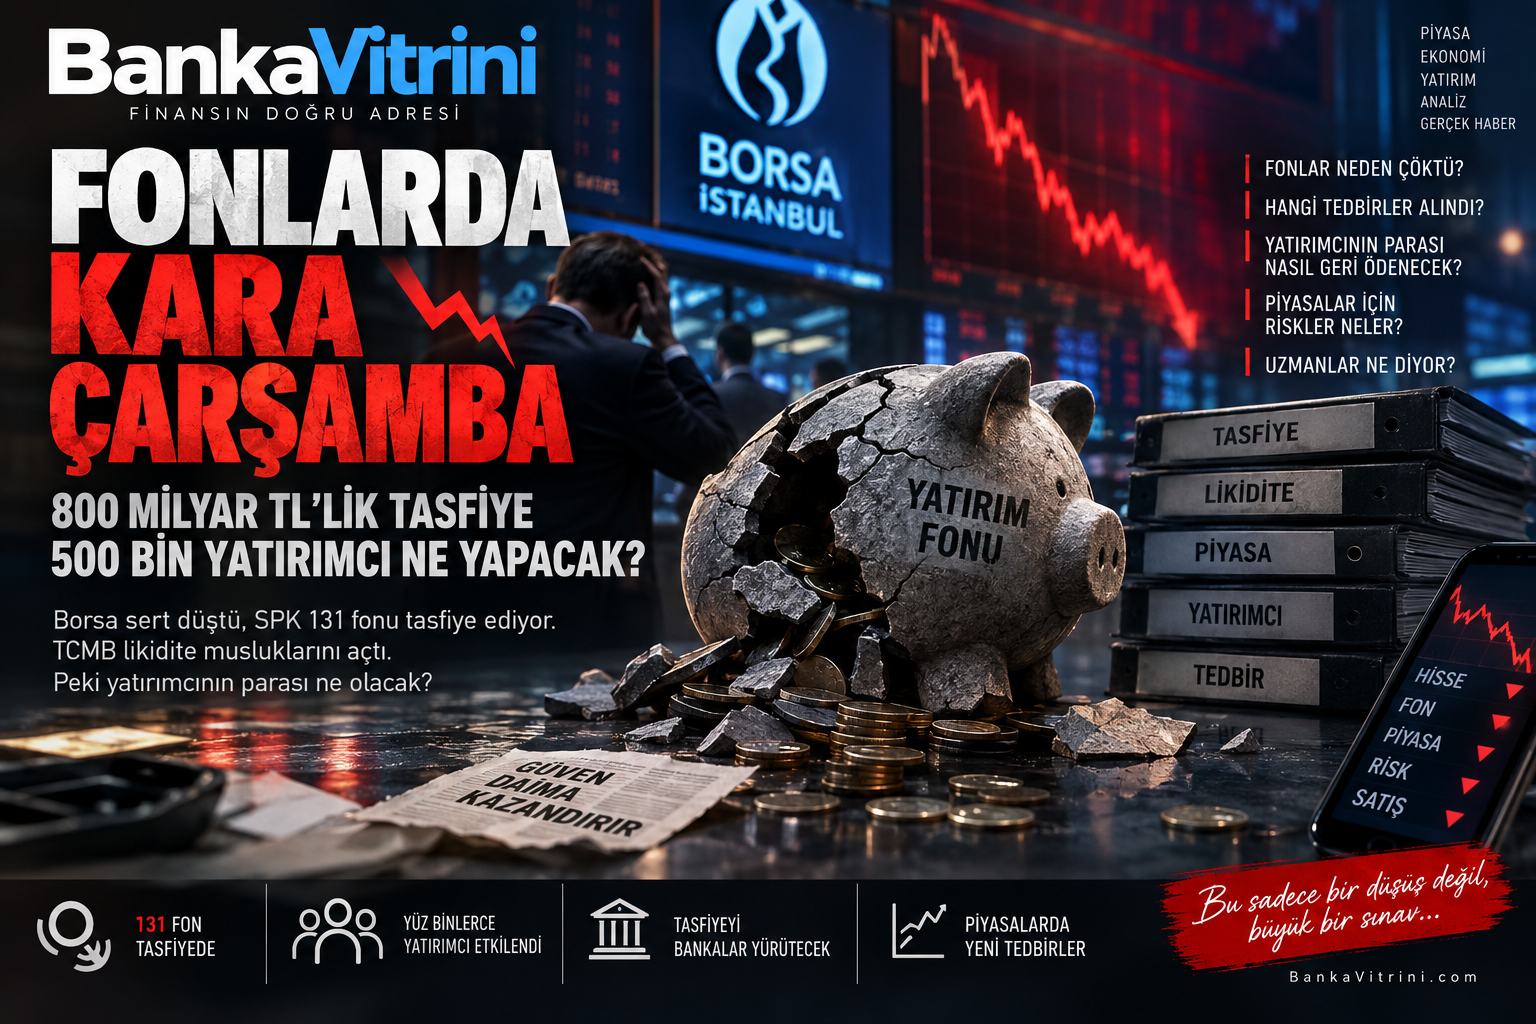
Fonlarda Kara Çarşamba: 800 Milyar TL’lik Tasfiye, 500 Bin Yatırımcı Ne Yapacak?

Yayınlanma:

|

Yazan:

Borsa İstanbul’daki sert satışların arkasından fon krizi çıktı: SPK 7 portföy yönetim şirketinin fonlarını işleme kapattı, tasfiye sürecini başlattı. TCMB likidite musluklarını açtı. Peki yatırımcının parası ne olacak?

Borsa İstanbul’da 16 Eylül’de yaşanan sert satış dalgasının ardından ortaya çıkan tablo, sıradan bir borsa düşüşünden çok daha farklı bir noktaya taşındı.

Sorunun merkezinde bazı yatırım fonlarında yaşanan likidite sıkışıklığı, yatırımcıların fonlardan çıkış talepleri ve düşük işlem hacimli hisselerde yoğunlaşan pozisyonlar bulunuyor.

SPK’nın 17 Eylül’de aldığı kararlarla birlikte Tera Portföy, Pusula Portföy, Hedef Portföy, Atlas Portföy, A1 Portföy, Pardus Portföy ve Bulls Portföy tarafından kurulan TEFAS fonlarının işlemleri durduruldu. SPK aynı zamanda belirlenen fonların tasfiyesine karar verdi. İlk açıklamada sayı 130 fon olarak duyurulurken, tasfiye usul ve esaslarının açıklanmasıyla birlikte kapsamın 131 fona ulaştığı bildirildi.

Fonların toplam büyüklüğüne ilişkin kaynaklarda farklı rakamlar yer alıyor. CNBC-e yaklaşık 826 milyar TL ve 514 binin üzerinde yatırımcı rakamını verirken, Reuters kaynakları yaklaşık 891 milyar TL ve 353 bin yatırımcı bilgisi aktarıyor. Bu fark, fon kapsamının ve yatırımcı hesaplama yöntemlerinin farklı ele alınmasından kaynaklanıyor olabilir.

Ancak rakamların hangisi esas alınırsa alınsın ortada yüz milyarlarca liralık portföyü ve yüz binlerce yatırımcıyı ilgilendiren olağanüstü bir tasfiye süreci bulunuyor.

Kriz nasıl başladı?

Sorunun temelinde bazı fonların işlem hacmi ve fiili dolaşımı düşük hisselerde yüksek miktarda pozisyon taşıması olduğu yönünde değerlendirmeler bulunuyor.

İlk bakışta yüksek getirili bu hisseler fonların performansını artırdı. Ancak sistemin zayıf noktası yükselişte değil, çıkışta ortaya çıktı. Yatırımcı fon payını satmak istediğinde fonun yatırımcıya nakit ödeme yapması gerekiyor.

Fonun kasasında yeterli nakit yoksa portföyündeki varlıkları satması gerekiyor.

Fakat: Düşük likiditeli hisse + yüksek miktarda satış emri = fiyat üzerinde çok daha büyük baskı oluşturabiliyor.

Böylece tehlikeli bir zincir meydana geliyor:

Yatırımcı fondan çıkıyor

Fon nakit yaratmak için hisse satıyor

Hisse fiyatı düşüyor

Fonun net varlık değeri geriliyor

Diğer yatırımcılar da çıkmak istiyor

Daha fazla hisse satılıyor

Fiyatlar daha fazla düşüyor

Likidite sarmalı oluşuyor.

Ekonomim’in aktardığı piyasa değerlendirmelerinde de düşük işlem hacimli hisselerdeki yüksek fon pozisyonlarının, yatırımcı çıkışlarıyla birlikte likidite sorununu büyüttüğü belirtiliyor.

16 Eylül’de Borsa İstanbul neden çöktü?

Bu zincir 16 Eylül’de Borsa İstanbul’a doğrudan yansıdı.

BIST 100 gün içerisinde yüzde 7,5’i aşan kayıplar yaşadı ve endekse bağlı devre kesici devreye girdi. Endeks günü yüzde 5,54 düşüşle 13.122,58 puandan tamamladı. 60’ın üzerinde hissede taban seviyeler görüldü. Bankacılık, sanayi ve diğer ana endekslerde de sert satışlar yaşandı.

Burada kritik nokta şu: Bu satışların tamamını klasik anlamda “şirketlerin temel değerleri bozuldu” şeklinde açıklamak mümkün değil. Önemli bölümünde nakit yaratma zorunluluğunun satışları tetiklediği bir likidite problemi söz konusu.

Pusula’dan Tera’ya: Alarm büyüdü

Krizin görünür hale gelmesinde fonların yatırımcı geri ödemelerinde yaşadığı sorunlar etkili oldu.

Pusula Portföy’den bazı fonlarında ödeme temerrüdü oluştuğuna ilişkin açıklama geldi. Ardından Tera Portföy’ün bazı fonlarında katılma payı iade ödemelerinde temerrüt oluştuğu bildirildi. Atlas Portföy tarafında da bazı fonlarda ödeme süreçlerine ilişkin gecikmeler gündeme geldi.

Bu gelişmeler yatırımcıların endişesini daha da artırdı. Piyasanın korktuğu şey aslında tek bir fonun problemi değildi.

Asıl korku: “Bu problem başka fonlara da bulaşır mı?” sorusuydu.

SPK’dan radikal karar

SPK 17 Eylül’de krizin yayılmasını önlemek amacıyla kapsamlı bir müdahale gerçekleştirdi.

Tera, Pusula, Hedef, Atlas, A1, Pardus ve Bulls Portföy’ün TEFAS’ta işlem gören fonlarının işlemleri kapatıldı. SPK ayrıca belirlenen fonların tasfiyesine karar verdi. Karar kapsamında serbest fonların yanı sıra para piyasası fonları da bulunuyor.

Buradaki amaç yatırımcıyı panik halinde fonlardan çıkarmaya devam ettirmek yerine varlıkları kontrollü şekilde tasfiye ederek hak sahiplerine dağıtmak.

Yatırımcının parası yanacak mı?

İşte yatırımcı açısından en önemli soru bu.

Tasfiye kararı “yatırımcının parası silindi” anlamına gelmiyor.

SPK’nın açıkladığı sisteme göre fon varlıkları tasfiye sürecinde nakde çevrilecek ve elde edilen tutarlar yatırımcıların fon payları oranında bireysel saklama hesaplarına aktarılacak.

Fakat burada çok önemli bir ayrıntı var: Yatırımcıya garanti edilen şey eski fon fiyatı değil, tasfiye sonucunda oluşacak değerdir.

Örneğin: Bir fonun portföyünde muhasebe değeriyle 10 milyar TL’lik hisse olduğunu düşünelim.

Ancak bu hisselerin piyasa derinliği düşükse ve kısa sürede satılması gerekiyorsa satış fiyatı 10 milyar TL olmayabilir.

Portföy: 10 milyar TL yerine 8 milyar TL veya piyasa koşullarına göre daha düşük bir tutara nakde dönüşebilir.

Dolayısıyla yatırımcı açısından asıl soru: “Paramı alabilecek miyim?” değil, “Fon varlıkları hangi fiyattan nakde çevrilecek?” sorusudur.

Tasfiyeyi kim yapacak?

SPK bu noktada sürecin portföy yönetim şirketlerinin kontrolünden çıkarılmasını ve bankalar üzerinden yürütülmesini öngördü.

Tera Portföy fonları: Türkiye İş Bankası

Diğer 6 portföy şirketinin fonları: Ziraat Bankası tarafından yürütülecek.

Fon portföylerindeki finansal varlıklar Takasbank’ta ilgili bankalar nezdindeki hesaplarda saklanacak.

Ayrıca MKK ile bankalar arasında yatırımcıların bireysel saklama hesaplarındaki fon payları mutabakatlaştırılacak. Rehin, haciz ve diğer takyidatlar da dikkate alınacak. Bu mekanizma yatırımcı açısından önemli bir güvence oluşturuyor.

Çünkü artık süreç: Portföy şirketi → yatırımcı ilişkisinden ziyade, SPK gözetimi → banka → Takasbank/MKK → yatırımcı çerçevesinde yürütülecek.

TCMB de devreye girdi

Sorun yalnızca fonların problemi olarak bırakılmadı.

TCMB 17 Eylül’de TL likidite yönetiminde yeni tedbirler açıkladı.

Buna göre:

  • Haftalık repo ihaleleriyle sağlanacak fonlama artırılacak.
  • Bankaların Bankalararası Para Piyasası’ndan borçlanma limitleri güncellenecek.
  • TCMB piyasalarındaki teminat iskonto oranları gözden geçirilerek azaltılacak.
  • Likidite koşulları yakından izlenecek ve gerekirse ek tedbir alınacak.

Reuters’a göre repo fonlamasının 300 milyar TL’ye çıkarılması ve bankaların gecelik piyasalardaki borçlanma imkanlarının genişletilmesi de piyasanın likidite sıkışıklığını rahatlatmak amacıyla devreye sokuldu.

SPK bir başka frene daha bastı

Kredili işlemlerde zorunlu özkaynak koruma oranının geçici olarak %35’ten %20’ye kadar indirilebilmesine imkan sağlandı.

Uygulama 2 Ekim seans sonuna kadar öngörüldü. Bunun temel amacı, piyasanın sert düştüğü ortamda aracı kurumların müşterilerinden doğan zorunlu teminat tamamlama ve pozisyon kapatma baskısını azaltmak.

Başka bir ifadeyle kamu otoriteleri aynı anda iki yangını söndürmeye çalışıyor:

1. Fonların likidite problemi

2. Borsadaki zorunlu satış problemi

Peki sonuç ne olur?

Burada üç farklı senaryo ortaya çıkıyor.

1. Kontrollü tasfiye senaryosu

Fonların varlıkları piyasa koşullarını fazla bozmadan satılabilir.

Bu durumda yatırımcıların önemli bölümü fon varlıklarının tasfiyesinden doğan nakdi alır.

Borsadaki satış baskısı da zaman içerisinde azalabilir.

2. Zararına satış senaryosu

Fonların elindeki düşük likit hisseler hızlı şekilde satılmak zorunda kalırsa fiyatlar daha da aşağı gelebilir.

Bu durumda:

Fon varlığı ↓

Net aktif değer ↓

Yatırımcıya dağıtılacak para ↓ olabilir.

3. Bulaşma senaryosu

En riskli konu budur.

Eğer sorun sadece tasfiyesi kararlaştırılan fonlarla sınırlı kalmaz ve başka fonlarda da yatırımcıların yoğun geri ödeme talepleri ortaya çıkarsa yeni satış baskıları oluşabilir.

Ancak Finansal İstikrar Komitesi’nin değerlendirmesinde sorunun fon piyasasının belirli bir bölümünde yoğunlaştığı ve geçici ve yönetilebilir nitelikte olduğu, sermaye piyasalarının işleyişinde temel veya yapısal risk görülmediği belirtildi.

Bu, resmi makamların mevcut tabloya ilişkin değerlendirmesidir; tasfiye tamamlanmadan nihai zararın ne olacağını söylemek mümkün değildir.

Asıl ders: Fonun büyüklüğü ile likiditesi aynı şey değil

Bu kriz Türkiye sermaye piyasaları açısından çok önemli bir soruyu gündeme getirdi:

“Bir fonun portföyü büyük olabilir; ama gerektiğinde bu portföy ne kadar hızlı nakde dönüşebilir?”

Örneğin 20 milyar TL büyüklüğündeki bir fonun:

  • 5 milyar TL’si yüksek likit hisselerde,
  • 5 milyar TL’si mevduat/repo benzeri araçlarda,
  • 10 milyar TL’si düşük işlem hacimli hisselerde

ise fonun nominal büyüklüğü 20 milyar TL’dir.

Ama yatırımcıların aynı anda 10 milyar TL çıkış istemesi durumunda gerçek problem başlar.

Çünkü: NAV başka şeydir, likidite başka şeydir.

Fon krizinin en önemli finansal dersi de budur.

Bundan sonra ne değişebilir?

Bu olaydan sonra yatırım fonlarında şu konuların çok daha sıkı denetlenmesi beklenebilir:

• Fonların tek hisse ve şirketlerdeki yoğunlaşma oranları

• Düşük fiili dolaşıma sahip hisselerde fonların taşıdığı pozisyonlar

• Fonların günlük likidite testleri

• Stres testleri

• Aynı hissede birden fazla fonun toplam pozisyonu

• Yatırımcıların toplu çıkış yapması halinde fonun nakit yaratma kapasitesi

• Fon portföylerinin değerleme yöntemleri

• Portföy yönetim şirketleri ile ilişkili kişi ve şirket işlemleri

• Fonların teminat ve kaldıraç kullanımları gibi başlıklar daha fazla önem kazanacak.

BankaVitrini’nden yatırımcıya not

Yatırımcıların şu aşamada yapması gereken en önemli şey panik içinde başka fonlara veya hisselere geçmek değil, kendi fonunun tasfiye kapsamına girip girmediğini ve portföy yapısını kontrol etmek.

Tasfiye kapsamındaki fonlarda yatırımcıların payları kayıt altına alınacak; fon varlıklarının nakde çevrilmesinden elde edilen tutarlar pay oranlarına göre yatırımcıların mutabakatı yapılmış bireysel saklama hesaplarına aktarılacak.

Ancak yatırımcının anaparasının tamamının aynen korunacağı yönünde bir garanti bulunmuyor.

Çünkü yatırım fonu: “Banka mevduatı” değildir.

Fonun değeri, elindeki varlıkların gerçek piyasa değerine bağlıdır.

Bu nedenle önümüzdeki dönemin en kritik sorusu: “Fonlar tasfiye edildiğinde yatırımcıya kaç lira kalacak?” olacak.

Ve bu sorunun cevabını belirleyecek olan şey SPK’nın tasfiye kararı kadar, hatta ondan daha fazla, fon portföyündeki varlıkların hangi fiyatlardan nakde çevrilebileceği olacak.

Borsa düştü, ama asıl sınav şimdi başlıyor

16 Eylül’deki sert düşüş borsanın bir günkü performansından ibaret değil.

Türkiye sermaye piyasaları ilk kez bu ölçekte bir fon likidite sınavıyla karşı karşıya.

SPK’nın fonları kapatması, TCMB’nin likidite sağlaması, bankaların tasfiye sürecine dahil edilmesi ve kredili işlemlerde teminat koşullarının gevşetilmesi kısa vadede piyasadaki zorunlu satış baskısını azaltmaya yönelik önemli adımlar.

Ancak gerçek sınav: Fonların içindeki varlıkların gerçek değerinin ortaya çıkması ve yüz binlerce yatırımcının parasının ne kadarının, ne zaman geri ödeneceği aşamasında başlayacak.

Çünkü finans piyasalarında kriz çoğu zaman fiyatın düşmesiyle başlamaz.

Likiditenin bittiği anda başlar.

BankaVitrini.com

Okumaya devam et

FARK YARATANLAR

FARK YARATANLAR

FARK YARATANLAR

KATEGORİLER

ALTIN – DÖVİZ

KRİPTO PARA PİYASASI

X

FACEBOOK

SON YAZILAR

Popüler

www bankavitrini com © "BANKA VİTRİNİ Portal"da yayımlanan, BANKA VİTRİNİ'nde yer alan yazar ve çevirmenlerine ait herhangi bir yazı, çeviri, makale ve haber izin alınmadan basılı olarak ya da internet ortamında kullanılamaz, çoğaltılamaz, yayınlanamaz. İzinsiz kullananlar hakkında hukuki yollara başvurulacaktır. "BANKA VİTRİNİ Portal"da yayımlanan tüm özgün yazıların içeriğinden yazarları sorumludur. www.bankavitrini.com'da yer alan yatırım bilgi, yorum ve tavsiyeleri yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti, aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Burada yer alan yorum ve tavsiyeler, yorum ve tavsiyede bulunanların kişisel görüşlerine dayanmaktadır. Bu görüşler, mali durumunuz ile risk ve getiri tercihlerinize uygun olmayabilir. Yer alan yazılarda herhangi bir yatırım aracı; Hisse Senedi, kripto para biriminin veya dijital varlığın alım veya satımını önermiyor. Bu nedenle sadece burada yer alan bilgilere dayanılarak yatırım kararı verilmesi, beklentilerinize uygun sonuçlar doğurmayabilir. Lütfen transferlerinizin ve işlemlerinizin kendi sorumluluğunuzda olduğunu ve uğrayabileceğiniz herhangi bir kaybın sizin sorumluluğunuzda olduğunu unutmayın. © www.bankavitrini.com Copyright © 2020 -UŞAK- Tüm hakları saklıdır. Özgün haber ve makaleler 5846 Sayılı Fikir ve Sanat Eserleri Kanunu korumasındadır.