Connect with us

ŞİRKETLER

IDEATHON FİKİR MARATONU İLE GENÇLER İZMİR’DE BULUŞTU

Afetler, dünyada çok farklı türlerde insanlığın gelişimini ve yaşamını etkileyen önemli olaylar olarak dikkat çekmekte. Bu olayların önlenmesine yardımcı olmak, iyileştirilmesini sağlamak ve zararlarını azaltmak için afet yönetimi mekanizması kurulması ve bu mekanizmanın değişen şartlara göre güncellenmesi önem arz etmekte. Dolayısıyla, çoklu bir ağa dönüşen yaşam alanlarında toplumun refah düzeyinin sürdürülebilir biçimde devam ettirilebilmesi ve etkin bir afet yönetim sürecinin ortaya konulabilmesi için bilgi teknolojilerinin de etkin biçimde kullanılması artık bir zorunluluk haline gelmiş bulunmakta. Bu noktadan hareketle, afet dönemlerinde risk yönetimi alanında olası kayıpların azaltılması veya bertaraf edilmesi konusunda yapay zekâ ve teknolojinin öneminin farkındalığıyla İzmir’de iki günlük Ideathon Fikir Maratonu gerçekleştirildi.

Yayınlanma:

|

İzmir Büyükşehir Belediyesi desteği ve İzQ Girişimcilik & İnovasyon Merkezi, Ege Genç İş İnsanları Derneği (EGİAD), Girişimcilik Merkezi İzmir iş birliğinde Afet öncesi, sırası ve sonrası için teknolojik odaklı çözümler üretmek amacıyla Ideathon Fikir Maratonu 17-18 Kasım tarihlerinde İzQ İnovasyon Merkezi’nde düzenlendi. Etkinlikte; şehrimiz başta olmak üzere ülkemizde ve Dünya’da yangın, deprem, sel, kuraklık, hava ve daha birçok orta ve büyük ölçekli doğa olaylarında karşılaştığımız yıkıcı etkinin bir parça da olsa önüne geçebilmek hedefiyle; afet öncesi, sırası ve sonrası için teknoloji tabanlı öneriler değerlendirildi. Afetlerdeki etkiyi en aza indirmek ve hazırlıklı olabilmek için teknoloji tabanlı çözüm önerilerinin dinlendiği Ideathon Fikir Maratonu’nda söz ve kürsü gençlerin oldu. Genç yarışmacılar, bu alandaki sorunlar ve ihtiyaçlar etrafında belirlenen vakalara teknolojik fikirler üreterek önemli çözümleri gündeme getirdiler.

Genç fikirlerin teknoloji odağında geliştirilecek çözümleri aktardığı etkinlikte, açılış konuşmalarını, EGİAD Yönetim Kurulu Başkanı Alp Avni Yelkenbiçer, İZTO Yönetim Kurulu Başkan Yardımcısı ve İzQ Yönetim Kurulu Üyesi Emre Kızılgüneşler, İzmir Büyükşehir Belediyesi Başkan Vekili Mustafa Özuslu gerçekleştirdi.

Gençlerin Taze Fikirleri Afet Yönetimine Yeni Bakış Açısı Getirecektir

EGİAD Başkanı Alp Avni Yelkenbiçer yaptığı konuşmada, bu etkinliğin, afetlere karşı daha dayanıklı ve hazırlıklı bir toplum yaratma yolunda önemli bir adım olduğunu belirterek, gençlerin getireceği taze bakış açıları ve yaratıcı fikirlerin, afet yönetimi konusunda yeni stratejilerin geliştirilmesine büyük katkı sağlayacağını vurguladı. Yelkenbiçer şu şekilde konuştu: “Girişimcilik ve afet yönetimi, ilk bakışta birbirinden oldukça farklı alanlar gibi görünse de aslında birbirini tamamlayıcı ve etkileşim içinde olan iki önemli konudur. Girişimciler, yaratıcılıkları ve yenilikçi yaklaşımları ile afet yönetimine yeni perspektifler getirebilirler. Afetlere hazırlık, müdahale ve iyileştirme süreçlerinde kullanılacak yeni teknolojiler, ürünler veya hizmetler geliştirebilirler. Bu teknolojiler, afet risklerini azaltmaya, afetlere daha hızlı ve etkili bir şekilde yanıt vermeye veya afet sonrası toparlanma süreçlerini hızlandırmaya yardımcı olabilir. Afet yönetimi konusunda çalışan sosyal girişimciler, toplumun afetlere karşı dirençliliğini artırma ve afet sonrası toplulukların daha hızlı iyileşmesini sağlama konusunda önemli katkılarda bulunabilirler. Sosyal girişimciler, afet risklerini azaltmaya yönelik eğitim programları veya topluluk bazlı projeler geliştirerek bu alanda etkili olabilirler. Girişimcilik, afet yönetimi projeleri için gerekli finansmanın sağlanmasında da kritik bir rol oynayabilir. Yatırımcılar ise afet yönetimi çözümlerine yatırım yaparak bu alanın gelişimine katkıda bulunabilirler. Küresel düzeyde iş birlikleri ve ağlar oluşturarak afet yönetimi konusunda uluslararası tecrübe ve kaynak paylaşımını teşvik edebilirler. Bu tür iş birlikleri, afetlere karşı daha etkin küresel yanıtların geliştirilmesine yardımcı olabilir. Toplumsal farkındalığı artırmak, politika yapıcılarla iş birliği yapmak ve sürdürülebilir kalkınma hedeflerine ulaşmak için de yeni yollar açabilir. Bu nedenle, bu iki olgu, girişimcilik ve afet yönetimi, arasındaki sinerji, her iki alanın da daha etkili ve yenilikçi şekilde gelişmesine katkıda bulunabilir.”

Orta Gelir Tuzağından Çıkışı Girişimcilikte Görüyoruz

EGİAD olarak 2011 yılında bu yana kent ve bölge girişimciliğinin desteklenmesine yönelik inisiyatif alıp, yatırımlar yaptıklarına dikkat çeken Yelkenbiçer, “Ülkemizin içinde bulunduğu orta gelir tuzağından bir çıkış yolu olarak girişimciliği görüyoruz. Girişimciliğe yapılan yatırıma sadece finansal bir yatırım ve buna finansal geri dönüş olarak bakmaktan çok, beşerî sermayemize yapılan yatırım ve toplumsal geri dönüşüne bakmayı daha uygun görüyoruz. Akıllı ve yetenekli gençlerimizi beyin göçüne kaptırmamızın için var gücümüzle de bu alanda çalışmaya devam edeceğiz. EGİAD olarak yaptığımız Girişimcilik Araştırması 2023 Raporu’nda kurumlarımızın yeşil ve dijital dönüşümü için girişimciliği ve bölgemizdeki startupların desteklenmesi gerekliliği vurgulanmıştır. Bu bakış açısıyla afet yönetimi için de mevcut resmin dışarısından bakabilmek için yaratıcı fikirlere, farklı bakış açılarına ihtiyaç duyulması gerektiğini de düşünüyoruz.” dedi.

Kentimizin Dirençliliğini Artıracak Pek Çok Yeniliğe İmza Atabileceğimize İnanıyoruz

İzQ Girişimcilik ve İnovasyon Merkezi, Ege Genç İş İnsanları Derneği ve Girişimcilik Merkezi İzmir işbirliğinde, Ideathonu gerçekleştiriyor olmaktan büyük bir mutluluk ve gurur duyduklarını ifade ederek sözlerine başlayan İzmir Ticaret Odası Yönetim Kurulu Başkan Yardımcısı ve İzQ Yönetim Kurulu Üyesi Emre Kızılgüneşler ise, “Yakın bir geçmişte İzmir’de ve 2023’ün başında Kahramanmaraş’ta yaşanılan depremlerde herkesi derinden üzen kayıplar yaşandı. Aynı acıları tekrar yaşamamak için afet öncesi, sırası ve sonrasında neleri daha iyi yapabileceğimizi, hangi önlemleri almamız gerektiğini çok daha iyi planlamaya odaklanmamız gerekiyor. Bu anlamda, gençlerin hızlı düşünme, sorun çözme, yeni teknolojilere adaptasyon ve kullanım alanlarını yaygınlaştırma yeteneklerinin girişimci ruhla bir araya gelmesiyle, kentimizin dirençliliğini artıracak pek çok yeniliğe imza atabileceğimize inanıyoruz” dedi. Teknoloji odaklı, dinamik, hızlı büyüme potansiyeli vaad eden, startuplar’ın; daha güvenli bir geleceğin birlikte inşa edilmesini sağlayacak işbirlikleri içerisinde önemli roller alabileceğinin altını çizen Kızılgüneşler, İzmir’deki ilgili kamu kurumları, meslek odaları, STK’lar, ilgili dernekler ile birlikte afet yönetimi, eylem planı, yeni teknolojilerin kullanımı konusunda yapılacak her çalışmaya katkı koymaya da hazır olduklarını sözlerine ekledi. Bugün, yapay zeka, nesnelerin interneti gibi teknolojilerdeki gelişmeler ile robotik ve drone teknolojisi gibi alanlardaki yeniliklerin, afet riski ve afet yönetim planlarında çoktan yer almaya başladığına dikkat çeken Kızılgüneşler, “İlk insansız hava araçları başlangıçta yalnızca gökyüzünden bilgi toplayabiliyorken; şimdi afetlerde detaylı arama-keşif yapabilecek düzeye erişti. Bunun bir adım ötesinde; droneların enkaz halinde hasarlı binalara girerek kazazedeleri araması, olası can kayıplarının önüne geçilmesinde büyük fayda sağlıyor. Isıya duyarlı enkaz tarama kameraları da deprem sonrasında enkazlarda yaygın olarak kullanılan teknolojilerden birisi haline geldi” dedi.

Kazananlar ve Ödülleri

15 yarışmacı ekibin katıldığı etkinlikte üniversiteli gençlerin ilgisi yoğun oldu. Ödüller sırasıyla şu şekilde sonuçlandı:

BİRİNCİ

EKİP ADI: Alsancak Arge Alpha – Orman yangınlarını erken tespit etmek amacıyla geliştirilen yüksek sıcaklığa dayanıklı, ultrasonik ses dalgaları kaynağı ile yangına müdahale eden bir dron teknolojisidir.

EKİP ÜYELERİ:

Nur Bingazi

Kağan Orgun

Osman Acar

Hasan Hüseyin Efe

İKİNCİ:

EKİP ADI: Aegeon Communication Team – Geliştirilen yeni çip teknolojisi ile mobil cihazları internet ve operatör çekmediği durumlarda telsize dönüştüren ve kesintisiz iletişim sağlayan teknolojidir.

EKİP ÜYELERİ

Özge Çetin

Muhammed Kâmil Saygılı

Müge Çetin

Osman Berk İnan

ÜÇÜNCÜ

EKİP ADI: D-Army – Deprem, Yangın, sel ve benzeri afet durumlarında, yapay zeka destekli çeşitli müdahele yöntemleri ve izleme teknolojisi geliştiren ve dronlar aracılığıyla uygulayan teknoloji girişimidir.

EKİP ÜYELERİ

Enes Demir

Melih Altın

Ödülleri, İzmir Büyükşehir Belediye Başkanı Tunç Soyer, EGİAD Yönetim Kurulu Başkanı ve İZQ Yönetim Kurulu Üyesi Alp Avni Yelkenbiçer, EGİAD Başkan Vekilleri Arda Yılmaz ve Kaan Özhelvacı takdim etti.

 

Okumaya devam et

Erol Taşdelen

150 Milyon TL Kredi Hayali Kurmayın! KOSGEB’de Limit Böyle Eriyor

KOSGEB’in 150 Milyon TL’lik Kredi Desteğinde Kritik Detay: Reklamdaki Rakamı Tam Kullanamayabilirsiniz!

Yayınlanma:

|

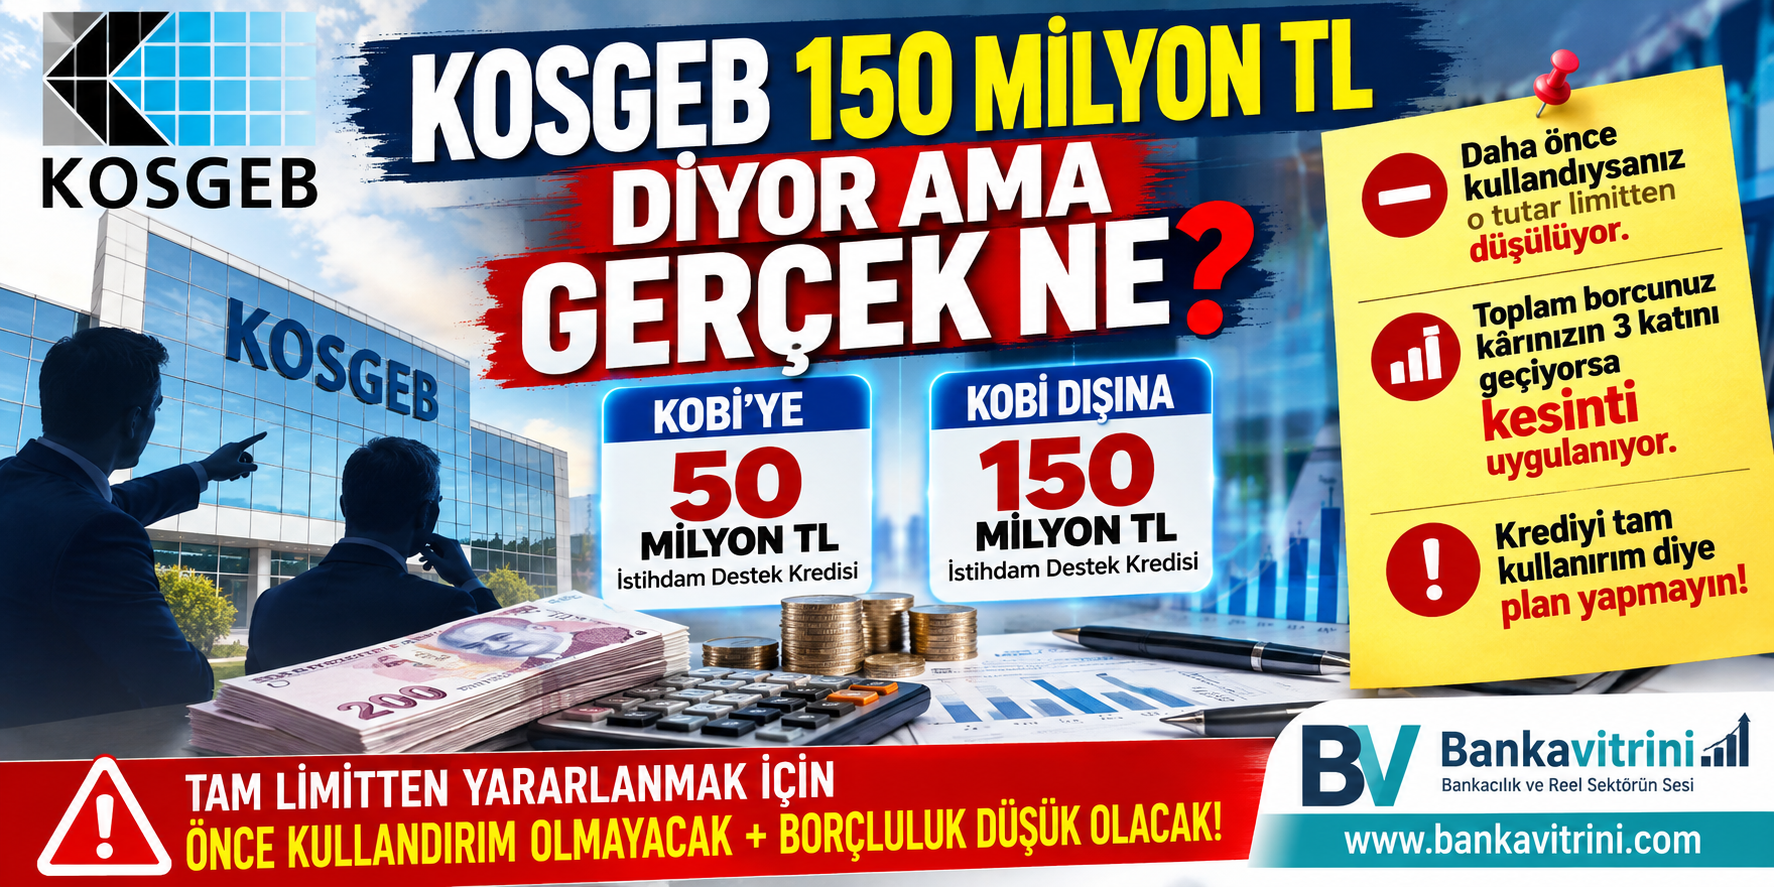
KOSGEB’in istihdam odaklı destek programında açıklanan KOBİ firmaları için 50 milyon TL ve KOBİ Dışı Ticari Firmalar için 150 milyon TL’lik kredi limitleri, işletmeler tarafından “kullanılabilecek kesin kredi tutarı” olarak algılanmamalı.

Çünkü açıklanan üst limitler, bazı işletmeler için çeşitli kriterler nedeniyle aşağı çekilebiliyor.

Daha önce aynı kapsamda kredi kullanıldıysa, kullanılan tutar yeni limitten düşülüyor. Bunun yanında işletmenin toplam borçluluğu da kredi tutarını etkileyebiliyor. Toplam borcun işletme kârının 3 katını aşması halinde ayrıca kesinti uygulanıyor.

“150 milyon TL kredi alırım” diye plan yapmayın!

Bu nedenle işletmelerin finansal planlamasını yalnızca KOSGEB’in açıkladığı üst limit üzerinden yapmaması gerekiyor.

Kredinin üst limitinden tam yararlanabilmek için;

  • Daha önce bu kapsamda kullandırım yapılmamış olması,
  • İşletmenin borçluluk seviyesinin düşük olması,
  • KOSGEB’in diğer başvuru ve uygunluk kriterlerinin sağlanması önem taşıyor.

Özetle; “KOSGEB 150 milyon TL kredi veriyor” demek, her işletmenin hesabına 150 milyon TL aktarılacağı anlamına gelmiyor.

Krediyi tam kullanırım diye plan yapmayın; önce işletmenizin geçmiş kullandırımını ve borçluluk oranını kontrol edin.

Erol TAŞDELEN – Ekonomist

Okumaya devam et

GÜNCEL

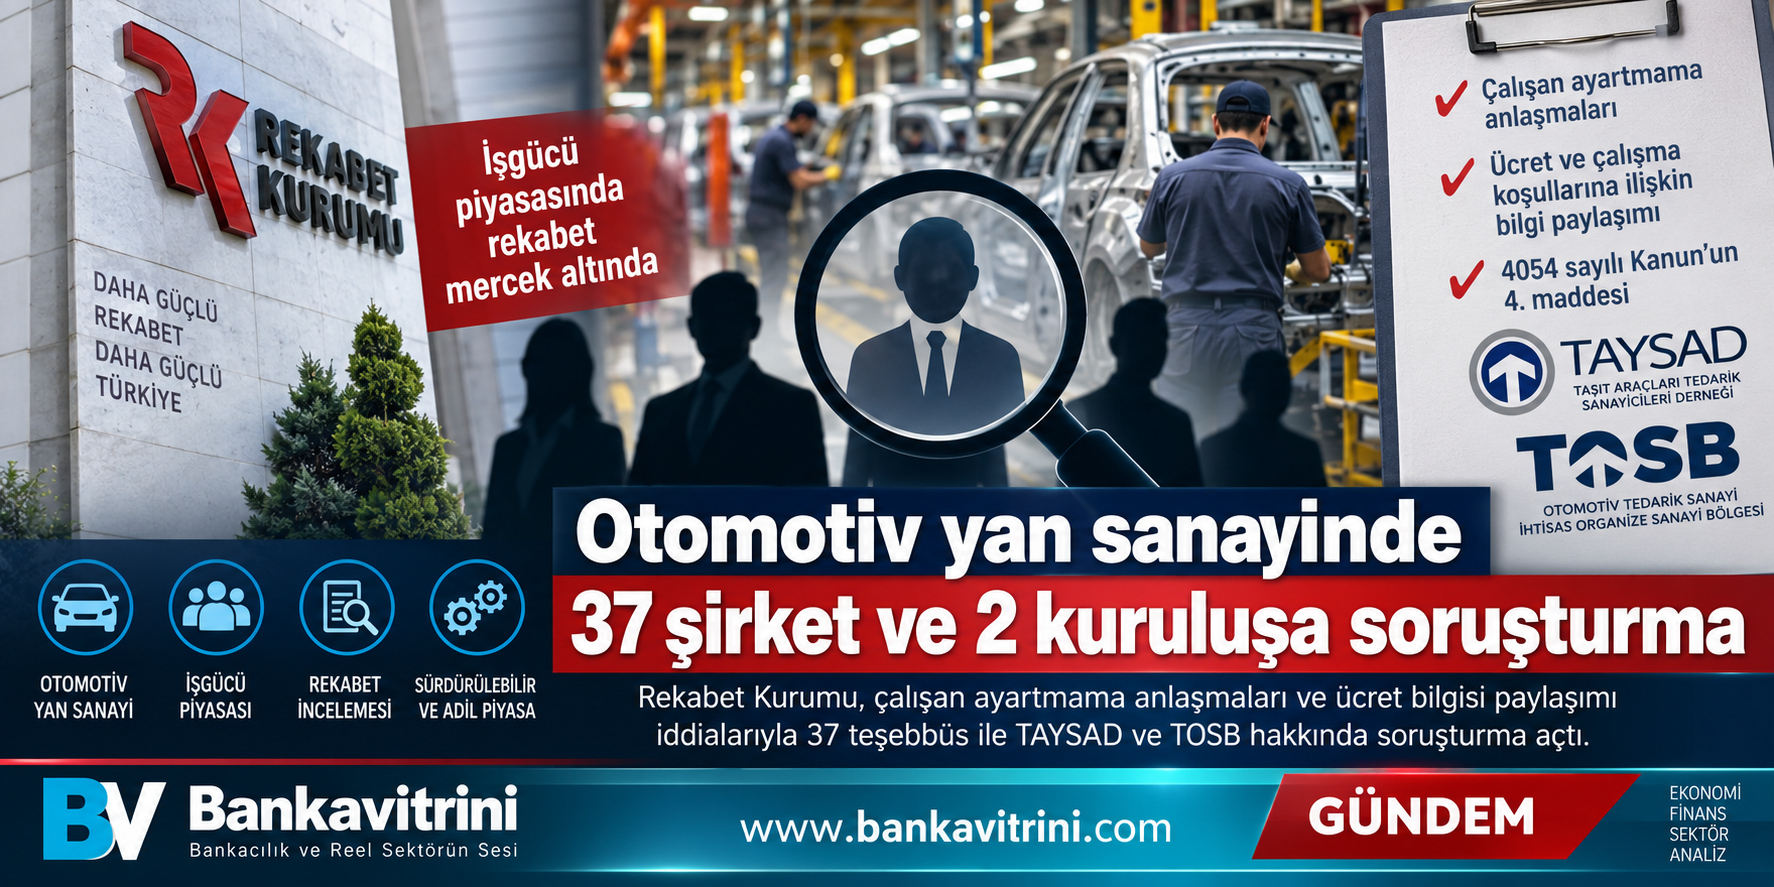
Otomotiv yan sanayinde 37 şirket ve 2 kuruluşa soruşturma

Yayınlanma:

|

Yazan:

Rekabet Kurumu, otomotiv yan sanayinde faaliyet gösteren 37 şirket ile TAYSAD ve TOSB hakkında soruşturma açtı.

Rekabet Kurumu, otomotiv yan sanayi sektöründe faaliyet gösteren bazı şirketlerin çalışan ayartmama anlaşmaları yaptığı ve ücretler ile çalışma koşullarına ilişkin rekabete hassas bilgileri paylaştığı iddiaları üzerine soruşturma başlattı.

Kurulun 13 Ağustos 2026 tarihli kararı doğrultusunda yürütülen soruşturma kapsamında Aisin, Assan Hanil, Autoliv Cankor, Beyçelik Gestamp, Denso, Farplas, Fark Holding, Tırsan, Toyota Boshoku Türkiye, Toyotetsu ve ZF Sachs dahil 37 teşebbüs ile TAYSAD ve TOSB yer alıyor.

Rekabet Kurumu, önaraştırmada elde edilen bilgi ve belgelerin, 4054 sayılı Kanun’un 4. maddesinin ihlal edilmiş olabileceğine ilişkin ciddi ve yeterli şüphe oluşturduğunu bildirdi.

Soruşturma açılması, şirketlerin kesin olarak ihlal yaptığı anlamına gelmiyor. Nihai karar soruşturma sonucunda verilecek.

Kurumdan yapılan açıklamada; otomotiv yan sanayi alanında faaliyet gösteren;

  • A Raymond Bağlantı Elemanları Sanayi ve Ticaret Limited Şirketi,
  • Aisin Otomotiv Parçaları Sanayi ve Ticaret Anonim Şirketi,
  • Alba Kalıp ve Otomasyon Makinaları İmalatı Sanayi ve Ticaret Limited Şirketi,
  • Assan Hanil Otomotiv Sanayi ve Ticaret Anonim Şirketi,
  • Autoliv Cankor Otomotiv Emniyet Sistemleri Sanayi ve Ticaret Anonim Şirketi,
  • Benteler Gebze Taşıt Sanayi ve Ticaret Limited Şirketi,
  • Beyçelik Gestamp Otomotiv Sanayi Anonim Şirketi,
  • Birinci Otomotiv Sanayi ve Ticaret Anonim Şirketi,
  • Cavo Otomotiv Ticaret ve Sanayi Anonim Şirketi,
  • Cengiz Makina Sanayi ve Ticaret Anonim Şirketi,
  • Coşkunöz Metal Form Makina Endüstri ve Ticaret Anonim Şirketi,
  • Denso Otomotiv Parçaları Sanayi Anonim Şirketi,
  • Diniz Adient Oto Donanım Sanayi ve Ticaret Anonim Şirketi,
  • Ecoplas Otomotiv Sanayi ve Ticaret Anonim Şirketi,
  • Egebant Zımpara ve Polisaj Malzemeleri Sanayi ve Ticaret Anonim Şirketi,
  • Eku Fren ve Döküm Sanayi Anonim Şirketi,
  • Farba Otomotiv Anonim Şirketi,
  • Fark Holding Anonim Şirketi,
  • Farplas Otomotiv Anonim Şirketi,
  • Ferro Döküm Sanayi ve Dış Ticaret Anonim Şirketi,
  • Galsan Plastik ve Kalıp Sanayi Anonim Şirketi,
  • İleri Mekanik Makina Kalıp İmalat Sanayi ve Ticaret Anonim Şirketi,
  • Kanca El Aletleri Dövme Çelik ve Makina Sanayii Anonim Şirketi,
  • Kaynak Tekniği Sanayii ve Ticaret Anonim Şirketi,
  • Küçükoğlu Holding Anonim Şirketi,
  • Mata Ahşap ve Otomotiv Sanayi Ticaret Anonim Şirketi,
  • Parsan Makina Parçaları Sanayii Anonim Şirketi,
  • Pimsa Otomotiv Anonim Şirketi,
  • Tekno Kauçuk Sanayii Anonim Şirketi,
  • Tırsan Treyler Sanayi ve Ticaret Anonim Şirketi,
  • T.K.G. Otomotiv Sanayi ve Ticaret Anonim Şirketi,
  • Tm Pressform Savunma Teknolojileri Sanayi ve Ticaret Anonim Şirketi,
  • Toksan Yedek Parça İmalat Ticaret ve Sanayi Anonim Şirketi,
  • Toyota Boshoku Türkiye Otomotiv Sanayi ve Ticaret Anonim Şirketi,
  • Toyotetsu Otomotiv Parçaları Sanayi ve Ticaret Anonim Şirketi,
  • Van Leeuwen Distribution Boru Sanayi ve Ticaret Limited Şirketi,
  • Zf Sachs Süspansiyon Sistemleri Sanayi ve Ticaret Anonim Şirketi

ünvanlı teşebbüsler ile sektörel teşebbüs birliği niteliğindeki

  • TAYSAD Taşıt Araçları Tedarik Sanayicileri Derneği ve
  • TOSB Otomotiv Tedarik Sanayi İhtisas Organize Sanayi Bölgesi

hakkında Kurulun 13.08.2026 tarihli ve 26-29/831-M sayılı kararı ile 4054 sayılı Kanun’un 4. maddesinin ihlal edilip edilmediğinin tespiti amacıyla aynı Kanun’un 41. maddesinin birinci fıkrası uyarınca soruşturma açılmasına karar verilmiştir ifadeleri kullanıldı.

Rekabet Kurumu’nun resmi açıklaması

Okumaya devam et

BANKA HABERLERİ

OVP 2027-2029: Bankacılıkta Yeni Kredi Rejimi Başlıyor

Kredi musluğu açılmayacak, nitelikli, katme değeri yüksek kredi müşterisi seçilecek!
Yayınlanma:

|

6 Eylül 2026’da açıklanan 2027-2029 Orta Vadeli Programı, Türkiye ekonomisi açısından yalnızca yeni enflasyon ve büyüme hedeflerini ortaya koymuyor. Program, aynı zamanda bankacılık sisteminin önümüzdeki üç yılda hangi alanlara kredi vereceğinin ve hangi alanlarda daha seçici davranacağının da çerçevesini çiziyor.

Yeni dönemin anahtar kelimesi artık “daha fazla kredi” değil, “daha doğru kredi” olacak.

KOBİ, ihracat, yatırım, üretim ve yüksek katma değerli sanayi finansmanı öne çıkarken; genel amaçlı kredi, yüksek borçluluk ve zayıf nakit akışına dayalı şirket finansmanı daha zor hale gelebilir.

OVP’nin bankacılık açısından asıl mesajı ne?

OVP’nin bankacılık açısından en önemli tarafı, kredi sisteminin nicelikten niteliğe doğru yönlendirilmesidir.

Ekonomi yönetimi bir yandan enflasyonu 2027’de yüzde 21, 2028’de yüzde 13,5 ve 2029’da yüzde 9 seviyesine indirmeyi hedeflerken, diğer taraftan büyümenin 2027’de yüzde 4,2’ye, sonraki yıllarda yüzde 5 seviyesine doğru yükselmesini öngörüyor. 2026 büyüme tahmini ise yüzde 3,3’e çekildi.

Buradaki temel soru şudur: Enflasyon düşürülürken üretim nasıl finanse edilecek?

İşte bankacılık stratejisinin değiştiği nokta tam olarak burası. Ekonomi yönetimi, bütün kredileri aynı şekilde büyütmek yerine üretim, yatırım, ihracat ve KOBİ kredilerini öne çıkaran seçici kredi politikasını sürdürüyor.

Hazine ve Maliye Bakanı Mehmet Şimşek’in açıklamasına göre KOBİ kredilerinin toplam krediler içindeki payı uzun dönem ortalamasındaki yüzde 24,6-25 seviyesinden yaklaşık yüzde 27’ye çıkmış durumda. İhracat kredilerinin payı ise yüzde 6,3’lük uzun dönem ortalamasından yaklaşık yüzde 12’ye yükselmiş bulunuyor.

Bu rakamlar tesadüf değil.

Bankacılık sisteminin kredi kompozisyonu değiştiriliyor.

1. Kredi musluğu tamamen açılmayacak

Bence OVP’nin bankacılık açısından en yanlış okunabilecek tarafı burası. “Enflasyon düşüyor, büyüme hedefi yükseliyor, o halde bankalar daha fazla kredi verecek” şeklinde bir sonuç çıkarmak doğru değil.

Tam tersine; Kredi büyümesi enflasyonla uyumlu tutulurken, kredinin yönü değiştirilecek.

Bu şu anlama geliyor: Kredi miktarı kontrollü, kredi tahsisi seçici olacak.

Dolayısıyla 2027’de bankacılık sektöründe temel rekabet yalnızca “kaç milyar TL kredi kullandırdın?” üzerinden değil; “Hangi müşteriye, hangi sektöre ve hangi risk profiline kredi verdin?” üzerinden şekillenecek.

2. Banka kredi komitelerinde “nakit akışı” daha önemli hale gelecek

Türkiye’de uzun yıllar kredi değerlendirmesinde teminat önemli bir unsur oldu. Gayrimenkul, fabrika, arsa, kefalet ve diğer teminatlar kredi kararında güçlü rol oynadı.

Ancak yüksek faiz ve uzun nakit dönüş süreleri şirket bilançolarını zorladıkça yeni dönemin kritik sorusu şu olacak: “Şirket borcunu hangi nakit akışıyla ödeyecek?”

Bu nedenle 2027-2029 döneminde bankaların kredi analizinde:

  • EBITDA,
  • faaliyet nakit akışı,
  • borç servis kapasitesi,
  • işletme sermayesi ihtiyacı,
  • stok devir hızı,
  • alacak tahsil süresi,
  • borç/vade uyumu,
  • ihracat geliri,
  • döviz pozisyonu,
  • faiz karşılama oranı çok daha fazla önem kazanacak.

Başka bir ifadeyle: Teminat + bilanço modelinden, Nakit akışı + sektör + risk + teminat modeline geçiş hızlanacak.

3. KOBİ kredileri neden kritik?

OVP’nin önemli mesajlarından biri KOBİ finansmanının desteklenmesi.

Şimşek’in verdiği rakama göre KOBİ kredilerinin toplam krediler içindeki payı yaklaşık yüzde 27’ye yükselmiş durumda. Ancak burada önemli bir ayrım var: KOBİ’ye kredi vermek ile KOBİ’nin finansman sorununu çözmek aynı şey değildir.

KOBİ yüzde 50 civarında maliyetle kredi kullanıyorsa, kredi miktarını artırmak tek başına çözüm olmayabilir.

Çünkü şirketin:

  • brüt kâr marjı,
  • faaliyet kârı,
  • stok finansmanı,
  • tahsilat süresi

kredi maliyetinden düşük kalıyorsa, daha fazla kredi şirketi kurtarmak yerine daha fazla borçlandırabilir.

Bu nedenle OVP’nin gerçek başarısı: KOBİ’lere ne kadar kredi verildiğiyle değil, verilen kredinin kaçının üretim kapasitesine dönüştüğüyle ölçülmeli.

4. İhracat kredileri artık bankacılığın stratejik alanı

Burada ciddi bir dönüşüm yaşanıyor. İhracat kredilerinin toplam krediler içindeki payının yaklaşık yüzde 12’ye yükselmesi, uzun dönem ortalamasının neredeyse iki katına çıkması dikkat çekici. Reeskont kredilerinin günlük limitinin de 17 kat artırıldığı açıklandı.

Bu bize şunu söylüyor: Bankacılık sisteminden beklenen yalnızca kredi vermek değil, döviz kazandırıcı faaliyeti finanse etmek.

Bu nedenle ihracatçı şirketler: kur riski + faiz maliyeti + ihracat geliri + tahsilat riski birlikte değerlendirilerek daha avantajlı finansmana ulaşabilecek. Reeskont kredilerinde açıklanan yüzde 23,9 faiz oranı ve bankacılık maliyetleri eklendiğinde yaklaşık yüzde 25-26 seviyesine çıkan maliyet, mevcut enflasyonun altında bir finansman kanalı oluşturuyor. Bu durum ticari bankalar açısından da önemli.

Çünkü klasik ticari kredi ile hedefli/reeskont finansmanı arasında ciddi maliyet farkı oluştuğunda şirketlerin finansman tercihi değişiyor.

5. Sanayi finansmanında yeni dönem

OVP’nin önemli başlıklarından biri imalat sanayiinin güçlendirilmesi.

Cumhurbaşkanı Yardımcısı Cevdet Yılmaz, İmalat Sanayii Finansman Desteği Programı kapsamında 250 milyar TL ilave kredi desteği sağlandığını; orta-yüksek ve yüksek teknoloji ağırlıklı sanayi yatırımlarına yönelik üç yıl için 750 milyar TL YTAK kredilerinin kullandırılmaya devam edeceğini açıkladı.

Bu, bankacılık açısından çok önemli bir sinyal.

Çünkü Türkiye’nin kredi sistemi giderek: tüketim → üretim ve genel ticari kredi → hedefli yatırım kredisi eksenine çekilmeye çalışılıyor.

6. Bankaların kârlılığı açısından OVP ne söylüyor?

Burada bankalar açısından daha karmaşık bir tablo var.

Bir tarafta:

  • faizlerin zaman içinde düşmesi,
  • enflasyonun gerilemesi,
  • kredi talebinin yeniden canlanması bankalar açısından olumlu.

Diğer tarafta:

  • seçici kredi,
  • kredi büyüme sınırları,
  • makroihtiyati düzenlemeler,
  • düşük maliyetli hedefli kredi programları bankaların serbest fiyatlama alanını sınırlayabilir.

Dolayısıyla bankaların önümüzdeki dönemde kârlılığı sadece faiz marjı üzerinden değil; komisyon gelirleri + ödeme sistemleri + yatırım bankacılığı + sermaye piyasaları + sigorta + dijital bankacılık üzerinden çeşitlendirmesi gerekecek.

7. Mevduatta da yeni dönem

OVP’nin finansal istikrar ayağında TL tasarrufların artırılması ve finansal kaynakların daha etkin alanlara yönlendirilmesi öne çıkıyor.

Bu nedenle bankalar açısından sadece kredi tarafı değil, pasif yönetimi de kritik. Bankaların önündeki temel sorun: Uzun vadeli kredi vermek için uzun vadeli ve uygun maliyetli kaynak bulmak. Türkiye’de mevduatın önemli bölümünün kısa vadeli olması, uzun vadeli yatırım finansmanının önündeki yapısal problemlerden biri.

Dolayısıyla önümüzdeki dönemde: uzun vadeli TL mevduat + emeklilik fonları + yatırım fonları + tahvil piyasası + sermaye piyasaları daha önemli hale gelecek.

8. Bankacılık sisteminin en büyük riski: sorunlu kredi

Burada OVP’nin hedefleri ile reel sektörün mevcut durumu arasında dikkat edilmesi gereken bir alan var.

Kredi maliyetlerinin uzun süre yüksek kalması: yüksek faiz → düşük faaliyet kârı → nakit açığı → yeniden borçlanma → yapılandırma → sorunlu kredi zinciri yaratabilir.

Bu nedenle 2027-2029 döneminde bankaların en önemli gündemlerinden biri yalnızca yeni kredi vermek değil, mevcut kredi portföyünün kalitesini korumak olacak.

Özellikle:

  • tekstil,
  • inşaat,
  • gayrimenkul,
  • perakende,
  • enerji,
  • KOBİ ağırlıklı sektörler yakından izlenmeye devam edebilir.

9. “Kredi vermek” ile “şirketi yaşatmak” arasındaki fark

Bence OVP’nin bankacılık tarafındaki en önemli sınavı burada. Bir şirkete 100 milyon TL kredi vermek kolaydır.

Asıl mesele: Bu 100 milyon TL şirketin üretim kapasitesini mi artıracak? yoksa Önceki kredinin faizini ve vadesi gelen borcunu mu kapatacak?

Eğer ikinci durum gerçekleşiyorsa, bankacılık sistemi ekonomik büyümeyi finanse etmiyor; borç stokunu çeviriyor. Bu nedenle 2027-2029 döneminde bankaların kredi komitelerinde “nakit karşılıklı kredi” anlayışının güçlendirilmesi gerekiyor.

10. Bankacılıkta yeni denklem

Önümüzdeki dönemin kredi denklemini şöyle özetlemek mümkün:

Eski model: Teminat → Kredi → Bilanço büyümesi

Yeni model: Üretim → Nakit akışı → İhracat → Verimlilik → Borç servis kapasitesi → Kredi

Bunun anlamı çok açık: Sadece malı olan değil, para üretebilen şirket kredi açısından daha değerli hale gelecek.

Reel sektör açısından OVP’nin kritik açmazı

Ancak burada ekonomi yönetiminin çözmesi gereken önemli bir çelişki var.

Bir tarafta: Enflasyon düşürülecek.

Diğer tarafta: Üretim ve yatırım artırılacak.

Üçüncü tarafta: Kredi büyümesi kontrol altında tutulacak.

Dördüncü tarafta: Şirketlerin finansman maliyetleri yüksek.

Bu dört hedef aynı anda yönetilmek zorunda.

Eğer finansman maliyeti yeterince hızlı düşmezse, üretici şirket yatırım yapamayabilir.

Eğer kredi çok hızlı gevşerse, bu kez: kredi → talep → döviz → fiyatlar → enflasyon kanalı yeniden çalışabilir.

Dolayısıyla ekonomi yönetiminin önündeki asıl mesele: “Kredi musluğunu açmak veya kapatmak değil, doğru basınçta tutmak.”

Bankalar 2027’de ne yapmalı?

Bence bankaların önümüzdeki dönemde beş stratejik alanı öne çıkarması gerekiyor:

1. Nakit akışı bazlı kredi

Şirketin gerçek ödeme gücü analiz edilmeli.

2. Sektör bazlı kredi politikası

Her sektöre aynı kredi limiti uygulanmamalı.

3. İhracat ve döviz kazandırıcı faaliyet finansmanı

Döviz geliri yaratan şirketlere daha uygun yapılandırılmış finansman sağlanmalı.

4. Yatırım finansmanı

Makine, teknoloji, enerji verimliliği ve kapasite artışı gibi yatırımlar ayrı değerlendirilmelidir.

5. Erken uyarı sistemi

Sorunlu hale gelen krediyi beklemek yerine: “Batıyok” oluşmadan önce müdahale edilmelidir.

Bankacılık açısından 10 önemli stratejik değişiklik

Alan OVP’nin mesajı Bankacılık açısından anlamı
1. Kredi büyümesi Enflasyonla uyumlu kredi büyümesi Bankalar kredi musluklarını serbest bırakmayacak; seçici kredi devam edecek
2. Reel sektör finansmanı Üretim, yatırım ve ihracata yönlendirme Genel kredi yerine hedefli/sektörel kredi önem kazanacak
3. İmalat sanayii İmalat ve yüksek katma değerli yatırımlara finansman Bankalar için sanayi kredileri yeniden stratejik ürün haline gelebilir
4. İhracat İhracat kapasitesinin artırılması Reeskont, Eximbank ve döviz kazandırıcı faaliyet finansmanı önemini koruyacak
5. KOBİ Finansmana erişimin güçlendirilmesi KOBİ kredilerinde teminat + nakit akışı + sektör riski daha fazla dikkate alınacak
6. Kredi tahsisi Kaynakların verimli alanlara yönlendirilmesi “Kredi isteyen herkese kredi” modelinden risk bazlı kredi tahsisine geçiş
7. Sermaye piyasaları Banka dışı finansmanın geliştirilmesi Faktoring, leasing, tahvil, fonlar, GYO/Girişim sermayesi gibi alternatifler büyüyecek
8. Finansal teknoloji Dijitalleşme ve finansal altyapı Bankaların veri, yapay zekâ ve dijital kredi modellerine yatırımı artacak
9. Finansal istikrar TL’ye güven ve makro finansal istikrar Bankaların bilanço, likidite ve döviz pozisyonu daha yakından yönetilecek
10. Finansal okuryazarlık Finansal eğitim artırılacak Tüketici ve yatırımcı davranışlarının daha kontrollü hale getirilmesi hedefleniyor

Kutu Bilgi | OVP’de bankacılık için öne çıkan rakamlar

Gösterge OVP/2026 açıklamaları
2026 büyüme tahmini %3,3
2027 büyüme hedefi %4,2
2026 yıl sonu enflasyon tahmini %28,4
2027 enflasyon hedefi %21
2028 enflasyon hedefi %13,5
2029 enflasyon hedefi %9
KOBİ kredilerinin toplam kredilerdeki payı ~%27
İhracat kredilerinin toplam kredilerdeki payı ~%12
İhracat kredilerinde uzun dönem ortalama %6,3
İmalat Sanayii Finansman Desteği 250 milyar TL
YTAK kredi büyüklüğü 750 milyar TL / 3 yıl
Reeskont kredi günlük limit artışı 17 kat

Rakamların ilgili bölümü ekonomi yönetiminin OVP sunumu ve program sonrası açıklamalarından derlenmiştir.

Bankacılıkta “kredi büyümesi” değil “kredi kalitesi” dönemi

2027-2029 OVP’nin bankacılık açısından bana göre en önemli mesajı şudur: Türkiye artık sadece daha fazla krediye değil, daha verimli krediye ihtiyaç duyuyor.

Bunun gerçekleşmesi halinde bankacılık sistemi ekonominin üretim kapasitesini artıran bir mekanizmaya dönüşebilir.

Ancak bunun için kredi tahsisinde yalnızca teminatın değil, nakit akışının ve üretim kapasitesinin merkeze alınması gerekiyor.

Çünkü Türkiye’nin asıl problemi artık sadece: “Şirket kredi bulabiliyor mu?” değil.

Daha önemli soru: “Şirket aldığı krediyi üretime dönüştürüp borcunu geri ödeyebiliyor mu?”

BankaVitrini olarak uzun süredir vurguladığımız “nakit kraldır” yaklaşımının önemi burada ortaya çıkıyor.

2027-2029 döneminde bankacılık sisteminin başarısını kredi hacmi değil; üretime dönüşen kredi + zamanında geri ödenen kredi + düşük sorunlu kredi + artan ihracat belirleyecek.

Kısacası: OVP bankalara “daha çok kredi verin” demiyor. “Krediyi doğru şirkete, doğru sektöre ve doğru amaçla verin” diyor.

Ve önümüzdeki dönemde bankacılığın en kritik rekabet alanı da tam olarak burası olacak.

Erol TAŞDELEN – Ekonomist | BankaVitrini.com

Okumaya devam et

FARK YARATANLAR

FARK YARATANLAR

FARK YARATANLAR

KATEGORİLER

ALTIN – DÖVİZ

KRİPTO PARA PİYASASI

X

FACEBOOK

SON YAZILAR

Popüler

www bankavitrini com © "BANKA VİTRİNİ Portal"da yayımlanan, BANKA VİTRİNİ'nde yer alan yazar ve çevirmenlerine ait herhangi bir yazı, çeviri, makale ve haber izin alınmadan basılı olarak ya da internet ortamında kullanılamaz, çoğaltılamaz, yayınlanamaz. İzinsiz kullananlar hakkında hukuki yollara başvurulacaktır. "BANKA VİTRİNİ Portal"da yayımlanan tüm özgün yazıların içeriğinden yazarları sorumludur. www.bankavitrini.com'da yer alan yatırım bilgi, yorum ve tavsiyeleri yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti, aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Burada yer alan yorum ve tavsiyeler, yorum ve tavsiyede bulunanların kişisel görüşlerine dayanmaktadır. Bu görüşler, mali durumunuz ile risk ve getiri tercihlerinize uygun olmayabilir. Yer alan yazılarda herhangi bir yatırım aracı; Hisse Senedi, kripto para biriminin veya dijital varlığın alım veya satımını önermiyor. Bu nedenle sadece burada yer alan bilgilere dayanılarak yatırım kararı verilmesi, beklentilerinize uygun sonuçlar doğurmayabilir. Lütfen transferlerinizin ve işlemlerinizin kendi sorumluluğunuzda olduğunu ve uğrayabileceğiniz herhangi bir kaybın sizin sorumluluğunuzda olduğunu unutmayın. © www.bankavitrini.com Copyright © 2020 -UŞAK- Tüm hakları saklıdır. Özgün haber ve makaleler 5846 Sayılı Fikir ve Sanat Eserleri Kanunu korumasındadır.