Connect with us

GÜNCEL

Bir yumurta-tavuk hikayesi: Ücret-fiyat sarmalı

Yayınlanma:

|

Sürekli şikayet edilen, fazlasıyla can yakan fiyat artışları; maaş zammı dönemlerinde çalışanların patronlara karşı en güçlü silahı hâline dönüşüyor. Yani çalışanlar harcarken düşman oldukları enflasyona, hakları olan maaş zammını isterken bir parça da olsa ısınmıyor değil. Ancak tam zam pazarlığı bittiğinde fiyatlar yine artıyor. Film yine başa sarıyor ve yine enflasyonla kol kola, patronların kapısı çalınıyor. Bu senaryo, iktisat biliminde ücret-fiyat sarmalı olarak açıklanıyor. Yani şu sıralar sıkça duyduğunuz ve muhtemelen sizin de kullandığınız ifadelerle:

“Maaşa zam gelmeden fiyatlar arttı bile.”

“Maaş zamlarını duyar duymaz fiyatlara zam yapmaya başladılar.”

Veya, biraz daha farklı ve çaresizlik dolu versiyonu ile:

“Maaşımıza zam yapmayın ama fiyatlar da artmasın.”

İşte: Buyurun size ücret-fiyat sarmalı… Ama önce 2000’li yılların enflasyonuna bir bakış atalım.

Türkiye İstatistik Kurumu (TÜİK) tarafından 2005 yılı baz alınarak kaydedilen istatistiklere bakıldığında 19 yıllık süreçte fiyat değişimi %1.524 (yazıyla yüzde bin beş yüz yirmi dört) seviyesinde görünüyor. Daha anlaşılır bir dille açıklamak gerekirse, 2005 yılının Ocak ayında 100 TL olan bir mal ya da hizmetin fiyatı, bugün 1.624 TL’ye yükselmiş durumda.
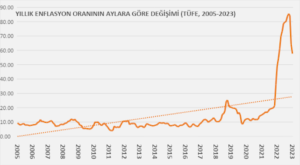
Son 19 yılın en düşük yıllık enflasyonu %3,99

19 yıllık periyotta en düşük yıllık enflasyon oranı, 2011 yılının Mart ayında %3,99 ile görülürken son 19 yılın en yüksek yıllık enflasyonu Ekim 2022 döneminde %85,55 olarak gerçekleşti.

Biraz daha detaylandıracak olursak, aradan geçen 228 ayın 127 ayında enflasyon %10’un altında, yani tek hanede kalmış. Tek hanede geçen enflasyon dönemlerinin ortalama enflasyonu ise %7,87 olarak kayıtlara geçiyor. Bu süreçte 2012 Mayıs – 2017 Şubat aralığındaki 57 aylık dönemde enflasyon, kesintisiz olarak tek hanede kalmayı başardı.

2017 yılının Şubat ayından günümüze kadar geçen 83 aylık süreçte ise enflasyon yukarı yönlü bir seyir izleyerek yalnızca 3 ay tek hanede kaldı ve bu 83 aylık periyodun aylık bazda ortalama yıllık enflasyonu %28,79 düzeyinde. 2005 yılının Ocak ayında 100 TL olan bir ürünün fiyatı, 2017 yılının hemen başlarında 300 TL seviyelerine çıkarken aradan geçen 6 yılda neredeyse 6 katına ulaşmış hâlde. Özetle 12 yılda üçe katlanan fiyatlar, sonraki 6 yılda aynı seviyelerden neredeyse 6 katına ulaşmış.

Enflasyon neden artıyor ki?

Bu değerlendirmenin ardından “Son 6 yılda roket gibi fırlayan fiyatların artışında neler etkili oldu?” sorusunu ele alalım. Elbette ki, bu sorunun yanıtı oldukça karmaşık ve sadece bir yazıya sığdırabileceğimiz kadar basit değil. Ancak hafızaları tazelemek adına; ülkemizdeki siyasi ve ekonomik krizler, Türkiye ekonomisinin yapısal sorunları, küresel ekonomideki çalkantılar ve dünyanın çeşitli bölgelerinde ortaya çıkan savaşlar ilk akla gelenler olarak sayılabilir. Elle tutulur nedenlerden biri olarak Türk Lirası’ndaki değer kayıplarını da atlamamak gerek.

Ücret-fiyat sarmalı: Ücretler mi enflasyonu, enflasyon mu ücretleri artırıyor?

Her yıl olduğu gibi son aylarda asgari ücret başta olmak üzere ücret artış pazarlıkları yapılırken, işin doğası gereği enflasyon masaya konuyor. 2023’te de öyle oldu. Yüksek enflasyon koşullarında yaşamaya alışkın olan ülkemizde farkına varılan bilimsel bir gerçeklik, bu kez sokakta da dillendirilir oldu: İktisadi literatürde adı “ücret-fiyat sarmalı” ya da “ücret-enflasyon sarmalı” olarak geçiyor. Ekonomi bilimine aşina olmayanlar için şu şekilde özetlenebilir: Bir ülkede ücretler arttıkça mal ve hizmetlerin de fiyatı artar. Bu da enflasyonu yükseltir. Satın alma gücünü korumak ve enflasyona ezdirmek istemezseniz, mecburen ücretleri artırmanız gerekir. Sonrası yine enflasyon…

İktisadi gerçekliklere uygun olarak bir şeyler yapılmazsa bu döngü sonsuza kadar sürebilir ki o nedenle “sarmal” şeklinde ifade ediliyor. Bir bakıma, herkes birbirine “Tavuk mu yumurtadan, yumurta mı tavuktan çıkar?” diye sorup duruyor.

Türkiye’de ücret artışları ile enflasyon ilişkisi nasıl?

Literatürde makroekonomik açıdan incelenen bu durum, içinden çıkması oldukça güç denklemleri de beraberinde getiriyor. Öyle ki, sarmaldan çıkmak kimi zaman bir neslin ömrünü bulabiliyor. Bu hususta ekonomistlerin farklı görüşleri ve yaklaşımları mevcut. Ekonomi bilimi açısından sarmaldan çıkış reçetesinden önce, ülkemizdeki enflasyon ile asgari ücretteki artışları yıllık olarak inceleyelim.
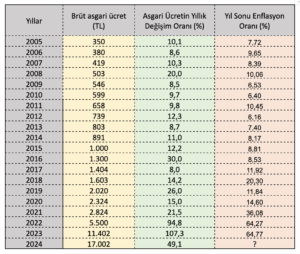
Türkiye’de 2005-2023 yılları arasındaki enflasyon oranları ile ücret artışları arasındaki ilişkiyi bir de grafik üzerinde görelim.
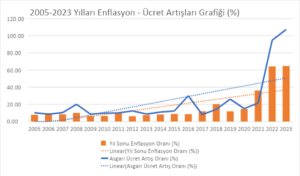

Görüldüğü üzere, fiyatlar ile asgari ücret arasındaki grafiklerin hareketlerinde bir doğrusallık söz konusu. Ve hatta eğim artışlarının eğilim çizgilerinin açısı da birbirine çok yakın.

Şimdi gelelim asıl soruya: Ücretler artarsa enflasyon artar mı; daha da doğrusu, ücretleri artırmamak enflasyonun düşmesini sağlar mı? Sorunun ilk kısmını yukarıdaki grafikle açıklayabiliriz. Ülkemizin gerçekleri, yakın tarih ve hayatın gerçekleri iktisat bilimin bizlere öğrettikleriyle paralel bir şekilde ücret artışlarının enflasyonu artırdığını gösteriyor. Elbette ki enflasyon için ücret artışları tek sebep değil. Kurdaki bozulmalar, Türk Lirası’nın değer kaybı, hatalı uygulanan para politikaları, enerji ve gıda fiyatlarındaki küresel artış eğilimleri de enflasyon üzerinde oldukça etkili.

Ücretler artmazsa enflasyon düşer mi?

Peki ücretler artmazsa enflasyon düşer mi? Ülke olarak böyle bir ortamı deneyimlemedik henüz. Yani enflasyon geldi ve o enflasyona bakarak ücretleri az ya da çok, sürekli olarak artırdık. Ancak 2024 yılı asgari ücret artışları görüşülürken bazı politikacıların ve “Asgari ücretler artmasın ama fiyatlar da artmasın” diyen Türk-İş Başkanı Ergün Atalay’ın bu sorumuza değindiğini gördük. Birçok iktisatçı ve akademisyen de bu sarmala değinerek ücretlere popülist yaklaşımlarla kontrolsüz zam yapılmaması gerektiğine değindi. Fakat enflasyon geriden geldiği için ücret artışı yapılmaması neredeyse imkansızdı, öyle de oldu. En azından içerisinde yerel seçimlerin olduğu 2024 yılı için.

Ücret-fiyat sarmalından nasıl çıkılır?

Açıklamaya çalıştığımız ücret-enflasyon sarmalından çıkışın hiç de kolay olmadığını anlamak için ekonomist olmaya gerek yok aslında. Fakat bu sarmaldan çıkış için adımlar atılmalı. İktisadi tarafta neler yapılabileceğine kısaca değinelim.

Çalışanların verimliliğinin artması: Çalışanların daha verimli çalışmaya başladığı bir dünyada, işverenlerin bu verimlilik artışı nedeniyle işgücü maliyetlerindeki artışları üretip sattıkları mal veya hizmetlerin fiyatlarına yansıtmaması durumu. Yani günlük ücreti 100 TL olan bir işçi, günde 500 adet mal üretiyorken ücreti %50 artışla 150 TL’ye çıktığında, ekstra motive olması ve günlük 1.000 tane mal üretmesi olarak düşünülebilir. Patronun da üretim artışı sayesinde fiyatları artırmaya gerek duymamasıyla sonuçlanır bu.

Üretimdeki diğer maliyetlerin düşmesi: Mal ve hizmetlerin üretiminde kullanılan diğer girdilerin fiyatlarındaki düşüşler, bir nevi işçi ücretlerinde artışın gelen maliyet artışını dengelemesi durumu. Yani ücret artışı ile çalışan giderleri artan patronun, üretimde kullandığı hammadde veya enerji gibi diğer girdi fiyatlarında düşüş yaşanması ile ücret artışlarını tolere ederek fiyatları artırmaması.

Ekonomi yönetimlerinin uygulamaları ve para politikası: Genellikle ülkede faiz oranlarının artırılması neticesinde çalışanların elde ettiği geliri harcamak yerine tasarrufa gitmesi durumu. Bu, borçlanma maliyetlerini de artıracağından kredi ile alımlar azalır ve talepteki düşüş üzerinden fiyatlarda da düşüş görülür.

Özetle

Ücret-enflasyon sarmalından iktisadi olarak saydığımız 3 çıkış yolundan ilk ikisi, serbest piyasa ekonomisini benimseyen ülkemizde çok da kontrol edilebilir senaryolar değil. Bu durumlarda, dönemsel ya da yapısal birçok değişkenin de denklemde olduğu unutulmamalı. Üçüncü yönteme gelecek olursak, zaten aylardır bu senaryoyu yaşıyoruz ve bunun bir müddet daha süreceğine emin olabilirsiniz.

Pareto

Okumaya devam et

BANKA HABERLERİ

SPK: FON KRİZİNDE “FAHİŞ KAZANÇ” İÇİN İADE HESAPLARI AÇILDI

Yayınlanma:

|

Yazan:

SPK, tasfiye kapsamındaki fonlarda tasfiye kararından önceki satışlardan elde edilen “fahiş kazançların” gönüllü olarak iade edilebilmesi için her fon adına ayrı hesap açtı. Borsa işlemlerinden elde edilen kazançlar için de ayrıca “Genel Hisse İade Hesabı” oluşturuldu.

Sermaye Piyasası Kurulu (SPK), yatırım fonlarında yürütülen tasfiye sürecinde dikkat çeken yeni bir adım attı.

Kurul, tasfiye kapsamına alınan yatırım fonlarında, tasfiye kararından önceki dönemde gerçekleştirilen katılma payı satışları sonucunda “fahiş kazanç” elde eden ve bu kazancı kendi isteğiyle iade etmek isteyenler için özel hesaplar açıldığını duyurdu.

SPK’nın 1 Ekim 2026 tarihli duyurusuna göre, her bir fon için ayrı ayrı olmak üzere Birleşik Fon Bankası nezdinde, TMSF adına “İsteğe Bağlı İade Hesapları” oluşturuldu.

İADE EDİLEN PARA DOĞRUDAN FONA GİDECEK

SPK’nın duyurusunda önemli bir ayrıntı da iade edilecek paraların nasıl kullanılacağına ilişkin.

Buna göre isteğe bağlı olarak yatırılan tutarlar:

  • Yalnızca ilgili fonun tasfiye malvarlığına dahil edilecek,
  • Başka bir fona veya hesaba aktarılmayacak,
  • İlgili fonun katılma payı sahiplerine yapılacak ödemelerde kullanılacak.

Bu kapsamda söz konusu tutarlar, tasfiye işlemlerini yürütmekle görevlendirilen Ziraat Bankası ve Türkiye İş Bankası’na aktarılacak.

Dolayısıyla SPK’nın oluşturduğu sistem, genel bir bağış veya merkezi bir iade havuzu niteliğinde değil. Hangi fondan kaynaklanan kazanç iade ediliyorsa, para o fonun tasfiye malvarlığına girecek.

BORSA HİSSELERİ İÇİN DE AYRI HESAP

SPK’nın duyurusunda yalnızca yatırım fonları yer almıyor.

Borsada işlem gören ortaklıkların paylarının alım satımı ve benzeri işlemler nedeniyle elde edilen “fahiş kârları” geri ödemek isteyenler için de Birleşik Fon Bankası nezdinde TMSF adına “Genel Hisse İade Hesabı” açıldı.

Böylece fon işlemleri için fon bazında ayrı hesaplar oluşturulurken, borsa paylarından elde edilen kazançların iadesi için tek bir genel hesap oluşturulmuş oldu.

455 BİN 758 YATIRIMCIYI İLGİLENDİREN SÜREÇ

SPK’nın bu adımı, eylül ayında başlayan kapsamlı fon tasfiye sürecinin yeni aşaması olarak dikkat çekiyor.

SPK, 17 Eylül 2026 tarihli kararlarıyla 7 portföy yönetim şirketine ait 131 yatırım fonunun tasfiyesine karar vermişti.

Merkezi Kayıt Kuruluşu kayıtlarına göre söz konusu fonlarda 455 bin 758 tekil yatırımcı bulunuyor.

Bu nedenle bugün açılan iade hesaplarının, yalnızca ilgili fonlardan kazanç sağlayanları değil, tasfiye kapsamındaki fonların yatırımcılarını da doğrudan ilgilendiren bir gelişme olduğu görülüyor.

SPK “FAHİŞ KAZANÇ” İFADESİNİ KULLANDI

Duyurunun en dikkat çekici noktalarından biri ise SPK’nın kullandığı “fahiş kazanç” ifadesi.

Ancak burada önemli bir ayrım bulunuyor.

SPK, tasfiye kapsamındaki fonlarda gerçekleştirilen katılma payı satışları sonucunda fahiş kazanç elde edenlerden, bunu kendi isteğiyle ilgili fona iade etmek isteyenler için hesap açıldığını belirtiyor. Bu nedenle düzenleme, bütün fon yatırımcılarının elde ettiği getirilerin iadesi anlamına gelmiyor.

Başka bir ifadeyle, SPK tarafından oluşturulan hesaplar gönüllü iade mekanizması olarak kurgulanmış durumda.

“PARAYI NEREYE YATIRACAĞIM?” SORUSU YANITLANDI

Fon sürecinde bundan sonra en kritik konulardan biri, iade yapmak isteyenlerin parayı nereye yatıracağıydı.

SPK’nın bugünkü duyurusuyla bu konuda resmi kanal oluşturuldu.

Her fon için ayrı IBAN tanımlandı.

SPK’nın yayımladığı listede fon kodu, fonun adı, kurucu portföy yönetim şirketi ve ilgili iade hesabının IBAN bilgisi tek tek yer alıyor.

Bu nedenle iade yapmak isteyenlerin sosyal medya veya farklı kaynaklarda paylaşılan hesaplar yerine SPK’nın resmi duyurusundaki fon bazındaki IBAN bilgilerini esas alması önem taşıyor.

BANKAVİTRİNİ’NİN NOTU

Fon krizinde şimdiye kadar ağırlıklı olarak yatırımcıların zararları ve tasfiye süreci konuşulurken, SPK’nın bugünkü kararı sürecin başka bir boyutunu ortaya çıkardı:

İlgili işlemlerden “fahiş kazanç” elde ettiği belirtilen kişilere, bu kazancı gönüllü olarak geri verebilecekleri resmi bir kanal açıldı.

İade edilen paranın ilgili fonun tasfiye malvarlığına dahil edilerek o fonun yatırımcılarına yapılacak ödemelerde kullanılması ise mekanizmanın en önemli tarafını oluşturuyor.

Ancak bu hesapların açılması, tek başına herhangi bir kişi veya işlem hakkında kesinleşmiş bir hukuka aykırılık kararı anlamına gelmiyor. SPK’nın resmi duyurusundaki çerçeve “fahiş kazanç elde edenlerden kendi isteğiyle iade etmek isteyenler” şeklinde kurulmuş durumda.

Fon krizinde yeni aşama böylece başlamış oldu: Kazanç iadesi için artık resmi hesaplar var.

SPK’nın 1 Ekim 2026 tarihli resmi duyurusu ve fon bazındaki IBAN listesi

Okumaya devam et

BANKA HABERLERİ

TERA, DESTEK VE HEDEF’TE TMSF DÖNEMİ!

BDDK, Fon Soruşturması kapsamında 3 yatırım bankası ile 2 faktoring şirketinde kritik karar aldı. Üç bankada belirli paylara ilişkin temettü dışındaki ortaklık hakları TMSF tarafından kullanılacak. İki faktoring şirketinde ise belirli payların 6 ay içinde devredilmesi istendi.
Yayınlanma:

|

Yazan:

Bankacılık Düzenleme ve Denetleme Kurumu (BDDK), kamuoyunda “Fon Soruşturması” olarak bilinen süreç kapsamında 3 yatırım bankası ve 2 faktoring şirketiyle ilgili dikkat çeken kararlara imza attı. BDDK’nın 30 Eylül 2026 tarihli kararlarıyla bazı paylara ilişkin temettü dışındaki ortaklık haklarının TMSF tarafından kullanılmasına karar verilirken, iki faktoring şirketindeki belirli payların da 6 ay içinde devredilmesi istendi.

3 YATIRIM BANKASINDA ORTAKLIK HAKLARI TMSF’DE

BDDK kararları kapsamında;

Destek Yatırım Bankası A.Ş.‘de, Altunç Kumova tarafından kontrol edilen Destek Finans Faktoring A.Ş.’nin yüzde 99,99 oranındaki paylarına ilişkin temettü dışındaki ortaklık haklarının TMSF tarafından kullanılmasına karar verildi.

Hedef Yatırım Bankası A.Ş.‘de ise Sibel Gökalp’in yüzde 10, Namık Kemal Gökalp’in yüzde 10, Hedef Holding A.Ş.’nin yüzde 41 ve Hedef Girişim Sermayesi Yatırım Ortaklığı A.Ş.’nin yüzde 30 oranındaki paylarına ilişkin temettü dışındaki ortaklık hakları TMSF’ye geçti.

Tera Yatırım Bankası A.Ş.‘de ise Emre Tezmen’in yüzde 95 ve Oğuz Tezmen’in yüzde 0,01 oranındaki paylarına ilişkin temettü dışındaki ortaklık haklarının TMSF tarafından kullanılmasına karar verildi.

FAKTORİNG ŞİRKETLERİNE 6 AYLIK SÜRE

BDDK’nın kararında iki faktoring şirketinin ortaklık yapısı açısından da önemli bir düzenleme yer aldı.

Destek Finans Faktoring A.Ş.‘de Altunç Kumova’nın yüzde 99,99 oranında sahibi olduğu Destek Holding A.Ş.’nin, şirket sermayesindeki yüzde 73,81 oranındaki paylarını 6 ay içinde 6361 sayılı Kanun’un 6’ncı maddesinde öngörülen şartları taşıyan gerçek veya tüzel kişilere devretmesi kararlaştırıldı.

Tera Finans Faktoring A.Ş.‘de ise Emre Tezmen’in yüzde 53,01, Oğuz Tezmen’in ise yüzde 37 oranındaki paylarını 6 ay içinde mevzuatta öngörülen şartları taşıyan gerçek veya tüzel kişilere devretmeleri istendi.

6 AY BOYUNCA OY HAKLARINI TMSF KULLANACAK

BDDK kararındaki en kritik ayrıntılardan biri ise payların devredileceği 6 aylık süreye ilişkin.

Bu süre içerisinde devre konu paylara düşen oy hakları TMSF tarafından kullanılacak.

Dolayısıyla karar yalnızca bir pay devri süreci başlatmıyor; devir gerçekleşinceye kadar ilgili paylara bağlı oy haklarının kullanımını da TMSF’ye bırakıyor.

“BANKALARIN TAMAMI TMSF’YE GEÇTİ” DEMEK DOĞRU MU?

Burada önemli bir hukuki ayrıntı bulunuyor.

BDDK’nın açıklamasında üç yatırım bankası açısından doğrudan bankaların bütün hisselerinin TMSF’ye devredildiği belirtilmiyor. Karar, belirli nitelikli paylara ilişkin temettü dışındaki ortaklık haklarının TMSF tarafından kullanılmasını öngörüyor.

Bu nedenle haber dilinde “3 banka ve 2 faktoring şirketi TMSF’ye geçti” ifadesi manşet açısından kullanılabilse de, metnin içinde kararın hukuki kapsamının açıkça belirtilmesi gerekiyor.

FON SORUŞTURMASINDA YENİ AŞAMA

BDDK’nın 30 Eylül tarihli kararları, kamuoyunda “Fon Soruşturması” olarak takip edilen sürecin finans sektöründeki yansımalarının yeni bir aşamaya geldiğini gösteriyor.

Kararlarla birlikte Tera Yatırım Bankası, Destek Yatırım Bankası ve Hedef Yatırım Bankası’ndaki belirli ortaklık haklarının kullanımında TMSF devreye girerken; Destek Finans Faktoring ve Tera Finans Faktoring’de belirli paylar için 6 aylık devir süreci başlatılmış oldu.

Okumaya devam et

GÜNCEL

Fon krizinde çözüm uzadıkça piyasalarda tansiyon artıyor

Yayınlanma:

|

Yazan:

Günaydın. Bir süredir ayrı kaldık. Kızımı üniversiteye yerleştirmek için Londra’da geçirdiğim yaklaşık iki haftalık zaman diliminde, içeride de dışarıda da gündemin pek değişmediğini görüyorum. Küresel mali piyasalarda var olan enflasyon endişelerinin yarattığı satış baskısı kuvvetlenerek devam ederken, Türkiye cephesinde ise fon krizi nedeniyle moral bozukluğunun sürdüğünü, buna bağlı olarak başta hisse senetleri ve tahvil piyasaları olmak üzere risk priminde de bozulmanın devam ettiğini görüyorum. Bugün, ayrı kaldığımız günlerden geriye kalan ve önemli gördüğüm satır başlarının üzerinden geçerek gündemi yakalamaya çalışacağım. Yarın ise eski rutinimize dönmeye gayret edeceğim.

Küresel ekonomik sorunların ana müsebbibi olan jeopolitik risklerde maalesef hiçbir azalmanın olmadığını söyleyerek başlamam gerekiyor. İran’ın sunduğu teklifi Trump’ın reddetmesiyle müzakere umutları tükenirken, İran’ın Trump için ‘ne müzakere etmeyi ne de savaşmayı biliyor’ demesiyle pamuk ipliğine bağlı olan ümitler de maalesef boşa çıktı. Küresel mali piyasalar haftaya oldukça sert sayılabilecek bir satış baskısıyla başlarken, karamsar havanın haftanın ilk yarısında da korunduğunu gördük. Öte yandan, Trump’ın onay oranının (approval rate) tarihî dip seviyelere gerilediğini ve kasım ayında yapılacak ara seçimlere de artık neredeyse bir ay kaldığını not edelim.

Jeopolitik riskler yerli yerinde dururken, hatta arpa boyu kadar dahi bir iyileşme yaşanmazken, piyasalar cephesinde enflasyonist endişelerin korunmaya devam ettiğini görüyoruz. ABD’de 10 yıllık tahvil faizi %5,30 ile 2007’den, 30 yıllık faiz ise %5,65 ile 2002’den bu yana en yüksek seviyeleri test etti. Bu eğilimin hâliyle piyasaların ahengini bozmaya başladığını kabul etmemiz gerekiyor. Mesela, CDS risk primi 250 baz puana dayanan Türkiye’nin geçen hafta ihraç ettiği 10 yıllık dolar cinsi tahvilin getirisi de %8 seviyesine yaklaştı. Tahvil faizlerinin yükselmesi, zaten ciddi bir borç sorunu yaşayan dünya için maalesef hiç de iyi bir haber değil!

Karamsar hava tüm kasvetiyle korunurken, dün gözler Fed’in favori enflasyon göstergesi olan Kişisel Tüketim Harcamaları (PCE) verisinin ağustos ayı sonuçlarına çevrildi. Anketlere göre yıllık bazda manşet artışın %3,7, çekirdek artışın ise %3,4 olması beklenirken, gerçekleşmeler sırasıyla %3,4 ve %3,0 oldu. Bir diğer deyişle, PCE enflasyonu ağustosta beklentilerin altında kalırken, üstelik temmuz ayına yönelik veriler de aşağı yönlü revize edildi. Bu tablo, enflasyonun hâlâ Fed’in %2 hedefinin üzerinde olmasına rağmen fiyat baskılarının korkulduğu kadar güçlü olmadığına işaret etti. Verinin ardından Fed’in ekim ayında yeniden faiz artıracağı beklentisi belirgin bir şekilde gerilese de, ekonominin yüksek faizlere rağmen dirençli kaldığı yönündeki inanışın da yardımıyla, ilerleyen aylara yönelik faiz artırım beklentisinin masa üzerinde durmaya devam ettiğini görüyoruz.

Normal şartlarda enflasyon kanadından gelen iyimser haberlerin piyasayı desteklemesini beklerken, dün ayın ve çeyrek dönemin son günü olmasını da göz ardı etmeden, biraz da büyük resme odaklanmak gerekiyor. Fed’in yeniden faiz artırım potasına döndüğü yönündeki görüşlerin ışığında, hemen hemen tüm enstrümanların yükselen faizler karşısında boynunu büktüğünü, doların ise değer kazandığını not etmemiz gerekiyor. Hâlbuki Trump düşük faiz ve zayıf dolar hayali kurarken, gelişmeler tam da aksi yönde ilerliyor. ABD Doları genele yayılan bir şekilde güçlenirken, önde gelen para birimlerine karşı değerini gösteren dolar endeksi (DXY) 101,5 seviyesine yükselerek eylül ayını %2 değer artışıyla tamamladı. Doların güçlenmesi yetmezmiş gibi, Almanya’da eyalet seçimlerinde AfD’nin başarısı ve erken seçim ihtimalinin artmasının da yardımıyla ortak para birimi EUR, eylül ayını %2,5 değer kaybıyla 1,13 seviyelerinin diplerinde tamamladı.

Kıymetli metallerin de yükselen faizler ve karamsar havadan etkilendiklerini görüyoruz. Sekiz iş günü önce yazdığım bültenimde 4,400 dolar seviyesini test eden ons altın, yokluğumda 220 dolar değer kaybederek 4,175 dolar seviyelerine gerilerken, benzer şekilde gümüşün ons fiyatı da teknik mânâda önemsediğimiz 71 dolar seviyesinin üzerine yerleşemeyince 61 dolar seviyelerine kadar geriledi. Her ne kadar kıymetli metaller ara ara bizleri heyecanlandırsa da, yukarı yönlü güçlü bir hareket için zeminin henüz hazır olmadığını söylemek gerekiyor. Bu karamsar ortamda ayakta kalmayı başaran kripto âleminin amiral gemisi Bitcoin’in ise ETF cephesinde yaşanan alımların da yardımıyla pozitif ayrıştığını görüyoruz. Petrol beş ay sonra yeniden psikolojik 100 dolar seviyesinin üzerinde aylık kapanış yaparken, hisse senetlerinde ise yapay zekâ ve verimlilik temasının hâlen ana hikâye olmayı sürdürdüğünü söylememiz gerekiyor. Bu kadar gürültü ve patırtının içinde, teknoloji hisselerinin işlem gördüğü Nasdaq endeksi ayı %2 yükselişle tamamladı.

Türkiye cephesinde ise fon türbülansının yankıları derinleşmeye devam ederken, Cumhurbaşkanı Erdoğan başkanlığında toplanan ekonomi yönetimi, fon tasfiye sürecini yönetmek üzere Fon Koordinasyon Kurulu’nu kurdu. Yetkili kurumlar kamu yararı ve yatırımcıların meşru hakları çerçevesinde çözüm vaadiyle süreci yönetmeye çalışırken, soru işaretlerinin devam etmesi, sosyal medyada hâkim olan dedikodu mekanizması ve belki de en önemlisi çözüm sürecine yönelik somut adımların hâlen netleşmemiş olması, belirsizliği sevmeyen piyasalarda satış baskısını tırmandırdı. Dahası, tasfiye sürecinin uzaması mali piyasalarda likidite endişelerini de beraberinde getirirken, sorunun bugün sağlıklı görünen alanlara sirayet etme riski de göz ardı edilmemeli.

Türk hisse senetlerinde işlem hacmi zayıflarken satış baskısının da genele yayıldığını görüyoruz. Dün banka hisselerinde devre kesiciler çalışırken, Borsa İstanbul Bankacılık Endeksi günü %4,6 düşüşle tamamladı. BIST100 ana endeksi son üç haftada yaklaşık %20 gerilerken, eylül ayını da %16,7 kayıpla tamamladı. Yabancı yatırımcının Türkiye algısını yansıtan 5 yıl vadeli CDS risk primi, yukarıda da değindiğim üzere, 250 baz puan seviyesine yükselirken (borçlanma maliyetini artırıyor), tahvil faizlerinde ise son bir haftada yaşanan yaklaşık yarım puanlık yükselişin ardından dün önemli bir değişim görülmedi. Gelinen noktada, tasfiye sürecinin hızlandırılması ve çözüm yol haritasının somutlaşması, belirsizliğin azalması ve güvenin yeniden tesis edilmesi açısından büyük önem taşıyor.

USDTRY kuru otoritenin kontrolünde bir sonraki psikolojik seviye olan 49,00’un üzerine yerleşirken, parite etkisinin de yardımıyla EURTRY kuru 55,50 seviyesine geriledi. TCMB’nin net yabancı para pozisyonu ise bir tarafta fon krizinin tetiklediği döviz talebi, bir miktar yabancı çıkışı ve elbette altın fiyatlarındaki düşüşle birlikte ele alındığında, ağustos sonunda 54 milyar dolar seviyesindeyken 29 Eylül valörlü işlemlerde 34,8 milyar dolara kadar gerilemiş. Bugün açıklanacak TCMB ve BDDK haftalık verilerine bakarak yarın daha aydınlatıcı bilgiler vermeye gayret edeceğim.

Dün gündemi meşgul eden haberlerden biri de Dubai’den Tel Aviv’e giden flydubai uçağında yardımcı pilotun kaptan pilotu bıçaklayarak uçağı düşürmeye çalışmasıydı. İsrailli yetkililere göre uçak 30 saniyeden kısa sürede yaklaşık 14 bin feet irtifa kaybederken, yolcular ve kabin ekibi kokpite girerek yardımcı pilotu etkisiz hâle getirdi. Uçakta yolcu olarak bulunan iki flydubai pilotunun da desteğiyle uçak Suudi Arabistan’ın Tabuk kentindeki havalimanına güvenli şekilde indirildi. 174 kişinin bulunduğu uçakta kaptan pilot yaralanırken, yardımcı pilot Suudi makamlarınca gözaltına alındı. Saldırının nedeni henüz bilinmezken, olayın ardından İsrail, ülkeye uçuş gerçekleştirecek pilotlara yönelik güvenlik kontrollerinin sıkılaştırılacağını açıkladı.

Eylül ayında küresel tahvil piyasalarında yaşanan sert satışların ardından yeni aya temkinli bir başlangıç yapıyoruz. Tahvil faizlerinin ulaştığı seviyeden ziyade yükselişin hızı ve ne kadar süre yüksek kalacağı zihinleri meşgul etmeye devam ederken, enerji fiyatlarının yüksek seyri enflasyon baskısını artırıyor. Öte yandan, yapay zekâ yatırımlarının ekonomik büyümeyi desteklemesi de faizlerin uzun süre yüksek kalabileceği beklentisini canlı tutuyor. ABD’de dün açıklanan ve beklentilerin altında kalan PCE enflasyonu ardından Fed üzerindeki baskı kısa vadede hafiflerken, New York Fed Başkanı Williams’ın yeni bir artış için aciliyet görmediğini söylemesi de bu beklentiyi destekledi.

Yeni güne başlarken Asya piyasalarında ılımlı bir havanın egemen olduğunu görüyoruz. ABD’de Micron’un güçlü bilançosu yapay zekâ talebinin devam ettiğine işaret ederken, Asya’da teknoloji hisselerine de alım getirdi. Gösterge endeks Tokyo borsası %2,8 yükselirken, Güney Kore borsası ise %1’in üzerinde değer kazandı. ABD vadeli endeksleri de yaklaşık %0,3 artıda seyrediyor. Jeopolitik risklerde herhangi bir iyileşme olmamasına paralel olarak petrol fiyatları yüksek seyrini koruyor. Brent petrol, eylül ayını %14’ün üzerinde yükselişle tamamlamasının ardından bu sabah 97 dolar civarında işlem görürken, yüksek tahvil faizlerinin desteğiyle dolar da son iki ayın güçlü seviyelerine yakın seyrediyor.

Tarihsel olarak piyasaların en zayıf ayı olarak bilinen eylül, bu yıl da geleneği bozmadı. Umarım ekim ayını daha iyi geçiririz. Son olarak, yaşanan fon krizinde birikimleri zarar gören yüz binlerce yatırımcıya geçmiş olsun dileklerimi iletiyorum. Benim için ayrıca üzücü olan, koşu grubumda bulunan çok yakın arkadaşlarımı dahi yaklaşan ‘fırtınaya’ karşı yeterince uyaramamış olduğumu görmek. Yatırımcı açısından bakıldığında ise mesele yalnızca kaybedilen para değil, yıllar içinde oluşan güvenin de ciddi şekilde yara almasıdır. Temennim, sorumluların hukuk önünde hesap verdiği, yatırımcı haklarının sonuna kadar korunduğu ve işini doğru yapan kurumlarla yatırımcıların yeniden güven içinde buluştuğu daha sağlıklı bir piyasa düzeninin bu süreçten çıkmasıdır.

ABD PCE verisi ardından gözler her ayın ilk cuması olduğu üzere yarın ABD’de açıklanacak tarım dışı istihdam verisine çevrilecektir. Bugün TCMB ve BDDK verilerine bakarak fon krizinin etkilerini analiz etmeye çalışacağız. İTO’nun İstanbul için açıklayacağı enflasyon verisinin yanı sıra ABD’de haftalık işsizlik maaşı başvuruları ve ISM verisine bakacağız.

Emre Değirmencioğlu

Okumaya devam et

FARK YARATANLAR

FARK YARATANLAR

FARK YARATANLAR

KATEGORİLER

ALTIN – DÖVİZ

KRİPTO PARA PİYASASI

X

FACEBOOK

SON YAZILAR

Popüler

www bankavitrini com © "BANKA VİTRİNİ Portal"da yayımlanan, BANKA VİTRİNİ'nde yer alan yazar ve çevirmenlerine ait herhangi bir yazı, çeviri, makale ve haber izin alınmadan basılı olarak ya da internet ortamında kullanılamaz, çoğaltılamaz, yayınlanamaz. İzinsiz kullananlar hakkında hukuki yollara başvurulacaktır. "BANKA VİTRİNİ Portal"da yayımlanan tüm özgün yazıların içeriğinden yazarları sorumludur. www.bankavitrini.com'da yer alan yatırım bilgi, yorum ve tavsiyeleri yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti, aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Burada yer alan yorum ve tavsiyeler, yorum ve tavsiyede bulunanların kişisel görüşlerine dayanmaktadır. Bu görüşler, mali durumunuz ile risk ve getiri tercihlerinize uygun olmayabilir. Yer alan yazılarda herhangi bir yatırım aracı; Hisse Senedi, kripto para biriminin veya dijital varlığın alım veya satımını önermiyor. Bu nedenle sadece burada yer alan bilgilere dayanılarak yatırım kararı verilmesi, beklentilerinize uygun sonuçlar doğurmayabilir. Lütfen transferlerinizin ve işlemlerinizin kendi sorumluluğunuzda olduğunu ve uğrayabileceğiniz herhangi bir kaybın sizin sorumluluğunuzda olduğunu unutmayın. © www.bankavitrini.com Copyright © 2020 -UŞAK- Tüm hakları saklıdır. Özgün haber ve makaleler 5846 Sayılı Fikir ve Sanat Eserleri Kanunu korumasındadır.