EKONOMİ
Dr. Mahfi Eğilmez; “3 türlü ülke var; ‘Gelişmiş, gelişmekte olan, Arjantin ve Türkiye’”
– “Türkiye büyük bir potansiyele sahip. Bilimden kopmadan kendi şartlarımıza uygun bir maliye politikası belirlemek mümkün.”
– “Türkiye’nin birçok sorunu var. En kolay çözülebilecek olanı ekonomidir. Türkiye girdiği hiçbir krizden 1 seneden fazla kalmadan çıkıyor. Ama asıl sorun ekonomi değil.”
– “Siyasetin karışmadığı bütün teknik konularda başarı var. Batılıların keşfettiği en ciddi olay bu. Siyaset ile ekonomi ayrılmalı.”
Yayınlanma:
2 yıl önce|
Yazan:
BankaVitrini
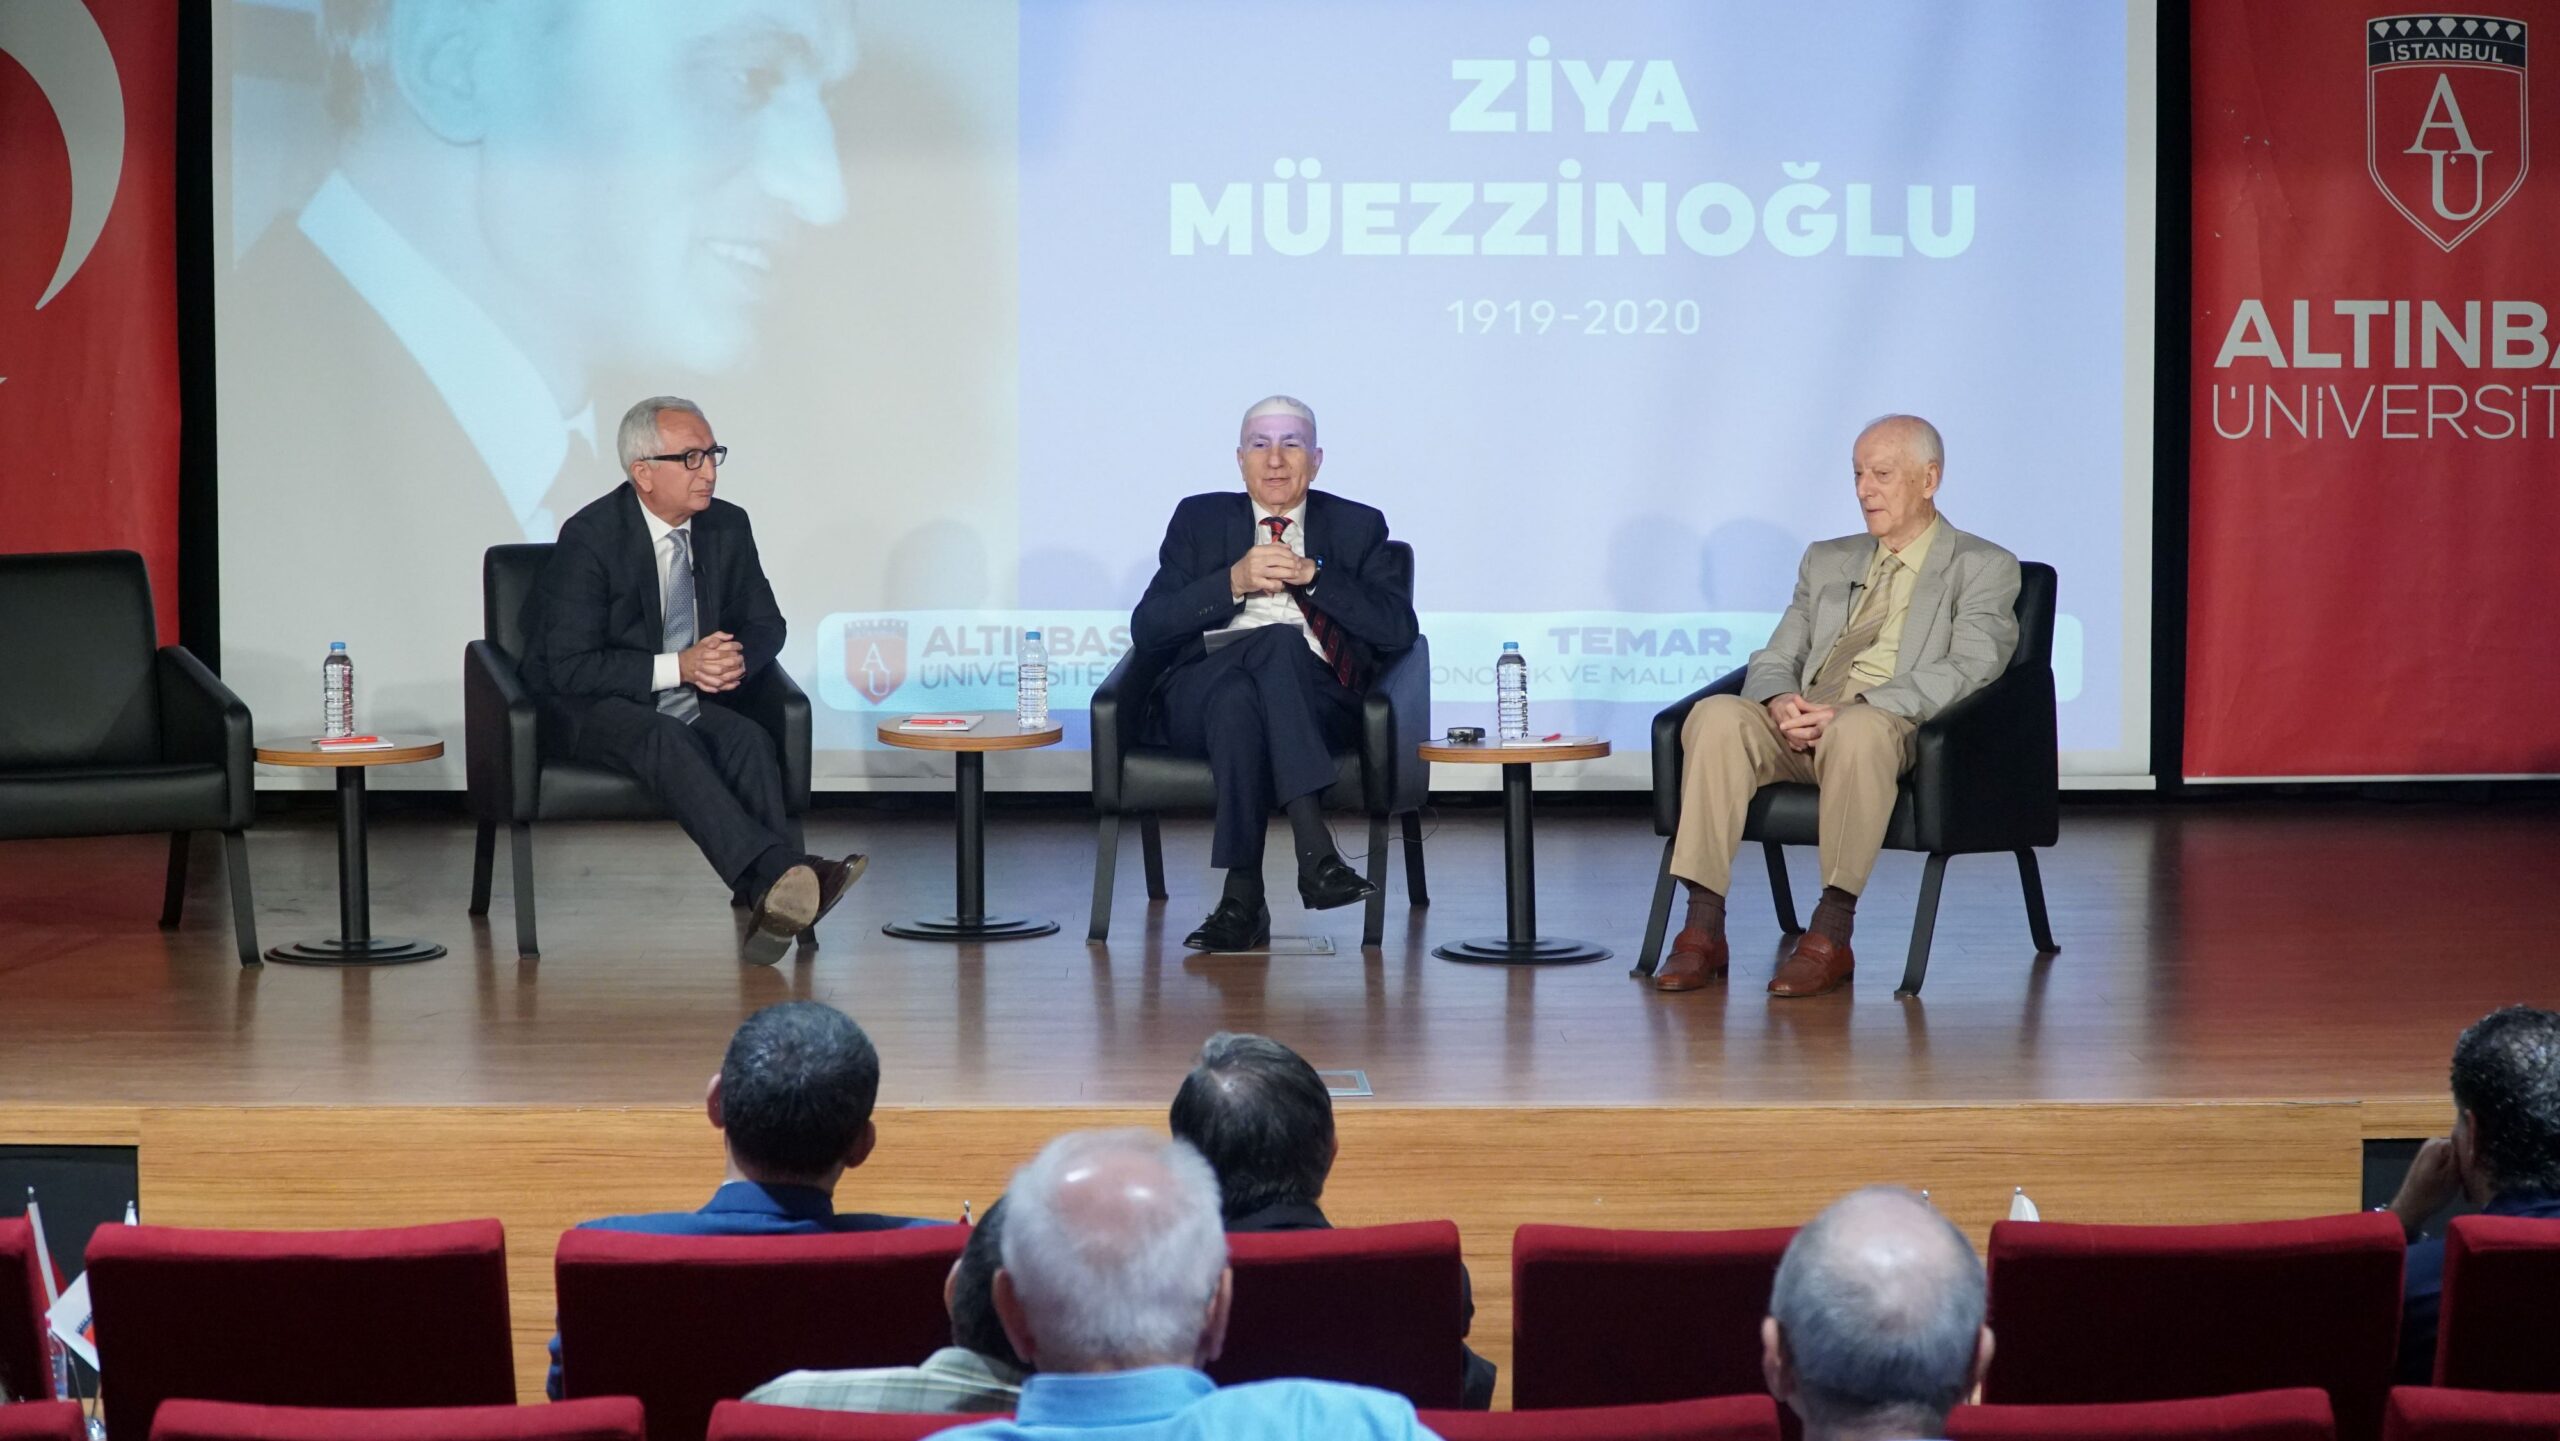
Ziya Müezzinoğlu anısına düzenlenen “Cumhuriyetin Maliye ve İktisat Politikaları” panelinde 100 yıllık Cumhuriyet tarihinde Türkiye’nin ekonomi politikalarını tek tek ele aldı. Panelin konuşmacılarından Ekonomist Dr. Mahfi Eğilmez son yıllarda yaşanılan ekonomik krizin çözümü ile ilgili verdiği cevapta “Yapısal reform deyip duruyoruz, en büyük yapısal reform zaten Atatürk zamanındaydı. Ama biz bunları bozduk. Tekrar başa dönüp onları yapmak zorundayız” dedi.
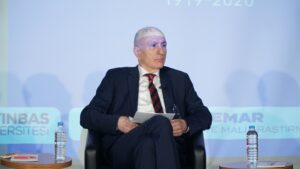
Altınbaş Üniversitesi ve Türkiye Ekonomik ve Mali Araştırmalar Vakfı (TEMAR) tarafından Eski Maliye Bakanı Ziya Müezzinoğlu anısına “Cumhuriyetin Maliye ve İktisat Politikaları” paneli düzenlendi. Türkiye Cumhuriyeti’nin 100 yıllık tarihinde uygulanan maliye ve iktisat politikaları, konuşmacı olarak katılım sağlayan Ekonomist Dr. Mahfi Eğilmez ve Emekli Büyükelçi Uluç Özülker tarafından ele alındı. Moderatörlüğünü Vakıf Başkanı Prof. Dr. Mehmet Hasan Eken’in yaptığı etkinliğe ayrıca Altınbaş Üniversitesi Rektörü Prof. Dr. Çağrı Erhan, TEMAR Vakfı Onursal Başkanı ve Hazine E. Müsteşarı Tevfik Altınok, yönetim kurulu üyeleri ve akademisyenler katılım sağladı.
Osmanlı Devletinden bu zamana kadar olan süreçte ekonomik anlamda Türkiye’nin nasıl ve hangi politikaları izlediğine dair ünlü ekonomist Dr. Mahfi Eğilmez panelde önemli detaylar paylaştı. 100 yıllık bir tarihte ekonomik düzeyde başarılara imza atılsa da bu başarıların maalesef sürdürülemediğini söyleyen Altınbaş Üniversitesi Öğretim Üyesi Dr. Eğilmez Cumhuriyetin ilk kurulduğu yıllarda Mustafa Kemal Atatürk’ün önemli başarılara imza attığını hatırlattı. Eğilmez sözlerine şöyle devam etti:
“Sanayisi olmayan, tarımda ilkel bir ülke devraldık. Kısacık zamanda 46 büyük yatırımla fabrikalar yapıldı”
“Öncelikle Türkiye Cumhuriyeti’nin kurulduğunda Osmanlı’dan nasıl aldığımıza bakmamız lazım. 1923 yılında Türkiye’nin gayri safi yurt içi hasılatı 577 milyon dolar. Kişi başı gelir ise 45 dolar. Bugün geldiğimiz yerde 1,1 trilyon dolardayız, kişi başı gelir de 13 bin dolar. Dış ticaretimiz, ihracatımız 51 milyon dolardı, bugün 250- 300 milyar dolar, ithalat 87 milyon dolardı, bugün yine 300 milyar dolar. Dış ticaret açığımız 37 milyon dolar. Kapitülasyonlar kaldırılmıştı ama Lozan anlaşmasına göre Osmanlı’dan gelen ithalat rejimini 5 yıl süre ile devam ettirmek zorunda idik. Bunların kalkması 1929’u buldu. O yüzden Türkiye dış ticaret açığı verdi. Sonra 1929’da Türkiye kendine uygun politikalar izlemeye başladı ve dış ticaret açığı da ortadan kalktı. Osmanlı’dan gelen nüfusun sadece yüzde 5’i okuma yazma biliyordu. Sanayi hiç yok, sanayi devrimini yakalayamamışız. Tarımda son derece ilkel yöntemlerimiz var. Biz böyle bir ülke devraldık. Atatürk döneminde yapılan fabrikalara bakıldığında 46 tane büyük yatırım var. Bu kısacık zamanda inanılmaz bir atılım.”
“2005 senesinde zenginleştik ve Hollanda sendromuna girdik”
2005 yılının Türkiye’nin ekonomik anlamda bir dönüm noktası olduğunu, AB tam üyelik görüşmelerinden sonra yabancı sermayelerin geldiğini ve ülkenin “Hollanda Sendromu” yaşadığını hatırlatan Eğilmez, “Ben Cumhuriyet Dönemini ikiye ayırıyorum, başarılı bir dönemimiz var, Atatürk dönemi. Sonraki dönemlerde ara ara başarılar var ama sürdürülememiş. 2005 yılı ise Türkiye için dönüm noktasıdır; AB tam üyelik müzakerelerine karşılıklı olarak girmişti. 2006 yılında Türkiye’ye sadece 1 yılda 22 milyar dolar yabancı sermaye aldı. 1925 ile 2005 yılları arasında Türkiye’ye gelen toplam yabancı sermaye 15 milyar dolardır. 2005 ile 2010 arasında toplamda da 72 milyar dolar doğrudan yabancı sermaye gelmişti ve Türkiye Hollanda sendromu yaşadı. Bol döviz girdisi oldu. Kendimizi zengin hissettik bol paralar harcadık. Ama bu zenginliğimizi iyi değerlendiremedik. Yüksek teknolojili sanayiye yatırım yapmadık. Bu arada Türkiye sıkı para politikası izledi, enflasyonu kontrol altına aldı, kur sabitlendi ve biz o sırada cari açık verdik. Bu da geleceğe dair inanılmaz sorunlara yol açtı. Bu dönemin kur politikası dalgalı kur politikası idi, kur serbestti ve çok az müdahale ediliyordu kura, 2013 sonrasında işler değişti. Piyasa ekonomisinden adım adım uzaklaşma başladı. Türkiye, AB ile sıkı ilişkini kaybetti, politika belirsizlikleri ortaya çıkmaya başladı. Dalgalı kurda devalüasyon yaptık mesela. Serbest piyasada faiz belirledik. Özellikle 2018’den sonra başkanlık sisteminden sonra ekonomi politikasını kaybettik” dedi.
“3 türlü ülke var, gelişmiş, gelişmekte olan ve ‘Arjantin ve Türkiye’”
Ekonomik krizden çıkmak için her ülkenin kendi özelinde değerlendirme yapmasını, başka ülkelerin uyguladığı politikaların bir diğer ülkede aynı sonucu vermeyeceğini ama hangi politika izlenirse izlensin bilimden kopulmaması gerektiğinin önemle altını çizen Eğilmez ayrıca Türkiye-Kore kıyaslamasını da katılımcılarla paylaştı. 1980’li yıllarda Türkiye’nin Kore’den daha iyi şartlara sahip olmasına rağmen son yıllarda özellikle doğru teşvik yönteminin ve eğitimin Kore’yi kalkındırdığını söyleyen Eğilmez, “1980’lerde Türkiye ve Kore kıyaslaması çok konuşulur. 1980’lerde Kore’nin kişi başı geliri 1950 dolar, Türkiye 2050 dolar idi. Bugün Kore 37 bin dolar, Türkiye ise 13 bin dolarda. Kore ile kıyasladığımızda çok ciddi bir başarısızlık var. Kore teşvik sistemini olağanüstü doğru kullanmış durumda. Mesela marka seçmiş ve bu markaları dünya markası haline getirmiş. Biz de önümüze gelene, büyümesine bakmadan herkese tanıdık diye teşvik vermişiz. 250 yıldır tekstil sektöründe olup da marka yaratamamış tek ülke Türkiye’dir. Biz niye Kore kadar başarılı olamadık sorusunun bir diğer yanıtı da eğitim sistemidir. Ülkemizde hiçbir zaman doğru değildi ama gittikçe daha da kötü olmaya başladı. Kore’de çocuklar 12 saat okulda. Bu 12 saat sadece ders yok tabi çocuklar orada hobi, yetenek ediniyorlar. Okullarda hademe yok, temizliklerini de kendileri yapıyorlar ve sorumluluk bilinci artıyor. Diğer bir can sıkıcı konu ise Balkanlar… Düne kadar komünizm altında olan ve ilerleyemediğini düşündüğümüz Balkanlar inanılmaz bir gelişim sağlıyor. Bugün Romanya ve Bulgaristan’da kişi başı gelir 17 milyon dolar. Bizde 13 milyon dolar. En kötüsünü de en sona sakladık; bana hep sorarlar ‘Arjantin gibi olur muyuz’ diye ama maalesef Arjantin bizden iyi. Bir ekonomist ‘3 tür ülke vardır’ diyor; “gelişmiş, gelişmekte olan ve Arjantin.” Ben oraya Türkiye’yi de ekledim. Yani gelişmiş ülkeler, gelişmekte olan ülkeler ve ‘Arjantin ve Türkiye’. Bu iki ülkenin inanılmaz bir potansiyeli olmasına rağmen siyaset işin içine girince maalesef bu duruma gelindi. Biz de doğru adımlar atamadığımız için bir türlü ilerleyemiyoruz” şeklinde konuştu.
“Siyaset ve ekonomi ayrılmalı”
Türkiye’nin her krizden 1 yıl içinde çıktığını asıl sorunun ekonomik sorun olmadığının altını çizen Eğilmez güven kaybının daha büyük sorun olduğuna değindi. Ekonominin artık siyasetten uzaklaşması gerektiğini de hatırlatan Eğilmez sözlerini şöyle sonlandırdı:
“Bizim Türkiye olarak çok sorunumuz var. Ama en kolay çözülebilecek olanı ekonomik sorundur. 50 -60 milyar dolarla büyük oranda çözersiniz. Türkiye girdiği hiçbir krizden 1 seneden fazla kalmıyor, çıkıyor. Ama artık eskiden yaşadığımız ekonomik kriz ile bugün yaşadığımız ekonomik sorun arasındaki en büyük sorun güven kaybı. Birbirimize olan güveni kaybettik, demokrasimizi kaybettik… Yapısal reform deyip duruyoruz, en büyük yapısal reform zaten Atatürk zamanındaydı. Ama biz bunları bozduk. Bunları boza boza bugüne geldik, tekrar onları yapmak zorundayız. Basa döneceğiz, hukuku tekrar restore edeceğiz. Bugünlere gelirken bizler de seyrettik, mesela; Cumhuriyet burjuvazi üzerine düşeni yapmamıştır. Tarikatlar Türkiye’de yurtlar kurdu, bütün çocukları ele geçirdi. Cumhuriyet burjuvazi yurtlar açamadı. Her şehirde 10 tane yurt yapamaz mıydı? O çocukları bedava okutamaz mıydı? Tarikatlar yaptı işte. Hep beraber seyrettik. Çocuklara bu dünya yalan dediğinizde çocukların dünya ile bağını koparıyorsunuz. Nüfusun yüzde 50’sini böyle kaybettik.”
“Siyasetin karışmadığı konularda başarılı, karıştığı konularda başarısız oluyoruz”
“Siyasetin karışmadığı bütün teknik konularda başarı var. Karıştığı bütün teknik konuları da mahvetmiştir. Batılıların keşfettiği en ciddi olay bu. Mesela; enflasyonla mücadele. Bu talimatı merkez bankası veriyor çekiliyor, nasıl mücadele edileceğini teknisyenler karar veriyor. Bizde öyle değil. Böyle olunca da olay yanlış ilerliyor. Mesela futbolla voleybola bakın, futbolda siyaset olduğu için ne durumdayız voleybolda siyaset olmadığı için ne kadar başarılıyız. Bizim en ciddi sorunlarımızdan biri; siyaset her işin içinde. Ayrıca çok fazla konunun içinde nerede olduğumuz da belli değil.”
İlginizi Çekebilir
BANKA HABERLERİ
OVP 2027-2029: Bankacılıkta Yeni Kredi Rejimi Başlıyor
Kredi musluğu açılmayacak, nitelikli, katme değeri yüksek kredi müşterisi seçilecek!
Yayınlanma:
7 gün önce|
14/09/2026Yazan:
Erol Taşdelen
6 Eylül 2026’da açıklanan 2027-2029 Orta Vadeli Programı, Türkiye ekonomisi açısından yalnızca yeni enflasyon ve büyüme hedeflerini ortaya koymuyor. Program, aynı zamanda bankacılık sisteminin önümüzdeki üç yılda hangi alanlara kredi vereceğinin ve hangi alanlarda daha seçici davranacağının da çerçevesini çiziyor.
Yeni dönemin anahtar kelimesi artık “daha fazla kredi” değil, “daha doğru kredi” olacak.
KOBİ, ihracat, yatırım, üretim ve yüksek katma değerli sanayi finansmanı öne çıkarken; genel amaçlı kredi, yüksek borçluluk ve zayıf nakit akışına dayalı şirket finansmanı daha zor hale gelebilir.
OVP’nin bankacılık açısından asıl mesajı ne?
OVP’nin bankacılık açısından en önemli tarafı, kredi sisteminin nicelikten niteliğe doğru yönlendirilmesidir.
Ekonomi yönetimi bir yandan enflasyonu 2027’de yüzde 21, 2028’de yüzde 13,5 ve 2029’da yüzde 9 seviyesine indirmeyi hedeflerken, diğer taraftan büyümenin 2027’de yüzde 4,2’ye, sonraki yıllarda yüzde 5 seviyesine doğru yükselmesini öngörüyor. 2026 büyüme tahmini ise yüzde 3,3’e çekildi.
Buradaki temel soru şudur: Enflasyon düşürülürken üretim nasıl finanse edilecek?
İşte bankacılık stratejisinin değiştiği nokta tam olarak burası. Ekonomi yönetimi, bütün kredileri aynı şekilde büyütmek yerine üretim, yatırım, ihracat ve KOBİ kredilerini öne çıkaran seçici kredi politikasını sürdürüyor.
Hazine ve Maliye Bakanı Mehmet Şimşek’in açıklamasına göre KOBİ kredilerinin toplam krediler içindeki payı uzun dönem ortalamasındaki yüzde 24,6-25 seviyesinden yaklaşık yüzde 27’ye çıkmış durumda. İhracat kredilerinin payı ise yüzde 6,3’lük uzun dönem ortalamasından yaklaşık yüzde 12’ye yükselmiş bulunuyor.
Bu rakamlar tesadüf değil.
Bankacılık sisteminin kredi kompozisyonu değiştiriliyor.
1. Kredi musluğu tamamen açılmayacak
Bence OVP’nin bankacılık açısından en yanlış okunabilecek tarafı burası. “Enflasyon düşüyor, büyüme hedefi yükseliyor, o halde bankalar daha fazla kredi verecek” şeklinde bir sonuç çıkarmak doğru değil.
Tam tersine; Kredi büyümesi enflasyonla uyumlu tutulurken, kredinin yönü değiştirilecek.
Bu şu anlama geliyor: Kredi miktarı kontrollü, kredi tahsisi seçici olacak.
Dolayısıyla 2027’de bankacılık sektöründe temel rekabet yalnızca “kaç milyar TL kredi kullandırdın?” üzerinden değil; “Hangi müşteriye, hangi sektöre ve hangi risk profiline kredi verdin?” üzerinden şekillenecek.
2. Banka kredi komitelerinde “nakit akışı” daha önemli hale gelecek
Türkiye’de uzun yıllar kredi değerlendirmesinde teminat önemli bir unsur oldu. Gayrimenkul, fabrika, arsa, kefalet ve diğer teminatlar kredi kararında güçlü rol oynadı.
Ancak yüksek faiz ve uzun nakit dönüş süreleri şirket bilançolarını zorladıkça yeni dönemin kritik sorusu şu olacak: “Şirket borcunu hangi nakit akışıyla ödeyecek?”
Bu nedenle 2027-2029 döneminde bankaların kredi analizinde:
- EBITDA,
- faaliyet nakit akışı,
- borç servis kapasitesi,
- işletme sermayesi ihtiyacı,
- stok devir hızı,
- alacak tahsil süresi,
- borç/vade uyumu,
- ihracat geliri,
- döviz pozisyonu,
- faiz karşılama oranı çok daha fazla önem kazanacak.
Başka bir ifadeyle: Teminat + bilanço modelinden, Nakit akışı + sektör + risk + teminat modeline geçiş hızlanacak.
3. KOBİ kredileri neden kritik?
OVP’nin önemli mesajlarından biri KOBİ finansmanının desteklenmesi.
Şimşek’in verdiği rakama göre KOBİ kredilerinin toplam krediler içindeki payı yaklaşık yüzde 27’ye yükselmiş durumda. Ancak burada önemli bir ayrım var: KOBİ’ye kredi vermek ile KOBİ’nin finansman sorununu çözmek aynı şey değildir.
KOBİ yüzde 50 civarında maliyetle kredi kullanıyorsa, kredi miktarını artırmak tek başına çözüm olmayabilir.
Çünkü şirketin:
- brüt kâr marjı,
- faaliyet kârı,
- stok finansmanı,
- tahsilat süresi
kredi maliyetinden düşük kalıyorsa, daha fazla kredi şirketi kurtarmak yerine daha fazla borçlandırabilir.
Bu nedenle OVP’nin gerçek başarısı: KOBİ’lere ne kadar kredi verildiğiyle değil, verilen kredinin kaçının üretim kapasitesine dönüştüğüyle ölçülmeli.
4. İhracat kredileri artık bankacılığın stratejik alanı
Burada ciddi bir dönüşüm yaşanıyor. İhracat kredilerinin toplam krediler içindeki payının yaklaşık yüzde 12’ye yükselmesi, uzun dönem ortalamasının neredeyse iki katına çıkması dikkat çekici. Reeskont kredilerinin günlük limitinin de 17 kat artırıldığı açıklandı.
Bu bize şunu söylüyor: Bankacılık sisteminden beklenen yalnızca kredi vermek değil, döviz kazandırıcı faaliyeti finanse etmek.
Bu nedenle ihracatçı şirketler: kur riski + faiz maliyeti + ihracat geliri + tahsilat riski birlikte değerlendirilerek daha avantajlı finansmana ulaşabilecek. Reeskont kredilerinde açıklanan yüzde 23,9 faiz oranı ve bankacılık maliyetleri eklendiğinde yaklaşık yüzde 25-26 seviyesine çıkan maliyet, mevcut enflasyonun altında bir finansman kanalı oluşturuyor. Bu durum ticari bankalar açısından da önemli.
Çünkü klasik ticari kredi ile hedefli/reeskont finansmanı arasında ciddi maliyet farkı oluştuğunda şirketlerin finansman tercihi değişiyor.
5. Sanayi finansmanında yeni dönem
OVP’nin önemli başlıklarından biri imalat sanayiinin güçlendirilmesi.
Cumhurbaşkanı Yardımcısı Cevdet Yılmaz, İmalat Sanayii Finansman Desteği Programı kapsamında 250 milyar TL ilave kredi desteği sağlandığını; orta-yüksek ve yüksek teknoloji ağırlıklı sanayi yatırımlarına yönelik üç yıl için 750 milyar TL YTAK kredilerinin kullandırılmaya devam edeceğini açıkladı.
Bu, bankacılık açısından çok önemli bir sinyal.
Çünkü Türkiye’nin kredi sistemi giderek: tüketim → üretim ve genel ticari kredi → hedefli yatırım kredisi eksenine çekilmeye çalışılıyor.
6. Bankaların kârlılığı açısından OVP ne söylüyor?
Burada bankalar açısından daha karmaşık bir tablo var.
Bir tarafta:
- faizlerin zaman içinde düşmesi,
- enflasyonun gerilemesi,
- kredi talebinin yeniden canlanması bankalar açısından olumlu.
Diğer tarafta:
- seçici kredi,
- kredi büyüme sınırları,
- makroihtiyati düzenlemeler,
- düşük maliyetli hedefli kredi programları bankaların serbest fiyatlama alanını sınırlayabilir.
Dolayısıyla bankaların önümüzdeki dönemde kârlılığı sadece faiz marjı üzerinden değil; komisyon gelirleri + ödeme sistemleri + yatırım bankacılığı + sermaye piyasaları + sigorta + dijital bankacılık üzerinden çeşitlendirmesi gerekecek.
7. Mevduatta da yeni dönem
OVP’nin finansal istikrar ayağında TL tasarrufların artırılması ve finansal kaynakların daha etkin alanlara yönlendirilmesi öne çıkıyor.
Bu nedenle bankalar açısından sadece kredi tarafı değil, pasif yönetimi de kritik. Bankaların önündeki temel sorun: Uzun vadeli kredi vermek için uzun vadeli ve uygun maliyetli kaynak bulmak. Türkiye’de mevduatın önemli bölümünün kısa vadeli olması, uzun vadeli yatırım finansmanının önündeki yapısal problemlerden biri.
Dolayısıyla önümüzdeki dönemde: uzun vadeli TL mevduat + emeklilik fonları + yatırım fonları + tahvil piyasası + sermaye piyasaları daha önemli hale gelecek.
8. Bankacılık sisteminin en büyük riski: sorunlu kredi
Burada OVP’nin hedefleri ile reel sektörün mevcut durumu arasında dikkat edilmesi gereken bir alan var.
Kredi maliyetlerinin uzun süre yüksek kalması: yüksek faiz → düşük faaliyet kârı → nakit açığı → yeniden borçlanma → yapılandırma → sorunlu kredi zinciri yaratabilir.
Bu nedenle 2027-2029 döneminde bankaların en önemli gündemlerinden biri yalnızca yeni kredi vermek değil, mevcut kredi portföyünün kalitesini korumak olacak.
Özellikle:
- tekstil,
- inşaat,
- gayrimenkul,
- perakende,
- enerji,
- KOBİ ağırlıklı sektörler yakından izlenmeye devam edebilir.
9. “Kredi vermek” ile “şirketi yaşatmak” arasındaki fark
Bence OVP’nin bankacılık tarafındaki en önemli sınavı burada. Bir şirkete 100 milyon TL kredi vermek kolaydır.
Asıl mesele: Bu 100 milyon TL şirketin üretim kapasitesini mi artıracak? yoksa Önceki kredinin faizini ve vadesi gelen borcunu mu kapatacak?
Eğer ikinci durum gerçekleşiyorsa, bankacılık sistemi ekonomik büyümeyi finanse etmiyor; borç stokunu çeviriyor. Bu nedenle 2027-2029 döneminde bankaların kredi komitelerinde “nakit karşılıklı kredi” anlayışının güçlendirilmesi gerekiyor.
10. Bankacılıkta yeni denklem
Önümüzdeki dönemin kredi denklemini şöyle özetlemek mümkün:
Eski model: Teminat → Kredi → Bilanço büyümesi
Yeni model: Üretim → Nakit akışı → İhracat → Verimlilik → Borç servis kapasitesi → Kredi
Bunun anlamı çok açık: Sadece malı olan değil, para üretebilen şirket kredi açısından daha değerli hale gelecek.
Reel sektör açısından OVP’nin kritik açmazı
Ancak burada ekonomi yönetiminin çözmesi gereken önemli bir çelişki var.
Bir tarafta: Enflasyon düşürülecek.
Diğer tarafta: Üretim ve yatırım artırılacak.
Üçüncü tarafta: Kredi büyümesi kontrol altında tutulacak.
Dördüncü tarafta: Şirketlerin finansman maliyetleri yüksek.
Bu dört hedef aynı anda yönetilmek zorunda.
Eğer finansman maliyeti yeterince hızlı düşmezse, üretici şirket yatırım yapamayabilir.
Eğer kredi çok hızlı gevşerse, bu kez: kredi → talep → döviz → fiyatlar → enflasyon kanalı yeniden çalışabilir.
Dolayısıyla ekonomi yönetiminin önündeki asıl mesele: “Kredi musluğunu açmak veya kapatmak değil, doğru basınçta tutmak.”
Bankalar 2027’de ne yapmalı?
Bence bankaların önümüzdeki dönemde beş stratejik alanı öne çıkarması gerekiyor:
1. Nakit akışı bazlı kredi
Şirketin gerçek ödeme gücü analiz edilmeli.
2. Sektör bazlı kredi politikası
Her sektöre aynı kredi limiti uygulanmamalı.
3. İhracat ve döviz kazandırıcı faaliyet finansmanı
Döviz geliri yaratan şirketlere daha uygun yapılandırılmış finansman sağlanmalı.
4. Yatırım finansmanı
Makine, teknoloji, enerji verimliliği ve kapasite artışı gibi yatırımlar ayrı değerlendirilmelidir.
5. Erken uyarı sistemi
Sorunlu hale gelen krediyi beklemek yerine: “Batıyok” oluşmadan önce müdahale edilmelidir.
Bankacılık açısından 10 önemli stratejik değişiklik
| Alan | OVP’nin mesajı | Bankacılık açısından anlamı |
|---|---|---|
| 1. Kredi büyümesi | Enflasyonla uyumlu kredi büyümesi | Bankalar kredi musluklarını serbest bırakmayacak; seçici kredi devam edecek |
| 2. Reel sektör finansmanı | Üretim, yatırım ve ihracata yönlendirme | Genel kredi yerine hedefli/sektörel kredi önem kazanacak |
| 3. İmalat sanayii | İmalat ve yüksek katma değerli yatırımlara finansman | Bankalar için sanayi kredileri yeniden stratejik ürün haline gelebilir |
| 4. İhracat | İhracat kapasitesinin artırılması | Reeskont, Eximbank ve döviz kazandırıcı faaliyet finansmanı önemini koruyacak |
| 5. KOBİ | Finansmana erişimin güçlendirilmesi | KOBİ kredilerinde teminat + nakit akışı + sektör riski daha fazla dikkate alınacak |
| 6. Kredi tahsisi | Kaynakların verimli alanlara yönlendirilmesi | “Kredi isteyen herkese kredi” modelinden risk bazlı kredi tahsisine geçiş |
| 7. Sermaye piyasaları | Banka dışı finansmanın geliştirilmesi | Faktoring, leasing, tahvil, fonlar, GYO/Girişim sermayesi gibi alternatifler büyüyecek |
| 8. Finansal teknoloji | Dijitalleşme ve finansal altyapı | Bankaların veri, yapay zekâ ve dijital kredi modellerine yatırımı artacak |
| 9. Finansal istikrar | TL’ye güven ve makro finansal istikrar | Bankaların bilanço, likidite ve döviz pozisyonu daha yakından yönetilecek |
| 10. Finansal okuryazarlık | Finansal eğitim artırılacak | Tüketici ve yatırımcı davranışlarının daha kontrollü hale getirilmesi hedefleniyor |
Kutu Bilgi | OVP’de bankacılık için öne çıkan rakamlar
| Gösterge | OVP/2026 açıklamaları |
|---|---|
| 2026 büyüme tahmini | %3,3 |
| 2027 büyüme hedefi | %4,2 |
| 2026 yıl sonu enflasyon tahmini | %28,4 |
| 2027 enflasyon hedefi | %21 |
| 2028 enflasyon hedefi | %13,5 |
| 2029 enflasyon hedefi | %9 |
| KOBİ kredilerinin toplam kredilerdeki payı | ~%27 |
| İhracat kredilerinin toplam kredilerdeki payı | ~%12 |
| İhracat kredilerinde uzun dönem ortalama | %6,3 |
| İmalat Sanayii Finansman Desteği | 250 milyar TL |
| YTAK kredi büyüklüğü | 750 milyar TL / 3 yıl |
| Reeskont kredi günlük limit artışı | 17 kat |
Rakamların ilgili bölümü ekonomi yönetiminin OVP sunumu ve program sonrası açıklamalarından derlenmiştir.
Bankacılıkta “kredi büyümesi” değil “kredi kalitesi” dönemi
2027-2029 OVP’nin bankacılık açısından bana göre en önemli mesajı şudur: Türkiye artık sadece daha fazla krediye değil, daha verimli krediye ihtiyaç duyuyor.
Bunun gerçekleşmesi halinde bankacılık sistemi ekonominin üretim kapasitesini artıran bir mekanizmaya dönüşebilir.
Ancak bunun için kredi tahsisinde yalnızca teminatın değil, nakit akışının ve üretim kapasitesinin merkeze alınması gerekiyor.
Çünkü Türkiye’nin asıl problemi artık sadece: “Şirket kredi bulabiliyor mu?” değil.
Daha önemli soru: “Şirket aldığı krediyi üretime dönüştürüp borcunu geri ödeyebiliyor mu?”
BankaVitrini olarak uzun süredir vurguladığımız “nakit kraldır” yaklaşımının önemi burada ortaya çıkıyor.
2027-2029 döneminde bankacılık sisteminin başarısını kredi hacmi değil; üretime dönüşen kredi + zamanında geri ödenen kredi + düşük sorunlu kredi + artan ihracat belirleyecek.
Kısacası: OVP bankalara “daha çok kredi verin” demiyor. “Krediyi doğru şirkete, doğru sektöre ve doğru amaçla verin” diyor.
Ve önümüzdeki dönemde bankacılığın en kritik rekabet alanı da tam olarak burası olacak.
Erol TAŞDELEN – Ekonomist | BankaVitrini.com
ALTIN - DÖVİZ - KRIPTO PARA
Diplomasi ertelendi, petrol yeniden $108: Piyasalar Fed haftasına gergin başladı
Yayınlanma:
7 gün önce|
14/09/2026Yazan:
BankaVitrini
Orta Doğu’da gözler bugün Umman’da yapılması planlanan kritik diplomasi toplantısına çevrilmişti. Umman’ın arabuluculuğunda İran ile Körfez’deki Arap ülkelerini bir araya getirmesi beklenen toplantıda, başta Hürmüz Boğazı olmak üzere bölgedeki deniz taşımacılığının nasıl güvence altına alınabileceği ele alınacaktı. İran’ın da, Hürmüz Boğazı’ndan gemi geçişlerini düzenlemek üzere Umman ile üzerinde çalıştığı bir öneriyi toplantıda Körfez ülkelerine sunması bekleniyordu. Ancak Umman Dışişleri Bakanı, taraflar arasında yeterli uzlaşı oluşmadığı gerekçesiyle toplantının ertelendiğini açıkladı.
Piyasa tarafında bunun ilk yansıması petrol fiyatlarında görüldü. Diplomatik çözüm umutlarının zayıflamasına, Suudi Arabistan’ın Hürmüz Boğazı’nı bypass eden doğu-batı petrol boru hattının cuma günkü drone saldırısının ardından hâlâ kapalı olması da eklenince, arz endişeleri yeniden güç kazandı. Bir başka deyişle, Hürmüz Boğazı’ndaki kesintiler nedeniyle son altı aydır petrol ihracatının önemli bölümünü Kızıldeniz’deki Yanbu Limanı’na yönlendiren Riyad, drone saldırılarının ardından boru hattını devre dışına aldıklarını açıklarken, küresel petrol arzının yaklaşık %4’ünün daha risk altına girdiğini görüyoruz.
Brent cinsi ham petrolün varil fiyatı, haftayı 104,60 dolar seviyesinden kapatmasının ardından haber akışının da etkisiyle yeniden 108 dolara yükselirken, ABD’de dizel fiyatının galon başına 6,20 dolar ile yeni rekor kırması enerji şokunun enflasyon üzerindeki baskısını artırmaya başladı. Riyad’ın Kızıldeniz’e açılan boru hattındaki tamirat çalışmalarının 5-6 hafta sürebileceğini okurken, Husilerin Bab el-Mendeb Boğazı’ndaki stratejik Perim Adası’na ulaşması da arz güvenliği endişelerini büyütüyor. Modern tarihin en ciddi enerji arzı krizlerinden biri ile karşı karşıya olduğumuzu itiraf etmemiz gerekiyor.
Cuma günü ABD’de açıklanan enflasyon verisi sonrası piyasalar Fed’in çarşamba günü 25 baz puan faiz artırmasına %86 ihtimal verirken, sene sonuna kadar ise beklenti 50 baz puana yükseldi. Çarşamba gününe yönelik piyasa beklentisi %86 seviyesine kadar çıkmışken, Fed’den 2023 ortasından bu yana ilk kez faiz artışına soyunabileceği beklentisiyle 10 yıllık gösterge ABD tahvil faizi %5 sınırına dayanırken, bu sabah hisse senetlerinden kıymetli metallere kadar pek çok enstrümanın baskı altında kaldığını görüyoruz.
Petrol ve faiz endişelerine bu sabah yapay zekâ hisselerindeki sert satışların da eklenmesiyle, küresel risk iştahı haftaya oldukça zayıf başladı. OpenAI ve Anthropic yöneticilerinin, yapay zekânın oluşturabileceği riskleri sınırlamak amacıyla teknolojinin geliştirilme hızının yavaşlatılması çağrısında bulunması AI bağlantılı hisseleri baskı altına aldı. Asya cephesinde gösterge endeks Nikkei %1 gerilerken, Güney Kore’de KOSPI %2,6 düştü. ABD borsalarının vadeli işlemlerinde teknoloji hisselerinin ağırlıklı olduğu Nasdaq %1,3, S&P 500 ise %0,5 ekside işlem görürken, Avrupa vadeli endeksleri de güne düşüşle başlanacağına işaret ediyor. Yüksek tahvil faizlerinin baskısıyla altının ons fiyatı bu sabah 4,340 dolar seviyesine gerilerken, gümüşün ons fiyatı da 64 dolar civarında salınıyor. Kripto cenahında ise amiral gemisi Bitcoin önemli bir değişim göstermeden 77,500 dolar seviyelerinde işlem görüyor.
Cuma günü açıklanan ABD TÜFE verisinde enerji ve gıda kalemlerini dışarıda bırakan çekirdek TÜFE artışı, yıllık bazda 2021’den bu yana en düşük seviyeye indi! Piyasanın faiz artırımına %86 ihtimal verdiği bir ortamda, bizler Fed’in çarşamba günü faiz artırmayacağını düşünüyoruz. Toplantıya şerh düşecek üye sayısını göz ardı etmesek de, Trump faktörünü de göz önüne alarak (faiz indirim talepleri), Fed’in faizi sabit bırakacağını düşünüyoruz. Talepten ziyade maliyet kaynaklı enflasyon artışı karşısında Fed’in faiz artırımına soyunması ne Hürmüz Boğazı’nı ne de Bab el-Mendeb Boğazı’nı açacaktır. Merkez bankaları enerji maliyetlerinde artışının ikincil etkilerini veya beklentilerdeki bozulmayı faiz artırarak dizginlemeye çalışabilir lâkin ABD’nin devasa borcu ve tahvil piyasalarının pek çok gelişmiş ülkede uzun yılların zirvesine ulaştığı bir ortamda, faiz artışının ne kadar faydalı olacağını da tam olarak kestiremiyoruz.
Elbette, vadeli faiz kontratlarının faiz artırım ihtimaline neredeyse %90 şans tanıdığı bir ortamda Fed’in eylül toplantısını pas geçmesi, piyasalardaki sisli havayı bir nebze olsun dağıtarak risk iştahının yeniden iyileşmesine yardımcı olabilir. Ancak diğer taraftan, Fed’in faiz artıramaması tahvil piyasasında kontrolü elden kaçırmaya başladığı yönündeki inancı daha da güçlendirebilir! Böyle bir senaryonun ise kıymetli metaller açısından oldukça pozitif sonuçlar doğurabileceğini düşünüyoruz.
Türkiye cephesinde ise TCMB’nin politika faizini %37 seviyesinde sabit tutmasının ardından gözler olası bir faiz indirimi için ekim toplantısına çevrilirken, SPK düzenlemelerinin yansımaları ise hisse senedi piyasalarında yakından takip edildi. BIST100 ana endeksi haftayı %3,25 yükselişle tamamladı. Bu sabah Reuters haberlerinde, Pusula Finans Holding’in Tera şirketler grubuna devri için düzenleyici kurumların onayı beklenirken, Tera Holding Yönetim Kurulu Başkanı Emre Tezmen’in Pusula Finans Holding’in yönetim kurulu başkanlığına getirildi belirtildi.
Dolar (DXY) küresel arenada haftaya yükselişle başlarken, para birimleri liginde ise EUR ve GBP’nin sırasıyla 1,1560 ve 1,35 seviyelerine geri çekildiğini görüyoruz. USDTRY kuru ise 48,62 seviyesine bebek adımlarıyla yükselirken, CDS risk primi 5 baz puan kadar artışla 225 baz puan seviyesine geldi. İki yıl vadeli gösterge tahvilin bileşik faizi hafif bir yükselişle %39,76 seviyesinden haftayı kapatırken, gözler bu hafta Fed toplantısının yanı sıra Japon Merkez Bankası’nın (BoJ) faiz kararını da yakından takip edecektir. BoJ’un 25 baz puan faiz artırımına gideceğine kesin gözüyle bakılırken, Japon Yeni son haftalarda değer kazanarak 154 seviyelerine kadar toparladı. Mali piyasaların gündeminde bugün önemli bir veri görünmüyor.
Emre Değirmencioğlu
EKONOMİ
Gerçekler ve “niyetler”: Yeni OVP ne anlatıyor?
Revize edilen her rakam, uzatılan her hedef yılıyla yeni OVP de öncekiler gibi vaatleri bir kez daha öteliyor. Ertelenen tek haneli enflasyon hedefleri, yüksek faiz-düşük büyüme kıskacına sıkışan reel sektör ve vergilerle borç faizini ödeyen kamu maliyesi gösteriyor ki, ekonomi yönetiminin “niyeti” ile hayatın gerçekleri arasındaki makas giderek açılıyor
Yayınlanma:
2 hafta önce|
08/09/2026Yazan:
Prof. Dr. Binhan Elif Yılmaz
Makroekonomik hedef ve politikaların üç yıllık bir periyot için belirlendiği Orta Vadeli Program (2027-2029) bugün 6 Eylül 2026 tarihli mük. Resmi Gazete’de yayımlanan 11752 sayılı Cumhurbaşkanı Kararı ile yürürlüğe girdi.
Öngörülebilirliğin kritik rol oynadığı OVP’de üç yıllık tahminlerin tutarlı olmasının temel gerekçeleri; başta özel sektör olmak üzere kamu yönetimi ve yabancı yatırımcıların geleceğe dönük kararlarına yön verecek olması ve ekonomiye/ekonomi yönetimine güven duyulmasını sağlaması.
O nedenle hedeflenen rakamların isabet derecesi, yaşanan sapmalar ve yapılan revizyonların boyutu beklentileri ve ekonominin gidişatını etkilerken, politika setinin başarısı ya da başarısızlığını da belirliyor.
Enflasyon Patikası: 2026 yıl sonu enflasyon oranı gerçekleşme tahmini, bir önceki OVP’de yüzde 16 seviyesindeyken, yeni yayımlanan OVP’de ciddi bir sıçramayla yüzde 28,4’e yükseltildi. 2027 yılı enflasyon beklentisi ise önceki dönem programlanan tek haneli/düşük seviyelerden yüzde 21’e yukarı yönlü revize edildi.
Tek haneli enflasyon hedefi (yüzde 9) ise ancak dönemin son yılı olan 2029’a ertelenmiş durumda. Oysa ekonomi yönetimi 2023 ortasında enflasyonla mücadeleye başladığında 2 yıl içinde tek haneli enflasyona ulaşılacağını ifade ediyordu. O dönem, başta dar ve sabit gelirliler olmak üzere herkes dişini sıkacaktı. Oysa 2026 biterken bile tek haneli enflasyon için 3 yıl sonrasına gün veriliyor. 2 yıl, 9 yıla çıkmış oluyor (o da 2029 tahmini tutarsa), sonuçta istikrarlı bir ekonomi beklerken ömür bitiyor.
Büyüme Beklentileri: 2026 yılı büyüme tahmini önceki programdaki yüzde 3,8 seviyesinden yüzde 3,3’e düşürüldü. Türkiye ekonomisi 2026 ilk iki çeyrekte sırasıyla yüzde 2,5 ve yüzde 2,3 büyümüştü. Bu veriler ışığında 2026 için büyüme oranının yüzde 3,3 olması için önümüzdeki iki çeyrekte yüzde 4’ün üzerinde büyümesi gerekiyor. Sanayi büyümesindeki yavaşlama (yüzde 2,3 tahmini) ve iç talepteki sıkılaşma göz önüne alındığında 2026 büyüme tahminine ancak son çeyrekte faiz indirimi ve kredi genişlemesiyle ulaşılabilir.
Programın devamında büyümenin 2027’de yüzde 4,2’ye, 2028’de yüzde 4,6’ya ve 2029’da yüzde 5’e ulaşması öngörülüyor. Şayet 2029’a kadar enflasyonla mücadele biterse bu büyüme oranlarına ulaşılabilir.
Büyüme düşerken ve dezenflasyon süreci önümüzdeki yıllara yayılırken, tüm bunların bedeli ve ortaya çıkan yük daha belirgin bir şekilde ortaya çıkıyor. Yüksek faiz ve baskılanan talep ortamının etkisi artan işsizlik riski ve geniş kesimlerdeki refah kaybı ile hissedilmeye devam ediyor. Özellikle manşet işsizlik oranındaki düşüş trendine rağmen istihdam oranının yavaş artışı ve atıl iş gücü oranının durdurulamayan yükselişi dikkatle izlenmeli.
Öte yandan büyüme tahminleri aşağı yönlü revize edilmesine rağmen, kişi başı milli gelir tahmininde iyimserlik sürüyor. Baskılanan kur ve nüfus projeksiyonlarıyla korunan iyimserlikle kişi başı milli gelirin 2026’daki 20.523 dolar seviyesinden 2029 yılında 24.842 dolara kadar yükselmesi hedefleniyor.
Baskılanan kur demişken, önümüzdeki üç yılın Dolar/TL kuru için OVP’de bir bilgi var mı bakalım. OVP böyle bir veri sunmuyor ancak TL ve Dolar cinsinden GSYH ve nüfus tahminlerine bakınca programın ima ettiği yıllık ortalama Dolar/TL patikası hesaplanabiliyor, şöyle: 2027 yılı ortalama yaklaşık 56, 2028 için 63,7, 2029 için 68,9 TL ima ediliyor.
OVP’ye göre önümüzdeki üç yılda toplam yurt içi tasarrufların milli gelire oranında yataya yakın seyir bekleniyor. Yüksek enflasyonist süreç ve maliyet baskıları nedeniyle özel sektör tasarruf/GSYH yüksek değil ancak milli gelir içindeki payında izleyen yıllarda hafif bir artış bekleniyor. Kamu tasarruflarının milli gelir içindeki payının da 2028’e kadar yüzde 0,5 seviyesine gerilemesi öngörülüyor.
Diğer yandan kamu yatırımlarının milli gelire oranı yüzde 2-2,5 bandında seyrederek düşük seviyelerini koruyor. Kamunun hem tüketimi hem de doğrudan fiziki yatırımları sınırlanacaksa köprü, tünel ya da havalimanlarını kim yapıyor olabilir sizce?
Enflasyonla ve enflasyonla mücadeleyle baskılanan toplam nihai yurt içi talebin 2025’teki yüzde 4,5 seviyesinden 2026’da yüzde 3,4’e kadar sert düşeceği tahmin edilirken, 2027’de kısmen genişlemeci politikaların etkisiyle olsa gerek yüzde 4’e ve 2028’de yüzde 4,3’e kadar yükseleceği öngörülüyor.
Maliye politikasında vergi yükü ve borç faiz giderlerinde artış ön planda. Vergi gelirlerinin milli gelire oranının 2026’daki yüzde 17,1’lik seviyesinden 2027’de yüzde 17,9’a, 2028’de yüzde 18’e ve 2029’da yüzde 18,1’e kadar yükselmesi öngörülüyor. Vergide adalet beklerken vergi yükünde artış ile karşı karşıya kalınacak.
Faiz giderleri/GSYH’nin 2026’da zaten yüksek olan yüzde 3,3’lük düzeyden izleyen yıllarda yüzde 3,6 ve yüzde 3,5’e yükseleceği öngörülüyor. Faiz giderlerinin milli gelire oranının yüksek oranlara çıkması sebebiyle faiz dışı dengede artıya geçme hedefi zaman alıyor.
2027 yılında faiz ödemesi 4 trilyon TL’ye ulaşacak ve faiz giderlerinin bütçe harcamaları içindeki payı yüzde 15’e yaklaşırken vergi gelirlerine oranı ise yüzde 20’ye ulaşacak. Bir başka deyişle her beş liralık verginin bir lirası borç faizlerine gidecek.
Aynı zamanda sadece faiz giderlerindeki bu artış, kamu harcamaları/GSYH’yi, bir başka söylemle “devletin ekonomideki payı”nı artırıyor. 2026’da kamu harcamaları/GSYH’nin yüzde 23’lük seviyesinden 2027’de yüzde 24,5 ve 2028’de de yüzde 24,1’e kadar ulaşması öngörülüyor.
Sonuç olarak, revize edilen her rakam, uzatılan her hedef yılıyla yeni OVP de öncekiler gibi vaatleri bir kez daha öteliyor. Ertelenen tek haneli enflasyon hedefleri, yüksek faiz-düşük büyüme kıskacına sıkışan reel sektör ve vergilerle borç faizini ödeyen kamu maliyesi gösteriyor ki, ekonomi yönetiminin “niyeti” ile hayatın gerçekleri arasındaki makas giderek açılıyor.
Prof. Dr. Binhan Elif YILMAZ – T24
FARK YARATANLAR
FARK YARATANLAR
FARK YARATANLAR
KATEGORİLER
- ALTIN – DÖVİZ – KRIPTO PARA (1.054)
- BANKA ANALİZLERİ (152)
- BANKA HABERLERİ (3.630)
- BASINDA BİZ (67)
- BORSA (600)
- CEO PERFORMANSLARI (39)
- EKONOMİ (2.984)
- GÜNCEL (4.602)
- GÜNDEM (3.576)
- RÖPORTAJLAR (47)
- SİGORTA (147)
- ŞİRKETLER (2.740)
- SÜRDÜRÜLEBİLİRLİK (582)
- VİDEO Vitrini (19)
- YAZARLAR (1.491)
- AI-BankaVitrini (28)
- Ali Coşkun (56)
- Arif Öztan (7)
- Ayşe Muzaffer Sunguroğlu (7)
- Cengiz KILIÇ (11)
- Dr. Abbas Karakaya (73)
- Erden Armağan Er (46)
- Erol Taşdelen (834)
- Gizem Taşdelen (5)
- Gülbeyaz Gergün (119)
- Kemal Emirhan Mendi (1)
- Murat Şenol (26)
- Mustafa Akpınar (53)
- Onur ÇELİK (62)
- Prof. Dr. Binhan Elif Yılmaz (95)
- Serhat Can (11)
- Süleyman Çembertaş (19)
- Tungay Dere (19)
- Uğur Durak (33)
- Zuhal KARABULUT (5)
YAZARLAR
ALTIN – DÖVİZ
KRİPTO PARA PİYASASI
X
- Almanya, Çin'e yönelik ekonomik önlem paketi hazırlığında 14/09/2026
- Kıymetli metallerde Fed faiz artırım baskısı 14/09/2026
- Çin'den ABD'li şirketlere yapay zeka tepkisi 14/09/2026
- Goldman Sachs: Türkiye’de finansal koşullar gevşiyor 14/09/2026
- “Altın kotasında dünya ile 11 bin dolara çıkan fiyat farkı kapandı” 14/09/2026
- Kuraklıktan etkilenen Fransız çiftçisine devlet yardımı 14/09/2026
- Suudi Veliaht Prens CENTCOM komutanı ile görüştü 14/09/2026
- AMB yetkilisi: Enerji fiyatı eğilimleri oldukça endişe verici 14/09/2026
- Trump'ın 5 bin dolar vaadine Kongre onay şartı 14/09/2026
- Kazimir: AMB faizleri daha da artırmaktan çekinmeyecek 14/09/2026
SON YAZILAR
- FONLAR NASIL BU HALE GELDİ? 20/09/2026
- BDDK’dan Bank Mellat için faaliyet izni kaldırıldı 19/09/2026
- Kadınlar karar mekanizmalarında hâlâ eşit temsilden uzak 18/09/2026
- Fonlarda Kara Çarşamba: 800 Milyar TL’lik Tasfiye, 500 Bin Yatırımcı Ne Yapacak? 18/09/2026
- Fon krizine neşter, küresel piyasalarda Fed sonrası rahatlama 18/09/2026
- ABD’nin yaptırım uyguladığı banka TMSF’ye geçti 17/09/2026
- Kara Çarşamba: Borsa İstanbul neden çöktü? 17/09/2026
- Fed yeniden şahinleşti, içeride yatırım fonları kaynaklı türbülans derinleşti 17/09/2026
- İş Bankası 3,8 milyar TL’lik takipteki alacağını 627,8 milyon TL’ye sattı 15/09/2026
- Fed iki ateş arasında: Artırsa ekonomi, artırmasa tahviller sarsılacak 15/09/2026
ARAMA
Popüler
-
GÜNCEL3 yıl önceZara Ve Mango’ya Üretim Yapın Tekstil Devi Konkordato Talep Etti
-
BANKA HABERLERİ3 yıl önceTCMB Başkanı için ismi geçen GAYE ERKAN First Republic Bank’tan ayrılma süreci
-
BANKA HABERLERİ5 yıl önceAKBANK çöktü : Dijital Bankacılık sorumlusu GMY CİVELEK ortada yok!
-
BANKA HABERLERİ5 yıl önceHSBC terbiyesizliği : “Sabancı alana “AKBANK bedava”
-
BANKA ANALİZLERİ4 yıl önceYILIN İLK YARISINDA İŞBANK RAKİPSİZ LİDER AKBANK SONUNCU SIRADAN KURTULAMIYOR
-
VİDEO Vitrini5 yıl önceGelişmekte olan ülkeler neden gelişmiş ülkelerden daha az borçlu