
BANKA HABERLERİ
KONKORDATO NİÇİN ALINIR, NELER YAŞANIR, SUİSTİMAL VAR MI?

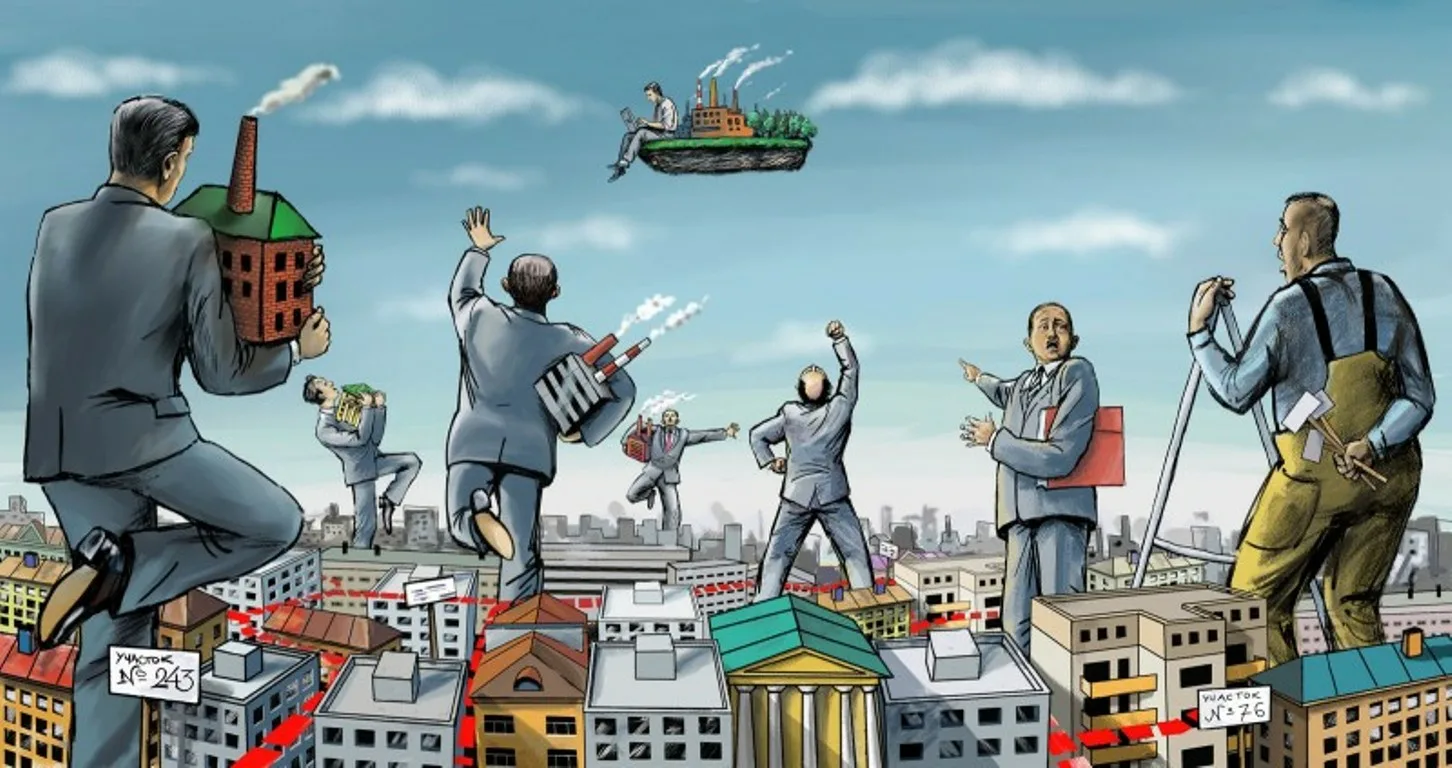
Konkordato, borçlarını ödemekte güçlük çeken bir şirketin, alacaklılarıyla belirli bir ödeme planı üzerinde anlaşmaya çalıştığı hukuki bir süreçtir. Konkordato, borçlunun iflasını önlemek amacıyla alacaklılara, borçlarının bir kısmını veya tamamını belirli bir süre içinde ödeyebilmesi için bir fırsat tanır. Bu süreçte, borçlu şirket, mahkemeye başvurarak konkordato talebinde bulunur ve mahkemece konkordato mühleti (süre) verilir. Bu mühlet boyunca, alacaklılar borçluya karşı fiili icra takibi yapamaz. Süreç iyi niyetli aslında. Ama burasının Türkiye olduğunu unutmayalım her süreçte olduğu gibi Konkordatolar da istismara açık haldedir.
Bu tanım ve ticaretin, hayatın içinde olan şeyler gibi dursa da uygulamada Türkiye’de ciddi istismar ve mağduriyetler yaratıyor. Türkiye’de 2022 yılında 1587 firmaya Konkordato için işlem yapıldı. 2023 yılında bu sayı 1516 oldu. 2024 ilk yedi ayında ise firma sayısı 1554 oldu. 2024 ve 2025’de Konkordato firma başvurusunun artacağını söylemek şimdiden mümkün.
YASAL DÜZENLEMEDE GEÇMEZ AMA KONKORDATODA NİYET ÖNEMLİ
Kitaplarda yazmaz ama, Türkiye şartlarında Konkordatoları alan firma ve ortaklarının BASİRETLİ TÜCCAR davranışı sergileyip sergilemedikleri; niyetleri ile yakından ilgili. Konkordato sürecini “İYİ NİYETLİ” ve “KÖTÜ NİYETLİ” olarak ikiye ayırmak gerekir. Ne demek bu? Her Ticari işlemlerde olduğu gibi Konkordato süreci de kötü niyetli davranışlara zemin hazırlamaktadır. Mahkemeler bunu bilemez ama kötü niyetle alınan konkardotalarda firma ortakları bunu fırsata çevirerek piyasaya ve bankalara olan borçları en az ödeme ile kapamak için kullanabilir. Konkordato sürecinde firmanın ödenmeyen çekleri yazılamamakta, fiili icra/haciz yapılamamaktadır. Bunu fırsat bilen kötü niyetli konkordato alan firma ortakları ödeme gücü olsa da piyasa, banka ve kamu ödemelerden kaçınabilmekte, mevcut borçlardan da ciddi indirim talep edebilmektedir. Özellikler mevduat faizlerinin %50’lerde olduğu bir dönemde ödemelerin ötelenmesi firma ve ortaklar için ciddi avantaj sağlamaktadır. Genel davranış alıcılar da faziden vazgeçer ana parayı kurtarmaya çalışır.
KİMLER KONKORDATO ALIYOR?
Verilere baktığımzıda, Reel Piyasada İnşaat ve Tekstil sektörü ilk sıralarda yer alıyor. Akaryakıt İstasyonları da 3. sırada. Tekstilde özellikle Gaziantep’teki halıcılar; Bursa’daki iplikçiler piyasadaki ani duruş sonucu gerçek mağduriyet yaşadı. Akaryakıt İstasyonları da kar majlarının aşırı düşmesinden sıkıntı yaşadı. Fakat İnşaat sektörüne ayrı bir parantez açmak gerekiyor. Görebildiğim kadar özellikle kamuya iş yapan İnşaat firmaları kamu tarafından ödemelerin yapılmaması, hakedişlerdeki gecikme mağduru. Nerede ise kamuya iş yapıp da iflas noktasına gelmemiş firma yok gibi. AVM, Otel gibi firmalar ise Pandemi sürecindeki ani duruşun taşınamaması sonucu nakit sıkıntı yaşadı. Öteledikleri, yapılandırdıkları kredileri ödeyemez hale geldi. Bu grubun kötü niyetli olduğunu düşünmüyorum. Asıl kötü niyetli kısım devletten ciddi hibe alan konkordatoya giden firmalar. Bunların nerede ise tamamı kötü niyetli. Özellikle tarım ve hayvancılık alanında bu yaşandı ve ciddi istismar edildi. Bizdeki teşvik sistemi üretene değil, “üreteceğim” diyene veriliyor, seçici davranılmıyor; o nedenle siyasi nitelikli verilen bu tip hibe şeklindeki teşviklerde ciddi istismarlar yaşanıyor.
KONKORDATO SÜRECİ NASIL İŞLER?
Konkordato için karar veren firma, Ticari Mahkemeye başvurarak Konkordato talebinde bulunur. Konkordato başvurusunda firmasının mali durumu hakkında detaylı bilgi vererek özellikle borcunu süre verilmesi halinde nasıl ve hangi kaynaklarla ödeyeceğini anlatan detaylı bir Rapor da sunar. Raporlarda genelde firmanın kısa süreli ödemelerde sıkıntı yaşadığını ve finansal olarak bu sürede ödeyemeyeceği fakat belli bir süre (bu genelde başlangıçta 3 aydır ) verilmesi halinde ödemeyi yapabileceği talebinde bulunulur ki bu süre genelde ilk konkordato kararının çıkarılması için belirtilmiş olup daha sonra ek süreler ile bu yıllara yayılabilecek bir sürece dönüşür. Ticari mahkemelerin buradaki hataları firmanın sunduğu raporu ikna olmasıdır ki bu da genelde firmadan alacaklıları mağdur duruma düşürmektedir, en azından bu süreçte mahkemenin bağımsız Bilirkişi Raporu talep ederek Konkordato talebimin yerinde olup olmadığı, ödeme gücünün gerçekçi olup olmadığı yönünde Bilirkişi Raporu talep etmesi yerinde olurken, bu genelde talep edilmez ve Ticari Mahkeme hayetinin tecrübesi ile doğru orantılı olarak karar verilir. Bazı firmalar kolay konkordato almak için merkezlerini başka illere taşıdıkları bilinen bir gerçektir. Her Konkordato talebinin olumlu sonuçlandığı yönündeki önyargı da doğru değildir. Konkordato talebi iflas kararı ile sonuçlanacAğı gibi red edilme olasılığı da vardır.
Konkordato türleri şunlardır:
- Adi Konkordato: Borçlu, alacaklılarıyla anlaşarak borçlarını belirli bir süre içinde ödemeyi teklif eder.
- İflas İçi Konkordato: İflas eden bir borçlu, iflas sonrası bir ödeme planı sunarak konkordato talep edebilir.
- Malvarlığının Terki Suretiyle Konkordato: Borçlu, borçlarını mal varlığını devrederek öder.
Konkordato, borçluya finansal yeniden yapılandırma için zaman kazandırırken, alacaklılar için de belirli bir ödeme güvencesi sağlar. Ama pratikte alacaklı genelde mağduriyet yaşar. Konkordato süreci pratikte alacaklıyı değil borçluyu korumaktadır. Ciddi hukuksal eksiklikler mevcuttur.
KONKORDATO ALAN FİRMANIN HAYATINDA NELER DEĞİŞİR?
Konkordato kararı verilen firmaya mahkeme tarafından büyüklüğüne göre 1-3-5 kişiden oluşan Konkordato komser(leri) atar. Bu komser(ler) Konkordato alan firma ile alacaklılar arasında gerçekte hakem görevi görmesi gerekirken genelde Konkordato alan firma yanında tavır aldığı yönünde şikayetler fazla. Zira, maaşını mahkemeden alıyor gibi gözükse de o parayı da konkordato alan firma yatırmaktadır. Hal böyle olunca alacaklılar mağdurlar da komserleri suçlamakta. Konkordato Komİserleri genelde Mali Müşavirlerden seçilir. Mahkeme Komserleri Heyet halinde görevlendirirse yanına Avukat, Bankacı gibi ek uzmanlık gerektiren görevlilerden oluşan bir heyet de görevlendirir.
Firma Komser(lerin) onayı olmadan ödeme yapamaz, nakit akışında Mahkemenin atadığı Komser(lerden) onay almak zorundadır. Komser(ler) fiili olarak firmanın nakit akışında söz sahibi konumunda olur. Konkordato komserleri için de ciddi olumsuz iddilalar olsa da takip ve kontrolü mahkeme heyetine aittir. Bazı kişilerin onlarca firmaya Konkordato Komseri olarak ataması bu sorunlardan ve soru işaretlerinden biridir. Bazıları için Konkordato komseri olmakz zenginleşmenin aracı olmuş durumda. Bir kişinin birden fazla komser görevi ile görevlendirmesine acil sınır getirilmelidir. Bazı firmalarda Gelir devam etsin diye konkordato Komserlerin süreçleri uzattığı da bilinen gerçektir.
KONKORDATO ALAN FİRMANIN MÜLKLERİNE NE OLUR?
Konkardato alan firmaya kayıtlı tüm taşınır ve taşınmaz malların üçüncü kişilere devri, mahkeme ek karar verene kadar yasaklanmıştır. Borçlu, mahkemenin izni dışında mühlet kararından itibaren rehin tesis edemez, kefil olamaz, taşınmaz ve işletmenin devamlı tesisatını kısmen dahi olsa devredemez, takyit edemez ve ivazsız tasarruflarda bulunamaz. Kredi teminatı olarak ipotek verilen yerlerdeki teminat kayıtları aynen devam eder, teminat alacak sırasında banka ya da konkordatodan önce rehin koyanların haklarında kayıp olmaz. İflas halinde kamu alacaklarının öncelikli olduğu unutulmamalıdır.
Konkordato alan firma için her türlü ihtiyati tedbir, ihtiyati haciz ve muhafaza işlemleri de dahil tüm takip işlemlerinin yapılmaması yönünde karar verilir. Yeni İcra ve İflas talebi yapılamaz. Dava açılsa bile süreç fiili icra ve rehin aşamasında iş kesici olur.
Konkordato alan firma adına alacaklılar müzakeresine katılması için genelde 7 gün süre içinde başvuru için çağrı yapılır; alacaklılar konkordatonun kabulü veya reddi yönünde oy kullanabilecekleri, toplantı zamanında gelmeyenler konkordato teklifini reddetmiş sayılır.
KONKORDATO ALAN FİRMAYA FAYDALARI
Konkordato alan firma ödeme baskısında kurtulur ki Konkordato talep etme ana nedeni de budur. Ne demek bu? Bir defa firmanın yazmış olduğu çekler kanuni takip için arkası yazılamamakta; “konkordato karar şerhi” düşülerek çeki veren müşteriye banka iade eder. Konkordato kararından önce yazılmış çekler için hukuki olarak icra, haciz yapılamamakta. Borçları için yapılandırma talep ederek ödemeyi zamana yayıp kısa vadede ciddi avantaj yakalamakta. Borcun ana parasına veya bir kısmına faizssiz taksitli ödeme gibi seçenekler sunabilmektedir. Yasal koruma her ne kadar borçluyu korusa da Türkiye’de maalesef alacaklıyı mağdur etmektedir.
KONKORDATO ALAN FİRMA ORTAKLARI BAŞKA FİRMA KURABİLİR Mİ?
Konkordato alan firma ortaklarının başka firma kurmaları önünde yasal engel yoktur fakat uygulamada konkordato aldıkları firmaya şahsi olarak da kefil oldukları için bu tercih edilmez. Genelde firma ortakları eş ve çocukları veya yakın akraba üzerine firma kurarak ticari hayatına devam eder. Bu genelde Konkordato alınan firmanın sürecinin uzayacağı veya iflasına gideceği öngörüldüğünde tercih edilen bir yöntemdir. Konkordato alınan firma iflas ederken firma ortakları yeni firma ile ticari hayatına devam eder.
KONKORDATO FİRMADAN ALACAĞI OLAN NE YAPAR?
Konkordato alan firmaya mal vermiş fakat tahsilatını yapamamış firmalar genelde zamana yaygın veya alacağının bir kısmından vaz geçerek tahsilatını yapar. Bu biraz da firmanın niyeti ile alakalı bir durum aslında. İyi niyetli Konkordato alan firmalar belli bir hakkaniyet ve karşı tarafı en az zarar verecek şekilde piyasa borçlarını öder; genel uygulamada banka ödemleri en sona bırakılır. Bu biraz da Piyasanın erken uyarı sinyallerini zamanında tespiti ile ilgili olur. Bankalar bu konuda piyasanın gerisinde kalır. Kötü niyetli Konkordato alan firmalar genelde hiç ödeme yapmayarak sürecin iflasa gitmesini sağlar bu genelde firmanın içinin daha önce boşaltılaması ve aşırı boçlandırılması yapan firmalarda gözlemlenir. Reel piyasa ise mafyatik yöntemler ile tahsilat yoluna gidebilir. Bu nedenle firmalar piyasa borçlarını öderken en sona bankaları bırakır. Konkordato alan firmadan Avans Çekleri bulunan firmalar malı henüz almadı ise bunu mahkemeye bildirerek bu çeklere işlem yasağı koydurabilir. Alacaklı Konkordato alan firmanın 3. kişilerdeki alacaklarına 89/1 olarak bilinen ihtar göndererek hatsilat yapabilir. Konkordato alması firmanın 3. kişilerden alacakalrına işlem yapılamayacağı anlamına gelmez, ki bankalar genelde mizanda çalıştığı firmalara bakarak veya firmanın çalıştığını bildiği bu firmalara noter aracılığı ile ihtar gönderir.
KONKORDATO FİRMALARINDA ERKEN UYARI SİNYALLERİ VAR MI?
Reel Piyasada Konkordato yoluna girecek firma aslında aylar önce sinyallerini vermeye başlar. Maaş, Elektrik, Foğalgaz gibi sabit ödemelerde aksama; çek vadesinde ek uzatma talepleri; banka kredilerinde gecikmeler yaşanması; çeklerinin yazılması; firma ortaklarının firma ve şahsı üzerindeki mülkleri satmaya ya da 3. kişilere devretmeye başlamaları; ortakların eşlerden kağıt üzerinde boşanma; sigortadan para almak için fabrikada yangın çıkarılması; ortaklar ve yönetm kurulu üyelerideki değişiklikler; banka teminattaki çeklerin sık değiştirilmesi; firmada kritik görevdeki personelin işten ayrılması gibi öncü göstergeler Konkordato alacak firmalarda gözlemlenen davranış şeklidir. Bankaların yeni dönemde aşırı Dijitalleşmesine rağmen bu erken uyarı sinyallerini yakalayamamaları ise ayrı bir konudur.
KONKORDATO ALAN FİRMAYA PİYASANIN YAKLAŞIMI NASILDIR?
Konkordato alan firmaya Reel Piyasa da sıcak davranmaz. Konkordato alan firmada alacağı yoksa yeni mal vermez. Alacağı olan tedarikçi firmanın niyetini yakından takip eder, firma faaliyetine devam edecek ise genelde piyasa borçlarını öder. Zamana yayar fakat öder. Hatta ödeme yapıp yarı parasını eski borçtan düşürür, yarısına da ek hammadde alabilir. Bu durumda zamanla hem firma faaliyetine devam eder hem de alacaklı tahsilatını yapmış olur. Konkordatolarda mağdurlar genelde Bankalar olur.
KONKORDATO ALAN FİRMAYA BANKALARIN YAKLAŞIMI NASILDIR?
Konkordato alan firmaların bazıları bankaların vadesi gelmemiş olan kredileri yenilememe, vadesinden önce çağırma, yeni kredi vermeme şeklide firmanın nakit akışını bozma şeklinde olabilmektedir. Özellikle 1-2 bankaya bağlı çalışan KOBİ tarzı firmaların bu bankalar ile ilişkisinde konkordato sürecini hızlandırabilmektedir. Konkordato alan firmalara bankalar genelde yeni kredi vermez, mevcut kredilerin de kapanması için çaba içine girer. Teminata alınan çekler tahsil olması halinde müşteriye ödeme yapılmadan kredi kapaması yoluna gidilir. Firmalar bunu bildiği için uygulamada bankalardaki çekler için genelde Avans Çeki gibi gösterip mahkemeden ödenmemesi için karar aldırırlar. Bankanın teminatında ipotek var ise Konkordato sürecinin sonunu bekler. Satışını isteyip tahsilat yapamaz. Konkordato firmanın 3. kişilerdeki alacağına 89/1 olarak bilinen ihtarlar göndererek tahsilat yapmaya çalışır. 3. kişi iyi niyetli ise ve bankaya ödemesi var ise bu ihtardan sonra bu ödemeyi bankaya yapar. Bnakalar açısından diğer bir sorun da Konkordato alan firmanın çekleri diğer firmalarda teminat olarak var ise bu çeklerin teminattan çıkması sorunu. Bu durumda bu çekleri teminat olarak gösteren firmalardan bu çeklerin değiştirilmesi eksik kadar çekler için yeni çekler talep edilmesi Konkordato alan firmaları da olumsuz etkilemektedir.
KONKORDATO ALAN FİRMAYA LEASING FİRMALARI YAKLAŞIMI NASILDIR?
Leasing işlemlerindeki krediler banka kredileri gibi değildir. Leasing firması makinayı kendi üzerine alır firmaya kiraya vermiş gibi olur. Bu duurmda taksitler bitince sembolik bir rakamla makinayı firmaya devreder. Dolayısı ile Konkordato alan firmadaki Leasing yapılmış makinalar Leasing firmasının sayıldığı için Leasing firması burada niyete bakar, firma kötü niyetli ise makinayı fabrikadan söker alır. Yok firmanın faaliyetine devam edip kiraları da aksatmadan ödeyeceğine kanaat getirir ise firmanın amkinaları kullanmasına izin de verebilir. Kısaca, Leasing işlemi yapılmış makinalarda inisiyatif tamamen Leasing firmasına aittir. Firma makinaları söküp başka bir yere kaçırması halinde Leasing hırsızlık için suç duyurusunda bulunabilir.
KONKORDATO ÇALIŞANLARI NASIL ETKİLER?
Mahkemeler genelde Komser maaşlarının yatmasına ve çalışanların haklarına hassas davranıyorlar. Aksamada Konkordato sürecini sonlandırabiliyorlar. Adi konkordato başvurusundan önceki bir yıllık ihbar ve kıdemm tazminatları ve konkordato ile işten ayrılanların alacakları imtiyazlı alacak oluyor. Maaş, İkramiye, prim ve fazla mesai alacakları imtiyazlı alacak. İmtiyazlı alacaklar hukuki takip yapabilir, mallara haciz koyabilir, malların satışını talep edebilir.
BORSADA İŞLEM GÖREN FİRMA KONKORDATO ALIR İSE NE OLUR?
Abana, Aktaş Elektrik, Alfa Menkul, Köytaş Tekstil, Lio Yağ, Mega Boya, Marmara Bank, Mensucat Santral, Mudurnu Tavukçuluk, Nergis Holding, Bimeks, Raks Elektrik, ÇBS Boya, Çukurova Elektrik, Sabah Yayıncılık… liste uzun ne mi bu firmalar. Borsada işlem görüp de batan firmalar en son MEGA POLİETİLEN Konkordato alınca Borsada işlem gören firmaalrın mali yapıları tekrar gündeme geldi. 2024 yılınd üç bono ihraç eden Ekovar konkordato sürecine girdiğini açıkladı. Son Bono ihracaından kısa süre sonra Konkordato alması, SPK’nın bu tür işlemlere uygunluk vermesi de sorgulanmıştı. Borsa’da işlem görüp Konkordato alan firmalarda da süreç aynı işler. Tedbir amaçlı Borsada işlem görmesi durdurulur. Fakat küçük yatırımcı ciddi zarar etmiş olur. Fabrikaları kilitli olup da halen BİST’de işlem görüp kağır üzerinde faaliyet gösteren firmalar var. SPK’nın bu kadar denetimden uzak olması ise küçük yatırımcıyı zarar etmesi için zemin hazırlıyor.
KONKORDATO’DAN ÇIKIŞ NASIL OLUR?
Konkordato alan firmaya zaman içinde borçlarını ödeyerek tekrar ayağa kalkar ya da süreç iflasa gider ve alacaklılar alacak oranına göre tahsilatlardan pay alma sürecini yaşar. Konkordato alan firmaların bu süreçten sağlıklı çıkma oranı %20’lerde, %80’ni iflas ile sonuçlanır. Başka bir ifade ile Konkordato alan 5 firmadan sadece 1’i bu süreci sağlıklı kapatırken, 4 firma iflas eder. İflas planı yapan konkordato alan firma kötü niyetli ise daha önce gerçek alacağı olmayan 3. kişilere senetler vererek yapay alıcı yaratarak gerçek alıcıların tahsilat yapamaması veya düşük tahsilat yapması ise sık rastlanan bir durumdur.
ZOMBİ SÜRECİ BİTTİ, SERİ KONKORDATO VE İFLAS SÜRECİ BAŞLADI
Bruno Albuquerque ve Roshan Iyer tarafından kaleme alınan “Yürüyen Ölülerin Yükselişi: Dünyadaki Zombi Firmalar” başlıklı makalede, Türkiye’nin zombi şirket oranında en üst sırayı tuttuğu ortaya çıktı. Makalede, 2000 yılından bu yana dünya genelinde halka açık olmayan zombi şirketler hakkında yeni bir veri setinin hesaplandığı ifade edildi. Hoş adamlar Halka açıkların da aynı seviyede olduklarını nereden bilsin! IMF tarafından hazırlanan şirket raporlarında da Türkiye Zombi firma sıralamasında ilk sıralarda yer alması tesadüf değil. IMF Türkiye’deki Zombi Firma oranını %13 olarak açıkladı. Ben ise bankalarda yapılan yapılandırma, yakın ve ön izleme kredilere bakarak; bu oranı %20‘lerde olarak hesaplıyorum. Zira, daha önce yazdığım gibi bankalarda ne kadar kredi yüzdürüldüğünü banka CEO’ları dahi bilmiyor.
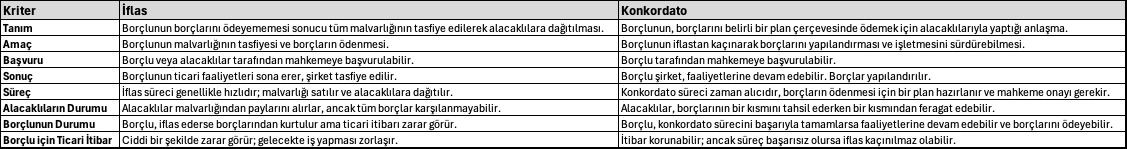
KONKORDATO İLE İFLAS ARASINDA NE FARK VAR
BDDK uygulama değişikliği ZOMBİ Firmalarda yığılma yarattı
2008 yılından sora BDDK düzenleme ile bankalara kredili müşterilerin eski kredileri yapılandırma yetkisi verdi. 90 gün gecikmesi olan firmalar otomatikman takip yaratılırken daha sonra düzenlemede gevşeme yapılarak aynı firmayı 1’er yıl gibi ödemesiz dönemler koyalar defalarca yapılandırma hakkı tanıdı. Bankalar da takip oranını artırmamak için sürekli kredileri yapılandırarak gerçek batık firmaları sağlamış ve yüzdürmüş oldu. Geçmiş yıllara bakın özellikle Kamu Bankalardaki takip oranları beklenenin tersine özel bankalara göre çok düşük düzeyde seyretti. Süreç öyle ilerledi ki artık bu firmalar taşınamaz hale geldi.
Avusturyalı ekonomist Joseph Schumpeter’in (1883-1950) 20. Yüzyılın ortalarında ortaya koyduğu Yaratıcı Yıkım Teorisi, eski ve köhne üretim yöntemlerinin, iş modellerinin veya teknolojilerinin yerine; yenilikçi, verimli ve daha etkili olanların gelmesi olarak tarif eder. O nedenle her içine girilen yıkım süreci son demek değildir ama firma çöplüğü içinde, işsizlik olarak emekçiler bu enkazın altında kalır. Olan yine halka olur!
Erol TAŞDELEN-Ekonomist www.bankavitrini.com
************
EK OKUMALAR:
IMF Raporu: Yürüyen ölülerin yükselişi, Dünyadaki ZOMBİ firmalar







BANKA HABERLERİ
Enpara Bank’tan KOBİ’lerin büyüme yolculuğuna destek
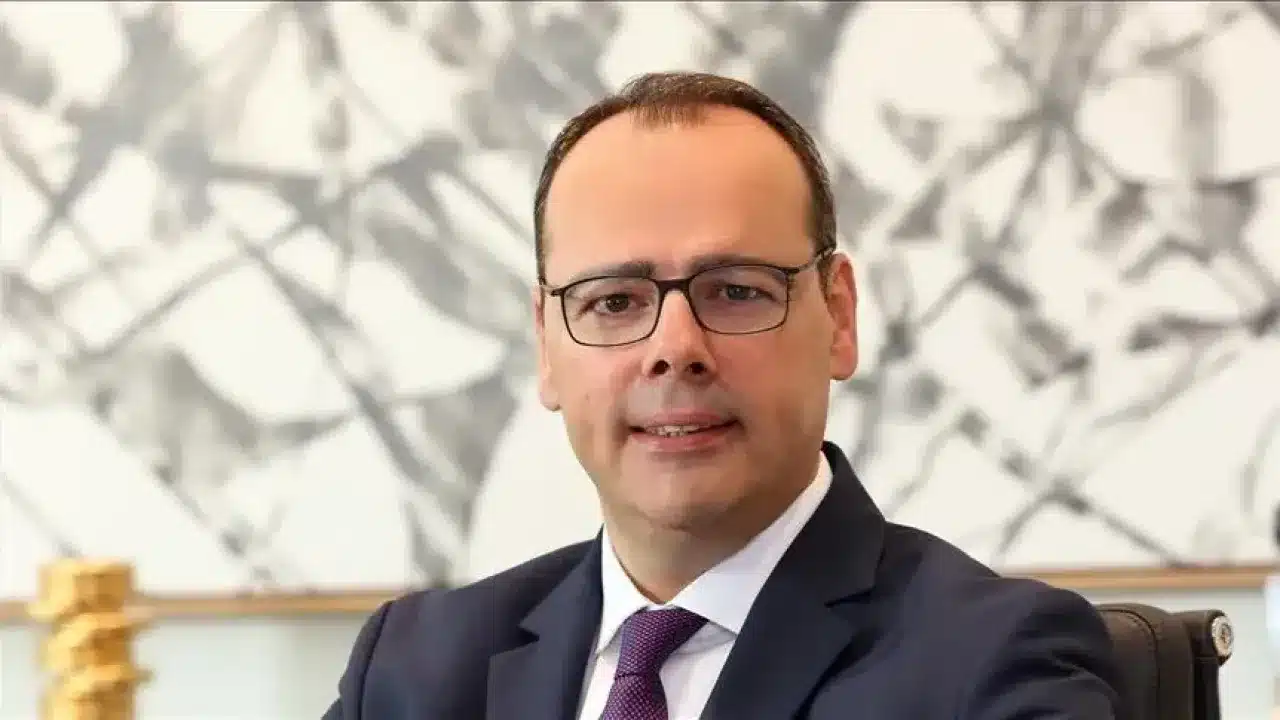
Enpara Bank Genel Müdürü Cumhur Türkmen, “KOBİ’lerin finansal dayanıklılığını güçlendiren ve ekonomik hayata katılımlarını destekleyen çözümler sunmaya devam ediyoruz” dedi.

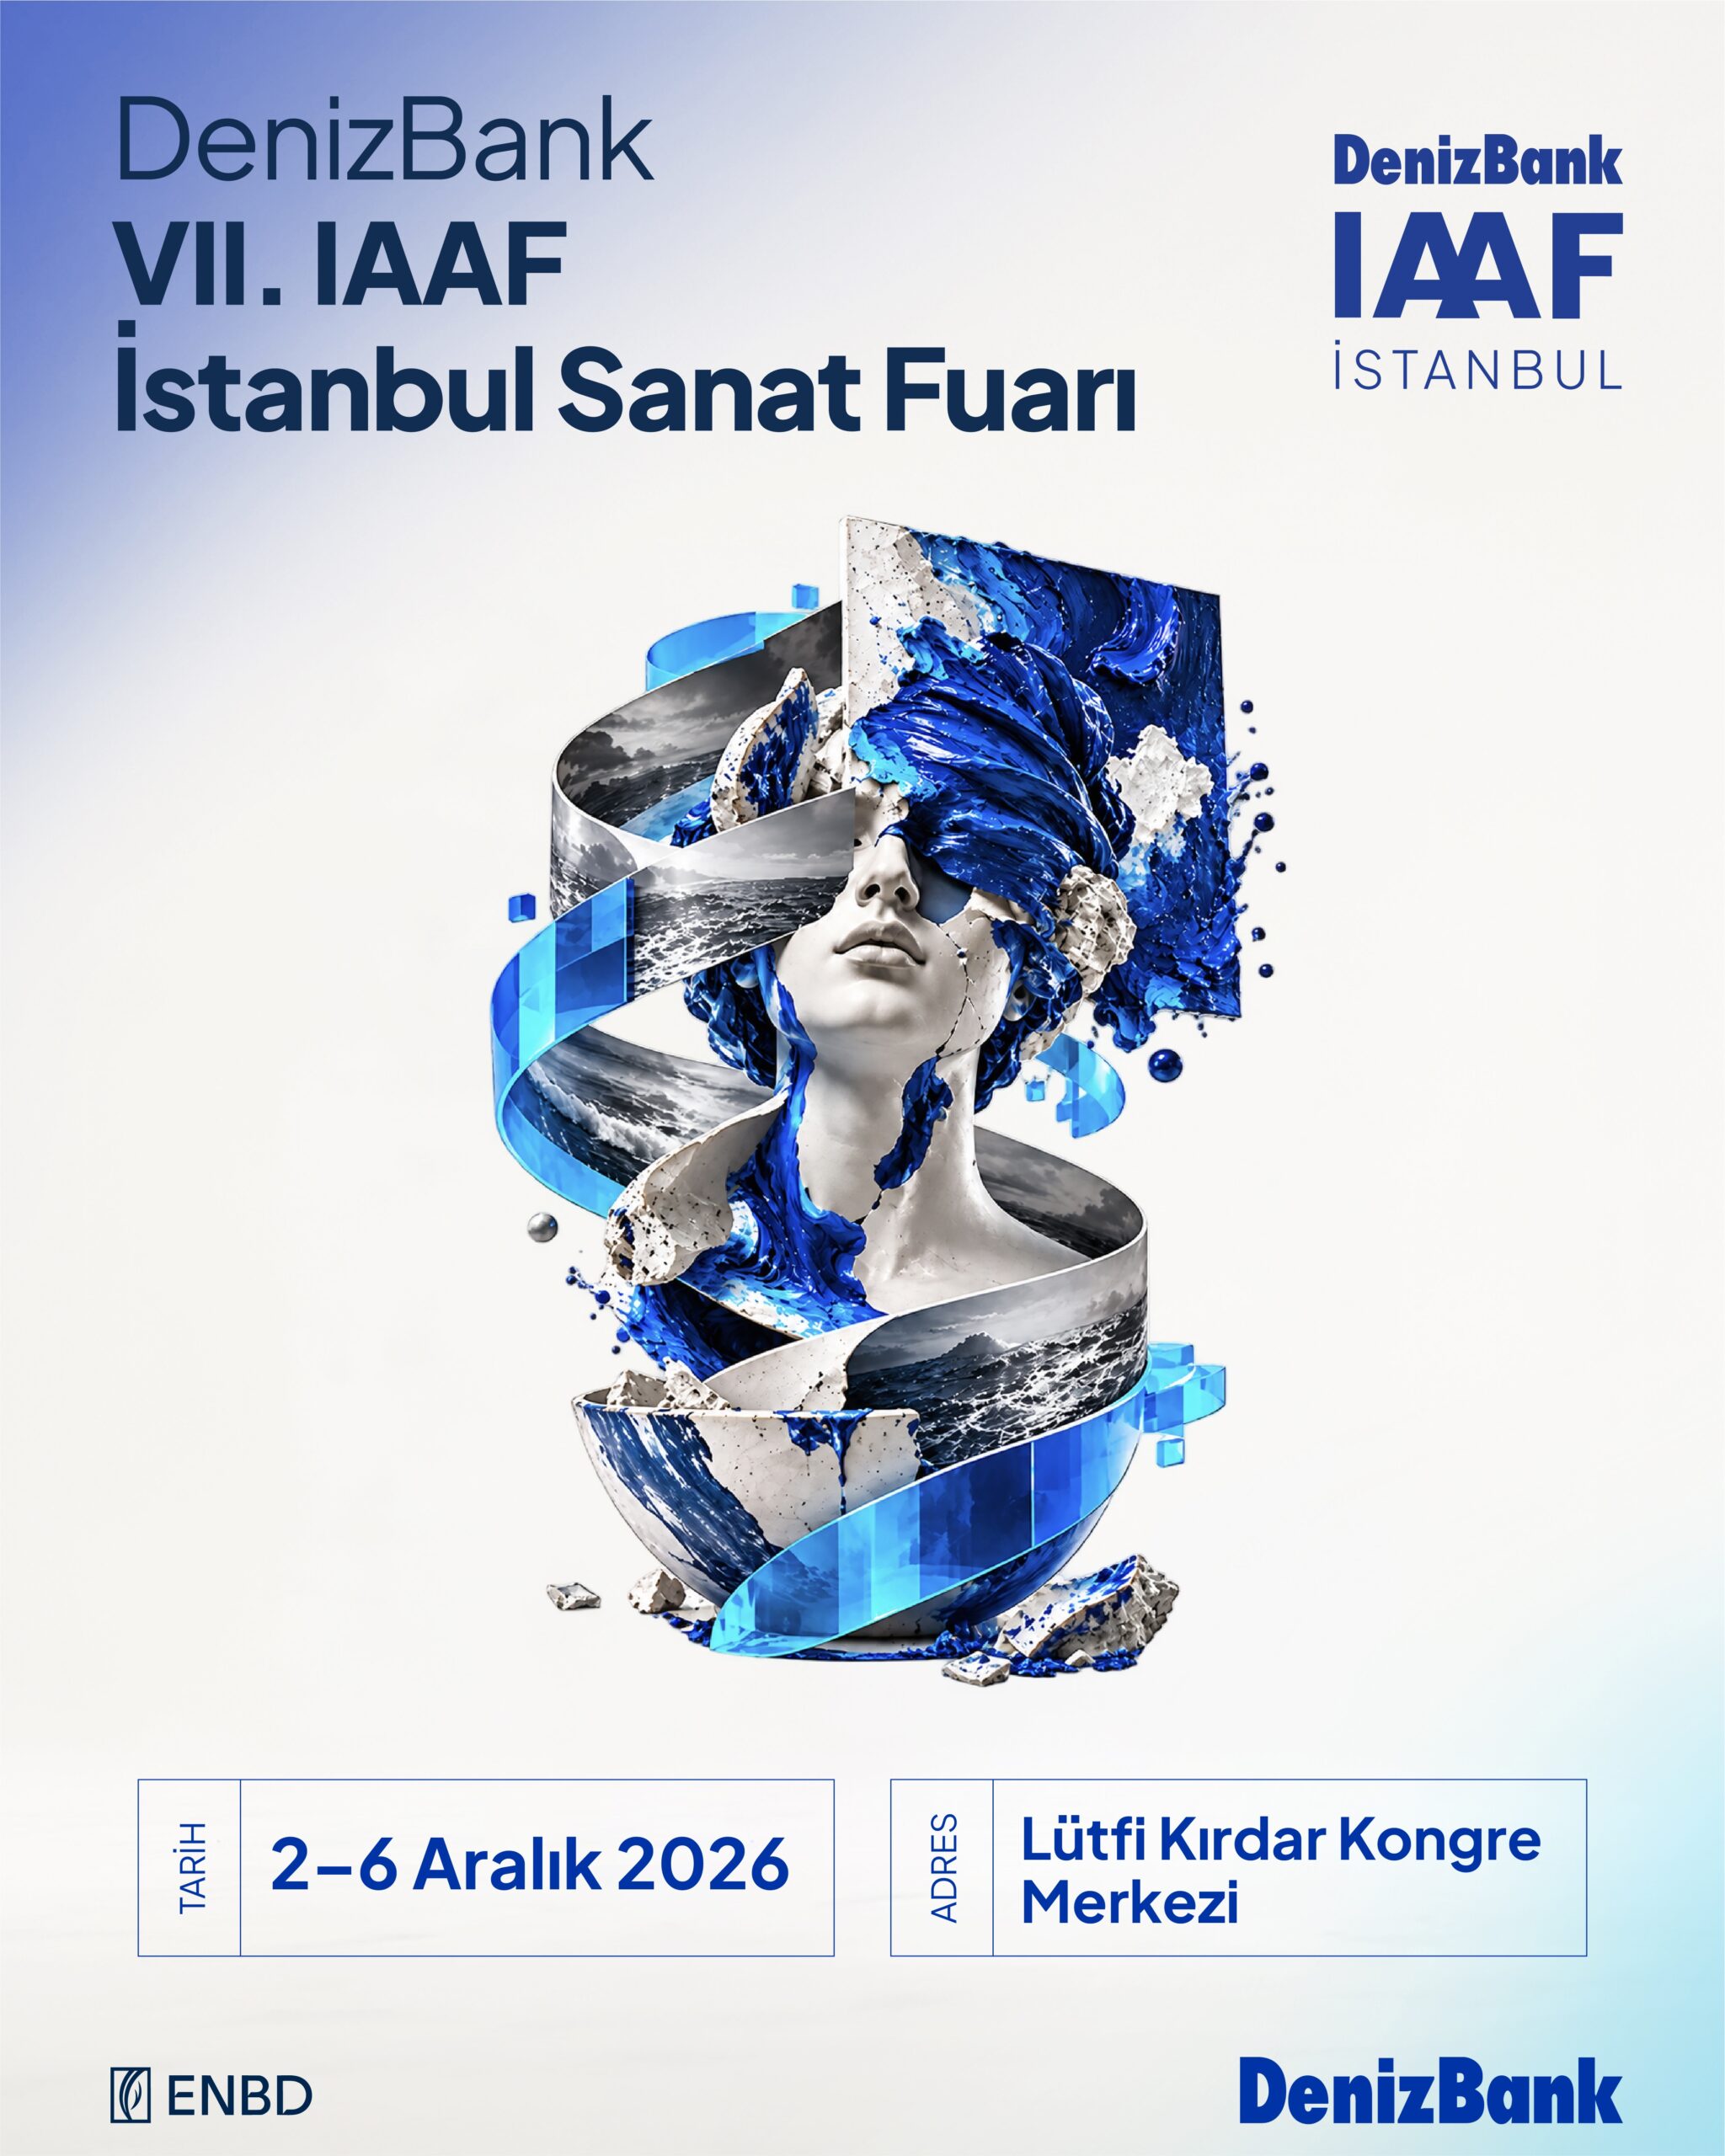
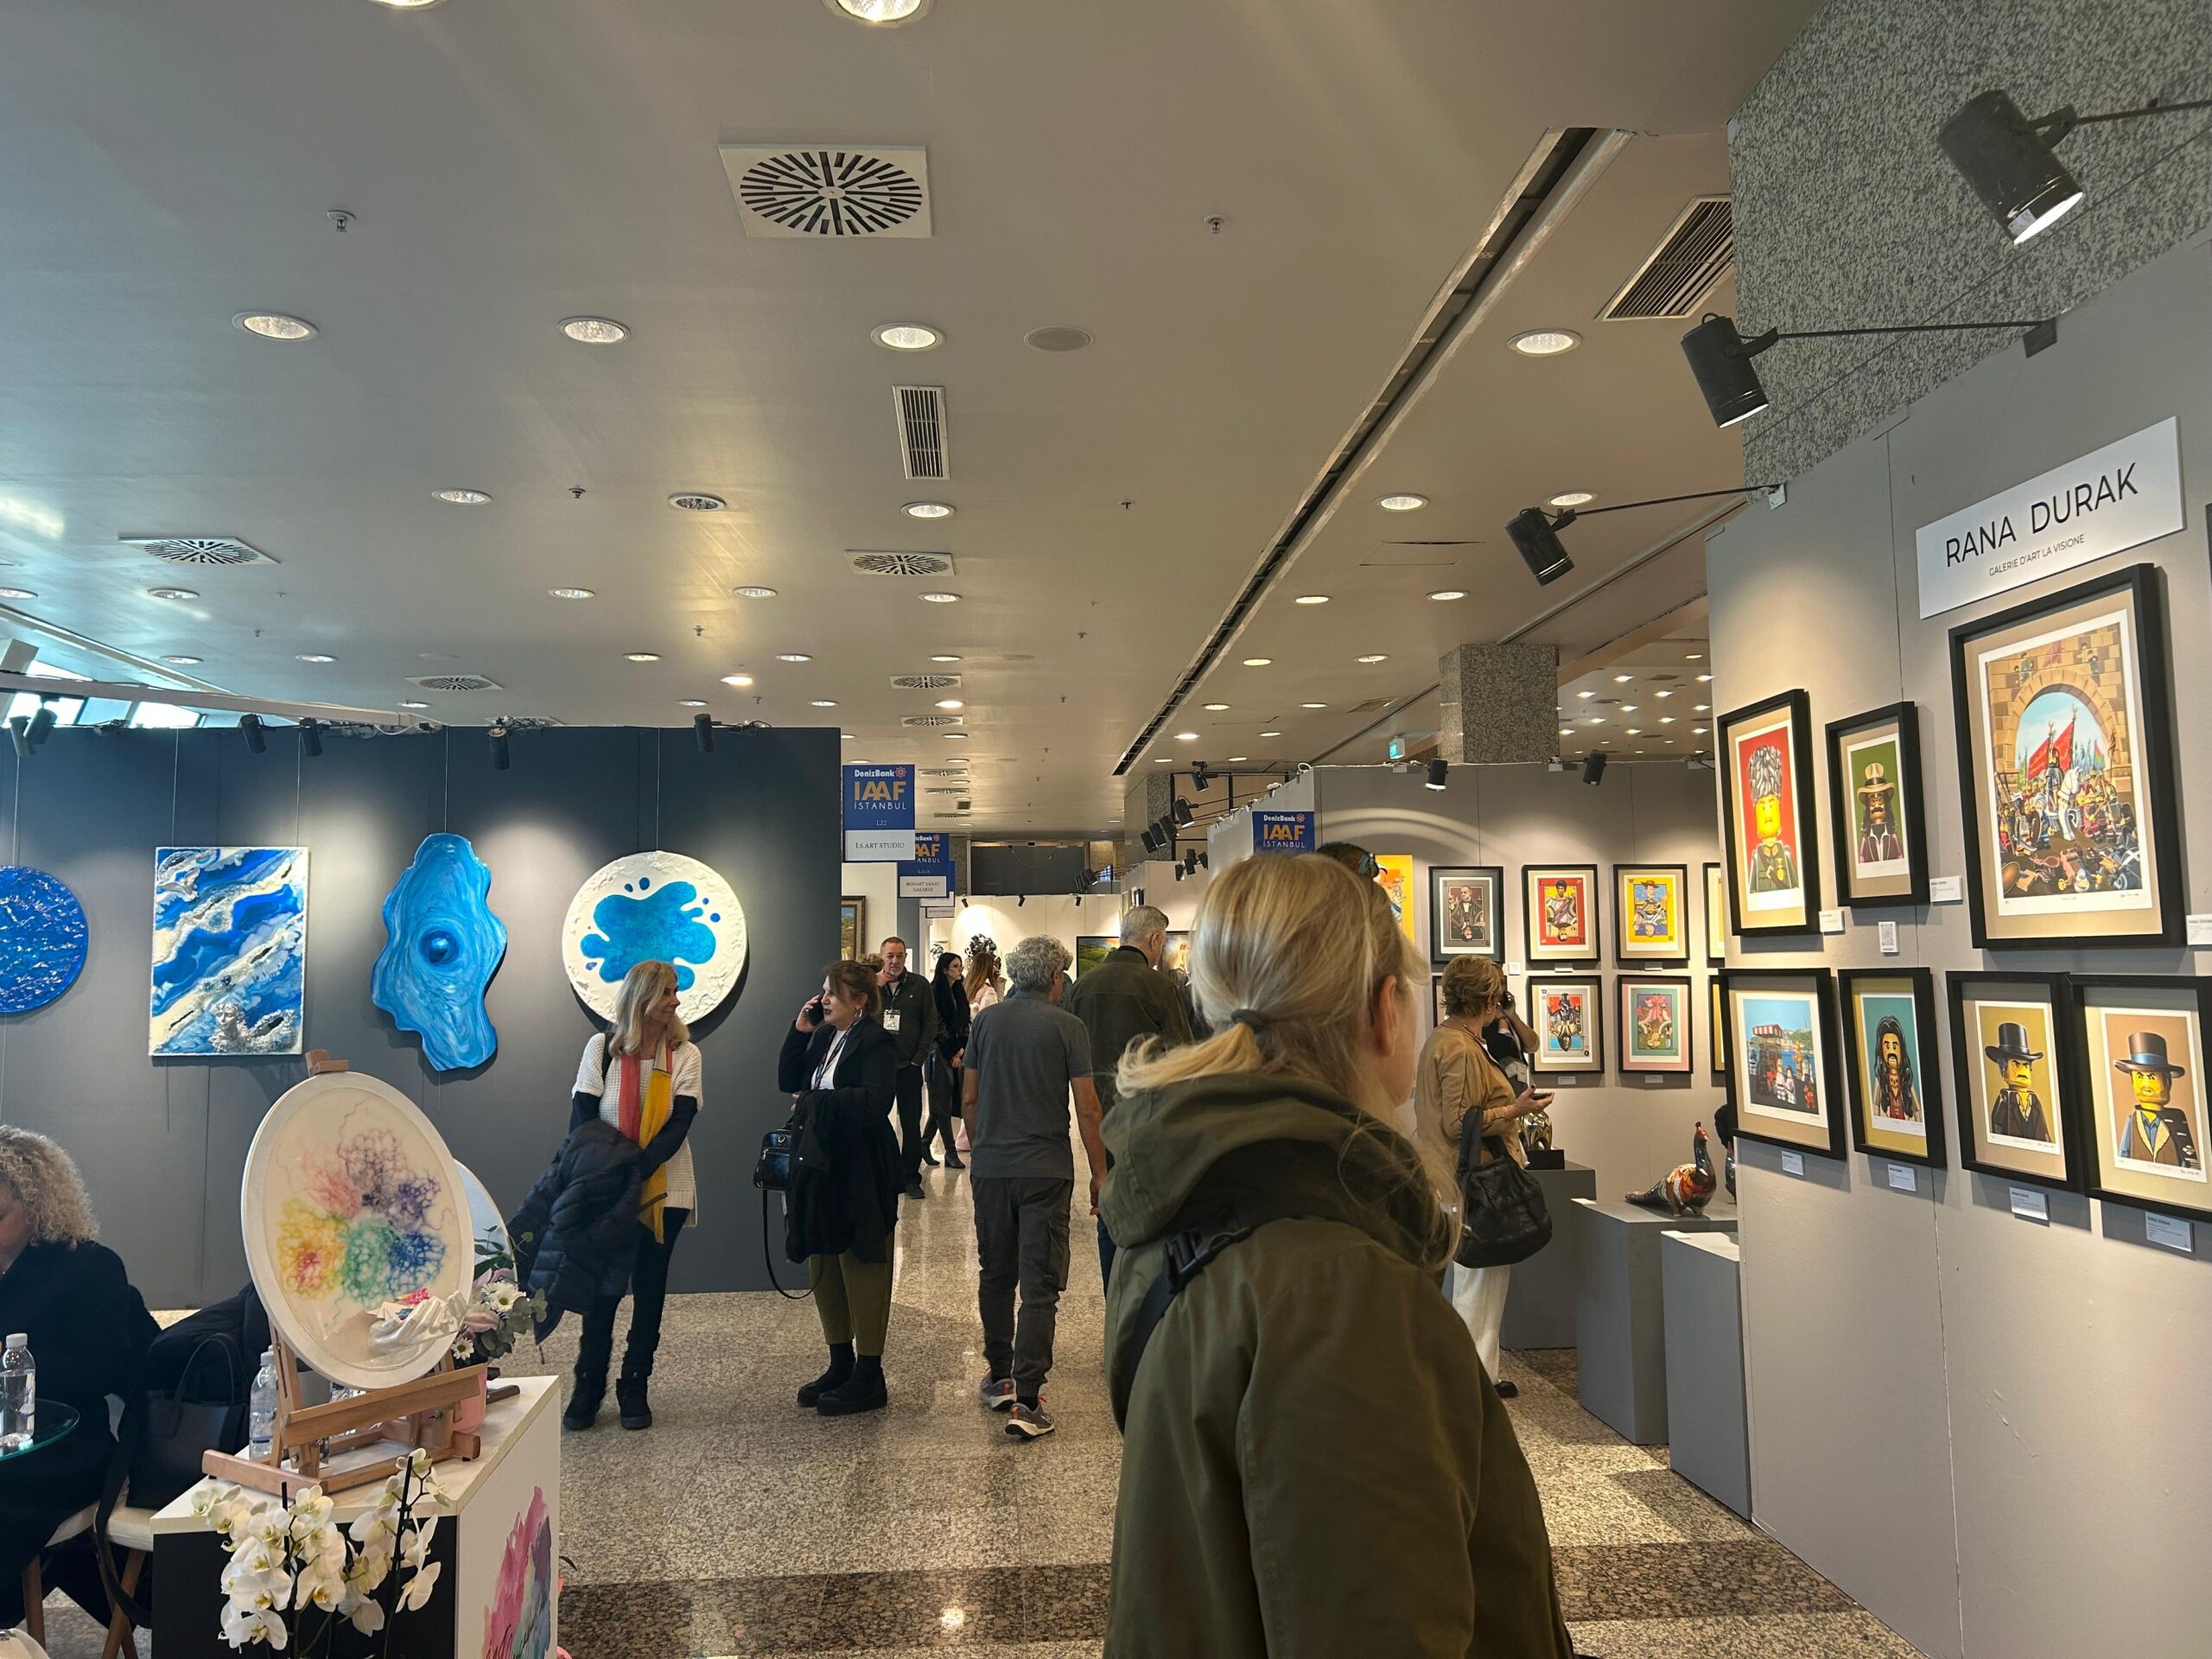
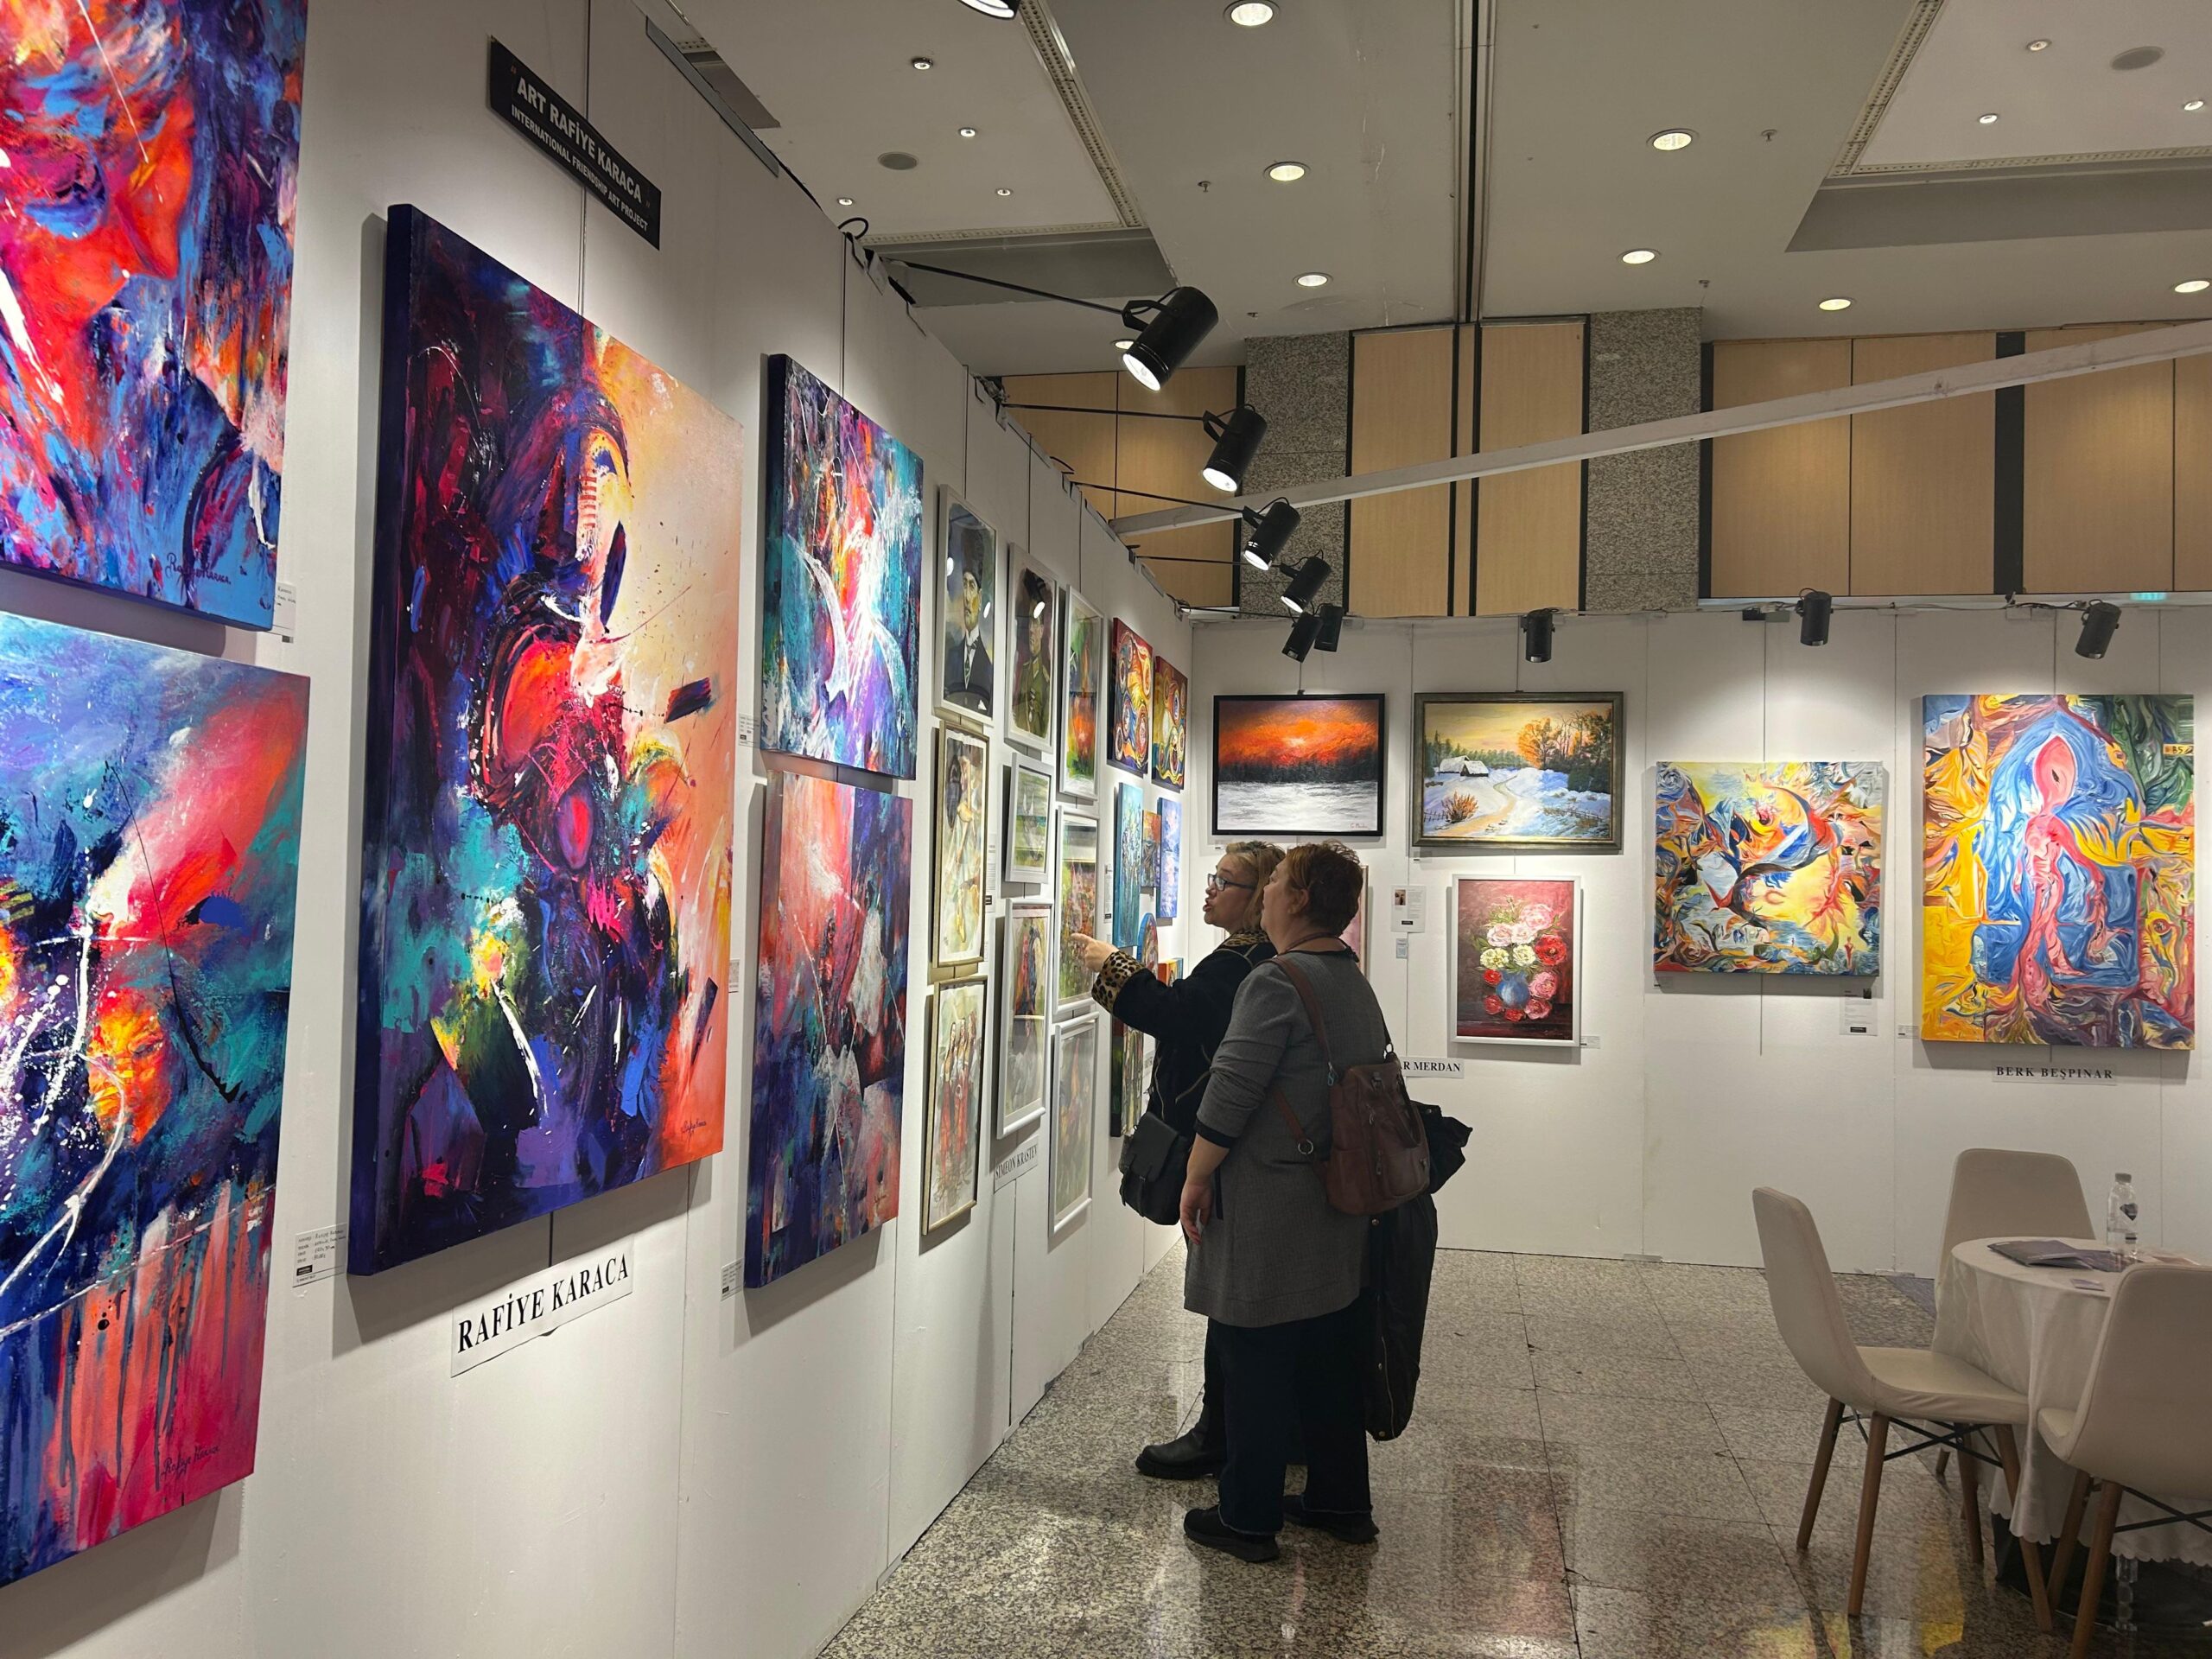
DenizBank VII. İAAF İstanbul Sanat Fuarı, 2-6 Aralık 2026 tarihleri arasında 55 galeri, 1.200 sanatçı ve 4 bin 350 eseri Lütfi Kırdar Kongre Merkezi’nde buluşturuyor. Fuar, farklı disiplinlerden eserlerin yanı sıra genç sanatçılara sunduğu fırsatlar, atölye çalışmaları ve uygulamalı etkinliklerle ziyaretçilere çok yönlü bir sanat deneyimi sunacak.
DenizBank VII. İAAF İstanbul Sanat Fuarı, Türkiye’nin yanı sıra Orta Doğu, Avrupa ve Rusya’dan sanatçı, galeri ve koleksiyonerleri bir araya getirecek. Resim ve heykel başta olmak üzere farklı disiplinlerden güncel sanat üretimleri ile usta sanatçıların eserlerinin yer alacağı ve bu yıl 40 bin ziyaretçi ağırlaması beklenen organizasyonda, sergilerin yanı sıra sanat malzemelerinin tanıtıldığı stantlar, atölye çalışmaları ve uygulamalı etkinlikler de yer alacak.
100 genç sanatçıya ücretsiz sergileme imkanı
Fuar kapsamında, genç yeteneklerin sanat dünyasında kendilerine yer edinmelerini desteklemek amacıyla “Geleceğin Sanatçıları” projesi bu yıl ikinci kez hayata geçirilecek. Jüri tarafından seçilen 100 genç sanatçı, eserlerini ücretsiz sergileme; galeri, koleksiyoner ve sanatseverlerle buluşturma fırsatı yakalayacak.
“Sanatın herkes için erişilebilir olmasını önemsiyoruz”
DenizBank Hukuk Grubu Genel Müdür Yardımcısı ve Ressam Akın Ekici, konuyla ilgili değerlendirmesinde şöyle dedi: “DenizBank olarak sanatın toplumun her kesimi için erişilebilir olmasına büyük önem veriyoruz. Bu alanda üretimlerin ve sanatsal etkileşimlerin yalnızca belirli çevrelerle sınırlı kalmaması ve daha geniş kitlelere ulaşmasının, toplumun kültürel birikimini zenginleştirdiğine inanıyoruz. VII. İAAF İstanbul Sanat Fuarı da farklı kuşaklardan sanatçı ve sanatseverleri bir araya getiren yapısıyla bu yaklaşımımızla örtüşüyor. Özellikle Geleceğin Sanatçıları projesi kapsamında 100 genç yeteneğe eserlerini sergileme fırsatı sunulmasını, ülkemizin geleceğine değerli bir yatırım olarak görüyoruz. DenizBank olarak sanata erişimi yaygınlaştıran, kültürel yaşama katılımı güçlendiren ve sanatın geleceğine katkı sağlayan çalışmaların yanında olmaya devam edeceğiz.
“Sanatın daha fazla insanın hayatında yer bulmasını istiyoruz”
Demos Fuarcılık Yönetim Kurulu Başkanı Sebahattin Aslan, sanat organizasyonlarının sürekliliğinde sanatçıların, galerilerin ve kültür-sanatın gelişimine duyulan bağlılığın önemine dikkat çekti. Aslan, sanat organizasyonlarına yaklaşımlarını ve genç sanatçılara yönelik çalışmalarını şöyle anlattı:
“Sanat etkinliklerini yıllar boyunca sürdürmek; sanatçılara, galerilere ve kültür-sanatın gelişimine duyulan bağlılıkla mümkün. Bizim için her organizasyon, sanatçıların eserlerini daha geniş kitlelerle buluşturabilecekleri, yeni üretimlerin tanınacağı ve farklı kuşakların bir araya geleceği bir ortam oluşturmak anlamına geliyor. Geleceğin Sanatçıları projesiyle 100 genç sanatçının eserlerini ücretsiz sergileme imkânı sunmamız da bu yaklaşımın bir parçası. Sanatın ve sanatçının yanında olmayı uzun soluklu bir sorumluluk olarak görüyoruz. Geçtiğimiz yıldan bu yana ana sponsorumuz olarak yanımızda olan DenizBank’ın kültür ve sanata verdiği değer ve fuarımıza katkısı bizim için çok kıymetli. Sanatın daha geniş kitlelere ulaşmasına yönelik bu desteğin devam etmesinden memnuniyet duyuyoruz. DenizBank’a, sanatçılarımıza, galerilerimize ve emeği geçen herkese teşekkür ediyorum. İstanbul ve İzmir’in yanı sıra Bodrum’da da gerçekleştirdiğimiz etkinliklerle sanatın farklı şehirlerde daha fazla insanla buluşması için çalışmayı sürdüreceğiz. 2027 yılında ise uluslararası sanat yolculuğumuzda önemli bir adım atarak, 1–4 Nisan tarihleri arasında Abu Dabi’de düzenlenecek IAAF Abu Dhabi 2027 ile uluslararası sanat dünyasıyla buluşacağız. Bu organizasyonun, Türk sanatının ve sanatçılarının uluslararası alanda daha geniş kitlelere ulaşmasına katkı sağlayacağına inanıyoruz.”
DenizBank VII. İAAF İstanbul Sanat Fuarı, 2 Aralık’ta düzenlenecek VIP ön izleme organizasyonunun, ardından 3-6 Aralık 2026 tarihleri arasında genel ziyaretçilere açık olacak. Sanatseverler, fuar biletlerini DenizBank kredi kartlarıyla yüzde 50 indirimli satın alabilecek.
BANKA HABERLERİ
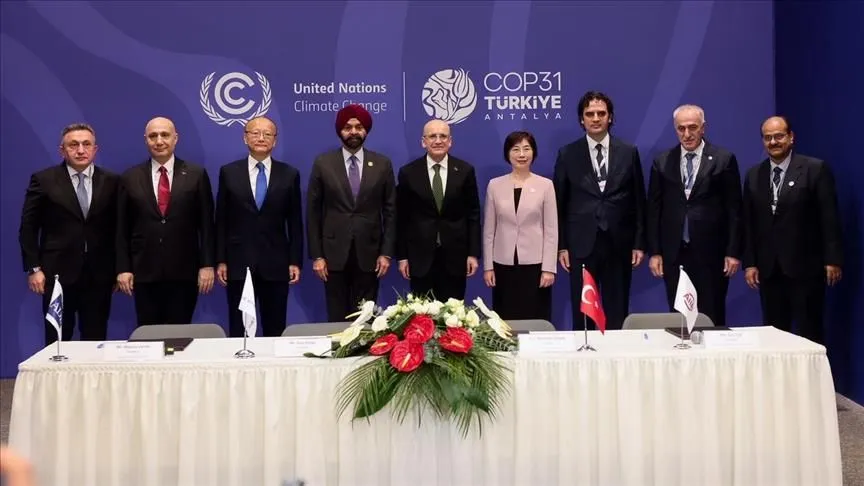
VakıfBank, Dünya Bankası’ndan 250 milyon dolarlık dönüşüm finansmanı sağladı
VakıfBank Genel Müdürü Osman Arslan, “Uluslararası piyasalardan temin ettiğimiz kaynakları ülkemizin üretim gücünü, teknolojik yetkinliğini ve sürdürülebilir büyümesini desteklemek için kullanıyoruz.” dedi.



 Erol TAŞDELEN
X'ten ulaşın: @Erol_Tasdelen34

- İtalya'dan hibrit tehditlere karşı 6 milyar euroluk yatırım planı 18/11/2026
- Anthropic'in halka arz fiyatı beklenti aralığını aştı 18/11/2026
- Resmi Gazete'de bugün (19.11.2026) 18/11/2026
- İran anlaşmazlığının Vance'in 2028 adaylığını gölgelediği iddia edildi 18/11/2026
- AB'den Ukrayna'ya 45 milyar euroluk yeni kredi önerisi 18/11/2026
- Fon soruşturmasında Emre Tezmen ve Taha Çakmak ek ifade verdi 18/11/2026
- Fed tutanakları: Neredeyse tüm yetkililer faiz artışından yana 18/11/2026
- AB'den Rusya'ya yeni yaptırım uyarısı 18/11/2026
- İngiliz savunma devi BAE Systems 1.070 çalışanını işten çıkarıyor 18/11/2026
- ABD istihbaratından art arda yaşanan kesintilere dair açıklama 18/11/2026
-

 GÜNCEL4 yıl önce
Zara Ve Mango’ya Üretim Yapın Tekstil Devi Konkordato Talep Etti
-

 BANKA HABERLERİ3 yıl önce
TCMB Başkanı için ismi geçen GAYE ERKAN First Republic Bank’tan ayrılma süreci
-

 BANKA HABERLERİ5 yıl önce
AKBANK çöktü : Dijital Bankacılık sorumlusu GMY CİVELEK ortada yok!
-

 BANKA HABERLERİ6 yıl önce
HSBC terbiyesizliği : “Sabancı alana “AKBANK bedava”
-

 BANKA ANALİZLERİ4 yıl önce
YILIN İLK YARISINDA İŞBANK RAKİPSİZ LİDER AKBANK SONUNCU SIRADAN KURTULAMIYOR
-

 VİDEO Vitrini5 yıl önce
Gelişmekte olan ülkeler neden gelişmiş ülkelerden daha az borçlu