Erol Taşdelen
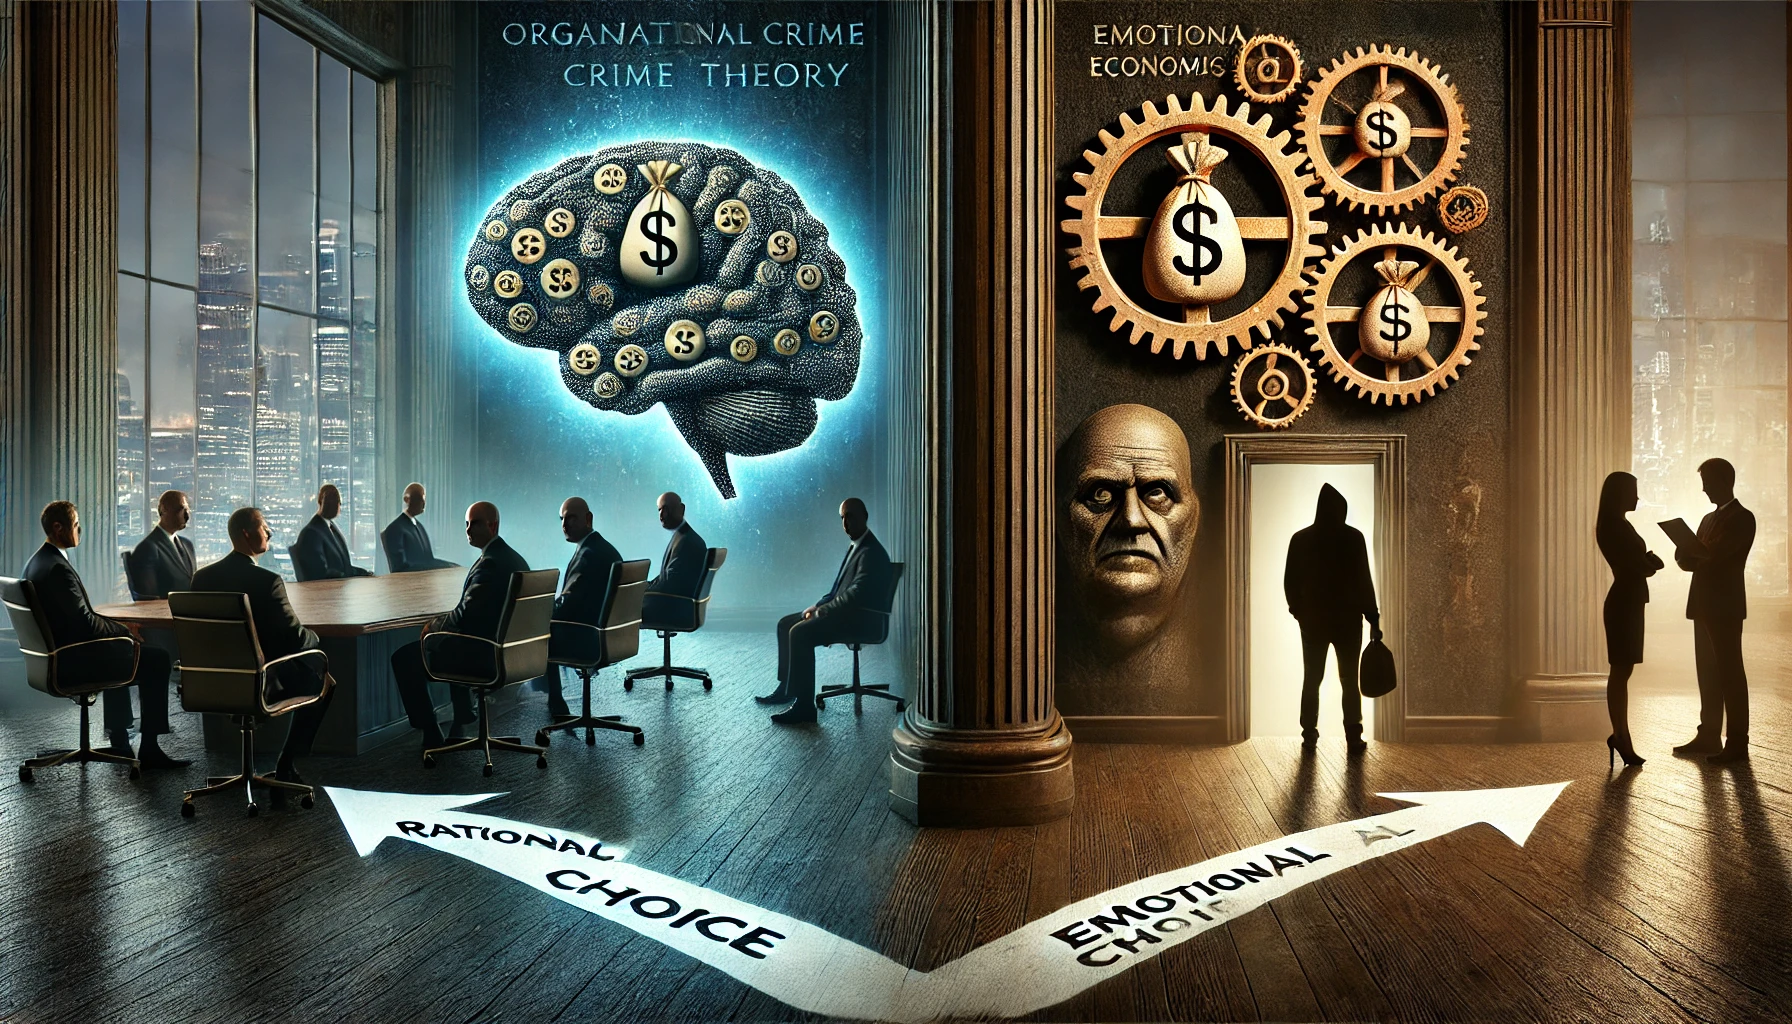
ÖRGÜTSEL SUÇ TEORİSİ ve DAVRANIŞSAL EKONOMİ
Yayınlanma:
2 yıl önce|
Yazan:
Erol Taşdelen
1. Örgütsel Suç Teorisi
Örgütsel suç teorisi, büyük organizasyonlar içinde işlenen suçları ve bu suçların arkasındaki örgütsel dinamikleri anlamayı hedefler. Suçun bireysel bir eylem değil, örgütsel yapı, kültür ve teşviklerin bir sonucu olarak ortaya çıktığını savunur. Bu teoriye göre, örgütler genellikle kâr maksimizasyonu, piyasa baskısı veya rekabet avantajı elde etmek için etik dışı ya da yasa dışı faaliyetlerde bulunabilirler.
Önemli noktalar:
- Suçlar genellikle örgütsel hiyerarşi, kültür ve yapısal özelliklerden kaynaklanır.
- Örgütsel suçlar bireysel suistimallerden ziyade kolektif karar alma süreçleriyle bağlantılıdır.
- Karar alma süreçlerinde risk ve ödül hesaplamaları yapılır, bu da yasa dışı davranışları teşvik edebilir.
Örgütsel suç teorisine göre, suçlar genellikle örgüt içindeki güç dinamiklerinden, hiyerarşik yapılardan ve örgütsel kültürden etkilenir. Bu tür suçların örnekleri şunlar olabilir:
- Finansal Dolandırıcılık: Büyük şirketlerin muhasebe usulsüzlükleri, piyasa manipülasyonları ve yolsuzluk faaliyetleri.
- Çevre Suçları: Çevresel düzenlemeleri ihlal eden atık yönetimi veya kirlilik politikaları.
- İş Gücü Suistimalleri: Çalışanların haklarını ihlal eden, kötü çalışma koşulları sunan uygulamalar.
- Tüketici Dolandırıcılığı: Yanıltıcı reklamcılık, sahte ürünlerin satışı veya güvenli olmayan ürünlerin pazarlanması.
Teorinin altında yatan bazı önemli noktalar:
- Kurum Kültürü: Bir örgütün içindeki normlar, değerler ve alışkanlıklar, bireylerin örgütsel suçlara karışma eğilimini artırabilir.
- Yapısal Faktörler: Örgüt içindeki hiyerarşik yapı, yetki dağılımı ve sorumlulukların belirsizliği, suçların daha kolay işlenmesine olanak sağlayabilir.
- Baskılar ve Teşvikler: Örgütler üzerindeki kâr baskıları ve rekabetçi ortam, yasa dışı veya etik olmayan yollara başvurmayı teşvik edebilir.
2. Davranışsal Ekonomi
Davranışsal ekonomi, insanların ekonomik kararlar alırken nasıl irrasyonel davranışlar sergileyebileceğini ve psikolojik faktörlerin kararlarını nasıl etkilediğini inceler. Geleneksel ekonomi teorilerinin varsayımlarının aksine, insanların her zaman rasyonel kararlar almadığı, duygusal, sosyal ve bilişsel önyargılarla yönlendirildiklerini savunur.
Önemli noktalar:
- Bireyler, karar alırken sınırlı rasyonalite gösterirler ve psikolojik faktörler (örneğin, belirsizlik, kaygı, aşırı özgüven) kararlarını etkiler.
- Risk algısı ve karar verme süreçleri, bireylerin ekonomik seçimlerinde irrasyonel davranışlara yol açabilir.
- Teşvikler ve baskılar, insanların riskli ya da etik dışı davranışlar sergilemesine neden olabilir.
İki Alanın Kesişim Noktaları
- Karar Verme Süreçleri: Örgütsel suç teorisi, örgütlerin yasa dışı faaliyetlere yönelmesinin arkasında bireysel karar vericilerin bulunduğunu öne sürer. Davranışsal ekonomi ise bu bireylerin karar alma süreçlerinde rasyonel olmayabileceğini, psikolojik ve duygusal faktörlerin etkili olduğunu vurgular. Örneğin, bir şirket yöneticisi, belirsizlik ve aşırı güven nedeniyle yasa dışı bir faaliyete girişebilir.
- Risk ve Ödül Dengesi: Her iki teori de bireylerin ve örgütlerin risk-ödül hesaplamalarına odaklanır. Davranışsal ekonomi, bireylerin genellikle riskleri yanlış değerlendirdiğini ve “kayıptan kaçınma” gibi psikolojik önyargılarla hareket ettiğini öne sürer. Örgütsel suç teorisinde de, örgütlerin yasal riskleri yanlış hesaplayarak suçlara karışabileceği belirtilir.
- Teşvikler ve Baskılar: Davranışsal ekonomi, bireylerin teşviklerle (finansal ödüller, terfi beklentisi vb.) nasıl motive olduğunu ve bu teşviklerin irrasyonel kararlar almalarına neden olabileceğini inceler. Örgütsel suç teorisinde de, örgütsel baskılar (kâr baskısı, rekabet avantajı) suç teşkil eden davranışları teşvik edebilir.
Özetle:
- Örgütsel Suç Teorisi suçun örgütsel yapı ve kültürden kaynaklandığını incelerken,
- Davranışsal Ekonomi bireylerin irrasyonel kararlar alma eğilimlerini ve bu kararların arkasındaki psikolojik mekanizmaları inceler.
Bu iki alan, özellikle bir örgütteki bireylerin suç teşkil eden kararlar alırken rasyonellikten sapmaları, riskleri yanlış değerlendirmeleri ve psikolojik faktörlerin etkisinde kalmaları bakımından birbirini tamamlar.
Erol TAŞDELEN-Ekonomist
İlginizi Çekebilir
BANKA HABERLERİ
Fon soruşturmasına bankalar da dahil edilmeli!
Fon soruşturmasına bankalar da dahil edilmeli! Yatırımcı zararlarının sorumlusu kim?
Yayınlanma:
5 gün önce|
10/11/2026Yazan:
Erol Taşdelen
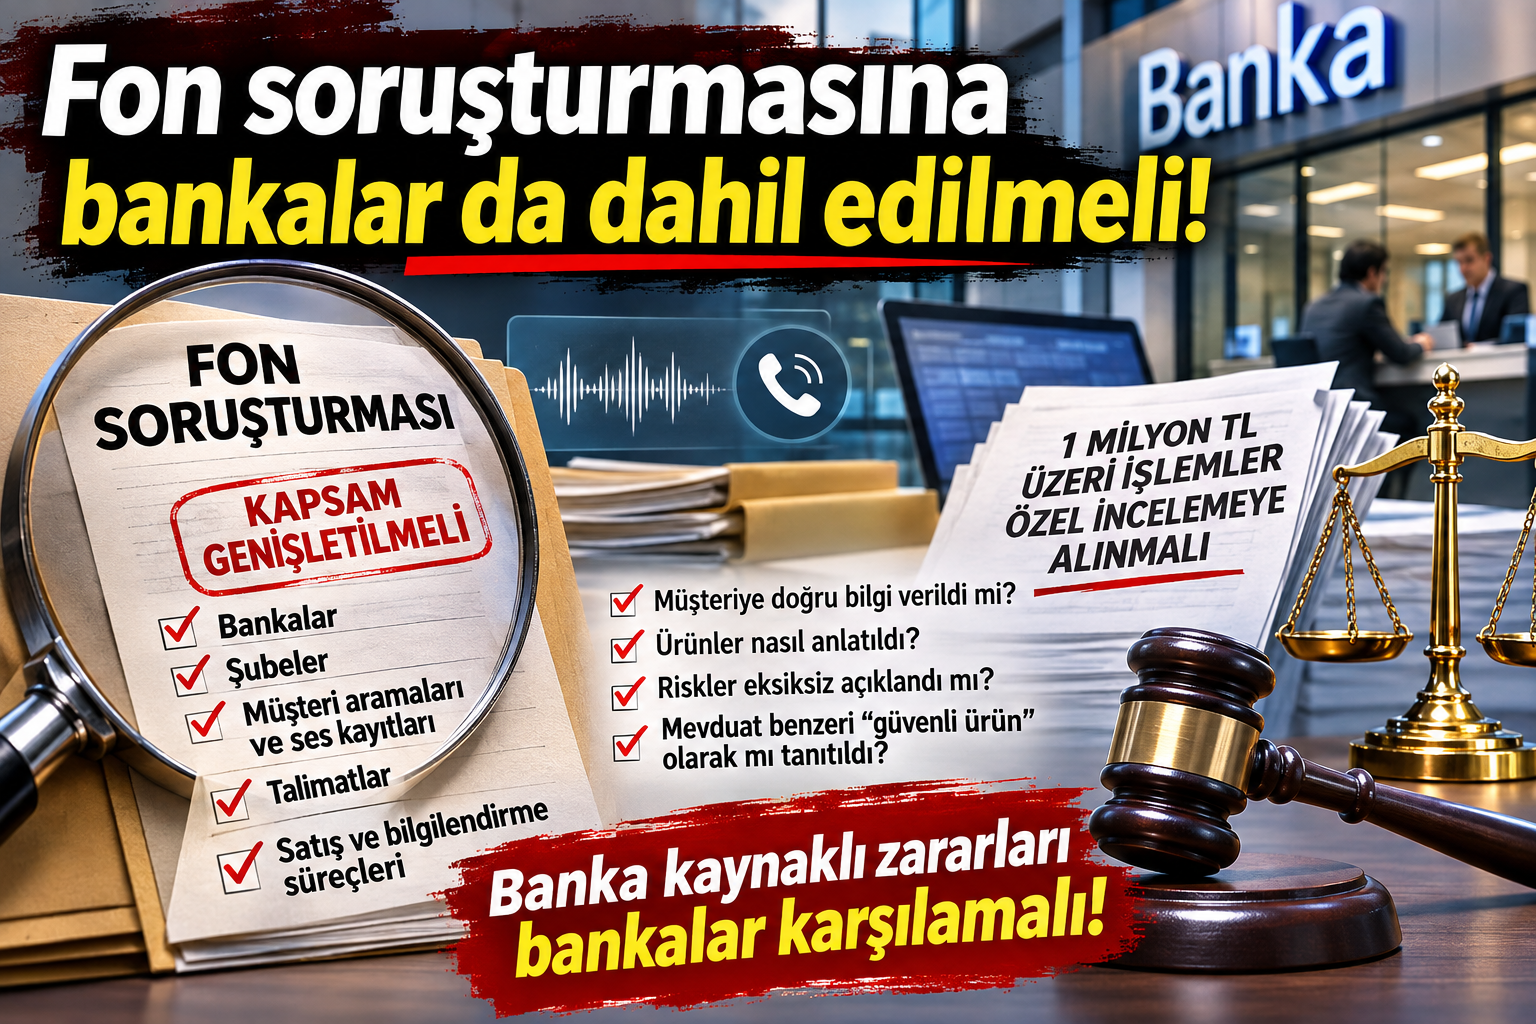
Türkiye’de yatırım fonlarına yönelik yürütülen soruşturmalar yalnızca fon yöneticileri, portföy şirketleri ve işlem yapan kişilerle sınırlı kalmamalı. Fonların yatırımcılara satışında aracılık eden bankaların sorumlulukları da mercek altına alınmalı. Özellikle 1 milyon TL ve üzerindeki fon alımlarında müşteri talimatları, telefon görüşmeleri, ses kayıtları ve yatırımcıya yapılan bilgilendirmeler ayrıntılı biçimde incelenmeli.
Bankalar fonları müşterilerine nasıl pazarladı?
Yatırım fonlarına ilişkin soruşturmalarda en önemli konulardan biri, yatırımcıların bu ürünlere hangi bilgilerle yönlendirildiğidir.
Bankaların şube personeli, yatırım danışmanları, portföy yöneticileri ve özel bankacılık birimleri tarafından müşterilere sunulan fonların riskleri yeterince anlatıldı mı?
Fonların geçmiş getirileri ön plana çıkarılırken olası zararları, likidite riskleri ve portföy yoğunlaşmaları konusunda müşteriler uyarıldı mı?
Daha da önemlisi, bazı fonlar müşterilere mevduat benzeri güvenli yatırım araçları olarak mı tanıtıldı?
Bu soruların cevapları ortaya çıkarılmadan yürütülecek bir soruşturmanın eksik kalacağı açıktır.
1 milyon TL üzerindeki işlemler özel incelemeye alınmalı
Özellikle yüksek tutarlı fon alımlarında bankaların satış ve bilgilendirme süreçleri geriye dönük incelenmelidir.
- Müşterilerin fon alım talimatları ve işlem zamanları kontrol edilmeli.
- Mevcut telefon görüşmeleri ve ses kayıtları incelenmeli.
- Müşterilere verilen yazılı ve sözlü yatırım tavsiyeleri araştırılmalı.
- Fonların risk seviyelerinin doğru anlatılıp anlatılmadığı belirlenmeli.
- Müşterilerin risk profilleri ile satın aldıkları fonların uyumu denetlenmeli.
- Fon satışlarından bankaların ve çalışanların elde ettiği komisyonlar ile satış teşvikleri araştırılmalı.
- Müşterilerin bilgisi veya geçerli talimatı dışında işlem yapılıp yapılmadığı tespit edilmeli.
1 milyon TL eşiği, yasal bir zorunluluk olarak değil, soruşturmalarda öncelikli inceleme kriteri olarak değerlendirilmelidir. Daha düşük tutarlı işlemlerde de ihlal şüphesi varsa inceleme yapılmalıdır.
Bankalar sadece aracı olduklarını söyleyerek sorumluluktan kaçamaz
Bir bankanın fon satışına aracılık etmesi, fonun piyasa performansından otomatik olarak sorumlu olduğu anlamına gelmez.
Ancak müşterinin yanlış bilgilendirilmesi, risklerin gizlenmesi, yetkisiz işlem yapılması veya yatırım hizmetlerine ilişkin yükümlülüklerin ihlal edilmesi halinde bankanın hukuki sorumluluğu gündeme gelebilir.
Burada kritik ayrım şudur:
Piyasa koşullarından kaynaklanan yatırım zararı ile bankanın kusurlu davranışından kaynaklanan müşteri zararı aynı şey değildir.
Bankanın kusuru, zarar ve aralarındaki nedensellik bağı tespit edildiğinde, yatırımcının zararının banka tarafından karşılanması gündeme gelmelidir.
SPK ve BDDK koordineli inceleme başlatmalı
Sermaye Piyasası Kurulu, fonların yönetimi ve yatırım hizmetlerine ilişkin düzenlemeler kapsamında inceleme yürütürken; Bankacılık Düzenleme ve Denetleme Kurumu da bankaların ilgili faaliyetlerini kendi yetki alanı çerçevesinde değerlendirmelidir.
Gerekli durumlarda banka iç denetim raporları, müşteri şikâyetleri, satış performans hedefleri, işlem kayıtları ve hukuka uygun şekilde saklanan görüşme kayıtları karşılaştırılmalıdır.
Özellikle fonların yoğun biçimde pazarlandığı dönemlerde belirli şubelerin veya portföy yöneticilerinin olağan dışı satış performansı gösterip göstermediği araştırılmalıdır.
Son söz: Soruşturma fonun satıldığı banka şubesine kadar uzanmalı!
Yatırımcıların korunması yalnızca fon yöneticilerinin denetlenmesiyle sağlanamaz.
Fonun oluşturulmasından yatırımcıya ulaştırılmasına kadar uzanan bütün satış ve dağıtım zinciri incelenmelidir.
Bankalar, müşterilerine ne sattıklarını, nasıl sattıklarını ve hangi riskleri anlattıklarını açıklayabilmelidir.
Eğer yatırımcılar yanlış yönlendirilmişse, riskler gizlenmişse veya usulsüz işlemler nedeniyle zarara uğramışsa, sorumlular yalnızca fon yönetiminde aranmamalıdır.
Banka kaynaklı ve hukuken kanıtlanmış zararların bedelini yatırımcı değil, sorumlu banka ödemelidir.
Bankavitrini.com | Özel Haber – Analiz
BANKA HABERLERİ
DÜNYA FİNANS SİSTEMİNDE ALARM ZİLLERİ
Yayınlanma:
1 hafta önce|
07/11/2026Yazan:
Erol Taşdelen
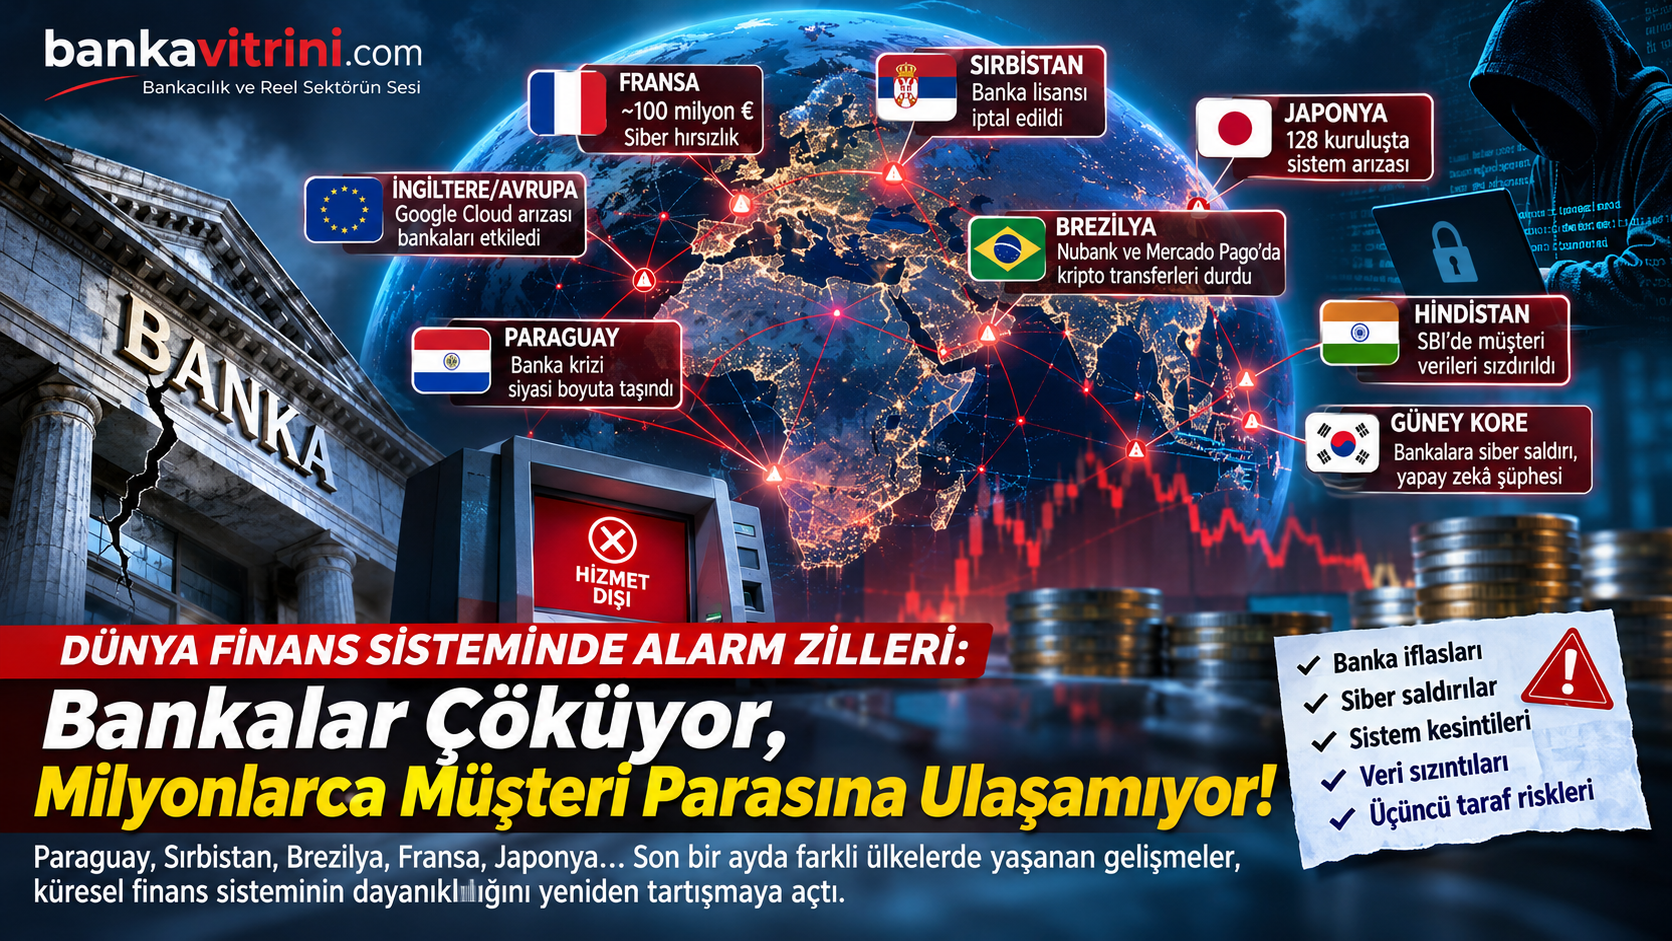
Paraguay, Sırbistan, Brezilya, Fransa ve Japonya… Son haftalarda dünyanın farklı bölgelerinden gelen banka iflasları, siber saldırılar, dijital ödeme kesintileri ve mevduata erişim sorunları, küresel finans sisteminin dayanıklılığını yeniden tartışmaya açtı. Avrupa’da ise büyük bankaları etkileyen bulut altyapısı arızası, tehlikenin yalnızca siber saldırılardan kaynaklanmadığını gösterdi.
Dünya finans sisteminde Ekim ayının ikinci yarısından itibaren dikkat çekici gelişmeler yaşanıyor. Bir ülkede banka tasfiye sürecine girerken başka bir ülkede milyonlarca müşteri hesaplarına erişemiyor. Avrupa’da bir bankadan yaklaşık 100 milyon avro çalınırken Japonya’da 128 finans kuruluşunun ATM ve ödeme sistemleri aynı anda devre dışı kalabiliyor.
Bu olayların tamamının aynı nedenden kaynaklandığına veya koordineli bir saldırının parçası olduğuna ilişkin doğrulanmış kanıt bulunmuyor. Ancak birbirinden farklı olaylar, modern bankacılık sisteminin üç temel kırılganlığını ortaya koyuyor: finansal denetim eksiklikleri, üçüncü taraf teknoloji altyapılarına bağımlılık ve siber güvenlik riskleri.
1. PARAGUAY: Üç milyon müşterili banka krizi siyasi depreme dönüştü
Paraguay’ın hızla büyüyen dijital bankalarından ueno Bank’ın krizi, finans sektörünün sınırlarını aşarak ülkenin siyasi gündemini sarstı.
Kasım ayının ilk günlerinde bankanın dijital hizmetleri durdu. Yaklaşık üç milyon müşterisi bulunan bankanın hesaplarına erişim sorunları yaşanırken düzenleyici kurum çözümleme sürecini başlattı.
Reuters’ın aktardığı bilgilere göre bankanın yaklaşık 850 milyon dolarlık kamu kaynağını yönetmiş olması, krizin boyutunu büyüttü. Bankanın yönetimi ve denetimine ilişkin soruşturmalar başlatıldı. Siyasi bağlantılar, içeriden kullandırılan krediler ve kamu kaynaklarının korunması tartışmaların merkezine yerleşti.
Bankavitrini değerlendirmesi: Dijital bankacılıkta hızlı müşteri kazanımı, tek başına sağlıklı büyümenin göstergesi değildir. Sermaye yeterliliği, likidite, ilişkili taraf kredileri ve bağımsız denetim mekanizmaları aynı hızda güçlenmiyorsa büyüme ciddi bir kırılganlığa dönüşebilir.
2. SIRBİSTAN: ALTA Banka’nın faaliyet izni iptal edildi
31 Ekim 2026 tarihinde Sırbistan Merkez Bankası, ALTA banka a.d. Beograd’ın faaliyet iznini iptal etti.
Merkez Bankası’nın resmî açıklamasında bankanın finansal durumunun ciddi şekilde bozulduğu, likidite sorunlarının ağırlaştığı ve mevduat sahiplerinin menfaatlerinin tehdit altına girdiği belirtildi.
Üstelik 2 Kasım’da aynı grupla bağlantılı ALTA GROUP elektronik para kuruluşunun lisansı da iptal edildi. Yetkililer, sigorta kapsamındaki mevduatların ödenmesi için gerekli sürecin işletileceğini açıkladı.
Bankavitrini değerlendirmesi: Bankacılıkta bir kuruluşun likidite ve sermaye sorunları, bağlantılı ödeme kuruluşlarını da etkileyebiliyor. Bu durum finansal grupların bütüncül denetlenmesinin önemini artırıyor.
3. FRANSA: Crédit Mutuel Arkéa’dan yaklaşık 100 milyon avro çalındı
Avrupa bankacılığını sarsan en önemli gelişmelerden biri Fransa’da yaşandı.
Crédit Mutuel Arkéa, siber saldırganların bankaya ait bir hesap üzerinden gerçekleştirdiği sahte işlemlerle yaklaşık 100 milyon avroyu ele geçirdiğini bildirdi.
Saldırıda üçüncü taraf hizmet sağlayıcısının altyapısının kullanıldığı, çalınan paranın bir bölümünün daha sonra kripto varlıklara dönüştürüldüğü bildirildi.
Banka, müşteri varlıklarının etkilenmediğini açıklarken bazı transfer işlemlerinde gecikmeler yaşandı. Fransız makamları soruşturma başlattı.
Bankavitrini değerlendirmesi: Geleneksel bankacılıkta güvenlik artık yalnızca bankanın kendi bilgi işlem sistemleriyle sınırlı değil. Bankaya erişim yetkisi bulunan dış hizmet sağlayıcılar da kritik risk alanına dönüşmüş durumda.
4. BREZİLYA: Nubank ve Mercado Pago’da kripto transferleri durduruldu
6 Kasım 2026’da Brezilya’nın önde gelen finansal teknoloji platformlarından Nubank ve Mercado Pago, bazı kripto varlık transferlerini geçici olarak durdurdu.
Reuters’a göre kesintinin nedeni, her iki kuruluşun hizmet aldığı harici teknoloji sağlayıcısında yaşanan aksaklıktı.
Olayın doğrudan bir siber saldırıdan kaynaklandığı doğrulanmadı. Ancak iki büyük platformun aynı dönemde dış hizmet sağlayıcısı kaynaklı sorunlarla karşılaşması, finansal teknoloji sektöründeki ortak altyapı bağımlılığını yeniden gündeme taşıdı.
Bankavitrini değerlendirmesi: Bankalar ve finansal teknoloji şirketleri farklı markalarla faaliyet gösterseler bile aynı teknik altyapı sağlayıcılarına bağımlı olabiliyor. Bu da tek bir noktadaki arızanın geniş müşteri kitlelerine yayılmasına neden olabiliyor.
5. JAPONYA: 128 finans kuruluşunda eş zamanlı sistem arızası
6 Kasım’da Japonya’nın özellikle batı bölgelerinde faaliyet gösteren 128 shinkin kredi kuruluşunda ATM ve bankacılık hizmetleri aksadı.
Müşteriler belirli bir süre para çekme, yatırma ve şube işlemlerini gerçekleştiremedi. Ortak bankacılık sisteminde meydana gelen arızanın ardından hizmetler yaklaşık altı saat içinde yeniden sağlandı.
Yetkililer olayın bir siber saldırı değil, teknik ekipman arızası olduğunu açıkladı.
Bankavitrini değerlendirmesi: Japonya örneği, bankacılıkta merkezi teknoloji altyapılarının önemini gösteriyor. Tek bir ortak sistemde yaşanan arıza, birbirinden bağımsız çok sayıda finans kuruluşunun faaliyetini eş zamanlı durdurabiliyor.
6. İNGİLTERE VE AVRUPA: Google Cloud arızası büyük bankaları etkiledi
20 Ekim’de Google Cloud’un Londra merkezli altyapısında yaşanan arıza, Avrupa bankacılığında geniş çaplı hizmet kesintilerine neden oldu.
Revolut, Lloyds, Halifax ve HSBC gibi büyük finans kuruluşlarının müşterileri dijital bankacılık hizmetlerinde sorunlarla karşılaştı. Bazı müşteriler hesaplarına giriş yapamadı, kart ödemeleri ve nakit çekme işlemleri aksadı.
Google, kesintiyi üçüncü taraf tesiste yaşanan elektrik kaynaklı bir sorunla ilişkilendirdi. Avrupa Bankacılık Otoritesi (EBA), olayın ardından Google’dan bilgi talep etti.
Bankavitrini değerlendirmesi: Bu olay finansal sistem açısından kritik bir soruyu gündeme getiriyor: Bankalar kendi sistemleri sağlam olsa bile dışarıdan hizmet aldıkları teknoloji şirketleri durduğunda bankacılık faaliyetlerini sürdürebilecek mi?
7. HİNDİSTAN: State Bank of India’da müşteri verileri sızdırıldı
21 Ekim’de Hindistan’ın en büyük bankalarından State Bank of India (SBI), 3.897 müşteriye ait kişisel bilgilerin siber saldırı sonucunda sızdırıldığını açıkladı.
Sızdırılan bilgiler arasında müşteri isimleri, telefon numaraları, doğum tarihleri, adresler ve kredi kayıtları bulunuyordu.
Banka, müşteri bakiyelerinin güvende olduğunu ve olayın temel bankacılık faaliyetleri üzerinde önemli bir etki yaratmasının beklenmediğini duyurdu.
Bankavitrini değerlendirmesi: Siber saldırıların tek hedefi para çalmak değil. Müşteri verileri de dolandırıcılık, kimlik hırsızlığı ve gelecekte gerçekleştirilebilecek finansal saldırılar açısından önemli bir risk oluşturuyor.
8. GÜNEY KORE: Bankalara yönelik saldırılarda yapay zekâ şüphesi
6 Ekim’de Güney Kore Cumhurbaşkanı Lee Jae Myung, bazı banka saldırılarında yapay zekâ kullanıldığına ilişkin işaretler bulunduğunu açıkladı.
Shinhan Bank ve KB Kookmin Bank’ın da aralarında bulunduğu finans kuruluşları siber saldırı bildiriminde bulunurken Güney Koreli yetkililer soruşturma başlattı.
Saldırılarda kullanılan yapay zekâ araçlarının türü ve olayların kapsamı henüz kesinleştirilmedi.
Bu gelişme, yapay zekâ teknolojilerinin finansal güvenlik üzerindeki etkisini farklı bir boyuta taşıyor.
9. JAPONYA: Hükümetten 10 milyar yenlik siber güvenlik hamlesi
Japonya hükümeti, şirketleri ve kamu kurumlarını hedef alan siber saldırıların ardından 10 milyar yenlik acil siber güvenlik paketi açıkladı.
Paket kapsamında yapay zekâ destekli savunma sistemleri, kamu-özel sektör iş birliği ve saldırıya uğrayan kurumlara hızlı müdahale kapasitesinin geliştirilmesi hedefleniyor.
Bu gelişme, Japonya’daki 128 finans kuruluşunu etkileyen teknik arızadan ayrı bir güvenlik politikası adımı olarak değerlendirilmeli.
Son bir ayın finansal risk tablosu
|
Ülke / Bölge |
Gelişme |
Risk türü |
|---|---|---|
| Paraguay | ueno Bank krizi, hesaplara erişim sorunu | Banka iflası ve denetim |
| Sırbistan | ALTA Banka’nın lisansının iptali | Likidite ve mali yapı |
| Fransa | Yaklaşık 100 milyon avroluk siber hırsızlık | Siber güvenlik |
| Brezilya | Nubank ve Mercado Pago kripto transfer kesintisi | Üçüncü taraf bağımlılığı |
| Japonya | 128 finans kuruluşunda sistem arızası | Operasyonel süreklilik |
| İngiltere / Avrupa | Google Cloud kaynaklı banka kesintileri | Ortak altyapı riski |
| Hindistan | SBI müşteri verilerinin sızdırılması | Veri güvenliği |
| Güney Kore | Bankalara siber saldırılar, yapay zekâ şüphesi | Siber güvenlik |
Bankavitrini Analiz: Finansal sistemin en zayıf halkası değişiyor mu?
Bankacılık krizleri geçmişte çoğunlukla kredi zararları, likidite yetersizliği, faiz ve kur şokları üzerinden değerlendiriliyordu.
Bugün ise finansal istikrarın yeni bir boyutu bulunuyor: Operasyonel süreklilik.
Bir bankanın sermaye yeterlilik oranının yüksek olması, müşterilerin her koşulda hesaplarına erişebileceği anlamına gelmiyor. Benzer şekilde, güçlü likidite pozisyonu da siber saldırılara karşı mutlak koruma sağlamıyor.
Son haftalardaki gelişmeler üç önemli sorunu öne çıkarıyor.
Birincisi, finansal denetimin etkinliği. Paraguay ve Sırbistan örnekleri, banka yönetimi, ilişkili taraf işlemleri, likidite ve sermaye yapısının yakından izlenmesi gerektiğini gösteriyor.
İkincisi, teknoloji bağımlılığının yoğunlaşması. Bankalar maliyet avantajı sağlamak için ortak bulut, ödeme ve veri altyapılarını kullanıyor. Ancak bu sistemlerin tek noktadan devre dışı kalması, çok sayıda bankanın aynı anda etkilenmesine yol açabiliyor.
Üçüncüsü, siber saldırıların niteliğinin değişmesi. Saldırganlar yalnızca bankaların ana sistemlerini değil, bankalarla bağlantılı hizmet sağlayıcıları, ödeme kanallarını ve müşteri verilerini de hedef alıyor.
Türkiye açısından ne anlama geliyor?
Türkiye’de bankacılık sektörü BDDK, TCMB ve ilgili diğer kurumların denetimi altında faaliyet gösteriyor. Bununla birlikte dijitalleşmenin hızlanması, operasyonel risk yönetiminin önemini artırıyor.
Türk bankacılık sisteminde özellikle ortak ödeme altyapılarının dayanıklılığı, dış hizmet sağlayıcılarının denetimi, olağanüstü durum planları ve bankalar arası bulaşma riskleri yakından izlenmeli.
Bankaların stres testlerinde yalnızca sermaye ve likidite şoklarının değil, uzun süreli dijital hizmet kesintilerinin de değerlendirilmesi gerekiyor.
Bir başka kritik konu ise müşterilerin bankadaki parasına fiilen erişebilmesi. Finansal sistemde güven, yalnızca mevduatın hukuken korunmasıyla değil, gerektiğinde kullanılabilmesiyle de doğrudan bağlantılı.
SONUÇ: Küresel bankacılık krizi mi, yeni nesil finansal kırılganlık mı?
Son bir ayda farklı ülkelerde yaşanan olayları tek bir küresel bankacılık krizinin kanıtı olarak değerlendirmek için yeterli veri bulunmuyor.
Ancak yaşanan gelişmelerin ortak mesajı açık: Bankacılık sisteminin güvenliği artık yalnızca bankaların bilançolarına bağlı değil. Finansal sistem, onu ayakta tutan dijital altyapıların güvenliği ve sürekliliği kadar güçlü.
Bugün bir ülkede banka faaliyet izni kaybediyor, diğerinde siber saldırganlar milyonlarca avroyu ele geçiriyor, başka bir ülkede ise basit bir ekipman arızası yüzlerce bankacılık hizmet noktasını etkileyebiliyor.
Bu nedenle önümüzdeki dönemin en önemli finansal istikrar tartışmalarından biri, bankaların ne kadar kârlı olduklarından ziyade, olağanüstü koşullarda faaliyetlerini ne kadar sürdürebildikleri olabilir.
Haber Analiz: Erol TAŞDELEN – Bankavitrini
www.bankavitrini.com – Bankacılık ve Reel Sektörün Sesi
Erol Taşdelen
SASA’da üretim arttı, borçlar azaldı: Finansal toparlanma hızlanıyor
Yayınlanma:
1 hafta önce|
06/11/2026Yazan:
Erol Taşdelen
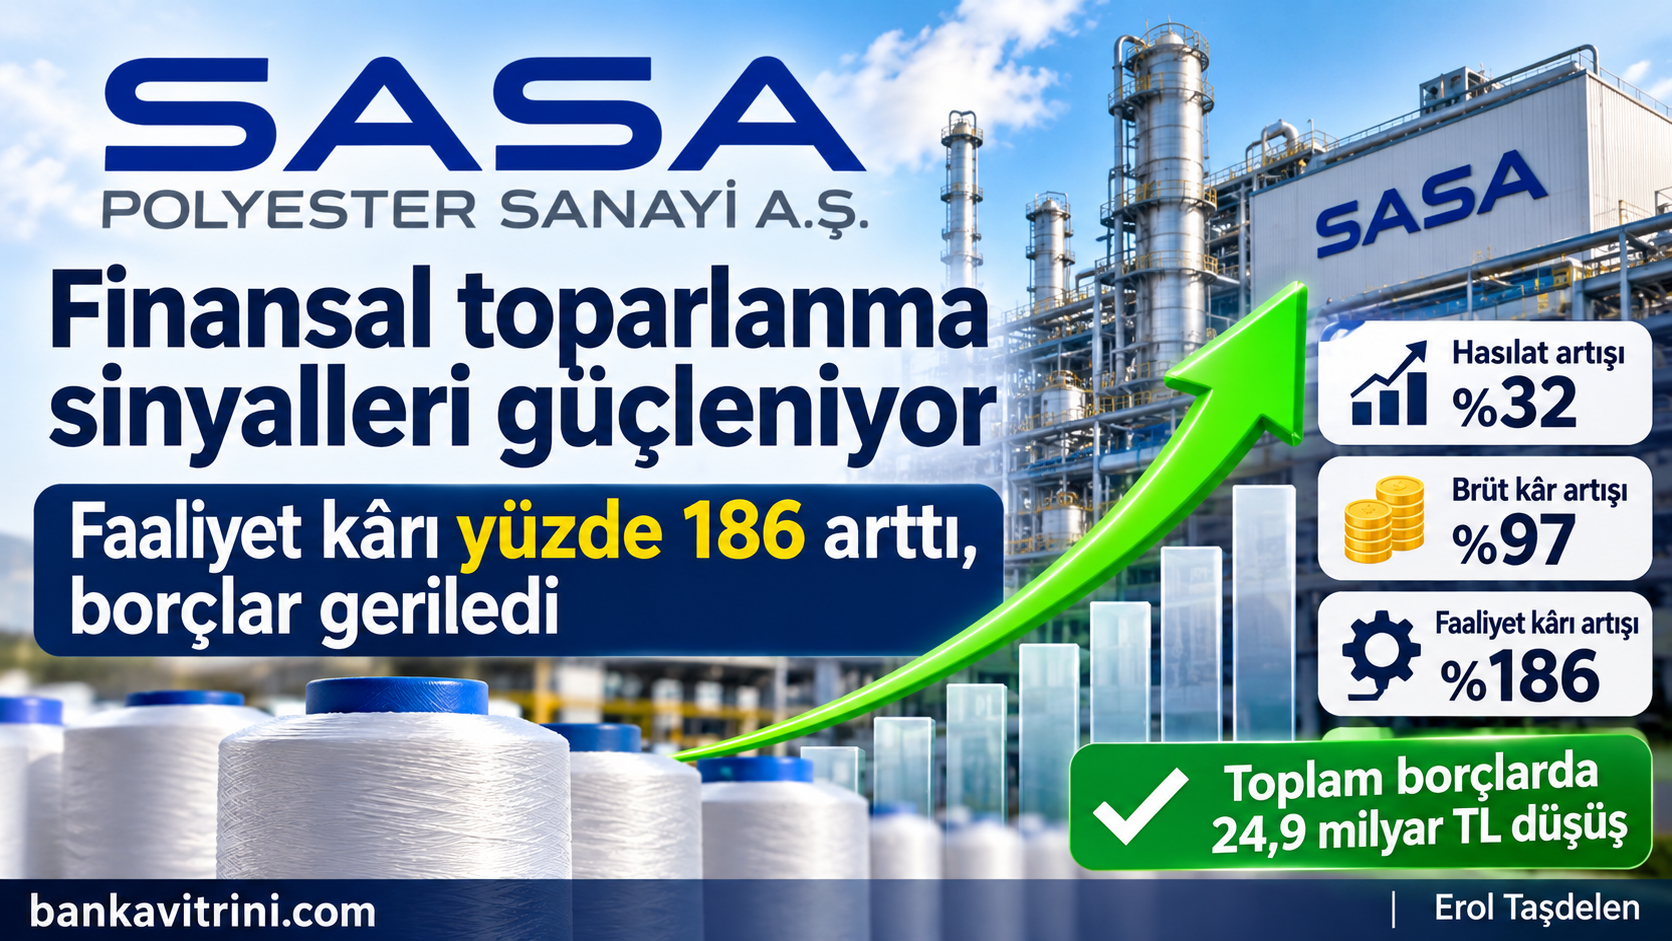
Fitch’ten not artışı, üretimde çift haneli büyüme, faaliyet kârında yüzde 186 yükseliş… SASA Polyester’in 2026 dokuz aylık finansal sonuçları, şirketin operasyonel açıdan yeniden güç kazanmaya başladığını ortaya koyuyor. 215 milyar TL’yi aşan özkaynak ve gerileyen borçluluk olumlu sinyaller verirken, yüksek finansman giderleri ve işletme sermayesi ihtiyacı şirketin önündeki temel sınav olmaya devam ediyor.
Fitch’ten SASA’ya önemli kredi notu artışı
SASA açısından 2026 yılının en önemli olumlu gelişmelerinden biri uluslararası kredi derecelendirme kuruluşu Fitch Ratings’in not kararı oldu.
Fitch, 16 Eylül 2026 tarihinde şirketin uzun vadeli yabancı para kredi notunu CCC seviyesinden B- seviyesine yükseltti. Not görünümünün durağan olarak belirlenmesi de dikkat çekti.
Diğer derecelendirme kuruluşlarından da olumlu değerlendirmeler geldi:
- JCR Avrasya, 29 Temmuz 2026 tarihinde uzun vadeli ulusal kurum kredi notunu A- (tr), görünümünü stabil olarak teyit etti.
- S&P Global Ratings, 20 Ağustos 2026 tarihinde SASA’nın kredi notunu B-, görünümünü durağan olarak değerlendirdi.
- Fitch, 16 Eylül 2026 tarihinde yabancı para kredi notunu CCC’den B-‘ye yükseltti.
Bu gelişmeler, SASA’nın kredi riskinin uluslararası derecelendirme perspektifinden yeniden değerlendirildiğini gösteriyor. Ancak B- notunun hâlâ spekülatif kredi kategorisinde bulunduğu unutulmamalı.
Üretimde güçlü büyüme: PTA üretimi yüzde 56 arttı
SASA’nın operasyonel toparlanmasının en somut göstergelerinden biri üretim miktarlarındaki artış oldu.
2026 yılının ilk dokuz ayında şirketin ana ürün gruplarındaki üretim artışları şöyle gerçekleşti:
| Ürün | 2025/9 | 2026/9 | Artış |
|---|---|---|---|
| PTA | 588.802 ton | 919.323 ton | %56,13 |
| Polyester cips | 427.348 ton | 542.003 ton | %26,83 |
| Polyester elyaf | 218.895 ton | 284.900 ton | %30,15 |
| POY | 144.037 ton | 169.219 ton | %17,48 |
| Polyester iplik | 83.970 ton | 97.788 ton | %16,46 |
Özellikle PTA üretimindeki yüzde 56’lık artış dikkat çekiyor.
2025 yılında devreye alınan yıllık 1 milyon 750 bin ton kapasiteli PTA tesisinin üretime katkısının artması, SASA’nın dikey entegrasyon stratejisi açısından önemli.
PTA, polyester üretiminin temel hammaddelerinden biri. Şirketin bu hammaddenin üretiminde kendi kapasitesini artırması, dış tedarik bağımlılığını azaltma ve tedarik güvenliğini güçlendirme açısından stratejik önem taşıyor.
Şirketin yaklaşık 2 milyon ton/yıl polimerizasyon kapasitesi bulunuyor. Buna karşılık ilk dokuz aylık kapasite kullanım oranı yüzde 68 seviyesinde gerçekleşti. Geçen yıl aynı dönemde bu oran yüzde 72 idi.
Burada önemli bir ayrıntı var: Üretim miktarları artarken kapasite kullanım oranının gerilemesi, yeni kapasitenin henüz tam verimlilikle kullanılmadığını gösteriyor. Dolayısıyla önümüzdeki dönemde üretim artışının yanı sıra kapasite kullanımındaki yükseliş de takip edilmeli.
Satış hacmi 1 milyon tonu aştı
SASA’nın satış miktarındaki artış da operasyonel büyümeyi destekliyor.
İlk dokuz ayda toplam satış miktarı 1 milyon 86 bin 736 tona ulaştı. Geçen yıl aynı dönemde 799 bin 588 ton olan satış miktarı böylece yaklaşık yüzde 36 arttı.
Ürün gruplarına göre satış gelirleri:
- Polyester cips: 31,67 milyar TL
- Polyester elyaf: 18,31 milyar TL
- Polyester iplik: 8,10 milyar TL
- POY: 3,93 milyar TL
- Diğer ürünler: 4,33 milyar TL
Polyester cips satışları 536 bin tona, elyaf satışları ise 276 bin tona yükseldi.
Bu veriler, yeni üretim kapasitesinin satış hacmine de yansımaya başladığını gösteriyor.
Kârlılıkta asıl değişim: Faaliyet kârı yüzde 186 arttı
SASA’nın finansal tablolarındaki en dikkat çekici gelişme, operasyonel kârlılıkta yaşanan yükseliş.
İlk dokuz aylık dönemde:
- Hasılat yüzde 32 artarak 66,34 milyar TL’ye çıktı.
- Brüt kâr yüzde 97 artarak 8,25 milyar TL oldu.
- Esas faaliyet kârı 1,66 milyar TL’den 4,77 milyar TL’ye yükseldi.
- FAVÖK 6,96 milyar TL’den 12,92 milyar TL’ye çıktı.
FAVÖK marjının yüzde 13,86’dan yüzde 19,48’e yükselmesi de önemli.
Bu gelişme, SASA’nın yalnızca satışlarını büyütmediğini, satışlarından elde ettiği operasyonel kazancı da artırdığını ortaya koyuyor.
Brüt kâr marjının yüzde 8,35’ten yüzde 12,44’e yükselmesi, faaliyet kâr marjının ise yüzde 3,32’den yüzde 7,19’a çıkması operasyonel iyileşmenin diğer göstergeleri.
Ancak operasyonel kârlılık artışının henüz net kâra dönüşmediği görülüyor.
Borçlulukta 24,9 milyar TL’lik gerileme
Bilançonun olumlu taraflarından biri de borçlulukta yaşanan azalma.
31 Aralık 2025 ile 30 Eylül 2026 karşılaştırmasında:
- Toplam yükümlülükler 206,7 milyar TL’den 181,7 milyar TL’ye geriledi.
- Kısa vadeli yükümlülükler 83,9 milyar TL’den 72,3 milyar TL’ye düştü.
- Uzun vadeli yükümlülükler 122,8 milyar TL’den 109,4 milyar TL’ye indi.
- Özkaynaklar 191,8 milyar TL’den 215,1 milyar TL’ye yükseldi.
Özkaynakların toplam varlıklar içindeki payı yüzde 47’den yüzde 54’e çıktı.
Toplam yükümlülüklerin özkaynaklara oranı ise 1,15 seviyesinden 0,84’e geriledi.
Bu değişim, şirketin bilanço yapısında daha dengeli bir görünüm oluştuğunu gösteriyor.
Özellikle kısa vadeli finansal borçlanmaların 55,6 milyar TL’den 35,2 milyar TL’ye gerilemesi dikkat çekiyor.
Bununla birlikte finansal borçların toplamı yaklaşık 134,1 milyar TL düzeyinde. Dolayısıyla borçluluk sorununun tamamen ortadan kalktığını söylemek mümkün değil.
Özkaynak artışında sermaye dönüşümlerinin katkısı
SASA’nın özkaynakları dokuz ayda yaklaşık 23,3 milyar TL arttı.
Bu artışın önemli bir bölümü paya dönüştürülebilir tahvil dönüşümlerinden kaynaklandı.
Şirket, 2026 yılında 13 Mayıs, 10 Haziran ve 6 Temmuz tarihlerinde gerçekleştirdiği dönüşümlerle ödenmiş sermayesini yaklaşık 8,7 milyar TL artırdı. Bu işlemlere ilişkin yaklaşık 13,4 milyar TL de paylara ilişkin primler hesabına yansıdı.
Böylece özkaynaklar güçlenirken, dönüştürülebilir tahvil kaynaklı yükümlülüklerin sermaye yapısına aktarılması da bilanço açısından olumlu bir unsur oluşturdu.
Yatırımların katkısı: Low-Melt elyaf üretimi devrede
SASA’nın büyüme stratejisinde yeni ürün gruplarına geçiş de önemli yer tutuyor.
2026 yılında yıllık 52.500 ton kapasiteli Low-Melt Polyester Elyaf Üretim Tesisi devreye alındı.
Low-Melt elyaf, ısı uygulandığında bağlayıcı özellik gösteren özel bir polyester elyaf türü. Yatak, mobilya, otomotiv, filtrasyon ve teknik tekstil gibi alanlarda kullanılıyor.
Bu yatırım, SASA’nın standart polyester ürünlerinin yanında daha özellikli ve katma değeri yüksek ürünlere yönelmesi açısından önemli.
Şirketin 2026 yılının ilk dokuz ayında geliştirdiği özel ürünlerin toplam satışlar içindeki payı yaklaşık yüzde 13,32 seviyesinde gerçekleşti.
Bu oran, ürün çeşitlendirme ve katma değer yaratma stratejisinin ticari sonuçlara yansımaya başladığını gösteriyor.
Enerji maliyetlerinde GES avantajı
SASA’nın enerji maliyetlerini kontrol etme stratejisinde güneş enerjisi yatırımları da önemli.
Adana’daki 16,4 MWp kapasiteli çatı GES ve Gaziantep’teki 45,7 MWp kapasiteli arazi GES yatırımlarıyla toplam kurulu güneş enerjisi gücü 62,1 MWp seviyesine ulaştı.
Şirketin açıklamasına göre Gaziantep GES’in devreye alınmasıyla yıllık elektrik tüketiminin yaklaşık yüzde 20’si yenilenebilir enerji kaynaklarından karşılanmaya başladı.
Enerji fiyatlarının ve petrokimya hammaddelerinin küresel ölçekte oynak olduğu bir dönemde bu yatırımlar, maliyet yönetimi ve sürdürülebilirlik açısından avantaj sağlıyor.
Yumurtalık Petrokimya Projesi: Uzun vadeli büyüme hedefi
SASA’nın en büyük stratejik projelerinden biri Adana/Yumurtalık’ta planlanan rafineri ve petrokimya tesisi.
Şirket, 2026 yılının ilk dokuz ayı itibarıyla yaklaşık 5,6 milyon metrekare arazi alımını tamamladı. Proje sahasında rafineri, petrokimya tesisleri ve liman yatırımı hedefleniyor.
Şirketin faaliyet raporunda proje için yaklaşık 25 milyar ABD doları yatırım tutarı ve yaklaşık 12 yıllık tamamlanma süresi öngörülüyor. Projeye 2028 yılında başlanılması planlanıyor.
Bu yatırım, gerçekleşmesi halinde Türkiye’nin petrokimya alanındaki ithalat bağımlılığının azaltılmasına katkı sağlayabilecek stratejik bir proje niteliğinde.
Ancak yatırımın büyüklüğü, finansman ihtiyacı ve uzun tamamlanma süresi nedeniyle SASA açısından önemli bir finansal planlama gerektiriyor.
En önemli risk: Finansman giderleri ve işletme sermayesi
Bütün olumlu gelişmelere rağmen SASA’nın önündeki en önemli sorun finansman maliyetleri.
İlk dokuz ayda 36,28 milyar TL finansman gideri oluştu. Buna karşılık 3,04 milyar TL finansman geliri ve 31,98 milyar TL net parasal kazanç kaydedildi.
Şirketin dönem zararı 13,11 milyar TL’den 1,38 milyar TL’ye geriledi. Bu önemli bir iyileşme olmakla birlikte net kâra geçiş henüz gerçekleşmedi.
Bir diğer dikkat çekici konu işletme sermayesi.
30 Eylül 2026 itibarıyla dönen varlıklar 45,18 milyar TL, kısa vadeli yükümlülükler ise 72,29 milyar TL seviyesinde. Aradaki fark 27,12 milyar TL.
Cari oran 0,37’den 0,62’ye yükselmiş olsa da 1 seviyesinin altında kalmaya devam ediyor. Nakit oranının 0,03 olması da likidite yönetiminin önemini ortaya koyuyor.
Ayrıca finansal raporda, bazı kredi sözleşmelerindeki performans kriterlerinin gerçekleşmemesi nedeniyle orijinal vadeleri 2027-2029 olan 65,1 milyon avro tutarındaki kredilerin kısa vadeli finansal borçlar altında sınıflandırıldığı belirtiliyor.
Şirketin ana ortağı Erdemoğlu Holding de finansal destek ve yükümlülüklerin karşılanması konusunda gerekli önlemleri alacağını beyan etmiş durumda.
Dolayısıyla borçlulukta düşüş olumlu olmakla birlikte, likidite ve finansman riski yakından izlenmeli.
SASA’da operasyonel toparlanma var, sıra net kâra geçişte
SASA Polyester’in 2026 yılı dokuz aylık sonuçları, şirketin operasyonel açıdan önemli bir mesafe katettiğini gösteriyor.
Üretim miktarlarının artması, satış hacminin 1 milyon tonu aşması, FAVÖK’ün yaklaşık iki katına çıkması, faaliyet kârının yüzde 186 yükselmesi ve toplam yükümlülüklerin gerilemesi olumlu gelişmeler.
Fitch’in kredi notunu CCC’den B-‘ye yükseltmesi de finansal görünüm açısından önemli bir gelişme.
Ancak yatırımcıların yalnızca üretim ve faaliyet kârındaki artışa odaklanmaması gerekiyor. Finansman giderlerinin azaltılması, işletme sermayesinin güçlendirilmesi, kapasite kullanım oranının yükseltilmesi ve yeni yatırımların nakit yaratma kapasitesine dönüşmesi kritik önem taşıyor.
SASA için 2027 döneminin temel sorusu şu olacak: Artan üretim ve operasyonel kârlılık, sürdürülebilir nakit akışına ve net kâra dönüşebilecek mi?
Bu sorunun yanıtı, şirketin yalnızca bilanço görünümünü değil, uzun vadeli yatırım hikâyesinin başarısını da belirleyecek.

FARK YARATANLAR
FARK YARATANLAR
FARK YARATANLAR
KATEGORİLER
- ALTIN – DÖVİZ – KRIPTO PARA (1.055)
- BANKA ANALİZLERİ (152)
- BANKA HABERLERİ (3.669)
- BASINDA BİZ (67)
- BORSA (606)
- CEO PERFORMANSLARI (39)
- EKONOMİ (2.987)
- GÜNCEL (4.673)
- GÜNDEM (3.601)
- RÖPORTAJLAR (47)
- SİGORTA (147)
- ŞİRKETLER (2.753)
- SÜRDÜRÜLEBİLİRLİK (584)
- VİDEO Vitrini (19)
- YAZARLAR (1.506)
- AI-BankaVitrini (28)
- Ali Coşkun (56)
- Arif Öztan (7)
- Ayşe Muzaffer Sunguroğlu (7)
- Cengiz KILIÇ (11)
- Dr. Abbas Karakaya (73)
- Erden Armağan Er (46)
- Erol Taşdelen (845)
- Gizem Taşdelen (5)
- Gülbeyaz Gergün (121)
- Kemal Emirhan Mendi (1)
- Murat Şenol (26)
- Mustafa Akpınar (53)
- Onur ÇELİK (62)
- Prof. Dr. Binhan Elif Yılmaz (95)
- Serhat Can (11)
- Süleyman Çembertaş (21)
- Tungay Dere (19)
- Uğur Durak (33)
- Zuhal KARABULUT (5)
YAZARLAR
ALTIN – DÖVİZ
KRİPTO PARA PİYASASI
X
- Yılmaz: Ara ödemeleri bir ila iki hafta içinde tamamlamayı planlıyoruz 14/11/2026
- Resmi Gazete'de bugün (15.11.2026) 14/11/2026
- İran: ABD halkımızı aç bırakmakla tehdit ediyor 14/11/2026
- Türkiye'nin en büyük kuantum bilgisayarı TÜBİTAK bünyesinde kuruluyor 14/11/2026
- Putin, Trump ve Şi 19 Kasım'da bir araya gelecek 14/11/2026
- COP31'de ikinci hafta görüşmelerine temel oluşturabilecek taslak metin hazırlanıyor 14/11/2026
- Spot piyasada elektrik ve doğalgaz fiyatları 14/11/2026
- Çin'de yuan cinsinden kredi hacmi yüzde 4,7 arttı 14/11/2026
- Sözleşmeli personel çalıştırma esasları yeniden düzenlendi 14/11/2026
- BM/Simon Stiell: COP31 müzakerelerinde ilerleme var, taktiksel gecikmelerden kaçınılmalı 14/11/2026
SON YAZILAR
- Faiz beklentileri sertleşti, Nvidia’da 30 yıllık dönem kapandı! 13/11/2026
- TCMB kredi frenini gevşetti 11/11/2026
- Yapı Kredi’den 933 milyon dolarlık sendikasyon kredisi 11/11/2026
- Enflasyon Fed’i sıkıştırıyor, güçlü ekonomi borsaları ayakta tutuyor 11/11/2026
- Fon soruşturmasına bankalar da dahil edilmeli! 10/11/2026
- Saatler 09.05’te durdu, açtığı yol hiç bitmedi… 10/11/2026
- Gümüş: What is love? Baby don’t hurt me… No more! 09/11/2026
- DÜNYA FİNANS SİSTEMİNDE ALARM ZİLLERİ 07/11/2026
- BANKACILIKTA SİYASİ BAĞLANTI ALARMI: Paraguay’dan Sırbistan’a iki büyük kriz 07/11/2026
- Brezilya’nın ikinci büyük finans kuruluşu Nubank kripto para çekimlerini durdurdu 07/11/2026
ARAMA
Popüler
-
GÜNCEL4 yıl önceZara Ve Mango’ya Üretim Yapın Tekstil Devi Konkordato Talep Etti
-
BANKA HABERLERİ3 yıl önceTCMB Başkanı için ismi geçen GAYE ERKAN First Republic Bank’tan ayrılma süreci
-
BANKA HABERLERİ5 yıl önceAKBANK çöktü : Dijital Bankacılık sorumlusu GMY CİVELEK ortada yok!
-
BANKA HABERLERİ6 yıl önceHSBC terbiyesizliği : “Sabancı alana “AKBANK bedava”
-
BANKA ANALİZLERİ4 yıl önceYILIN İLK YARISINDA İŞBANK RAKİPSİZ LİDER AKBANK SONUNCU SIRADAN KURTULAMIYOR
-
VİDEO Vitrini5 yıl önceGelişmekte olan ülkeler neden gelişmiş ülkelerden daha az borçlu