Connect with us

GÜNCEL

Türkiye’de Tüketici Boykotları ve Espressolab Örneği

Yayınlanma:

|

LC Waikiki Deneyiminden Öğrenmek

Yıllar önce LC Waikiki’de çalışırken markanın terör örgütleriyle bağlantılı olduğuna ve o dönemin siyasetçilerinden Leyla Zana’nın markaya ortak olduğuna dair asılsız bir iddia kamuoyuna yansımıştı. İşte o sabah firmanın genel merkezinde neler yaşandığını birebir şahitlik etmiştim. Gerek çalışanların, gerek firma sahiplerinin gerekse sorumlu yöneticilerin neler hissettiğini, herkese nasip olmayacak bir olayı “orada” deneyimlemiştim.

İşte son dönemde Starbucks, Coca-Cola, Espressolab gibi markaların bu tarz boykot durumlarıyla karşılaştığını görünce nedense bende yüksek seviyede empati oluşuyor gibi bir duygu hissediyorum.

Evet LC Waikiki, böyle bir boykot olayı yaşadı ama bu kriz karşısında sessiz kalmadı. Aksine, gazetelerin manşetlerinden kamuoyuna hitap eden güçlü açıklamalarla bir karşı anlatı oluşturdu. Profesyonellikten ödün vermeden medya kanallarını aktif ve başarılı bir biçimde kullanarak ortaya koyduğu stratejik duruşla, marka imajını korumakla kalmadı; kamuoyundaki güveni de pekiştirdi. Diğer yandan markanın sahipleri yaşanan bu süreci bir öğrenme süreci veya “bir tür ders” olarak algıladı, evrensel “şeffaflık” ilkesinden hareketlekurumsal iletişim sistemlerine çok önemli seviyede yatırım yaptı.

Boykotun Sosyolojik Mantığı: Duygudan Kolektif Eyleme

Türkiye gibi kolektivist ve duygusal refleksleri güçlü toplumlarda boykot, sadece bir tüketim kararı değil; bir duruş, bir kimlik göstergesi haline gelir. Kollektif bilince sahip toplumlarda, toplum bireyden önce gelir düşüncesi hakimdir. Bu da etkili insanlar üzerinden yayılan çağrılar, bireylerin düşünmeden katıldığı kitlesel reflekslere dönüşür. Türkiye’de boykot davranışları genelde dindarlık ve milliyetçilik gibi etnosentrik değerlerle doğrudan ilişkili olur.

Kriz zamanlarında genellikle Türk toplumunun duygusal refleksleri hızla harekete geçer ve tüketim davranışları bu tepkilerle şekillenir. Bunu bilen siyasetçiler, örgütler veya rakipler de kendi amaç ve çıkarları için yeri ve zamanı geldiğinde toplumun “bu düğmesine basmayı” bir yönetim şekli olarak kullanırlar.

Markalar Duygu Taşır mı, Yoksa Sadece Beton mu?

Fransız antropolog Marc Augé, modern dünyada insanların sıklıkla bulunduğu ama hiçbir aidiyet hissetmediği yerlere “yersiz mekânlar” adını verir. Havalimanları, zincir mağazalar ya da zincir kahve dükkanları gibi yerler bu kategoriye girer. Her yerde vardırlar ama insanlara kendini “bir yere ait” hissettirmezler. Espressolab veya son dönemde mantar gibi çoğalan Coffee konseptinde çoğalan zincir veya tekil kahveciler de bu tanıma girer. Aynı dekor, aynı menü, aynı düzen… Göz tanır ama kalp bağ kurmaz.

Gerçek markalar ise, yalnızca ürün değil, aidiyet hissi, deneyim ve duygusal bağ sunar. Starbucks bu konuda dünyada başarılı bir örnektir. Starbucks, sadece kahve içilen bir yer değil, aynı zamanda insanların kendini özgür, modern veya genç hissettikleri bir sosyal kimlik alanı olarak bilinç altına yer etmiş durumda. İşte bu yüzden marka olmak yalnızca ün kazanmak değil, tüketiciyle duygusal bağ kurmak markalaşmanın gerçek ölçüsüdür.

Şuraya bir beylik bir cümle çizelim:)) “Müşteriler bir kriz anında hâlâ sizi savunuyorsa, artık siz bir dükkân değil, gerçek bir markasınız.”

Michael Porter Amca Gene İmdadımıza Yetişti

Porter’ın Beş Güç Modeli’ne göre bir sektörde müşteri pazarlık gücü ve ikame tehdidi yüksekse, markalar daha savunmasız olur. Kahve sektörü tam da böyle bir sektördür. Zincir kahvecilerin karşısında butik kahveciler, yerel markalar ve market ürünleri gibi pek çok alternatif vardır. Espressolab boykotunda görüldüğü üzere, tüketiciler kolayca başka kahvecilere yönelmiştir. Çünkü bu tarz markaların doğası buna çok müsaittir. Arada güçlü bir bağlılık değil, geçici bir tercih ilişkisi vardır. İşte bu yüzden bilinenin aksine marka olmak, “tanınmak” değil, “vazgeçilmez olmak” demektir.

Peki Boykottan Sonra Ne Olur?

Türkiye’de boykot refleksi yalnızca yerli markalara değil, küresel markalara da yönelebiliyor. 2023’te Gazze merkezli gelişmeler sonrası Coca-Cola’ya yönelik boykot, sosyal medyada büyük ses getirdi. Coca-Cola ve Starbucks, Türkiye’de yoğun şekilde hedef alındı. Coca-Cola, sosyal medyada yayılan “İsrail’e destek veriyor” algısıyla kısa sürede satış kaybı yaşadı. Ancak markalaşmada usta olan bir firmanın yetkilileri “karşı anlatı veya antitez” geliştirmedi. Bu durum da tüketiciyle arasındaki güven açığını büyüttü. Benzer boykota maruz kalan Starbucks ise benzer tepkiye rağmen, yıllar içinde oluşturduğu yaşam tarzı ve duygusal bağ sayesinde daha az zarar gördü. Çünkü tüketici, markayı sadece kahve değil, bir kimlik sembolü olarak görüyordu.

Bu örneklerden anlamamız gereken ise; Espressolab gibi kahve zincirleri, hem ürün kalitesi hem de mekânsal deneyim yoluyla tüketicide alışkanlık oluşturur. Bu alışkanlık, “güven duygusu” ile birleştiğinde bağlılık yaratabilir. Ancak güven zedelenirse, bu dönüş süreci gecikir. Bağlılık olmadan sadakat sürdürülebilir olmaz.

Bu İş Kime Yarar?

Boykotlar yalnızca hedef alınan markaya zarar vermez, aynı zamanda rakipler için de çeşitli fırsatlar yaratır. Coca-Cola boykotunda Cola Turka’nın, Sarıyer Cola’nın güçlenmesi örneğinde olduğu gibi bu gibi krizlerde markalar ister istemez rakiplerinin değirmenine su taşımış olur. Ancak bu boşluğun doldurulması öyle kendiliğinden olmaz. Rakiplerin bu krizleri fırsata çevirecek strateji, markalaşma veya yönetim konularında profesyonel bakış açısına sahip olması ve “fırsat kapılarını çaldığında” hazırlıklı olmaları gerekir.

Tabi esnaf kafalı patronların yönettiği bazı firmalar, bunu “kısa günün karı” gibi düşünme tuzağına düşebilir. Fakat bu kazançlarını sürdürülebilir kılmak için yalnızca boşluk doldurma taktikleriyle yetinmemeli bu krizi fırsata çevirecek kurumsal yönetim ve markalaşma stratejilerini hayata geçirmelidir.

Firmanın Savunması: Türk Usulu Marka İletişimi

Markalar, kriz anlarında sessiz kalmakla suçlu görünmek arasında ince bir çizgide yürür. LC Waikiki örneğinde olduğu gibi, kamuoyuna açık ve güçlü bir mesajla çıkmak, algıyı yönetmenin en etkili yol iken, Espressolab’ın kamuoyunu “olayları tiye alan” bir sosyal medya post paylaşımıyla ikna edeceğine inanmış olduğunu görüyoruz. Buradaki dikkat çeken yaman çelişki ise; Espressolab’ın “bizim siyasi bağlantımız yok” açıklamasından hemen sonra bir pariye ait siyasetçilerin, belediye başkanlarının hatta bakanların markanın mekanına ziyarette bulunup sosyal medyada paylaşımlar yapması bence tarihe geçecek vakalardan birisi.

Bu da bize bu kriz sürecinin kurumsal yönetim veya marka iletişimi stratejisinden uzak, sosyolojik dinamikler ışığında “Türk Usulu” bir yöntem ile yönetilmeye çalıştığını gösterdi. Espressolab bu noktadan sonra ister istemez tüketici safını belirlemiş, hatta saflarını biraz da olsa sıklaştırmış oldu. Halbuki marka, Tüm medya araçları aktif kullanılmayı, açıklamalarında sade, samimi ve değer odaklı olmayı, tüketicisine güven veren sözcüler ve içerikler veya anti-tezlerlerle ön plana çıkmayı merkeze koysaydı, bizim gibi stratejistlerin kullandığı kavram olan “trade offs”larla bu kadar keskin bir şekilde karşılaşmamış olurdu.

Sadede Gelelim: Marka Olabilmek Zor Zanaat!

Coca Cola, Starbucks, Espressolab gibi boykotlar, Türkiye’de markaların sadece ekonomik aktörler değil, aynı zamanda kültürel ve politik semboller haline gelebileceğini göstermiştir. Bu nedenle, Türkiye gibi duygusal ve tepkisel dinamiklerin yoğun yaşandığı ülkelerde “marka olmak” yalnızca görünür olmak veya iyi yerlerde dükkan açmak değil, tüketicisiyle bağ kurmanın hatta bu “işin ilmini bilmenin” ne denli önemli olduğunu hatırlatıyor.

Her türlü marka veya firmanın bu tarz krizlerle karşı karşıya kalma ihtimali her zaman vardır. Burada alınması gereken mesaj; “krizlerde hâlâ yanında olan bir müşteri kitlesi varsa, artık o işletme bir dükkân değil, gerçek bir marka olmuş demektir.

Bana göre LC Waikiki’nin yaşadığı vakadan öğrendiği gibi, başta Espressolab olmak üzere yerli markalarımız da bu tarz vakalardan ders alarak krizleri fırsata çevrilebilmeyi ve kurumsal yönetim hatta “kurumsal yönetişim” yapılarını güçlendirmeyi öğrenmelidir.

Bunun için de firma sahipleri bir zahmet dükkanlara ödedikleri mimarı bedellerin, şerefiyelerin veya hava paralarının bir kısmını bu alana kanalize ederek “gerçek konu uzmanlarından” destek almalıdır.

Ne yani! Sizleri bu kadar aydınlatan hocalar, danışmanlar, marka uzmanları taş mı yesin:))

Değer katması dileğimle.

Sevgiler.

Dr. Kamil BAYAR-Yönetim Danışmanı / Yönetim Bilimleri Uzmanı

www.kamilbayar.com

Okumaya devam et

BORSA

Faiz beklentileri sertleşti, Nvidia’da 30 yıllık dönem kapandı!

Yayınlanma:

|

Yazan:

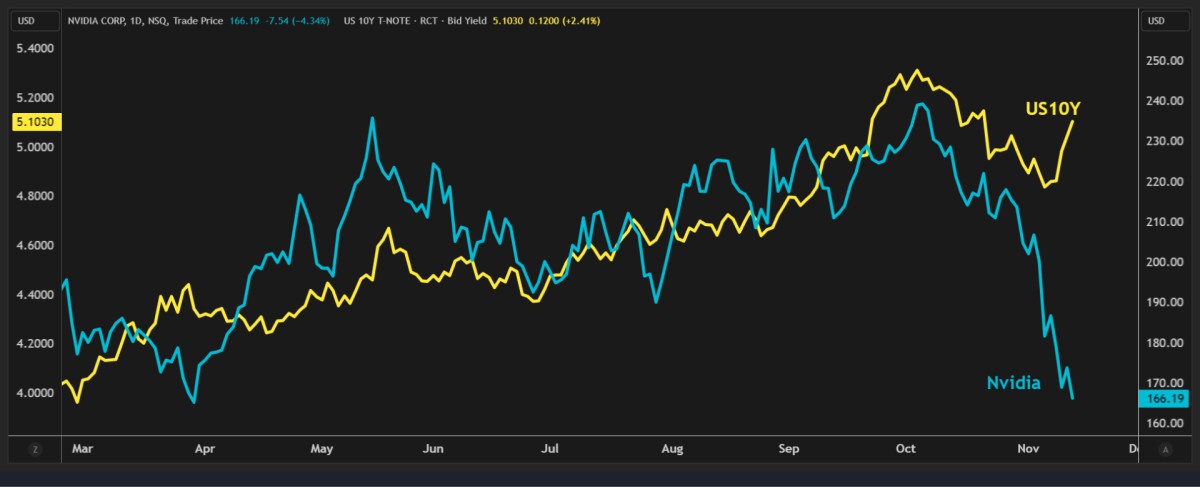
Yapay zekâ sektörünün lokomotifi Nvidia’da, şirketin kurucularından ve 30 yılı aşkın süredir CEO’luk görevini yürüten Jensen Huang, Çin adına casusluk yaptığından şüphelenilen bir kadınla ilişki yaşadığı ve şirket bünyesindeki başka bir kadın yöneticiyle de ilişkisinin bulunduğu yönündeki haberlerin ardından görevinden istifa etti. Nvidia hisseleri dün istifa haberinin ardından %4,3 gerilerken, son bir ayda neredeyse %40’a yakın düştü. 2026 yılında performansın ise %11 düşüş yönünde olduğunu not edelim.

Nvidia’nın yönetim krizinin yapay zekâ sektörünün geneline yayılıp yayılmayacağıise belirsizliğini koruyor. Endişe edilenin aksine Huang’ın ayrılması sektör genelinde şimdilik bir satış dalgasına dönüşmedi. Nvidia’nın rakibi AMD ve Broadcom’un bu süreçten fayda sağlayabileceği beklentisi ile hisseleri dün geceyi yaklaşık %6 yükselişle tamamladı. Ekim ayı başında piyasa değeri 6 trilyon dolara yaklaşan Nvidia’nın yaşadığı yönetim krizinin ardından 17 Kasım’da açıklanacak kritik bilanço merakla takip edilirken, yapay zekânın ağır sıkleti konumunda olan şirketin başına kimin geçeceği de merak ediliyor.

Nvidia haberleri ile son günlerde satıcılı bir seyir izleyen küresel hisse senedi piyasalarında bu sabah toparlanma çabası dikkat çekiyor. ABD borsalarının dün geceyi %0,3 oranında düşüşle tamamlamasının ardından bu sabah vadeli işlemlerde yatay bir başlangıç görürken, Pasifik’in diğer ucunda ise hafif de olsa iyimser bir havanın hâkim olduğunu görüyoruz. Japonya’nın Nikkei endeksi %0,8 yükselirken, açılışta %2’den fazla prim yapan Güney Kore borsası KOSPI kazanımlarını koruyamayarak %1 geriledi. Teknoloji hisselerinin ağırlıklı olarak işlem gördüğü Tayvan borsası ise %1,5 yükselişle olumlu yönde ayrıştı.

Her ne kadar gözler Nvidia cephesinde yaşanan gelişmeleri takip etse de, piyasaların diğer önemli gündem maddesi ise Fed’in faiz politikası olmaya devam ediyor. Beklentileri aşan enflasyon ve istihdam verileri ardından 9 Aralık tarihinde düzenlenecek olağan FOMC toplantısında Fed’in 50 baz puanlık faiz artırımına gidebileceği tartışılırken, vadeli piyasaların fiyatlaması da faizlerde yükselişin devam edeceğine işaret ediyor. Mevcut %3,75-4,00 faiz aralığından hareketle, 9 Aralık toplantısında 25 baz puanlık artırıma yaklaşık %89, 50 baz puanlık artırıma ise %11 ihtimal veriliyor. Piyasalar, aralık ayındaki artırımın ardından 2027 yılı içerisinde yaklaşık 75 baz puanlık ilave sıkılaşma beklerken, politika faizinin yıl ortasında %4,70, yıl sonunda ise %4,75 civarına ulaşacağını fiyatlıyor. Fed’in faiz artırımlarına gelecek yıl da devam edeceği beklentisi, doların ve ABD tahvil faizlerinin yükselişini destekliyor.

Fed’in faiz politikasına daha hassas olan iki yıllık vadeli ABD tahvil faizi %4,89 ile son bir ayın, on yıllık tahvil faizi ise %5,14 ile son üç haftanın zirvesini test etti. Artan faiz beklentilerinden destek bulan dolar (DXY), haftalık bazda yaklaşık %1 değer kazanmaya hazırlanırken, Japon yeni dolar karşısında 160 seviyesine yaklaşarak yeniden müdahale endişelerini gündeme taşıdı. EUR güçlü dolar karşısında yönünü aşağıya çevirerek 1,10 seviyelerinin diplerine yaklaşırken, dün de bültenimizde belirttiğimiz üzere 1,0880 seviyesinin radar menziline gireceğini düşünüyoruz. Kraliyet aslanı sterlin de benzer bir şekilde 1,32 seviyesine yönelirken, daha da aşağıda 1,3135 seviyesini takip edeceğiz.

Petrol cephesinde ise Suudi Arabistan’ın enerji altyapısına yönelik saldırılar ve Hürmüz Boğazı’ndaki sevkiyat sorunlarıyla dün %3’ün üzerinde yükselen ve vadeli kontratlarda 96 dolar seviyesini test eden Brent cinsi ham petrolün varil fiyatı, bu sabah 95,50 dolar seviyelerine hafif de olsa geriledi. Seçim sonrasında savaşın bitme ihtimali ön plana çıkmışken dün “İran ile anlaşmaya gerek yok” diyen Trump’ın çıkışı da kafaları karıştırdı. Petrol açısından 120 doların üzerinde olası bir gecelik kapanış durumunda yükseliş isteğinin patlayıcı bir şekilde devam edeceğinden endişe ediyoruz. Bu senaryonun dışında petrol ile ilgili mehter takımı tarzında hareketlerin dışında bir beklentimiz bulunmuyor.

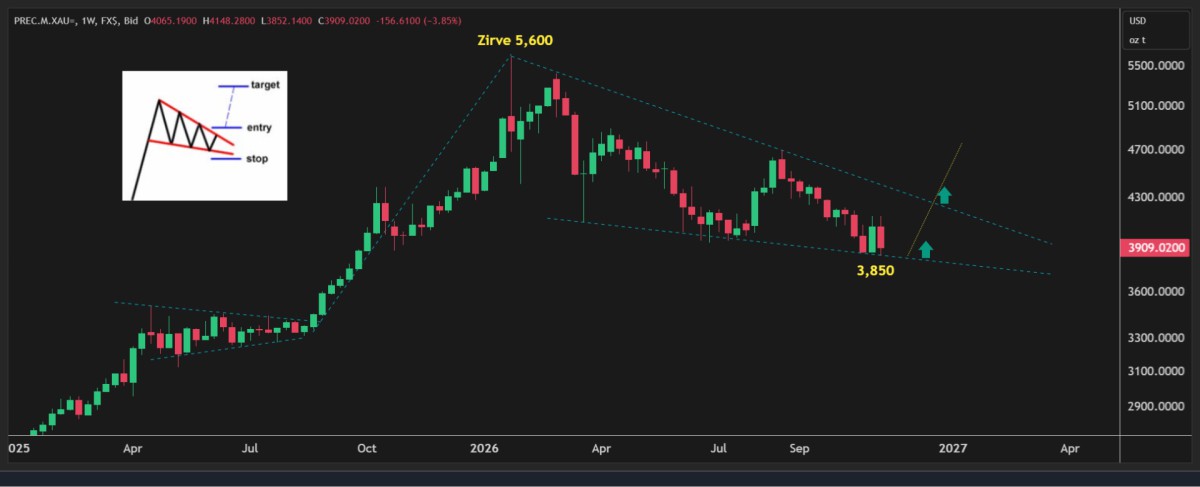
Yapay zekâ yatırımlarının geleceğine ilişkin endişeler bakır fiyatlarına da yansırken, Londra’da bakır son dört ayın en düşük seviyesine geriledi. Güçlü dolar ve faiz artırım tamtamlarının yüksek sesle çaldığı bir ekosistemde kıymetli metallerin de satış baskısına yine boyun eğdiğini görüyoruz. Enflasyon verisi öncesinde hafta içi 4,150 dolar seviyesine kadar yükselen altının ons fiyatı dün 3,850 dolar seviyesine kadar gerileyerek 72 saatte 300 dolar değer kaybetti! Dün bültenimizde teknik mânâda 3,850 dolar seviyesinin önemine işaret etmiştik. Bu sabah altının hafif de olsa toparlanarak 3,920 dolar seviyesine yükseldiğini görüyoruz. Bugün haftalık kapanışı da görerek daha sağlıklı bir yorum yapmaya çalışacağız. Takip ettiğimiz ve yükselişe işaret eden düşen kama formasyonun çalışması için haftalık kapanışın 3,850 dolar seviyesinin üzerinde olması gerekiyor.

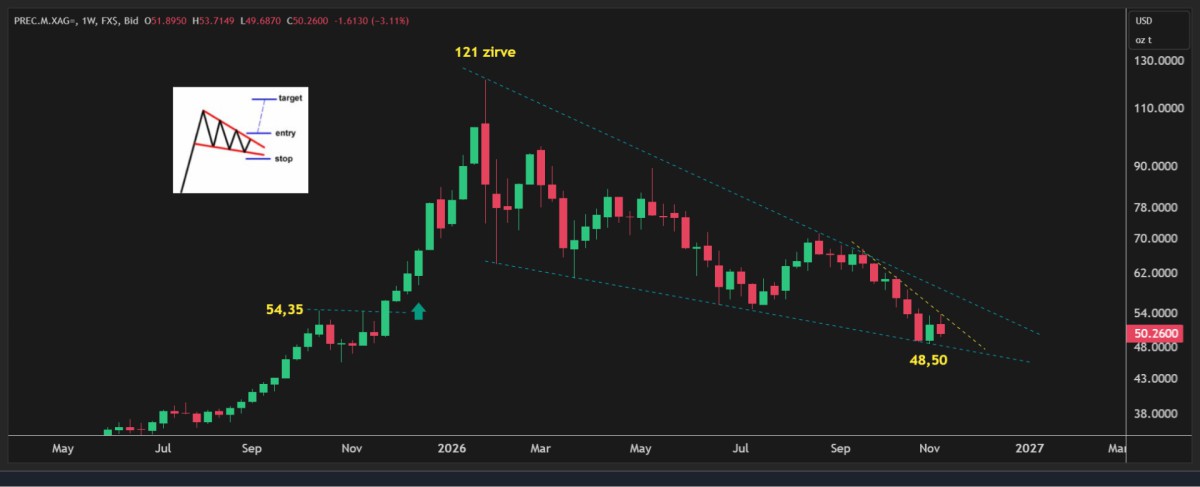
Öte yandan hafta içerisinde 53,70 dolar seviyesine kadar yükselen gümüşün ons fiyatı dün 49,70 seviyesine kadar gerileyerek 4 dolar birden düştü. Bu sabah 50 doların üzerinde hafif de olsa yükselen gümüşte teknik bir bakış açısıyla haftalık kapanış seviyesini takip edeceğiz. Yükseliş beklediğimiz formasyonun çalışması için haftalık kapanışın 48 dolar üzerinde olması gerekiyor (bakınız grafikler). Kripto aleminde amiral gemisi Bitcoin teknoloji tarafında yaşanan gelişmelerden zemin kaybederek bu sabah 68 bin dolar seviyelerine kadar geriledi. Teknik bir bakış açısıyla daha da aşağıda 57 bin dolar seviyeleri takip edilebilir.

Türkiye cephesinde ise dün TCMB yılın son Enflasyon Raporu’nu yayımladı. 2026 sonu ara hedefi %24’te sabit tutulurken enflasyon tahmini %28’den %29,5’e yükseltildi. 2027 ve 2028 tahminleri ise OVP ile uyumlu bir şekilde %21 ve %13,5’e yükseltildi. Açıklanan makro ekonomik verilerin işaret ettiğinin yanı sıra, Fon Krizi’nin de etkileriyle Türkiye ekonomisinde zayıflık devam ederken, jeopolitik cephede gidişatın daha da bozulmaması kaydıyla TCMB’nin faiz indirimlerine bebek adımlarıyla da olsa devam edeceğini düşünüyoruz. Dün zayıf iç talebe atıfta bulunan Başkan Karahan ardından bu görüşümüzün daha da güçlendiğinin altını çizelim. Enflasyon Raporu’nun anlamlı bir piyasa yansıması olmazken, USDTRY kuru kamunun kontrolünde hafta sonu etkisiyle 50,36 seviyesine yükseldi. CDS risk primi 235 baz puanla son iki ayın en düşük seviyesine gerilerken, 10 yıllık gösterge tahvilin bileşik faizi %36 seviyesinin üzerine gelerek son 6 ayın zirvesini test etti. Hisse senetleri cephesinde yükseliş isteği ivme kaybederken, BIST100 ana endeksi son üç günde hafif de olsa geriledi.

Her hafta perşembe günü açıklanan TCMB ve BDDK’nın haftalık verilerini yine enine boyuna irdeledik. Bu bağlamda en güncel veri ile başlamak gerekirse, TCMB’nin net yabancı para pozisyonu 11 Kasım valörlü işlemlerde 30 milyar dolar seviyesine yükseldi. Eylül ve Ekim aylarında Fon Krizi ve altın fiyatlarında yaşanan gerilemenin de etkisiyle net yabancı para pozisyonunda 32 milyar dolarlık düşüş yaşayan TCMB, Kasım ayının ilk sekiz gününde yaklaşık 11 milyar dolar rezerv biriktirdiğini görüyoruz. 6 Kasım ile biten haftada, yurt içi yerleşiklerin parite etkisinden arındırılmış seriye göre DTH hacminde 1,5 milyar dolar artış yaşandığına dikkat çekmek isteriz. Son üç haftada devamlılık arz eden bu durumu portföy tercihlerinde değişiklik oluyor şeklinde yorumlamak istemesek de bu artışı yakından takip edeceğiz. Daha geniş bir açıdan bakmak gerekirse, 23 Ekim haftasında Türk Lirası’nın toplam mevduat havuzu içindeki payı %62 seviyesinden %61 seviyesine geriledi. Ya da tersten okursak, dolarizasyon oranı %38’den %39’a yükseldi. Mali piyasaların gündeminde bugün Türkiye’de cari denge ve Piyasa Katılımcılar Anketi, yurt dışında ise ABD’de ÜFE enflasyon verisi ön plana çıkıyor. Herkese güzel bir hafta sonu dileriz.

Altın
1794549136cad02ee207e061eebeb9b864a02667ee_1_1200.jpg

Gümüş

17945491370f91faa6f28817d9b43eedae8bcb0184_2_1200.jpg

Nvidia ve US10Y

17945491375c92e4746a21b2d202d93049bd77de62_3_1200.jpg

Emre Değirmencioğlu

Okumaya devam et

BANKA HABERLERİ

TCMB kredi frenini gevşetti

TCMB kredi frenini gevşetti: Piyasayı daraltan kredi kısıtlamalarında geri adım!
Yayınlanma:

|

Yazan:

BANKAVİTRİNİ ÖZEL HABER – ANALİZ | 11 Kasım 2026

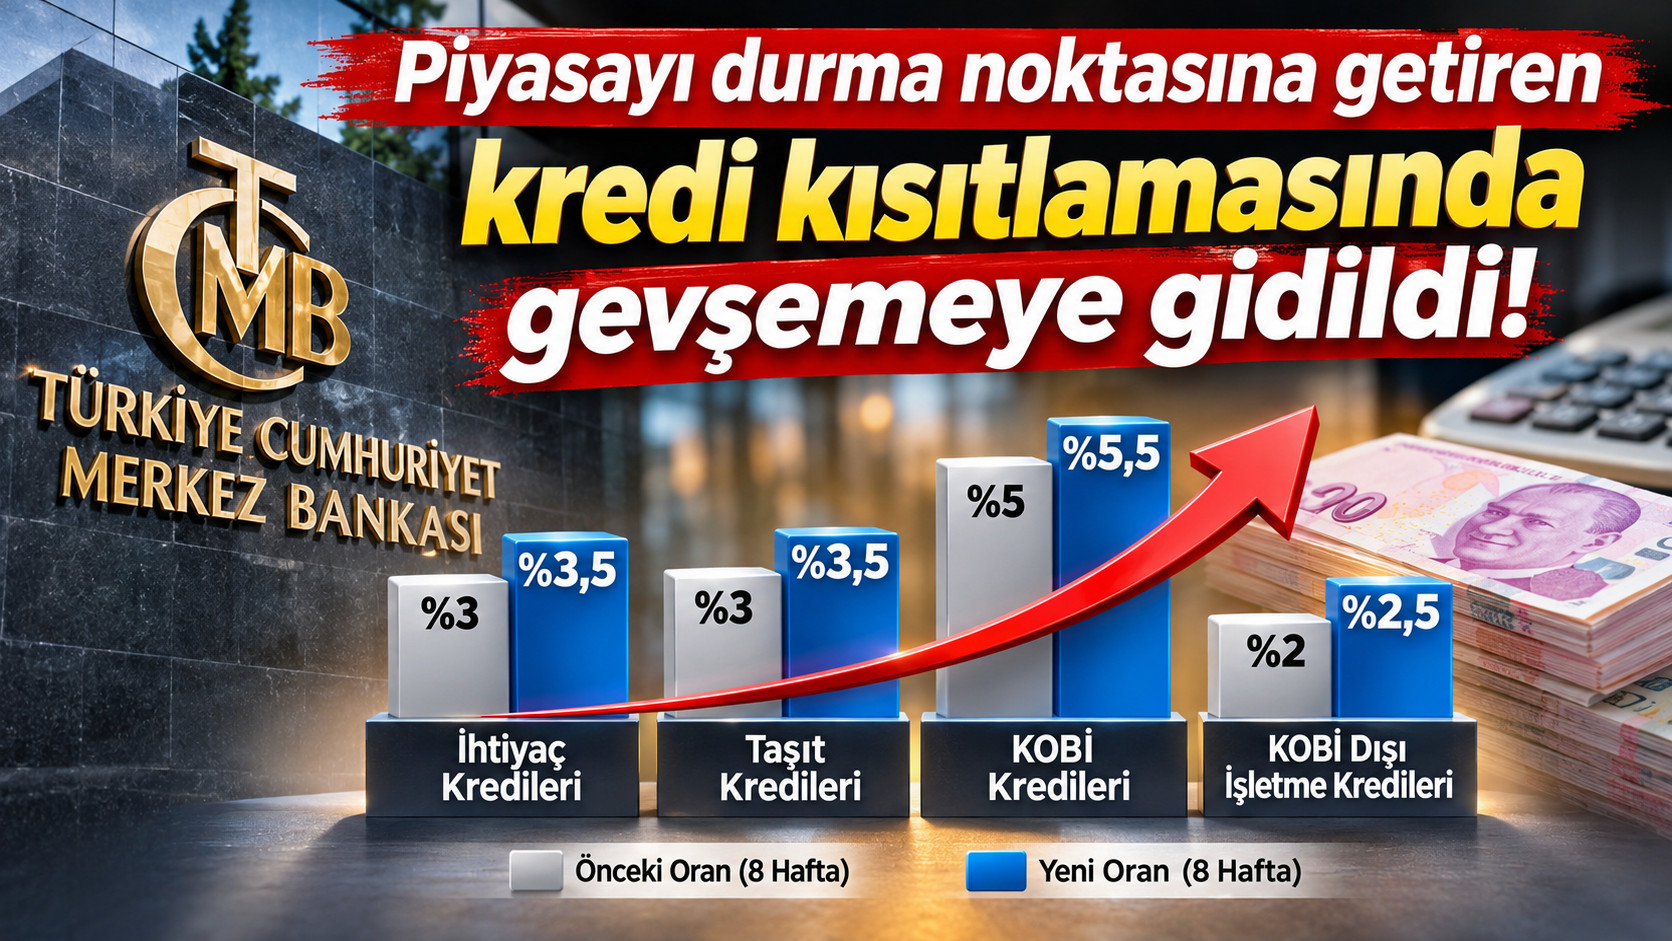
Türkiye Cumhuriyet Merkez Bankası (TCMB), uzun süredir reel sektörün finansmana erişimini zorlaştıran kredi büyüme sınırlamalarında gevşemeye gitti. 11 Kasım 2026 tarihli makroihtiyati tedbirler duyurusuyla ihtiyaç kredileri, taşıt kredileri, KOBİ kredileri ve KOBİ dışındaki işletmelere kullandırılan Türk lirası kredilerinin sekiz haftalık büyüme sınırları 0,5 puan artırıldı.

Bu karar, yüksek faiz ve sıkı kredi koşulları altında faaliyetlerini sürdürmeye çalışan işletmeler açısından önemli bir politika değişikliğine işaret ediyor. Ancak kredi musluklarının tamamen açıldığını söylemek için henüz erken.

Kredi büyüme sınırları yeniden belirlendi

TCMB’nin 2026-49 sayılı basın duyurusuna göre bankaların sekiz haftalık dönemlerde uygulamak zorunda olduğu kredi büyüme sınırları şu şekilde değiştirildi:

Kredi türü

Eski sınır

Yeni sınır

İhtiyaç kredileri %3 %3,5
Taşıt kredileri %3 %3,5
KOBİ TL kredileri %5 %5,5
KOBİ dışı işletme TL kredileri %2 %2,5

Düzenleme bütün kategorilerde 0,5 puanlık artış öngörüyor. Ancak oransal etkiler farklılaşıyor.

Özellikle KOBİ dışındaki işletmelerin kredi büyüme sınırının %2’den %2,5’e yükseltilmesi, mevcut sınıra göre %25’lik bir genişleme alanı anlamına geliyor. Bu, dört kredi kategorisi arasında oransal olarak en yüksek artış.

Bununla birlikte, söz konusu oranların kredi faizlerini değil, bankaların belirli dönemlerdeki kredi portföyü büyümesini sınırladığını vurgulamak gerekiyor.

Reel sektörün kredi sıkışıklığı artık göz ardı edilemiyor

Türkiye ekonomisinde son dönemde uygulanan sıkı para politikası, yalnızca kredi maliyetlerini yükseltmekle kalmadı; bankaların kredi kullandırma kapasitesini de sınırladı.

Özellikle işletmeler açısından üç temel sorun öne çıktı:

  • Yüksek faiz oranları nedeniyle işletme sermayesi finansmanının pahalılaşması.

  • Kredi büyüme sınırları nedeniyle bankaların kredi taleplerini karşılamada seçici davranması.

  • Finansmana erişimde yaşanan güçlüklerin üretim, stok yönetimi, yatırım ve ticari ödeme süreçleri üzerinde baskı oluşturması.

Finansmana erişim sorunu yaşayan işletmeler açısından kredi faizinin yüksek olması kadar, ihtiyaç duyulan kredinin zamanında kullanılamaması da kritik bir risk oluşturuyor.

İşletmelerin nakit akışı bozulduğunda bunun etkileri yalnızca kredi kullanan şirketlerle sınırlı kalmıyor. Tedarikçiler, çalışanlar, müşteriler ve bankalar da bu süreçten etkilenebiliyor.

TCMB’nin son kararı, bu finansman baskısını azaltmaya yönelik sınırlı fakat önemli bir adım olarak değerlendirilebilir.

Ancak duyuruda kararın gerekçesi makrofinansal istikrarın ve parasal aktarım mekanizmasının desteklenmesi olarak açıklandı. Dolayısıyla düzenlemeyi doğrudan ekonomik durgunluğun resmen kabulü şeklinde yorumlamak doğru olmayacaktır.

KOBİ’lere kredi alanı genişliyor: Yeterli olacak mı?

Düzenlemenin en önemli başlıklarından biri KOBİ kredileri.

KOBİ’lere kullandırılan Türk lirası kredilerinin sekiz haftalık büyüme sınırı %5’ten %5,5’e çıkarıldı.

Bu artış mevcut sınıra göre %10 oranında ilave büyüme imkânı sağlıyor.

Örneğin ilgili düzenleme kapsamındaki KOBİ kredi bakiyesi 100 milyar TL olan bir banka için, diğer koşullar sabitken, sekiz haftalık dönemde izin verilen büyüme tutarı 5 milyar TL’den 5,5 milyar TL’ye çıkabilecek.

Ancak burada önemli bir ayrıntı bulunuyor.

Bankaların kredi verme kararları yalnızca TCMB’nin büyüme sınırlarına bağlı değil. Kredi faizleri, müşterilerin mali yapısı, teminat koşulları, bankaların sermaye yeterliliği ve risk iştahı da kredi hacmini belirliyor.

Bu nedenle kredi büyüme sınırının artırılması, bütün KOBİ’lerin daha kolay veya daha düşük faizle kredi kullanabileceği anlamına gelmiyor.

Büyük işletmelere verilen kredi alanında dikkat çekici artış

KOBİ dışındaki işletmelere kullandırılan Türk lirası kredilerinde büyüme sınırının %2’den %2,5’e çıkarılması ayrıca dikkat çekiyor.

Bu kategorideki 0,5 puanlık artış, önceki sınıra göre %25’lik bir genişleme anlamına geliyor.

Sanayi kuruluşları, büyük ölçekli üreticiler ve ticari işletmeler açısından bu değişiklik yeni kredi kullandırım kapasitesi yaratabilir.

Özellikle yüksek işletme sermayesi ihtiyacı bulunan şirketler için finansmana erişim imkânlarının genişlemesi önem taşıyor.

Ancak kredi büyüme sınırının hâlâ %2,5 düzeyinde tutulması, TCMB’nin kontrollü kredi genişlemesi yaklaşımını sürdürdüğünü gösteriyor.

Zorunlu karşılıklara faiz kararı: Bankaların fonlama yapısına destek

TCMB’nin duyurusunda kredi büyüme sınırlarının dışında ikinci önemli bir düzenleme daha bulunuyor.

Buna göre bankaların ve finansman şirketlerinin bir yıldan uzun vadeli Türk lirası ve yabancı para cinsinden mevduat dışı yükümlülükleri için tesis edilen zorunlu karşılıklara Türk lirası cinsinden faiz veya telafi ödemesi yapılmasına karar verildi.

Bu uygulama, bankaların uzun vadeli mevduat dışı fonlama kaynaklarını daha cazip hâle getirebilir.

Zorunlu karşılıklara ödeme yapılması, ilgili yükümlülüklerin bankalara getirdiği maliyetin bir bölümünü azaltma potansiyeli taşıyor.

Böylece bankaların daha uzun vadeli kaynak kullanmasının teşvik edilmesi ve fonlama yapılarının desteklenmesi amaçlanıyor.

Ancak uygulamanın bankaların kârlılığına ve kredi fiyatlamasına net etkisini hesaplayabilmek için ödeme oranları, hesaplama esasları ve ilgili bankaların yükümlülük kompozisyonunun bilinmesi gerekiyor.

Bankacılık sektörü açısından karar ne anlama geliyor?

Yeni düzenleme bankalar açısından üç önemli sonuç doğurabilir.

Birincisi, kredi kullandırım alanı genişliyor. Büyüme sınırlarına yaklaşan bankalar için ilave kredi kullandırma imkânı oluşabilecek.

İkincisi, faiz gelirleri açısından yeni bir hacim fırsatı ortaya çıkıyor. Kredi portföyünü büyütebilen bankalar faiz getirisi elde edebilecek. Bununla birlikte yüksek fonlama maliyetleri ve kredi riski, net kârlılık üzerindeki belirleyici unsurlar olmaya devam edecek.

Üçüncüsü, aktif kalitesi daha fazla önem kazanıyor. Finansal sıkıntı yaşayan işletmelere yeni kredi kullandırılması, tek başına bu işletmelerin ödeme kapasitesini iyileştirmiyor. Bu nedenle bankaların kredi tahsis süreçlerinde nakit akışı ve geri ödeme kapasitesine odaklanması gerekiyor.

Kredi hacminin genişlemesi olumlu bir gelişme olabilir; ancak sağlıklı kredi büyümesi ile sorunlu kredilerin ertelenmesi birbirinden ayrılmalı.

Tüketici kredilerinde gevşeme iç talebi canlandırır mı?

TCMB’nin ihtiyaç ve taşıt kredilerinin büyüme sınırlarını %3’ten %3,5’e yükseltmesi, bireysel kredi piyasası açısından da önemli.

Bankalar açısından tüketici kredisi kullandırma kapasitesinin genişlemesi, özellikle kredi talebinin güçlü olduğu dönemlerde kredi hacmini destekleyebilir.

Ancak bu gelişmenin iç talep üzerindeki etkisi kredi faizlerine, hanehalkının gelir durumuna ve bankaların kredi değerlendirme politikalarına bağlı olacak.

Diğer taraftan tüketici kredilerindeki büyümenin hızlanması, enflasyonla mücadele açısından yakından izlenmesi gereken bir gelişme.

TCMB’nin bu nedenle kredi sınırlamalarını tamamen kaldırmak yerine sınırlı oranlarda gevşetmeyi tercih ettiği görülüyor.

Asıl sorun yalnızca kredi miktarı değil, kredi maliyeti

Reel sektör açısından tartışılması gereken en önemli konulardan biri de bu.

Kredi büyüme sınırlarının artırılması bankaların daha fazla kredi kullandırmasına imkân sağlayabilir. Ancak yüksek kredi faizleri devam ettiği sürece işletmelerin finansman yükü ağır kalacaktır.

Özellikle kısa vadeli işletme sermayesi kredilerine bağımlı şirketlerde yüksek faiz giderleri kârlılığı ve nakit akışını olumsuz etkileyebiliyor.

Bu nedenle finansmana erişim sorununun çözümünde yalnızca kredi büyüme sınırlarının artırılması yeterli değil.

Kredi maliyetleri, vade yapısı, teminat koşulları ve şirketlerin ödeme kapasitesi birlikte değerlendirilmek zorunda.

Bankavitrini analizi: Kredi freni gevşedi ama tamamen bırakılmadı

11 Kasım 2026 tarihli TCMB kararı, kredi piyasasında kontrollü bir gevşeme döneminin işareti olarak okunabilir.

Özellikle KOBİ ve ticari kredilerde büyüme sınırlarının yükseltilmesi, finansman ihtiyacı yüksek işletmeler açısından olumlu bir gelişme.

Ancak kararın piyasadaki etkisini değerlendirirken üç önemli ayrım yapılmalı.

Birincisi, kredi büyüme sınırının yükseltilmesi doğrudan kredi faizlerinin düşürülmesi anlamına gelmiyor.

İkincisi, bankaların daha fazla kredi verebilmesi, bütün işletmelerin krediye ulaşabileceği anlamına gelmiyor.

Üçüncüsü, kredi hacmindeki olası artışın üretime, yatırıma ve istihdama ne ölçüde yansıyacağı henüz bilinmiyor.

Dolayısıyla TCMB’nin attığı adım, kredi piyasasında yaşanan sıkışıklığın hafifletilmesine katkı sağlayabilir; fakat reel sektörün finansman sorunlarını tek başına çözmesi beklenmemeli.

Sonuç olarak, Merkez Bankası kredi büyüme sınırlarında frene uyguladığı baskıyı azalttı. Ancak ekonominin yeniden güçlü bir kredi genişlemesine geçtiğini söylemek için henüz erken.

Önümüzdeki dönemde bankaların fiilî kredi kullandırımları, ticari kredi faizleri, kredi talebi ve takipteki alacakların seyri, bu kararın gerçek etkisini gösterecek.

Kaynak: Türkiye Cumhuriyet Merkez Bankası, 11 Kasım 2026 tarihli ve 2026-49 sayılı “Makroihtiyati Çerçeveye İlişkin Basın Duyurusu”. Analiz, paylaşılan resmî duyuru esas alınarak hazırlanmıştır.

Okumaya devam et

BANKA HABERLERİ

Yapı Kredi’den 933 milyon dolarlık sendikasyon kredisi

Yapı Kredi, 18 ülkeden 40 finansal kuruluşun katılımıyla, 367 ve 734 gün vadeli dört ayrı dilimden oluşan yaklaşık 933 milyon dolarlık sendikasyon kredisi anlaşması imzaladı.
Yayınlanma:

|

Yazan:

Yapı Kredi, yılın ikinci yarısında uluslararası piyasalardan yaklaşık 933 milyon dolar tutarında sendikasyon kredisi anlaşması imzaladı.

Bankadan yapılan açıklamaya göre, 18 ülkeden 40 finansal kuruluşun katılımıyla gerçekleştirilen sendikasyon kredisi işlemi, 367 ve 734 gün vadeli dört ayrı dilimden oluştu.

İşlemin ortak koordinatörlüğünü Abu Dhabi Commercial Bank, Bank of America, Emirates NBD ve Standard Chartered üstlenirken, Emirates NBD aynı zamanda aracılık görevini yürüttü.

Yaklaşık 933 milyon dolar tutarındaki sendikasyon kredisi, 367 gün vadeli 349 milyon dolar ve 356,5 milyon euro ile 734 gün vadeli 97 milyon dolar ve 77 milyon euro olmak üzere dört dilim halinde sağlandı.

Kredinin maliyeti, 367 gün vadeli dolar dilimi için “SOFR+yüzde 1,25”, euro dilimi için “Euribor+yüzde 1,00” olarak belirlendi.

734 gün vadeli dilimlerde ise maliyet, dolar cinsinden “SOFR+yüzde 1,75”, euro cinsinden “Euribor+yüzde 1,45” oldu.

“Türkiye ekonomisine duyulan güvenin göstergesi”

Açıklamada değerlendirmelerine yer verilen Yapı Kredi Üst Yöneticisi (CEO) Gökhan Erün, uluslararası piyasalardan sağlanan finansmanın hem bankanın mali yapısına hem de Türkiye ekonomisine duyulan güveni ortaya koyduğunu belirtti.

Türkiye’nin ekonomik kalkınmasına katkıda bulunma hedefi doğrultusunda uluslararası piyasalardan kaynak sağlamayı sürdürdüklerini ifade eden Erün, müşterilerinin finansman ihtiyaçlarını karşılamaya yönelik çalışmalarına kararlılıkla devam ettiklerini vurguladı.

Okumaya devam et

FARK YARATANLAR

FARK YARATANLAR

FARK YARATANLAR

KATEGORİLER

ALTIN – DÖVİZ

KRİPTO PARA PİYASASI

X

FACEBOOK

SON YAZILAR

Popüler

www bankavitrini com © "BANKA VİTRİNİ Portal"da yayımlanan, BANKA VİTRİNİ'nde yer alan yazar ve çevirmenlerine ait herhangi bir yazı, çeviri, makale ve haber izin alınmadan basılı olarak ya da internet ortamında kullanılamaz, çoğaltılamaz, yayınlanamaz. İzinsiz kullananlar hakkında hukuki yollara başvurulacaktır. "BANKA VİTRİNİ Portal"da yayımlanan tüm özgün yazıların içeriğinden yazarları sorumludur. www.bankavitrini.com'da yer alan yatırım bilgi, yorum ve tavsiyeleri yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti, aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Burada yer alan yorum ve tavsiyeler, yorum ve tavsiyede bulunanların kişisel görüşlerine dayanmaktadır. Bu görüşler, mali durumunuz ile risk ve getiri tercihlerinize uygun olmayabilir. Yer alan yazılarda herhangi bir yatırım aracı; Hisse Senedi, kripto para biriminin veya dijital varlığın alım veya satımını önermiyor. Bu nedenle sadece burada yer alan bilgilere dayanılarak yatırım kararı verilmesi, beklentilerinize uygun sonuçlar doğurmayabilir. Lütfen transferlerinizin ve işlemlerinizin kendi sorumluluğunuzda olduğunu ve uğrayabileceğiniz herhangi bir kaybın sizin sorumluluğunuzda olduğunu unutmayın. © www.bankavitrini.com Copyright © 2020 -UŞAK- Tüm hakları saklıdır. Özgün haber ve makaleler 5846 Sayılı Fikir ve Sanat Eserleri Kanunu korumasındadır.