
Connect with us

GÜNCEL

Zorlu Grubu bankalarla masada

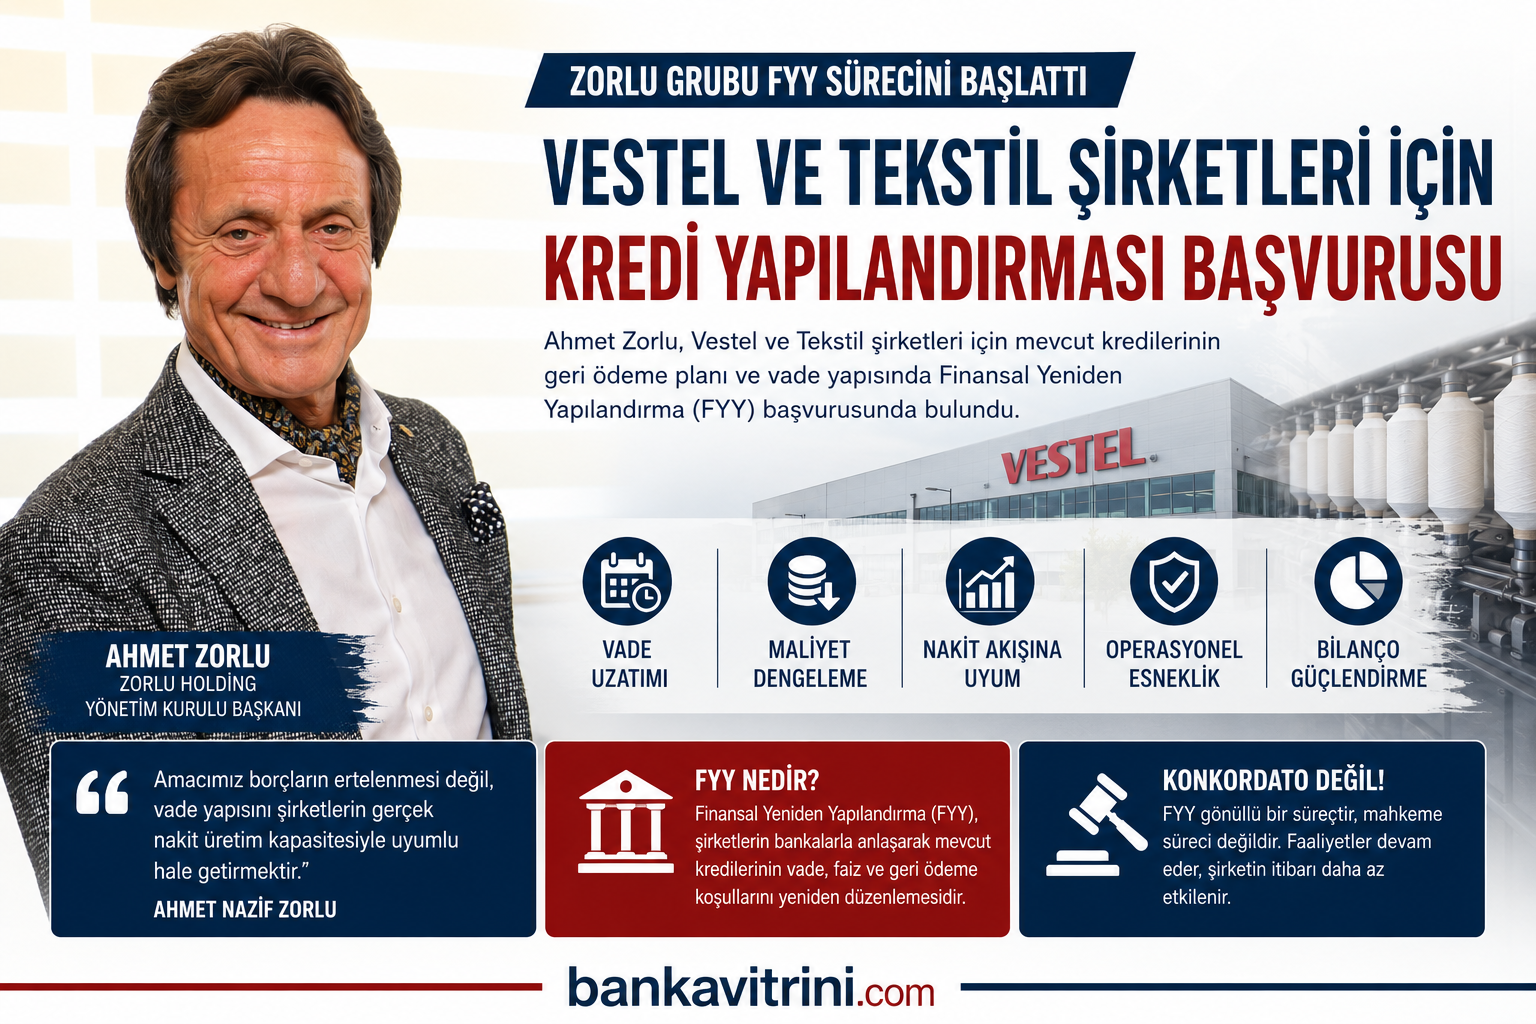
Zorlu Grubu FYY masasında: Vestel ve tekstil şirketleri için kredi vadeleri yeniden şekilleniyor
Bankalarla masaya oturuldu: Amaç yeni kredi değil, mevcut borçların nakit akışına göre yeniden yapılandırılması

Yayınlanma:

|

Bankavitrini.com Analizi

Türkiye’nin en büyük sanayi gruplarından biri olan Zorlu Grubu, bünyesindeki Vestel Grubu ve Tekstil Grubu şirketlerinin mevcut finansal borçları için Finansal Yeniden Yapılandırma (FYY) sürecini resmen başlattı.

Şirket tarafından yapılan açıklamaya göre başvurunun amacı yeni kredi kullanmak değil, mevcut kredilerin geri ödeme planı ile vade yapısını faaliyetlerden elde edilen nakit akışına uygun hale getirmek. Başvuru, kredi veren bankalarla mutabakat sağlandıktan sonra bankacılık mevzuatı kapsamında gerçekleştirildi.

Bu gelişme, yalnızca Zorlu Grubu açısından değil, 2026 yılında hızla büyüyen Finansal Yeniden Yapılandırma (FYY) piyasası açısından da önemli bir dönüm noktası niteliğinde.

Son dönemde;

  • yüksek faizler,
  • Avrupa pazarındaki daralma,
  • ihracat siparişlerindeki zayıflama,
  • yükselen finansman maliyetleri,
  • kur oynaklığı

çok sayıda büyük sanayi grubunu bilanço yönetimine odaklanmaya zorladı.

Zorlu’nun attığı adım da bu sürecin en büyük örneklerinden biri olarak görülüyor.

Şirket ne açıkladı?

Şirket açıklamasında özetle şu hedefler sıralandı:

  • işletme sermayesinin güçlendirilmesi,
  • yaklaşan kredi vadelerinin uzatılması,
  • kredi maliyetlerinin dengelenmesi,
  • operasyonel esnekliğin artırılması,
  • bilanço yapısının güçlendirilmesi.

Açıklamada sürecin bankalarla mutabakat içerisinde yürütüldüğü özellikle vurgulandı.

Ahmet Zorlu’nun dikkat çeken mesajı

Zorlu Holding Yönetim Kurulu Başkanı Ahmet Nazif Zorlu yaptığı değerlendirmede bugün yaşanan finansal sıkışıklığın yalnızca Türkiye kaynaklı olmadığını söyledi.

Öne çıkardığı başlıca nedenler şunlar oldu:

  • Avrupa ekonomisindeki durgunluk
  • Çinli üreticilerin Avrupa pazarında agresif büyümesi
  • savaşların emtia fiyatlarına etkisi
  • tedarik zincirindeki bozulmalar
  • küresel jeopolitik belirsizlikler

Zorlu’ya göre amaç borçların ertelenmesi değil, vade yapısını şirketlerin gerçek nakit üretim kapasitesiyle uyumlu hale getirmek.

Bu bir konkordato değil

FYY ile konkordato kamuoyunda zaman zaman karıştırılıyor.

Oysa iki süreç birbirinden oldukça farklıdır.

Finansal Yeniden Yapılandırma Konkordato
Bankalarla gönüllü anlaşma Mahkeme süreci
Faaliyet devam eder Hukuki koruma mekanizması
Borçların vadeleri düzenlenir Borçların yeniden planlanması mahkeme gözetiminde olur
İtibar etkisi daha sınırlıdır Piyasa algısı daha olumsuz olabilir

Dolayısıyla Zorlu Grubu’nun başvurusu, şirketin faaliyetlerini sürdüremediği anlamına gelmiyor.

Aksine, büyük ölçekli holdinglerin dünyada da sıklıkla kullandığı bilanço yönetim araçlarından biri olarak değerlendiriliyor.

Neden bugün?

Kararın zamanlaması oldukça dikkat çekici.

2026’nın ilk yarısında;

  • kredi faizleri yüksek kaldı,
  • ihracatçı şirketlerin marjları geriledi,
  • Avrupa siparişleri yavaşladı,
  • beyaz eşya sektöründe talep zayıfladı,
  • enerji maliyetleri yüksek seyretti.

Bütün bunlar özellikle yüksek yatırım yapan sanayi şirketlerinde nakit akışını zorladı.

Vestel tarafında tablo

Özellikle Vestel Elektronik son açıkladığı finansal tablolarında önemli bozulmalar yaşamıştı.

Öne çıkan göstergeler:

  • satış gelirlerinde sert düşüş,
  • brüt kârlılıkta gerileme,
  • net borçta artış,
  • özkaynaklarda azalma.

Aynı dönemde Vestel Beyaz Eşya da zarar açıklamış ve faaliyet kârlılığı önemli ölçüde gerilemişti.

Bankalar açısından ne ifade ediyor?

Bankalar açısından bu süreç;

  • kredinin takibe düşmesini önlemek,
  • şirketin faaliyetini sürdürmesini sağlamak,
  • istihdamı korumak,
  • tahsilat ihtimalini artırmak,
  • karşılık yükünü azaltmak

amacıyla kullanılan önemli bir risk yönetimi mekanizmasıdır.

Bugün birçok banka, sorunlu hale gelmesini beklemek yerine büyük kurumsal müşterilerle erken aşamada FYY masasına oturmayı tercih ediyor.

Türkiye’de FYY yeniden büyüyor

2026 yılı itibarıyla Finansal Yeniden Yapılandırma başvurularında yeniden ciddi artış yaşanıyor.

Bunun temel nedenleri:

  • yüksek faiz,
  • daralan iç talep,
  • ihracattaki yavaşlama,
  • işletme sermayesi ihtiyacının büyümesi,
  • kısa vadeli kredi yükünün ağırlaşması.

Önümüzdeki aylarda benzer başvuruların farklı sektörlerden de gelmesi sürpriz olmayabilir.

Bankavitrini Yorumu

Zorlu Grubu’nun attığı adım, finansal sıkıntıdan çok aktif bilanço yönetimi olarak okunmalı.

Ancak süreç aynı zamanda Türkiye sanayisinin karşı karşıya olduğu yapısal finansman sorunlarını da ortaya koyuyor.

Özellikle;

  • yüksek faiz ortamı,
  • Avrupa’daki talep daralması,
  • Çin rekabeti,
  • artan işletme sermayesi ihtiyacı

yalnızca Zorlu Grubu’nu değil, ihracat ağırlıklı çalışan çok sayıda büyük sanayi kuruluşunu benzer kararlar almaya yöneltebilir.

2026’nın ikinci yarısında Finansal Yeniden Yapılandırma (FYY) dosyalarının bankacılık sektörünün en önemli gündem maddelerinden biri olmaya devam etmesi bekleniyor.

Okumaya devam et

BANKA HABERLERİ

Akbank “Şehrin İyi Hali” projesinin 12. dönem başvurularını başlattı

Akbank Marka ve İletişim Başkanı Seçil Demiralp, “Yeni dönemde gönüllü sayımızı daha da artırmayı hedefliyoruz. Tüm gençlerimizi iyilik için harekete geçmeye davet ediyoruz” dedi
Yayınlanma:

|

Yazan:

Akbank’ın gençleri gönüllülükle tanıştıran toplumsal fayda projesi ‘Şehrin İyi Hali’nde 12’nci dönem başvuruları başladı.

Bankadan yapılan açıklamaya göre, proje, farklı sivil toplum kuruluşlarıyla (STK) işbirliği yaparak gençlere toplumsal fayda üretme ve kişisel gelişimlerini güçlendirme fırsatı sunuyor.

Bu kapsamda tüm üniversiteli gençlerin katılabileceği projede gençler, farklı sivil toplum kuruluşlarıyla (STK) bir araya gelerek toplumsal fayda çalışmalarında yer alacak ve kişisel gelişimlerini destekleyecek deneyimler kazanacak.

Bugüne kadar yaklaşık 25 bin gence ulaşan Şehrin İyi Hali, gençlerin sürdürülebilirlik, çevre, hayvan hakları, toplumsal cinsiyet eşitliği ve sosyal kapsayıcılık gibi alanlarda aktif rol almasını sağladı. Yeni dönemde de gençler, Türkiye’nin farklı alanlarda faaliyet gösteren sivil toplum kuruluşlarıyla bir araya gelerek gönüllülük çalışmalarına katılacak.

Akbank, projeyle gönüllülük hareketini daha geniş bir alana yaymayı ve gönüllülüğün gençlerin hayatında kalıcı olmasını hedefliyor.

Şehrin İyi Hali gönüllülük etkinlikleri, bu yıl 10-25 Ekim’de 9 sivil toplum kuruluşuyla düzenlenecek. Gençler, Kurtaran Ev ile kulübe yapımı ve boyama, hayvanların bakımı ve gezdirilmesine destek olacak. ‘Kokopelli Şehirde’, Akmerkez’in terasındaki kent tarımı alanında ekoloji ve sürdürülebilir yaşam deneyimi sunarken, Türkiye Down Sendromu Derneğinde kapsayıcılık seminerinin yanı sıra kule yarışları ve pizza atölyeleri gerçekleştirilecek. ‘Bilim Virüsü’nün düzenlediği eğitimlerde de afet farkındalığı üzerine temel kavramlar konuşulacak.

Gençler, ‘Hadi İşaretin’ özel tasarlanmış kutu oyunuyla işaret diline yönelik etkinliklerde yer alırken, Çorbada Tuzun Olsun Derneği ile evsiz bireyler için mutfakta gıda üretimine ve sokakta dağıtım faaliyetlerine destek olacak. Türkiye Omurilik Felçliler Derneği ile tekerlekli sandalye birleştirme çalışmalarına katılacak gençler, engelli bireylerin günlük yaşamda karşılaştıkları zorlukları yakından gözlemleme fırsatı elde edecek. Gençler ayrıca ‘Hayat Tamircisi’ eşliğindeki ‘İkinci Şanslar’ atölyesinde engelli hayvanlar için yürüteç üretecek ve DenizTemiz Derneği/TURMEPA ile gerçekleştirecekleri kıyı temizliğinde topladıkları atık miktarlarını ölçüp, su altı ekosistemine verilen zararları gözlemleyecek.

Şehrin İyi Halinin 12’nci dönemi, gençlerin gönüllülük deneyimini kutlamak amacıyla düzenlenecek özel konserle sona erecek. Gönüllülük programını tamamlayan tüm gençlere sertifika verilecek. Tüm üniversiteli gençler, istedikleri projeye ‘sehriniyihali.com’ adresi üzerinden başvurabiliyor.

– ‘Tüm gençlerimizi iyilik için harekete geçmeye davet ediyoruz’

Açıklamada görüşlerine yer verilen Akbank Marka ve İletişim Başkanı Seçil Demiralp, Şehrin İyi Hali’nin, Akbank’ın insan odaklı sürdürülebilirlik yaklaşımının en güzel örneklerinden biri olduğunu belirtti.

Demiralp, projeye katılan gençlerin seçtikleri alanda gönüllü olarak farkındalık geliştirici atölyelere katıldığını aktararak, şu ifadeleri kullandı:

‘Gençler, bu çalışmalara katılarak sürdürülebilir bir dünya için emek verirken, aynı zamanda liderlik becerilerini, empati yeteneklerini ve sorumluluk duygularını geliştiriyor. Şehrin İyi Hali ile bugüne dek 25 bine yakın genç bu iyilik hareketinin bir parçası oldu. Yeni dönemde gönüllü sayımızı daha da artırmayı hedefliyoruz. Tüm gençlerimizi iyilik için harekete geçmeye davet ediyoruz.’

Okumaya devam et

BANKA HABERLERİ

Elektronik Parada Yaprak Dökümü

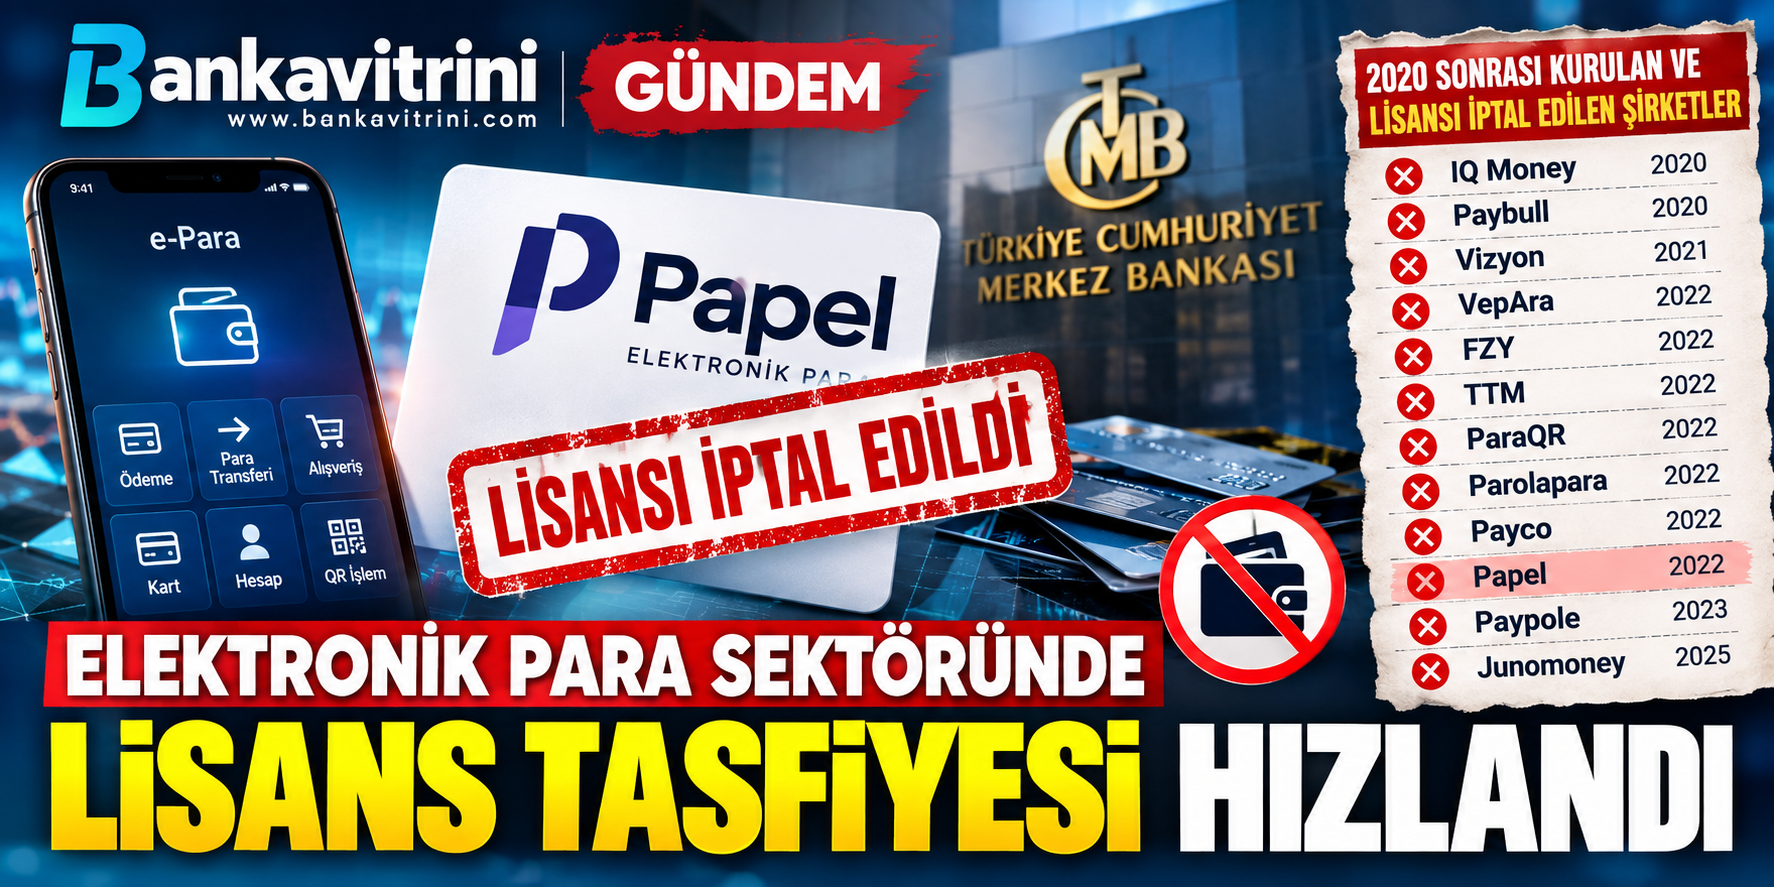
Elektronik Para Sektöründe Lisans Tasfiyesi Hızlandı: 2020 Sonrası Kurulan 12 Şirketin İzni İptal Edildi
Yayınlanma:

|

Yazan:

Papel Elektronik Para’nın faaliyet izninin iptaliyle elektronik para ve ödeme kuruluşlarında lisans tasfiyesi yeniden gündemde. 2020 ve sonrasında kurulan şirketler arasında son dönemde art arda lisans iptalleri yaşanması dikkat çekiyor.

Türkiye’de elektronik para ve ödeme hizmetleri sektöründe lisanslı kuruluş sayısındaki değişim dikkat çekici bir boyuta ulaştı. Papel Elektronik Para ve Ödeme Hizmetleri A.Ş.’nin faaliyet izninin iptal edilmesiyle, özellikle son yıllarda sektöre giren şirketlerin önemli bölümünün faaliyet dışına çıktığı görülüyor.

Türkiye Cumhuriyet Merkez Bankası’nın (TCMB) resmi mevzuat kayıtlarında Papel’in faaliyet izninin iptaline ilişkin karar 23 Eylül 2026 tarihli Resmî Gazete’de yayımlandı. Papel’e elektronik para kuruluşu olarak faaliyet izni 27 Ekim 2022 tarihinde verilmişti. İptal kararı 6493 sayılı Kanun’un ilgili hükümlerine dayandırıldı.

2020 sonrası kurulanlarda tablo dikkat çekiyor

Hazırlanan listeye göre, 2020 ve sonrasında kuruluş izni/faaliyet başlangıcı bulunan 12 elektronik para ve ödeme kuruluşunun lisansı iptal edilmiş durumda.

Bunlar arasında:

  • IQ Money – 2020 kuruluş
  • Paybull – 2020 kuruluş
  • Vizyon – 2021 kuruluş
  • VepAra – 2022 kuruluş
  • FZY – 2022 kuruluş
  • TTM – 2022 kuruluş
  • ParaQR – 2022 kuruluş
  • Parolapara – 2022 kuruluş
  • Payco – 2022 kuruluş
  • Papel – 2022 kuruluş
  • Paypole – 2023 kuruluş
  • Junomoney – 2025 kuruluş yer alıyor.

TCMB’nin resmi ödeme sistemleri mevzuat sayfası da 2025-2026 döneminde Paybull, IQ Money, Paypole, Papara, Pay Fix, Klon, TTM, ParaQR, Parolapara, Vezne24, Junomoney, Payco, TRPOS ve son olarak Papel hakkında faaliyet izni iptali kararlarını listeliyor.

Sadece eski şirketler kapanmıyor

Buradaki önemli ayrıntı, lisans iptallerinin yalnızca uzun yıllardır faaliyet gösteren kuruluşlarla sınırlı olmaması.

Tam tersine, son birkaç yıl içerisinde kurulmuş ve elektronik para/ödeme sektörüne yeni oyuncu olarak giren şirketler de lisans kaybedenler arasında bulunuyor.

Papel bunun son örneği oldu. Şirketin elektronik para kuruluşu olarak faaliyet izni 2022 yılında verilmişti; TCMB’nin 18 Eylül 2026 tarihli kararıyla izin iptal edildi ve karar 23 Eylül’de Resmî Gazete’de yayımlandı.

6493 sayılı Kanun’daki gerekçeler dikkat çekiyor

Lisans iptallerinde tek bir gerekçe bulunmuyor. Kullanılan hukuki dayanaklar arasında faaliyet izninden sonra faaliyete başlanmaması, iznin mevzuata aykırı beyan veya belgelerle alınması, ödeme kuruluşunun gerekli şartları kaybetmesi, faaliyetlerin güvenli şekilde yürütülmesini tehdit eden durumlar ve gerekli tedbirlerin süresinde alınmaması gibi hükümler bulunuyor.

Dolayısıyla her şirket için “aynı nedenle kapatıldı” şeklinde bir değerlendirme yapmak doğru değil.

Bir de birleşmeler var

Sektördeki küçülme yalnızca lisans iptallerinden ibaret değil.

Moka, PayU ve Paynet gibi kuruluşlar ise birleşme/devralma süreçleri nedeniyle faaliyet izinlerinin sona ermesi kapsamında değerlendirilmiş durumda. Bu nedenle hazırlanan listeye dahil edilmemiş olmaları, editoryal açıdan önemli bir ayrım.

“200 firma daha kaldırılır mı?”

Elektronik para sektöründeki lisanslı kuruluş sayısındaki değişim konusunda uzun süredir yapılan bir sektör tahmini yeniden gündeme geldi.

Özel toplantılarda yıllardır “Türkiye’nin 200 lisanslı firmayı daha kaldırabileceği” yönündeki tahminini dile getiren sektör gözlemcilerinden gelen değerlendirmeler, son dönemde yaşanan lisans iptalleri sonrasında yeniden tartışılmaya başladı.

Ancak burada kritik soru şu: Sektör gerçekten kaç lisanslı kuruluşu taşıyabilir?

Çünkü mesele yalnızca şirketlerin kapanması değil. Sermaye yeterliliği, teknik altyapı, iç kontrol, uyum, bilgi güvenliği, işlem hacmi, müşteri sayısı ve sürdürülebilir gelir modeli gibi unsurlar, lisanslı bir ödeme veya elektronik para kuruluşunun ayakta kalabilmesi açısından giderek daha önemli hale geliyor.

“200 firma” tartışmasının asıl önemli tarafı

Bugün itibarıyla ortaya çıkan tablo, sektörde bir eleme ve konsolidasyon sürecinin yaşandığını gösteriyor. Fakat bundan hareketle gelecekte kesin olarak 200 şirketin daha kapanacağını söylemek mümkün değil.

Asıl dikkat çekici soru ise şu: Türkiye’de ödeme ve elektronik para sektöründe kaç şirket gerçekten sürdürülebilir bir iş modeline sahip?

Papel’in de lisansının iptal edilmesiyle birlikte, 2020 sonrası kurulan kuruluşlar açısından ortaya çıkan tablo bu sorunun daha yüksek sesle sorulmasına neden oluyor.

Bankavitrini’nin notu: Hazırlanan listede birleşme nedeniyle faaliyet izni sona eren Moka, PayU ve Paynet yer almıyor. Liste, lisans iptali ile birleşme nedeniyle faaliyetin sona ermesini birbirinden ayırıyor.

Kaynak: TCMB ödeme sistemleri mevzuat kayıtları ve 23 Eylül 2026 tarihli Resmî Gazete.

Okumaya devam et

Erol Taşdelen

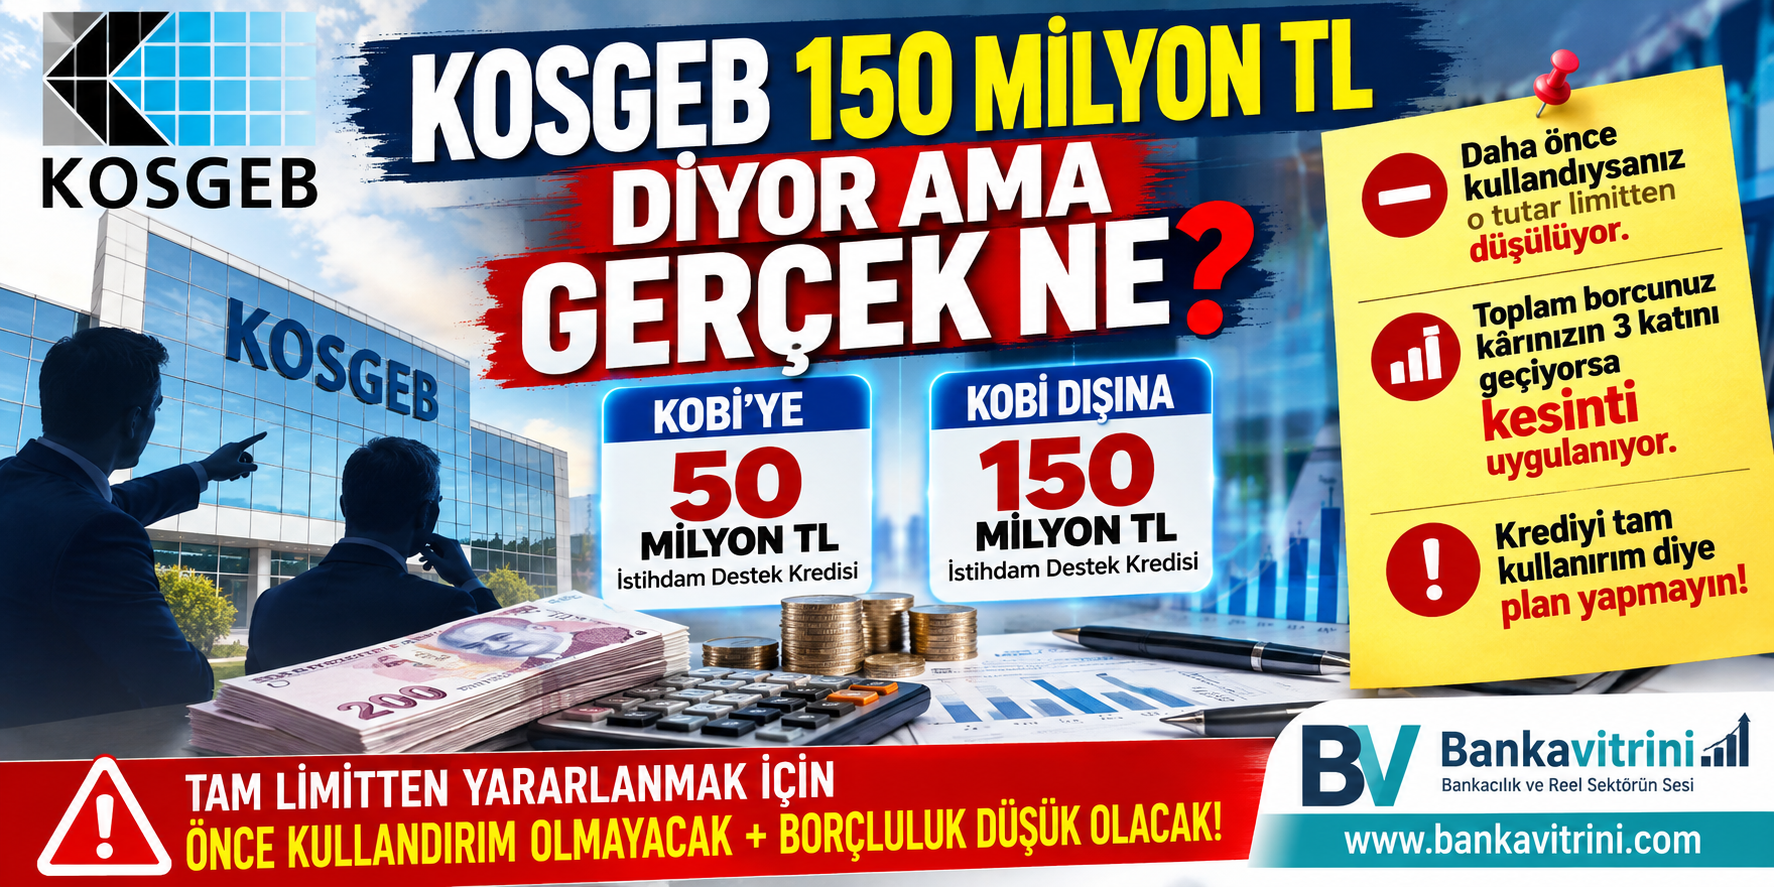
150 Milyon TL Kredi Hayali Kurmayın! KOSGEB’de Limit Böyle Eriyor

KOSGEB’in 150 Milyon TL’lik Kredi Desteğinde Kritik Detay: Reklamdaki Rakamı Tam Kullanamayabilirsiniz!

Yayınlanma:

|

KOSGEB’in istihdam odaklı destek programında açıklanan KOBİ firmaları için 50 milyon TL ve KOBİ Dışı Ticari Firmalar için 150 milyon TL’lik kredi limitleri, işletmeler tarafından “kullanılabilecek kesin kredi tutarı” olarak algılanmamalı.

Çünkü açıklanan üst limitler, bazı işletmeler için çeşitli kriterler nedeniyle aşağı çekilebiliyor.

Daha önce aynı kapsamda kredi kullanıldıysa, kullanılan tutar yeni limitten düşülüyor. Bunun yanında işletmenin toplam borçluluğu da kredi tutarını etkileyebiliyor. Toplam borcun işletme kârının 3 katını aşması halinde ayrıca kesinti uygulanıyor.

“150 milyon TL kredi alırım” diye plan yapmayın!

Bu nedenle işletmelerin finansal planlamasını yalnızca KOSGEB’in açıkladığı üst limit üzerinden yapmaması gerekiyor.

Kredinin üst limitinden tam yararlanabilmek için;

  • Daha önce bu kapsamda kullandırım yapılmamış olması,
  • İşletmenin borçluluk seviyesinin düşük olması,
  • KOSGEB’in diğer başvuru ve uygunluk kriterlerinin sağlanması önem taşıyor.

Özetle; “KOSGEB 150 milyon TL kredi veriyor” demek, her işletmenin hesabına 150 milyon TL aktarılacağı anlamına gelmiyor.

Krediyi tam kullanırım diye plan yapmayın; önce işletmenizin geçmiş kullandırımını ve borçluluk oranını kontrol edin.

Erol TAŞDELEN – Ekonomist

Okumaya devam et

FARK YARATANLAR

FARK YARATANLAR

FARK YARATANLAR

KATEGORİLER

ALTIN – DÖVİZ

KRİPTO PARA PİYASASI

X

FACEBOOK

SON YAZILAR

Popüler

www bankavitrini com © "BANKA VİTRİNİ Portal"da yayımlanan, BANKA VİTRİNİ'nde yer alan yazar ve çevirmenlerine ait herhangi bir yazı, çeviri, makale ve haber izin alınmadan basılı olarak ya da internet ortamında kullanılamaz, çoğaltılamaz, yayınlanamaz. İzinsiz kullananlar hakkında hukuki yollara başvurulacaktır. "BANKA VİTRİNİ Portal"da yayımlanan tüm özgün yazıların içeriğinden yazarları sorumludur. www.bankavitrini.com'da yer alan yatırım bilgi, yorum ve tavsiyeleri yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti, aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Burada yer alan yorum ve tavsiyeler, yorum ve tavsiyede bulunanların kişisel görüşlerine dayanmaktadır. Bu görüşler, mali durumunuz ile risk ve getiri tercihlerinize uygun olmayabilir. Yer alan yazılarda herhangi bir yatırım aracı; Hisse Senedi, kripto para biriminin veya dijital varlığın alım veya satımını önermiyor. Bu nedenle sadece burada yer alan bilgilere dayanılarak yatırım kararı verilmesi, beklentilerinize uygun sonuçlar doğurmayabilir. Lütfen transferlerinizin ve işlemlerinizin kendi sorumluluğunuzda olduğunu ve uğrayabileceğiniz herhangi bir kaybın sizin sorumluluğunuzda olduğunu unutmayın. © www.bankavitrini.com Copyright © 2020 -UŞAK- Tüm hakları saklıdır. Özgün haber ve makaleler 5846 Sayılı Fikir ve Sanat Eserleri Kanunu korumasındadır.








