Connect with us

BANKA HABERLERİ

Yabancı yatırımcıya dijital hesap dönemi

MASAK’tan yabancı yatırımcıya dijital hesap düzenlemesi: Bankalar ve kripto platformlarında yeni dönem
Yabancılar artık uzaktan banka hesabı açabilecek: MASAK Tebliği ne getiriyor?
MASAK’tan bankalara yeni AML kuralları: Uzaktan kimlik doğrulamada kapsam genişledi
Kripto platformlarına sıkı kimlik doğrulama: MASAK Tebliği sektörü nasıl etkileyecek?
Dijital bankacılıkta yeni dönem: MASAK’ın uzaktan kimlik düzenlemesi kimleri kapsıyor?

Yayınlanma:

|

Yabancı yatırımcıya dijital hesap dönemi: MASAK’tan bankalar ve kripto platformları için yeni kimlik doğrulama kuralları

Bankavitrini.com | Haber Analiz

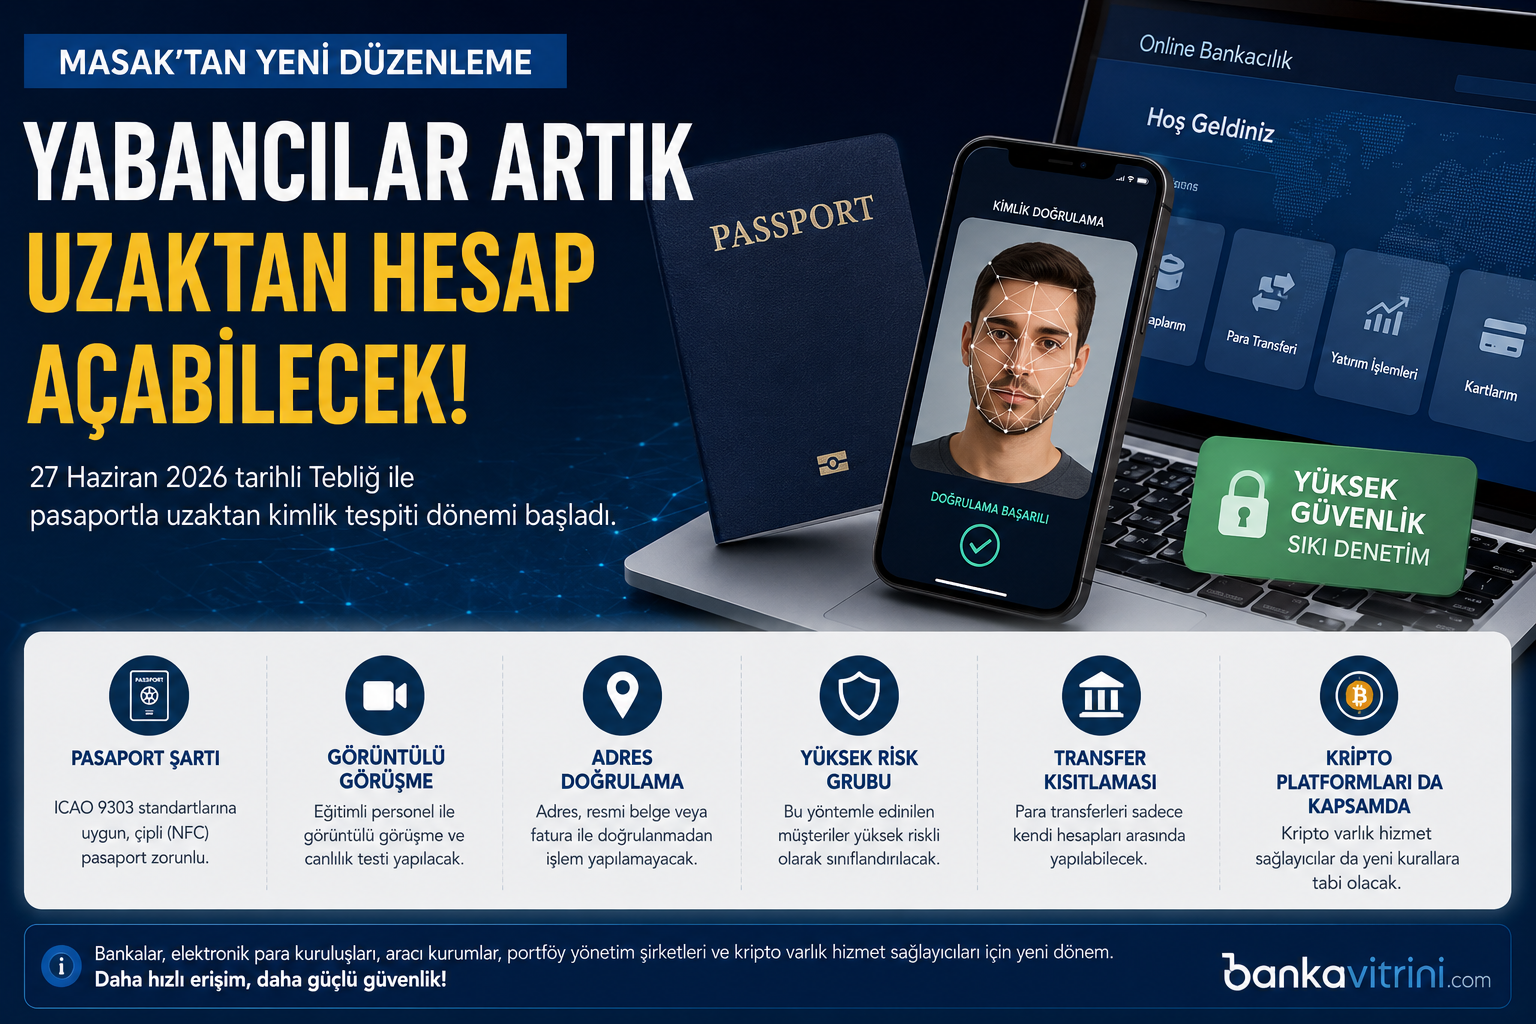
27 Haziran 2026 tarihli Resmî Gazete’de yayımlanan MASAK Genel Tebliği (Sıra No: 32), ilk bakışta teknik bir düzenleme gibi görünse de; bankalar, elektronik para kuruluşları, aracı kurumlar, portföy yönetim şirketleri ve kripto varlık hizmet sağlayıcıları açısından oldukça önemli değişiklikler içeriyor.

Düzenlemenin temel amacı;

  • Türkiye’de bulunmayan yabancı yatırımcıların dijital ortamda müşteri olabilmesini sağlamak,
  • Kara para aklama (AML) ve terörün finansmanı (CFT) risklerini azaltmak,
  • FATF standartlarına uyumu güçlendirmek,
  • Dijital finansal hizmetleri yabancı yatırımcılar açısından daha erişilebilir hale getirmek.

Düzenlemenin en önemli yeniliği

Yabancılar artık pasaportla uzaktan müşteri olabilecek

Bugüne kadar uzaktan kimlik doğrulama uygulaması ağırlıklı olarak Türk vatandaşlarına yönelikti.

Yeni Tebliğ ile;

Türk vatandaşı olmayan kişiler de

  • banka hesabı,
  • yatırım hesabı,
  • elektronik para hesabı,
  • kripto platform hesabı

açabilecek.

Ancak bunun için sıradan pasaport yeterli olmayacak.

Kullanılacak pasaport;

✔ ICAO 9303 standartlarına uygun

✔ NFC (Near Field Communication) yani elektronik çip taşıyan

biyometrik pasaport olacak.

Görüntülü görüşme zorunlu

Kimlik doğrulama tamamen otomatik olmayacak.

Süreçte;

  • eğitim almış personel,
  • görüntülü görüşme,
  • canlılık testi,
  • yapay zekâ destekli yüz doğrulama

birlikte kullanılabilecek.

Böylece sahte pasaport veya sahte video ile hesap açılması zorlaştırılıyor.

Pasaport çipinin okunması şart

Belki de en kritik madde bu.

Pasaportun üzerindeki bilgiler yeterli görülmeyecek.

Elektronik çip (NFC) okunacak.

Çipteki bilgiler ile pasaport üzerindeki bilgiler birebir uyuşmak zorunda.

Uyuşmazlık halinde; hesap açılamayacak.

Adres doğrulaması zorunlu

Yabancı müşterinin verdiği adres de daha sonra doğrulanacak.

Doğrulama;

  • ikamet belgesi
  • elektrik-su-doğalgaz faturası
  • resmi belge
  • kamu veri tabanları

üzerinden yapılabilecek.

Adres doğrulanıncaya kadar;

  • para transferi
  • nakit çekim

yapılamayacak.

IP adresi ve cihaz bilgileri de incelenecek

MASAK artık yalnızca kimlik belgesine bakmayacak.

Risk analizinde;

  • IP adresi
  • cihaz kimliği
  • coğrafi konum
  • tarayıcı bilgileri

de değerlendirilecek.

Örneğin; Pasaport Almanya’ya ait, ancak sürekli yüksek riskli farklı ülkelerden bağlanılıyorsa sistem hesabı reddedebilecek.

Bu müşteriler otomatik olarak yüksek risk grubunda

En dikkat çekici maddelerden biri de bu.

Bu yöntemle edinilen yabancı müşteriler; yüksek riskli müşteri olarak sınıflandırılacak.

Bu nedenle;

  • işlemleri daha sık izlenecek,
  • olağandışı transferler analiz edilecek,
  • gerektiğinde ilave belge istenecek.

İlk para transferi de kontrol altında

Yeni hesap açıldıktan sonra; ilk para, kişinin kendi adına kayıtlı banka hesabından veya kendi banka/kredi kartından gelmek zorunda.

Böylece; başkasının hesabından para gönderilerek hesap aktif hale getirilemeyecek.

Para transferlerine önemli sınırlama

Tebliğ oldukça sıkı bir kontrol getiriyor.

Bu yöntemle açılan hesaplara;

✔ sadece kişinin kendi yurt dışındaki hesabından para gelebilecek.

Gönderilecek para da;

✔ yine yalnızca kişinin kendi yurt dışındaki hesabına gidebilecek.

Üçüncü kişilere para transferi yapılamayacak.

Bu uygulama kara para aklama zincirini önemli ölçüde zorlaştırmayı hedefliyor.

Riskli ülke vatandaşlarına kapı kapalı

MASAK; yükümlülere, riskli ülkelerin vatandaşlarını bu yöntemle müşteri olarak kabul etmeme zorunluluğu getirdi.

Bu durum FATF listeleriyle uyumlu yeni bir uygulama olarak dikkat çekiyor.

Kripto platformları da kapsam genişledi

Bir diğer önemli değişiklik; uzaktan kimlik doğrulama hükümlerine artık Kripto Varlık Hizmet Sağlayıcıları da açık şekilde dahil edildi.

Bu değişiklik; Türkiye’deki lisanslı kripto platformlarının MASAK yükümlülüklerini daha da artırıyor.

SPK lisansı ile faaliyet gösteren platformlar artık banka benzeri kimlik doğrulama standartlarına tabi olacak.

Bankacılık sektörü açısından ne değişecek?

Bankalar açısından;

Olumlu taraflar

  • Yabancı müşteriye ulaşmak kolaylaşacak.
  • Türkiye’ye fiziksel gelmeden hesap açılabilecek.
  • Dijital bankacılık hızlanacak.
  • Uluslararası yatırımcı kazanımı kolaylaşabilecek.

Zorluklar

  • AML maliyetleri artacak.
  • NFC altyapısı zorunlu hale gelecek.
  • Yapay zekâ destekli doğrulama sistemlerine yatırım gerekecek.
  • Operasyon ekipleri büyüyebilecek.

Türkiye neden bu adımı attı?

Düzenlemenin arkasında üç temel hedef bulunuyor:

1. FATF standartlarına tam uyum

  • Kara para aklama ve terörün finansmanıyla mücadelede uluslararası standartların güçlendirilmesi.

2. Dijital finans merkezine dönüşme hedefi

  • Türkiye’ye gelmeden yabancı yatırımcıların banka ve yatırım hesabı açabilmesini kolaylaştırmak.

3. Kripto piyasasının daha sıkı denetimi

  • Bankalar ile kripto platformları arasında uyumlu bir uzaktan müşteri edinim standardı oluşturmak.

Bankavitrini.com Değerlendirmesi

MASAK’ın bu düzenlemesi, sadece teknik bir kimlik doğrulama değişikliği değil; Türkiye’nin dijital finans altyapısını uluslararası standartlara yaklaştıran stratejik bir adım niteliğinde.

Özellikle yabancı yatırımcıların uzaktan hesap açabilmesinin önü açılırken, aynı anda daha sıkı risk yönetimi, gelişmiş teknolojik doğrulama ve yüksek gözetim mekanizmaları devreye alınıyor. Bankalar, elektronik para kuruluşları ve kripto varlık hizmet sağlayıcıları için müşteri edinim süreçleri kolaylaşırken, uyum ve denetim yükümlülükleri de önemli ölçüde artacak. Bu nedenle Tebliğ, hem finansal kapsayıcılığı artıran hem de finansal sistemin güvenliğini güçlendirmeyi hedefleyen dengeli bir düzenleme olarak öne çıkıyor.

Okumaya devam et

BANKA HABERLERİ

Akbank “Şehrin İyi Hali” projesinin 12. dönem başvurularını başlattı

Akbank Marka ve İletişim Başkanı Seçil Demiralp, “Yeni dönemde gönüllü sayımızı daha da artırmayı hedefliyoruz. Tüm gençlerimizi iyilik için harekete geçmeye davet ediyoruz” dedi

Yayınlanma:

|

Yazan:

Akbank’ın gençleri gönüllülükle tanıştıran toplumsal fayda projesi ‘Şehrin İyi Hali’nde 12’nci dönem başvuruları başladı.

Bankadan yapılan açıklamaya göre, proje, farklı sivil toplum kuruluşlarıyla (STK) işbirliği yaparak gençlere toplumsal fayda üretme ve kişisel gelişimlerini güçlendirme fırsatı sunuyor.

Bu kapsamda tüm üniversiteli gençlerin katılabileceği projede gençler, farklı sivil toplum kuruluşlarıyla (STK) bir araya gelerek toplumsal fayda çalışmalarında yer alacak ve kişisel gelişimlerini destekleyecek deneyimler kazanacak.

Bugüne kadar yaklaşık 25 bin gence ulaşan Şehrin İyi Hali, gençlerin sürdürülebilirlik, çevre, hayvan hakları, toplumsal cinsiyet eşitliği ve sosyal kapsayıcılık gibi alanlarda aktif rol almasını sağladı. Yeni dönemde de gençler, Türkiye’nin farklı alanlarda faaliyet gösteren sivil toplum kuruluşlarıyla bir araya gelerek gönüllülük çalışmalarına katılacak.

Akbank, projeyle gönüllülük hareketini daha geniş bir alana yaymayı ve gönüllülüğün gençlerin hayatında kalıcı olmasını hedefliyor.

Şehrin İyi Hali gönüllülük etkinlikleri, bu yıl 10-25 Ekim’de 9 sivil toplum kuruluşuyla düzenlenecek. Gençler, Kurtaran Ev ile kulübe yapımı ve boyama, hayvanların bakımı ve gezdirilmesine destek olacak. ‘Kokopelli Şehirde’, Akmerkez’in terasındaki kent tarımı alanında ekoloji ve sürdürülebilir yaşam deneyimi sunarken, Türkiye Down Sendromu Derneğinde kapsayıcılık seminerinin yanı sıra kule yarışları ve pizza atölyeleri gerçekleştirilecek. ‘Bilim Virüsü’nün düzenlediği eğitimlerde de afet farkındalığı üzerine temel kavramlar konuşulacak.

Gençler, ‘Hadi İşaretin’ özel tasarlanmış kutu oyunuyla işaret diline yönelik etkinliklerde yer alırken, Çorbada Tuzun Olsun Derneği ile evsiz bireyler için mutfakta gıda üretimine ve sokakta dağıtım faaliyetlerine destek olacak. Türkiye Omurilik Felçliler Derneği ile tekerlekli sandalye birleştirme çalışmalarına katılacak gençler, engelli bireylerin günlük yaşamda karşılaştıkları zorlukları yakından gözlemleme fırsatı elde edecek. Gençler ayrıca ‘Hayat Tamircisi’ eşliğindeki ‘İkinci Şanslar’ atölyesinde engelli hayvanlar için yürüteç üretecek ve DenizTemiz Derneği/TURMEPA ile gerçekleştirecekleri kıyı temizliğinde topladıkları atık miktarlarını ölçüp, su altı ekosistemine verilen zararları gözlemleyecek.

Şehrin İyi Halinin 12’nci dönemi, gençlerin gönüllülük deneyimini kutlamak amacıyla düzenlenecek özel konserle sona erecek. Gönüllülük programını tamamlayan tüm gençlere sertifika verilecek. Tüm üniversiteli gençler, istedikleri projeye ‘sehriniyihali.com’ adresi üzerinden başvurabiliyor.

– ‘Tüm gençlerimizi iyilik için harekete geçmeye davet ediyoruz’

Açıklamada görüşlerine yer verilen Akbank Marka ve İletişim Başkanı Seçil Demiralp, Şehrin İyi Hali’nin, Akbank’ın insan odaklı sürdürülebilirlik yaklaşımının en güzel örneklerinden biri olduğunu belirtti.

Demiralp, projeye katılan gençlerin seçtikleri alanda gönüllü olarak farkındalık geliştirici atölyelere katıldığını aktararak, şu ifadeleri kullandı:

‘Gençler, bu çalışmalara katılarak sürdürülebilir bir dünya için emek verirken, aynı zamanda liderlik becerilerini, empati yeteneklerini ve sorumluluk duygularını geliştiriyor. Şehrin İyi Hali ile bugüne dek 25 bine yakın genç bu iyilik hareketinin bir parçası oldu. Yeni dönemde gönüllü sayımızı daha da artırmayı hedefliyoruz. Tüm gençlerimizi iyilik için harekete geçmeye davet ediyoruz.’

Okumaya devam et

BANKA HABERLERİ

Elektronik Parada Yaprak Dökümü

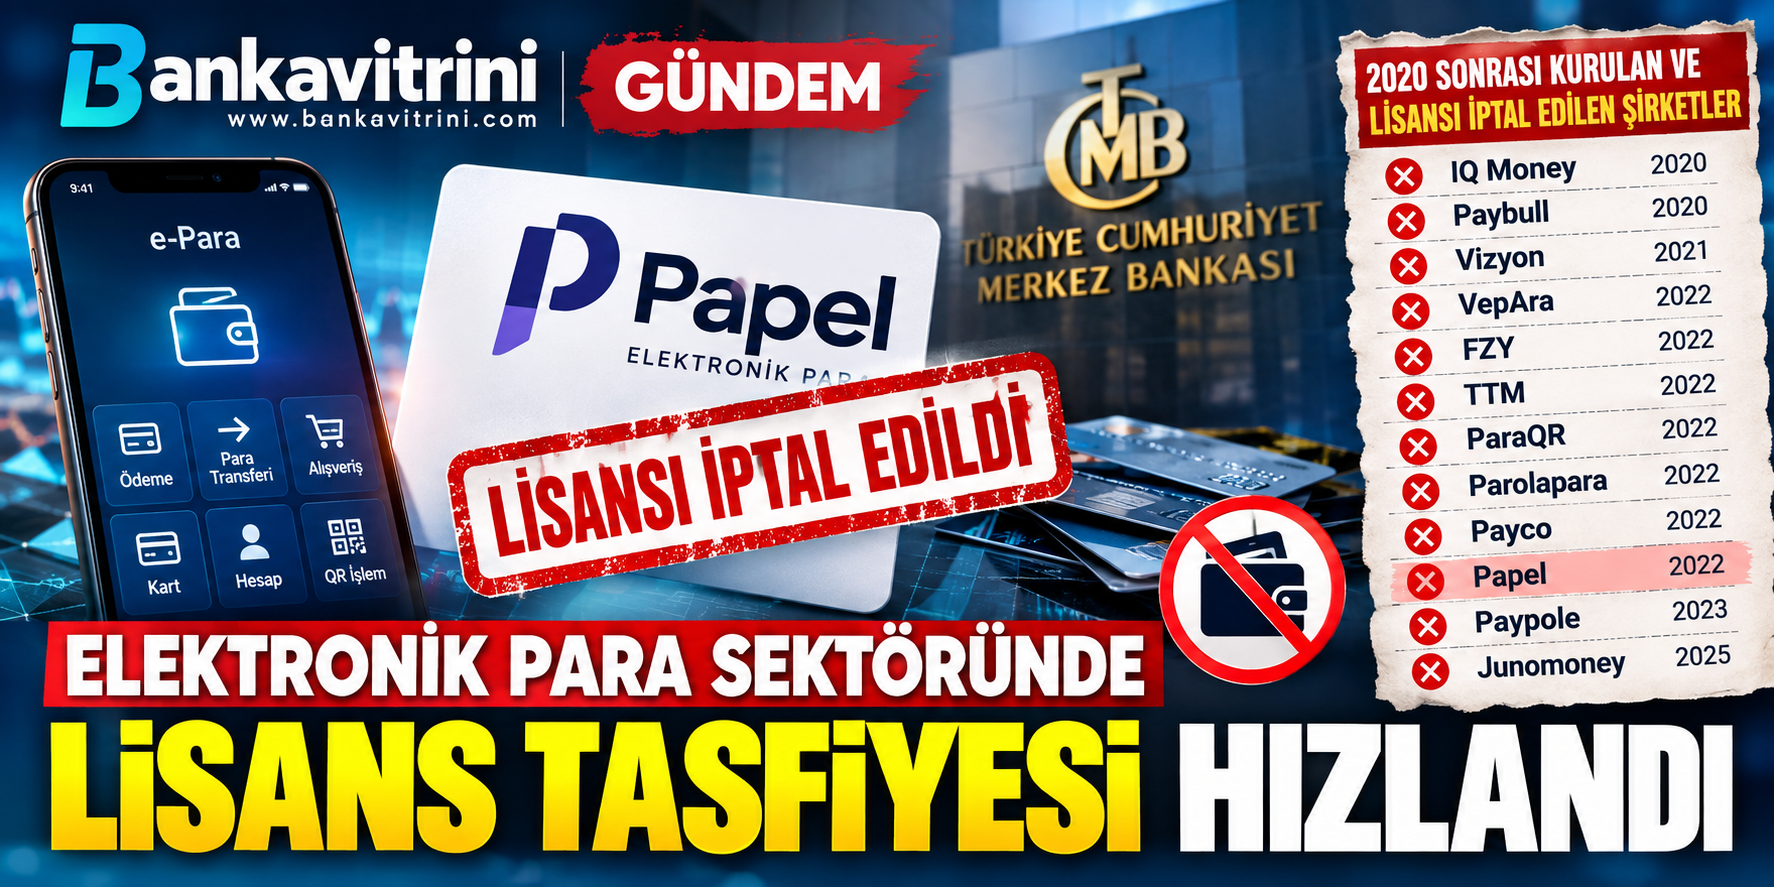
Elektronik Para Sektöründe Lisans Tasfiyesi Hızlandı: 2020 Sonrası Kurulan 12 Şirketin İzni İptal Edildi

Yayınlanma:

|

Yazan:

Papel Elektronik Para’nın faaliyet izninin iptaliyle elektronik para ve ödeme kuruluşlarında lisans tasfiyesi yeniden gündemde. 2020 ve sonrasında kurulan şirketler arasında son dönemde art arda lisans iptalleri yaşanması dikkat çekiyor.

Türkiye’de elektronik para ve ödeme hizmetleri sektöründe lisanslı kuruluş sayısındaki değişim dikkat çekici bir boyuta ulaştı. Papel Elektronik Para ve Ödeme Hizmetleri A.Ş.’nin faaliyet izninin iptal edilmesiyle, özellikle son yıllarda sektöre giren şirketlerin önemli bölümünün faaliyet dışına çıktığı görülüyor.

Türkiye Cumhuriyet Merkez Bankası’nın (TCMB) resmi mevzuat kayıtlarında Papel’in faaliyet izninin iptaline ilişkin karar 23 Eylül 2026 tarihli Resmî Gazete’de yayımlandı. Papel’e elektronik para kuruluşu olarak faaliyet izni 27 Ekim 2022 tarihinde verilmişti. İptal kararı 6493 sayılı Kanun’un ilgili hükümlerine dayandırıldı.

2020 sonrası kurulanlarda tablo dikkat çekiyor

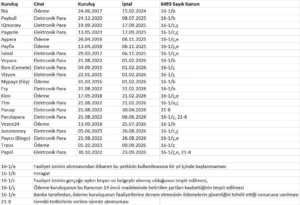
Hazırlanan listeye göre, 2020 ve sonrasında kuruluş izni/faaliyet başlangıcı bulunan 12 elektronik para ve ödeme kuruluşunun lisansı iptal edilmiş durumda.

Bunlar arasında:

  • IQ Money – 2020 kuruluş
  • Paybull – 2020 kuruluş
  • Vizyon – 2021 kuruluş
  • VepAra – 2022 kuruluş
  • FZY – 2022 kuruluş
  • TTM – 2022 kuruluş
  • ParaQR – 2022 kuruluş
  • Parolapara – 2022 kuruluş
  • Payco – 2022 kuruluş
  • Papel – 2022 kuruluş
  • Paypole – 2023 kuruluş
  • Junomoney – 2025 kuruluş yer alıyor.

TCMB’nin resmi ödeme sistemleri mevzuat sayfası da 2025-2026 döneminde Paybull, IQ Money, Paypole, Papara, Pay Fix, Klon, TTM, ParaQR, Parolapara, Vezne24, Junomoney, Payco, TRPOS ve son olarak Papel hakkında faaliyet izni iptali kararlarını listeliyor.

Sadece eski şirketler kapanmıyor

Buradaki önemli ayrıntı, lisans iptallerinin yalnızca uzun yıllardır faaliyet gösteren kuruluşlarla sınırlı olmaması.

Tam tersine, son birkaç yıl içerisinde kurulmuş ve elektronik para/ödeme sektörüne yeni oyuncu olarak giren şirketler de lisans kaybedenler arasında bulunuyor.

Papel bunun son örneği oldu. Şirketin elektronik para kuruluşu olarak faaliyet izni 2022 yılında verilmişti; TCMB’nin 18 Eylül 2026 tarihli kararıyla izin iptal edildi ve karar 23 Eylül’de Resmî Gazete’de yayımlandı.

6493 sayılı Kanun’daki gerekçeler dikkat çekiyor

Lisans iptallerinde tek bir gerekçe bulunmuyor. Kullanılan hukuki dayanaklar arasında faaliyet izninden sonra faaliyete başlanmaması, iznin mevzuata aykırı beyan veya belgelerle alınması, ödeme kuruluşunun gerekli şartları kaybetmesi, faaliyetlerin güvenli şekilde yürütülmesini tehdit eden durumlar ve gerekli tedbirlerin süresinde alınmaması gibi hükümler bulunuyor.

Dolayısıyla her şirket için “aynı nedenle kapatıldı” şeklinde bir değerlendirme yapmak doğru değil.

Bir de birleşmeler var

Sektördeki küçülme yalnızca lisans iptallerinden ibaret değil.

Moka, PayU ve Paynet gibi kuruluşlar ise birleşme/devralma süreçleri nedeniyle faaliyet izinlerinin sona ermesi kapsamında değerlendirilmiş durumda. Bu nedenle hazırlanan listeye dahil edilmemiş olmaları, editoryal açıdan önemli bir ayrım.

“200 firma daha kaldırılır mı?”

Elektronik para sektöründeki lisanslı kuruluş sayısındaki değişim konusunda uzun süredir yapılan bir sektör tahmini yeniden gündeme geldi.

Özel toplantılarda yıllardır “Türkiye’nin 200 lisanslı firmayı daha kaldırabileceği” yönündeki tahminini dile getiren sektör gözlemcilerinden gelen değerlendirmeler, son dönemde yaşanan lisans iptalleri sonrasında yeniden tartışılmaya başladı.

Ancak burada kritik soru şu: Sektör gerçekten kaç lisanslı kuruluşu taşıyabilir?

Çünkü mesele yalnızca şirketlerin kapanması değil. Sermaye yeterliliği, teknik altyapı, iç kontrol, uyum, bilgi güvenliği, işlem hacmi, müşteri sayısı ve sürdürülebilir gelir modeli gibi unsurlar, lisanslı bir ödeme veya elektronik para kuruluşunun ayakta kalabilmesi açısından giderek daha önemli hale geliyor.

“200 firma” tartışmasının asıl önemli tarafı

Bugün itibarıyla ortaya çıkan tablo, sektörde bir eleme ve konsolidasyon sürecinin yaşandığını gösteriyor. Fakat bundan hareketle gelecekte kesin olarak 200 şirketin daha kapanacağını söylemek mümkün değil.

Asıl dikkat çekici soru ise şu: Türkiye’de ödeme ve elektronik para sektöründe kaç şirket gerçekten sürdürülebilir bir iş modeline sahip?

Papel’in de lisansının iptal edilmesiyle birlikte, 2020 sonrası kurulan kuruluşlar açısından ortaya çıkan tablo bu sorunun daha yüksek sesle sorulmasına neden oluyor.

Bankavitrini’nin notu: Hazırlanan listede birleşme nedeniyle faaliyet izni sona eren Moka, PayU ve Paynet yer almıyor. Liste, lisans iptali ile birleşme nedeniyle faaliyetin sona ermesini birbirinden ayırıyor.

Kaynak: TCMB ödeme sistemleri mevzuat kayıtları ve 23 Eylül 2026 tarihli Resmî Gazete.

Okumaya devam et

BANKA HABERLERİ

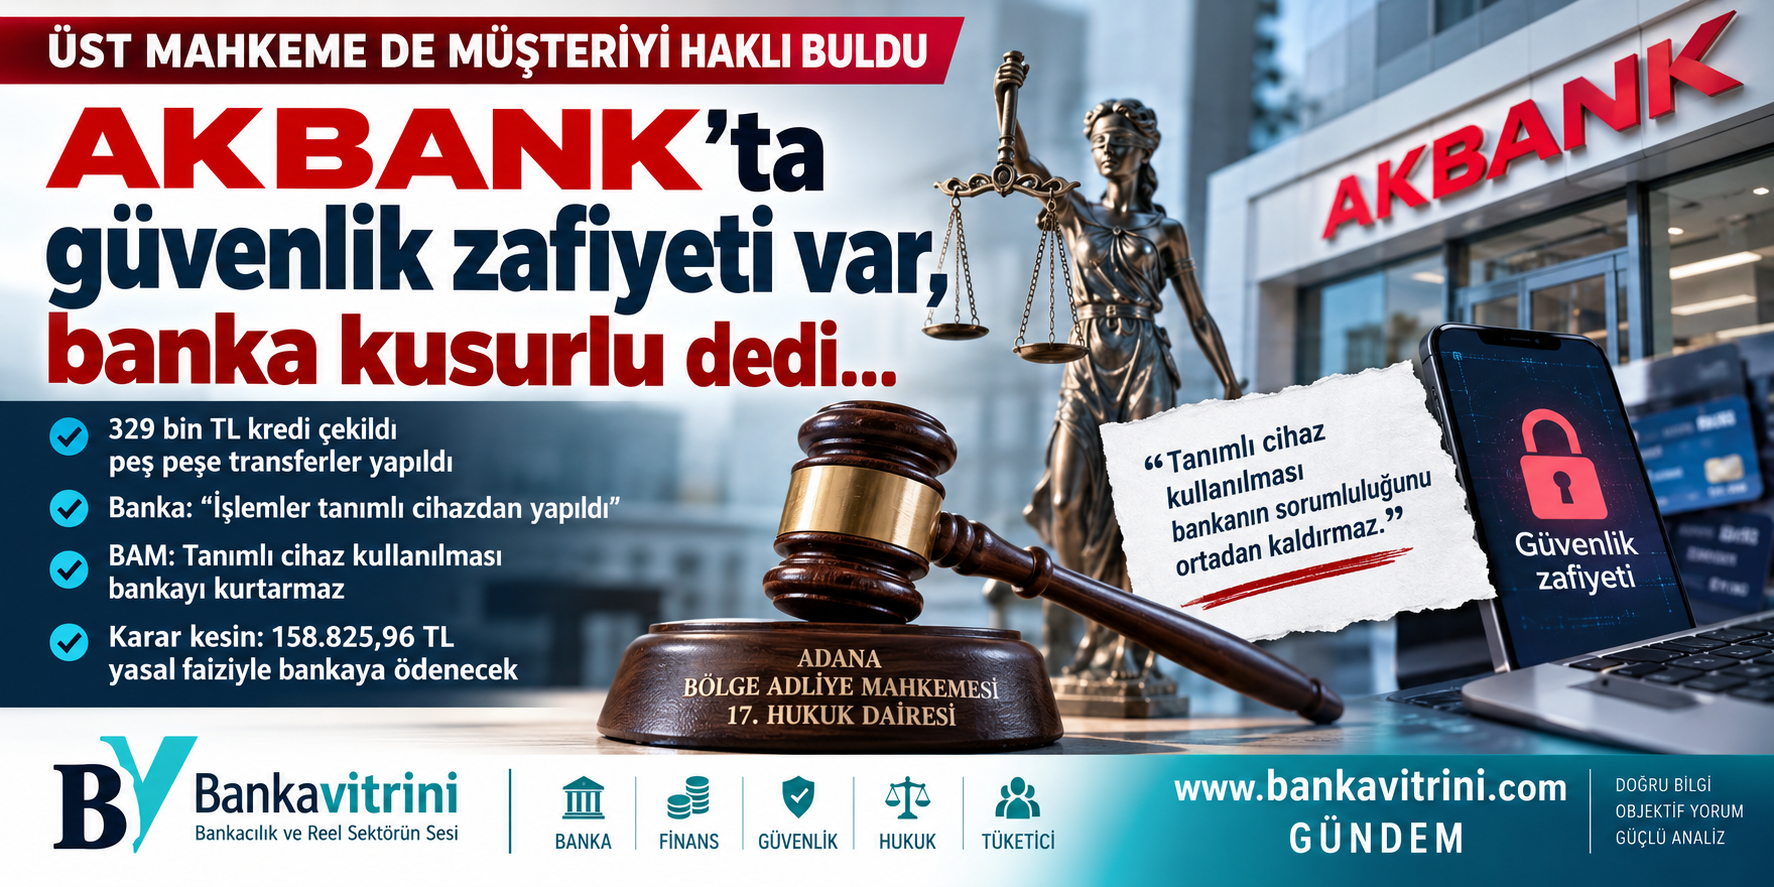
AKBANK’ta ŞOK KARAR: Üst Mahkeme de Dolandırılan müşteriyi haklı buldu!

Yayınlanma:

|

“Tanımlı cihaz” savunması bankayı kurtarmadı: Akbank müşterisinin 158 bin TL’lik zararı bankaya kaldı

Daha önce de haberleştirdiğimiz; Akbank müşterisinin hesabından bilgisi ve rızası dışında kredi kullanılması ve para transferleri yapılması üzerine açılan davada banka bir kez daha kaybetti. AKBANK’ın Üst Mahkemeye yaptığı itiraz mahkeme tarafından reddedildi!

Mersin 1. Tüketici Mahkemesi’nin müşteriyi haklı bularak Akbank’ın 158.825,96 TL’yi yasal faiziyle birlikte ödemesine karar vermesinin ardından banka kararı istinafa taşıdı.

Ancak Adana Bölge Adliye Mahkemesi 17. Hukuk Dairesi, Akbank’ın istinaf başvurusunu esastan reddetti. 10 Eylül 2026 tarihli karar, HMK 362/1-a kapsamında kesin olarak verildi.

329 bin TL kredi çekildi, peş peşe transferler yapıldı

Dava dosyasına göre olay 4 Mayıs 2024 tarihinde meydana geldi.

Müşterinin hesabından bilgisi ve rızası dışında 329.300 TL kredi kullanıldı. Ardından farklı işlemlerle üçüncü kişilerin hesaplarına para transferleri gerçekleştirildi.

Dosyadaki hesaplamaya göre müşterinin gerçek zararı 158.825,96 TL olarak belirlendi. İlk derece mahkemesi bu tutarın dava tarihinden itibaren yasal faiziyle birlikte Akbank’tan tahsiline karar verdi.

Banka: “İşlemler müşterinin güvenli cihazından yapıldı”

Akbank savunmasında işlemlerin müşterinin tanımlı ve güvenli cihazından gerçekleştirildiğini, iki faktörlü doğrulama ve MSISDN doğrulamasının bulunduğunu belirtti.

Banka ayrıca müşterinin şifre güvenliğini sağlayamadığını ve telefona bulaşan zararlı yazılımların üçüncü kişilerin erişimine neden olmuş olabileceğini savundu.

Ancak BAM bu savunmayı zararın bankaya ait sorumluluğu ortadan kaldıran yeterli bir gerekçe olarak kabul etmedi.

Mahkemenin kritik tespiti: Güvenli cihaz kullanılması bankayı kurtarmıyor

Kararın en dikkat çekici bölümlerinden biri, işlemlerin müşterinin tanımlı güvenli cihazından gerçekleştirilmiş olmasına rağmen bankanın güvenlik yükümlülüğünün ortadan kalkmadığının açıkça belirtilmesi.

Bilirkişi incelemesinde;

  • 15.000 TL para transferi,
  • 329.300 TL kredi kullanımı,
  • ardından 37.500 TL ve 95.000 TL tutarında transferler

olmak üzere işlemlerin kısa süre içerisinde art arda gerçekleştirildiği belirlendi.

Mahkemeye göre bu hareketlilik, müşterinin olağan hesap hareketleriyle uyumlu olduğunun banka tarafından ortaya konulamadığı için olağan dışı finansal hareketlilik ve dolandırıcılık riski taşıyordu.

“Alarm üretmesi gerekiyordu”

Kararın merkezindeki değerlendirme ise bankanın güvenlik sistemine ilişkin.

Bilirkişi heyeti, söz konusu işlemlerin dolandırıcılık örüntüsüyle uyumlu olduğunu ve bankanın güvenlik sistemlerinde alarm üretmesi gerektiğini belirledi.

Buna rağmen işlemlerin müşterinin bilgisi ve rızası dahilinde olduğunun yeterince doğrulanmadan gerçekleştirildiği ve bankanın gerekli güvenlik önlemlerini almadığı sonucuna varıldı.

Raporda açıkça “bankanın güvenlik sürecinde zafiyet bulunduğu” kanaatine yer verildi.

BAM: Banka sadece sistemi kurmakla sorumluluktan kurtulamaz

Adana BAM 17. Hukuk Dairesi kararında bankaların “güven kurumu” niteliğine dikkat çekildi.

Kararda, internet bankacılığı hizmetini sunan bankanın, gelişen dolandırıcılık yöntemlerine karşı gerekli güvenlik altyapısını oluşturması, sistemi güncel tutması ve usulsüz işlemler ortaya çıktığında gerekli önlemleri alması gerektiği vurgulandı.

Daha da önemlisi mahkeme, müşterinin internet bankacılığını kullanmasının bankanın mevduatı koruma yükümlülüğünü ortadan kaldırmayacağını belirtti.

Müşterinin de sorumluluğu var ama…

Karar, internet bankacılığı dolandırıcılıklarında bütün sorumluluğu otomatik olarak bankaya yükleyen bir yaklaşım da ortaya koymuyor.

BAM kararında müşterilerin de şifrelerini ve kişisel bilgilerini korumak, bilgisayar ve telefonlarını sanal saldırılara karşı korumak ve gerekli dikkat ve özeni göstermek zorunda oldukları belirtiliyor.

Ancak somut olayda müşterinin kişisel bilgilerini üçüncü kişilerle paylaştığına ilişkin delil bulunmadığı vurgulandı.

Kararda; “…davacının önceki hesap hareketleri içerisinde dava konusu işlemlerle benzer nitelikte ve tutarda işlemler bulunduğuna ilişkin finansal kayıtların da sunulmadığı, bu haliyle işlemlerin bankanın güvenlik mekanizmaları bakımından dikkat ve kontrol gerektiren mahiyette olduğu, işlemlerin tanımlı güvenli cihaz kullanılarak gerçekleştirilmiş olmasının ise bankanın gerekli güvenlik tedbirlerini alma yükümlülüğünü ortadan kaldırmayacağı, tüm bu nedenlerle ortaya çıkan zarardan davalı bankanın sorumlu olduğu, ilk derece mahkemesince aynı yönde kanaat içeren bilirkişi heyet raporu doğrultusunda davanın kabulüne yönelik verilen kararın usul ve esas bakımından hukuka uygun olduğu anlaşıldığından davalı vekilinin istinaf isteminin reddine karar verilmiştir…” cümlesi yer alması mahkemenin bundan sonraki benzer davalarda da bakış açısını ortaya koydu.

Bankanın istinaf başvurusu reddedildi

Adana BAM 17. Hukuk Dairesi, ilk derece mahkemesinin kararının usul ve esas yönünden hukuka uygun olduğu sonucuna vardı.

Banka tarafından yapılan istinaf başvurusu HMK 353/1-b.1 maddesi gereğince esastan reddedildi.

Daire ayrıca kararın kesin olduğuna hükmetti.

Bankacılık sektörü açısından önemli bir emsal tartışması

Kararın önemli tarafı yalnızca 158 bin TL’lik zararın müşteriye ödenmesi değil.

Mahkeme, bankaların elektronik bankacılık sistemlerinde yalnızca “şifre doğru mu, cihaz tanımlı mı?” kontrolü yapmasının her durumda yeterli olmayabileceğine işaret ediyor.

Çünkü somut olayda işlemler müşterinin tanımlı cihazından yapılmış olsa bile; işlem tutarı + işlem sırası + müşterinin geçmiş işlem davranışı + kredi kullanımı + hemen ardından üçüncü kişilere transfer birlikte değerlendirildiğinde bankanın güvenlik sisteminin şüpheli hareketliliği yakalaması gerektiği kabul edildi.

Bu yaklaşım, özellikle son yıllarda artan mobil bankacılık dolandırıcılıklarında “İşlem müşterinin telefonundan yapılmış, dolayısıyla banka sorumlu değildir” şeklindeki savunmaların tek başına yeterli olmayabileceğini gösteriyor.

Kısacası;

Müşterinin telefonu kullanılmış olabilir.

Tanımlı cihaz kullanılmış olabilir.

Ancak banka, işlemlerin müşterinin olağan finansal davranışıyla uyumlu olup olmadığını ve dolandırıcılık riski taşıyıp taşımadığını da değerlendirmek zorunda.

Bu dosyada mahkemenin vardığı sonuç ise net: Akbank’ın güvenlik sürecinde zafiyet bulundu ve ortaya çıkan 158.825,96 TL’lik zarardan banka sorumlu tutuldu.

Karar 10 Eylül 2026 tarihinde kesin olarak verildi.

Erol TAŞDELEN – Ekonomist, Bankacı Bilirkişisi Sc: 48413

bankavitrini.com

******************

Dolandırılan müşteri davayı kazandı. Ödeme yapmayan AKBANK’ı İcraya verdi

Dolandırıcılık davasında Mahkeme kararı: Banka sorumlu, para iade

Dolandırıcılık Davasında Şok Rapor: Banka Kusurlu!

 

Okumaya devam et

FARK YARATANLAR

FARK YARATANLAR

FARK YARATANLAR

KATEGORİLER

ALTIN – DÖVİZ

KRİPTO PARA PİYASASI

X

FACEBOOK

SON YAZILAR

Popüler

www bankavitrini com © "BANKA VİTRİNİ Portal"da yayımlanan, BANKA VİTRİNİ'nde yer alan yazar ve çevirmenlerine ait herhangi bir yazı, çeviri, makale ve haber izin alınmadan basılı olarak ya da internet ortamında kullanılamaz, çoğaltılamaz, yayınlanamaz. İzinsiz kullananlar hakkında hukuki yollara başvurulacaktır. "BANKA VİTRİNİ Portal"da yayımlanan tüm özgün yazıların içeriğinden yazarları sorumludur. www.bankavitrini.com'da yer alan yatırım bilgi, yorum ve tavsiyeleri yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti, aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Burada yer alan yorum ve tavsiyeler, yorum ve tavsiyede bulunanların kişisel görüşlerine dayanmaktadır. Bu görüşler, mali durumunuz ile risk ve getiri tercihlerinize uygun olmayabilir. Yer alan yazılarda herhangi bir yatırım aracı; Hisse Senedi, kripto para biriminin veya dijital varlığın alım veya satımını önermiyor. Bu nedenle sadece burada yer alan bilgilere dayanılarak yatırım kararı verilmesi, beklentilerinize uygun sonuçlar doğurmayabilir. Lütfen transferlerinizin ve işlemlerinizin kendi sorumluluğunuzda olduğunu ve uğrayabileceğiniz herhangi bir kaybın sizin sorumluluğunuzda olduğunu unutmayın. © www.bankavitrini.com Copyright © 2020 -UŞAK- Tüm hakları saklıdır. Özgün haber ve makaleler 5846 Sayılı Fikir ve Sanat Eserleri Kanunu korumasındadır.