Connect with us

GÜNCEL

Ölçek ekonomisi ve oligopol piyasa örneği; indirim marketleri

İnovasyon ve verimlilik getiren yabancı sermayenin sektöre geri dönmesi ve enflasyonun düşmesi rasyonel rekabet zeminine katkı sağlayacaktır. Bir de mahalle bakkallarını unutmamalı

Yayınlanma:

|

Yabancı sermaye gıda perakende sektöründen çıkalı iki ay oldu. Sektörde yerli ve indirim marketler piyasaya hakim konumda. Son gündem ise indirim marketlerinin arka arkaya finans sektörüne adım atarak kendi bankalarını kurmaları/ortaklıklarıyla bu sektöre girmeleri.

Son elli yılda toplumun sosyo-ekonomik yapısındaki değişim gıda perakende sektörünü de dönüştürdü. Tüketim alışkanlıklarında şehirleşmenin, zaman kısıtlılığının, kredi kartı kullanımının, dijitalleşmenin etkileri marketleşmenin önünü hızla açtı.

Önce bakkallar vardı, sonra bakkallar marketlere yenik düştü. Sektör yaklaşık otuz beş yıl önce yabancı sermaye girişi ve hipermarket modeliyle farklı bir yola girdi. 1990’larda uluslararası hipermarketler için Türkiye oldukça geniş bir pazar olarak görüldü.

2000’li yıllardan itibaren sektör büyük konsolidasyonlara ve radikal bir iş modeli değişimine sahne oldu. Nisan ayı ortalarından itibaren sektörde yabancı da kalmadı. Ancak asıl dönüşüm, yüksek enflasyonun ve bozulan enflasyon beklentilerinin etkisiyle indirim marketlerinin parlamasıyla ortaya çıkmıştı.

Ancak Türkiye gıda perakende pazarındaki dönüşüm yalnızca sahiplik yapısıyla sınırlı değil. Aynı zamanda piyasa yapısı da köklü biçimde değişti. Sektör, ölçek ekonomisi ve oligopol piyasaya verilecek örneklerin başında geliyor. Ayrıca ölçek ekonomisi finans sektörüne taşınarak maliyetler düşerken pazardaki hakimiyet ve oligopol güç daha da arttı.

Ölçek ekonomisi

Türkiye’de indirim market modelinin temelinde yaygın şube ağı, düşük kâr marjıyla yüksek satış hacmi yer alıyor. Kurucu büyük holdinglerin çekildiği ve dört ana yerli oyuncunun domine ettiği bir yapıda on binlerce şube ve bir milyonun üzerinde çalışan var. Bu özellikler ölçek ekonomisinin çoğu özelliğine uygun.

Ölçek ekonomisine sahip şirketlerde üretim arttıkça ortalama maliyetler azalır ve marjinal maliyetler her üretim miktarında ortalama maliyetlerin altında seyreder. Bir başka deyişle, üretim ölçeği büyüdükçe firmanın operasyonel vb. maliyetleri düşmeye başlar.

Dolayısıyla ölçek ekonomisi ve düşük maliyet iç içe geçmiş durumda. Zaten indirim marketlerinde özellikle 2022 ve 2023 yılları arasında fiyat artışları ve yüksek enflasyon kaynaklı kârlılıkta artış ortaya çıktı.

Yüksek enflasyonda tüketiciler satın alma gücündeki azalışı indirim marketlerinin raflarında telafi etmeyi umuyor ve rağbet gördükleri için de giderek büyüyorlar.

Yerli indirim marketleri tüketici alışkanlıklarını okuyor, kendi markalarını üretme avantajını elinde tutuyor olsa da yüksek enflasyon vb. makroekonomik sorunlar sektörün yapısına son şeklini vermiş oldu.

Oligopol piyasa

Piyasada bir veya birkaç firma toplam üretimin tamamına yakınını üstlenirse bu piyasalar oligopoldür. Türkiye gıda perakende sektörü, yabancı sermayenin çekilmesi ve yerli indirim marketlerinin agresif büyümesiyle birlikte hızla “oligopol” (birkaç firmanın hakim olduğu) bir yapıya evrildi.

Mevcut yapı yüzeyde rekabetçi görünse de enflasyonun yarattığı ortamda oyuncular birbirini yeterince zorlamazsa; fiyat artışları daha kolay kabul görüyor. Oligopol piyasa yapısında firmaların anlaşarak fiyat belirlemesine rastlanır.

Bir marketin fiyat artışını diğerlerinin de hızla takip etmesi, oligopolün getirdiği bir reflekstir. İşte bu refleks, oligopol piyasa yapısının doğal ama riskli bir sonucudur.

Piyasa başarısızlığı!

Gıda perakende sektörünün rekabetçi piyasa dinamiklerinden uzaklaşmasıyla sektör giderek daha yoğunlaşmış bir yapıya evrildi. Piyasadaki bu yoğunlaşma, ekonomi literatüründe “piyasa başarısızlığı” olarak tanımlanır.

Bu da eksik piyasa ve tüketici egemenliğinin zedelenmesi gibi iki büyük sorunu besler. Ve piyasa başarısızlığı varsa devlet ekonomiye müdahale ediyor. Ama nasıl?

Tüketici açısından eksik piyasa ve tüketici egemenliğinin zedelenmesi meselesi

Sektörün piyasa yapısı bir başka piyasa başarısızlığı olan eksik piyasa sorununu da yaratıyor. Eksik piyasalar ise mal ve hizmet için ödenmeye hazır olunan fiyat maliyetten düşük olmasına rağmen, bu mal ve hizmeti sunumda yetersiz olan piyasalardır.

Oligopol yapıda bir başka sorun; piyasa ekonomisinin temelinde bulunan tüketici egemenliğinin zedelenmesi, tüketici deneyimi üzerinde bazı kritik yan etkilerin ortaya çıkmasıdır.

Alışveriş deneyimi maliyet odaklı tek tipleşmiş bir modelde sürerken tüketici birbirinin neredeyse kopyası ürünlerle karşılaşır. Organik, gurme ya da farklı segmentteki ürünlere erişim zorlaşır. Bu tür ürünlerin piyasadan dışlanması, tüketicinin seçeneklerini daraltarak yaşam kalitesini ve gıda arz güvenliğini tehdit eder.

Üretici açısından oligopson gücü

Birkaç büyük alıcının karşısında çok sayıda küçük üreticinin bulunduğu piyasaya “oligopson piyasa” denir. İndirim market modeline oligopson piyasa açısından da bakmak gerekir. Oligopson piyasada ürünü satın alan sadece birkaç indirim marketi varken, bu marketlere mal satmak isteyen çok sayıda küçük üretici vardır.

Oligopson yapı üreticiyi fiyat belirleme gücünden yoksun bırakır. Alıcı konumundaki marketler düşük kâr marjlarını dayatırsa, özellikle tarımsal ve endüstriyel üretim altyapısının sürdürülebilirliğini zedeler.

Örneğin bir bisküvi üreticisi, ürününü satabilmek için bu birkaç markete mecburdur ve oligopson piyasa da üreticiyi pazarlık gücünden yoksun bırakarak kar marjlarını sürdürülemez seviyelere çeker.

Enflasyon düşerse piyasa rekabetçi olur mu? Hiç sanmam.

Biliyoruz ki indirim marketleri modelinde fiyat odaklılık-düşük kâr marjı, enflasyonun yüksekliği karşısında tüketicinin ucuz ürüne ulaşmasını sağladı. Ancak maliyetleri düşürmek şartıyla elbette. Bunun için de marketler oldukça mütevazi dekore ediliyor, personel sayısı sınırlı, kendi markalarıyla ürün yaratıyor ve yeni mağazalar kirası düşük yerlerde açılıyor vb.

Önümüzdeki yıllarda enflasyon gerilemeye başlarsa indirim marketlerinde daha fazla indirim olacağını sanmam.

İlk neden; hizmet enflasyonundaki yapışkanlık devam ederse kiralar ve personel maliyeti yüksek olduğu için enflasyon düşse dahi bu maliyet düşüşünün desteğiyle fiyatlar aynı hızla geri gelmeyebilir.

Diğer neden; enflasyon düştüğünde hanehalklarının satın alma gücü yükselir ve tüketici tercihleri zorunlu gıda maddelerinden farklı ürünlere doğru değişir. İşte o zaman oligopol piyasa ve eksik piyasanın aksaklıkları, enflasyon düştüğünde daha belirgin hale gelmiş olur.

Piyasanın sağlıklı işleyişi yeniden nasıl sağlanır?

İlk yapılacak etkin rekabet denetimi ki, örneğin Rekabet Kurumu soruşturmaları ya da marketlere fahiş fiyat nedeniyle kesilen cezalar, oligopol yapının “kartelleşme” eğilimini dizginleme çabası olarak düşünülebilir.

Devlet piyasaya yeni oyuncuların girişini kolaylaştıracak teşvikler sunmalı. Küçük üreticilerin bu yapıda pazarlık gücünü arttırmak amacıyla, doğrudan satış kanalları ve güçlü kooperatif modellerini desteklemeli.

Ek olarak ürün çeşitliliği düzenlemeleri faydalı olur. Marketlerin raflarını sadece “kendi markalarına” değil, belirli bir oranda yerel ve farklı segmentteki ürünlere yer verme zorunluluğu getirilerek eksik piyasa sorunu aşılmalı.

İnovasyon ve verimlilik getiren yabancı sermayenin sektöre geri dönmesi ve enflasyonun düşmesi rasyonel rekabet zeminine katkı sağlayacaktır.

Bir de mahalle bakkallarını unutmamalı.

Prof. Dr. Binhan Elif YILMAZ – T24

Okumaya devam et

GÜNCEL

Tarihî halka arz, bitmeyen piyasa huzursuzluğu: Gözler Shenzhen’de!

Yayınlanma:

|

Yazan:

Hafta başından bu yana yakından takip ettiğimiz Anthropic’in halka arzına yatırımcıların ilgisi beklentileri de aştı. Claude yapay zekâ modelinin geliştiricisi Anthropic, yoğun yatırımcı talebi karşısında halka arz edeceği hisse sayısını %19 artırarak 980 milyona çıkarırken, hisse başına 70-78 dolar olarak belirlenen fiyat aralığının da üzerine çıkarak 83 dolardan halka arz edildi. Halka arz yoluyla 81,3 milyar dolar kaynak toplayan Anthropic, SpaceX’in rekorunu kırarak tarihin en büyük halka arzına imza attı. Özel satış yoluyla da 26 milyar dolar kaynak sağlayan şirketin, hisse opsiyonları dâhil toplam değerlemesi 1,5 trilyon dolara ulaştı. Anthropic hisseleri bugün Nasdaq borsasında ANT koduyla işlem görmeye başlayacak.

Halka arza gösterilen yoğun ilgiye rağmen yapay zekâ sektörüne yönelik kaygıların neden bir türlü hafiflemediğini Anthropic örneği üzerinden de anlamak mümkün. Şirketin üçüncü çeyrek geliri bir önceki çeyreğe göre %47 artarak yaklaşık 17 milyar dolara ulaşsa da Anthropic 567 milyon dolar faaliyet zararı açıkladı. Yapay zekâ modellerini geliştirmek ve artan müşteri talebini karşılamak için çok daha fazla işlem gücüne ihtiyaç duyan Anthropic, Amazon ve Google gibi teknoloji devlerine yaklaşık 900 milyar dolarlık harcama taahhüdünde bulunmuş. İşin dikkat çekici yanı ise bu şirketlerin de yeni veri merkezleri kurmak ve çip satın almak için borçlanmaya ihtiyaç duymaları. Anthropic, halka arz izahnamesinde, borç ettiğin  lanma maliyetlerinin artması veya finansmana erişimin zorlaşması durumunda bu yatırımların gecikebileceği, hatta kendisine taahhüt edilen işlem kapasitesinin sağlanamayabileceği konusunda yatırımcılarını uyardığını görüyoruz. Fed’in yeniden faiz artırmaya hazırlandığı bir dönemde, yapay zekâ şirketlerine yönelik kaygıları da bu çerçevede okumak gerekiyor.

Anthropic’in rekor büyüklükteki halka arzı, ABD borsalarının vadeli işlemlerinde olumlu karşılanırken, Pasifik’in diğer ucunda yatırımcıların yüzünü güldürmeye yetmedi. Nasdaq vadeli endeksi bu sabah %1 yükselirken, Asya’da çip üreticileri öncülüğünde sert satışların yaşandığını görüyoruz. TSMC, Samsung ve SK Hynix hisseleri hareketli bir seyir yaşarken, Tayvan borsası %4’e yakın düşüş kaydetti. Japonya’da Nikkei %0,5 yükselişle olumlu ayrışsa da, Japonya hariç Asya-Pasifik borsalarını kapsayan MSCI endeksi son yedi ayın en düşük seviyesine geriledi (haftalık kayıp %6’ya yaklaştı). Nvidia’nın güçlü bilançosu ve Anthropic’in rekor halka arzına rağmen yapay zekâ yatırımlarının kârlılığı ve borçlanmaya dayalı finansman modelinin sürdürülebilirliğine ilişkin kaygıların yatırımcıları rahatsız etmeye devam ettiğini gözlemliyoruz.

Fed yetkililerinden gelen şahin açıklamalardan destek bulan dolar endeksi (DXY) 104 seviyesine yaklaşarak neredeyse son 19 ayın zirvesine yükseldi. Dün yayımlanan 27-28 Ekim tarihli Fed toplantısının tutanaklarından, faizlerin sabit tutulmasına karar verilmiş olsa da Fed yetkililerinin enflasyonla mücadelede daha sert adımlar atılması gerekebileceğini düşündüklerini anlıyoruz. Fed Yönetim Kurulu Üyesi Christopher Waller, enflasyonu dizginlemek için 9 Aralık olağan FOMC toplantısında 50 baz puanlık faiz artırımına gidilmesi veya toplantı sonrası yayımlanacak karar metninde ilave faiz artırımlarının sinyalinin verilmesi gerektiğini söyledi. Piyasalar aralık ayında 25 baz puanlık faiz artırımına %92 ihtimal tanırken, 50 baz puan artırıma ise %8 ihtimal tanınıyor. Fed’den aralık toplantısı da dâhil 2027 sonuna kadar 75 baz puan faiz artırımı fiyatlanıyor.

Para birimleri liginde ise EURUSD paritesi 1,0960, GBPUSD ise 1,3130 seviyelerine kadar geriledi. Tehlikeli sularda yüzen paritelerin haftayı nasıl kapatacağını merakla takip edeceğiz. GBPUSD paritesinde 1,3150 seviyelerinde bulunan desteğin çalışmaması durumunda daha da aşağıda 1,30 seviyesini takip edeceğiz. EURUSD için ise 1,0880 seviyesine ilk etapta bakacağız. Bir diğer bakış açısıyla, DXY cephesinde yükselişin 106 seviyesine kadar devam edebileceğini göz ardı etmiyoruz.

Petrol cephesinde ise Orta Doğu’da savaş devam etmesine rağmen fiyatlar üzerinde aşağı yönlü baskının arttığını görüyoruz. Hürmüz Boğazı’ndan yapılan petrol sevkiyatının savaş öncesi seviyelere yaklaşması, küresel petrol piyasasında arz fazlası oluşacağı yönündeki beklentileri güçlendiriyor. Son açıklanan verilere göre ABD’nin ham petrol stoklarının 58 bin varillik artış beklentisine karşılık 3,4 milyon varil artması da dikkat çekti. Brent cinsi ham petrolün varil fiyatı küresel arz fazlası oluşacağı yönünde güçlenen beklentilerle 92 dolar seviyesinin hemen altına gerileyerek üst üste üçüncü haftayı da düşüşle tamamlamaya hazırlanıyor. Teknik mânâda 120 dolar seviyesinin aşılmasını beklemediğimizi haftalar önce belirterek aşağı yönlü düşüncemizi ortaya koymuştuk. İran savaşının mevcut şekilde devam etmeyeceği ve süratli bir normalleşmenin gündeme geleceği yönünde ana beklentimizin ışığında Brent’in 70 dolar seviyesinin diplerini hedefleyeceğini düşünüyoruz.

Her ne kadar Fed cephesinden şahin mesajlar gelse de ABD tahvillerinde son günlerde alımların ön plana çıktığını görüyoruz. Petrol fiyatlarındaki gerilemenin enflasyon kaygılarını bir nebze olsun hafifletmesinin yanı sıra borsalarda yaşanan satışlar ve ekonomik büyümeye ilişkin endişelerin de güvenli liman arayışını beraberinde getirdiğini düşünüyoruz. ABD on yıllık tahvil faizi %5,05 seviyesine gerilerken, faiz getirisi olmayan kıymetli metaller, kripto paralar ve hisse senetleri son günlerde satıcılı bir seyir izliyor. Ne var ne yok sat tarzında likidasyon eğilimini tasvir eden bu süreç yatırımcıların da hâliyle bizim de ruh hâlimizi olumsuz etkiliyor. Bu minvalde, altının ons fiyatı dün %3,3 düşüşle 3,700 dolar seviyelerinin diplerine kadar gerilerken, her fırsatta daha sert satışlara sahne olan gümüş ise dün %5 daha gerileyerek 45 dolar seviyelerine kadar geriledi. Teknik mânâda 48,50 dolar seviyesinin altında haftalık kapanışa imza atmaya hazırlanan gümüşte görünümün pek de iç açıcı olmadığını kabul etmek gerekiyor.

Bugün Trump, Xi Jinping ve Putin arasında yapılması beklenen üçlü zirve küresel piyasalar açısından da büyük önem taşıyor. Xi, Trump ve Putin dün bir araya gelip kamuoyuna ortak bir fotoğraf verirken, piyasalar, küresel petrol arzını olumsuz etkileyen İran ve Ukrayna savaşlarının diplomatik yollarla sona erdirilmesine yönelik ipuçlarını takip edecek. Büyük resme odaklanmak gerekirse, Trump’ın aldığı seçim yenilgisi, MAGA sözünü tutamaması, doların değer kaybedeceği ve faizlerin düşeceğin tam bir hayaldan ibaret olduğu, seçmenin benzin deposunu ve alışveriş sepetini daha pahalıya doldurmasının faturasını sandıkta kesmesinin ardından Trump’ın yeni bir hikâyeye ihtiyacı olduğuna kesin gözüyle bakıyoruz. Savaşın diğer paydaşı Netanyahu’nun da sandıktan çıkamaması sonrası İran savaşının bugünkü seyrinden artık kurtulacağını düşünüyoruz.

Bu minvalde savaşın eskale edilmesi fikrinden uzun bir süre önce uzaklaştık. Petrol fiyatlarının ılımlı seyrinden de anlaşılacağı üzere kademeli düşüşün devam edeceğini lâkin bir süre daha enerji türev fiyatlarının yüksek seyredeceğini düşünüyoruz. Son aylarda yaşanan Fon Krizi ekonomik mânâda Türkiye’nin elini biraz zayıflatmış olsa da herkesin elini sıkabilecek kadar büyük bir diplomatik güce sahip olduğu görüşünden hareketle, yeni süreçten fayda sağlayacağını düşünüyoruz. Türkiye, Hürmüz krizi sonrasında yeniden şekillenen küresel tedarik zincirlerinde coğrafi konumunun avantajlarından yararlanabileceği gibi, Doğu Akdeniz’deki enerji denkleminde de daha etkin bir rol üstlenebileceğini düşünüyoruz.

USDTRY kuru yarın valörlü işlemlerde 50,46 seviyesine yükselirken, EUR ve GBP’nin güçlü dolar karşısında değer kaybetmesiyle EURTRY kuru 55,30 GBPTRY kuru da 66,25 seviyelerine geriledi. Elbette ithalatçılar için bu senaryo iyimser görünse de, ihracatçılar ve turizm sektörü için pek de olumlu bir tablo ile karşı karşıya olduğumuzu söyleyemeyiz. Türk insanının bir numaralı yatırım aracı olan gram altının 6 bin TL seviyesinin diplerine kadar gerilediğini de ayrıca not edelim. Bir tarafta Fon Krizi, diğer tarafta altın fiyatlarında devam eden çöküşün yarattığı ters servet etkisinin gölgesinde ekonomik aktivitenin daha da baskı altında kalacağını düşünüyoruz. Petrol fiyatlarında beklediğimiz geri çekilmeye paralel TCMB’nin faiz indirimlerine devam etmesini beklesek de, 10 yıllık gösterge devlet tahvilinin bileşik  faizi %36,55 seviyesine yükselerek tüm zamanların zirvesini bir adım daha yukarıya çektiğini de göz ardı etmeyelim.

CDS risk primi 241 baz puan seviyesine hafif de olsa yükselirken, COP31 İklim Zirvesi’nin ardından Hazine ve Maliye Bakanlığı, 2026 yılı dış borçlanma programı kapsamında euro cinsinden sekiz yıl vadeli ESG (çevresel, sosyal ve kurumsal yönetişim kriterlerini gözeten) yeşil tahvil ihracı gerçekleştirdi. Hazine, 1,25 milyar euro borçlanırken, ilk etapta %6,375 seviyesinde öngörülen borçlanma faizi, gelen taleplerin ardından %6,125 olarak gerçekleşti. Her hafta perşembe günü olduğu üzere TCMB ve BDDK’nın haftalık bültenlerini inceleyeceğiz.

Emre Değirmencioğlu

Okumaya devam et

BANKA HABERLERİ

Enpara Bank’tan KOBİ’lerin büyüme yolculuğuna destek

Enpara Bank Genel Müdürü Cumhur Türkmen, “KOBİ’lerin finansal dayanıklılığını güçlendiren ve ekonomik hayata katılımlarını destekleyen çözümler sunmaya devam ediyoruz” dedi.

Yayınlanma:

|

Yazan:

Enpara Bank, işletmelerin günlük finansal ihtiyaçlarını kolaylaştıran çözümleriyle üretime, yerel ekonominin gelişimine ve esnafa destek oluyor.

Bankadan yapılan açıklamaya göre, toplam 10 milyon müşteri sınırına ulaşan Enpara Bank, farklı sektörlerde faaliyet gösteren 300 binden fazla KOBİ’ye hizmet veriyor. KOBİ müşteri portföyünün yüzde 90’ı küçük işletmelerden oluşan banka, işletmelerin günlük finansal ihtiyaçlarını kolaylaştıran çözümleriyle üretime, yerel ekonominin gelişimine ve esnafa katkı sağlıyor.

Enpara Bank, işletmelerin bankacılık işlemlerinden kaynaklanan maliyetlerini azaltmak ve günlük finansal operasyonlarını daha pratik ve öngörülebilir şekilde yönetmelerine yardımcı olmak üzere ürün ve hizmetler sunuyor.

Bankanın müşterisi olan KOBİ’ler, hiçbir koşul ve şart olmadan EFT/FAST/havale işlemlerini masrafsız olarak gerçekleştirebiliyor, ticari kredi kartlarına ömür boyu kredi kartı aidatı ödemiyor.

Enpara Bank masaüstü ve mobil POS cihazlarını yine hiçbir koşul ve şart olmadan aidatsız bir şekilde müşterilerine sunarken, yazarkasa POS kullanan müşteriler ise aylık 10 bin lira ciro sınırını aşmaları durumunda aidat ödemiyor.

Küçük işletmelerin finansmana erişim ihtiyaçlarını da gözeten banka, 2026’da ürün ve hizmetlerine taksitli ticari krediyi de ekledi.

İşletmeler, Enpara Bank Şirketim Cep Şubesi veya İnternet Şubesi üzerinden kendileri için otomatik olarak belirlenen kredi limitlerini takip edebiliyor, kredi kullanımını gerçekleştirebiliyor.

Açıklamada görüşlerine yer verilen Enpara Bank Genel Müdürü Cumhur Türkmen, küçük işletmeler ve KOBİ’lerin, yerel ekonomilerin güçlenmesinde ve sürdürülebilir kalkınmanın sağlanmasında çok önemli rol üstlendiğini belirtti.

Masrafsız bankacılık yaklaşımıyla küçük işletmelerin finansal yüklerini azaltmayı ve işlerini geliştirmeye odaklanmalarını desteklemeyi önemsediklerini aktaran Türkmen, ‘Kapsayıcı ve sürdürülebilir ekonomik dönüşümün, küçük işletmelerin katılımıyla mümkün olduğuna inanıyor, KOBİ’lerin finansal dayanıklılığını güçlendiren ve ekonomik hayata katılımlarını destekleyen çözümler sunmaya devam ediyoruz.’ ifadesini kullandı.

Okumaya devam et

GÜNCEL

COP31 Antalya’da bankacılığın geleceği masaya yatırıldı: Kredi sisteminde yeşil dönüşüm dönemi!

Yayınlanma:

|

Yazan:

BANKAVİTRİNİ.COM | ÖZEL HABER – ANALİZ | 17 KASIM 2026

Antalya’da 9–20 Kasım 2026 tarihlerinde düzenlenen Birleşmiş Milletler İklim Değişikliği Konferansı COP31, yalnızca çevre politikalarının değil, küresel finans sisteminin geleceğinin de tartışıldığı önemli bir platforma dönüştü. Merkez bankaları, kalkınma bankaları, uluslararası finans kuruluşları ve ticari bankalar; iklim risklerinin kredi kararlarına, sermaye akımlarına, yatırımlara ve finansal istikrara etkilerini ele aldı.

Antalya’daki zirvenin finans ve bankacılık açısından en önemli mesajı, iklim değişikliğinin artık yalnızca çevresel bir sorumluluk olarak değil, ölçülmesi, fiyatlanması ve yönetilmesi gereken ekonomik ve finansal bir risk olarak değerlendirilmesi.

Türkiye Cumhuriyet Merkez Bankası’nın düzenlediği uluslararası konferans, Türkiye İş Bankası’nın iklim finansmanı oturumları ve Avrupa İmar ve Kalkınma Bankası’nın (EBRD) katıldığı finans zirvesi, bu dönüşümün farklı boyutlarını ortaya koydu.

Ancak önemli bir ayrım var: COP31 henüz tamamlanmadı. 17 Kasım itibarıyla açıklanan programlar, yapılan sunumlar ve finansman duyuruları değerlendirilirken, henüz karara bağlanmamış müzakere başlıklarını kesinleşmiş düzenlemeler gibi yorumlamamak gerekiyor.

1. Merkez Bankaları Antalya’da ne konuştu?

13 Kasım 2026’da Türkiye Cumhuriyet Merkez Bankası, COP31 kapsamında “İklim Değişikliği ve Merkez Bankacılığı: Makroekonomik ve Finansal Perspektifler” başlıklı uluslararası bir konferans düzenledi.

TCMB Başkanı Fatih Karahan’ın açılışını yaptığı konferansta Avrupa Merkez Bankası, Hollanda Merkez Bankası, Norveç Merkez Bankası, NGFS ve EBRD temsilcileri yer aldı.

Fatih Karahan – TCMB Başkanı

Konferansın açılışını gerçekleştirdi. Programda iklim değişikliğinin makroekonomik ve finansal etkileri, merkez bankalarının rolü ve uluslararası koordinasyon ele alındı.

Frank Elderson – ECB Yönetim Kurulu Üyesi

İklim risklerinin ekonomi, finans sistemi ve merkez bankası politikaları üzerindeki etkilerinin tartışıldığı panelde yer aldı.

Olaf Sleijpen – Hollanda Merkez Bankası Başkanı ve NGFS Başkanı

Merkez bankalarının finansal sistemi iklim risklerine karşı daha dayanıklı hale getirme çalışmalarının tartışıldığı konferansta konuşma yaptı.

TCMB’nin resmî açıklamasına göre toplantılarda üç temel konu öne çıktı: İklim değişikliğinin makroekonomik etkileri, finansal gözetim ve denetimde iklim riskleri, finans kuruluşlarının dönüşüm planları.

Bankacılık açısından anlamı ne?

Bu tartışmaların uygulamaya yansıması halinde bankalar yalnızca müşterilerinin bugünkü finansal tablolarını değil, gelecekte karşılaşabilecekleri kuraklık, sel, enerji maliyeti, karbon fiyatlaması ve düzenleyici dönüşüm risklerini de kredi analizlerine daha sistematik biçimde dahil edecek.

Bu, COP31’de bütün bankalar için kabul edilmiş yeni bir kredi zorunluluğu değil; mevcut sürdürülebilir finans eğilimlerinin güçlenmesi yönünde bir beklenti.

2. COP31’de açıklanan finansman paketleri: Milyarlarca dolarlık kaynak

Zirvede yalnızca teorik tartışmalar yapılmadı. Türkiye’yi doğrudan ilgilendiren finansman anlaşmaları ve yatırım programları da açıklandı.

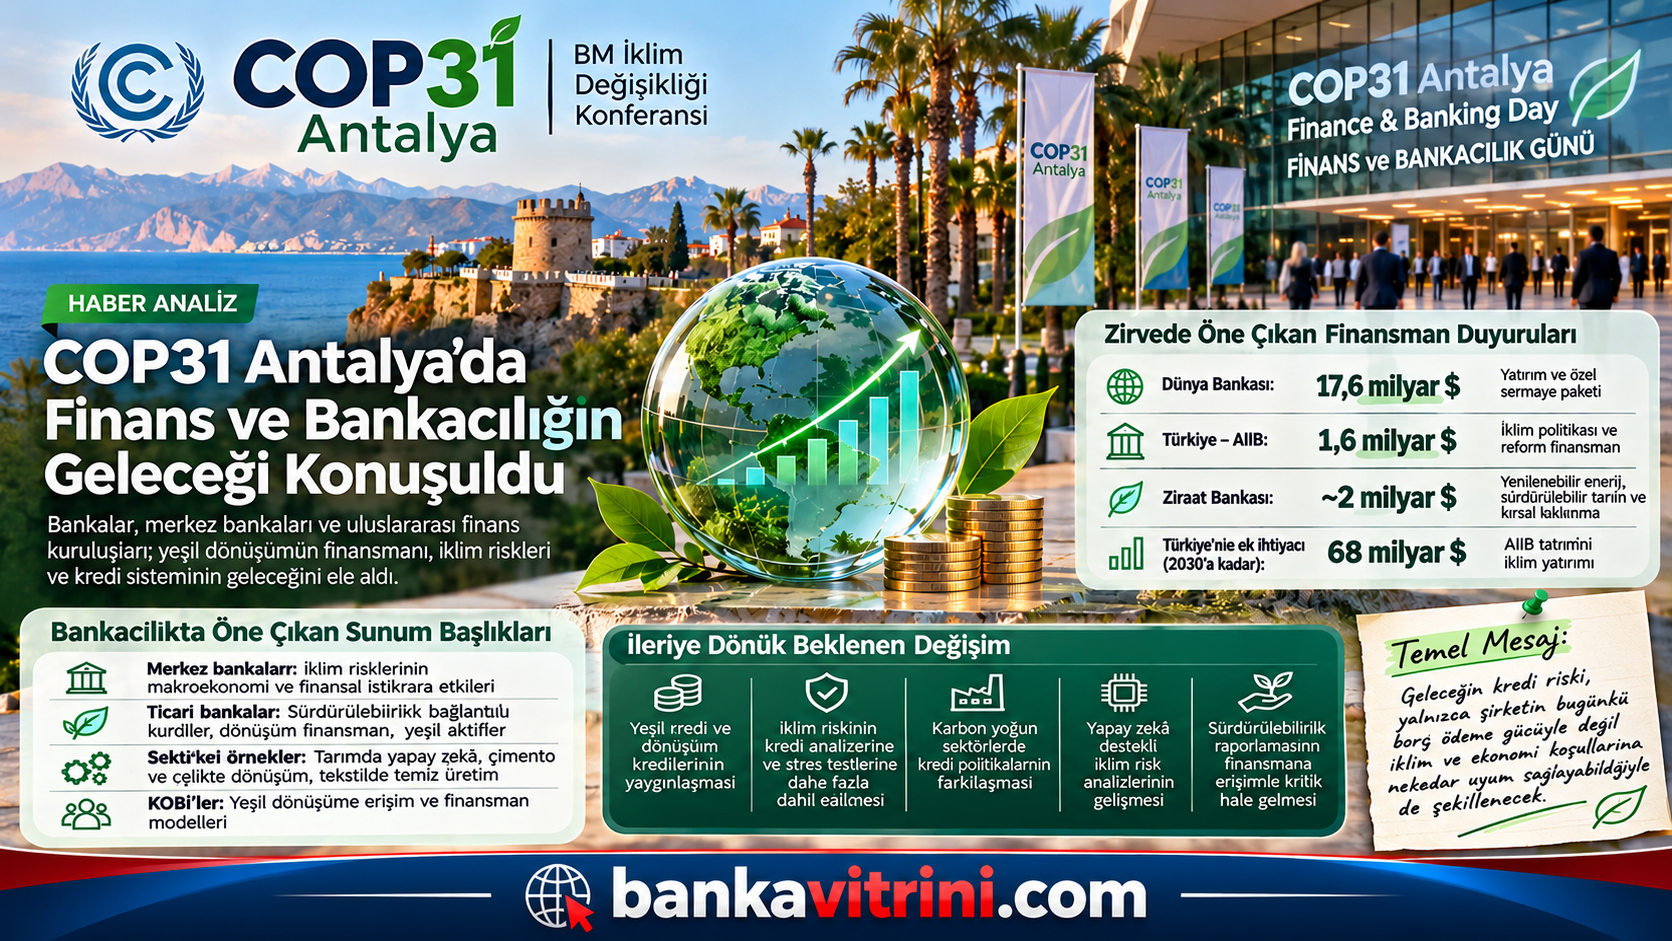
17 KASIM İTİBARIYLA ÖNE ÇIKAN DUYURULAR

Dünya Bankası küresel paket : 17,6 milyar $ Yatırımlar ve beklenen özel sermaye mobilizasyonu

Türkiye – AIIB anlaşması : 1,6 milyar $ İklim politikası ve reform finansmanı

Ziraat Bankası : ~2 milyar $ Anlaşmalar ve planlanan işlemler

Türkiye’nin 2030’a kadar ek ihtiyacı : 68 milyar $  AIIB tahmini iklim yatırımı

Rakamlar farklı kapsam ve aşamalardadır; toplanarak Türkiye’ye tahsis edilmiş kesin kaynak tutarı olarak değerlendirilemez.

Dünya Bankası: 17,6 milyar doları aşan yatırım ve sermaye paketi

17 Kasım’da Dünya Bankası Grubu, ortaklarıyla birlikte 6,9 milyar doların üzerinde yatırım ve harekete geçirilmesi beklenen 10,7 milyar dolarlık özel sermayeden oluşan bir paket duyurdu.

Türkiye’ye yönelik başlıklarda tarım finansmanı, imalat sanayisinin dijital ve yeşil dönüşümü, şehir içi ulaşım, su ve altyapı yatırımları bulunuyor.

Programlar kapsamında Türkiye’de 225 bin çiftçinin finansmana ve pazarlara erişiminin geliştirilmesi, yüzlerce sanayi işletmesinin dönüşüm planlarının desteklenmesi hedefleniyor.

Bu açıklama, iklim finansmanının istihdam, üretim kapasitesi ve sanayi rekabetçiliğiyle birlikte ele alınmaya başladığını gösteriyor.

Türkiye ile AIIB arasında 1,6 milyar dolarlık anlaşma

Asya Altyapı Yatırım Bankası (AIIB), Türkiye’nin iklim politikalarını ve bunlarla bağlantılı reformları desteklemek üzere 1,6 milyar dolarlık finansman anlaşması açıkladı.

Anlaşmanın kapsamı; karbon piyasalarının geliştirilmesi, yenilenebilir enerji, finansal düzenlemeler ve sürdürülebilir finansmanın genişletilmesi gibi alanları içeriyor.

AIIB’nin değerlendirmesine göre Türkiye’nin 2030’a kadar yaklaşık 68 milyar dolarlık ek iklim yatırımına ihtiyacı bulunuyor ve bunun yaklaşık yarısının özel sektör kaynaklarından karşılanması öngörülüyor.

Ziraat Bankası: 2 milyar dolara yaklaşan finansman işlemleri

Ziraat Bankası, COP31 ile bağlantılı olarak yenilenebilir enerji, sürdürülebilir tarım ve kırsal kalkınmayı kapsayan yaklaşık 2 milyar dolarlık anlaşma ve planlanan işlem açıkladı.

Bunların içinde yaklaşık 1,1 milyar dolarlık sürdürülebilirlik bağlantılı sendikasyon kredisi, KfW IPEX-Bank ile 500 milyon avroya kadar öngörülen finansman iş birliği, JICA ve SMBC ile planlanan 300 milyon dolarlık işlem ve Citibank ile 100 milyon dolarlık sosyal kredi bulunuyor.

Burada özellikle dikkat çeken gelişme, sendikasyon finansmanının yeşil aktif oranı ve sürdürülebilir tarım gibi performans kriterleriyle ilişkilendirilmesi.

3. Türk bankaları hangi sunumları yaptı?

Zirvedeki bankacılık oturumlarından öne çıkanlar

Kurum / Oturum

Ele alınan konu

Bankacılık açısından önemi

Türkiye İş Bankası İklim risk analitiği ve dayanıklı finansman İklim riskinin kredi ve yatırım kararlarına entegrasyonu
İş Bankası – Flormar Sürdürülebilirlik bağlantılı kredi Finansman koşullarının çevresel ve sosyal KPI’larla ilişkilendirilmesi
İş Bankası – Çimsa – Borçelik Çimento ve çelikte dönüşüm finansmanı Karbon yoğun sektörlere yönelik yatırım kredileri
Ziraat Bankası Yeşil aktifler, sürdürülebilir tarım Kaynağın çevresel performansla bağlantılı kullandırılması
Halkbank KOBİ’lerin yeşil dönüşümü Küçük işletmelerin uyum yatırımlarının desteklenmesi
VakıfBank Sürdürülebilir finansman ürünleri Yeşil dönüşüm finansmanının yaygınlaştırılması

İş Bankası’nın 9–17 Kasım programı ve 14 Kasım’daki kamu bankaları panelinde bu konular öne çıktı. Oturumlarda ele alınan uygulamalar, tüm bankalar için ilan edilmiş ortak bir düzenleme anlamına gelmiyor.

İş Bankası’nın dikkat çeken yaklaşımı

İş Bankası, COP31’de iklim finansmanını yalnızca yenilenebilir enerji yatırımlarına indirgemeyen kapsamlı bir program sundu.

Tarımda yapay zekâ destekli çözümler, çelik ve çimento gibi karbon yoğun sektörlerin finansmanı, iklim risk analitiği ve sürdürülebilirlik bağlantılı kredi modelleri öne çıktı.

17 Kasım programında Frankfurt School of Finance & Management iş birliğiyle iklim risklerinin somut finansal kararlara dönüştürülmesi ele alındı. Flormar örneği üzerinden ise kredi yapılarında sürdürülebilirlik performans göstergelerinin kullanılması tartışıldı.

Bu yaklaşımın yaygınlaşması halinde kredi komitelerinin önüne yalnızca bilanço, gelir tablosu ve teminat raporları değil; enerji tüketimi, emisyon azaltım planları ve iklim riskine ilişkin veriler de daha sık gelebilir.

4. Bankacılıkta geleceğin kredi sistemi nasıl değişebilir?

COP31’in en önemli uzun vadeli etkilerinden biri, kredi değerlendirme anlayışının genişlemesi olabilir.

Bugün bankalar ağırlıklı olarak nakit akışı, borç ödeme kapasitesi, teminat, sektör ve müşteri riskini inceliyor. Gelecekte bunlara daha ayrıntılı iklim göstergelerinin eklenmesi beklenebilir.

Kredi değerlendirmesinde olası dönüşüm

Geleneksel kredi analizi

Bilanço ve kârlılık

Nakit akışı

Teminat ve ipotek

Kredi geçmişi

Sektör riski

Genişleyen kredi analizi

Geleneksel mali analiz

Karbon emisyonu

Enerji ve su verimliliği

Fiziksel iklim riski

Dönüşüm yatırım planı

Bankavitrini analizi: Muhtemel yönelimdir; COP31’de kabul edilmiş standart bir kredi puanlama modeli değildir.

Örneğin aynı sektörde faaliyet gösteren, benzer finansal yapıya sahip iki tekstil işletmesi düşünelim.

Birinci işletme eski teknolojiyle üretim yapıyor, yüksek miktarda enerji ve su tüketiyor. İkinci işletme ise enerji verimliliği yatırımlarını tamamlamış, su tüketimini azaltmış ve karbon emisyonlarını ölçebiliyor.

Finans kuruluşları bu farklılıkları daha iyi ölçtükçe ikinci işletmenin dönüşüm riskini daha düşük değerlendirmesi mümkün olabilir. Ancak daha avantajlı kredi koşulları otomatik değildir; finansman maliyeti ve teminat koşulları bankanın toplam risk değerlendirmesine bağlı kalacaktır.

5. Türk bankacılığında beklenen yedi önemli değişim

Yeşil kredi ve dönüşüm kredileri yaygınlaşabilir.

Enerji verimliliği, güneş ve rüzgâr enerjisi, temiz üretim, su tasarrufu ve atık yönetimi yatırımları için özel finansman programları artabilir. Geleneksel ticari kredilerin yanında performansa bağlı kredi ürünleri önem kazanabilir.

İklim riski, kredi portföylerinin stres testlerine daha fazla girebilir.

Kuraklık, sel, orman yangını ve karbon maliyetlerinin şirketlerin ödeme gücünü nasıl etkilediği incelenebilir. Bankaların sektörel ve coğrafi risk yoğunlaşmalarını izlemesi önem kazanabilir.

Karbon yoğun sektörlerde kredi politikaları farklılaşabilir.

Demir-çelik, çimento, tekstil, kimya ve enerji gibi sektörlerde dönüşüm yatırımı ihtiyacı artabilir. Bankalar, yalnızca mevcut emisyon düzeyine değil, şirketin gerçekçi ve finanse edilebilir dönüşüm planına da bakabilir.

Kalkınma bankalarıyla ortak finansman büyüyebilir.

EBRD, Dünya Bankası, IFC ve diğer uluslararası kuruluşlarla risk paylaşımı, garanti mekanizmaları ve uzun vadeli kaynak modelleri daha önemli hale gelebilir.

Sürdürülebilirlik raporlaması daha fazla önem kazanabilir.

Şirketlerin enerji tüketimi, emisyonları ve dönüşüm hedeflerine ilişkin doğrulanabilir veriler sunması, finansmana erişimlerinde giderek daha önemli bir unsur olabilir.

Yapay zekâ destekli iklim risk analizi gelişebilir.

Bankalar uydu verileri, iklim senaryoları, coğrafi konum ve sektör bilgilerini kullanarak müşterilerin fiziksel risklerini daha ayrıntılı analiz edebilir. Bunun için veri kalitesi ve model denetimi kritik olacaktır.

Sigorta ve bankacılık ilişkisi güçlenebilir.

İklim kaynaklı afet risklerinin sigortalanabilirliği, teminat değerleri ve kredi geri ödeme kapasitesi üzerindeki etkileri nedeniyle sigorta sektörü bankaların risk yönetiminde daha önemli hale gelebilir.

6. COP31’in en kritik sorusu: Yeşil dönüşümün faturasını kim ödeyecek?

Antalya’daki finans görüşmelerinin merkezinde önemli bir çelişki bulunuyor.

Bir tarafta gelişmiş ekonomilerin, uluslararası kuruluşların ve yatırımcıların karbon emisyonlarının azaltılmasına yönelik hedefleri var. Diğer tarafta ise yüksek finansman maliyetleriyle karşı karşıya kalan gelişmekte olan ülkeler ve KOBİ’ler bulunuyor.

Reuters’ın 13 Kasım tarihli analizine göre, gelişmekte olan ülkelerin iklim finansmanı talepleri, gelişmiş ülkelerdeki bütçe baskıları ve savunma harcamalarındaki artış nedeniyle yeterince hızlı karşılık bulamıyor.

Daha önce belirlenen uluslararası hedefler arasında gelişmekte olan ülkelere yönelik yıllık iklim finansmanının 2035’e kadar 300 milyar dolara çıkarılması ve kamu-özel kaynaklarının toplamda yıllık 1,3 trilyon dolara ulaşması bulunuyor. Ancak bunlar bugünden sağlanmış kaynaklar değil.

Türkiye açısından temel sorun şu: Yeşil dönüşüm için gerekli yatırım finansmanı yeterli vadede ve kabul edilebilir maliyetlerle sağlanamazsa, yeni çevresel standartlar özellikle KOBİ’lerin rekabet gücünü zorlayabilir.

Üstelik dönüşümün finansman yükü yalnızca bankaların üzerinde bırakılamaz. Kamu teşvikleri, kalkınma finansmanı, teknik destek, özkaynak yatırımları ve uygun koşullu kredilerin birlikte kullanılması gerekiyor.

7. Türkiye’nin reel sektörü açısından COP31 ne anlama geliyor?

Türkiye’nin ihracatçı sektörleri için iklim finansmanı artık yalnızca çevre politikası değil, rekabet meselesi.

Avrupa Birliği’nin karbon düzenlemeleri, uluslararası tedarik zincirlerinin sürdürülebilirlik talepleri ve enerji verimliliği ihtiyacı, Türk sanayisinin yatırım gündemini değiştirebilir.

Özellikle tekstil ve hazır giyim sektörleri açısından dikkat çekici bir gelişme yaşandı. Dünya Bankası Grubu, COP31 kapsamında IFC, Küresel Çevre Fonu ve küresel markaların desteğiyle tekstil, hazır giyim ve ayakkabı üreticilerinin daha temiz üretime geçişini desteklemeyi amaçlayan karma finansman modelini duyurdu.

Bu modelin önemi, geleneksel banka kredisinin tek başına yeterli olmadığı yatırımlarda farklı finansman kaynaklarının bir araya getirilmesi.

Bankavitrini değerlendirmesi: Türkiye’de sanayicinin ihtiyacı yalnızca daha fazla kredi değil; enerji tasarrufuyla kendisini geri ödeyebilen yatırımlara uygun vade, düşük finansman maliyeti ve teknik danışmanlık desteği.

Örneğin tekstil işletmesinin su geri kazanım sistemine, demir-çelik üreticisinin düşük karbonlu teknolojiye veya tarımsal işletmenin modern sulama altyapısına yapacağı yatırımın geri dönüş süresi, kredi vadesiyle uyumlu olmalı.

Aksi halde çevresel dönüşüm hedefleri, zaten finansman baskısı altında bulunan işletmeler için ilave borç yüküne dönüşebilir.

8. COP31’den somut bir bankacılık düzenlemesi çıktı mı?

17 Kasım itibarıyla COP31’deki finansal gelişmeleri üç ayrı düzeyde değerlendirmek gerekiyor.

Konu

Mevcut durum

Uluslararası iklim finansmanı Yeni paketler ve iş birlikleri açıklandı
Türk bankalarının finansman işlemleri Somut anlaşmalar ve planlanan işlemler duyuruldu
İklim riskinin kredi analizine entegrasyonu Konferans ve panellerde ele alındı
Bankalara yeni zorunlu sermaye yükümlülüğü COP31 kaynaklarında genel bir karar doğrulanmadı
Tüm kredilerde zorunlu karbon puanlaması Böyle bir genel uygulama ilan edilmedi
Yeşil kredilere otomatik faiz indirimi Bütün bankalar için geçerli bir karar açıklanmadı

Dolayısıyla zirvenin bugünkü etkisi, doğrudan bir bankacılık mevzuatı değişikliğinden çok finansman kaynakları, risk yönetimi anlayışı ve gelecekteki düzenlemelere yönelik beklentiler üzerinden okunmalı.

9. COP31’in Türkiye bankacılığına asıl etkisi 2027 sonrasında görülebilir

Antalya zirvesi, Türkiye bankacılığının önümüzdeki dönemde karşılaşacağı dönüşümün önemli işaretlerini veriyor.

Bu dönüşümde bankaların üç temel soruya yanıt bulması gerekecek:

  • İklim riskleri kredi portföylerinde nasıl ölçülecek ve fiyatlanacak?

  • Sanayicinin yeşil dönüşüm yatırımları hangi kaynaklarla, hangi vadelerde finanse edilecek?

  • Sürdürülebilir finansman, büyük şirketlerle sınırlı kalmadan KOBİ’lere nasıl ulaştırılacak?

Özellikle üçüncü soru kritik. Çünkü Türkiye’de üretimin ve istihdamın önemli bir bölümünü oluşturan KOBİ’ler, büyük şirketlerle aynı veri toplama, raporlama ve finansmana erişim imkânlarına sahip değil.

Bankaların sürdürülebilir finansman ürünleri yalnızca güçlü bilançoya sahip büyük işletmelere yönelirse, dönüşümün finansal faydaları ekonominin geneline yeterince yayılamayabilir.

Sonuç: Antalya’da tartışılan yalnızca iklim değil, finansmanın geleceği

COP31 Antalya, küresel finans sisteminin iklim değişikliğine uyum sürecinde önemli bir aşamaya işaret ediyor.

Merkez bankalarının iklim risklerini finansal istikrar çerçevesinde ele alması, kalkınma bankalarının yeni kaynaklar açıklaması ve ticari bankaların sürdürülebilirlik bağlantılı finansman modellerini gündeme taşıması, dönüşümün bankacılıktaki karşılığını ortaya koyuyor.

Ancak konferansın başarısı, açıklanan finansman paketlerinin büyüklüğü kadar bu kaynakların reel ekonomiye ne ölçüde ulaşacağıyla değerlendirilecek.

Türkiye açısından önümüzdeki dönemin belirleyici konusu, bankaların yeşil dönüşümü yalnızca yeni bir kredi pazarlama alanı olarak mı göreceği, yoksa sanayinin rekabet gücünü ve finansal dayanıklılığını artıran uzun vadeli bir dönüşümün finansmanına mı odaklanacağı olacak.

COP31’in bankacılığa verdiği temel mesaj şu: Geleceğin kredi riski yalnızca şirketin bugünkü borç ödeme gücüyle değil, değişen iklim ve ekonomi koşullarına ne kadar uyum sağlayabildiğiyle de şekillenecek.

Haberin başlıca kaynakları

Okumaya devam et

FARK YARATANLAR

FARK YARATANLAR

FARK YARATANLAR

KATEGORİLER

ALTIN – DÖVİZ

KRİPTO PARA PİYASASI

X

FACEBOOK

SON YAZILAR

Popüler

www bankavitrini com © "BANKA VİTRİNİ Portal"da yayımlanan, BANKA VİTRİNİ'nde yer alan yazar ve çevirmenlerine ait herhangi bir yazı, çeviri, makale ve haber izin alınmadan basılı olarak ya da internet ortamında kullanılamaz, çoğaltılamaz, yayınlanamaz. İzinsiz kullananlar hakkında hukuki yollara başvurulacaktır. "BANKA VİTRİNİ Portal"da yayımlanan tüm özgün yazıların içeriğinden yazarları sorumludur. www.bankavitrini.com'da yer alan yatırım bilgi, yorum ve tavsiyeleri yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti, aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Burada yer alan yorum ve tavsiyeler, yorum ve tavsiyede bulunanların kişisel görüşlerine dayanmaktadır. Bu görüşler, mali durumunuz ile risk ve getiri tercihlerinize uygun olmayabilir. Yer alan yazılarda herhangi bir yatırım aracı; Hisse Senedi, kripto para biriminin veya dijital varlığın alım veya satımını önermiyor. Bu nedenle sadece burada yer alan bilgilere dayanılarak yatırım kararı verilmesi, beklentilerinize uygun sonuçlar doğurmayabilir. Lütfen transferlerinizin ve işlemlerinizin kendi sorumluluğunuzda olduğunu ve uğrayabileceğiniz herhangi bir kaybın sizin sorumluluğunuzda olduğunu unutmayın. © www.bankavitrini.com Copyright © 2020 -UŞAK- Tüm hakları saklıdır. Özgün haber ve makaleler 5846 Sayılı Fikir ve Sanat Eserleri Kanunu korumasındadır.