BORSA
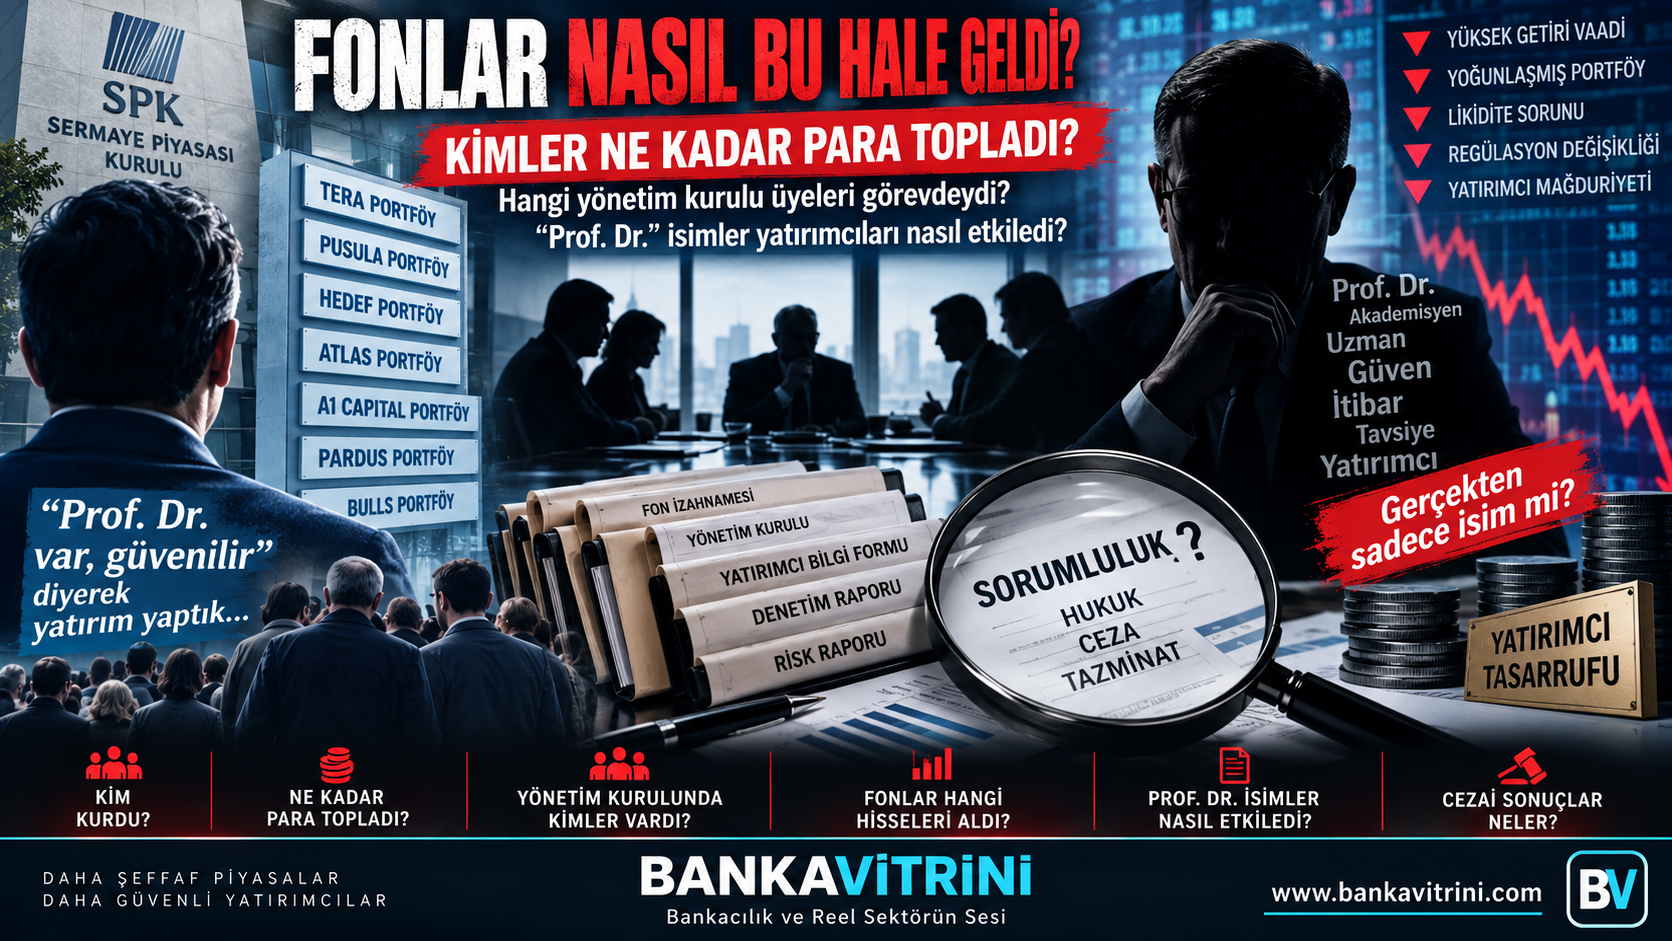
FONLAR NASIL BU HALE GELDİ?
830 milyar TL’lik fon dosyasında kimler ne kadar para yönetti? Hangi yönetim kurulları görevdeydi? “Prof. Dr.” unvanı yatırımcı güveninde nasıl rol oynadı?
Yayınlanma:
2 ay önce|
Yazan:
BankaVitrini
Türkiye sermaye piyasaları 17 Eylül 2026’da tarihi bir kırılma yaşadı.
Sermaye Piyasası Kurulu (SPK), Tera Portföy, Pusula Portföy, Hedef Portföy, Atlas Portföy, A1 Capital Portföy, Pardus Portföy ve Bulls Portföy tarafından kurulan TEFAS fonlarında alım-satım işlemlerini durdurdu ve belirlenen fonların tasfiye edilmesine karar verdi. Daha sonraki SPK düzenlemesiyle tasfiye kapsamındaki fon sayısı 131’e çıktı.
Piyasanın büyüklüğü tartışmanın neden bu kadar büyük olduğunu gösteriyor.
İlk açıklamalarda yaklaşık 830 milyar TL büyüklük ve yaklaşık 550 bin yatırımcı rakamı verilirken, Reuters’ın doğrudan bilgi sahibi bir kaynağa dayandırdığı hesaplamada tasfiye kapsamındaki fonların toplam portföy büyüklüğü 891 milyar TL ve yaklaşık 353 bin yatırımcı olarak verildi. Rakamlar arasındaki farkın tarih, fon kapsamı ve hesaplama yöntemi farklarından kaynaklanıp kaynaklanmadığının ayrıca açıklığa kavuşturulması gerekiyor.
Ancak asıl soru bundan sonra başlıyor:
Bu fonlar nasıl bu kadar büyüdü?
Kimler yönetti?
Yönetim kurullarında kimler vardı?
Yatırımcılar neden bu yapılara güvendi?
Ve ortaya çıkan zarar veya şüpheli işlemlerden kim, hangi ölçüde sorumlu olacak?
1. ÖNCE RAKAMLAR: PARA NASIL BÜYÜDÜ?
Burada çok önemli bir ayrım yapmak gerekiyor.
Bir portföy yönetim şirketinin “yönetilen portföy büyüklüğü”, yalnızca tasfiye edilen TEFAS fonlarının toplamı değildir. Bunun içerisinde bireysel portföyler, kurumsal portföyler, girişim sermayesi fonları, gayrimenkul fonları ve TEFAS dışındaki fonlar da bulunabilir.
Örneğin: TERA PORTFÖY
Tera’nın kendi açıklamasına göre şirketin yönetilen toplam fon büyüklüğü 2024 sonunda 3,6 milyar TL iken 2025 sonunda 130 milyar TL’ye yükseldi. Şirket 2025 yılında fon büyüklüğünün yaklaşık 35 kat arttığını açıkladı.
31 Ağustos 2026 itibarıyla Tera Portföy’ün toplam yönetilen portföy büyüklüğü ise yaklaşık 686,9 milyar TL olarak şirketin sürekli bilgilendirme formunda yer aldı.
Bu olağanüstü büyüme tek başına herhangi bir hukuka aykırılık kanıtı değildir.
Fakat gazetecilik açısından çok önemli bir soru ortaya çıkıyor:
3,6 milyar TL’den 130 milyar TL’ye, oradan 686 milyar TL’ye yaklaşan bir portföy büyüklüğünün arkasındaki para akışı nasıl gerçekleşti?
2. TERA’DA 272 MİLYAR TL’LİK TEK FON
Dosyanın ölçeğini anlamak için Tera Portföy Birinci Serbest Fon’a, yani TLY kodlu fona bakmak bile yeterli.
Ağustos 2026 sonunda TLY’nin büyüklüğü yaklaşık 272,1 milyar TL, yatırımcı sayısı ise 110.796 olarak raporlandı. Temmuz sonundaki fon büyüklüğü de 222,1 milyar TL seviyesindeydi.
Bu şu anlama geliyor: Tek bir fonun büyüklüğü yüz milyarlarca liraya ulaşmıştı.
Bu büyüklükte bir fonda;
- portföy yoğunlaşması,
- likidite,
- ilişkili taraf işlemleri,
- fonun elindeki hisselerin piyasadaki dolaşım oranı,
- yatırımcıların aynı anda çıkmak istemesi,
- fonun nakde dönüşme kapasitesi artık yalnızca portföy yöneticisinin değil, aynı zamanda risk yönetimi ve gözetim mekanizmalarının da kritik konusu haline geliyor.
3. PUSULA: 750 MİLYAR TL’YE YAKLAŞAN PORTFÖY
Pusula Portföy de kriz öncesinde olağanüstü büyüklüklere ulaşmıştı.
Şirketin 31 Ağustos 2026 tarihli sürekli bilgilendirme formunda yönetilen toplam portföy büyüklüğü 633,8 milyar TL olarak yer alıyor.
Bunun;
117,4 milyar TL’si bireysel,
102,8 milyar TL’si tüzel,
413,6 milyar TL’si kurumsal portföylerden oluşuyordu.
Ekonomim’in analizinde ise Pusula’nın bir dönem yaklaşık 750 milyar TL’ye yaklaşan portföy büyüklüğüne ulaştığı ve bazı fonların belirli hisselerde ciddi yoğunlaşmalar oluşturduğu aktarıldı.
Burada araştırılması gereken soru şudur: Bu büyümenin ne kadarı yeni yatırımcı girişi, ne kadarı fon getirisi, ne kadarı mevcut varlıkların değer artışıydı?
Çünkü “750 milyar TL para toplandı” demek ile “750 milyar TL yönetilen portföy büyüklüğüne ulaşıldı” demek aynı şey değildir.
4. HEDEF PORTFÖY: 162,8 MİLYAR TL
Hedef Portföy’ün kendi grup şirketi sayfasında verilen bilgiye göre şirketin yönetilen portföy büyüklüğü 162,8 milyar TL seviyesindeydi.
Şirket ayrıca;
78 menkul kıymet yatırım fonu,
25 girişim sermayesi yatırım fonu,
7 gayrimenkul yatırım fonu,
2.200 bireysel portföy yönetimi müşterisi ve yaklaşık 100 bin yatırımcı bilgisi veriyor.
Dolayısıyla burada da 162,8 milyar TL’nin tamamını “vatandaşlardan toplanan para” olarak nitelendirmek doğru olmaz.
Ancak rakam, şirketin ulaştığı finansal ölçeği göstermesi bakımından son derece önemli.
5. BULLS: 14,6 MİLYAR TL
Bulls Portföy ise 16 Eylül 2026 tarihli açıklamasında;
13 TEFAS fonunda toplam 4,8 milyar TL,
15 TEFAS dışı fonda toplam 9,8 milyar TL
olmak üzere toplam 14,6 milyar TL menkul kıymet yatırım fonu büyüklüğüne sahip olduğunu açıkladı.
Bulls ayrıca fonlarında likidite sorunu bulunmadığını ve riskli işlemlerin yapılmadığını savundu.
Bu açıklama özellikle önemli.
Çünkü SPK’nın bir fon grubunu tasfiye kapsamına alması ile o şirketin bütün fonlarının aynı şekilde problemli olduğu sonucu çıkarılamaz.
Nitekim soruşturmanın sonunda hangi fonun hangi nedenle tasfiye edildiği ve hangi yöneticinin hangi işlem nedeniyle sorumlu tutulduğu ayrıca ortaya konulmak zorunda.
6. ASIL KIRILMA: AĞUSTOS DÜZENLEMESİ
Kriz bir gecede ortaya çıkmadı.
SPK’nın 18 Eylül’de yayımladığı açıklamaya göre Kurul, 2025’in son çeyreğinde özellikle serbest yatırım fonları ve para piyasası fonları üzerinden bazı portföy yönetim şirketlerine ait fonların, fiili dolaşımı düşük hisselerde ekonomik gerçeklik ve şirketlerin temel finansal büyüklükleriyle açıklanamayacak fiyat hareketlerine yol açtığını gözlemledi.
Bu konu 2 Aralık 2025 tarihli Finansal İstikrar Komitesi toplantısında gündeme geldi.
SPK daha sonra çalışma grubu oluşturdu.
Yeni düzenlemelerin hazırlığı aylar sürdü.
Ve nihai Yatırım Fonlarına İlişkin Rehber 28 Ağustos 2026’da kamuoyuna duyuruldu.
SPK’nın kendi açıklamasındaki kritik ifade şu:
Amaç; fonlar üzerinden manipülasyon imkanının sınırlandırılması, şeffaflığın artırılması ve yatırımcı tasarrufunun korunmasıydı.
7. Peki neden sistem bir anda kilitlendi?
Reuters’ın aktardığı değerlendirmeye göre Ağustos ayında yapılan düzenlemeler sonrasında düşük likiditeli hisselerde yaşanan sert fiyat hareketleri, bu hisseleri taşıyan fonların nakit yaratmasını zorlaştırdı.
Fonlar yatırımcıların çıkış taleplerini karşılayabilmek için portföylerindeki varlıkları satmak zorunda kaldığında, özellikle likit olmayan hisselerde satış baskısı daha da büyüdü.
Bu da yeni bir kısır döngü oluşturdu: Yoğunlaşmış portföy → fiyat düşüşü → teminat/likidite baskısı → satış → daha fazla fiyat düşüşü → yatırımcı çıkışı → daha fazla satış ihtiyacı.
İşte 16-17 Eylül’deki kırılmanın arka planında bu mekanizma bulunuyor.
8. YÖNETİM KURULLARINDA KİMLER VARDI?
Burada dosyanın en kritik bölümüne geliyoruz.
TERA PORTFÖY
3 Temmuz 2026 tarihli KAP kaydında yönetim kurulu şöyleydi:
Erdin Özel – Başkan
Ethem Umut Beytorun – Başkan Vekili / icrada görevli
Prof. Dr. Emre Alkin – Yönetim Kurulu Üyesi / icrada görevli
Bülent Uygun – Yönetim Kurulu Üyesi
Haldün Saffet İnal – Yönetim Kurulu Üyesi
Ecem Tuğçe Akçay – Yönetim Kurulu Üyesi / iç kontrol sorumluluğu.
KAP’a göre Prof. Dr. Emre Alkin, Tera Portföy yönetim kuruluna 26 Haziran 2026’da seçilmişti.
Bu tarih özellikle dikkat çekiyor.
Çünkü 28 Ağustos’taki yeni fon düzenlemesinden yaklaşık iki ay önce yönetim kuruluna girmişti.
Bu durum tek başına herhangi bir kusur veya suç anlamına gelmez.
Ancak bir araştırma dosyasında şu soruların sorulmasını gerektirir:
Yeni yönetim kurulu üyesine hangi risk raporları sunuldu?
Fonlardaki yoğunlaşma konusunda hangi bilgiler paylaşıldı?
İç kontrol biriminin raporları yönetim kuruluna ulaştı mı?
Yeni SPK düzenlemesinin şirket üzerindeki etkisi yönetim kurulunda görüşüldü mü?
Bunlar belge üzerinden cevaplanması gereken sorulardır.
9. PUSULA’NIN YÖNETİMİ
Pusula Portföy’ün 10 Eylül 2026 tarihli sürekli bilgilendirme formunda yönetim kurulunda:
Muhammed Yarız – Yönetim Kurulu Başkanı
Halil İbrahim Ege – Başkan Vekili / iç kontrolden sorumlu yönetim kurulu üyesi
Ahmet Özcan – Yönetim Kurulu Üyesi görülüyor.
Adalet Bakanı Akın Gürlek’in 18 Eylül açıklamasına göre fon ve pay piyasasındaki manipülatif işlem iddialarına ilişkin soruşturmada, fon yönetim kurulu başkan ve üyelerinin de aralarında bulunduğu 4 şüpheli tutuklandı; 51 kişi hakkında yurt dışına çıkış yasağı ve malvarlığı tedbirleri uygulandı.
Burada yine önemli hukuk kuralı: Tutuklama veya gözaltı, suçun kesinleştiği anlamına gelmez.
Soruşturmanın sonucunda hangi kişinin hangi eylem nedeniyle sorumlu olduğu ortaya konulmalıdır.
10. “PROF. DR.” UNVANI YATIRIMCIYI ETKİLEDİ Mİ?
Dosyanın en hassas sorularından biri bu.
Kamuoyunda özellikle Prof. Dr. Emre Alkin ve Tera grubunun farklı şirketlerinde görev alan Prof. Dr. Kerem Alkin isimleri öne çıktı.
KAP kayıtlarında Emre Alkin’in Tera Portföy yönetim kurulu üyesi olduğu açıkça görülüyor. Kerem Alkin ise Tera Finansal Yatırımlar Holding’de bağımsız yönetim kurulu üyesi olarak atanmıştı. KAP bildiriminde atamanın 7 Mayıs 2026’da yapıldığı görülüyor.
Fakat burada gazetecilik açısından çok önemli bir çizgi var: “Prof. Dr. olduğu için vatandaşlar bu fonlara yatırım yaptı” sonucunu doğrudan kurmak için somut tanıtım ve yatırımcı iletişimi belgelerine ihtiyaç var.
Bunun araştırılması gerekiyor.
Örneğin;
- Fon tanıtım toplantıları,
- televizyon programları,
- sosyal medya paylaşımları,
- reklam filmleri,
- yatırımcı sunumları,
- şirket internet siteleri,
- konferanslar,
- fon tanıtım broşürleri,
- “uzmanlık” vurgusu yapılan açıklamalar
tek tek incelenmeli.
Eğer yatırımcıya: “Bu fonun arkasında Prof. Dr. X var” mesajı verilerek yatırım kararı oluşturulduysa, bunun hukuki değerlendirmesi başka bir boyuta geçer.
Ancak yalnızca bir kişinin yönetim kurulunda bulunması, yatırımcıları bizzat ikna ettiği anlamına gelmez.
11. “BEN FONU YÖNETMEDİM” SAVUNMASI
İşte soruşturmanın hukuk açısından en kritik noktası burası.
Bir yönetim kurulu üyesi: “Ben tek bir hisse alıp satmadım” diyebilir.
Bu savunma, kişinin hiçbir sorumluluğu olmadığı anlamına gelmez; fakat aynı zamanda yönetim kurulunda bulunmanın da otomatik suçluluk anlamına gelmediği unutulmamalıdır.
SPK düzenlemelerinde yönetim kurulu üyelerine portföy sınırlamaları ve kamuyu aydınlatma yükümlülükleri bakımından doğrudan sorumluluklar yüklenebiliyor ve dışarıdan hizmet alınması bu sorumluluğu ortadan kaldırmıyor.
Dolayısıyla mahkemenin bakacağı temel sorular şunlar olacaktır:
Hangi görev verilmişti?
Hangi yetki kullanılıyordu?
Hangi raporlar yönetim kuruluna sunulmuştu?
Riskler biliniyor muydu?
Yönetim kurulu uyarılmış mıydı?
Uyarı karşısında ne yapıldı?
İşlemlerin mevzuata aykırı olduğu biliniyor veya bilinmesi gerekiyor muydu?
Kişinin eylemi ile yatırımcı zararı arasında nedensellik var mıydı?
12. CEZA DOSYASI ŞİMDİ BAŞLIYOR
Adalet Bakanı’nın açıklamasına göre SPK, 6362 sayılı Sermaye Piyasası Kanunu’nun 107. maddesi kapsamında bazı fon ve pay piyasalarında manipülatif işlem yapıldığı iddialarıyla suç duyurusunda bulundu.
Bu kapsamda fon yönetim kurulu başkan ve üyelerinin de bulunduğu 4 şüpheli tutuklandı.
SPK’nın kendi açıklamasına göre Kurul denetimleri sonucunda; idari para cezası, adli para cezası, hapis cezası gibi yaptırımlar gündeme gelebiliyor ve suç şüphesi bulunan fiiller Cumhuriyet başsavcılıklarına bildiriliyor. Ayrıca sorumluluğu tespit edilen yönetim kurulu üyelerinin görevden alınması, lisanslarının iptali veya sermaye piyasası kurumlarının faaliyetlerinin sınırlandırılması gibi önleyici tedbirler de uygulanabiliyor.
13. EN ÇOK MERAK EDİLEN SORU: VATANDAŞ PARASINI ALABİLECEK Mİ?
SPK’nın 18 Eylül’de belirlediği tasfiye prosedüründe önemli bir güvence mekanizması bulunuyor.
Fon portföyündeki varlıklar; yatırımcı menfaati, piyasa derinliği ve likidite koşulları dikkate alınarak nakde çevrilecek.
Elde edilen nakit, fon yatırımcılarının bireysel saklama hesaplarına katılma payı sahipliği oranında aktarılacak. Tasfiye işlemlerinin kural olarak duyuru tarihinden itibaren en fazla üç ay içinde tamamlanması öngörülüyor; SPK uygun görürse süre uzatılabiliyor.
Dolayısıyla: “Fon kapatıldı, vatandaş parasını kaybetti” demek şu aşamada hukuken doğru değil.
Fakat: “Vatandaş parasının tamamını kesin olarak alacak” demek de doğru değil.
Çünkü portföydeki varlıkların hangi fiyatlardan ve hangi sürede nakde çevrileceği, piyasa koşullarına bağlı.
14. ASIL ARAŞTIRILMASI GEREKEN TABLO
Bu dosyada artık yalnızca şirketlerin yönetim kurullarını listelemek yeterli değil.
Her fon için şu tablo çıkarılmalı:
| Soru | Araştırılması gereken belge |
|---|---|
| Fon ne zaman kuruldu? | SPK/KAP |
| İlk büyüklüğü neydi? | KAP |
| Para ne zaman hızla arttı? | Fon pay adetleri |
| En fazla para hangi dönemde geldi? | MKK/KAP |
| En fazla hangi hisseler alındı? | Portföy raporları |
| Hisse yoğunlaşması ne kadardı? | Portföy dağılımı |
| İlişkili şirket hissesi var mıydı? | KAP |
| Fon yöneticisi kimdi? | KAP |
| Yönetim kurulu kimlerden oluşuyordu? | KAP |
| İç kontrol sorumlusu kimdi? | KAP |
| Risk raporları ne diyordu? | İç kontrol/risk raporları |
| Bağımsız denetçi ne söyledi? | Denetim raporu |
| Yatırımcıya ne anlatıldı? | Reklam/sunum/KAP |
| Yönetim kurulu hangi tarihlerde karar aldı? | Yönetim kurulu karar defteri |
| Para hangi tarihlerde çıktı? | MKK/fon nakit akışı |
Asıl gerçek bu belgeler karşılaştırıldığında ortaya çıkacak.
15. FON KRİZİ SADECE “FONLAR BATTI” DOSYASI DEĞİL
Bugünkü tabloya bakıldığında olayın üç ayrı katmanı var.
BİRİNCİ KATMAN: LİKİDİTE
Fonlar yatırımcıların çıkış taleplerini karşılayabilecek yeterli likit varlığa sahip miydi?
İKİNCİ KATMAN: YOĞUNLAŞMA
Fonların belirli hisselerde aşırı yoğunlaşması hangi noktaya kadar normal yatırım stratejisiydi?
ÜÇÜNCÜ KATMAN: YÖNETİM VE DENETİM
Yönetim kurulları bu riskleri biliyor muydu?
İşte üçüncü soru, önümüzdeki soruşturmanın en kritik alanı olacak.
BANKAVİTRİNİ ANALİZİ
“Parayı kim topladı?” değil, “Para nasıl büyüdü?” sorusunu sormalıyız
Türkiye’de yatırım fonu piyasası Temmuz 2026 itibarıyla 10,38 trilyon TL toplam portföy büyüklüğüne ulaşmıştı. Yatırımcı sayısı da yaklaşık 5,88 milyon seviyesindeydi.
Yani fon sektörü artık küçük bir yatırım aracı değil.
Milyonlarca vatandaşın tasarrufu bu sistemin içerisinde.
Bu nedenle 130/131 fonluk tasfiye kararı yalnızca birkaç portföy yönetim şirketinin problemi olarak görülmemeli.
Asıl mesele şu:
Bir fon yönetim şirketi yüz milyarlarca liralık büyüklüğe ulaşırken hangi kontrol mekanizmaları çalışıyordu?
SPK neyi ne zaman gördü?
Yönetim kurulları hangi raporları aldı?
İç kontrol birimleri ne raporladı?
Bağımsız denetçiler hangi riskleri gördü?
Fonlarda hangi hisseler ne kadar yoğunlaştı?
İlişkili taraf işlemleri var mıydı?
Yatırımcıya hangi riskler anlatıldı?
Ve belki de en önemli soru: Yatırımcıların güvenini kazanmak için kullanılan şirket markası, akademik unvanlar ve tanınmış isimler gerçekten yatırım kararında kullanıldı mı? Eğer kullanıldıysa bunun belgeleri ortaya konulmalı. Eğer kullanılmadıysa da kimse sırf bir yönetim kurulunda bulunduğu veya “Prof. Dr.” unvanı taşıdığı için otomatik olarak sorumlu ilan edilmemeli.
Çünkü hukukta ünvan değil, eylem; söylenti değil, belge; pozisyon değil, somut sorumluluk esastır.
Şimdi sıra fonların anatomisini çıkarmakta.
Kim kurdu?
Kim yönetti?
Kim para kazandı?
Kim ne kadar yönetim ücreti aldı?
Fon hangi hisseleri aldı?
Hangi tarihte aldı?
Hangi fiyatlardan aldı?
Fon büyüklüğü ne zaman patladı?
Kim ne zaman satış yaptı?
Yönetim kurulu ne zaman uyarıldı?
Ve yatırımcı neden çıkamadı?
Bankavitrini olarak dosyanın gerçek cevabının bu soruların belgelerinde olduğunu düşünüyoruz.
İlginizi Çekebilir
BANKA HABERLERİ
TASFİYE EDİLEN FONLARDA YATIRIMCI ALACAĞI NASIL HESAPLANACAK?
Yayınlanma:
1 hafta önce|
27/10/2026Yazan:
BankaVitrini
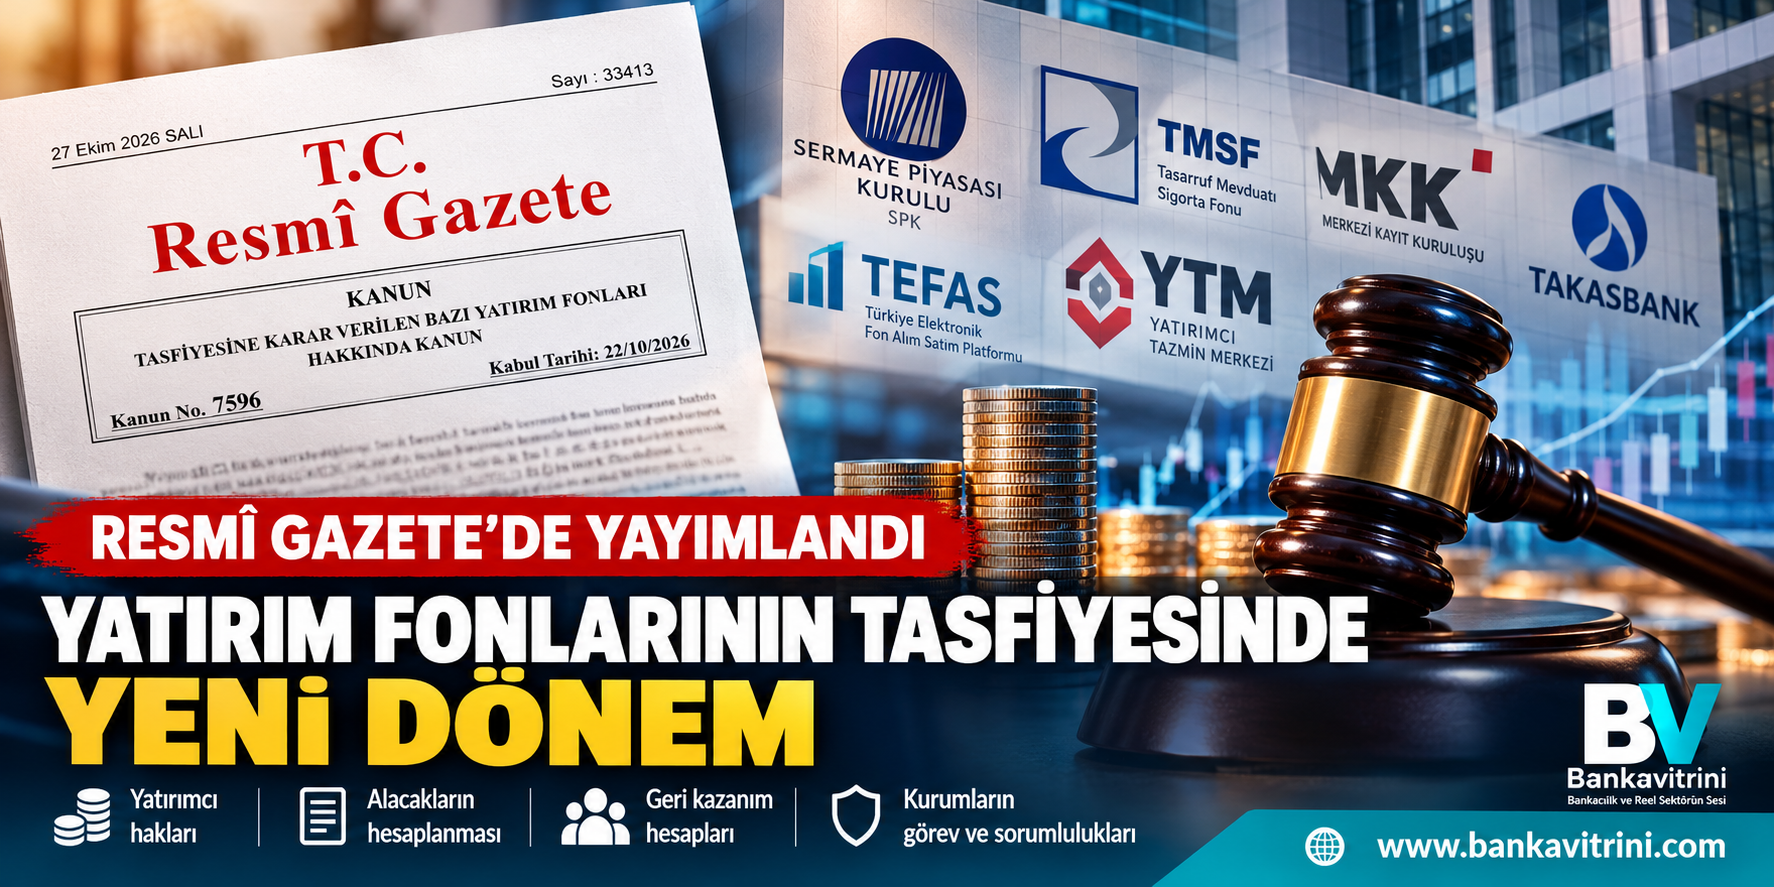
YATIRIM FONLARININ TASFİYESİNDE YENİ DÖNEM: YATIRIMCININ ALACAĞI NASIL HESAPLANACAK?
Tasfiye edilen yatırım fonlarında yatırımcıların hakları, geri kazanım hesapları ve ödeme esasları kanunla düzenlendi
Bankavitrini.com – Tasfiyesine karar verilen bazı yatırım fonlarına ilişkin hukuki belirsizliklerin giderilmesi, fon malvarlığının korunması ve yatırımcıların alacaklarının belirlenmesi amacıyla hazırlanan 7596 sayılı Tasfiyesine Karar Verilen Bazı Yatırım Fonları Hakkında Kanun, Resmî Gazete’nin 27 Ekim 2026 tarihli sayısında yayımlandı.
Kanun, 17 Eylül 2026 tarihli Kurul kararlarıyla tasfiyesine karar verilen ve kanunun yayımlandığı tarihte tasfiyesi tamamlanmamış yatırım fonlarını kapsıyor. Düzenlemenin temel amacı, tasfiye sürecinde yatırımcıların haklarının belirlenmesi, fon varlıklarının hukuka aykırı işlemler nedeniyle kayba uğramasının önlenmesi ve tahsil edilen tutarların hak sahiplerine dağıtılmasına ilişkin esasların açıklığa kavuşturulması.
Fonların tasfiyesinde hangi kurumlar görev alacak?
Kanun kapsamında Sermaye Piyasası Kurulu (SPK), Merkezi Kayıt Kuruluşu (MKK), Takasbank, Türkiye Bankalar Birliği, Türkiye Elektronik Fon Alım Satım Platformu (TEFAS), Tasarruf Mevduatı Sigorta Fonu (TMSF) ve Yatırım Tazmin Merkezi (YTM) gibi kurumların görev ve sorumlulukları tanımlanıyor.
Tasfiye işlemlerini SPK tarafından ilgili fon için görevlendirilen kuruluş yürütecek. MKK kayıtları, fon pay sahipliğinin belirlenmesinde esas alınacak. Tasfiye sürecinde yatırımcıların haklarının tespit edilmesi ve dağıtım işlemlerinin yürütülmesi için ilgili kurumlar arasında koordinasyon sağlanacak.
Yatırımcıların alacağı nasıl hesaplanacak?
Kanunun en önemli başlıklarından biri, fon pay sahiplerine yapılacak ödemelerin hesaplanma yöntemi.
Düzenlemeye göre yatırımcıların net yatırım tutarları ve nihai ödemeleri belirlenirken fon malvarlığının durumu, tasfiye sürecinde elde edilen tahsilatlar ve ilgili tarihlerdeki tüketici fiyat endeksi değişimleri dikkate alınabilecek.
Fon pay sahiplerinin alacaklarının hesaplanmasında, 17 Eylül 2026 tarihli Kurul kararlarıyla tasfiyesine karar verilen fonlara ilişkin düzenlemeler esas alınacak. Kanun, belirli koşullarda yatırımcıların net yatırım tutarlarının enflasyon etkisi dikkate alınarak güncellenmesine ilişkin yöntemleri de düzenliyor.
Bununla birlikte, yatırımcıların her durumda yatırdıkları paranın tamamını veya enflasyon farkıyla birlikte belirli bir tutarı kesin olarak alacağı anlamına gelen genel bir garanti getirilmiyor. Ödeme tutarları, kanunda belirtilen hesaplama yöntemleri, tahsilatlar ve tasfiye sürecinin sonuçları çerçevesinde belirlenecek.
Geri kazanım hesabı oluşturulacak
Kanunla, fon malvarlığından tahsil edilen veya iade edilen tutarların izlenmesi amacıyla TMSF nezdinde geri kazanım hesapları oluşturulmasına ilişkin esaslar belirleniyor.
Bu hesaplarda biriken tutarlar, ilgili fonun tasfiye ve pay sahiplerine ödeme süreçleri için kullanılacak. Fon pay sahiplerine yapılacak ödemeler, tasfiye işlemlerinin tamamlanması ve ilgili hesaplamaların sonuçlandırılması çerçevesinde gerçekleştirilecek.
Geri kazanım hesaplarında biriken tutarların, zorunlu masraflar düşüldükten sonra ilgili kuruluşlar aracılığıyla YTM’ye aktarılması ve yatırımcılara dağıtılması öngörülüyor. Dağıtımda pay sahipliği oranı esas alınırken, kanunda belirtilen asgari ödeme tutarına ilişkin koşullar da dikkate alınacak.
Fon malvarlığını zarara uğratanlara sorumluluk
Düzenleme, fon malvarlığından mevzuata aykırı biçimde çıkarılan değerler ve şahsi sorumluluk konusunda da hükümler içeriyor.
Fon malvarlığının zarara uğratılmasında sorumluluğu bulunan fon kurucuları, yöneticileri ve ilgili portföy yönetim şirketleri bakımından sorumluluk hükümleri düzenleniyor. Zarara veya kayba neden olan işlemlerden sorumlu olduğu belirlenen kişiler hakkında ilgili mevzuat çerçevesinde hukuki ve cezai süreçler işletilebilecek.
Ayrıca, fon malvarlığından kaynaklanan ve suçla bağlantılı olabilecek değerlerin tespiti, müsadere kararları ve geri kazanım hesaplarına aktarılacak tutarlar konusunda da düzenlemelere yer veriliyor.
Kanun yürürlüğe girdi
7596 sayılı Kanun, 17 Eylül 2026 tarihinden geçerli olmak üzere 27 Ekim 2026 tarihinde yürürlüğe girdi. Kanunun uygulanmasında ortaya çıkabilecek usul ve esasların belirlenmesinde SPK’nın yetkileri düzenlenirken, TMSF’nin görev alanına giren konularda TMSF’nin görüşünün alınması öngörülüyor.
Yeni düzenleme, kapsamına giren yatırım fonlarının tasfiye işlemlerinde yatırımcı haklarının tespiti, alacakların hesaplanması ve tahsil edilen tutarların dağıtımı açısından hukuki çerçeveyi netleştirmeyi amaçlıyor.
YABANCI YATIRIMCI İÇİN KRİTİK UYARI
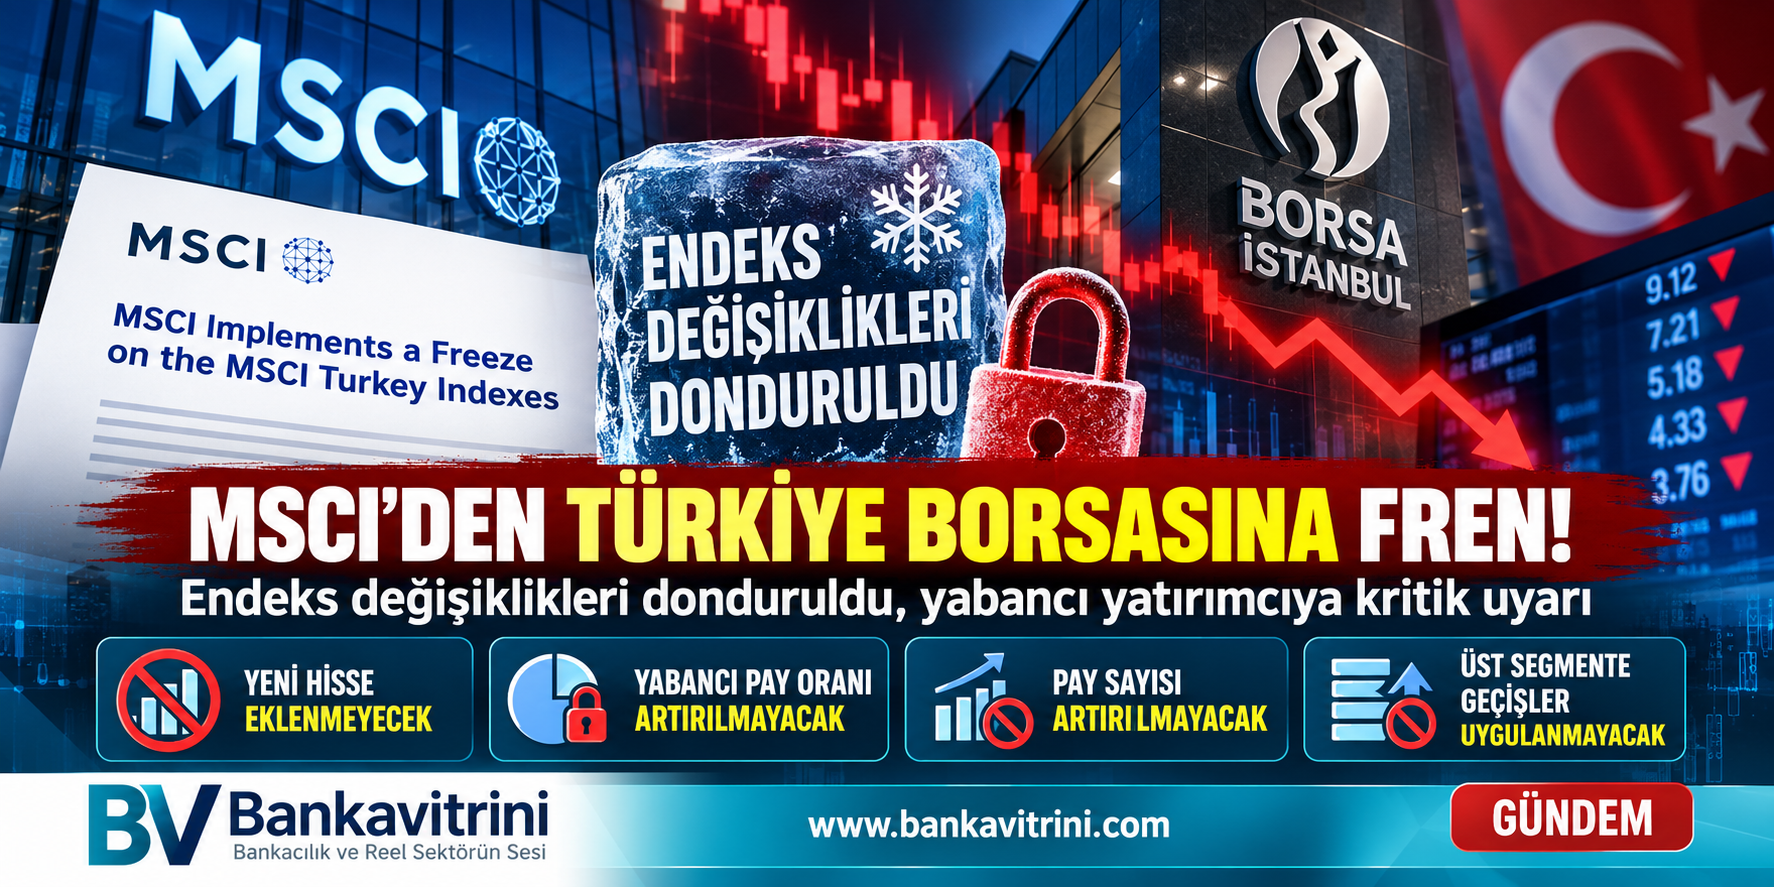
MSCI, Türk hisselerinde endeks değişikliklerini dondurdu. Fiilî dolaşım oranları ve koordineli işlemlere ilişkin endişeler giderilemezse Türkiye’nin gelişmekte olan piyasalar statüsü Haziran 2027’de yeniden tartışmaya açılabilir. Olası statü değişikliği, yabancı fonların Türkiye pozisyonlarını yeniden değerlendirmesine yol açabilir.
Erol TAŞDELEN | Bankavitrini.com
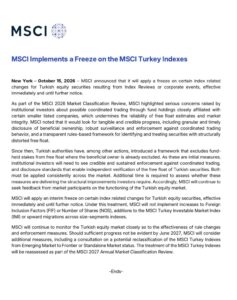
Uluslararası endeks sağlayıcısı MSCI, 15 Ekim 2026 tarihli açıklamasıyla Türkiye hisse senedi piyasasına yönelik önemli bir karar aldı. Kurum, Türk hisseleri için endeks incelemeleri ve şirket kaynaklı gelişmeler sonucunda yapılabilecek belirli endeks değişikliklerini ikinci bir duyuruya kadar dondurdu.
Kararın arkasında, özellikle küçük ölçekli halka açık şirketlerde fiilî dolaşım oranlarının güvenilirliği, bazı fonların şirketlerle yakın ilişkileri üzerinden gerçekleştirilebileceği değerlendirilen koordineli işlemler ve piyasa bütünlüğüne ilişkin kurumsal yatırımcı endişeleri bulunuyor.
MSCI, Türkiye’de bazı düzenleyici adımlar atıldığını kabul etmekle birlikte bunların kalıcı ve doğrulanabilir sonuçlar üretip üretmediğini değerlendirmek için daha fazla zamana ihtiyaç duyduğunu bildirdi.
Karar, Borsa İstanbul’da işlemlerin durdurulması anlamına gelmiyor. Ancak Türkiye piyasasının uluslararası yatırımcılar nezdindeki güvenilirliği açısından önemli bir uyarı niteliği taşıyor.
MSCI hangi değişiklikleri dondurdu?
MSCI’nin kararı dört temel başlıkta toplanıyor:
1. Yabancı yatırımcıya açık pay oranları artırılmayacak
MSCI, Foreign Inclusion Factor (FIF) olarak adlandırılan ve şirketlerin endeks hesaplamalarında yabancı yatırımcılara açık kabul edilen pay oranını yansıtan faktörde artış yapmayacak.
Bu karar, söz konusu güncelleme üzerinden endeks ağırlığı artabilecek şirketler için yeni bir kısıtlama anlamına geliyor.
2. Endeks hesaplamasına esas pay sayıları artırılmayacak
Number of Shares (NOS) kapsamında, endeks hesaplamasında kullanılan pay sayılarında artış yapılmayacak. Böylece şirketlerin bu kanaldan endeks ağırlığını artırabilecek değişiklikleri uygulanmayacak.
3. MSCI Türkiye Yatırım Yapılabilir Piyasa Endeksi’ne yeni hisse eklenmeyecek
MSCI Turkey Investable Market Index (IMI) kapsamına yeni menkul kıymet eklenmesi durdurulacak. Bu durum, endekse girmeyi bekleyen şirketlerin MSCI kaynaklı ilave yatırım talebi beklentisini sınırlayabilir.
4. Şirketler üst büyüklük segmentlerine taşınmayacak
Endeks büyüklük sınıfları arasında yukarı yönlü geçişler uygulanmayacak. Dolayısıyla ilgili kriterleri karşılayan bazı şirketlerin daha üst bir endeks segmentine geçişi de bu süreçte gerçekleşmeyecek.
Dondurma, bütün Türk hisselerinin endekslerden çıkarıldığı veya bütün yabancı fonların hisselerini satmak zorunda olduğu anlamına gelmiyor. Karar, belirli endeks değişikliklerini kapsıyor.
Asıl sorun: Borsada gerçek fiilî dolaşım ne kadar?
MSCI’nin açıklamasındaki en önemli konu, şirketlerin borsada işlem gören paylarının ne kadarının gerçekten bağımsız yatırımcıların alım satımına açık olduğunun güvenilir biçimde belirlenebilmesi.
Fiilî dolaşım oranı, bir şirketin halka açık görünen paylarının ne kadarının piyasada işlem görebilecek durumda olduğunu ifade ediyor. Ancak payların mülkiyet yapısı, fonlarla şirketler arasındaki ilişkiler ve fiilî kontrol durumu bu hesabın güvenilirliği açısından önem taşıyor.
MSCI, bazı küçük ölçekli şirketlerle yakından ilişkili fonların portföylerindeki paylar üzerinden koordineli işlem yapılabileceğine ilişkin kurumsal yatırımcı endişelerine dikkat çekiyor.
Bu kaygılar, şirketlerin paylarının ne kadarının gerçekten bağımsız yatırımcıların elinde olduğu konusunda soru işaretleri doğuruyor. Fiilî dolaşım verilerinin güvenilirliğine ilişkin belirsizlik ise endeks ağırlıklarının ve piyasa fiyatlarının sağlıklı biçimde değerlendirilmesini zorlaştırabiliyor.
MSCI bu nedenle yalnızca yeni düzenlemeler yapılmasını yeterli görmüyor. Düzenlemelerin tutarlı biçimde uygulanmasını, nihai faydalanıcı bilgilerinin zamanında açıklanmasını ve koordineli işlemlere karşı kalıcı gözetim ve yaptırım mekanizmalarının işletilmesini istiyor.
Yabancı yatırımcı Türkiye’ye mesafe mi koyacak?
MSCI endekslerini izleyen uluslararası fonlar, yatırımlarını belirli endekslerin kapsamına ve ağırlıklarına göre şekillendirebiliyor. Bu nedenle endekslerdeki değişiklikler, şirketlere yönelik yatırım talebini etkileyebiliyor.
Dondurma kararı, Türkiye piyasasında yeni hisselerin endekslere eklenmesi veya bazı şirketlerin endeks ağırlıklarının artırılması yoluyla oluşabilecek ilave talebi sınırlayabilir.
Daha önemli risk ise Türkiye’nin piyasa sınıflandırmasının ileride değiştirilmesi ihtimali.
MSCI, Haziran 2027’ye kadar yeterli ilerleme görülmemesi durumunda Türkiye’nin gelişmekte olan piyasalar statüsünden sınır piyasa veya bağımsız piyasa statüsüne geçirilmesine ilişkin bir danışma sürecini değerlendirebileceğini açıkladı.
Böyle bir süreç sonunda sınıflandırmanın değiştirilmesi hâlinde, MSCI gelişmekte olan piyasalar endeksini izleyen fonların Türkiye’deki pozisyonlarını azaltması gündeme gelebilir. Buna karşılık sınır piyasaları izleyen fonlardan yeni talep oluşması da mümkün olabilir. Ancak iki grubun yatırım büyüklükleri ve portföy kuralları aynı olmadığından net sermaye etkisi bugünden kesin olarak hesaplanamaz.
Altını çizmek gerekiyor: Türkiye’nin statüsü şu anda değiştirilmiş değil. MSCI’nin açıklaması, ilerleme sağlanamaması durumunda değerlendirilebilecek olası bir sonraki adıma ilişkin uyarı içeriyor.
Borsa İstanbul’da hangi şirketler etkilenebilir?
Kararın şirketler üzerindeki etkisi aynı olmayacak. Etkiyi belirleyecek başlıca unsurlar, şirketin mevcut MSCI endekslerindeki ağırlığı, fiilî dolaşım oranı, likiditesi ve dondurulan değişikliklerden yararlanma ihtimali olacak.
- MSCI endekslerinde ağırlığı yüksek şirketler: Türkiye’nin piyasa sınıflandırmasının ileride değişmesi durumunda fonların portföy ayarlamalarından etkilenebilir.
- Endekse girmeyi bekleyen şirketler: Yeni eklemelerin dondurulması nedeniyle MSCI kaynaklı ilave talep fırsatını kaybedebilir veya ertelemek zorunda kalabilir.
- Üst büyüklük segmentine geçiş bekleyen şirketler: Endeks kaynaklı talep artışından bekledikleri ölçüde yararlanamayabilir.
- Fiilî dolaşım oranı tartışmalı küçük şirketler: Ortaklık yapısı, fon ilişkileri ve işlem davranışları açısından daha yakından incelemeye tabi olabilir.
Bununla birlikte MSCI’nin açıklaması, belirli şirketlerin kesin olarak değer kaybedeceği veya bütün yabancı yatırımcıların satış yapacağı şeklinde yorumlanmamalı. Şirket bazında değerlendirme için endeks ağırlıkları, sahiplik yapıları ve sonraki MSCI duyurularının birlikte incelenmesi gerekiyor.
Haziran 2027 kritik eşik olabilir
Önümüzdeki dönemde Türkiye’nin MSCI nezdindeki konumunu belirleyecek üç konu öne çıkıyor.
İlk olarak, şirketlerin ve fonların nihai faydalanıcılarının daha şeffaf biçimde açıklanması gerekiyor. İkinci olarak, koordineli işlem şüphelerine karşı denetim ve yaptırımların etkili ve sürdürülebilir olması bekleniyor. Üçüncü olarak ise fiilî dolaşım oranlarının bağımsız biçimde doğrulanabilmesini sağlayacak kuralların piyasada tutarlı biçimde uygulanması önem taşıyor.
MSCI, Haziran 2027’ye kadar yeterli ilerleme görülmemesi hâlinde ek adımları değerlendireceğini belirtiyor. Türkiye’nin piyasa statüsüne ilişkin olası değişiklik de MSCI’nin 2027 yıllık piyasa sınıflandırması incelemesi kapsamında yeniden ele alınabilecek.
Bu nedenle Haziran 2027, yalnızca takvimdeki bir tarih değil; Türkiye’nin uluslararası yatırımcıların güvenini güçlendirmek için attığı adımların sonuçlarının değerlendirileceği önemli bir eşik olacak.
Sonuç: Sorun yalnızca borsaya para girmesi değil, piyasanın güvenilirliği
Türkiye açısından MSCI’nin kararı, yabancı yatırımcı çekmenin yalnızca makroekonomik göstergeler, faiz politikası veya şirket kârlılıkları üzerinden değerlendirilemeyeceğini bir kez daha ortaya koyuyor.
Uluslararası yatırımcı, yatırım yaptığı şirketin gerçek ortaklık yapısını, bağımsız yatırımcıya açık pay miktarını ve fiyat oluşumunun güvenilirliğini de görmek istiyor.
Bu alanlarda kalıcı iyileşme sağlanamaması, Türkiye hisselerinin uluslararası fonlar açısından değerlendirilmesini zorlaştırabilir. Olası bir piyasa sınıflandırması değişikliği ise endeksleri takip eden fonların portföy kararları üzerinden ilave risk yaratabilir.
Buna karşılık şeffaflık, etkin denetim ve güvenilir fiilî dolaşım verileri konusunda somut ilerleme sağlanması, Türkiye’nin uluslararası yatırımcı nezdindeki konumunu güçlendirebilir.
Borsa İstanbul’un ihtiyacı yalnızca yabancı sermaye girişi değil; yabancı yatırımcının da yerli yatırımcının da güven duyduğu, kuralları öngörülebilir ve fiyat oluşumu sağlıklı bir sermaye piyasasıdır. MSCI’nin verdiği mesajın özü de budur.
Kaynak: MSCI’nin 15 Ekim 2026 tarihli resmî açıklaması; Reuters’ın 15-16 Ekim 2026 tarihli haberleri.
Erol TAŞDELEN
Bankacılık ve finans yazarı
Bankavitrini.com
BORSA
MSCI’den Endonezya’ya sert uyarı, Türkiye de mercek altında
Yayınlanma:
3 hafta önce|
16/10/2026Yazan:
BankaVitrini
Asya borsalarında dün teknoloji hisseleri öncülüğünde yaşanan sert satışların ardından bu sabah toparlanma çabası görüyoruz. ABD’li bulut bilişim şirketi CoreWeave’in borçlarına ilişkin endişelerin yapay zekâ yatırımlarının finansmanını yeniden sorgulatmasıyla dün yaklaşık %5 gerileyen Japonya’da Nikkei endeksi, altı günlük düşüş serisinin ardından bu sabah %2’ye yakın yükseldi. Ancak tepki alımlarına rağmen endeksin haftalık kaybı hâlen %5 seviyesinde bulunuyor. Dün %8’e yakın değer kaybeden Güney Kore borsası KOSPI bu sabah %4’e yakın yükselse de haftalık bazda %13’ün üzerinde kayıpla 2008 küresel finans krizinden bu yana en kötü haftasını geçirmeye hazırlanıyor.
Öte yandan Endonezya piyasalarının olumsuz ayrıştığını not etmemiz gerekiyor. Küresel endeks sağlayıcısı MSCI, hisse sahipliği ve piyasa işlemlerindeki şeffaflık sorunlarının giderilemediğini belirterek Endonezya’yı gelişmekte olan ülkeler kategorisinden çıkarıp doğrudan bağımsız piyasa statüsüne düşürmeye hazırlandığını açıkladı. Kararın ardından Jakarta borsası %10’u aşan kayıpla son altı yılın en düşük seviyesine gerilerken, ülke para birimi rupiah da dolar karşısında değer kaybetti.
Yılbaşından bu yana %30’dan fazla düşen ve yabancı yatırımcıların 4,7 milyar dolarlık satış yaptığı Endonezya borsası için MSCI’nın Haziran 2027’ye kadar tanıdığı süre kritik önem taşıyor. Zira bağımsız piyasa statüsüne geçilmesi, Endonezya hisselerinin küresel endekslerden çıkarılması ve bu endeksleri takip eden fonların satış yapmak zorunda kalması anlamına geliyor. Böyle bir gelişme, yabancı sermaye çıkışlarını hızlandırarak hem borsa hem de ülke para birimi üzerindeki baskıyı artırabileceği göz ardı edilmemelidir. Piyasada alıcıların azalmasıyla hisse fiyatlarının daha da gerilemesi ve şirketlerin sermayeye erişiminin zorlaşması da olası sonuçlar arasında yer alıyor.
Endonezya’daki gelişmenin Türkiye açısından da dikkatle izlenmesi gereken bir uyarı niteliğinde olduğunu düşünüyoruz. MSCI, Türk hisse senetlerinde fiili dolaşım oranlarının güvenilirliği ve bazı fonlar üzerinden koordineli işlemler yapıldığına ilişkin endişeler nedeniyle, Türkiye endekslerinde belirli değişiklikleri ikinci bir duyuruya kadar geçici olarak dondurduğunu açıkladı. MSCI, Haziran 2027’ye kadar piyasa şeffaflığı ve denetim konusunda yeterli ilerleme sağlanmaması hâlinde Türkiye’nin daha alt bir piyasa kategorisine düşürülebileceği uyarısında da bulundu. Böyle bir karar, gelişmekte olan ülke endekslerini takip eden yabancı fonların Türk hisselerinden çıkışını beraberinde getirebilir. BIST100 endeksinin mayıs ayındaki zirvesinden bu yana %20’den fazla gerilediği bir dönemde gelen bu uyarının uluslararası yatırımcı güveni açısından önemli olduğunu düşünüyoruz. Ancak alınan önlemlerin ardından Türkiye’nin herhangi bir müeyyide ile karşı karşıya kalmasını beklemiyoruz.
ABD’de tüketici enflasyonunun ardından dün açıklanan üretici fiyatlarının da son dört buçuk yılın en hızlı artışını kaydetmesi fiyat baskılarının enerji dışındaki sektörlere de yayıldığını gösterdi. Öte yandan, ekonomik aktiviteye ışık tutan perakende satışlar verisinin de beklentiyi aşması, olağan aralık ayı FOMC toplantısında 25 baz puan artırım ihtimalini %93 seviyesine taşıdı. Fed yetkililerinden gelen açıklamalar da enflasyon endişelerinin sürdüğüne işaret ediyor. Hem üretici hem de tüketici enflasyonunun yüksek sonuçlanması ardından ABD 10 yıllık gösterge tahvil faizi son üç günde 30 baz puan gerileyerek %5,05 seviyesini test etti.
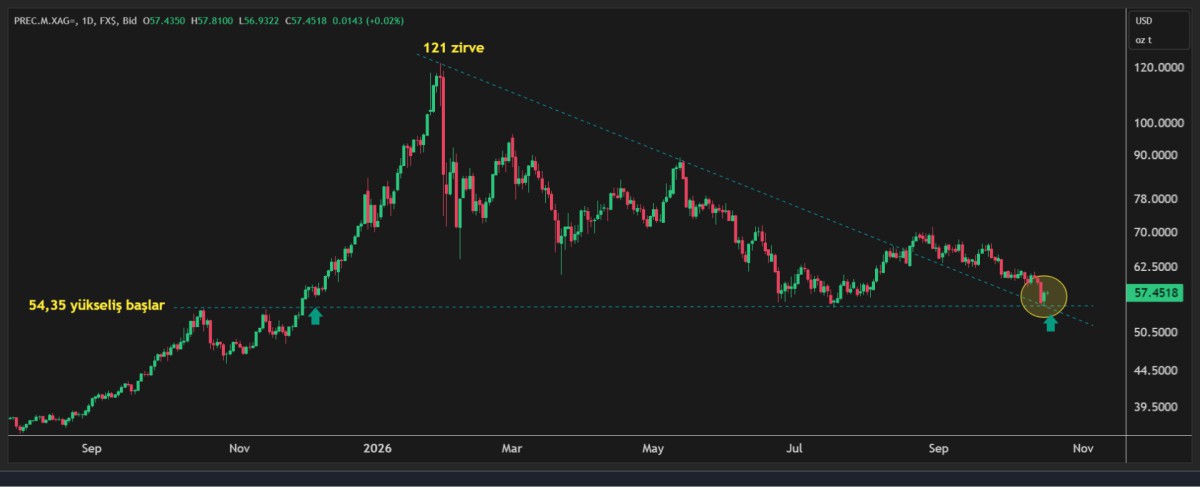
Faiz getirisi olmayan kıymetli metallerin dün doların değer kaybetmesi ve ABD tahvil faizlerinin gerilemesinden destek bularak toparlanmaya çalıştığını gördük. Altının ons fiyatı yaklaşık 100 dolar yükselerek 4,180 dolar seviyesine gelirken, 55 dolara kadar gerileyerek önemli destek seviyelerini test eden gümüş ise 58 dolar seviyesine toparlandı. Her ne kadar iki kıymetli metal de haftayı kayıpla tamamlamaya hazırlansa ve uzun süredir yatırımcılarını paranın zaman değeri ve alternatif getiri fırsatları açısından yıpratsa da, gümüşün tepki verdiği seviyenin bizleri heyecanlandırdığını itiraf etmem gerekiyor (bakınız grafik).
Peki, ABD’de enflasyon beklentileri aşarken ve daha hafta başında saygın ekonomi dergileri tahvil krizini tartışırken, 10 yıllık ABD tahvil faizi neden %5,05 seviyesine kadar geriledi? Enflasyon yüksek seyretmesine rağmen tahvil faizlerinin gerilemesi, yatırımcıların ekonomik büyümedeki yavaşlama riskini de giderek daha fazla dikkate aldığını gösteriyor. Kanaatimce piyasa, enflasyon endişelerinin yanı sıra ekonomik büyümedeki yavaşlama ve hatta resesyon riskini de fiyatlamaya başladı. Eğer enflasyon beklentileri yüksek kalırken tahvil faizleri gerilemeye devam ederse, reel faizlerde yaşanacak düşüşün kıymetli metaller açısından olumlu bir gelişme olacağını düşünüyoruz. Özellikle altın için bu senaryonun öneminin altını çizmek gerekiyor. Ancak sanayide yoğun kullanılan gümüş, olası bir resesyonda zayıflayan sanayi talebi nedeniyle baskı altında kalabilir. Belki de altın gümüş rasyosunun bu hafta altın lehine sert şekilde yükselmesinin ardında yatan nedenlerden biri de budur.
Jeopolitik tarafta ise riskler aynı yerde durmaya devam ediyor. Petrol fiyatları, Orta Doğu’da devam eden çatışmalara rağmen bu sabah hafif gerilerken, Brent petrolün varil fiyatı 105,5 dolar seviyesinde işlem görüyor. Trump yönetiminin Rusya, İran ve Venezuela petrolünü taşıyan ve yaptırımlardan kaçınmak için kullanılan gölge filo tankerlerine yönelik bazı yaptırımları kaldırmayı değerlendirmesi, taşımacılık maliyetlerinin düşebileceği beklentisiyle fiyatları baskılıyor. Uluslararası Enerji Ajansı’nın piyasaya 20 milyon varilden fazla motorin sürme kararı da arzı desteklemeyi amaçlıyor. Ancak Suudi Arabistan ile Husiler arasındaki çatışmaların şiddetlenmesi ve bölgedeki gemilere yönelik saldırıların artması, petrol fiyatlarının gerilemesini sınırlıyor.
Yapay zekâ yatırımlarının sürdürülebilirliğine ilişkin endişeler, veri merkezi şirketlerinin artan borçlarını geri ödeyip ödeyemeyeceğine yönelik kaygılar, teknoloji hisselerinde satışlara neden olurken, dolar endeksi 102 seviyesinin altına gerileyerek beş haftanın ilk haftalık kaybına hazırlanıyor. Son beş haftada Fransa’nın borç sorunları ve enerji krizi endişeleriyle %3’ten fazla değer kaybeden EURUSD paritesi bu sabah 1,1250 seviyesine yaklaşırken, kraliyet aslanı sterlin de bu sabah 1,33 seviyesine yükselerek bir süredir takip ettiğimiz 1,3270 seviyesini geride bırakmaya hazırlanıyor. Haftalık kapanışı da takip ederek, hem GBP hem de gümüş cephesinde uzun pozisyon için hamle yapmaya çalışacağız. Altın cephesinde var olan uzun pozisyonlarımızı güçlendirmek adına 4,225 dolar seviyesini üzerinde kapanış (teyit) bekleyeceğiz.
Türkiye cephesinde ise TCMB’nin son günlerde USDTRY kurunun dizginlerini bir miktar gevşettiği yönündeki haber akışının ardından dün açıklanan haftalık verileri takip ettik. Analitik bilançodan derlediğimiz en güncel verilere göre, 14 Ekim valörlü işlemlerde TCMB’nin net yabancı para pozisyonu 4,2 milyar dolar azalarak 34 milyar dolar seviyesine geriledi. Bir başka deyişle, bebek adımlarıyla ilerleyen, âdeta cetvelle çizilmiş kur stratejisinde ince bir ayara gittiği düşünülen TCMB’nin aynı dönemde anlamlı bir rezerv kaybı yaşadığını görüyoruz. Açıkçası, faiz indirimlerinin yeniden gündeme geldiği bir dönemde bu adımın zamanlaması bizim için biraz şaşırtıcı oldu. Öte yandan, mevcut döviz kuru stratejisinden nasıl çıkılacağına ilişkin soru işaretlerinin de zihnimizde giderek daha yüksek sesle dolaşmaya başladığını itiraf etmemiz gerekiyor.
Pazartesi valörlü işlemlerde USDTRY kuru 49,52 seviyesinden eşleşirken, CDS risk primi hafif yükselişle 251 baz puana geldi. İki yıllık tahvilin bileşik faizi %39,51 seviyesinde önemli bir değişim kaydetmezken, dün BIST100 endeksi satıcılı, bankacılık hisseleri ise alıcılı bir gün geçirdi. Mali piyasaların gündeminde bugün TCMB Piyasa Katılımcılar Anketi, konut satışları bulunurken, yurt dışında ise Euro Bölgesi’nde TÜFE, ABD’de ise sanayi üretimi takip edilebilir. Gözler ayrıca Fed Başkanı Warsh’ın bültenimizi yazdığımız sabah erken saatlerde IMF-Dünya Bankası Yıllık Toplantıları kapsamında IMF Başkanı Georgieva ile katılacağı söyleşiyi de yakından takip edecektir. Herkese güzel bir hafta sonu dileriz.
XAGUSD
Emre Değirmencioğlu
FARK YARATANLAR
FARK YARATANLAR
FARK YARATANLAR
KATEGORİLER
- ALTIN – DÖVİZ – KRIPTO PARA (1.054)
- BANKA ANALİZLERİ (152)
- BANKA HABERLERİ (3.658)
- BASINDA BİZ (67)
- BORSA (604)
- CEO PERFORMANSLARI (39)
- EKONOMİ (2.987)
- GÜNCEL (4.656)
- GÜNDEM (3.596)
- RÖPORTAJLAR (47)
- SİGORTA (147)
- ŞİRKETLER (2.750)
- SÜRDÜRÜLEBİLİRLİK (583)
- VİDEO Vitrini (19)
- YAZARLAR (1.501)
- AI-BankaVitrini (28)
- Ali Coşkun (56)
- Arif Öztan (7)
- Ayşe Muzaffer Sunguroğlu (7)
- Cengiz KILIÇ (11)
- Dr. Abbas Karakaya (73)
- Erden Armağan Er (46)
- Erol Taşdelen (842)
- Gizem Taşdelen (5)
- Gülbeyaz Gergün (120)
- Kemal Emirhan Mendi (1)
- Murat Şenol (26)
- Mustafa Akpınar (53)
- Onur ÇELİK (62)
- Prof. Dr. Binhan Elif Yılmaz (95)
- Serhat Can (11)
- Süleyman Çembertaş (20)
- Tungay Dere (19)
- Uğur Durak (33)
- Zuhal KARABULUT (5)
YAZARLAR
ALTIN – DÖVİZ
KRİPTO PARA PİYASASI
X
- İTO Başkanlığına yeniden Avdagiç seçildi 04/11/2026
- Penta Teknoloji 2026'nın ilk 9 ayında 28 milyar TL ciro kaydetti 04/11/2026
- THY'nin kârı yakıt baskısına rağmen beklentileri aştı 04/11/2026
- Takasbank'tan TP2 fonuyla ilgili açıklama 04/11/2026
- ABD'de ara seçimlerin ardından siyasetin önemli isimlerinden ilk açıklamalar 04/11/2026
- ABD ara seçimleri yenilenebilir enerji hisselerinde yükselişi tetikledi 04/11/2026
- ABD'de Demokratların seçim zaferi Musk'ın şirketlerini vurdu 04/11/2026
- Türkiye'nin nüfusu 1 Ekim itibarıyla 86 milyon 502 bini geçti 04/11/2026
- KOAH hastaları için iklim risklerine karşı erken uyarı modeli 04/11/2026
- ABD'de 2026 ara seçimleri ilklere sahne oldu 04/11/2026
SON YAZILAR
- DenizBank ve UNICEF’ten iş birliği 04/11/2026
- TRUMP TOPAL ÖRDEK KONUMUNA GELDİ 04/11/2026
- Trump’a Kongre freni: Washington’da kilitlenme riski, dolarda düşüş 04/11/2026
- Yapı Kredi 9 ayda 41,7 milyar lira net grup karı elde etti 04/11/2026
- MASAK Kiralık Hesapların Peşinde: Bankalar Artık Gerçek Kullanıcıyı da İzleyecek 03/11/2026
- Payten ve Enpara Bank’tan iş birliği 03/11/2026
- İran’da barış arayışı sürüyor, piyasalarda seçim tedirginliği… 03/11/2026
- SPK’dan 2 yıl işlem yasağı alan Tayfun Bayazıt, Sabancı Holding’den istifa etti 31/10/2026
- Vakıf Faktoring A.Ş.’den İstikrarlı Büyüme 30/10/2026
- TASFİYE FONLARI: Suçtan elde edilen malvarlığı değerleri yatırımcılara dönebilecek 29/10/2026
ARAMA
Popüler
-
GÜNCEL4 yıl önceZara Ve Mango’ya Üretim Yapın Tekstil Devi Konkordato Talep Etti
-
BANKA HABERLERİ3 yıl önceTCMB Başkanı için ismi geçen GAYE ERKAN First Republic Bank’tan ayrılma süreci
-
BANKA HABERLERİ5 yıl önceAKBANK çöktü : Dijital Bankacılık sorumlusu GMY CİVELEK ortada yok!
-
BANKA HABERLERİ6 yıl önceHSBC terbiyesizliği : “Sabancı alana “AKBANK bedava”
-
BANKA ANALİZLERİ4 yıl önceYILIN İLK YARISINDA İŞBANK RAKİPSİZ LİDER AKBANK SONUNCU SIRADAN KURTULAMIYOR
-
VİDEO Vitrini5 yıl önceGelişmekte olan ülkeler neden gelişmiş ülkelerden daha az borçlu