Connect with us

BANKA HABERLERİ

İHRACATÇIYA YÜZDE 3 KUR DESTEĞİNDE KURALLAR DEĞİŞTİ

Yayınlanma:

|

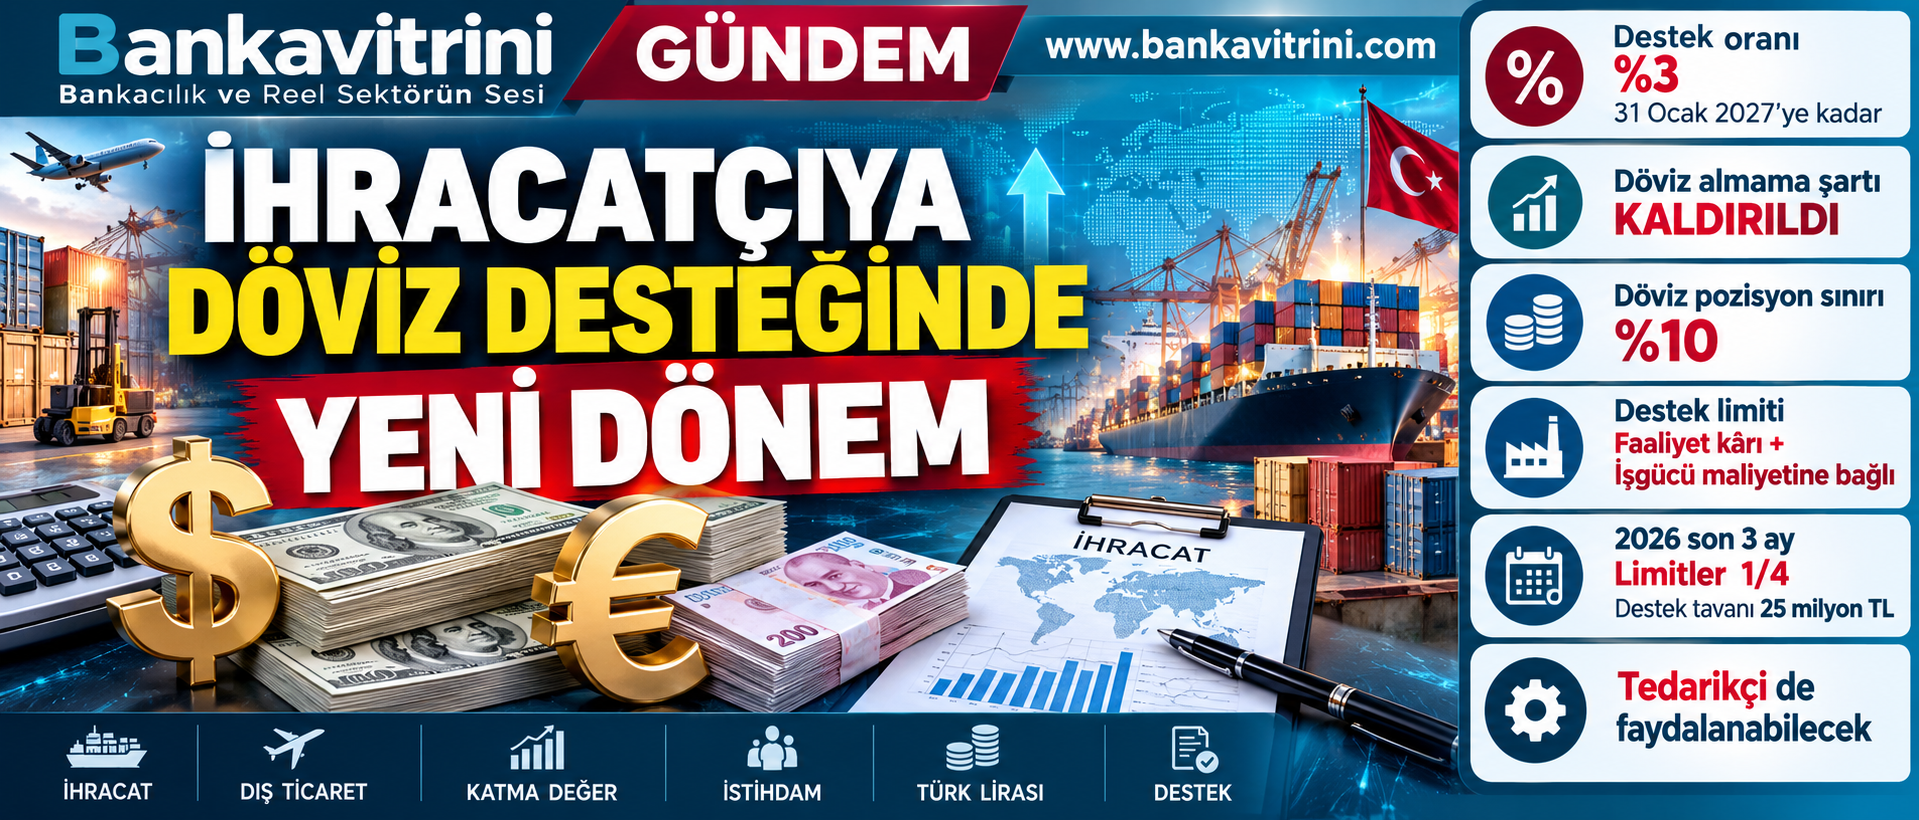
TCMB’nin yeni uygulaması 1 Ekim itibarıyla başladı. Döviz almama taahhüdü kaldırılırken yerine %10’luk döviz pozisyon sınırı getirildi. Destek artık firmanın yarattığı katma değerle sınırlandırılacak. 2026’nın son üç ayında yıllık limitlerin yalnızca dörtte biri kullanılabilecek.

Bankavitrini – Özel Haber

Türkiye Cumhuriyet Merkez Bankası’nın (TCMB) ihracatçı ve döviz kazandırıcı hizmet sunan firmalara yönelik Döviz Dönüşüm Desteği uygulamasında 1 Ekim 2026 itibarıyla yeni dönem başladı.

Ağustos ayında yapılan düzenlemenin ayrıntıları netleşirken, yeni sistemde yalnızca dövizini Türk lirasına çeviren firmaya destek verilmesi anlayışından, üretim, istihdam ve katma değer yaratma kapasitesini de dikkate alan bir modele geçildi.

TCMB de 28 Eylül’de yayımladığı analizinde yeni uygulamanın daha kapsayıcı ve katma değeri esas alan bir yapıya kavuştuğunu açıkladı.

%3’lük destek devam ediyor

Döviz dönüşüm desteğinin temel oranı %2 olarak korunurken, geçici olarak uygulanan %3’lük destek oranı 31 Ocak 2027’ye kadar devam edecek.

Başka bir ifadeyle, uygun koşulları sağlayan firma TCMB’ye sattığı destek kapsamındaki dövizin TL karşılığı üzerinden bu dönemde %3 oranında destek alabilecek. Ancak yeni sistemde kritik nokta, firmanın istediği miktarda dövizi destek kapsamında satamayacak olması.

Çünkü artık destek tutarı ve döviz satış limiti firmanın yarattığı katma değerle ilişkilendiriliyor.

“Döviz alma” şartı kalktı, yerine %10 sınırı geldi

Yeni düzenlemenin firmalar açısından en önemli değişikliklerinden biri, daha önce uygulanan “dönüşüm sonrasında 1 ay döviz/altın almama” şartının kaldırılması.

Bunun yerine firmalara döviz pozisyon oranı sınırı getirildi. Yeni uygulamada firmanın likit döviz varlıklarının, net satış hasılatı ile toplam aktiflerinden yüksek olanına oranının %10’u aşmaması gerekiyor.Bu değişiklik özellikle bilançosunda yüksek miktarda likit döviz bulunduran şirketler açısından önemli.

Artık banka açısından sadece: “Firma döviz aldı mı?” sorusu değil, “Firmanın bilançosundaki likit döviz pozisyonu ne kadar?” sorusu da önem kazanacak.

Desteğin miktarı artık firmanın “katma değerine” bağlı

Yeni sistemin en dikkat çekici tarafı ise destek kapsamında satılabilecek döviz miktarının firmanın yarattığı katma değerle sınırlandırılması.

TCMB’nin hesabında iki temel unsur dikkate alınıyor: Faaliyet kârı + işgücü maliyeti

Faaliyet kârı, firmanın Gelir İdaresi Başkanlığı’na bildirdiği yıllık gelir tablosundan alınırken, işgücü maliyeti SGK kayıtlarındaki çalışanlar için ödenen maaş/ücret ve primlerin 12 aylık toplamından oluşuyor. Faaliyet kârı negatif olan firmalarda ise kâr tutarı sıfır kabul ediliyor.

Dolayısıyla zarar eden ancak yüksek istihdam maliyeti bulunan bir şirket de tamamen sistemin dışında kalmıyor.

Örnek: 100 milyon TL katma değer yaratan firma

Bir şirketin;

  • Faaliyet kârı: 40 milyon TL
  • 12 aylık işgücü maliyeti: 60 milyon TL olsun.

Firmanın dikkate alınan katma değeri:

40 + 60 = 100 milyon TL olacak.

Bu rakam, firmanın destek kapsamında satabileceği döviz tutarının belirlenmesinde esas alınacak.

Burada önemli bir ayrım var: 100 milyon TL katma değer, 100 milyon TL destek anlamına gelmiyor.

%3’lük destek oranında 100 milyon TL’lik dönüşümün destek karşılığı: 3 milyon TL oluyor.

Ayrıca yıllık toplam destek tutarı 100 milyon TL ile sınırlandırılmış durumda.

2026’nın son üç ayında limit dörtte bire düşüyor

Yeni sistemin ilk uygulama dönemi açısından dikkat edilmesi gereken en önemli ayrıntılardan biri de 2026 yılına ilişkin geçiş hükmü.

1 Ekim-31 Aralık 2026 döneminde yıllık olarak hesaplanan katma değer tutarının ve yıllık destek üst sınırının yalnızca dörtte biri dikkate alınacak.

Bu nedenle yıllık destek üst sınırı olan 100 milyon TL, 2026’nın son üç ayında: 25 milyon TL olarak uygulanacak.

Aynı şekilde firmanın yıllık katma değerine göre hesaplanan limit de 2026 son çeyreğinde dörtte bir oranında dikkate alınacak.

Yeni sistem doğrudan ihracatçı olmayan üreticiyi de kapsıyor

Düzenlemenin reel sektör açısından bir başka önemli boyutu ise tedarikçi firmalar.

Bir şirket ihracatı doğrudan kendisi gerçekleştirmiyor, ürünlerini aracı ihracatçı üzerinden ihraç ediyorsa, belirli koşulların sağlanması halinde döviz dönüşüm desteğinin tedarikçi firmaya doğrudan ödenebilmesinin önü açıldı.

TCMB, bu düzenlemeyle doğrudan ihracatçı olmayan daha fazla tedarikçi firmanın destekten yararlanmasının amaçlandığını belirtiyor.

Bu değişiklik özellikle ihracatını dış ticaret şirketleri veya aracı ihracatçılar üzerinden yapan üreticiler açısından önem taşıyor.

44 bin firma destekten yararlandı

TCMB’nin verilerine göre uygulamanın başladığı 2023 yılından bugüne yaklaşık 44 bin firmaya döviz dönüşüm desteği sağlandı.

Destekten yararlanan firmaların toplam ihracatçı firmalar içindeki payı da 2026 yılında %34’e ulaştı.

TCMB, yeni düzenlemeyle bu oranın daha da artmasını bekliyor.

Merkez Bankası’nın analizine göre yeni sistem özellikle daha önce döviz almama taahhüdü nedeniyle destekten yararlanamayan, ancak yüksek katma değer üreten firmaların da sisteme dahil olabilmesini amaçlıyor.

TCMB’nin yeni modelindeki temel değişiklikler

Konu 1 Ekim 2026 sonrası
Destek oranı %3 – 31 Ocak 2027’ye kadar
Temel destek oranı %2
Döviz almama taahhüdü Kaldırıldı
Döviz pozisyon sınırı %10
Firma satış limiti Katma değerle ilişkilendirildi
Katma değer hesabı Faaliyet kârı + işgücü maliyeti
Yıllık destek tavanı 100 milyon TL
2026 son çeyrek destek tavanı 25 milyon TL
Tedarikçi firma Belirli şartlarla doğrudan destek alabilecek

Bankacılık açısından yeni dönem: Kontrol yükü artıyor

Yeni düzenleme yalnızca ihracatçı firmaların hesaplama yöntemini değiştirmiyor.

Bankaların kontrol fonksiyonu da önem kazanıyor.

Çünkü artık firmanın;

  • döviz pozisyonu,
  • ihracat bedelinin kaynağı,
  • destek kapsamında satılabilecek döviz miktarı,
  • katma değer hesabı,
  • gerekli mali belgeleri birlikte değerlendirilecek.

Bu da döviz dönüşüm desteğini bankalar açısından basit bir döviz alış-satış işleminden çıkararak firma ve bilanço bazlı bir kontrol mekanizmasına dönüştürüyor.

Asıl değişiklik: “Dövizini getirene” değil, “katma değer yaratana” daha fazla alan

Yeni sistemin arkasındaki temel yaklaşım TCMB’nin kendi açıklamasında açık biçimde ortaya konuluyor.

Merkez Bankası, yeni uygulamayla desteği “yurt içinde üretim ve istihdam yoluyla daha fazla katma değer oluşturan ve net döviz satım eğilimi yüksek firmalara” yönlendirmeyi hedeflediğini belirtiyor.

Bu açıdan bakıldığında yeni modelde üç kriter öne çıkıyor:

1. Döviz pozisyonu

Firma bilançosunda ne kadar likit döviz taşıyor?

2. Katma değer

Firma ne kadar faaliyet kârı ve istihdam yaratıyor?

3. Döviz dönüşümü

Firma elde ettiği yurt dışı kaynaklı dövizin ne kadarını TL’ye çeviriyor?

Dolayısıyla sistem, klasik anlamdaki “dövizini bozdur, %3 primi al” mekanizmasından daha farklı bir yapıya dönüşüyor.

İhracatçı yeni dönemde nelere dikkat etmeli?

1 Ekim itibarıyla destekten yararlanmak isteyen firmaların özellikle şu dört başlığı kontrol etmesi gerekiyor:

• Döviz pozisyon oranı %10’un üzerinde mi?

• Faaliyet kârı ve işgücü maliyeti ne kadar?

• Bu rakamlara göre destek kapsamında satılabilecek döviz limiti ne?

• 2026 son çeyreğinde bu limitin yalnızca dörtte biri kullanılabilecek mi?

Bunlara ek olarak, aracı ihracatçı üzerinden çalışan üreticilerin de tedarikçi olarak doğrudan destek alma koşullarını ayrıca değerlendirmesi gerekiyor.

Bankavitrini’nin notu

Yeni düzenleme, döviz dönüşüm desteğinde önemli bir paradigma değişikliğine işaret ediyor.

Eski sistemin odağında “döviz alma” davranışı varken, yeni sistemin odağı “döviz pozisyonu + katma değer + istihdam” üçlüsüne kayıyor.

Bu nedenle özellikle yüksek ihracat yapan şirketlerin yalnızca ihracat rakamlarına değil, bilanço yapısına, faaliyet kârlılığına ve işgücü maliyetine de bakarak destek kapasitesini hesaplaması gerekiyor.

TCMB açısından ise hedef, desteğin rezervlere yaptığı katkının daha kalıcı hale gelmesi ve desteğin yüksek katma değer yaratan firmalara daha fazla ulaşması.

Kaynak: TCMB – Döviz Dönüşüm Desteğinde Yeni Dönem

Okumaya devam et
Yorum Yazın

Yorum Yazın

E-posta adresiniz yayınlanmayacak. Gerekli alanlar * ile işaretlenmişlerdir

BANKA HABERLERİ

TCMB’den KOBİ kredilerinde gevşeme: Sınır yüzde 5’e çıktı

Yayınlanma:

|

Yazan:

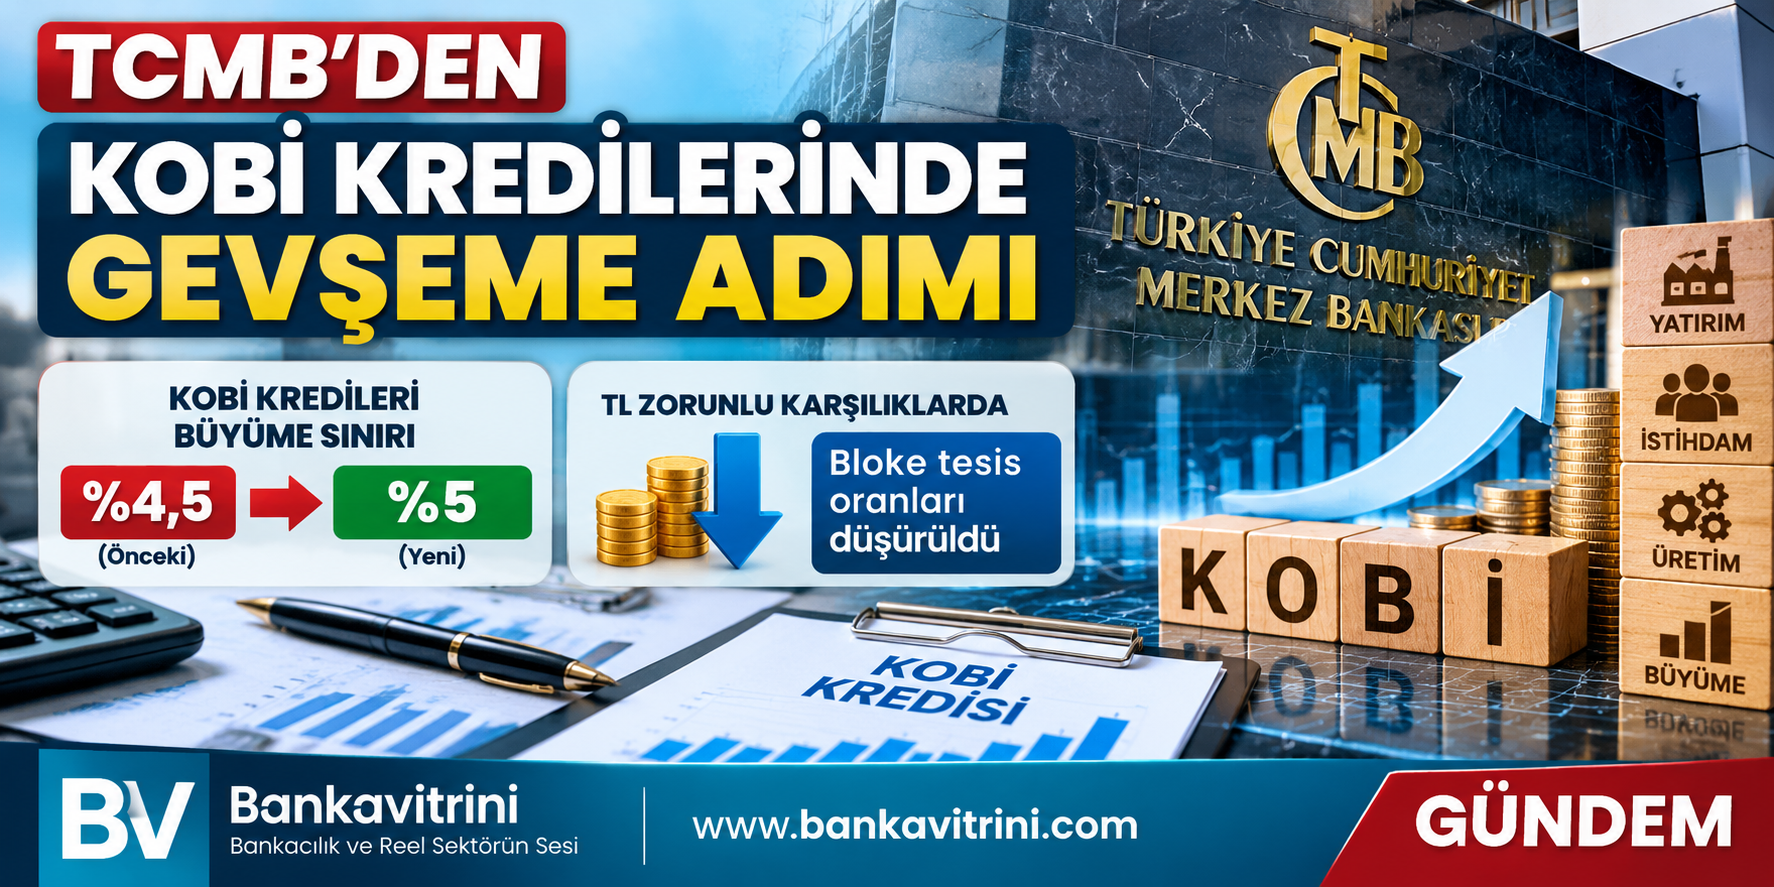
Türkiye Cumhuriyet Merkez Bankası (TCMB), KOBİ kredilerinin büyüme sınırını yüzde 4,5’ten yüzde 5’e yükseltti. TL zorunlu karşılıklarda bloke tesis oranları da düşürüldü. Düzenleme, kredi kanalında kontrollü bir gevşeme adımı olarak öne çıktı.

TCMB, 1 Ekim 2026 tarihli 2026-43 sayılı Makroihtiyati Çerçeve Basın Duyurusu ile bankaların kredi kullandırma kapasitesini etkileyen iki önemli değişiklik yaptı.

Buna göre KOBİ kredileri için uygulanan yüzde 4,5’lik büyüme sınırı yüzde 5’e yükseltildi. Böylece bankaların KOBİ’lere kullandırabileceği kredi hacmindeki izin verilen büyüme oranı 0,5 puan artırılmış oldu.

İkinci adım: Bankaların likiditesi rahatlayacak

TCMB aynı duyuruda Türk lirası zorunlu karşılıklarda bloke tesis oranlarının düşürüldüğünü açıkladı. Merkez Bankası, değişikliğin amacını makrofinansal istikrarı ve bankaların likidite yönetimini desteklemek olarak açıkladı.

Bu düzenleme, KOBİ kredi büyüme limitinin artırılmasıyla birlikte değerlendirildiğinde, bankaların kredi verme tarafında önceki döneme göre bir miktar daha fazla hareket alanına kavuşması anlamına geliyor.

KOBİ kredilerinde önce sıkılaştırma yapılmıştı

TCMB, 23 Mayıs 2026’da KOBİ’lere kullandırılan TL kredilerinin sekiz haftalık büyüme sınırını yüzde 5’ten yüzde 4,5’e indirmişti. Aynı düzenlemede KOBİ dışı işletme kredilerinin büyüme sınırı da yüzde 3’ten yüzde 2’ye çekilmişti.

1 Ekim’deki yeni kararla KOBİ kredilerinde söz konusu sınır yeniden yüzde 5’e yükseltilmiş oldu.

Sanayici ve KOBİ açısından ne değişecek?

Yeni düzenleme, KOBİ kredilerinde kredi musluğunun tamamen açılması anlamına gelmiyor. Ancak önceki yüzde 4,5’lik sınıra göre bankalara daha yüksek kredi büyütme imkânı tanıyor.

Özellikle yüksek finansman maliyetleri ve krediye erişimde yaşanan sıkıntılar dikkate alındığında, düzenlemenin KOBİ’lerin işletme sermayesi ve yatırım finansmanına erişimini bir miktar kolaylaştırması beklenebilir. Bunun ne ölçüde gerçekleşeceği ise bankaların kredi iştahına, faiz oranlarına ve firma bazındaki risk değerlendirmelerine bağlı olacak.

Önemli nokta: TCMB’nin duyurusunda zorunlu karşılıklardaki bloke tesis oranlarının düşürüldüğü belirtilirken, bu duyuruda yeni oranların ayrıntısı yer almadı.

Bankacılık sektörü açısından mesaj

TCMB’nin son hamlesi, yıl içinde KOBİ kredilerinde uygulanan sıkılaştırmanın kısmen geri alınması ve bankaların likidite koşullarının desteklenmesi şeklinde okunabilir. Ancak bu adım, genel kredi politikasında kapsamlı bir gevşeme ilanı değil; KOBİ kredileri ve bankacılık likiditesi tarafında hedefli bir düzenleme niteliğinde.

Okumaya devam et

BANKA HABERLERİ

SPK: FON KRİZİNDE “FAHİŞ KAZANÇ” İÇİN İADE HESAPLARI AÇILDI

Yayınlanma:

|

Yazan:

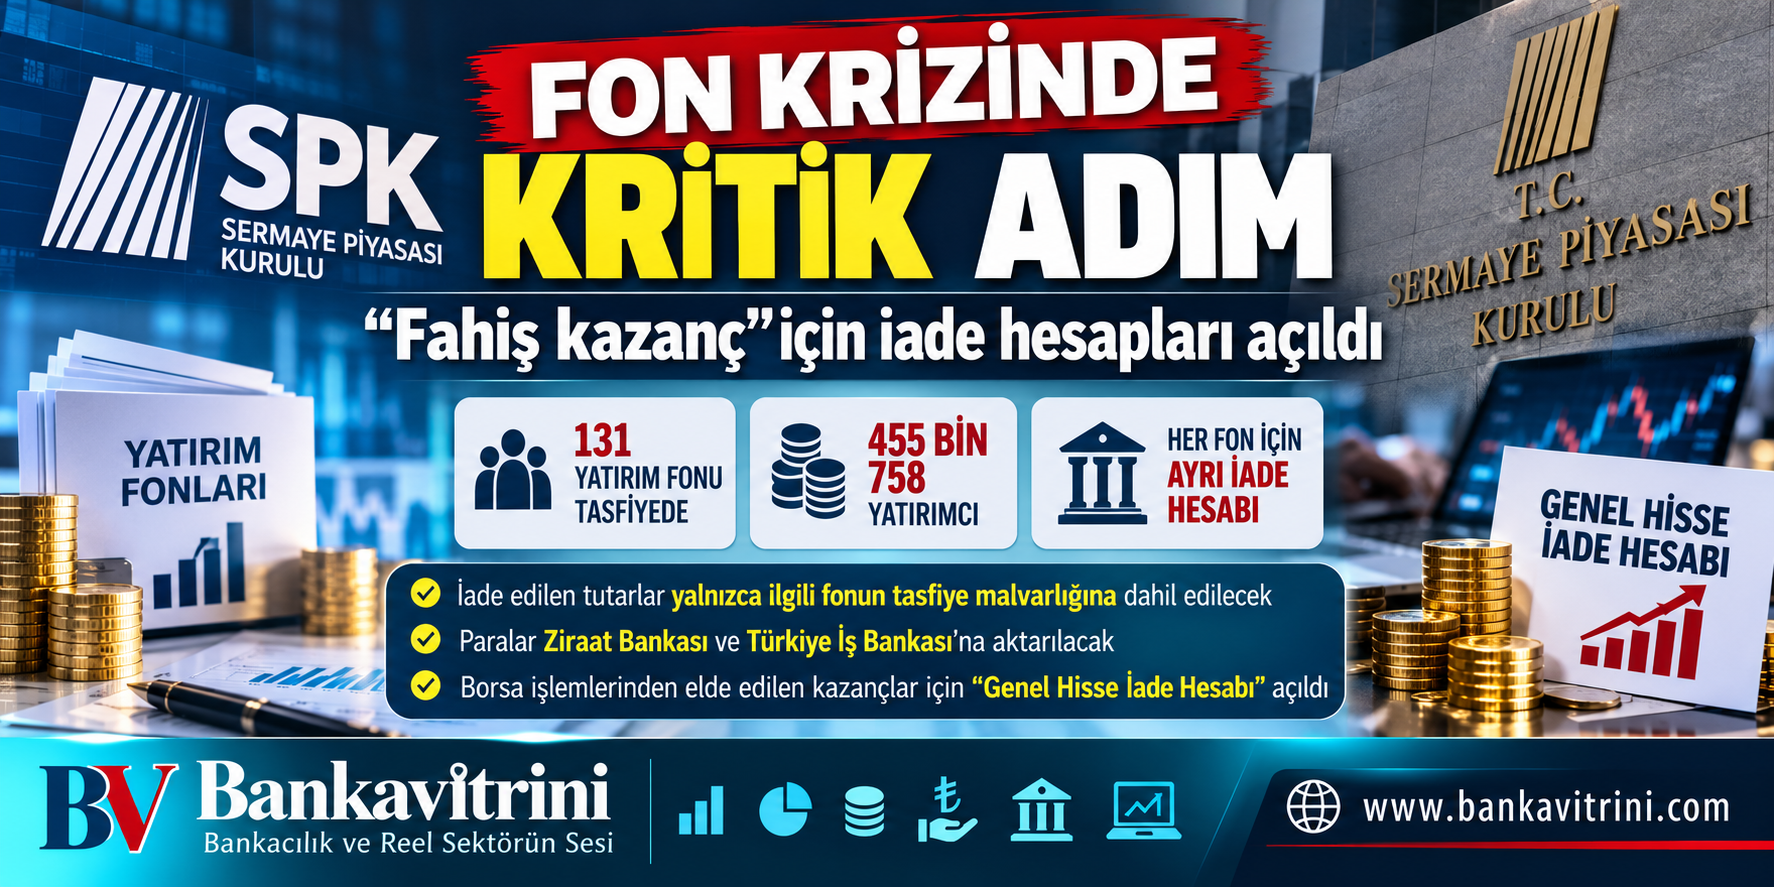
SPK, tasfiye kapsamındaki fonlarda tasfiye kararından önceki satışlardan elde edilen “fahiş kazançların” gönüllü olarak iade edilebilmesi için her fon adına ayrı hesap açtı. Borsa işlemlerinden elde edilen kazançlar için de ayrıca “Genel Hisse İade Hesabı” oluşturuldu.

Sermaye Piyasası Kurulu (SPK), yatırım fonlarında yürütülen tasfiye sürecinde dikkat çeken yeni bir adım attı.

Kurul, tasfiye kapsamına alınan yatırım fonlarında, tasfiye kararından önceki dönemde gerçekleştirilen katılma payı satışları sonucunda “fahiş kazanç” elde eden ve bu kazancı kendi isteğiyle iade etmek isteyenler için özel hesaplar açıldığını duyurdu.

SPK’nın 1 Ekim 2026 tarihli duyurusuna göre, her bir fon için ayrı ayrı olmak üzere Birleşik Fon Bankası nezdinde, TMSF adına “İsteğe Bağlı İade Hesapları” oluşturuldu.

İADE EDİLEN PARA DOĞRUDAN FONA GİDECEK

SPK’nın duyurusunda önemli bir ayrıntı da iade edilecek paraların nasıl kullanılacağına ilişkin.

Buna göre isteğe bağlı olarak yatırılan tutarlar:

  • Yalnızca ilgili fonun tasfiye malvarlığına dahil edilecek,
  • Başka bir fona veya hesaba aktarılmayacak,
  • İlgili fonun katılma payı sahiplerine yapılacak ödemelerde kullanılacak.

Bu kapsamda söz konusu tutarlar, tasfiye işlemlerini yürütmekle görevlendirilen Ziraat Bankası ve Türkiye İş Bankası’na aktarılacak.

Dolayısıyla SPK’nın oluşturduğu sistem, genel bir bağış veya merkezi bir iade havuzu niteliğinde değil. Hangi fondan kaynaklanan kazanç iade ediliyorsa, para o fonun tasfiye malvarlığına girecek.

BORSA HİSSELERİ İÇİN DE AYRI HESAP

SPK’nın duyurusunda yalnızca yatırım fonları yer almıyor.

Borsada işlem gören ortaklıkların paylarının alım satımı ve benzeri işlemler nedeniyle elde edilen “fahiş kârları” geri ödemek isteyenler için de Birleşik Fon Bankası nezdinde TMSF adına “Genel Hisse İade Hesabı” açıldı.

Böylece fon işlemleri için fon bazında ayrı hesaplar oluşturulurken, borsa paylarından elde edilen kazançların iadesi için tek bir genel hesap oluşturulmuş oldu.

455 BİN 758 YATIRIMCIYI İLGİLENDİREN SÜREÇ

SPK’nın bu adımı, eylül ayında başlayan kapsamlı fon tasfiye sürecinin yeni aşaması olarak dikkat çekiyor.

SPK, 17 Eylül 2026 tarihli kararlarıyla 7 portföy yönetim şirketine ait 131 yatırım fonunun tasfiyesine karar vermişti.

Merkezi Kayıt Kuruluşu kayıtlarına göre söz konusu fonlarda 455 bin 758 tekil yatırımcı bulunuyor.

Bu nedenle bugün açılan iade hesaplarının, yalnızca ilgili fonlardan kazanç sağlayanları değil, tasfiye kapsamındaki fonların yatırımcılarını da doğrudan ilgilendiren bir gelişme olduğu görülüyor.

SPK “FAHİŞ KAZANÇ” İFADESİNİ KULLANDI

Duyurunun en dikkat çekici noktalarından biri ise SPK’nın kullandığı “fahiş kazanç” ifadesi.

Ancak burada önemli bir ayrım bulunuyor.

SPK, tasfiye kapsamındaki fonlarda gerçekleştirilen katılma payı satışları sonucunda fahiş kazanç elde edenlerden, bunu kendi isteğiyle ilgili fona iade etmek isteyenler için hesap açıldığını belirtiyor. Bu nedenle düzenleme, bütün fon yatırımcılarının elde ettiği getirilerin iadesi anlamına gelmiyor.

Başka bir ifadeyle, SPK tarafından oluşturulan hesaplar gönüllü iade mekanizması olarak kurgulanmış durumda.

“PARAYI NEREYE YATIRACAĞIM?” SORUSU YANITLANDI

Fon sürecinde bundan sonra en kritik konulardan biri, iade yapmak isteyenlerin parayı nereye yatıracağıydı.

SPK’nın bugünkü duyurusuyla bu konuda resmi kanal oluşturuldu.

Her fon için ayrı IBAN tanımlandı.

SPK’nın yayımladığı listede fon kodu, fonun adı, kurucu portföy yönetim şirketi ve ilgili iade hesabının IBAN bilgisi tek tek yer alıyor.

Bu nedenle iade yapmak isteyenlerin sosyal medya veya farklı kaynaklarda paylaşılan hesaplar yerine SPK’nın resmi duyurusundaki fon bazındaki IBAN bilgilerini esas alması önem taşıyor.

BANKAVİTRİNİ’NİN NOTU

Fon krizinde şimdiye kadar ağırlıklı olarak yatırımcıların zararları ve tasfiye süreci konuşulurken, SPK’nın bugünkü kararı sürecin başka bir boyutunu ortaya çıkardı:

İlgili işlemlerden “fahiş kazanç” elde ettiği belirtilen kişilere, bu kazancı gönüllü olarak geri verebilecekleri resmi bir kanal açıldı.

İade edilen paranın ilgili fonun tasfiye malvarlığına dahil edilerek o fonun yatırımcılarına yapılacak ödemelerde kullanılması ise mekanizmanın en önemli tarafını oluşturuyor.

Ancak bu hesapların açılması, tek başına herhangi bir kişi veya işlem hakkında kesinleşmiş bir hukuka aykırılık kararı anlamına gelmiyor. SPK’nın resmi duyurusundaki çerçeve “fahiş kazanç elde edenlerden kendi isteğiyle iade etmek isteyenler” şeklinde kurulmuş durumda.

Fon krizinde yeni aşama böylece başlamış oldu: Kazanç iadesi için artık resmi hesaplar var.

SPK’nın 1 Ekim 2026 tarihli resmi duyurusu ve fon bazındaki IBAN listesi

Okumaya devam et

BANKA HABERLERİ

TERA, DESTEK VE HEDEF’TE TMSF DÖNEMİ!

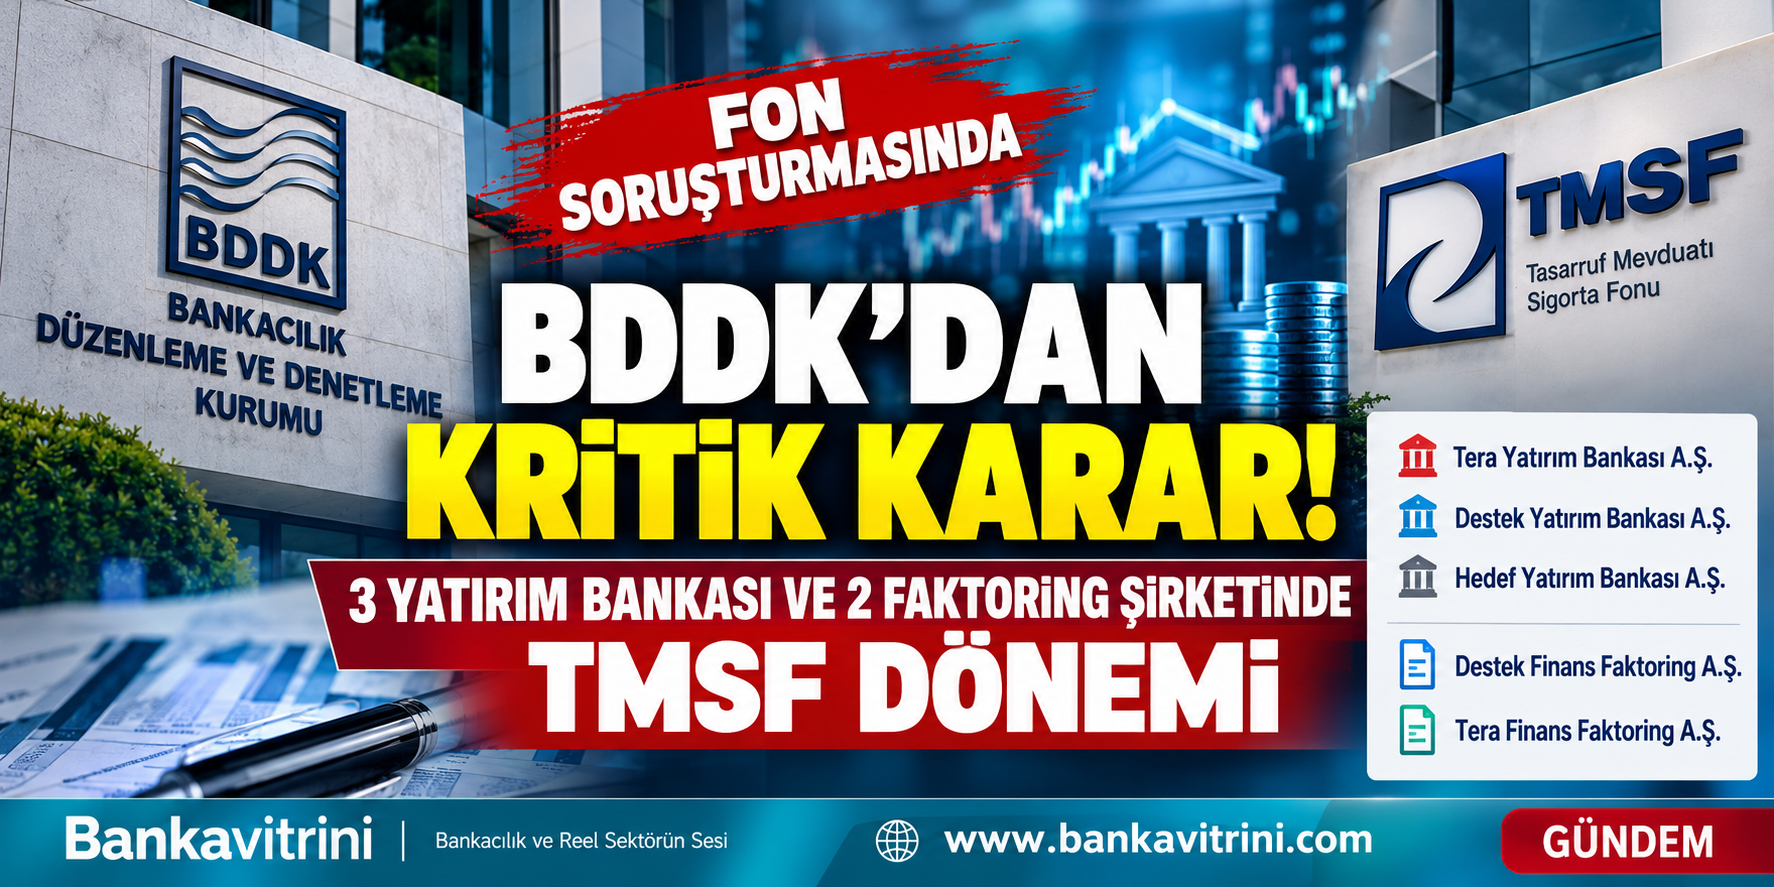
BDDK, Fon Soruşturması kapsamında 3 yatırım bankası ile 2 faktoring şirketinde kritik karar aldı. Üç bankada belirli paylara ilişkin temettü dışındaki ortaklık hakları TMSF tarafından kullanılacak. İki faktoring şirketinde ise belirli payların 6 ay içinde devredilmesi istendi.

Yayınlanma:

|

Yazan:

Bankacılık Düzenleme ve Denetleme Kurumu (BDDK), kamuoyunda “Fon Soruşturması” olarak bilinen süreç kapsamında 3 yatırım bankası ve 2 faktoring şirketiyle ilgili dikkat çeken kararlara imza attı. BDDK’nın 30 Eylül 2026 tarihli kararlarıyla bazı paylara ilişkin temettü dışındaki ortaklık haklarının TMSF tarafından kullanılmasına karar verilirken, iki faktoring şirketindeki belirli payların da 6 ay içinde devredilmesi istendi.

3 YATIRIM BANKASINDA ORTAKLIK HAKLARI TMSF’DE

BDDK kararları kapsamında;

Destek Yatırım Bankası A.Ş.‘de, Altunç Kumova tarafından kontrol edilen Destek Finans Faktoring A.Ş.’nin yüzde 99,99 oranındaki paylarına ilişkin temettü dışındaki ortaklık haklarının TMSF tarafından kullanılmasına karar verildi.

Hedef Yatırım Bankası A.Ş.‘de ise Sibel Gökalp’in yüzde 10, Namık Kemal Gökalp’in yüzde 10, Hedef Holding A.Ş.’nin yüzde 41 ve Hedef Girişim Sermayesi Yatırım Ortaklığı A.Ş.’nin yüzde 30 oranındaki paylarına ilişkin temettü dışındaki ortaklık hakları TMSF’ye geçti.

Tera Yatırım Bankası A.Ş.‘de ise Emre Tezmen’in yüzde 95 ve Oğuz Tezmen’in yüzde 0,01 oranındaki paylarına ilişkin temettü dışındaki ortaklık haklarının TMSF tarafından kullanılmasına karar verildi.

FAKTORİNG ŞİRKETLERİNE 6 AYLIK SÜRE

BDDK’nın kararında iki faktoring şirketinin ortaklık yapısı açısından da önemli bir düzenleme yer aldı.

Destek Finans Faktoring A.Ş.‘de Altunç Kumova’nın yüzde 99,99 oranında sahibi olduğu Destek Holding A.Ş.’nin, şirket sermayesindeki yüzde 73,81 oranındaki paylarını 6 ay içinde 6361 sayılı Kanun’un 6’ncı maddesinde öngörülen şartları taşıyan gerçek veya tüzel kişilere devretmesi kararlaştırıldı.

Tera Finans Faktoring A.Ş.‘de ise Emre Tezmen’in yüzde 53,01, Oğuz Tezmen’in ise yüzde 37 oranındaki paylarını 6 ay içinde mevzuatta öngörülen şartları taşıyan gerçek veya tüzel kişilere devretmeleri istendi.

6 AY BOYUNCA OY HAKLARINI TMSF KULLANACAK

BDDK kararındaki en kritik ayrıntılardan biri ise payların devredileceği 6 aylık süreye ilişkin.

Bu süre içerisinde devre konu paylara düşen oy hakları TMSF tarafından kullanılacak.

Dolayısıyla karar yalnızca bir pay devri süreci başlatmıyor; devir gerçekleşinceye kadar ilgili paylara bağlı oy haklarının kullanımını da TMSF’ye bırakıyor.

“BANKALARIN TAMAMI TMSF’YE GEÇTİ” DEMEK DOĞRU MU?

Burada önemli bir hukuki ayrıntı bulunuyor.

BDDK’nın açıklamasında üç yatırım bankası açısından doğrudan bankaların bütün hisselerinin TMSF’ye devredildiği belirtilmiyor. Karar, belirli nitelikli paylara ilişkin temettü dışındaki ortaklık haklarının TMSF tarafından kullanılmasını öngörüyor.

Bu nedenle haber dilinde “3 banka ve 2 faktoring şirketi TMSF’ye geçti” ifadesi manşet açısından kullanılabilse de, metnin içinde kararın hukuki kapsamının açıkça belirtilmesi gerekiyor.

FON SORUŞTURMASINDA YENİ AŞAMA

BDDK’nın 30 Eylül tarihli kararları, kamuoyunda “Fon Soruşturması” olarak takip edilen sürecin finans sektöründeki yansımalarının yeni bir aşamaya geldiğini gösteriyor.

Kararlarla birlikte Tera Yatırım Bankası, Destek Yatırım Bankası ve Hedef Yatırım Bankası’ndaki belirli ortaklık haklarının kullanımında TMSF devreye girerken; Destek Finans Faktoring ve Tera Finans Faktoring’de belirli paylar için 6 aylık devir süreci başlatılmış oldu.

Okumaya devam et

FARK YARATANLAR

FARK YARATANLAR

FARK YARATANLAR

KATEGORİLER

ALTIN – DÖVİZ

KRİPTO PARA PİYASASI

X

FACEBOOK

SON YAZILAR

Popüler

www bankavitrini com © "BANKA VİTRİNİ Portal"da yayımlanan, BANKA VİTRİNİ'nde yer alan yazar ve çevirmenlerine ait herhangi bir yazı, çeviri, makale ve haber izin alınmadan basılı olarak ya da internet ortamında kullanılamaz, çoğaltılamaz, yayınlanamaz. İzinsiz kullananlar hakkında hukuki yollara başvurulacaktır. "BANKA VİTRİNİ Portal"da yayımlanan tüm özgün yazıların içeriğinden yazarları sorumludur. www.bankavitrini.com'da yer alan yatırım bilgi, yorum ve tavsiyeleri yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti, aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Burada yer alan yorum ve tavsiyeler, yorum ve tavsiyede bulunanların kişisel görüşlerine dayanmaktadır. Bu görüşler, mali durumunuz ile risk ve getiri tercihlerinize uygun olmayabilir. Yer alan yazılarda herhangi bir yatırım aracı; Hisse Senedi, kripto para biriminin veya dijital varlığın alım veya satımını önermiyor. Bu nedenle sadece burada yer alan bilgilere dayanılarak yatırım kararı verilmesi, beklentilerinize uygun sonuçlar doğurmayabilir. Lütfen transferlerinizin ve işlemlerinizin kendi sorumluluğunuzda olduğunu ve uğrayabileceğiniz herhangi bir kaybın sizin sorumluluğunuzda olduğunu unutmayın. © www.bankavitrini.com Copyright © 2020 -UŞAK- Tüm hakları saklıdır. Özgün haber ve makaleler 5846 Sayılı Fikir ve Sanat Eserleri Kanunu korumasındadır.