Connect with us

GÜNCEL

Orta Doğu’da savaş Riyad’a sıçradı. Trump’tan enerji ateşkesi hamlesi

Yayınlanma:

|

ABD Başkanı Trump, Rusya ile Ukrayna’nın enerji tesislerine yönelik saldırıları durdurmak konusunda anlaştığını ve ateşkesin derhâl yürürlüğe girdiğini açıkladı. Ancak ne Moskova ne de Kiev anlaşmayı doğruladı. Zelenskiy, ateşkese destek verdiklerini ancak ayrıntıları henüz bilmediklerini söylerken, Rusya’nın Ukrayna’nın enerji altyapısına yönelik saldırılarının sürdüğünü belirtti. Trump’ın Ukrayna’ya yönelik baskısını artırmasının arkasında ise yükselen akaryakıt fiyatlarının olduğu kuşku götürmüyor. Ukrayna’nın Rus petrol rafinerilerine düzenlediği saldırıların ABD’deki dizel fiyatlarını artırdığını savunan Trump’ın, Kiev’i istihbarat ve silah desteğini kesmekle tehdit ettiğini de bu sabah Reuters haberlerinde okuyoruz.

Kasım ayındaki Kongre ara seçimleri yaklaşırken, yüksek enerji fiyatlarının Trump üzerindeki siyasi baskıyı artırdığını pekâlâ anlıyoruz. Trump, cuma günü Rusya’nın küresel piyasalara yaklaşık 2,25 milyon varil dizel sağlayacağını da açıklamıştı. Zelenskiy ise petrol fiyatlarındaki yükselişin asıl nedeninin Orta Doğu’daki savaş olduğunu savunurken, İran cephesinin ardından Ukrayna savaşında da enerji fiyatlarının ABD iç siyasetinde giderek daha fazla belirleyici olduğunu görüyoruz. Bu sabah Brent cinsi ham petrolün varil fiyatı %1,5 düşüşle 103 dolar seviyesinden işlem görürken, jet yakıt fiyatlarının ise %6’ın üzerinde gerilediğini not edelim.

Her ne kadar Rusya-Ukrayna haberleri ön planda çıksa da, Yemen’deki çatışmaların Suudi Arabistan’a sıçramasıyla Orta Doğu’da tansiyonun daha da yükseldiğini görüyoruz. İran destekli Husilerin cumartesi günü Riyad’daki Kral Halid Uluslararası Havalimanı’na düzenlediği saldırıda 13 kişi hayatını kaybederken, 300’den fazla kişi yaralandı. Pazar günü aynı havalimanına düzenlenen yeni saldırıda ise bir kişi daha hayatını kaybetti. Havalimanı uçuşlara kapatılırken, Husiler Dammam Havalimanı ile petrol devi Saudi Aramco’ya ait iki tesisi de hedef aldıklarını açıkladı. Suudi Arabistan’ın hava savunma sistemlerinin bu saldırıları tamamen engelleyememesi dikkat çekti.

Suudi Arabistan’ın Yemen’deki Husi hedeflerine yönelik hava saldırılarını artırmasıyla karşılıklı tehditler de sertleşiyor. Husiler, saldırıların devam etmesi hâlinde daha kötüsünün yaşanacağı uyarısında bulunurken, Trump ABD’nin de Suudi Arabistan’ın askerî operasyonlarına katılabileceğini söyledi. Bir süredir üzerinde durduğumuz Hürmüz ve Bab el-Mandeb boğazlarındaki risklere şimdi Suudi Arabistan’ın havalimanları ve petrol tesislerine yönelik saldırılar da eklendiğinin altını çizmemiz gerekiyor. Petrol arzının yanı sıra bölgedeki ulaşım ve ticaretin de giderek daha fazla tehdit altında kalması, enerji fiyatları üzerindeki baskının devam edebileceğine işaret ediyor.

Uluslararası Para Fonu (IMF) ve Dünya Bankası’nın yıllık toplantıları bu hafta Bangkok’ta başlıyor. Yaklaşık 18 bin kişinin katılacağı toplantıların gündeminde Orta Doğu’daki savaş, yükselen enerji fiyatları ve giderek ağırlaşan küresel borç yükü bulunuyor. Dünya Bankası Başkanı Ajay Banga, Hürmüz Boğazı’nın kapanmasıyla dünya petrol arzının yaklaşık %20’sinin sekteye uğramasına rağmen küresel ekonominin beklenenden daha dirençli kaldığını, ancak risklerin yeniden arttığını belirtiyor. Özellikle dizel ve gübre fiyatlarındaki yükselişe, tarımsal üretimi olumsuz etkileyebilecek güçlü El Niño ihtimalinin de eklenmesi endişe yaratıyor. IMF’nin bu yıl için %3 olan küresel büyüme tahmininde büyük bir değişiklik beklenmiyor.

Bir süredir bültenlerimizde üzerinde durduğumuz küresel borç sorunu da toplantıların önemli başlıklarından biri olacaktır. IMF’ye göre kamu borçları İkinci Dünya Savaşı’ndan bu yana en yüksek seviyesine ulaşırken, küresel kamu borcunun millî gelire oranının 2030’dan önce %100’ü aşması bekleniyor. Özellikle gelişmekte olan ülkeler açısından tablo daha da zor. ABD’de yükselen faizler sermaye çıkışlarını hızlandırırken, mevcut borçların daha yüksek faizlerle yenilenmesi gerekiyor. Bu ülkelerin yalnızca bu yıl dış kreditörlere yaklaşık 400 milyar dolar borç ödemesi bulunuyor. IMF Başkanı Georgieva’nın toplantılar öncesinde kullandığı “Kış geliyor” ifadesi de enerji fiyatları, enflasyon ve yüksek borçlanma maliyetlerinin aynı anda yarattığı baskıyı anlatması açısından dikkat çekici.

The Economist dergisi de 10 Ekim tarihli sayısında “Will bonds blow up? –  Tahviller patlayacak mı?” başlıklı başyazısında, siyasilerin mali disiplinden uzak politikaları nedeniyle bir kamu borcu krizinin yaklaşabileceği uyarısında bulunuyor. Yıllarca düşük faizlerle rahatlıkla borçlanan hükûmetlerin artık çok daha yüksek maliyetlerle karşı karşıya kaldığına dikkat çeken dergi, özellikle Fransa başta olmak üzere Avrupa’daki mali sorunları ön plana çıkarıyor. Fransa’da bütçe açığı millî gelirin %5,4’üne ulaşırken, siyasi belirsizlik nedeniyle harcamaları kısmak veya vergileri artırmak da kolay görünmüyor. Üstelik devletlerin artan borçlanma ihtiyacına, yapay zekâ yatırımları için kaynak arayan teknoloji şirketleri de eklenince tahvil piyasasında faizler üzerindeki baskı artıyor. The Economist, merkez bankalarının yeniden tahvil alımlarına yönelerek hükûmetlerin işini kolaylaştırmaya çalışmasının ise enflasyonu yeniden körükleyebileceği konusunda uyarıyor.

Küresel borç ve yükselen tahvil faizleri tartışılırken, Bloomberg’de yer alan bir haber de dikkatimizi çekti. Citigroup’un tahminine göre ABD Hazine Bakanı Scott Bessent, borçlanma maliyetlerini kontrol altına almak amacıyla 20 ve 30 yıl vadeli tahvil ihraçlarını azaltabilir, hatta 20 yıllık tahvil ihracına tamamen son verebilir. Azalan uzun vadeli borçlanmanın ise kısa vadeli bonolarla karşılanması bekleniyor. Henüz alınmış bir karar yok, gözler 4 Kasım’daki Hazine açıklamasında olacak. ABD’nin borç yükü hafiflemezken, borcun vadesini kısaltarak faiz maliyetlerini kontrol etmeye çalışması da başlı başına dikkat çekici.

Bir süredir gözümüz tahvil piyasalarında. Piyasaların risksiz faiz oranı olarak takip ettiği 10 yıllık ABD tahvil getirisi, geçen hafta test ettiği %5,36 seviyesinden %5,24’e gerilerken, 30 yıllık tahvil faizi de yaklaşık 13 baz puan düşüşle %5,60 seviyesine gevşedi. Dolar endeksi 102 seviyesinin üzerinde güçlü seyrini korurken, EURUSD paritesinin de 1,12 seviyelerinde keyifsiz görünümünü sürdürdüğünü görüyoruz. Orta Doğu’da saldırılar devam etmesine rağmen, Trump’ın Rusya ile Ukrayna arasında enerji tesislerine yönelik ateşkes sağlandığını açıklaması ve Rusya’nın dizel ihracatını artırabileceği beklentisi petrol fiyatlarını aşağı çekti. Geçen hafta 4,065 dolara kadar gerileyen ons altın ise bu sabah yeniden 4,200 dolar seviyesine yükselirken, gümüşün ons fiyatı da 61 dolara ulaştı. Kripto para piyasasında ise Bitcoin’in geçen haftaki sert satışların ardından 84 bin dolar seviyesine toparlandığını not edelim.

ABD borsaları haftanın son işlem gününü yükselişle tamamlarken, yeni haftanın başlangıcında vadeli piyasalarda da olumlu havanın korunduğunu görüyoruz. Asya piyasalarında genel olarak yatay bir seyir hâkim olurken, Japonya borsasının tatil nedeniyle kapalı olduğunu hatırlatalım. Güney Kore borsası ise bölge genelinden olumsuz yönde ayrışıyor. KOSPI %3’ten daha fazla gerilerken, özellikle yarı iletken hisselerinde satışlar dikkat çekiyor. Yapay zekâ yatırımlarının geleceğine yönelik soru işaretleri ve yüksek petrol fiyatları piyasaları baskılarken, Kuzey Kore’nin bu sabah birden fazla balistik füze fırlatması da bölgedeki jeopolitik tansiyonu artırdı. Pyongyang’ın son bir ayda dördüncü kez füze denemesi yapması, Güney Kore’nin geçen hafta gerçekleştirdiği hipersonik füze testinin ardından geldi.

Bu hafta piyasaların gündeminde ABD’de açıklanacak enflasyon verileri ve başlayacak bilanço sezonu bulunuyor. Enerji fiyatlarındaki yükseliş nedeniyle yıllık manşet enflasyonun %3,7’ye çıkması beklenirken, Fed’in ekim ayında faiz artırma ihtimali %18, aralık ayında ise %85 seviyesinde fiyatlanıyor. Salı günü büyük Amerikan bankalarıyla başlayacak bilanço sezonunda, S&P 500 şirketlerinin üçüncü çeyrek kârlarının %30’un üzerinde artması bekleniyor. Ancak bu artışın büyük bölümü teknoloji şirketlerinden kaynaklanıyor. Perşembe günü ABD’de üretici enflasyonu ve perakende satış verileri takip edilecek. Perşembe günü ayrıca dünyanın en büyük gelişmiş yapay zekâ çipi üreticisi TSMC’nin, teknoloji şirketlerinin veri merkezleri ve yapay zekâ altyapısına yönelik güçlü yatırımları sayesinde üst üste altıncı çeyrekte de rekor kâr açıklaması bekleniyor. Bir süredir üzerinde durduğumuz yüksek tahvil faizleri ve teknoloji şirketlerinin artan borçlanma ihtiyacı düşünüldüğünde, yatırımcıların artık yalnızca büyümeye değil, bu yatırımların ne kadar gelir ve kâr yarattığına da daha fazla dikkat edeceğini düşünüyoruz.

Türkiye cephesinde ise USDTRY kuru yeni haftaya 49,30 seviyelerinden başlarken, CDS risk primi geçen hafta test ettiği 258 baz puan seviyesinden 244 baz puana geriledi. Yaşanan fon krizi gündemin ilk sıralarında yer alırken, piyasa etkisinin ise yavaş da olsa azalmaya başladığını görüyoruz. Krizin ilk 2 haftasında 11 milyar dolar rezerv kaybeden TCMB’nin yeniden rezerv biriktirmeye başladığını görüyoruz. Cuma günü açıklanan sanayi üretimi Türkiye ekonomisinde zayıf sinyallerin devam ettiğini gösterirken, bugün açıklanacak perakende satışlar verisi ile yarın ödemeler dengesi verileri yakından takip edilecektir. TCMB’den ekonomik aktivitede görülen zayıflamaya paralel faiz indirimi ufukta görünürken, bizler de başta bankacılık hisseleri olmak üzere gözümüzü yavaş yavaş borsaya çevirmeye başlayacağız.

Emre Değirmencioğlu

Okumaya devam et
Yorum Yazın

Yorum Yazın

E-posta adresiniz yayınlanmayacak. Gerekli alanlar * ile işaretlenmişlerdir

GÜNCEL

Teknoloji devleri kâr rekorları kırarken, borç cephesinde alarm zilleri çalıyor

Yayınlanma:

|

Yazan:

Yapay zekâ yatırımlarında yaşanan patlama, teknoloji dünyasında daha önce görülmemiş kâr rakamlarını da beraberinde getiriyor. Bu sabah haber akışında Güney Kore devi Samsung’un üçüncü çeyrekte faaliyet kârının geçen yılın aynı dönemine göre yaklaşık 9 kat artarak 80 milyar dolara ulaşmasını beklediğini okuduk. Bu rakamın, bir teknoloji şirketinin tek çeyrekte elde ettiği en yüksek faaliyet kârı olarak tarihe geçeceğinin altını çizmek isterim. Yapay zekâ veri merkezlerinde kullanılan bellek çiplerine yönelik güçlü talep kâr beklentisinin arkasında yatarken, üretimin talebe yetişememesi nedeniyle fiyatların da hızla yükseldiğini görüyoruz. Samsung ve Micron, çip piyasasındaki arz sıkıntısının 2028 yılına kadar devam edebileceğini öngörüyor.

Samsung’un rekor kâr beklentisine rağmen hisselerinin haziran ayındaki zirvesinden %25’in üzerinde gerilemiş olması ise dikkat çekiyor. Yatırımcılar artık yapay zekâ yatırımlarının ne kadar hızlı büyüdüğünden ziyade, bu büyümenin ne kadar sürdürülebilir olduğunu sorgulamaya başladıklarını pek çok kez bültenlerimizde işlemiştik. Yükselen maliyetlerin Samsung’un akıllı telefon bölümünü de olumsuz etkilediğini görüyoruz. Bir tarafta yapay zekâ sayesinde rekor kârlar, diğer tarafta bu kârların sürdürülebilirliğine ilişkin artan soru işaretleriyle teknoloji hisselerinde bu sabah satıcılı bir havanın egemen olduğunu görüyoruz.

Japonya’nın Nikkei endeksi %1 gerilerken, Güney Kore borsası %1,3 düşüşle başı çekiyor. ABD borsaları dün geceyi düşüşle tamamlamasının ardından bu sabah vadeli endekslerde de hafif de olsa kırmızı renk gözüme çarpıyor. Yapay zekâ yatırımları için şirketlerin daha çok borçlanması da faiz oranlarını daha da yukarıya iterken, Broadcom’un 50 milyar dolar, SpaceX’in ise 40 milyar dolar civarında kaynak sağlamaya hazırlandığını okuyoruz. Bu kaynakların önemli bölümü Nvidia çiplerinin satın alınmasında kullanılacak. Yapay zekâ yatırımlarından beklenen gelirler henüz gerçekleşmeden şirketlerin borç yükü ise devamlı bir şekilde artıyor. Yapay zekâ yatırımlarının giderek daha fazla borçla finanse edilmesi, bu yatırımların ne zaman meyve vereceğine yönelik endişeleri artırmaya başladı. Uzun bir süredir borsaları yukarıya taşıyan rüzgâr olan yapay zekâ temasının büyük bir hikâye olduğunu kabul etsek de, yatırımcıların sabrının zorlanmaya başladığını da not etmemiz gerekiyor.

Yapay zekâ tarafından artan borçlanma ihtiyacı, zaten yüksek kamu borçları ve enflasyon endişeleriyle baskı altında olan tahvil piyasası açısından da büyük önem arz ediyor. ABD ve Avrupa devletleri artan bütçe açıklarını finanse etmek için yoğun şekilde borçlanırken, kervana büyük teknoloji şirketlerinin de katılması, borçlanma maliyetlerini yukarıda tutuyor. Biraz daha geniş açıdan bakmak gerekirse, küresel borç stoku 366 trilyon dolara ulaşırken, bu rakam dünya ekonomisinin bir yılda ürettiği toplam mal ve hizmetin yaklaşık 3,1 katına denk geliyor. Başka bir ifadeyle, dünyada yıllık her 1 dolarlık üretime karşılık 3,1 dolarlık birikmiş borç bulunuyor. Dünyanın en büyük ekonomisi ABD’de de durum pek farklı değil. Kamu borcu 40 trilyon doları aşarken, devletin topladığı her 5 dolarlık verginin yaklaşık 1 doları artık borç faizlerinin ödenmesine gidiyor. Üstelik tahvil faizleri yükseldikçe mevcut borçların yeniden finansmanı da giderek pahalılaşıyor.

Amerikan 30 yıllık tahvil getirisi dün gün içerisinde %5,73 seviyesine yükselerek son 24 yılın zirvesini bir adım daha yukarıya taşıdı. Yatırımcıların tahvil riskini üstlenmek için daha yüksek getiri talep ettiğini görüyoruz. Bu gelişmelere ilaveten, Avrupa’da artan siyasi belirsizlikler ve Fransa’nın mali sorunlarının İtalya ve Yunanistan gibi borçlu ülkelere de sirayet edebileceği endişesi, ortak para birimi euro üzerinde aşağı yönlü baskı yaratıyor. EURUSD paritesi dün sabah saatlerinde bir miktar soluklanmasının ardından bu sabah yeniden 1,12 seviyesinin altına sarktı. Dolar endeksi 102,50 seviyesinin kıyısında ve son altı ayın zirvesinde yer aldığını da not edelim. Dün gün içerisinde altının ons fiyatı 4,065 dolar seviyesine kadar gerilerken, gümüş de 59 dolar seviyesinin altını test etti. Dün gece düzenlenen ABD 10 yıllık tahvil ihalesine endişe edilenin aksine alım gelmesiyle, bu sabah kıymetli metaller soluklandı: altının ons fiyatı 4,140 dolar, gümüşün ise 60 dolar seviyelerine yükseldi.

Yemen’deki İran destekli Husilerin, Suudi Arabistan’ın başkenti Riyad’daki havalimanını hedef almasıyla üç kişi hayatını kaybederken, 36 kişi yaralandı. Husiler ayrıca Yemen’in Aden Havalimanı’na füze ve İHA’larla saldırdı. Suudi Arabistan öncülüğündeki koalisyon ise misilleme olarak Yemen’de 80’den fazla Husi askerî hedefini vurduğunu açıkladı. Çatışmaların özellikle Bab el-Mandeb Boğazı çevresinde yoğunlaşması dikkat çekiyor. İran savaşı nedeniyle Hürmüz Boğazı’ndaki petrol taşımacılığı zaten aksarken, Asya ile Avrupa arasındaki ticaretin önemli geçiş noktalarından Bab el-Mandeb’in de tehdit altında olması küresel enerji arzı ve taşımacılık maliyetleri açısından riskleri yukarıda tutuyor.

Çatışmaların Yemen ve Suudi Arabistan sınırlarını aşarak bölgesel bir boyut kazanmaya başladığını görüyoruz. Reuters haberlerinde, Türkiye’nin Suudi Arabistan’a ağırlıklı olarak savunma ve teknik destek sağladığını okuyoruz. Bir taraftan ABD ile İran arasında savaşı sona erdirmeye yönelik diplomatik temaslar sürerken, diğer taraftan Yemen cephesinde çatışmaların genişlemesi jeopolitik riskleri artırıyor. Enerji üretim tesislerinin yanı sıra petrolün dünyaya taşındığı kritik geçiş noktalarının da tehdit altında olması, petrol fiyatlarının yüksek kalmasına ve küresel enflasyonla mücadelenin zorlaşmasına neden olabilir. Brent cinsi ham petrolün varil fiyatı bu sabah %2 yükselişle yeniden 102 doların üzerine yükseldi.

Jeopolitik riskler ve yapay zekâ tarafındaki gelişmeler yatırımcıların odağında bulunurken, Fed’in dün gece yayımlanan 15-16 Eylül toplantı tutanakları da yakından takip edildi. ABD Merkez Bankası’nın eylül ayında yaklaşık üç yıl aradan sonra gerçekleştirdiği 25 baz puanlık faiz artırımına tüm üyelerin destek verdiğini, ancak bu kararın arkasındaki gerekçelerin farklılaştığını görüyoruz. Bazı üyeler enerji fiyatları ve gümrük tarifelerinden kaynaklanan enflasyonist baskıların kalıcı hâle gelmesini önlemek amacıyla faiz artırımını gerekli görürken, diğerleri güçlü iç talebin de enflasyonu beslediğini ve daha sıkı bir para politikasına ihtiyaç duyulduğunu düşünüyor. Tutanaklarda asıl dikkat çeken nokta ise üyelerin çoğunun yıl sonuna kadar bir faiz artırımını daha uygun görmesi oldu. Bu sabah itibariyla, ekim toplantısında faiz oranlarının sabit bırakılacağına yönelik beklenti %81 seviyesinde bulunurken, aralık toplantısına yönelik artırım beklentisi ise %88 seviyesinde fiyatlanıyor. Son dönemde beklentilerin altında kalan istihdam ve enflasyon verilerinin ardından Fed’in aralık ayında nasıl hareket edeceğini hep birlikte bekleyip göreceğiz.

Türkiye cephesinde ise fon krizi yakından takip edilirken, Cumhurbaşkanı Erdoğan ekonomi yönetiminin gerekli adımları attığını ve sürecin sonunda sermaye piyasalarının daha sağlıklı bir yapıya kavuşacağını ifade etti. Erdoğan, “Meselenin idari ve siyasi cephesinde yük bizlerin omzunda; ne gerekiyorsa yapılacak” derken, “Biz neler gördük neler, bizim için bu çözülemeyecek bir sorun değildir” ifadelerini kullandı. Fon krizinin yansımalarına paralel sorunlu şirketler tahvil ödemelerini yapamazken, zorlu tasfiye süreci hisse senetleri üzerinde baskı kuruyor. En gözde şirketlerin yer aldığı BİST30 endeksi dün günü %2,4 düşüşle tamamlarken, ana endeks ise %2 geriledi. USDTRY kuru yarın valörlü işlemlerde 49,22 seviyesine yükselirken, TCMB’nin net yabancı pozisyonu 6 Ekim valörlü işlemlerde 3,9 milyar dolar gibi şaşırtıcı bir artış kaydetmiş! CDS risk primi ise 251 baz puan ile düne nazaran önemli bir değişim göstermezken, ABD tahvil faizlerinin seyrine istinaden, Türkiye’nin 10 yıllık eurobond verimi %8 eşiğinin kıyısında seyretmeye devam ediyor.

Emre Değirmencioğlu

Okumaya devam et

Erol Taşdelen

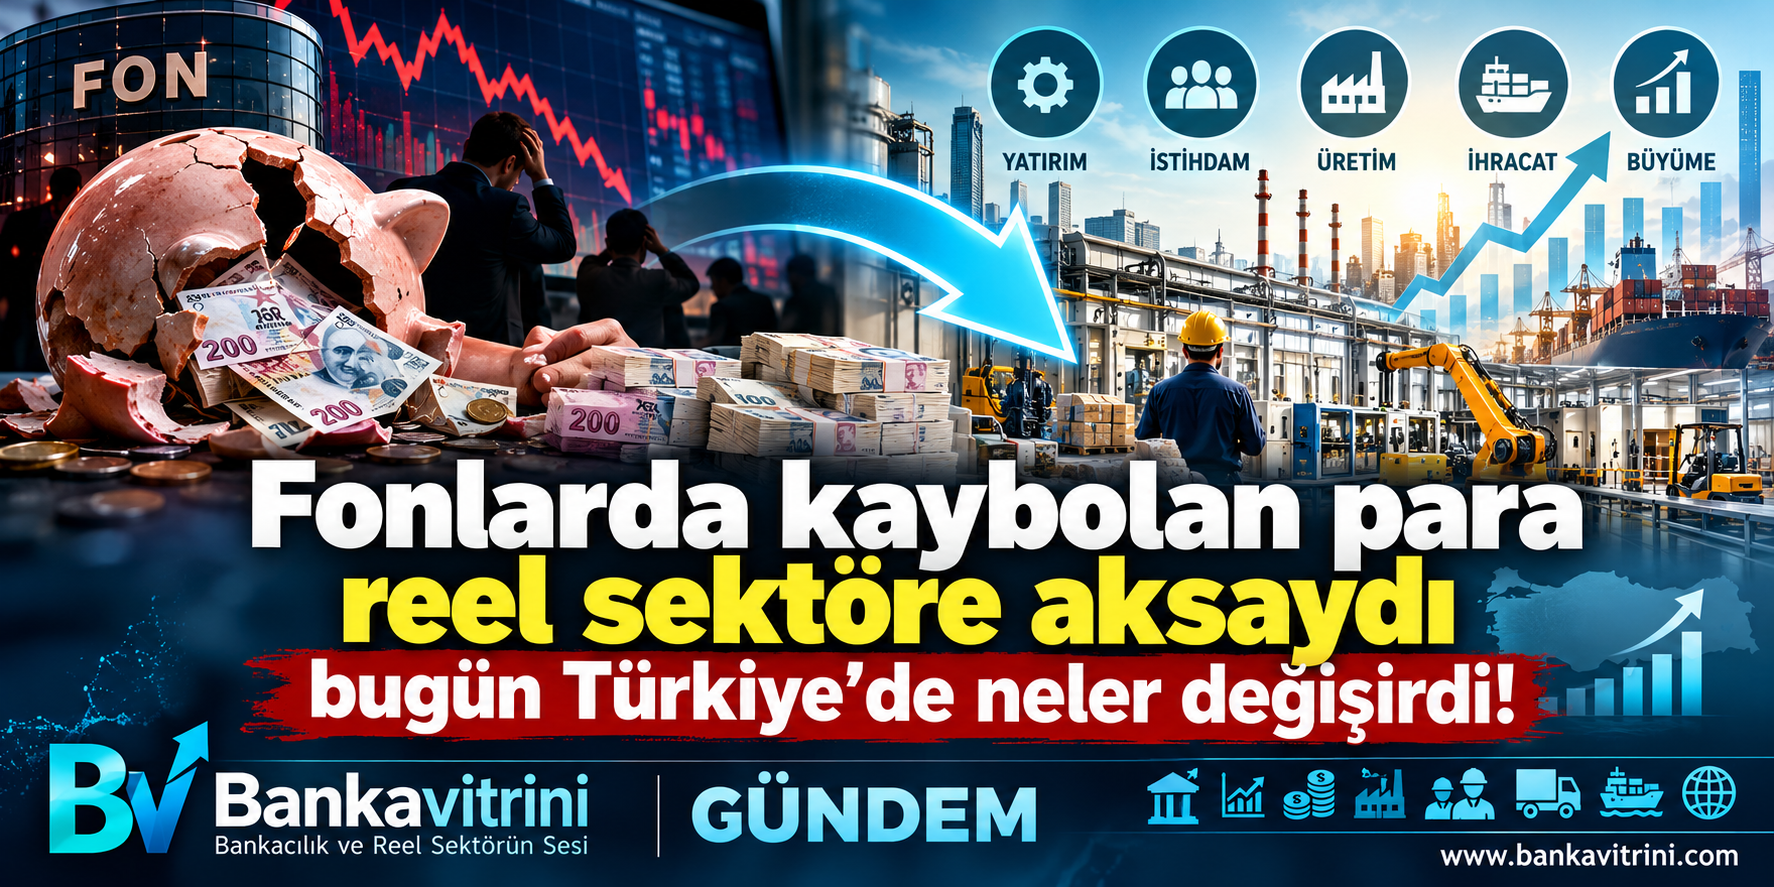
Fonlarda Kaybolan Para Reel Sektöre Aksaydı Türkiye’de Ne Değişirdi?

Yayınlanma:

|

Türkiye son günlerde yalnızca bir fon tasfiyesi tartışmıyor. Aslında çok daha büyük bir ekonomik soruyla karşı karşıya: Tasarrufların ne kadarı üretime, yatırıma ve istihdama yöneliyor; ne kadarı finansal getiri arayışı içinde sistemin kendi içinde dolaşıyor?

17 Eylül 2026’da alınan kararlarla 7 portföy yönetim şirketinin TEFAS’ta işlem gören fonları kapatıldı ve çok sayıda fon tasfiye sürecine girdi. SPK’nın açıklamasına göre tasfiye kapsamındaki fonlarda yatırımcılara ara ödeme yapılması kararlaştırıldı; ödeme, yatırımcının nihai hak edişinden mahsup edilmek üzere ve fon başına 1 milyon TL ile sınırlı tutuldu.

Ortaya çıkan büyüklük ise dikkat çekici.

Tasfiye sürecinin 455 bin 758 yatırımcıyı ve yaklaşık 891 milyar TL’lik fon büyüklüğünü ilgilendirdiği bildiriliyor.

Burada çok önemli bir ayrım yapmak gerekiyor: 891 milyar TL’nin tamamı “kaybolmuş para” değildir.

Bu rakam fonların toplam büyüklüğünü ifade ediyor. Dolayısıyla tamamının ekonomide yok olduğu veya yatırımcıların tamamının bu parayı kaybettiği sonucunu çıkarmak doğru olmaz. Ancak bu büyüklük bize, Türkiye’de tasarrufların ulaştığı finansal ölçeği gösteriyor.

Asıl soru da burada başlıyor: Bu paranın önemli bir bölümü son bir yılda reel sektörün üretim, yatırım ve işletme sermayesi ihtiyacına yönlendirilebilseydi Türkiye ekonomisinin fotoğrafı bugün nasıl olurdu?

“Para yok” değil, paranın yönü tartışılmalı

Türkiye’de şirketlerin en büyük sorunlarından biri uzun süredir finansmana erişim.

TCMB’nin Finansal İstikrar Raporu da sıkı finansal koşulların etkisiyle reel sektörün borçluluğunun tarihsel ortalamanın altında kaldığını, buna karşın KOBİ kredilerinde takipteki alacak oranlarının yükselme eğilimini koruduğunu belirtiyor.

Üstelik kredi ucuz değil.

TCMB’nin Eylül 2026 verilerinde TL ticari kredi faizleri yüzde 49,3 seviyesinde bulunuyordu. Aynı dönemde TL mevduat faizi yüzde 44,4 düzeyindeydi.

Şimdi bir tarafta yüz milyarlarca liralık finansal varlık birikimi, diğer tarafta finansmana erişmekte zorlanan işletmeler var.

İşte ekonomik paradoks tam burada ortaya çıkıyor.

O para fabrikaya gitseydi…

Elbette “891 milyar TL’nin tamamı fabrikalara aktarılsaydı” gibi mekanik bir hesap yapmak doğru olmaz.

Çünkü fon yatırımcısının parasının tamamı krediye dönüştürülemez. Ayrıca fonların önemli bir bölümü zaten çeşitli finansal araçlara yatırım yaparak ekonominin finansmanına dolaylı katkı sağlıyor.

Ama düşünce deneyini biraz genişletelim:

Diyelim ki yüz milyarlarca liralık tasarrufun önemli bir bölümü;

  • makine ve teçhizat yatırımlarına,
  • işletme sermayesine,
  • ihracat finansmanına,
  • KOBİ yatırımlarına,
  • enerji yatırımlarına,
  • teknoloji ve Ar-Ge’ye,
  • istihdam yaratacak yeni kapasite yatırımlarına yönlendirilebilseydi…

Bugün yalnızca “para nerede?” sorusunu değil, “para neden üretimde değil?” sorusunu konuşuyor olurduk.

Nitekim kamu da reel sektörün finansmana erişim sorununu azaltmak için farklı programlar uyguluyor. 2026’da imalat sanayisine yönelik program kapsamında 100 milyar TL’lik finansmana erişim imkânı açıklanırken, KOBİ’lere yönelik başka bir programda 37,5 milyar TL kredi erişimi hedeflendi.

Bu rakamların yanında yüz milyarlarca liralık tasarruf havuzunun büyüklüğü daha da anlamlı hale geliyor.

Sorun sadece fonlarda değil

Burada tartışılması gereken daha geniş bir ekonomik model var.

Türkiye’de yüksek enflasyon dönemlerinde vatandaşın tasarrufunu koruma refleksi anlaşılabilir. Yatırımcı daha yüksek getiri arıyor. Fonlar da bu ihtiyaca cevap veriyor.

Fakat ekonomi açısından kritik olan şu:

Tasarruf → finansal getiri → tüketim
ile
Tasarruf → yatırım → üretim → istihdam → ihracat → gelir

aynı ekonomik sonuçları doğurmuyor.

Birincisi servetin finansal sistem içerisinde yeniden dağılımını sağlayabilir.

İkincisi ise ekonominin üretim kapasitesini büyütür.

Türkiye’nin asıl ihtiyacı ise yalnızca daha fazla para değil; tasarrufları üretken yatırımlara yönlendirebilen bir finansman mimarisi.

“Fon mağduru” tartışması bize başka bir şey daha gösterdi

SPK, yeni rehber düzenleme sürecinde özellikle para piyasası fonları ve hisse senedi serbest fonlarında ilişkili taraflar arasındaki teminatsız borçlanma ve borsadaki olağandışı fiyat hareketleri üzerinden oluşabilecek sistemik risklere dikkat çekti. Düzenlemenin amaçları arasında yatırımcı tasarruflarının korunması, şeffaflığın artırılması ve manipülasyon imkânlarının sınırlandırılması bulunuyor.

Dolayısıyla mesele yalnızca: “Vatandaşın parası ne olacak?” sorusundan ibaret değil.

Bunun yanında: “Tasarruf sahibinin parasını hangi mekanizma üretime taşıyor?” sorusunu da sormamız gerekiyor.

Son söz

Türkiye’nin sermayesi var.

Türkiye’nin tasarruf sahibi de var.

Türkiye’nin girişimcisi, sanayicisi ve yatırım yapmak isteyen şirketleri de var.

Ancak bu üç unsurun aynı anda buluşmasını sağlayacak güvenli, şeffaf, erişilebilir ve üretim odaklı finansman kanallarına ihtiyaç var.

Belki de bugün fon krizinden çıkarılacak en önemli ders şu: Ekonomide mesele yalnızca ne kadar para olduğu değildir. Asıl mesele, paranın nereye aktığıdır.

Ve insan ister istemez şu soruyu soruyor: Fonlarda dolaşan yüz milyarlarca liranın önemli bir bölümü son bir yılda reel sektörün damarlarına, fabrikalara, makinelere, ihracata ve istihdama aksaydı; bugün Türkiye ekonomisi nasıl bir yerde olurdu?

Bu sorunun cevabı yalnızca fon yatırımcılarını değil, sanayiciyi, KOBİ’yi, çalışanı, bankayı ve bütün ekonomiyi ilgilendiriyor.

Erol TAŞDELEN – Ekonomist
Okumaya devam et

BANKA HABERLERİ

BDDK’dan kredi kartı ve telefon kredilerine yeni ayar!

Yayınlanma:

|

Yazan:

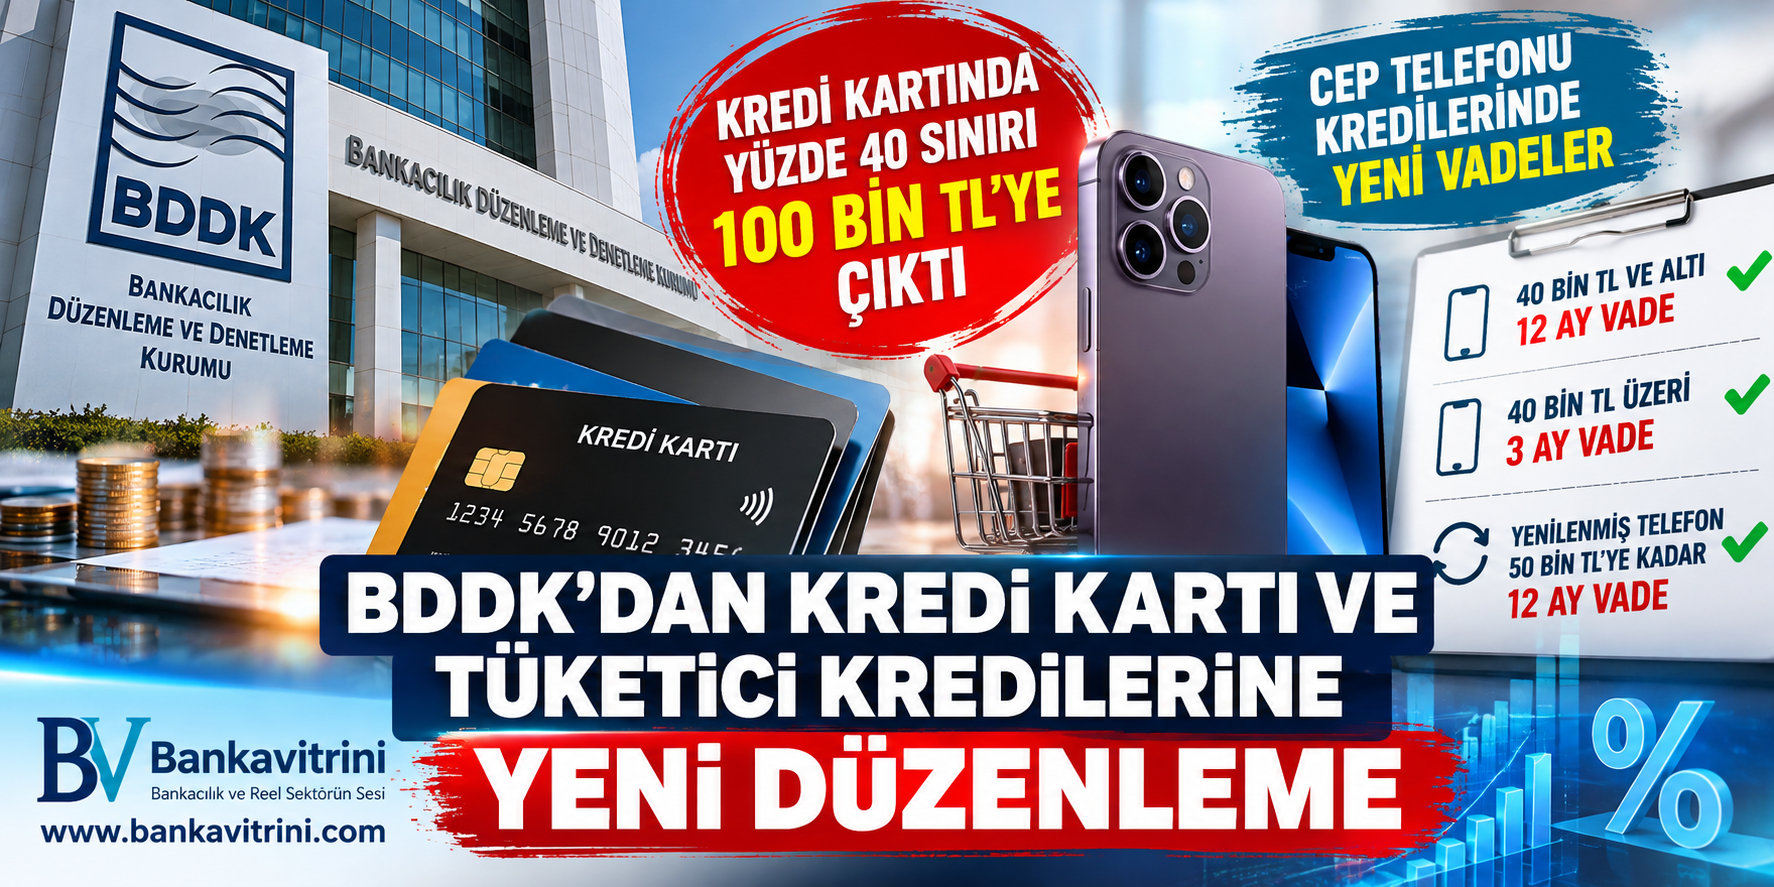
Kredi kartlarında yüzde 40 asgari ödeme için limit sınırı 50 bin TL’den 100 bin TL’ye çıkarıldı. Cep telefonu kredilerinde ise 40 bin TL ve altındaki cihazlarda 12 ay, üzerindeki cihazlarda 3 ay vade uygulanacak. Yenilenmiş telefonlarda eşik 50 bin TL olacak.

Bankacılık Düzenleme ve Denetleme Kurumu (BDDK), bireysel bankacılık müşterilerini yakından ilgilendiren iki yeni düzenlemeyi devreye aldı.

BDDK’nın 1 Ekim 2026 tarihli ve 11581 sayılı Kurul Kararı ile kredi kartlarında asgari ödeme tutarının belirlenmesinde esas alınan limit sınırı değiştirilirken, 11582 sayılı karar ile cep telefonu alımlarında kullanılan tüketici kredilerinin vade sınırları yeniden belirlendi.

KREDİ KARTINDA YÜZDE 40 SINIRI 100 BİN TL’YE ÇIKTI

Yeni düzenlemenin kredi kartı tarafındaki en dikkat çekici değişikliği, asgari ödeme oranında kullanılan limit eşiğinde yapıldı.

Daha önce 50 bin TL olan eşik 100 bin TL’ye yükseltildi.

Buna göre;

  • Kredi kartı limiti 100 bin TL ve altında olanlar: Dönem borcunun yüzde 20’sini asgari ödeme olarak yapacak.
  • Kredi kartı limiti 100 bin TL’nin üzerinde olanlar: Dönem borcunun yüzde 40’ını asgari ödeme olarak yapacak.

BDDK böylece yüzde 40 asgari ödeme oranına tabi olan kartların kapsamını limit açısından daraltmış oldu. Düzenlemenin temel parametresi kartın kullanılan tutarı değil, toplam kredi kartı limiti olacak.

ÖRNEKLE ANLATALIM

Örneğin dönem borcu 50 bin TL olan bir tüketicinin kredi kartı limiti 80 bin TL ise asgari ödeme tutarı 10 bin TL olacak.

Kart limiti 150 bin TL ise aynı 50 bin TL’lik dönem borcunda asgari ödeme 20 bin TL olacak.

Dolayısıyla yeni düzenleme özellikle yüksek limitli kredi kartı kullanıcılarının aylık asgari ödeme yükünü doğrudan değiştirmiyor; 100 bin TL sınırı üzerindeki kartlarda yüzde 40 uygulaması devam ediyor.

CEP TELEFONU KREDİLERİNDE VİDE SINIRI DEĞİŞTİ

BDDK’nın ikinci kararı ise cep telefonu alımlarında kullanılan tüketici kredilerine ilişkin.

Yeni uygulamaya göre sıfır cep telefonlarında:

40 bin TL ve altında:
12 aya kadar tüketici kredisi

40 bin TL üzerinde:
En fazla 3 ay tüketici kredisi kullanılabilecek.

YENİLENMİŞ TELEFONDA EŞİK 50 BİN TL

Yenilenmiş ürün niteliğindeki cep telefonlarında ise farklı bir eşik getirildi.

Telefonun işyerinin “yenileme merkezi” veya “yetkili satıcı” niteliğinde olması şartıyla;

50 bin TL ve altında: 12 ay

50 bin TL üzerinde: 3 ay vade uygulanacak.

KREDİ KARTIYLA TELEFON ALIMINDA TAKSİT YASAĞI DEVAM

Düzenlemenin dikkat çeken bir başka noktası ise kredi kartıyla cep telefonu alımında mevcut uygulamanın korunması.

Yenilenmiş ürün niteliğinde olmayan cep telefonlarının kredi kartıyla alımında taksitlendirme yasağı devam edecek.

Buna karşılık yenilenmiş cep telefonlarında kredi kartıyla yapılan alımlarda, herhangi bir fiyat sınırı olmaksızın 12 aya kadar taksit uygulanabilecek.

BDDK’NIN KREDİ POLİTİKASINDA DİKKAT ÇEKEN AYRINTI

Son düzenlemeyi yalnızca “cep telefonu kredisi değişti” şeklinde okumamak gerekiyor.

BDDK son dönemde bireysel kredi kartları ve ihtiyaç kredileri üzerinde bir dizi makro ihtiyati düzenleme yapıyor. Kurumun 2026 mevzuat listesinde kredi kartı limitleri ile kredi kartı ve ihtiyaç kredilerinin yeniden yapılandırılmasına ilişkin daha önce alınmış kararlar da bulunuyor.

Ocak 2026’daki düzenlemelerde de kredi kartı limitlerinin gelirle ilişkilendirilmesi ve limitlerin yeniden belirlenmesine yönelik önemli adımlar atılmıştı. BDDK’nın ilgili düzenlemesinde, kart limitlerinin belirlenmesinde gelir bilgilerinin Risk Merkezi’ne raporlanmasına yönelik hükümler de yer alıyor.

Dolayısıyla 1 Ekim tarihli son karar, bireysel kredilerde kontrollü bir çerçevenin devam ettiğini, ancak bazı alanlarda tüketici üzerindeki aylık ödeme baskısını değiştirecek teknik ayarlamalar yapıldığını gösteriyor.

TÜKETİCİ İÇİN NE DEĞİŞTİ?

Yeni düzenlemeyle üç temel sonuç ortaya çıkıyor:

1- 100 bin TL ve altındaki kredi kartlarında asgari ödeme oranı yüzde 20 olacak.

2- 40 bin TL ve altındaki sıfır cep telefonlarında tüketici kredisi vadesi 12 aya kadar çıkabilecek.

3- Yenilenmiş telefonlarda 50 bin TL’ye kadar olan cihazlarda 12 ay kredi ve fiyat sınırı olmaksızın 12 ay kredi kartı taksiti uygulanabilecek.

Buna karşılık 40 bin TL üzerindeki sıfır telefonlarda ve 50 bin TL üzerindeki yenilenmiş telefonlarda tüketici kredisi vadesi 3 ayla sınırlandırılıyor.

Özetle BDDK, kredi kartlarında asgari ödeme açısından 100 bin TL eşiğini getirirken, cep telefonu finansmanında fiyat yükseldikçe daha kısa kredi vadesi uygulanmasını sürdürüyor.

Okumaya devam et

FARK YARATANLAR

FARK YARATANLAR

FARK YARATANLAR

KATEGORİLER

ALTIN – DÖVİZ

KRİPTO PARA PİYASASI

X

FACEBOOK

SON YAZILAR

Popüler

www bankavitrini com © "BANKA VİTRİNİ Portal"da yayımlanan, BANKA VİTRİNİ'nde yer alan yazar ve çevirmenlerine ait herhangi bir yazı, çeviri, makale ve haber izin alınmadan basılı olarak ya da internet ortamında kullanılamaz, çoğaltılamaz, yayınlanamaz. İzinsiz kullananlar hakkında hukuki yollara başvurulacaktır. "BANKA VİTRİNİ Portal"da yayımlanan tüm özgün yazıların içeriğinden yazarları sorumludur. www.bankavitrini.com'da yer alan yatırım bilgi, yorum ve tavsiyeleri yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti, aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Burada yer alan yorum ve tavsiyeler, yorum ve tavsiyede bulunanların kişisel görüşlerine dayanmaktadır. Bu görüşler, mali durumunuz ile risk ve getiri tercihlerinize uygun olmayabilir. Yer alan yazılarda herhangi bir yatırım aracı; Hisse Senedi, kripto para biriminin veya dijital varlığın alım veya satımını önermiyor. Bu nedenle sadece burada yer alan bilgilere dayanılarak yatırım kararı verilmesi, beklentilerinize uygun sonuçlar doğurmayabilir. Lütfen transferlerinizin ve işlemlerinizin kendi sorumluluğunuzda olduğunu ve uğrayabileceğiniz herhangi bir kaybın sizin sorumluluğunuzda olduğunu unutmayın. © www.bankavitrini.com Copyright © 2020 -UŞAK- Tüm hakları saklıdır. Özgün haber ve makaleler 5846 Sayılı Fikir ve Sanat Eserleri Kanunu korumasındadır.