Connect with us

GÜNCEL

Bir yumurta-tavuk hikayesi: Ücret-fiyat sarmalı

Yayınlanma:

|

Sürekli şikayet edilen, fazlasıyla can yakan fiyat artışları; maaş zammı dönemlerinde çalışanların patronlara karşı en güçlü silahı hâline dönüşüyor. Yani çalışanlar harcarken düşman oldukları enflasyona, hakları olan maaş zammını isterken bir parça da olsa ısınmıyor değil. Ancak tam zam pazarlığı bittiğinde fiyatlar yine artıyor. Film yine başa sarıyor ve yine enflasyonla kol kola, patronların kapısı çalınıyor. Bu senaryo, iktisat biliminde ücret-fiyat sarmalı olarak açıklanıyor. Yani şu sıralar sıkça duyduğunuz ve muhtemelen sizin de kullandığınız ifadelerle:

“Maaşa zam gelmeden fiyatlar arttı bile.”

“Maaş zamlarını duyar duymaz fiyatlara zam yapmaya başladılar.”

Veya, biraz daha farklı ve çaresizlik dolu versiyonu ile:

“Maaşımıza zam yapmayın ama fiyatlar da artmasın.”

İşte: Buyurun size ücret-fiyat sarmalı… Ama önce 2000’li yılların enflasyonuna bir bakış atalım.

Türkiye İstatistik Kurumu (TÜİK) tarafından 2005 yılı baz alınarak kaydedilen istatistiklere bakıldığında 19 yıllık süreçte fiyat değişimi %1.524 (yazıyla yüzde bin beş yüz yirmi dört) seviyesinde görünüyor. Daha anlaşılır bir dille açıklamak gerekirse, 2005 yılının Ocak ayında 100 TL olan bir mal ya da hizmetin fiyatı, bugün 1.624 TL’ye yükselmiş durumda.
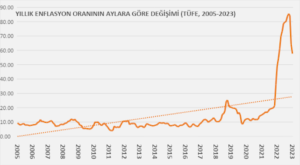
Son 19 yılın en düşük yıllık enflasyonu %3,99

19 yıllık periyotta en düşük yıllık enflasyon oranı, 2011 yılının Mart ayında %3,99 ile görülürken son 19 yılın en yüksek yıllık enflasyonu Ekim 2022 döneminde %85,55 olarak gerçekleşti.

Biraz daha detaylandıracak olursak, aradan geçen 228 ayın 127 ayında enflasyon %10’un altında, yani tek hanede kalmış. Tek hanede geçen enflasyon dönemlerinin ortalama enflasyonu ise %7,87 olarak kayıtlara geçiyor. Bu süreçte 2012 Mayıs – 2017 Şubat aralığındaki 57 aylık dönemde enflasyon, kesintisiz olarak tek hanede kalmayı başardı.

2017 yılının Şubat ayından günümüze kadar geçen 83 aylık süreçte ise enflasyon yukarı yönlü bir seyir izleyerek yalnızca 3 ay tek hanede kaldı ve bu 83 aylık periyodun aylık bazda ortalama yıllık enflasyonu %28,79 düzeyinde. 2005 yılının Ocak ayında 100 TL olan bir ürünün fiyatı, 2017 yılının hemen başlarında 300 TL seviyelerine çıkarken aradan geçen 6 yılda neredeyse 6 katına ulaşmış hâlde. Özetle 12 yılda üçe katlanan fiyatlar, sonraki 6 yılda aynı seviyelerden neredeyse 6 katına ulaşmış.

Enflasyon neden artıyor ki?

Bu değerlendirmenin ardından “Son 6 yılda roket gibi fırlayan fiyatların artışında neler etkili oldu?” sorusunu ele alalım. Elbette ki, bu sorunun yanıtı oldukça karmaşık ve sadece bir yazıya sığdırabileceğimiz kadar basit değil. Ancak hafızaları tazelemek adına; ülkemizdeki siyasi ve ekonomik krizler, Türkiye ekonomisinin yapısal sorunları, küresel ekonomideki çalkantılar ve dünyanın çeşitli bölgelerinde ortaya çıkan savaşlar ilk akla gelenler olarak sayılabilir. Elle tutulur nedenlerden biri olarak Türk Lirası’ndaki değer kayıplarını da atlamamak gerek.

Ücret-fiyat sarmalı: Ücretler mi enflasyonu, enflasyon mu ücretleri artırıyor?

Her yıl olduğu gibi son aylarda asgari ücret başta olmak üzere ücret artış pazarlıkları yapılırken, işin doğası gereği enflasyon masaya konuyor. 2023’te de öyle oldu. Yüksek enflasyon koşullarında yaşamaya alışkın olan ülkemizde farkına varılan bilimsel bir gerçeklik, bu kez sokakta da dillendirilir oldu: İktisadi literatürde adı “ücret-fiyat sarmalı” ya da “ücret-enflasyon sarmalı” olarak geçiyor. Ekonomi bilimine aşina olmayanlar için şu şekilde özetlenebilir: Bir ülkede ücretler arttıkça mal ve hizmetlerin de fiyatı artar. Bu da enflasyonu yükseltir. Satın alma gücünü korumak ve enflasyona ezdirmek istemezseniz, mecburen ücretleri artırmanız gerekir. Sonrası yine enflasyon…

İktisadi gerçekliklere uygun olarak bir şeyler yapılmazsa bu döngü sonsuza kadar sürebilir ki o nedenle “sarmal” şeklinde ifade ediliyor. Bir bakıma, herkes birbirine “Tavuk mu yumurtadan, yumurta mı tavuktan çıkar?” diye sorup duruyor.

Türkiye’de ücret artışları ile enflasyon ilişkisi nasıl?

Literatürde makroekonomik açıdan incelenen bu durum, içinden çıkması oldukça güç denklemleri de beraberinde getiriyor. Öyle ki, sarmaldan çıkmak kimi zaman bir neslin ömrünü bulabiliyor. Bu hususta ekonomistlerin farklı görüşleri ve yaklaşımları mevcut. Ekonomi bilimi açısından sarmaldan çıkış reçetesinden önce, ülkemizdeki enflasyon ile asgari ücretteki artışları yıllık olarak inceleyelim.
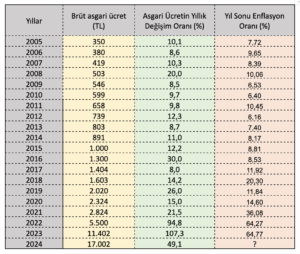
Türkiye’de 2005-2023 yılları arasındaki enflasyon oranları ile ücret artışları arasındaki ilişkiyi bir de grafik üzerinde görelim.
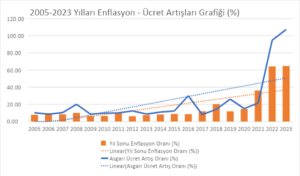

Görüldüğü üzere, fiyatlar ile asgari ücret arasındaki grafiklerin hareketlerinde bir doğrusallık söz konusu. Ve hatta eğim artışlarının eğilim çizgilerinin açısı da birbirine çok yakın.

Şimdi gelelim asıl soruya: Ücretler artarsa enflasyon artar mı; daha da doğrusu, ücretleri artırmamak enflasyonun düşmesini sağlar mı? Sorunun ilk kısmını yukarıdaki grafikle açıklayabiliriz. Ülkemizin gerçekleri, yakın tarih ve hayatın gerçekleri iktisat bilimin bizlere öğrettikleriyle paralel bir şekilde ücret artışlarının enflasyonu artırdığını gösteriyor. Elbette ki enflasyon için ücret artışları tek sebep değil. Kurdaki bozulmalar, Türk Lirası’nın değer kaybı, hatalı uygulanan para politikaları, enerji ve gıda fiyatlarındaki küresel artış eğilimleri de enflasyon üzerinde oldukça etkili.

Ücretler artmazsa enflasyon düşer mi?

Peki ücretler artmazsa enflasyon düşer mi? Ülke olarak böyle bir ortamı deneyimlemedik henüz. Yani enflasyon geldi ve o enflasyona bakarak ücretleri az ya da çok, sürekli olarak artırdık. Ancak 2024 yılı asgari ücret artışları görüşülürken bazı politikacıların ve “Asgari ücretler artmasın ama fiyatlar da artmasın” diyen Türk-İş Başkanı Ergün Atalay’ın bu sorumuza değindiğini gördük. Birçok iktisatçı ve akademisyen de bu sarmala değinerek ücretlere popülist yaklaşımlarla kontrolsüz zam yapılmaması gerektiğine değindi. Fakat enflasyon geriden geldiği için ücret artışı yapılmaması neredeyse imkansızdı, öyle de oldu. En azından içerisinde yerel seçimlerin olduğu 2024 yılı için.

Ücret-fiyat sarmalından nasıl çıkılır?

Açıklamaya çalıştığımız ücret-enflasyon sarmalından çıkışın hiç de kolay olmadığını anlamak için ekonomist olmaya gerek yok aslında. Fakat bu sarmaldan çıkış için adımlar atılmalı. İktisadi tarafta neler yapılabileceğine kısaca değinelim.

Çalışanların verimliliğinin artması: Çalışanların daha verimli çalışmaya başladığı bir dünyada, işverenlerin bu verimlilik artışı nedeniyle işgücü maliyetlerindeki artışları üretip sattıkları mal veya hizmetlerin fiyatlarına yansıtmaması durumu. Yani günlük ücreti 100 TL olan bir işçi, günde 500 adet mal üretiyorken ücreti %50 artışla 150 TL’ye çıktığında, ekstra motive olması ve günlük 1.000 tane mal üretmesi olarak düşünülebilir. Patronun da üretim artışı sayesinde fiyatları artırmaya gerek duymamasıyla sonuçlanır bu.

Üretimdeki diğer maliyetlerin düşmesi: Mal ve hizmetlerin üretiminde kullanılan diğer girdilerin fiyatlarındaki düşüşler, bir nevi işçi ücretlerinde artışın gelen maliyet artışını dengelemesi durumu. Yani ücret artışı ile çalışan giderleri artan patronun, üretimde kullandığı hammadde veya enerji gibi diğer girdi fiyatlarında düşüş yaşanması ile ücret artışlarını tolere ederek fiyatları artırmaması.

Ekonomi yönetimlerinin uygulamaları ve para politikası: Genellikle ülkede faiz oranlarının artırılması neticesinde çalışanların elde ettiği geliri harcamak yerine tasarrufa gitmesi durumu. Bu, borçlanma maliyetlerini de artıracağından kredi ile alımlar azalır ve talepteki düşüş üzerinden fiyatlarda da düşüş görülür.

Özetle

Ücret-enflasyon sarmalından iktisadi olarak saydığımız 3 çıkış yolundan ilk ikisi, serbest piyasa ekonomisini benimseyen ülkemizde çok da kontrol edilebilir senaryolar değil. Bu durumlarda, dönemsel ya da yapısal birçok değişkenin de denklemde olduğu unutulmamalı. Üçüncü yönteme gelecek olursak, zaten aylardır bu senaryoyu yaşıyoruz ve bunun bir müddet daha süreceğine emin olabilirsiniz.

Pareto

Okumaya devam et

BANKA HABERLERİ

Akbank “Şehrin İyi Hali” projesinin 12. dönem başvurularını başlattı

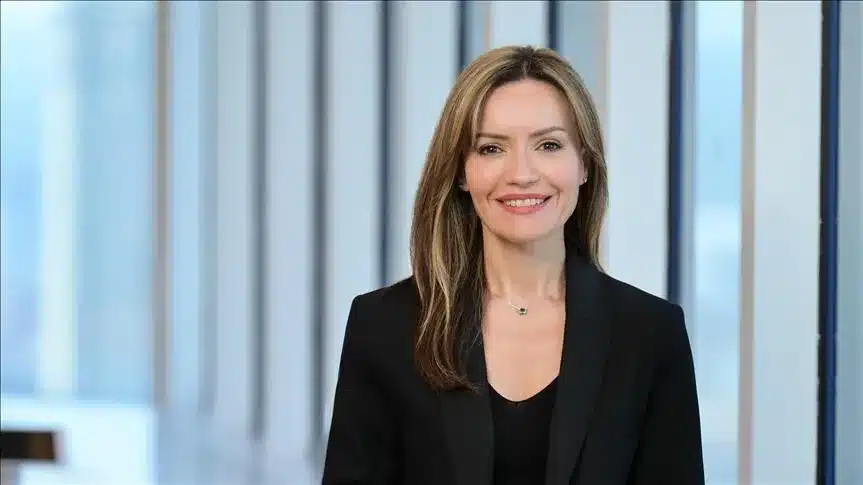
Akbank Marka ve İletişim Başkanı Seçil Demiralp, “Yeni dönemde gönüllü sayımızı daha da artırmayı hedefliyoruz. Tüm gençlerimizi iyilik için harekete geçmeye davet ediyoruz” dedi
Yayınlanma:

|

Yazan:

Akbank’ın gençleri gönüllülükle tanıştıran toplumsal fayda projesi ‘Şehrin İyi Hali’nde 12’nci dönem başvuruları başladı.

Bankadan yapılan açıklamaya göre, proje, farklı sivil toplum kuruluşlarıyla (STK) işbirliği yaparak gençlere toplumsal fayda üretme ve kişisel gelişimlerini güçlendirme fırsatı sunuyor.

Bu kapsamda tüm üniversiteli gençlerin katılabileceği projede gençler, farklı sivil toplum kuruluşlarıyla (STK) bir araya gelerek toplumsal fayda çalışmalarında yer alacak ve kişisel gelişimlerini destekleyecek deneyimler kazanacak.

Bugüne kadar yaklaşık 25 bin gence ulaşan Şehrin İyi Hali, gençlerin sürdürülebilirlik, çevre, hayvan hakları, toplumsal cinsiyet eşitliği ve sosyal kapsayıcılık gibi alanlarda aktif rol almasını sağladı. Yeni dönemde de gençler, Türkiye’nin farklı alanlarda faaliyet gösteren sivil toplum kuruluşlarıyla bir araya gelerek gönüllülük çalışmalarına katılacak.

Akbank, projeyle gönüllülük hareketini daha geniş bir alana yaymayı ve gönüllülüğün gençlerin hayatında kalıcı olmasını hedefliyor.

Şehrin İyi Hali gönüllülük etkinlikleri, bu yıl 10-25 Ekim’de 9 sivil toplum kuruluşuyla düzenlenecek. Gençler, Kurtaran Ev ile kulübe yapımı ve boyama, hayvanların bakımı ve gezdirilmesine destek olacak. ‘Kokopelli Şehirde’, Akmerkez’in terasındaki kent tarımı alanında ekoloji ve sürdürülebilir yaşam deneyimi sunarken, Türkiye Down Sendromu Derneğinde kapsayıcılık seminerinin yanı sıra kule yarışları ve pizza atölyeleri gerçekleştirilecek. ‘Bilim Virüsü’nün düzenlediği eğitimlerde de afet farkındalığı üzerine temel kavramlar konuşulacak.

Gençler, ‘Hadi İşaretin’ özel tasarlanmış kutu oyunuyla işaret diline yönelik etkinliklerde yer alırken, Çorbada Tuzun Olsun Derneği ile evsiz bireyler için mutfakta gıda üretimine ve sokakta dağıtım faaliyetlerine destek olacak. Türkiye Omurilik Felçliler Derneği ile tekerlekli sandalye birleştirme çalışmalarına katılacak gençler, engelli bireylerin günlük yaşamda karşılaştıkları zorlukları yakından gözlemleme fırsatı elde edecek. Gençler ayrıca ‘Hayat Tamircisi’ eşliğindeki ‘İkinci Şanslar’ atölyesinde engelli hayvanlar için yürüteç üretecek ve DenizTemiz Derneği/TURMEPA ile gerçekleştirecekleri kıyı temizliğinde topladıkları atık miktarlarını ölçüp, su altı ekosistemine verilen zararları gözlemleyecek.

Şehrin İyi Halinin 12’nci dönemi, gençlerin gönüllülük deneyimini kutlamak amacıyla düzenlenecek özel konserle sona erecek. Gönüllülük programını tamamlayan tüm gençlere sertifika verilecek. Tüm üniversiteli gençler, istedikleri projeye ‘sehriniyihali.com’ adresi üzerinden başvurabiliyor.

– ‘Tüm gençlerimizi iyilik için harekete geçmeye davet ediyoruz’

Açıklamada görüşlerine yer verilen Akbank Marka ve İletişim Başkanı Seçil Demiralp, Şehrin İyi Hali’nin, Akbank’ın insan odaklı sürdürülebilirlik yaklaşımının en güzel örneklerinden biri olduğunu belirtti.

Demiralp, projeye katılan gençlerin seçtikleri alanda gönüllü olarak farkındalık geliştirici atölyelere katıldığını aktararak, şu ifadeleri kullandı:

‘Gençler, bu çalışmalara katılarak sürdürülebilir bir dünya için emek verirken, aynı zamanda liderlik becerilerini, empati yeteneklerini ve sorumluluk duygularını geliştiriyor. Şehrin İyi Hali ile bugüne dek 25 bine yakın genç bu iyilik hareketinin bir parçası oldu. Yeni dönemde gönüllü sayımızı daha da artırmayı hedefliyoruz. Tüm gençlerimizi iyilik için harekete geçmeye davet ediyoruz.’

Okumaya devam et

BANKA HABERLERİ

Elektronik Parada Yaprak Dökümü

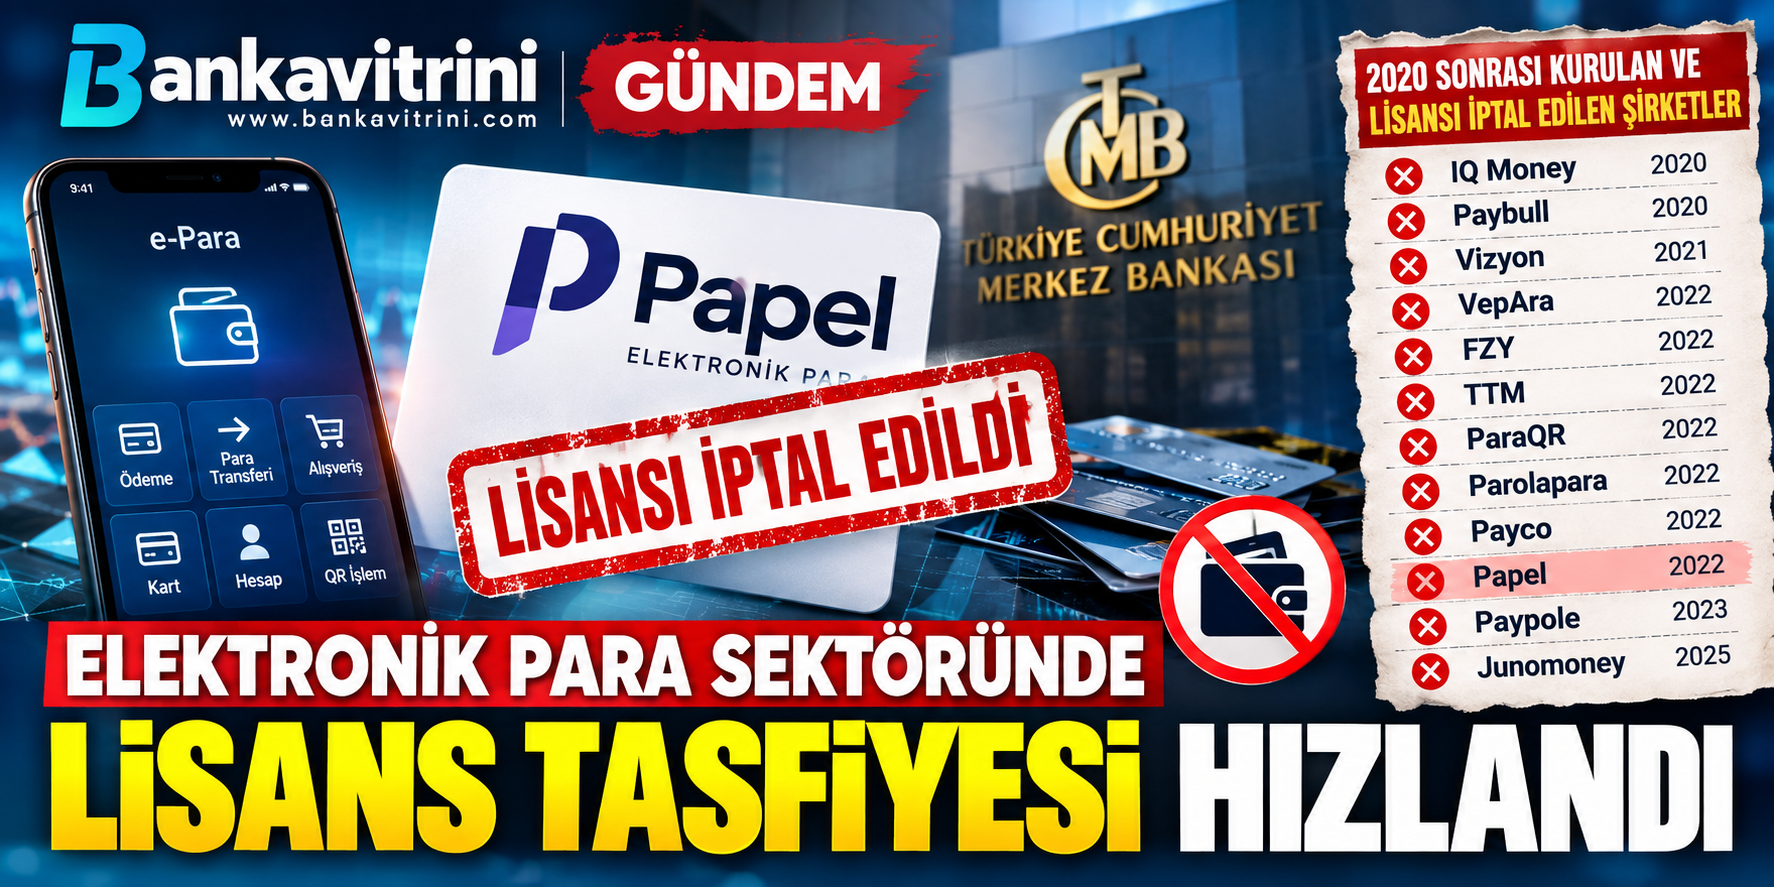
Elektronik Para Sektöründe Lisans Tasfiyesi Hızlandı: 2020 Sonrası Kurulan 12 Şirketin İzni İptal Edildi
Yayınlanma:

|

Yazan:

Papel Elektronik Para’nın faaliyet izninin iptaliyle elektronik para ve ödeme kuruluşlarında lisans tasfiyesi yeniden gündemde. 2020 ve sonrasında kurulan şirketler arasında son dönemde art arda lisans iptalleri yaşanması dikkat çekiyor.

Türkiye’de elektronik para ve ödeme hizmetleri sektöründe lisanslı kuruluş sayısındaki değişim dikkat çekici bir boyuta ulaştı. Papel Elektronik Para ve Ödeme Hizmetleri A.Ş.’nin faaliyet izninin iptal edilmesiyle, özellikle son yıllarda sektöre giren şirketlerin önemli bölümünün faaliyet dışına çıktığı görülüyor.

Türkiye Cumhuriyet Merkez Bankası’nın (TCMB) resmi mevzuat kayıtlarında Papel’in faaliyet izninin iptaline ilişkin karar 23 Eylül 2026 tarihli Resmî Gazete’de yayımlandı. Papel’e elektronik para kuruluşu olarak faaliyet izni 27 Ekim 2022 tarihinde verilmişti. İptal kararı 6493 sayılı Kanun’un ilgili hükümlerine dayandırıldı.

2020 sonrası kurulanlarda tablo dikkat çekiyor

Hazırlanan listeye göre, 2020 ve sonrasında kuruluş izni/faaliyet başlangıcı bulunan 12 elektronik para ve ödeme kuruluşunun lisansı iptal edilmiş durumda.

Bunlar arasında:

  • IQ Money – 2020 kuruluş
  • Paybull – 2020 kuruluş
  • Vizyon – 2021 kuruluş
  • VepAra – 2022 kuruluş
  • FZY – 2022 kuruluş
  • TTM – 2022 kuruluş
  • ParaQR – 2022 kuruluş
  • Parolapara – 2022 kuruluş
  • Payco – 2022 kuruluş
  • Papel – 2022 kuruluş
  • Paypole – 2023 kuruluş
  • Junomoney – 2025 kuruluş yer alıyor.

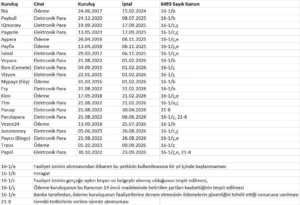
TCMB’nin resmi ödeme sistemleri mevzuat sayfası da 2025-2026 döneminde Paybull, IQ Money, Paypole, Papara, Pay Fix, Klon, TTM, ParaQR, Parolapara, Vezne24, Junomoney, Payco, TRPOS ve son olarak Papel hakkında faaliyet izni iptali kararlarını listeliyor.

Sadece eski şirketler kapanmıyor

Buradaki önemli ayrıntı, lisans iptallerinin yalnızca uzun yıllardır faaliyet gösteren kuruluşlarla sınırlı olmaması.

Tam tersine, son birkaç yıl içerisinde kurulmuş ve elektronik para/ödeme sektörüne yeni oyuncu olarak giren şirketler de lisans kaybedenler arasında bulunuyor.

Papel bunun son örneği oldu. Şirketin elektronik para kuruluşu olarak faaliyet izni 2022 yılında verilmişti; TCMB’nin 18 Eylül 2026 tarihli kararıyla izin iptal edildi ve karar 23 Eylül’de Resmî Gazete’de yayımlandı.

6493 sayılı Kanun’daki gerekçeler dikkat çekiyor

Lisans iptallerinde tek bir gerekçe bulunmuyor. Kullanılan hukuki dayanaklar arasında faaliyet izninden sonra faaliyete başlanmaması, iznin mevzuata aykırı beyan veya belgelerle alınması, ödeme kuruluşunun gerekli şartları kaybetmesi, faaliyetlerin güvenli şekilde yürütülmesini tehdit eden durumlar ve gerekli tedbirlerin süresinde alınmaması gibi hükümler bulunuyor.

Dolayısıyla her şirket için “aynı nedenle kapatıldı” şeklinde bir değerlendirme yapmak doğru değil.

Bir de birleşmeler var

Sektördeki küçülme yalnızca lisans iptallerinden ibaret değil.

Moka, PayU ve Paynet gibi kuruluşlar ise birleşme/devralma süreçleri nedeniyle faaliyet izinlerinin sona ermesi kapsamında değerlendirilmiş durumda. Bu nedenle hazırlanan listeye dahil edilmemiş olmaları, editoryal açıdan önemli bir ayrım.

“200 firma daha kaldırılır mı?”

Elektronik para sektöründeki lisanslı kuruluş sayısındaki değişim konusunda uzun süredir yapılan bir sektör tahmini yeniden gündeme geldi.

Özel toplantılarda yıllardır “Türkiye’nin 200 lisanslı firmayı daha kaldırabileceği” yönündeki tahminini dile getiren sektör gözlemcilerinden gelen değerlendirmeler, son dönemde yaşanan lisans iptalleri sonrasında yeniden tartışılmaya başladı.

Ancak burada kritik soru şu: Sektör gerçekten kaç lisanslı kuruluşu taşıyabilir?

Çünkü mesele yalnızca şirketlerin kapanması değil. Sermaye yeterliliği, teknik altyapı, iç kontrol, uyum, bilgi güvenliği, işlem hacmi, müşteri sayısı ve sürdürülebilir gelir modeli gibi unsurlar, lisanslı bir ödeme veya elektronik para kuruluşunun ayakta kalabilmesi açısından giderek daha önemli hale geliyor.

“200 firma” tartışmasının asıl önemli tarafı

Bugün itibarıyla ortaya çıkan tablo, sektörde bir eleme ve konsolidasyon sürecinin yaşandığını gösteriyor. Fakat bundan hareketle gelecekte kesin olarak 200 şirketin daha kapanacağını söylemek mümkün değil.

Asıl dikkat çekici soru ise şu: Türkiye’de ödeme ve elektronik para sektöründe kaç şirket gerçekten sürdürülebilir bir iş modeline sahip?

Papel’in de lisansının iptal edilmesiyle birlikte, 2020 sonrası kurulan kuruluşlar açısından ortaya çıkan tablo bu sorunun daha yüksek sesle sorulmasına neden oluyor.

Bankavitrini’nin notu: Hazırlanan listede birleşme nedeniyle faaliyet izni sona eren Moka, PayU ve Paynet yer almıyor. Liste, lisans iptali ile birleşme nedeniyle faaliyetin sona ermesini birbirinden ayırıyor.

Kaynak: TCMB ödeme sistemleri mevzuat kayıtları ve 23 Eylül 2026 tarihli Resmî Gazete.

Okumaya devam et

Erol Taşdelen

150 Milyon TL Kredi Hayali Kurmayın! KOSGEB’de Limit Böyle Eriyor

KOSGEB’in 150 Milyon TL’lik Kredi Desteğinde Kritik Detay: Reklamdaki Rakamı Tam Kullanamayabilirsiniz!

Yayınlanma:

|

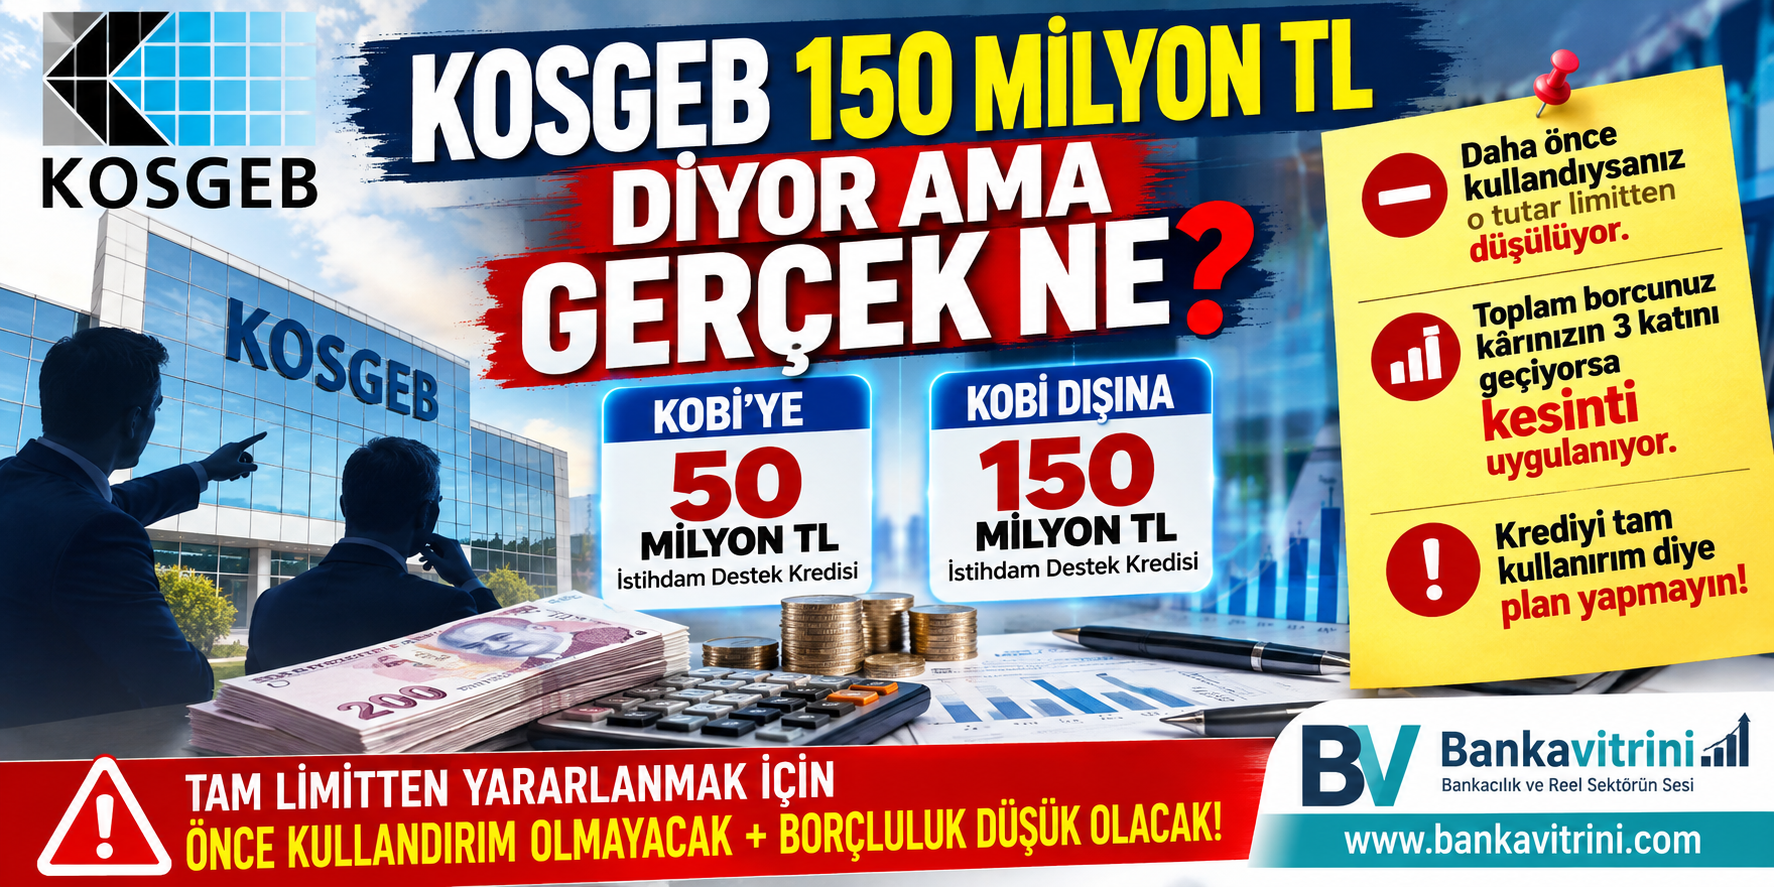
KOSGEB’in istihdam odaklı destek programında açıklanan KOBİ firmaları için 50 milyon TL ve KOBİ Dışı Ticari Firmalar için 150 milyon TL’lik kredi limitleri, işletmeler tarafından “kullanılabilecek kesin kredi tutarı” olarak algılanmamalı.

Çünkü açıklanan üst limitler, bazı işletmeler için çeşitli kriterler nedeniyle aşağı çekilebiliyor.

Daha önce aynı kapsamda kredi kullanıldıysa, kullanılan tutar yeni limitten düşülüyor. Bunun yanında işletmenin toplam borçluluğu da kredi tutarını etkileyebiliyor. Toplam borcun işletme kârının 3 katını aşması halinde ayrıca kesinti uygulanıyor.

“150 milyon TL kredi alırım” diye plan yapmayın!

Bu nedenle işletmelerin finansal planlamasını yalnızca KOSGEB’in açıkladığı üst limit üzerinden yapmaması gerekiyor.

Kredinin üst limitinden tam yararlanabilmek için;

  • Daha önce bu kapsamda kullandırım yapılmamış olması,
  • İşletmenin borçluluk seviyesinin düşük olması,
  • KOSGEB’in diğer başvuru ve uygunluk kriterlerinin sağlanması önem taşıyor.

Özetle; “KOSGEB 150 milyon TL kredi veriyor” demek, her işletmenin hesabına 150 milyon TL aktarılacağı anlamına gelmiyor.

Krediyi tam kullanırım diye plan yapmayın; önce işletmenizin geçmiş kullandırımını ve borçluluk oranını kontrol edin.

Erol TAŞDELEN – Ekonomist

Okumaya devam et

FARK YARATANLAR

FARK YARATANLAR

FARK YARATANLAR

KATEGORİLER

ALTIN – DÖVİZ

KRİPTO PARA PİYASASI

X

FACEBOOK

SON YAZILAR

Popüler

www bankavitrini com © "BANKA VİTRİNİ Portal"da yayımlanan, BANKA VİTRİNİ'nde yer alan yazar ve çevirmenlerine ait herhangi bir yazı, çeviri, makale ve haber izin alınmadan basılı olarak ya da internet ortamında kullanılamaz, çoğaltılamaz, yayınlanamaz. İzinsiz kullananlar hakkında hukuki yollara başvurulacaktır. "BANKA VİTRİNİ Portal"da yayımlanan tüm özgün yazıların içeriğinden yazarları sorumludur. www.bankavitrini.com'da yer alan yatırım bilgi, yorum ve tavsiyeleri yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti, aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Burada yer alan yorum ve tavsiyeler, yorum ve tavsiyede bulunanların kişisel görüşlerine dayanmaktadır. Bu görüşler, mali durumunuz ile risk ve getiri tercihlerinize uygun olmayabilir. Yer alan yazılarda herhangi bir yatırım aracı; Hisse Senedi, kripto para biriminin veya dijital varlığın alım veya satımını önermiyor. Bu nedenle sadece burada yer alan bilgilere dayanılarak yatırım kararı verilmesi, beklentilerinize uygun sonuçlar doğurmayabilir. Lütfen transferlerinizin ve işlemlerinizin kendi sorumluluğunuzda olduğunu ve uğrayabileceğiniz herhangi bir kaybın sizin sorumluluğunuzda olduğunu unutmayın. © www.bankavitrini.com Copyright © 2020 -UŞAK- Tüm hakları saklıdır. Özgün haber ve makaleler 5846 Sayılı Fikir ve Sanat Eserleri Kanunu korumasındadır.