Connect with us

ŞİRKETLER

Diginak.com 2024 yol haritasını açıkladı

Lojistik Teknolojisi alanında Fintek dikeyinde pazar liderliğini hedefleyen Diginak.com, son 3 yılda toplam 25 katın üzerinde birleşik büyüme gerçekleştirdi. Diginak.com, 2024 yılında şirket değerini 50 milyon dolara çıkartmayı hedefliyor.

Yayınlanma:

|

Finansal teknoloji pazarı tüm dünyada hızla büyüyor. Global ölçekte 150 milyar dolar büyüklüğünü geçen fintek pazarının, 2027 yılına kadar yüzde 13 büyüme göstermesi bekleniyor. Küresel fintek şirketlerinin yaklaşık yüzde 90’ının yapay zekâ ve makine öğrenimine dayalı olarak çalıştığını hatırlatan Diginak.com CEO’su Oğuzhan Karaca,

“2024 yılında dijital nakliye platformumuza yapay zeka alanında yatırım yapmaya devam edeceğiz. Teknoloji alanında yenilikler ve iklim dostu düzenlemelerle lojistiğin daha da sofistike bir hal alacağını düşünüyoruz” dedi.

Lojistik teknoloji pazarında Fintek dikeyinde teknoloji şirketiyiz

Odağımızda sürdürülebilirlik ve yeşil lojistik alanında projeler var

“Diginak.com’u pazarda hem bir ‘Fintek Şirketi’ hem de ‘Lojistik Teknolojisi’ (Freight Tech) alanında lider bir şirket olarak konumlandırdık. 2024 yılında ajandamızda; sürdürülebilirlik, yeşil ve dijital dönüşüm projeleri de bulunmakta. Önümüzdeki sene sürdürülebilirlik raporlama yapan şirketlerin çözüm ortağı olmayı ve yeşil lojistik alanında da yatırım yapmayı hedefliyoruz. Diginak.com olarak; bünyemizdeki Türk mühendisler tarafından geliştirdiğimiz teknoloji ve çözümlerle sadece hizmet sunduğumuz kişi ve kurumların değil, sektörümüzün de dijitalleşmesine öncülük etme misyonu ile hareket ediyoruz. Türkiye ile birlikte, Ortadoğu ve Asya’da Lojistik Teknolojisi odaklı Fintek alanında lider bir şirket olma misyonu ile çalışmalarımıza yön veriyoruz” şeklinde konuşan Karaca

2024 yılında dijital nakliye alanında öne çıkacak teknolojilere dair şu bilgileri verdi:

“Dünya Ekonomik Forumu’na göre, 2025 yılına kadar global kamyon pazarının yüzde 15’inin dijital nakliye platformlarını kullanacağı tahmin ediliyor. Bu veriden yola çıkarak ülkemizde de gelecek yıl dijital lojistik uygulamalarının daha çok öne çıkacağına inanıyoruz.

2024 yılında dijital lojistik, daha akıllı, daha çevresel olarak sürdürülebilir ve daha verimli bir geleceğe doğru evrilecek gibi görünüyor. Bu trendler, tedarik zinciri profesyonelleri için yeni fırsatlar yaratırken, sektördeki rekabeti artırmak için çeşitli firmaları ve teknoloji şirketlerini bir araya getirecek. Dijital lojistik, müşterilere daha hızlı teslimat, izleme ve yönetim imkanı sunarak; e-ticaretin büyümesine önemli bir katkı sağlıyor. 2024 yılında; Akıllı ve Otomatize Depolama Sistemleri, Blockchain Tabanlı Tedarik Zinciri İzleme alanında yeni yatırımlar yapılacağını öngörüyoruz. Çevre Dostu ve Sürdürülebilir Lojistik Çözümleri ise daha çok öne çıkacak. Sürdürülebilirliği artırma, elektrikli araçlar, enerji verimliliği ve karbon ayak izi azaltma stratejileri, dijital lojistik çözümlerinin temelini oluşturacak. Tedarik zinciri paydaşları arasındaki dijital işbirliği, açık platformlar ve uçtan uca entegrasyon, lojistik operasyonlarını daha verimli ve esnek hale getirecek. Büyük veri analitiği, yapay zeka ve makine öğrenimi, tedarik zinciri profesyonellerine gelecekteki talepleri daha doğru bir şekilde tahmin etme konusunda yardımcı olacak. Bu sayede stok yönetimi optimize edilecek ve tedarik zinciri maliyetleri azaltılacak.”

Diginak.com’un son 3 yılda toplamda 25 katın üzerinde birleşik büyüme kaydettiğine dikkat çeken Oğzhaan Karaca “2024 yılında da 5 kat daha büyüme ile toplamda 500 milyon TL ciro hedefimiz bulunmakta” diye konuştu.

Diginak.com’un, navlun satın almasındaki finansal sorunları azaltarak taşımacılık sektöründeki tarafların birbiri ile olan ticaretini kolaylaştırdığını hatırlatan Oğuzhan Karaca Türkiye’nin lojistik ve ulaştırma alanında yıllık cirosunun 100 Milyar USD seviyesinde olduğunun altını çizdi.

Lojistik sektörü daha çok ilgi ve desteği hak ediyor!

“Bu rakamın içerisinde kara, hava, deniz, demiryolu ve depolama işleri mevcut. Türkiye’nin GSMH sının 1 Trilyon USD’ye dayandığını öngörür isek, lojistik sektörünün cirosu; GSMH’ nın %10 una tekabül ediyor. Bu oran takdir edersiniz ki çok büyük bir pay. Her türlü ilgiyi ve desteği hak ediyor ” şeklinde konuşan Karaca lojistik sektörüne dair şu bilgileri verdi:

“Türkiye’de toplam 1 milyon adet TIR, kamyon, kamyonet, panelvan vb. ticari araç bulunmakta. Ülkemizin sahip olduğu lojistik araç filosu, Avrupa’nın araç altyapısının toplam %20’si büyüklüğünde oldukça güçlü bir filo. Ülkemizde günde 450 bin adet araç nakliye hizmetini ifa etmek için yola çıkıyor. İç pazarda günde 170 milyon USD Navlun ödemesi yapılıyor. Türkiye’nin karayolu taşımasında yılda 40 milyar USD navlun cirosu mevcut. Öte yandan Türkiye’de irili ufaklı 8 bin adet lojistik firması var. Bu şirketler, ülkemizdeki taşımacılık ihtiyacının ancak %20’sini karşılayabiliyor. Pazarın geriye kalan % 80’ini ise Bireysel Nakliyeci karşılıyor. Kamyoncu, yani bireysel nakliyeci; hem kamyonun sahibi, hem de sürücüsü demek. Türkiye’nin yükünü onlar taşıyor. ”

(Match Making) yerine pazarın tüm oyuncularını kucakladık ve başarılı olduk!

Tüm lojistik sektörü paydaşlarını aynı çatı altında toplayan tek dijital platform olan, Diginak.com, lojistik sektörünün tüm oyuncularına hitap ediyor ve kimseyi dışarıda bırakmıyor. Müşteri, forwarder, acente, lojistik firması, kamyoncu, aracı; hepsi için birer dijital kapıyı bünyemizde barındırıyoruz” yorumunda bulunan Oğuzhan Karaca, Diginak.com’un elde ettiği başarının nedenini şu sözlerle açıkladı:

“Başarımızın anahtarı; yıkıcı (disruptive) değil, yapıcı iş modelimizde saklı… Herkes oyuna dahil. Bu nedenle Diginak.com, her yıl 5 kat büyüyor. Sektördeki rakiplerimizin aksine yük sahibi ile taşıyanı buluşturmak (Match Making) gibi bir amacımız hiçbir zaman olmadı. Bizim düşüncemize göre süreç; taraflar birbirini bulduktan sonra başlıyor, dijital enstrümanlara asıl o zaman ihtiyaç oluşuyor. Taksi ile yolcuyu buluşturmanın katma değeri, taşımacılık sektöründe yok. Asıl iş, kamyoncu yükü sırtına aldıktan sonraki sürece müdahil olmak. Diginak.com; teslimat sürecine kadar, hizmeti alan ile veren arasında yaşanacak sorunların çözümünde standartları koyuyor. Olası sorunlarda kendimizi garantör olarak konumluyoruz. Kullanıcı dostu bir ara yüze sahip olan dijital nakliye platformumuzda tüm süreçleri, ulaştırma bakanlığının mevzuat ve yönetmeliklerine %100 uyumlu bir şekilde uçtan uca online olarak yönetiyoruz. Sorun mu çıktı, taraflar birbirini dahi aramıyor. Diginak.com, tüm taraflar adına insiyatif alarak süreci yönetiyor ve varsa sorunları çözüyor. Sonuç olarak; KOBİ imalatına, kamyoncu da yoluna devam ediyor.

Yapay zeka teknolojisine yatırım yaptık, navlun ödemelerini hızlandırdık

B2B’de bankalar ve finans kuruluşları yeteri kadar çevik değil. Kredilerdeki sıkılaşma ve prosedür KOBİ’leri yıldırıyor. İşte burada Diginak.com, yapay zeka teknolojisi destekli navlun ödeme bilgi işlem altyapısı ile öne çıkıyor. Diginak.com’un en güçlü kası; navlun ödemesindeki hızı. Kamyoncuya haftada 3 gün ödeme yapıyoruz, bu da bizi en çok tercih edilen dijital nakliye platformlardan birisi yapıyor.”

Yılın fintech girişimi olduk!

Oğuzhan Karaca, Diginak.com’un , in4startups’ın her yıl yerli ve yabancı yatırımcıların yatırım yapacakları girişimleri bulmalarına destek olmak amacıyla düzenlediği “Gelecek Vadeden Girişimler” Yarışması’nda bu sene fintech girişimi kategorisinin birincisi olarak ödül almaya hak kazandığını sözlerine ekledi.

“Güçlü rakiplerimizin arasından sıyrılarak bu değerli ödülü almanın ve fintech kategorisinde birinci olmanın haklı gururunu yaşıyoruz” açıklamasını yapan Karaca sözlerine şöyle son verdi:

“2023 yılında, yapay zeka teknolojilerine ve insan kaynağına yaptığımız yatırımlarla büyümemizi 5 kat attırdık. Yatımcı firmamız olan İdaCapital’in güvenini haklı çıkardık. Aldığımız bu ödül başarımızı taçlandırdı.”

Okumaya devam et

Erol Taşdelen

150 Milyon TL Kredi Hayali Kurmayın! KOSGEB’de Limit Böyle Eriyor

KOSGEB’in 150 Milyon TL’lik Kredi Desteğinde Kritik Detay: Reklamdaki Rakamı Tam Kullanamayabilirsiniz!

Yayınlanma:

|

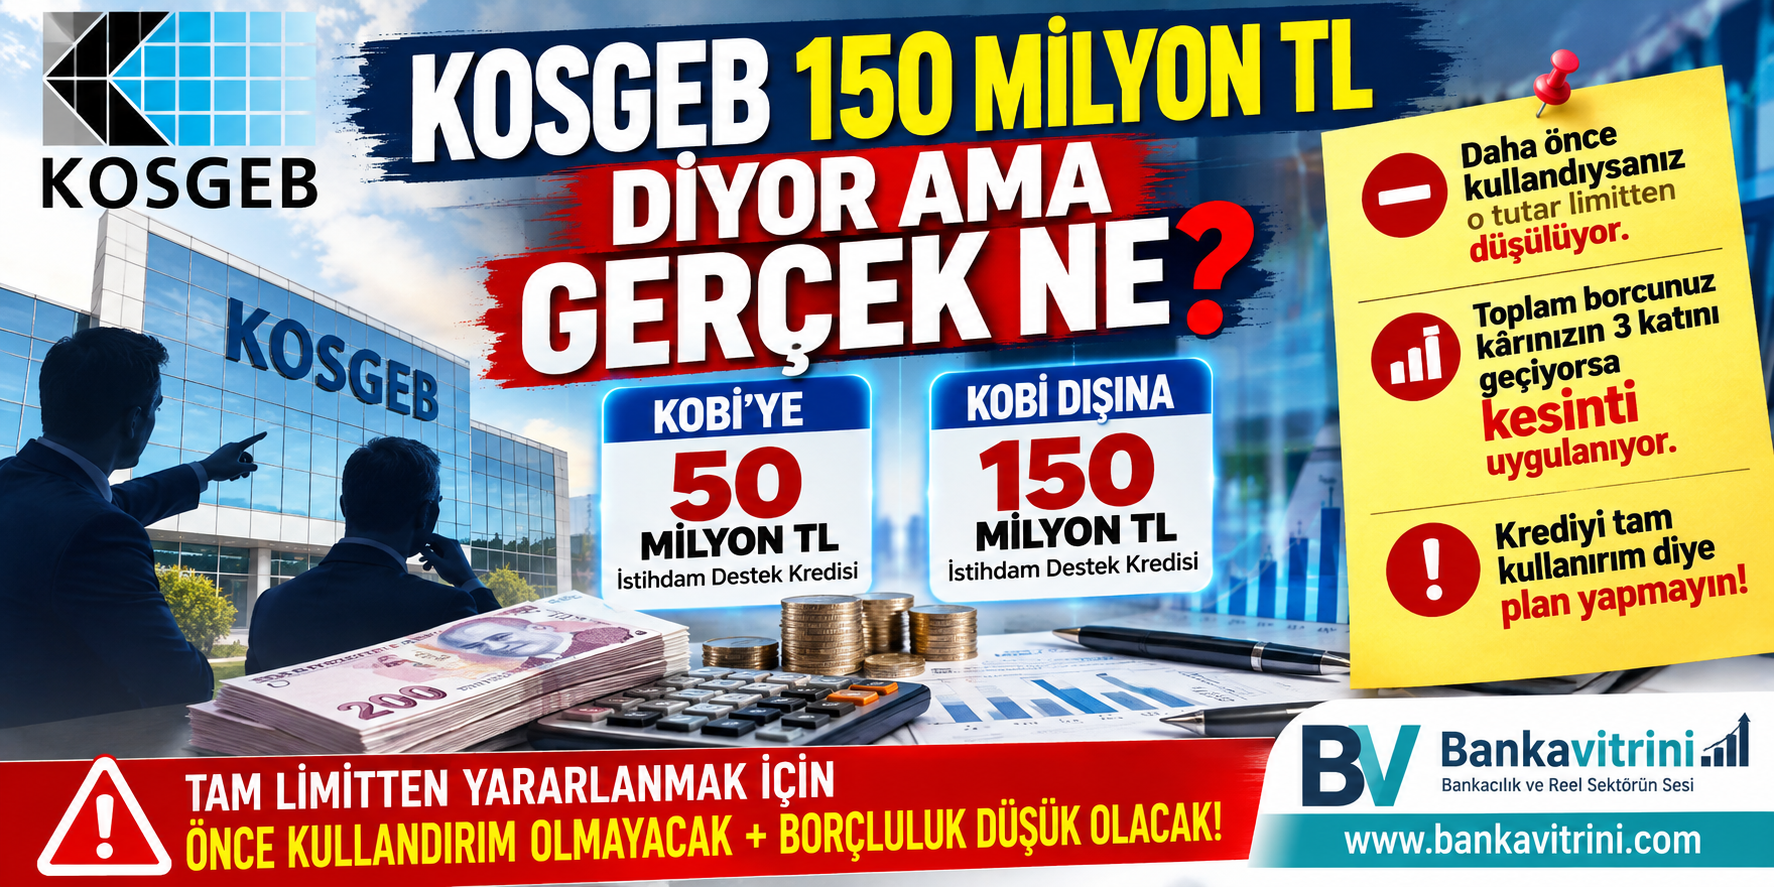
KOSGEB’in istihdam odaklı destek programında açıklanan KOBİ firmaları için 50 milyon TL ve KOBİ Dışı Ticari Firmalar için 150 milyon TL’lik kredi limitleri, işletmeler tarafından “kullanılabilecek kesin kredi tutarı” olarak algılanmamalı.

Çünkü açıklanan üst limitler, bazı işletmeler için çeşitli kriterler nedeniyle aşağı çekilebiliyor.

Daha önce aynı kapsamda kredi kullanıldıysa, kullanılan tutar yeni limitten düşülüyor. Bunun yanında işletmenin toplam borçluluğu da kredi tutarını etkileyebiliyor. Toplam borcun işletme kârının 3 katını aşması halinde ayrıca kesinti uygulanıyor.

“150 milyon TL kredi alırım” diye plan yapmayın!

Bu nedenle işletmelerin finansal planlamasını yalnızca KOSGEB’in açıkladığı üst limit üzerinden yapmaması gerekiyor.

Kredinin üst limitinden tam yararlanabilmek için;

  • Daha önce bu kapsamda kullandırım yapılmamış olması,
  • İşletmenin borçluluk seviyesinin düşük olması,
  • KOSGEB’in diğer başvuru ve uygunluk kriterlerinin sağlanması önem taşıyor.

Özetle; “KOSGEB 150 milyon TL kredi veriyor” demek, her işletmenin hesabına 150 milyon TL aktarılacağı anlamına gelmiyor.

Krediyi tam kullanırım diye plan yapmayın; önce işletmenizin geçmiş kullandırımını ve borçluluk oranını kontrol edin.

Erol TAŞDELEN – Ekonomist

Okumaya devam et

GÜNCEL

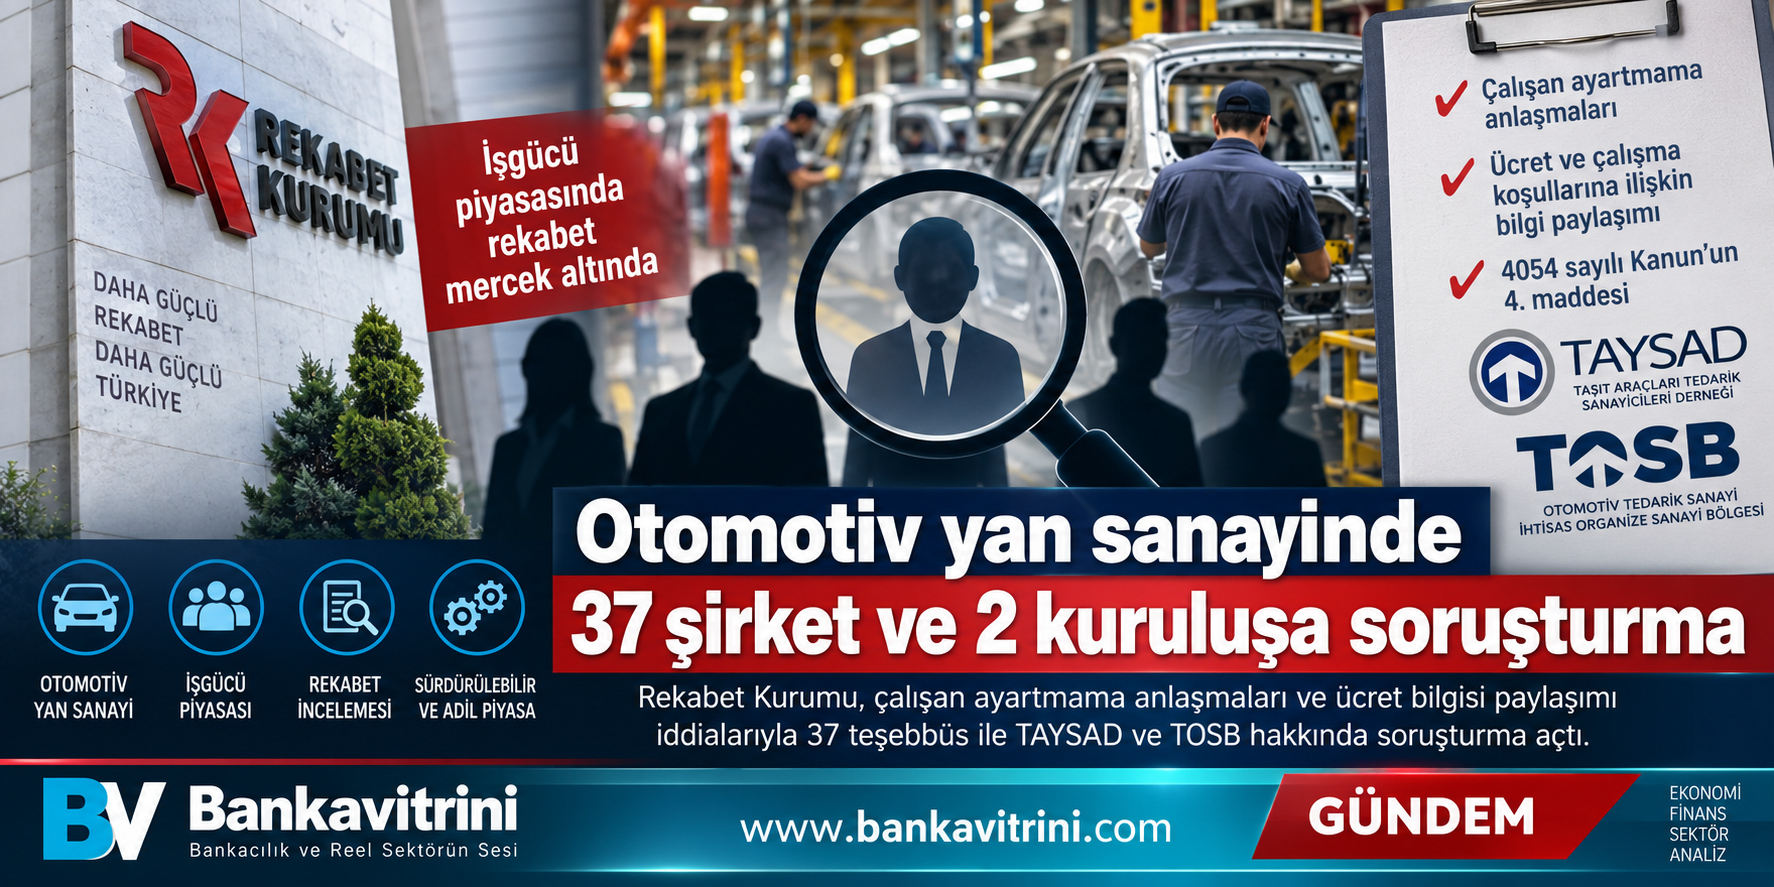
Otomotiv yan sanayinde 37 şirket ve 2 kuruluşa soruşturma

Yayınlanma:

|

Yazan:

Rekabet Kurumu, otomotiv yan sanayinde faaliyet gösteren 37 şirket ile TAYSAD ve TOSB hakkında soruşturma açtı.

Rekabet Kurumu, otomotiv yan sanayi sektöründe faaliyet gösteren bazı şirketlerin çalışan ayartmama anlaşmaları yaptığı ve ücretler ile çalışma koşullarına ilişkin rekabete hassas bilgileri paylaştığı iddiaları üzerine soruşturma başlattı.

Kurulun 13 Ağustos 2026 tarihli kararı doğrultusunda yürütülen soruşturma kapsamında Aisin, Assan Hanil, Autoliv Cankor, Beyçelik Gestamp, Denso, Farplas, Fark Holding, Tırsan, Toyota Boshoku Türkiye, Toyotetsu ve ZF Sachs dahil 37 teşebbüs ile TAYSAD ve TOSB yer alıyor.

Rekabet Kurumu, önaraştırmada elde edilen bilgi ve belgelerin, 4054 sayılı Kanun’un 4. maddesinin ihlal edilmiş olabileceğine ilişkin ciddi ve yeterli şüphe oluşturduğunu bildirdi.

Soruşturma açılması, şirketlerin kesin olarak ihlal yaptığı anlamına gelmiyor. Nihai karar soruşturma sonucunda verilecek.

Kurumdan yapılan açıklamada; otomotiv yan sanayi alanında faaliyet gösteren;

  • A Raymond Bağlantı Elemanları Sanayi ve Ticaret Limited Şirketi,
  • Aisin Otomotiv Parçaları Sanayi ve Ticaret Anonim Şirketi,
  • Alba Kalıp ve Otomasyon Makinaları İmalatı Sanayi ve Ticaret Limited Şirketi,
  • Assan Hanil Otomotiv Sanayi ve Ticaret Anonim Şirketi,
  • Autoliv Cankor Otomotiv Emniyet Sistemleri Sanayi ve Ticaret Anonim Şirketi,
  • Benteler Gebze Taşıt Sanayi ve Ticaret Limited Şirketi,
  • Beyçelik Gestamp Otomotiv Sanayi Anonim Şirketi,
  • Birinci Otomotiv Sanayi ve Ticaret Anonim Şirketi,
  • Cavo Otomotiv Ticaret ve Sanayi Anonim Şirketi,
  • Cengiz Makina Sanayi ve Ticaret Anonim Şirketi,
  • Coşkunöz Metal Form Makina Endüstri ve Ticaret Anonim Şirketi,
  • Denso Otomotiv Parçaları Sanayi Anonim Şirketi,
  • Diniz Adient Oto Donanım Sanayi ve Ticaret Anonim Şirketi,
  • Ecoplas Otomotiv Sanayi ve Ticaret Anonim Şirketi,
  • Egebant Zımpara ve Polisaj Malzemeleri Sanayi ve Ticaret Anonim Şirketi,
  • Eku Fren ve Döküm Sanayi Anonim Şirketi,
  • Farba Otomotiv Anonim Şirketi,
  • Fark Holding Anonim Şirketi,
  • Farplas Otomotiv Anonim Şirketi,
  • Ferro Döküm Sanayi ve Dış Ticaret Anonim Şirketi,
  • Galsan Plastik ve Kalıp Sanayi Anonim Şirketi,
  • İleri Mekanik Makina Kalıp İmalat Sanayi ve Ticaret Anonim Şirketi,
  • Kanca El Aletleri Dövme Çelik ve Makina Sanayii Anonim Şirketi,
  • Kaynak Tekniği Sanayii ve Ticaret Anonim Şirketi,
  • Küçükoğlu Holding Anonim Şirketi,
  • Mata Ahşap ve Otomotiv Sanayi Ticaret Anonim Şirketi,
  • Parsan Makina Parçaları Sanayii Anonim Şirketi,
  • Pimsa Otomotiv Anonim Şirketi,
  • Tekno Kauçuk Sanayii Anonim Şirketi,
  • Tırsan Treyler Sanayi ve Ticaret Anonim Şirketi,
  • T.K.G. Otomotiv Sanayi ve Ticaret Anonim Şirketi,
  • Tm Pressform Savunma Teknolojileri Sanayi ve Ticaret Anonim Şirketi,
  • Toksan Yedek Parça İmalat Ticaret ve Sanayi Anonim Şirketi,
  • Toyota Boshoku Türkiye Otomotiv Sanayi ve Ticaret Anonim Şirketi,
  • Toyotetsu Otomotiv Parçaları Sanayi ve Ticaret Anonim Şirketi,
  • Van Leeuwen Distribution Boru Sanayi ve Ticaret Limited Şirketi,
  • Zf Sachs Süspansiyon Sistemleri Sanayi ve Ticaret Anonim Şirketi

ünvanlı teşebbüsler ile sektörel teşebbüs birliği niteliğindeki

  • TAYSAD Taşıt Araçları Tedarik Sanayicileri Derneği ve
  • TOSB Otomotiv Tedarik Sanayi İhtisas Organize Sanayi Bölgesi

hakkında Kurulun 13.08.2026 tarihli ve 26-29/831-M sayılı kararı ile 4054 sayılı Kanun’un 4. maddesinin ihlal edilip edilmediğinin tespiti amacıyla aynı Kanun’un 41. maddesinin birinci fıkrası uyarınca soruşturma açılmasına karar verilmiştir ifadeleri kullanıldı.

Rekabet Kurumu’nun resmi açıklaması

Okumaya devam et

BANKA HABERLERİ

OVP 2027-2029: Bankacılıkta Yeni Kredi Rejimi Başlıyor

Kredi musluğu açılmayacak, nitelikli, katme değeri yüksek kredi müşterisi seçilecek!
Yayınlanma:

|

6 Eylül 2026’da açıklanan 2027-2029 Orta Vadeli Programı, Türkiye ekonomisi açısından yalnızca yeni enflasyon ve büyüme hedeflerini ortaya koymuyor. Program, aynı zamanda bankacılık sisteminin önümüzdeki üç yılda hangi alanlara kredi vereceğinin ve hangi alanlarda daha seçici davranacağının da çerçevesini çiziyor.

Yeni dönemin anahtar kelimesi artık “daha fazla kredi” değil, “daha doğru kredi” olacak.

KOBİ, ihracat, yatırım, üretim ve yüksek katma değerli sanayi finansmanı öne çıkarken; genel amaçlı kredi, yüksek borçluluk ve zayıf nakit akışına dayalı şirket finansmanı daha zor hale gelebilir.

OVP’nin bankacılık açısından asıl mesajı ne?

OVP’nin bankacılık açısından en önemli tarafı, kredi sisteminin nicelikten niteliğe doğru yönlendirilmesidir.

Ekonomi yönetimi bir yandan enflasyonu 2027’de yüzde 21, 2028’de yüzde 13,5 ve 2029’da yüzde 9 seviyesine indirmeyi hedeflerken, diğer taraftan büyümenin 2027’de yüzde 4,2’ye, sonraki yıllarda yüzde 5 seviyesine doğru yükselmesini öngörüyor. 2026 büyüme tahmini ise yüzde 3,3’e çekildi.

Buradaki temel soru şudur: Enflasyon düşürülürken üretim nasıl finanse edilecek?

İşte bankacılık stratejisinin değiştiği nokta tam olarak burası. Ekonomi yönetimi, bütün kredileri aynı şekilde büyütmek yerine üretim, yatırım, ihracat ve KOBİ kredilerini öne çıkaran seçici kredi politikasını sürdürüyor.

Hazine ve Maliye Bakanı Mehmet Şimşek’in açıklamasına göre KOBİ kredilerinin toplam krediler içindeki payı uzun dönem ortalamasındaki yüzde 24,6-25 seviyesinden yaklaşık yüzde 27’ye çıkmış durumda. İhracat kredilerinin payı ise yüzde 6,3’lük uzun dönem ortalamasından yaklaşık yüzde 12’ye yükselmiş bulunuyor.

Bu rakamlar tesadüf değil.

Bankacılık sisteminin kredi kompozisyonu değiştiriliyor.

1. Kredi musluğu tamamen açılmayacak

Bence OVP’nin bankacılık açısından en yanlış okunabilecek tarafı burası. “Enflasyon düşüyor, büyüme hedefi yükseliyor, o halde bankalar daha fazla kredi verecek” şeklinde bir sonuç çıkarmak doğru değil.

Tam tersine; Kredi büyümesi enflasyonla uyumlu tutulurken, kredinin yönü değiştirilecek.

Bu şu anlama geliyor: Kredi miktarı kontrollü, kredi tahsisi seçici olacak.

Dolayısıyla 2027’de bankacılık sektöründe temel rekabet yalnızca “kaç milyar TL kredi kullandırdın?” üzerinden değil; “Hangi müşteriye, hangi sektöre ve hangi risk profiline kredi verdin?” üzerinden şekillenecek.

2. Banka kredi komitelerinde “nakit akışı” daha önemli hale gelecek

Türkiye’de uzun yıllar kredi değerlendirmesinde teminat önemli bir unsur oldu. Gayrimenkul, fabrika, arsa, kefalet ve diğer teminatlar kredi kararında güçlü rol oynadı.

Ancak yüksek faiz ve uzun nakit dönüş süreleri şirket bilançolarını zorladıkça yeni dönemin kritik sorusu şu olacak: “Şirket borcunu hangi nakit akışıyla ödeyecek?”

Bu nedenle 2027-2029 döneminde bankaların kredi analizinde:

  • EBITDA,
  • faaliyet nakit akışı,
  • borç servis kapasitesi,
  • işletme sermayesi ihtiyacı,
  • stok devir hızı,
  • alacak tahsil süresi,
  • borç/vade uyumu,
  • ihracat geliri,
  • döviz pozisyonu,
  • faiz karşılama oranı çok daha fazla önem kazanacak.

Başka bir ifadeyle: Teminat + bilanço modelinden, Nakit akışı + sektör + risk + teminat modeline geçiş hızlanacak.

3. KOBİ kredileri neden kritik?

OVP’nin önemli mesajlarından biri KOBİ finansmanının desteklenmesi.

Şimşek’in verdiği rakama göre KOBİ kredilerinin toplam krediler içindeki payı yaklaşık yüzde 27’ye yükselmiş durumda. Ancak burada önemli bir ayrım var: KOBİ’ye kredi vermek ile KOBİ’nin finansman sorununu çözmek aynı şey değildir.

KOBİ yüzde 50 civarında maliyetle kredi kullanıyorsa, kredi miktarını artırmak tek başına çözüm olmayabilir.

Çünkü şirketin:

  • brüt kâr marjı,
  • faaliyet kârı,
  • stok finansmanı,
  • tahsilat süresi

kredi maliyetinden düşük kalıyorsa, daha fazla kredi şirketi kurtarmak yerine daha fazla borçlandırabilir.

Bu nedenle OVP’nin gerçek başarısı: KOBİ’lere ne kadar kredi verildiğiyle değil, verilen kredinin kaçının üretim kapasitesine dönüştüğüyle ölçülmeli.

4. İhracat kredileri artık bankacılığın stratejik alanı

Burada ciddi bir dönüşüm yaşanıyor. İhracat kredilerinin toplam krediler içindeki payının yaklaşık yüzde 12’ye yükselmesi, uzun dönem ortalamasının neredeyse iki katına çıkması dikkat çekici. Reeskont kredilerinin günlük limitinin de 17 kat artırıldığı açıklandı.

Bu bize şunu söylüyor: Bankacılık sisteminden beklenen yalnızca kredi vermek değil, döviz kazandırıcı faaliyeti finanse etmek.

Bu nedenle ihracatçı şirketler: kur riski + faiz maliyeti + ihracat geliri + tahsilat riski birlikte değerlendirilerek daha avantajlı finansmana ulaşabilecek. Reeskont kredilerinde açıklanan yüzde 23,9 faiz oranı ve bankacılık maliyetleri eklendiğinde yaklaşık yüzde 25-26 seviyesine çıkan maliyet, mevcut enflasyonun altında bir finansman kanalı oluşturuyor. Bu durum ticari bankalar açısından da önemli.

Çünkü klasik ticari kredi ile hedefli/reeskont finansmanı arasında ciddi maliyet farkı oluştuğunda şirketlerin finansman tercihi değişiyor.

5. Sanayi finansmanında yeni dönem

OVP’nin önemli başlıklarından biri imalat sanayiinin güçlendirilmesi.

Cumhurbaşkanı Yardımcısı Cevdet Yılmaz, İmalat Sanayii Finansman Desteği Programı kapsamında 250 milyar TL ilave kredi desteği sağlandığını; orta-yüksek ve yüksek teknoloji ağırlıklı sanayi yatırımlarına yönelik üç yıl için 750 milyar TL YTAK kredilerinin kullandırılmaya devam edeceğini açıkladı.

Bu, bankacılık açısından çok önemli bir sinyal.

Çünkü Türkiye’nin kredi sistemi giderek: tüketim → üretim ve genel ticari kredi → hedefli yatırım kredisi eksenine çekilmeye çalışılıyor.

6. Bankaların kârlılığı açısından OVP ne söylüyor?

Burada bankalar açısından daha karmaşık bir tablo var.

Bir tarafta:

  • faizlerin zaman içinde düşmesi,
  • enflasyonun gerilemesi,
  • kredi talebinin yeniden canlanması bankalar açısından olumlu.

Diğer tarafta:

  • seçici kredi,
  • kredi büyüme sınırları,
  • makroihtiyati düzenlemeler,
  • düşük maliyetli hedefli kredi programları bankaların serbest fiyatlama alanını sınırlayabilir.

Dolayısıyla bankaların önümüzdeki dönemde kârlılığı sadece faiz marjı üzerinden değil; komisyon gelirleri + ödeme sistemleri + yatırım bankacılığı + sermaye piyasaları + sigorta + dijital bankacılık üzerinden çeşitlendirmesi gerekecek.

7. Mevduatta da yeni dönem

OVP’nin finansal istikrar ayağında TL tasarrufların artırılması ve finansal kaynakların daha etkin alanlara yönlendirilmesi öne çıkıyor.

Bu nedenle bankalar açısından sadece kredi tarafı değil, pasif yönetimi de kritik. Bankaların önündeki temel sorun: Uzun vadeli kredi vermek için uzun vadeli ve uygun maliyetli kaynak bulmak. Türkiye’de mevduatın önemli bölümünün kısa vadeli olması, uzun vadeli yatırım finansmanının önündeki yapısal problemlerden biri.

Dolayısıyla önümüzdeki dönemde: uzun vadeli TL mevduat + emeklilik fonları + yatırım fonları + tahvil piyasası + sermaye piyasaları daha önemli hale gelecek.

8. Bankacılık sisteminin en büyük riski: sorunlu kredi

Burada OVP’nin hedefleri ile reel sektörün mevcut durumu arasında dikkat edilmesi gereken bir alan var.

Kredi maliyetlerinin uzun süre yüksek kalması: yüksek faiz → düşük faaliyet kârı → nakit açığı → yeniden borçlanma → yapılandırma → sorunlu kredi zinciri yaratabilir.

Bu nedenle 2027-2029 döneminde bankaların en önemli gündemlerinden biri yalnızca yeni kredi vermek değil, mevcut kredi portföyünün kalitesini korumak olacak.

Özellikle:

  • tekstil,
  • inşaat,
  • gayrimenkul,
  • perakende,
  • enerji,
  • KOBİ ağırlıklı sektörler yakından izlenmeye devam edebilir.

9. “Kredi vermek” ile “şirketi yaşatmak” arasındaki fark

Bence OVP’nin bankacılık tarafındaki en önemli sınavı burada. Bir şirkete 100 milyon TL kredi vermek kolaydır.

Asıl mesele: Bu 100 milyon TL şirketin üretim kapasitesini mi artıracak? yoksa Önceki kredinin faizini ve vadesi gelen borcunu mu kapatacak?

Eğer ikinci durum gerçekleşiyorsa, bankacılık sistemi ekonomik büyümeyi finanse etmiyor; borç stokunu çeviriyor. Bu nedenle 2027-2029 döneminde bankaların kredi komitelerinde “nakit karşılıklı kredi” anlayışının güçlendirilmesi gerekiyor.

10. Bankacılıkta yeni denklem

Önümüzdeki dönemin kredi denklemini şöyle özetlemek mümkün:

Eski model: Teminat → Kredi → Bilanço büyümesi

Yeni model: Üretim → Nakit akışı → İhracat → Verimlilik → Borç servis kapasitesi → Kredi

Bunun anlamı çok açık: Sadece malı olan değil, para üretebilen şirket kredi açısından daha değerli hale gelecek.

Reel sektör açısından OVP’nin kritik açmazı

Ancak burada ekonomi yönetiminin çözmesi gereken önemli bir çelişki var.

Bir tarafta: Enflasyon düşürülecek.

Diğer tarafta: Üretim ve yatırım artırılacak.

Üçüncü tarafta: Kredi büyümesi kontrol altında tutulacak.

Dördüncü tarafta: Şirketlerin finansman maliyetleri yüksek.

Bu dört hedef aynı anda yönetilmek zorunda.

Eğer finansman maliyeti yeterince hızlı düşmezse, üretici şirket yatırım yapamayabilir.

Eğer kredi çok hızlı gevşerse, bu kez: kredi → talep → döviz → fiyatlar → enflasyon kanalı yeniden çalışabilir.

Dolayısıyla ekonomi yönetiminin önündeki asıl mesele: “Kredi musluğunu açmak veya kapatmak değil, doğru basınçta tutmak.”

Bankalar 2027’de ne yapmalı?

Bence bankaların önümüzdeki dönemde beş stratejik alanı öne çıkarması gerekiyor:

1. Nakit akışı bazlı kredi

Şirketin gerçek ödeme gücü analiz edilmeli.

2. Sektör bazlı kredi politikası

Her sektöre aynı kredi limiti uygulanmamalı.

3. İhracat ve döviz kazandırıcı faaliyet finansmanı

Döviz geliri yaratan şirketlere daha uygun yapılandırılmış finansman sağlanmalı.

4. Yatırım finansmanı

Makine, teknoloji, enerji verimliliği ve kapasite artışı gibi yatırımlar ayrı değerlendirilmelidir.

5. Erken uyarı sistemi

Sorunlu hale gelen krediyi beklemek yerine: “Batıyok” oluşmadan önce müdahale edilmelidir.

Bankacılık açısından 10 önemli stratejik değişiklik

Alan OVP’nin mesajı Bankacılık açısından anlamı
1. Kredi büyümesi Enflasyonla uyumlu kredi büyümesi Bankalar kredi musluklarını serbest bırakmayacak; seçici kredi devam edecek
2. Reel sektör finansmanı Üretim, yatırım ve ihracata yönlendirme Genel kredi yerine hedefli/sektörel kredi önem kazanacak
3. İmalat sanayii İmalat ve yüksek katma değerli yatırımlara finansman Bankalar için sanayi kredileri yeniden stratejik ürün haline gelebilir
4. İhracat İhracat kapasitesinin artırılması Reeskont, Eximbank ve döviz kazandırıcı faaliyet finansmanı önemini koruyacak
5. KOBİ Finansmana erişimin güçlendirilmesi KOBİ kredilerinde teminat + nakit akışı + sektör riski daha fazla dikkate alınacak
6. Kredi tahsisi Kaynakların verimli alanlara yönlendirilmesi “Kredi isteyen herkese kredi” modelinden risk bazlı kredi tahsisine geçiş
7. Sermaye piyasaları Banka dışı finansmanın geliştirilmesi Faktoring, leasing, tahvil, fonlar, GYO/Girişim sermayesi gibi alternatifler büyüyecek
8. Finansal teknoloji Dijitalleşme ve finansal altyapı Bankaların veri, yapay zekâ ve dijital kredi modellerine yatırımı artacak
9. Finansal istikrar TL’ye güven ve makro finansal istikrar Bankaların bilanço, likidite ve döviz pozisyonu daha yakından yönetilecek
10. Finansal okuryazarlık Finansal eğitim artırılacak Tüketici ve yatırımcı davranışlarının daha kontrollü hale getirilmesi hedefleniyor

Kutu Bilgi | OVP’de bankacılık için öne çıkan rakamlar

Gösterge OVP/2026 açıklamaları
2026 büyüme tahmini %3,3
2027 büyüme hedefi %4,2
2026 yıl sonu enflasyon tahmini %28,4
2027 enflasyon hedefi %21
2028 enflasyon hedefi %13,5
2029 enflasyon hedefi %9
KOBİ kredilerinin toplam kredilerdeki payı ~%27
İhracat kredilerinin toplam kredilerdeki payı ~%12
İhracat kredilerinde uzun dönem ortalama %6,3
İmalat Sanayii Finansman Desteği 250 milyar TL
YTAK kredi büyüklüğü 750 milyar TL / 3 yıl
Reeskont kredi günlük limit artışı 17 kat

Rakamların ilgili bölümü ekonomi yönetiminin OVP sunumu ve program sonrası açıklamalarından derlenmiştir.

Bankacılıkta “kredi büyümesi” değil “kredi kalitesi” dönemi

2027-2029 OVP’nin bankacılık açısından bana göre en önemli mesajı şudur: Türkiye artık sadece daha fazla krediye değil, daha verimli krediye ihtiyaç duyuyor.

Bunun gerçekleşmesi halinde bankacılık sistemi ekonominin üretim kapasitesini artıran bir mekanizmaya dönüşebilir.

Ancak bunun için kredi tahsisinde yalnızca teminatın değil, nakit akışının ve üretim kapasitesinin merkeze alınması gerekiyor.

Çünkü Türkiye’nin asıl problemi artık sadece: “Şirket kredi bulabiliyor mu?” değil.

Daha önemli soru: “Şirket aldığı krediyi üretime dönüştürüp borcunu geri ödeyebiliyor mu?”

BankaVitrini olarak uzun süredir vurguladığımız “nakit kraldır” yaklaşımının önemi burada ortaya çıkıyor.

2027-2029 döneminde bankacılık sisteminin başarısını kredi hacmi değil; üretime dönüşen kredi + zamanında geri ödenen kredi + düşük sorunlu kredi + artan ihracat belirleyecek.

Kısacası: OVP bankalara “daha çok kredi verin” demiyor. “Krediyi doğru şirkete, doğru sektöre ve doğru amaçla verin” diyor.

Ve önümüzdeki dönemde bankacılığın en kritik rekabet alanı da tam olarak burası olacak.

Erol TAŞDELEN – Ekonomist | BankaVitrini.com

Okumaya devam et

FARK YARATANLAR

FARK YARATANLAR

FARK YARATANLAR

KATEGORİLER

ALTIN – DÖVİZ

KRİPTO PARA PİYASASI

X

FACEBOOK

SON YAZILAR

Popüler

www bankavitrini com © "BANKA VİTRİNİ Portal"da yayımlanan, BANKA VİTRİNİ'nde yer alan yazar ve çevirmenlerine ait herhangi bir yazı, çeviri, makale ve haber izin alınmadan basılı olarak ya da internet ortamında kullanılamaz, çoğaltılamaz, yayınlanamaz. İzinsiz kullananlar hakkında hukuki yollara başvurulacaktır. "BANKA VİTRİNİ Portal"da yayımlanan tüm özgün yazıların içeriğinden yazarları sorumludur. www.bankavitrini.com'da yer alan yatırım bilgi, yorum ve tavsiyeleri yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti, aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Burada yer alan yorum ve tavsiyeler, yorum ve tavsiyede bulunanların kişisel görüşlerine dayanmaktadır. Bu görüşler, mali durumunuz ile risk ve getiri tercihlerinize uygun olmayabilir. Yer alan yazılarda herhangi bir yatırım aracı; Hisse Senedi, kripto para biriminin veya dijital varlığın alım veya satımını önermiyor. Bu nedenle sadece burada yer alan bilgilere dayanılarak yatırım kararı verilmesi, beklentilerinize uygun sonuçlar doğurmayabilir. Lütfen transferlerinizin ve işlemlerinizin kendi sorumluluğunuzda olduğunu ve uğrayabileceğiniz herhangi bir kaybın sizin sorumluluğunuzda olduğunu unutmayın. © www.bankavitrini.com Copyright © 2020 -UŞAK- Tüm hakları saklıdır. Özgün haber ve makaleler 5846 Sayılı Fikir ve Sanat Eserleri Kanunu korumasındadır.