Erol Taşdelen
Dünya Bankası’ndan Kritik Asya Uyarısı
Doğu Asya ve Pasifik’te Yavaşlama Alarmı: Dünya Bankası’ndan Enerji, Ticaret ve Yapay Zekâ Uyarısı
Yayınlanma:
6 ay önce|
Yazan:
Erol Taşdelen
Çin Yavaşlıyor, Bölge Baskı Altında Ama Hâlâ Dünyanın En Güçlülerinden
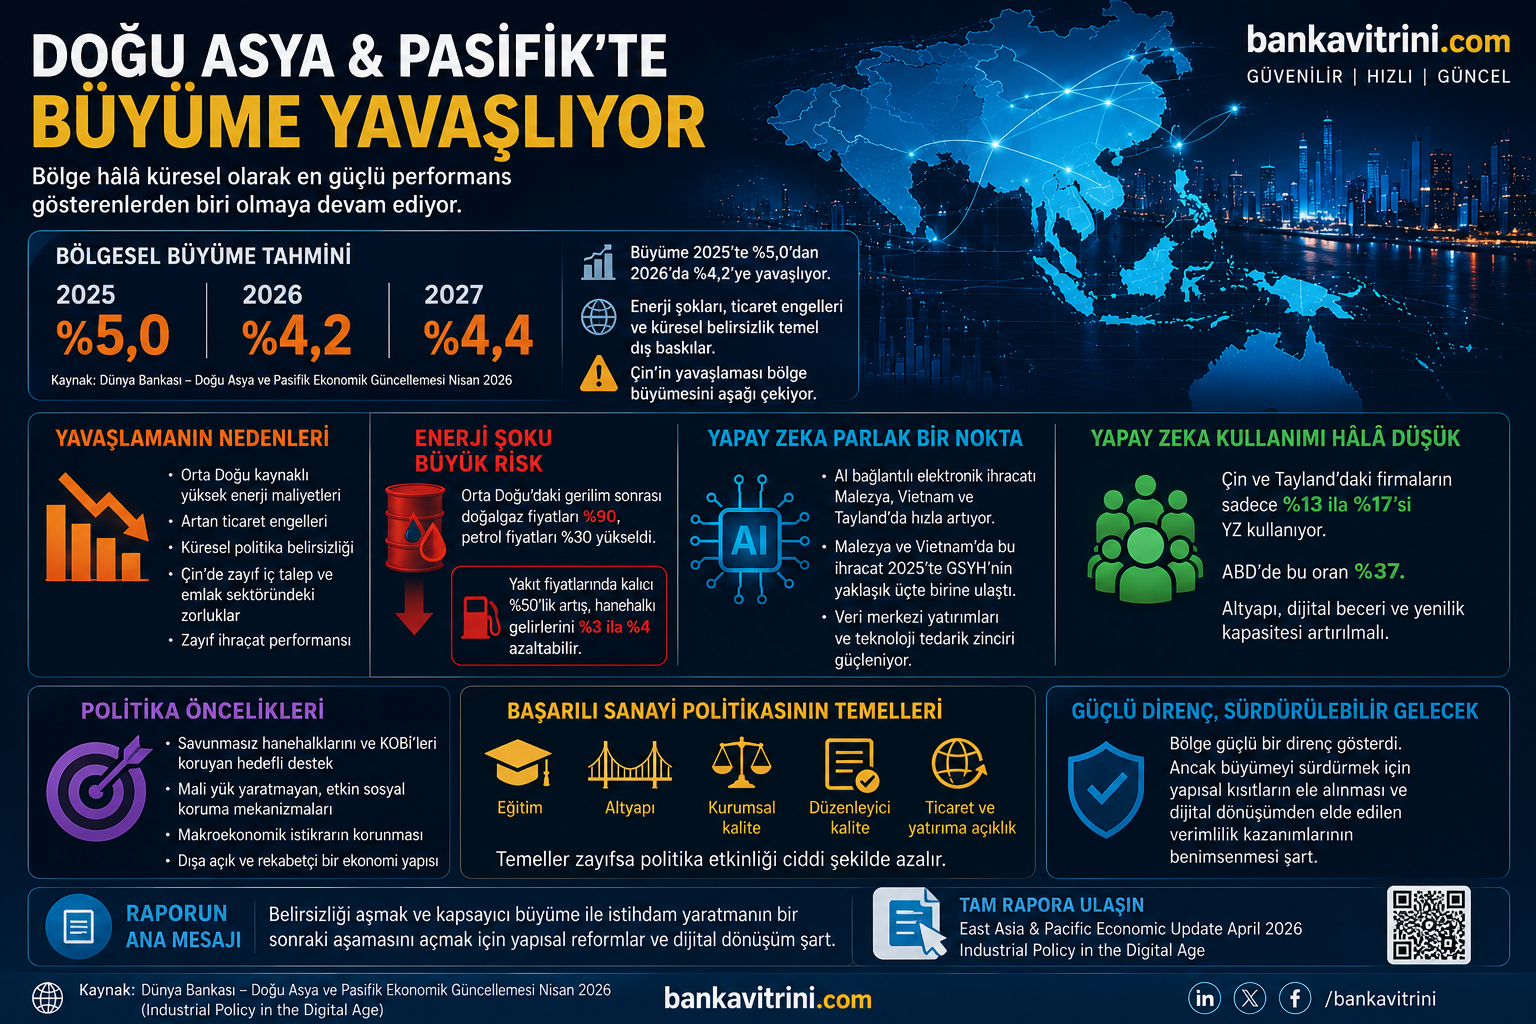
Dünya Bankası’nın yayımladığı “East Asia & Pacific Economic Update 2026 – Industrial Policy in the Digital Age” raporu, Doğu Asya ve Pasifik ekonomilerinde büyümenin ivme kaybetmeye başladığını ortaya koydu. Ancak tüm küresel baskılara rağmen bölge, hâlâ dünyanın en güçlü büyüme performansı gösteren ekonomik havzalarından biri olmayı sürdürüyor.
Rapora göre bölgesel büyüme:
- 2025 yılında %5,0
- 2026 yılında %4,2
- 2027 yılında ise %4,4 seviyesinde gerçekleşecek.
Bu yavaşlamanın temel nedenleri ise:
- Orta Doğu kaynaklı enerji fiyat şokları,
- Küresel ticaret savaşları,
- Artan korumacılık,
- Küresel politika belirsizliği,
- Çin ekonomisindeki ivme kaybı,
- İç talepte zayıflama olarak sıralanıyor.
Çin Ekonomisi Alarm Veriyor
Raporda en dikkat çekici başlıklardan biri Çin ekonomisindeki yavaşlama oldu.
Dünya Bankası, Çin büyümesinin:
- 2025’te %5,0’dan
- 2026’da %4,2’ye gerilemesini bekliyor.
Bu düşüşün temel nedenleri:
- Zayıf iç tüketim,
- Gayrimenkul sektöründeki kriz,
- İhracat ivmesindeki kayıp,
- Güven eksikliği,
- Özel sektör yatırımlarındaki isteksizlik.
Raporda tüketici güveninin pandemi öncesi seviyelerin hâlâ oldukça altında olduğu vurgulanıyor. Özellikle Çin’de uygulanan tüketim teşviklerinin etkisinin ikinci yarıda zayıfladığı belirtiliyor.
Bu tablo, Çin’in artık eski büyüme modeliyle yoluna devam edemeyeceğini gösteriyor.
Enerji Şoku Yeni Küresel Risk
Dünya Bankası raporunda en sert uyarılardan biri enerji fiyatlarıyla ilgili yapıldı.
Orta Doğu’daki gerilim sonrası:
- Doğalgaz fiyatları %90,
- Petrol fiyatları %30 yükseldi.
Rapora göre enerji fiyatlarındaki bu artış:
- Enflasyonu yükseltiyor,
- Üretim maliyetlerini artırıyor,
- Hane halkı gelirlerini eritiyor,
- Küresel ticareti yavaşlatıyor.
Özellikle petrol ithalatçısı ülkeler için ciddi risk oluştuğu belirtiliyor. Tayland ve Pasifik ada ülkeleri gibi ekonomilerde petrol ithalatının GSYH’ye oranı %5 ila %13 arasında değişiyor.
Dünya Bankası’nın dikkat çekici hesaplamasına göre: Yakıt fiyatlarında kalıcı %50’lik artış, bölgedeki hanehalkı gelirlerini %3 ila %4 azaltabilir.
Bu durum sadece tüketiciyi değil:
- bankacılık sistemini,
- kredi geri ödeme performansını,
- reel sektör kârlılıklarını,
- sosyal dengeleri de tehdit ediyor.
Yapay Zekâ Yeni Büyüme Motoru Oldu
Raporun en önemli pozitif başlığı ise yapay zekâ yatırımları oldu.
Özellikle:
- Malezya,
- Vietnam,
- Tayland,
- Filipinler
gibi ülkelerde AI bağlantılı elektronik ihracatının ciddi sıçrama yaptığı belirtiliyor.
Rapora göre:
- Veri merkezi yatırımları hızla artıyor,
- AI donanımı ve çip ihracatı büyüyor,
- Bölge yeni teknoloji tedarik zincirlerinde güç kazanıyor.
Malezya ve Vietnam’da AI bağlantılı ihracatın 2025 yılında GSYH’nin yaklaşık üçte birine ulaştığı belirtiliyor.
Ancak burada önemli bir sorun var:
Yapay zekâ kullanımı hâlâ çok düşük
Raporda dikkat çeken tespitlerden biri de şu:
Çin ve Tayland’daki çok uluslu şirket iştiraklerinin yalnızca: %13 ila %17’si yapay zekâ kullanıyor.
ABD’de ise bu oran %37 seviyesinde.
Bu da bölgenin:
- altyapı,
- eğitim,
- dijital beceri,
- girişimcilik ekosistemi
alanlarında hâlâ ciddi eksikleri olduğunu gösteriyor.
Dünya Bankası’ndan “Sanayi Politikası” Uyarısı
Raporun ikinci büyük teması ise “Dijital Çağda Sanayi Politikası” oldu. Dünya Bankası’na göre başarılı sanayi politikası için sadece teşvik vermek yeterli değil.
Öncelikle:
- eğitim,
- altyapı,
- hukuk sistemi,
- düzenleyici kalite,
- yatırım ortamı,
- ticaret serbestisi
gibi temel alanların güçlü olması gerekiyor.
Raporda özellikle şu vurgu dikkat çekiyor: “Temeller zayıfsa sanayi politikalarının etkinliği ciddi şekilde azalır.”
Bu mesaj aslında gelişmekte olan birçok ülkeye doğrudan gönderilmiş bir uyarı niteliğinde.
Kore Modeli Öne Çıkarıldı
Raporda Güney Kore örneği özel olarak öne çıkarıldı.
Başarı reçetesinin:
- Eğitim,
- Altyapı,
- Kurumsal kapasite,
- Teknoloji yatırımı,
- İhracat odaklı sanayi politikası
olduğu belirtildi.
Özellikle yarı iletken sektöründe:
- devlet desteği,
- ucuz finansman,
- Ar-Ge teşvikleri,
- yerli şirket koordinasyonu
sayesinde küresel teknoloji liderliği kurulduğu vurgulandı.
Türkiye Açısından Kritik Mesajlar
Rapor doğrudan Türkiye’yi kapsamasa da ortaya çıkan tablo Türkiye açısından son derece önemli mesajlar içeriyor.
1. Enerji Bağımlılığı Yeni Kırılganlık
Enerji fiyat şokları:
- cari açığı,
- enflasyonu,
- kredi riskini,
- sanayi maliyetlerini
yeniden yükseltebilir.
Özellikle yüksek faiz ortamında bu durum reel sektörü daha kırılgan hale getirebilir.
2. Yapay Zekâ Yarışı Başladı
Rapor açık biçimde şunu söylüyor:
Yeni sanayi devrimi artık:
- veri merkezi,
- çip,
- AI altyapısı,
- dijital üretim,
- yüksek teknoloji ihracatı
üzerinden şekilleniyor.
Bu yarışta geri kalan ülkelerin orta gelir tuzağından çıkması zorlaşacak.
3. Teşvik Yetmiyor
Dünya Bankası’nın en kritik mesajlarından biri şu oldu:
Sadece kredi teşviki veya vergi avantajı vererek sanayi dönüşümü sağlanamıyor.
Asıl belirleyici unsurlar:
- eğitim kalitesi,
- hukuki güven,
- yatırım ortamı,
- verimlilik,
- teknoloji kapasitesi,
- kurumsal kalite.
Enerji ve Finans Uyarısı
Dünya Bankası raporu, küresel ekonominin artık “ucuz enerji + ucuz finansman + sınırsız küreselleşme” döneminden çıktığını net biçimde ortaya koyuyor.
Yeni dönemin anahtar kelimeleri:
- enerji güvenliği,
- yapay zekâ,
- verimlilik,
- dijital sanayi,
- jeopolitik risk yönetimi olacak.
Önümüzdeki dönemde ülkeler arasındaki farkı:
- doğal kaynak değil,
- teknoloji kapasitesi,
- insan kaynağı,
- veri altyapısı,
- dijital üretim gücü belirleyecek.
Türkiye açısından ise en kritik soru şu: Yüksek faiz–düşük yatırım sarmalından çıkmadan, sanayi dönüşümü ve yapay zekâ yarışında rekabetçi kalmak mümkün olacak mı?
Kaynak: Dünya Bankası – East Asia & Pacific Economic Update 2026: Industrial Policy in the Digital Age
Erol TAŞDELEN – Ekonomist www.bankavitrini.com
RAPORUN TATAMI: 1776892733119
İlginizi Çekebilir
BANKA ANALİZLERİ
AKBANK, GARANTİ BBVA, İŞBANK, YKB 2026 SON ÇEYREĞİNE NASIL GİRDİ
Yayınlanma:
4 gün önce|
15/11/2026Yazan:
Erol Taşdelen
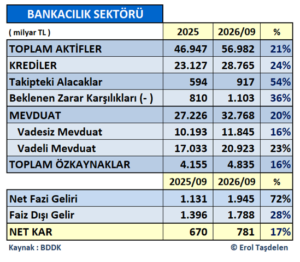
Bankacılık sektörü 2026 yıl üçüncü çeyrek mali verileri incelendiğinde yılı nasıl kapatacakları konusunda da ciddi verileri içeriyor.Üçüncü çeyrekte, Sektör 2025 yılı sonuna göre bilançoyu sadece %21 büyütürken; Kredileri %24; Takipteki alacakalr %54; Toplam Mevduatın %20 büyüdüğü görüldü. Buna karşılık bu büyümeyi karlılığa yansıtamadığı ve Net Karlılık ortalamada %17 büyüyebildiği görüldü.
SEKTÖRDE BİLANÇO BÜYÜMEYE GÖRE NET KARLILIK ENFLASYONUN ALTINDA KALDI
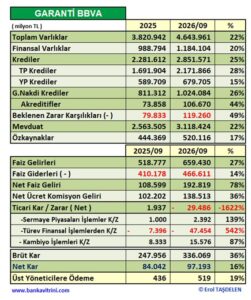
2025 sonunu 46,9 trilyon TL bilanço büyüklüğü ile kapatan Bankacılık Sektörü 2026 üçüncü çeyreğinde büyüme %21’de kalarak 56,9 trilyon TL hacme ulaştı. Banka Bilançolarındaki büyümenin sınırlı kalmasında, Makro İhtiyati Tedbirler stratejisi kapsamında TCMB’nin kredi büyümeye getirdiği sınırlama yaptırımının etkisi büyük oldu. Kredilerdeki büyüme %24’de kaldı; buna karşılık bankaların Takipteki Alacakları %54 büyüyerek 917 milyar TL’ye yükseldi. Beklenen Zarar Karşılıkları %36 büyüyerek 1 trilyon 103 milyar TL’ye ulaştı.
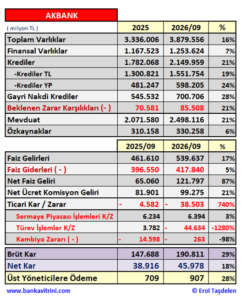
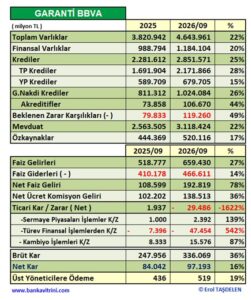
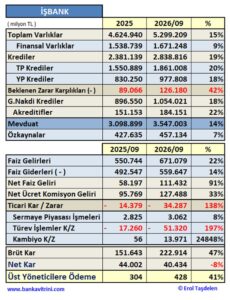
Takipteki Kredilerin içinde yıl içinde Takip Tahsilat ve Varlık Yönetim Şirketlerine devir yapılan dosya olmadığını hatırlatmak isterim. Bankaların çoğu Ticari İşlemlerden Zarar ederken, özellikle Türev ve Kambiyo İşlemler buradaki zararı artırdı; bu alanda dört büyüklerden karlılık yakalayan banka yok… Yılın ilk dokuz ayında; Ticari işlemlerden ( Sermaye Piaysaları İşlemleri; Türev Piyasa İşlemleri; Kambiyo İşlemleri) Garaanti BBVA 29,5 milyar TL; İş Bankası 34,3 milyar TL; AKBANK 38,5 milyar TL; Yapı Kredi 79,8 milyar TL zarar ettiği görüldü.
2025 sonunu 27,2 trilyon TL Mevduat hacmi ile kapatan sektör, 2026 üçüncü çeyreğinde %20 büyüme ile 32,8 trilyon TL Mevduat hacmine ulaştı. Toplam Mevduatın %36’sının Vadesiz Mevduat olduğu ise dikkat çekici.
DÖRT BÜYÜKLER NE YAPTI?
Kısa sektörel özetten sonra, değerlendirdiğimiz sektörün kamu bankaları dışında amiral gemileri konumdaki dört özel bankanın ( AKBANK, GARANTİ BBVA, İŞBANK, YAPI KREDİ ) 2026 yılı üçüncü çeyreğinde açıkladıkları ve KAP’a bildikleri faaliyet raporları; mali veriler ve bilanço dipnotlarına göre karşılaştırmalı verilerine yakından bakalım. Dört büyük bankanın 17,8 trilyon TL bilanço büyüklüğü ile sektörün aynı zamanda üçte bir hacmine sahip olması ile sektöre yön verme kapasitesine sahip; önemleri de buradan geliyor.
Dört büyük banka 10 trilyon TL nakdi kredi hacmi ile %35’lik ve 11,4 trilyon TL’lik mevduat hacmi ile sektörün %35’lik kısmını oluştururken; 225 milyar TL’lik Net Kar ile de sektör Net Karlılığının %29’unu oluşturuyor. Ana kalemlerden yola çıkarak özel dört büyüklerin 2026 yılı üçüncü çeyrek fotoğrafını çekip performansına daha yakından bakalım:
AKTİF Büyüklükte İŞBANK liderliğe devam edirken 5 trilyon TL’yi aşan ilk banka oldu
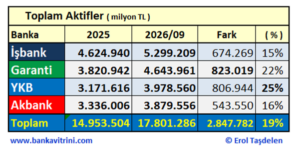
2026 yılı üçüncü çeyrek sektör ortalamada %21 büyüdü. Aktif büyüklükte dört büyükler de ortalama %19’da kaldı. İŞ BNAKASI 5,3 trilyon TL büyüklüğe ulaşarak grup içinde 5 trilyon TL sınırını aşan ilk banka oldu. GARANTİ BBVA 823 milyar TL ve %22 büyüme kaydederek 4,6 trilyon TL büyüklüğe ulaştı. YAPI ve KREDİ %25 ile sektör ve dört büyükler ortalamasının üzerinde büyürken 3,9 triyon TL hacme ulaştı. AKBANK %16 büyüme ile 3,8 trilyon TL büyüklükte kalırken; Aktif Büyüklükte dördüncü sıraya da düşmüş oldu.
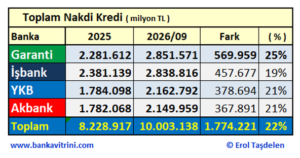
Toplam NAKDİ Kredilerde GARANTİ BBVA liderliğe yükseldi
GARANTİ BBVA yılın üçüncü çeyreğindeki atağı ile Toplam Kredi hacminde İŞBANK’ı geçerek liderliği ele aldı. GARANTİ BBVA 2026 yılında 570 milyar TL Kredi büyüme ve toplamda 2 trilyon 851 milyar TL Kredi hacmine ulaştı. İŞBANK 2 trilyon 839 milyon TL kredi hacmi ile ikinci sıraya gelireken; YAPI ve KREDİ BANKASI’da AKBANK’ı geçerek üçüncü sıraya yükseldi. AKBANK 2 trilyon 149 milyon TL kredi hacmi ile dördüncü sıraya gerilemiş durumda. Sektör kredilerde %24 büyürken dört büyük özel bankanın ortalama büyüme oranı %22 ile sektörün gerisinde kaldı. Sektör ve dört büyükler içinde ortalamanın üzerinde %25 büyüme kaydeden tek banka GARANTİ BBVA oldu.
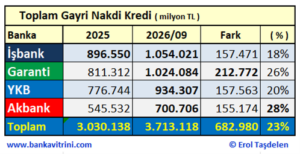
GAYRİ NAKDİ Kredilerde İŞBANK liderliği sürdürüyor, GARANTİ BBVA farkı kapatıyor
Gayri Nakdi Kredilerde dört büyükler ortalama %23 büyürken, %28 büyüme ile AKBANK en fazla büyüme kaydeden banka olmasına rağmen dördüncü sıradan kurtulamadı. İŞBANK 1 trilyon 54 milyar TL hacmi ile ilk sırasını korurken; GARANTİ BBVA %26 büyüme ile 1 trilyon 24 milyar TL hacme ulaşarak İŞBANK ile aradaki kapamış durumda. YAPI ve KREDİ %20 büyüme ile 934 milyar TL hacme ulaşırken AKBANK %28 büyümeye rağmen 700 milyar TL kredi hacmindee ulaşabildi.
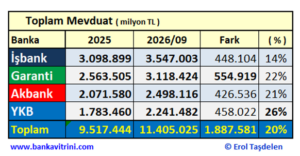
İŞBANK ve GARANTİ BBVA 3 trilyon lira mevduatı aştı
Mevduatta dört büyükler ortalama %20 büyüme oranı sektör ile paralel olurken; YAPI ve KREDİ BANKASI %26 büyüme ile en fazla büyüme kaydeden banka oldu. İŞBANK 448 milyar TL mevduat artışı ile toplamda 3 trilyon 3547milyar TL mevduat hacmine ulaştı. GARANTİ BBVA 3 trilyon 118 milyar TL hacme ulaşırken; AKBANK 2 trilyon 498 milyar TL; YAPI ve YAPI KREDİ 2 trilyon 241 milyar TL mevduat hacmine ulaştı.
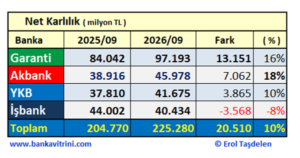
Net Karlılıkta da GARANTİ BBVA fark atarak açık ara önde; İŞBANK kar şoku
2026 üçüncü çeyreğinde Net Karlılıkta Bankacılık sektörü %17 büyüdü. Dört büyüklerin ortalaması da sektör ortalamasının altında %10’da kaldı. İŞBANK 2025 aynı döneme göre %8 düşerek karlılığını artıramayan tek banka oldu. Net Karlılığını 97,2 milyar TL’ye taşıyan GARANTİ BBVA dört büyükler arasında son yıllarda olduğu gibi açık ara önde yer aldı. AKBNAK 46 milyar TL Net Karlılık ise ikinci sıraya yükselirken; YAPI ve KREDİ 41,6 milyar TL karlılık yakaladı. İŞBANK 40,4 milyar TL net Karlılık hacmi ile dördüncü sıraya gerilemiş durumda. Değerlendirmeye alınan dört büyük banka da enflasyona göre karlılığı düşük kaldığı görüldü.
Üst Yöneticilere Yapılan ödemeler AKBANK farkı
2026 üçüncü çeyreğinde dört büyük banka Üst Yöneticilere 2 milyar 306 milyon TL ödeme yaparken 907 milyon TL ödeme ile AKBANK en fazla ödeme yapan banka oldu. Banka bu durumu “bizde brüt ödeme, diğer bankalarda Net Ödeme taporlama yapıyor o nedenle biz yüksek gözüküyor” şeklinde ikna edici olmayan şekilde açıklamaya çalışsa da banka Raporlarında böyle bir açıklaya yer almadığı için teyit edemedik. Bu nedenden dolayı rakiplere göre iki kattan fazla ödenmesi de zaten matematiksel bir açıklama olmamakta. Zira, BDDK Raporlama standartları net, bankaya göre farklılık göstermemekte! Bu konuda belirsizlik var ise BDDK’nın bu konuda sorgolama ve Rapor ve ödemelere standart getirmesi faydalı olacaktır.
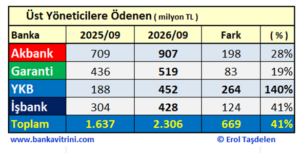
GARANTİ BBVA 519 milyon TL ile ikinci sırada yer alırken; YAPI ve KREDİ BANKASI 452 milyon TL ödeme yaptı. İŞBANK ise 428 milyon TL ödeme ile dört büyükler arasında Üst Yönetime en az bütçe ayıran banka oldu. Bankaların hacim ve gelişme performansları ile Üst Yönetim ödemelerinin orantılı olmadığı dikkat çekti.
Borsada işlem gören bankaların Üst Yönetici ödemelerini BDDK’nın daha yakından incelemesinde fayda var. Zira, dört büyükler dışındaki bankalarda da bu alanda ciddi sapmalar var.
Banka genel performansları
Türk bankacılık sektörü, 2026 yılının ilk dokuz ayında yüksek faiz ortamı, sıkı para politikası, artan kredi maliyetleri ve reel sektörde bozulan ödeme dengelerinin gölgesinde faaliyet gösterdi. Bankalar nominal kârlılıklarını korumaya çalışırken, kredi portföylerinin kalitesi, tahsilat performansı ve sorunlu alacakların yönetimi giderek daha fazla önem kazandı.
Bankalar faiz ve komisyon gelirlerini artırırken, sorunlu krediler için ayırmak zorunda kaldıkları karşılıklar da hızla büyüdü.
Bu dönemin temel sorusu şu: Bankacılık sektörü finansal açıdan güçlenirken, kredi kullanan işletmeler ve hanehalkı aynı ölçüde güçlenebildi mi?
Dolayısıyla 2026’nın ilk dokuz ayını bankacılık açısından yalnızca başarılı veya başarısız olarak nitelendirmek doğru olmaz.
Sektörün bilançosu nominal olarak büyüdü; ancak bu büyümenin kalitesi, kârlılığın reel değeri ve kredi risklerinin yönetimi daha önemli hale geldi. Bankalar son yılların en fazla Takipteki Alacaklarını Varlık Yönetim Şirketlerine satmaları da bu yıla damgasını vuruyor.
Son söz değerlendirmesi olarak şu tespiti yapmak mümkün:
Bankaların gerçek başarısı yalnızca açıkladıkları milyarlarca liralık kârla değil, finansman sağladıkları işletmelerin ayakta kalmasına, kredilerin sağlıklı biçimde geri dönmesine ve ekonomik üretimin sürdürülebilirliğine yaptıkları katkıyla ölçülmelidir.
2026’nın son çeyreğinde belirleyici gösterge, bankaların ne kadar kredi büyüttüğünden çok, kullandırdıkları kredilerin ne kadarını sağlıklı biçimde tahsil edebildikleri olacak.
Erol TAŞDELEN – Ekonomist www.bankavitrini.com
*******************
MERAKLISINA EKLER:
Erol TAŞDELEN yazdı: AKBANK, GARANTİ BBVA, İŞBANK, YAPI KREDİ 2026 İLK YARI PERFORMANSLARI
Erol TAŞDELEN yazdı: AKBANK, GARANTİ BBVA, İŞBANK, YAPI KREDİ 2025 PERFORMANSLARI
Erol TAŞDELEN yazdı: AKBANK, GARANTİ BBVA, İŞBANK, YKB 2024 PERFORMANSLARI
BANKA HABERLERİ
Fon soruşturmasına bankalar da dahil edilmeli!
Fon soruşturmasına bankalar da dahil edilmeli! Yatırımcı zararlarının sorumlusu kim?
Yayınlanma:
1 hafta önce|
10/11/2026Yazan:
Erol Taşdelen
Türkiye’de yatırım fonlarına yönelik yürütülen soruşturmalar yalnızca fon yöneticileri, portföy şirketleri ve işlem yapan kişilerle sınırlı kalmamalı. Fonların yatırımcılara satışında aracılık eden bankaların sorumlulukları da mercek altına alınmalı. Özellikle 1 milyon TL ve üzerindeki fon alımlarında müşteri talimatları, telefon görüşmeleri, ses kayıtları ve yatırımcıya yapılan bilgilendirmeler ayrıntılı biçimde incelenmeli.
Bankalar fonları müşterilerine nasıl pazarladı?
Yatırım fonlarına ilişkin soruşturmalarda en önemli konulardan biri, yatırımcıların bu ürünlere hangi bilgilerle yönlendirildiğidir.
Bankaların şube personeli, yatırım danışmanları, portföy yöneticileri ve özel bankacılık birimleri tarafından müşterilere sunulan fonların riskleri yeterince anlatıldı mı?
Fonların geçmiş getirileri ön plana çıkarılırken olası zararları, likidite riskleri ve portföy yoğunlaşmaları konusunda müşteriler uyarıldı mı?
Daha da önemlisi, bazı fonlar müşterilere mevduat benzeri güvenli yatırım araçları olarak mı tanıtıldı?
Bu soruların cevapları ortaya çıkarılmadan yürütülecek bir soruşturmanın eksik kalacağı açıktır.
1 milyon TL üzerindeki işlemler özel incelemeye alınmalı
Özellikle yüksek tutarlı fon alımlarında bankaların satış ve bilgilendirme süreçleri geriye dönük incelenmelidir.
- Müşterilerin fon alım talimatları ve işlem zamanları kontrol edilmeli.
- Mevcut telefon görüşmeleri ve ses kayıtları incelenmeli.
- Müşterilere verilen yazılı ve sözlü yatırım tavsiyeleri araştırılmalı.
- Fonların risk seviyelerinin doğru anlatılıp anlatılmadığı belirlenmeli.
- Müşterilerin risk profilleri ile satın aldıkları fonların uyumu denetlenmeli.
- Fon satışlarından bankaların ve çalışanların elde ettiği komisyonlar ile satış teşvikleri araştırılmalı.
- Müşterilerin bilgisi veya geçerli talimatı dışında işlem yapılıp yapılmadığı tespit edilmeli.
1 milyon TL eşiği, yasal bir zorunluluk olarak değil, soruşturmalarda öncelikli inceleme kriteri olarak değerlendirilmelidir. Daha düşük tutarlı işlemlerde de ihlal şüphesi varsa inceleme yapılmalıdır.
Bankalar sadece aracı olduklarını söyleyerek sorumluluktan kaçamaz
Bir bankanın fon satışına aracılık etmesi, fonun piyasa performansından otomatik olarak sorumlu olduğu anlamına gelmez.
Ancak müşterinin yanlış bilgilendirilmesi, risklerin gizlenmesi, yetkisiz işlem yapılması veya yatırım hizmetlerine ilişkin yükümlülüklerin ihlal edilmesi halinde bankanın hukuki sorumluluğu gündeme gelebilir.
Burada kritik ayrım şudur:
Piyasa koşullarından kaynaklanan yatırım zararı ile bankanın kusurlu davranışından kaynaklanan müşteri zararı aynı şey değildir.
Bankanın kusuru, zarar ve aralarındaki nedensellik bağı tespit edildiğinde, yatırımcının zararının banka tarafından karşılanması gündeme gelmelidir.
SPK ve BDDK koordineli inceleme başlatmalı
Sermaye Piyasası Kurulu, fonların yönetimi ve yatırım hizmetlerine ilişkin düzenlemeler kapsamında inceleme yürütürken; Bankacılık Düzenleme ve Denetleme Kurumu da bankaların ilgili faaliyetlerini kendi yetki alanı çerçevesinde değerlendirmelidir.
Gerekli durumlarda banka iç denetim raporları, müşteri şikâyetleri, satış performans hedefleri, işlem kayıtları ve hukuka uygun şekilde saklanan görüşme kayıtları karşılaştırılmalıdır.
Özellikle fonların yoğun biçimde pazarlandığı dönemlerde belirli şubelerin veya portföy yöneticilerinin olağan dışı satış performansı gösterip göstermediği araştırılmalıdır.
Son söz: Soruşturma fonun satıldığı banka şubesine kadar uzanmalı!
Yatırımcıların korunması yalnızca fon yöneticilerinin denetlenmesiyle sağlanamaz.
Fonun oluşturulmasından yatırımcıya ulaştırılmasına kadar uzanan bütün satış ve dağıtım zinciri incelenmelidir.
Bankalar, müşterilerine ne sattıklarını, nasıl sattıklarını ve hangi riskleri anlattıklarını açıklayabilmelidir.
Eğer yatırımcılar yanlış yönlendirilmişse, riskler gizlenmişse veya usulsüz işlemler nedeniyle zarara uğramışsa, sorumlular yalnızca fon yönetiminde aranmamalıdır.
Banka kaynaklı ve hukuken kanıtlanmış zararların bedelini yatırımcı değil, sorumlu banka ödemelidir.
Bankavitrini.com | Özel Haber – Analiz
BANKA HABERLERİ
DÜNYA FİNANS SİSTEMİNDE ALARM ZİLLERİ
Yayınlanma:
2 hafta önce|
07/11/2026Yazan:
Erol Taşdelen
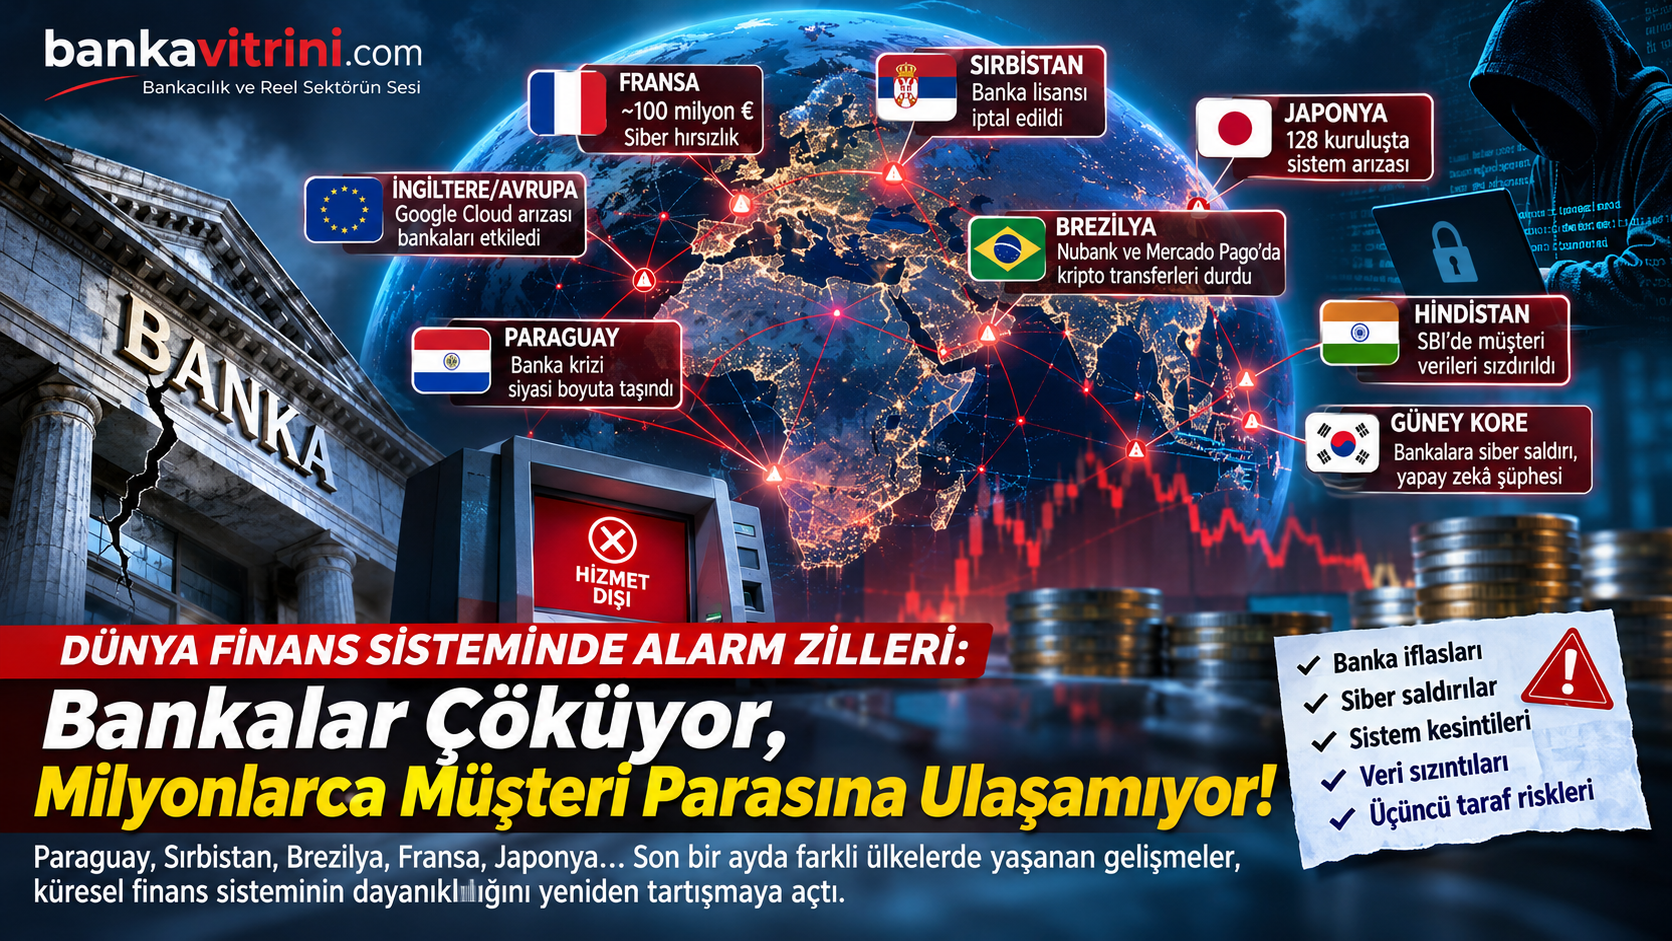
Paraguay, Sırbistan, Brezilya, Fransa ve Japonya… Son haftalarda dünyanın farklı bölgelerinden gelen banka iflasları, siber saldırılar, dijital ödeme kesintileri ve mevduata erişim sorunları, küresel finans sisteminin dayanıklılığını yeniden tartışmaya açtı. Avrupa’da ise büyük bankaları etkileyen bulut altyapısı arızası, tehlikenin yalnızca siber saldırılardan kaynaklanmadığını gösterdi.
Dünya finans sisteminde Ekim ayının ikinci yarısından itibaren dikkat çekici gelişmeler yaşanıyor. Bir ülkede banka tasfiye sürecine girerken başka bir ülkede milyonlarca müşteri hesaplarına erişemiyor. Avrupa’da bir bankadan yaklaşık 100 milyon avro çalınırken Japonya’da 128 finans kuruluşunun ATM ve ödeme sistemleri aynı anda devre dışı kalabiliyor.
Bu olayların tamamının aynı nedenden kaynaklandığına veya koordineli bir saldırının parçası olduğuna ilişkin doğrulanmış kanıt bulunmuyor. Ancak birbirinden farklı olaylar, modern bankacılık sisteminin üç temel kırılganlığını ortaya koyuyor: finansal denetim eksiklikleri, üçüncü taraf teknoloji altyapılarına bağımlılık ve siber güvenlik riskleri.
1. PARAGUAY: Üç milyon müşterili banka krizi siyasi depreme dönüştü
Paraguay’ın hızla büyüyen dijital bankalarından ueno Bank’ın krizi, finans sektörünün sınırlarını aşarak ülkenin siyasi gündemini sarstı.
Kasım ayının ilk günlerinde bankanın dijital hizmetleri durdu. Yaklaşık üç milyon müşterisi bulunan bankanın hesaplarına erişim sorunları yaşanırken düzenleyici kurum çözümleme sürecini başlattı.
Reuters’ın aktardığı bilgilere göre bankanın yaklaşık 850 milyon dolarlık kamu kaynağını yönetmiş olması, krizin boyutunu büyüttü. Bankanın yönetimi ve denetimine ilişkin soruşturmalar başlatıldı. Siyasi bağlantılar, içeriden kullandırılan krediler ve kamu kaynaklarının korunması tartışmaların merkezine yerleşti.
Bankavitrini değerlendirmesi: Dijital bankacılıkta hızlı müşteri kazanımı, tek başına sağlıklı büyümenin göstergesi değildir. Sermaye yeterliliği, likidite, ilişkili taraf kredileri ve bağımsız denetim mekanizmaları aynı hızda güçlenmiyorsa büyüme ciddi bir kırılganlığa dönüşebilir.
2. SIRBİSTAN: ALTA Banka’nın faaliyet izni iptal edildi
31 Ekim 2026 tarihinde Sırbistan Merkez Bankası, ALTA banka a.d. Beograd’ın faaliyet iznini iptal etti.
Merkez Bankası’nın resmî açıklamasında bankanın finansal durumunun ciddi şekilde bozulduğu, likidite sorunlarının ağırlaştığı ve mevduat sahiplerinin menfaatlerinin tehdit altına girdiği belirtildi.
Üstelik 2 Kasım’da aynı grupla bağlantılı ALTA GROUP elektronik para kuruluşunun lisansı da iptal edildi. Yetkililer, sigorta kapsamındaki mevduatların ödenmesi için gerekli sürecin işletileceğini açıkladı.
Bankavitrini değerlendirmesi: Bankacılıkta bir kuruluşun likidite ve sermaye sorunları, bağlantılı ödeme kuruluşlarını da etkileyebiliyor. Bu durum finansal grupların bütüncül denetlenmesinin önemini artırıyor.
3. FRANSA: Crédit Mutuel Arkéa’dan yaklaşık 100 milyon avro çalındı
Avrupa bankacılığını sarsan en önemli gelişmelerden biri Fransa’da yaşandı.
Crédit Mutuel Arkéa, siber saldırganların bankaya ait bir hesap üzerinden gerçekleştirdiği sahte işlemlerle yaklaşık 100 milyon avroyu ele geçirdiğini bildirdi.
Saldırıda üçüncü taraf hizmet sağlayıcısının altyapısının kullanıldığı, çalınan paranın bir bölümünün daha sonra kripto varlıklara dönüştürüldüğü bildirildi.
Banka, müşteri varlıklarının etkilenmediğini açıklarken bazı transfer işlemlerinde gecikmeler yaşandı. Fransız makamları soruşturma başlattı.
Bankavitrini değerlendirmesi: Geleneksel bankacılıkta güvenlik artık yalnızca bankanın kendi bilgi işlem sistemleriyle sınırlı değil. Bankaya erişim yetkisi bulunan dış hizmet sağlayıcılar da kritik risk alanına dönüşmüş durumda.
4. BREZİLYA: Nubank ve Mercado Pago’da kripto transferleri durduruldu
6 Kasım 2026’da Brezilya’nın önde gelen finansal teknoloji platformlarından Nubank ve Mercado Pago, bazı kripto varlık transferlerini geçici olarak durdurdu.
Reuters’a göre kesintinin nedeni, her iki kuruluşun hizmet aldığı harici teknoloji sağlayıcısında yaşanan aksaklıktı.
Olayın doğrudan bir siber saldırıdan kaynaklandığı doğrulanmadı. Ancak iki büyük platformun aynı dönemde dış hizmet sağlayıcısı kaynaklı sorunlarla karşılaşması, finansal teknoloji sektöründeki ortak altyapı bağımlılığını yeniden gündeme taşıdı.
Bankavitrini değerlendirmesi: Bankalar ve finansal teknoloji şirketleri farklı markalarla faaliyet gösterseler bile aynı teknik altyapı sağlayıcılarına bağımlı olabiliyor. Bu da tek bir noktadaki arızanın geniş müşteri kitlelerine yayılmasına neden olabiliyor.
5. JAPONYA: 128 finans kuruluşunda eş zamanlı sistem arızası
6 Kasım’da Japonya’nın özellikle batı bölgelerinde faaliyet gösteren 128 shinkin kredi kuruluşunda ATM ve bankacılık hizmetleri aksadı.
Müşteriler belirli bir süre para çekme, yatırma ve şube işlemlerini gerçekleştiremedi. Ortak bankacılık sisteminde meydana gelen arızanın ardından hizmetler yaklaşık altı saat içinde yeniden sağlandı.
Yetkililer olayın bir siber saldırı değil, teknik ekipman arızası olduğunu açıkladı.
Bankavitrini değerlendirmesi: Japonya örneği, bankacılıkta merkezi teknoloji altyapılarının önemini gösteriyor. Tek bir ortak sistemde yaşanan arıza, birbirinden bağımsız çok sayıda finans kuruluşunun faaliyetini eş zamanlı durdurabiliyor.
6. İNGİLTERE VE AVRUPA: Google Cloud arızası büyük bankaları etkiledi
20 Ekim’de Google Cloud’un Londra merkezli altyapısında yaşanan arıza, Avrupa bankacılığında geniş çaplı hizmet kesintilerine neden oldu.
Revolut, Lloyds, Halifax ve HSBC gibi büyük finans kuruluşlarının müşterileri dijital bankacılık hizmetlerinde sorunlarla karşılaştı. Bazı müşteriler hesaplarına giriş yapamadı, kart ödemeleri ve nakit çekme işlemleri aksadı.
Google, kesintiyi üçüncü taraf tesiste yaşanan elektrik kaynaklı bir sorunla ilişkilendirdi. Avrupa Bankacılık Otoritesi (EBA), olayın ardından Google’dan bilgi talep etti.
Bankavitrini değerlendirmesi: Bu olay finansal sistem açısından kritik bir soruyu gündeme getiriyor: Bankalar kendi sistemleri sağlam olsa bile dışarıdan hizmet aldıkları teknoloji şirketleri durduğunda bankacılık faaliyetlerini sürdürebilecek mi?
7. HİNDİSTAN: State Bank of India’da müşteri verileri sızdırıldı
21 Ekim’de Hindistan’ın en büyük bankalarından State Bank of India (SBI), 3.897 müşteriye ait kişisel bilgilerin siber saldırı sonucunda sızdırıldığını açıkladı.
Sızdırılan bilgiler arasında müşteri isimleri, telefon numaraları, doğum tarihleri, adresler ve kredi kayıtları bulunuyordu.
Banka, müşteri bakiyelerinin güvende olduğunu ve olayın temel bankacılık faaliyetleri üzerinde önemli bir etki yaratmasının beklenmediğini duyurdu.
Bankavitrini değerlendirmesi: Siber saldırıların tek hedefi para çalmak değil. Müşteri verileri de dolandırıcılık, kimlik hırsızlığı ve gelecekte gerçekleştirilebilecek finansal saldırılar açısından önemli bir risk oluşturuyor.
8. GÜNEY KORE: Bankalara yönelik saldırılarda yapay zekâ şüphesi
6 Ekim’de Güney Kore Cumhurbaşkanı Lee Jae Myung, bazı banka saldırılarında yapay zekâ kullanıldığına ilişkin işaretler bulunduğunu açıkladı.
Shinhan Bank ve KB Kookmin Bank’ın da aralarında bulunduğu finans kuruluşları siber saldırı bildiriminde bulunurken Güney Koreli yetkililer soruşturma başlattı.
Saldırılarda kullanılan yapay zekâ araçlarının türü ve olayların kapsamı henüz kesinleştirilmedi.
Bu gelişme, yapay zekâ teknolojilerinin finansal güvenlik üzerindeki etkisini farklı bir boyuta taşıyor.
9. JAPONYA: Hükümetten 10 milyar yenlik siber güvenlik hamlesi
Japonya hükümeti, şirketleri ve kamu kurumlarını hedef alan siber saldırıların ardından 10 milyar yenlik acil siber güvenlik paketi açıkladı.
Paket kapsamında yapay zekâ destekli savunma sistemleri, kamu-özel sektör iş birliği ve saldırıya uğrayan kurumlara hızlı müdahale kapasitesinin geliştirilmesi hedefleniyor.
Bu gelişme, Japonya’daki 128 finans kuruluşunu etkileyen teknik arızadan ayrı bir güvenlik politikası adımı olarak değerlendirilmeli.
Son bir ayın finansal risk tablosu
|
Ülke / Bölge |
Gelişme |
Risk türü |
|---|---|---|
| Paraguay | ueno Bank krizi, hesaplara erişim sorunu | Banka iflası ve denetim |
| Sırbistan | ALTA Banka’nın lisansının iptali | Likidite ve mali yapı |
| Fransa | Yaklaşık 100 milyon avroluk siber hırsızlık | Siber güvenlik |
| Brezilya | Nubank ve Mercado Pago kripto transfer kesintisi | Üçüncü taraf bağımlılığı |
| Japonya | 128 finans kuruluşunda sistem arızası | Operasyonel süreklilik |
| İngiltere / Avrupa | Google Cloud kaynaklı banka kesintileri | Ortak altyapı riski |
| Hindistan | SBI müşteri verilerinin sızdırılması | Veri güvenliği |
| Güney Kore | Bankalara siber saldırılar, yapay zekâ şüphesi | Siber güvenlik |
Bankavitrini Analiz: Finansal sistemin en zayıf halkası değişiyor mu?
Bankacılık krizleri geçmişte çoğunlukla kredi zararları, likidite yetersizliği, faiz ve kur şokları üzerinden değerlendiriliyordu.
Bugün ise finansal istikrarın yeni bir boyutu bulunuyor: Operasyonel süreklilik.
Bir bankanın sermaye yeterlilik oranının yüksek olması, müşterilerin her koşulda hesaplarına erişebileceği anlamına gelmiyor. Benzer şekilde, güçlü likidite pozisyonu da siber saldırılara karşı mutlak koruma sağlamıyor.
Son haftalardaki gelişmeler üç önemli sorunu öne çıkarıyor.
Birincisi, finansal denetimin etkinliği. Paraguay ve Sırbistan örnekleri, banka yönetimi, ilişkili taraf işlemleri, likidite ve sermaye yapısının yakından izlenmesi gerektiğini gösteriyor.
İkincisi, teknoloji bağımlılığının yoğunlaşması. Bankalar maliyet avantajı sağlamak için ortak bulut, ödeme ve veri altyapılarını kullanıyor. Ancak bu sistemlerin tek noktadan devre dışı kalması, çok sayıda bankanın aynı anda etkilenmesine yol açabiliyor.
Üçüncüsü, siber saldırıların niteliğinin değişmesi. Saldırganlar yalnızca bankaların ana sistemlerini değil, bankalarla bağlantılı hizmet sağlayıcıları, ödeme kanallarını ve müşteri verilerini de hedef alıyor.
Türkiye açısından ne anlama geliyor?
Türkiye’de bankacılık sektörü BDDK, TCMB ve ilgili diğer kurumların denetimi altında faaliyet gösteriyor. Bununla birlikte dijitalleşmenin hızlanması, operasyonel risk yönetiminin önemini artırıyor.
Türk bankacılık sisteminde özellikle ortak ödeme altyapılarının dayanıklılığı, dış hizmet sağlayıcılarının denetimi, olağanüstü durum planları ve bankalar arası bulaşma riskleri yakından izlenmeli.
Bankaların stres testlerinde yalnızca sermaye ve likidite şoklarının değil, uzun süreli dijital hizmet kesintilerinin de değerlendirilmesi gerekiyor.
Bir başka kritik konu ise müşterilerin bankadaki parasına fiilen erişebilmesi. Finansal sistemde güven, yalnızca mevduatın hukuken korunmasıyla değil, gerektiğinde kullanılabilmesiyle de doğrudan bağlantılı.
SONUÇ: Küresel bankacılık krizi mi, yeni nesil finansal kırılganlık mı?
Son bir ayda farklı ülkelerde yaşanan olayları tek bir küresel bankacılık krizinin kanıtı olarak değerlendirmek için yeterli veri bulunmuyor.
Ancak yaşanan gelişmelerin ortak mesajı açık: Bankacılık sisteminin güvenliği artık yalnızca bankaların bilançolarına bağlı değil. Finansal sistem, onu ayakta tutan dijital altyapıların güvenliği ve sürekliliği kadar güçlü.
Bugün bir ülkede banka faaliyet izni kaybediyor, diğerinde siber saldırganlar milyonlarca avroyu ele geçiriyor, başka bir ülkede ise basit bir ekipman arızası yüzlerce bankacılık hizmet noktasını etkileyebiliyor.
Bu nedenle önümüzdeki dönemin en önemli finansal istikrar tartışmalarından biri, bankaların ne kadar kârlı olduklarından ziyade, olağanüstü koşullarda faaliyetlerini ne kadar sürdürebildikleri olabilir.
Haber Analiz: Erol TAŞDELEN – Bankavitrini
www.bankavitrini.com – Bankacılık ve Reel Sektörün Sesi
FARK YARATANLAR
FARK YARATANLAR
FARK YARATANLAR
KATEGORİLER
- ALTIN – DÖVİZ – KRIPTO PARA (1.056)
- BANKA ANALİZLERİ (153)
- BANKA HABERLERİ (3.676)
- BASINDA BİZ (67)
- BORSA (607)
- CEO PERFORMANSLARI (39)
- EKONOMİ (2.987)
- GÜNCEL (4.687)
- GÜNDEM (3.608)
- RÖPORTAJLAR (47)
- SİGORTA (147)
- ŞİRKETLER (2.753)
- SÜRDÜRÜLEBİLİRLİK (588)
- VİDEO Vitrini (19)
- YAZARLAR (1.508)
- AI-BankaVitrini (28)
- Ali Coşkun (56)
- Arif Öztan (7)
- Ayşe Muzaffer Sunguroğlu (7)
- Cengiz KILIÇ (11)
- Dr. Abbas Karakaya (73)
- Erden Armağan Er (46)
- Erol Taşdelen (846)
- Gizem Taşdelen (5)
- Gülbeyaz Gergün (121)
- Kemal Emirhan Mendi (1)
- Murat Şenol (26)
- Mustafa Akpınar (53)
- Onur ÇELİK (63)
- Prof. Dr. Binhan Elif Yılmaz (95)
- Serhat Can (11)
- Süleyman Çembertaş (21)
- Tungay Dere (19)
- Uğur Durak (33)
- Zuhal KARABULUT (5)
YAZARLAR
ALTIN – DÖVİZ
KRİPTO PARA PİYASASI
X
- İtalya'dan hibrit tehditlere karşı 6 milyar euroluk yatırım planı 18/11/2026
- Anthropic'in halka arz fiyatı beklenti aralığını aştı 18/11/2026
- Resmi Gazete'de bugün (19.11.2026) 18/11/2026
- İran anlaşmazlığının Vance'in 2028 adaylığını gölgelediği iddia edildi 18/11/2026
- AB'den Ukrayna'ya 45 milyar euroluk yeni kredi önerisi 18/11/2026
- Fon soruşturmasında Emre Tezmen ve Taha Çakmak ek ifade verdi 18/11/2026
- Fed tutanakları: Neredeyse tüm yetkililer faiz artışından yana 18/11/2026
- AB'den Rusya'ya yeni yaptırım uyarısı 18/11/2026
- İngiliz savunma devi BAE Systems 1.070 çalışanını işten çıkarıyor 18/11/2026
- ABD istihbaratından art arda yaşanan kesintilere dair açıklama 18/11/2026
SON YAZILAR
- Tarihî halka arz, bitmeyen piyasa huzursuzluğu: Gözler Shenzhen’de! 19/11/2026
- Enpara Bank’tan KOBİ’lerin büyüme yolculuğuna destek 18/11/2026
- COP31 Antalya’da bankacılığın geleceği masaya yatırıldı: Kredi sisteminde yeşil dönüşüm dönemi! 17/11/2026
- Trump–Putin–Şi Çin zirvesi: Üç liderin elinde hangi kozlar var, dünyanın geleceği nasıl şekillenecek? 17/11/2026
- CGTN: APEC Zirvesi Öncesinde Çin’den Açık Ticaret ve İş Birliği Vurgusu 17/11/2026
- TELE1 ve Halk TV’den sonra Sözcü TV’ye de kayyım atandı! 17/11/2026
- Küresel piyasalarda nakde hücum: Ne var ne yok satılıyor! 17/11/2026
- Denizbank VII. İAAF İstanbul Sanat Fuarı Sanatseverlerle Buluşmaya Hazırlanıyor 16/11/2026
- VakıfBank, Dünya Bankası’ndan 250 milyon dolarlık dönüşüm finansmanı sağladı 16/11/2026
- BBVA’dan Türkiye tekstil sektörünün karbonsuzlaşmasına destek 16/11/2026
ARAMA
Popüler
-
GÜNCEL4 yıl önceZara Ve Mango’ya Üretim Yapın Tekstil Devi Konkordato Talep Etti
-

BANKA HABERLERİ3 yıl önceTCMB Başkanı için ismi geçen GAYE ERKAN First Republic Bank’tan ayrılma süreci
-

BANKA HABERLERİ5 yıl önceAKBANK çöktü : Dijital Bankacılık sorumlusu GMY CİVELEK ortada yok!
-

BANKA HABERLERİ6 yıl önceHSBC terbiyesizliği : “Sabancı alana “AKBANK bedava”
-

BANKA ANALİZLERİ4 yıl önceYILIN İLK YARISINDA İŞBANK RAKİPSİZ LİDER AKBANK SONUNCU SIRADAN KURTULAMIYOR
-

VİDEO Vitrini5 yıl önceGelişmekte olan ülkeler neden gelişmiş ülkelerden daha az borçlu