
GÜNCEL
Hürmüz Boğazı Krizi ve Petrol Piyasası Hakkında Bilmeniz Gereken Her Şey

Mart 2026 itibarıyla küresel enerji piyasaları, 2019’dan beri en kritik arz ve lojistik şoklarından birini eş zamanlı olarak deneyimlemektedir. Amerika Birleşik Devletleri ve İsrail ile İran arasında tırmanan askeri çatışmalar, dünya petrol ticaretinin yaklaşık beşte birinin, diğer bir deyişle günlük ortalama 20 milyon varil ham petrol ve petrol ürününün transit geçiş noktası olan Hürmüz Boğazı’nı fiilen ulaşıma kapatmıştır. Bu kriz doğrudan üretici ülkelerin fiziksel altyapılarını, depolama kapasitelerinin sınırlarını, rafineri operasyonlarını ve küresel makroekonomik istikrarı tehdit eden yapısal bir darboğaza dönüşmüştür.
Savaş riskleri nedeniyle uluslararası sigorta şirketlerinin teminatlarını aniden geri çekmesi, boğazın uluslararası deniz hukukuna göre açık olsa dahi ticari olarak kullanılamaz hale gelmesine yol açmıştır. Gemi sahiplerinin operasyonlarını süresiz olarak askıya alması ve Güney Koreli Sinokor gibi devasa tanker filosu operatörlerinin (VLCC) navlun bedellerini varil başına 2.50 dolardan 20 dolara kadar çıkarması, fiziksel tedarik zincirini anında felç etmiştir.
Bu krizin analizinde sıkça düşülen en büyük hata, geçici haber şokları ile kalıcı fiziksel arz kayıplarını birbirine karıştırmak ve fiziksel lojistik problemlerin finansal mühendislikle çözülebileceğini sanmaktır. Bu yazıda, Körfez’in coğrafi yapısından başlayarak, ABD ve Rusya’nın sanılanın aksine neden bu krizde birer kurtarıcı olamayacağını, Irak’ın, Kuveyt’in, Suudi Arabistan’ın ve diğer körfez ülkelerinin tampon kapasitesini ve stratejik altyapı direncini inceledim. Ayrıca, farklı senaryolar altında piyasadan çekilebilecek petrol varillerini, Hürmüz’den bağımsız küresel petrol üretimindeki net düşüş miktarı ve 100 doların üzerindeki fiyat senaryolarının altında yatan mantığı anlattım. Son olarak da savaşın ne kadar uzayabileceğine dair ABD’nin askeri mühimmat kapasitesine kısaca değindim.
Irak’ın Depolama Kapasitesi Krizi
Hürmüz Boğazı’nın kapanmasının ilk ve en sert fiziksel yansıması, alternatif ihraç rotası bulunmayan ülkelerde görülmektedir. Örneğin Irak’ın petrol stoklarının bittiği veya Kuveyt’in iki günlük depolama ömrü kaldığı söylentileri, satacak petrolün kalmadığı anlamına gelmez. Bu, sürekli çıkarılan petrolü koyacak fiziksel tank hacminin tükendiği anlamına gelir. Bir başka deyişle, Irak’ın yer altı rezervlerinin veya satacak petrolünün kalmadığını değil, tam aksine, üretilen petrolü koyacak fiziksel boş alanın tükendiği ve bu nedenle üretim sisteminin kilitlendiğini düşünmeniz gerekir. Bunun sebebi Irak’ın, mevcut altyapı kısıtlamaları nedeniyle Hürmüz Boğazı’ndaki lojistik felç durumuna karşı Körfez bölgesindeki en savunmasız ülke olmasıdır.
Ocak 2026 verilerine göre günlük yaklaşık 4.2 milyon varil ham petrol üreten Irak, bu devasa üretimin %94’ünü güneydeki Basra Körfezi terminalleri üzerinden, dolayısıyla doğrudan Hürmüz Boğazı rotasıyla ihraç etmeye mahkumdur. Ülkenin kuzeyinde yer alan ve Ceyhan limanına uzanan Kerkük-Türkiye boru hattının halihazırda güvenlik gerekçeleriyle kapalı olması ve kara yoluyla yapılan tanker taşımacılığının günlük en fazla 40.000 varil gibi ihmal edilebilir bir seviyede kalması, Irak’ın alternatif rotalarını fiilen sıfırlamıştır. Bu durumun üretim sahalarındaki nedensellik zincirini izah edeyim.
Irak’ın güneyindeki petrol, normalde boru hatlarıyla doğrudan Basra terminallerine ve oradan da gemilere basılır. Deniz trafiğinin durmasıyla birlikte Basra terminallerine yanaşamayan dev tankerler, yükleme operasyonlarını durdurmuştur. İhraç edilemeyen ve sürekli üretilmeye devam eden ham petrol, mecburi olarak güney limanlarındaki ve sahalardaki depolama tanklarına aktarılmıştır. Ancak Irak’ın depolama altyapısı, stratejik bir rezervasyon mantığıyla değil, kısa süreli transit geçişleri tolere edecek şekilde tasarlanmıştır. Krizin daha ilk günlerinde, bu tanklar maksimum güvenli çalışma basıncına ve kritik doluluk oranlarına ulaşmıştır. Boru hatları ve depolama tesisleri tam kapasiteye ulaştığında, fiziksel yasalar gereği sistemde geriye doğru bir basınç (backpressure) oluşur. Depolarda yer kalmadığında, kuyulardan çıkarılan petrolün gidecek hiçbir yeri kalmaz. Kuyuların ve rezervuarın yapısal hasar görmesini engellemek için tek teknik çözüm, üretim valflerini kapatarak üretimi fiziki olarak durdurmaktır.
Irak, bu fiziksel zorunluluk nedeniyle günlük üretimini 1.5 milyon varil civarında kısmak zorunda kalmıştır. Bu devasa kesintiler, ülkenin ihracat kapasitesini sağlayan en büyük sahalardan stratejik olarak yapılmıştır. Reuters ve yerel kaynakların verilerine göre, ülkenin en büyük üretim tesisi olan Rumaila sahasından 700.000 varil/gün, West Qurna 2 sahasından 460.000 varil/gün ve Maysan sahasından 325.000 varil/gün kesinti uygulanmıştır. Ayrıca kuzeydeki Kerkük bölgesinde de ihtiyati durdurmalar başlamış ve Kormor sahası gibi alanlarda operasyonlar askıya alınmıştır.
Irak Petrol Bakanlığı, bu kesintilerin ülkenin günlük yaklaşık 600.000 varil olan iç rafineri operasyonlarını ve 100.000 varillik enerji santrali tüketimini etkilemeyeceğini, iç pazar arzının güvence altında olduğunu açıklamıştır. Ancak rafinerilere ayrılan bu pay çıkarıldığında, ihracat odaklı geriye kalan 3 milyon varilin üzerindeki üretimin tamamı risk altındadır. Iraklı petrol yetkililerinin Reuters’a verdikleri demeçlerde, tankerler Hürmüz’den serbestçe geçemezse birkaç gün içinde üretim kesintisinin 3 milyon varilin üzerine çıkabileceği yönündeki uyarıları, tam olarak bu kapasite darboğazının sonucudur. Çin ve Hindistan gibi Irak ihracatının üçte ikisini (yaklaşık 2.2 milyon varil/gün) tek başına çeken Asya devlerinin gemileri Basra’ya ulaşamadığı sürece, Irak’ın petrol stoklama alanlarının doluluğu, küresel piyasalardan her gün milyonlarca varil petrolün fiziken silinmesine neden olacaktır.
Kuveyt’in Kritik Depolama Eşiği
Kuveyt, 2026 yılı itibarıyla küresel enerji denkleminde günlük ortalama 2.7 ila 3.0 milyon varil bandında üretim yapan ve bu üretimin ezici bir çoğunluğunu dünyanın en büyük ikinci konvansiyonel petrol sahası olan Burgan’dan sağlayan kritik bir aktördür. Ancak Kuveyt’i bölgesel krizlerde diğer Körfez ülkelerine göre daha da kırılgan kılan en temel jeopolitik ve altyapısal dezavantajı, ihracatının istisnasız tamamen Hürmüz Boğazı’na bağımlı olmasıdır. Suudi Arabistan’ın Kızıldeniz’e, Birleşik Arap Emirlikleri’nin (BAE) ise Umman Körfezi’ne uzanan baypas boru hatlarının aksine, Kuveyt’in boğazı es geçebilecek herhangi bir kara boru hattı alternatifi bulunmamaktadır.
Kuveyt’in devasa üretim kapasitesini sürekli olarak deniz yoluyla tahliye etmesi gerekmektedir. Petrol endüstrisinde önemli bir yeri olan Çok Büyük Ham Petrol Taşıyıcıları (VLCC – Very Large Crude Carrier), ortalama 2 milyon varil petrol taşıma kapasitesine sahiptir ve bir VLCC’nin terminale yanaşması, güvenli bir şekilde yüklenmesi ve ayrılması operasyonel olarak yaklaşık iki tam gün sürmektedir. Denizcilik sektörünün işleyişinde, terminallerde her an yükleme yapılabilmesi için üretim tesislerinden gelen petrolün geçici olarak bekletildiği operasyonel tampon depolar bulunur. Kriz öncesi normal şartlarda bu depolarda, tanker gecikmelerini tolere edebilmek adına belirli bir boş hacim bırakılır.
Hürmüz Boğazı’ndaki gerilim ve 4-5 Mart gecesi Kuveyt’in Mubarak Al-Kabeer limanının 30 mil açığında demirli bir tankere yapılan doğrudan saldırı bölgedeki tüm ticari denizcilik operasyonlarını tamamen durdurmuştur. Gemilerin yükleme yapamamasıyla birlikte, günlük üretilen yaklaşık 3 milyon varil petrol, mecburi olarak doğrudan Kuveyt’in kara terminali depolarına basılmaya başlanmıştır. Günlük 3 milyon varillik sürekli bir hacimsel basınç operasyonel tampon kapasitesini günler içerisinde doldurur.
Kuveyt Milli Petrol Şirketi (KPC), kuyulardaki basıncı kontrol altında tutabilmek ve boru patlamalarını önlemek adına, çok yakında tıpkı Irak gibi kuyu başı üretimlerini tamamen durdurmak zorunda kalacaktır. Üstelik Kuveyt’in devasa Al-Zour rafinerisi (günlük 615.000 varil işleme kapasitesiyle dünyanın en büyük yedinci rafinerisi) de ihracat yapamadığı için ürün depolama tanklarını dolduracak ve operasyonlarını yavaşlatmak durumunda kalacaktır. Özellikle Al-Zour’un küresel jet yakıtı ve dizel (middle distillates) pazarındaki kilit rolü düşünüldüğünde, Kuveyt’teki iki günlük eşiğin aşılması, sadece ham petrol pazarını değil, Avrupa ve Asya havacılık sektörünü de derinden vuracak bir domino etkisi yaratacaktır.
Arz Kayıpları ve Lojistik Mahkumiyet
Hürmüz Boğazı’nın fiilen kapanmasının en doğrudan ve sarsıcı sonucu, yukarıda detaylandırılan fiziksel üretim kesintileridir. Irak, halihazırda 1.5 milyon varillik bir kesintiye gitmiş olup, depolama alanlarının tamamen dolmasıyla bu rakamın birkaç gün içinde 3 milyon varile ulaşacağını resmen deklare etmiştir. Eş zamanlı olarak Kuveyt, terminal boşluklarının dolmasıyla birlikte günlük yaklaşık 2.8 ila 3 milyon varillik üretiminin neredeyse tamamını durdurma eşiğindedir. Bu iki kilit OPEC üreticisinin lojistik mahkumiyet nedeniyle piyasaya süremediği ham petrol miktarı toplandığında (Irak’tan 2-3 milyon, Kuveyt’ten 2.5-3 milyon), net fiziksel üretim kaybı doğrudan günlük 5 ila 6 milyon varil bandına oturmaktadır. Dolayısıyla burada piyasadan çekilen 5 milyon varil küresel sistemden her gün kalıcı olarak eksilen fiziksel üretimdir. Tarihsel bir perspektifle bakıldığında, 1973 Arap Petrol Ambargosu sırasında da piyasadan günde kabaca 5 milyon varil çekilmiş ve bu durum küresel ekonomiyi yıllarca sürecek bir stagflasyon sarmalına sürüklemiştir.
Küresel petrol fiyatlarını jeopolitik şoklara karşı stabilize eden en önemli güvence mekanizması, OPEC+ ülkelerinin kasten üretmeyerek ellerinde tuttukları ve kriz anlarında vanaları açarak piyasaya sürebilecekleri atıl kapasitedir (spare capacity). Uluslararası Enerji Ajansı (IEA) ve yatırım bankalarının verilerine göre OPEC+, küresel talebi dengelemek için yaklaşık 4 ila 5 milyon varil/gün seviyesinde bir yedek kapasite bulundurmaktadır. Ancak modern enerji güvenliği mimarisindeki en büyük kör nokta, bu 4-5 milyon varillik can simidinin ezici bir çoğunluğunun (özellikle Suudi Arabistan ve BAE’nin yedek kapasitesi ile Kuveyt’in atıl potansiyeli) coğrafi olarak Basra Körfezi’nin iç kısımlarında yer almasıdır. Hürmüz Boğazı kapalı olduğunda, küresel fiyatlar ne kadar astronomik seviyelere çıkarsa çıksın, bu yedek kapasitenin uluslararası alıcılara ulaştırılması fiziksel olarak imkansızdır. Enerji ekonomisi literatüründe bu duruma mahsur kalmış atıl kapasite (stranded spare capacity) denir. Yani kriz anında piyasayı kurtarması beklenen 5 milyon varillik yedek güç, krizin merkez üssünde hapis kaldığı için piyasadan fiilen çekilmiş ve tamamen işlevsiz hale gelmiş sayılır.
Söylentilerdeki 5 milyon varil rakamının üçüncü boyutu, tüketici ülkelerin kriz yönetimi stratejileriyle ilgilidir. Buna yazımın ilerleyen kısımlarında değineceğim, fakat burada bir girizgah yapmış olayım. Amerika Birleşik Devletleri Enerji Bakanlığı (DOE) geçmişte piyasa mekanizmalarını test etmek amacıyla 5 milyon varillik satışlar yapmıştır. Büyük krizlerde ise Uluslararası Enerji Ajansı (IEA) koordinasyonunda 60 milyon varile varan rezerv satışları yapılmıştır. Ancak stratejik rezervlerin piyasaya sürülmesi, boru hatlarının günlük akışını ikame edebilecek sürekli bir çözüm değildir. ABD’nin maksimum boşaltım kapasitesi günde yaklaşık 4.4 milyon varildir ve bu hız uzun süre sürdürülemez. Tüm dünya ülkeleri (IEA üyeleri, Çin’in 40-50 günlük ithalatı karşılayan 600 milyon varillik deposu ve Hindistan’ın 70-75 günlük stoğu dahil ) koordine olup piyasaya her gün 5 milyon varil sürseler dahi, bu durum küresel stokları hızla tüketecek ve spekülatörlerde stoklar eriyor korkusuyla fiyatların daha da yukarı gitmesine neden olacaktır.
Suudi Arabistan’ın Sınırları
Suudi Arabistan, Hürmüz Boğazı’nın tamamen kapanması senaryosunda Körfez bölgesinde üretime en uzun süre devam edebilecek ve küresel piyasalara petrol sağlayabilecek yegane aktördür. Ancak bu direncin de bir kırılma noktası vardır.
Ocak 2026 itibarıyla günlük üretim seviyesi 10.1 milyon varil civarında olan Suudi Arabistan , devasa yüzölçümünün getirdiği coğrafi avantajı kullanarak ihracat rotalarını çeşitlendirmiş bir ülkedir. Ülkenin elindeki en büyük stratejik silah, Basra Körfezi’ndeki petrol sahalarını doğrudan ülkenin batısına, Kızıldeniz kıyısındaki Yanbu terminaline bağlayan Doğu-Batı Boru Hattı’dır (East-West Pipeline). Bu hat, Hürmüz Boğazı’nı tamamen baypas ederek küresel pazarlara petrol ulaştırılmasını sağlar.
Boru hattının normal kapasitesi günlük 5 milyon varildir, ancak kriz anlarında teknik olarak 7 milyon varile kadar zorlanabilmektedir. Mart 2026 krizinde Saudi Aramco, tüm ihracatını hızlıca Yanbu terminaline yönlendirme kararı almış ve bu baypas hattını maksimum kapasitede çalıştırmaya başlamıştır. Ancak bu hamle, sorunu tamamen çözmeye yetmemektedir.
Belirttiğim gibi Suudi Arabistan günlük yaklaşık 10 milyon varil üretmektedir. Doğu-Batı boru hattı maksimum 5 ila 7 milyon varili Kızıldeniz’e aktarabilse bile, geriye kalan günlük ortalama 3 ila 5 milyon varillik üretimin hala Hürmüz Boğazı üzerinden çıkarılması veya ülke içinde depolanması gerekmektedir. Hürmüz’den çıkış olmadığına göre, Suudi Arabistan her gün elinde kalan bu 3-5 milyon varili devasa ticari depolama tanklarına, yeraltı stratejik rezervuarlarına ve kıyılarda demirli bekleyen yüzer depolara zorundadır.
Endüstriyel veriler, Suudi Arabistan’ın depolama altyapısının bu devasa kümülatif basınca dayanabilme süresinin yaklaşık 25 ila 30 gün olduğunu göstermektedir. İlk 10 gün boyunca üretim normal seyrinde devam eder ve terminallerdeki stoklar artar. 11. ve 20. günler arasında depolama alanları maksimum kapasiteye yaklaşır ve seçici üretim azaltmaları başlar. 21. ve 30. günler arasında ise sistemin güvenli operasyon limitleri tamamen aşılır. İlave olarak, Doğu-Batı boru hattı maksimum basınçta (yaklaşık 65 bar) kesintisiz olarak çalıştırıldığında, sınırları zorlanmış olur ve yıllık ortalama 3-4 hafta süren periyodik bakım ihtiyacı kaçınılmaz hale gelir. Eğer bu limitler aşılırsa sistemik boru patlamaları riski doğar.
Ayrıca, Kızıldeniz’deki Yanbu terminalinin kullanılması, risksiz bir alternatif değildir. 2019 yılında Husi milislerinin Abqaiq-Khurais tesislerine yaptığı ve Suudi üretiminin yarısını (5.7 milyon varil) geçici olarak durduran saldırılar ile Mart 2026’da Ras Tanura’ya (550.000 varil rafinaj kapasitesi) yapılan drone saldırıları, Suudi altyapısının ne kadar kırılgan olduğunu kanıtlamıştır. Yanbu limanı ve Kızıldeniz’deki tanker trafiği, Husi füzelerinin menzili içindedir. Bu yüksek risk algısı nedeniyle, Kızıldeniz’den petrol taşıyan tankerlerin navlun ve sigorta bedelleri krizin hemen ardından ikiye katlanmıştır.

Meraklılar İçin Ek Bilgi: Yanbu, Kızıldeniz ve Darboğazın Matematiği
Suudi Arabistan’ın Irak ve Kuveyt’ten en büyük farkı, kendi petrolünün bir bölümünü iç avludan, yani Körfez’den çıkarmadan, ülkenin içindeki bir koridordan geçirip arka sokağa yani Kızıl Deniz’e ulaştırabilmesidir. Bu koridora, Doğu-Batı Boru Hattı diyoruz.

Yanbu ise Suudi Arabistan’ın batı kıyısında, Kızıldeniz üzerinde yer alan liman kentidir. Doğu kıyısındaki petrol, ülke içindeki boru hattıyla taşınarak Hürmüz’e uğramadan Yanbu’dan gemiye yüklenebilir.

Coğrafi ve lojistik akışı göz önünde bulundurduğumuzda, bu sistemin işleyişi belirli rotalara dayanmaktadır. Normal şartlarda Irak, Kuveyt ve Suudi Arabistan’ın doğu kıyısında üretilen petrol, Basra Körfezi’nde toplanır. Buradan denize açılan tankerler, Hürmüz Boğazı’nı geçerek Umman Körfezi ve Arap Denizi’ne ulaşır, ardından rotalarına göre ya doğrudan Asya pazarlarına yönelir ya da Afrika kıtasının etrafından dolaşırlar, ancak Hürmüz Boğazı’nın kapandığı kriz senaryolarında, bu ana arter tamamen devre dışı kalır.
Suudi Arabistan’ın avantajı tam bu noktada devreye girmektedir. Ülke, doğu sahalarındaki petrolünü Hürmüz Boğazı’na göndermek yerine, ülke içinden batıya doğru uzanan Doğu-Batı boru hattı vasıtasıyla doğrudan Kızıldeniz kıyısındaki Yanbu limanına pompalayabilmektedir. Bu işlemle petrol, krizin merkez üssü olan Hürmüz’ü tamamen baypas ederek denize indirmiş olur.
Bununla birlikte Kızıldeniz’e ulaşmak sorunu bütünüyle çözmez. Yanbu’dan petrolü yükleyen bir geminin küresel sulara açılabilmesi için önünde iki farklı stratejik kapı daha bulunur. Eğer kargo Avrupa pazarına veya Akdeniz’e gidecekse, gemi kuzeye yönelip Süveyş Kanalı’nı geçmek zorundadır. Eğer kargo Asya’ya veya Hint Okyanusu’na gidecekse, gemi güneye inerek Bab el-Mandeb boğazından geçip Aden Körfezi’ne açılmak durumundadır.
Peki Kızıldeniz neden alternatif değildir? Bunun nedeni Kızıldeniz’in küçük olması değil, oraya giden boru hattının ve limanların kapasitesidir. Kriz öncesi Hürmüz’den günde yaklaşık 20 milyon varil petrol ve petrol ürünü geçmektedir. Suudi Arabistan’ın Doğu-Batı hattının kapasitesi 5 ila 7 milyon varil/gün, BAE’nin Fujairah hattının kapasitesi ise 1.5-1.8 milyon varil/gün seviyesindedir. Yani alternatif boruların kullanılabilecek toplam kapasitesi, ana yolun ancak küçük bir kısmını karşılayabilir. Suudi Arabistan bütün Körfez’in derdini sırtlayamaz. Kızıldeniz bir cankurtaran sandalyesidir, Nuh’un Gemisi değil. Ayrıca Bab el-Mandeb güzergahının taşıdığı Husi saldırı riskleri de bu arka kapının güvenliğini zedelemektedir.

Senaryolar
Hürmüz Boğazı’nın kapalı kalması senaryosunda, piyasanın en çok merak ettiği konulardan biri küresel petrol üretiminin net olarak ne kadar düşeceği ve petrol ve petrol ürünlerinin fiyatlarının nasıl etkileneceği sorusudur.

Suudi Arabistan’ın sistemini maksimuma zorlaması ve BAE’nin tam kapasite çalışması durumunda bile, alternatif rotalardan küresel piyasalara en iyi ihtimalle günde 7 ila 9 milyon varil petrol ulaştırılabilir.
Hürmüz’den geçen normal akış olan 20 milyon varilden maksimum baypas kapasitesini çıkarsak dahi 12 milyon varilin mahsur kaldığını görüyoruz.
Bu 12 milyon varillik mahsur kalan petrolün bir kısmı, üretici ülkelerin kendi iç rafinerilerinde ve enerji santrallerinde (örneğin Irak’ın günlük 600.000 varillik iç tüketimi veya Suudi Arabistan’ın devasa petrokimya tesisleri) değerlendirilecektir. SPR’ın yeri olmasa da müdahale ettiğini varsaysak bile ve bu varsayımı günlük 1-2 milyon varil olarak belirlersek ve tüm bu hafifletici faktörleri hesaba katarsak, terminal depoları dolup kuyular mecburen kapatıldığında küresel petrol arzı 1973 kriziyle rahatlıkla boy ölçüşebilecek şekilde net olarak günlük 7 ila 10 milyon varil bandında düşüş yaşayacaktır.
Ayrıca, krizin sadece ham petrolle sınırlı kalmadığı da vurgulanmalıdır. Katar’ın LNG ihracatının, dünya LNG arzının yaklaşık %20’sini oluşturan Ras Laffan tesisinin, İran drone saldırıları sonrası durdurulması, küresel enerji krizini katlayarak büyütmüştür. Doğal gaz bulamayan Avrupa ve Asya ülkeleri, elektrik üretimi ve ısınma için zorunlu olarak dizel ve fuel-oil gibi petrol türevlerine (middle distillates) hücum edeceklerdir. Bu durum, zaten daralmış olan petrol piyasasındaki fiziki açığı daha da derinleştirecek ve fiyatların kontrolden çıkmasını hızlandıracaktır.
Krizin doğası gereği, emtia piyasalarındaki fiyatlamalar lineer şekilde ilerlemez, zamanın (T) ilerlemesine ve lojistik darboğazların fiziksel çöküşe evrilmesine bağlı olarak dinamik bir faz değişimi sergiler. Aşağıda mevcut krizin kaç gün devam edeceğine bağlı olarak fiyatların ve piyasa yapısının nasıl evrileceğini adım adım modellemeye çalıştım.
Faz 1: Finansal Panik, Likidite Daralması ve Risk Keşfi Dönemi (T: 0 – 7 Gün)
Bu aşama, halihazırda deneyimlenen krizin ilk haftasını kapsar. Piyasada henüz küresel depolar tamamen boşalmamıştır ancak algı ve risk fiyatlaması devreye girmiştir.
Sigorta teminatlarının geri çekilmesiyle gemiler boğazdan geçmeyi reddeder. Irak, depolarının dolması nedeniyle günlük 1.5 milyon varillik ilk kesintisini (Rumaila, West Qurna 2, Maysan sahaları) uygular. Kuveyt’te yükleme yapamayan terminaller, 6 milyon varillik operasyonel tamponlarını doldurmaya başlar. Katar’ın Ras Laffan LNG tesisi saldırı sonrası durur.
Piyasayı sözlü yönlendirmeyle sakinleştirme çabaları görülür. Suudi Arabistan, tüm ihracatını Kızıldeniz’deki Yanbu terminaline kaydırarak Doğu-Batı hattını tam kapasite çalıştırır. Gelişmiş ülkeler SPR (Stratejik Petrol Rezervi) satış planlarını açıklamaya hazırlanır.
Vadeli işlem piyasalarında panik alımları (short-covering) ve jeopolitik risk priminin fiyata yedirilmesiyle petrol fiyatları anında 85 – 95 USD/varil aralığına yerleşir. Bu artış, fiziksel arz eksikliğinin başlamasından ziyade korkunun ve gemi navlunlarına yansıyan fahiş savaş sigortası maliyetlerinin bir yansımasıdır. Dizel ve gasoline gibi rafine ürünlerde kar marjları (crack spreads) sert bir şekilde yukarı gap açar.
Faz 2: Fiziksel Kilitlenme, Kuyu Kapatmaları Dönemi (T: 7 – 21 Gün)
Krizin diplomatik yollarla çözülemediği ve ikinci haftaya sarktığı bu dönem, finansal algılamadan çıkıp doğrudan fiziksel şoka geçişi simgeler.
Kuveyt’in kara terminallerindeki boşluklar tamamen dolar ve ülke günlük 3 milyon varillik üretimini kuyu başlarından tamamen durdurmak zorunda kalır. Benzer şekilde Irak’taki üretim durdurması 3 milyon varili aşar. BAE ve Suudi Arabistan gibi baypas imkanı olan ülkeler bile, ihraç edemedikleri atıl petrolü iç depolara basarak sistemlerini zorlamaya başlar. Küresel piyasalarda net fiziki açık belirginleşir (Günde tahmini 5-8 milyon varil eksiklik). Güney Kore’nin Sinokor firması gibi elinde VLCC bulunduran şirketler, piyasadaki kalan son gemileri fahiş fiyatlardan (varil başına 30 dolar) kiraya verir.
ABD ve IEA ülkeleri stratejik rezervlerinden (SPR) koordine bir şekilde 60 milyon varile varan satışları başlatır. Ancak bu rezervlerin günlük akış hızı sınırlıdır ve piyasadaki devasa deliği kapatmaya yetmez.
Küresel ticari stoklardaki gözle görülür erime, Asyalı rafinerileri paniğe sevk eder. Özellikle Çin (İran petrolüne %90, bölgeye yüksek bağımlı) ve Hindistan (bölgeye %60 bağımlı), piyasadaki her bir damla serbest petrolü fahiş fiyatlardan almaya başlar. Fiyatlar rasyonel zeminden koparak 100 – 115 USD/varil seviyesine tırmanır.
Faz 3: Sistemik Çöküş Dönemi (T: 21+ Gün)
Eğer kriz ortalama 21 günü aşarsa (lojistik krizin geri dönülemez bir üretim krizine dönüştüğü mutlak eşik ), küresel enerji mimarisi yapısal bir hasar alır.
Suudi Arabistan’ın 30 günlük maksimum depolama toleransı kırılır. Ülke, baypas edemediği ve depolarına sığdıramadığı günlük ortalama 3-4 milyon varili kısmak zorunda kalır. Böylece kriz, Hürmüz’ü aşabilen yegane ülkeleri dahi vurmuş olur. Küresel piyasada günlük açık 10-12 milyon varile çıkar.
Stratejik rezervlerin sürekli kullanımı psikolojik etkisini kaybeder. Ülkeler petrol ihracatlarına kısıtlama getirebilir veya karne uygulamalarına benzer enerji tayınlama politikalarına geçiş yapabilir.
Arz eğrisinin tamamen dikey hale gelmesi (fiyat ne olursa olsun kısa vadede arzın artırılamaması) sebebiyle Brent ham petrolü 120 – 150 USD/varil gibi rekor seviyeleri test eder. Bu aşamada piyasa kendini fiyatlar üzerinden dengeler, yani enerji o kadar pahalı hale gelir ki, sanayi üretimi durur, insanlar araç kullanamaz, uçak seferleri iptal edilir. Buna ekonomide talep yıkımı (demand destruction) denir. Azalan talep, fiyatların sonsuza gitmesini engeller ancak bedeli küresel bir resesyon, yüksek enflasyon ve tedarik zincirlerinin çökmesidir.

ABD ve Rusya Neden Tek Başına Yetersizdir?
Piyasada günlük 10 milyon varillik net bir açığın oluşması senaryosunda, gözler anında ABD ve Rusya gibi devlere çevrilmektedir. Ancak kaba matematik ve saha gerçeklikleri, bu aktörlerin kurtarıcı değil, sadece pansuman olabileceğini gösteriyor.
ABD’nin Suudi Arabistan tarzı musluğu açıp bir anda piyasaya 2-3 milyon varil/gün sürebileceği bir atıl kapasitesi (spare capacity) yoktur. ABD ham petrol üretimi 13.7 milyon varil/gün ile zaten rekor seviyelerdedir ve Permian havzasında üretim büyük ölçüde yatay seyretmektedir. ABD’nin kısa vadeli ek üretimi milyonlarca varil değil, haftalar-aylar ölçeğinde en fazla birkaç yüz bin varil olabilir. Rafineri kapasite kullanım oranı %89.2’dir ve kağıt üzerinde 1.9 milyon varil/günlük teorik bir boşluk görünse de bakım süreçleri ve konfigürasyon uyumsuzlukları nedeniyle bu rakamın tamamı anında kullanılabilecek ekstra üretim değildir.
ABD’nin elindeki yaklaşık 415.4 milyon varillik SPR, günlük 1 milyon varil salımla 415 gün, 2 milyon varil salımla 208 gün dayanabilir. Ancak bu yeni bir üretim değildir; sadece stoktan yemedir. SPR, fiziksel arz kaybını kalıcı biçimde çözmez, sadece sistemin yeni dengeyi bulması için zaman kazandıran bir tampon görevi görür.
Rusya’nın günlük 10 milyon varillik bir kaybı tek başına dengelemesi matematiksel olarak imkansızdır. Rusya’nın yaklaşık 9.1 milyon varillik günlük üretiminin büyük kısmı zaten halihazırda satılmaktadır. Kriz anında denizlerde yüzen yaklaşık 30 milyon varillik Rus petrolü stoğu, 10 milyon varil/günlük bir açığı sadece 3 gün telafi edebilir. Bu hacim şoku çözen yeni bir arz değil, birkaç günlük bir aspirindir. A
Özetle, 10 milyon varillik bir kalıcı açığı kapatacak aktör ne ABD ne de Rusya’dır. Petrol piyasasında fiziksel açığı finansal mühendislik değil, yalnızca fiziksel variller kapatır.
Savaşın Uzaması ve Mühimmat Sorusu
Savaşın uzaması senaryolarında enerji piyasalarını endişelendiren bir diğer konu da askeri kapasitelerin sınırlarıdır. Kamuya açık verilerle stok seviyeleri hakkında tam kaç gün demek mümkün olmasa da tahmin yürütelim.
ABD savaşın bundan sonraki aşamasında JDAM’ları kullanacaktır. JDAM, normalde serbest düşen bir bombayı, hedefe doğru gidebilen akıllı bir bombaya çeviren modüler bir güdüm kitidir. Bu sistemin içinde bir GPS/aletsel seyrüsefer ünitesi, rotayı hesaplayan bir bilgisayar ve hareketli kuyruk kanatçıkları bulunur. Motoru yoktur, uçaktan bırakılan bomba sadece düşerken bu kanatçıklarla yönünü düzeltir.

Motoru olmadığı ve mevcut standart bombalara takıldığı için oldukça ucuz ve üretimi kolaydır. Boeing’in 1998’den beri 550 binden fazla JDAM ürettiği ve Pentagon’un 2030’a kadar sürecek milyarlarca dolarlık aktif siparişleri olduğu bilinmektedir. JDAM kıt bir niş mühimmat değil, ABD’nin görece bol sahip olduğu cephaneliklerinden biridir. Bu nedenle, İran benzeri geniş çaplı bir hava harekatında JDAM stoklarının birkaç gün içinde bitmesi ihtimali gerçekçi değildir; bu stoklar rahatlıkla aylarca yetecek seviyededir.
Hellfire ise JDAM’in aksine kendi itiş motoru olan gerçek bir füzedir. Ancak açık kaynak verileri, Hellfire’ın artık ABD ordusu için sürekli büyüyen ana hat olmaktan çıktığını göstermektedir. ABD Kara ve Hava Kuvvetleri bütçe planlamalarında, Hellfire alımları durdurulmaya başlanmış ve ana yönelim yeni nesil JAGM sistemlerine kaymıştır. Yeni siparişler olsa da teslim süreleri uzundur. Dolayısıyla Hellfire, JDAM kadar rahat harcanabilecek bir mühimmat değildir; dayanma süresi günşer olmasa da, yüksek tempolu bir savaşta haftalar ile birkaç ay bandında değerlendirilmektedir.
ABD ordusunun asıl cephanesiz kalma riski, JDAM gibi bol ve modüler mühimmatlarda değil, Patriot, THAAD, Tomahawk ve JASSM gibi telafisi zor, üretim hattı yavaş ve son derece pahalı olan yüksek teknoloji önleyicileri ile füzelerindedir. Bununla birlikte belirttiğim üzere aylarca dayanabilecek kapasitesi olan alternatifleri mevcuttur.
Sonuç
Sonuç olarak, Hürmüz Boğazı krizinde ABD’nin sınırlı üretim esnekliği veya Rusya’nın denizlerdeki 3 günlük yüzer stokları, 10 milyon varillik kalıcı bir şoku tek başına tamir edemez, bunlar sadece sistemi rahatlatan aspirin niteliğinde pansumanlardır. Vadeli işlem piyasalarına yönelik Hazine regülasyonları fiyatlardaki panik köpüğünü bir miktar alsa da, piyasanın temel inelastik yapısını değiştiremez.
Piyasadan çekilen milyonlarca varil ne spekülatif bir finansal üründür, ne de kolayca telafi edilebilir bir eksikliktir. Bu rakam, krizin daha ilk haftasında Irak ve Kuveyt’in mecburi kesintileriyle sistemden kalıcı olarak silinen net fiziksel üretimdir. OPEC’in elindeki atıl kapasitenin krizin merkezinde mahsur kalması ve stratejik rezerv boşaltım hızlarının bu devasa deliği kapatmaya altyapısal olarak yetmemesi, küresel piyasaları tam bir savunmasızlık içine itmiştir.
Bu çerçevede, petrol fiyatlarının 100 ila 150 dolar aralığına tırmanması abartılı bir spekülasyon değil, arz-talep esnekliğinin, risk primlerinin ve talep yıkımının matematiksel sonucudur. Krizin gidişatı, tamamen askeri ve diplomatik adımların ne kadar hızlı atılacağına bağlıdır. Eğer Hürmüz Boğazı’nda uluslararası denizcilik trafiği kısa süre içinde güvence altına alınıp gemi hareketliliği sağlanamazsa, depolama terminallerindeki doluluklar kuyu başı kapatmalarına dönüşecek ve bu durum, küresel ekonomiyi yıllarca sürecek yüksek enflasyon ve resesyon sarmalına sokacak asimetrik bir şoka dönüşecektir.
Ahmet Baran Çekim

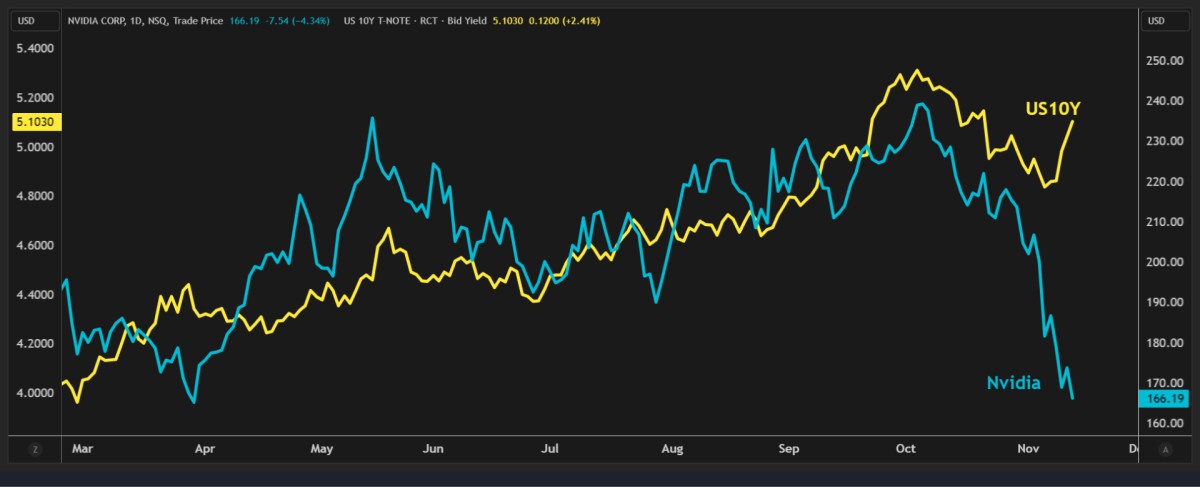
Yapay zekâ sektörünün lokomotifi Nvidia’da, şirketin kurucularından ve 30 yılı aşkın süredir CEO’luk görevini yürüten Jensen Huang, Çin adına casusluk yaptığından şüphelenilen bir kadınla ilişki yaşadığı ve şirket bünyesindeki başka bir kadın yöneticiyle de ilişkisinin bulunduğu yönündeki haberlerin ardından görevinden istifa etti. Nvidia hisseleri dün istifa haberinin ardından %4,3 gerilerken, son bir ayda neredeyse %40’a yakın düştü. 2026 yılında performansın ise %11 düşüş yönünde olduğunu not edelim.
Nvidia’nın yönetim krizinin yapay zekâ sektörünün geneline yayılıp yayılmayacağıise belirsizliğini koruyor. Endişe edilenin aksine Huang’ın ayrılması sektör genelinde şimdilik bir satış dalgasına dönüşmedi. Nvidia’nın rakibi AMD ve Broadcom’un bu süreçten fayda sağlayabileceği beklentisi ile hisseleri dün geceyi yaklaşık %6 yükselişle tamamladı. Ekim ayı başında piyasa değeri 6 trilyon dolara yaklaşan Nvidia’nın yaşadığı yönetim krizinin ardından 17 Kasım’da açıklanacak kritik bilanço merakla takip edilirken, yapay zekânın ağır sıkleti konumunda olan şirketin başına kimin geçeceği de merak ediliyor.
Nvidia haberleri ile son günlerde satıcılı bir seyir izleyen küresel hisse senedi piyasalarında bu sabah toparlanma çabası dikkat çekiyor. ABD borsalarının dün geceyi %0,3 oranında düşüşle tamamlamasının ardından bu sabah vadeli işlemlerde yatay bir başlangıç görürken, Pasifik’in diğer ucunda ise hafif de olsa iyimser bir havanın hâkim olduğunu görüyoruz. Japonya’nın Nikkei endeksi %0,8 yükselirken, açılışta %2’den fazla prim yapan Güney Kore borsası KOSPI kazanımlarını koruyamayarak %1 geriledi. Teknoloji hisselerinin ağırlıklı olarak işlem gördüğü Tayvan borsası ise %1,5 yükselişle olumlu yönde ayrıştı.
Her ne kadar gözler Nvidia cephesinde yaşanan gelişmeleri takip etse de, piyasaların diğer önemli gündem maddesi ise Fed’in faiz politikası olmaya devam ediyor. Beklentileri aşan enflasyon ve istihdam verileri ardından 9 Aralık tarihinde düzenlenecek olağan FOMC toplantısında Fed’in 50 baz puanlık faiz artırımına gidebileceği tartışılırken, vadeli piyasaların fiyatlaması da faizlerde yükselişin devam edeceğine işaret ediyor. Mevcut %3,75-4,00 faiz aralığından hareketle, 9 Aralık toplantısında 25 baz puanlık artırıma yaklaşık %89, 50 baz puanlık artırıma ise %11 ihtimal veriliyor. Piyasalar, aralık ayındaki artırımın ardından 2027 yılı içerisinde yaklaşık 75 baz puanlık ilave sıkılaşma beklerken, politika faizinin yıl ortasında %4,70, yıl sonunda ise %4,75 civarına ulaşacağını fiyatlıyor. Fed’in faiz artırımlarına gelecek yıl da devam edeceği beklentisi, doların ve ABD tahvil faizlerinin yükselişini destekliyor.
Fed’in faiz politikasına daha hassas olan iki yıllık vadeli ABD tahvil faizi %4,89 ile son bir ayın, on yıllık tahvil faizi ise %5,14 ile son üç haftanın zirvesini test etti. Artan faiz beklentilerinden destek bulan dolar (DXY), haftalık bazda yaklaşık %1 değer kazanmaya hazırlanırken, Japon yeni dolar karşısında 160 seviyesine yaklaşarak yeniden müdahale endişelerini gündeme taşıdı. EUR güçlü dolar karşısında yönünü aşağıya çevirerek 1,10 seviyelerinin diplerine yaklaşırken, dün de bültenimizde belirttiğimiz üzere 1,0880 seviyesinin radar menziline gireceğini düşünüyoruz. Kraliyet aslanı sterlin de benzer bir şekilde 1,32 seviyesine yönelirken, daha da aşağıda 1,3135 seviyesini takip edeceğiz.
Petrol cephesinde ise Suudi Arabistan’ın enerji altyapısına yönelik saldırılar ve Hürmüz Boğazı’ndaki sevkiyat sorunlarıyla dün %3’ün üzerinde yükselen ve vadeli kontratlarda 96 dolar seviyesini test eden Brent cinsi ham petrolün varil fiyatı, bu sabah 95,50 dolar seviyelerine hafif de olsa geriledi. Seçim sonrasında savaşın bitme ihtimali ön plana çıkmışken dün “İran ile anlaşmaya gerek yok” diyen Trump’ın çıkışı da kafaları karıştırdı. Petrol açısından 120 doların üzerinde olası bir gecelik kapanış durumunda yükseliş isteğinin patlayıcı bir şekilde devam edeceğinden endişe ediyoruz. Bu senaryonun dışında petrol ile ilgili mehter takımı tarzında hareketlerin dışında bir beklentimiz bulunmuyor.
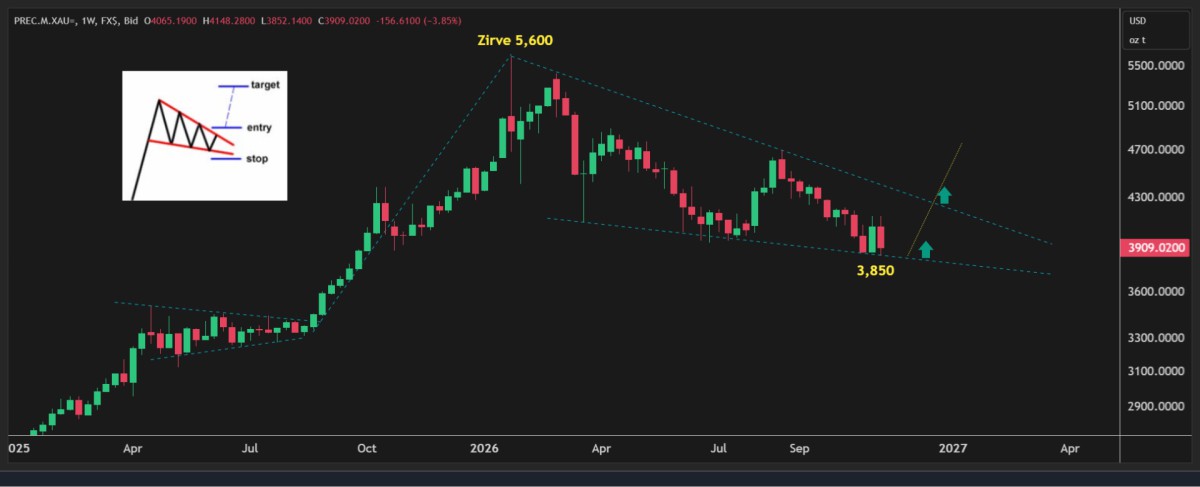
Yapay zekâ yatırımlarının geleceğine ilişkin endişeler bakır fiyatlarına da yansırken, Londra’da bakır son dört ayın en düşük seviyesine geriledi. Güçlü dolar ve faiz artırım tamtamlarının yüksek sesle çaldığı bir ekosistemde kıymetli metallerin de satış baskısına yine boyun eğdiğini görüyoruz. Enflasyon verisi öncesinde hafta içi 4,150 dolar seviyesine kadar yükselen altının ons fiyatı dün 3,850 dolar seviyesine kadar gerileyerek 72 saatte 300 dolar değer kaybetti! Dün bültenimizde teknik mânâda 3,850 dolar seviyesinin önemine işaret etmiştik. Bu sabah altının hafif de olsa toparlanarak 3,920 dolar seviyesine yükseldiğini görüyoruz. Bugün haftalık kapanışı da görerek daha sağlıklı bir yorum yapmaya çalışacağız. Takip ettiğimiz ve yükselişe işaret eden düşen kama formasyonun çalışması için haftalık kapanışın 3,850 dolar seviyesinin üzerinde olması gerekiyor.
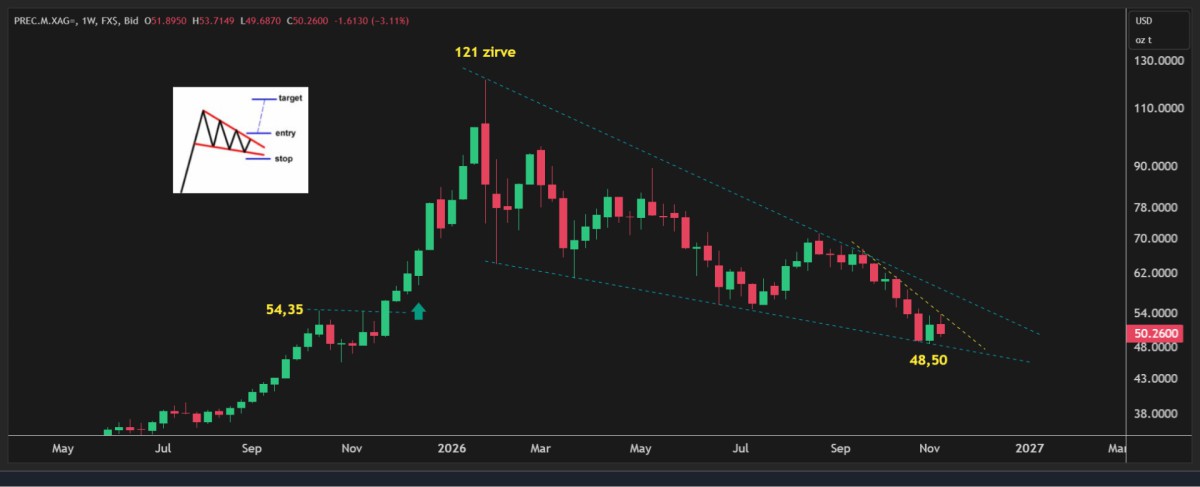
Öte yandan hafta içerisinde 53,70 dolar seviyesine kadar yükselen gümüşün ons fiyatı dün 49,70 seviyesine kadar gerileyerek 4 dolar birden düştü. Bu sabah 50 doların üzerinde hafif de olsa yükselen gümüşte teknik bir bakış açısıyla haftalık kapanış seviyesini takip edeceğiz. Yükseliş beklediğimiz formasyonun çalışması için haftalık kapanışın 48 dolar üzerinde olması gerekiyor (bakınız grafikler). Kripto aleminde amiral gemisi Bitcoin teknoloji tarafında yaşanan gelişmelerden zemin kaybederek bu sabah 68 bin dolar seviyelerine kadar geriledi. Teknik bir bakış açısıyla daha da aşağıda 57 bin dolar seviyeleri takip edilebilir.
Türkiye cephesinde ise dün TCMB yılın son Enflasyon Raporu’nu yayımladı. 2026 sonu ara hedefi %24’te sabit tutulurken enflasyon tahmini %28’den %29,5’e yükseltildi. 2027 ve 2028 tahminleri ise OVP ile uyumlu bir şekilde %21 ve %13,5’e yükseltildi. Açıklanan makro ekonomik verilerin işaret ettiğinin yanı sıra, Fon Krizi’nin de etkileriyle Türkiye ekonomisinde zayıflık devam ederken, jeopolitik cephede gidişatın daha da bozulmaması kaydıyla TCMB’nin faiz indirimlerine bebek adımlarıyla da olsa devam edeceğini düşünüyoruz. Dün zayıf iç talebe atıfta bulunan Başkan Karahan ardından bu görüşümüzün daha da güçlendiğinin altını çizelim. Enflasyon Raporu’nun anlamlı bir piyasa yansıması olmazken, USDTRY kuru kamunun kontrolünde hafta sonu etkisiyle 50,36 seviyesine yükseldi. CDS risk primi 235 baz puanla son iki ayın en düşük seviyesine gerilerken, 10 yıllık gösterge tahvilin bileşik faizi %36 seviyesinin üzerine gelerek son 6 ayın zirvesini test etti. Hisse senetleri cephesinde yükseliş isteği ivme kaybederken, BIST100 ana endeksi son üç günde hafif de olsa geriledi.
Her hafta perşembe günü açıklanan TCMB ve BDDK’nın haftalık verilerini yine enine boyuna irdeledik. Bu bağlamda en güncel veri ile başlamak gerekirse, TCMB’nin net yabancı para pozisyonu 11 Kasım valörlü işlemlerde 30 milyar dolar seviyesine yükseldi. Eylül ve Ekim aylarında Fon Krizi ve altın fiyatlarında yaşanan gerilemenin de etkisiyle net yabancı para pozisyonunda 32 milyar dolarlık düşüş yaşayan TCMB, Kasım ayının ilk sekiz gününde yaklaşık 11 milyar dolar rezerv biriktirdiğini görüyoruz. 6 Kasım ile biten haftada, yurt içi yerleşiklerin parite etkisinden arındırılmış seriye göre DTH hacminde 1,5 milyar dolar artış yaşandığına dikkat çekmek isteriz. Son üç haftada devamlılık arz eden bu durumu portföy tercihlerinde değişiklik oluyor şeklinde yorumlamak istemesek de bu artışı yakından takip edeceğiz. Daha geniş bir açıdan bakmak gerekirse, 23 Ekim haftasında Türk Lirası’nın toplam mevduat havuzu içindeki payı %62 seviyesinden %61 seviyesine geriledi. Ya da tersten okursak, dolarizasyon oranı %38’den %39’a yükseldi. Mali piyasaların gündeminde bugün Türkiye’de cari denge ve Piyasa Katılımcılar Anketi, yurt dışında ise ABD’de ÜFE enflasyon verisi ön plana çıkıyor. Herkese güzel bir hafta sonu dileriz.
Altın
Gümüş
Nvidia ve US10Y
Emre Değirmencioğlu
BANKA HABERLERİ
TCMB kredi frenini gevşetti
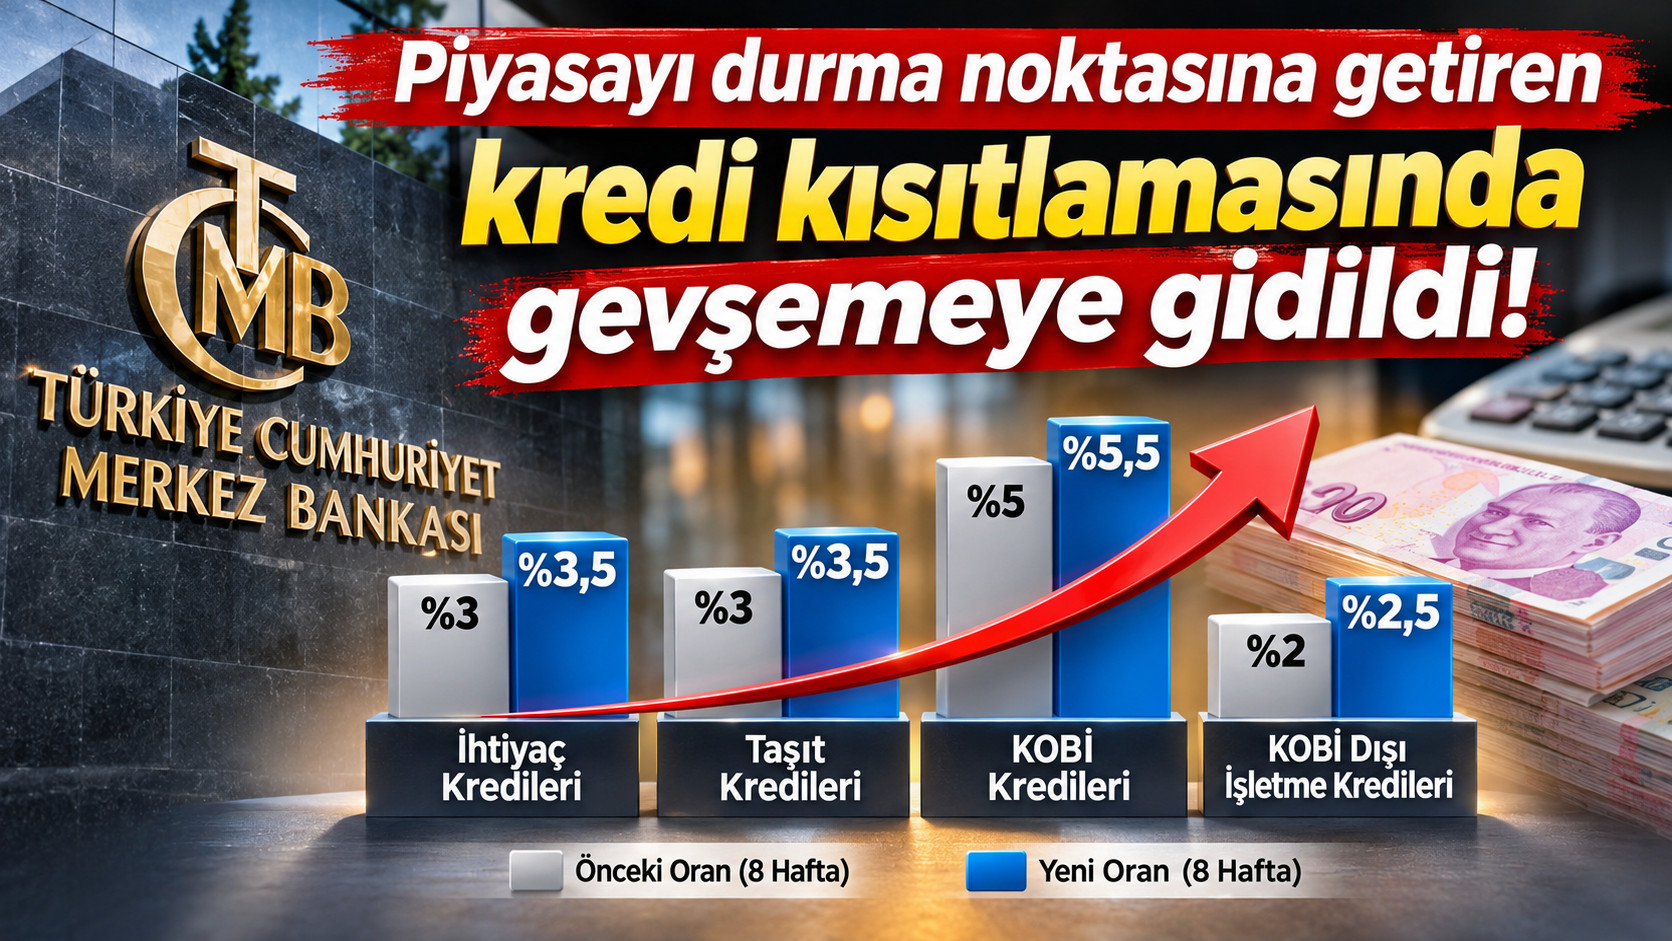
TCMB kredi frenini gevşetti: Piyasayı daraltan kredi kısıtlamalarında geri adım!
BANKA HABERLERİ
Yapı Kredi’den 933 milyon dolarlık sendikasyon kredisi
Yapı Kredi, 18 ülkeden 40 finansal kuruluşun katılımıyla, 367 ve 734 gün vadeli dört ayrı dilimden oluşan yaklaşık 933 milyon dolarlık sendikasyon kredisi anlaşması imzaladı.



 Erol TAŞDELEN
X'ten ulaşın: @Erol_Tasdelen34

- Yılmaz: Ara ödemeleri bir ila iki hafta içinde tamamlamayı planlıyoruz 14/11/2026
- Resmi Gazete'de bugün (15.11.2026) 14/11/2026
- İran: ABD halkımızı aç bırakmakla tehdit ediyor 14/11/2026
- Türkiye'nin en büyük kuantum bilgisayarı TÜBİTAK bünyesinde kuruluyor 14/11/2026
- Putin, Trump ve Şi 19 Kasım'da bir araya gelecek 14/11/2026
- COP31'de ikinci hafta görüşmelerine temel oluşturabilecek taslak metin hazırlanıyor 14/11/2026
- Spot piyasada elektrik ve doğalgaz fiyatları 14/11/2026
- Çin'de yuan cinsinden kredi hacmi yüzde 4,7 arttı 14/11/2026
- Sözleşmeli personel çalıştırma esasları yeniden düzenlendi 14/11/2026
- BM/Simon Stiell: COP31 müzakerelerinde ilerleme var, taktiksel gecikmelerden kaçınılmalı 14/11/2026
-

 GÜNCEL4 yıl önce
Zara Ve Mango’ya Üretim Yapın Tekstil Devi Konkordato Talep Etti
-

 BANKA HABERLERİ3 yıl önce
TCMB Başkanı için ismi geçen GAYE ERKAN First Republic Bank’tan ayrılma süreci
-

 BANKA HABERLERİ5 yıl önce
AKBANK çöktü : Dijital Bankacılık sorumlusu GMY CİVELEK ortada yok!
-

 BANKA HABERLERİ6 yıl önce
HSBC terbiyesizliği : “Sabancı alana “AKBANK bedava”
-

 BANKA ANALİZLERİ4 yıl önce
YILIN İLK YARISINDA İŞBANK RAKİPSİZ LİDER AKBANK SONUNCU SIRADAN KURTULAMIYOR
-

 VİDEO Vitrini5 yıl önce
Gelişmekte olan ülkeler neden gelişmiş ülkelerden daha az borçlu