
BORSA
Kılıçdaroğlu’ndan borsa uyarısı: Soymaya hazırlanıyorlar


Küresel mali piyasalar, geçen haftadan miras kalan sorunların gölgesinde yeni haftaya da satış baskısıyla başladı. Bir süredir Fed’in yeniden faiz artırımlarına yöneleceği beklentisiyle huzuru kaçan piyasaların gündemine Nvidia’da yaşanan yönetim krizi ve yapay zekâ şirketlerine yönelik artan kaygılar da eklendi. Orta Doğu’da jeopolitik risklerin bir türlü hafiflememesi de yatırımcıların risk alma iştahını törpülüyor. Öte yandan Claude yapay zekâ modelinin geliştiricisi Anthropic’in halka arz yoluyla 65 milyar dolar kaynak toplamaya hazırlanması, mevcut teknoloji hisseleri üzerinde de satış baskısı yaratıyor. Küresel risk iştahı belirgin şekilde zayıflarken, ABD doları güç kazanmaya, kıymetli metaller ve kripto paralar ise kan kaybetmeye devam ediyor.
Risk iştahının göstergesi konumunda ABD’nin teknoloji ağırlıklı endeksi Nasdaq dün geceyi %2,5 düşüşle tamamlayarak sadece beş hafta önce kaydettiği tarihî zirvesinden %12 geriledi. ABD’de yaşanan satış dalgası bu sabah Pasifik’in diğer ucuna da sirayet etti. Güney Kore borsası KOSPI ve Tayvan borsaları %2 düşerken, Japonya’da gösterge endeks Nikkei ise %1 geriledi. Washington’un Çinli şirketlerin Tayland ve Malezya gibi ülkelerdeki veri merkezleri üzerinden gelişmiş yapay zekâ çiplerinin işlem gücüne erişimini de kısıtlamaya hazırlanması, teknoloji hisseleri üzerindeki baskıyı artırıyor. Böylesine gergin bir ortamda gözler bu gece açıklanacak Nvidia bilançosuna ve perşembe günü Nasdaq’ta işlem görmeye başlayacak Anthropic hisselerine çevrilirken, özellikle kripto ve kıymetli metaller cephesinde ise likidasyon eğilimini andıran bir satış dalgasının hâkim olduğunu görüyoruz.
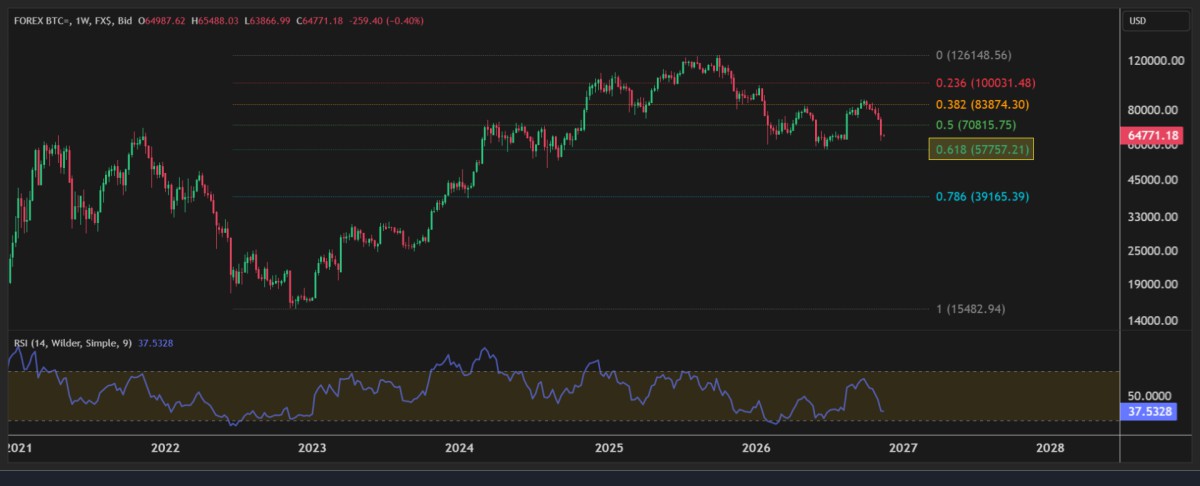
Yatırımcılar likidite yaratmak adına ne var ne yok sat eğilimine geçerken, gümüş ve Bitcoin’in bu furyada en fazla değer kaybeden enstrümanların başında geldiğini görüyoruz. Bu arada 1,4 trilyon dolar değerleme ile halka açılmaya hazırlanan Anthropic’e, halka arz büyüklüğünün altı katı talep geldiğini de not edelim. Gümüşün ons fiyatı teknik mânâda önemle takip ettiğimiz 48 dolar seviyesinin altına sarkarak dün 46,50 dolar seviyelerini test etti. Bir süredir sinyallerin zayıf olduğunu iddia ettiğimiz Bitcoin yedi haftadır kesintisiz bir şekilde gerileyerek 62 bin dolar seviyesini test etmesinin ardından hafif de olsa toparlansa da, henüz düşüş isteğinin bittiğini iddia edecek noktada değiliz. Teknik olarak 15,500 dibi ile 126 bin dolar zirvesinin %61,8 düzeltme seviyesi olan 58 bin dolar seviyesini yakından takip edeceğiz (bakınız grafik).
Öte yandan Fed’in faiz artırımlarına devam edeceği beklentisiyle doların güçlenme eğiliminin de devam ettiğini görüyoruz. Para birimleri liginde dolar endeksi (DXY) 103,50 seviyesine yükselerek son 19 ayın zirvesine yaklaşırken, ortak para birimi EUR ise peş peşe beş haftadır değer kaybederek 1,10 seviyesinin altına gevşedi ve Nisan 2025’ten bu yana en düşük seviyesini gördü. Japon yeninin ise dolar karşısında 160 seviyesine yaklaşması, Japon makamlarının piyasaya müdahale etme ihtimalini yeniden gündeme taşırken, petrol cephesinde ise Orta Doğu’da tankerlere yönelik saldırılar devam etse de bölgeden yapılan petrol ihracatının toparlanması ve arz fazlası beklentileri fiyatları aşağı çekiyor. Brent petrolün varil fiyatı bu sabah 91,60 dolar seviyesine geriledi.
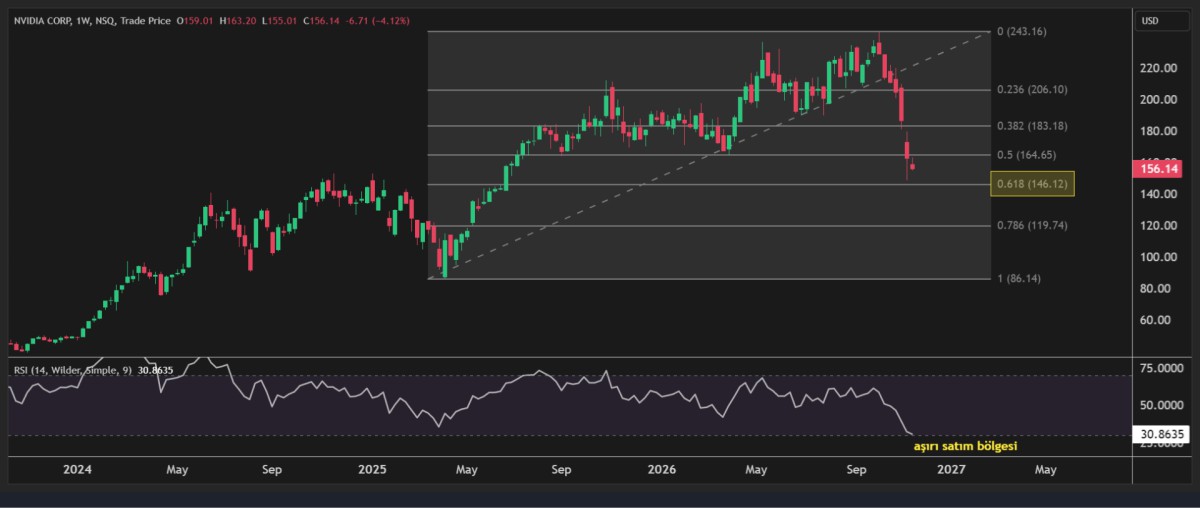
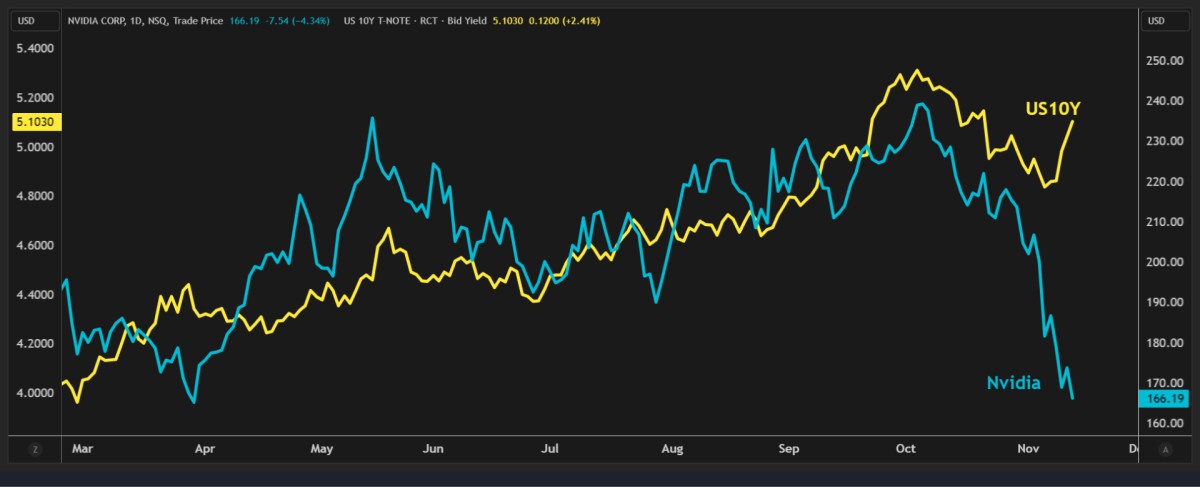
Nvidia’da Jensen Huang’ın görevine dönmesi için başlatılan imza kampanyasına destek verenlerin sayısı 180 bini aşarken, Elon Musk’ın ardından ABD Başkanı Trump da Huang’ın yeniden CEO olmasına karşı çıkmayacağını açıkladı. Hatta Huang’ın doğduğu Tayvan’da ülkenin en yüksek gökdeleni Taipei 101’e “Tayvan Jensen’i seviyor” yazısı yansıtıldı. Ancak haber akışında Nvidia Yönetim Kurulu’nun Huang’ın geri dönmesini değerlendirmediğini okuyoruz. Huang’ın Çin istihbaratıyla bağlantılı olduğu öne sürülen bir kadınla yaşadığı ilişki kapsamında soruşturma tamamlanmadan göreve dönmesinin, şirket açısından yeni hukukî riskler yaratabileceğini düşünüyoruz. Nvidia hisseleri dün geceyi de %4’ün üzerinde düşüşle tamamlarken, skandalın patlak vermesinden bu yana şirketin piyasa değeri yaklaşık 1 trilyon dolar azaldı. Sene başına göre %17 gerileyen şirketin hisse fiyatı son 41 günde %35 gerilerken, piyasa değeri ise 6 trilyon dolardan 3,7 trilyon dolar seviyesine geldi. Yukarıda da değindiğim üzere gözler ABD borsalarının bu akşamki kapanışının ardından açıklanacak kritik üçüncü çeyrek bilançosuna çevrildi. Karanlıkta yol göstermesi açısından Nisan 2025 dibi ile Ekim 2026 zirvesinin %61,8 düzeltme seviyesi 146 dolar seviyesine denk geliyor. Nvidia dün geceyi 156 dolar seviyesinden tamamladı (bakınız grafik).
Dünkü bültenimizde, cuma günü Microsoft’un e-posta hizmetlerinde ve ABD’nin hava trafik kontrol sisteminde yaşanan aksaklıklardan yola çıkarak teknolojiye ne kadar bağımlı hâle geldiğimizi sorgulamıştık. İngiltere hükûmetinin vatandaşlarına evlerinde üç günlük gıda ve içme suyu stokunun yanı sıra pilli radyo ve bir miktar nakit para bulundurmaları yönündeki tavsiyesini de bu vesileyle hatırlatmıştık. Dün ise teknolojik aksaklıklar zincirine ABD bankacılık sistemi de eklendi. ABD’nin en büyük bankası JPMorgan, yazılımdan kaynaklanan teknik bir sorun nedeniyle işlemlerin gecikmeli olarak gerçekleştiğini ve bu durumun diğer bankaları da etkileyebileceğini açıkladı. Bank of America ve Wells Fargo müşterileri de çeşitli aksaklıklar yaşadıklarını bildirdi. JPMorgan, sorunun bir siber saldırıdan kaynaklandığına dair herhangi bir bulgu olmadığını açıkladı. Teknoloji hayatımızı kolaylaştırırken, ona bu denli bağımlı olmanın beraberinde getirdiği riskleri de her geçen gün daha iyi anlıyoruz.
Güçlü dolar ve yükselen faizlerin gölgesinde dün son bir yılın en düşük seviyelerini test eden altın ve gümüşün bu sabah sırasıyla 3,875 ve 47,60 dolar seviyelerinde tutunmaya çalıştığını görüyoruz. Gümüşün kendi talep dinamiklerinin de zayıf olması nedeniyle kalıcı bir toparlanma kaydedebilmesi için altının yeniden yükselişe geçmesi gerektiğini düşünüyoruz. Fed’in faiz patikasına ilişkin ipuçları arayan piyasaların gündeminde bugün ABD perakende satış verilerinin yanı sıra yarın Fed’in son toplantısına ait tutanaklar takip edilecek.
Mali piyasalar Nvidia bilançosuna kilitlenirken, siyasî cephede ise gözler Trump’ın Asya turuna çevrildi. Asya turuna bugün Filipinler’den başlayacak olan Trump, ABD, Japonya, Avustralya ve Hindistan’ın oluşturduğu QUAD grubunun iki yıl aradan sonra düzenlenecek ilk liderler zirvesine katılacak. Çin’in bölgedeki artan nüfuzunu dengelemeyi amaçlayan bu oluşumun, perşembe günü Çin’in Shenzhen kentinde Trump, Xi Jinping ve Putin arasında yapılması beklenen üçlü görüşmenin hemen öncesinde bir araya gelmesi oldukça anlamlı. Deniz güvenliği, kritik hammaddelerde Çin’e bağımlılığın azaltılması, ihracat kısıtlamaları ve yapay zekâ gibi konuların ele alınacağı zirve öncesinde gelen haberlerden, Washington’un Asya’daki müttefikleriyle birlik görüntüsü vererek Çin karşısında elini güçlendirmeyi amaçladığını anlıyoruz. Özellikle ABD’nin gelişmiş çip ihracatına yönelik kısıtlamaları daha da sıkılaştırdığı bir dönemde, dünyanın üç büyük siyasî ve askerî gücünün perşembe günü aynı masaya oturacak olmasına büyük önem atfediyoruz.
Türkiye cephesinde ise son dönemde açıklanan makroekonomik verilerin işaret ettiği ivme kaybına dün Bloomberg HT’nin açıkladığı tüketici güveni verisi de eklendi. Tüketici Güven Ön Endeksi kasım ayının ilk yarısında %8 düşüşle 2024 yılından bu yana en düşük seviyesine geriledi. Verinin detaylarına baktığımızda ise konut, otomobil ve dayanıklı tüketim malları satın alma eğilimini ölçen endeksin %19 oranında sert bir düşüş kaydettiğini görüyoruz. Fon Krizi’nin yarattığı güven ve servet kaybının yanı sıra hisse senedi ve altın fiyatlarındaki gerilemeler de tüketicinin harcama iştahını olumsuz etkiliyor. Yıl sonu indirim ve kampanyalarına rağmen tüketim eğiliminde böylesine sert bir düşüş yaşanmasını, yılın son çeyreğinde iç talebin belirgin şekilde daralabileceğinin bir öncü sinyali olarak okuyoruz. Ekonomide yaşanan ivme kaybına paralel TCMB’nin bebek adımlarıyla da olsa faiz indirimlerine devam edeceğine neredeyse kesin gözüyle bakıyoruz.
USDTRY kuru kendi dünyasında yarın valörlü işlemlerde 50,42 seviyesinden eşleşirken, CDS risk primi 237 baz puanla son haftalarda olduğu üzere görece düşük seyrini koruyor. Küresel hisse senetlerinde etkili olan satışlara paralel Borsa İstanbul dün günü önemli bir değişim kaydetmeden tamamlarken, bankacılık hisselerinde ise son beş gündür düşüş eğiliminin hâkim olduğunu görüyoruz. Parite etkisiyle EURTRY kuru 55,50 seviyelerine gerilerken (bir hafta önce 56,50) gözler bugün TÜİK tarafından açıklanacak Konut Satışları verisini takip edecektir.
Nvidia
Bitcoin
Emre Değirmencioğlu
Yapay zekâ sektörünün lokomotifi Nvidia’da, şirketin kurucularından ve 30 yılı aşkın süredir CEO’luk görevini yürüten Jensen Huang, Çin adına casusluk yaptığından şüphelenilen bir kadınla ilişki yaşadığı ve şirket bünyesindeki başka bir kadın yöneticiyle de ilişkisinin bulunduğu yönündeki haberlerin ardından görevinden istifa etti. Nvidia hisseleri dün istifa haberinin ardından %4,3 gerilerken, son bir ayda neredeyse %40’a yakın düştü. 2026 yılında performansın ise %11 düşüş yönünde olduğunu not edelim.
Nvidia’nın yönetim krizinin yapay zekâ sektörünün geneline yayılıp yayılmayacağıise belirsizliğini koruyor. Endişe edilenin aksine Huang’ın ayrılması sektör genelinde şimdilik bir satış dalgasına dönüşmedi. Nvidia’nın rakibi AMD ve Broadcom’un bu süreçten fayda sağlayabileceği beklentisi ile hisseleri dün geceyi yaklaşık %6 yükselişle tamamladı. Ekim ayı başında piyasa değeri 6 trilyon dolara yaklaşan Nvidia’nın yaşadığı yönetim krizinin ardından 17 Kasım’da açıklanacak kritik bilanço merakla takip edilirken, yapay zekânın ağır sıkleti konumunda olan şirketin başına kimin geçeceği de merak ediliyor.
Nvidia haberleri ile son günlerde satıcılı bir seyir izleyen küresel hisse senedi piyasalarında bu sabah toparlanma çabası dikkat çekiyor. ABD borsalarının dün geceyi %0,3 oranında düşüşle tamamlamasının ardından bu sabah vadeli işlemlerde yatay bir başlangıç görürken, Pasifik’in diğer ucunda ise hafif de olsa iyimser bir havanın hâkim olduğunu görüyoruz. Japonya’nın Nikkei endeksi %0,8 yükselirken, açılışta %2’den fazla prim yapan Güney Kore borsası KOSPI kazanımlarını koruyamayarak %1 geriledi. Teknoloji hisselerinin ağırlıklı olarak işlem gördüğü Tayvan borsası ise %1,5 yükselişle olumlu yönde ayrıştı.
Her ne kadar gözler Nvidia cephesinde yaşanan gelişmeleri takip etse de, piyasaların diğer önemli gündem maddesi ise Fed’in faiz politikası olmaya devam ediyor. Beklentileri aşan enflasyon ve istihdam verileri ardından 9 Aralık tarihinde düzenlenecek olağan FOMC toplantısında Fed’in 50 baz puanlık faiz artırımına gidebileceği tartışılırken, vadeli piyasaların fiyatlaması da faizlerde yükselişin devam edeceğine işaret ediyor. Mevcut %3,75-4,00 faiz aralığından hareketle, 9 Aralık toplantısında 25 baz puanlık artırıma yaklaşık %89, 50 baz puanlık artırıma ise %11 ihtimal veriliyor. Piyasalar, aralık ayındaki artırımın ardından 2027 yılı içerisinde yaklaşık 75 baz puanlık ilave sıkılaşma beklerken, politika faizinin yıl ortasında %4,70, yıl sonunda ise %4,75 civarına ulaşacağını fiyatlıyor. Fed’in faiz artırımlarına gelecek yıl da devam edeceği beklentisi, doların ve ABD tahvil faizlerinin yükselişini destekliyor.
Fed’in faiz politikasına daha hassas olan iki yıllık vadeli ABD tahvil faizi %4,89 ile son bir ayın, on yıllık tahvil faizi ise %5,14 ile son üç haftanın zirvesini test etti. Artan faiz beklentilerinden destek bulan dolar (DXY), haftalık bazda yaklaşık %1 değer kazanmaya hazırlanırken, Japon yeni dolar karşısında 160 seviyesine yaklaşarak yeniden müdahale endişelerini gündeme taşıdı. EUR güçlü dolar karşısında yönünü aşağıya çevirerek 1,10 seviyelerinin diplerine yaklaşırken, dün de bültenimizde belirttiğimiz üzere 1,0880 seviyesinin radar menziline gireceğini düşünüyoruz. Kraliyet aslanı sterlin de benzer bir şekilde 1,32 seviyesine yönelirken, daha da aşağıda 1,3135 seviyesini takip edeceğiz.
Petrol cephesinde ise Suudi Arabistan’ın enerji altyapısına yönelik saldırılar ve Hürmüz Boğazı’ndaki sevkiyat sorunlarıyla dün %3’ün üzerinde yükselen ve vadeli kontratlarda 96 dolar seviyesini test eden Brent cinsi ham petrolün varil fiyatı, bu sabah 95,50 dolar seviyelerine hafif de olsa geriledi. Seçim sonrasında savaşın bitme ihtimali ön plana çıkmışken dün “İran ile anlaşmaya gerek yok” diyen Trump’ın çıkışı da kafaları karıştırdı. Petrol açısından 120 doların üzerinde olası bir gecelik kapanış durumunda yükseliş isteğinin patlayıcı bir şekilde devam edeceğinden endişe ediyoruz. Bu senaryonun dışında petrol ile ilgili mehter takımı tarzında hareketlerin dışında bir beklentimiz bulunmuyor.
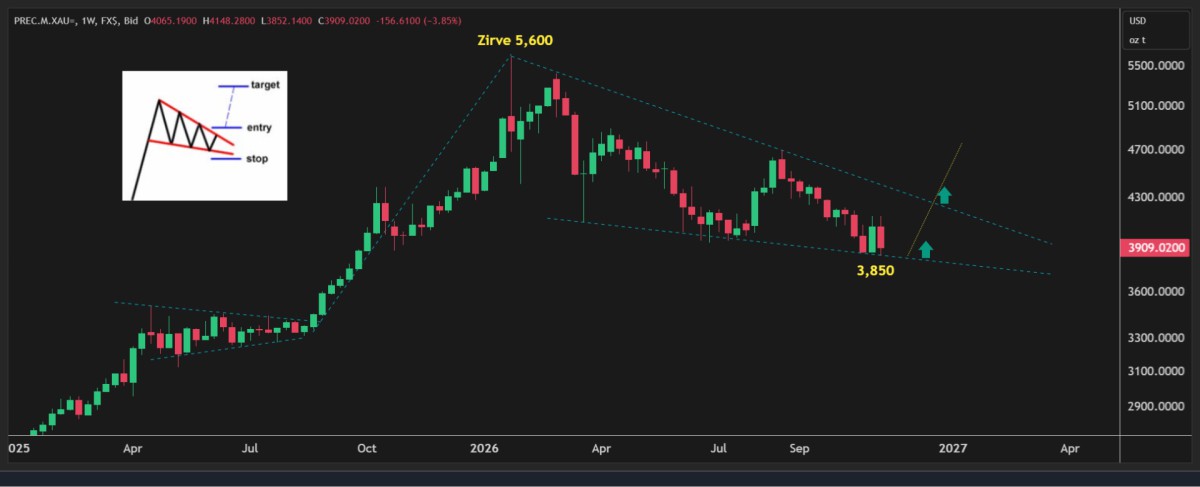
Yapay zekâ yatırımlarının geleceğine ilişkin endişeler bakır fiyatlarına da yansırken, Londra’da bakır son dört ayın en düşük seviyesine geriledi. Güçlü dolar ve faiz artırım tamtamlarının yüksek sesle çaldığı bir ekosistemde kıymetli metallerin de satış baskısına yine boyun eğdiğini görüyoruz. Enflasyon verisi öncesinde hafta içi 4,150 dolar seviyesine kadar yükselen altının ons fiyatı dün 3,850 dolar seviyesine kadar gerileyerek 72 saatte 300 dolar değer kaybetti! Dün bültenimizde teknik mânâda 3,850 dolar seviyesinin önemine işaret etmiştik. Bu sabah altının hafif de olsa toparlanarak 3,920 dolar seviyesine yükseldiğini görüyoruz. Bugün haftalık kapanışı da görerek daha sağlıklı bir yorum yapmaya çalışacağız. Takip ettiğimiz ve yükselişe işaret eden düşen kama formasyonun çalışması için haftalık kapanışın 3,850 dolar seviyesinin üzerinde olması gerekiyor.
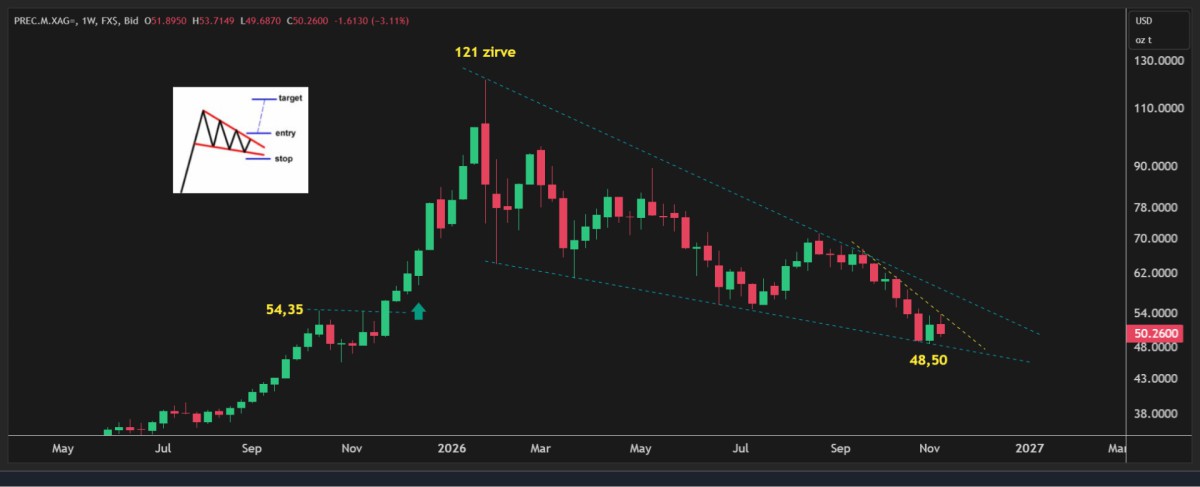
Öte yandan hafta içerisinde 53,70 dolar seviyesine kadar yükselen gümüşün ons fiyatı dün 49,70 seviyesine kadar gerileyerek 4 dolar birden düştü. Bu sabah 50 doların üzerinde hafif de olsa yükselen gümüşte teknik bir bakış açısıyla haftalık kapanış seviyesini takip edeceğiz. Yükseliş beklediğimiz formasyonun çalışması için haftalık kapanışın 48 dolar üzerinde olması gerekiyor (bakınız grafikler). Kripto aleminde amiral gemisi Bitcoin teknoloji tarafında yaşanan gelişmelerden zemin kaybederek bu sabah 68 bin dolar seviyelerine kadar geriledi. Teknik bir bakış açısıyla daha da aşağıda 57 bin dolar seviyeleri takip edilebilir.
Türkiye cephesinde ise dün TCMB yılın son Enflasyon Raporu’nu yayımladı. 2026 sonu ara hedefi %24’te sabit tutulurken enflasyon tahmini %28’den %29,5’e yükseltildi. 2027 ve 2028 tahminleri ise OVP ile uyumlu bir şekilde %21 ve %13,5’e yükseltildi. Açıklanan makro ekonomik verilerin işaret ettiğinin yanı sıra, Fon Krizi’nin de etkileriyle Türkiye ekonomisinde zayıflık devam ederken, jeopolitik cephede gidişatın daha da bozulmaması kaydıyla TCMB’nin faiz indirimlerine bebek adımlarıyla da olsa devam edeceğini düşünüyoruz. Dün zayıf iç talebe atıfta bulunan Başkan Karahan ardından bu görüşümüzün daha da güçlendiğinin altını çizelim. Enflasyon Raporu’nun anlamlı bir piyasa yansıması olmazken, USDTRY kuru kamunun kontrolünde hafta sonu etkisiyle 50,36 seviyesine yükseldi. CDS risk primi 235 baz puanla son iki ayın en düşük seviyesine gerilerken, 10 yıllık gösterge tahvilin bileşik faizi %36 seviyesinin üzerine gelerek son 6 ayın zirvesini test etti. Hisse senetleri cephesinde yükseliş isteği ivme kaybederken, BIST100 ana endeksi son üç günde hafif de olsa geriledi.
Her hafta perşembe günü açıklanan TCMB ve BDDK’nın haftalık verilerini yine enine boyuna irdeledik. Bu bağlamda en güncel veri ile başlamak gerekirse, TCMB’nin net yabancı para pozisyonu 11 Kasım valörlü işlemlerde 30 milyar dolar seviyesine yükseldi. Eylül ve Ekim aylarında Fon Krizi ve altın fiyatlarında yaşanan gerilemenin de etkisiyle net yabancı para pozisyonunda 32 milyar dolarlık düşüş yaşayan TCMB, Kasım ayının ilk sekiz gününde yaklaşık 11 milyar dolar rezerv biriktirdiğini görüyoruz. 6 Kasım ile biten haftada, yurt içi yerleşiklerin parite etkisinden arındırılmış seriye göre DTH hacminde 1,5 milyar dolar artış yaşandığına dikkat çekmek isteriz. Son üç haftada devamlılık arz eden bu durumu portföy tercihlerinde değişiklik oluyor şeklinde yorumlamak istemesek de bu artışı yakından takip edeceğiz. Daha geniş bir açıdan bakmak gerekirse, 23 Ekim haftasında Türk Lirası’nın toplam mevduat havuzu içindeki payı %62 seviyesinden %61 seviyesine geriledi. Ya da tersten okursak, dolarizasyon oranı %38’den %39’a yükseldi. Mali piyasaların gündeminde bugün Türkiye’de cari denge ve Piyasa Katılımcılar Anketi, yurt dışında ise ABD’de ÜFE enflasyon verisi ön plana çıkıyor. Herkese güzel bir hafta sonu dileriz.
Altın
Gümüş
Nvidia ve US10Y
Emre Değirmencioğlu
ABD’de dün açıklanan ekim ayı enflasyon verisinin beklentileri aşması, küresel piyasaların moralini bozarken, Fed’in faiz artırımlarını hızlandırabileceği endişelerini de beraberinde getirdi. Manşet enflasyon aylık %0,4 artarken, çekirdek enflasyon %0,2 olan beklentinin üzerinde, üst üste üçüncü ay %0,3 yükseldi. Özellikle otomobil sigortası, ulaşım ve sağlık hizmetlerindeki fiyat artışları, enflasyonun yalnızca enerji kaynaklı olmadığını ve ekonominin geneline yayıldığını gösterdi. Fed Yönetim Kurulu Üyesi Christopher Waller’ın çekirdek enflasyonun %0,3 veya üzerinde gelmesi durumunda aralık ayında 50 baz puanlık faiz artırımının değerlendirilmesi gerektiğini söylemesi dikkat çekerken, Dallas Fed Başkanı da faizlerin daha hızlı artırılabileceği mesajını verdi.
Piyasalar aralık ayında 25 baz puan faiz artırımına kesin gözüyle bakarken, 50 baz puanlık artırım ihtimali de %10 seviyesine yükseldi. Vadeli kontratlarda gelecek yılın ortasına kadar beklenen toplam faiz artırımı sayısı ikiden üçe çıkarken, faiz beklentilerine en duyarlı olan ABD iki yıllık tahvil faizi dün 18 baz puan sıçrayarak Nisan 2025’ten bu yana en sert günlük yükselişini kaydetti. On yıllık tahvil faizi ise yeniden psikolojik %5 seviyesini test etti. Enflasyondan arındırılmış haftalık ortalama kazançların yeniden gerilemesi, hayat pahalılığının Amerikan tüketicisinin alım gücünü aşındırmaya devam ettiğini gösteriyor. Geçen haftaki ara seçimlerde hayat pahalılığının Cumhuriyetçilerin yenilgisinde önemli rol oynadığını da hatırlatalım.
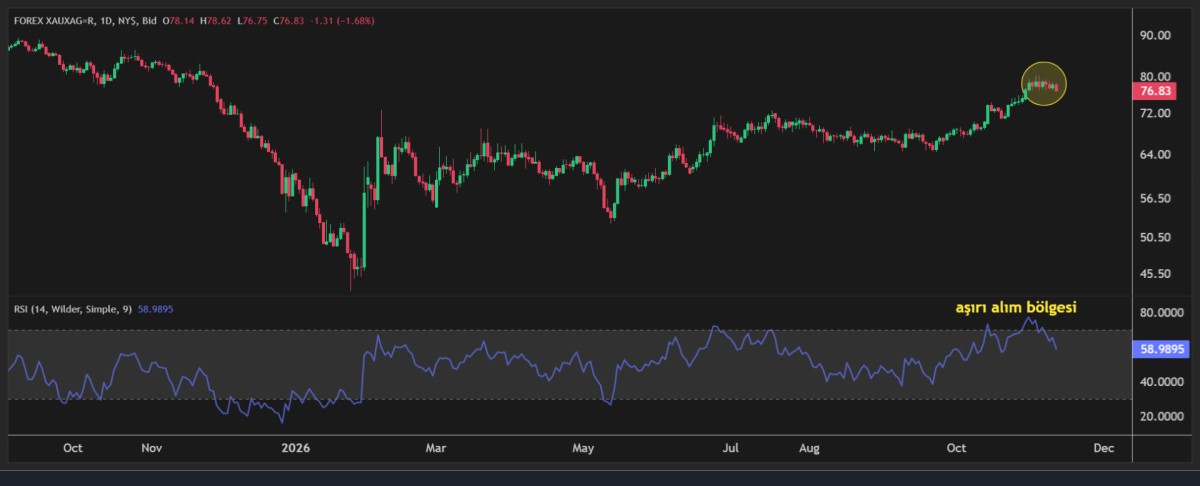
Enflasyon verisi ardından tahvil piyasalarında yaşanan sert satışlar ve artan faiz beklentileri doları destekledi. Dolar endeksi DXY yeniden 102,3 seviyesine yükselirken, para birimleri cephesinde EURUSD paritesi 1,1165 seviyesine geriledi. Faiz getirisi olmayan kıymetli metaller yükselen tahvil faizleri ve güçlenen doların baskısı altında kaldı. Altının ons fiyatı dün gün içi zirvesinden neredeyse 150 dolar gerileyerek 4 bin dolar seviyesinin diplerine kadar sarkarken, gümüş ise %3,5 değer kaybıyla 51 dolar seviyesini test etti. Lâkin bu sabah kayıplarının büyük bölümünün telafi edildiği görüyoruz. Altın 4,050 dolar seviyesine toparlanırken, gümüş ise 52,50 dolar seviyelerine varan bir yükseliş kaydetti. Altın gümüş rasyosunun aşırı alım bölgesine ulaşması ardından yön gümüş lehine dönerken (bakınız grafik), teknik mânâda beklediğimiz formasyonun da henüz bozulmadığını belirtmek isteriz.
Petrol cephesinde ise İran savaşının sona erebileceğine yönelik umutlarla Hürmüz Boğazı’nda devam eden saldırılar arasında sıkışan fiyatların yön arayışı sürüyor. ABD’nin İran’a yönelik yeni askerî operasyonlardan şimdilik uzak duracağı beklentisiyle Brent petrolün varil fiyatı dün 89 dolar seviyelerine kadar gerileyerek son iki ayın en düşük seviyesini test ederken, bu sabah yeniden 92 doların üzerine yükseldi. Reuters’ın haberine göre Hürmüz Boğazı ve çevresinde ekim ayında 37 gemiye saldırı düzenlenirken, bu rakam savaşın başlangıcından bu yana en yüksek aylık seviyeye işaret ediyor. Kasım ayının ilk günlerinde de 10 saldırı kaydedildi. Son olarak Umman açıklarında petrol tankerlerinin hedef alınması, bölgedeki risklerin devam ettiğini gösteriyor. Üstelik olası bir ateşkes durumunda bile deniz mayınlarının temizlenmesinin, sigorta maliyetlerinin düşmesinin ve gemi sahiplerinin yeniden bölgeden geçmeye ikna edilmesinin zaman alacağını düşünüyoruz.
Enflasyon rakamları ve beraberinde artan faiz artırımı beklentileri hâliyle dün hisse senetlerini de baskı altına aldı. CEO Jensen Huang hakkındaki casusluk soruşturması nedeniyle Nvidia hisseleri %5,5 daha gerileyerek olumsuz mânâda ayrıştı. Dün de belirttiğimiz üzere 2026 yılı başında Nvidia’ya yatırım yapan bir yatırımcının yaklaşık %10 zararda olduğunu, son zirvesinden bu yana kaybın %30 seviyesine taşındığının da altını çizelim. Teknoloji hisselerinin işlem gördüğü Nasdaq endeksi geceyi %0,7 oranında düşüşle tamamlarken, bu sabah vadeli işlemlerde alım isteğinin arttığını görüyoruz. Nasdaq vadelisi %1,3 oranında yükselirken, dün enflasyon rakamlarının tetiklediği satış baskısının yeni güne taşınmadığını görüyoruz. Pasifik’in diğer ucunda Japonya’nın Nikkei endeksi %1,5 yükselirken, teknoloji ağırlıklı Tayvan borsası %3’e yakın, Güney Kore endeksi KOSPI ise %2’den fazla yükseldi.
ABD’de yapay zekâ şirketlerinden gelen haberler de dikkat çekiyor. Wall Street Journal’ın haberine göre OpenAI’ın çeyreklik geliri yaklaşık %50 artarak 10 milyar dolara ulaşırken, yüksek faaliyet zararları devam ediyor. Yatırımcıların gözü ise gelecek hafta açıklanacak Nvidia bilançosuna çevrilmiş durumda. Güçlü sonuçların, yapay zekâ hisselerine yönelik endişeleri hafifleterek toparlanmayı destekleyebileceğini düşünüyoruz.
Bu arada, ChatGPT’nin en önemli rakiplerinden Claude’un geliştiricisi Anthropic de halka arza hazırlanıyor. Reuters’ın haberine göre şirket, 19 Kasım’da Nasdaq’ta işlem görmeye başlamayı hedeflerken, 1,4 trilyon dolara varan değerleme üzerinden halka arz yoluyla 64,4 milyar dolar, özel yatırımcıların katılımıyla da 26 milyar dolar olmak üzere toplam 90 milyar doların üzerinde kaynak sağlamayı planlıyor. Halka arzın büyüklüğü ve koşulları henüz kesinleşmiş değil. Google, Nvidia, AMD ve Microsoft gibi teknoloji devlerinin de yatırımcıları arasında yer aldığı Anthropic’in yıllıklandırılmış geliri 81 milyar dolara ulaşırken, gelecekteki bilgi işlem kapasitesi için verdiği taahhütlerin yaklaşık 900 milyar doları bulması dikkat çekiyor. Yüksek faizlerin ve devasa yatırım harcamalarının sorgulandığı bir dönemde gerçekleşmesi beklenen bu halka arzın, yapay zekâ sektörüne yönelik yatırımcı iştahı açısından önemli bir sınav olacağını düşünüyoruz. Anthropic’in başarısı, gelecek yıl halka arz edilmesi gündemde olan OpenAI için de önemli bir gösterge olacak.
ABD’de ara seçimlerin ardından Trump yönetimi üzerindeki siyasî baskı artarken, bu kez Savunma Bakanı Pete Hegseth’i görevden alma girişimi gündeme geldi. İran savaşını Kongre onayı olmadan yürütmek ve yetkilerini kötüye kullanmakla suçlanan Hegseth hakkındaki azil girişimi, Temsilciler Meclisi’nde Cumhuriyetçilerin 211’e karşı 204 oyla soruşturmayı komisyona havale etmesiyle şimdilik engellendi. Ancak Demokratların ocak ayında Kongre’nin her iki kanadında da çoğunluğu devralacak olması, konunun yeniden gündeme gelebileceğine işaret ediyor. Reuters/Ipsos anketine göre Amerikalıların çoğunluğu yeni Kongre’nin İran savaşını sona erdirmek için harekete geçmesini isterken, Trump yönetiminin askerî harcamaları 950 milyar dolardan 1,5 trilyon dolara çıkarma hedefi de siyasî tartışmaları büyütüyor. İran savaşının Cumhuriyetçilere seçim kaybettirdiği bir dönemde, Washington’daki bu hesaplaşmanın savaşın geleceği ve ABD’nin bütçe politikaları açısından önemli sonuçlar doğurabileceğini düşünüyoruz.
Türkiye cephesinde ise dün açıklanan sanayi üretimi eylül ayında bir miktar toparlansa da genel görünümün zayıf kalmaya devam ettiğini gördük. Türk mali piyasalarında ise dün itibariyla hisse senetleri özelinde alım rüzgârı hız keserken, faiz indirimi beklentileri ise tahvil piyasasını canlı tutuyor. İki yıl vadeli gösterge tahvilin bileşik faizi %39,37 seviyesine hafif de olsa gerilerken, USDTRY kuru kendi dünyasında bebek adımlarıyla yükselmeye devam ederek yarın valörlü işlemlerde 50,23 seviyesine yükseldi. Yabancının Türkiye risk algısı CDS primi 237 baz puana gerileyerek son iki ayın en düşük seviyesini test ederken, TCMB rezervlerinin ise Kasım ayında toparlamaya başladığını not edelim. Şöyle ki, Fon Krizi’nin tetiklediği yabancı çıkışı ve altın fiyatlarında süregelen düşüşün de rezervleri olumsuz etkilemesiyle Eylül ve Ekim aylarında toplam 32 milyar dolar gerileyen net yabancı para pozisyonu, kasım ayının ilk 6 iş gününde 5,2 milyar dolar yükseliş kaydetti. Manşet rakamın 24,4 milyar dolar seviyesine toparlandığının altını çizelim.
ABD piyasaları bugün Veterans Day (Gaziler Günü) nedeniyle kapalı konumda olacak. Makro cephede ise veri takviminin sakin olduğunun peşinen belirtelim.
Altın-Gümüş Rasyosu
Emre Değirmencioğlu



 Erol TAŞDELEN
X'ten ulaşın: @Erol_Tasdelen34

- SPK'dan Peker GYO paylarına yönelik yeni karar 19/11/2026
- Anthropic'in halka arzına Japonya'da üç kattan fazla talep 19/11/2026
- Pentagon: Savaşının maliyeti 48,3 milyar dolara ulaştı 19/11/2026
- Resmi Gazete'de bugün (20.11.2026) 19/11/2026
- Fed'de kemer sıkma: Çalışanlara yüzde 1 zam 19/11/2026
- Türkiye'nin ilk insansız savaş uçağı KIZILELMA envantere girdi 19/11/2026
- Trump'tan İran mesajı: Acelem yok 19/11/2026
- Gemini, Mac üzerinde uygulamaları kullanabilecek 19/11/2026
- Fed/Goolsbee: Tarifelerin enflasyona etkisinin kalıcılığından endişeliyim 19/11/2026
- Fon soruşturmasında gözaltına alınan 7 zanlıya adli kontrol istemi 19/11/2026
-

 GÜNCEL4 yıl önce
Zara Ve Mango’ya Üretim Yapın Tekstil Devi Konkordato Talep Etti
-

 BANKA HABERLERİ3 yıl önce
TCMB Başkanı için ismi geçen GAYE ERKAN First Republic Bank’tan ayrılma süreci
-

 BANKA HABERLERİ5 yıl önce
AKBANK çöktü : Dijital Bankacılık sorumlusu GMY CİVELEK ortada yok!
-

 BANKA HABERLERİ6 yıl önce
HSBC terbiyesizliği : “Sabancı alana “AKBANK bedava”
-

 BANKA ANALİZLERİ4 yıl önce
YILIN İLK YARISINDA İŞBANK RAKİPSİZ LİDER AKBANK SONUNCU SIRADAN KURTULAMIYOR
-

 VİDEO Vitrini5 yıl önce
Gelişmekte olan ülkeler neden gelişmiş ülkelerden daha az borçlu