
GÜNCEL
KKM’den, kriptodan çıkan borsaya hücum etti
Borsa İstanbul’da yatırımcı sayısı tarihte ilk kez 3 milyonu geçti ve neredeyse her gün binlerce yeni hesap açılıyor. Yüksek enflasyon ve yatay seyreden kurda KKM’den ve kayıp yaşatan kripto dünyasından çıkan yatırımcının da yeni adresi borsa oldu.

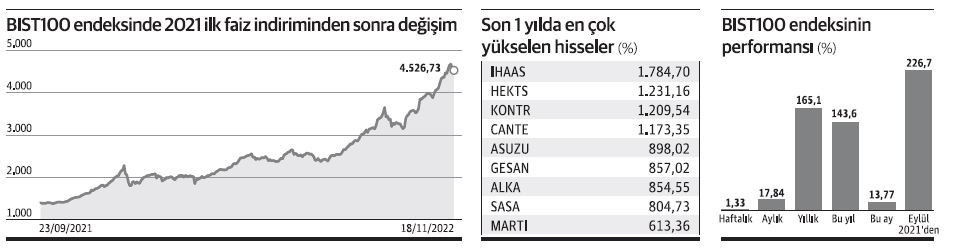
Yüksek enflasyon ve düşük faiz politikası yatırımcıların tasarrufları için bir getiri arayışına itti ve bu arayışta Borsa İstanbul alternatifsiz olarak öne çıktı. Son 5 ayda yüzde 90 yükselen BİST100 endeksi yılbaşından bu yana ise yüzde 143,6 getiri sağladı. Yüzde 85,5 tüketici enflasyonuna karşı reel getiri sağlayan yatırım aracı olarak öne çıkan Borsa İstanbul son dönemde kur korumalı mevduattan ve kripto paradan aradığını bulamayan yatırımcıların da yeni adresi oldu. Borsa İstanbul’da her ne kadar geçen hafta yatırımcıların sürekli uyarı yaptığı kar realizasyonlarının eşliğinde düşüşlere şahit olunsa da borsanın mevcut politikalar karşısında rakipsiz olması seçime kadar yükselişin sürebileceği izlenimini yaratıyor. Yatırımcıya kulaktan dolma, sosyal medya yorumlarıyla yatırım yapmamasını ve yüksek boyutlu dalgalanmalara karşı hazırlıklı olunmasını öneren analistler mutlaka bir çıkış stratejisinin de olması gerektiğine dikkat çekti.
Merkezi Kayıt Kuruluşu verileri pay piyasalarında yatırımcı sayısının tarihte ilk kez 3 milyonu geçtiğini ortaya koyuyor. Toplam toplam bakiyeli hesap sayısı da 17 Kasım 2022 tarihi itibarıyla 7.66 milyon oldu bu 2021 sonunda 6.33 milyon seviyesindeydi. Toplam yatırımcı sayısı 29.42 milyona, toplam hesap sayısı ise 57.75 milyona yükseldi. Pay piyasalarında hesap ve yatırımcı sayısı hızla artarken KKM’de ise yeni girişler durma noktasına geldi. Bankacılık Düzenleme ve Denetleme Kurumu verilerine göre 11 Kasım itibariyle KKM’de haftalık artış yüzde 0,06 ile neredeyse sabit kalırken kurdaki değişimlerin yatay seyri ve bankaların KKM mevduatlarına politika faizinin en fazla 3 puan üstü faiz uygulayabiliyor olması yatırımcının KKM tercihinin azalmasına neden oldu.
Kripto piyasalarında ise son aylarda sert düşüşler yaşanıyor. Özellikle geçen yıl kasımda 67 bin dolar seviyelerinde olan Bitcoin’in şimdi 16 bin dolarlara kadar gerilemesi bazı kripto paralarda yatırımcıların büyük zararlar etmesi bu piyasadan da çıkışı hızlandırdı. MKK verileri de yılbaşından bu yana Borsa İstanbul’da portföy büyüklüğü artışında 45-54 yaş aralığı öne çıkarken, rekorların üst üste yaşandığı ağustos-ekim döneminde 25-39 yaş aralığı portföy artışında ilk sırayı alan yaş dilimi olduğunu göstermesi de kriptodan çıkan paranın da borsaya girdiğini gösteriyor.
UZMANLAR BORSA İSTANBUL’DA BUGÜNÜ VE GELECEĞİ DEĞERLENDİRDİ
■ KKM DÖNÜŞLERİ TAZE LİKİDİTENİN KAYNAĞI
DenizYatırım Strateji ve Araştırma Bölüm Müdürü Orkun Gödek: Yakın zamanda geride bıraktığımız üçüncü çeyrek finansallarının araştırma bölümleri açısından en dikkat çekici detayı, uzun bir aradan sonra sektör ve şirketler nezdinde uzlaşının bu denli yüksek olmasıydı. Dönemsel olarak öne çıkan turizm, havacılık gibi sektörlerin yanında, bankaların da regülasyonların ilk etkilerini yansıtmaları açısından yakından izlendiği bir dönem oldu. 2022 başlangıcındaki “yüksek enflasyonist ortam” ve “getiri arayışı” temalarının yılın geneline yayılır şekilde devam ettiği bir süreçten geçiyoruz. Merkez Bankası’nın yeniden başladığı faiz indirim süreci ve muhtemelen tek hane politika faizine gidiyor olmamız da yerel varlıklarda hisse senetlerinin öne çıkışını destekliyor. Burada dikkat etmemiz gereken kısım şu; eylülde yaşanan yüksek volatilite ve sert değer kayıplarının ardından BİST’in moral tazeleyerek güçlü şekilde geri dönüş yapmış olmasını önemsemek gerekiyor. Bu tarz enflasyonist ve getiri arayışının arttığı ortamlarda hedef seviyelerden ziyade varlıklar arası geçişin sürdürülebilirliğine odaklanmak daha doğru bir yaklaşım oluyor. 2023’te mayıs ya da haziran aylarında gerçekleştirilecek olan seçimlerin de artık yavaş yavaş fiyatlamalar içerisine girmeye başladığını düşünebiliriz. Meşhur “seçim rallisi” kavramının hangi kısmında olduğumuz şu an için tartışmalı olabilir. Ancak, kuşkusuz daha ağır şekilde fiyatlamalarda hissedilecek. Emsallerimiz olan gelişmekte olan ülke piyasalarında seçim süreci fiyatlamaları genellikle 5-6 ay öncesinde başlar ve zaman aralığı daraldığında konsolide olma düşüncesi öne çıkar. Yine KKM dönüşlerindeki lira likiditesinin de nispeten yatay seyreden kur karşısında BİST’e yönelmesi yabancı yatırımcı oranının yüzde 29’lara gerilediği tarihi düşük seviyeler ortamında yerli kanalından taze likiditenin kaynağı olduğunu görüyoruz. Eylül sonundaki dip seviyelerden TL bazında endeksin yüzde 50’ye yakın hızlı toparlanışı kuşkusuz kar realizasyonu beklentilerini de destekliyor. Ancak, gerek VİOP cephesinde teminat tamamlama çağrılarının düşük seviyelerdeki seyri gerekse günlük bazda toplam işlem hacmine oranla yüzde 20’lere yaklaşan açığa satış oranlarına rağmen endeksin güçlü kalmaya devam etmesi ağırlıklı beklentinin tek yönlü, yükseliş tarafında şekillendiğini gösteriyor. Bu, aynı zamanda risk. Bir miktar realizasyonun hareketin devamı açısından da sağlıklı olduğunu düşünerek hisse senetlerinin yerel varlıklarda ön planda kalmaya seçim sürecinde en az 4-5 ay daha devam edeceğini değerlendiriyoruz. Sonrası sürece yönelik konuşmak için henüz erken olabilir. Yakın dönem içerisinde bankacılık sektörü hisselerinin ralliye katılımda tam olarak rol üstlenememeleri nedeniyle biraz daha öne çıkmaları beklenebilir. Henüz dış varlık fiyatlamalarını konuşmamız içerisine dahil etmemiş olmamız da olası her pozitif gelişmenin ek katkı sağlayacağı anlamına geldiğini eklemek isterim.
■ KULAKTAN DOLMA BİLGİ YERİNE FON YATIRIMI
Fortuna Capital CEO’su Dr. Altuğ Özaslan: Borsada yükselişin seviye olarak nereye gideceğini kestirmek zor ama en azından şubat sonuna kadar hatırı sayılır ölçüde bir yükseliş hareketinin devam etmesini bekliyorum. Arada sert düzeltme hareketleri olacaktır, bu hem yükseliş trendinin doğasında var hem de endeksteki yükselişinin önemli bir kısmının birkaç tane büyüme hissesi ile gerçekleşmesi sebebiyle bu düzeltmenin olmasını daha sağlıklı buluyorum. Yeni gelen 250 bin yatırımcının da Türkiye’nin ortalama finansal okuryazarlık seviyesinde ve ortalama yatırım bilinci seviyesinde olduğunu varsayarsak, hareketten ziyade hisse senedi seçimlerinin ve belli başlı hisse fiyatlamalarının sağlıklı olup olmadığı tartışılmalıdır. Ülkemizde, çok takdir ettiğim ve çok başarılı bulduğum hisse yoğun fonlar var, ben yatırımcıların kulaktan dolma bilgiler yerine bu fonlar aracılığıyla yatırım yapmalarını tavsiye ederim. TEFAS üzerinden bu tip fonları rahatlıkla bularak yatırım yapabilirler. Böylece de fonların hisse dağılımı dahilinde Borsa İstanbul’a yeni girişler de tabana yayılır ve bu yükseliş trendi daha sağlıklı hale gelir. Aksi takdirde üzücü sonun bir gün bazılarımız için kaçınılmaz olacağı aşikardır.
■ ÇIKIŞ STRATEJİSİNİ OLUŞTURARAK GİRİŞ YAPILMALI
İnfo Yatırım Vadeli İşlemler ve Opsiyon Piyasası Genel Müdür Yardımcısı Ergün Tekgül: Piyasanın yükselişi sağlıklı mı göreceli bir soru. Piyasada getiri arayışı rallisi var, enflasyon rallisi değil. Eksi reel faiz olduğu için yatırımcılar getiri arayışında. Yabancı oranı yüzde 30’un altına geldi ve yüzde 70’in üzerinde yerlinin hakimiyeti var. Yurtdışından tamamen kopuk borsa. Her şey borsanın arkasından esiyor, karşısında koşmamak gerekiyor bu rüzgarın. Bu trendin içinde olmak gerekiyor. Borsanın güç endeksi tek başına yeten koşul değil tabii ki ama 1 sene içinde üç defa bu bölgeden aşırı alım bölgesine geldik. Şimdi yine o bölgedeyiz. Bu sefer olur mu neresinden olur bilemiyorum. Risk algısı düşük olan yatırımcılar için ne olursa olsun belli oranlarda trendin içine kalıp ancak çıkışı belirleyerek pozisyonlarını sürdürmeleri gerekiyor. Bu önemli ralli kopmamak içinde olmak gerekiyor ama oluşabilecek sorunlara karşı da tedbirli olmak gerekiyor.
■ SOSYAL MEDYADAN YORUMLARLA İŞLEM YAPILIYOR
ÜNLÜ & Co Araştırma Bölümü Direktörü Tolga Kudaloğlu: Yüksek enflasyon ortamında alternatif yatırım araçlarının olası getirilerinin sınırlı görünmesi nedeniyle BİST’in yatırımcılar için cazibesini koruyacağını ve ön planda kalacağını tahmin ediyoruz. Bu doğrultuda yılsonuna kadar olan dönemde endeksin 5 binli seviyeleri görmesini, seçim öncesi dönemde ise 6 binli seviyelere doğru hareket edebileceğini tahmin ediyoruz. BİST’te yabancı payı tarihi dip seviyelerde. Dolayısıyla 2022 yılında getirisi %150’ye yaklaşan BİST’teki yükseliş, yerli yatırımcıların artan katılımıyla sağlanıyor görünüyor. BİST’e yeni katılan yatırımcıların piyasa ve şirketlerle ilgili bilgisinin nispeten sınırlı olduğu göz önüne alındığında, özellikle sosyal medyada yapılan yorumların dikkate alınması ve buna göre işlem yapılması, belirli hisselere olan ilginin yüksek kalmasına neden oluyor; ancak bunun sağlıklı bir yatırım kararı olmadığını düşünüyoruz. Gelecek dönemlerdeki beklentileri güçlü olan hisselere daha fazla ilgi olması normaldir ancak burada temel analize göre hesaplanan şirket değerlemelerinin de mutlaka göz önüne alınması gerektiğini düşünüyoruz. Borsanın mevcut politikalar doğrultusunda seçim öncesi dönemde rakipsiz görünmesi nedeniyle yeni yatırımcıların borsaya geliyor olması şaşırtıcı değil. Burada önemli olan yatırımcıların bir şirketin hisse senedini yatırım yaparken, o şirkete ortak olduklarını ve şirketin gelecek dönemlerdeki yatırım, büyüme, kar vs. beklentilerini satın aldıklarını mutlaka göz önünde bulundurarak, kısa süreli kazançlar yerine uzun vadeli yatırım mantığıyla hareket etmeleridir. Borsada volatilitenin arttığı dönemlerde kısa vadeli düşünen yatırımcılar zararlarla karşılaşabilir, ancak yatırım stratejisini uzun vadeli olarak belirleyen yatırımcılar daha düzenli bir gelir edebileceklerdir. Ayrıca bu noktada, finansal okuryazarlığın artması ve yatırımcıların yatırım yaptıkları şirketlerin raporlarını ve şirketlerle ilgili haber akışını takip etmeleri de sağlıklı bir yatırım stratejisi açısından önem taşımaktadır.
■ YATIRIM KARARLARI OLUŞTURULURKEN TEMKİNLİ OLUNMALI
Global Menkul Değerler Kıdemli Stratejist Muammer Demir: BİST100 endeksine teknik olarak bakıldığında, kısa vadede 4500 seviyesini önemsemeye devam ediyoruz. Bu seviye üzerinde kalıcılık sağlanması durumunda, risk iştahının seyrine bağlı olarak, koşulların değişmemesi halinde, kısa vadede 4660- 4780 bölgesine doğru hareketlerin hız kazanabileceğini öngörüyoruz. Olası kar realizasyonları ya da düzeltmelerin gündeme gelmesi durumunda ise kısa vadede 4380-4300 destek bölgesi olarak izlenebilir. Son dönemde orta vadeli teknik göstergelerde güçlü görünüm devam etse de bazı kısa vadeli teknik göstergelerin aşırı alım bölgesinde seyretmesi kar realizasyonu ya da düzeltme riskinin yükseldiğini işaret etmeye devam ediyor. Özellikle, enflasyonist koşullarda yatırımcıların alternatif getiri arayışı söz konusu olabiliyor. Finansal enstrümanlar içerisinde bakıldığında, BİST100 endeksinin yıllık bazda enflasyon üzerinde getiri performansı sergilemesi yatırımcı/yatırımcı adayları arasında ilginin kısa vadede hisse senedi piyasasına yoğunlaşmasını destekliyor. Merkezi Kayıt Kuruluşu (MKK) ve Veri Analiz Platformu (VAP) tarafından derlenen verilere göre toplam bakiyeli hesap sayısı 17 Kasım 2022 tarihi itibarıyla 7,66 milyon oldu (2021 sonu: 6,33 milyon). Aynı tarih itibarıyla toplam yatırımcı sayısı 29,42 milyona, toplam hesap sayısı ise 57,75 milyona yükseldi. Pay senedi piyasasındaki yatırımcı sayısındaki artışın ilerleyen dönemde sermaye piyasasının gelişimi açısından önemli olabileceği kanaatindeyiz. Bununla birlikte, son dönemde fiyatlama davranışlarında yaşanan geniş dalgalanma ve yüksek volatilitede dikkate alındığında, yeni katılan yatırımcı/yatırımcı adaylarının yatırım kararlarını oluştururken daha temkinli/ihtiyatlı davranmaları gerektiğini öngörüyoruz. Bu bağlamda, yatırımcı/yatırımcı adaylarının çalıştıkları aracı kurumdan profesyonel destek alabileceklerini belirtmekte fayda var.
■ FONLARIN GETİRİSİ BİST100’Ü AŞTI
FonTurkey Kurucusu Onur Duygu: Yatırım tecrübeleri ve piyasa konusundaki uzmanlıklarıyla fon portföy yöneticilerinin BİST100 üzeri performans sağlayabildiğini geçmiş getirilerden görmek mümkün. Yılbaşından itibaren bakıldığında, BİST100 %134 getiri sağlarken aynı dönemde aktif olan 67 hisse senedi fonunun 42’si BİST100 üzerinde getiri sağladı ve tüm hisse senedi fonlarının getiri ortalaması %141 olarak gerçekleşti. Bu fonlar içinde aktif yönetilen fonların yanı sıra belirli bir endekse yatırım yapan (örn. BİST100, BİST30, Temettü25, Katılım) fonlar da mevcut. Yani yatırımcılar fonlar vasıtasıyla, farklı alternatiflerde hisse senedi yatırımı yapıp, çeşitlendirmeye gidebilir. Fonlar tarafında yatırımcılar için en büyük avantaj, sürekli ekran başında piyasa izleyip alım/satım kararının bilişsel yükünü çekmemek diyebiliriz. Fonlar günlük fiyat açıklayarak sürekli piyasa takibine ihtiyaç duymadan ve piyasa zamanlaması (hisse senedini yüksekten satıp düşükten almak) için strese katlanmadan hisse senedinden getiri elde etmenizi sağlıyor. Bir diğer önemli husus ise, fonlar içeriğinde birden fazla hisse senedi bulundurdukları için hangi hisse senedine yatırım yapılacağı ve riski dağıtma konusunda da yatırımcının işini kolaylaştırıyor. Son olarak hisse senedi alım/ satımında olduğu gibi hisse senedi fonlarında da elde edilen kazançlar için stopaj %0.
■ İLGİNİN TEMELİNDE YÜKSEK ENFLASYON YATIYOR
Marbaş Yatırım Genel Müdür Yardımcısı Soner Kuru: Geçen sene kasımda günlük ortalama 40 milyar TL olan BİST Tüm endeksi işlem hacmi bu sene kasım ayının ilk yarısı itibariyle günlük ortalama 118 milyar TL olarak gerçekleşti. Yatırımcı sayılarına baktığımızda MKK tarafından yayınlanan verilere göre 290.000 adet olan 100.000 TL üzeri bakiyeli pay senedi yatırımcı sayısı bu sene ekim itibariyle 610.000 kişiyi aştı. Önümüzdeki dönem için hızlanmasını beklediğimiz halka arz takviminin de yatırımcı sayısı bakımında piyasa ilgisini arttırmasını bekliyoruz. Bu ilginin temelinde ise 1 yıldır içinde olduğumuz hiper enflasyon ve tasarrufların değerlendirilmesi noktasında meydana çıkan alternatifsizliğin olduğunu düşünüyoruz. Borsanın alternatiflerine bakınca gayrimenkul piyasasına krediye erişim noktasında yaşanan sorunlar ve fiyat seviyelerinin geldiği nokta itibariyle erişim sorunu var. Döviz bir süredir sabit, KKM veya mevduat mevcut enflasyonda yatırımcıyı tatmin etmiyor, geriye bir süredir yatırımcısına enflasyon üzerinde kazandırabilmiş bir pay piyasası kalıyor, son dönemde erişim de kolaylaştı, insanlar akıllı telefonlarından hesap oluşturup dakikalar içerisinde işleme başlayabiliyorlar. Son 1 yıllık yükselişte sadece borsa konusunda tecrübeli olan yatırımcıların değil, piyasa yeni gelmiş finansal okuryazarlığı sınırlı olan yatırımcıların da para kazanabildiğini düşünüyoruz. Bu konuda daha önce regülatör kurumların yatırımcıların korunması kapsamında aldığı önlemlerin katkısı olduğunu düşünüyoruz. Bu da yeni hesap sayıları noktasında kartopu etkisi oluşturuyor. Son 10 -15 yıl ortalama enflasyon %10 – %15 seviyesinde yaşandığı için piyasaların bu seviyede yükselmesine alışık değiliz ve bu yükseliş nereye kadar devam eder sorusunu çok alıyoruz. Cevabı için ise 90’lı yıllarda bakmak gerekiyor. 89 – 99 döneminde yıllık ortalama enflasyon %77 iken bu 10 yılda İMKB endeksi 1.300 kat yükselmiş. Yani hareketlere nominal değil reel bakmak gerekir. Mevcut makro kompozisyon içinde piyasadaki yukarı hareketin devamını ön görüyoruz.
■ MODA DİYE RASTGELE YAPILAN YATIRIM HÜSRANLA SONUÇLANIR
FODER YK Başkanı Attila Köksal: Geçmiş yıllarda mali sistem içindeki Türk hanehalkı yatırımlarının yaklaşık 1/3’ü Türk Lirası mevduatta, 1/3’ü döviz mevduatta, kalanı da altın, nakit, repo, bireysel emeklilik hesapları ve yatırım fonlarındaydı. 2021 yılı içinde başlayan düşük faiz-yüksek enflasyon süreci yatırımcıların Türk Lirası mevduat hesaplarındaki birikimlerinin büyük bir bölümünü önce döviz ve altına, daha sonra da kur korumalı mevduata ve bir miktar da hisse senetlerine yönlendirdi. Son dönemde kurların yatay seyretmesi kur korumalı mevduatın cazibesini azaltınca hisse senetlerine ilgi daha da arttı. MKK verilerine göre Borsa İstanbul’daki hisse senedi yatırımcısı sayısı 2022 yılı içinde 600 bin kişinin üzerinde artış göstererek yaklaşık üç milyon seviyesine geldi. Sermaye piyasasında yatırımcı sayısının artması memnuniyet vericidir ama bu artışın doğal yollardan değil de, yatırım alternatifi olmayışından kaynaklanıyor olması düşündürücüdür. Dikkat edilmesi gereken bir nokta da yabancı yatırımcıların borsamızdaki paylarının tarihi düşük seviyelere gerilemiş olmasıdır. Yurtdışında faizlerin yükselmesi Nasdaq, S&P gibi endeksleri %30’lara yakın oranlarda düşürmüş iken ve birçok gelişmekte olan ülke piyasaları faiz yükselişinden olumsuz etkilenirken bizim piyasamızdaki bu yükseliş, özellikle bazı hisse senetlerinde gözlenen aşırı değerlenmeler uzmanları endişelendirmektedir. Seçim süreci içinde borsa “alternatifsizlikten dolayı” yükselmeye devam edebilir. Ancak bu sağlıklı bir yükseliş değildir. Sosyal medyada “temettü yatırımcılığı” ve “uzun vadeli yatırımcılık” çerçeveleri altında vatandaşları bir veya birkaç hisseden oluşan yatırımlara yönlendiren gruplar gözlemliyoruz. Uzun vadeli bir perspektifle sermaye piyasalarına yapılan yatırımlar olumlu sonuçlar doğurur ancak bunların belli bir plan çerçevesinde, sağlıklı bir varlık dağılımı ile yapılmaları gerekir. Günün modası olan hisse senetlerine, rastgele yapılan yatırımların genelde hüsranla sonuçlandığını tarih bize defalarca göstermiştir.
Şebnem TURHAN- ekonomim.com


BANKA HABERLERİ
AKBANK VE DENİZBANK: FON SORUŞTURMASINDAKİ İSİMLER BANKAMIZ ÇALIŞANI DEĞİL
FON SORUŞTURMASINDA AKBANK VE DENİZBANK’TAN AÇIKLAMA: “İSİMLER BANKALARIMIZIN ÇALIŞANI DEĞİL”

Gülbeyaz Gergün
Vestel’de Borç Alarmı: Gözler Yatırımcıda
VESTEL’DEN EUROBOND YATIRIMCISINA İKİ SEÇENEK: YA YÜZDE 45 ANAPARA KESİNTİSİ YA 6 YIL VADE UZATIMI





 Erol TAŞDELEN
X'ten ulaşın: @Erol_Tasdelen34

- Meta'nın üçüncü çeyrek net kârı yıllık bazda yüzde 264 arttı 21/10/2026
- "İran'la savaşa girmek yaptığımız en iyi işlerden biri" 21/10/2026
- Tesla'nın üçüncü çeyrek net kârı yüzde 43 azaldı 21/10/2026
- Resmi Gazete'de bugün (22.10.2026) 21/10/2026
- Türkiye'de PHP güvenlik açığına karşı harekete geçildi 21/10/2026
- Trump: Rusya-Ukrayna savaşında çözüme hiç olmadığı kadar yakınız 21/10/2026
- Tasfiye edilecek fonlarda bekleyen talimatlara ilişkin önerge kabul edildi 21/10/2026
- Meta'ya kullanıcı gizliliği ihlali nedeniyle 25 milyar dolar ceza 21/10/2026
- JP Morgan: Aracı kurum lisans iptali Türkiye'den çekilme anlamına gelmiyor 21/10/2026
- ABD'den İran'ın gölge filosuna yönelik yeni yaptırımlar 21/10/2026
-

 GÜNCEL3 yıl önce
Zara Ve Mango’ya Üretim Yapın Tekstil Devi Konkordato Talep Etti
-

 BANKA HABERLERİ3 yıl önce
TCMB Başkanı için ismi geçen GAYE ERKAN First Republic Bank’tan ayrılma süreci
-

 BANKA HABERLERİ5 yıl önce
AKBANK çöktü : Dijital Bankacılık sorumlusu GMY CİVELEK ortada yok!
-

 BANKA HABERLERİ6 yıl önce
HSBC terbiyesizliği : “Sabancı alana “AKBANK bedava”
-

 BANKA ANALİZLERİ4 yıl önce
YILIN İLK YARISINDA İŞBANK RAKİPSİZ LİDER AKBANK SONUNCU SIRADAN KURTULAMIYOR
-

 VİDEO Vitrini5 yıl önce
Gelişmekte olan ülkeler neden gelişmiş ülkelerden daha az borçlu