Türkiye’de futbol kulüplerinin borçluluğu ve finansal sıkıntıları, son yılların bir türlü çözüme ulaştırılamayan bir düğümüne dönüştü.
Artık herkesin aşina olduğu bu hikayede borçluluğun miktarı son yıllarda yaşanan kur kriziyle daha da katlandı.
Kulüplerin içinde bulunduğu finansal sıkıntıların önüne geçmek için de yeni bir spor yasası yürürlüğe sokuldu.
BBC haberine göre; yeni spor yasasıyla beraber kulüplerin anonim şirketlere dönüştürülmesi ve borçların sorumluluğunun yönetimlere devredilmesi, böylece kulüplerin mali açıdan yaşadığı sıkıntıların önüne geçilmesi hedefleniyor.
Ancak uzmanlara göre bu yasa kulüplerin borçluluğunu bitirmek için yeterli değil.
Türk futbolundaki yapısal sorunları çözmek yerine günü kurtarmaya niyetlenmekle suçlanan yasanın kulüplerin borç sorununa çare olamayacağı ifade ediliyor.
Spor ekonomisti Tuğrul Akşar, yasanın finansal sıkıntıları sadece cezai temelde halletmeye çalıştığını ve Türkiye sporunun gelirini artırabilecek kapsayıcı bir çözüm sunmadığını aktarıyor.
Varlık yönetim şirketi Fortuna Capital’in CEO’su olan Altuğ Özaslan ise kulüplerin nakit üretemedikleri müddetçe borçlarını çeviremeyeceklerini, ancak ne Türkiye ekonomisinin ne de futbol ekonomisinin böyle bir gelir yaratacak kapasitede olduğunu belirtiyor.
Bir futbol girişimi olan Comparisonator’ın iletişim direktörü ve spor yazarı olan Didem Dilmen, “Yasa çok güzel yazılmış olabilir ancak nasıl uygulanacağı ve kulüplerin nasıl dönüştürüleceği açısından ben bir açıklama göremiyorum” yorumunda bulunuyor.
Dilmen’e göre dernek ya da halka açık şirket gibi farklı yapıda olan futbol kulüplerinin hepsinin nasıl bir anonim şirkete dönüştürüleceği net değil.
Kulüpler nasıl bu kadar büyük bir borç batağına düştü?
Futbol kulüplerinin en büyük finansal sıkıntılarından biri, giderlerinin euro, ancak kazançlarının Türk Lirası ile olması.
Bu yüzden 2018’de ve geçen yıl yaşanan kur krizi, kulüplerin borçluluğunu katladı.
Fortuna Capital’in CEO’su Altuğ Özaslan’a göre futbol kulüplerinin borçluluğunu Türkiye ekonomisinden ayrı düşünmek mümkün değil:
“Tabii ki geçmişteki hatalar kar topu gibi büyüyerek bugüne geldi ama TL’de yaşanan değer kaybı, son 20 yılda Türk futbolunun yarattığı kadar borcu, üç yılda yarattı.”
Kulüplerin yabancı oyuncuları nedeniyle ödemesi gereken maaş, prim, menajerlik gibi ücretler kur yüzünden katlanırken futbol kulüplerinin geliri aynı oranda yükselmedi.
Bu da kulüplerin aradaki farkı kredi ile fonlamak zorunda kalmasına yol açtı.
Özaslan, Türkiye’de hem yerli hem de yabancı oyunculara verilen ücretlerin ederinin çok üstünde olduğunu da ekliyor:
“İspanya’da bir oyuncu yıllık kabaca 2 milyon euro maaş alırken bunun 1 milyonunu vergi olarak ödüyor, ama biz bu oyuncuyu Türkiye’ye getirdiğimizde bu oyuncuya yıllık üç milyon euro veriyoruz, üzerine vergisini de üstleniyoruz.
“Bunun üzerine yine ederinin üzerinde bonservis ve menajerlik bedelini ekleyince Türk futbolunun neden finansal olarak batık hale geldiğini görmüş oluyorsun.”
Özaslan’a göre kulüp yöneticileri kendi şirketlerinde almayacakları kararları, sorumlulukları olmadığı için futbol kulüpleri için alınca bu yüksek ücretler ortaya çıkıyor.
Siyasetin futbol üzerindeki etkisi
Spor ekonomisti Tuğrul Akşar, son 20 yılda Türkiye sporunda parasal genişlemenin hızlı bir şekilde arttığını, ancak bu genişlemeyi idare edebilecek bir yönetim kadrosunun oluşmadığını belirtiyor.
Akşar, kulüplerin giderleri artarken gelirlerinin azaldığını, bu yüzden mevcut faaliyetlerinin sürdürülebilmesi için borçlanmalarının gerektiğini aktarıyor.
“Bugün öz kaynağı ekside olan, sportif anlamda performans ortaya koyamayan, pandemi nedeniyle gelirlerinin üçte birini kaybetmiş, reyting olarak geriye düşmüş, UEFA ve FIFA sıralamasında gerilemiş bir lig yapılanmasıyla karşı karşıyayız” diyen Akşar’a göre bunun temel nedeni, siyasetin futbol üzerindeki etkisini artırmak istemesi.
Akşar, yeni spor yasasıyla da siyasetin futbol üzerindeki tahakkümünün güçleneceği görüşünde:
“Kulüpler finansal dengelerini yitirince siyasete el açar hale geliyor. Bu da siyasetin spor ve futbol üzerindeki nüfuzunu artırmasına olanak sağlıyor.”
Avrupa’da siyasetin futbol üzerindeki etkisinin en düşük düzeyde olduğunu vurgulayan Akşar, kulüplerin hesap verilebilir bir yapı içinde olmadığını ve iyi denetlenmediklerini de vurguluyor.
Dört takımın toplam borcu 17 milyar liraya ulaştı
Şimdi de futbol kulüplerinin söz konusu borcunun ne kadar olduğuna göz atalım.
Türk futbolunun dört büyükleri olarak nitelendirilen Beşiktaş, Fenerbahçe, Galatasaray ve Trabzonspor dokuz ayda 1 milyar 121 milyon lira zarar etti.
1 Haziran 2021 ve 28 Şubat 2022’yi kapsayan döneme dair dokuz aylık bilançolarını Kamuoyu Aydınlatma Platformu’na (KAP) sunan kulüplerin yıllık gelirlerinin en az dört katı kadar borcu var.
KAP’a yapılan bildirimlere göre, kulüplerin toplam borçları her geçen dönem artıyor.
Bu dört takımın toplam borcu 17 milyar TL’ye ulaşmış durumda.
“Futbolcular, haddinden fazla bir bütçeyle satın alınıyor”
Futbol kulüplerinin gelirlerini maç günü elde edilen gelirler, naklen yayın gelirleri ve ticari gelirler oluşturuyor.
Ticari gelirleri de sponsorluk, ürün satışı ve stadyum turları gibi ticari faaliyetler oluşturuyor.
Türkiye’de önümüzdeki sezon için naklen yayın ihalesi ise henüz sonuçlanmış değil.
Uzmanlara göre bu bile tek başına futbol kulüplerini gelir anlamında sıkıntıya sokan bir durum.
Ancak spor yazarı Didem Dilmen’e göre kulüpler asıl en çok futbolcu satışından gelir elde edebiliyor:
“O kadar para etmeyecek futbolcuları haddinden fazla bir bütçe ayırarak satın alıyorsunuz, sonra satamayınca sürekli kredi kartından alışveriş yapan fakat kartı nasıl ödeyeceğini hiç düşünmeyen bir pozisyona düşüyorsunuz.
“Mesela Falcao’yu alıyorsunuz, ancak bu futbolcudan hiçbir şey kazanamadan zarar ederek satıyorsunuz, bir de görüyorsunuz ki zaten futbolcu hiçbir sportif başarı getirmemiş.”
Galatasaray, Radamel Falcao’yu 2019 yılında üç yıllığına aldığında futbolcuya yıllık 5 milyon euro ödeneceği açıklanmıştı.
Futbolcu geçen yıl İspanya’nın Rayo Vallecano takımına transfer oldu.
Sözleşmenin karşılıklı feshedildiğini duyuran Galatasaray bunun için Falcao’ya 3 milyon euro ödedi.
Rayo Vallecano ise Falcao’nun yıllık net ücretinin 2 milyon euroluk kısmını üstlendi.
Bundan sonra ne yapılmalı?
Spor yazarı Didem Dilmen’e göre futbol kulüplerinin profesyoneller tarafından yönetilen ticari şirketlere dönüştürülmesi gerek.
Ancak bunun için de geçiş süreci iyi yönetilmeli ve bu işin üstesinden gelecek kalifiye profesyoneller yetiştirilmeli.
Dilmen, dünyanın en başarılı futbol kulüplerinin arkasında çok büyük bir mali desteğin olduğunu, ancak Türkiye’de böyle bir imkanın olmadığını da vurguluyor.
Diğer yandan NFT (non-fungible token), taraftar coin ve metaverse gibi dijital alanda gerçekleştirilen atılımlar da dünyanın geri kalanındaki kulüpler için yeni gelir kaynakları oluşturmaya başladı.
Ancak Dilmen’e göre Türkiye’de bunun öncüsü olabilecek bir kulüp yok; genel olarak dünyadaki örnekler taklit ediliyor.
Spor ekonomisti Tuğrul Akşar ise Avrupa’da ve dünyada sporun ve futbolun gittiği yönün iyi analiz edilmesi ve ona göre bir yapılanmaya gidilmesi gerektiğini vurguluyor.
Akşar, “Bunlar profesyonel futbol kulübü, batacaksa batar, çıkacaksa çıkar” yorumunda bulunuyor:
“Bu spordur, fonlarını iyi yönetemezsen olumsuz sonuçlarına katlanmak zorundasın.
“Kâr ettiğinde iyi, zarar ettiğinde kamudan destek beklemek, sosyal adalete ve kamusal vicdana uymuyor, sporun etiğine de uygun değil.”
TCMB’nin yeni uygulaması 1 Ekim itibarıyla başladı. Döviz almama taahhüdü kaldırılırken yerine %10’luk döviz pozisyon sınırı getirildi. Destek artık firmanın yarattığı katma değerle sınırlandırılacak. 2026’nın son üç ayında yıllık limitlerin yalnızca dörtte biri kullanılabilecek.
Bankavitrini – Özel Haber
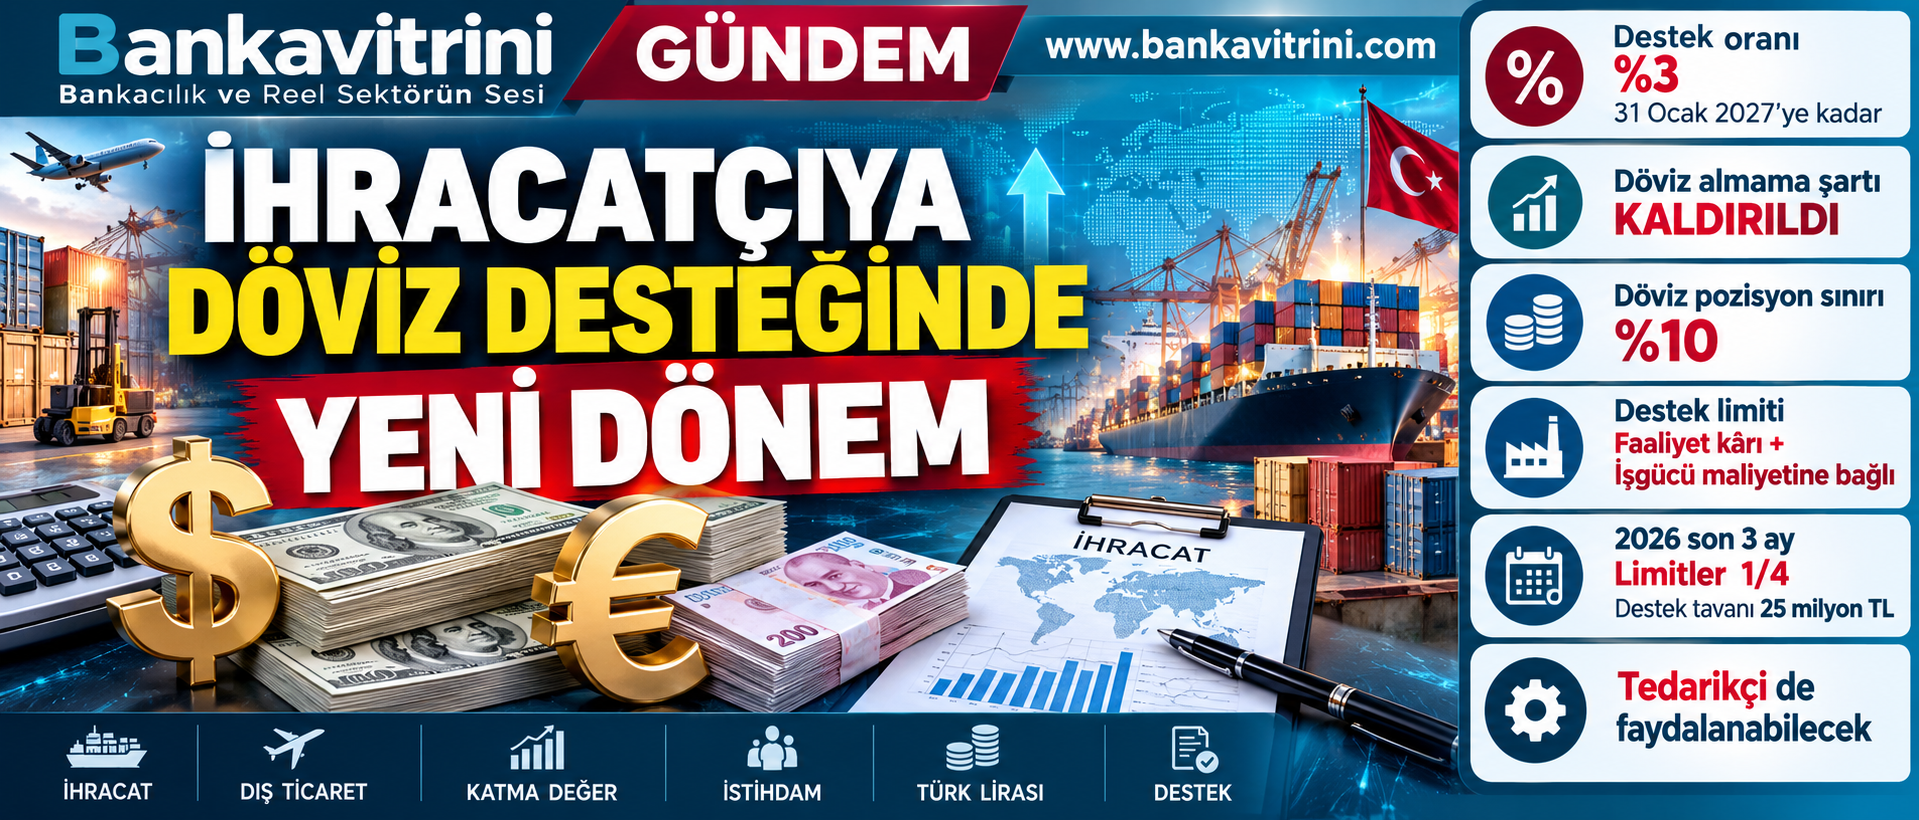
Türkiye Cumhuriyet Merkez Bankası’nın (TCMB) ihracatçı ve döviz kazandırıcı hizmet sunan firmalara yönelik Döviz Dönüşüm Desteği uygulamasında 1 Ekim 2026 itibarıyla yeni dönem başladı.
Ağustos ayında yapılan düzenlemenin ayrıntıları netleşirken, yeni sistemde yalnızca dövizini Türk lirasına çeviren firmaya destek verilmesi anlayışından, üretim, istihdam ve katma değer yaratma kapasitesini de dikkate alan bir modele geçildi.
TCMB de 28 Eylül’de yayımladığı analizinde yeni uygulamanın daha kapsayıcı ve katma değeri esas alan bir yapıya kavuştuğunu açıkladı.
%3’lük destek devam ediyor
Döviz dönüşüm desteğinin temel oranı %2 olarak korunurken, geçici olarak uygulanan %3’lük destek oranı 31 Ocak 2027’ye kadar devam edecek.
Başka bir ifadeyle, uygun koşulları sağlayan firma TCMB’ye sattığı destek kapsamındaki dövizin TL karşılığı üzerinden bu dönemde %3 oranında destek alabilecek. Ancak yeni sistemde kritik nokta, firmanın istediği miktarda dövizi destek kapsamında satamayacak olması.
Çünkü artık destek tutarı ve döviz satış limiti firmanın yarattığı katma değerle ilişkilendiriliyor.
“Döviz alma” şartı kalktı, yerine %10 sınırı geldi
Yeni düzenlemenin firmalar açısından en önemli değişikliklerinden biri, daha önce uygulanan “dönüşüm sonrasında 1 ay döviz/altın almama” şartının kaldırılması.
Bunun yerine firmalara döviz pozisyon oranı sınırı getirildi. Yeni uygulamada firmanın likit döviz varlıklarının, net satış hasılatı ile toplam aktiflerinden yüksek olanına oranının %10’u aşmaması gerekiyor.Bu değişiklik özellikle bilançosunda yüksek miktarda likit döviz bulunduran şirketler açısından önemli.
Artık banka açısından sadece: “Firma döviz aldı mı?” sorusu değil, “Firmanın bilançosundaki likit döviz pozisyonu ne kadar?” sorusu da önem kazanacak.
Desteğin miktarı artık firmanın “katma değerine” bağlı
Yeni sistemin en dikkat çekici tarafı ise destek kapsamında satılabilecek döviz miktarının firmanın yarattığı katma değerle sınırlandırılması.
TCMB’nin hesabında iki temel unsur dikkate alınıyor: Faaliyet kârı + işgücü maliyeti
Faaliyet kârı, firmanın Gelir İdaresi Başkanlığı’na bildirdiği yıllık gelir tablosundan alınırken, işgücü maliyeti SGK kayıtlarındaki çalışanlar için ödenen maaş/ücret ve primlerin 12 aylık toplamından oluşuyor. Faaliyet kârı negatif olan firmalarda ise kâr tutarı sıfır kabul ediliyor.
Dolayısıyla zarar eden ancak yüksek istihdam maliyeti bulunan bir şirket de tamamen sistemin dışında kalmıyor.
Örnek: 100 milyon TL katma değer yaratan firma
Bir şirketin;
Faaliyet kârı: 40 milyon TL
12 aylık işgücü maliyeti: 60 milyon TL olsun.
Firmanın dikkate alınan katma değeri:
40 + 60 = 100 milyon TL olacak.
Bu rakam, firmanın destek kapsamında satabileceği döviz tutarının belirlenmesinde esas alınacak.
Burada önemli bir ayrım var: 100 milyon TL katma değer, 100 milyon TL destek anlamına gelmiyor.
%3’lük destek oranında 100 milyon TL’lik dönüşümün destek karşılığı: 3 milyon TL oluyor.
Ayrıca yıllık toplam destek tutarı 100 milyon TL ile sınırlandırılmış durumda.
2026’nın son üç ayında limit dörtte bire düşüyor
Yeni sistemin ilk uygulama dönemi açısından dikkat edilmesi gereken en önemli ayrıntılardan biri de 2026 yılına ilişkin geçiş hükmü.
1 Ekim-31 Aralık 2026 döneminde yıllık olarak hesaplanan katma değer tutarının ve yıllık destek üst sınırının yalnızca dörtte biri dikkate alınacak.
Bu nedenle yıllık destek üst sınırı olan 100 milyon TL, 2026’nın son üç ayında: 25 milyon TL olarak uygulanacak.
Aynı şekilde firmanın yıllık katma değerine göre hesaplanan limit de 2026 son çeyreğinde dörtte bir oranında dikkate alınacak.
Yeni sistem doğrudan ihracatçı olmayan üreticiyi de kapsıyor
Düzenlemenin reel sektör açısından bir başka önemli boyutu ise tedarikçi firmalar.
Bir şirket ihracatı doğrudan kendisi gerçekleştirmiyor, ürünlerini aracı ihracatçı üzerinden ihraç ediyorsa, belirli koşulların sağlanması halinde döviz dönüşüm desteğinin tedarikçi firmaya doğrudan ödenebilmesinin önü açıldı.
TCMB, bu düzenlemeyle doğrudan ihracatçı olmayan daha fazla tedarikçi firmanın destekten yararlanmasının amaçlandığını belirtiyor.
Bu değişiklik özellikle ihracatını dış ticaret şirketleri veya aracı ihracatçılar üzerinden yapan üreticiler açısından önem taşıyor.
44 bin firma destekten yararlandı
TCMB’nin verilerine göre uygulamanın başladığı 2023 yılından bugüne yaklaşık 44 bin firmaya döviz dönüşüm desteği sağlandı.
Destekten yararlanan firmaların toplam ihracatçı firmalar içindeki payı da 2026 yılında %34’e ulaştı.
TCMB, yeni düzenlemeyle bu oranın daha da artmasını bekliyor.
Merkez Bankası’nın analizine göre yeni sistem özellikle daha önce döviz almama taahhüdü nedeniyle destekten yararlanamayan, ancak yüksek katma değer üreten firmaların da sisteme dahil olabilmesini amaçlıyor.
TCMB’nin yeni modelindeki temel değişiklikler
Konu
1 Ekim 2026 sonrası
Destek oranı
%3 – 31 Ocak 2027’ye kadar
Temel destek oranı
%2
Döviz almama taahhüdü
Kaldırıldı
Döviz pozisyon sınırı
%10
Firma satış limiti
Katma değerle ilişkilendirildi
Katma değer hesabı
Faaliyet kârı + işgücü maliyeti
Yıllık destek tavanı
100 milyon TL
2026 son çeyrek destek tavanı
25 milyon TL
Tedarikçi firma
Belirli şartlarla doğrudan destek alabilecek
Bankacılık açısından yeni dönem: Kontrol yükü artıyor
Yeni düzenleme yalnızca ihracatçı firmaların hesaplama yöntemini değiştirmiyor.
Bankaların kontrol fonksiyonu da önem kazanıyor.
Çünkü artık firmanın;
döviz pozisyonu,
ihracat bedelinin kaynağı,
destek kapsamında satılabilecek döviz miktarı,
katma değer hesabı,
gerekli mali belgeleri birlikte değerlendirilecek.
Bu da döviz dönüşüm desteğini bankalar açısından basit bir döviz alış-satış işleminden çıkararak firma ve bilanço bazlı bir kontrol mekanizmasına dönüştürüyor.
Asıl değişiklik: “Dövizini getirene” değil, “katma değer yaratana” daha fazla alan
Yeni sistemin arkasındaki temel yaklaşım TCMB’nin kendi açıklamasında açık biçimde ortaya konuluyor.
Merkez Bankası, yeni uygulamayla desteği “yurt içinde üretim ve istihdam yoluyla daha fazla katma değer oluşturan ve net döviz satım eğilimi yüksek firmalara” yönlendirmeyi hedeflediğini belirtiyor.
Bu açıdan bakıldığında yeni modelde üç kriter öne çıkıyor:
1. Döviz pozisyonu
Firma bilançosunda ne kadar likit döviz taşıyor?
2. Katma değer
Firma ne kadar faaliyet kârı ve istihdam yaratıyor?
3. Döviz dönüşümü
Firma elde ettiği yurt dışı kaynaklı dövizin ne kadarını TL’ye çeviriyor?
Dolayısıyla sistem, klasik anlamdaki “dövizini bozdur, %3 primi al” mekanizmasından daha farklı bir yapıya dönüşüyor.
İhracatçı yeni dönemde nelere dikkat etmeli?
1 Ekim itibarıyla destekten yararlanmak isteyen firmaların özellikle şu dört başlığı kontrol etmesi gerekiyor:
• Döviz pozisyon oranı %10’un üzerinde mi?
• Faaliyet kârı ve işgücü maliyeti ne kadar?
• Bu rakamlara göre destek kapsamında satılabilecek döviz limiti ne?
• 2026 son çeyreğinde bu limitin yalnızca dörtte biri kullanılabilecek mi?
Bunlara ek olarak, aracı ihracatçı üzerinden çalışan üreticilerin de tedarikçi olarak doğrudan destek alma koşullarını ayrıca değerlendirmesi gerekiyor.
Bankavitrini’nin notu
Yeni düzenleme, döviz dönüşüm desteğinde önemli bir paradigma değişikliğine işaret ediyor.
Eski sistemin odağında “döviz alma” davranışı varken, yeni sistemin odağı “döviz pozisyonu + katma değer + istihdam” üçlüsüne kayıyor.
Bu nedenle özellikle yüksek ihracat yapan şirketlerin yalnızca ihracat rakamlarına değil, bilanço yapısına, faaliyet kârlılığına ve işgücü maliyetine de bakarak destek kapasitesini hesaplaması gerekiyor.
TCMB açısından ise hedef, desteğin rezervlere yaptığı katkının daha kalıcı hale gelmesi ve desteğin yüksek katma değer yaratan firmalara daha fazla ulaşması.
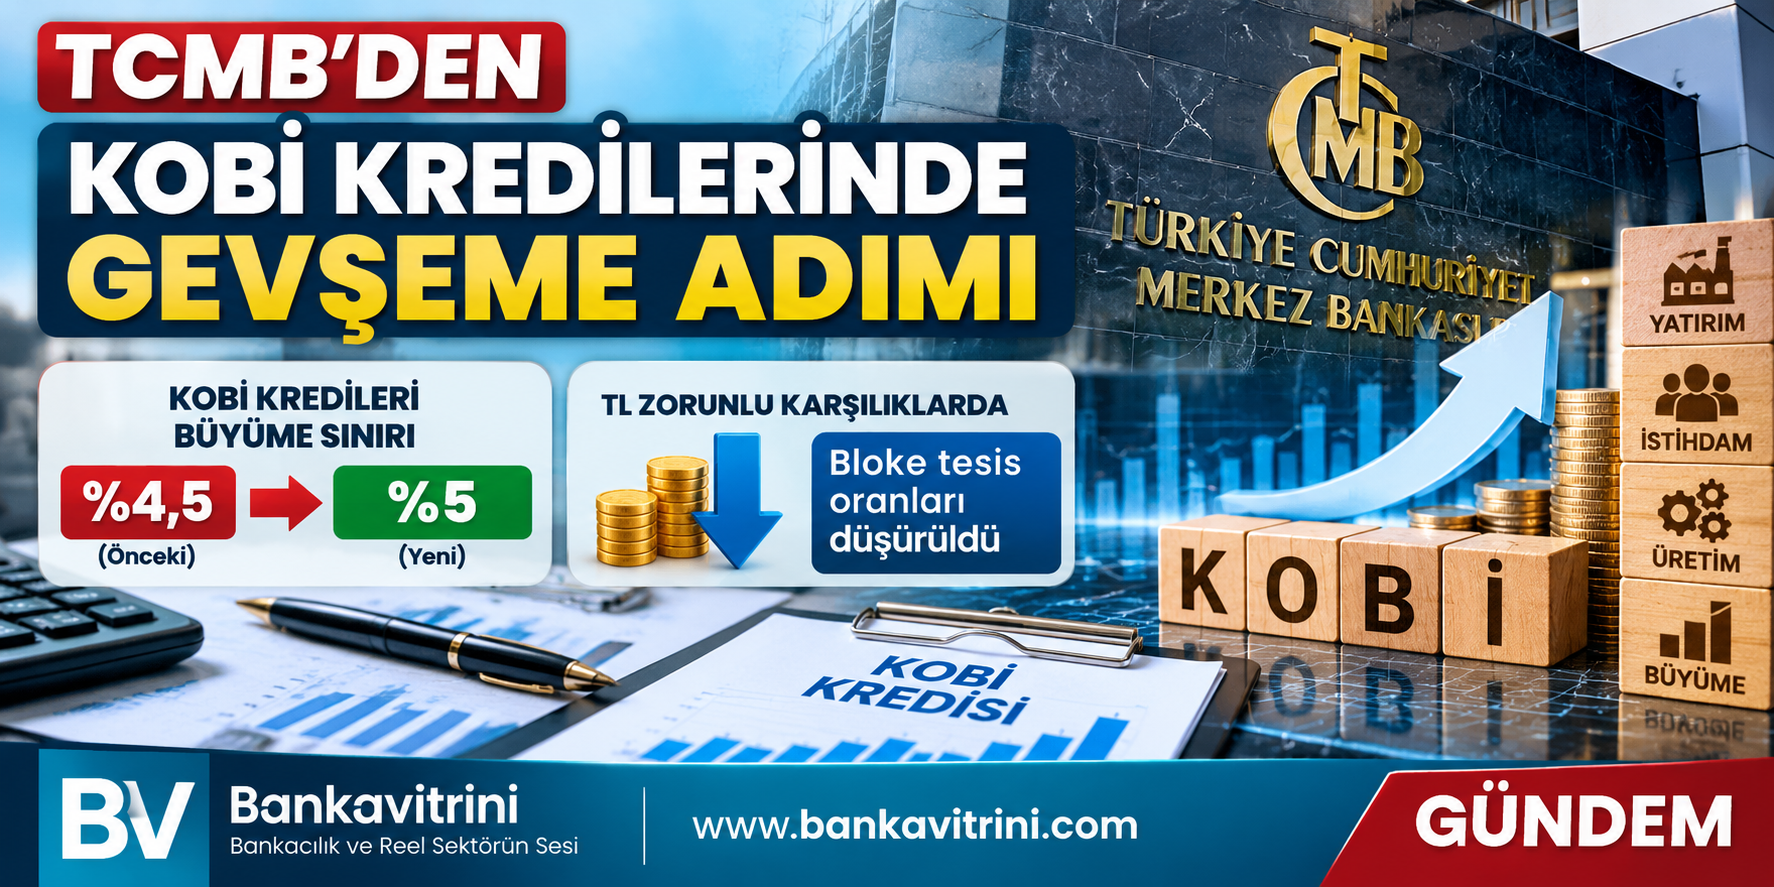
Türkiye Cumhuriyet Merkez Bankası (TCMB), KOBİ kredilerinin büyüme sınırını yüzde 4,5’ten yüzde 5’e yükseltti. TL zorunlu karşılıklarda bloke tesis oranları da düşürüldü. Düzenleme, kredi kanalında kontrollü bir gevşeme adımı olarak öne çıktı.
TCMB, 1 Ekim 2026 tarihli 2026-43 sayılı Makroihtiyati Çerçeve Basın Duyurusu ile bankaların kredi kullandırma kapasitesini etkileyen iki önemli değişiklik yaptı.
Buna göre KOBİ kredileri için uygulanan yüzde 4,5’lik büyüme sınırı yüzde 5’e yükseltildi. Böylece bankaların KOBİ’lere kullandırabileceği kredi hacmindeki izin verilen büyüme oranı 0,5 puan artırılmış oldu.
İkinci adım: Bankaların likiditesi rahatlayacak
TCMB aynı duyuruda Türk lirası zorunlu karşılıklarda bloke tesis oranlarının düşürüldüğünü açıkladı. Merkez Bankası, değişikliğin amacını makrofinansal istikrarı ve bankaların likidite yönetimini desteklemek olarak açıkladı.
Bu düzenleme, KOBİ kredi büyüme limitinin artırılmasıyla birlikte değerlendirildiğinde, bankaların kredi verme tarafında önceki döneme göre bir miktar daha fazla hareket alanına kavuşması anlamına geliyor.
KOBİ kredilerinde önce sıkılaştırma yapılmıştı
TCMB, 23 Mayıs 2026’da KOBİ’lere kullandırılan TL kredilerinin sekiz haftalık büyüme sınırını yüzde 5’ten yüzde 4,5’e indirmişti. Aynı düzenlemede KOBİ dışı işletme kredilerinin büyüme sınırı da yüzde 3’ten yüzde 2’ye çekilmişti.
1 Ekim’deki yeni kararla KOBİ kredilerinde söz konusu sınır yeniden yüzde 5’e yükseltilmiş oldu.
Sanayici ve KOBİ açısından ne değişecek?
Yeni düzenleme, KOBİ kredilerinde kredi musluğunun tamamen açılması anlamına gelmiyor. Ancak önceki yüzde 4,5’lik sınıra göre bankalara daha yüksek kredi büyütme imkânı tanıyor.
Özellikle yüksek finansman maliyetleri ve krediye erişimde yaşanan sıkıntılar dikkate alındığında, düzenlemenin KOBİ’lerin işletme sermayesi ve yatırım finansmanına erişimini bir miktar kolaylaştırması beklenebilir. Bunun ne ölçüde gerçekleşeceği ise bankaların kredi iştahına, faiz oranlarına ve firma bazındaki risk değerlendirmelerine bağlı olacak.
Önemli nokta: TCMB’nin duyurusunda zorunlu karşılıklardaki bloke tesis oranlarının düşürüldüğü belirtilirken, bu duyuruda yeni oranların ayrıntısı yer almadı.
Bankacılık sektörü açısından mesaj
TCMB’nin son hamlesi, yıl içinde KOBİ kredilerinde uygulanan sıkılaştırmanın kısmen geri alınması ve bankaların likidite koşullarının desteklenmesi şeklinde okunabilir. Ancak bu adım, genel kredi politikasında kapsamlı bir gevşeme ilanı değil; KOBİ kredileri ve bankacılık likiditesi tarafında hedefli bir düzenleme niteliğinde.
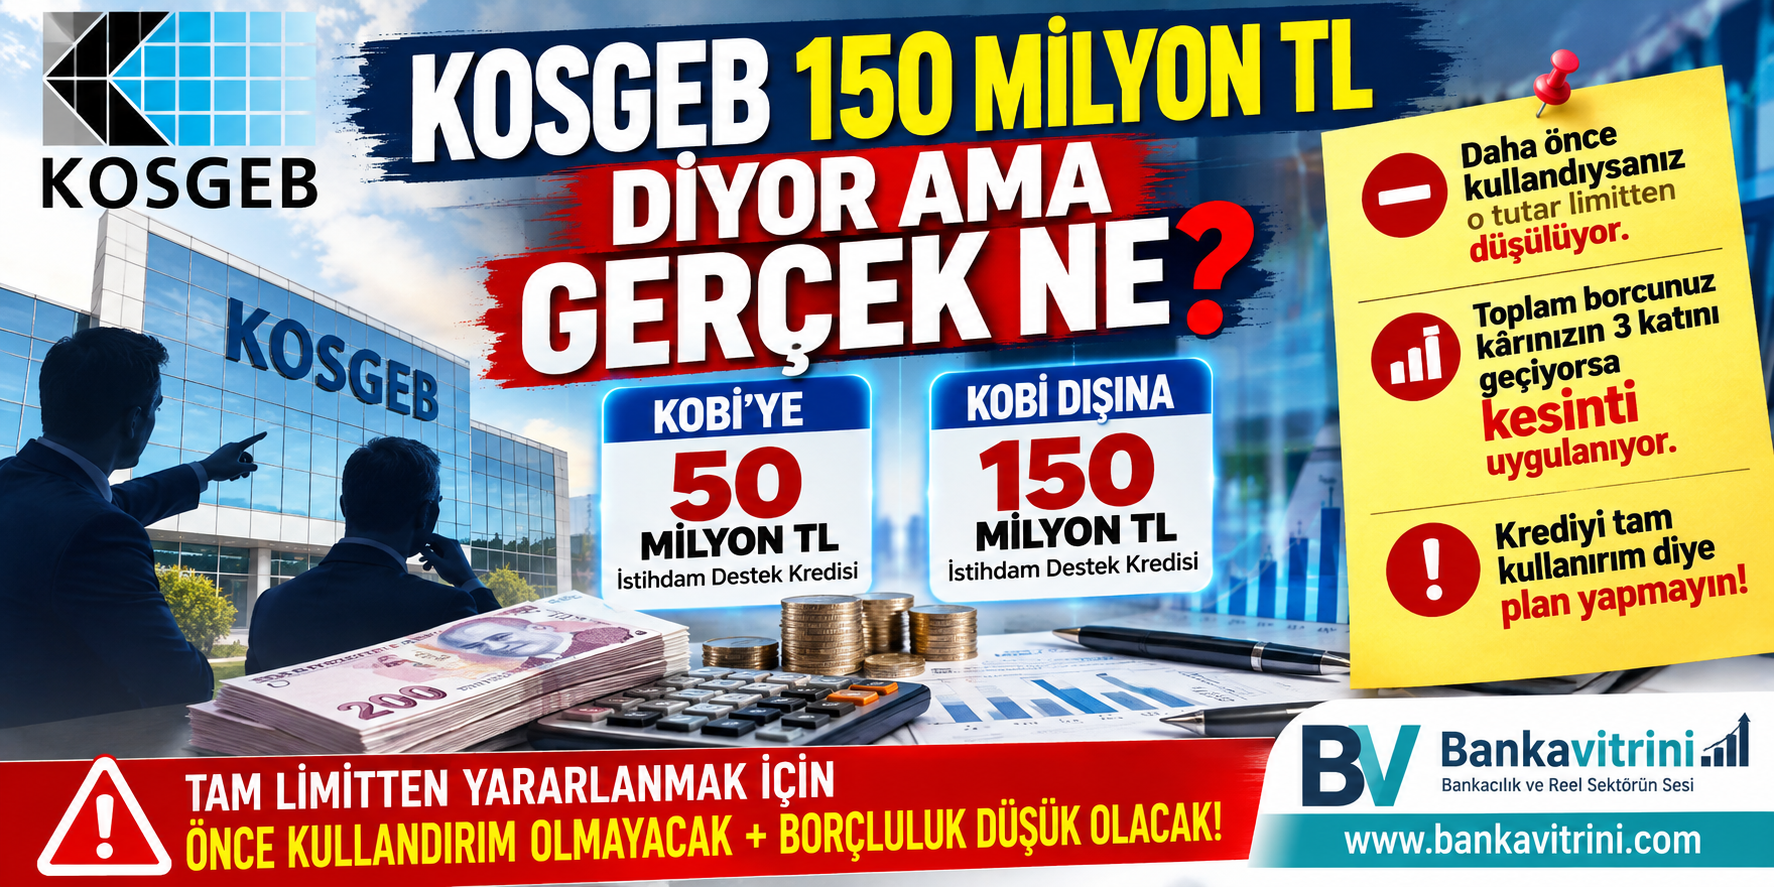
KOSGEB’in istihdam odaklı destek programında açıklanan KOBİ firmaları için 50 milyon TL ve KOBİ Dışı Ticari Firmalar için 150 milyon TL’lik kredi limitleri, işletmeler tarafından “kullanılabilecek kesin kredi tutarı” olarak algılanmamalı.
Çünkü açıklanan üst limitler, bazı işletmeler için çeşitli kriterler nedeniyle aşağı çekilebiliyor.
Daha önce aynı kapsamda kredi kullanıldıysa, kullanılan tutar yeni limitten düşülüyor. Bunun yanında işletmenin toplam borçluluğu da kredi tutarını etkileyebiliyor. Toplam borcun işletme kârının 3 katını aşması halinde ayrıca kesinti uygulanıyor.
“150 milyon TL kredi alırım” diye plan yapmayın!
Bu nedenle işletmelerin finansal planlamasını yalnızca KOSGEB’in açıkladığı üst limit üzerinden yapmaması gerekiyor.
Kredinin üst limitinden tam yararlanabilmek için;
Daha önce bu kapsamda kullandırım yapılmamış olması,
İşletmenin borçluluk seviyesinin düşük olması,
KOSGEB’in diğer başvuru ve uygunluk kriterlerinin sağlanması önem taşıyor.
Özetle; “KOSGEB 150 milyon TL kredi veriyor” demek, her işletmenin hesabına 150 milyon TL aktarılacağı anlamına gelmiyor.
Krediyi tam kullanırım diye plan yapmayın; önce işletmenizin geçmiş kullandırımını ve borçluluk oranını kontrol edin.