

Connect with us

Prof. Dr. Binhan Elif Yılmaz

Küresel gelirin kaymağını gelişmekte olan ülkeler yiyor

Yayınlanma:

|

Belli bir dönemde bir ülkedeki milli gelir, üretim faktörlerinin gelirlerinin toplamıdır. Her faktörün kendine has bir getirisi vardır ki; emeğin geliri ücret, müteşebbisinki kâr, sermayeninki faiz ve doğal kaynaklarınki de rant (kira)dır. Üretim faktörlerine sahip olanlar gelir elde ederken, yoksun olanlar gelir elde edemez.
Her toplum, bölge ya da ülkenin üretim faktörü bileşimi ve verimliliği birbirinden farklı olduğundan milli gelir düzeyleri eşit olamaz. Ülkelerin farklı milli gelir düzeyleri, “küresel gelir”i ya da diğer adıyla “dünya hasılası”nı oluşturur. Böylelikle her ülke küresel gelire katkıda bulunur ve üretim faktörlerinin bileşimi ve verimliliği ölçüsünde, küresel gelirin ülkeler arasındaki dağılımı da farklılaşır.
Ülkelerin küresel gelire katkıları ne kadar dengesiz olursa, en düşük gelirli ve gelişmekte olan ülkelerdeki üretim faktörleri gelişmiş ülkelere doğru akışkanlık gösterecektir. Haliyle günümüzde karşılaştığımız göç ve hareketlilik tablosu ortaya çıkacaktır.
Küresel Büyümenin Gelişimi
2008 küresel krizinin en belirgin etkisi, büyüme oranları ve küresel gelir düzeyi üzerindeki etkisidir. 2009 yılında gelişmiş ülkelerin ekonomileri %3.2 oranında küçüldü. ABD’de küçülme oranı %2.6, Euro alanında %4.1, Japonya’da %5.2, Rusya’da ise %7.9 oldu. Diğer gelişmiş ülkelerde 2009 yılı küçülme ortalaması ise %1.2 olarak gerçekleşti.
Oysa kapitalizmin bu büyük krizinin ilk yıllarında Çin ekonomisi %9.1, Hindistan ekonomisi ise %5.7 büyüdü. Petrol ihracatçısı ülkelerden Irak ekonomisi %4.2 büyürken, Katar’ın büyüme oranı ise %8.6 olarak gerçekleşti.
Zaten petrol ihracatçısı ülkeler 1990’lı yıllarda ortalama %0.3 büyürken, 2000’li yıllar boyunca da ortalama %5.5 büyüdüler.
2014 yılına gelindiğinde, küresel krizin yaraları sarılmaya başlanmıştı ama sonuç tatmin edici değildi. O yıl gelişmiş ülkeler sadece %1.6 büyüdü. Euro alanındaki büyüme oranı da yalnızca %1.2 olarak gerçekleşti. Oysaki Çin o yıl %6.7, en düşük gelirli ülkeler ise %3.7 oranında büyümüştü.
Ve bir projeksiyon;
2019 yılı için küresel büyümenin %3 olması öngörülüyor ki bu seviye 2008 küresel krizinden bu yana en düşük seviye. 2020 yılında Latin Amerika, Orta Doğu ve Avrupa’da bir dizi gelişmekte olan ülkede öngörülen ekonomik performanstaki iyileşme sonucu küresel büyümenin %3.4’e çıkacağı tahmin ediliyor. Ancak yine de bu ülkelerin birçoğunun beklentileri hakkında belirsizlik hakim.
Küresel büyümenin en önemli riski ise Çin ve ABD ekonomilerinde ortaya çıkabilecek bir yavaşlama.
Küresel Gelirin İmparatorları: Gelişmiş Ülkeler 
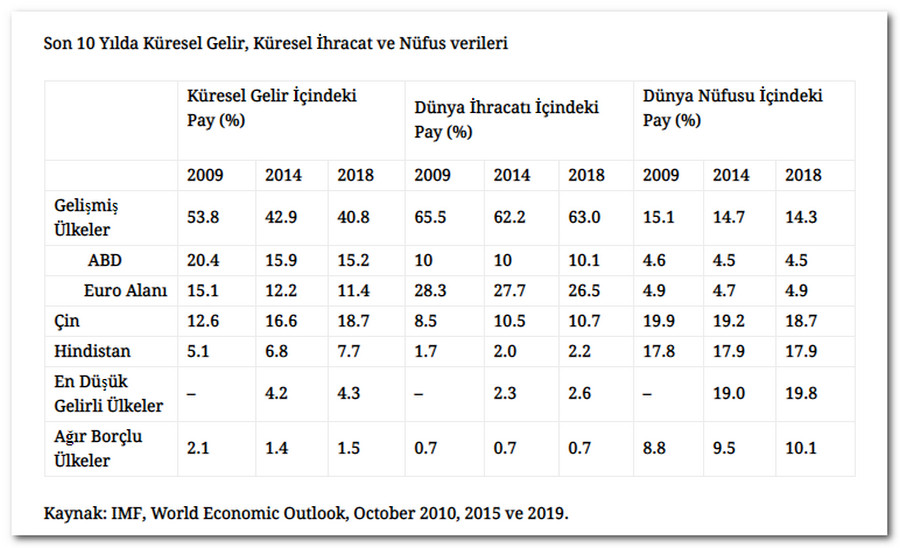
2009 yılında dünyada gelişmiş ülke sayısı 33’tü. Bu ülkelerin en göze çarpanları, başta ABD olmak üzere Euro Alanındaki ülkelerdi. İşte bu ülkelerde dünya nüfusunun %15.1’i yaşıyordu. Küresel krizin hemen ardından bu ülkeler dünya ihracatının %65.5’ine ve küresel gelirin %53.8’ine hakimlerdi.
2009 yılında ABD’nin dünya nüfusu içindeki payı %4.6 idi. ABD’nin milli gelirinin küresel gelir içinde %20.4’lük payı vardı ve dünya ihracatının %10’u ABD tarafından gerçekleştiriliyordu.
2009 yılında Euro Alanındaki 16 ülkede yaşayan nüfus, dünya nüfusunun %4.9’u kadardı. Euro Alanının milli gelirinin küresel gelir içindeki payı %15.1, dünya ihracat hacmi içindeki payı %28.3’üydü.

2018 yılında artık gelişmiş ülkelerin sayısı 39’a çıktı. Ancak dünya nüfusundaki payı azaldı, dünya nüfusunun %14.3’lük kısmı bu ülkelerde yaşıyor. Burada yaratılan milli gelir, küresel gelirin %40.8’ine eşit. Yine bu zengin nüfusun yaşadığı ülkeler, dünya ihracat hacminin %63’üne hükmediyorlar.
2018 yılında ABD tek başına dünya milli gelirinin %15.2’sine sahipken dünya ticaretinin %10.1’i ABD’lilerin elinde.
Euro alanındaki 19 gelişmiş ülkede yaşayan nüfus, dünya nüfusunun %4.5’i. Onlar da 2018 yılı itibariyle küresel gelirin %11.4’lük payına sahipler. Euro 19, dünya ihracatının %26.5’ini ellerinde tutuyor.
Özetle;
2009’dan günümüze geçen 10 yılda gelişmiş ülkelerin küresel büyümeye katkısı %30 oranında daralma gösterdi.
Gelişmiş ülkeler mal ve hizmet ihracatında on yıl içerisinde %4’lük bir kayba uğradı.
Son 10 yılda popüler gelişmiş ülke olan ABD’nin ve gelişmiş Euro alanı ülkelerinin küresel gelirdeki payı yaklaşık %25 azaldı.
Gelişmiş ülkelerin ihracat hacmi 2008’den 2019’a %4 daraldı. ABD dünya ticaretindeki yerini korumaya çalıştı ama Euro Alanındaki ülkelerin ihracat hacmi %3 düştü.
Hepimizin dikkatini çektiği gibi ABD ve Çin arasındaki ticaret savaşları Çin’in dünya ihracatında söz sahibi olma yolundaki hızını kısıtladı. Fakat bilinenin aksine rakamlar bu savaşta ABD’nin de yara aldığını gösteriyor. Nedenine gelince; ABD, Çin’den bilgisayar, cep telefonu ve giyim ithal ediyor. Çin de ABD’den ticari uçak, otomobil gibi ürünler ithal ediyor. ABD’nin Çin’den yaptığı ticaretteki açığı %27.5 ve bunun uzun vadede %35 olması öngörülüyor Çin’in ise Amerika’dan yaptığı dış ticaretteki açığı %21 ve uzun vadede bu %25 olacak. ABD Çin’den ithal ettiği 550 milyar dolarlık ürüne gümrük vergisi uygularken, Çin de Amerika’dan ithal ettiği 285 milyar dolarlık ürüne gümrük vergisi uyguladı. Belli ki ticaret savaşları küresel boyuta da zarar veriyor. Ancak şimdi devir, karşılıklı tavizler devri olmalı.
Gelişmiş ülkelerin sayısı son on yılda 33’ten 39’a çıkmasına rağmen, bu 39 ülkede yaşayan nüfus %5 oranında azaldı. Tüm gelişmiş ülkelerin demografik değişimine uygun olarak doğum oranının düşmesi ve nüfusun yenilenmemesi sonucu nüfus yapısında gelinen noktanın bu olması normaldir.
Küresel Büyümenin Çalışkan Karıncaları : Çin ve Hindistan
2009 yılında %9.1 oranında büyüyen Çin’in nüfusu, dünya nüfusunun %19.9’u kadardı. Çin’in küresel gelirden aldığı pay o yıl %12.6’ya, dünya ihracat hacmindeki payı da %8.5’e eşitti.
Ekonomisini 2009 yılında %5.7 büyüten Hindistan nüfusunun dünya nüfusu içindeki payı %17.8’di. Hindistan milli geliri küresel gelirin %5.1’i, ihracatı ise dünya ihracat hacminin %1.7’siydi.
Çin’in nüfusu 2018’de dünya nüfusunun %18.7’sine gerilerken milli gelir büyüklüğü, dünya hasılasının %18.7’sine yükseldi. Ayrıca dünya ihracat hacminin %10.7’si artık Çin’lilerin elinde.
Hindistan nüfusu 2018 yılında değişmedi ama ülkenin küresel gelirdeki payı %7.7’ye, dünya ihracatındaki payı da %2.2’ye yükseldi.
Özetle;
Küresel büyümenin çalışkan karıncaları Çin ve Hindistan’ın milli gelirlerinin küresel gelir içindeki payı son 10 yılda %50 arttı.
Çin’in dünya ihracat içindeki payı %25 Hindistan’ın ise %30 artış gösterdi.
Görüldüğü gibi bu iki önemli gelişmekte olan ülkenin dünya ekonomisindeki payı büyük. Artık küresel gelir artışında gelişmekte olan ülkelerin payı giderek yükseliyor.
Gelişmekte olan ülkeler esasında küresel büyümeyi teşvik eden ve dünya hasılasından giderek daha fazla pay alan ülkelerdir. Ancak tüm gelişmekte olan ülkeler arasında küresel büyümenin faydaları ne ölçüde paylaşılıyor? Hızlı büyüyen ekonomilerin yarattığı milli gelirin ülke nüfusuna paylaşımı çok önemli.
Dünyada küresel büyümeyi ivmelendiren Çin’in nüfusu son 10 yılda gerilerken ve Hindistan’ın da aynı kalırken, bu iki ülkenin toplam nüfus içindeki payı yaklaşık %37’dir. Ve doğal olarak son 10 yılda dünya nüfusunun çok büyük bir kesimini oluşturan gelişmekte olan ülkeler, küresel büyümeye en büyük katkıda bulunanlardır. Rakamlar, bu ülkelerin ekonomilerinin gelişmiş ülkelerin ekonomilerinden daha hızlı büyüdüğünü gösteriyor.
Çin ve Hindistan ekonomileri, gelişmiş ülkelerden daha hızlı büyürken, pek çok ülke küresel büyüme sürecinde çok gerilerde kalıyor. Dünyada En Düşük Gelir grubunda ve Ağır Borçlu grubunda sayıca çok fazla ülke bulunuyor ve dünya nüfusu içindeki payları da giderek artıyor.
Dünya Üzerinde Yoksul Halklar da Var: Ağır Borçlu ve En Düşük Gelirli Ülkeler
Dünya, her zaman gelişmiş ülkelerden ibaret değil. Ülkelerarası küresel gelir dağılımına dahil olan 38 tane Ağır Borçlu ülke ve 59 tane En Düşük Gelirli ülke mevcut.
2009 yılında Ağır Borçlu ülkelerin nüfusu, dünya nüfusunun %8.8’i, küresel gelirdeki payları da %2.1’di.
2018 yılında En Düşük Gelirli ülkelerin dünya nüfusu içindeki payı %19.8. Bu 59 ülkenin küresel gelirden aldıkları pay %4.3. Ağır Borçlu 39 ülkede ise dünya nüfusunun %10.1’i yaşıyor ve dünya milli gelirinden sadece %1.5 pay alıyorlar.
Özetle;
Gelişmiş ülkelerin dünya nüfusu içindeki payı azalırken, En Düşük Gelirli ve Ağır Borçlu ülkelerin nüfus içindeki payı son 10 yılda artış gösteriyor. En Düşük Gelirli ülkelerde yaşayan nüfus, dünya nüfusunun %20’sine ulaşmış durumda. Ağır Borçlu 59 ülkede yaşayan nüfus da dünya nüfusunun %10’una ulaştı.
En şansız toplam 97 ülkede yaşayan dünya nüfusunun %30’u, küresel büyümenin nimetlerinden hiç faydalanmaksızın ve katkı sağlamaksızın yaşamaya devam ediyorlar.
Bugünden Sonra Küresel Gelir Nasıl Şekillenecek?
Artık küresel gelir ya da hasıla 2008 küresel krizinden bugüne en düşük seviyelerde artıyor. Son yıllarda büyüme tahminlerindeki aşağı yönlü değişimin pek çok sebebi var:
Fransa’daki sokak protestoları,
Anlaşmasız Brexit ihtimalinin gerginliği,
İtalya’daki bütçe tartışmaları,
Almanya’daki otomobil üretiminin yeni emisyon standartlarının getirilmesi ile kesintiye uğraması,
Euro Bölgesi’nde tüketici ve işgücü zayıflığı,
Çin ve Amerika arasındaki ticari gerilimler.

IMF’in Ekim 2019’da yayınladığı WEO raporuna göre; 2020 yılı ve sonrasında ABD, Euro Bölgesi, Çin ve Japonya’yı kapsayan küresel gelirin yarısına yakın bir bölümünü oluşturan ekonomiler için büyümenin ılımlı olması bekleniyor. 2020 için öngörülen toparlanmanın büyük kısmına etki edecek gelişmekte ekonomiler ise ya ağır baskı altında olabilir ya da geçmiş ortalamalara göre düşük performans gösterebilirler. Özellikle Arjantin, İran, Venezuela, Libya ve Yemen gibi çatışmalardan etkilenen diğer gelişmekte olan ülkeler önemli makroekonomik sıkıntı yaşamaya devam edebilir. Türkiye’nin de bu grupta adı geçiyor. Brezilya, Meksika, Rusya ve Suudi Arabistan gibi gelişmekte olan diğer piyasa ekonomilerinin geçmiş ortalamalarının oldukça altında, %1 ya da daha az büyüyeceği tahmin ediliyor. Hindistan’da büyüme, 2019 yılında kurumsal ve çevresel düzenleyicilerdeki belirsizlik ve banka dışı finansal sektörün sağlığına ilişkin kaygılarla birlikte, talebe bağlı olarak yavaşlamıştı. Hindistan’da olduğu gibi 2020 ve sonrasında büyümenin, yukarıda adı geçen gelişmekte olan ülkeler için de güçlenmesi, nihai küresel toparlanmanın öngörülmesinin arkasındaki itici faktördür.
Ancak, Çin ve ABD ekonomilerinde öngörülen bir yavaşlama ve belirgin aşağı yönlü riskler nedeniyle küresel faaliyetler gerileyebilir. Böyle bir sonucu önlemek için önerilen politikalar şunlardır:
Ticari ilişkilerdeki gerilimin azalması,
Ülkeler arası çok taraflı işbirliğinin canlandırılması,
Politika yapıcıların orta vadede büyümenin önünde önemli bir risk olan finansal açıkların önüne geçmesi.
Kaynak: IMF, World Economic Outlook, October 2010, 2015 ve 2019.

EKONOMİ

Gerçekler ve “niyetler”: Yeni OVP ne anlatıyor?

Revize edilen her rakam, uzatılan her hedef yılıyla yeni OVP de öncekiler gibi vaatleri bir kez daha öteliyor. Ertelenen tek haneli enflasyon hedefleri, yüksek faiz-düşük büyüme kıskacına sıkışan reel sektör ve vergilerle borç faizini ödeyen kamu maliyesi gösteriyor ki, ekonomi yönetiminin “niyeti” ile hayatın gerçekleri arasındaki makas giderek açılıyor

Yayınlanma:

|

Makroekonomik hedef ve politikaların üç yıllık bir periyot için belirlendiği Orta Vadeli Program (2027-2029) bugün 6 Eylül 2026 tarihli mük. Resmi Gazete’de yayımlanan 11752 sayılı Cumhurbaşkanı Kararı ile yürürlüğe girdi.

Öngörülebilirliğin kritik rol oynadığı OVP’de üç yıllık tahminlerin tutarlı olmasının temel gerekçeleri; başta özel sektör olmak üzere kamu yönetimi ve yabancı yatırımcıların geleceğe dönük kararlarına yön verecek olması ve ekonomiye/ekonomi yönetimine güven duyulmasını sağlaması.

O nedenle hedeflenen rakamların isabet derecesi, yaşanan sapmalar ve yapılan revizyonların boyutu beklentileri ve ekonominin gidişatını etkilerken, politika setinin başarısı ya da başarısızlığını da belirliyor.

Enflasyon Patikası: 2026 yıl sonu enflasyon oranı gerçekleşme tahmini, bir önceki OVP’de yüzde 16 seviyesindeyken, yeni yayımlanan OVP’de ciddi bir sıçramayla yüzde 28,4’e yükseltildi. 2027 yılı enflasyon beklentisi ise önceki dönem programlanan tek haneli/düşük seviyelerden yüzde 21’e yukarı yönlü revize edildi.

Tek haneli enflasyon hedefi (yüzde 9) ise ancak dönemin son yılı olan 2029’a ertelenmiş durumda. Oysa ekonomi yönetimi 2023 ortasında enflasyonla mücadeleye başladığında 2 yıl içinde tek haneli enflasyona ulaşılacağını ifade ediyordu. O dönem, başta dar ve sabit gelirliler olmak üzere herkes dişini sıkacaktı. Oysa 2026 biterken bile tek haneli enflasyon için 3 yıl sonrasına gün veriliyor. 2 yıl, 9 yıla çıkmış oluyor (o da 2029 tahmini tutarsa), sonuçta istikrarlı bir ekonomi beklerken ömür bitiyor.

Büyüme Beklentileri: 2026 yılı büyüme tahmini önceki programdaki yüzde 3,8 seviyesinden yüzde 3,3’e düşürüldü. Türkiye ekonomisi 2026 ilk iki çeyrekte sırasıyla yüzde 2,5 ve yüzde 2,3 büyümüştü. Bu veriler ışığında 2026 için büyüme oranının yüzde 3,3 olması için önümüzdeki iki çeyrekte yüzde 4’ün üzerinde büyümesi gerekiyor. Sanayi büyümesindeki yavaşlama (yüzde 2,3 tahmini) ve iç talepteki sıkılaşma göz önüne alındığında 2026 büyüme tahminine ancak son çeyrekte faiz indirimi ve kredi genişlemesiyle ulaşılabilir.

Programın devamında büyümenin 2027’de yüzde 4,2’ye, 2028’de yüzde 4,6’ya ve 2029’da yüzde 5’e ulaşması öngörülüyor. Şayet 2029’a kadar enflasyonla mücadele biterse bu büyüme oranlarına ulaşılabilir.

Büyüme düşerken ve dezenflasyon süreci önümüzdeki yıllara yayılırken, tüm bunların bedeli ve ortaya çıkan yük daha belirgin bir şekilde ortaya çıkıyor. Yüksek faiz ve baskılanan talep ortamının etkisi artan işsizlik riski ve geniş kesimlerdeki refah kaybı ile hissedilmeye devam ediyor. Özellikle manşet işsizlik oranındaki düşüş trendine rağmen istihdam oranının yavaş artışı ve atıl iş gücü oranının durdurulamayan yükselişi dikkatle izlenmeli.

Öte yandan büyüme tahminleri aşağı yönlü revize edilmesine rağmen, kişi başı milli gelir tahmininde iyimserlik sürüyor. Baskılanan kur ve nüfus projeksiyonlarıyla korunan iyimserlikle kişi başı milli gelirin 2026’daki 20.523 dolar seviyesinden 2029 yılında 24.842 dolara kadar yükselmesi hedefleniyor.

Baskılanan kur demişken, önümüzdeki üç yılın Dolar/TL kuru için OVP’de bir bilgi var mı bakalım. OVP böyle bir veri sunmuyor ancak TL ve Dolar cinsinden GSYH ve nüfus tahminlerine bakınca programın ima ettiği yıllık ortalama Dolar/TL patikası hesaplanabiliyor, şöyle: 2027 yılı ortalama yaklaşık 56, 2028 için 63,7, 2029 için 68,9 TL ima ediliyor.

OVP’ye göre önümüzdeki üç yılda toplam yurt içi tasarrufların milli gelire oranında yataya yakın seyir bekleniyor. Yüksek enflasyonist süreç ve maliyet baskıları nedeniyle özel sektör tasarruf/GSYH yüksek değil ancak milli gelir içindeki payında izleyen yıllarda hafif bir artış bekleniyor. Kamu tasarruflarının milli gelir içindeki payının da 2028’e kadar yüzde 0,5 seviyesine gerilemesi öngörülüyor.

Diğer yandan kamu yatırımlarının milli gelire oranı yüzde 2-2,5 bandında seyrederek düşük seviyelerini koruyor. Kamunun hem tüketimi hem de doğrudan fiziki yatırımları sınırlanacaksa köprü, tünel ya da havalimanlarını kim yapıyor olabilir sizce?

Enflasyonla ve enflasyonla mücadeleyle baskılanan toplam nihai yurt içi talebin 2025’teki yüzde 4,5 seviyesinden 2026’da yüzde 3,4’e kadar sert düşeceği tahmin edilirken, 2027’de kısmen genişlemeci politikaların etkisiyle olsa gerek yüzde 4’e ve 2028’de yüzde 4,3’e kadar yükseleceği öngörülüyor.

Maliye politikasında vergi yükü ve borç faiz giderlerinde artış ön planda. Vergi gelirlerinin milli gelire oranının 2026’daki yüzde 17,1’lik seviyesinden 2027’de yüzde 17,9’a, 2028’de yüzde 18’e ve 2029’da yüzde 18,1’e kadar yükselmesi öngörülüyor. Vergide adalet beklerken vergi yükünde artış ile karşı karşıya kalınacak.

Faiz giderleri/GSYH’nin 2026’da zaten yüksek olan yüzde 3,3’lük düzeyden izleyen yıllarda yüzde 3,6 ve yüzde 3,5’e yükseleceği öngörülüyor. Faiz giderlerinin milli gelire oranının yüksek oranlara çıkması sebebiyle faiz dışı dengede artıya geçme hedefi zaman alıyor.

2027 yılında faiz ödemesi 4 trilyon TL’ye ulaşacak ve faiz giderlerinin bütçe harcamaları içindeki payı yüzde 15’e yaklaşırken vergi gelirlerine oranı ise yüzde 20’ye ulaşacak. Bir başka deyişle her beş liralık verginin bir lirası borç faizlerine gidecek.

Aynı zamanda sadece faiz giderlerindeki bu artış, kamu harcamaları/GSYH’yi, bir başka söylemle “devletin ekonomideki payı”nı artırıyor. 2026’da kamu harcamaları/GSYH’nin yüzde 23’lük seviyesinden 2027’de yüzde 24,5 ve 2028’de de yüzde 24,1’e kadar ulaşması öngörülüyor.

Sonuç olarak, revize edilen her rakam, uzatılan her hedef yılıyla yeni OVP de öncekiler gibi vaatleri bir kez daha öteliyor. Ertelenen tek haneli enflasyon hedefleri, yüksek faiz-düşük büyüme kıskacına sıkışan reel sektör ve vergilerle borç faizini ödeyen kamu maliyesi gösteriyor ki, ekonomi yönetiminin “niyeti” ile hayatın gerçekleri arasındaki makas giderek açılıyor.

Prof. Dr. Binhan Elif YILMAZ – T24

Okumaya devam et

GÜNCEL

Ölçek ekonomisi ve oligopol piyasa örneği; indirim marketleri

İnovasyon ve verimlilik getiren yabancı sermayenin sektöre geri dönmesi ve enflasyonun düşmesi rasyonel rekabet zeminine katkı sağlayacaktır. Bir de mahalle bakkallarını unutmamalı

Yayınlanma:

|

Yabancı sermaye gıda perakende sektöründen çıkalı iki ay oldu. Sektörde yerli ve indirim marketler piyasaya hakim konumda. Son gündem ise indirim marketlerinin arka arkaya finans sektörüne adım atarak kendi bankalarını kurmaları/ortaklıklarıyla bu sektöre girmeleri.

Son elli yılda toplumun sosyo-ekonomik yapısındaki değişim gıda perakende sektörünü de dönüştürdü. Tüketim alışkanlıklarında şehirleşmenin, zaman kısıtlılığının, kredi kartı kullanımının, dijitalleşmenin etkileri marketleşmenin önünü hızla açtı.

Önce bakkallar vardı, sonra bakkallar marketlere yenik düştü. Sektör yaklaşık otuz beş yıl önce yabancı sermaye girişi ve hipermarket modeliyle farklı bir yola girdi. 1990’larda uluslararası hipermarketler için Türkiye oldukça geniş bir pazar olarak görüldü.

2000’li yıllardan itibaren sektör büyük konsolidasyonlara ve radikal bir iş modeli değişimine sahne oldu. Nisan ayı ortalarından itibaren sektörde yabancı da kalmadı. Ancak asıl dönüşüm, yüksek enflasyonun ve bozulan enflasyon beklentilerinin etkisiyle indirim marketlerinin parlamasıyla ortaya çıkmıştı.

Ancak Türkiye gıda perakende pazarındaki dönüşüm yalnızca sahiplik yapısıyla sınırlı değil. Aynı zamanda piyasa yapısı da köklü biçimde değişti. Sektör, ölçek ekonomisi ve oligopol piyasaya verilecek örneklerin başında geliyor. Ayrıca ölçek ekonomisi finans sektörüne taşınarak maliyetler düşerken pazardaki hakimiyet ve oligopol güç daha da arttı.

Ölçek ekonomisi

Türkiye’de indirim market modelinin temelinde yaygın şube ağı, düşük kâr marjıyla yüksek satış hacmi yer alıyor. Kurucu büyük holdinglerin çekildiği ve dört ana yerli oyuncunun domine ettiği bir yapıda on binlerce şube ve bir milyonun üzerinde çalışan var. Bu özellikler ölçek ekonomisinin çoğu özelliğine uygun.

Ölçek ekonomisine sahip şirketlerde üretim arttıkça ortalama maliyetler azalır ve marjinal maliyetler her üretim miktarında ortalama maliyetlerin altında seyreder. Bir başka deyişle, üretim ölçeği büyüdükçe firmanın operasyonel vb. maliyetleri düşmeye başlar.

Dolayısıyla ölçek ekonomisi ve düşük maliyet iç içe geçmiş durumda. Zaten indirim marketlerinde özellikle 2022 ve 2023 yılları arasında fiyat artışları ve yüksek enflasyon kaynaklı kârlılıkta artış ortaya çıktı.

Yüksek enflasyonda tüketiciler satın alma gücündeki azalışı indirim marketlerinin raflarında telafi etmeyi umuyor ve rağbet gördükleri için de giderek büyüyorlar.

Yerli indirim marketleri tüketici alışkanlıklarını okuyor, kendi markalarını üretme avantajını elinde tutuyor olsa da yüksek enflasyon vb. makroekonomik sorunlar sektörün yapısına son şeklini vermiş oldu.

Oligopol piyasa

Piyasada bir veya birkaç firma toplam üretimin tamamına yakınını üstlenirse bu piyasalar oligopoldür. Türkiye gıda perakende sektörü, yabancı sermayenin çekilmesi ve yerli indirim marketlerinin agresif büyümesiyle birlikte hızla “oligopol” (birkaç firmanın hakim olduğu) bir yapıya evrildi.

Bir marketin fiyat artışını diğerlerinin de hızla takip etmesi, oligopolün getirdiği bir reflekstir. İşte bu refleks, oligopol piyasa yapısının doğal ama riskli bir sonucudur.

Piyasa başarısızlığı!

Gıda perakende sektörünün rekabetçi piyasa dinamiklerinden uzaklaşmasıyla sektör giderek daha yoğunlaşmış bir yapıya evrildi. Piyasadaki bu yoğunlaşma, ekonomi literatüründe “piyasa başarısızlığı” olarak tanımlanır.

Bu da eksik piyasa ve tüketici egemenliğinin zedelenmesi gibi iki büyük sorunu besler. Ve piyasa başarısızlığı varsa devlet ekonomiye müdahale ediyor. Ama nasıl?

Tüketici açısından eksik piyasa ve tüketici egemenliğinin zedelenmesi meselesi

Sektörün piyasa yapısı bir başka piyasa başarısızlığı olan eksik piyasa sorununu da yaratıyor. Eksik piyasalar ise mal ve hizmet için ödenmeye hazır olunan fiyat maliyetten düşük olmasına rağmen, bu mal ve hizmeti sunumda yetersiz olan piyasalardır.

Oligopol yapıda bir başka sorun; piyasa ekonomisinin temelinde bulunan tüketici egemenliğinin zedelenmesi, tüketici deneyimi üzerinde bazı kritik yan etkilerin ortaya çıkmasıdır.

Alışveriş deneyimi maliyet odaklı tek tipleşmiş bir modelde sürerken tüketici birbirinin neredeyse kopyası ürünlerle karşılaşır. Organik, gurme ya da farklı segmentteki ürünlere erişim zorlaşır. Bu tür ürünlerin piyasadan dışlanması, tüketicinin seçeneklerini daraltarak yaşam kalitesini ve gıda arz güvenliğini tehdit eder.

Üretici açısından oligopson gücü

Birkaç büyük alıcının karşısında çok sayıda küçük üreticinin bulunduğu piyasaya “oligopson piyasa” denir. İndirim market modeline oligopson piyasa açısından da bakmak gerekir. Oligopson piyasada ürünü satın alan sadece birkaç indirim marketi varken, bu marketlere mal satmak isteyen çok sayıda küçük üretici vardır.

Örneğin bir bisküvi üreticisi, ürününü satabilmek için bu birkaç markete mecburdur ve oligopson piyasa da üreticiyi pazarlık gücünden yoksun bırakarak kar marjlarını sürdürülemez seviyelere çeker.

Enflasyon düşerse piyasa rekabetçi olur mu? Hiç sanmam.

Biliyoruz ki indirim marketleri modelinde fiyat odaklılık-düşük kâr marjı, enflasyonun yüksekliği karşısında tüketicinin ucuz ürüne ulaşmasını sağladı. Ancak maliyetleri düşürmek şartıyla elbette. Bunun için de marketler oldukça mütevazi dekore ediliyor, personel sayısı sınırlı, kendi markalarıyla ürün yaratıyor ve yeni mağazalar kirası düşük yerlerde açılıyor vb.

Önümüzdeki yıllarda enflasyon gerilemeye başlarsa indirim marketlerinde daha fazla indirim olacağını sanmam.

İlk neden; hizmet enflasyonundaki yapışkanlık devam ederse kiralar ve personel maliyeti yüksek olduğu için enflasyon düşse dahi bu maliyet düşüşünün desteğiyle fiyatlar aynı hızla geri gelmeyebilir.

Diğer neden; enflasyon düştüğünde hanehalklarının satın alma gücü yükselir ve tüketici tercihleri zorunlu gıda maddelerinden farklı ürünlere doğru değişir. İşte o zaman oligopol piyasa ve eksik piyasanın aksaklıkları, enflasyon düştüğünde daha belirgin hale gelmiş olur.

Piyasanın sağlıklı işleyişi yeniden nasıl sağlanır?

İlk yapılacak etkin rekabet denetimi ki, örneğin Rekabet Kurumu soruşturmaları ya da marketlere fahiş fiyat nedeniyle kesilen cezalar, oligopol yapının “kartelleşme” eğilimini dizginleme çabası olarak düşünülebilir.

Ek olarak ürün çeşitliliği düzenlemeleri faydalı olur. Marketlerin raflarını sadece “kendi markalarına” değil, belirli bir oranda yerel ve farklı segmentteki ürünlere yer verme zorunluluğu getirilerek eksik piyasa sorunu aşılmalı.

İnovasyon ve verimlilik getiren yabancı sermayenin sektöre geri dönmesi ve enflasyonun düşmesi rasyonel rekabet zeminine katkı sağlayacaktır.

Bir de mahalle bakkallarını unutmamalı.

Prof. Dr. Elif Binhan YILMAZ – T24

Okumaya devam et

GÜNCEL

Ölçek ekonomisi ve oligopol piyasa örneği; indirim marketleri

İnovasyon ve verimlilik getiren yabancı sermayenin sektöre geri dönmesi ve enflasyonun düşmesi rasyonel rekabet zeminine katkı sağlayacaktır. Bir de mahalle bakkallarını unutmamalı

Yayınlanma:

|

Yabancı sermaye gıda perakende sektöründen çıkalı iki ay oldu. Sektörde yerli ve indirim marketler piyasaya hakim konumda. Son gündem ise indirim marketlerinin arka arkaya finans sektörüne adım atarak kendi bankalarını kurmaları/ortaklıklarıyla bu sektöre girmeleri.

Son elli yılda toplumun sosyo-ekonomik yapısındaki değişim gıda perakende sektörünü de dönüştürdü. Tüketim alışkanlıklarında şehirleşmenin, zaman kısıtlılığının, kredi kartı kullanımının, dijitalleşmenin etkileri marketleşmenin önünü hızla açtı.

Önce bakkallar vardı, sonra bakkallar marketlere yenik düştü. Sektör yaklaşık otuz beş yıl önce yabancı sermaye girişi ve hipermarket modeliyle farklı bir yola girdi. 1990’larda uluslararası hipermarketler için Türkiye oldukça geniş bir pazar olarak görüldü.

2000’li yıllardan itibaren sektör büyük konsolidasyonlara ve radikal bir iş modeli değişimine sahne oldu. Nisan ayı ortalarından itibaren sektörde yabancı da kalmadı. Ancak asıl dönüşüm, yüksek enflasyonun ve bozulan enflasyon beklentilerinin etkisiyle indirim marketlerinin parlamasıyla ortaya çıkmıştı.

Ancak Türkiye gıda perakende pazarındaki dönüşüm yalnızca sahiplik yapısıyla sınırlı değil. Aynı zamanda piyasa yapısı da köklü biçimde değişti. Sektör, ölçek ekonomisi ve oligopol piyasaya verilecek örneklerin başında geliyor. Ayrıca ölçek ekonomisi finans sektörüne taşınarak maliyetler düşerken pazardaki hakimiyet ve oligopol güç daha da arttı.

Ölçek ekonomisi

Türkiye’de indirim market modelinin temelinde yaygın şube ağı, düşük kâr marjıyla yüksek satış hacmi yer alıyor. Kurucu büyük holdinglerin çekildiği ve dört ana yerli oyuncunun domine ettiği bir yapıda on binlerce şube ve bir milyonun üzerinde çalışan var. Bu özellikler ölçek ekonomisinin çoğu özelliğine uygun.

Ölçek ekonomisine sahip şirketlerde üretim arttıkça ortalama maliyetler azalır ve marjinal maliyetler her üretim miktarında ortalama maliyetlerin altında seyreder. Bir başka deyişle, üretim ölçeği büyüdükçe firmanın operasyonel vb. maliyetleri düşmeye başlar.

Dolayısıyla ölçek ekonomisi ve düşük maliyet iç içe geçmiş durumda. Zaten indirim marketlerinde özellikle 2022 ve 2023 yılları arasında fiyat artışları ve yüksek enflasyon kaynaklı kârlılıkta artış ortaya çıktı.

Yüksek enflasyonda tüketiciler satın alma gücündeki azalışı indirim marketlerinin raflarında telafi etmeyi umuyor ve rağbet gördükleri için de giderek büyüyorlar.

Yerli indirim marketleri tüketici alışkanlıklarını okuyor, kendi markalarını üretme avantajını elinde tutuyor olsa da yüksek enflasyon vb. makroekonomik sorunlar sektörün yapısına son şeklini vermiş oldu.

Oligopol piyasa

Piyasada bir veya birkaç firma toplam üretimin tamamına yakınını üstlenirse bu piyasalar oligopoldür. Türkiye gıda perakende sektörü, yabancı sermayenin çekilmesi ve yerli indirim marketlerinin agresif büyümesiyle birlikte hızla “oligopol” (birkaç firmanın hakim olduğu) bir yapıya evrildi.

Mevcut yapı yüzeyde rekabetçi görünse de enflasyonun yarattığı ortamda oyuncular birbirini yeterince zorlamazsa; fiyat artışları daha kolay kabul görüyor. Oligopol piyasa yapısında firmaların anlaşarak fiyat belirlemesine rastlanır.

Bir marketin fiyat artışını diğerlerinin de hızla takip etmesi, oligopolün getirdiği bir reflekstir. İşte bu refleks, oligopol piyasa yapısının doğal ama riskli bir sonucudur.

Piyasa başarısızlığı!

Gıda perakende sektörünün rekabetçi piyasa dinamiklerinden uzaklaşmasıyla sektör giderek daha yoğunlaşmış bir yapıya evrildi. Piyasadaki bu yoğunlaşma, ekonomi literatüründe “piyasa başarısızlığı” olarak tanımlanır.

Bu da eksik piyasa ve tüketici egemenliğinin zedelenmesi gibi iki büyük sorunu besler. Ve piyasa başarısızlığı varsa devlet ekonomiye müdahale ediyor. Ama nasıl?

Tüketici açısından eksik piyasa ve tüketici egemenliğinin zedelenmesi meselesi

Sektörün piyasa yapısı bir başka piyasa başarısızlığı olan eksik piyasa sorununu da yaratıyor. Eksik piyasalar ise mal ve hizmet için ödenmeye hazır olunan fiyat maliyetten düşük olmasına rağmen, bu mal ve hizmeti sunumda yetersiz olan piyasalardır.

Oligopol yapıda bir başka sorun; piyasa ekonomisinin temelinde bulunan tüketici egemenliğinin zedelenmesi, tüketici deneyimi üzerinde bazı kritik yan etkilerin ortaya çıkmasıdır.

Alışveriş deneyimi maliyet odaklı tek tipleşmiş bir modelde sürerken tüketici birbirinin neredeyse kopyası ürünlerle karşılaşır. Organik, gurme ya da farklı segmentteki ürünlere erişim zorlaşır. Bu tür ürünlerin piyasadan dışlanması, tüketicinin seçeneklerini daraltarak yaşam kalitesini ve gıda arz güvenliğini tehdit eder.

Üretici açısından oligopson gücü

Birkaç büyük alıcının karşısında çok sayıda küçük üreticinin bulunduğu piyasaya “oligopson piyasa” denir. İndirim market modeline oligopson piyasa açısından da bakmak gerekir. Oligopson piyasada ürünü satın alan sadece birkaç indirim marketi varken, bu marketlere mal satmak isteyen çok sayıda küçük üretici vardır.

Oligopson yapı üreticiyi fiyat belirleme gücünden yoksun bırakır. Alıcı konumundaki marketler düşük kâr marjlarını dayatırsa, özellikle tarımsal ve endüstriyel üretim altyapısının sürdürülebilirliğini zedeler.

Örneğin bir bisküvi üreticisi, ürününü satabilmek için bu birkaç markete mecburdur ve oligopson piyasa da üreticiyi pazarlık gücünden yoksun bırakarak kar marjlarını sürdürülemez seviyelere çeker.

Enflasyon düşerse piyasa rekabetçi olur mu? Hiç sanmam.

Biliyoruz ki indirim marketleri modelinde fiyat odaklılık-düşük kâr marjı, enflasyonun yüksekliği karşısında tüketicinin ucuz ürüne ulaşmasını sağladı. Ancak maliyetleri düşürmek şartıyla elbette. Bunun için de marketler oldukça mütevazi dekore ediliyor, personel sayısı sınırlı, kendi markalarıyla ürün yaratıyor ve yeni mağazalar kirası düşük yerlerde açılıyor vb.

Önümüzdeki yıllarda enflasyon gerilemeye başlarsa indirim marketlerinde daha fazla indirim olacağını sanmam.

İlk neden; hizmet enflasyonundaki yapışkanlık devam ederse kiralar ve personel maliyeti yüksek olduğu için enflasyon düşse dahi bu maliyet düşüşünün desteğiyle fiyatlar aynı hızla geri gelmeyebilir.

Diğer neden; enflasyon düştüğünde hanehalklarının satın alma gücü yükselir ve tüketici tercihleri zorunlu gıda maddelerinden farklı ürünlere doğru değişir. İşte o zaman oligopol piyasa ve eksik piyasanın aksaklıkları, enflasyon düştüğünde daha belirgin hale gelmiş olur.

Piyasanın sağlıklı işleyişi yeniden nasıl sağlanır?

İlk yapılacak etkin rekabet denetimi ki, örneğin Rekabet Kurumu soruşturmaları ya da marketlere fahiş fiyat nedeniyle kesilen cezalar, oligopol yapının “kartelleşme” eğilimini dizginleme çabası olarak düşünülebilir.

Devlet piyasaya yeni oyuncuların girişini kolaylaştıracak teşvikler sunmalı. Küçük üreticilerin bu yapıda pazarlık gücünü arttırmak amacıyla, doğrudan satış kanalları ve güçlü kooperatif modellerini desteklemeli.

Ek olarak ürün çeşitliliği düzenlemeleri faydalı olur. Marketlerin raflarını sadece “kendi markalarına” değil, belirli bir oranda yerel ve farklı segmentteki ürünlere yer verme zorunluluğu getirilerek eksik piyasa sorunu aşılmalı.

İnovasyon ve verimlilik getiren yabancı sermayenin sektöre geri dönmesi ve enflasyonun düşmesi rasyonel rekabet zeminine katkı sağlayacaktır.

Bir de mahalle bakkallarını unutmamalı.

Prof. Dr. Binhan Elif YILMAZ – T24

Okumaya devam et

FARK YARATANLAR

FARK YARATANLAR

FARK YARATANLAR

KATEGORİLER

ALTIN – DÖVİZ

KRİPTO PARA PİYASASI

X

FACEBOOK

SON YAZILAR

Popüler

www bankavitrini com © "BANKA VİTRİNİ Portal"da yayımlanan, BANKA VİTRİNİ'nde yer alan yazar ve çevirmenlerine ait herhangi bir yazı, çeviri, makale ve haber izin alınmadan basılı olarak ya da internet ortamında kullanılamaz, çoğaltılamaz, yayınlanamaz. İzinsiz kullananlar hakkında hukuki yollara başvurulacaktır. "BANKA VİTRİNİ Portal"da yayımlanan tüm özgün yazıların içeriğinden yazarları sorumludur. www.bankavitrini.com'da yer alan yatırım bilgi, yorum ve tavsiyeleri yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti, aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Burada yer alan yorum ve tavsiyeler, yorum ve tavsiyede bulunanların kişisel görüşlerine dayanmaktadır. Bu görüşler, mali durumunuz ile risk ve getiri tercihlerinize uygun olmayabilir. Yer alan yazılarda herhangi bir yatırım aracı; Hisse Senedi, kripto para biriminin veya dijital varlığın alım veya satımını önermiyor. Bu nedenle sadece burada yer alan bilgilere dayanılarak yatırım kararı verilmesi, beklentilerinize uygun sonuçlar doğurmayabilir. Lütfen transferlerinizin ve işlemlerinizin kendi sorumluluğunuzda olduğunu ve uğrayabileceğiniz herhangi bir kaybın sizin sorumluluğunuzda olduğunu unutmayın. © www.bankavitrini.com Copyright © 2020 -UŞAK- Tüm hakları saklıdır. Özgün haber ve makaleler 5846 Sayılı Fikir ve Sanat Eserleri Kanunu korumasındadır.







