
GÜNCEL
Monoton hayatların yorgun kahramanları: Beyaz yakalılar
Rutin, monoton ve sıkıcı” olarak tanımladıkları günlük yaşamlarında beyaz yakalılar, finansal özgürlük ve iş-yaşam dengesi düşlüyor. Ancak ekonomik belirsizlikler ve yetersiz motivasyon, bu hayallere ulaşmalarının önündeki en büyük engeller. Peki, beyaz yakalıların hayalindeki yaşam nasıl şekilleniyor? Yanıtlar, Marketing Türkiye adına YouGov’un gerçekleştirdiği “Beyaz Yakalıların Hayalindeki Yaşam” araştırmasından geliyor…


Türkiye’de beyaz yakalı çalışanların yaşam tarzı ve iş motivasyonları, giderek artan ekonomik belirsizlikler ve iş-yaşam dengesizliği nedeniyle derin bir dönüşüm geçiriyor. Marketing Türkiye adına YouGov’un gerçekleştirdiği “Beyaz Yakaların Hayalindeki Yaşam” araştırması, yedi yıl önce gerçekleştirilen aynı çalışmayla karşılaştırmalı olarak beyaz yakalı çalışanların günlük yaşamlarını ve hayallerini mercek altına alıyor. İş-özel yaşam dengesi hakkında ne düşünüyorlar? Temel motivasyon kaynakları neler? Hayalleri ve bu hayallere kavuşmalarının önündeki en büyük engeller neler? Gelin yanıtlara hep birlikte bakalım…
İşe git, eve gel, evden çık, işe git…

Bir beyaz yakalı çalışanın “Günlük yaşantınızı nasıl tasvir edersiniz?” sorusuna verdiği yanıtlar, adeta onların hayatlarının bir özeti… Beyaz yaka çalışanların günlük yaşantılarını tasvir etmek için en yüksek oranda kullandıkları sıfatlar sırasıyla “rutin” (yüzde 11), “monoton” (yüzde 10) ve “sıkıcı” (yüzde 7). Yedi yıl önce yine YouGov’un (o zamanki adıyla Wizsight) Marketing Türkiye için gerçekleştirdiği “Beyaz Yakalıların Büyük Çaresizliği: Sıkışmışlık” araştırmasında ilk üç sırada yer alan “mutluluk” duygusu artık listede kendine yer bulamıyor.
Mesai saati dışında da çalışıyorlar

Yüzde 90’ı tam zamanlı bir işte çalışan beyaz yakalar, ortalama olarak haftada 40 saat mesai yaparlarken her 10 beyaz yakalıdan 4’ü (yüzde 39) mesai saatleri dışında da çalıştığını belirtiyor. Bu kapsamda beyaz yaka çalışanlar haftada ortalama 41 saat civarı çalışıyorlar ve bu ortalama pandemi öncesinde yapılan araştırmada çıkan ortalama 46 saate göre düşüş göstermiş durumda. Bu çalışma koşulları içerisinde işinden memnun olduğunu belirten beyaz yakaların oranı yüzde 47 olurken yüzde 32’lik bir kesim “ne memnunum ne değil” diyor, yüzde 21’lik bir kesim ise işinden memnun değil.
İşten kalan zaman TV başında geçiyor
Zamanlarının büyük kısmını çalışarak geçiren beyaz yakaların son üç ay içerisinde işten arta kalan zamanlarını ise genel olarak televizyon izleyerek (yüzde 64) ve alışveriş yaparak (yüzde 42) geçirdikleri görülüyor. Arkadaşlarla zaman geçirmek ise yüzde 40 ile üçüncü en yaygın aktivite.
Beyaz yaka olmayanlar daha sakin

Beyaz yaka mesleklerde çalışmayanların değerlendirmeleri incelendiğinde beyaz yakalı çalışanlara kıyasla daha olumlu bir tablo çıkıyor ortaya. Beyaz yakalı olmayan çalışanlar da hayatlarını monoton (yüzde 10), rutin (yüzde 7) ve sıkıcı (yüzde 5) olarak nitelendiriyor fakat beyaz yakalılara kıyasla daha düşük oranlarda. Yüzde 5’lik bir kısmı ise hayatını “sakin” olarak değerlendiriyor. Bu oran beyaz yakalı çalışanlarda sadece yüzde 1. Beyaz yakalı çalışanların yüzde 68’i gelecekte kendi işini kurmak istiyor. Yedi yıl önce gerçekleştirilen araştırmaya göre bu oran tam altı kat artmış görünüyor.
Bütçe yurt dışına yetmiyor!
Büyük çoğunluk (yüzde 74) imkanı olsaydı yurt dışında yaşayacağını belirtiyor. Beyaz yakalı olmayan çalışanların Türkiye’de yaşamaktan daha yüksek oranda memnun olduğu ve yurt dışında yaşamaya niyet etme oranlarının da daha düşük olduğu (yüzde 69) araştırmaya yansıyor. Öte yandan beyaz yakalı çalışanların yüzde 42’si ise yurt dışına taşınmalarının mümkün olmadığı görüşünde; en büyük engel ise finansal kaynaklarının yeterli olmaması (yüzde 50) ve ailelerini bırakamayacak olmaları (yüzde 47).
Denize yakın, sağlıklı, huzurlu bir hayat en büyük düş

Finansal zorluklar beyaz yakalıların gündemlerini şekillendirdiği kadar hayallerini de şekillendiriyor. Beyaz yakalı çalışanlara “en büyük hayalleri” sorulduğunda yüzde 43 ile finansal özgürlüğe sahip olmak başı çekiyor. Onu yüzde 39 ile ailelerine ve çocuklarına daha iyi bir yaşam standardı sunmak takip ediyor. Yüzde 30’luk bir kesim emekliliğinde rahat yaşamayı isterken yüzde 25’lik bir kesim de hayalindeki evi almak istiyor. Fakat finansal yetersizlik (yüzde 61) ve ekonomik belirsizlikler (yüzde 49) hayallerine ulaşmalarında engel teşkil ediyor.
“Nerede yaşamak isterdiniz?” sorusu yöneltilen beyaz yakaların düşlerini, denize yakın bölgeler yüzde 49 ile domine ediyor. İdeallerinde yaşamak istedikleri hayatı en iyi anlatacak üç kelime ise: Sağlık (yüzde 55), huzur (yüzde 51) ve mutluluk (yüzde 37)…
Türkiye’de yaşamaktan memnun değiller!

Her iki beyaz yakalı çalışandan biri, yani yüzde 49’u, finansal açıdan kendini güvende hissetmiyor ve Türkiye’de yaşamaktan memnun değil. Beyaz yakalı çalışanların yüzde 49’u kendini ekonomik açıdan güvende hissetmediğini belirtirken benzer oranda katılımcı da (yüzde 45) geçtiğimiz seneye kıyasla ekonomik durumunun kötüye gittiğini belirtiyor. Beyaz yakalı olmayanların geçtiğimiz seneye kıyasla ekonomik durumlarını daha kötü olarak değerlendirme oranlarının anlamlı olarak daha düşük (yüzde 33) olması ise dikkat çekiyor. Hal böyle olunca beyaz yakalıların neredeyse yarısı (yüzde 46) Türkiye’de yaşamaktan memnun değil ve bu yedi sene öncesiyle hemen hemen aynı.

Maaş ve yan haklar motive ediyor

Peki, beyaz yakalıları işlerine dair motive eden unsurlar ve bu kapsamda hayalleri neler? Şaşırtıcı olmayan bir şekilde en büyük motivasyon maaş ve yan haklar (yüzde 52) olarak öne çıkarken onu takiben çalışma ortamı ve iş arkadaşları (yüzde 35) geliyor; öte yandan bu iki motivasyon arasında yaklaşık 20 puanlık bir fark olduğuna dikkat çekmekte fayda var. İş-özel yaşam dengesini kurabilmek (yüzde 27), yeni bilgiler öğrenmek (yüzde 26) ve kendini geliştirmek ise (yüzde 25) diğer öne çıkan motivasyonlar. Yöneticilerden gelen takdir ve destek sadece yüzde 14’lük bir kesimi motive ediyor. Bir diğer öne çıkan bulgu ise uzaktan çalışma fırsatlarının beyaz yakalıların işiyle ilgili en düşük motivasyonu sağlayan konu olması. Şu an beyaz yakaların büyük çoğunluğu her gün ofise gidiyor (yüzde 73) ve onlara kalsa ya bazı günler (yüzde 37) ya da tamamen (yüzde 36) uzaktan çalışmak istiyorlar. Fakat beyaz yakaların sadece yüzde 12’si uzaktan çalışmaktan motive olduğunu belirtiyor.
Yüksek maaş ve adil ücret bekleniyor

Beyaz yakalılara hayallerindeki çalışma koşullarını sorulduğunda yüksek maaş (yüzde 66) ilk sırada geliyor. Bunu, adil yönetim (yüzde 34), esnek çalışma saatleri (yüzde 27), pozitif iş ortamı (yüzde 26) takip ediyor. Sadece yüzde 27’lik bir kesim fiziksel sağlığını iyi olarak değerlendirirken ruh sağlığını iyi olarak değerlendirenlerin oranının yüzde 23’te kalıyor. Çalışanların fiziksel açıdan kendilerini iyi hissetmek istediklerinde önceliklendirdikleri şeyler sağlıklı beslenmek (yüzde 64), stres faktörlerini azaltmak (yüzde 47) ve düzenli spor yapmak (yüzde 34) olurken ruh sağlığı açısından önceliklendirilenler sevdikleriyle zaman geçirmek (yüzde 61), doğada vakit geçirmek (yüzde 49) oluyor.
Peki ya “beyaz yaka” ‘item’ları?”

“Beyaz yaka item’ları olarak sosyal medyada çokça konuşulan airfryer, Stanley termos, Dyson süpürge gibi ürünlere sahip olma oranları da araştırmada mercek altına alındı. Buna göre otomatik kahve makinesi (yüzde 45) ve airfryer (yüzde 42) gibi mutfak aletleri, beyaz yakalıların evlerinde sıklıkla bulunan ürünler arasında yer alıyor. Bu durum, pratik ve hızlı yaşam tarzının mutfak alışkanlıklarına da yansıdığını gösteriyor. Robot süpürge (yüzde 31) ve Dyson süpürge (yüzde 26) gibi temizlik teknolojileri de katılımcılar arasında oldukça popüler. Öte yandan PlayStation, Apple Watch, Stanley termos gibi ürünler de beyaz yaka çalışanların yaşamında önemli yer edinen ürünlerden…
Çalışan değil insan olarak görün

YouGov Genel Müdürü
✓ İşverenlerin aslında yapabileceği en önemli şeylerden biri çalışanları insan olarak görebilmek ve onların fiziksel ve ruhsal sağlığına önem vermek. Çalışanların yarısının finansal olarak güvende hissetmediği yerde, en önemli konulardan birisi enflasyon endeksli ücret politikaları ve yan haklar olacaktır.
✓ Öte yandan beyaz yakalılar, imkanları olsa düzenli spor yapacağını (yüzde 58), dengeli ve sağlıklı beslenmeye özen göstereceğini (yüzde 38) ve gün içerisinde daha çok hareket edeceğini belirtiyor (yüzde 36). Bu bağlamda spor salonu üyeliği düşünülebilir.
✓ İş yaşam dengesini belirli bir seviyede tutmak hayli önemli. Her ne kadar pandemiden sonra çalışma saatleri düşmüş olarak gözükse de stressiz yaşamın önemi arttı. Bu bağlamda çalışanlarının streslerini azaltmak üzere sunabileceği izin günleri çalışanları sakinleştirebilir. Ebeveyn olan çalışanların annelik/babalıklarını da daha rahat yapabileceği ortamlar yaratılabilir.
✓ “Eleman” yeteneklerine değil çalışan insanların kişiliklerine ve gelişimine katkıda bulunmak iyi bir KPI olabilir. Şirket içi müzik grupları, yelken takımları veya bireysel hobilere indirim olanağı sağlanabilir.
Araştırmanın metodolojisi:
Marketing Türkiye adına YouGov Araştırma’nın gerçekleştirdiği “Beyaz Yakalının Hayalindeki Hayat” araştırması, Türkiye temsili 6 ilde gerçekleştirildi. Araştırma kapsamında 18-55 yaşları arasında toplam 802 kadın ve erkekle görüşüldü.

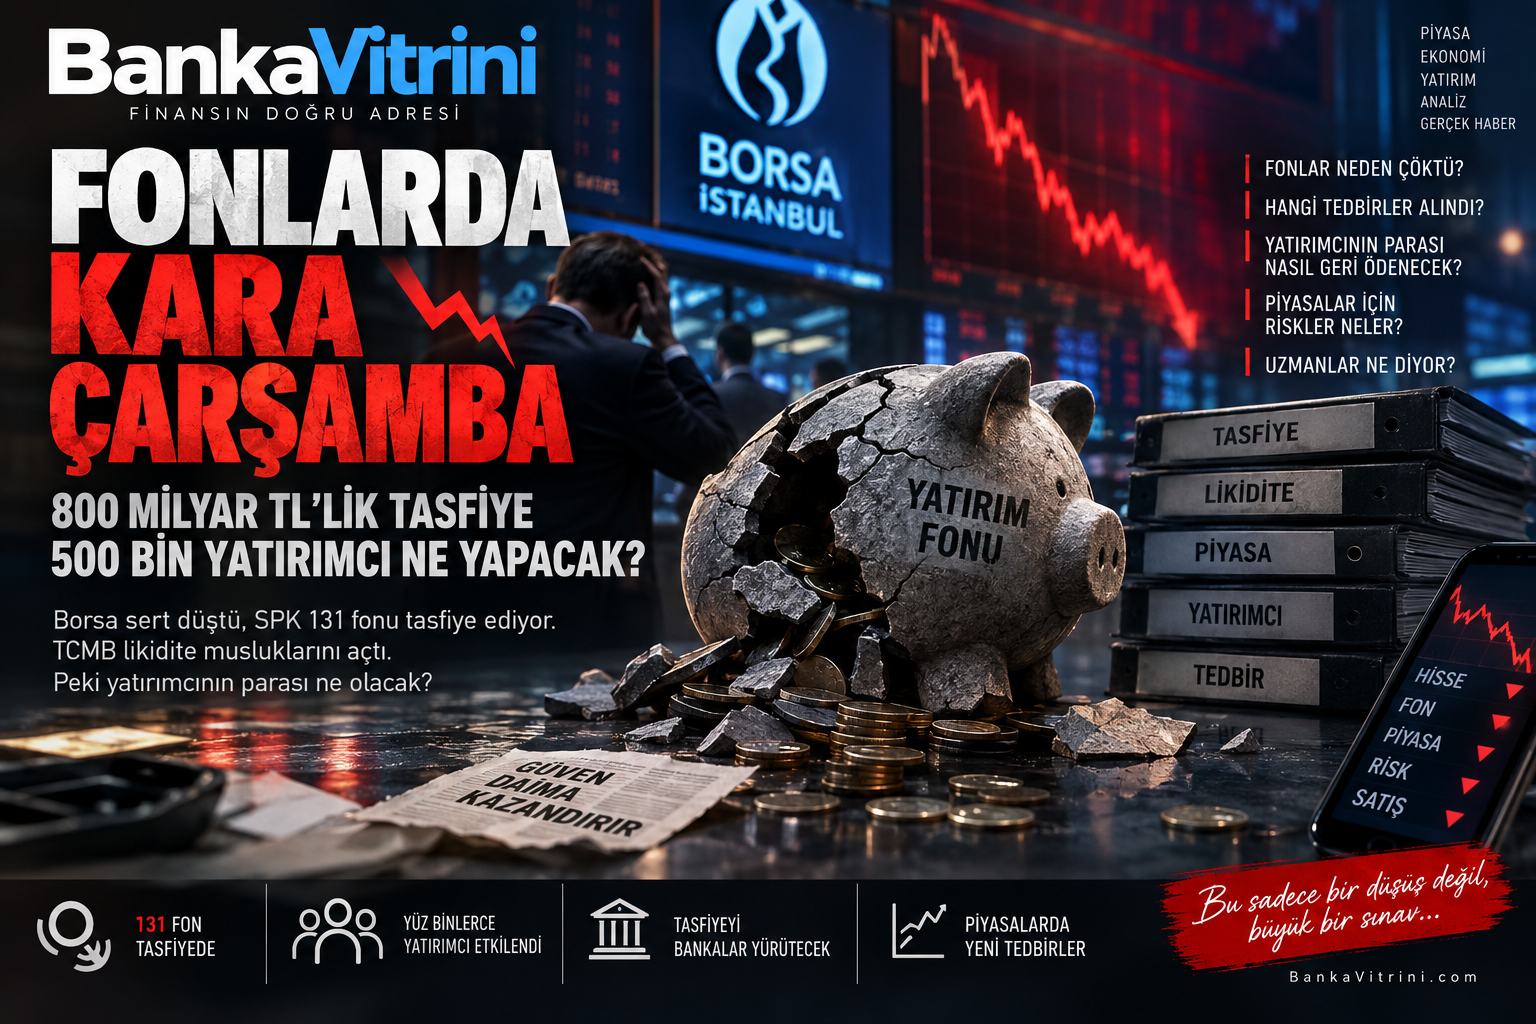
SPK, son günlerde bazı fonlarda yaşanan ödeme ve nakit sıkışıklığının ardından oldukça kapsamlı bir adım attı. Tera, Pusula, Hedef, Atlas, A1, Pardus ve Bulls Portföy’e ait toplam 130 fon için tasfiye kararı aldı. Söz konusu fonların toplam büyüklüğü yaklaşık 826 milyar TL’ye (17 milyar dolar) ulaşırken yatırımcı sayısı ise 514 binin üzerinde yer alıyor. Bir başka bakış açısıyla, toplam yatırım fonları pazarının neredeyse %8’inden söz ediyoruz. En büyük pay ise 11 milyar doları aşan büyüklükle Tera Portföy’ün beş fonunda bulunuyor.
Tasfiye kararının fonlardaki varlıkların ortadan kalktığı anlamına gelmediğini peşinen belirtelim. Genel uygulamaya göre fonların varlıkları nakde çevrildikten sonra borç ve giderler ödenecek, geriye kalan tutar da yatırımcılara payları oranında dağıtılacaktır. Bu sürecin sonunda büyük bir bakiye kalmasını beklemiyoruz. Zira bazı fonların belirli hisse senetlerinde yoğunlaşmasının yarattığı yüksek değerlemelerin tasfiye sürecinde ne ölçüde korunabileceği önemli bir soru işareti olarak karşımızda duruyor. SPK, tasfiye sürecinin detayları ile ilgili açıklamada bulundu. Beklentilere paralel olarak fon varlıkları ivedilikle nakde çevrilecek, borçlar ve giderler düşülecek ve nihayetinde kalan miktar pay sahiplerine payları oranında dağıtılacak.
Kararın arka planında bazı fonlarda ödeme gecikmeleri, temerrüt bildirimleri ve buna bağlı olarak Borsa İstanbul’da yaşanan sert satışların bulunduğunu not edelim. Bir önceki gün devre kesicilerin çalıştığı, %5,5 düşen ana endeks ve %6,5 gerileyen bankacılık endeksinin ardından Finansal İstikrar Komitesi yaşananları sınırlı sayıdaki portföy yönetim şirketinin bazı fonlarındaki kredi ve likidite sorunlarıyla ilişkilendirirken, sorunun geçici ve yönetilebilir, piyasanın genelinde ise yapısal bir risk bulunmadığını açıkladı. TCMB bankacılık sistemine sağlanan likiditeyi artırırken, SPK da kredili işlemlerde özkaynak koruma oranını geçici olarak düşürdü.
Atılan adımların, kamunun devreye girmesi ve sorunlara âdeta neşter vurulmasının ardından BIST 30 endeksi günü %4,2 artışla tamamlarken, bankacılık hisseleri ise %9 yükselişle neredeyse tavan yaptı. USDTRY kuru kamunun kontrolünde kalırken, bu sabah hafta sonu fonlama etkisinin de yardımıyla 48,80 seviyesine dayandı. CDS risk primi 233 baz puan seviyesinde ve geçen haftalarda yataylaştığı 220 baz puandan uzaklaşırken, yurt dışı tahvil piyasalarında yaşanan türbülansa paralel 2 ve 10 yıl vadeli gösterge tahvillerin bileşik faizleri son bir haftada neredeyse 100 baz puan yükselişle %40,75 ve %35,30 seviyesine yükseldi.
Dün Türk mali piyasaları penceresinden bakılırsa tarihî bir günün geride kaldığını itiraf etmemiz gerekiyor. Bundan sonraki en önemli konu, benzer risklerin yeniden oluşmasını engelleyecek denetim ve düzenleme çerçevesinin güçlendirilmesi olduğunu düşünüyoruz. Kısa vadede fon piyasasında güvenin yeniden tesis edilmesinin zaman alabileceğini ve bu nedenle dalgalı seyrin bir süre daha devam edebileceğini göz ardı etmiyoruz. Buna karşılık, sürecin sonunda şeffaflığı yüksek, risk yönetimi güçlü ve yatırımcısıyla sağlıklı iletişim kuran kurumların daha fazla ön plana çıkacağına inanıyoruz. Yaşanan gelişmelerin küresel finansal literatüre girecek kadar ciddi bir boyutta olduğu görüşünden hareketle, son gelişmeler sektör açısından oldukça sancılı olsa da gerekli derslerin çıkarılması hâlinde daha sağlam ve sağlıklı bir yapının önünün açılabileceğine inanıyoruz.
Yurt dışına geçmeden önce, her hafta perşembe günü açıklanan TCMB’nin haftalık bültenine de bakmak isteriz. Son dönemlerde gerek yurt içi gerekse de yurt dışı kaynaklı türbülansla birlikte düşünüldüğünde, verinin 11 Eylül ile biten haftaya ait olması nedeniyle bayat olduğunu da not edelim. En güncel olan veriye göre, 16 Eylül valörlü işlemlerde TCMB’nin net yabancı para pozisyonu 46 milyar dolar düzeyinde olduğunu ve altın fiyatlarının yarattığı dalgalanma dışarıda bırakıldığında Eylül ayında net bir değişim olmadığını görüyoruz. Kuvvetle muhtemel, 17 Eylül valörlü işlemlerde TCMB net yabancı para pozisyonunda azalma olduğunu göreceğiz. 11 Eylül ile sona eren haftada parite etkisinden arındırılmış seriye göre yurtiçi yerleşiklerin döviz mevduatlarında (DTH) 1,8 milyar dolar artış görsek de, verinin bir hafta artış bir hafta azalış şeklinde olduğunu ve son bir aylık zaman diliminde anlamlı bir değişim yaşanmadığını not edelim. Yurt dışı yerleşik kişilerin portföyündeki hisse senetlerinde 0,3 milyar dolar azalma olurken, TCMB’nin normalleşme adımı atarak fonlamayı %40’tan %37 seviyesine çekmesine rağmen, mevduat tarafında düşüşün kredi faizlerine yansımadığını görüyoruz.
Fed’in politika faizini 25 baz puan artırması ardından piyasalarda dün itibariyle (beklenti gerçekleşti) havanın yeniden normalleşmeye başladığını görüyoruz. Hatırlarsanız, bültenimizde önce korku salınır daha sonra ise risk iştahı kendisini tekrar gösterir diyerek masanın altın kuralının pek de değişmesini beklemediğimizi paylaşmıştık. Bu minvalde, Fed’in yeniden faiz artırımına gitmesi kredibilite anlamında olumlu yorumlanırken, enflasyonla mücadele edileceği algısının da artmasına paralel küresel risk iştahı dün itibarıyla hızlı bir şekilde toparladı. ABD borsaları dün geceyi yükselişle tamamlarken, risk iştahı denince akla gelen Nasdaq endeksi %1,7, en büyük 500 şirketin işlem gördüğü S&P500 endeksi ise %1,1 yükseliş kaydetti. Dolar endeksinin soluğu 100 seviyesinde kesilmişe benzerken, EURUSD paritesinde de düşüş durmak suretiyle 1,15 seviyesine tekrar gelindi.
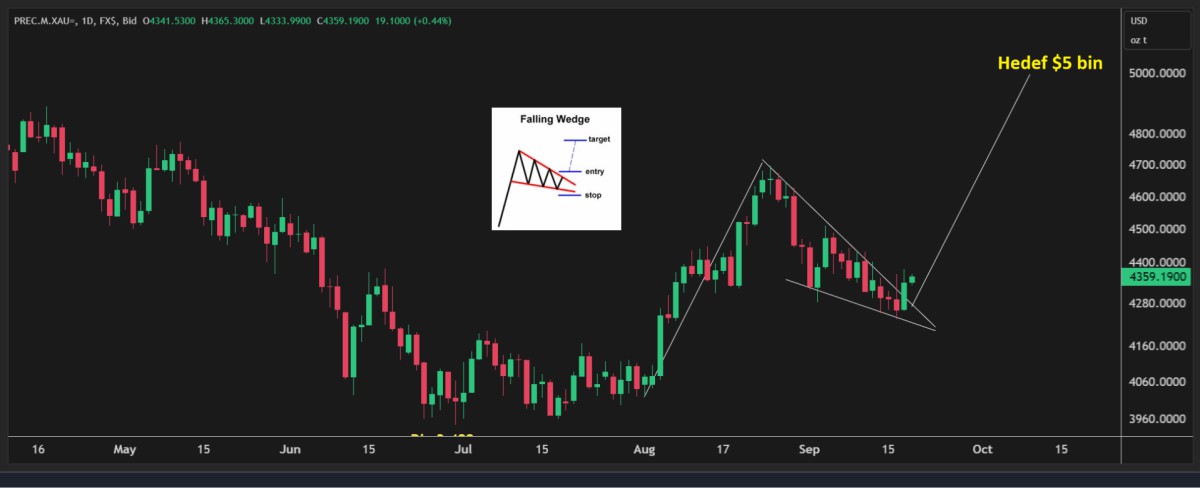
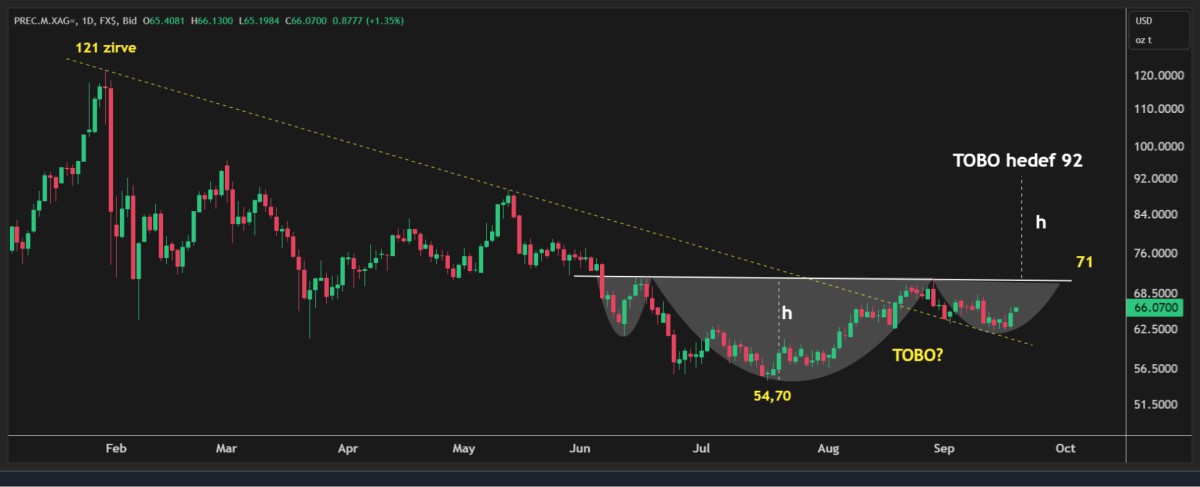
Kıymetli metallerin de süratle toparlanmaya başladığını görüyoruz. Gümüşün ons fiyatının Fed gecesi Başkan Powell’ın sevimsiz duruşuna ve açıklamalarına paralel 62 dolar seviyelerine kadar gerilemesinin ardından bu sabah 66 dolar seviyesinin üzerine yükseldi. Gümüşte en büyük mücadelenin 71 dolar seviyesinde verileceğini, devamında ise 92 dolar seviyesinin hedefleneceğini not edelim. Bizler de mevcut uzun pozisyonlarımızı 71 dolar seviyesinin üzerinde temiz bir gecelik kapanış ile güçlendireceğiz. Bu sabah 4,360 dolar seviyesine yükselen altının da yukarı yönlü isteğini artırdığını ve teknik mânâda önemli bir formasyonun başladığını düşünüyoruz. Kulağa biraz iddialı gelse de, teknik bir bakış açısıyla, 5 bin dolar hedefinin radar menzilinde görüldüğünü düşünüyoruz. Haftalık kapanışı da görerek altın uzun pozisyonlarımızı yeni haftada güçlendireceğiz (bakınız grafik).
Japonya Merkez Bankası (BoJ), beklentilere paralel politika faizini 25 baz puan artırarak %1,25 seviyesine yükseltmek suretiyle 31 yılın zirvesine taşıdı. Karar 7’ye karşı 2 oyla alınırken, iki üyenin faiz artışına karşı çıkması piyasada güvercin bir detay olarak öne çıktı. BoJ, yüksek enerji maliyetleri, ücret artışları ve şirketlerin maliyetleri fiyatlara yansıtmaya devam etmesi nedeniyle enflasyon baskısının genişlediğine dikkat çekerken, çekirdek enflasyonun %2 hedefine yaklaşmayı sürdürdüğünü belirtti. Böylece Japonya, uzun yıllar süren ultra gevşek para politikasından çıkış yolunda bir adım daha atmış oldu. Karar ardından Japon yeninin güçlenmek bir yana, değer kaybederek 157 seviyesine geldiğini görüyoruz. Daha birkaç gün önce 153 seviyesine kadar güçlenen yende yaşanan değer kaybını iki muhalif oya ve bundan sonraki adımlara ilişkin daha sert bir yönlendirme gelmemesine bağlıyoruz.
Yeni güne başlarken, BoJ kararını da sindiren Asya piyasalarında bu sabah koyu yeşil rengin hâkim olduğunu görüyoruz. Güney Kore endeksi KOSPI %2,5 yükselirken, Japonya’nın gösterge endeksi Nikkei %2 yükseliş kaydetti. Jeopolitik cephede ise gözlerin çevrili olduğu petrol fiyatları, Orta Doğu’daki çatışmalar devam etmesine rağmen Suudi Arabistan kaynaklı arz kesintisinin kalıcı olmayacağı beklentisiyle üçüncü günde de geriledi. Brent cinsi ham petrol yaklaşık %1 düşüşle 104 dolar seviyesine gerilerken, Suudi Arabistan ile Husiler arasında yeni saldırılar yaşansa da, Riyad’ın saldırıda zarar gören Doğu-Batı petrol boru hattının kapasitesinin yaklaşık yarısını birkaç gün içinde yeniden devreye alabileceği ve Asyalı rafinerilere Umman açıklarından ek sevkiyat sağlamaya başladığı haberleri arz endişesini bir miktar azalttı.
Mali piyasaların gündeminde bugün İngiltere’de perakende satışlar, ABD’de ise sanayi üretimi ve kapasite kullanımı takip edilebilir. Herkese güzel bir hafta sonu dileriz.
Altın
Gümüş
Emre Değirmencioğlu



 Erol TAŞDELEN
X'ten ulaşın: @Erol_Tasdelen34

- Almanya, Çin'e yönelik ekonomik önlem paketi hazırlığında 14/09/2026
- Kıymetli metallerde Fed faiz artırım baskısı 14/09/2026
- Çin'den ABD'li şirketlere yapay zeka tepkisi 14/09/2026
- Goldman Sachs: Türkiye’de finansal koşullar gevşiyor 14/09/2026
- “Altın kotasında dünya ile 11 bin dolara çıkan fiyat farkı kapandı” 14/09/2026
- Kuraklıktan etkilenen Fransız çiftçisine devlet yardımı 14/09/2026
- Suudi Veliaht Prens CENTCOM komutanı ile görüştü 14/09/2026
- AMB yetkilisi: Enerji fiyatı eğilimleri oldukça endişe verici 14/09/2026
- Trump'ın 5 bin dolar vaadine Kongre onay şartı 14/09/2026
- Kazimir: AMB faizleri daha da artırmaktan çekinmeyecek 14/09/2026
-

 GÜNCEL3 yıl önce
Zara Ve Mango’ya Üretim Yapın Tekstil Devi Konkordato Talep Etti
-

 BANKA HABERLERİ3 yıl önce
TCMB Başkanı için ismi geçen GAYE ERKAN First Republic Bank’tan ayrılma süreci
-

 BANKA HABERLERİ5 yıl önce
AKBANK çöktü : Dijital Bankacılık sorumlusu GMY CİVELEK ortada yok!
-

 BANKA HABERLERİ5 yıl önce
HSBC terbiyesizliği : “Sabancı alana “AKBANK bedava”
-

 BANKA ANALİZLERİ4 yıl önce
YILIN İLK YARISINDA İŞBANK RAKİPSİZ LİDER AKBANK SONUNCU SIRADAN KURTULAMIYOR
-

 VİDEO Vitrini5 yıl önce
Gelişmekte olan ülkeler neden gelişmiş ülkelerden daha az borçlu