
GÜNCEL
Piyasalar barış umudunu fiyatlarken, kıymetli metaller güç topluyor

Küresel mali piyasalarda risk iştahı, çip hisselerinin öncülüğünde yeniden ivme kazanırken, yapay zekâ teması piyasalara yön vermeyi sürdürüyor. Sektörün poster çocuğu Nvidia’nın beklentileri aşan bilançosu ve 91 milyar dolarlık ikinci çeyrek gelir beklentisi teknoloji hisselerini desteklerken, yatırımcıların yapay zekâ odaklı büyüme hikâyesine olan güvenini de güçlendirdi.
ABD borsaları dün geceyi %1’in üzerinde yükselişle tamamlarken, teknoloji hisselerinin işlem gördüğü Nasdaq endeksi etkileyici bir performansla geceyi %1,5 yükselişle tamamladı. Nvidia hisseleri kapanış zili ardından %1’in üzerinde gerilerken, ABD borsalarının vadeli işlemlerinin hafif de olsa yeni güne düşüşle başladığını görüyoruz. Pasifik’in diğer ucunda ise, dört günlük düşüş serisine son veren Asya borsalarında yükseliş isteğinin ivme kazandığını görüyoruz. Tayvan borsası %4 yükselirken, son dönemlerin flaş ismi Güney Kore borsası Kospi’de yükseliş %8’e yaklaştı. Samsung hisseleri, yaklaşık 48 bin çalışanı kapsayan grev riskinin son anda ortadan kalkmasıyla %6’nın üzerinde değer kazandı. Öte yandan, gösterge endeks Tokyo borsası, Japonya’da açıklanan ve büyümenin öncü göstergesi olan güçlü PMI verisinin desteğiyle %3,5 artış kaydetti.
Her ne kadar hisse senetleri teknoloji hisseleri önderliğinde şaha kalksa da, piyasaların, jeopolitik riskler, enerji arzına yönelik endişeler ve teknoloji iyimserliği arasında yön bulmakta zorlandığını görüyoruz. Şöyle ki, ABD Başkanı Trump’ın İran ile müzakerelerin son aşamaya geldiğini ve kısa sürede biteceği yönündeki dünkü açıklaması etkili olurken, aynı zamanda barış antlaşması sağlanamaması durumunda yeni saldırılar olabileceği yönündeki açıklamaları da piyasalarda dalgalanmayı artırdı. Olası bir anlaşmanın enerji arzına yönelik riskleri azaltabileceği beklentisine paralel dün %6’ya yakın gerileyen ve 103 dolar seviyesini test eden Brent cinsi ham petrolün varil fiyatı bu sabah arz endişeleriyle yeniden 106 dolar seviyesine yaklaştı.
Hürmüz Boğazı’ndan yaklaşık 6 milyon varil petrol taşıyan tankerlerin yeniden geçiş yapması petrol arzına yönelik endişeleri kısmen azaltsa da, arz tarafındaki zayıflama sinyalleri de dikkatler kaçmıyor. ABD stratejik petrol rezervlerinden son bir haftada yaklaşık 10 milyon varillik tarihi çekiliş gerçekleşirken, ticari ham petrol stokları beklentilerin oldukça üzerinde, 7,9 milyon varil geriledi. Piyasa beklentisi 2,9 milyon varillik düşüş yönünde olduğunu not edelim.
Brent cinsi ham petrolün hafta başı 113 dolar seviyesine dayanmasının ardından varil başına bu sabah 105 dolar seviyelerine gerilemesiyle, ABD’de 10 yıllık tahvil faizinin de bir önceki güne nazaran yaklaşık 10 baz puan gerileyerek %4,58 seviyesini test ettiğini görüyoruz. Uzun vadeli tahvil faizlerinde de benzer bir senaryonun hâkim olduğunu görüyoruz. 30 yıllık ABD tahvil getirisi, hafta başında küresel kriz yılları olan 2007 seviyesine dönerek %5,20 seviyesini test etmesinin ardından bu sabah %5,10 seviyelerine doğru geri çekilmesi piyasaların da soluklanmasına neden oldu. Faiz getirisi sunmayan kıymetli metaller, son günlerde küresel ölçekte tahvil faizlerinin âdeta multi yılların zirvesine yükselmesiyle sarsılırken, dün bir nebze de olsun faizlerin geri çekilmesiyle bu sabah hafif de olsa toparlandıklarını görüyoruz.
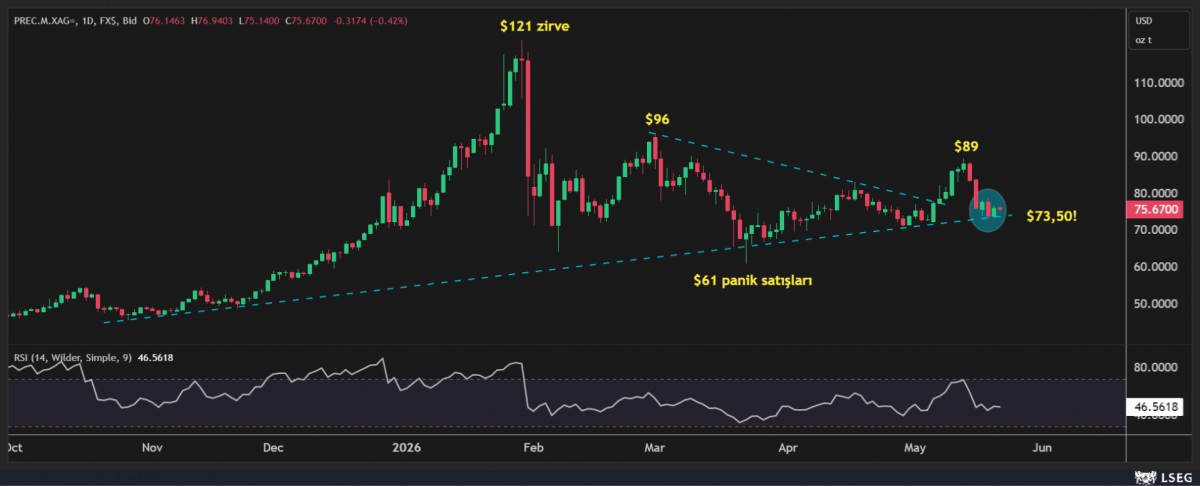
Altının ons fiyatı dün sabah saatlerinde 4,450 dolar seviyesine kadar gerilemesi ardından bu sabah teknik mânâda önemsediğimiz 4,530 dolar seviyesine kadar yükseldiğini not edelim. Gümüş cephesinde ise yine teknik mânâda ön plana çıkardığımız 73 dolar seviyesinin dün sabah saatlerinde test edilmesi ardından bu sabah havanın biraz daha iyimser olmasına paralel 76 dolar seviyelerine varan bir yükseliş isteği görüyoruz. Geçen hafta tahvil faizlerinin enflasyon paniğiyle hızla yükselmesi ve Fed’in bir sonraki adımının faiz artırım yönünde olacağına ilişkin beklentiler kıymetli madenleri hırpalayarak sert satışları beraberinde getirmişti. Yükselişi kadar düşüşü de sert olan gümüş uzun pozisyonlarımızdan çıkmamızın ardından henüz yeni bir alım kararı vermeyerek gelişmeleri takip ediyoruz. Haftanın nasıl kapanacağını takip ederek daha sağlıklı karar vermeye çalışacağız. Teknik mânâda gümüşün 73,50 dolar, altının ise 4,530 dolar seviyelerinin üzerinde tutunması, alım isteğimizi kuvvetlendirecektir.
Trump’ın savaşın kısa sürede biteceği yönündeki açıklaması bir nebze de olsun küresel piyasalarda iyimserlik yaratırken, piyasalar artık sizin de takdir edeceğiniz üzere somut sonuç bekliyor. Öte yandan dün akşam saatlerinde Fed’in Nisan ayı toplantı tutanakları açıklandı. Piyasalarda yılbaşından bu yana güç kazanan faiz indirimi beklentilerine karşı daha temkinli bir duruşa geçildiğini görüyoruz. İran savaşı kaynaklı enerji maliyetleri, güçlü ekonomik veriler ve enflasyonun %2 hedefine dönüş sürecinin beklenenden uzun sürebileceği endişeleri nedeniyle Fed üyeleri, gerektiğinde faiz artırımının yeniden gündeme gelebileceği mesajını verdi. Bu sabah itibariyle vadeli kontratlar, Aralık ayına yönelik faiz artırım ihtimaline %46 şans tanırken, Ocak ayına yönelik artış beklentisi ise %53,5 seviyesine yer almaya devam ediyor.
Dolar endeksi (DXY) dün günü hafif de olsa düşüşle tamamlarken, ortak para birimi euro, Euro Bölgesi’nde açıklanan çekirdek TÜFE enflasyonu %3 seviyesine yükselmesi ardından gündeme gelen faiz artırım sinyallerine paralel 1,16 seviyelerinde denge buldu. Kraliyet aslanı sterlin ise politik cephede devam eden endişelere paralel geçen hafta 1,33 seviyesini test etmesinin ardından bu sabah 1,3425 seviyelerine doğru toparlandığını görüyoruz. Büyük resimde yalnızlaşmaya doğru emin adımlarla ilerleyen ABD’nin ve doların değer kaybetmeye mahkum olduğunu düşünmeye devam ediyoruz. Yeter ki şu savaş ortamından bir kurtulalım!
Türkiye cephesinde ise son günlerde hisse senetleri cephesinde var olan limoni görünümün dün ivme kaybetmekle birlikte korunduğuna şahit olduk. BIST100 ana endeksi günü önemli bir değişim göstermeden tamamlarken, bankacılık hisseleri ise %1 gerildi. Son altı günde XBANK cephesinde düşüşün %8’i aştığını not edelim. Orta Doğu’da devam eden savaş, jet yakıt krizinin getirdiği yüksek bilet fiyatları ve en önemlisi talebin düşeceği beklentisi turizmle ilgili kaygıları ön plana çıkarırken, dün haber akışında Bayram tatili nedeniyle doluluk oranlarının birçok otelde %90’lara ulaştığı gördük. Her ne kadar oteller için doluluk oranı önemli olsa da, yerli talebi, makro bir bakış açısıyla döviz gelir kaybı anlamına geldiğini de unutmamak gerekiyor.
USDTRY kuru otoritenin kontrolünde 45,60 seviyesine gelirken, 2 yıl vadeli gösterge tahvilin bileşik faizi ise %43,63 seviyesine yükseldi. 10 yıllık gösterge tahvil %35,75 seviyesine yükselerek yeni bir rekor tazeledi. Merkez Bankaları piyasalara yön tayin etmek için kısa vadeli faiz oranlarını belirlerken, uzun vadeli faizler enflasyon beklentileri ve güven beklenti kanalı üzerinden piyasalar tarafından belirlendiğini hatırlamamız gerekiyor. İki ve on yıl vadeli faizlerin seyri TCMB’den faiz artırımı beklendiğine işaret ederken, büyüme görünümünün baskı altına girdiği bugünlerde faiz artırımının kolay bir seçenek olmayacağını ve böyle bir durumda zaten uzun bir süredir zorlu bir süreçten geçen reel sektörün daha da darboğaza gireceğini düşünüyoruz. Enflasyon ve büyüme arasında sıkıştık!
Gümüş
Emre Değirmencioğlu

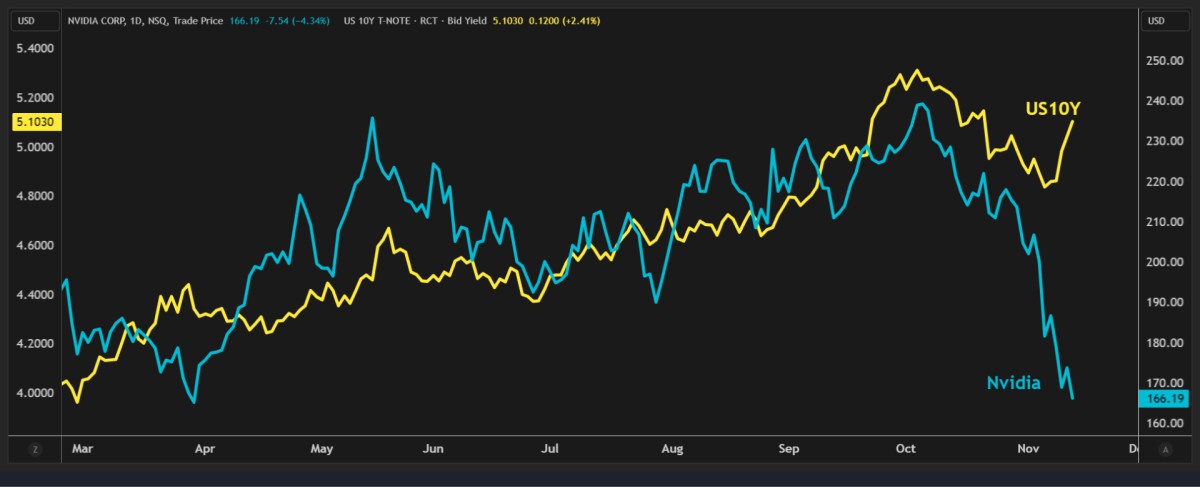
Yapay zekâ sektörünün lokomotifi Nvidia’da, şirketin kurucularından ve 30 yılı aşkın süredir CEO’luk görevini yürüten Jensen Huang, Çin adına casusluk yaptığından şüphelenilen bir kadınla ilişki yaşadığı ve şirket bünyesindeki başka bir kadın yöneticiyle de ilişkisinin bulunduğu yönündeki haberlerin ardından görevinden istifa etti. Nvidia hisseleri dün istifa haberinin ardından %4,3 gerilerken, son bir ayda neredeyse %40’a yakın düştü. 2026 yılında performansın ise %11 düşüş yönünde olduğunu not edelim.
Nvidia’nın yönetim krizinin yapay zekâ sektörünün geneline yayılıp yayılmayacağıise belirsizliğini koruyor. Endişe edilenin aksine Huang’ın ayrılması sektör genelinde şimdilik bir satış dalgasına dönüşmedi. Nvidia’nın rakibi AMD ve Broadcom’un bu süreçten fayda sağlayabileceği beklentisi ile hisseleri dün geceyi yaklaşık %6 yükselişle tamamladı. Ekim ayı başında piyasa değeri 6 trilyon dolara yaklaşan Nvidia’nın yaşadığı yönetim krizinin ardından 17 Kasım’da açıklanacak kritik bilanço merakla takip edilirken, yapay zekânın ağır sıkleti konumunda olan şirketin başına kimin geçeceği de merak ediliyor.
Nvidia haberleri ile son günlerde satıcılı bir seyir izleyen küresel hisse senedi piyasalarında bu sabah toparlanma çabası dikkat çekiyor. ABD borsalarının dün geceyi %0,3 oranında düşüşle tamamlamasının ardından bu sabah vadeli işlemlerde yatay bir başlangıç görürken, Pasifik’in diğer ucunda ise hafif de olsa iyimser bir havanın hâkim olduğunu görüyoruz. Japonya’nın Nikkei endeksi %0,8 yükselirken, açılışta %2’den fazla prim yapan Güney Kore borsası KOSPI kazanımlarını koruyamayarak %1 geriledi. Teknoloji hisselerinin ağırlıklı olarak işlem gördüğü Tayvan borsası ise %1,5 yükselişle olumlu yönde ayrıştı.
Her ne kadar gözler Nvidia cephesinde yaşanan gelişmeleri takip etse de, piyasaların diğer önemli gündem maddesi ise Fed’in faiz politikası olmaya devam ediyor. Beklentileri aşan enflasyon ve istihdam verileri ardından 9 Aralık tarihinde düzenlenecek olağan FOMC toplantısında Fed’in 50 baz puanlık faiz artırımına gidebileceği tartışılırken, vadeli piyasaların fiyatlaması da faizlerde yükselişin devam edeceğine işaret ediyor. Mevcut %3,75-4,00 faiz aralığından hareketle, 9 Aralık toplantısında 25 baz puanlık artırıma yaklaşık %89, 50 baz puanlık artırıma ise %11 ihtimal veriliyor. Piyasalar, aralık ayındaki artırımın ardından 2027 yılı içerisinde yaklaşık 75 baz puanlık ilave sıkılaşma beklerken, politika faizinin yıl ortasında %4,70, yıl sonunda ise %4,75 civarına ulaşacağını fiyatlıyor. Fed’in faiz artırımlarına gelecek yıl da devam edeceği beklentisi, doların ve ABD tahvil faizlerinin yükselişini destekliyor.
Fed’in faiz politikasına daha hassas olan iki yıllık vadeli ABD tahvil faizi %4,89 ile son bir ayın, on yıllık tahvil faizi ise %5,14 ile son üç haftanın zirvesini test etti. Artan faiz beklentilerinden destek bulan dolar (DXY), haftalık bazda yaklaşık %1 değer kazanmaya hazırlanırken, Japon yeni dolar karşısında 160 seviyesine yaklaşarak yeniden müdahale endişelerini gündeme taşıdı. EUR güçlü dolar karşısında yönünü aşağıya çevirerek 1,10 seviyelerinin diplerine yaklaşırken, dün de bültenimizde belirttiğimiz üzere 1,0880 seviyesinin radar menziline gireceğini düşünüyoruz. Kraliyet aslanı sterlin de benzer bir şekilde 1,32 seviyesine yönelirken, daha da aşağıda 1,3135 seviyesini takip edeceğiz.
Petrol cephesinde ise Suudi Arabistan’ın enerji altyapısına yönelik saldırılar ve Hürmüz Boğazı’ndaki sevkiyat sorunlarıyla dün %3’ün üzerinde yükselen ve vadeli kontratlarda 96 dolar seviyesini test eden Brent cinsi ham petrolün varil fiyatı, bu sabah 95,50 dolar seviyelerine hafif de olsa geriledi. Seçim sonrasında savaşın bitme ihtimali ön plana çıkmışken dün “İran ile anlaşmaya gerek yok” diyen Trump’ın çıkışı da kafaları karıştırdı. Petrol açısından 120 doların üzerinde olası bir gecelik kapanış durumunda yükseliş isteğinin patlayıcı bir şekilde devam edeceğinden endişe ediyoruz. Bu senaryonun dışında petrol ile ilgili mehter takımı tarzında hareketlerin dışında bir beklentimiz bulunmuyor.
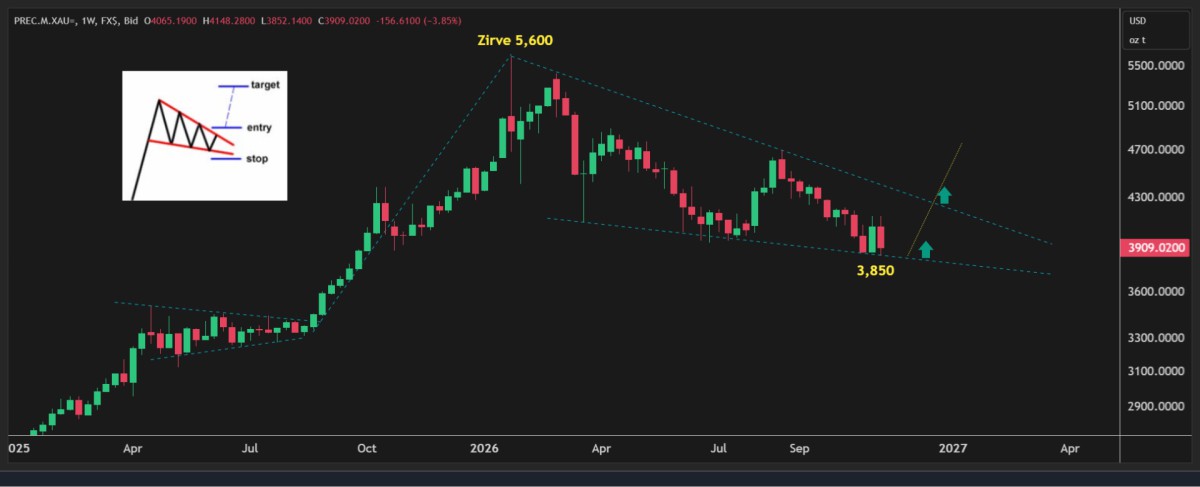
Yapay zekâ yatırımlarının geleceğine ilişkin endişeler bakır fiyatlarına da yansırken, Londra’da bakır son dört ayın en düşük seviyesine geriledi. Güçlü dolar ve faiz artırım tamtamlarının yüksek sesle çaldığı bir ekosistemde kıymetli metallerin de satış baskısına yine boyun eğdiğini görüyoruz. Enflasyon verisi öncesinde hafta içi 4,150 dolar seviyesine kadar yükselen altının ons fiyatı dün 3,850 dolar seviyesine kadar gerileyerek 72 saatte 300 dolar değer kaybetti! Dün bültenimizde teknik mânâda 3,850 dolar seviyesinin önemine işaret etmiştik. Bu sabah altının hafif de olsa toparlanarak 3,920 dolar seviyesine yükseldiğini görüyoruz. Bugün haftalık kapanışı da görerek daha sağlıklı bir yorum yapmaya çalışacağız. Takip ettiğimiz ve yükselişe işaret eden düşen kama formasyonun çalışması için haftalık kapanışın 3,850 dolar seviyesinin üzerinde olması gerekiyor.
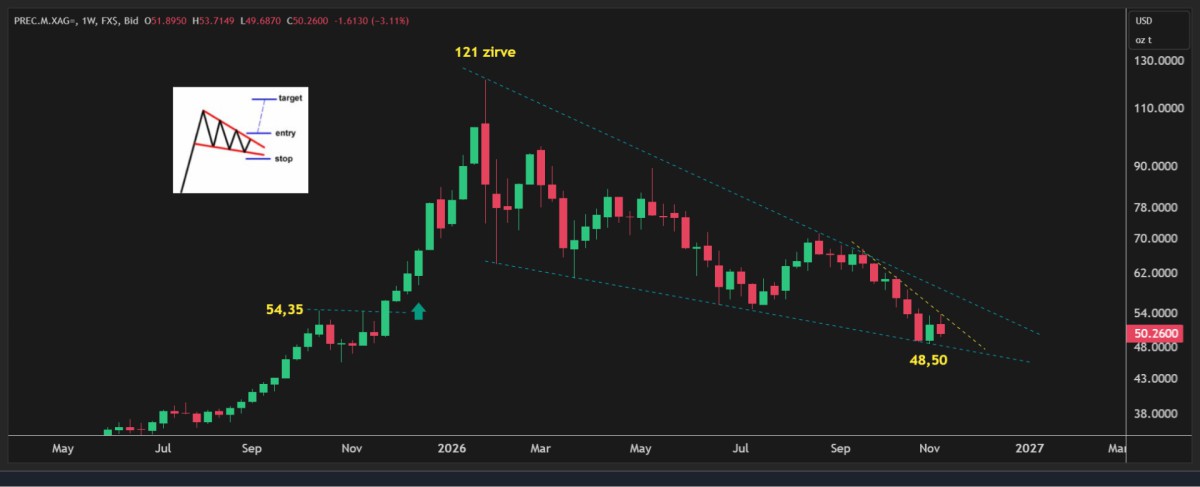
Öte yandan hafta içerisinde 53,70 dolar seviyesine kadar yükselen gümüşün ons fiyatı dün 49,70 seviyesine kadar gerileyerek 4 dolar birden düştü. Bu sabah 50 doların üzerinde hafif de olsa yükselen gümüşte teknik bir bakış açısıyla haftalık kapanış seviyesini takip edeceğiz. Yükseliş beklediğimiz formasyonun çalışması için haftalık kapanışın 48 dolar üzerinde olması gerekiyor (bakınız grafikler). Kripto aleminde amiral gemisi Bitcoin teknoloji tarafında yaşanan gelişmelerden zemin kaybederek bu sabah 68 bin dolar seviyelerine kadar geriledi. Teknik bir bakış açısıyla daha da aşağıda 57 bin dolar seviyeleri takip edilebilir.
Türkiye cephesinde ise dün TCMB yılın son Enflasyon Raporu’nu yayımladı. 2026 sonu ara hedefi %24’te sabit tutulurken enflasyon tahmini %28’den %29,5’e yükseltildi. 2027 ve 2028 tahminleri ise OVP ile uyumlu bir şekilde %21 ve %13,5’e yükseltildi. Açıklanan makro ekonomik verilerin işaret ettiğinin yanı sıra, Fon Krizi’nin de etkileriyle Türkiye ekonomisinde zayıflık devam ederken, jeopolitik cephede gidişatın daha da bozulmaması kaydıyla TCMB’nin faiz indirimlerine bebek adımlarıyla da olsa devam edeceğini düşünüyoruz. Dün zayıf iç talebe atıfta bulunan Başkan Karahan ardından bu görüşümüzün daha da güçlendiğinin altını çizelim. Enflasyon Raporu’nun anlamlı bir piyasa yansıması olmazken, USDTRY kuru kamunun kontrolünde hafta sonu etkisiyle 50,36 seviyesine yükseldi. CDS risk primi 235 baz puanla son iki ayın en düşük seviyesine gerilerken, 10 yıllık gösterge tahvilin bileşik faizi %36 seviyesinin üzerine gelerek son 6 ayın zirvesini test etti. Hisse senetleri cephesinde yükseliş isteği ivme kaybederken, BIST100 ana endeksi son üç günde hafif de olsa geriledi.
Her hafta perşembe günü açıklanan TCMB ve BDDK’nın haftalık verilerini yine enine boyuna irdeledik. Bu bağlamda en güncel veri ile başlamak gerekirse, TCMB’nin net yabancı para pozisyonu 11 Kasım valörlü işlemlerde 30 milyar dolar seviyesine yükseldi. Eylül ve Ekim aylarında Fon Krizi ve altın fiyatlarında yaşanan gerilemenin de etkisiyle net yabancı para pozisyonunda 32 milyar dolarlık düşüş yaşayan TCMB, Kasım ayının ilk sekiz gününde yaklaşık 11 milyar dolar rezerv biriktirdiğini görüyoruz. 6 Kasım ile biten haftada, yurt içi yerleşiklerin parite etkisinden arındırılmış seriye göre DTH hacminde 1,5 milyar dolar artış yaşandığına dikkat çekmek isteriz. Son üç haftada devamlılık arz eden bu durumu portföy tercihlerinde değişiklik oluyor şeklinde yorumlamak istemesek de bu artışı yakından takip edeceğiz. Daha geniş bir açıdan bakmak gerekirse, 23 Ekim haftasında Türk Lirası’nın toplam mevduat havuzu içindeki payı %62 seviyesinden %61 seviyesine geriledi. Ya da tersten okursak, dolarizasyon oranı %38’den %39’a yükseldi. Mali piyasaların gündeminde bugün Türkiye’de cari denge ve Piyasa Katılımcılar Anketi, yurt dışında ise ABD’de ÜFE enflasyon verisi ön plana çıkıyor. Herkese güzel bir hafta sonu dileriz.
Altın
Gümüş
Nvidia ve US10Y
Emre Değirmencioğlu
BANKA HABERLERİ
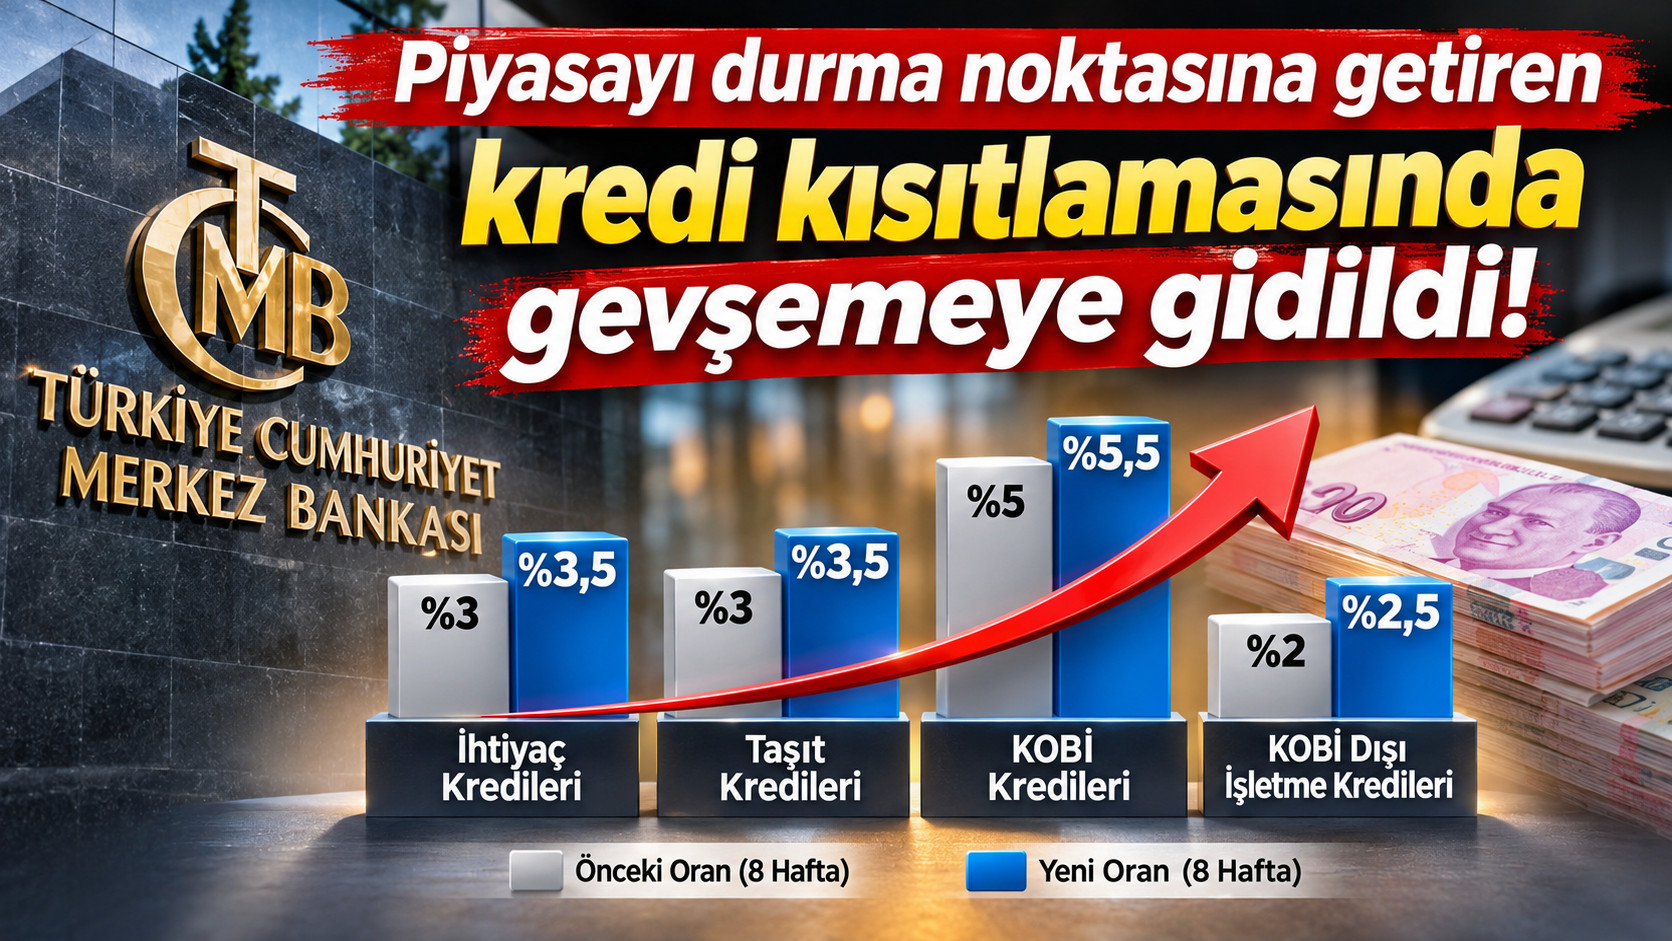
TCMB kredi frenini gevşetti
TCMB kredi frenini gevşetti: Piyasayı daraltan kredi kısıtlamalarında geri adım!
BANKA HABERLERİ
Yapı Kredi’den 933 milyon dolarlık sendikasyon kredisi
Yapı Kredi, 18 ülkeden 40 finansal kuruluşun katılımıyla, 367 ve 734 gün vadeli dört ayrı dilimden oluşan yaklaşık 933 milyon dolarlık sendikasyon kredisi anlaşması imzaladı.



 Erol TAŞDELEN
X'ten ulaşın: @Erol_Tasdelen34

- Yılmaz: Ara ödemeleri bir ila iki hafta içinde tamamlamayı planlıyoruz 14/11/2026
- Resmi Gazete'de bugün (15.11.2026) 14/11/2026
- İran: ABD halkımızı aç bırakmakla tehdit ediyor 14/11/2026
- Türkiye'nin en büyük kuantum bilgisayarı TÜBİTAK bünyesinde kuruluyor 14/11/2026
- Putin, Trump ve Şi 19 Kasım'da bir araya gelecek 14/11/2026
- COP31'de ikinci hafta görüşmelerine temel oluşturabilecek taslak metin hazırlanıyor 14/11/2026
- Spot piyasada elektrik ve doğalgaz fiyatları 14/11/2026
- Çin'de yuan cinsinden kredi hacmi yüzde 4,7 arttı 14/11/2026
- Sözleşmeli personel çalıştırma esasları yeniden düzenlendi 14/11/2026
- BM/Simon Stiell: COP31 müzakerelerinde ilerleme var, taktiksel gecikmelerden kaçınılmalı 14/11/2026
-

 GÜNCEL4 yıl önce
Zara Ve Mango’ya Üretim Yapın Tekstil Devi Konkordato Talep Etti
-

 BANKA HABERLERİ3 yıl önce
TCMB Başkanı için ismi geçen GAYE ERKAN First Republic Bank’tan ayrılma süreci
-

 BANKA HABERLERİ5 yıl önce
AKBANK çöktü : Dijital Bankacılık sorumlusu GMY CİVELEK ortada yok!
-

 BANKA HABERLERİ6 yıl önce
HSBC terbiyesizliği : “Sabancı alana “AKBANK bedava”
-

 BANKA ANALİZLERİ4 yıl önce
YILIN İLK YARISINDA İŞBANK RAKİPSİZ LİDER AKBANK SONUNCU SIRADAN KURTULAMIYOR
-

 VİDEO Vitrini5 yıl önce
Gelişmekte olan ülkeler neden gelişmiş ülkelerden daha az borçlu