Connect with us

Erol Taşdelen

Sanayicinin Çatı GES Hesabı Bozuldu

Yayınlanma:

|

Sanayicinin Çatı GES Hesabı Bozuldu: Aylık Mahsuplaşma Gitti, Geri Dönüş Süresi Uzadı

Devletin “kendi enerjini üret” çağrısıyla fabrika çatısına GES kuran sanayici, şimdi saatlik mahsuplaşma düzenlemesiyle yeni bir maliyet baskısıyla karşı karşıya. 2 Nisan 2026 tarihli düzenlemeyle aylık mahsuplaşma yerine saatlik mahsuplaşma esas alındı; üretim ve tüketim artık her saat için ayrı ayrı hesaplanacak. Bu değişiklik, özellikle gündüz üretip gece tüketen sanayi tesislerinde yatırım fizibilitesini ciddi biçimde bozuyor.

Türkiye’de son yıllarda sanayiciye verilen en güçlü mesajlardan biri şuydu: “Enerji maliyetini düşürmek istiyorsan kendi elektriğini üret.”

Bu çağrıya kulak veren binlerce sanayici, fabrikasının çatısını güneş panelleriyle doldurdu. Kimi öz kaynak kullandı, kimi döviz bazlı kredi aldı, kimi uzun vadeli finansmanla milyonlarca dolarlık yatırım yaptı. Hesap basitti: Gündüz üretilen elektrik, ay sonunda tüketimle mahsuplaşacak; enerji faturası düşecek, yatırım 4-5 yılda kendini amorti edecekti.

Ancak yeni düzenleme bu hesabı değiştirdi.

EPDK düzenlemesiyle lisanssız elektrik üretiminde mahsuplaşma aylık bazdan saatlik baza taşındı. Artık sanayicinin ay boyunca ürettiği ve tükettiği elektrik toplamı değil, her saat dilimindeki üretim-tüketim dengesi esas alınacak.

Bu şu anlama geliyor: Sanayici öğlen saatlerinde fazla elektrik üretirse bu enerji düşük bedelle sisteme verilecek; akşam veya gece üretim olmadığı saatlerde ise elektrik yine tam tarifeden satın alınacak.

Eski sistem neydi, yeni sistem ne getirdi?

Eski modelde sanayici ay boyunca ürettiği elektriği, aynı ay içindeki tüketimiyle dengeleyebiliyordu. Güneşin yoğun olduğu saatlerdeki fazla üretim, ayın diğer saatlerindeki tüketimi azaltan bir avantaj yaratıyordu.

Yeni modelde bu esneklik büyük ölçüde ortadan kalkıyor. Üretim ve tüketim aynı saat içinde çakışmıyorsa, sanayici kendi ürettiği elektriğin ekonomik avantajını tam olarak kullanamıyor.

Bu nedenle saatlik mahsuplaşma, özellikle vardiyalı çalışan, gece tüketimi yüksek olan, üretimi gün içine yayılmayan veya hafta sonu tüketimi düşük kalan sanayi tesisleri için ciddi bir gelir kaybı yaratabilir.

Sanayicinin temel itirazı

Sanayicinin itirazı teknik değil, ekonomik: Devlet teşvik etti, yatırım yapıldı; yatırım yapıldıktan sonra oyun kuralı değişti.

Çatı GES yatırımları yapılırken fizibiliteler aylık mahsuplaşmaya göre hazırlandı. Bankalar kredi verirken nakit akışı bu modele göre hesaplandı. Şimdi saatlik mahsuplaşmayla birlikte yatırımın geri dönüş süresi uzuyor, kredi geri ödeme dengesi bozuluyor.

Sektör değerlendirmelerinde çatı GES yatırımlarında geri dönüş süresinin finansman hariç dahi uzadığı, eş zamanlı tüketim oranı düşük işletmelerde etkinin daha sert hissedileceği belirtiliyor. GES yatırımlarında geri dönüş süresi zaten bölge, panel verimi, finansman maliyeti ve tüketim profiline göre değişirken, yeni modelde “üretilen elektriğin ne kadarının aynı anda tüketildiği” ana belirleyici hale geliyor.

“Kendi enerjini üret” politikası cezaya mı döndü?

Düzenlemenin gerekçesi, lisanssız üretimin ticari elektrik satışına dönüşmesini engellemek ve öz tüketim modelini güçlendirmek olarak açıklanıyor. Ayrıca yeni sistemle tüketicilerin bir önceki yıl tüketimlerinin en fazla iki katı kadar üretim yapabilmesi sınırı da öne çıkıyor.

Ancak sorun şurada: Sanayici bu yatırımı elektrik ticareti yapmak için değil, enerji maliyetini sabitlemek için yaptı.

Bugün sanayici açısından tablo şöyle:

Başlık Aylık mahsuplaşma Saatlik mahsuplaşma
Üretim-tüketim dengesi Ay sonunda toplam bazda Her saat ayrı ayrı
Fazla gündüz üretimi Ay içi tüketimden düşülebiliyordu Aynı saatte tüketilmezse avantaj azalıyor
Gece tüketimi Aylık denge içinde telafi edilebiliyordu Tam tarifeden faturalandırılıyor
Geri dönüş süresi Daha öngörülebilir Tüketim profiline göre uzuyor
Kredi ödeme riski Daha düşük Nakit akışı bozulabilir

Bankalar açısından yeni risk

Bu düzenleme sadece sanayiciyi değil, GES yatırımlarını finanse eden bankaları da ilgilendiriyor.

Çünkü birçok çatı GES yatırımı krediyle yapıldı. Fizibilite raporlarında enerji tasarrufu, kredi taksitlerinin ana ödeme kaynağı olarak gösterildi. Eğer mahsuplaşma modeli nedeniyle tasarruf düşerse, kredi geri ödeme kapasitesi de zayıflar.

Bankalar açısından yeni dönemde üç risk öne çıkıyor:

  1. GES kredilerinde nakit akışı sapması
  2. Yatırım geri dönüş süresinin uzaması
  3. Sanayicinin enerji maliyeti avantajını kaybetmesi nedeniyle işletme sermayesi baskısı

Bu nedenle bankaların, mevcut GES kredilerinde tüketim profili analizi yapması; yeni kredilerde ise sadece kurulu güç değil, saatlik tüketim-üretim uyumunu da değerlendirmesi gerekiyor.

Çözüm ne olabilir?

Düzenleme tümden geri alınmasa bile sanayicinin mağduriyetini azaltacak ara modeller geliştirilebilir:

  • Mevcut yatırımlar için kazanılmış hak koruması getirilmeli.
  • Aylık mahsuplaşmadan saatlik mahsuplaşmaya geçiş kademeli yapılmalı.
  • Sanayi tesisleri için geçiş süresi tanınmalı.
  • Gündüz sisteme verilen elektriğin bedeli ile gece alınan elektrik arasındaki makas makul seviyeye çekilmeli.
  • Depolama yatırımları desteklenmeli; ancak depolamadan verilen enerjiye getirilen ödeme kısıtları yeniden değerlendirilmelidir.
  • Banka kredisiyle yapılmış GES yatırımları için yeniden yapılandırma ve ilave teşvik mekanizması düşünülmelidir.

Sözün özü

Türkiye’nin sanayicisi zaten yüksek faiz, zayıf iç talep, kur baskısı, artan işçilik ve finansman maliyetleriyle mücadele ediyor. Enerji maliyetini düşürmek için yatırım yapan sanayicinin, yatırım sonrası değişen kurallarla cezalandırıldığı algısı güçlenirse, bu yalnızca GES yatırımlarını değil, genel yatırım iştahını da zedeler.

Enerji politikası öngörülebilirlik ister. Sanayici de en çok bunu ister.

Bugün çatı GES düzenlemesinde mesele sadece elektrik faturası değildir. Mesele, devletin verdiği yatırım sinyaline güvenip borçlanan sanayicinin, kural değişikliğiyle yalnız bırakılıp bırakılmadığıdır.

Okumaya devam et

Erol Taşdelen

150 Milyon TL Kredi Hayali Kurmayın! KOSGEB’de Limit Böyle Eriyor

KOSGEB’in 150 Milyon TL’lik Kredi Desteğinde Kritik Detay: Reklamdaki Rakamı Tam Kullanamayabilirsiniz!

Yayınlanma:

|

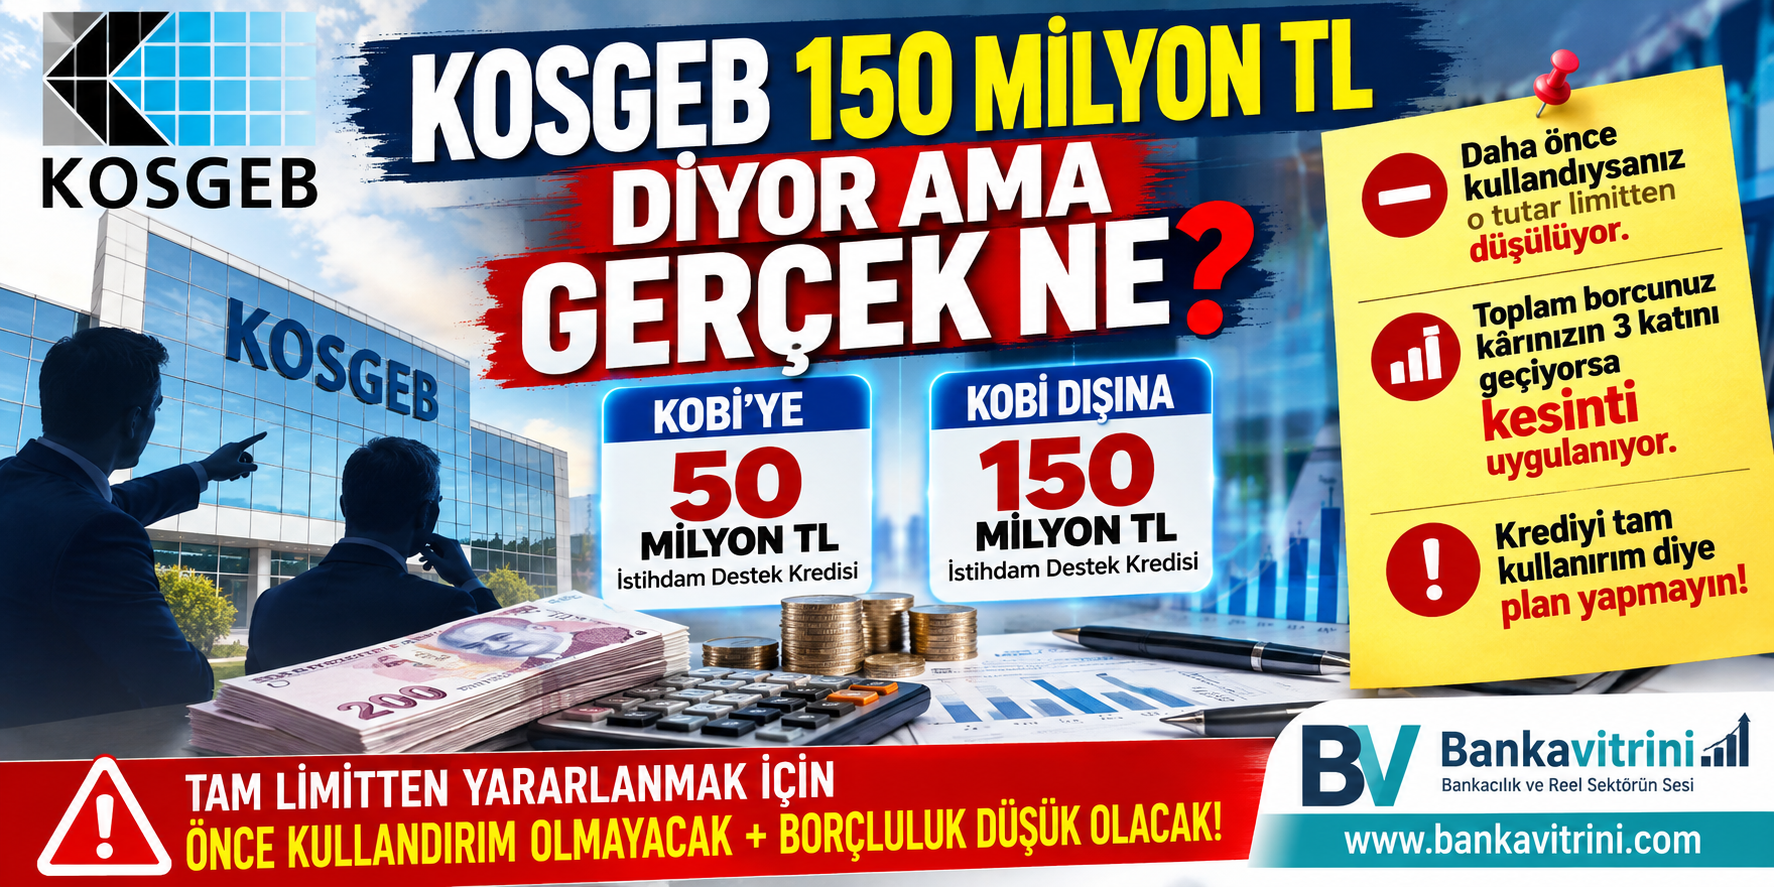
KOSGEB’in istihdam odaklı destek programında açıklanan KOBİ firmaları için 50 milyon TL ve KOBİ Dışı Ticari Firmalar için 150 milyon TL’lik kredi limitleri, işletmeler tarafından “kullanılabilecek kesin kredi tutarı” olarak algılanmamalı.

Çünkü açıklanan üst limitler, bazı işletmeler için çeşitli kriterler nedeniyle aşağı çekilebiliyor.

Daha önce aynı kapsamda kredi kullanıldıysa, kullanılan tutar yeni limitten düşülüyor. Bunun yanında işletmenin toplam borçluluğu da kredi tutarını etkileyebiliyor. Toplam borcun işletme kârının 3 katını aşması halinde ayrıca kesinti uygulanıyor.

“150 milyon TL kredi alırım” diye plan yapmayın!

Bu nedenle işletmelerin finansal planlamasını yalnızca KOSGEB’in açıkladığı üst limit üzerinden yapmaması gerekiyor.

Kredinin üst limitinden tam yararlanabilmek için;

  • Daha önce bu kapsamda kullandırım yapılmamış olması,
  • İşletmenin borçluluk seviyesinin düşük olması,
  • KOSGEB’in diğer başvuru ve uygunluk kriterlerinin sağlanması önem taşıyor.

Özetle; “KOSGEB 150 milyon TL kredi veriyor” demek, her işletmenin hesabına 150 milyon TL aktarılacağı anlamına gelmiyor.

Krediyi tam kullanırım diye plan yapmayın; önce işletmenizin geçmiş kullandırımını ve borçluluk oranını kontrol edin.

Erol TAŞDELEN – Ekonomist

Okumaya devam et

Erol Taşdelen

ENGELLİLERİN ÖNÜNE YENİ ENGELLER Mİ KONULUYOR?

Yayınlanma:

|

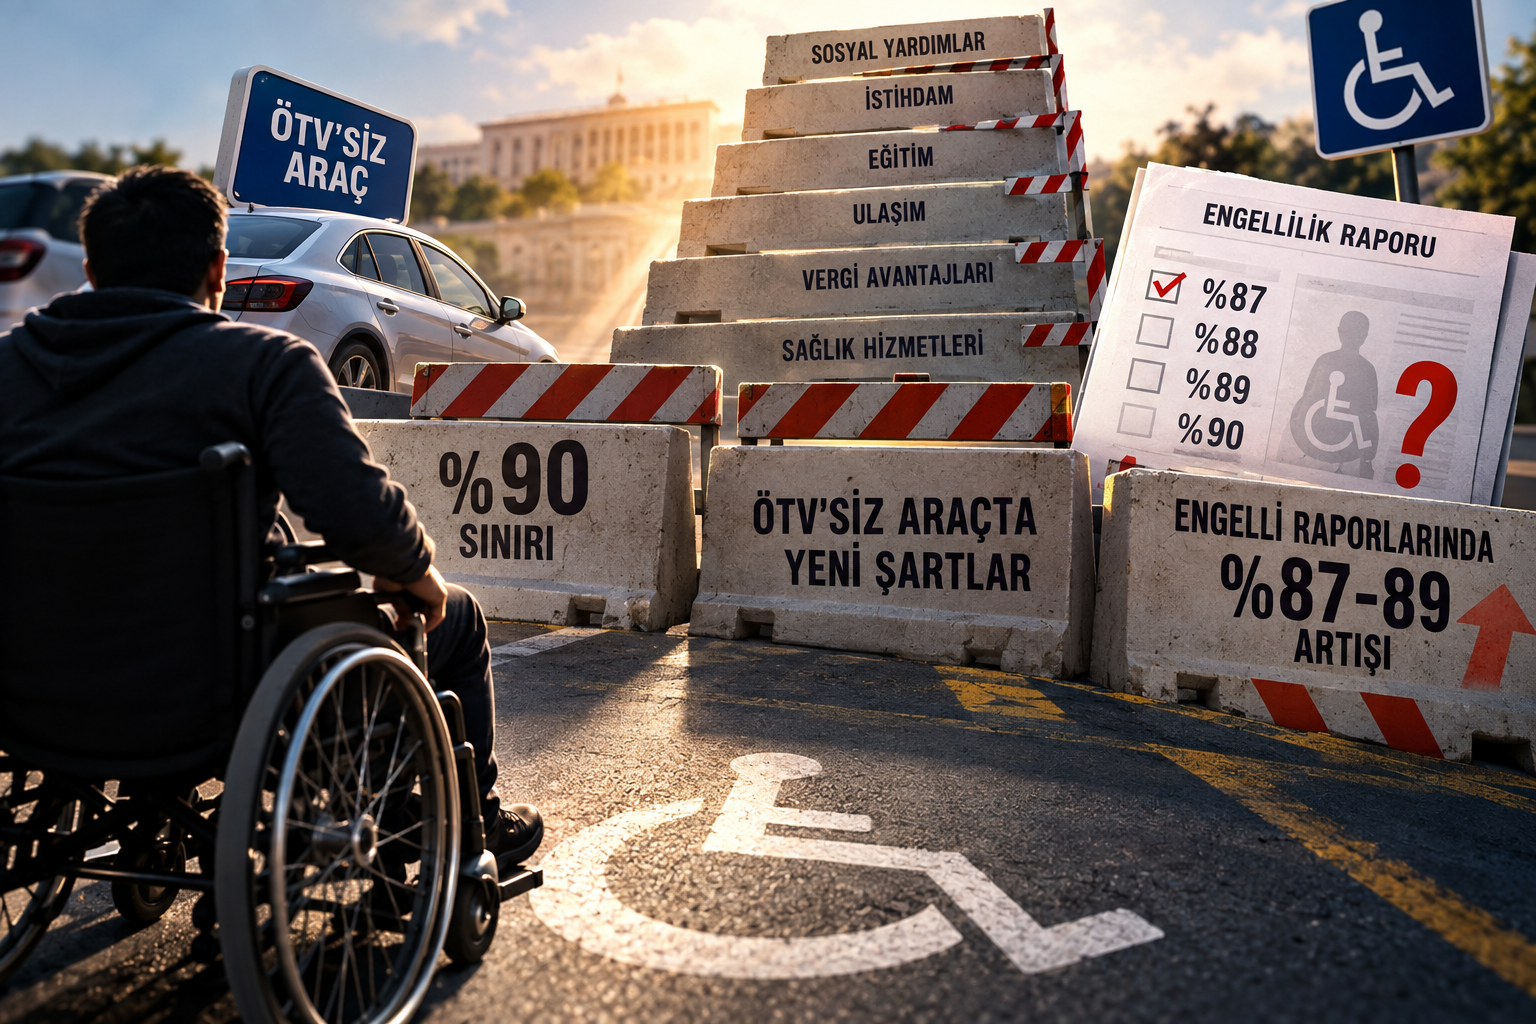
%90 sınırı, ÖTV’siz araç ve engelli raporları yeniden tartışma konusu

Engellilere yönelik düzenlemelerin amacı yaşamı kolaylaştırmak olması gerekirken, son dönemde yapılan bazı değişiklikler “hak kaybı” tartışmasını beraberinde getirdi. Özellikle ÖTV’siz araç uygulamasında getirilen yeni şartlar ve %90 engellilik oranının kritik bir eşik haline gelmesi, %90’ın altında kalan engellilerin durumunu yeniden gündeme taşıdı.

En dikkat çekici başlıklardan biri ÖTV’siz araç hakkı. 2024 sonunda yapılan düzenlemeyle engellilerin yeniden ÖTV istisnalı araç alabilme süresi 5 yıldan 10 yıla çıkarıldı. Araçlarda en az %40 yerli katkı şartı getirildi ve araç bedeline de sınır konuldu. 2026 yılı için bu sınır 2 milyon 873 bin 900 TL olarak uygulanıyor.

Böylece ÖTV istisnası tamamen kaldırılmamış olsa da, hak kapsamındaki araçlara erişim şartları önemli ölçüde daraldı.

%89 İLE %90 ARASINDAKİ FARK

Tartışmanın en önemli noktalarından biri ise %90 engellilik oranı.

%90 ve üzerindeki engelliler ile %90’ın altında kalan engelliler arasında özellikle araç alımı bakımından farklı kurallar uygulanıyor. %90’ın altında kalanlarda özel tertibat ve engelin niteliğine ilişkin ilave şartlar devreye giriyor.

Bu durum şu soruyu gündeme getiriyor:

%89 engelli bir vatandaş ile %90 engelli vatandaş arasında yalnızca bir puanlık fark varken, neden bazı haklara erişimde bu kadar büyük fark oluşuyor?

Üstelik engellilik oranı yalnızca ÖTV açısından değil; çeşitli sosyal yardım ve desteklerde de önemli sonuçlar doğurabiliyor.

%87–89 RAPORLARI NEDEN DİKKAT ÇEKİYOR?

Son dönemde engelli vatandaşlardan gelen şikâyetlerde %87, %88 ve %89 gibi oranların özellikle dikkat çektiği ifade ediliyor.

Ancak önemli bir noktayı vurgulamak gerekiyor:

Hastanelerin sistematik biçimde vatandaşları %90’ın altında bırakmak amacıyla %87–89 oranında rapor verdiğini gösteren kamuya açık resmi bir istatistik bulunmuyor.

Dolayısıyla bu durum şu aşamada bir iddia ve araştırılması gereken bir konu niteliğinde.

Sağlık Bakanlığı’nın açıklaması gereken temel soru ise çok basit:

2024, 2025 ve 2026 yıllarında kaç engelli raporu düzenlendi ve bu raporların yüzde kaçı %87, %88, %89 ve %90’ın üzerinde sonuçlandı?

Bu veriler açıklanırsa, kamuoyundaki “%90’ın altında raporların arttığı” yönündeki iddiaların gerçek olup olmadığı da görülebilecek.

AYM DE %90 ALTI DÜZENLEMESİNİ GÜNDEME TAŞIDI

Anayasa Mahkemesi de 2025 yılında %90’ın altında engelliliği bulunan kişilerin ÖTV istisnasından yararlanmasına ilişkin düzenlemeyi Anayasa’nın eşitlik ve sosyal devlet ilkeleri bakımından değerlendirdi ve ilgili hükmü iptal etti.

Bu karar, engelli haklarında yüzde eşiklerinin hukuki açıdan da tartışmalı bir alan olduğunu gösterdi.

SORUN SADECE ÖTV DEĞİL

Engelli vatandaşların karşılaştığı sorunlar yalnızca araç alımıyla sınırlı değil.

Engelli raporu;

  • sosyal yardımlar,
  • vergi avantajları,
  • istihdam,
  • ulaşım,
  • belediye hizmetleri,
  • eğitim,
  • bakım ve diğer sosyal desteklerde

farklı sonuçlar doğurabiliyor.

5378 sayılı Engelliler Hakkında Kanun ise engellilerin eşit haklara sahip olmasını, ayrımcılığın önlenmesini ve toplumsal yaşama tam katılımını temel ilke olarak kabul ediyor.

ENGELLİNİN İHTİYACI YÜZDEYE SIĞAR MI?

Bugün tartışılması gereken temel konu belki de bu:

%89 ile %90 arasındaki bir puan, kişinin gerçek yaşamında gerçekten bir puanlık fark yaratıyor mu?

Engellilik oranı elbette objektif kriterlerle belirlenmeli. Ancak bir puanlık fark nedeniyle kişinin ekonomik ve sosyal haklarında büyük değişiklik meydana geliyorsa, sistemin yalnızca matematiksel oranlar üzerinden değil, kişinin gerçek fonksiyon kaybı ve yaşam koşulları üzerinden de değerlendirilmesi gerekiyor.

Engelli haklarının amacı engellinin önüne yeni sınırlar koymak değil, hayatındaki engelleri azaltmak olmalı.

Bankavitrini’nin sorusu ise net: ENGELLİLERİN HAYATINI KOLAYLAŞTIRMASI GEREKEN SİSTEM, YENİ HAK DUVARLARI MI ÖRÜYOR?

Erol TAŞDELEN – Ekonomist

Okumaya devam et

BANKA HABERLERİ

AKBANK’ta ŞOK KARAR: Üst Mahkeme de Dolandırılan müşteriyi haklı buldu!

Yayınlanma:

|

“Tanımlı cihaz” savunması bankayı kurtarmadı: Akbank müşterisinin 158 bin TL’lik zararı bankaya kaldı

Daha önce de haberleştirdiğimiz; Akbank müşterisinin hesabından bilgisi ve rızası dışında kredi kullanılması ve para transferleri yapılması üzerine açılan davada banka bir kez daha kaybetti. AKBANK’ın Üst Mahkemeye yaptığı itiraz mahkeme tarafından reddedildi!

Mersin 1. Tüketici Mahkemesi’nin müşteriyi haklı bularak Akbank’ın 158.825,96 TL’yi yasal faiziyle birlikte ödemesine karar vermesinin ardından banka kararı istinafa taşıdı.

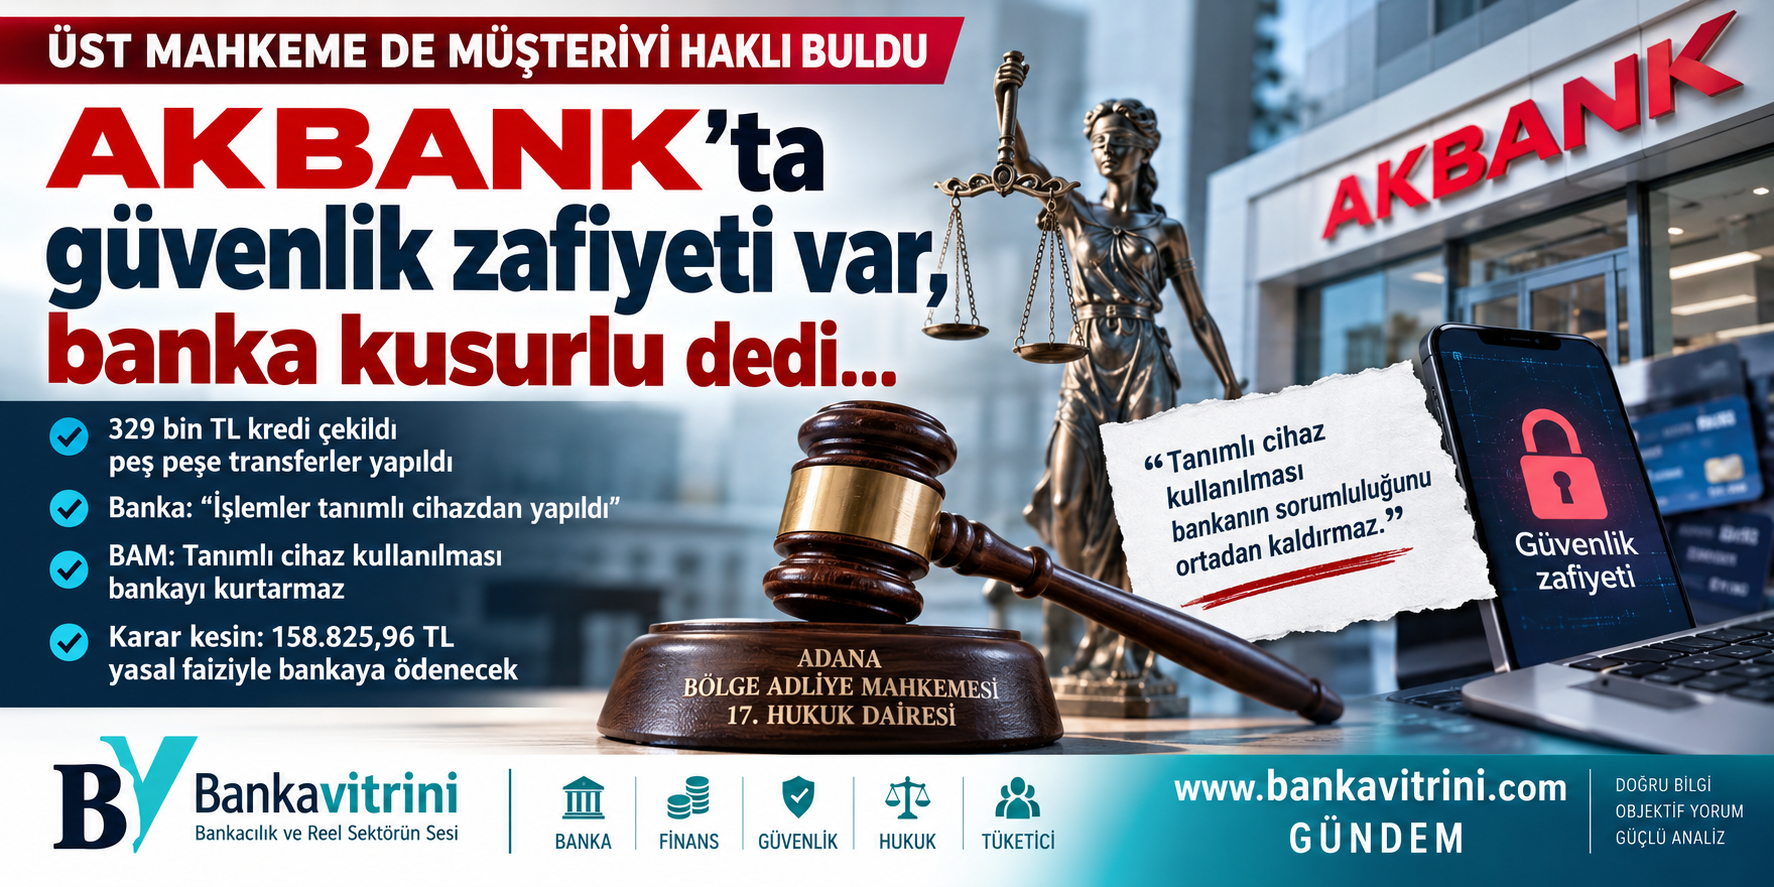
Ancak Adana Bölge Adliye Mahkemesi 17. Hukuk Dairesi, Akbank’ın istinaf başvurusunu esastan reddetti. 10 Eylül 2026 tarihli karar, HMK 362/1-a kapsamında kesin olarak verildi.

329 bin TL kredi çekildi, peş peşe transferler yapıldı

Dava dosyasına göre olay 4 Mayıs 2024 tarihinde meydana geldi.

Müşterinin hesabından bilgisi ve rızası dışında 329.300 TL kredi kullanıldı. Ardından farklı işlemlerle üçüncü kişilerin hesaplarına para transferleri gerçekleştirildi.

Dosyadaki hesaplamaya göre müşterinin gerçek zararı 158.825,96 TL olarak belirlendi. İlk derece mahkemesi bu tutarın dava tarihinden itibaren yasal faiziyle birlikte Akbank’tan tahsiline karar verdi.

Banka: “İşlemler müşterinin güvenli cihazından yapıldı”

Akbank savunmasında işlemlerin müşterinin tanımlı ve güvenli cihazından gerçekleştirildiğini, iki faktörlü doğrulama ve MSISDN doğrulamasının bulunduğunu belirtti.

Banka ayrıca müşterinin şifre güvenliğini sağlayamadığını ve telefona bulaşan zararlı yazılımların üçüncü kişilerin erişimine neden olmuş olabileceğini savundu.

Ancak BAM bu savunmayı zararın bankaya ait sorumluluğu ortadan kaldıran yeterli bir gerekçe olarak kabul etmedi.

Mahkemenin kritik tespiti: Güvenli cihaz kullanılması bankayı kurtarmıyor

Kararın en dikkat çekici bölümlerinden biri, işlemlerin müşterinin tanımlı güvenli cihazından gerçekleştirilmiş olmasına rağmen bankanın güvenlik yükümlülüğünün ortadan kalkmadığının açıkça belirtilmesi.

Bilirkişi incelemesinde;

  • 15.000 TL para transferi,
  • 329.300 TL kredi kullanımı,
  • ardından 37.500 TL ve 95.000 TL tutarında transferler

olmak üzere işlemlerin kısa süre içerisinde art arda gerçekleştirildiği belirlendi.

Mahkemeye göre bu hareketlilik, müşterinin olağan hesap hareketleriyle uyumlu olduğunun banka tarafından ortaya konulamadığı için olağan dışı finansal hareketlilik ve dolandırıcılık riski taşıyordu.

“Alarm üretmesi gerekiyordu”

Kararın merkezindeki değerlendirme ise bankanın güvenlik sistemine ilişkin.

Bilirkişi heyeti, söz konusu işlemlerin dolandırıcılık örüntüsüyle uyumlu olduğunu ve bankanın güvenlik sistemlerinde alarm üretmesi gerektiğini belirledi.

Buna rağmen işlemlerin müşterinin bilgisi ve rızası dahilinde olduğunun yeterince doğrulanmadan gerçekleştirildiği ve bankanın gerekli güvenlik önlemlerini almadığı sonucuna varıldı.

Raporda açıkça “bankanın güvenlik sürecinde zafiyet bulunduğu” kanaatine yer verildi.

BAM: Banka sadece sistemi kurmakla sorumluluktan kurtulamaz

Adana BAM 17. Hukuk Dairesi kararında bankaların “güven kurumu” niteliğine dikkat çekildi.

Kararda, internet bankacılığı hizmetini sunan bankanın, gelişen dolandırıcılık yöntemlerine karşı gerekli güvenlik altyapısını oluşturması, sistemi güncel tutması ve usulsüz işlemler ortaya çıktığında gerekli önlemleri alması gerektiği vurgulandı.

Daha da önemlisi mahkeme, müşterinin internet bankacılığını kullanmasının bankanın mevduatı koruma yükümlülüğünü ortadan kaldırmayacağını belirtti.

Müşterinin de sorumluluğu var ama…

Karar, internet bankacılığı dolandırıcılıklarında bütün sorumluluğu otomatik olarak bankaya yükleyen bir yaklaşım da ortaya koymuyor.

BAM kararında müşterilerin de şifrelerini ve kişisel bilgilerini korumak, bilgisayar ve telefonlarını sanal saldırılara karşı korumak ve gerekli dikkat ve özeni göstermek zorunda oldukları belirtiliyor.

Ancak somut olayda müşterinin kişisel bilgilerini üçüncü kişilerle paylaştığına ilişkin delil bulunmadığı vurgulandı.

Kararda; “…davacının önceki hesap hareketleri içerisinde dava konusu işlemlerle benzer nitelikte ve tutarda işlemler bulunduğuna ilişkin finansal kayıtların da sunulmadığı, bu haliyle işlemlerin bankanın güvenlik mekanizmaları bakımından dikkat ve kontrol gerektiren mahiyette olduğu, işlemlerin tanımlı güvenli cihaz kullanılarak gerçekleştirilmiş olmasının ise bankanın gerekli güvenlik tedbirlerini alma yükümlülüğünü ortadan kaldırmayacağı, tüm bu nedenlerle ortaya çıkan zarardan davalı bankanın sorumlu olduğu, ilk derece mahkemesince aynı yönde kanaat içeren bilirkişi heyet raporu doğrultusunda davanın kabulüne yönelik verilen kararın usul ve esas bakımından hukuka uygun olduğu anlaşıldığından davalı vekilinin istinaf isteminin reddine karar verilmiştir…” cümlesi yer alması mahkemenin bundan sonraki benzer davalarda da bakış açısını ortaya koydu.

Bankanın istinaf başvurusu reddedildi

Adana BAM 17. Hukuk Dairesi, ilk derece mahkemesinin kararının usul ve esas yönünden hukuka uygun olduğu sonucuna vardı.

Banka tarafından yapılan istinaf başvurusu HMK 353/1-b.1 maddesi gereğince esastan reddedildi.

Daire ayrıca kararın kesin olduğuna hükmetti.

Bankacılık sektörü açısından önemli bir emsal tartışması

Kararın önemli tarafı yalnızca 158 bin TL’lik zararın müşteriye ödenmesi değil.

Mahkeme, bankaların elektronik bankacılık sistemlerinde yalnızca “şifre doğru mu, cihaz tanımlı mı?” kontrolü yapmasının her durumda yeterli olmayabileceğine işaret ediyor.

Çünkü somut olayda işlemler müşterinin tanımlı cihazından yapılmış olsa bile; işlem tutarı + işlem sırası + müşterinin geçmiş işlem davranışı + kredi kullanımı + hemen ardından üçüncü kişilere transfer birlikte değerlendirildiğinde bankanın güvenlik sisteminin şüpheli hareketliliği yakalaması gerektiği kabul edildi.

Bu yaklaşım, özellikle son yıllarda artan mobil bankacılık dolandırıcılıklarında “İşlem müşterinin telefonundan yapılmış, dolayısıyla banka sorumlu değildir” şeklindeki savunmaların tek başına yeterli olmayabileceğini gösteriyor.

Kısacası;

Müşterinin telefonu kullanılmış olabilir.

Tanımlı cihaz kullanılmış olabilir.

Ancak banka, işlemlerin müşterinin olağan finansal davranışıyla uyumlu olup olmadığını ve dolandırıcılık riski taşıyıp taşımadığını da değerlendirmek zorunda.

Bu dosyada mahkemenin vardığı sonuç ise net: Akbank’ın güvenlik sürecinde zafiyet bulundu ve ortaya çıkan 158.825,96 TL’lik zarardan banka sorumlu tutuldu.

Karar 10 Eylül 2026 tarihinde kesin olarak verildi.

Erol TAŞDELEN – Ekonomist, Bankacı Bilirkişisi Sc: 48413

bankavitrini.com

******************

Dolandırılan müşteri davayı kazandı. Ödeme yapmayan AKBANK’ı İcraya verdi

Dolandırıcılık davasında Mahkeme kararı: Banka sorumlu, para iade

Dolandırıcılık Davasında Şok Rapor: Banka Kusurlu!

 

Okumaya devam et

FARK YARATANLAR

FARK YARATANLAR

FARK YARATANLAR

KATEGORİLER

ALTIN – DÖVİZ

KRİPTO PARA PİYASASI

X

FACEBOOK

SON YAZILAR

Popüler

www bankavitrini com © "BANKA VİTRİNİ Portal"da yayımlanan, BANKA VİTRİNİ'nde yer alan yazar ve çevirmenlerine ait herhangi bir yazı, çeviri, makale ve haber izin alınmadan basılı olarak ya da internet ortamında kullanılamaz, çoğaltılamaz, yayınlanamaz. İzinsiz kullananlar hakkında hukuki yollara başvurulacaktır. "BANKA VİTRİNİ Portal"da yayımlanan tüm özgün yazıların içeriğinden yazarları sorumludur. www.bankavitrini.com'da yer alan yatırım bilgi, yorum ve tavsiyeleri yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti, aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Burada yer alan yorum ve tavsiyeler, yorum ve tavsiyede bulunanların kişisel görüşlerine dayanmaktadır. Bu görüşler, mali durumunuz ile risk ve getiri tercihlerinize uygun olmayabilir. Yer alan yazılarda herhangi bir yatırım aracı; Hisse Senedi, kripto para biriminin veya dijital varlığın alım veya satımını önermiyor. Bu nedenle sadece burada yer alan bilgilere dayanılarak yatırım kararı verilmesi, beklentilerinize uygun sonuçlar doğurmayabilir. Lütfen transferlerinizin ve işlemlerinizin kendi sorumluluğunuzda olduğunu ve uğrayabileceğiniz herhangi bir kaybın sizin sorumluluğunuzda olduğunu unutmayın. © www.bankavitrini.com Copyright © 2020 -UŞAK- Tüm hakları saklıdır. Özgün haber ve makaleler 5846 Sayılı Fikir ve Sanat Eserleri Kanunu korumasındadır.