Connect with us

GÜNCEL

Türk Lirası: Bak bak şova bak, sen de şova bak

Yayınlanma:

|

  • Türk mali piyasalarda yerel seçimler ardından hâkim olan iyimser hava dün TCMB’nin yılın ikinci enflasyon raporunu açıklaması ardından daha da pekişti. TCMB, bizim beklentimizin aksine, yıl sonu enflasyon tahminlerini -yılın ilk dört ayında beklentilerinin üzerinde artış gösteren enflasyona paralel- 2 puan artışla %36’dan %38 seviyesine yükseltirken, 2025 ve 2026 yılsonu tahminlerini ise sırasıyla değiştirmeyerek %14 ve %9 seviyesinde korudu. TCMB Başkanı Karahan, enflasyonun hedeflerine uyumlu seviyelere gerileyene kadar sıkı para politikası duruşlarını korumakta kararlı olduklarını, enflasyon görünümünde kalıcı bir bozulmaya kesinlikle izin verilmeyeceğini, ‘ne gerekiyorsa’ da yapmaya hazır olduklarını söyleyerek ‘şahin’ bir duruş sergiledi.
  • Enflasyonda zirve seviyenin Mayıs ayında %75-76 seviyesinde görüleceğini belirten Karahan, yılın ikinci yarısında ise belirgin düşüş olacağına dikkat çekti. Öte yandan, yıl sonu için tahmin aralıklarının alt ve üst noktaları %34 ve %42 olarak belirlenirken (orta noktası %38), TCMB Başkan Yardımcısı Cevdet Akçay, enflasyonun tahmin aralığının üst bandının bu yıl aşmayacağına emin olduklarını söyledi. TCMB’nin kararlı duruşu ve enflasyon raporu ardından soru cevap kısmında verdikleri samimi ve açık yanıtlar, piyasalar nezdinde olumlu olarak karşılandı.
  • Karahan ayrıca, Mart ayında yapılan 500 baz puan faiz artışının yurt içi ve dışı yerleşiklerin TL’ye güvenini artırdığını ve rezervlere olumlu yansıdığını söylerken, Londra swap piyasasının açılmasına yönelik bir soruya ise Başkan Karahan bu konuda düzenleme yetkisinin BDDK’da olduğu yanıtını verdi. Hatırlanacağı üzere, hafta başı, piyasalarda konuşulan swap sınırlamalarının gevşeteceği (Bloomberg International haberi) ve Türkiye’nin gri listeden çıkarılabileceği iddiaları (Reuters) Türk mali piyasalarında büyük bir heyecan yaratmıştı (bu iki konunun hâlen daha sıcaklığını koruduğunu not edelim).
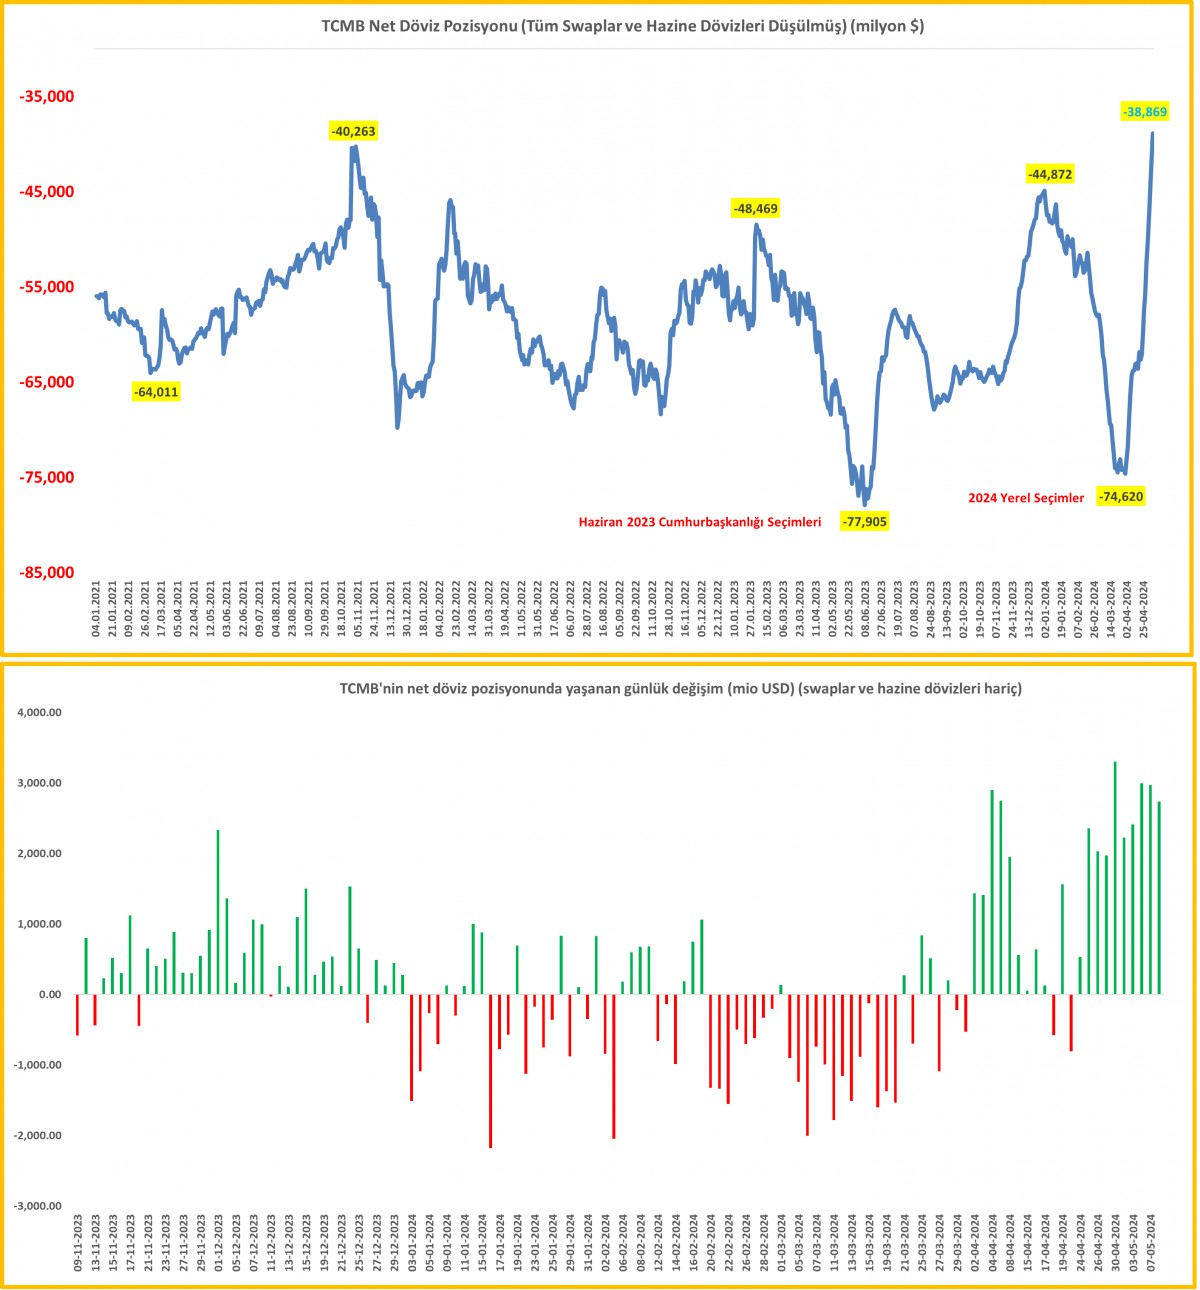
  • Yerel seçimler öncesinde kur uçacak kaçacak korkularını besleyen yorumlara hiç katılmadığımız gibi otoritenin dezenflasyon sürecini tesis etmek adına ne gerekiyorsa yapacağını ve kurun yükselmesine de izin vermeyeceğini defaten söylemiştik. Yılın ilk çeyreğinde (özellikle de Mart ayında) kurun uçup kaçacağ endişesi ile TL’den yeniden koşar adım uzaklaşan yurtiçi yerleşikler TCMB’ye 29,2 milyar dolar rezerv kaybı yaşatırken, TCMB’nin de swap ve kamu dövizler hâriç net rezervleri eksi 74,6 milyar dolar seviyesine kadar gerilemişti. Havanın yerel seçimler ardından beklentimize paralel iyimsere dönmesi ile son 23 iş gününde TCMB’nin 35 milyar dolar rezerv biriktirdiğini ve manşet rakamın da eksi 38,8 milyar dolar seviyesine kadar iyileştirdiğini görüyoruz (bakınız grafik).
  • Dün sabah saatlerinde Başkan Karahan’ın da işaret ettiği üzere şartlar müsade ettiği sürece bu tablo daha da iyileşecektir. Swap ve kamu dövizleri hâriç açıklanan son manşet veri, Ocak 2021’den bu yana en iyi seviyeye işaret ediyor (maalesef TCMB verileri daha da geçmiş dönemi göstermiyor). Seçim öncesi felaket tellallarının çığırtkanlığı ile yurtiçi yerleşikler Kapalıçarşı’ya hücûm etmeselerdi, TCMB’nin rezervleri erimeyecek ve belki de bugün yaşanan TL rallisi ile USDTRY kuru 27-28 seviyelerine kadar gerileyecekti.
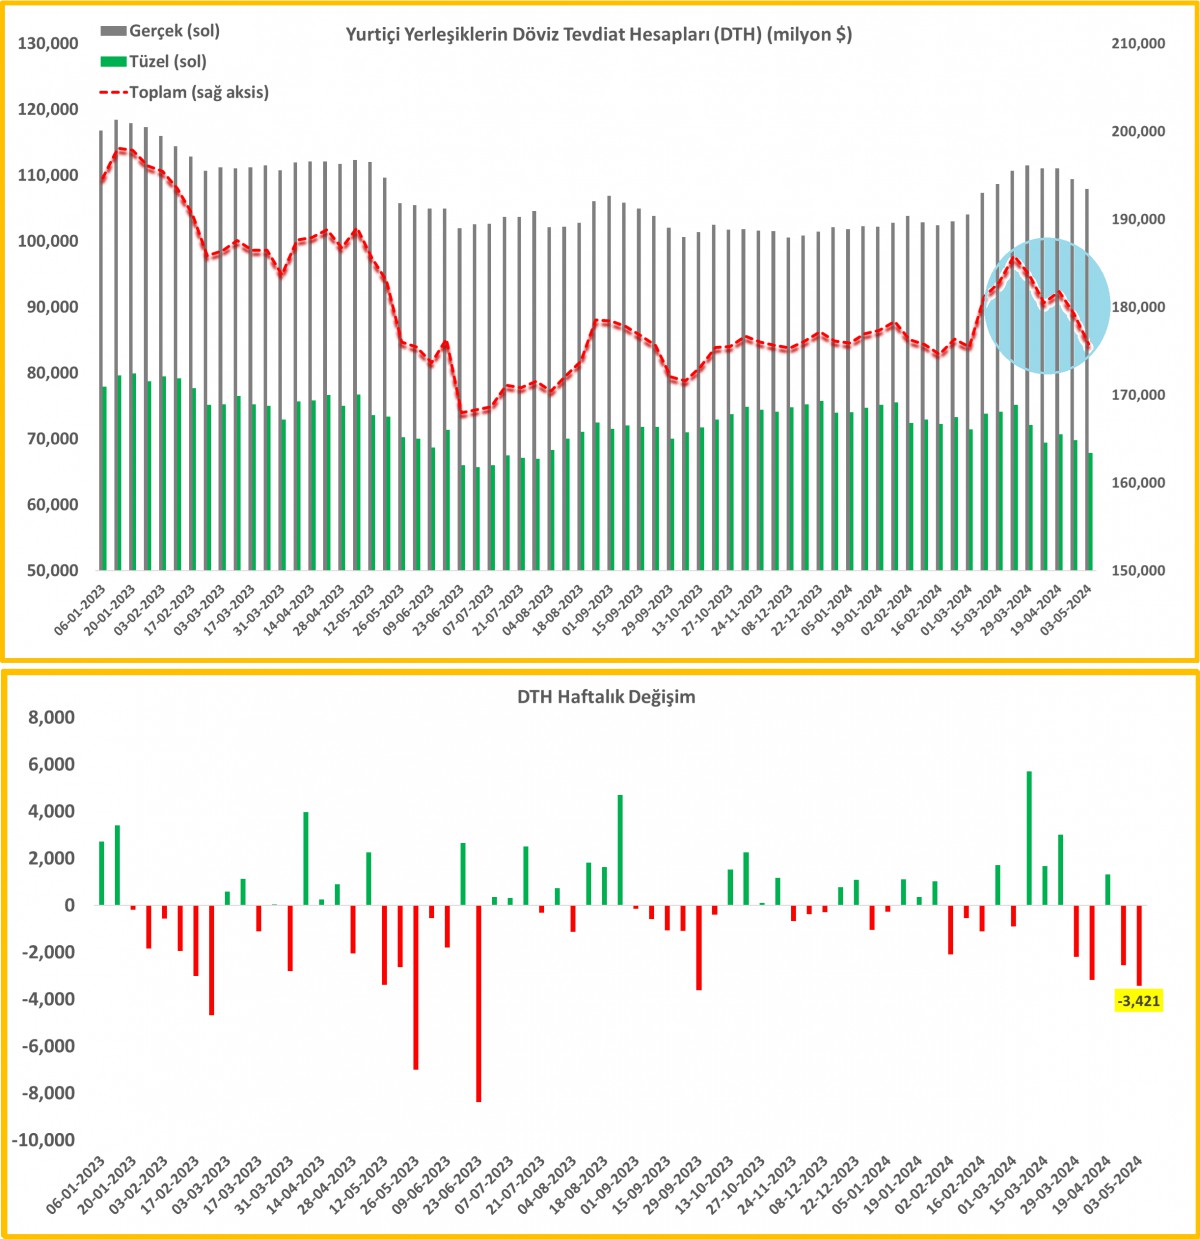
  • Dün açıklanan haftalık TCMB verilere göre, 3 Mayıs ile biten haftada, yurtiçi yerleşiklerin döviz mevduatları (DTH) 3,4 milyar dolar daha gerilerken, son 5 haftada düşüş 10 milyar dolar seviyesine ulaştı (bakınız grafik). Öte yandan, TCMB’nin menkul kıymet istatistiklerine göre, söz konusu haftada, hisse senetlerinde yabancının pozisyonu 309 milyon dolar, devlet tahvilinde ise 761 milyon dolar arttı. Geçen hafta belirttiğimiz üzere, Türk varlıklarına olan ilgi artarken, JP Morgan’ın tahvil endeksindeki TL tahvillerinin ağırlığını arttırması sonrası son iki haftada DİBS alımları yaklaşık 1,4 milyar dolar artış kaydetti. Tahvil piyasasında yabancının payı artarken, TL lehine gelişmeleri büyük bir mutluluk ile takip ediyoruz. Yabancı indinde Türkiye’nin 5 yıl vadeli riskleri gösteren CDS risk priminin de 4 yılın en düşük seviyesi olan 275 baz puana kadar gerilediğini not edelim (çok olumlu bir gelişme).
  • Çok da laf kalabalığı yapmadan… Türk varlıklarına yönelik hem içerden hem de dışardan büyük bir ilginin başladığını hep birlikte görüyoruz. Bu bağlamda, hafta başı yazdığımız “Türk Lirası ‘sahalara’ geri dönüyor” başlıklı yazımızda da belirttiğimiz üzere, ilk etapta sonbahara kadar TL olumlu havadan faydalanmak gerektiğini altını bir kez daha çizmek isteriz. TL’nin reel anlamda değerlenmeye devam edeceğini (kurun enflasyonun altında artacağını), hatta biraz iddialı olsa da, kurun göreceli sakin seyrini de gözeterek şirketlerin kısa vadede döviz kredisi kullanımını da artırabileceğini düşünüyoruz. TCMB hazır şartlar elverişli iken, bu süratte rezerv biriktirmeye devam ederse, Haziran ayında swap ve kamu dövizleri dışarı bırakılarak takip ettiğimiz net rezervlerin artıya geçtiğine de şahit olacağız!
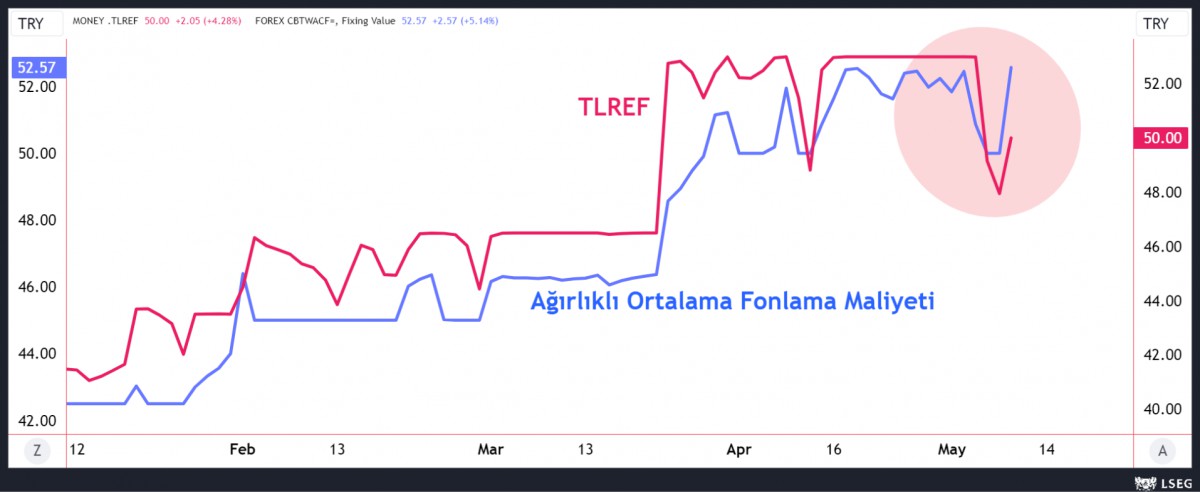
  • TCMB döviz aldıkça hâliyle karşılığında piyasaya TL vermeye devam edeceğini ve bollaşan bir ürününü fiyatı düşer mantığından hareketle TL’nin de fiyatının (paranın da fiyatı faiz) düşeceğini düşünebilirsiniz. Tıpkı bu hafta ortası olduğu gibi. Lâkin bizler, mevduat faizinin Türk Lirasına geçişi teşvik seviyesinde kalmaya devam edeceğine işaret eden TCMB’nin rehberliğinde, piyasada oluşacak likiditenin sterilize edilmeye (kitabî bir yaklaşımla, sterilizasyon Merkez bankalarının, çeşitli nedenlerle ortaya çıkan para arzı artışlarının etkilerini dengelemek için yaptıkları açık piyasa işlemlerine anlamına geliyor) devam edileceğini düşünüyoruz. Zaten, dün ağırlıklı ortalama fonlama maliyeti %52,57 seviyesine geri dönerken, TL referans faizi de %50 seviyesine yükseldi (bakınız grafik). Bu da mevduat faiz oranlarında yakın gelecekte %50’nin altında bir oranı düşünmenin çok da doğru olmayacağına işaret ediyor.
  • Yurtdışı piyasalarda ise temkinli iyimser seyrin korunmaya devam ettiğini görüyoruz. Geçen hafta Cuma günü açıklanan ABD istihdam raporunun beklentileri karşılayamaması ardından iyimser bir seyre bürünen piyasalar, faiz indirim beklentilerini perçinleyecek yeni bir gelişme beklerken, dün ABD’de açıklanan haftalık işsizlik maaşı için yeni başvuruda bulunan Amerikalıların sayısı geçen hafta sekiz aydan uzun bir sürenin en yüksek seviyesine yükseldi. İstihdam piyasasının istikrarlı bir şekilde soğuduğuna dair daha fazla kanıt sunan dünkü veri ardından ABD borsaları geceyi %0,5 – 1 aralığında yükselişle tamamladı. Artık gözler haftaya Çarşamba günü açıklanacak ABD tüketici enflasyon verisine çevrildi.
  • ABD dolarının piyasa faizi olan 10 yıllık tahvil faizi %4,45 seviyesine gerilemesine paralel faiz getirisi olmayan altının ons fiyatı 2,355 dolar seviyesine yükselirken, geçen hafta 26 dolar seviyesini bir kez daha test ederek (re-test) teknik mânâda güçlü bir sinyal üreten gümüş ise 28,50 dolar seviyesine dayandığını görüyoruz. Kıymetli madenlerde uzun pozisyonumuzu korurken, gümüşün psikolojik 30 dolar seviyesini aşması sonrası daha da sürtalenmesini bekliyoruz. Ortadoğu’da ise tansiyonun yeniden arttığını görüyoruz. Reuters haberine göre, İsrail güçlerinin Refah bölgelerini bombaladığı iddia edilirken, Başbakan Netanyahu ise ABD Başkanı Joe Biden’ın İsrail’in güney Gazze şehrine saldırması hâlinde silahlarını keseceği tehdidini reddetti. Brent cinsi ham petrolün varil fiyatının yeniden yükselişe geçerek 84,40 dolar seviyesine geldiğini not edelim.
  • İsveç Merkez Bankası’nın ekonomik yavaşlama nedeniyle politika faizin 8 yıl aradan sonra ilk kez indirime kararı ardından dün gözler gelişen ekonomilerde faiz indirimlerinin devam edip etmeyeceğini anlamak adına İngiltere Merkez Bankası’nın (BoE) olağan faiz toplantısına çevrildi. BoE, dört yıl aradan sonra, ilk faiz indirimin sinyalini verirken, Başkan Bailey yatırımcıların beklediğinden daha fazla indirim olabileceğini de söyleyerek faiz indirimlerinin önümüzdeki ay başlamasının önünü açtı. GBPUSD paritesi 1,25 seviyelerinde yatay bir seyir izliyor.
  • Yeni gün başlangıcında Asya piyasalarında temkinli iyimser bir görünümün hâkim olduğunu görüyoruz. ABD borsalarının vadeli işlemlerinde de hafif de olsa artılar göze çarpıyor. Mali piyasaların gündeminde bugün Türkiye’de işsizlik ve sanayi üretimi, dışarıda ise İngiltere’de sanayi üretimi ve büyüme; ABD’de ise Michigan tüketici güven endeksi takip edilebilir. USDTRY kurunun güne TCMB’nin kurduğu 32,20 – 32,25 bandındaki ‘baraj’ seviyesinden başladığını, hisse senetlerinde ise iyimser görünümün devam edeceğini düşünüyoruz. Herkese güzel bir hafta sonu dileyerek bültenimizi tamamlayalım.

>TCMB’nin swap ve kamu dövizleri hâriç net rezervleri
1715314993d4aac38a0ef410a3f1687da15ab6563a_1_1200.jpg

>DTH

17153149931b3f62a8eb4cf1bf837323754d8fb394_2_1200.jpg

>TL referans faizi ve Ağırlıklı Ortalama Fonlama Maliyeti
1715314994e4addabb1df92313ef22d09ffc583924_3_1200.jpg

Emre Değirmencioğlu

Okumaya devam et

BANKA HABERLERİ

Fitch’ten Türk bankalarına kârlılık uyarısı: Takipteki krediler artıyor

Yayınlanma:

|

Yazan:

Yüksek fonlama maliyetleri ve enflasyon bankaların kâr marjlarını daraltırken, takipteki kredi oranı 2026’nın ikinci çeyreğinde yüzde 3,5’e yükseldi. Fitch, kârlılık üzerindeki baskının yıl boyunca sürmesini bekliyor.

Uluslararası kredi derecelendirme kuruluşu Fitch Ratings, üç aylık Türk Bankaları İzleme Raporu’nda, Türk bankacılık sektörünün 2026 yılının ikinci çeyreğinde kârlılık kaybı yaşadığını ve sorunlu kredilerdeki artışın sürdüğünü bildirdi. Bloomberg HT haberine göre, yüksek fonlama maliyetleri, artan swap giderleri ve enflasyon kaynaklı faaliyet giderleri, bankaların finansal performansını olumsuz etkiledi.

Faaliyet kârlılığında belirgin gerileme

Fitch’in izlediği bankalarda ortalama faaliyet kârının risk ağırlıklı varlıklara oranı, 2026’nın ilk çeyreğindeki yüzde 3,9 seviyesinden ikinci çeyrekte yüzde 2,6’ya geriledi. Sektör genelinde ise aynı oran yüzde 4,6’dan yüzde 3,3’e düştü.

Rapora göre, yüksek Türk lirası faizlerinin fonlama maliyetlerini artırması, net faiz marjlarını daraltan başlıca unsurlar arasında yer aldı. Swap maliyetlerindeki yükseliş ve enflasyonun faaliyet giderleri üzerindeki etkisi de kârlılığı baskıladı.

Takipteki krediler yüzde 3,5’e çıktı

Bankacılık sektöründe aktif kalitesine ilişkin göstergeler de olumsuz seyrini sürdürdü. Fitch’in izlediği bankaların ortalama takipteki kredi (NPL) oranı, ilk çeyrekteki yüzde 3,3 seviyesinden ikinci çeyrek sonunda yüzde 3,5’e yükseldi. Yeni takipteki kredi oluşum oranı da yüzde 2,1’den yüzde 2,2’ye çıktı.

Bankaların ortalama çekirdek sermaye yeterlilik oranı ise yüzde 11,5 seviyesinde kaldı. Bu görünüm, kredi riskleri ve kârlılık baskıları yakından izlenirken sermaye göstergesinin söz konusu dönemde yatay seyrettiğine işaret etti.

Bankacılık sektörünü ne bekliyor?

Fitch, yüksek TL faizleri ve enflasyonist baskıların bankaların kârlılığı üzerindeki etkisinin 2026 boyunca devam edebileceğini öngörüyor. Kuruluş, yılın sonlarına doğru faiz indirimlerinin yeniden başlaması durumunda bu baskının 2027’de hafifleyebileceğini değerlendiriyor.

Bankacılık sektörü açısından temel risk, fonlama maliyetleri yüksek seyrederken kredi geri ödemelerinde yaşanabilecek bozulmanın karşılık giderlerini artırması ve kâr marjlarını daha da daraltması. Bu süreç, bankaların kredi verme iştahı ve reel sektörün finansmana erişimi üzerinde de baskı oluşturabilir.

Kaynak: Fitch Ratings’in Türk Bankaları İzleme Raporu; 21 Ekim 2026 tarihli haberler.

Okumaya devam et

BANKA HABERLERİ

AKBANK VE DENİZBANK: FON SORUŞTURMASINDAKİ İSİMLER BANKAMIZ ÇALIŞANI DEĞİL

FON SORUŞTURMASINDA AKBANK VE DENİZBANK’TAN AÇIKLAMA: “İSİMLER BANKALARIMIZIN ÇALIŞANI DEĞİL”

Yayınlanma:

|

Yazan:

Fon soruşturmasında gözaltı listesinde yer alan isimler üzerinden gündeme gelen Akbank ve DenizBank, haberlerdeki çalışma ilişkilerine ilişkin açıklama yaptı. Akbank, “adı geçen kişilerin uzun süre önce bankadan ayrıldığını” belirtirken DenizBank, “adı geçen Yasemin Y.’nin banka çalışanı olmadığını” bildirdi.

Bankavitrini.com | Gündem

Sermaye piyasalarındaki işlemlere yönelik yürütülen fon soruşturmasında gözaltı listesinde yer alan isimler ve bu kişilerin bankalarla bağlantıları gündeme geldi. Konuya ilişkin Akbank ve DenizBank’tan açıklamalar geldi. Her iki banka da haberlerde yer alan çalışma ilişkilerine yönelik düzeltme talebinde bulundu.

Akbank: İsimler uzun süre önce bankadan ayrıldı

Akbank, fon soruşturması kapsamında gözaltı kararı verilen kişilerle ilgili haberlerde banka adının kullanılmasına ilişkin açıklama yaptı.

Banka, haberlere konu olan kişilerin uzun süre önce Akbank’tan ayrıldığını ve başka kurumlarda çalıştıklarını belirtti. Açıklamada, bu kişilerin hâlen Akbank bünyesinde görev yapıyormuş gibi gösterilmesinin gerçeğe aykırı bir izlenim oluşturabileceğine dikkat çekildi.

Akbank, güncel çalışma ilişkilerinin doğru aktarılması gerektiğini vurgulayarak kamuoyunun doğru bilgilendirilmesini istedi.

DenizBank: Yasemin Yılmaz bankamızın çalışanı değil

DenizBank da fon soruşturması kapsamında gözaltına alınan isimlerin yer aldığı listeye ilişkin yayımlanan haberdeki bir bilgiyi düzeltti.

DenizBank A.Ş. tarafından yapılan açıklamada şu ifadelere yer verildi:

“Fon soruşturması kapsamında gözaltına alınan isim listesine ilişkin yayımladığınız haberde, Yasemin Y. isimli kişinin DenizBank Finans Yöneticisi olduğu yönünde hatalı bilgiye yer verilmiştir.

Haberde adı geçen Yasemin Y., Bankamız çalışanı değildir. Kamuoyunun doğru bilgilendirilmesi amacıyla söz konusu yanlış bilginin düzeltilmesini rica ederiz.”

DenizBank, açıklamasıyla Yasemin Y.’ın banka çalışanı olduğu yönündeki bilgiyi açıkça reddetti ve haberlerin düzeltilmesini talep etti.

Soruşturmada banka isimleri neden gündeme geldi?

Soruşturma kapsamında yayımlanan gözaltı listelerinde yer alan kişilerin mesleki unvanları ve çalıştıkları kurumlara ilişkin bilgiler, bankaların isimlerinin de haberlerde geçmesine neden oldu.

Ancak bir kişinin adının soruşturma kapsamında anılması, tek başına ilgili bankanın soruşturmanın şüphelisi olduğu veya kurumsal olarak herhangi bir suça iştirak ettiği anlamına gelmiyor. Aynı şekilde, bir kişinin geçmişte bir bankada çalışmış olması da güncel çalışma ilişkisini göstermiyor.

Akbank’ın geçmiş çalışma ilişkilerine yönelik açıklaması ile DenizBank’ın Yasemin Y. hakkında yaptığı düzeltme, haberlerde kişi ve kurum bağlantılarının güncel ve teyit edilmiş bilgiler üzerinden kurulmasının önemini ortaya koydu.

Bankacılık sektöründe doğru bilgi ve itibar vurgusu

Sermaye piyasalarına yönelik soruşturmalarda kişi isimleriyle birlikte kurum adlarının anılması, kamuoyunda ilgili bankalara yönelik algıyı etkileyebiliyor. Bu nedenle gözaltı listelerindeki bilgilerin, kişilerin güncel iş durumlarıyla karşılaştırılarak yayımlanması önem taşıyor.

Akbank ve DenizBank’ın açıklamaları, soruşturma haberlerinde yalnızca isimlerin değil, bu isimlerle bankalar arasında kurulan bağlantıların da titizlikle doğrulanması gerektiğini gösteriyor.

Bankavitrini.com olarak not: Bu haber, Akbank ve DenizBank’ın çalışma ilişkilerine yönelik açıklamalarını bir araya getirmektedir. Soruşturmada adı geçen kişiler hakkındaki iddialar ile bankaların kurumsal sorumluluğu birbirinden ayrı değerlendirilmelidir.

Okumaya devam et

Gülbeyaz Gergün

Vestel’de Borç Alarmı: Gözler Yatırımcıda

VESTEL’DEN EUROBOND YATIRIMCISINA İKİ SEÇENEK: YA YÜZDE 45 ANAPARA KESİNTİSİ YA 6 YIL VADE UZATIMI


Yayınlanma:

|

500 milyon dolarlık borç için yeniden yapılandırma süreci başladı. Vestel, anaparasını korumak isteyen yatırımcıya 2035 vadeli ve yüzde 4 faizli tahvil; anapara kesintisini kabul eden yatırımcıya ise 2032 vadeli ve yüzde 6 faizli yeni tahvil öneriyor. Bankalarla 2041 vadeli yeniden yapılandırma görüşmeleri de sürüyor.

Bankavitrini.com – Ekonomi Haberleri

Vestel Elektronik, bilançosunu sürdürülebilir hale getirmek amacıyla yurt dışı borçlarının yeniden yapılandırılması için önemli bir adım attı. Şirket, toplam nominal tutarı 500 milyon dolar olan, yıllık yüzde 9,75 faizli ve 2029 vadeli Eurobond’ları için tahvil sahiplerine iki alternatif içeren takas teklifi ve muvafakat talebi sürecini başlattı.

20 Ekim 2026 tarihinde kamuoyuna yansıyan açıklamaya göre yatırımcılar, mevcut anaparalarını koruyarak borcun vadesini uzatabilecek veya anaparanın yüzde 45’inden vazgeçerek daha erken vadeli yeni tahvillere geçebilecek.

Teklif, şirketin yalnızca tahvil borçlarını değil, bankalara olan finansal yükümlülüklerini de kapsayan daha geniş kapsamlı yeniden yapılandırma çalışmalarının bir parçası olarak öne çıkıyor. https://www.kap.org.tr/tr/Bildirim/1684657

İki seçenek yatırımcıya ne getiriyor?

Vestel’in teklifinde yatırımcıların önündeki iki alternatif, anapara kaybı ile vade ve faiz koşulları arasında bir tercih yapılmasını gerektiriyor.

1. seçenek: Anapara korunacak, vade 2035’e uzatılacak

İlk seçenekte mevcut Eurobond’ların 15 Mayıs 2029 olan vadesinin 15 Mayıs 2035’e uzatılması öngörülüyor.

Bu seçeneğin temel koşulları şöyle:

  • Anapara kesintisi: Yok.
  • Yeni yıllık faiz oranı: Yüzde 4.
  • Yeni vade: 15 Mayıs 2035.
  • Anapara geri ödemesi: Yıllık taksitler halinde.

Mevcut tahvilin yüzde 9,75 olan yıllık faiz oranı bu seçenekte yüzde 4’e düşüyor. Böylece yatırımcı anapara tutarını korurken faiz gelirinin önemli bir bölümünden vazgeçmiş oluyor.

Bu seçenek, tahvilin nominal değerini korumayı önceliklendiren ancak parasını daha uzun süre şirkette tutmayı kabul eden yatırımcılar açısından öne çıkıyor.

2. seçenek: Yüzde 45 anapara kesintisiyle 2032 vadeli yeni tahvil

İkinci seçenekte yatırımcılar, mevcut tahvillerinin nominal değerinin yüzde 55’i karşılığında yeni Eurobond alacak. Başka bir ifadeyle, anaparanın yüzde 45’i silinecek.

Bu seçeneğin koşulları ise şöyle:

  • Anapara kesintisi: Yüzde 45.
  • Yeni tahvilin nominal değeri: Mevcut anaparanın yüzde 55’i.
  • Yeni yıllık faiz oranı: Yüzde 6.
  • Yeni vade: 15 Mayıs 2032.
  • Anapara geri ödemesi: Yıllık taksitler halinde.

Bu seçenekte yatırımcı daha yüksek faiz oranı elde edebilecek ve borcun vadesi 2035 yerine 2032 olacak. Bunun karşılığında mevcut alacağının yüzde 45’ini kaybetmeyi kabul edecek.

İkinci seçenek kapsamında yeni Eurobond ihracı için Sermaye Piyasası Kurulu’na (SPK) başvuru yapılması öngörülüyor. https://www.bloomberght.com/vestel-den-eurobond-sahiplerine-iki-secenekli-yapilandirma-teklifi-3792011

100 bin dolarlık yatırımda tablo nasıl değişiyor?

Yatırımcıların karşı karşıya olduğu tercih, örnek bir 100 bin dolarlık nominal tahvil üzerinden daha net görülebiliyor.

Karşılaştırma 1. seçenek 2. seçenek
Mevcut nominal anapara 100.000 $ 100.000 $
Anapara kesintisi Yok 45.000 $
Yeni tahvil nominali 100.000 $ 55.000 $
Yıllık faiz oranı %4 %6
İlk yıl için basit nominal faiz hesabı 4.000 $ 3.300 $
Vade 2035 2032

Not: Faiz tutarları, ilgili yılın başındaki nominal anaparanın değişmediği varsayımıyla örnek olarak hesaplanmıştır. Anapara yıllık taksitlerle geri ödeneceğinden sonraki yılların faiz tutarları ödeme planına göre değişecektir. Bu tablo, tahvillerin piyasa değerini veya yatırımcının toplam getirisini göstermemektedir.

İlk seçenekte yatırımcı anaparasını nominal olarak korurken daha düşük faizle daha uzun süre bekleyecek. İkinci seçenekte ise yeni tahvilin faiz oranı daha yüksek olsa da faiz, kesinti sonrasında kalan anapara üzerinden hesaplanacak.

Dolayısıyla yüzde 6 faiz oranı tek başına ikinci seçeneği daha avantajlı hale getirmiyor. Yatırımcıların kararında tahvillerin geri ödeme takvimi, şirketin ödeme kapasitesi ve yeni tahvillerin piyasa değeri de belirleyici olacak.

Vestel neden borçlarını yeniden yapılandırmak istiyor?

Yeniden yapılandırma adımı, Vestel’in borç ödeme takvimini faaliyetlerinden yaratabileceği nakit akışıyla uyumlu hale getirme ve bilançosunu sürdürülebilir bir yapıya kavuşturma hedefiyle bağlantılı.

Mevcut Eurobond’ların yıllık yüzde 9,75 faiz taşıması, 500 milyon dolarlık nominal borç üzerinden ilk yıl için yaklaşık 48,75 milyon dolar faiz yüküne karşılık geliyor. Bu hesap, anaparanın yıl boyunca değişmediği varsayımına dayanıyor.

Yeni koşullarda faiz oranının yüzde 4’e düşmesi veya anaparanın yüzde 55’e indirilerek yüzde 6 faiz uygulanması, şirketin gelecekteki finansman yükünü azaltmayı amaçlıyor.

Bununla birlikte, yeniden yapılandırmanın şirketin faaliyet kârlılığına, nakit yaratma kapasitesine ve borç ödeme gücüne kalıcı katkı sağlayıp sağlamayacağı, yalnızca faiz oranlarına değil operasyonel performansa da bağlı olacak.

Bankalarla görüşmelerde hedef 2041 vadeli yapılandırma

Vestel’in yeniden yapılandırma çalışmaları Eurobond’larla sınırlı değil.

Şirketin 26 Haziran 2026 tarihli açıklaması kapsamında, 5411 sayılı Bankacılık Kanunu’nun geçici 32. maddesi ve ilgili mevzuat uyarınca finansal yeniden yapılandırma görüşmeleri yürütülüyor.

Bankalara sunulan teklifte mevcut borçların iki yıl anapara ve faiz ödemesiz olacak şekilde 2041 vadeli olarak yeniden yapılandırılması öngörülüyor. Şirketin açıklamasına göre bankalarla müzakereler devam ediyor.

Bu teklifin kabul edilmesi halinde borçların geri ödeme takvimi önemli ölçüde değişecek. Ancak bankalarla görüşmelerin henüz sonuçlanmamış olması nedeniyle teklifin kesinleşmiş bir anlaşma olarak değerlendirilmemesi gerekiyor. https://www.yenisafak.com/ekonomi/kap-haberleri/kap-vestel-elektronik-sanayi-ve-ticaret-as-vestl-ozel-durum-aciklamasi-genel-5139013

Kredi notundaki bozulma da yakından izleniyor

Vestel’in borçlarını yeniden yapılandırma girişimi, şirketin kredi riskinin arttığı bir dönemde gündeme geldi.

Vestel International’ın yatırımcı ilişkileri duyurularında yer alan bilgilere göre Fitch Ratings, 1 Temmuz 2026 tarihinde şirketin uzun vadeli yerel ve yabancı para cinsinden kredi notlarını CCC+ seviyesinden CCC- seviyesine indirmiş; 500 milyon dolarlık 2029 vadeli teminatsız tahvilin notunu da CC seviyesine çekmişti.

Bu notlar, şirketin finansal yükümlülüklerini yerine getirme kapasitesine ilişkin risklerin yüksek olduğuna işaret ediyor. Yeniden yapılandırma teklifinin yatırımcılar tarafından nasıl karşılanacağı, şirketin finansmana erişimi ve borç ödeme kapasitesi açısından önem taşıyor. https://vestelinternational.com/investor-relations/news/kap-notices?p=2

Sürecin tamamlanması için hangi koşullar gerekiyor?

Vestel’in teklifinin yürürlüğe girmesi otomatik değil. Sürecin tamamlanması için tahvil sahipleri toplantısında gerekli kararların alınması, işlem belgelerinde belirtilen diğer koşulların karşılanması ve ikinci seçenek kapsamında öngörülen yeni tahvil ihracı için SPK onayının sağlanması gerekiyor.

Bu nedenle açıklanan iki alternatif, tamamlanmış bir borç yapılandırmasından ziyade yatırımcıların onayına sunulan bir teklif olarak değerlendirilmeli.

Sonuç: Borç takviminin uzaması tek başına yeterli mi?

Vestel’in Eurobond hamlesi, şirketin finansman yükünü hafifletme ve borç ödeme takvimini yeniden düzenleme arayışının önemli bir göstergesi. Bir tarafta anaparayı koruyarak faiz gelirini azaltan ve vadeyi altı yıl uzatan seçenek, diğer tarafta anaparada yüzde 45 kesinti karşılığında daha yüksek faiz ve daha erken vade sunan seçenek bulunuyor.

Ancak yatırımcılar açısından asıl mesele, hangi seçeneğin nominal olarak daha cazip göründüğünden çok, şirketin yeni ödeme planını karşılayabilecek nakit akışını yaratıp yaratamayacağı.

Vestel açısından ise borçların yeniden yapılandırılması finansal baskıyı azaltabilir; kalıcı iyileşmenin sağlanması için faaliyetlerden elde edilen nakdin güçlenmesi, kârlılığın sürdürülebilir hale gelmesi ve finansman maliyetlerinin yönetilebilir düzeye inmesi gerekecek.

Bankavitrini.com değerlendirmesi: Eurobond sahiplerinin vereceği karar kadar, bankalarla yürütülen yeniden yapılandırma görüşmelerinin sonucu da Vestel’in finansal geleceği açısından belirleyici olacak.

Okumaya devam et

FARK YARATANLAR

FARK YARATANLAR

FARK YARATANLAR

KATEGORİLER

ALTIN – DÖVİZ

KRİPTO PARA PİYASASI

X

FACEBOOK

SON YAZILAR

Popüler

www bankavitrini com © "BANKA VİTRİNİ Portal"da yayımlanan, BANKA VİTRİNİ'nde yer alan yazar ve çevirmenlerine ait herhangi bir yazı, çeviri, makale ve haber izin alınmadan basılı olarak ya da internet ortamında kullanılamaz, çoğaltılamaz, yayınlanamaz. İzinsiz kullananlar hakkında hukuki yollara başvurulacaktır. "BANKA VİTRİNİ Portal"da yayımlanan tüm özgün yazıların içeriğinden yazarları sorumludur. www.bankavitrini.com'da yer alan yatırım bilgi, yorum ve tavsiyeleri yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti, aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Burada yer alan yorum ve tavsiyeler, yorum ve tavsiyede bulunanların kişisel görüşlerine dayanmaktadır. Bu görüşler, mali durumunuz ile risk ve getiri tercihlerinize uygun olmayabilir. Yer alan yazılarda herhangi bir yatırım aracı; Hisse Senedi, kripto para biriminin veya dijital varlığın alım veya satımını önermiyor. Bu nedenle sadece burada yer alan bilgilere dayanılarak yatırım kararı verilmesi, beklentilerinize uygun sonuçlar doğurmayabilir. Lütfen transferlerinizin ve işlemlerinizin kendi sorumluluğunuzda olduğunu ve uğrayabileceğiniz herhangi bir kaybın sizin sorumluluğunuzda olduğunu unutmayın. © www.bankavitrini.com Copyright © 2020 -UŞAK- Tüm hakları saklıdır. Özgün haber ve makaleler 5846 Sayılı Fikir ve Sanat Eserleri Kanunu korumasındadır.