
ŞİRKETLER
Yüksek büyüme ve karlılık için mavi okyanus stratejisinden faydalanın

Değerli Dünya Gazetesi okuyucuları, artık her Cumartesi okuduğum bir iş kitabını sizler için ele alarak, bu kitaptan elde ettiğim bilgi ve içgörüleri sizlerle paylaşmaya çalışacağım. Bu paylaşımın ana amacı, edindiğimiz bilgiyi iş hayatında, şirketlerimizde, yönetim süreçlerimizde pratik olarak kullanmanız olacak. Yani hem ele aldığım kitapları kısaca anahtar fikirler bazında özetlemiş olacağım, hem de sizlere kitaptan edindiğimiz bilgi ve içgörüyü, işlerinizde kullanmanız için kendi önerilerim ile birlikte sunacağım. Cumartesileri bu köşeyi takip etmeniz halinde, keyifli ve katma değerli bir paylaşım içinde olacağımıza inanıyorum. Ayrıca sizlerin yorum ve düşüncelerini de e-posta yoluyla almayı çok isterim.
Kitap Hakkında
Bu haftaki kitabımız, 2005 yılında yayınlanmış, W. Chan Kim ve Renee Mauborgne tarafından yazılmış bir strateji ve pazarlama kitabı olan Mavi Okyanus Stratejisi (Blue Ocean Strategy). Kitap günümüzün sıkışık ve aşırı rekabetçi pazarlarında rekabet konusunda tüm bildiklerimizi sorgulamamızı sağlıyor. Artık bir iş kitabı klasiği haline gelmiş olan Mavi Okyanus Stratejisi, şirketlerin pazar rekabeti ve rekabet stratejileri hakkındaki düşüncelerini ve uygulamalarını devrimsel fikirler ile değiştiriyor. Neden bazı şirketler rekabetten sıyrılıp, muazzam başarılar elde ederken, diğerleri müthiş rekabetçi piyasalarda ölümüne mücadele ederek hayatta kalmaya çalışıyorlar sorusuna net ve tatmin edici cevaplar veriyor.
Kitabın hedef kitlesi; rekabet avantajı yakalamak ve pazarlarda başarılı olmak isteyen girişimciler ve iş insanları, iş stratejistleri, pazarlama profesyonelleri, doğru şirketlere yatırım yapmak isteyen yatırımcılar ve pazarlar ve rekabet konusunda çalışan öğrenciler veya mesleğe yeni başlamış yöneticiler olarak tanımlanabilir.
Yazarlar W. Chan Kim ve Renee Mauborgne, yüz yılı aşkın bir süreyi ve otuz endüstriyi kapsayan 150 stratejik hamleyi konu alan bir araştırmaya dayanarak, kalıcı başarının ‘mavi okyanuslar’ yaratmaktan, yani büyüme vakti gelmiş, kazanç sağlamaya hazır, çekişmesiz yeni pazar veya kategori alanları yakalamaktan geçtiğini savunuyorlar. Yazarlar tarafından ortaya koyulmuş olan Mavi Okyanus Stratejisi, rekabeti aşmak ve anlamsız hale getirmek için sistematik bir yaklaşım getiriyor. Yazarlar bu kitap ile, mavi okyanusların başarılı şekilde yaratılması ve ele geçirilmesi için kanıtlanmış bir analitik çerçeve ve araçlar ortaya koyuyorlar. Her şirket kitapta yer alan altı prensip dahilinde, kendi mavi okyanus stratejilerini formüle edip uygulaması mümkün.
Kitabın Ortaya Koyduğu Temel Fikir
Her işletme kendisine şu temel soruyu sorar; rakipleri nasıl ekarte eder ve rekabette öne geçeriz? Çoğu işletme bu soruya aynı cevabı verir; daha büyük, daha iyi ve daha hızlı olmalıyız! Peki ya işletmeniz, rekabetle başa çıkmak ve rakipleri ekarte etmek zorunda kalmasaydı? Nasıl mı? Ortada bir rekabet olmaz ise, savaş da olmaz! Peki ya, sınırlı talep için endişe etmeyip, sınırsız büyüme oranlarının keyfini çıkartabilseydiniz? Bunlar size masal gibi mi geliyor? Oysa dünyada pek çok şirket, rekabetten uzakta, muazzam büyüme oranları yakalıyor.
Peki nasıl? Bunu nasıl başarıyorlar? Bunu sizin şirketiniz de başarabilir mi?
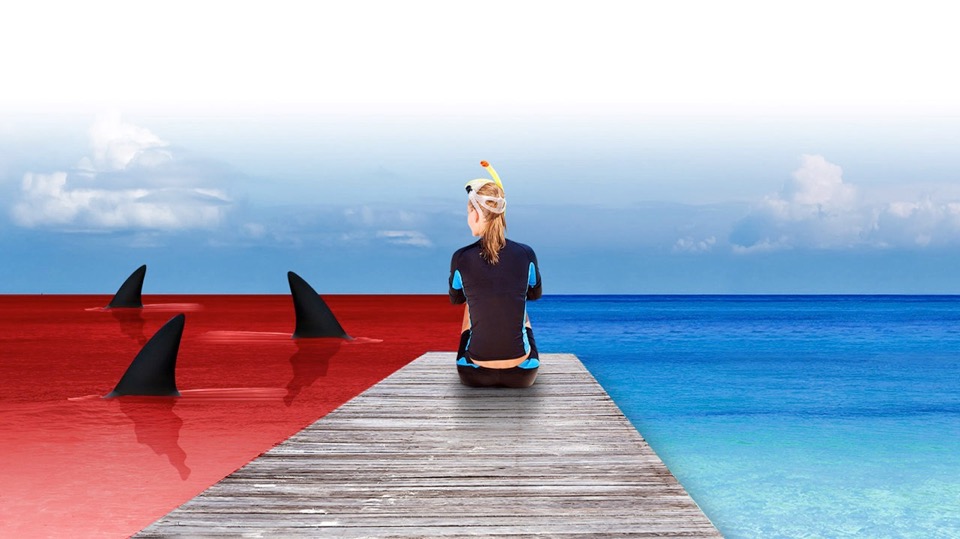
Dünyada pek çok ülkede, pek çok sektörde acımasız bir rekabet söz konusu. Muhtemelen sizin şirketiniz de bu rekabetin dışında değil. Bugün piyasalar, birbirini öldürmeye hazır aç şirketlerle dolup taşan okyanuslar gibi. Suda o kadar çok kan var ki, bu pazarlara kırmızı okyanuslar diyebiliriz. Ancak arada bir, tüm rekabeti geride bırakan, özel bir şirket ortaya çıkıyor. Bu tür şirketler, hızla yükselen, rakipsiz büyüyen ve kendi kurallarını kendi koyan şirketler olarak dikkat çekiyorlar. Peki bunlar neyi farklı yapıyorlar?
Bu şirketler, kızıl okyanuslarda savaşmak yerine, yeni okyanuslara doğru yelken açıyorlar, yani mavi okyanuslara. Mavi okyanuslar, henüz var olmayan ürün ve hizmetler için henüz keşfedilmemiş pazarlar olarak düşünülebilir. Bu okyanuslarda talep sınırlı değil, zira talebin önce yaratılması gerekiyor. Ama bu bir dezavantajdan çok, bir fırsat olarak görülebilir, çünkü bir pazarın büyüklüğü sınırlı değilse, büyüme ve kârlılık da sınırlı olmayacaktır.
Bu konuda birkaç örnek vermek mümkün. Dikkat çekici örneklerden birisi hepimizin adını duymuş olduğu bir eğlence organizasyonu: Cirque du Soleil sirki. Bu organizasyon, geleneksel sirk dünyasının devi ve pazar lideri olan Ringling Bros. and Barnum & Bailey’in yüz yıldan uzun sürede eriştiği gelir seviyesine yirmi yıldan kısa süre içinde ulaşmayı başardı. Üstelik de, TV, oyun konsolları ve spor müsabakalarının zirvede ve sirk sektörünün düşüşte olduğu bir dönemde bunu başardı. Peki Cirque du Soleil, gelir ve karları gittikçe düşen, hayvan hakları aktivistlerinin baskısı altındaki zor bir sektörde büyük gelir ve kar elde etmeyi nasıl başardı?
Elbette bu hikâyenin arkasında Mavi Okyanus Stratejisi yatıyor. Cirque du Soleil, ağırlıklı olarak çocuklara dönük şovları olan Ringling Bros. and Barnum & Bailey ile rekabet etmedi. Bunun yerine kendisine çekişmesiz yeni bir pazar alanı yarattı. Tamamıyla yeni bir müşteri grubunu kendisine çekti; yetişkinler ve şirketler! Hem büyük hem de emsalsiz eğlence için geleneksel sirklere ödenen paranın birkaç katını vermeye hazır bir müşteri kitlesi. Cirque du Soleil ek olarak iki ilginç şey yaptı. İlk olarak, sirkte hayvan kullanma geleneğine son verdi. Ardından, insan eylemlerini canlı müzik ve ilgi çekici hikayelerle destekledi. İlk hamle maliyetleri düşürürken, ikincisi sirk dünyasına heyecan verici yeni unsurlar getirdi.
Kitabın ana fikri özetle şu, “Kızıl okyanusta mahsur kalan şirketler, mevcut endüstri düzeni içinde savunulabilir bir konum inşa ederek rekabeti yenmek için yarışan geleneksel bir yaklaşım izler. Mavi okyanusların yaratıcıları ise şaşırtıcı bir şekilde rekabeti baz almazlar. Bunun yerine, değer inovasyonu dediğimiz farklı bir stratejik mantık izlerler. Öyleyse, yapılması gereken iş değer inovasyonudur!
Mavi Okyanuslar Nasıl Oluşturulur?
Değer inovasyonu, oldukça düşük bir fiyata inovasyona dayalı yeni bir ürün üretme eylemidir. Değer inovasyonunun ilk adımı, hedef kitlenizi seçmektir. Mevcut pazardaki, herkesin uğruna rekabet ettiği mevcut müşterilere odaklanmak yerine pazarın sınırlarındaki, yani en uçlarındaki müşterilere ve yakın/komşu pazarlardaki, mevcut pazardan kaçınan veya pazarı hiç duymamış müşterilere odaklanılmalıdır. Sonraki adım, pazarın dışında kalmış olan bu müşterilerin hayal kırıklıkları veya tatminsizliklerini öğrenmektir. Neden memnun değiller, neden bu pazarda müşteri olmadılar, beğenmedikleri nedir, neden uzak duruyorlar? Bu sorulara yanıt aramak gerekmektedir. Bu sorulara yanıt bulduktan sonra, içinde bulunduğunuz pazardaki iş modeline veya ürün/hizmetlere bakın ve şu dört soruyu cevaplayın:
Hangi süreçleri/özellikleri elimine edebiliriz (ortadan kaldırma)
Hangi standartları/özellikleri azaltabiliriz?
Hangi standartları/ özellikleri artırabiliriz?
Yeni bir deneyim yaratmak için komşu/yakın endüstrilerden hangi standartları veya süreçleri dahil edebiliriz?
Değer inovasyonu, müşteriye sağlanan değerin artırıldığı (3, 4) ve maliyetin düşürüldüğü (1,2) noktada ortaya çıkmaktadır.
Bu konuda diğer bir örnek ise Avustralya şirketi olan Casella Wines’dır. Casella Wines firması, dünyanın en zorlu ve rekabetin en yoğun olduğu pazarlarından bir tanesi olan şarap pazarında, geleneksel rekabet modelleri içine dahil olup, var olmaya çalışmak yerine, değer inovasyonu ile kendi mavi okyanusunu oluşturmayı başarmıştır.
Casella Wines, şarap içmeyenlere (bira ve kokteyl içenlere) neden şaraptan kaçındıklarını sorarak başladı. Şarap içmeyenlerin çoğunun şarabı elitist, ukala ve gösterişçilerin içeceği olarak gördüklerini keşfettiler. Bu şarap içmeyenler, şarabın tadının karmaşıklığının da uzak durma sebebi olduğunu söylediler. Casella Wines, eğlenceli, göz korkutucu olmayan ve içimi kolay bir şarap üreterek (Yellow Tail markasıyla) bu ‘müşteri olmayanların’ hayal kırıklıklarını gidermeyi amaçladı. Bunu başarmak için dört değerli yenilik eylem çerçevesini uyguladılar:
Şarap yıllandırma sürecini ortadan kaldırdılar. Yıllanan şarap, şarap içmeyenler için çok karmaşık bir tada neden oluyordu. Yaşlanma sürecini ortadan kaldırarak meşe fıçılarda ve depolama maliyetlerinde tasarruf sağladılar.
Envanterlerini sadece iki şaraba, beyaz Chardonnay ve kırmızı Shiraz’a indirgediler. Envanterlerini azaltarak çoğu şarap işletmesinden çok daha az çeşit ve sayıda şaraba sahip oldular ve bu iyi bir şeydi çünkü şarap seçme sürecini şarap içmeyenler için daha az korkutucu ve çetrefilli hale getirdi. Üzüm seçim standartlarını yükselterek şarabın tazeliğini ve içilebilirliğini yükselttiler. Şarabın içilebilirliğinin artması, bira ve kokteyl içenler için içmeyi keyifli hale getirdi.
Şarap içmeyenler için yeni bir şarap deneyimi oluşturmak için bira endüstrisinden birkaç standardı dahil ettiler. Her iki şarap için de tek tip şişe dizayn ettiler. Çoğu bira şişesi etiketi gibi basit ve davetkar bir şarap etiketi oluşturdular. Etikette şarabın yaşı yer almıyordu ve bağı veya şarap yapım sürecini anlatan süslü bir dili yoktu. Bir kanguru resmi, şarap şirketlerinin adı ve şarabın menşei ülkesi: “Avustralya” vardı. Bu basit etiket, şaraplarını daha az gösterişli ve daha eğlenceli kıldı. “Casella Wines, Şarabı şarap gibi sunmak yerine, herkesin erişebileceği sosyal bir içecek yarattı: bira içenler, kokteyl içenler ve diğer şarapsız içecek içenler. İki yıl içinde, bu eğlenceli, sosyal içecek hem Avustralya hem de ABD şarap endüstrilerinin tarihlerinde en hızlı büyüyen marka oldu ve Fransız ve İtalyan şaraplarını geride bırakarak Amerika Birleşik Devletleri’ne ithal edilen bir numaralı şarap markası oldu. Ağustos 2003 itibariyle, Amerika Birleşik Devletleri’nde 750 ml’lik şişede satılan bir numaralı kırmızı şarap haline geldi.
Şirketlerimiz Mavi Okyanuslar Oluşturabilir Mi?
Öncelikle patronların ve tepe yöneticilerin geleneksel kızıl okyanuslarda olduklarını fark etmeleri ve emtialaşma/metalaşmanın verdiği zararları anlamaları gerek. Bugün ülkemizde pek çok şirket maalesef kızıl okyanuslar içinde faaliyet gösteriyor. Yazarların, 30 sektörde 108 şirkete bakarak yaptıkları analizde, bu şirketlerin %86’sının kızıl okyanus şirketi oldukları, bu 108 şirketin birkaç sene süresince elde ettikleri toplam konsolide kardan ancak %39 oranında pay alabildikleri görülmüş. Yani %14’lük mavi okyanus şirketleri, 108 şirketin ürettiği toplam karın %61’ini alıyorlar. Bu ülkemiz için de geçerli olduğunu tahmin ettiğimiz bir rakam. Yani karları kızıl okyanuslarda bırakıyoruz.
Öte yandan bu iş zor olmakla birlikte imkansız değil. Bizim sektörde, bizim ürünlerde olmaz diyenleri duyuyorum, ama olur. Sirk gibi, şarap gibi, enerji içeceği gibi, elektronik gibi, fitness gibi veya turizm gibi rekabetin kıran kırana olduğu pek çok sektörde bu mümkün olabiliyorsa ve örnekleri varsa, sizin sektörünüzde de mümkündür. Kızıl okyanustan ve fiyat rekabetinden çıkmak korkutucu diyorsanız, şimdi birde çıkmamayı düşünün!
Mavi okyanusta olabilmek için, değer inovasyonu yapmak gerek. Değer inovasyonu yapabilmek için ise, rekabet içinde olunan pazarın uçlarında ve sınırlarındaki müşterilere ulaşmak ve onları anlamak gerekiyor. Mevcut talebe değil, oluşabilecek yeni talebe odaklanmak gerekiyor. Bu da geleneksel pazar araştırma ve müşteri doğrulama sürecinden farklı bir yaklaşım gerektiriyor. Sonra dört yenilik eylem çerçevesini kullanarak, yeni bir ürün/hizmet geliştirmek gerekiyor. Bu da geleneksel pazara geleneksel yöntemler ile ARGE yaparak, yeni ürün devreye alma süreçlerinden farklı bir yaklaşım gerektiriyor.
Her koşulda şirket kültürünün inovasyona önem veren, inovasyonu kucaklamış bir kültür olması, örgütünüzün de öğrenen bir örgüt olma potansiyeline sahip olması gerekiyor. Yine inovasyon süreçleriniz ve inovasyon yönetiminiz de etkili olmak durumunda. Nereden başlamak gerek derseniz, bence kültür, organizasyon ve inovasyon süreçlerinden başlamak gerekiyor. Değer inovasyonları buradan yeşerecek. Elbette insan yani yetenek faktörü de çok önemli. İnovasyonu bir departman olarak değil, bir kültür ve değer seti olarak gören, sahiplenen bir yapının içinde çalışan kişilerin de yaratıcı, eleştirel düşünebilen, tasarım odaklı düşünce becerilerine sahip kişiler olmaları gerekiyor. Değer inovasyonuna dayalı mavi okyanuslar üretebilmek ve buradaki büyüme ve karlılık fırsatlarını yakalayabilmek için sırayla kurum kültürü, inovasyon süreçleri/kapasitesi ile yetenek yönetimi süreçlerinizi analiz etmenizi ve aksiyon planları ile geliştirmenizi öneriyorum. Geleneksel düşünen ve farklılaşmaya mesafeli duran bir organizasyon ile kızıl okyanuslardan çıkmak mümkün olmayacaktır.
Dr. Bertan KAYA

Erol Taşdelen
150 Milyon TL Kredi Hayali Kurmayın! KOSGEB’de Limit Böyle Eriyor
KOSGEB’in 150 Milyon TL’lik Kredi Desteğinde Kritik Detay: Reklamdaki Rakamı Tam Kullanamayabilirsiniz!




 Erol TAŞDELEN
X'ten ulaşın: @Erol_Tasdelen34

- İran: ABD'nin teklifine ilişkin ek hususlar karşı tarafa iletilecek 04/10/2026
- "İran'ın sunduğu 7 şart uygulanmadıkça Hürmüz Boğazı açılmayacak" 04/10/2026
- Trump, İran'la ilgili "karar aşamasında" olduğunu belirtti 04/10/2026
- Ekonomi ve siyaset gündemi- 4 Ekim 2026 04/10/2026
- Erdoğan: Türkiye ekonomisi bu sorunun üstesinden gelecek kapasitededir 03/10/2026
- Hangi yatırım aracı ne kazandırdı? 03/10/2026
- Gazprom Başkanı Miller: Avrupa'da doğalgaz stokları tarihi düşük seviyelerde 03/10/2026
- SPK, kredili işlemlerde özkaynak oranı uygulamasını uzattı 03/10/2026
- TİM/Gültepe: Var olan desteğin geri çekilmesi doğru bir hamle olmadı 03/10/2026
- Bakan Bolat: Yıl sonu ihracat hedefimizi 3 ay öncesinden aştık 03/10/2026
-

 GÜNCEL3 yıl önce
Zara Ve Mango’ya Üretim Yapın Tekstil Devi Konkordato Talep Etti
-

 BANKA HABERLERİ3 yıl önce
TCMB Başkanı için ismi geçen GAYE ERKAN First Republic Bank’tan ayrılma süreci
-

 BANKA HABERLERİ5 yıl önce
AKBANK çöktü : Dijital Bankacılık sorumlusu GMY CİVELEK ortada yok!
-

 BANKA HABERLERİ6 yıl önce
HSBC terbiyesizliği : “Sabancı alana “AKBANK bedava”
-

 BANKA ANALİZLERİ4 yıl önce
YILIN İLK YARISINDA İŞBANK RAKİPSİZ LİDER AKBANK SONUNCU SIRADAN KURTULAMIYOR
-

 VİDEO Vitrini5 yıl önce
Gelişmekte olan ülkeler neden gelişmiş ülkelerden daha az borçlu