Connect with us

BANKA HABERLERİ

AKBANK, GARANTİ BBVA, İŞBANK, YKB 2021 ilk yarı performansı

Yayınlanma:

|

Bankacılık sektörünün BDDK verilerine baktığımızda, 2021 yıl sonu Toplam Varlıkları 6,7 trilyon TL. Bankacılık sektör Aktif büyüklüğü 2,2 trilyon TL ile %33’ünü pay ile dört büyük (T. İŞ BANKASI, GARANTİ BBVA, YKB, AKBANK) bankaya ait.  Dolayısı ile bu dört bankanın uyguladığı strateji, aksiyon planı aynı zamanda sektörün o dönemi nasıl geçirdiği ile ilgili fikir verirken; sektörün yılı nasıl geçireceği ile ilgili de ipucu veriyor. Dört banka Sektördeki Nakdi Kredilerin  1 trilyon 349 milyar TL ile  % 34,4’lük paya sahipken; Mevduatın  1 trilyon 363 milyar TL  ile % 35,2 ve Gayri Nakdi Kredilerin 427 milyar TL ile % 36,3’lik paya sahip. Özetle, sektörün üçte birini bu dört banka temsil ediyor, ayrıcalıkları ve önemleri de buradan geliyor.
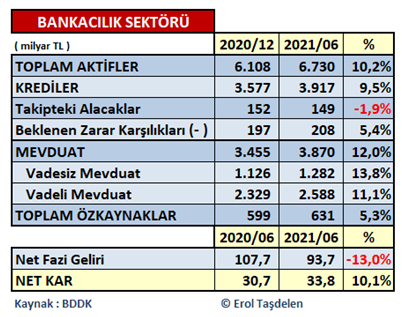
Öncelikle, sektör olarak 2021 yarı yılında neler yaptığını daha rahat görülebilmesi için özet tabloyu ile başlayalım.  Tabloda da görüldüğü gibi 2021 ilk çeyrekte Sektör Aktif Büyüklüğünü (Varlıklarını) % 10,2 büyüttü; Krediler % 9,5; Mevduat % 12 büyüdü. Sektör faiz oranlarındaki oynaklık nedeni ile Net Faiz gelirinde %-13’lük bir gelir kaybı yaşamasına rağmen ortalamada Net Karlılığını % 10,1 artırdı. Sektör ortalama net kar artışının %10’larda kalmasında kamu bankalarındaki kar erozyonunun etkili olduğu görüldü. 2020 ilk yarısında 30,7 milyar TL Net Kar sağlayan sektör 2021 ilk yarısında 33,8 milyar TL Net Karlılık yakaladı.  

Dört Büyükler ne yaptı?

Kısa özetten sonra bu değerlendirdiğimiz sektörün kamu bankaları dışında amiral gemileri konumdaki dört bankanın ( AKBANK, GARANTİ BBVA, İŞBANK, YKB )  2021 ilk yarısında açıklamış oldukları ve KAP’a bildikleri faaliyet raporları; mali veriler ve bilanço dipnotlarına göre karşılaştırmalı verilerine yakından bakalım.

Aktif Büyüklükte T. İŞ BANKASI açık fark ile zirvede
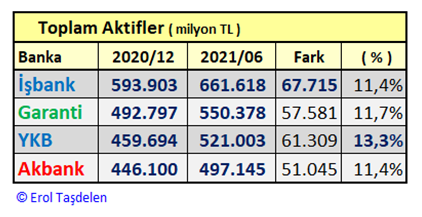
Yıllardır Aktif büyüklükte zirveyi bırakmayan T. İŞ BANKASI rakipleri ile arayı açarak büyümeye devam ediyor. 2021 yılı ilk yarısında 67 milyar TL hacimsel büyüme ile ilk sıradaki yerini korurken; oransal olarak en fazla büyüme ise % 13,3 ile YAPI KREDİ  521 milyar TL hacme ulaşmış oldu. GARANTİ BBVA 550 milyar TL Aktif Büyüklük ile ikinci sırada yer aldı. AKBANK  497 milyar TL hacim ile rakiplerin oldukça gerisinde kalmış durumda.

Nakdi kredilerde T. İŞ BANKASI Piyasada olmanın rahatlığı içinde yine zirvede
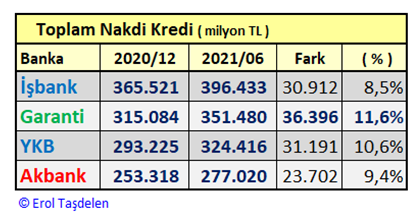
T. İŞ BANKASI Nakdi Kredilerde zirvedeki yerini korumaya devam etti. Piyasaya verdiği destek ile 2020 sonunda ulaştığı 365 milyar TL’lık nakdi Kredi hacmini 2021 ilk yarısında 30,9 milyar TL % 8,5 artırarak 396 milyar TL’ye yükseltti. GARANTİ BBVA Kredilerini hacimsel olarak 36,4 milyar TL %11,6 büyüme ile en fazla büyüyen banka olarak 351 milyar TL hacme ulaştı. YAPI KREDİ 324 milyar TL kredi hacmi ile üçüncü sırada yer aldı. AKBANK 277 milyar TL’lık Nakdi kredi hacmi ile rakiplerin oldukça gerisine düşerken kısa sürede farkın kapanma şaşını da kaçırmış durumda.

Toplam Mevduatta T. İŞ BANKASI açık ara önde
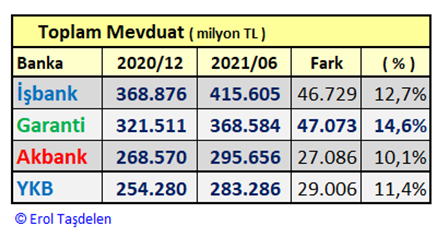
T. İŞ BANKASI 2021 ilk yarısında mevduat hacminde zirvedeki yerini açık ara ile korudu. 2020 sonunu 269 milyar TL Mevduat ile kapatan bankanın mevduatı 2021 ilk yarısında 415 milyar TL düzeyine ulaştı. İştirak ve grup firmalarının nakit akışında ana banka olma avantajını yakalamış durumda.  GARANTİ BBBVA 368 milyar TL Mevduat hacmi ile ikinci sırada yer alırken %14,6’lık büyüme ile an fazla oransal büyüyen banka oldu. AKBAK 295 milyar TL Mevduat ile üçüncü sırada yer alırken; YAPI KREDİ 283 milyar TL Mevduat hacmine ulaşmış durumda.

Gayri Nakdi Kredilerde T. İŞBANK farkı açarak zirveye yerleşmiş durumda
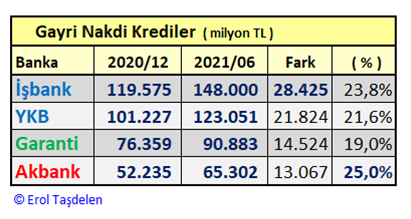
Nakdi Kredilerde olduğu gibi Gayri Nakdi Kredilerde de İŞ BANKASI Hacimsel olarak açık ara ilk sırada yerini koruduğu gibi rekabette ciddi bir fark attı. Yıllardır Dış Ticaret firmalarına öncelik ve ayrıcalıklı hizmet veren Akreditif hacmini büyütürken; Toplam Gayri Nakdi kredilerde zirveye yerleşmiş durumda. İŞ BANKASI 2020 sonundaki 119 milyar TL’lık hacmini 28 milyar TL artırarak 148 milyar TL düzeyine çıkarırken; YAPI KREDİ 123 milyar TL hacme ulaşarak ikinci sıradaki yerini sağlamlaştırdı GARANTİ BBVA 90 milyar TL hacim ile üçüncü sırada yer alırken AKBANK 65 milyar TL hacim ile rakiplerinin oldukça gerisinde kalmış durumda.

GARANTİ BBVA Net Faiz gelirlerinde ilk sıraya yükseldi
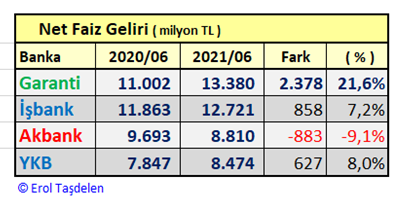
Geçmiş dönmelerde T. İŞ BANKASI Net Faiz Gelirinde ilk sırada yer alırken 2021 ilk yarısında GARANTİ BBVA ilk sıraya yükseldi. 2020 ilk yarısında 11 milyar TL Net Faiz Geliri sağlayan GARANTİ BBVA 2021 ilk yarısında % 21,6 artış ile 13,3 milyar TL’ye yükseltti. T.İŞ BANKASI 12,7 milyar TL Net Faiz Geliri ile ikinci sırada yer alırken; 8,8 milyar TL ile AKBANK üçüncü sırada yer aldı. AKBANK 2020 aynı dönemine göre 883 milyon TL %9,1’lik düşüş ile Net Faiz Gelirlerini karşılaştırılan bankalar arasında düşüren tek banka oldu. YAPI KREDİ ise 8,4 milyar TL Net Faiz Gelir elde etti.

GARANTİ BBVA Net Ücret ve Komisyon Gelirinde ilk sıradaki yerini korudu
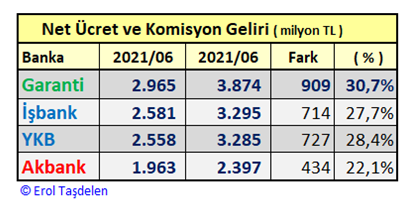
GARANTİ BBVA 2020 ilk yarısındaki 2,9 milyar TL’lık Net Ücret ve Komisyon gelirini % 30,7 artırarak 3,8 milyar TL’ye çıkararak ilk sıradaki yerini korurken T. İŞ BANKASI 3,3 milyar TL ile ikinci sırada; YAPI KREDİ 3,2 milyar TL ile üçüncü sırada yer aldı. AKBANK ise 2,4 milyar TL ile rekabetin oldukça gerisinde kalmış durumda.

GARANTİ BBVA Net Karlılıkta açık ara zirvede
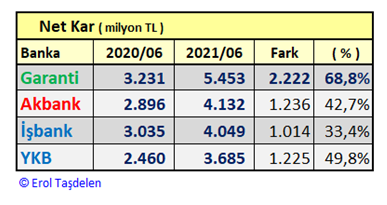
2021 ilk yarısında Sektör 33,8 milyar TL Net kar sağlarken bunun %51,2’lik kısmını oluşturan 17,3 milyar TL’lik karlılığı değerlendirmeye aldığımız 4 banka yaptı. GARANTİ BBVA 2021 ilk yarısında 5,4 milyar TL Net karlılık ile ilk sırada yer alırken %68,8 artış oranında da birinci oldu. AKBANK hacimsel olarak bir çok kalemde İŞ BANKASI ve YAPI KREDİ’nin gerisinde olmasına rağmen de  4,1 milyar TL Net Karlılık ile bu bankaları geçerek ikinci sırada yer aldı. İŞ BANKASI 4 milyar TL; YAPI KREDİ 3,6 milyar TL Net kar sağladı.

Üst Yönetici Ödemelerinde AKBANK zirvede

Karşılaştırma yapılan dört banka arasında Üst Yönetici ödemeleri ile banka bilanço performanslarının paralel olmadığı da ortaya çıktı. AKBANK 2021 ilk yarısında Üst Yöneticilerine 50,4 milyon TL ödeme ile ilk sırada yer alırken GARANTİ BBVA 37,5 milyon TL ödeme yaptı. İŞ BANKASI 31,4 milyon TL ödeme yaparken KOÇ Grubuna tekrar geçen ve Üst Yönetim ödemelerinde tasarrufa giden YAPI KREDİ 2020 aynı dönemine göre %55,6’lık en fazla artışı yapmasına rağmen 26,3 milyon TL ile dördüncü sırada yer aldı. Son yıllarda bankaların üst yönetim giderleri tartışma konusu olmuş bazı bankaların Üst Yönetim ödemeleri BDDK’nın da dikkatini çekmişti.

Şube sayısı
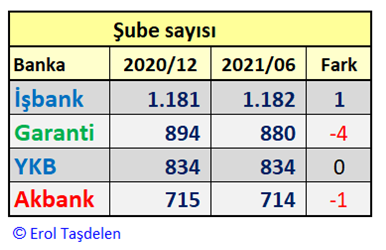
2021 ilk yarısında GARANTİ BBV 4, AKBANK 1 şube azalırken; İŞ BANKASI şube ağını 1 şube artırdı. YAPI KREDİ ise şube sayısı değişmedi.

Personel Sayısı
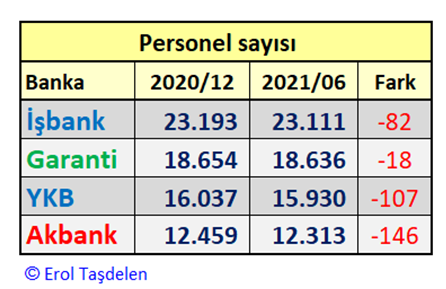
2021 ilk yarısında 146 personel ile en fazla personel azaltan bankanın AKBANK olduğu görüldü. YAPI KREDİ 107 personel azalırken; İŞ BANKASI 82, GARANTİ BBVA 18 personel azaldı. Personel azalmanın toplu işten çıkarma şeklinde değil ağırlıklı emeklilikten kaynaklandığı tahmin ediliyor. 23.111 personel ile İŞ BANKASI en fazla personel çalıştırırken GARANTİ BBVA 18.636 personel çalıştırıyor. AKBANK ise 12.313 personel ile dört banka arasında en az istihdam sağlayan banka durumunda.

Şube sayısına göre personel durumu

Şube başına ortalama personel sayısına bakıldığında GARANTİ BBVA 21,1 personel ile en fazla personel çalıştıran banka. İŞ BANKASI şube başına 19,5 personel çalıştırırken; YAPI KREDİ 19,1 personel istihdam ediyor. AKBANK ise şube başına 17,2 personel ile şube başına en az personel çalıştıran banka konumunda.

Personel başına karlılık
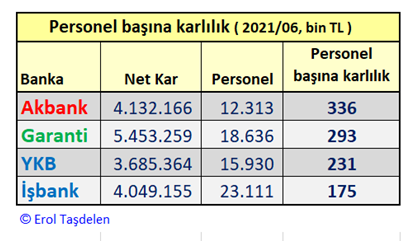
2021/06’da personel başına karlılıkta en az personel çalıştıran AKBANK 336 bin TL ile ilk sırada yer alırken; GARANTİ BBVA 293 bin TL ile ikinci; YAPI KREDİ 231 bin TL ile üçüncü; T. İŞ BANKASI 175 bin TL ile dördüncü sırada yer aldı. AKBANK’ta Güvenlik Görevlileri ve Hizmetli Kadro Taşerona devir yapıldığı için toplam personel içinde yer almaması nedeni ile personel başına kar verimliliği yüksek gözükmektedir. BDDK banka raporlarında “taşeron işçi sayısının” da bildirilmesi için yazı gönderse öğrenmiş oluruz, bu sayede tablo daha gerçekçi hal almış olur.

Erol TAŞDELEN – Ekonomist   www.bankavitrini.com yazarı

BANKA HABERLERİ

BDDK’dan kredi kartı ve telefon kredilerine yeni ayar!

Yayınlanma:

|

Yazan:

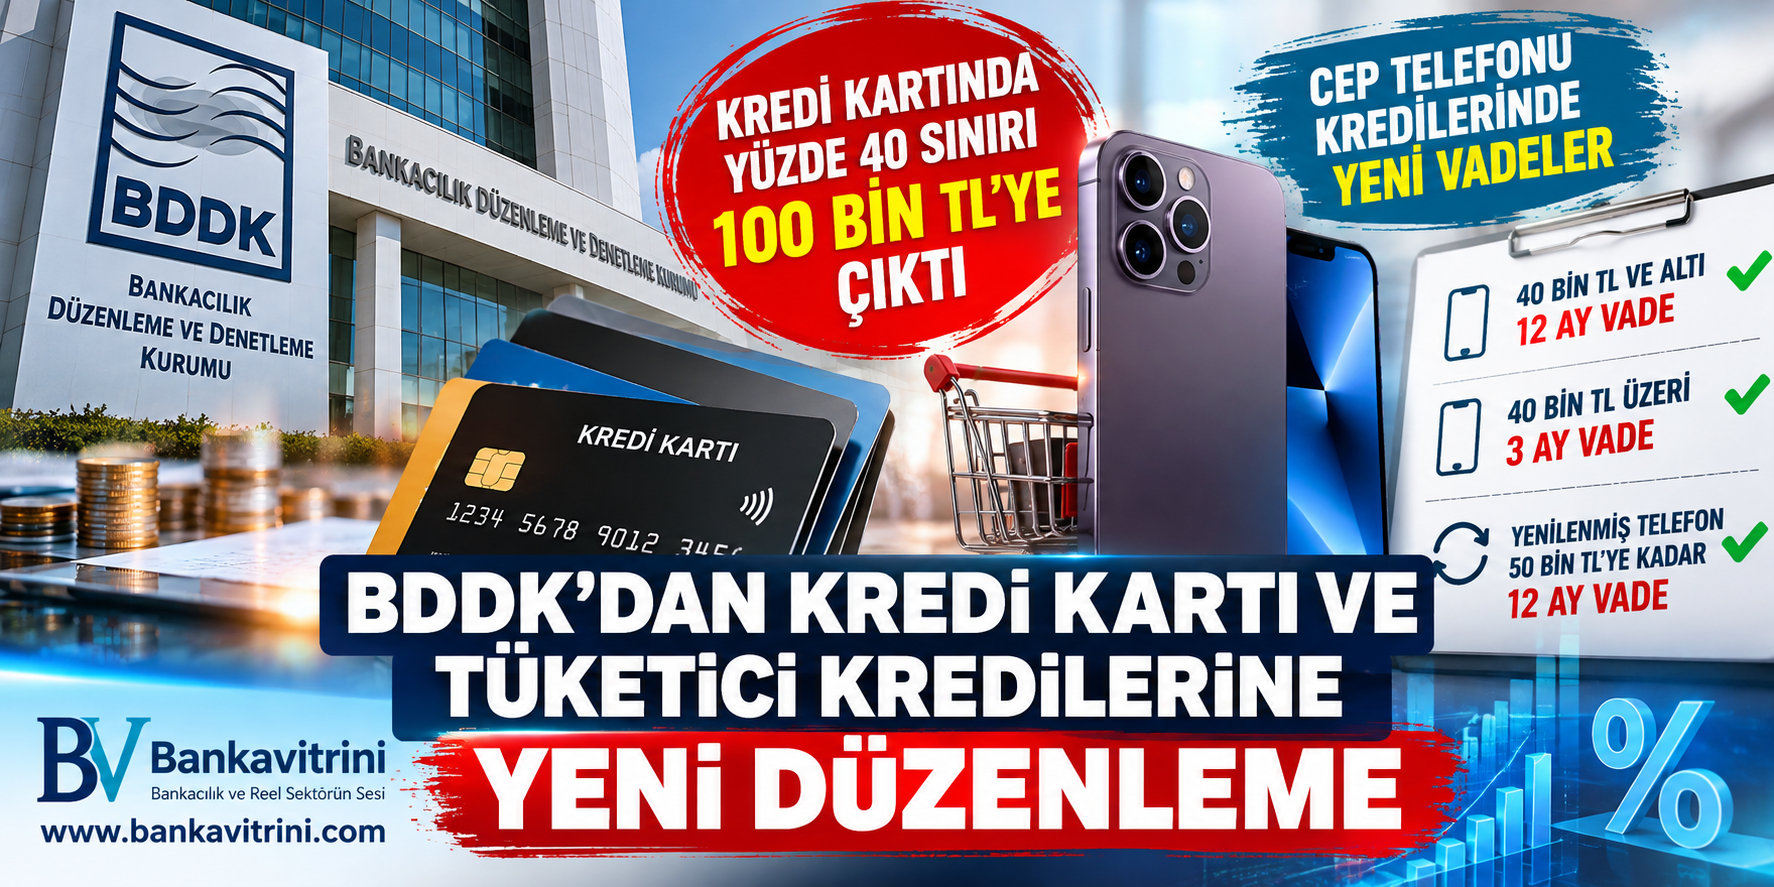
Kredi kartlarında yüzde 40 asgari ödeme için limit sınırı 50 bin TL’den 100 bin TL’ye çıkarıldı. Cep telefonu kredilerinde ise 40 bin TL ve altındaki cihazlarda 12 ay, üzerindeki cihazlarda 3 ay vade uygulanacak. Yenilenmiş telefonlarda eşik 50 bin TL olacak.

Bankacılık Düzenleme ve Denetleme Kurumu (BDDK), bireysel bankacılık müşterilerini yakından ilgilendiren iki yeni düzenlemeyi devreye aldı.

BDDK’nın 1 Ekim 2026 tarihli ve 11581 sayılı Kurul Kararı ile kredi kartlarında asgari ödeme tutarının belirlenmesinde esas alınan limit sınırı değiştirilirken, 11582 sayılı karar ile cep telefonu alımlarında kullanılan tüketici kredilerinin vade sınırları yeniden belirlendi.

KREDİ KARTINDA YÜZDE 40 SINIRI 100 BİN TL’YE ÇIKTI

Yeni düzenlemenin kredi kartı tarafındaki en dikkat çekici değişikliği, asgari ödeme oranında kullanılan limit eşiğinde yapıldı.

Daha önce 50 bin TL olan eşik 100 bin TL’ye yükseltildi.

Buna göre;

  • Kredi kartı limiti 100 bin TL ve altında olanlar: Dönem borcunun yüzde 20’sini asgari ödeme olarak yapacak.
  • Kredi kartı limiti 100 bin TL’nin üzerinde olanlar: Dönem borcunun yüzde 40’ını asgari ödeme olarak yapacak.

BDDK böylece yüzde 40 asgari ödeme oranına tabi olan kartların kapsamını limit açısından daraltmış oldu. Düzenlemenin temel parametresi kartın kullanılan tutarı değil, toplam kredi kartı limiti olacak.

ÖRNEKLE ANLATALIM

Örneğin dönem borcu 50 bin TL olan bir tüketicinin kredi kartı limiti 80 bin TL ise asgari ödeme tutarı 10 bin TL olacak.

Kart limiti 150 bin TL ise aynı 50 bin TL’lik dönem borcunda asgari ödeme 20 bin TL olacak.

Dolayısıyla yeni düzenleme özellikle yüksek limitli kredi kartı kullanıcılarının aylık asgari ödeme yükünü doğrudan değiştirmiyor; 100 bin TL sınırı üzerindeki kartlarda yüzde 40 uygulaması devam ediyor.

CEP TELEFONU KREDİLERİNDE VİDE SINIRI DEĞİŞTİ

BDDK’nın ikinci kararı ise cep telefonu alımlarında kullanılan tüketici kredilerine ilişkin.

Yeni uygulamaya göre sıfır cep telefonlarında:

40 bin TL ve altında:
12 aya kadar tüketici kredisi

40 bin TL üzerinde:
En fazla 3 ay tüketici kredisi kullanılabilecek.

YENİLENMİŞ TELEFONDA EŞİK 50 BİN TL

Yenilenmiş ürün niteliğindeki cep telefonlarında ise farklı bir eşik getirildi.

Telefonun işyerinin “yenileme merkezi” veya “yetkili satıcı” niteliğinde olması şartıyla;

50 bin TL ve altında: 12 ay

50 bin TL üzerinde: 3 ay vade uygulanacak.

KREDİ KARTIYLA TELEFON ALIMINDA TAKSİT YASAĞI DEVAM

Düzenlemenin dikkat çeken bir başka noktası ise kredi kartıyla cep telefonu alımında mevcut uygulamanın korunması.

Yenilenmiş ürün niteliğinde olmayan cep telefonlarının kredi kartıyla alımında taksitlendirme yasağı devam edecek.

Buna karşılık yenilenmiş cep telefonlarında kredi kartıyla yapılan alımlarda, herhangi bir fiyat sınırı olmaksızın 12 aya kadar taksit uygulanabilecek.

BDDK’NIN KREDİ POLİTİKASINDA DİKKAT ÇEKEN AYRINTI

Son düzenlemeyi yalnızca “cep telefonu kredisi değişti” şeklinde okumamak gerekiyor.

BDDK son dönemde bireysel kredi kartları ve ihtiyaç kredileri üzerinde bir dizi makro ihtiyati düzenleme yapıyor. Kurumun 2026 mevzuat listesinde kredi kartı limitleri ile kredi kartı ve ihtiyaç kredilerinin yeniden yapılandırılmasına ilişkin daha önce alınmış kararlar da bulunuyor.

Ocak 2026’daki düzenlemelerde de kredi kartı limitlerinin gelirle ilişkilendirilmesi ve limitlerin yeniden belirlenmesine yönelik önemli adımlar atılmıştı. BDDK’nın ilgili düzenlemesinde, kart limitlerinin belirlenmesinde gelir bilgilerinin Risk Merkezi’ne raporlanmasına yönelik hükümler de yer alıyor.

Dolayısıyla 1 Ekim tarihli son karar, bireysel kredilerde kontrollü bir çerçevenin devam ettiğini, ancak bazı alanlarda tüketici üzerindeki aylık ödeme baskısını değiştirecek teknik ayarlamalar yapıldığını gösteriyor.

TÜKETİCİ İÇİN NE DEĞİŞTİ?

Yeni düzenlemeyle üç temel sonuç ortaya çıkıyor:

1- 100 bin TL ve altındaki kredi kartlarında asgari ödeme oranı yüzde 20 olacak.

2- 40 bin TL ve altındaki sıfır cep telefonlarında tüketici kredisi vadesi 12 aya kadar çıkabilecek.

3- Yenilenmiş telefonlarda 50 bin TL’ye kadar olan cihazlarda 12 ay kredi ve fiyat sınırı olmaksızın 12 ay kredi kartı taksiti uygulanabilecek.

Buna karşılık 40 bin TL üzerindeki sıfır telefonlarda ve 50 bin TL üzerindeki yenilenmiş telefonlarda tüketici kredisi vadesi 3 ayla sınırlandırılıyor.

Özetle BDDK, kredi kartlarında asgari ödeme açısından 100 bin TL eşiğini getirirken, cep telefonu finansmanında fiyat yükseldikçe daha kısa kredi vadesi uygulanmasını sürdürüyor.

Okumaya devam et

BANKA HABERLERİ

İHRACATÇIYA YÜZDE 3 KUR DESTEĞİNDE KURALLAR DEĞİŞTİ

Yayınlanma:

|

Yazan:

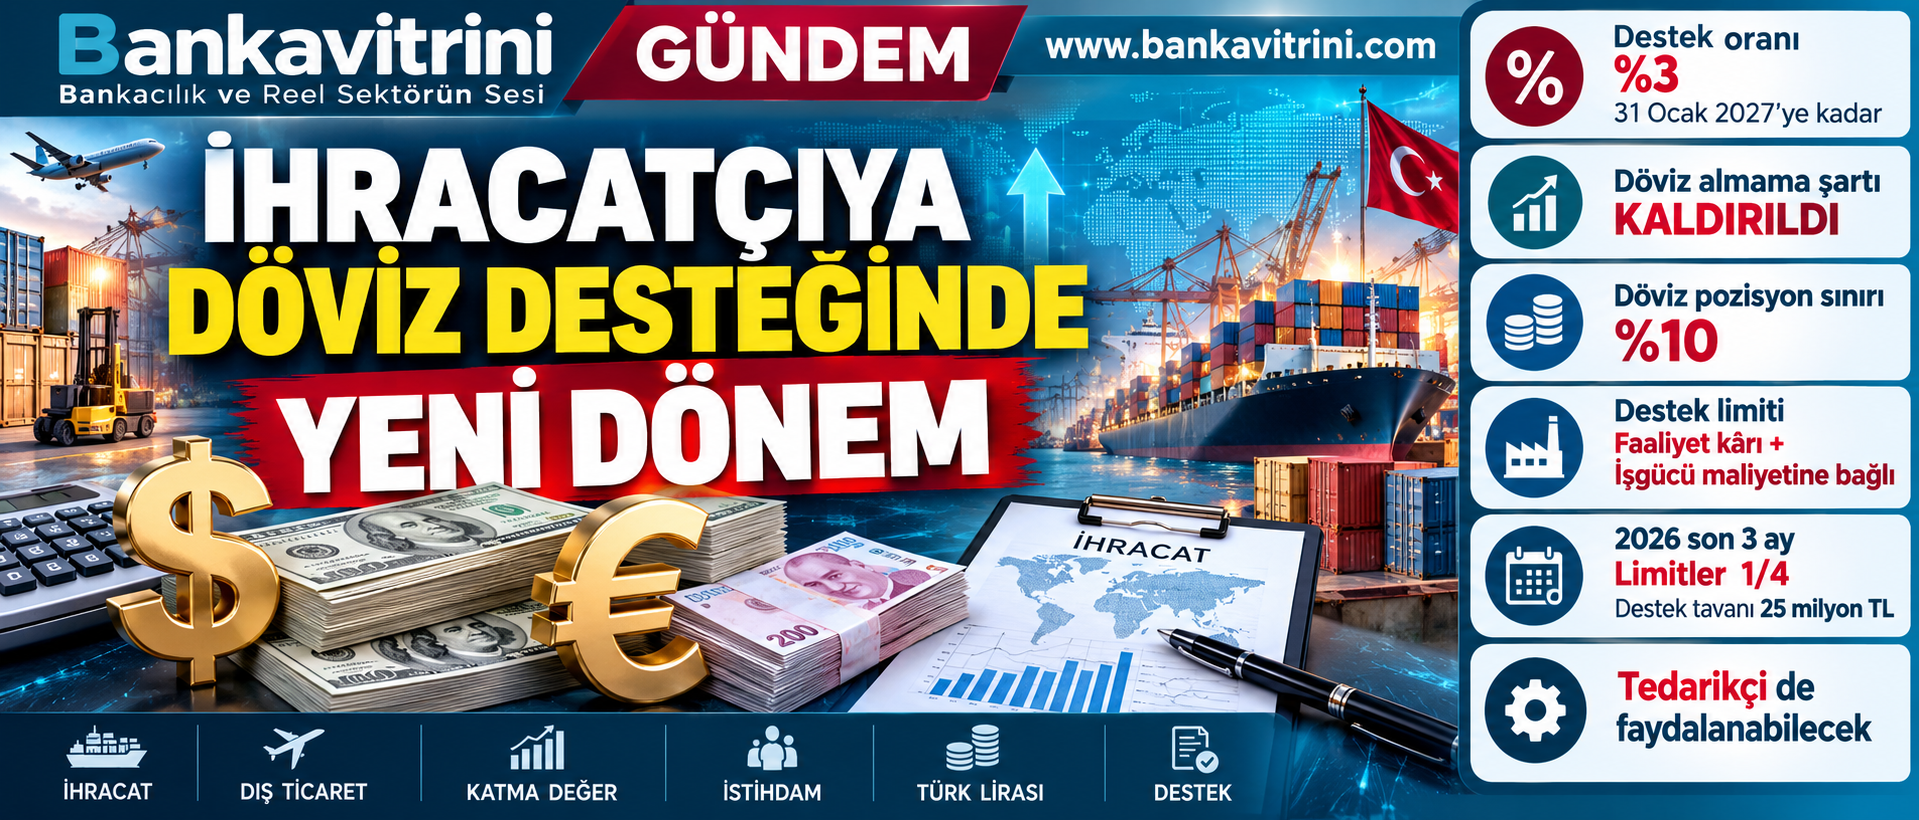
TCMB’nin yeni uygulaması 1 Ekim itibarıyla başladı. Döviz almama taahhüdü kaldırılırken yerine %10’luk döviz pozisyon sınırı getirildi. Destek artık firmanın yarattığı katma değerle sınırlandırılacak. 2026’nın son üç ayında yıllık limitlerin yalnızca dörtte biri kullanılabilecek.

Bankavitrini – Özel Haber

Türkiye Cumhuriyet Merkez Bankası’nın (TCMB) ihracatçı ve döviz kazandırıcı hizmet sunan firmalara yönelik Döviz Dönüşüm Desteği uygulamasında 1 Ekim 2026 itibarıyla yeni dönem başladı.

Ağustos ayında yapılan düzenlemenin ayrıntıları netleşirken, yeni sistemde yalnızca dövizini Türk lirasına çeviren firmaya destek verilmesi anlayışından, üretim, istihdam ve katma değer yaratma kapasitesini de dikkate alan bir modele geçildi.

TCMB de 28 Eylül’de yayımladığı analizinde yeni uygulamanın daha kapsayıcı ve katma değeri esas alan bir yapıya kavuştuğunu açıkladı.

%3’lük destek devam ediyor

Döviz dönüşüm desteğinin temel oranı %2 olarak korunurken, geçici olarak uygulanan %3’lük destek oranı 31 Ocak 2027’ye kadar devam edecek.

Başka bir ifadeyle, uygun koşulları sağlayan firma TCMB’ye sattığı destek kapsamındaki dövizin TL karşılığı üzerinden bu dönemde %3 oranında destek alabilecek. Ancak yeni sistemde kritik nokta, firmanın istediği miktarda dövizi destek kapsamında satamayacak olması.

Çünkü artık destek tutarı ve döviz satış limiti firmanın yarattığı katma değerle ilişkilendiriliyor.

“Döviz alma” şartı kalktı, yerine %10 sınırı geldi

Yeni düzenlemenin firmalar açısından en önemli değişikliklerinden biri, daha önce uygulanan “dönüşüm sonrasında 1 ay döviz/altın almama” şartının kaldırılması.

Bunun yerine firmalara döviz pozisyon oranı sınırı getirildi. Yeni uygulamada firmanın likit döviz varlıklarının, net satış hasılatı ile toplam aktiflerinden yüksek olanına oranının %10’u aşmaması gerekiyor.Bu değişiklik özellikle bilançosunda yüksek miktarda likit döviz bulunduran şirketler açısından önemli.

Artık banka açısından sadece: “Firma döviz aldı mı?” sorusu değil, “Firmanın bilançosundaki likit döviz pozisyonu ne kadar?” sorusu da önem kazanacak.

Desteğin miktarı artık firmanın “katma değerine” bağlı

Yeni sistemin en dikkat çekici tarafı ise destek kapsamında satılabilecek döviz miktarının firmanın yarattığı katma değerle sınırlandırılması.

TCMB’nin hesabında iki temel unsur dikkate alınıyor: Faaliyet kârı + işgücü maliyeti

Faaliyet kârı, firmanın Gelir İdaresi Başkanlığı’na bildirdiği yıllık gelir tablosundan alınırken, işgücü maliyeti SGK kayıtlarındaki çalışanlar için ödenen maaş/ücret ve primlerin 12 aylık toplamından oluşuyor. Faaliyet kârı negatif olan firmalarda ise kâr tutarı sıfır kabul ediliyor.

Dolayısıyla zarar eden ancak yüksek istihdam maliyeti bulunan bir şirket de tamamen sistemin dışında kalmıyor.

Örnek: 100 milyon TL katma değer yaratan firma

Bir şirketin;

  • Faaliyet kârı: 40 milyon TL
  • 12 aylık işgücü maliyeti: 60 milyon TL olsun.

Firmanın dikkate alınan katma değeri:

40 + 60 = 100 milyon TL olacak.

Bu rakam, firmanın destek kapsamında satabileceği döviz tutarının belirlenmesinde esas alınacak.

Burada önemli bir ayrım var: 100 milyon TL katma değer, 100 milyon TL destek anlamına gelmiyor.

%3’lük destek oranında 100 milyon TL’lik dönüşümün destek karşılığı: 3 milyon TL oluyor.

Ayrıca yıllık toplam destek tutarı 100 milyon TL ile sınırlandırılmış durumda.

2026’nın son üç ayında limit dörtte bire düşüyor

Yeni sistemin ilk uygulama dönemi açısından dikkat edilmesi gereken en önemli ayrıntılardan biri de 2026 yılına ilişkin geçiş hükmü.

1 Ekim-31 Aralık 2026 döneminde yıllık olarak hesaplanan katma değer tutarının ve yıllık destek üst sınırının yalnızca dörtte biri dikkate alınacak.

Bu nedenle yıllık destek üst sınırı olan 100 milyon TL, 2026’nın son üç ayında: 25 milyon TL olarak uygulanacak.

Aynı şekilde firmanın yıllık katma değerine göre hesaplanan limit de 2026 son çeyreğinde dörtte bir oranında dikkate alınacak.

Yeni sistem doğrudan ihracatçı olmayan üreticiyi de kapsıyor

Düzenlemenin reel sektör açısından bir başka önemli boyutu ise tedarikçi firmalar.

Bir şirket ihracatı doğrudan kendisi gerçekleştirmiyor, ürünlerini aracı ihracatçı üzerinden ihraç ediyorsa, belirli koşulların sağlanması halinde döviz dönüşüm desteğinin tedarikçi firmaya doğrudan ödenebilmesinin önü açıldı.

TCMB, bu düzenlemeyle doğrudan ihracatçı olmayan daha fazla tedarikçi firmanın destekten yararlanmasının amaçlandığını belirtiyor.

Bu değişiklik özellikle ihracatını dış ticaret şirketleri veya aracı ihracatçılar üzerinden yapan üreticiler açısından önem taşıyor.

44 bin firma destekten yararlandı

TCMB’nin verilerine göre uygulamanın başladığı 2023 yılından bugüne yaklaşık 44 bin firmaya döviz dönüşüm desteği sağlandı.

Destekten yararlanan firmaların toplam ihracatçı firmalar içindeki payı da 2026 yılında %34’e ulaştı.

TCMB, yeni düzenlemeyle bu oranın daha da artmasını bekliyor.

Merkez Bankası’nın analizine göre yeni sistem özellikle daha önce döviz almama taahhüdü nedeniyle destekten yararlanamayan, ancak yüksek katma değer üreten firmaların da sisteme dahil olabilmesini amaçlıyor.

TCMB’nin yeni modelindeki temel değişiklikler

Konu 1 Ekim 2026 sonrası
Destek oranı %3 – 31 Ocak 2027’ye kadar
Temel destek oranı %2
Döviz almama taahhüdü Kaldırıldı
Döviz pozisyon sınırı %10
Firma satış limiti Katma değerle ilişkilendirildi
Katma değer hesabı Faaliyet kârı + işgücü maliyeti
Yıllık destek tavanı 100 milyon TL
2026 son çeyrek destek tavanı 25 milyon TL
Tedarikçi firma Belirli şartlarla doğrudan destek alabilecek

Bankacılık açısından yeni dönem: Kontrol yükü artıyor

Yeni düzenleme yalnızca ihracatçı firmaların hesaplama yöntemini değiştirmiyor.

Bankaların kontrol fonksiyonu da önem kazanıyor.

Çünkü artık firmanın;

  • döviz pozisyonu,
  • ihracat bedelinin kaynağı,
  • destek kapsamında satılabilecek döviz miktarı,
  • katma değer hesabı,
  • gerekli mali belgeleri birlikte değerlendirilecek.

Bu da döviz dönüşüm desteğini bankalar açısından basit bir döviz alış-satış işleminden çıkararak firma ve bilanço bazlı bir kontrol mekanizmasına dönüştürüyor.

Asıl değişiklik: “Dövizini getirene” değil, “katma değer yaratana” daha fazla alan

Yeni sistemin arkasındaki temel yaklaşım TCMB’nin kendi açıklamasında açık biçimde ortaya konuluyor.

Merkez Bankası, yeni uygulamayla desteği “yurt içinde üretim ve istihdam yoluyla daha fazla katma değer oluşturan ve net döviz satım eğilimi yüksek firmalara” yönlendirmeyi hedeflediğini belirtiyor.

Bu açıdan bakıldığında yeni modelde üç kriter öne çıkıyor:

1. Döviz pozisyonu

Firma bilançosunda ne kadar likit döviz taşıyor?

2. Katma değer

Firma ne kadar faaliyet kârı ve istihdam yaratıyor?

3. Döviz dönüşümü

Firma elde ettiği yurt dışı kaynaklı dövizin ne kadarını TL’ye çeviriyor?

Dolayısıyla sistem, klasik anlamdaki “dövizini bozdur, %3 primi al” mekanizmasından daha farklı bir yapıya dönüşüyor.

İhracatçı yeni dönemde nelere dikkat etmeli?

1 Ekim itibarıyla destekten yararlanmak isteyen firmaların özellikle şu dört başlığı kontrol etmesi gerekiyor:

• Döviz pozisyon oranı %10’un üzerinde mi?

• Faaliyet kârı ve işgücü maliyeti ne kadar?

• Bu rakamlara göre destek kapsamında satılabilecek döviz limiti ne?

• 2026 son çeyreğinde bu limitin yalnızca dörtte biri kullanılabilecek mi?

Bunlara ek olarak, aracı ihracatçı üzerinden çalışan üreticilerin de tedarikçi olarak doğrudan destek alma koşullarını ayrıca değerlendirmesi gerekiyor.

Bankavitrini’nin notu

Yeni düzenleme, döviz dönüşüm desteğinde önemli bir paradigma değişikliğine işaret ediyor.

Eski sistemin odağında “döviz alma” davranışı varken, yeni sistemin odağı “döviz pozisyonu + katma değer + istihdam” üçlüsüne kayıyor.

Bu nedenle özellikle yüksek ihracat yapan şirketlerin yalnızca ihracat rakamlarına değil, bilanço yapısına, faaliyet kârlılığına ve işgücü maliyetine de bakarak destek kapasitesini hesaplaması gerekiyor.

TCMB açısından ise hedef, desteğin rezervlere yaptığı katkının daha kalıcı hale gelmesi ve desteğin yüksek katma değer yaratan firmalara daha fazla ulaşması.

Kaynak: TCMB – Döviz Dönüşüm Desteğinde Yeni Dönem

Okumaya devam et

BANKA HABERLERİ

TCMB’den KOBİ kredilerinde gevşeme: Sınır yüzde 5’e çıktı

Yayınlanma:

|

Yazan:

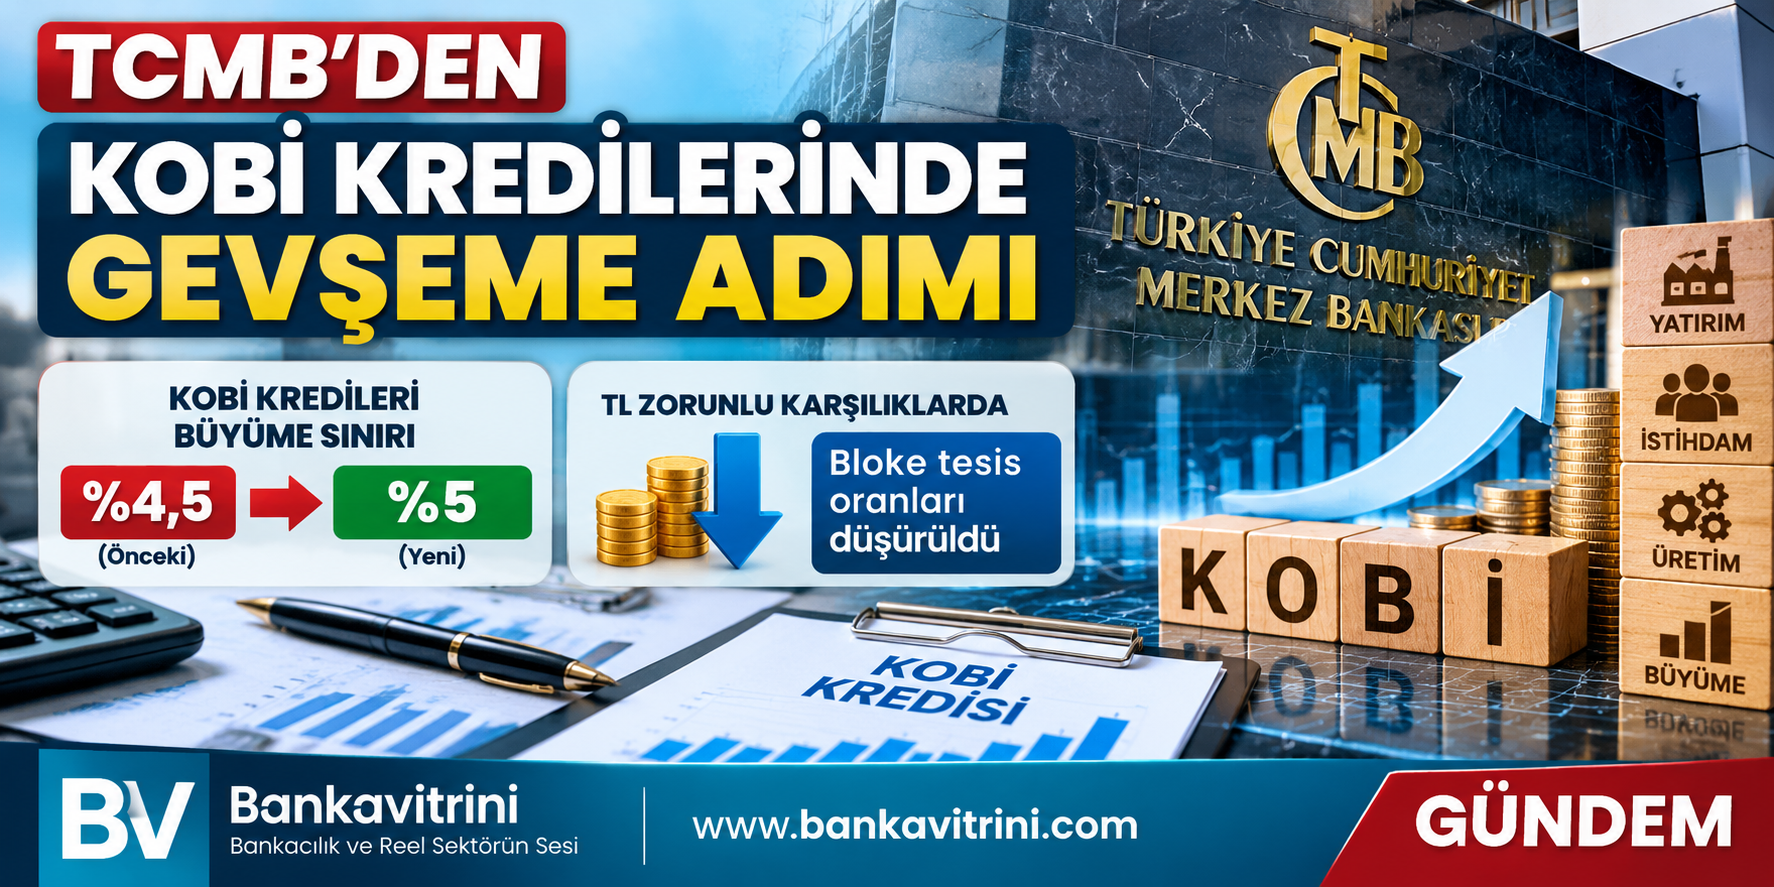
Türkiye Cumhuriyet Merkez Bankası (TCMB), KOBİ kredilerinin büyüme sınırını yüzde 4,5’ten yüzde 5’e yükseltti. TL zorunlu karşılıklarda bloke tesis oranları da düşürüldü. Düzenleme, kredi kanalında kontrollü bir gevşeme adımı olarak öne çıktı.

TCMB, 1 Ekim 2026 tarihli 2026-43 sayılı Makroihtiyati Çerçeve Basın Duyurusu ile bankaların kredi kullandırma kapasitesini etkileyen iki önemli değişiklik yaptı.

Buna göre KOBİ kredileri için uygulanan yüzde 4,5’lik büyüme sınırı yüzde 5’e yükseltildi. Böylece bankaların KOBİ’lere kullandırabileceği kredi hacmindeki izin verilen büyüme oranı 0,5 puan artırılmış oldu.

İkinci adım: Bankaların likiditesi rahatlayacak

TCMB aynı duyuruda Türk lirası zorunlu karşılıklarda bloke tesis oranlarının düşürüldüğünü açıkladı. Merkez Bankası, değişikliğin amacını makrofinansal istikrarı ve bankaların likidite yönetimini desteklemek olarak açıkladı.

Bu düzenleme, KOBİ kredi büyüme limitinin artırılmasıyla birlikte değerlendirildiğinde, bankaların kredi verme tarafında önceki döneme göre bir miktar daha fazla hareket alanına kavuşması anlamına geliyor.

KOBİ kredilerinde önce sıkılaştırma yapılmıştı

TCMB, 23 Mayıs 2026’da KOBİ’lere kullandırılan TL kredilerinin sekiz haftalık büyüme sınırını yüzde 5’ten yüzde 4,5’e indirmişti. Aynı düzenlemede KOBİ dışı işletme kredilerinin büyüme sınırı da yüzde 3’ten yüzde 2’ye çekilmişti.

1 Ekim’deki yeni kararla KOBİ kredilerinde söz konusu sınır yeniden yüzde 5’e yükseltilmiş oldu.

Sanayici ve KOBİ açısından ne değişecek?

Yeni düzenleme, KOBİ kredilerinde kredi musluğunun tamamen açılması anlamına gelmiyor. Ancak önceki yüzde 4,5’lik sınıra göre bankalara daha yüksek kredi büyütme imkânı tanıyor.

Özellikle yüksek finansman maliyetleri ve krediye erişimde yaşanan sıkıntılar dikkate alındığında, düzenlemenin KOBİ’lerin işletme sermayesi ve yatırım finansmanına erişimini bir miktar kolaylaştırması beklenebilir. Bunun ne ölçüde gerçekleşeceği ise bankaların kredi iştahına, faiz oranlarına ve firma bazındaki risk değerlendirmelerine bağlı olacak.

Önemli nokta: TCMB’nin duyurusunda zorunlu karşılıklardaki bloke tesis oranlarının düşürüldüğü belirtilirken, bu duyuruda yeni oranların ayrıntısı yer almadı.

Bankacılık sektörü açısından mesaj

TCMB’nin son hamlesi, yıl içinde KOBİ kredilerinde uygulanan sıkılaştırmanın kısmen geri alınması ve bankaların likidite koşullarının desteklenmesi şeklinde okunabilir. Ancak bu adım, genel kredi politikasında kapsamlı bir gevşeme ilanı değil; KOBİ kredileri ve bankacılık likiditesi tarafında hedefli bir düzenleme niteliğinde.

Okumaya devam et

FARK YARATANLAR

FARK YARATANLAR

FARK YARATANLAR

KATEGORİLER

ALTIN – DÖVİZ

KRİPTO PARA PİYASASI

X

FACEBOOK

SON YAZILAR

Popüler

www bankavitrini com © "BANKA VİTRİNİ Portal"da yayımlanan, BANKA VİTRİNİ'nde yer alan yazar ve çevirmenlerine ait herhangi bir yazı, çeviri, makale ve haber izin alınmadan basılı olarak ya da internet ortamında kullanılamaz, çoğaltılamaz, yayınlanamaz. İzinsiz kullananlar hakkında hukuki yollara başvurulacaktır. "BANKA VİTRİNİ Portal"da yayımlanan tüm özgün yazıların içeriğinden yazarları sorumludur. www.bankavitrini.com'da yer alan yatırım bilgi, yorum ve tavsiyeleri yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti, aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Burada yer alan yorum ve tavsiyeler, yorum ve tavsiyede bulunanların kişisel görüşlerine dayanmaktadır. Bu görüşler, mali durumunuz ile risk ve getiri tercihlerinize uygun olmayabilir. Yer alan yazılarda herhangi bir yatırım aracı; Hisse Senedi, kripto para biriminin veya dijital varlığın alım veya satımını önermiyor. Bu nedenle sadece burada yer alan bilgilere dayanılarak yatırım kararı verilmesi, beklentilerinize uygun sonuçlar doğurmayabilir. Lütfen transferlerinizin ve işlemlerinizin kendi sorumluluğunuzda olduğunu ve uğrayabileceğiniz herhangi bir kaybın sizin sorumluluğunuzda olduğunu unutmayın. © www.bankavitrini.com Copyright © 2020 -UŞAK- Tüm hakları saklıdır. Özgün haber ve makaleler 5846 Sayılı Fikir ve Sanat Eserleri Kanunu korumasındadır.