Gülbeyaz Gergün
Zayıflama şırınga üreticisi Avrupa’nın en değerli şirketi oldu
Giderek daha fazla ülkede, obezite ilacı Wegovy satılmakta. Şırınganın başarısı, üretici Novo Nordisk’i Avrupa’daki en yüksek piyasa değerine sahip grup haline getiriyor. Novo Nordisk Danimarka’nın ekonomik büyümesinde ciddi katkısı oldu.
Yayınlanma:
3 yıl önce|
Yazan:
Gülbeyaz Gergün
Wegovy zayıflama şırıngasının üreticisi Novo Nordisk, borsadaki diğer Avrupa şirketlerinden daha değerlidir. Danimarkalı ilaç şirketi, Fransız lüks eşya üreticisi LVMH’yi yaklaşık 428 milyar dolarlık piyasa değeri ile en üst sırada yer aldı. LVMH, Şubat 2021’den bu yana listeye girerek Avrupa’nın en değerli şirketi olmuştu.
Wegovy ilacı, iki yıl önce Novo Nordisk için ilk kez onaylandığından beri büyük bir başarı haline geldi. Almanya’da, zayıflama şırıngası Temmuz ayından beri mevcut. Buna ek olarak, Novo Nordisk Wegovy’yi ABD, Norveç ve Danimarka’da ve şimdi de İngiltere’de satıyor.
August Krogh’un karısı iyileşmekle kalmadı; 1923’te küçük Nordisk şirketi insülin üretmeye başladı, böylece diyabet yönetilebilir bir hastalık haline geldi.
Şirketin iki çalışanı Novo Terapeutisk Laboratorium şirketi ile kendi işlerini kurdu. Bu, iki rakibin aynı pazarda olduğu anlamına geliyordu. Her ikisi de aynı hedefleri takip etti, aynı tıp alanlarında araştırmalar yaptı.
Sosyal medyada çok ilgi
1960’ların başlarında Novo, dünyanın insülin ihtiyacının yarısını üretti. Nordisk, 1973 yılında dünyanın ilk büyüme hormonunu piyasaya sürdü – şirketin bugün kurulmuş bir ilaç şirketi olmasının temeli. 1989’da birleştiler. Bugüne kadar, insülin Grubun odak noktasıdır ve diyabet araştırması ana faaliyet alanıdır.
Ama sonra Wegovy piyasaya çıktı. Başlangıçta, yağdan arındırılmış şırınga Amerika Birleşik Devletleri’nde mevcuttu. 2021 yılında, Gıda ve İlaç İdaresi (FDA) tarafından onaylandı – ve hemen sosyal medyada viral oldu. Birçok kilolu insanın hayali gerçek olmuş gibiydi. Herkes Wegovy’yi kendileri enjekte edenler hızla kilo veriyrodu.
Kendi kendine kullanım için iştah bastırıcı
Wegovy’nin aktif bileşeni semaglutid, diyabette kan şekerini düşürmek için birkaç yıl önce onaylanmıştı. Bununla Wegovy’nin iştahı azalttığı ve yedikten sonra tokluk hissini arttırdığı söylenir. Hazır enjeksiyon kalemleri ile haftalık olarak enjekte edilmekte. Bunu yapmayı bırakırsanız, diyetinizi buna göre ayarlamadığınız sürece tekrar kilo alırsınız, bu nedenle kullanmaya başlayanların geri bırakması çok zor.
Bir yandan, hedef gruplar vücut kitle indeksi (VKİ) 30 veya daha fazla olan kişiler ve aynı zamanda diyabet, yüksek tansiyon veya kardiyovasküler hastalıktan muzdarip olmaları durumunda VKİ’si 27 veya daha fazla olan kişiler hedef kitle konumunda. Yan etkiler arasında gastrointestinal rahatsızlığın yanı sıra baş dönmesi, baş ağrısı veya düşük tansiyon bulunuyor. Buna rağmen kullanımı her geçen gün artıyor.
Alman Endokrinoloji Derneği (DGE) e.V., Kasım 2022’de eylem şeklini doğrulamıştı: “Madde (…) kilo vermenize de yardımcı olabilir.” Semaglutide ayrıca diyabeti olmayan kişilerde yaklaşık yüzde 15’lik bir kilo azalmasına yol açar. “Şeker hastaları için onaylanan reçeteli enjeksiyonlar, diğer şeylerin yanı sıra iştahı engelleyen vücudun kendi hormonu GLP-1’e benzer bir etkiye sahiptir.”
Uzun vadeli etkisi bilinmiyor
Yaygın kullanımına karşılık eleştiri de var. DGE’nin Uygulamalı Endokrinoloji Bölümü sözcüsü Harald Schneider‘e göre, bu tehlikeli bir eğilim: “Endikasyonsuz kontrolsüz kullanım, bulantı ve kusma gibi riskler ve yan etkilerle ilişkilidir.” Pankreas ve safra kesesi hastalıkları da takip edebilir. “Hayvan denemeleri ayrıca belirli tiroid kanseri türleri için potansiyel olarak artmış bir risk buldu.” Buna ek olarak, Schneider’e göre uzun vadeli etkiler hakkında hiçbir şey bilinmiyor.
Tüm yan etkilere rağmen yüksek talep var. Danimarka ve ABD’deki ilk partiler kısa bir süre sonra tükendi. Novo Nordisk talebi karşılamayacak hale geldi. 2023 yazında yapılan bir klinik çalışma, başarıyı artırdı. Ayrıca, Wegovy kilo kaybı enjeksiyonunun, aşırı kilolu insanlarda kalp krizi ve felç gibi kardiyovasküler hastalık riskini yüzde 20’ye kadar azaltabileceği sonucuna varıyor. Bu, 17 yaş ve 45 üstü 600 denek üzerinde yapılan araştırmanın sonucuydu.
Danimarka için ekonomik destek
Sadece çalışmanın sonucu, Ağustos ayının başında hisse fiyatını yüzde 15 oranında artırdı. Tesla CEO’su Elon Musk veya Kim Kardashian gibi ünlülerin yağ enjeksiyonu konusunda hevesli olmaları, ilaca yönelik aceleyi yoğunlaştırdı. 2020’den bu yana, Danimarkalı şirketin hisse fiyatı üç katına çıktı.
Bu arada, Novo Nordisk’in piyasa değeri, Danimarka’nın tamamının 2022’de ekonomik çıktıda ürettiği toplamı (398 milyar dolar) aşıyor. İlaç üreticisi, Danimarka’nın bir bütün olarak yıl için büyüme tahminini yükselttiği devlet için o kadar yüksek vergi gelirleri elde ediyor: Danimarka ekonomisinin bu yıl yüzde 1,7 oranında büyümesi bekleniyor. Wegovy olmasaydı, Ekonomi Bakanlığı’na göre yüzde 0,3 oranında küçülecekti.
Novo Nordisk, diyabet ürünleri ve kilo verme ilaçları pazarında en çok satan üreticidir. Uzmanların tahminlerine göre, küresel pazar 130 ila 140 milyar dolarlık bir ciroya ulaşma potansiyeline sahip. ABD şirketi Eli Lilly, Danimarkalıların bu işteki en büyük rakibi. Eli Lilly ayrıca obezite tedavisi için diyabet ilacı Mounjaro’nun onayı için başvurdu.
Diğer ülkelerde planlanan satışlar
Şırınganın diğer ülkelere satışı planlanmaktadır – ancak üretim kapasitelerinin uzun süre yüksek talep için yeterli olmayacağı zaten açık.
Reçeteli ilaç pahalıdır. ABD’de, Wegovy dört hafta boyunca en yüksek doz için 1.350 dolarlık bir liste fiyatına sahipken, Almanya’da fiyat 302 avro civarında. Yasal sağlık sigortası şirketleri, kilo kaybı için herhangi bir ilacı geri ödemedikleri için masrafları karşılamamakta. Özel Sağlık Sigortaları Derneği ise doktorun ilacı endikasyona göre reçete etmesi halinde masrafların üstlenilmesinin mümkün olduğunu belirtmişti.
Sanayileşmiş ülkelerde obezite artıyor
Aşırı kilo ve obezite, özellikle sanayileşmiş ülkelerde, son yıllarda keskin bir şekilde arttı. Bu, kalp krizi, diyabet ve hatta belirli kanser türleri gibi ciddi hastalıkların riskini artırıyor. Dünya Sağlık Örgütü’ne (WHO) göre, Avrupa’daki yetişkinlerin yarısından fazlası aşırı kilolu.
Eleştirmenler, Wegovy’nin satış başarısıyla, kitlelerin kilo kaybının şeker hastaları pahasına olabileceğinden korkuyorlar. Bu nedenle doktorlara, kilo verme ürününü sadece ciddi şekilde sağlık sorunu yaşayan hastalara reçete etmeleri talimatı verilir.

İlginizi Çekebilir
BANKA HABERLERİ
Fransız Bankası Crédit Mutuel Arkéa’ya Siber Darbe: 100 Milyon Euro Buharlaştı!
Yayınlanma:
1 hafta önce|
06/11/2026Yazan:
Gülbeyaz Gergün
Avrupa bankacılık sektöründe siber güvenlik alarmı! Fransa’nın önemli finans kuruluşlarından Crédit Mutuel Arkéa, uğradığı siber saldırı sonucunda yaklaşık 100 milyon euro kaybetti. Saldırganlar bankanın kendi hesabını kullanarak başka bankalara yasa dışı para transferleri gerçekleştirdi. Çalınan paranın kripto para platformları üzerinden izinin kaybettirilmeye çalışıldığı belirtiliyor. Banka, müşterilerin hesaplarının ve varlıklarının etkilenmediğini açıklarken Fransız savcılığı olayla ilgili soruşturma başlattı.
Bankanın kendi hesabından 100 milyon euro çalındı
Fransa merkezli kooperatif bankacılık grubu Crédit Mutuel Arkéa 4 Kasım 2026 tarihinde yaptığı açıklamada, dış kaynaklı bir siber saldırının hedefi olduğunu duyurdu.
Reuters’ın 5 Kasım tarihli haberine göre saldırı sonucunda yaklaşık 100 milyon euro (112,6 milyon dolar) tutarında para bankanın hesabından gerçekleştirilen hileli işlemlerle başka finans kuruluşlarına aktarıldı.
Olayın dikkat çeken yönü, saldırganların doğrudan müşteri hesaplarına değil, bankanın kendi işlem hesabına erişerek para transferi gerçekleştirmesi oldu.
Banka, saldırının dışarıdan gerçekleştirildiğini ve bir hizmet sağlayıcının platformunun kullanıldığını belirtti. Saldırının insan hatasından kaynaklandığı yönündeki ihtimalleri de reddetti.
Saldırının yöntemi: Üçüncü taraf üzerinden bankaya giriş
Olayın en önemli boyutlarından biri, saldırının bankanın doğrudan sistemlerine yönelik klasik bir saldırıdan ziyade, üçüncü taraf hizmet sağlayıcının kullandığı platform üzerinden gerçekleştirilmiş olması.
Bankanın açıklamasına ve uluslararası basına yansıyan bilgilere göre:
-
Saldırganlar, bankanın hizmet aldığı üçüncü taraf platformunu hedef aldı.
-
Bu platform üzerinden Crédit Mutuel Arkéa’nın işlem altyapısına erişim sağlandı.
-
Bankaya ait bir hesap kullanılarak diğer finans kuruluşlarına hileli para transferleri yapıldı.
-
Aktarılan paraların daha sonra kripto para platformları üzerinden dönüştürülerek farklı hesaplara dağıtıldığı bildirildi.
-
Bazı transferlerin bloke edildiği, kaybolan paranın geri alınması için çalışmaların sürdüğü açıklandı.
Siber güvenlik araştırmacısı ZachXBT, şüpheli para hareketlerini ilk tespit eden isimlerden biri oldu. Kripto para transferlerinin farklı platformlar ve blokzincir ağları üzerinden dolaştırıldığına ilişkin bulgular paylaştı.
Fransız savcılığı soruşturma başlattı
Paris Savcılığı, bankanın şikâyeti üzerine soruşturma başlattı. Soruşturma, organize bir grup tarafından otomatik veri işleme sistemine yönelik saldırı kapsamında yürütülüyor.
Fransız siber suçlarla mücadele birimleri de soruşturmaya dahil edildi.
Banka, Avrupa Merkez Bankası ve Fransız bankacılık denetim otoritelerinin bilgilendirildiğini açıkladı.
Saldırının arkasındaki kişi veya grubun kimliği henüz kesinleşmiş değil. Banka, saldırıda kullanılan üçüncü taraf hizmet sağlayıcının ismini kamuoyuyla paylaşmadı.
Bankacılık sektörü açısından neden önemli?
Bu olay yalnızca 100 milyon euroluk bir para kaybı olarak değerlendirilmemeli. Bankacılık sisteminin en kritik güvenlik alanlarından biri olan üçüncü taraf hizmet sağlayıcılar ve dijital işlem yetkilendirme mekanizmaları yeniden tartışmaya açılıyor.
1. Bankanın kendi hesabının kullanılması
Geleneksel bankacılık güvenliği, müşteri hesaplarının korunmasına yoğunlaşırken bu olay bankanın kendi operasyonel hesaplarının da ciddi bir saldırı hedefi olabileceğini gösteriyor.
2. Üçüncü taraf riski
Bankalar artık yalnızca kendi bilgi işlem altyapılarından sorumlu değil. Dış hizmet sağlayıcılar, yazılım platformları, ödeme sistemleri ve entegrasyon noktaları da güvenlik zincirinin parçası.
3. İşlem limitleri ve anomali tespiti
100 milyon euroya ulaşan transferlerin hangi kontrol mekanizmalarından geçerek gerçekleştiği önemli bir soru.
Yüksek tutarlı işlemlerde otomatik alarm, ikinci onay, işlem limiti, alıcı doğrulaması ve olağan dışı hareket analizi gibi kontrollerin etkinliği incelenmeli.
4. Kripto para üzerinden iz kaybettirme
Çalınan paranın kripto varlıklara dönüştürülmesi, sınır ötesi para hareketlerinin takibini ve geri kazanımını zorlaştırabiliyor.
BankaVitrini analizi: Bankaların dijital kasaları da korunmalı!
Crédit Mutuel Arkéa saldırısı, bankacılıkta siber güvenlik anlayışının yeniden ele alınması gerektiğini gösteren önemli bir vaka.
Bankalar yıllardır müşterilerini oltalama saldırılarına, sahte internet sitelerine, hesap ele geçirme girişimlerine ve kart dolandırıcılığına karşı korumaya çalışıyor. Ancak bu olayda saldırganların hedefi müşterinin hesabı değil, doğrudan bankanın operasyonel para hareketleri oldu.
Burada üç temel kontrol alanı öne çıkıyor:
-
Operasyonel güvenlik: Bankanın kendi hesaplarından gerçekleştirilen yüksek tutarlı transferlerde bağımsız onay mekanizmaları.
-
Tedarikçi güvenliği: Bankaya erişim yetkisi bulunan üçüncü tarafların sürekli denetlenmesi.
-
Anlık işlem gözetimi: Olağan dışı transferlerin yalnızca işlem sonrasında değil, gerçekleşmeden önce durdurulabilmesi.
Bankaların siber güvenlik yatırımlarını yalnızca saldırı önleme yazılımlarına indirgememesi gerekiyor. Yetkilendirme, işlem izleme, iç kontrol, bağımsız denetim ve kriz yönetimi birlikte çalışmalı.
Özellikle bankacılıkta dijitalleşme hızlandıkça, dış hizmet sağlayıcıların oluşturduğu riskler de bankaların kendi bilanço ve operasyonel risk yönetiminin ayrılmaz parçası haline geliyor.
Okura not: Bankacılık sisteminde güvenlik yalnızca müşterinin parasını korumak değildir. Bankanın kendi hesapları, işlem yetkileri ve hizmet aldığı teknoloji şirketleri de aynı güvenlik zincirinin içindedir. Crédit Mutuel Arkéa olayı, dijital bankacılık çağında en güçlü bankaların bile üçüncü taraf kaynaklı operasyonel risklerle karşı karşıya kalabileceğini ortaya koyuyor.
BankaVitrini.com
Kaynaklar:
Gülbeyaz Gergün
Vestel’de Borç Alarmı: Gözler Yatırımcıda
VESTEL’DEN EUROBOND YATIRIMCISINA İKİ SEÇENEK: YA YÜZDE 45 ANAPARA KESİNTİSİ YA 6 YIL VADE UZATIMI
Yayınlanma:
4 hafta önce|
20/10/2026Yazan:
Gülbeyaz Gergün
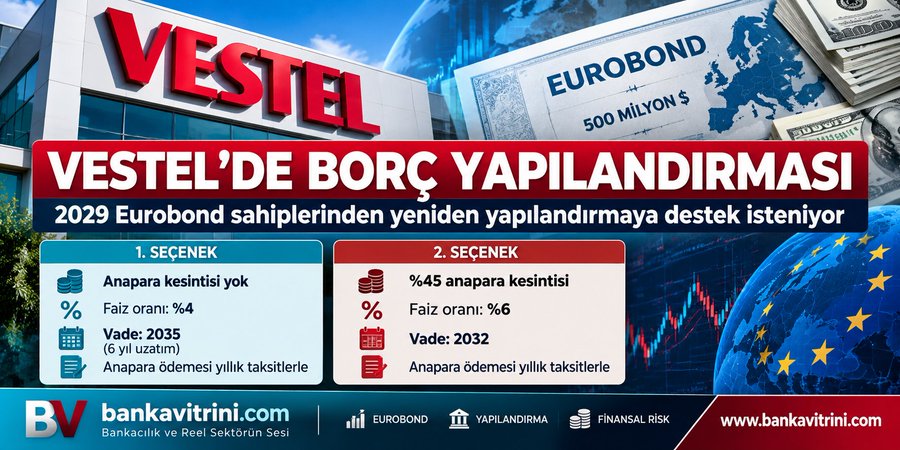
500 milyon dolarlık borç için yeniden yapılandırma süreci başladı. Vestel, anaparasını korumak isteyen yatırımcıya 2035 vadeli ve yüzde 4 faizli tahvil; anapara kesintisini kabul eden yatırımcıya ise 2032 vadeli ve yüzde 6 faizli yeni tahvil öneriyor. Bankalarla 2041 vadeli yeniden yapılandırma görüşmeleri de sürüyor.
Bankavitrini.com – Ekonomi Haberleri
Vestel Elektronik, bilançosunu sürdürülebilir hale getirmek amacıyla yurt dışı borçlarının yeniden yapılandırılması için önemli bir adım attı. Şirket, toplam nominal tutarı 500 milyon dolar olan, yıllık yüzde 9,75 faizli ve 2029 vadeli Eurobond’ları için tahvil sahiplerine iki alternatif içeren takas teklifi ve muvafakat talebi sürecini başlattı.
20 Ekim 2026 tarihinde kamuoyuna yansıyan açıklamaya göre yatırımcılar, mevcut anaparalarını koruyarak borcun vadesini uzatabilecek veya anaparanın yüzde 45’inden vazgeçerek daha erken vadeli yeni tahvillere geçebilecek.
Teklif, şirketin yalnızca tahvil borçlarını değil, bankalara olan finansal yükümlülüklerini de kapsayan daha geniş kapsamlı yeniden yapılandırma çalışmalarının bir parçası olarak öne çıkıyor. https://www.kap.org.tr/tr/Bildirim/1684657
İki seçenek yatırımcıya ne getiriyor?
Vestel’in teklifinde yatırımcıların önündeki iki alternatif, anapara kaybı ile vade ve faiz koşulları arasında bir tercih yapılmasını gerektiriyor.
1. seçenek: Anapara korunacak, vade 2035’e uzatılacak
İlk seçenekte mevcut Eurobond’ların 15 Mayıs 2029 olan vadesinin 15 Mayıs 2035’e uzatılması öngörülüyor.
Bu seçeneğin temel koşulları şöyle:
- Anapara kesintisi: Yok.
- Yeni yıllık faiz oranı: Yüzde 4.
- Yeni vade: 15 Mayıs 2035.
- Anapara geri ödemesi: Yıllık taksitler halinde.
Mevcut tahvilin yüzde 9,75 olan yıllık faiz oranı bu seçenekte yüzde 4’e düşüyor. Böylece yatırımcı anapara tutarını korurken faiz gelirinin önemli bir bölümünden vazgeçmiş oluyor.
Bu seçenek, tahvilin nominal değerini korumayı önceliklendiren ancak parasını daha uzun süre şirkette tutmayı kabul eden yatırımcılar açısından öne çıkıyor.
2. seçenek: Yüzde 45 anapara kesintisiyle 2032 vadeli yeni tahvil
İkinci seçenekte yatırımcılar, mevcut tahvillerinin nominal değerinin yüzde 55’i karşılığında yeni Eurobond alacak. Başka bir ifadeyle, anaparanın yüzde 45’i silinecek.
Bu seçeneğin koşulları ise şöyle:
- Anapara kesintisi: Yüzde 45.
- Yeni tahvilin nominal değeri: Mevcut anaparanın yüzde 55’i.
- Yeni yıllık faiz oranı: Yüzde 6.
- Yeni vade: 15 Mayıs 2032.
- Anapara geri ödemesi: Yıllık taksitler halinde.
Bu seçenekte yatırımcı daha yüksek faiz oranı elde edebilecek ve borcun vadesi 2035 yerine 2032 olacak. Bunun karşılığında mevcut alacağının yüzde 45’ini kaybetmeyi kabul edecek.
İkinci seçenek kapsamında yeni Eurobond ihracı için Sermaye Piyasası Kurulu’na (SPK) başvuru yapılması öngörülüyor. https://www.bloomberght.com/vestel-den-eurobond-sahiplerine-iki-secenekli-yapilandirma-teklifi-3792011
100 bin dolarlık yatırımda tablo nasıl değişiyor?
Yatırımcıların karşı karşıya olduğu tercih, örnek bir 100 bin dolarlık nominal tahvil üzerinden daha net görülebiliyor.
| Karşılaştırma | 1. seçenek | 2. seçenek |
|---|---|---|
| Mevcut nominal anapara | 100.000 $ | 100.000 $ |
| Anapara kesintisi | Yok | 45.000 $ |
| Yeni tahvil nominali | 100.000 $ | 55.000 $ |
| Yıllık faiz oranı | %4 | %6 |
| İlk yıl için basit nominal faiz hesabı | 4.000 $ | 3.300 $ |
| Vade | 2035 | 2032 |
Not: Faiz tutarları, ilgili yılın başındaki nominal anaparanın değişmediği varsayımıyla örnek olarak hesaplanmıştır. Anapara yıllık taksitlerle geri ödeneceğinden sonraki yılların faiz tutarları ödeme planına göre değişecektir. Bu tablo, tahvillerin piyasa değerini veya yatırımcının toplam getirisini göstermemektedir.
İlk seçenekte yatırımcı anaparasını nominal olarak korurken daha düşük faizle daha uzun süre bekleyecek. İkinci seçenekte ise yeni tahvilin faiz oranı daha yüksek olsa da faiz, kesinti sonrasında kalan anapara üzerinden hesaplanacak.
Dolayısıyla yüzde 6 faiz oranı tek başına ikinci seçeneği daha avantajlı hale getirmiyor. Yatırımcıların kararında tahvillerin geri ödeme takvimi, şirketin ödeme kapasitesi ve yeni tahvillerin piyasa değeri de belirleyici olacak.
Vestel neden borçlarını yeniden yapılandırmak istiyor?
Yeniden yapılandırma adımı, Vestel’in borç ödeme takvimini faaliyetlerinden yaratabileceği nakit akışıyla uyumlu hale getirme ve bilançosunu sürdürülebilir bir yapıya kavuşturma hedefiyle bağlantılı.
Mevcut Eurobond’ların yıllık yüzde 9,75 faiz taşıması, 500 milyon dolarlık nominal borç üzerinden ilk yıl için yaklaşık 48,75 milyon dolar faiz yüküne karşılık geliyor. Bu hesap, anaparanın yıl boyunca değişmediği varsayımına dayanıyor.
Yeni koşullarda faiz oranının yüzde 4’e düşmesi veya anaparanın yüzde 55’e indirilerek yüzde 6 faiz uygulanması, şirketin gelecekteki finansman yükünü azaltmayı amaçlıyor.
Bununla birlikte, yeniden yapılandırmanın şirketin faaliyet kârlılığına, nakit yaratma kapasitesine ve borç ödeme gücüne kalıcı katkı sağlayıp sağlamayacağı, yalnızca faiz oranlarına değil operasyonel performansa da bağlı olacak.
Bankalarla görüşmelerde hedef 2041 vadeli yapılandırma
Vestel’in yeniden yapılandırma çalışmaları Eurobond’larla sınırlı değil.
Şirketin 26 Haziran 2026 tarihli açıklaması kapsamında, 5411 sayılı Bankacılık Kanunu’nun geçici 32. maddesi ve ilgili mevzuat uyarınca finansal yeniden yapılandırma görüşmeleri yürütülüyor.
Bankalara sunulan teklifte mevcut borçların iki yıl anapara ve faiz ödemesiz olacak şekilde 2041 vadeli olarak yeniden yapılandırılması öngörülüyor. Şirketin açıklamasına göre bankalarla müzakereler devam ediyor.
Bu teklifin kabul edilmesi halinde borçların geri ödeme takvimi önemli ölçüde değişecek. Ancak bankalarla görüşmelerin henüz sonuçlanmamış olması nedeniyle teklifin kesinleşmiş bir anlaşma olarak değerlendirilmemesi gerekiyor. https://www.yenisafak.com/ekonomi/kap-haberleri/kap-vestel-elektronik-sanayi-ve-ticaret-as-vestl-ozel-durum-aciklamasi-genel-5139013
Kredi notundaki bozulma da yakından izleniyor
Vestel’in borçlarını yeniden yapılandırma girişimi, şirketin kredi riskinin arttığı bir dönemde gündeme geldi.
Vestel International’ın yatırımcı ilişkileri duyurularında yer alan bilgilere göre Fitch Ratings, 1 Temmuz 2026 tarihinde şirketin uzun vadeli yerel ve yabancı para cinsinden kredi notlarını CCC+ seviyesinden CCC- seviyesine indirmiş; 500 milyon dolarlık 2029 vadeli teminatsız tahvilin notunu da CC seviyesine çekmişti.
Bu notlar, şirketin finansal yükümlülüklerini yerine getirme kapasitesine ilişkin risklerin yüksek olduğuna işaret ediyor. Yeniden yapılandırma teklifinin yatırımcılar tarafından nasıl karşılanacağı, şirketin finansmana erişimi ve borç ödeme kapasitesi açısından önem taşıyor. https://vestelinternational.com/investor-relations/news/kap-notices?p=2
Sürecin tamamlanması için hangi koşullar gerekiyor?
Vestel’in teklifinin yürürlüğe girmesi otomatik değil. Sürecin tamamlanması için tahvil sahipleri toplantısında gerekli kararların alınması, işlem belgelerinde belirtilen diğer koşulların karşılanması ve ikinci seçenek kapsamında öngörülen yeni tahvil ihracı için SPK onayının sağlanması gerekiyor.
Bu nedenle açıklanan iki alternatif, tamamlanmış bir borç yapılandırmasından ziyade yatırımcıların onayına sunulan bir teklif olarak değerlendirilmeli.
Sonuç: Borç takviminin uzaması tek başına yeterli mi?
Vestel’in Eurobond hamlesi, şirketin finansman yükünü hafifletme ve borç ödeme takvimini yeniden düzenleme arayışının önemli bir göstergesi. Bir tarafta anaparayı koruyarak faiz gelirini azaltan ve vadeyi altı yıl uzatan seçenek, diğer tarafta anaparada yüzde 45 kesinti karşılığında daha yüksek faiz ve daha erken vade sunan seçenek bulunuyor.
Ancak yatırımcılar açısından asıl mesele, hangi seçeneğin nominal olarak daha cazip göründüğünden çok, şirketin yeni ödeme planını karşılayabilecek nakit akışını yaratıp yaratamayacağı.
Vestel açısından ise borçların yeniden yapılandırılması finansal baskıyı azaltabilir; kalıcı iyileşmenin sağlanması için faaliyetlerden elde edilen nakdin güçlenmesi, kârlılığın sürdürülebilir hale gelmesi ve finansman maliyetlerinin yönetilebilir düzeye inmesi gerekecek.
Bankavitrini.com değerlendirmesi: Eurobond sahiplerinin vereceği karar kadar, bankalarla yürütülen yeniden yapılandırma görüşmelerinin sonucu da Vestel’in finansal geleceği açısından belirleyici olacak.
BORSA
Takas İstanbul risk yönetiminde kuralları değiştiriyor
Takas İstanbul risk yönetiminde kuralları değiştiriyor: MKT piyasalarında yeni dönem
Yayınlanma:
3 ay önce|
29/08/2026Yazan:
Gülbeyaz Gergün
Takas İstanbul, 29 Ağustos 2026 tarihli ve 2167 sayılı Genel Mektup ile Merkezi Karşı Taraf (MKT) hizmeti verilen piyasalardaki prosedürlerde değişikliğe gitti. Aracı kurumlar ve bankaları doğrudan ilgilendiren düzenleme, sermaye piyasalarında teminat, risk yönetimi ve merkezi karşı taraf mekanizmasının daha sıkı hale geldiği yeni dönemin önemli bir parçası olarak değerlendiriliyor.
Takas İstanbul tarafından Merkezi Risk Yönetimi Ekibi imzasıyla aracı kurum ve bankalara gönderilen 2167 sayılı Genel Mektubun konusu, “MKT Hizmeti Verilen Piyasalardaki Prosedür Değişiklikleri” olarak açıklandı.
Düzenleme, Sermaye Piyasası Kurulu’nun 28 Ağustos 2026 tarihli 52/1589 sayılı kararıyla yatırım fonları ve özellikle serbest fonlar üzerinde getirdiği yeni risk sınırlamalarının hemen ardından geldi.
SPK, Yatırım Fonlarına İlişkin Rehber’in 12 ayrı maddesinde değişiklik yaparken dört yeni madde ekledi.
MKT neden önemli?
Merkezi Karşı Taraf sisteminde Takas İstanbul, gerçekleştirilen işlemlerde alıcıya karşı satıcı, satıcıya karşı ise alıcı konumuna geçiyor.
Başka bir ifadeyle bir aracı kurumun veya piyasa katılımcısının yükümlülüğünü yerine getirememesi durumunda sistemin diğer tarafının doğrudan karşı taraf riskine maruz kalmasının önüne geçilmeye çalışılıyor.
Türkiye’deki merkezi takas düzenlemelerine göre MKT hizmeti; işlem teminatları, garanti fonları, üye mali yeterliliğinin izlenmesi, stres testleri ve temerrüt yönetimi gibi çok katmanlı bir güvenlik sistemi üzerine kuruluyor.
Bu nedenle MKT prosedürlerinde yapılan değişiklikler teknik bir düzenleme gibi görünse de özellikle bankaların ve aracı kurumların sermaye kullanımı, teminat ihtiyacı ve pozisyon taşıma maliyetleri açısından önem taşıyor.
SPK’nın fon düzenlemesiyle aynı döneme denk gelmesi önemli
Takas İstanbul’un 2167 sayılı Genel Mektubu, SPK’nın fon piyasasında riskleri azaltmaya yönelik kapsamlı düzenlemesinin hemen arkasından geldi.
SPK’nın yeni düzenlemelerinde özellikle para piyasası işlemleri, kaldıraç, teminat yapısı ve karşı taraf riski öne çıkıyor.
Yeni çerçevede fonların taraf olduğu yurt içi organize para piyasası işlemlerinde güçlü bir teminat yapısı oluşturulması öngörülürken, serbest fonların Takasbank Para Piyasası işlemlerine ilişkin önemli sınırlamalar getirildi.
Yüzde 75 teminat şartı
Yeni fon düzenlemesine göre yurt içi organize para piyasası işlemlerinde işlem tutarına ilave alınacak teminatın toplam işlem büyüklüğünün yüzde 75’inden az olmaması öngörülüyor.
Teminatın kalitesine ilişkin de sınırlamalar getiriliyor. Teminatın en az yüzde 50’sinin belirlenen yüksek nitelikli varlıklardan, toplam teminatın en az yüzde 75’inin ise bu varlıklar ile BIST 30 Endeksi’ndeki paylardan oluşması gerekiyor.
Bu yaklaşımın temel amacı açık: Sadece teminat almak değil, gerektiğinde hızla nakde dönüştürülebilecek kaliteli teminat almak.
Serbest fonlara yüzde 20 sınırı
En önemli değişikliklerden biri ise serbest fonların Takasbank Para Piyasası’ndaki işlemlerine getirilen sınırlama.
Serbest fonların bu piyasadaki işlemleri fon portföy değerinin yüzde 20’si ile sınırlandırılıyor.
Üstelik borçlanma amacıyla gerçekleştirilen işlemler de hesaplamaya dahil ediliyor.
Örneğin; 1 milyar TL portföy büyüklüğüne sahip bir serbest fon açısından 200 milyon TL seviyesi kritik sınır haline geliyor.
Bu düzenleme özellikle para piyasasından yüksek tutarda borçlanarak portföy büyüklüğünün üzerinde pozisyon oluşturan fonların kaldıraç kapasitesini azaltacak.
Mevcut pozisyonlara ani tasfiye yok
Düzenleyici otorite mevcut büyük pozisyonların bir gecede kapatılmasının piyasada yaratabileceği dalgalanmayı da dikkate alıyor.
29 Ağustos 2026 itibarıyla yeni sınırların üzerinde bulunan pozisyonların artırılmaması ve belirlenen geçiş takviminde kademeli olarak azaltılması öngörülüyor. Benzer şekilde Takasbank’ın merkezi karşı taraf olmadığı bazı para piyasası işlemlerindeki mevcut açık pozisyonların da artırılmaması ve aşamalı biçimde azaltılması hedefleniyor.
Bu yaklaşım önemli.
Çünkü düzenleyici otorite bir taraftan sistemdeki kaldıraç ve karşı taraf riskini azaltırken diğer taraftan zorunlu ve ani pozisyon kapamalarının piyasa fiyatlarında yaratabileceği satış baskısını engellemeye çalışıyor.
Büyük resim: Sistem kaldıraçtan teminata dönüyor
SPK kararları ile Takas İstanbul’un MKT düzenlemelerini birlikte değerlendirdiğimizde sermaye piyasasında yeni bir risk yönetimi mimarisine doğru gidildiği görülüyor.
Yeni dönemin üç anahtar kelimesi öne çıkıyor: Teminat – likidite – merkezi karşı taraf.
Özellikle serbest fonların yüksek kaldıraç kullanarak oluşturduğu pozisyonlar, düşük likiditeli varlıkların teminat olarak kullanılması ve karşı taraf riskinin sistem içerisinde dağılması düzenleyici otoritelerin daha fazla dikkatini çekmeye başlamış durumda. Takas İstanbul’un MKT sistemi zaten üyelerin mali yeterliliğinin sürekli izlenmesini, işlem teminatlarının gün içi fiyat ve pozisyon hareketlerine göre takip edilmesini ve teminatlar ile garanti fonlarının stres testlerine tabi tutulmasını öngörüyor.
2167 sayılı Genel Mektup bu nedenle tek başına değerlendirilmemeli.
SPK’nın 28 Ağustos fon düzenlemesi ile Takas İstanbul’un 29 Ağustos MKT prosedür değişiklikleri, sermaye piyasalarında kaldıraç ve karşı taraf riskinin azaltılmasına yönelik aynı düzenleyici zincirin parçaları olarak okunabilir.
Bankalar ve aracı kurumlar nasıl etkilenebilir?
Yeni yapı özellikle yüksek işlem hacmine sahip piyasa katılımcıları açısından daha fazla teminat ihtiyacı yaratabilir. Teminat kalitesinin yükseltilmesi ise bankalar ve aracı kurumların teminat havuzlarını yeniden düzenlemelerine neden olabilir.
Bunun sonucunda;
- yüksek kaliteli likit varlıklara olan talep artabilir,
- teminat optimizasyonu daha önemli hale gelebilir,
- kaldıraçlı pozisyonların taşıma maliyetleri yükselebilir,
- düşük likiditeli payların teminat olarak kullanım alanı daralabilir,
- üye bazında risk ve pozisyon yönetimi daha sıkı hale gelebilir,
- fon–aracı kurum–banka arasındaki kısa vadeli finansman mekanizması değişebilir.
Borsa açısından asıl kritik nokta
Düzenlemenin Borsa İstanbul açısından takip edilmesi gereken tarafı ise fonların pozisyon küçültme davranışı olacak. Özellikle yüksek kaldıraç kullanan serbest fonların yeni limitlere uyum sağlamak için pozisyonlarını azaltmaları gerekirse, bazı varlıklarda geçici satış baskısı ortaya çıkabilir.
Buna karşılık düzenlemenin orta ve uzun vadeli amacı bunun tam tersidir: Bir kurum veya fonun aşırı kaldıraç kullanması nedeniyle ortaya çıkabilecek sorunun diğer piyasa katılımcılarına ve bütün finansal sisteme yayılmasını engellemek.
Dolayısıyla yeni düzenleme kısa vadede bazı piyasa oyuncularının hareket alanını daraltırken, uzun vadede sermaye piyasasının finansal dayanıklılığını artırmayı hedefliyor.
Bankavitrini.com değerlendirmesi
Türkiye sermaye piyasasında son dönemde fon büyüklüklerinin hızla artması, serbest fonların daha aktif hale gelmesi ve bazı fonların para piyasaları üzerinden yüksek kaldıraç kullanabilmesi risk yönetiminin önemini artırdı.
SPK’nın fon düzenlemesi ile Takas İstanbul’un MKT prosedürlerini aynı dönemde değiştirmesi tesadüf olarak görülmemeli.
Yeni dönemin temel mesajı oldukça açık: Fon büyüklüğünün çok üzerinde kaldıraç kullanılması zorlaşacak, alınan teminatın yalnızca miktarı değil kalitesi de önem kazanacak ve mümkün olan işlemlerde karşı taraf riski merkezi karşı taraf sisteminin içine çekilecek.
Bu da Türkiye sermaye piyasasında “daha fazla işlem” anlayışından “daha kontrollü ve teminatlı işlem” anlayışına doğru önemli bir geçiş anlamına geliyor.
bankavitrini.com
FARK YARATANLAR
FARK YARATANLAR
FARK YARATANLAR
KATEGORİLER
- ALTIN – DÖVİZ – KRIPTO PARA (1.055)
- BANKA ANALİZLERİ (153)
- BANKA HABERLERİ (3.675)
- BASINDA BİZ (67)
- BORSA (606)
- CEO PERFORMANSLARI (39)
- EKONOMİ (2.987)
- GÜNCEL (4.680)
- GÜNDEM (3.603)
- RÖPORTAJLAR (47)
- SİGORTA (147)
- ŞİRKETLER (2.753)
- SÜRDÜRÜLEBİLİRLİK (587)
- VİDEO Vitrini (19)
- YAZARLAR (1.508)
- AI-BankaVitrini (28)
- Ali Coşkun (56)
- Arif Öztan (7)
- Ayşe Muzaffer Sunguroğlu (7)
- Cengiz KILIÇ (11)
- Dr. Abbas Karakaya (73)
- Erden Armağan Er (46)
- Erol Taşdelen (846)
- Gizem Taşdelen (5)
- Gülbeyaz Gergün (121)
- Kemal Emirhan Mendi (1)
- Murat Şenol (26)
- Mustafa Akpınar (53)
- Onur ÇELİK (63)
- Prof. Dr. Binhan Elif Yılmaz (95)
- Serhat Can (11)
- Süleyman Çembertaş (21)
- Tungay Dere (19)
- Uğur Durak (33)
- Zuhal KARABULUT (5)
YAZARLAR
ALTIN – DÖVİZ
KRİPTO PARA PİYASASI
X
- OpenAI, çocuk istismarı görüntülerini tespit etmek için yeni araç geliştirdi 16/11/2026
- Fon soruşturmasında 21 şirkete kayyum atandı 16/11/2026
- Intel'e yatırımcıları yanılttığı iddiasıyla toplu dava 16/11/2026
- Fitch: Kuzey Amerika'nın kredi görünümü kötüleşiyor 16/11/2026
- Resmi Gazete'de bugün (17.11.2026) 16/11/2026
- İspanya asgari ücreti yüzde 5,3 artırmayı planlıyor 16/11/2026
- Vance: Alice Huang hakkındaki istihbarat raporları çelişiyor 16/11/2026
- AB'den sınır ötesi banka birleşmelerini artırma çağrısı 16/11/2026
- Fed/Hammack: Güçlü büyüme ve Fed beklentileri faiz artışını tetikliyor 16/11/2026
- ABD'de bazı bankaların dijital hizmetlerinde erişim sorunu bildirildi 16/11/2026
SON YAZILAR
- Denizbank VII. İAAF İstanbul Sanat Fuarı Sanatseverlerle Buluşmaya Hazırlanıyor 16/11/2026
- VakıfBank, Dünya Bankası’ndan 250 milyon dolarlık dönüşüm finansmanı sağladı 16/11/2026
- BBVA’dan Türkiye tekstil sektörünün karbonsuzlaşmasına destek 16/11/2026
- Teknoloji dünyayı durdurdu, piyasalar yeni haftaya satışla başladı! 16/11/2026
- DenizBank ve EBRD’den 175 Milyon Euro’luk Yeşil Dönüşüm Finansman Anlaşması 16/11/2026
- AKBANK, GARANTİ BBVA, İŞBANK, YKB 2026 SON ÇEYREĞİNE NASIL GİRDİ 15/11/2026
- BANKACILIK SEKTÖRÜNÜN TAKİBE DÜŞEN KREDİ MİKTARI 17 MİLYAR DOLAR ! 15/11/2026
- Faiz beklentileri sertleşti, Nvidia’da 30 yıllık dönem kapandı! 13/11/2026
- TCMB kredi frenini gevşetti 11/11/2026
- Yapı Kredi’den 933 milyon dolarlık sendikasyon kredisi 11/11/2026
ARAMA
Popüler
-
GÜNCEL4 yıl önceZara Ve Mango’ya Üretim Yapın Tekstil Devi Konkordato Talep Etti
-

BANKA HABERLERİ3 yıl önceTCMB Başkanı için ismi geçen GAYE ERKAN First Republic Bank’tan ayrılma süreci
-

BANKA HABERLERİ5 yıl önceAKBANK çöktü : Dijital Bankacılık sorumlusu GMY CİVELEK ortada yok!
-

BANKA HABERLERİ6 yıl önceHSBC terbiyesizliği : “Sabancı alana “AKBANK bedava”
-

BANKA ANALİZLERİ4 yıl önceYILIN İLK YARISINDA İŞBANK RAKİPSİZ LİDER AKBANK SONUNCU SIRADAN KURTULAMIYOR
-

VİDEO Vitrini5 yıl önceGelişmekte olan ülkeler neden gelişmiş ülkelerden daha az borçlu