Connect with us

GÜNCEL

Analist tahminleri yanlış çıksa da, her şeyin iyi gitmiş gibi göründüğü bir yıl

Yayınlanma:

|

TCMB yılın son olağan faiz toplantısında piyasa beklentilerine paralel bir adım atarak 250 baz puan faiz artırımına gitti. Böylelikle politika faizi %42,50 seviyesine gelirken, faiz artırım hızı da yavaşlamış oldu. Toplantı öncesinde, her ne kadar sayısı sınırlı da olsa 500 baz puan artırımın bekleyen analistlerin de olduğunun altını çizmek gerekiyor.

Toplantı ardından yayınlanan politika metninde, Kurul “dezenflasyonun tesisi için gerekli parasal sıkılık düzeyine önemli ölçüde yaklaşıldığını değerlendirerek parasal sıkılaştırma hızını yavaşlatmıştır. Kurul, parasal sıkılaştırma adımlarını en kısa zamanda tamamlamayı öngörmektedir.” diyerek son bir faiz artırımı için de kapının aralık kaldığını not edelim. Bu minvalde, faiz artırım sürecinin Ocak toplantısında 250 baz puanlık son bir artışla %45 seviyesine ulaşarak tamamlanacağı düşünüyoruz. Faizin %45 seviyesinde tepe yapması ardından 2024 yılının ikinci yarısında yönünü aşağıya çevirecek enflasyonla yerini indirime bırakacağını düşünüyoruz. Uzun vadeli TL mevduat kulağa hoş geliyor mu?

Faiz kararı ardından TCMB sadeleştirme kapsamında YP yükümlülüklerden menkul kıymet tesis etme oranı %1 düşürürken (%5’ten %4’e) piyasada var olan  fazla likiditeyi de sterilize etmek içi depo alım ihaleleri açacağına açıkladı. Menkul kıymet tesis etme oranında yapılan indirimin YP kredi faizlerine sınırlı da olsa olumlu yansımasını beklerken, TL kredi ve mevduat faiz oranlarının da yükselmeye devam ettiğini görüyoruz.

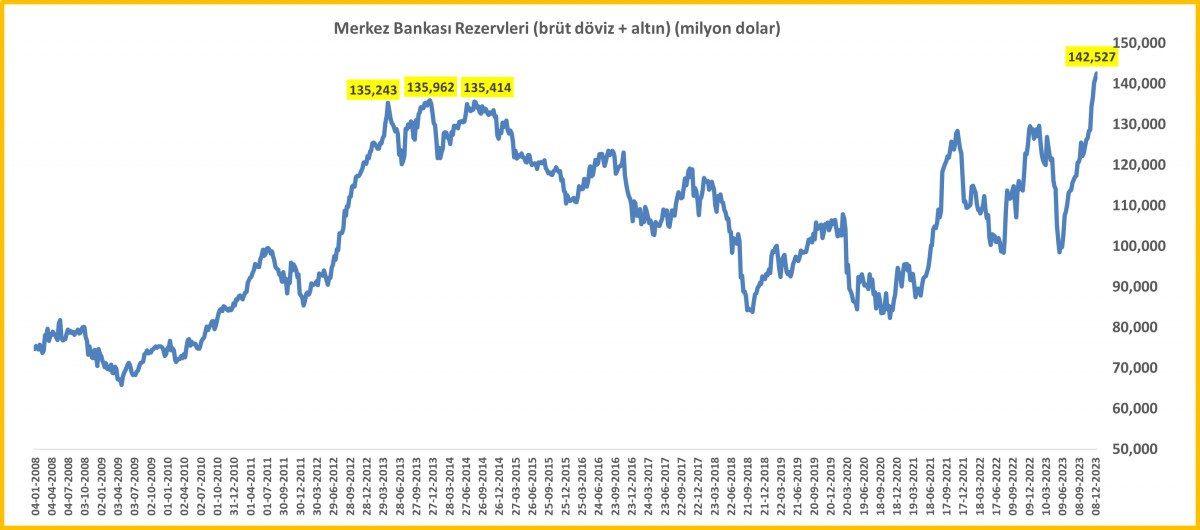
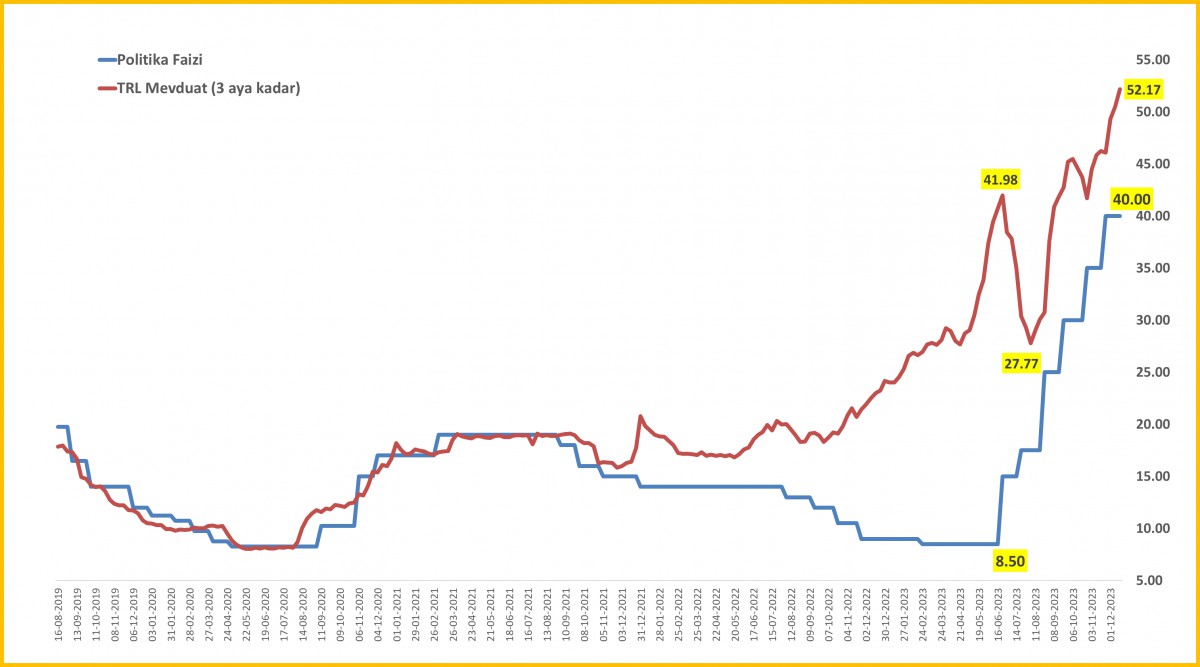
Bu bağlamda, her hafta Perşembe günü açıklanan TCMB haftalık verilerine göre, 3 aya kadar vadeli mevduat faiz oranı %52 seviyesini aşarak son 21 yılın en yüksek seviyesine ulaşırken, gelinen seviyenin TCMB politikaları ile uyumlu olduğunu da söylemek gerekiyor. Hazır haftalık verilerden söz etmişken, TCMB’nin brüt döviz ve altın rezervleri 142,5 milyar dolar ile yeni bir rekor daha kırarken, net rezervler ise son 5 haftada 17,4 milyar dolar artarak Şubat 2022 seviyesine dönmek suretiyle eksi 47,9 milyar dolar seviyesine iyileşti.

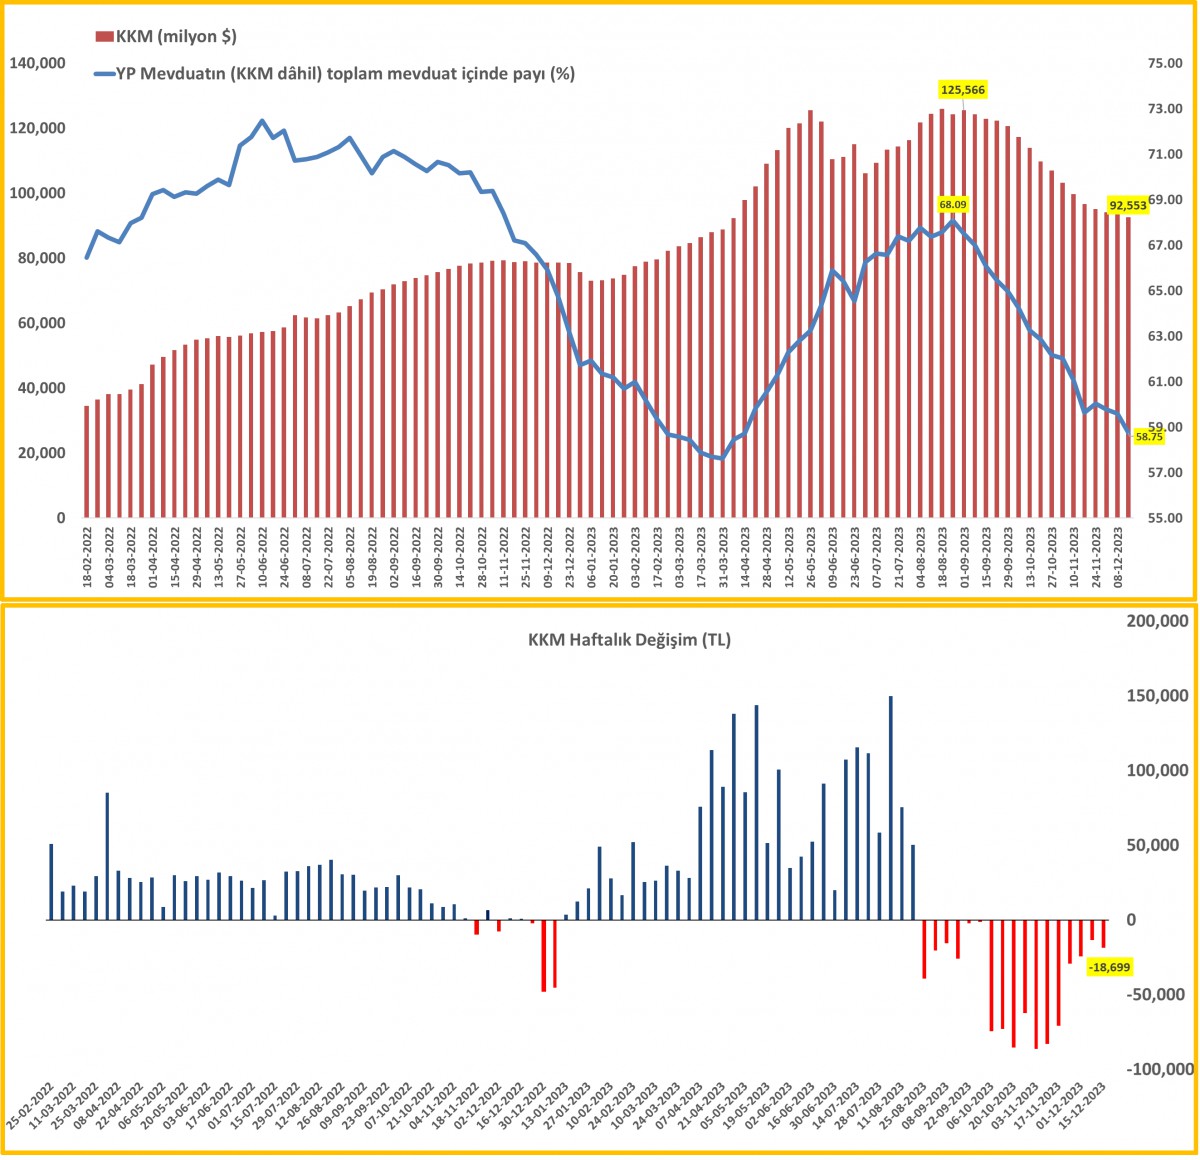
BDDK verisine göre ise KKM hacmi 18 milyar TL daha gerileyerek ~ 2,7 trilyon seviyesine geriledi (dolar karşılığı 92,5 milyar). Son dönemde KKM cephesinde devam eden erimenin hız keserek korunduğunun altını çizelim. TL olarak yapılan KKM’ler yüksek (klasik) mevduat faizleri nedeniyle gözden düşerken, vergi avantajı nedeniyle dövizden dönüşen KKM’lerin ise pozisyon değiştirmemeleri düşüş hızını yavaşlatıyor. Hafta ortası açıklama yapan Hazine ve Maliye Bakanı Şimşek, KKM’yi cazip kılan vergi düzenlemelerini gözden geçireceklerini söyledi.

Haftalık raporun ise en önemli kısmı olan menkul kıymet istatistiklerini ise en sona sakladık. Yabancı yatırımcının TL ve TL cinsi enstrümanlara olan talebinin devam ettiğini gördük. Bu bağlamda, 15 Aralık ile biten haftada hisse senetlerine yoğunlukla da bankacılık hisselerine 396 milyon dolar, tahvil kesin alıma ise -uzun vadeli sabit faizli tahvil- 181 milyon dolar büyüklüğünde giriş olduğunu gördük. Böylelikle, son 7 haftada net alım tutarının heyecan verecek ölçüde 3,1 milyar dolar büyüklüğüne ulaştığını söyleyebiliriz. Uygulanan politikaların yatırımcı nezdinde güven vermeye başlaması ve en önemlisi TL’nin reel anlamda değer kaybetmeyeceği beklentisinin iyice oturması, bunu belki de döviz kurunun öngörülebilir bir patikada seyredeceği olarak da tercüme edebiliriz, yabancı yatırımcının uzun süredir küskün olduğu TL varlıklara yönelik alım iştahını kamçıladığını iddia edebiliriz.

TCMB’nin haftalık menkul kıymet istatistiklerinin işaret ettiği olumlu tablonun da yardımı ile BİST100 endeksi dünkü günü %1,3 oranında artışla tamamlarken, bu sefer de bankacılık endeksi %0,8 düştü. Enflasyonist dönemde güvenli liman olarak görülen, finansal okuryazarlığı kuvvetli olmayan küçük yatırımcının şişirdiği halka arz çılgınlığının da sönmeye başladığını görüyoruz! USDTRY kuru, kamu kontrolünde her gün devam ettirdiği yükselişini bir adım daha yukarıya taşıyarak 29,15 seviyesine gelirken, Türkiye’nin yabancı indinde risklerini gösteren 5 yıl vadeli CDS risk primi (namı diğer kasko sigortası) 281 baz puan gerileyerek neredeyse son 4 senenin en düşük seviyesini test etti. En basit anlatımla, araba daha az kaza yapınca, sigorta priminin de düştüğüne hep birlikte şahit oluyoruz.

Yurtdışı cephede ise yıl sonu etkisi ile iyice düşen işlem hacmi ve daralan likiditeye ilave olarak dün ABD’de açıklanan ve piyasa beklentilerinin altında kalan ABD büyüme verisi ardından faiz indirim beklentileri de iyice kuvvetlendi. Böylelikle, vadeli faiz kontratlarına göre 2024 yılı faiz indirim beklentileri 156 baz puana yükselirken, piyasaların kılavuz kargası konumunda Amerikan 10 yıllık tahvil getirisi de %3,90 seviyesinin altına geriledi. ABD faiz tahvillerinde yaşanan düşüşe paralel faiz getirisi olmayan altının ons fiyatı 2,050 dolar seviyesini test ederken, direnişin parası bitcoin ise 44bin dolar seviyesini aştı.

2024 yılının doların senesi olmayacağını, yatırımcıların faiz indirim beklentisinin de tetiklediği risk alma iştahına paralel başta gelişmekte olan ülkeler olmak üzere hisse senetlerini tercih edeceklerini, tahvil fiyatlarının yükselerek getirilerinin düşmeye devam edeceğini düşünüyoruz. Geride bırakmaya hazırlandığımız senede küresel olarak enflasyona karşı yapılan mücadele yaklaşık olarak 125 faiz artışına karşılık 60 faiz indirimi gördüğümüzü de not edelim.

Her yıl olduğu üzere, geride bırakmaya hazırlandığımız yılın muhasebesini de kapatmak gerekiyor. Bu bağlamda, finansal piyasalar açısından 2023 yılı olağan dışı bir yıl olarak tarihe geçtiğini rahatlıkla söyleyebiliriz. Pek çok analistin tahmini yanlış çıkmasına rağmen her şeyin iyi gitmiş gibi görünmesi başlı başına bir muamma. Mesela, faiz oranlarının dünayda yüzyılın en yüksek seviyelerinde olması ve Avrupa’nın en tanınmış bankalarından Credit Suisse’in yanı sıra ABD’deki birkaç küçük bankanın batması gibi bir mini krize rağmen MSCI dünya hisse senetleri endeksi neredeyse %20 oranında yükseldi. Tahvil piyasalarında daha birkaç ay önce yatırımcılar FED’in faizleri artıracağını ve ekonomilerin durgunluğa gireceğini düşünüyorlarken, şimdi ise tahvil piyasaları, enflasyonun görünüşte kontrol altına alınmasıyla merkez bankalarının faiz indirimine gideceğini konuşurken her geçen gün faiz indirim beklentilerinin montanı da artıyor.

Altın yılı %12 yükselerek sınırlı kapatmaya adayken, Bitcoin yıl içinde %150 artış kaydetti. Muhteşem yedili olarak adlandırılan teknoloji devleri (Apple, Alphabet, Amazon, Meta Platforms, Microsoft, Nvidia, and Tesla) yıl boyunca %100 değer kazandı. Teknoloji hisselerinin işlem gördüğü Nasdaq endeksi son yirmi yılın en güçlü yılına yaklaşırken, yapay zekânın yarıiletken çiplere olan talebi Nvidia %240 artış kaydederek 1 trilyon dolarlık kulübe dâhil oldu.

2024 yılında gözler politik gelişmeleri de takip edecek. Planlanan 50’den fazla büyük seçim arasında Amerika Birleşik Devletleri, Tayvan, Hindistan, Meksika, Rusya ve muhtemelen Birleşik Krallık da bulunuyor. Bu da dünya piyasa değerinin %80’ini ve küresel gayri safi yurtiçi hasılanın %60’ını oluşturan ülkelerin seçim yapacak olması demek.

Yemen’den artan drone saldırılarına karşı Kızıldeniz ticari gemilerini korumak için uluslararası bir görev gücü için müttefiklerden savaş gemisi sağlamalarını isteyen ABD’ye rağmen, gemilerin rota değiştirmeye devam etmesi ile hafta orası 80 doları aşan ve 3 haftanın zirvesine yükselen petrolün varil fiyatı, Angola’nın OPEC’ten ayrılacağını dün açıklaması ardından kazanımlarını durdurarak yatay bir seyir izlediğini görüyoruz.

Asya piyasalarının gösterge endeksi Tokyo borsası Nikkei dolar bazında %17 (YEN bazında ise %27) artarak on yılın en iyi performansını sergileyerek yılı tamamlamaya hazırlanıyor. Dünyanın en büyük ikinci ekonomisi olan Çin’de emlak piyasasında sorunlar korunmaya devam ederken, büyümenin yavaşlaması da petrol açısından iyi bir haber teşkil etmeyeceğini düşünüyoruz. Şangay borsası bu yıl neredeyse %8 değer kaybetti. Döviz piyasalarında, dolar yıl bazında neredeyse fark edilmeyecek kadar %1 düşüş yaşadı. Ancak Japonya’nın faizleri artırmak konusundaki görünür isteksizliği ve Çin’in zayıf performans gösteren ekonomisi, Japon yeninin %9 ve Yuan’ın ise %3,5 değer kaybetmesine neden oldu.

ABD borsaları, dün geceyi, açıklanan ekonomik verilerin FED’in para politikasını gevşeteceği yönünde umutları artırması ve yatırımcı risk iştahını canlandırması ile %1 oranında yükselişle tamamladı. Yeni gün başlangıcında, Asya piyasalarında ılımlı yükselişler görüyoruz. Küresel piyasalar artık haftaya başlayacak Noel ve yeni yıl tatilleri nedeniyle teknik anlamda yılı tamamladı. Bugün belki de ABD’de açıklanacak ve FED’in favori enflasyon endeksi PCE (yıllık çekirdek artış tahmini %3,4) ile yıl da tamamlanmış olacak.

Önemli bir gelişme olmazsa, yeni yılda tekrar buluşmak üzere herkese sağlıklı, huzurlu, yeterince kazanç ve mutluluk dilerim. Çok şeye sahip olmak değil, az şeye ihtiyaç duymak yeni yılda kılavuzunuz olsun! Tekra iyi yıllar dilerim. Hoşçakalın…

Menkul Kıymet İstatistikleri

Yabancı yatırımcının TL ve TL cinsi varlıklara olan küskünlüğünün bitince, hisse senedi ve tahvil alımları son 7 haftada 3,1 milyar dolar artış kaydetti.

1703223150d960a909b7586dee63447b067253c78d_1_1200.jpg

TCMB Brüt Rezervleri

TCMB’nin brüt altın ve döviz rezervleri 145,2 milyar dolar ile yeni bir rekor daha kırdı.
17032231518a5cf007ccfbb34ba183af9835dac951_2_1200.jpg

TCMB Net Rezervleri

Brüt rezervler rekor kırarken, emanet dövizler ve kamunun dövizlerini ayıklarsak, net rezervler eksi 48 milyar dolar seviyesinin hemen altına gerilediğini ve neredeyse son 2 yılın en iyi düzeyine toparladığını not edelim.

170322315132dc04daac61ec7847c6356481485dc3_3_1200.jpg

KKM

BDDK verisine göre ise KKM hacmi 18 milyar TL daha gerileyerek ~ 2,7 trilyon seviyesine geriledi (dolar karşılığı 92,5 milyar). Son dönemde KKM cephesinde devam eden erimenin hız keserek korunduğunun altını çizelim.
170322315297754c98745dc1d946a8c6269d9aa6f1_4_1200.jpg

Fiili Faiz Oranları

Üç aya kadar vadeli mevduat faiz oranı %52 seviyesini aşarak son 21 yılın en yüksek seviyesine ulaştı.
1703223153f06281452f9fb07b0a175f125529758c_5_1200.jpg

İktisatbank

Okumaya devam et

BORSA

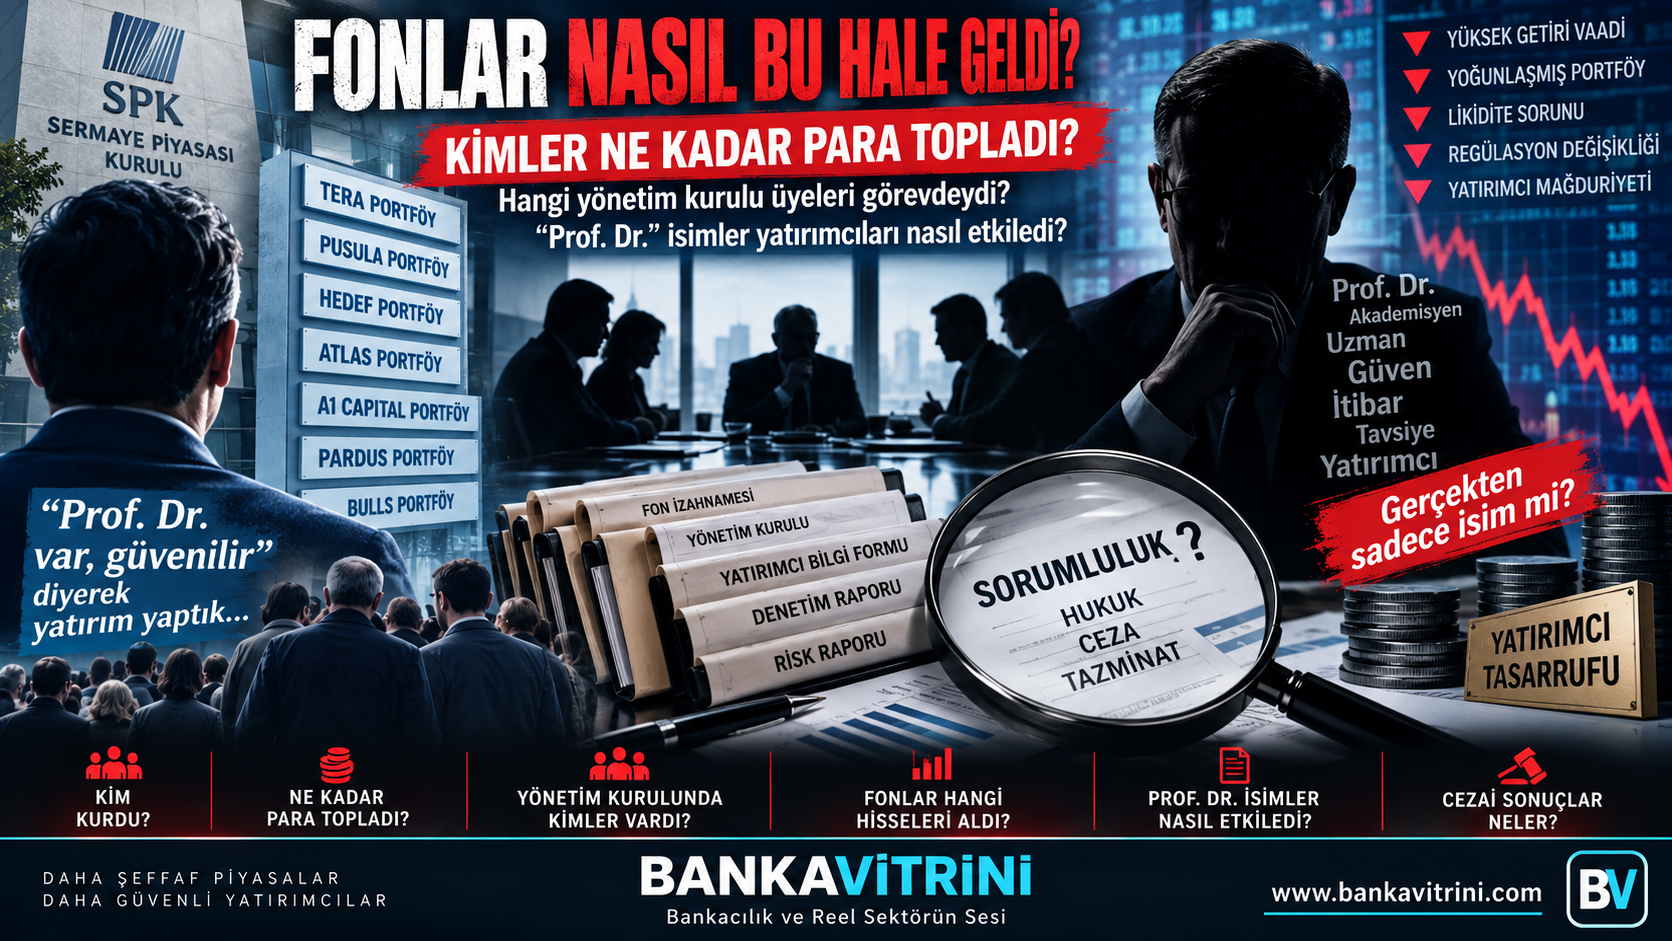
FONLAR NASIL BU HALE GELDİ?

830 milyar TL’lik fon dosyasında kimler ne kadar para yönetti? Hangi yönetim kurulları görevdeydi? “Prof. Dr.” unvanı yatırımcı güveninde nasıl rol oynadı?
Yayınlanma:

|

Yazan:

Türkiye sermaye piyasaları 17 Eylül 2026’da tarihi bir kırılma yaşadı.

Sermaye Piyasası Kurulu (SPK), Tera Portföy, Pusula Portföy, Hedef Portföy, Atlas Portföy, A1 Capital Portföy, Pardus Portföy ve Bulls Portföy tarafından kurulan TEFAS fonlarında alım-satım işlemlerini durdurdu ve belirlenen fonların tasfiye edilmesine karar verdi. Daha sonraki SPK düzenlemesiyle tasfiye kapsamındaki fon sayısı 131’e çıktı.

Piyasanın büyüklüğü tartışmanın neden bu kadar büyük olduğunu gösteriyor.

İlk açıklamalarda yaklaşık 830 milyar TL büyüklük ve yaklaşık 550 bin yatırımcı rakamı verilirken, Reuters’ın doğrudan bilgi sahibi bir kaynağa dayandırdığı hesaplamada tasfiye kapsamındaki fonların toplam portföy büyüklüğü 891 milyar TL ve yaklaşık 353 bin yatırımcı olarak verildi. Rakamlar arasındaki farkın tarih, fon kapsamı ve hesaplama yöntemi farklarından kaynaklanıp kaynaklanmadığının ayrıca açıklığa kavuşturulması gerekiyor.

Ancak asıl soru bundan sonra başlıyor:

Bu fonlar nasıl bu kadar büyüdü?

Kimler yönetti?

Yönetim kurullarında kimler vardı?

Yatırımcılar neden bu yapılara güvendi?

Ve ortaya çıkan zarar veya şüpheli işlemlerden kim, hangi ölçüde sorumlu olacak?

1. ÖNCE RAKAMLAR: PARA NASIL BÜYÜDÜ?

Burada çok önemli bir ayrım yapmak gerekiyor.

Bir portföy yönetim şirketinin “yönetilen portföy büyüklüğü”, yalnızca tasfiye edilen TEFAS fonlarının toplamı değildir. Bunun içerisinde bireysel portföyler, kurumsal portföyler, girişim sermayesi fonları, gayrimenkul fonları ve TEFAS dışındaki fonlar da bulunabilir.

Örneğin: TERA PORTFÖY

Tera’nın kendi açıklamasına göre şirketin yönetilen toplam fon büyüklüğü 2024 sonunda 3,6 milyar TL iken 2025 sonunda 130 milyar TL’ye yükseldi. Şirket 2025 yılında fon büyüklüğünün yaklaşık 35 kat arttığını açıkladı.

31 Ağustos 2026 itibarıyla Tera Portföy’ün toplam yönetilen portföy büyüklüğü ise yaklaşık 686,9 milyar TL olarak şirketin sürekli bilgilendirme formunda yer aldı.

Bu olağanüstü büyüme tek başına herhangi bir hukuka aykırılık kanıtı değildir.

Fakat gazetecilik açısından çok önemli bir soru ortaya çıkıyor:

3,6 milyar TL’den 130 milyar TL’ye, oradan 686 milyar TL’ye yaklaşan bir portföy büyüklüğünün arkasındaki para akışı nasıl gerçekleşti?

2. TERA’DA 272 MİLYAR TL’LİK TEK FON

Dosyanın ölçeğini anlamak için Tera Portföy Birinci Serbest Fon’a, yani TLY kodlu fona bakmak bile yeterli.

Ağustos 2026 sonunda TLY’nin büyüklüğü yaklaşık 272,1 milyar TL, yatırımcı sayısı ise 110.796 olarak raporlandı. Temmuz sonundaki fon büyüklüğü de 222,1 milyar TL seviyesindeydi.

Bu şu anlama geliyor: Tek bir fonun büyüklüğü yüz milyarlarca liraya ulaşmıştı.

Bu büyüklükte bir fonda;

  • portföy yoğunlaşması,
  • likidite,
  • ilişkili taraf işlemleri,
  • fonun elindeki hisselerin piyasadaki dolaşım oranı,
  • yatırımcıların aynı anda çıkmak istemesi,
  • fonun nakde dönüşme kapasitesi artık yalnızca portföy yöneticisinin değil, aynı zamanda risk yönetimi ve gözetim mekanizmalarının da kritik konusu haline geliyor.

3. PUSULA: 750 MİLYAR TL’YE YAKLAŞAN PORTFÖY

Pusula Portföy de kriz öncesinde olağanüstü büyüklüklere ulaşmıştı.

Şirketin 31 Ağustos 2026 tarihli sürekli bilgilendirme formunda yönetilen toplam portföy büyüklüğü 633,8 milyar TL olarak yer alıyor.

Bunun;

117,4 milyar TL’si bireysel,

102,8 milyar TL’si tüzel,

413,6 milyar TL’si kurumsal portföylerden oluşuyordu.

Ekonomim’in analizinde ise Pusula’nın bir dönem yaklaşık 750 milyar TL’ye yaklaşan portföy büyüklüğüne ulaştığı ve bazı fonların belirli hisselerde ciddi yoğunlaşmalar oluşturduğu aktarıldı.

Burada araştırılması gereken soru şudur: Bu büyümenin ne kadarı yeni yatırımcı girişi, ne kadarı fon getirisi, ne kadarı mevcut varlıkların değer artışıydı?

Çünkü “750 milyar TL para toplandı” demek ile “750 milyar TL yönetilen portföy büyüklüğüne ulaşıldı” demek aynı şey değildir.

4. HEDEF PORTFÖY: 162,8 MİLYAR TL

Hedef Portföy’ün kendi grup şirketi sayfasında verilen bilgiye göre şirketin yönetilen portföy büyüklüğü 162,8 milyar TL seviyesindeydi.

Şirket ayrıca;

78 menkul kıymet yatırım fonu,

25 girişim sermayesi yatırım fonu,

7 gayrimenkul yatırım fonu,

2.200 bireysel portföy yönetimi müşterisi ve yaklaşık 100 bin yatırımcı bilgisi veriyor.

Dolayısıyla burada da 162,8 milyar TL’nin tamamını “vatandaşlardan toplanan para” olarak nitelendirmek doğru olmaz.

Ancak rakam, şirketin ulaştığı finansal ölçeği göstermesi bakımından son derece önemli.

5. BULLS: 14,6 MİLYAR TL

Bulls Portföy ise 16 Eylül 2026 tarihli açıklamasında;

13 TEFAS fonunda toplam 4,8 milyar TL,

15 TEFAS dışı fonda toplam 9,8 milyar TL

olmak üzere toplam 14,6 milyar TL menkul kıymet yatırım fonu büyüklüğüne sahip olduğunu açıkladı.

Bulls ayrıca fonlarında likidite sorunu bulunmadığını ve riskli işlemlerin yapılmadığını savundu.

Bu açıklama özellikle önemli.

Çünkü SPK’nın bir fon grubunu tasfiye kapsamına alması ile o şirketin bütün fonlarının aynı şekilde problemli olduğu sonucu çıkarılamaz.

Nitekim soruşturmanın sonunda hangi fonun hangi nedenle tasfiye edildiği ve hangi yöneticinin hangi işlem nedeniyle sorumlu tutulduğu ayrıca ortaya konulmak zorunda.

6. ASIL KIRILMA: AĞUSTOS DÜZENLEMESİ

Kriz bir gecede ortaya çıkmadı.

SPK’nın 18 Eylül’de yayımladığı açıklamaya göre Kurul, 2025’in son çeyreğinde özellikle serbest yatırım fonları ve para piyasası fonları üzerinden bazı portföy yönetim şirketlerine ait fonların, fiili dolaşımı düşük hisselerde ekonomik gerçeklik ve şirketlerin temel finansal büyüklükleriyle açıklanamayacak fiyat hareketlerine yol açtığını gözlemledi.

Bu konu 2 Aralık 2025 tarihli Finansal İstikrar Komitesi toplantısında gündeme geldi.

SPK daha sonra çalışma grubu oluşturdu.

Yeni düzenlemelerin hazırlığı aylar sürdü.

Ve nihai Yatırım Fonlarına İlişkin Rehber 28 Ağustos 2026’da kamuoyuna duyuruldu.

SPK’nın kendi açıklamasındaki kritik ifade şu:

Amaç; fonlar üzerinden manipülasyon imkanının sınırlandırılması, şeffaflığın artırılması ve yatırımcı tasarrufunun korunmasıydı.

7. Peki neden sistem bir anda kilitlendi?

Reuters’ın aktardığı değerlendirmeye göre Ağustos ayında yapılan düzenlemeler sonrasında düşük likiditeli hisselerde yaşanan sert fiyat hareketleri, bu hisseleri taşıyan fonların nakit yaratmasını zorlaştırdı.

Fonlar yatırımcıların çıkış taleplerini karşılayabilmek için portföylerindeki varlıkları satmak zorunda kaldığında, özellikle likit olmayan hisselerde satış baskısı daha da büyüdü.

Bu da yeni bir kısır döngü oluşturdu: Yoğunlaşmış portföy → fiyat düşüşü → teminat/likidite baskısı → satış → daha fazla fiyat düşüşü → yatırımcı çıkışı → daha fazla satış ihtiyacı.

İşte 16-17 Eylül’deki kırılmanın arka planında bu mekanizma bulunuyor.

8. YÖNETİM KURULLARINDA KİMLER VARDI?

Burada dosyanın en kritik bölümüne geliyoruz.

TERA PORTFÖY

3 Temmuz 2026 tarihli KAP kaydında yönetim kurulu şöyleydi:

Erdin Özel – Başkan

Ethem Umut Beytorun – Başkan Vekili / icrada görevli

Prof. Dr. Emre Alkin – Yönetim Kurulu Üyesi / icrada görevli

Bülent Uygun – Yönetim Kurulu Üyesi

Haldün Saffet İnal – Yönetim Kurulu Üyesi

Ecem Tuğçe Akçay – Yönetim Kurulu Üyesi / iç kontrol sorumluluğu.

KAP’a göre Prof. Dr. Emre Alkin, Tera Portföy yönetim kuruluna 26 Haziran 2026’da seçilmişti.

Bu tarih özellikle dikkat çekiyor.

Çünkü 28 Ağustos’taki yeni fon düzenlemesinden yaklaşık iki ay önce yönetim kuruluna girmişti.

Bu durum tek başına herhangi bir kusur veya suç anlamına gelmez.

Ancak bir araştırma dosyasında şu soruların sorulmasını gerektirir:

Yeni yönetim kurulu üyesine hangi risk raporları sunuldu?

Fonlardaki yoğunlaşma konusunda hangi bilgiler paylaşıldı?

İç kontrol biriminin raporları yönetim kuruluna ulaştı mı?

Yeni SPK düzenlemesinin şirket üzerindeki etkisi yönetim kurulunda görüşüldü mü?

Bunlar belge üzerinden cevaplanması gereken sorulardır.

9. PUSULA’NIN YÖNETİMİ

Pusula Portföy’ün 10 Eylül 2026 tarihli sürekli bilgilendirme formunda yönetim kurulunda:

Muhammed Yarız – Yönetim Kurulu Başkanı

Halil İbrahim Ege – Başkan Vekili / iç kontrolden sorumlu yönetim kurulu üyesi

Ahmet Özcan – Yönetim Kurulu Üyesi görülüyor.

Adalet Bakanı Akın Gürlek’in 18 Eylül açıklamasına göre fon ve pay piyasasındaki manipülatif işlem iddialarına ilişkin soruşturmada, fon yönetim kurulu başkan ve üyelerinin de aralarında bulunduğu 4 şüpheli tutuklandı; 51 kişi hakkında yurt dışına çıkış yasağı ve malvarlığı tedbirleri uygulandı.

Burada yine önemli hukuk kuralı: Tutuklama veya gözaltı, suçun kesinleştiği anlamına gelmez.

Soruşturmanın sonucunda hangi kişinin hangi eylem nedeniyle sorumlu olduğu ortaya konulmalıdır.

10. “PROF. DR.” UNVANI YATIRIMCIYI ETKİLEDİ Mİ?

Dosyanın en hassas sorularından biri bu.

Kamuoyunda özellikle Prof. Dr. Emre Alkin ve Tera grubunun farklı şirketlerinde görev alan Prof. Dr. Kerem Alkin isimleri öne çıktı.

KAP kayıtlarında Emre Alkin’in Tera Portföy yönetim kurulu üyesi olduğu açıkça görülüyor. Kerem Alkin ise Tera Finansal Yatırımlar Holding’de bağımsız yönetim kurulu üyesi olarak atanmıştı. KAP bildiriminde atamanın 7 Mayıs 2026’da yapıldığı görülüyor.

Fakat burada gazetecilik açısından çok önemli bir çizgi var: “Prof. Dr. olduğu için vatandaşlar bu fonlara yatırım yaptı” sonucunu doğrudan kurmak için somut tanıtım ve yatırımcı iletişimi belgelerine ihtiyaç var.

Bunun araştırılması gerekiyor.

Örneğin;

  • Fon tanıtım toplantıları,
  • televizyon programları,
  • sosyal medya paylaşımları,
  • reklam filmleri,
  • yatırımcı sunumları,
  • şirket internet siteleri,
  • konferanslar,
  • fon tanıtım broşürleri,
  • “uzmanlık” vurgusu yapılan açıklamalar

tek tek incelenmeli.

Eğer yatırımcıya: “Bu fonun arkasında Prof. Dr. X var” mesajı verilerek yatırım kararı oluşturulduysa, bunun hukuki değerlendirmesi başka bir boyuta geçer.

Ancak yalnızca bir kişinin yönetim kurulunda bulunması, yatırımcıları bizzat ikna ettiği anlamına gelmez.

11. “BEN FONU YÖNETMEDİM” SAVUNMASI

İşte soruşturmanın hukuk açısından en kritik noktası burası.

Bir yönetim kurulu üyesi: “Ben tek bir hisse alıp satmadım” diyebilir.

Bu savunma, kişinin hiçbir sorumluluğu olmadığı anlamına gelmez; fakat aynı zamanda yönetim kurulunda bulunmanın da otomatik suçluluk anlamına gelmediği unutulmamalıdır.

SPK düzenlemelerinde yönetim kurulu üyelerine portföy sınırlamaları ve kamuyu aydınlatma yükümlülükleri bakımından doğrudan sorumluluklar yüklenebiliyor ve dışarıdan hizmet alınması bu sorumluluğu ortadan kaldırmıyor.

Dolayısıyla mahkemenin bakacağı temel sorular şunlar olacaktır:

Hangi görev verilmişti?

Hangi yetki kullanılıyordu?

Hangi raporlar yönetim kuruluna sunulmuştu?

Riskler biliniyor muydu?

Yönetim kurulu uyarılmış mıydı?

Uyarı karşısında ne yapıldı?

İşlemlerin mevzuata aykırı olduğu biliniyor veya bilinmesi gerekiyor muydu?

Kişinin eylemi ile yatırımcı zararı arasında nedensellik var mıydı?

12. CEZA DOSYASI ŞİMDİ BAŞLIYOR

Adalet Bakanı’nın açıklamasına göre SPK, 6362 sayılı Sermaye Piyasası Kanunu’nun 107. maddesi kapsamında bazı fon ve pay piyasalarında manipülatif işlem yapıldığı iddialarıyla suç duyurusunda bulundu.

Bu kapsamda fon yönetim kurulu başkan ve üyelerinin de bulunduğu 4 şüpheli tutuklandı.

SPK’nın kendi açıklamasına göre Kurul denetimleri sonucunda; idari para cezası, adli para cezası, hapis cezası gibi yaptırımlar gündeme gelebiliyor ve suç şüphesi bulunan fiiller Cumhuriyet başsavcılıklarına bildiriliyor. Ayrıca sorumluluğu tespit edilen yönetim kurulu üyelerinin görevden alınması, lisanslarının iptali veya sermaye piyasası kurumlarının faaliyetlerinin sınırlandırılması gibi önleyici tedbirler de uygulanabiliyor.

13. EN ÇOK MERAK EDİLEN SORU: VATANDAŞ PARASINI ALABİLECEK Mİ?

SPK’nın 18 Eylül’de belirlediği tasfiye prosedüründe önemli bir güvence mekanizması bulunuyor.

Fon portföyündeki varlıklar; yatırımcı menfaati, piyasa derinliği ve likidite koşulları dikkate alınarak nakde çevrilecek.

Elde edilen nakit, fon yatırımcılarının bireysel saklama hesaplarına katılma payı sahipliği oranında aktarılacak. Tasfiye işlemlerinin kural olarak duyuru tarihinden itibaren en fazla üç ay içinde tamamlanması öngörülüyor; SPK uygun görürse süre uzatılabiliyor.

Dolayısıyla: “Fon kapatıldı, vatandaş parasını kaybetti” demek şu aşamada hukuken doğru değil.

Fakat: “Vatandaş parasının tamamını kesin olarak alacak” demek de doğru değil.

Çünkü portföydeki varlıkların hangi fiyatlardan ve hangi sürede nakde çevrileceği, piyasa koşullarına bağlı.

14. ASIL ARAŞTIRILMASI GEREKEN TABLO

Bu dosyada artık yalnızca şirketlerin yönetim kurullarını listelemek yeterli değil.

Her fon için şu tablo çıkarılmalı:

Soru Araştırılması gereken belge
Fon ne zaman kuruldu? SPK/KAP
İlk büyüklüğü neydi? KAP
Para ne zaman hızla arttı? Fon pay adetleri
En fazla para hangi dönemde geldi? MKK/KAP
En fazla hangi hisseler alındı? Portföy raporları
Hisse yoğunlaşması ne kadardı? Portföy dağılımı
İlişkili şirket hissesi var mıydı? KAP
Fon yöneticisi kimdi? KAP
Yönetim kurulu kimlerden oluşuyordu? KAP
İç kontrol sorumlusu kimdi? KAP
Risk raporları ne diyordu? İç kontrol/risk raporları
Bağımsız denetçi ne söyledi? Denetim raporu
Yatırımcıya ne anlatıldı? Reklam/sunum/KAP
Yönetim kurulu hangi tarihlerde karar aldı? Yönetim kurulu karar defteri
Para hangi tarihlerde çıktı? MKK/fon nakit akışı

Asıl gerçek bu belgeler karşılaştırıldığında ortaya çıkacak.

15. FON KRİZİ SADECE “FONLAR BATTI” DOSYASI DEĞİL

Bugünkü tabloya bakıldığında olayın üç ayrı katmanı var.

BİRİNCİ KATMAN: LİKİDİTE

Fonlar yatırımcıların çıkış taleplerini karşılayabilecek yeterli likit varlığa sahip miydi?

İKİNCİ KATMAN: YOĞUNLAŞMA

Fonların belirli hisselerde aşırı yoğunlaşması hangi noktaya kadar normal yatırım stratejisiydi?

ÜÇÜNCÜ KATMAN: YÖNETİM VE DENETİM

Yönetim kurulları bu riskleri biliyor muydu?

İşte üçüncü soru, önümüzdeki soruşturmanın en kritik alanı olacak.

BANKAVİTRİNİ ANALİZİ

“Parayı kim topladı?” değil, “Para nasıl büyüdü?” sorusunu sormalıyız

Türkiye’de yatırım fonu piyasası Temmuz 2026 itibarıyla 10,38 trilyon TL toplam portföy büyüklüğüne ulaşmıştı. Yatırımcı sayısı da yaklaşık 5,88 milyon seviyesindeydi.

Yani fon sektörü artık küçük bir yatırım aracı değil.

Milyonlarca vatandaşın tasarrufu bu sistemin içerisinde.

Bu nedenle 130/131 fonluk tasfiye kararı yalnızca birkaç portföy yönetim şirketinin problemi olarak görülmemeli.

Asıl mesele şu:

Bir fon yönetim şirketi yüz milyarlarca liralık büyüklüğe ulaşırken hangi kontrol mekanizmaları çalışıyordu?

SPK neyi ne zaman gördü?

Yönetim kurulları hangi raporları aldı?

İç kontrol birimleri ne raporladı?

Bağımsız denetçiler hangi riskleri gördü?

Fonlarda hangi hisseler ne kadar yoğunlaştı?

İlişkili taraf işlemleri var mıydı?

Yatırımcıya hangi riskler anlatıldı?

Ve belki de en önemli soru: Yatırımcıların güvenini kazanmak için kullanılan şirket markası, akademik unvanlar ve tanınmış isimler gerçekten yatırım kararında kullanıldı mı? Eğer kullanıldıysa bunun belgeleri ortaya konulmalı. Eğer kullanılmadıysa da kimse sırf bir yönetim kurulunda bulunduğu veya “Prof. Dr.” unvanı taşıdığı için otomatik olarak sorumlu ilan edilmemeli.

Çünkü hukukta ünvan değil, eylem; söylenti değil, belge; pozisyon değil, somut sorumluluk esastır.

Şimdi sıra fonların anatomisini çıkarmakta.

Kim kurdu?

Kim yönetti?

Kim para kazandı?

Kim ne kadar yönetim ücreti aldı?

Fon hangi hisseleri aldı?

Hangi tarihte aldı?

Hangi fiyatlardan aldı?

Fon büyüklüğü ne zaman patladı?

Kim ne zaman satış yaptı?

Yönetim kurulu ne zaman uyarıldı?

Ve yatırımcı neden çıkamadı?

Bankavitrini olarak dosyanın gerçek cevabının bu soruların belgelerinde olduğunu düşünüyoruz.

Okumaya devam et

BANKA HABERLERİ

BDDK’dan Bank Mellat için faaliyet izni kaldırıldı

Yayınlanma:

|

Yazan:

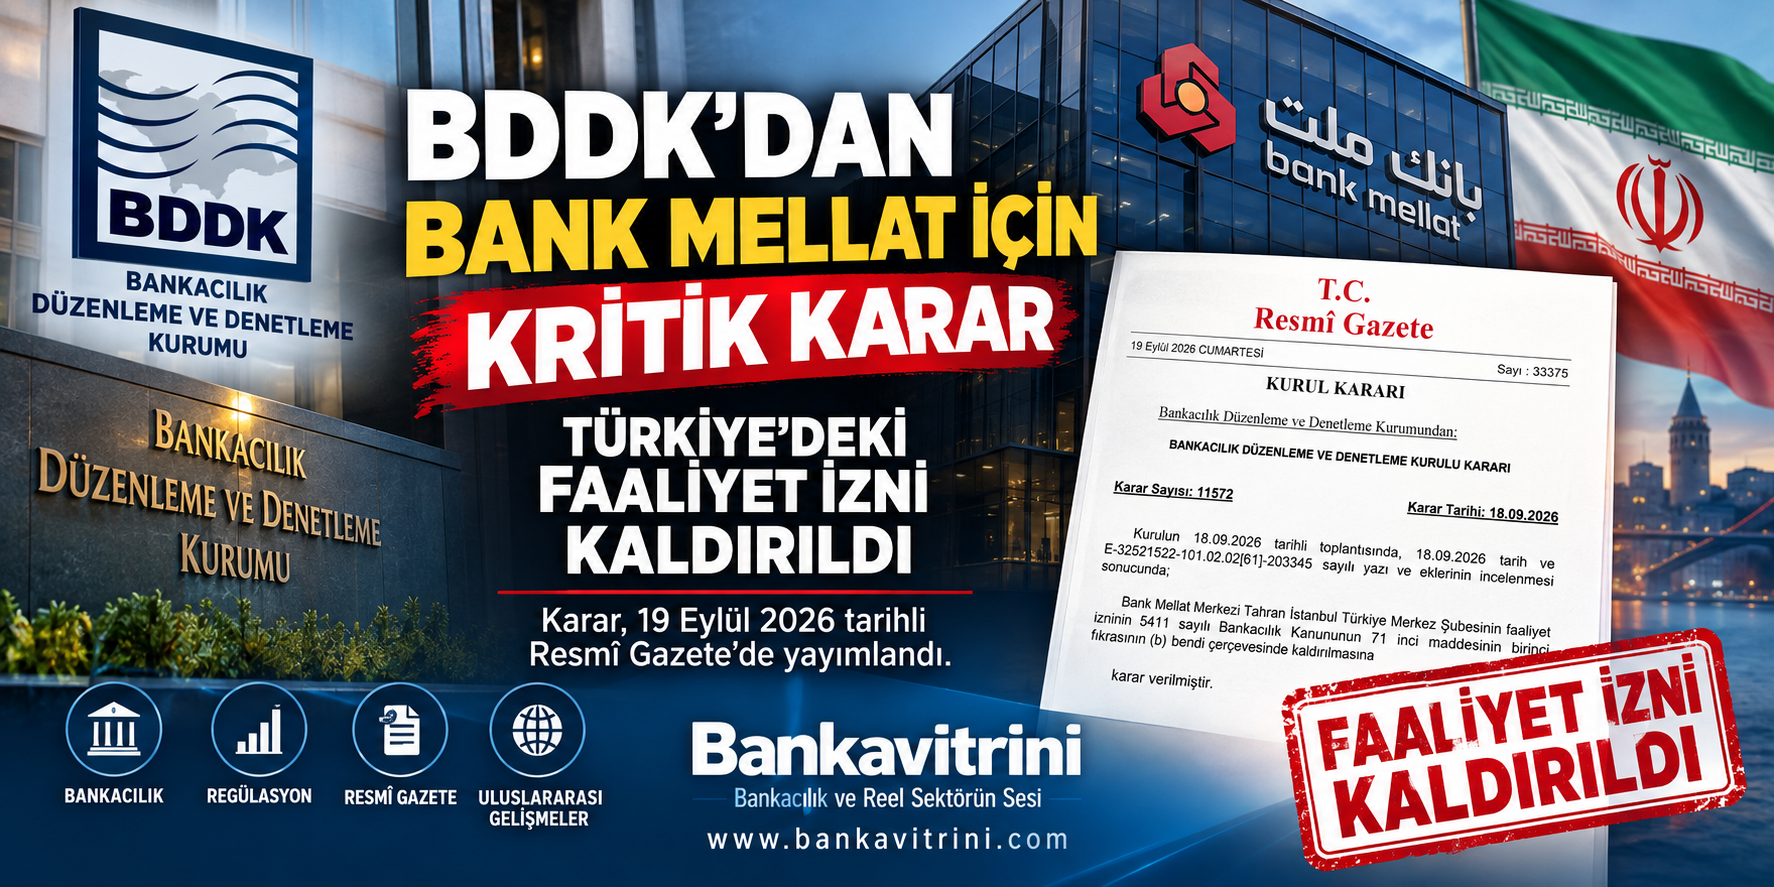
İran merkezli Bank Mellat’ın İstanbul Türkiye Merkez Şubesi’nin faaliyet izni, BDDK kararıyla kaldırıldı. Karar, 19 Eylül 2026 tarihli Resmî Gazete’de yayımlandı.

Bankacılık Düzenleme ve Denetleme Kurulu (BDDK), İran merkezli Bank Mellat Merkezi Tahran İstanbul Türkiye Merkez Şubesi hakkında önemli bir karar aldı. BDDK’nın 18 Eylül 2026 tarihli ve 11572 sayılı Kurul Kararı ile bankanın Türkiye’deki faaliyet izni kaldırıldı.

Karar, 19 Eylül 2026 tarihli ve 33375 sayılı Resmî Gazete’de yayımlanarak kamuoyuna duyuruldu.

Dayanak: 5411 sayılı Bankacılık Kanunu’nun 71/b maddesi

Resmî Gazete’deki kararda, faaliyet izninin kaldırılmasının 5411 sayılı Bankacılık Kanunu’nun 71. maddesinin birinci fıkrasının (b) bendi kapsamında gerçekleştirildiği belirtildi.

Söz konusu hüküm, bir bankanın faaliyetine devam etmesinin mevduat ve katılım fonu sahiplerinin hakları ile mali sistemin güven ve istikrarı açısından tehlike oluşturduğunun ortaya çıkması halinde BDDK’ya faaliyet iznini kaldırma yetkisi veriyor.

Ancak burada önemli bir ayrıntı var:

BDDK’nın yayımladığı Bank Mellat kararında, faaliyet izninin kaldırılmasına yol açan somut tespitler ayrıca açıklanmadı. Kararda yalnızca 18 Eylül tarihli yazı ve eklerinin incelenmesi sonucunda faaliyet izninin kaldırılmasına karar verildiği belirtiliyor.

Bank Mellat Türkiye’de uzun süredir faaliyet gösteriyordu

Bank Mellat’ın Türkiye yapılanması, BDDK’nın banka kuruluşları listesinde “Bank Mellat Merkezi Tahran İstanbul Türkiye Merkez Şubesi” olarak yer alıyordu. Bankanın İstanbul merkezinin yanı sıra Ankara ve İzmir şubeleri de bulunuyordu.

Okumaya devam et

GÜNCEL

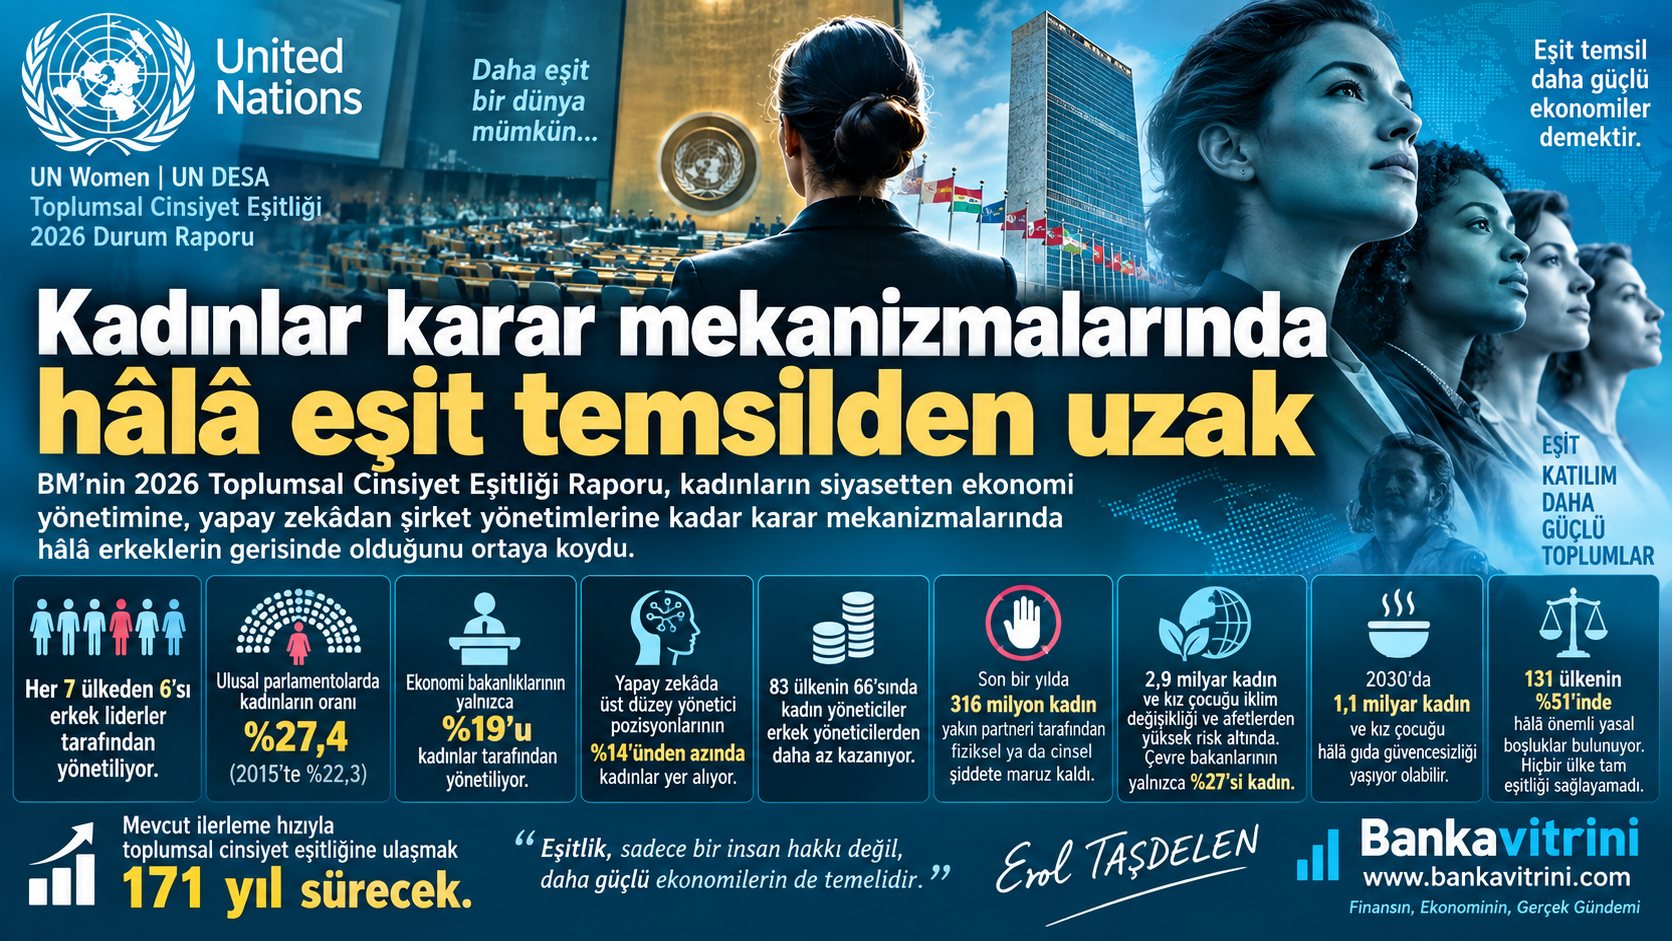
Kadınlar karar mekanizmalarında hâlâ eşit temsilden uzak

Yayınlanma:

|

Yazan:

BM’nin 2026 Toplumsal Cinsiyet Eşitliği Raporu, kadınların siyasetten ekonomi yönetimine, yapay zekâdan şirket yönetimlerine kadar karar mekanizmalarında hâlâ erkeklerin gerisinde olduğunu ortaya koydu. Mevcut ilerleme hızının değişmemesi halinde toplumsal cinsiyet eşitliğine ulaşılması 171 yılı bulacak.

Birleşmiş Milletler Kadın Birimi (UN Women) ile BM Ekonomik ve Sosyal İşler Dairesi’nin (UN DESA) yayımladığı Toplumsal Cinsiyet Eşitliği 2026 Durum Raporu, dünyada kadınların karar alma mekanizmalarındaki temsilinin hâlâ sınırlı olduğunu ortaya koydu.

Rapordaki en dikkat çekici sonuçlardan biri, dünyada her yedi ülkeden altısının erkek liderler tarafından yönetiliyor olması. Kadınların parlamentolardaki temsili son yıllarda artsa da mevcut ilerleme, eşit temsil hedefine ulaşmak için yeterli görünmüyor.

Parlamentoda kadınların payı yüzde 27,4

2026 itibarıyla kadınlar dünya genelindeki ulusal parlamentolarda bulunan sandalyelerin yüzde 27,4’ünü elinde bulunduruyor. 2015 yılında bu oran yüzde 22,3 seviyesindeydi.

Yaklaşık 11 yılda 5,1 puanlık artış yaşanmasına rağmen kadınların parlamentolardaki temsili hâlâ üçte bir seviyesine ulaşmış değil.

BM raporu, mevcut ilerleme hızının korunması halinde toplumsal cinsiyet eşitliği hedefine ulaşmanın 171 yıl sürebileceğine dikkat çekiyor.

Ekonomi yönetiminde kadınların payı yalnızca yüzde 19

Kadınların karar mekanizmalarındaki temsil sorunu ekonomi yönetiminde de belirgin biçimde görülüyor.

Dünya genelinde ekonomiden sorumlu bakanlıkların yalnızca yüzde 19’u kadınlar tarafından yönetiliyor.

Bu tablo, kadınların siyasetteki temsilinin artmasının tek başına ekonomik karar alma mekanizmalarında eşit temsili sağlamadığını gösteriyor.

Finans, bütçe, ekonomi politikaları, yatırım ve kamu kaynaklarının yönetimi gibi alanlarda alınan kararlar doğrudan toplumun tamamını etkilerken, bu alanların yönetiminde kadınların temsilinin sınırlı kalması raporun öne çıkardığı yapısal sorunlardan biri.

Yapay zekâda kadın yöneticilerin oranı yüzde 14’ün altında

Kadınların temsilindeki sorun yalnızca geleneksel siyaset ve kamu yönetimiyle sınırlı değil.

Yapay zekâ sektöründeki üst düzey yönetici pozisyonlarının yüzde 14’ünden daha azında kadınlar bulunuyor.

Bu durum, ekonominin yeni büyüme alanlarında da karar mekanizmalarının ağırlıklı olarak erkekler tarafından şekillendirildiğine işaret ediyor.

Yapay zekâ ve dijitalleşmenin önümüzdeki dönemde bankacılık, finans, üretim ve hizmet sektörlerinde giderek daha fazla belirleyici olması nedeniyle yönetimdeki temsil konusu aynı zamanda ekonomik bir mesele haline geliyor.

Kadın yöneticiler daha düşük ücret alıyor

Rapordaki bir başka dikkat çekici veri ise yönetici ücretlerindeki fark.

Verisi bulunan 83 ülkenin 66’sında kadın yöneticiler erkek yöneticilerden daha az kazanıyor.

Dolayısıyla sorun yalnızca yönetim koltuklarına erişimle sınırlı değil. Kadınların yönetim kademelerine ulaştıktan sonra da ücret eşitsizliğiyle karşılaşabildiği görülüyor.

316 milyon kadın şiddete maruz kaldı

Rapora göre yalnızca son bir yılda 316 milyon kadın, yakın partneri tarafından fiziksel veya cinsel şiddete maruz kaldı.

Bu veri, kadınların ekonomik ve siyasi hayata katılımını değerlendirirken yalnızca temsil oranlarına bakmanın yeterli olmadığını ortaya koyuyor. Kadınların çalışma hayatına ve karar mekanizmalarına eşit biçimde katılabilmesi; güvenlik, ekonomik bağımsızlık ve hukuki koruma gibi unsurlarla birlikte ele alınıyor.

İklim krizinde de kadınlar yüksek risk altında

Dünya genelinde yaklaşık 2,9 milyar kadın ve kız çocuğu, iklim değişikliği ve jeofiziksel afetlere yüksek veya çok yüksek düzeyde maruz kalan ülkelerde yaşıyor.

Buna karşın çevreden sorumlu bakanların yalnızca yüzde 27’si kadın.

Bu tablo, iklim değişikliğinden etkilenen nüfus ile iklim politikalarının karar mekanizmalarındaki temsil arasında da dikkat çekici bir fark bulunduğunu gösteriyor.

2030’da 1,1 milyar kadın gıda güvencesizliği yaşayabilir

Mevcut eğilimlerin devam etmesi halinde 2030 yılında 1,1 milyar kadın ve kız çocuğunun gıda güvencesizliği yaşaması bekleniyor.

Bu nedenle toplumsal cinsiyet eşitliği yalnızca kadınların siyasi temsilinin artırılması meselesi değil; aynı zamanda yoksulluk, gıda güvenliği, iklim değişikliği, çalışma hayatı ve ekonomik kaynaklara erişimle bağlantılı geniş bir kalkınma başlığı olarak öne çıkıyor.

Hukuki alanda ilerleme var ancak boşluklar devam ediyor

2019-2024 döneminde gerçekleştirilen 99 yasal reform, ayrımcı yasaların kaldırılması ve toplumsal cinsiyet eşitliğini destekleyen hukuki çerçevelerin güçlendirilmesine katkı sağladı.

Ancak BM’ye göre 131 ülkenin yüzde 51’inde hâlâ önemli yasal boşluklar bulunuyor.

Daha dikkat çekici olan ise hiçbir ülkenin yasalarında kadınlar ve erkekler arasında tam eşitliği henüz sağlayamamış olması.

Asıl sorun: Temsil artıyor, eşitlik aynı hızda gelmiyor

BM’nin 2026 verileri birlikte değerlendirildiğinde ortaya çıkan tablo şu:

Kadınların parlamentolardaki temsilinde artış var. Hukuki reformlar gerçekleştiriliyor. Ancak ekonomi yönetimi, yapay zekâ, çevre politikaları ve yönetici ücretleri gibi alanlarda eşitlik hâlâ sağlanabilmiş değil.

Bu nedenle mesele yalnızca “kaç kadın yönetici var?” sorusundan ibaret değil.

Asıl soru, kadınların hangi karar mekanizmalarında bulunduğu, hangi yetkilere sahip olduğu, ne kadar ücret aldığı ve karar süreçlerini ne ölçüde etkileyebildiği.

BM’nin 171 yıllık süre hesabı da bu açıdan dikkat çekici. Rakam, mevcut değişim hızının yeterli olmadığını ve temsil oranlarındaki sınırlı iyileşmelerin gerçek anlamda eşitliğe dönüşmesinin çok uzun zaman alabileceğini gösteriyor.

Bankavitrini açısından bakıldığında ise özellikle ekonomi bakanlıklarında kadınların yalnızca yüzde 19 oranında temsil edilmesi ve yapay zekâdaki üst düzey kadın yönetici oranının yüzde 14’ün altında kalması, geleceğin ekonomi ve finans dünyasında kadınların karar mekanizmalarındaki konumunun ayrıca tartışılması gerektiğini ortaya koyuyor.

Okumaya devam et

FARK YARATANLAR

FARK YARATANLAR

FARK YARATANLAR

KATEGORİLER

ALTIN – DÖVİZ

KRİPTO PARA PİYASASI

X

FACEBOOK

SON YAZILAR

Popüler

www bankavitrini com © "BANKA VİTRİNİ Portal"da yayımlanan, BANKA VİTRİNİ'nde yer alan yazar ve çevirmenlerine ait herhangi bir yazı, çeviri, makale ve haber izin alınmadan basılı olarak ya da internet ortamında kullanılamaz, çoğaltılamaz, yayınlanamaz. İzinsiz kullananlar hakkında hukuki yollara başvurulacaktır. "BANKA VİTRİNİ Portal"da yayımlanan tüm özgün yazıların içeriğinden yazarları sorumludur. www.bankavitrini.com'da yer alan yatırım bilgi, yorum ve tavsiyeleri yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti, aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Burada yer alan yorum ve tavsiyeler, yorum ve tavsiyede bulunanların kişisel görüşlerine dayanmaktadır. Bu görüşler, mali durumunuz ile risk ve getiri tercihlerinize uygun olmayabilir. Yer alan yazılarda herhangi bir yatırım aracı; Hisse Senedi, kripto para biriminin veya dijital varlığın alım veya satımını önermiyor. Bu nedenle sadece burada yer alan bilgilere dayanılarak yatırım kararı verilmesi, beklentilerinize uygun sonuçlar doğurmayabilir. Lütfen transferlerinizin ve işlemlerinizin kendi sorumluluğunuzda olduğunu ve uğrayabileceğiniz herhangi bir kaybın sizin sorumluluğunuzda olduğunu unutmayın. © www.bankavitrini.com Copyright © 2020 -UŞAK- Tüm hakları saklıdır. Özgün haber ve makaleler 5846 Sayılı Fikir ve Sanat Eserleri Kanunu korumasındadır.