Connect with us

GÜNDEM

Kira vergisi ödemeyen 1 milyon ev sahibinin olduğu tespit edildi

Maliye kira vergisi ödeme dönemi yaklaşırken kira vergisini ödemeyenleri tespit etmek için şimdiye kadar denenmeyen bir yola başvurdu. Tapu kayıtları elinde olan Maliye bu kez Nüfus Müdürlüğü’nden ikamet adreslerini aldı. Yaklaşık 5 milyon dairede bu iki veriyi karşılaştıran müfettişler önce tapu kaydı olmadan ikamet eden vatandaşları tespit etti. Ardından bu evler için vergi ödenip ödenmediğini araştırdı. Araştırma sonucu yaklaşık 1.4 milyon evin vergisinin ödenmediği tespit edildi. Bu evlerden yaklaşık 400 bininin ev sahiplerinin çocuklarının veya anne babalarının ikamet etmesi gibi vergiden muaf durumlar olabileceği tahmin ediliyor. 1 milyon ev sahibinin ise ödemesi gerektiği halde kira vergisini ödemediği düşünülüyor. Bu nedenle Maliye bu evlere giderek kira tutarına da tespit ediyor. Vergi ödemeyen ev sahipleri 4 ayrı ceza ödeyecek.

Yayınlanma:

|

Hazine ve Maliye Bakanlığı’nın vergi gelirlerinden sorumlu olan Gelir İdaresi Başkanlığı kira vergisinin tam olarak ödenmesi, vergi kaybının olmaması için teknolojinin tüm olanaklarını kullanmaya başladı. İdare bunun için tüm devlet birimlerinin verilerini de elde ederek kullanıyor. Edindiğimiz bilgilere göre bu yıl Maliye’nin bu teknolojik denetimi kira vergisi için çalıştı. Maliye kira vergisi ödeme dönemi yaklaşırken bu vergiyi ödemeyenleri tespit etmek için şimdiye kadar denenmeyen bir yola başvurdu. Tapu kayıtları zaten elinde olan Maliye bu kez Nüfus Müdürlüğü’nden ikamet adreslerini aldı. Yaklaşık 5 milyon dairede bu iki veriyi karşılaştıran müfettişler önce tapu kaydı olmadan ikamet eden vatandaşları tespit etti. Ardından bu evler için vergi ödenip ödenmediğini araştırdı. Bu veriler de tabii ki Maliye de bulunuyor.

1.4 MİLYON EV İÇİN VERGİ ÖDENMİYOR AMA

Araştırma sonucu yaklaşık 1.4 milyon evin vergisinin ödenmediğinin tespit edildiği konuşuluyor. Bu evlerden yaklaşık 400 bininin ev sahiplerinin çocuklarının veya anne babalarının ikamet etmesi gibi vergiden muaf durumlar olabileceği tahmin ediliyor. Yasa gereği (usul ve furuğ) anne babalar veya çocuklar hariç evinizde diğer akrabalarınız veya çok yakın arkadaşlarınız oturmuş olsa ve siz onlardan kira almasınız bile emsal kira bedeli üzerinden verginizi ödemek zorundasınız. İşte şu anki verilen böyle 1 milyon ev sahibinin ödemesi gerektiği halde kira vergisini ödemediğine işaret ediyor.

NİHAİ TUTAR DA TESPİT EDİLİYOR

Bu nedenle şu anda Maliye ekipleri tespit edilen ve potansiyel olarak vergi ödenmediği düşünülen bu 1.4 milyon eve giderek bir yandan ikamet edenlerin çocuk veya anne ve baba gibi kira vergisi ödenmemesi gereken kişiler olup olmadığını diğer yandan eğer değillerse kira bedelini de sorarak kira tutarına da tespit ediyor. Böylece ne kadarlık bir vergi kaybı olduğu da nihai olarak belirleniyor. Maliye’nin vergi kayıp kaçağını önlemek için vatandaşları vergi dairesine davet etmek dahil sorgulama ve araştırma yapmaya yasal yetkisi bulunuyor. Vergi ödemeyenleri ise doğal olarak cezalar bekliyor.

4 AYRI CEZA ÖDENECEK

Kira vergisini ödemeyenler tespit edilirlerse ödenmeyen verginin kendisi ve bir misli de vergi ziyaı cezası ile birlikte ödenmesi gerekiyor. Ayrıca 2023 gelirini beyan etmeyen ev sahipleri 21 bin liralık kira vergisi istisnası hakkını kaybedecek. Zamanında ödenmeyen vergi için aylık yüzde 3.5 gecikme faizi ödeyecek. Ayrıca beyanname verilmemesi nedeniyle 2 kat birinci derece usulsüzlük cezası kesilecek.

DİJİTAL VERGİ DAİRESİ ÜZERİNDEN KİRACIYA ÇAĞRI

Diğer yandan Gelir İdaresi Başkanlığı, kayıt dışı ekonomiyle mücadele için, vatandaşların Dijital Vergi Dairesi üzerinden Kira Bildirim Formu’nu doldurması çağrısında bulundu.

Söz konusu uygulamayla mülk sahiplerinin beyan ettiği kira gelirleriyle kiracıların beyanatları karşılaştırılabilecek. Eksik veya düşük beyan durumunda oluşabilecek vergi kaybının önüne geçilecek.

Gelir İdaresi Başkanlığı’ndan yapılan duyuruda şöyle denildi: “Kayıt dışı ekonomi ile mücadele kapsamında kira gelirlerinin tespiti ve doğru beyan edilmesini sağlamaya yönelik çalışmalar kapsamında Tapu ve Kadastro Genel Müdürlüğü, Nüfus ve Vatandaşlık İşleri Genel Müdürlüğü verileri ve TÜİK istatistiklerinden de faydalanılarak potansiyel kiracılara ait adresler tespit edilmektedir. Buna göre mükelleflerimizi gönüllü uyuma davet etmek üzere bilgilendirme mektupları gönderilmekte ve/veya kiracı yoklama yapılmaktadır.

EV SAHİPLERİNE MESAJ GİDİYOR

Gelir İdaresi Başkanlığı kira geliri olan ev sahiplerine de mesaj göndermeye başladı.Söz konusu mesajda şu ifadeler yer alıyor:

“Değerli Mükellefimiz,

Başkanlığımız verilerine göre 2023 yılında gelir vergisine tabi konut kira geliri elde ettiğiniz tespit edilmiştir.

2023 yılına ilişkin gelir vergisi beyannameleri 1 Mart-1 Nisan 2024 tarihleri arasında verilecektir.

Kira gelirine ilişkin yıllık gelir vergisi beyannamenizi, Dijital Vergi Dairesi (dijital.gib.gov.tr) veya Hazır Beyan Sistemi (hazirbeyan.gib.gov.tr) üzerinden hızlı, kolay ve güvenilir bir şekilde beyan edip ödeyebilirsiniz.”

Okumaya devam et

Erol Taşdelen

150 Milyon TL Kredi Hayali Kurmayın! KOSGEB’de Limit Böyle Eriyor

KOSGEB’in 150 Milyon TL’lik Kredi Desteğinde Kritik Detay: Reklamdaki Rakamı Tam Kullanamayabilirsiniz!

Yayınlanma:

|

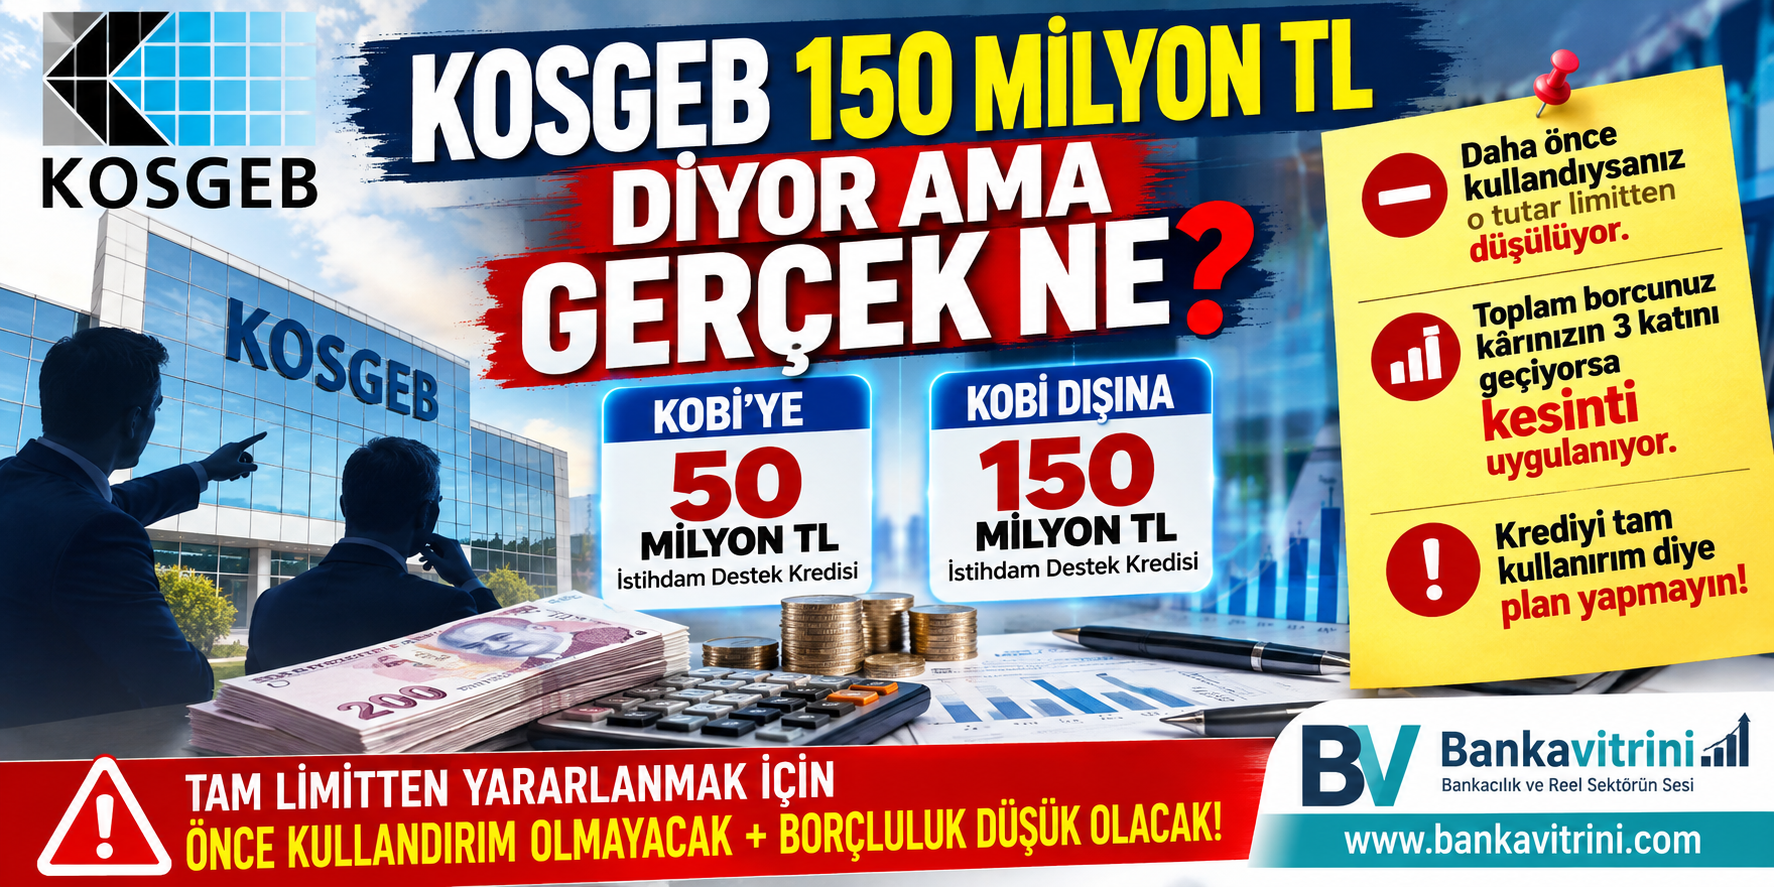
KOSGEB’in istihdam odaklı destek programında açıklanan KOBİ firmaları için 50 milyon TL ve KOBİ Dışı Ticari Firmalar için 150 milyon TL’lik kredi limitleri, işletmeler tarafından “kullanılabilecek kesin kredi tutarı” olarak algılanmamalı.

Çünkü açıklanan üst limitler, bazı işletmeler için çeşitli kriterler nedeniyle aşağı çekilebiliyor.

Daha önce aynı kapsamda kredi kullanıldıysa, kullanılan tutar yeni limitten düşülüyor. Bunun yanında işletmenin toplam borçluluğu da kredi tutarını etkileyebiliyor. Toplam borcun işletme kârının 3 katını aşması halinde ayrıca kesinti uygulanıyor.

“150 milyon TL kredi alırım” diye plan yapmayın!

Bu nedenle işletmelerin finansal planlamasını yalnızca KOSGEB’in açıkladığı üst limit üzerinden yapmaması gerekiyor.

Kredinin üst limitinden tam yararlanabilmek için;

  • Daha önce bu kapsamda kullandırım yapılmamış olması,
  • İşletmenin borçluluk seviyesinin düşük olması,
  • KOSGEB’in diğer başvuru ve uygunluk kriterlerinin sağlanması önem taşıyor.

Özetle; “KOSGEB 150 milyon TL kredi veriyor” demek, her işletmenin hesabına 150 milyon TL aktarılacağı anlamına gelmiyor.

Krediyi tam kullanırım diye plan yapmayın; önce işletmenizin geçmiş kullandırımını ve borçluluk oranını kontrol edin.

Erol TAŞDELEN – Ekonomist

Okumaya devam et

Erol Taşdelen

ENGELLİLERİN ÖNÜNE YENİ ENGELLER Mİ KONULUYOR?

Yayınlanma:

|

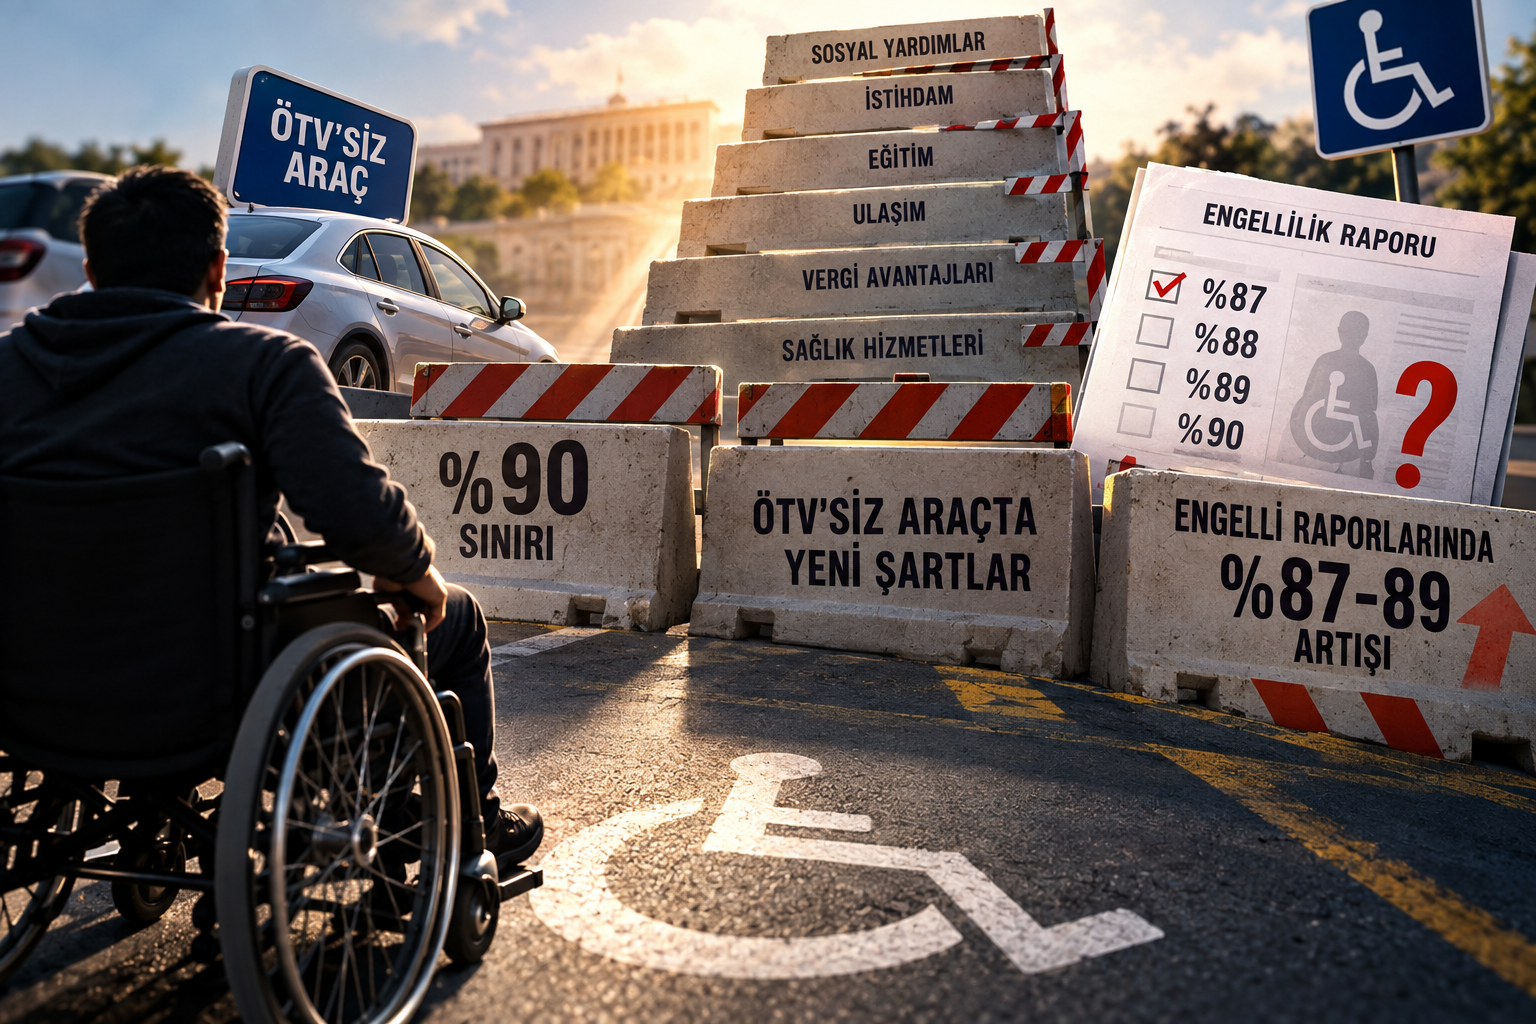
%90 sınırı, ÖTV’siz araç ve engelli raporları yeniden tartışma konusu

Engellilere yönelik düzenlemelerin amacı yaşamı kolaylaştırmak olması gerekirken, son dönemde yapılan bazı değişiklikler “hak kaybı” tartışmasını beraberinde getirdi. Özellikle ÖTV’siz araç uygulamasında getirilen yeni şartlar ve %90 engellilik oranının kritik bir eşik haline gelmesi, %90’ın altında kalan engellilerin durumunu yeniden gündeme taşıdı.

En dikkat çekici başlıklardan biri ÖTV’siz araç hakkı. 2024 sonunda yapılan düzenlemeyle engellilerin yeniden ÖTV istisnalı araç alabilme süresi 5 yıldan 10 yıla çıkarıldı. Araçlarda en az %40 yerli katkı şartı getirildi ve araç bedeline de sınır konuldu. 2026 yılı için bu sınır 2 milyon 873 bin 900 TL olarak uygulanıyor.

Böylece ÖTV istisnası tamamen kaldırılmamış olsa da, hak kapsamındaki araçlara erişim şartları önemli ölçüde daraldı.

%89 İLE %90 ARASINDAKİ FARK

Tartışmanın en önemli noktalarından biri ise %90 engellilik oranı.

%90 ve üzerindeki engelliler ile %90’ın altında kalan engelliler arasında özellikle araç alımı bakımından farklı kurallar uygulanıyor. %90’ın altında kalanlarda özel tertibat ve engelin niteliğine ilişkin ilave şartlar devreye giriyor.

Bu durum şu soruyu gündeme getiriyor:

%89 engelli bir vatandaş ile %90 engelli vatandaş arasında yalnızca bir puanlık fark varken, neden bazı haklara erişimde bu kadar büyük fark oluşuyor?

Üstelik engellilik oranı yalnızca ÖTV açısından değil; çeşitli sosyal yardım ve desteklerde de önemli sonuçlar doğurabiliyor.

%87–89 RAPORLARI NEDEN DİKKAT ÇEKİYOR?

Son dönemde engelli vatandaşlardan gelen şikâyetlerde %87, %88 ve %89 gibi oranların özellikle dikkat çektiği ifade ediliyor.

Ancak önemli bir noktayı vurgulamak gerekiyor:

Hastanelerin sistematik biçimde vatandaşları %90’ın altında bırakmak amacıyla %87–89 oranında rapor verdiğini gösteren kamuya açık resmi bir istatistik bulunmuyor.

Dolayısıyla bu durum şu aşamada bir iddia ve araştırılması gereken bir konu niteliğinde.

Sağlık Bakanlığı’nın açıklaması gereken temel soru ise çok basit:

2024, 2025 ve 2026 yıllarında kaç engelli raporu düzenlendi ve bu raporların yüzde kaçı %87, %88, %89 ve %90’ın üzerinde sonuçlandı?

Bu veriler açıklanırsa, kamuoyundaki “%90’ın altında raporların arttığı” yönündeki iddiaların gerçek olup olmadığı da görülebilecek.

AYM DE %90 ALTI DÜZENLEMESİNİ GÜNDEME TAŞIDI

Anayasa Mahkemesi de 2025 yılında %90’ın altında engelliliği bulunan kişilerin ÖTV istisnasından yararlanmasına ilişkin düzenlemeyi Anayasa’nın eşitlik ve sosyal devlet ilkeleri bakımından değerlendirdi ve ilgili hükmü iptal etti.

Bu karar, engelli haklarında yüzde eşiklerinin hukuki açıdan da tartışmalı bir alan olduğunu gösterdi.

SORUN SADECE ÖTV DEĞİL

Engelli vatandaşların karşılaştığı sorunlar yalnızca araç alımıyla sınırlı değil.

Engelli raporu;

  • sosyal yardımlar,
  • vergi avantajları,
  • istihdam,
  • ulaşım,
  • belediye hizmetleri,
  • eğitim,
  • bakım ve diğer sosyal desteklerde

farklı sonuçlar doğurabiliyor.

5378 sayılı Engelliler Hakkında Kanun ise engellilerin eşit haklara sahip olmasını, ayrımcılığın önlenmesini ve toplumsal yaşama tam katılımını temel ilke olarak kabul ediyor.

ENGELLİNİN İHTİYACI YÜZDEYE SIĞAR MI?

Bugün tartışılması gereken temel konu belki de bu:

%89 ile %90 arasındaki bir puan, kişinin gerçek yaşamında gerçekten bir puanlık fark yaratıyor mu?

Engellilik oranı elbette objektif kriterlerle belirlenmeli. Ancak bir puanlık fark nedeniyle kişinin ekonomik ve sosyal haklarında büyük değişiklik meydana geliyorsa, sistemin yalnızca matematiksel oranlar üzerinden değil, kişinin gerçek fonksiyon kaybı ve yaşam koşulları üzerinden de değerlendirilmesi gerekiyor.

Engelli haklarının amacı engellinin önüne yeni sınırlar koymak değil, hayatındaki engelleri azaltmak olmalı.

Bankavitrini’nin sorusu ise net: ENGELLİLERİN HAYATINI KOLAYLAŞTIRMASI GEREKEN SİSTEM, YENİ HAK DUVARLARI MI ÖRÜYOR?

Erol TAŞDELEN – Ekonomist

Okumaya devam et

BORSA

FON SKANDALINDA ENKAZ TEMİZLİĞİ BAŞLADI

131 fon tasfiyede, 7 portföy yönetim şirketi mercek altında… Şimdi asıl soru: Yatırımcının parası ne kadar geri gelecek, zararı kim karşılayacak?

Yayınlanma:

|

Yazan:

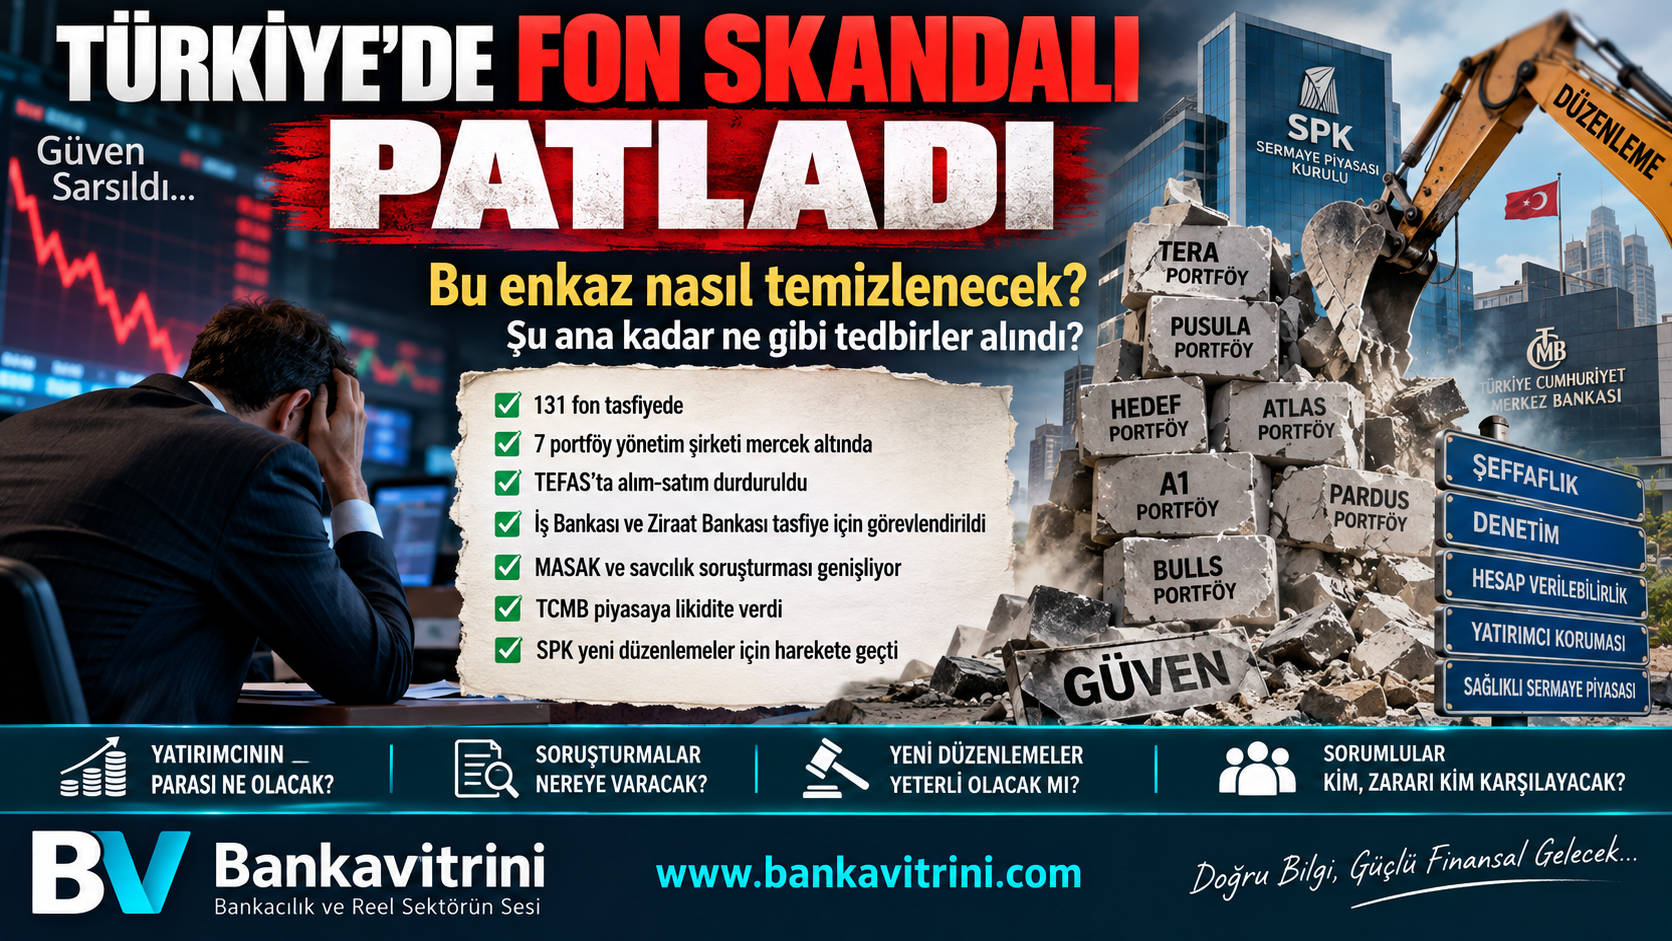
Türkiye sermaye piyasaları son yılların en ciddi fon krizlerinden biriyle karşı karşıya. Krizin merkezinde Tera Portföy, Pusula Portföy, Hedef Portföy, Atlas Portföy, A1 Portföy, Pardus Portföy ve Bulls Portföy bulunuyor.

SPK, 17 Eylül’de bu 7 portföy yönetim şirketinin TEFAS’ta işlem gören fonlarını işleme kapatırken, 131 yatırım fonunun tasfiye sürecini başlattı.

İlk açıklamalarda tasfiye için 3 aylık süre öngörülmüştü. Ancak SPK bugün, 21 Eylül 2026’da bu süreyi 6 aya çıkardı. SPK’nın gerekçesi, fon portföylerindeki varlıkların piyasa koşulları dikkate alınarak mümkün olduğunca uygun şartlarda satılabilmesini sağlamak. Bu, tasfiyenin mutlaka 6 ay süreceği anlamına da gelmiyor.

Asıl soru: Yatırımcının parası ne olacak?

Burada çok önemli bir ayrım yapmak gerekiyor: Fonun tasfiye edilmesi, yatırımcının parasının otomatik olarak tamamının ödeneceği anlamına gelmiyor.

Fonun elindeki hisse senetleri, para piyasası araçları ve diğer varlıklar nakde çevrilecek. Borçlar ve tasfiye kapsamında yapılması gereken giderler dikkate alındıktan sonra kalan tutar yatırımcıların fon payları oranında bireysel saklama hesaplarına aktarılacak. Dolayısıyla yatırımcının alacağı; Fonun kayıtlı değeri değil, tasfiye sonunda gerçekten elde edilebilecek nakit üzerinden şekillenecek.

Bu nedenle özellikle likiditesi düşük ve fiyatı tartışmalı hisseler taşıyan fonlarda “ekrandaki fon değeri” ile “tasfiye sırasında elde edilecek gerçek nakit” arasında fark oluşup oluşmayacağı, krizin en kritik sorularından biri.

Şimdiye kadar hangi tedbirler alındı?

1. SPK 7 portföy yönetim şirketine müdahale etti

Tera, Pusula, Hedef, Atlas, A1 Capital, Pardus ve Bulls Portföy’ün TEFAS’ta işlem gören fonları kapatıldı.

Bazı fonların doğrudan tasfiyesine karar verildi.

2. 131 fon tasfiye sürecine sokuldu

Tasfiye işlemleri için iki büyük banka görevlendirildi:

  • Tera Portföy fonları → İş Bankası
  • Diğer 6 portföy şirketinin fonları → Ziraat Bankası

Bankalar hem portföy saklama hem de tasfiye sürecinde yetkilendirildi.

Bu önemli; çünkü tasfiye sürecinin doğrudan krizin merkezindeki portföy şirketlerinin kontrolünde yürütülmesi yerine ayrı bir yapı üzerinden yürütülmesi amaçlanıyor.

3. TEFAS’ta alım-satım durduruldu

17 Eylül itibarıyla söz konusu fonlarda yeni alım-satım işlemleri kapatıldı.

Böylece panik satışlarının ve yeni yatırımcı girişlerinin krizi daha da büyütmesinin önüne geçilmesi amaçlandı.

4. MKK mutabakatı yapılacak

MKK ile bankalar arasında;

  • yatırımcıların fon payları,
  • toplam fon payları,
  • rehinler,
  • hacizler,
  • tedbirler,
  • gerçekleşmemiş emirler

üzerinden mutabakat yapılacak.

Bu, “kim ne kadar fon payına sahip?” sorusunun resmi olarak ortaya konulması açısından kritik.

5. TCMB piyasaya likidite verdi

Kriz yalnızca fonlarla sınırlı kalıp Borsa İstanbul’a yayılınca TCMB de devreye girdi.

Reuters’ın aktardığına göre TCMB repo fonlamasını 300 milyar TL’ye çıkardı ve bankaların gecelik piyasadan borçlanma limitlerini artırdı. Amaç, piyasadaki likidite sıkışıklığının zorunlu satışlara dönüşmesini engellemekti.

Bu çok önemli bir ayrım: TCMB’nin sağladığı likidite fon yatırımcısının zararını karşılamak için değil, finansal piyasalardaki likidite sıkışıklığını önlemek için kullanılıyor.

6. SPK’nın Ağustos düzenlemesi aslında krizin öncesinde gelmişti

Burada dikkat çekici nokta şu: SPK, krizin patlamasından önce de bazı riskleri görmüş.

SPK’nın 18 Eylül açıklamasına göre, 2025’in son çeyreğinden itibaren özellikle bazı serbest ve para piyasası fonlarında, fiili dolaşımı düşük hisselerde şirketlerin temel finansal büyüklükleriyle açıklanamayacak fiyat hareketleri tespit edilmişti. Bu konu 2 Aralık 2025’te Finansal İstikrar Komitesi’nin gündemine de taşınmıştı.

SPK ayrıca Temmuz 2026’da bazı varlıkların değerlemesine ilişkin değişiklik yaptı ve 28 Ağustos’ta Yatırım Fonlarına İlişkin Rehber’i güncelledi.

SPK, bu düzenlemelerin özellikle:

  • ilişkili taraflar arasındaki teminatsız borçlanmayı,
  • olağandışı fiyat hareketlerini,
  • fonlar üzerinden manipülasyon ihtimalini,
  • şeffaflık sorunlarını sınırlamayı hedeflediğini açıklıyor.

7. Savcılık ve MASAK soruşturması genişliyor

İş artık yalnızca SPK’nın idari tedbirleriyle sınırlı değil.

İstanbul Cumhuriyet Başsavcılığı soruşturmayı genişletirken Pusula Finans Holding, Tera Yatırım, Hedef Holding ve Bulls Yatırım ile bunların alt kuruluşlarının yöneticileri hakkında MASAK’tan mali inceleme talep etti. 21 Eylül itibarıyla soruşturmada yeni gözaltı kararları da geldi. DW’nin aktardığına göre 25 kişi hakkında daha gözaltı kararı verildi ve bunlardan 15’i gözaltına alındı. Daha önce dört kişi tutuklanmış, çok sayıda kişi hakkında da yurtdışına çıkış yasağı uygulanmıştı.

Dolayısıyla bundan sonraki aşamanın önemli başlıklarından biri: “Fonlarda oluşan değer kaybının arkasında piyasa riski mi, mevzuata aykırı işlem mi, manipülasyon mu, ilişkili taraf işlemleri mi var?” sorusunun hukuken ortaya konulması olacak.

En kritik konu: Yatırımcının zararı kimden tahsil edilecek?

Bence krizin en zor aşaması burası.

Çünkü üç farklı zarar kategorisini birbirinden ayırmak gerekiyor:

A) Normal piyasa zararı

Fonun elindeki hisse senedi gerçekten düşmüşse yatırımcı piyasa riskini taşır.

B) Likidite zararı

Fonun elindeki varlıkların teorik değeri yüksek görünürken piyasada yeterli alıcı bulunmuyorsa tasfiye sırasında daha düşük fiyattan satış gerekebilir.

C) Hukuka aykırı işlemden doğan zarar

Eğer soruşturma sonunda manipülasyon, yanıltıcı değerleme, ilişkili taraf işlemleri veya başka mevzuat ihlalleri nedeniyle yatırımcı zararının oluştuğu tespit edilirse, konu artık sıradan piyasa zararı olmaktan çıkar.

Üçüncü kategoride zararların sorumlularından tahsil edilmesi ve yatırımcının zararının giderilmesi için hukuki süreçler ayrıca gündeme gelebilir.

Fon malvarlığı açısından yatırımcı için önemli güvence

Yatırımcı açısından olumlu olan önemli bir hukuki mekanizma var.

Yatırım fonunun malvarlığı, fon kurucusunun ve portföy saklayıcısının malvarlığından ayrı tutuluyor. Fon varlıklarının portföy saklayıcısında saklanması gerekiyor. Fon malvarlığının kurucunun borçları nedeniyle normal şartlarda haczedilmesi veya iflas masasına dahil edilmesi de mevzuatla sınırlandırılmış durumda.

Bu nedenle: “Portföy yönetim şirketi batarsa fonun bütün varlığı da kaybolur” şeklinde bir değerlendirme doğru değil.

Ancak bu koruma, fonun içindeki varlıkların değer kaybetmesini de otomatik olarak telafi etmiyor.

YTM konusu da doğru anlaşılmalı

Burada da kamuoyunda ciddi bir kavram karmaşası oluşabilir.

Yatırımcı Tazmin Merkezi, yatırım kuruluşlarının sermaye piyasası faaliyetlerinden doğan nakit ödeme veya sermaye piyasası aracı teslim yükümlülüklerini yerine getirememesi durumunda, SPK’nın ilgili tazmin kararlarını yerine getirmek üzere kurulmuş kamu tüzel kişiliğine sahip bir kuruluş.

Dolayısıyla YTM’yi “fonun zararını devlet öder” şeklinde yorumlamak doğru olmaz.

Fonun piyasa değerinin düşmesiyle ortaya çıkan normal yatırım zararının otomatik olarak YTM tarafından karşılanacağı sonucu çıkarılamaz.

Peki bu enkaz nasıl temizlenecek?

Bence önümüzde 6 aşamalı bir süreç var:

1. Varlıkların gerçek fotoğrafı çıkarılacak.
MKK + bankalar + portföy saklama sistemi üzerinden fonların gerçek varlıkları belirlenecek.

2. Hisselerin gerçek likiditesi ortaya çıkacak.
Bilançoda görünen değer ile piyasada satılabilecek değer karşılaştırılacak.

3. Fonlar kontrollü biçimde tasfiye edilecek.
SPK’nın bugün yaptığı değişiklikle süre 6 aya çıkarıldı. Amaç panik satışını azaltmak.

4. Para yatırımcılara dağıtılacak.
Tasfiye edilen varlıklardan elde edilen net tutar yatırımcıların payları oranında hesaplarına aktarılacak.

5. Ceza ve tazminat ayağı ayrıştırılacak.
SPK, MASAK ve savcılık soruşturmasının sonucuna göre sorumluluklar belirlenecek.

6. Yeni düzenleme gelecek.
Asıl sınav burada. Aynı yapıların farklı fon isimleriyle yeniden kurulmasının önüne geçilmesi gerekiyor.

Bankavitrini açısından asıl sorulması gereken 10 soru

Bu krizin üzerine gidilecekse sadece “fonlar neden battı?” sorusu yeterli değil.

Şu soruların tamamının cevaplanması gerekiyor:

  1. Hangi fon hangi hissede ne kadar pozisyon taşıyordu?
  2. Bu hisselerin fiili dolaşım oranı neydi?
  3. Fonların ilişkili olduğu şirketlerle işlem yapıldı mı?
  4. Fonların değerlemeleri hangi fiyatlardan yapıldı?
  5. Aynı hisseleri taşıyan fonlar arasında çapraz işlem oldu mu?
  6. Fonlara para girişi hangi tarihlerde hızlandı?
  7. Fon yöneticileri ve yönetim kurulları bu riskleri ne zaman biliyordu?
  8. Portföy saklayıcıları ve bağımsız denetim mekanizması neyi kontrol etti?
  9. SPK’nın 2025 sonundan itibaren gördüğü olağandışı hareketler neden daha erken durdurulamadı?
  10. Yatırımcının gerçek zararı ne kadar ve bunun ne kadarı piyasa zararı, ne kadarı varsa hukuka aykırı işlemlerden kaynaklanıyor?

Ve belki de en önemli soru: “Fon yatırımcısı parasını ne zaman ve ne kadar geri alabilecek?”

Bu sorunun bugün için tek bir rakamla cevaplanması mümkün değil. Çünkü önce portföylerin gerçek piyasa değeri, satılabilirlik durumu, yükümlülükleri ve tasfiye sırasında oluşacak fiyatlar ortaya çıkacak.

Dolayısıyla 21 Eylül 2026 itibarıyla kriz yönetiminde önemli adımlar atılmış durumda; ancak yatırımcı zararının nihai boyutu henüz belli değil.

Özellikle SPK’nın tasfiye süresini 3 aydan 6 aya çıkarması, benim açımdan krizin “hemen satıp parayı dağıtma” yerine varlıkların daha kontrollü ve daha uygun koşullarda nakde çevrilmesi aşamasına geçtiğini gösteriyor.

Okumaya devam et

FARK YARATANLAR

FARK YARATANLAR

FARK YARATANLAR

KATEGORİLER

ALTIN – DÖVİZ

KRİPTO PARA PİYASASI

X

FACEBOOK

SON YAZILAR

Popüler

www bankavitrini com © "BANKA VİTRİNİ Portal"da yayımlanan, BANKA VİTRİNİ'nde yer alan yazar ve çevirmenlerine ait herhangi bir yazı, çeviri, makale ve haber izin alınmadan basılı olarak ya da internet ortamında kullanılamaz, çoğaltılamaz, yayınlanamaz. İzinsiz kullananlar hakkında hukuki yollara başvurulacaktır. "BANKA VİTRİNİ Portal"da yayımlanan tüm özgün yazıların içeriğinden yazarları sorumludur. www.bankavitrini.com'da yer alan yatırım bilgi, yorum ve tavsiyeleri yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti, aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Burada yer alan yorum ve tavsiyeler, yorum ve tavsiyede bulunanların kişisel görüşlerine dayanmaktadır. Bu görüşler, mali durumunuz ile risk ve getiri tercihlerinize uygun olmayabilir. Yer alan yazılarda herhangi bir yatırım aracı; Hisse Senedi, kripto para biriminin veya dijital varlığın alım veya satımını önermiyor. Bu nedenle sadece burada yer alan bilgilere dayanılarak yatırım kararı verilmesi, beklentilerinize uygun sonuçlar doğurmayabilir. Lütfen transferlerinizin ve işlemlerinizin kendi sorumluluğunuzda olduğunu ve uğrayabileceğiniz herhangi bir kaybın sizin sorumluluğunuzda olduğunu unutmayın. © www.bankavitrini.com Copyright © 2020 -UŞAK- Tüm hakları saklıdır. Özgün haber ve makaleler 5846 Sayılı Fikir ve Sanat Eserleri Kanunu korumasındadır.