Gülbeyaz Gergün
Almanya’da 1077 şirket iflasını istedi
Almanya’da Römertopf, Arko, Hussel veya Eilles gibi birçok tanınmış şirket son zamanlarda iflas etti. Bunlar sadece öncü vakalar mı yoksa büyük bir dalgayı mı geliyor? En son, Berlin’in dünyaca ünlü mağazası KaDeWe iflas başvurusunda bulundu.
Yayınlanma:
3 yıl önce|
Yazan:
Gülbeyaz Gergün
“Algılanan iflas dalgası”
ALMANYA’da gelen iflas başvuruları sunucun büyük bir iflas dalgasına dönüşmesi kaygısı yarattı. Halle’deki Leibniz Enstitüsü’nün (IWH) başkanı Reint Gropp gibi uzmanlar, mevcut yüksek kurumsal iflas sayısına rağmen “iflas dalgası” terimi konusunda temkinli: “İflas sayısının tekrar düşmesini beklemiyoruz. Ama bunun bir dalga olup olmadığını söyleyemem.”
İflas İdarecileri Derneği (VID) açıklaması: “En iyi ihtimalle, algılanan bir iflas dalgası görüyoruz. Mevcut artışa rağmen, kurumsal iflasların sayısı yalnızca Corona öncesi seviyelerde ve finansal krizin zirvelerinden çok uzak” dedi iflas yöneticisi VID Başkanı Christoph Niering.
Şu anda önemli ölçüde daha fazla iflas olmasına rağmen, rakamlar şu anda pandemi öncesine göre daha yüksek değil. Mart 2016’da Almanya’da 1099 şirket iflas başvurusunda bulunmuştu, 2023’de iflas sayısı 1077 ile 2016 seviyesine gelmiş durumda.
Devlet yardımları şirketleri ayakta tuttu
Şu anda Almanya’da hala bir iflas dalgası varmış gibi hissedilmesi, esas olarak pandemi sırasındaki iflas sayısının düşük olmasından kaynaklanıyor. Ağustos 2020’de, IWH’nin İflas Eğilimi‘ne göre, Almanya’da sadece 667 şirket iflas başvurusunda bulundu.
Nedeni: Pandemi sırasında, Almanya’da ekonomik olarak mücadele eden şirketler için iflas başvurusunda bulunma yükümlülüğünün askıya alınması gibi birçok devlet yardımı vardı. Normalde yasal olarak iflas başvurusunda bulunmak zorunda kalacak olan şirketler, belirli koşulları yerine getirmeleri halinde bu süre zarfında bunu yapmak zorunda değildi.
Bu arada, devlet yardımının süresi doldu. Ve Almanya’daki ekonomik durum değişti ve birçok şirket değişen koşullarla uğraşmak zorunda kaldı. Uzman Gropp, “Şu anda ekonomide eski teknolojilerden, eski enerji kaynaklarından, kirli enerjiden yeşil enerjiye doğru gelişme gibi büyük bir yapısal değişiklik görüyoruz” diyor. Tüm bunlar şirketleri zorluyor ve bazı iş modelleri artık rekabetçi değil.
İnşaat özellikle etkilendi
Bunun bir örneği, geçen yaz iflas başvurusunda bulunmak zorunda kalan gayrimenkul geliştiricisi Project‘tir. Şu anda tüm inşaat sektörü gibi, Proje de yüksek enerji fiyatlarından muzdaripti, ancak gayrimenkul geliştiricisi de yüksek faiz oranları ve arz darboğazlarından etkilendi.
Bu nedenle, inşaat sektöründeki özellikle çok sayıda şirket son zamanlarda iflas etti – örneğin Gerchgroup veya Euroboden gibi Project’e ek olarak. Genel olarak, inşaat sektöründeki 10.000 şirketten 81’i geçen yıl iflas başvurusunda bulundu ve bu, en sık etkilenen sektörlerin ortalamasından önemli ölçüde daha fazla. IWH’ye göre, 10.000 şirketten ortalama 60’ı iflas başvurusunda bulundu.
Emlak şirketi dağıldı
İflastan sonra, Project’in birçok şantiyesi durma noktasına geldi. Bina yıkıntılarını önlemek için, iflas yöneticisi Volker Böhm şirketi tasfiye eder. Ona göre, yeniden yapılandırmanın bir seçenek olmadığı açıktı: “Buradaki iflas işlemlerinin amacı, yalnızca alıcıların çıkarına, aynı zamanda fonlar aracılığıyla para yatıran yatırımcıların da çıkarına olabilir: gayrimenkul portföyünün mümkün olan en iyi şekilde kullanılması.”
Proje söz konusu olduğunda, bu, arazinin satıldığı anlamına gelir. Ve yapım aşamasında olan projeler devam edecek – en azından iflastan önce iflas eden geliştiriciden bir daire satın alan herkes için iyi haber.
İflas son çare değil
Bununla birlikte, gayrimenkul geliştiricisi Project örneğinde olduğu gibi, iflas işlemlerinin sunduğu tek yol değil. Bunun nedeni, iflas yasasının aynı zamanda kendi kendini yönetme ile kendini yeniden yapılandırma imkanı sunuluyor.
İflas yöneticisi Böhm bunu ikinci şans fikri olarak tanımlıyor: “İngiltere veya ABD’de bu ikinci şans fikri olağandır. İşe yaramazsa, girişimcinin ikinci bir şansı vardır. Borçlu idaresi ile ilerletmek istediğimiz şey bu.”
İflas hukuku, girişimcileri çok sayıda önlemle desteklemektedir. Örneğin Federal İş Bulma Kurumu, üç aya kadar olan personel masraflarını karşılar. Ayrıca kira sözleşmeleri için özel fesih hakkı, çalışanlar için ise özel fesih hakkı bulunmaktadır.
Görtz kendini yenilemeyi başardı
Volker Böhm’e göre, tüm bunlar şirketlerin küçülmelerine ve yeniden ana işlerine konsantre olmalarına yardımcı olabilir – ancak iflas başvurusunun zamanında yapılması şartıyla: “Erken gelirseniz, borçlu davasına girebilirsiniz. Ve bunun da işe yaradığı bir veya iki örnek var.”
Olumlu bir örnek, ayakkabı perakendecisi Görtz‘dür. Eylül 2022’de Hamburg merkezli ana şirket, sözde koruyucu kalkan başvurusunda bulundu. Bunu işten çıkarmalar ve şube kapatmaları izledi. Ancak Görtz yeni bir yatırımcı buldu ve geçen yıl Temmuz ayında iflas davasından ayrılmayı başardı. Şimdi şirketin yeniden yapılandırıldığı düşünülüyor.
Lilli-Marie Hiltscher
İlginizi Çekebilir
BANKA HABERLERİ
Fransız Bankası Crédit Mutuel Arkéa’ya Siber Darbe: 100 Milyon Euro Buharlaştı!
Yayınlanma:
1 hafta önce|
06/11/2026Yazan:
Gülbeyaz Gergün
Avrupa bankacılık sektöründe siber güvenlik alarmı! Fransa’nın önemli finans kuruluşlarından Crédit Mutuel Arkéa, uğradığı siber saldırı sonucunda yaklaşık 100 milyon euro kaybetti. Saldırganlar bankanın kendi hesabını kullanarak başka bankalara yasa dışı para transferleri gerçekleştirdi. Çalınan paranın kripto para platformları üzerinden izinin kaybettirilmeye çalışıldığı belirtiliyor. Banka, müşterilerin hesaplarının ve varlıklarının etkilenmediğini açıklarken Fransız savcılığı olayla ilgili soruşturma başlattı.
Bankanın kendi hesabından 100 milyon euro çalındı
Fransa merkezli kooperatif bankacılık grubu Crédit Mutuel Arkéa 4 Kasım 2026 tarihinde yaptığı açıklamada, dış kaynaklı bir siber saldırının hedefi olduğunu duyurdu.
Reuters’ın 5 Kasım tarihli haberine göre saldırı sonucunda yaklaşık 100 milyon euro (112,6 milyon dolar) tutarında para bankanın hesabından gerçekleştirilen hileli işlemlerle başka finans kuruluşlarına aktarıldı.
Olayın dikkat çeken yönü, saldırganların doğrudan müşteri hesaplarına değil, bankanın kendi işlem hesabına erişerek para transferi gerçekleştirmesi oldu.
Banka, saldırının dışarıdan gerçekleştirildiğini ve bir hizmet sağlayıcının platformunun kullanıldığını belirtti. Saldırının insan hatasından kaynaklandığı yönündeki ihtimalleri de reddetti.
Saldırının yöntemi: Üçüncü taraf üzerinden bankaya giriş
Olayın en önemli boyutlarından biri, saldırının bankanın doğrudan sistemlerine yönelik klasik bir saldırıdan ziyade, üçüncü taraf hizmet sağlayıcının kullandığı platform üzerinden gerçekleştirilmiş olması.
Bankanın açıklamasına ve uluslararası basına yansıyan bilgilere göre:
-
Saldırganlar, bankanın hizmet aldığı üçüncü taraf platformunu hedef aldı.
-
Bu platform üzerinden Crédit Mutuel Arkéa’nın işlem altyapısına erişim sağlandı.
-
Bankaya ait bir hesap kullanılarak diğer finans kuruluşlarına hileli para transferleri yapıldı.
-
Aktarılan paraların daha sonra kripto para platformları üzerinden dönüştürülerek farklı hesaplara dağıtıldığı bildirildi.
-
Bazı transferlerin bloke edildiği, kaybolan paranın geri alınması için çalışmaların sürdüğü açıklandı.
Siber güvenlik araştırmacısı ZachXBT, şüpheli para hareketlerini ilk tespit eden isimlerden biri oldu. Kripto para transferlerinin farklı platformlar ve blokzincir ağları üzerinden dolaştırıldığına ilişkin bulgular paylaştı.
Fransız savcılığı soruşturma başlattı
Paris Savcılığı, bankanın şikâyeti üzerine soruşturma başlattı. Soruşturma, organize bir grup tarafından otomatik veri işleme sistemine yönelik saldırı kapsamında yürütülüyor.
Fransız siber suçlarla mücadele birimleri de soruşturmaya dahil edildi.
Banka, Avrupa Merkez Bankası ve Fransız bankacılık denetim otoritelerinin bilgilendirildiğini açıkladı.
Saldırının arkasındaki kişi veya grubun kimliği henüz kesinleşmiş değil. Banka, saldırıda kullanılan üçüncü taraf hizmet sağlayıcının ismini kamuoyuyla paylaşmadı.
Bankacılık sektörü açısından neden önemli?
Bu olay yalnızca 100 milyon euroluk bir para kaybı olarak değerlendirilmemeli. Bankacılık sisteminin en kritik güvenlik alanlarından biri olan üçüncü taraf hizmet sağlayıcılar ve dijital işlem yetkilendirme mekanizmaları yeniden tartışmaya açılıyor.
1. Bankanın kendi hesabının kullanılması
Geleneksel bankacılık güvenliği, müşteri hesaplarının korunmasına yoğunlaşırken bu olay bankanın kendi operasyonel hesaplarının da ciddi bir saldırı hedefi olabileceğini gösteriyor.
2. Üçüncü taraf riski
Bankalar artık yalnızca kendi bilgi işlem altyapılarından sorumlu değil. Dış hizmet sağlayıcılar, yazılım platformları, ödeme sistemleri ve entegrasyon noktaları da güvenlik zincirinin parçası.
3. İşlem limitleri ve anomali tespiti
100 milyon euroya ulaşan transferlerin hangi kontrol mekanizmalarından geçerek gerçekleştiği önemli bir soru.
Yüksek tutarlı işlemlerde otomatik alarm, ikinci onay, işlem limiti, alıcı doğrulaması ve olağan dışı hareket analizi gibi kontrollerin etkinliği incelenmeli.
4. Kripto para üzerinden iz kaybettirme
Çalınan paranın kripto varlıklara dönüştürülmesi, sınır ötesi para hareketlerinin takibini ve geri kazanımını zorlaştırabiliyor.
BankaVitrini analizi: Bankaların dijital kasaları da korunmalı!
Crédit Mutuel Arkéa saldırısı, bankacılıkta siber güvenlik anlayışının yeniden ele alınması gerektiğini gösteren önemli bir vaka.
Bankalar yıllardır müşterilerini oltalama saldırılarına, sahte internet sitelerine, hesap ele geçirme girişimlerine ve kart dolandırıcılığına karşı korumaya çalışıyor. Ancak bu olayda saldırganların hedefi müşterinin hesabı değil, doğrudan bankanın operasyonel para hareketleri oldu.
Burada üç temel kontrol alanı öne çıkıyor:
-
Operasyonel güvenlik: Bankanın kendi hesaplarından gerçekleştirilen yüksek tutarlı transferlerde bağımsız onay mekanizmaları.
-
Tedarikçi güvenliği: Bankaya erişim yetkisi bulunan üçüncü tarafların sürekli denetlenmesi.
-
Anlık işlem gözetimi: Olağan dışı transferlerin yalnızca işlem sonrasında değil, gerçekleşmeden önce durdurulabilmesi.
Bankaların siber güvenlik yatırımlarını yalnızca saldırı önleme yazılımlarına indirgememesi gerekiyor. Yetkilendirme, işlem izleme, iç kontrol, bağımsız denetim ve kriz yönetimi birlikte çalışmalı.
Özellikle bankacılıkta dijitalleşme hızlandıkça, dış hizmet sağlayıcıların oluşturduğu riskler de bankaların kendi bilanço ve operasyonel risk yönetiminin ayrılmaz parçası haline geliyor.
Okura not: Bankacılık sisteminde güvenlik yalnızca müşterinin parasını korumak değildir. Bankanın kendi hesapları, işlem yetkileri ve hizmet aldığı teknoloji şirketleri de aynı güvenlik zincirinin içindedir. Crédit Mutuel Arkéa olayı, dijital bankacılık çağında en güçlü bankaların bile üçüncü taraf kaynaklı operasyonel risklerle karşı karşıya kalabileceğini ortaya koyuyor.
BankaVitrini.com
Kaynaklar:
Gülbeyaz Gergün
Vestel’de Borç Alarmı: Gözler Yatırımcıda
VESTEL’DEN EUROBOND YATIRIMCISINA İKİ SEÇENEK: YA YÜZDE 45 ANAPARA KESİNTİSİ YA 6 YIL VADE UZATIMI
Yayınlanma:
4 hafta önce|
20/10/2026Yazan:
Gülbeyaz Gergün
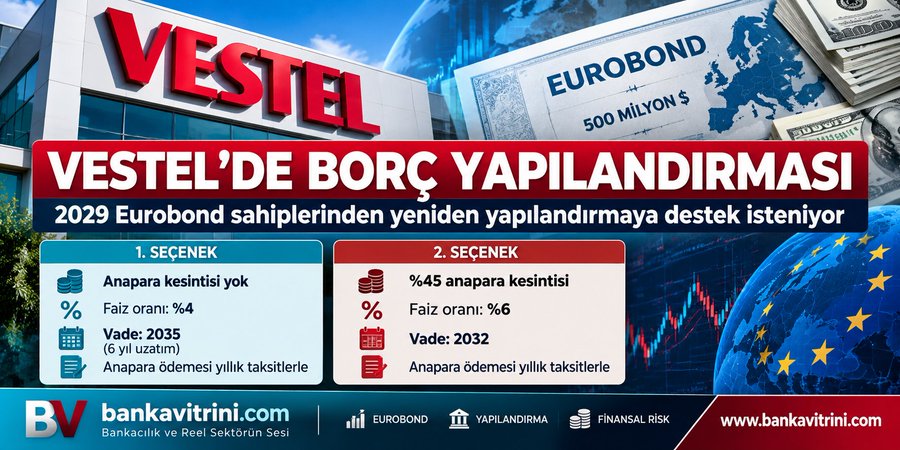
500 milyon dolarlık borç için yeniden yapılandırma süreci başladı. Vestel, anaparasını korumak isteyen yatırımcıya 2035 vadeli ve yüzde 4 faizli tahvil; anapara kesintisini kabul eden yatırımcıya ise 2032 vadeli ve yüzde 6 faizli yeni tahvil öneriyor. Bankalarla 2041 vadeli yeniden yapılandırma görüşmeleri de sürüyor.
Bankavitrini.com – Ekonomi Haberleri
Vestel Elektronik, bilançosunu sürdürülebilir hale getirmek amacıyla yurt dışı borçlarının yeniden yapılandırılması için önemli bir adım attı. Şirket, toplam nominal tutarı 500 milyon dolar olan, yıllık yüzde 9,75 faizli ve 2029 vadeli Eurobond’ları için tahvil sahiplerine iki alternatif içeren takas teklifi ve muvafakat talebi sürecini başlattı.
20 Ekim 2026 tarihinde kamuoyuna yansıyan açıklamaya göre yatırımcılar, mevcut anaparalarını koruyarak borcun vadesini uzatabilecek veya anaparanın yüzde 45’inden vazgeçerek daha erken vadeli yeni tahvillere geçebilecek.
Teklif, şirketin yalnızca tahvil borçlarını değil, bankalara olan finansal yükümlülüklerini de kapsayan daha geniş kapsamlı yeniden yapılandırma çalışmalarının bir parçası olarak öne çıkıyor. https://www.kap.org.tr/tr/Bildirim/1684657
İki seçenek yatırımcıya ne getiriyor?
Vestel’in teklifinde yatırımcıların önündeki iki alternatif, anapara kaybı ile vade ve faiz koşulları arasında bir tercih yapılmasını gerektiriyor.
1. seçenek: Anapara korunacak, vade 2035’e uzatılacak
İlk seçenekte mevcut Eurobond’ların 15 Mayıs 2029 olan vadesinin 15 Mayıs 2035’e uzatılması öngörülüyor.
Bu seçeneğin temel koşulları şöyle:
- Anapara kesintisi: Yok.
- Yeni yıllık faiz oranı: Yüzde 4.
- Yeni vade: 15 Mayıs 2035.
- Anapara geri ödemesi: Yıllık taksitler halinde.
Mevcut tahvilin yüzde 9,75 olan yıllık faiz oranı bu seçenekte yüzde 4’e düşüyor. Böylece yatırımcı anapara tutarını korurken faiz gelirinin önemli bir bölümünden vazgeçmiş oluyor.
Bu seçenek, tahvilin nominal değerini korumayı önceliklendiren ancak parasını daha uzun süre şirkette tutmayı kabul eden yatırımcılar açısından öne çıkıyor.
2. seçenek: Yüzde 45 anapara kesintisiyle 2032 vadeli yeni tahvil
İkinci seçenekte yatırımcılar, mevcut tahvillerinin nominal değerinin yüzde 55’i karşılığında yeni Eurobond alacak. Başka bir ifadeyle, anaparanın yüzde 45’i silinecek.
Bu seçeneğin koşulları ise şöyle:
- Anapara kesintisi: Yüzde 45.
- Yeni tahvilin nominal değeri: Mevcut anaparanın yüzde 55’i.
- Yeni yıllık faiz oranı: Yüzde 6.
- Yeni vade: 15 Mayıs 2032.
- Anapara geri ödemesi: Yıllık taksitler halinde.
Bu seçenekte yatırımcı daha yüksek faiz oranı elde edebilecek ve borcun vadesi 2035 yerine 2032 olacak. Bunun karşılığında mevcut alacağının yüzde 45’ini kaybetmeyi kabul edecek.
İkinci seçenek kapsamında yeni Eurobond ihracı için Sermaye Piyasası Kurulu’na (SPK) başvuru yapılması öngörülüyor. https://www.bloomberght.com/vestel-den-eurobond-sahiplerine-iki-secenekli-yapilandirma-teklifi-3792011
100 bin dolarlık yatırımda tablo nasıl değişiyor?
Yatırımcıların karşı karşıya olduğu tercih, örnek bir 100 bin dolarlık nominal tahvil üzerinden daha net görülebiliyor.
| Karşılaştırma | 1. seçenek | 2. seçenek |
|---|---|---|
| Mevcut nominal anapara | 100.000 $ | 100.000 $ |
| Anapara kesintisi | Yok | 45.000 $ |
| Yeni tahvil nominali | 100.000 $ | 55.000 $ |
| Yıllık faiz oranı | %4 | %6 |
| İlk yıl için basit nominal faiz hesabı | 4.000 $ | 3.300 $ |
| Vade | 2035 | 2032 |
Not: Faiz tutarları, ilgili yılın başındaki nominal anaparanın değişmediği varsayımıyla örnek olarak hesaplanmıştır. Anapara yıllık taksitlerle geri ödeneceğinden sonraki yılların faiz tutarları ödeme planına göre değişecektir. Bu tablo, tahvillerin piyasa değerini veya yatırımcının toplam getirisini göstermemektedir.
İlk seçenekte yatırımcı anaparasını nominal olarak korurken daha düşük faizle daha uzun süre bekleyecek. İkinci seçenekte ise yeni tahvilin faiz oranı daha yüksek olsa da faiz, kesinti sonrasında kalan anapara üzerinden hesaplanacak.
Dolayısıyla yüzde 6 faiz oranı tek başına ikinci seçeneği daha avantajlı hale getirmiyor. Yatırımcıların kararında tahvillerin geri ödeme takvimi, şirketin ödeme kapasitesi ve yeni tahvillerin piyasa değeri de belirleyici olacak.
Vestel neden borçlarını yeniden yapılandırmak istiyor?
Yeniden yapılandırma adımı, Vestel’in borç ödeme takvimini faaliyetlerinden yaratabileceği nakit akışıyla uyumlu hale getirme ve bilançosunu sürdürülebilir bir yapıya kavuşturma hedefiyle bağlantılı.
Mevcut Eurobond’ların yıllık yüzde 9,75 faiz taşıması, 500 milyon dolarlık nominal borç üzerinden ilk yıl için yaklaşık 48,75 milyon dolar faiz yüküne karşılık geliyor. Bu hesap, anaparanın yıl boyunca değişmediği varsayımına dayanıyor.
Yeni koşullarda faiz oranının yüzde 4’e düşmesi veya anaparanın yüzde 55’e indirilerek yüzde 6 faiz uygulanması, şirketin gelecekteki finansman yükünü azaltmayı amaçlıyor.
Bununla birlikte, yeniden yapılandırmanın şirketin faaliyet kârlılığına, nakit yaratma kapasitesine ve borç ödeme gücüne kalıcı katkı sağlayıp sağlamayacağı, yalnızca faiz oranlarına değil operasyonel performansa da bağlı olacak.
Bankalarla görüşmelerde hedef 2041 vadeli yapılandırma
Vestel’in yeniden yapılandırma çalışmaları Eurobond’larla sınırlı değil.
Şirketin 26 Haziran 2026 tarihli açıklaması kapsamında, 5411 sayılı Bankacılık Kanunu’nun geçici 32. maddesi ve ilgili mevzuat uyarınca finansal yeniden yapılandırma görüşmeleri yürütülüyor.
Bankalara sunulan teklifte mevcut borçların iki yıl anapara ve faiz ödemesiz olacak şekilde 2041 vadeli olarak yeniden yapılandırılması öngörülüyor. Şirketin açıklamasına göre bankalarla müzakereler devam ediyor.
Bu teklifin kabul edilmesi halinde borçların geri ödeme takvimi önemli ölçüde değişecek. Ancak bankalarla görüşmelerin henüz sonuçlanmamış olması nedeniyle teklifin kesinleşmiş bir anlaşma olarak değerlendirilmemesi gerekiyor. https://www.yenisafak.com/ekonomi/kap-haberleri/kap-vestel-elektronik-sanayi-ve-ticaret-as-vestl-ozel-durum-aciklamasi-genel-5139013
Kredi notundaki bozulma da yakından izleniyor
Vestel’in borçlarını yeniden yapılandırma girişimi, şirketin kredi riskinin arttığı bir dönemde gündeme geldi.
Vestel International’ın yatırımcı ilişkileri duyurularında yer alan bilgilere göre Fitch Ratings, 1 Temmuz 2026 tarihinde şirketin uzun vadeli yerel ve yabancı para cinsinden kredi notlarını CCC+ seviyesinden CCC- seviyesine indirmiş; 500 milyon dolarlık 2029 vadeli teminatsız tahvilin notunu da CC seviyesine çekmişti.
Bu notlar, şirketin finansal yükümlülüklerini yerine getirme kapasitesine ilişkin risklerin yüksek olduğuna işaret ediyor. Yeniden yapılandırma teklifinin yatırımcılar tarafından nasıl karşılanacağı, şirketin finansmana erişimi ve borç ödeme kapasitesi açısından önem taşıyor. https://vestelinternational.com/investor-relations/news/kap-notices?p=2
Sürecin tamamlanması için hangi koşullar gerekiyor?
Vestel’in teklifinin yürürlüğe girmesi otomatik değil. Sürecin tamamlanması için tahvil sahipleri toplantısında gerekli kararların alınması, işlem belgelerinde belirtilen diğer koşulların karşılanması ve ikinci seçenek kapsamında öngörülen yeni tahvil ihracı için SPK onayının sağlanması gerekiyor.
Bu nedenle açıklanan iki alternatif, tamamlanmış bir borç yapılandırmasından ziyade yatırımcıların onayına sunulan bir teklif olarak değerlendirilmeli.
Sonuç: Borç takviminin uzaması tek başına yeterli mi?
Vestel’in Eurobond hamlesi, şirketin finansman yükünü hafifletme ve borç ödeme takvimini yeniden düzenleme arayışının önemli bir göstergesi. Bir tarafta anaparayı koruyarak faiz gelirini azaltan ve vadeyi altı yıl uzatan seçenek, diğer tarafta anaparada yüzde 45 kesinti karşılığında daha yüksek faiz ve daha erken vade sunan seçenek bulunuyor.
Ancak yatırımcılar açısından asıl mesele, hangi seçeneğin nominal olarak daha cazip göründüğünden çok, şirketin yeni ödeme planını karşılayabilecek nakit akışını yaratıp yaratamayacağı.
Vestel açısından ise borçların yeniden yapılandırılması finansal baskıyı azaltabilir; kalıcı iyileşmenin sağlanması için faaliyetlerden elde edilen nakdin güçlenmesi, kârlılığın sürdürülebilir hale gelmesi ve finansman maliyetlerinin yönetilebilir düzeye inmesi gerekecek.
Bankavitrini.com değerlendirmesi: Eurobond sahiplerinin vereceği karar kadar, bankalarla yürütülen yeniden yapılandırma görüşmelerinin sonucu da Vestel’in finansal geleceği açısından belirleyici olacak.

BORSA
Takas İstanbul risk yönetiminde kuralları değiştiriyor
Takas İstanbul risk yönetiminde kuralları değiştiriyor: MKT piyasalarında yeni dönem
Yayınlanma:
3 ay önce|
29/08/2026Yazan:
Gülbeyaz Gergün
Takas İstanbul, 29 Ağustos 2026 tarihli ve 2167 sayılı Genel Mektup ile Merkezi Karşı Taraf (MKT) hizmeti verilen piyasalardaki prosedürlerde değişikliğe gitti. Aracı kurumlar ve bankaları doğrudan ilgilendiren düzenleme, sermaye piyasalarında teminat, risk yönetimi ve merkezi karşı taraf mekanizmasının daha sıkı hale geldiği yeni dönemin önemli bir parçası olarak değerlendiriliyor.
Takas İstanbul tarafından Merkezi Risk Yönetimi Ekibi imzasıyla aracı kurum ve bankalara gönderilen 2167 sayılı Genel Mektubun konusu, “MKT Hizmeti Verilen Piyasalardaki Prosedür Değişiklikleri” olarak açıklandı.
Düzenleme, Sermaye Piyasası Kurulu’nun 28 Ağustos 2026 tarihli 52/1589 sayılı kararıyla yatırım fonları ve özellikle serbest fonlar üzerinde getirdiği yeni risk sınırlamalarının hemen ardından geldi.
SPK, Yatırım Fonlarına İlişkin Rehber’in 12 ayrı maddesinde değişiklik yaparken dört yeni madde ekledi.
MKT neden önemli?
Merkezi Karşı Taraf sisteminde Takas İstanbul, gerçekleştirilen işlemlerde alıcıya karşı satıcı, satıcıya karşı ise alıcı konumuna geçiyor.
Başka bir ifadeyle bir aracı kurumun veya piyasa katılımcısının yükümlülüğünü yerine getirememesi durumunda sistemin diğer tarafının doğrudan karşı taraf riskine maruz kalmasının önüne geçilmeye çalışılıyor.
Türkiye’deki merkezi takas düzenlemelerine göre MKT hizmeti; işlem teminatları, garanti fonları, üye mali yeterliliğinin izlenmesi, stres testleri ve temerrüt yönetimi gibi çok katmanlı bir güvenlik sistemi üzerine kuruluyor.
Bu nedenle MKT prosedürlerinde yapılan değişiklikler teknik bir düzenleme gibi görünse de özellikle bankaların ve aracı kurumların sermaye kullanımı, teminat ihtiyacı ve pozisyon taşıma maliyetleri açısından önem taşıyor.
SPK’nın fon düzenlemesiyle aynı döneme denk gelmesi önemli
Takas İstanbul’un 2167 sayılı Genel Mektubu, SPK’nın fon piyasasında riskleri azaltmaya yönelik kapsamlı düzenlemesinin hemen arkasından geldi.
SPK’nın yeni düzenlemelerinde özellikle para piyasası işlemleri, kaldıraç, teminat yapısı ve karşı taraf riski öne çıkıyor.
Yeni çerçevede fonların taraf olduğu yurt içi organize para piyasası işlemlerinde güçlü bir teminat yapısı oluşturulması öngörülürken, serbest fonların Takasbank Para Piyasası işlemlerine ilişkin önemli sınırlamalar getirildi.
Yüzde 75 teminat şartı
Yeni fon düzenlemesine göre yurt içi organize para piyasası işlemlerinde işlem tutarına ilave alınacak teminatın toplam işlem büyüklüğünün yüzde 75’inden az olmaması öngörülüyor.
Teminatın kalitesine ilişkin de sınırlamalar getiriliyor. Teminatın en az yüzde 50’sinin belirlenen yüksek nitelikli varlıklardan, toplam teminatın en az yüzde 75’inin ise bu varlıklar ile BIST 30 Endeksi’ndeki paylardan oluşması gerekiyor.
Bu yaklaşımın temel amacı açık: Sadece teminat almak değil, gerektiğinde hızla nakde dönüştürülebilecek kaliteli teminat almak.
Serbest fonlara yüzde 20 sınırı
En önemli değişikliklerden biri ise serbest fonların Takasbank Para Piyasası’ndaki işlemlerine getirilen sınırlama.
Serbest fonların bu piyasadaki işlemleri fon portföy değerinin yüzde 20’si ile sınırlandırılıyor.
Üstelik borçlanma amacıyla gerçekleştirilen işlemler de hesaplamaya dahil ediliyor.
Örneğin; 1 milyar TL portföy büyüklüğüne sahip bir serbest fon açısından 200 milyon TL seviyesi kritik sınır haline geliyor.
Bu düzenleme özellikle para piyasasından yüksek tutarda borçlanarak portföy büyüklüğünün üzerinde pozisyon oluşturan fonların kaldıraç kapasitesini azaltacak.
Mevcut pozisyonlara ani tasfiye yok
Düzenleyici otorite mevcut büyük pozisyonların bir gecede kapatılmasının piyasada yaratabileceği dalgalanmayı da dikkate alıyor.
29 Ağustos 2026 itibarıyla yeni sınırların üzerinde bulunan pozisyonların artırılmaması ve belirlenen geçiş takviminde kademeli olarak azaltılması öngörülüyor. Benzer şekilde Takasbank’ın merkezi karşı taraf olmadığı bazı para piyasası işlemlerindeki mevcut açık pozisyonların da artırılmaması ve aşamalı biçimde azaltılması hedefleniyor.
Bu yaklaşım önemli.
Çünkü düzenleyici otorite bir taraftan sistemdeki kaldıraç ve karşı taraf riskini azaltırken diğer taraftan zorunlu ve ani pozisyon kapamalarının piyasa fiyatlarında yaratabileceği satış baskısını engellemeye çalışıyor.
Büyük resim: Sistem kaldıraçtan teminata dönüyor
SPK kararları ile Takas İstanbul’un MKT düzenlemelerini birlikte değerlendirdiğimizde sermaye piyasasında yeni bir risk yönetimi mimarisine doğru gidildiği görülüyor.
Yeni dönemin üç anahtar kelimesi öne çıkıyor: Teminat – likidite – merkezi karşı taraf.
Özellikle serbest fonların yüksek kaldıraç kullanarak oluşturduğu pozisyonlar, düşük likiditeli varlıkların teminat olarak kullanılması ve karşı taraf riskinin sistem içerisinde dağılması düzenleyici otoritelerin daha fazla dikkatini çekmeye başlamış durumda. Takas İstanbul’un MKT sistemi zaten üyelerin mali yeterliliğinin sürekli izlenmesini, işlem teminatlarının gün içi fiyat ve pozisyon hareketlerine göre takip edilmesini ve teminatlar ile garanti fonlarının stres testlerine tabi tutulmasını öngörüyor.
2167 sayılı Genel Mektup bu nedenle tek başına değerlendirilmemeli.
SPK’nın 28 Ağustos fon düzenlemesi ile Takas İstanbul’un 29 Ağustos MKT prosedür değişiklikleri, sermaye piyasalarında kaldıraç ve karşı taraf riskinin azaltılmasına yönelik aynı düzenleyici zincirin parçaları olarak okunabilir.
Bankalar ve aracı kurumlar nasıl etkilenebilir?
Yeni yapı özellikle yüksek işlem hacmine sahip piyasa katılımcıları açısından daha fazla teminat ihtiyacı yaratabilir. Teminat kalitesinin yükseltilmesi ise bankalar ve aracı kurumların teminat havuzlarını yeniden düzenlemelerine neden olabilir.
Bunun sonucunda;
- yüksek kaliteli likit varlıklara olan talep artabilir,
- teminat optimizasyonu daha önemli hale gelebilir,
- kaldıraçlı pozisyonların taşıma maliyetleri yükselebilir,
- düşük likiditeli payların teminat olarak kullanım alanı daralabilir,
- üye bazında risk ve pozisyon yönetimi daha sıkı hale gelebilir,
- fon–aracı kurum–banka arasındaki kısa vadeli finansman mekanizması değişebilir.
Borsa açısından asıl kritik nokta
Düzenlemenin Borsa İstanbul açısından takip edilmesi gereken tarafı ise fonların pozisyon küçültme davranışı olacak. Özellikle yüksek kaldıraç kullanan serbest fonların yeni limitlere uyum sağlamak için pozisyonlarını azaltmaları gerekirse, bazı varlıklarda geçici satış baskısı ortaya çıkabilir.
Buna karşılık düzenlemenin orta ve uzun vadeli amacı bunun tam tersidir: Bir kurum veya fonun aşırı kaldıraç kullanması nedeniyle ortaya çıkabilecek sorunun diğer piyasa katılımcılarına ve bütün finansal sisteme yayılmasını engellemek.
Dolayısıyla yeni düzenleme kısa vadede bazı piyasa oyuncularının hareket alanını daraltırken, uzun vadede sermaye piyasasının finansal dayanıklılığını artırmayı hedefliyor.
Bankavitrini.com değerlendirmesi
Türkiye sermaye piyasasında son dönemde fon büyüklüklerinin hızla artması, serbest fonların daha aktif hale gelmesi ve bazı fonların para piyasaları üzerinden yüksek kaldıraç kullanabilmesi risk yönetiminin önemini artırdı.
SPK’nın fon düzenlemesi ile Takas İstanbul’un MKT prosedürlerini aynı dönemde değiştirmesi tesadüf olarak görülmemeli.
Yeni dönemin temel mesajı oldukça açık: Fon büyüklüğünün çok üzerinde kaldıraç kullanılması zorlaşacak, alınan teminatın yalnızca miktarı değil kalitesi de önem kazanacak ve mümkün olan işlemlerde karşı taraf riski merkezi karşı taraf sisteminin içine çekilecek.
Bu da Türkiye sermaye piyasasında “daha fazla işlem” anlayışından “daha kontrollü ve teminatlı işlem” anlayışına doğru önemli bir geçiş anlamına geliyor.
bankavitrini.com
FARK YARATANLAR
FARK YARATANLAR
FARK YARATANLAR
KATEGORİLER
- ALTIN – DÖVİZ – KRIPTO PARA (1.055)
- BANKA ANALİZLERİ (152)
- BANKA HABERLERİ (3.669)
- BASINDA BİZ (67)
- BORSA (606)
- CEO PERFORMANSLARI (39)
- EKONOMİ (2.987)
- GÜNCEL (4.673)
- GÜNDEM (3.601)
- RÖPORTAJLAR (47)
- SİGORTA (147)
- ŞİRKETLER (2.753)
- SÜRDÜRÜLEBİLİRLİK (584)
- VİDEO Vitrini (19)
- YAZARLAR (1.506)
- AI-BankaVitrini (28)
- Ali Coşkun (56)
- Arif Öztan (7)
- Ayşe Muzaffer Sunguroğlu (7)
- Cengiz KILIÇ (11)
- Dr. Abbas Karakaya (73)
- Erden Armağan Er (46)
- Erol Taşdelen (845)
- Gizem Taşdelen (5)
- Gülbeyaz Gergün (121)
- Kemal Emirhan Mendi (1)
- Murat Şenol (26)
- Mustafa Akpınar (53)
- Onur ÇELİK (62)
- Prof. Dr. Binhan Elif Yılmaz (95)
- Serhat Can (11)
- Süleyman Çembertaş (21)
- Tungay Dere (19)
- Uğur Durak (33)
- Zuhal KARABULUT (5)
YAZARLAR
ALTIN – DÖVİZ
KRİPTO PARA PİYASASI
X
- QNB Leasing, Proparco ile 75 milyon euroluk finansman anlaşması imzaladı 15/11/2026
- Bakan Çiftçi'den süresi dolacak kimlik ve sürücü belgelerine ilişkin uyarı 15/11/2026
- 7 başlıkta geçen hafta 15/11/2026
- İran: Ne savaş ne barış durumu içinde kalmayacağız 15/11/2026
- VakıfBank ile Dünya Bankası arasında 250 milyon dolarlık finansman anlaşması 15/11/2026
- WSJ: ABD istihbaratına göre İran'ın hâlâ 1.500 ila 2.500 füzesi var 15/11/2026
- Ekonomi ve siyaset gündemi - 15 Kasım 2026 15/11/2026
- Yılmaz: Ara ödemeleri bir ila iki hafta içinde tamamlamayı planlıyoruz 14/11/2026
- Resmi Gazete'de bugün (15.11.2026) 14/11/2026
- İran: ABD halkımızı aç bırakmakla tehdit ediyor 14/11/2026
SON YAZILAR
- Faiz beklentileri sertleşti, Nvidia’da 30 yıllık dönem kapandı! 13/11/2026
- TCMB kredi frenini gevşetti 11/11/2026
- Yapı Kredi’den 933 milyon dolarlık sendikasyon kredisi 11/11/2026
- Enflasyon Fed’i sıkıştırıyor, güçlü ekonomi borsaları ayakta tutuyor 11/11/2026
- Fon soruşturmasına bankalar da dahil edilmeli! 10/11/2026
- Saatler 09.05’te durdu, açtığı yol hiç bitmedi… 10/11/2026
- Gümüş: What is love? Baby don’t hurt me… No more! 09/11/2026
- DÜNYA FİNANS SİSTEMİNDE ALARM ZİLLERİ 07/11/2026
- BANKACILIKTA SİYASİ BAĞLANTI ALARMI: Paraguay’dan Sırbistan’a iki büyük kriz 07/11/2026
- Brezilya’nın ikinci büyük finans kuruluşu Nubank kripto para çekimlerini durdurdu 07/11/2026
ARAMA
Popüler
-
GÜNCEL4 yıl önceZara Ve Mango’ya Üretim Yapın Tekstil Devi Konkordato Talep Etti
-
BANKA HABERLERİ3 yıl önceTCMB Başkanı için ismi geçen GAYE ERKAN First Republic Bank’tan ayrılma süreci
-
BANKA HABERLERİ5 yıl önceAKBANK çöktü : Dijital Bankacılık sorumlusu GMY CİVELEK ortada yok!
-
BANKA HABERLERİ6 yıl önceHSBC terbiyesizliği : “Sabancı alana “AKBANK bedava”
-
BANKA ANALİZLERİ4 yıl önceYILIN İLK YARISINDA İŞBANK RAKİPSİZ LİDER AKBANK SONUNCU SIRADAN KURTULAMIYOR
-
VİDEO Vitrini5 yıl önceGelişmekte olan ülkeler neden gelişmiş ülkelerden daha az borçlu