Fitch’ten not artışı, üretimde çift haneli büyüme, faaliyet kârında yüzde 186 yükseliş… SASA Polyester’in 2026 dokuz aylık finansal sonuçları, şirketin operasyonel açıdan yeniden güç kazanmaya başladığını ortaya koyuyor. 215 milyar TL’yi aşan özkaynak ve gerileyen borçluluk olumlu sinyaller verirken, yüksek finansman giderleri ve işletme sermayesi ihtiyacı şirketin önündeki temel sınav olmaya devam ediyor.
Fitch’ten SASA’ya önemli kredi notu artışı
SASA açısından 2026 yılının en önemli olumlu gelişmelerinden biri uluslararası kredi derecelendirme kuruluşu Fitch Ratings’in not kararı oldu.
Fitch, 16 Eylül 2026 tarihinde şirketin uzun vadeli yabancı para kredi notunu CCC seviyesinden B- seviyesine yükseltti. Not görünümünün durağan olarak belirlenmesi de dikkat çekti.
Diğer derecelendirme kuruluşlarından da olumlu değerlendirmeler geldi:
- JCR Avrasya, 29 Temmuz 2026 tarihinde uzun vadeli ulusal kurum kredi notunu A- (tr), görünümünü stabil olarak teyit etti.
- S&P Global Ratings, 20 Ağustos 2026 tarihinde SASA’nın kredi notunu B-, görünümünü durağan olarak değerlendirdi.
- Fitch, 16 Eylül 2026 tarihinde yabancı para kredi notunu CCC’den B-‘ye yükseltti.
Bu gelişmeler, SASA’nın kredi riskinin uluslararası derecelendirme perspektifinden yeniden değerlendirildiğini gösteriyor. Ancak B- notunun hâlâ spekülatif kredi kategorisinde bulunduğu unutulmamalı.
Üretimde güçlü büyüme: PTA üretimi yüzde 56 arttı
SASA’nın operasyonel toparlanmasının en somut göstergelerinden biri üretim miktarlarındaki artış oldu.
2026 yılının ilk dokuz ayında şirketin ana ürün gruplarındaki üretim artışları şöyle gerçekleşti:
| Ürün |
2025/9 |
2026/9 |
Artış |
| PTA |
588.802 ton |
919.323 ton |
%56,13 |
| Polyester cips |
427.348 ton |
542.003 ton |
%26,83 |
| Polyester elyaf |
218.895 ton |
284.900 ton |
%30,15 |
| POY |
144.037 ton |
169.219 ton |
%17,48 |
| Polyester iplik |
83.970 ton |
97.788 ton |
%16,46 |
Özellikle PTA üretimindeki yüzde 56’lık artış dikkat çekiyor.
2025 yılında devreye alınan yıllık 1 milyon 750 bin ton kapasiteli PTA tesisinin üretime katkısının artması, SASA’nın dikey entegrasyon stratejisi açısından önemli.
PTA, polyester üretiminin temel hammaddelerinden biri. Şirketin bu hammaddenin üretiminde kendi kapasitesini artırması, dış tedarik bağımlılığını azaltma ve tedarik güvenliğini güçlendirme açısından stratejik önem taşıyor.
Şirketin yaklaşık 2 milyon ton/yıl polimerizasyon kapasitesi bulunuyor. Buna karşılık ilk dokuz aylık kapasite kullanım oranı yüzde 68 seviyesinde gerçekleşti. Geçen yıl aynı dönemde bu oran yüzde 72 idi.
Burada önemli bir ayrıntı var: Üretim miktarları artarken kapasite kullanım oranının gerilemesi, yeni kapasitenin henüz tam verimlilikle kullanılmadığını gösteriyor. Dolayısıyla önümüzdeki dönemde üretim artışının yanı sıra kapasite kullanımındaki yükseliş de takip edilmeli.
Satış hacmi 1 milyon tonu aştı
SASA’nın satış miktarındaki artış da operasyonel büyümeyi destekliyor.
İlk dokuz ayda toplam satış miktarı 1 milyon 86 bin 736 tona ulaştı. Geçen yıl aynı dönemde 799 bin 588 ton olan satış miktarı böylece yaklaşık yüzde 36 arttı.
Ürün gruplarına göre satış gelirleri:
- Polyester cips: 31,67 milyar TL
- Polyester elyaf: 18,31 milyar TL
- Polyester iplik: 8,10 milyar TL
- POY: 3,93 milyar TL
- Diğer ürünler: 4,33 milyar TL
Polyester cips satışları 536 bin tona, elyaf satışları ise 276 bin tona yükseldi.
Bu veriler, yeni üretim kapasitesinin satış hacmine de yansımaya başladığını gösteriyor.
Kârlılıkta asıl değişim: Faaliyet kârı yüzde 186 arttı
SASA’nın finansal tablolarındaki en dikkat çekici gelişme, operasyonel kârlılıkta yaşanan yükseliş.
İlk dokuz aylık dönemde:
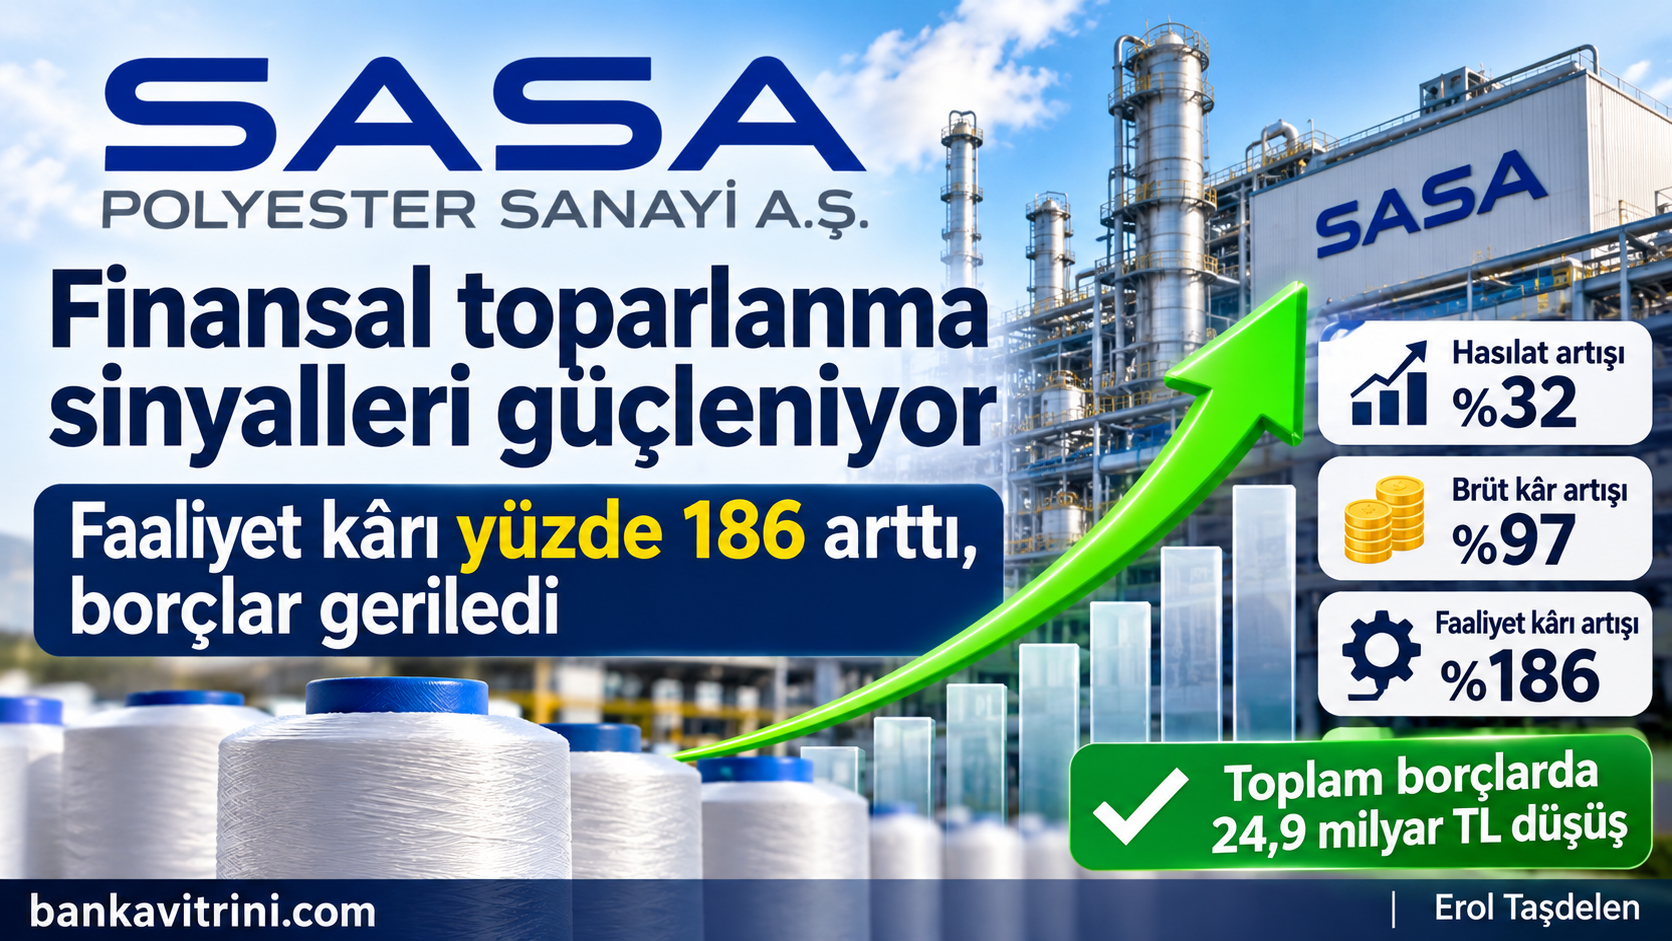
- Hasılat yüzde 32 artarak 66,34 milyar TL’ye çıktı.
- Brüt kâr yüzde 97 artarak 8,25 milyar TL oldu.
- Esas faaliyet kârı 1,66 milyar TL’den 4,77 milyar TL’ye yükseldi.
- FAVÖK 6,96 milyar TL’den 12,92 milyar TL’ye çıktı.
FAVÖK marjının yüzde 13,86’dan yüzde 19,48’e yükselmesi de önemli.
Bu gelişme, SASA’nın yalnızca satışlarını büyütmediğini, satışlarından elde ettiği operasyonel kazancı da artırdığını ortaya koyuyor.
Brüt kâr marjının yüzde 8,35’ten yüzde 12,44’e yükselmesi, faaliyet kâr marjının ise yüzde 3,32’den yüzde 7,19’a çıkması operasyonel iyileşmenin diğer göstergeleri.
Ancak operasyonel kârlılık artışının henüz net kâra dönüşmediği görülüyor.
Borçlulukta 24,9 milyar TL’lik gerileme
Bilançonun olumlu taraflarından biri de borçlulukta yaşanan azalma.
31 Aralık 2025 ile 30 Eylül 2026 karşılaştırmasında:
- Toplam yükümlülükler 206,7 milyar TL’den 181,7 milyar TL’ye geriledi.
- Kısa vadeli yükümlülükler 83,9 milyar TL’den 72,3 milyar TL’ye düştü.
- Uzun vadeli yükümlülükler 122,8 milyar TL’den 109,4 milyar TL’ye indi.
- Özkaynaklar 191,8 milyar TL’den 215,1 milyar TL’ye yükseldi.
Özkaynakların toplam varlıklar içindeki payı yüzde 47’den yüzde 54’e çıktı.
Toplam yükümlülüklerin özkaynaklara oranı ise 1,15 seviyesinden 0,84’e geriledi.
Bu değişim, şirketin bilanço yapısında daha dengeli bir görünüm oluştuğunu gösteriyor.
Özellikle kısa vadeli finansal borçlanmaların 55,6 milyar TL’den 35,2 milyar TL’ye gerilemesi dikkat çekiyor.
Bununla birlikte finansal borçların toplamı yaklaşık 134,1 milyar TL düzeyinde. Dolayısıyla borçluluk sorununun tamamen ortadan kalktığını söylemek mümkün değil.
Özkaynak artışında sermaye dönüşümlerinin katkısı
SASA’nın özkaynakları dokuz ayda yaklaşık 23,3 milyar TL arttı.
Bu artışın önemli bir bölümü paya dönüştürülebilir tahvil dönüşümlerinden kaynaklandı.
Şirket, 2026 yılında 13 Mayıs, 10 Haziran ve 6 Temmuz tarihlerinde gerçekleştirdiği dönüşümlerle ödenmiş sermayesini yaklaşık 8,7 milyar TL artırdı. Bu işlemlere ilişkin yaklaşık 13,4 milyar TL de paylara ilişkin primler hesabına yansıdı.
Böylece özkaynaklar güçlenirken, dönüştürülebilir tahvil kaynaklı yükümlülüklerin sermaye yapısına aktarılması da bilanço açısından olumlu bir unsur oluşturdu.
Yatırımların katkısı: Low-Melt elyaf üretimi devrede
SASA’nın büyüme stratejisinde yeni ürün gruplarına geçiş de önemli yer tutuyor.
2026 yılında yıllık 52.500 ton kapasiteli Low-Melt Polyester Elyaf Üretim Tesisi devreye alındı.
Low-Melt elyaf, ısı uygulandığında bağlayıcı özellik gösteren özel bir polyester elyaf türü. Yatak, mobilya, otomotiv, filtrasyon ve teknik tekstil gibi alanlarda kullanılıyor.
Bu yatırım, SASA’nın standart polyester ürünlerinin yanında daha özellikli ve katma değeri yüksek ürünlere yönelmesi açısından önemli.
Şirketin 2026 yılının ilk dokuz ayında geliştirdiği özel ürünlerin toplam satışlar içindeki payı yaklaşık yüzde 13,32 seviyesinde gerçekleşti.
Bu oran, ürün çeşitlendirme ve katma değer yaratma stratejisinin ticari sonuçlara yansımaya başladığını gösteriyor.
Enerji maliyetlerinde GES avantajı
SASA’nın enerji maliyetlerini kontrol etme stratejisinde güneş enerjisi yatırımları da önemli.
Adana’daki 16,4 MWp kapasiteli çatı GES ve Gaziantep’teki 45,7 MWp kapasiteli arazi GES yatırımlarıyla toplam kurulu güneş enerjisi gücü 62,1 MWp seviyesine ulaştı.
Şirketin açıklamasına göre Gaziantep GES’in devreye alınmasıyla yıllık elektrik tüketiminin yaklaşık yüzde 20’si yenilenebilir enerji kaynaklarından karşılanmaya başladı.
Enerji fiyatlarının ve petrokimya hammaddelerinin küresel ölçekte oynak olduğu bir dönemde bu yatırımlar, maliyet yönetimi ve sürdürülebilirlik açısından avantaj sağlıyor.
Yumurtalık Petrokimya Projesi: Uzun vadeli büyüme hedefi
SASA’nın en büyük stratejik projelerinden biri Adana/Yumurtalık’ta planlanan rafineri ve petrokimya tesisi.
Şirket, 2026 yılının ilk dokuz ayı itibarıyla yaklaşık 5,6 milyon metrekare arazi alımını tamamladı. Proje sahasında rafineri, petrokimya tesisleri ve liman yatırımı hedefleniyor.
Şirketin faaliyet raporunda proje için yaklaşık 25 milyar ABD doları yatırım tutarı ve yaklaşık 12 yıllık tamamlanma süresi öngörülüyor. Projeye 2028 yılında başlanılması planlanıyor.
Bu yatırım, gerçekleşmesi halinde Türkiye’nin petrokimya alanındaki ithalat bağımlılığının azaltılmasına katkı sağlayabilecek stratejik bir proje niteliğinde.
Ancak yatırımın büyüklüğü, finansman ihtiyacı ve uzun tamamlanma süresi nedeniyle SASA açısından önemli bir finansal planlama gerektiriyor.
En önemli risk: Finansman giderleri ve işletme sermayesi
Bütün olumlu gelişmelere rağmen SASA’nın önündeki en önemli sorun finansman maliyetleri.
İlk dokuz ayda 36,28 milyar TL finansman gideri oluştu. Buna karşılık 3,04 milyar TL finansman geliri ve 31,98 milyar TL net parasal kazanç kaydedildi.
Şirketin dönem zararı 13,11 milyar TL’den 1,38 milyar TL’ye geriledi. Bu önemli bir iyileşme olmakla birlikte net kâra geçiş henüz gerçekleşmedi.
Bir diğer dikkat çekici konu işletme sermayesi.
30 Eylül 2026 itibarıyla dönen varlıklar 45,18 milyar TL, kısa vadeli yükümlülükler ise 72,29 milyar TL seviyesinde. Aradaki fark 27,12 milyar TL.
Cari oran 0,37’den 0,62’ye yükselmiş olsa da 1 seviyesinin altında kalmaya devam ediyor. Nakit oranının 0,03 olması da likidite yönetiminin önemini ortaya koyuyor.
Ayrıca finansal raporda, bazı kredi sözleşmelerindeki performans kriterlerinin gerçekleşmemesi nedeniyle orijinal vadeleri 2027-2029 olan 65,1 milyon avro tutarındaki kredilerin kısa vadeli finansal borçlar altında sınıflandırıldığı belirtiliyor.
Şirketin ana ortağı Erdemoğlu Holding de finansal destek ve yükümlülüklerin karşılanması konusunda gerekli önlemleri alacağını beyan etmiş durumda.
Dolayısıyla borçlulukta düşüş olumlu olmakla birlikte, likidite ve finansman riski yakından izlenmeli.
SASA’da operasyonel toparlanma var, sıra net kâra geçişte
SASA Polyester’in 2026 yılı dokuz aylık sonuçları, şirketin operasyonel açıdan önemli bir mesafe katettiğini gösteriyor.
Üretim miktarlarının artması, satış hacminin 1 milyon tonu aşması, FAVÖK’ün yaklaşık iki katına çıkması, faaliyet kârının yüzde 186 yükselmesi ve toplam yükümlülüklerin gerilemesi olumlu gelişmeler.
Fitch’in kredi notunu CCC’den B-‘ye yükseltmesi de finansal görünüm açısından önemli bir gelişme.
Ancak yatırımcıların yalnızca üretim ve faaliyet kârındaki artışa odaklanmaması gerekiyor. Finansman giderlerinin azaltılması, işletme sermayesinin güçlendirilmesi, kapasite kullanım oranının yükseltilmesi ve yeni yatırımların nakit yaratma kapasitesine dönüşmesi kritik önem taşıyor.
SASA için 2027 döneminin temel sorusu şu olacak: Artan üretim ve operasyonel kârlılık, sürdürülebilir nakit akışına ve net kâra dönüşebilecek mi?
Bu sorunun yanıtı, şirketin yalnızca bilanço görünümünü değil, uzun vadeli yatırım hikâyesinin başarısını da belirleyecek.








 Erol TAŞDELEN
X'ten ulaşın: @Erol_Tasdelen34












