
GÜNCEL
Londra’da 2 saat eşiği aşıldı: Bilim, teknoloji ve sporun ortak zaferi


ABD ile İran arasında savaşın sona erdirilmesine yönelik diplomasi trafiği devam etse de taraflar arasındaki temel görüş ayrılıklarının korunduğunu görüyoruz. ABD yönetiminin, İran’ın nükleer program konusunu savaş sonrasına bırakmayı öneren son planına sıcak bakmadığını görüyoruz. İran öncelikle savaşın bitirilmesini ve deniz ablukasının kaldırılmasını şart koşarken, tarafların müzakereye yaklaşımında ciddi bir zamanlama ve öncelik farkı olduğunu not etmemiz gerekiyor.
Sahada ateşkes olsa da, barışa yönelik umudun her gün piyasaları cephesinde farklı bir yansıma göstermesi, dahası müzakere masasına yönelik soru işaretlerinin de devam etmesi umutları kırıyor. Rusya Devlet Başkanı Putin, İran Dışişleri Bakanı Abbas Arakçi ile yaptığı görüşmede İran halkının ABD ve İsrail baskısına karşı direncini överken, Moskova’nın Tahran’a desteğinin süreceğini vurguladı. Rusya, bölgede tansiyonun düşmesi için arabuluculuk teklifini yineleyerek barışın en kısa sürede sağlanmasını istedi.
Jeopolitik gerilimin sürmesi enerji piyasaları üzerinden küresel ekonomiyi de baskılamaya devam ediyor. Hürmüz Boğazı’ndan günlük olarak 130 civarı geminin geçtiği savaş öncesi döneme göre bu sayının bugünlerde tek haneye düşmesi, riskin boyutunu net bir şekilde gösteriyor. Petrol ve LNG akışının ciddi şekilde azalması arz endişeleri artırarak hâliyle fiyatların yükselmesine neden oluyor. Bu sabah Brent cinsi ham petrolün varil fiyatı 110 dolar seviyesine dayanırken, jet yakıtının varil fiyatı 188 dolar seviyesinin üzerinde yer almaya devam ediyor (savaş öncesi 94 dolar). Tanker trafiğindeki ciddi düşüş ve ABD’nin İran petrolüne yönelik ablukası, fiyatları destekleyen ana unsur olurken, olası bir anlaşma sağlansa dahi üretim ve lojistik sorunlar nedeniyle piyasanın dengelenmesinin zaman alabileceğine göz ardı etmememiz gerektiğini düşünüyoruz.
Enflasyon baskılarının yeniden güçlenebileceğine ve enerji fiyatları üzerinden küresel büyüme görünümünün zorlaşabileceğine böyle bir ekosistemde, piyasalar da hâliyle yön bulmakta zorlanıyor. Dün sabah saatlerinde, İran’ın yeni bir öneri ile masaya dönmek istediği yönünde haberler Asya’nın haftaya rekorlar kırarak başlamasına, Bitcoin’in 80 bin dolar seviyesine yükselmesine daha basit bir yaklaşımla risk iştahının kısmen de olsa yükselmesine neden olmuştu. Dün sabah bültenimizde, teyide muhtaç olarak yorumladığımız bu tip haber akışlarına mesafeli davranmayı tercih ettiğimizi belirtmiştim. Nitekim, haber akışının olgunlaşmaması ardından, sabah saatlerinde yaşanan iyimserliğin yerini gün içinde daha limoni bir görünüme terk ettiğini gördük.
ABD borsaları geceyi yatay bir şekilde tamamlarken, Bitcoin 77 bin dolar seviyesinin altına geriledi. Risk iştahının azalması, doların piyasa faizi olan 10 yıllık tahvil getirisinin %4,35 seviyesine yükselmesi, hâliyle kıymetli metal fiyatları üzerinde de baskı kurdu. Altının ons fiyatı 4,700 dolar seviyesinde daha fazla tutunamayarak aşağıda yeniden 4,670 dolar seviyesini test ederken, benzer bir şekilde gümüşün de ons fiyatı 75 dolar seviyesinin altına sarktığını görüyoruz. Yükselişten söz edebilmek adına, gümüşün 76 dolar seviyesinin üzerinde gecelik kapanış yapması, altının ise 4,670 dolar defans hattını koruması gerekiyor.
Her ne kadar kısa vadede haber akışının yarattığı baskı önümüzü görmekte bizleri zorlasa da, yabancı kurumlarını petrol fiyat tahminlerini yukarı yönde güncellemeye başladıklarını da not etmemiz gerekiyor. Meselsa Goldman Sachs, Brent petrol için 2026 ortalama fiyat tahminini 80 dolar seviyesinden 90 dolar seviyesine güncelledi. Arz probleminin küresel anlamda emtia fiyatlarını yukarı çektiğini görüyoruz. Her ne kadar İran ile direkt alakası olmasa da, Endonezya’daki madencilik kotalarında yapılan kesintiler ve küresel kükürt kıtlığı, nikelde arz görünümünü daraltınca nikel fiyatları yaklaşık iki yılın en yüksek seviyesine test etti. Eminim ki liste daha da uzayabilir. Bu tablo hâliyle enflasyonist baskıları kuvvetli bir şekilde besliyor. Mesela gümüş, üst üste altıncı yılı da arz açığı vererek tamamlamaya aday görünüyor. Gümüş Enstitüsü verilerine göre, güneş panelleri ve elektrikli araçlar gibi endüstriyel alanlardaki güçlü talep ile düşen arz, piyasadaki dengesizliği derinleştiriyor. Toz bulutu dağıldıktan sonra kıymetli metal fiyatlarının da yeniden yukarıya gideceğini düşünüyoruz.
Yeni gün başlangıcında, Asya piyasalarında temkinli bir görünümün ön plana çıktığını görüyoruz. Az önce sonuçlanan Japonya Merkez Bankası (BoJ) olağan faiz toplantısında, beklentilere paralel politika faizini %0,75 seviyesinde sabit tutulurken, karar birliği sağlanamaması dikkat çekti. Para politikası kurulundaki 9 üyeden 3’ü faizin %1’e yükseltilmesi yönünde oy kullanarak, özellikle Orta Doğu kaynaklı enerji fiyat artışlarının enflasyon üzerinde yarattığı baskıya işaret etti. Bu ayrışmayı, ya da tonun şahinleşmesini, BoJ’un önümüzdeki dönemde faiz artırımı yönünde adım atabileceği sinyali olarak yorumladık. Karar ardından gösterge endeks Tokyo borsası %1 gerilerken teknoloji hisselerinde satış, banka hisseleri ise yükseliş dikkat çekti.
Faizlerde değişikliğe gitmeyen ancak enflasyon tahminini yukarı, büyüme tahminini ise aşağı yönde güncelleyen BoJ’u diğer merkez bankalarının da takip etmesini bekliyoruz. Bu minvalde, Fed’in iki günlük olağan Nisan ayı faiz toplantısı başlıyor. Başkan Powell’in son toplantısında faizlerin sabit tutulması bekleniyor. Piyasalar artık yeni başkan Warsh’un izleyeceği patikayı takip edecektir.
En kötüsünün geride kaldığı fikri nedeniyle genel risk iştahının çok da olumsuz olmadığını not edelim. Piyasalar ateşkes süreci ve buna ilişkin haber akışını takip etmeye devam erken, dün de bültenimizde kaleme aldığımız üzere, S&P 500’ün neredeyse yarısını oluşturan şirketlerin sonuçları bu hafta piyasaların radarında olacaktır. Özellikle Muhteşem Yedili olarak adlandırılan teknoloji devlerinden Microsoft, Alphabet, Amazon ve Meta’nın çarşamba günü, Apple’ın ise perşembe günü açıklayacağı finansallar ve yapay zekâ yatırımlarına yönelik harcamalar piyasaların yönü açısından belirleyici olacağını düşünüyoruz.
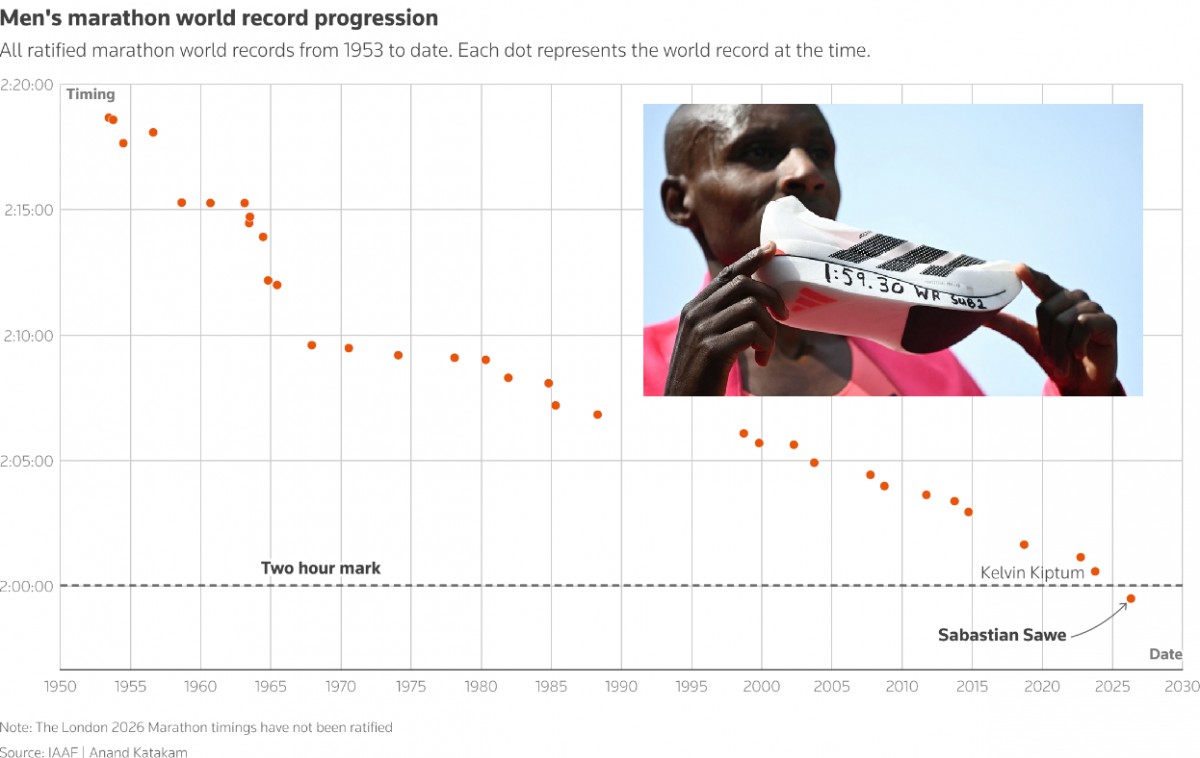
Bugün piyasalar cephesinde çok da yeni ve dikkat çekecek bir gelişmenin olmadığını not etmemiz gerekiyor. Kendimizi çok da tekrar etmeden, bugün sizleri özel ilgi alanım olan başka bir konuya götürmek isterim. Hafta sonu düzenlenen Londra Maratonu’nda, Kenyalı atlet Sabastian Sawe, resmî bir yarışta maratonu iki saatin altında koşan ilk kişi olarak tarihe geçti. Aşağıdaki grafikte de görülebileceği üzere, 73 yılda maraton dünya rekoru yaklaşık 20 dakika iyileşerek iki saat eşiğinin ilk kez kırılmasıyla sonuçlandı. Sawe’nin tarihî başarıya imza atarak Londra Maratonu’nda 1 saat 59 dakika 30 saniyelik derecesiyle atletizmin en zorlu rekorlarından birini kırması ardından Alman spor giyim devi Adidas’ın hisseleri dün günü yükselişle tamamladı.
Maratonu iki saatin altında koşmak, yıllardır atletizm dünyasının en büyük hedeflerinden biriydi. Bu zafer, yıllardır süren laboratuvar destekli deneylerin ve rekor kırmak için geliştirilen süper ayakkabı çalışmalarının ardından Adidas için ezeli rakibi Nike karşısında büyük bir başarı oldu. Nike’ın 2017’de Monza’da gerçekleştirdiği Breaking2 rekor denemesi hedefin hemen altında kalmış fakat Kenyalı atlet Eliud Kipchoge, iki yıl sonra özel bir denemede iki saatin altında koşsa da bu derece resmî kayıtlara girmemişti. Öte yandan Etiyopyalı Yomif Kejelcha da ilk maraton yarışı olan Londra Maratonu’nda 01:59:41’lik derecesiyle 2 saatin altında koşarak ikinci oldu. Tigst Assefa ise kendisine ait kadınlar dünya rekorunu 2:15:41 saatlik derecesiyle kırdı. Üç atlet de Adidas’ın Adizero Adios Pro Evo 3 spor ayakkabılarını giydiğini not edelim.
Bu hafta satışa çıkacak Adizero Adios Pro Evo 3, yenilikçi köpük yapısı, karbon plakalı tabanı ve ultra hafif bileşenleriyle sadece 97 gram ağırlığında olduğunu okuyoruz. Adidas, ayakkabının önceki modele göre %30 daha hafif olduğunu ve koşu verimliliğini %1,6 oranında artırdığını belirtti. Nereden çıktı şimdi ayakkabı konusu demeyin. Ekonomi sosyal bir bilim dalıdır. Amatör bir maraton koşucusu olarak konu benim de özel ilgi alanımdadır. İyi ki Fenerbahçe’den söz etmedim 🙁
73 yılda maraton dünya rekoru yaklaşık 20 dakika iyileşti, 2 saat eşik sınırı aşıldı!
Emre Değirmencioğlu

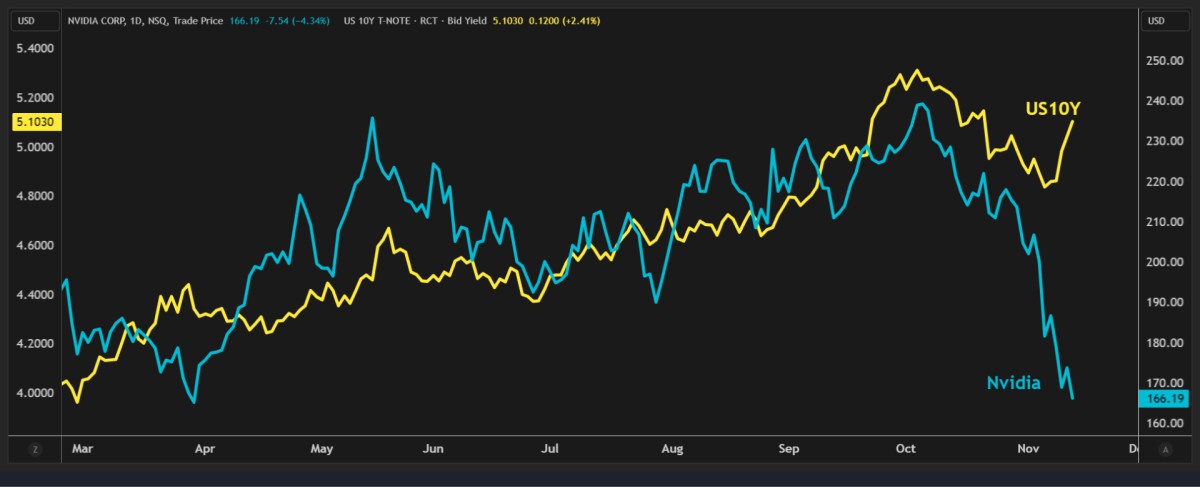
Yapay zekâ sektörünün lokomotifi Nvidia’da, şirketin kurucularından ve 30 yılı aşkın süredir CEO’luk görevini yürüten Jensen Huang, Çin adına casusluk yaptığından şüphelenilen bir kadınla ilişki yaşadığı ve şirket bünyesindeki başka bir kadın yöneticiyle de ilişkisinin bulunduğu yönündeki haberlerin ardından görevinden istifa etti. Nvidia hisseleri dün istifa haberinin ardından %4,3 gerilerken, son bir ayda neredeyse %40’a yakın düştü. 2026 yılında performansın ise %11 düşüş yönünde olduğunu not edelim.
Nvidia’nın yönetim krizinin yapay zekâ sektörünün geneline yayılıp yayılmayacağıise belirsizliğini koruyor. Endişe edilenin aksine Huang’ın ayrılması sektör genelinde şimdilik bir satış dalgasına dönüşmedi. Nvidia’nın rakibi AMD ve Broadcom’un bu süreçten fayda sağlayabileceği beklentisi ile hisseleri dün geceyi yaklaşık %6 yükselişle tamamladı. Ekim ayı başında piyasa değeri 6 trilyon dolara yaklaşan Nvidia’nın yaşadığı yönetim krizinin ardından 17 Kasım’da açıklanacak kritik bilanço merakla takip edilirken, yapay zekânın ağır sıkleti konumunda olan şirketin başına kimin geçeceği de merak ediliyor.
Nvidia haberleri ile son günlerde satıcılı bir seyir izleyen küresel hisse senedi piyasalarında bu sabah toparlanma çabası dikkat çekiyor. ABD borsalarının dün geceyi %0,3 oranında düşüşle tamamlamasının ardından bu sabah vadeli işlemlerde yatay bir başlangıç görürken, Pasifik’in diğer ucunda ise hafif de olsa iyimser bir havanın hâkim olduğunu görüyoruz. Japonya’nın Nikkei endeksi %0,8 yükselirken, açılışta %2’den fazla prim yapan Güney Kore borsası KOSPI kazanımlarını koruyamayarak %1 geriledi. Teknoloji hisselerinin ağırlıklı olarak işlem gördüğü Tayvan borsası ise %1,5 yükselişle olumlu yönde ayrıştı.
Her ne kadar gözler Nvidia cephesinde yaşanan gelişmeleri takip etse de, piyasaların diğer önemli gündem maddesi ise Fed’in faiz politikası olmaya devam ediyor. Beklentileri aşan enflasyon ve istihdam verileri ardından 9 Aralık tarihinde düzenlenecek olağan FOMC toplantısında Fed’in 50 baz puanlık faiz artırımına gidebileceği tartışılırken, vadeli piyasaların fiyatlaması da faizlerde yükselişin devam edeceğine işaret ediyor. Mevcut %3,75-4,00 faiz aralığından hareketle, 9 Aralık toplantısında 25 baz puanlık artırıma yaklaşık %89, 50 baz puanlık artırıma ise %11 ihtimal veriliyor. Piyasalar, aralık ayındaki artırımın ardından 2027 yılı içerisinde yaklaşık 75 baz puanlık ilave sıkılaşma beklerken, politika faizinin yıl ortasında %4,70, yıl sonunda ise %4,75 civarına ulaşacağını fiyatlıyor. Fed’in faiz artırımlarına gelecek yıl da devam edeceği beklentisi, doların ve ABD tahvil faizlerinin yükselişini destekliyor.
Fed’in faiz politikasına daha hassas olan iki yıllık vadeli ABD tahvil faizi %4,89 ile son bir ayın, on yıllık tahvil faizi ise %5,14 ile son üç haftanın zirvesini test etti. Artan faiz beklentilerinden destek bulan dolar (DXY), haftalık bazda yaklaşık %1 değer kazanmaya hazırlanırken, Japon yeni dolar karşısında 160 seviyesine yaklaşarak yeniden müdahale endişelerini gündeme taşıdı. EUR güçlü dolar karşısında yönünü aşağıya çevirerek 1,10 seviyelerinin diplerine yaklaşırken, dün de bültenimizde belirttiğimiz üzere 1,0880 seviyesinin radar menziline gireceğini düşünüyoruz. Kraliyet aslanı sterlin de benzer bir şekilde 1,32 seviyesine yönelirken, daha da aşağıda 1,3135 seviyesini takip edeceğiz.
Petrol cephesinde ise Suudi Arabistan’ın enerji altyapısına yönelik saldırılar ve Hürmüz Boğazı’ndaki sevkiyat sorunlarıyla dün %3’ün üzerinde yükselen ve vadeli kontratlarda 96 dolar seviyesini test eden Brent cinsi ham petrolün varil fiyatı, bu sabah 95,50 dolar seviyelerine hafif de olsa geriledi. Seçim sonrasında savaşın bitme ihtimali ön plana çıkmışken dün “İran ile anlaşmaya gerek yok” diyen Trump’ın çıkışı da kafaları karıştırdı. Petrol açısından 120 doların üzerinde olası bir gecelik kapanış durumunda yükseliş isteğinin patlayıcı bir şekilde devam edeceğinden endişe ediyoruz. Bu senaryonun dışında petrol ile ilgili mehter takımı tarzında hareketlerin dışında bir beklentimiz bulunmuyor.
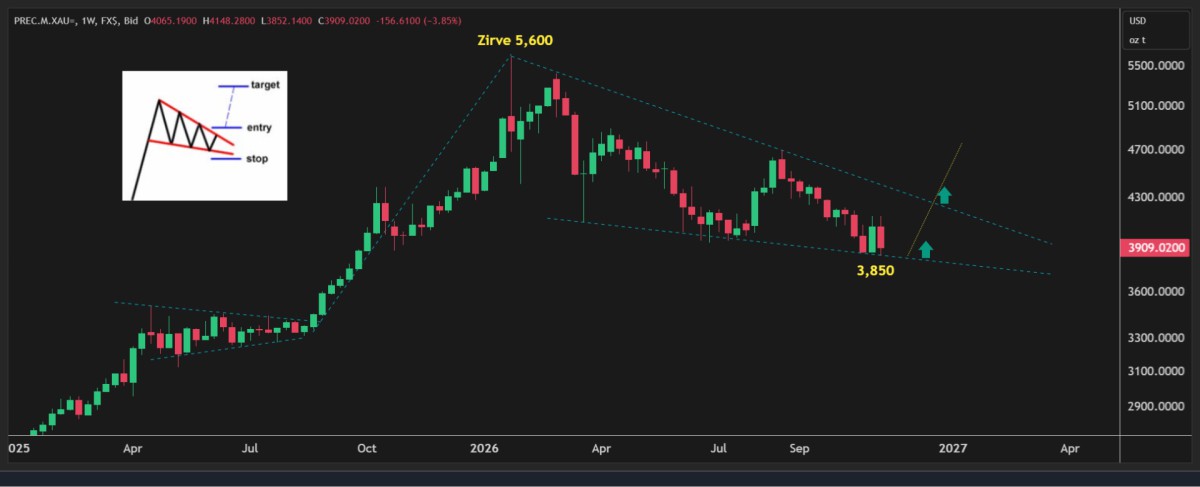
Yapay zekâ yatırımlarının geleceğine ilişkin endişeler bakır fiyatlarına da yansırken, Londra’da bakır son dört ayın en düşük seviyesine geriledi. Güçlü dolar ve faiz artırım tamtamlarının yüksek sesle çaldığı bir ekosistemde kıymetli metallerin de satış baskısına yine boyun eğdiğini görüyoruz. Enflasyon verisi öncesinde hafta içi 4,150 dolar seviyesine kadar yükselen altının ons fiyatı dün 3,850 dolar seviyesine kadar gerileyerek 72 saatte 300 dolar değer kaybetti! Dün bültenimizde teknik mânâda 3,850 dolar seviyesinin önemine işaret etmiştik. Bu sabah altının hafif de olsa toparlanarak 3,920 dolar seviyesine yükseldiğini görüyoruz. Bugün haftalık kapanışı da görerek daha sağlıklı bir yorum yapmaya çalışacağız. Takip ettiğimiz ve yükselişe işaret eden düşen kama formasyonun çalışması için haftalık kapanışın 3,850 dolar seviyesinin üzerinde olması gerekiyor.
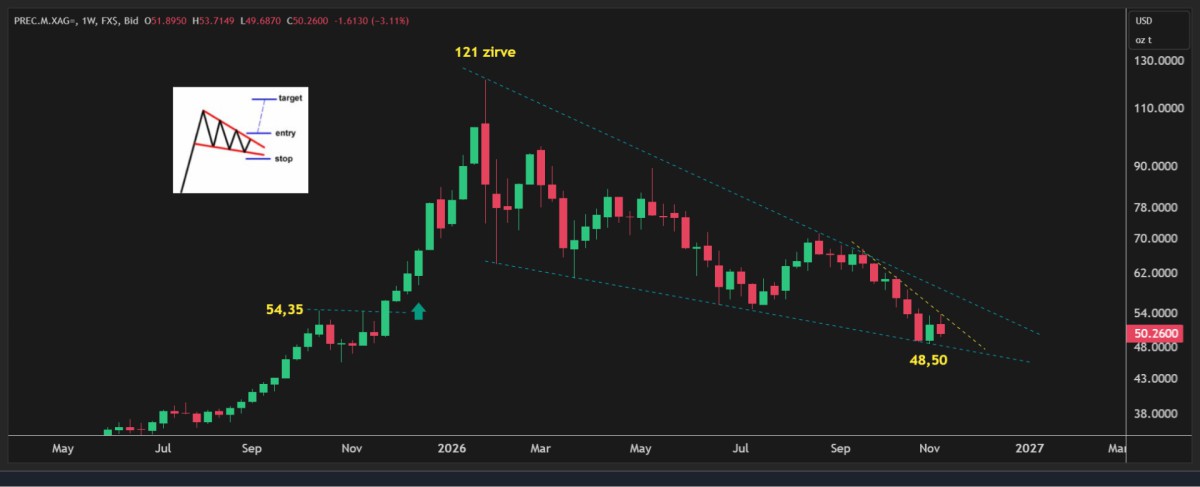
Öte yandan hafta içerisinde 53,70 dolar seviyesine kadar yükselen gümüşün ons fiyatı dün 49,70 seviyesine kadar gerileyerek 4 dolar birden düştü. Bu sabah 50 doların üzerinde hafif de olsa yükselen gümüşte teknik bir bakış açısıyla haftalık kapanış seviyesini takip edeceğiz. Yükseliş beklediğimiz formasyonun çalışması için haftalık kapanışın 48 dolar üzerinde olması gerekiyor (bakınız grafikler). Kripto aleminde amiral gemisi Bitcoin teknoloji tarafında yaşanan gelişmelerden zemin kaybederek bu sabah 68 bin dolar seviyelerine kadar geriledi. Teknik bir bakış açısıyla daha da aşağıda 57 bin dolar seviyeleri takip edilebilir.
Türkiye cephesinde ise dün TCMB yılın son Enflasyon Raporu’nu yayımladı. 2026 sonu ara hedefi %24’te sabit tutulurken enflasyon tahmini %28’den %29,5’e yükseltildi. 2027 ve 2028 tahminleri ise OVP ile uyumlu bir şekilde %21 ve %13,5’e yükseltildi. Açıklanan makro ekonomik verilerin işaret ettiğinin yanı sıra, Fon Krizi’nin de etkileriyle Türkiye ekonomisinde zayıflık devam ederken, jeopolitik cephede gidişatın daha da bozulmaması kaydıyla TCMB’nin faiz indirimlerine bebek adımlarıyla da olsa devam edeceğini düşünüyoruz. Dün zayıf iç talebe atıfta bulunan Başkan Karahan ardından bu görüşümüzün daha da güçlendiğinin altını çizelim. Enflasyon Raporu’nun anlamlı bir piyasa yansıması olmazken, USDTRY kuru kamunun kontrolünde hafta sonu etkisiyle 50,36 seviyesine yükseldi. CDS risk primi 235 baz puanla son iki ayın en düşük seviyesine gerilerken, 10 yıllık gösterge tahvilin bileşik faizi %36 seviyesinin üzerine gelerek son 6 ayın zirvesini test etti. Hisse senetleri cephesinde yükseliş isteği ivme kaybederken, BIST100 ana endeksi son üç günde hafif de olsa geriledi.
Her hafta perşembe günü açıklanan TCMB ve BDDK’nın haftalık verilerini yine enine boyuna irdeledik. Bu bağlamda en güncel veri ile başlamak gerekirse, TCMB’nin net yabancı para pozisyonu 11 Kasım valörlü işlemlerde 30 milyar dolar seviyesine yükseldi. Eylül ve Ekim aylarında Fon Krizi ve altın fiyatlarında yaşanan gerilemenin de etkisiyle net yabancı para pozisyonunda 32 milyar dolarlık düşüş yaşayan TCMB, Kasım ayının ilk sekiz gününde yaklaşık 11 milyar dolar rezerv biriktirdiğini görüyoruz. 6 Kasım ile biten haftada, yurt içi yerleşiklerin parite etkisinden arındırılmış seriye göre DTH hacminde 1,5 milyar dolar artış yaşandığına dikkat çekmek isteriz. Son üç haftada devamlılık arz eden bu durumu portföy tercihlerinde değişiklik oluyor şeklinde yorumlamak istemesek de bu artışı yakından takip edeceğiz. Daha geniş bir açıdan bakmak gerekirse, 23 Ekim haftasında Türk Lirası’nın toplam mevduat havuzu içindeki payı %62 seviyesinden %61 seviyesine geriledi. Ya da tersten okursak, dolarizasyon oranı %38’den %39’a yükseldi. Mali piyasaların gündeminde bugün Türkiye’de cari denge ve Piyasa Katılımcılar Anketi, yurt dışında ise ABD’de ÜFE enflasyon verisi ön plana çıkıyor. Herkese güzel bir hafta sonu dileriz.
Altın
Gümüş
Nvidia ve US10Y
Emre Değirmencioğlu
BANKA HABERLERİ
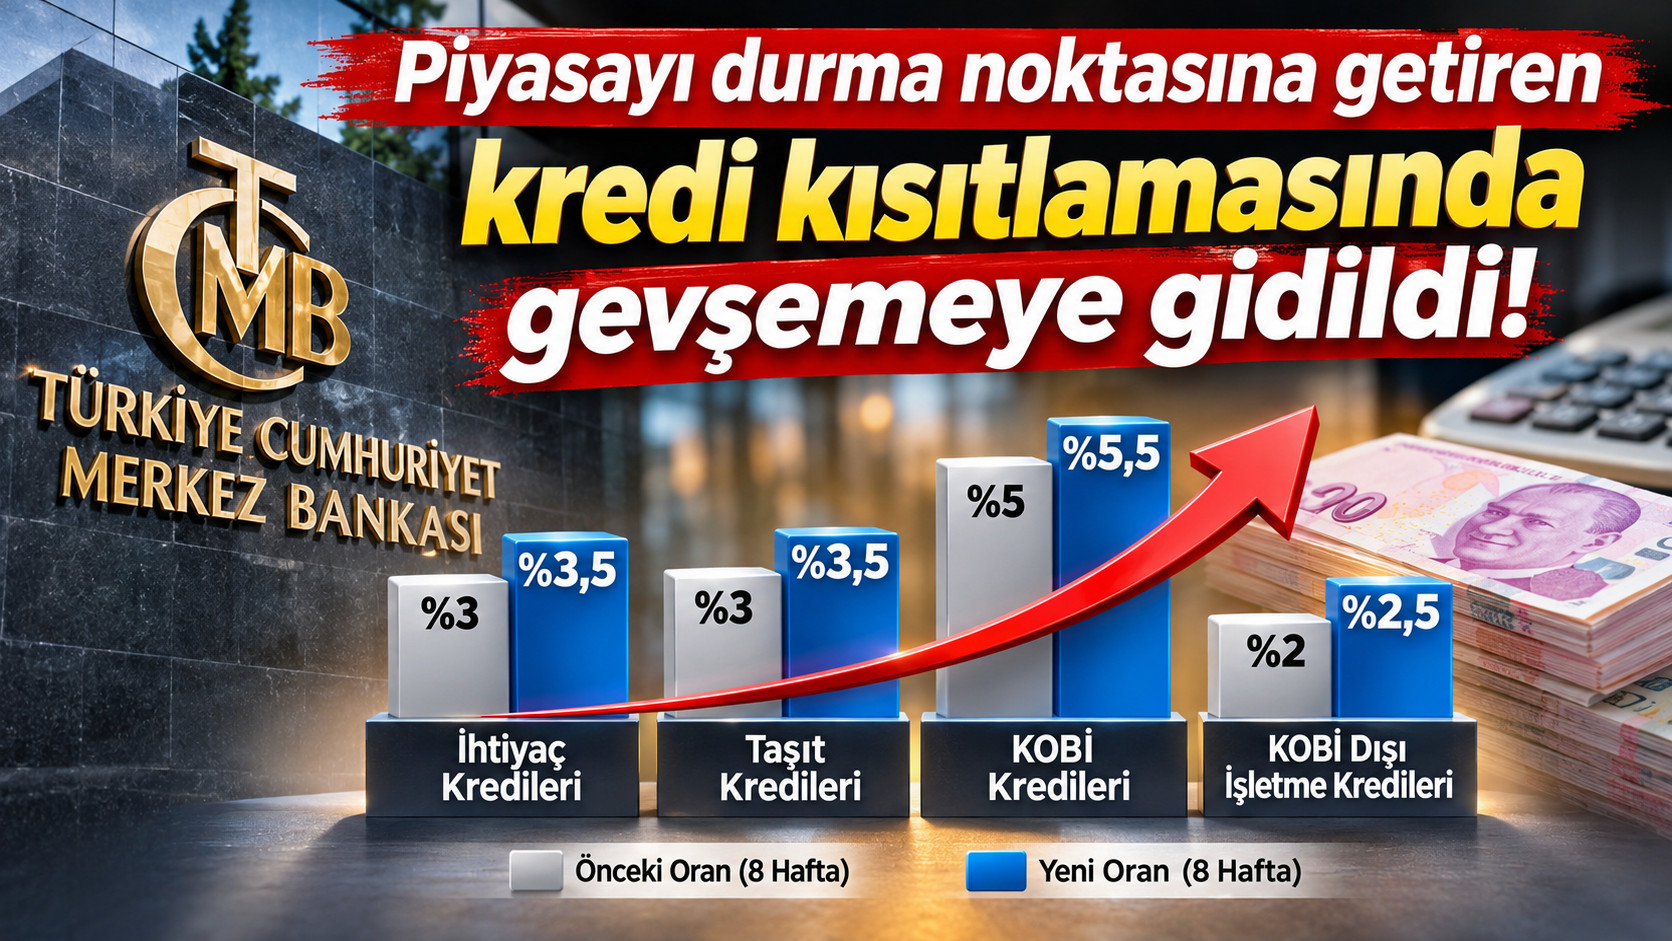
TCMB kredi frenini gevşetti
TCMB kredi frenini gevşetti: Piyasayı daraltan kredi kısıtlamalarında geri adım!
BANKA HABERLERİ
Yapı Kredi’den 933 milyon dolarlık sendikasyon kredisi
Yapı Kredi, 18 ülkeden 40 finansal kuruluşun katılımıyla, 367 ve 734 gün vadeli dört ayrı dilimden oluşan yaklaşık 933 milyon dolarlık sendikasyon kredisi anlaşması imzaladı.



 Erol TAŞDELEN
X'ten ulaşın: @Erol_Tasdelen34

- Yılmaz: Ara ödemeleri bir ila iki hafta içinde tamamlamayı planlıyoruz 14/11/2026
- Resmi Gazete'de bugün (15.11.2026) 14/11/2026
- İran: ABD halkımızı aç bırakmakla tehdit ediyor 14/11/2026
- Türkiye'nin en büyük kuantum bilgisayarı TÜBİTAK bünyesinde kuruluyor 14/11/2026
- Putin, Trump ve Şi 19 Kasım'da bir araya gelecek 14/11/2026
- COP31'de ikinci hafta görüşmelerine temel oluşturabilecek taslak metin hazırlanıyor 14/11/2026
- Spot piyasada elektrik ve doğalgaz fiyatları 14/11/2026
- Çin'de yuan cinsinden kredi hacmi yüzde 4,7 arttı 14/11/2026
- Sözleşmeli personel çalıştırma esasları yeniden düzenlendi 14/11/2026
- BM/Simon Stiell: COP31 müzakerelerinde ilerleme var, taktiksel gecikmelerden kaçınılmalı 14/11/2026
-

 GÜNCEL4 yıl önce
Zara Ve Mango’ya Üretim Yapın Tekstil Devi Konkordato Talep Etti
-

 BANKA HABERLERİ3 yıl önce
TCMB Başkanı için ismi geçen GAYE ERKAN First Republic Bank’tan ayrılma süreci
-

 BANKA HABERLERİ5 yıl önce
AKBANK çöktü : Dijital Bankacılık sorumlusu GMY CİVELEK ortada yok!
-

 BANKA HABERLERİ6 yıl önce
HSBC terbiyesizliği : “Sabancı alana “AKBANK bedava”
-

 BANKA ANALİZLERİ4 yıl önce
YILIN İLK YARISINDA İŞBANK RAKİPSİZ LİDER AKBANK SONUNCU SIRADAN KURTULAMIYOR
-

 VİDEO Vitrini5 yıl önce
Gelişmekte olan ülkeler neden gelişmiş ülkelerden daha az borçlu