BANKA HABERLERİ
MASAK Denetimlerinde Yeni Gerçek: AML Yetmez, 6415 CFT Hazırlığı Şart
Yayınlanma:
5 ay önce|
Yazan:
Erol Taşdelen
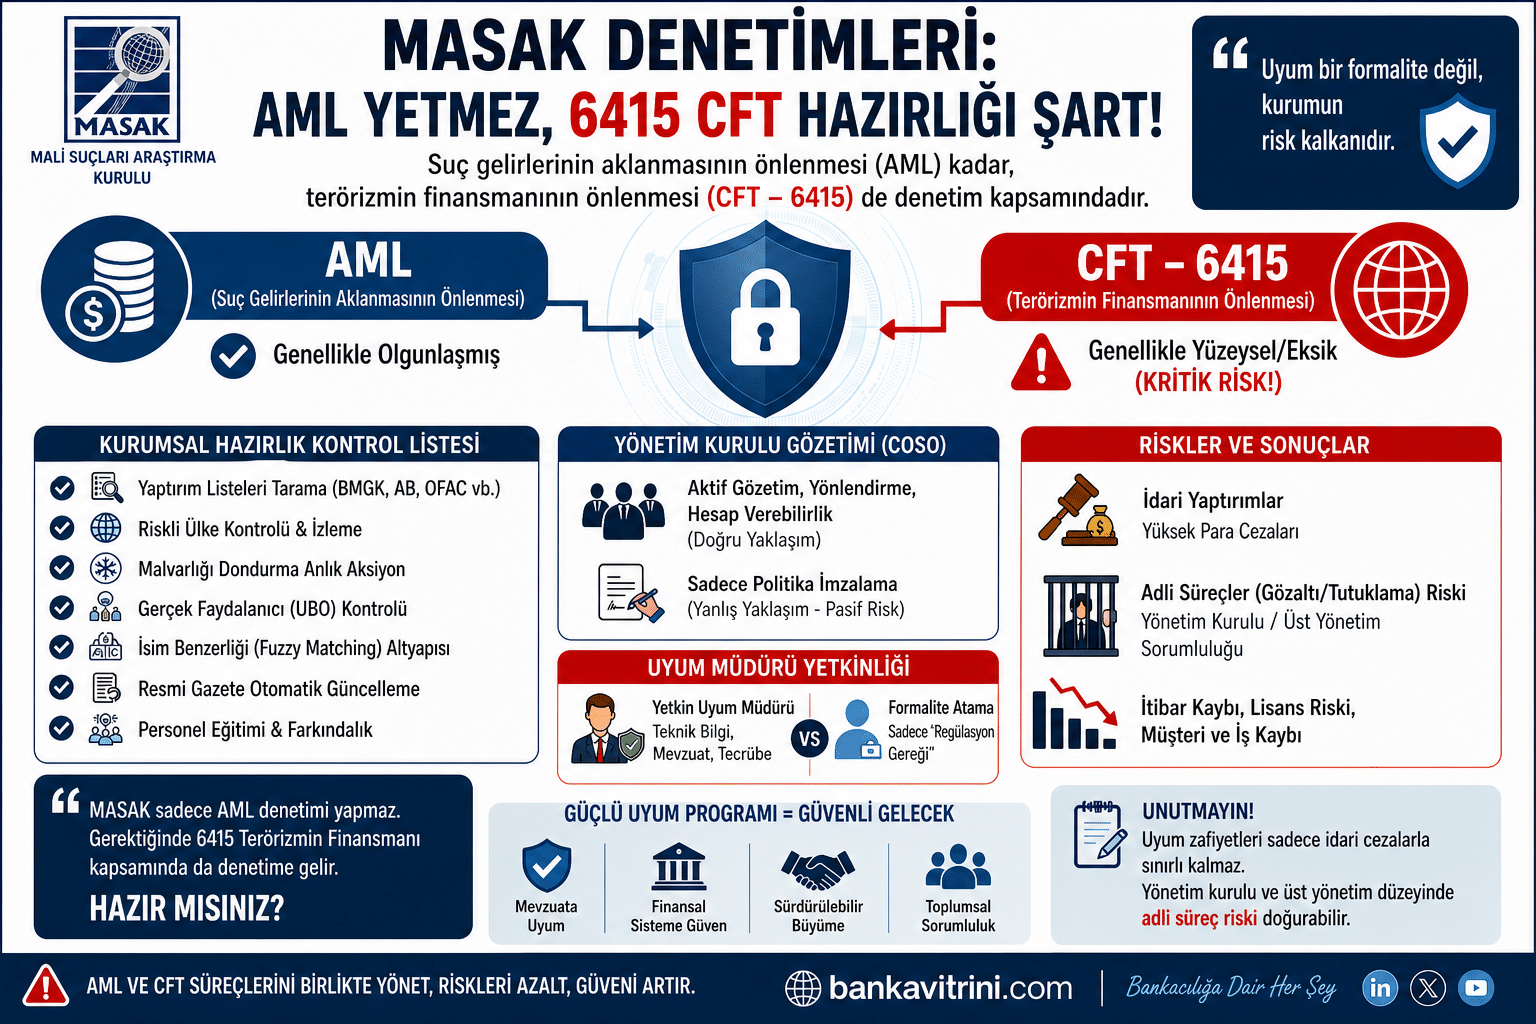
MASAK denetimleri artık sadece “kara para aklama” riskiyle sınırlı okunamaz. 5549 sayılı Kanun kapsamındaki AML yükümlülüklerinin yanında, 6415 sayılı Terörizmin Finansmanının Önlenmesi Kanunu kapsamındaki CFT süreçleri de kurumlar için kritik denetim alanına dönüşmüş durumda.
MASAK Denetimleri: Uyum Bir Formalite Değil, Kurumun Risk Kalkanıdır
Türkiye’de finansal kuruluşlar, ödeme kuruluşları, kripto varlık hizmet sağlayıcıları, faktoring-leasing şirketleri, aracı kurumlar, kıymetli maden ve taşınmaz ticareti gibi birçok sektör için MASAK uyumu artık “evrak tamamlama” meselesi değil; doğrudan yönetim kurulu, üst yönetim ve uyum birimlerinin sorumluluk alanına giren stratejik bir risk başlığıdır.
MASAK’ın yükümlülüklere ilişkin çerçevesi yalnızca suç gelirlerinin aklanmasının önlenmesini değil, terörün finansmanının önlenmesini de kapsıyor. MASAK’ın yayımladığı uyum programı yönetmeliği, yükümlülerin risk yönetimi, izleme-kontrol, eğitim, iç denetim ve uyum görevlisi atanması gibi başlıklarda kurumsal bir program oluşturmasını öngörüyor.
AML tarafı olgunlaştı, CFT tarafı hâlâ zayıf halka
Sahada görülen temel sorun şu: Birçok kurum AML tarafında müşteri tanıma, şüpheli işlem bildirimi, işlem izleme ve risk sınıflandırması gibi konularda belirli bir olgunluğa ulaştı. Ancak 6415 sayılı Kanun kapsamındaki terörizmin finansmanının önlenmesi süreçleri çoğu zaman daha yüzeysel ele alınıyor.
Oysa 6415 sayılı Kanun ve ilgili uygulama yönetmeliği, malvarlığı dondurma kararları, Birleşmiş Milletler Güvenlik Konseyi yaptırımları, yabancı ülke talepleri ve iç dondurma kararları gibi başlıkları doğrudan kapsıyor. MASAK’ın malvarlığı dondurulanlar listesinde BMGK yaptırımları, iç dondurma kararları ve yabancı ülke taleplerine dayalı kararlar ayrı başlıklar halinde izleniyor.
Kurumların kendine sorması gereken kritik sorular
Bir şirketin MASAK denetimine hazır olup olmadığını anlamak için yalnızca “uyum politikamız var mı?” sorusu yeterli değildir. Asıl soru şudur: Bu politika günlük operasyonlara gerçekten işliyor mu?
Kurumların özellikle şu alanlarda kendini test etmesi gerekir:
Yaptırım listeleri düzenli taranıyor mu?
BMGK, AB, OFAC ve ulusal malvarlığı dondurma listeleri yalnızca müşteri açılışında değil, müşteri ilişkisi devam ederken de taranmalıdır.
Riskli ülke ve bölge kontrolleri ayrı izleniyor mu?
Terörizmin finansmanı riski, yalnızca kişi bazlı değil; ülke, bölge, sektör, işlem türü ve para transferi kanalı üzerinden de değerlendirilmelidir.
Malvarlığı dondurma kararlarında anlık aksiyon mekanizması var mı?
Malvarlığı dondurma kararları Resmî Gazete’de yayımlandığında hukuki sonuç doğurur. Bu nedenle kurumların manuel takibe değil, hızlı güncelleme ve bloke mekanizmasına ihtiyacı vardır.
Gerçek faydalanıcı kontrolü yapılıyor mu?
Şirketin görünen ortağı ile nihai kontrol sahibi farklı olabilir. Bu nedenle UBO kontrolü, CFT tarafında da kritik önemdedir.
İsim benzerliği sistemi yeterli mi?
Fuzzy matching altyapısı zayıfsa, farklı yazım, transliterasyon, kısaltma veya benzer isimler nedeniyle riskli kişi/kurumlar sistemden kaçabilir.
Personel ne yapacağını biliyor mu?
Uyum eğitimi sadece yılda bir kez imza alınan bir formalite olmamalıdır. Şube, operasyon, müşteri temsilcisi, dijital kanal ve üst yönetim için farklı senaryolarla eğitim verilmelidir.
Yönetim Kurulu sadece imza makamı olamaz
MASAK uyumunda en kritik kırılma noktalarından biri yönetim kurulu gözetimidir. Uyum politikası yönetim kurulundan geçmiş olabilir; ancak bu tek başına yeterli değildir. Yönetim kurulunun uyum risklerini düzenli izlemesi, uyum görevlisinden rapor alması, eksiklikler için kaynak tahsis etmesi ve iç denetim bulgularını takip etmesi gerekir.
Bu noktada sorun genellikle “kâğıt üzerinde uyum” ile “fiili uyum” arasındaki farkta ortaya çıkar. Politika dokümanı vardır, ama sistem çalışmaz. Uyum görevlisi atanmıştır, ama yetkisi yoktur. Eğitim verilmiştir, ama personel alarm geldiğinde ne yapacağını bilmez.
Uyum müdürü gerçekten yetkin mi?
Uyum görevlisi atamak mevzuat gereğidir; ancak asıl mesele atanan kişinin bu görevi taşıyabilecek bilgi, tecrübe ve bağımsızlığa sahip olup olmadığıdır. MASAK mevzuatı uyum görevlisinin risk yönetimi, izleme-kontrol, eğitim ve iç denetim süreçlerinde merkezi rol üstlenmesini gerektirir.
Kurumlar şu soruyu açıkça sormalıdır:
Uyum müdürü sadece “adı listede olan kişi” mi, yoksa yönetim kuruluna riskleri anlatabilecek, sistemi sorgulayabilecek ve gerektiğinde işlemi durdurabilecek güçte bir profesyonel mi?
FATF süreci Türkiye için çıtayı yükseltti
Türkiye, Haziran 2024’te FATF gri listesinden çıkarıldı. FATF, Türkiye’nin AML/CFT rejimini güçlendirdiğini, denetimleri artırdığını, yaptırımları güçlendirdiğini, finansal istihbarat kullanımını geliştirdiğini ve terörizmin finansmanı soruşturmaları dahil birçok alanda ilerleme sağladığını açıkladı.
Ancak gri listeden çıkmak, denetim baskısının bittiği anlamına gelmiyor. Aksine, Türkiye’nin uluslararası finansal sistemde güvenilirliğini koruması için MASAK, BDDK, SPK ve diğer otoritelerin denetim yoğunluğunun devam etmesi beklenir.
BankaVitrini yorumu
MASAK uyumu artık sadece bankaların veya finansal kuruluşların konusu değildir. Ödeme kuruluşları, kripto varlık hizmet sağlayıcıları, faktoring şirketleri, döviz büroları, kuyumcular, gayrimenkul sektörü ve sınır ötesi ticaret yapan şirketler de bu risk alanının içindedir.
Bugünün dünyasında uyum zafiyeti yalnızca idari para cezası riski doğurmaz; itibar kaybı, bankalarla çalışma zorluğu, hesap kapatmaları, lisans riski, müşteri kaybı ve bazı durumlarda adli süreçleri de beraberinde getirebilir.
En kritik gerçek şudur:
MASAK denetimi sadece AML denetimi değildir. 6415 sayılı Kanun kapsamındaki CFT hazırlığı eksik olan kurumlar, en zayıf halkasından yakalanabilir.
Kutu Bilgi: Kurumlar için 10 maddelik MASAK hazırlık testi
- AML ve CFT süreçleri ayrı ayrı tanımlandı mı?
- 6415 kapsamındaki malvarlığı dondurma kararları anlık takip ediliyor mu?
- BMGK, AB, OFAC ve ulusal listeler düzenli taranıyor mu?
- Gerçek faydalanıcı kontrolü yapılıyor mu?
- Riskli ülke ve sektör matrisi güncel mi?
- Fuzzy matching sistemi etkin çalışıyor mu?
- Şüpheli işlem bildirim süreci yazılı ve uygulanabilir mi?
- Personel senaryo bazlı eğitim alıyor mu?
- Uyum görevlisi yönetim kuruluna doğrudan raporlama yapabiliyor mu?
- İç denetim, uyum programını gerçekten test ediyor mu?
Sonuç
Uyum fonksiyonu bir maliyet merkezi değil, kurumun risk kalkanıdır. MASAK denetimlerine hazırlık yalnızca dosya düzenlemekle olmaz; sistem, insan, teknoloji, yönetim kurulu gözetimi ve kurum kültürü birlikte çalışmalıdır.
Hazır olmayan kurumlar için soru artık “denetim gelir mi?” değil, “denetim geldiğinde ne ortaya çıkar?” sorusudur.
Erol TAŞDELEN – Ekonomist www.bankavitrini.com
İlginizi Çekebilir
-
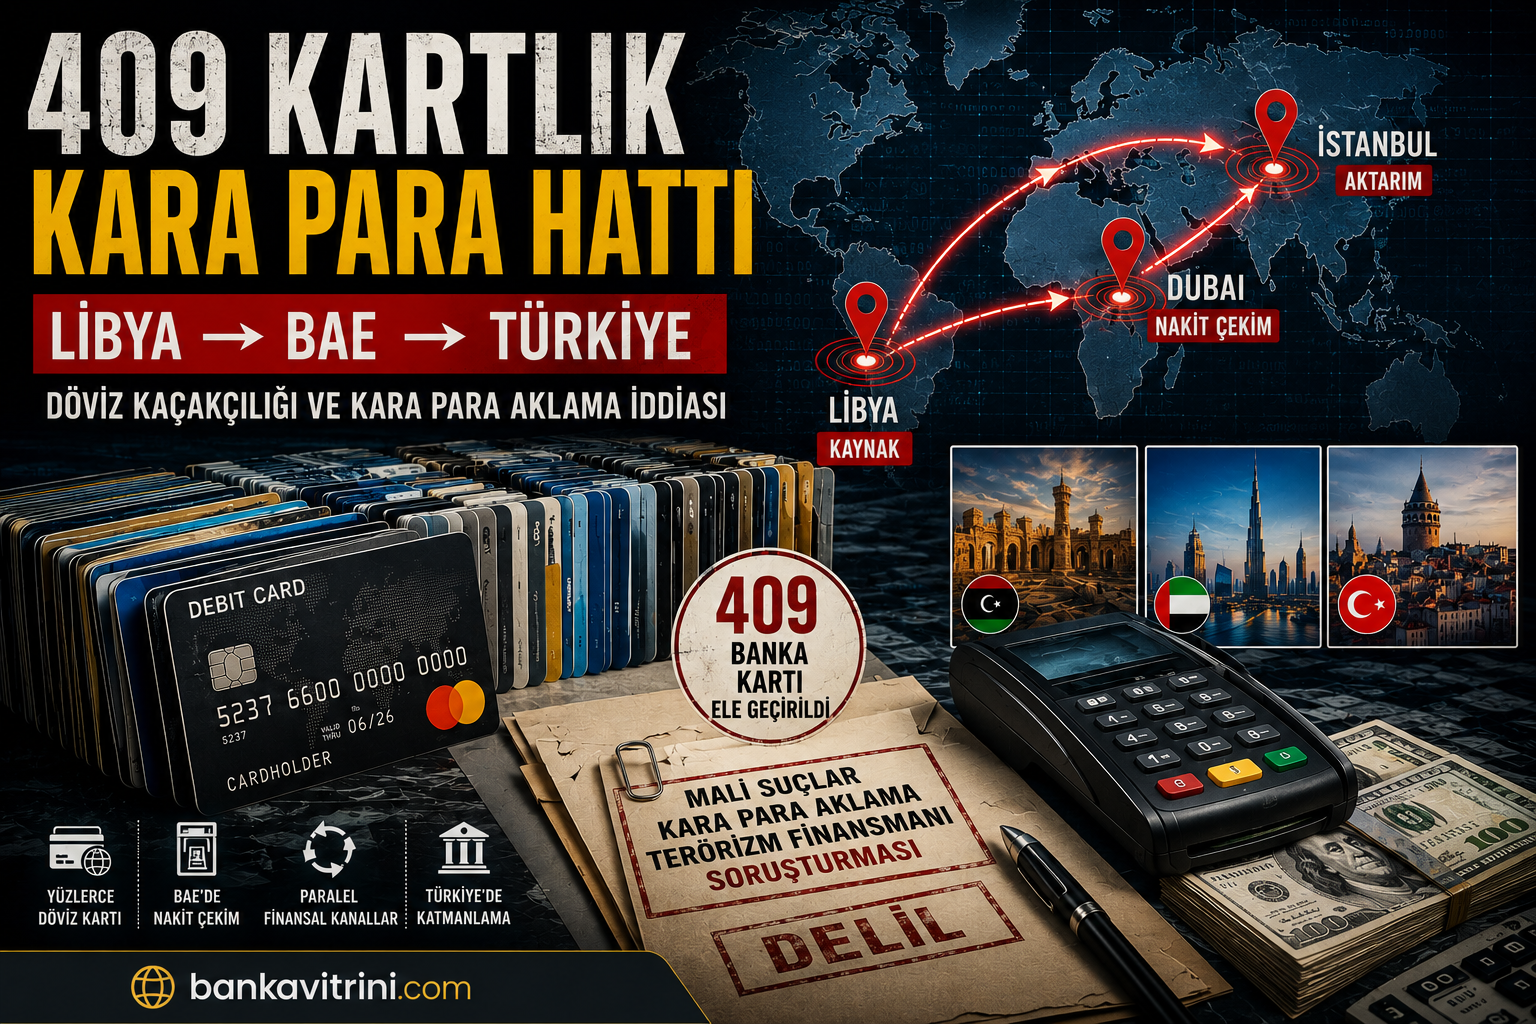
POS Skandalının Yeni Halkası: 409 Kartla Yakalandı
-
Danske Bank: 2 Milyar Dolarlık Kara Para Cezasını kabul etti
-
Hesaplarınızı Kapatsanız da Banka ile Bağınız Kopmuyor
-
İrlanda Merkez Bankası Coinbase için kara para aklama cezası
-
MASAK’tan “Cumhuriyet savcılarına rapor aranmaksızın verilecek el koyma yetkisi”ne ilişkin açıklama
-
POS’la Yağma: Libya Rezervleri Üzerinden Komisyon Ticareti
BANKA HABERLERİ
İş Bankası 3,8 milyar TL’lik takipteki alacağını 627,8 milyon TL’ye sattı
Yayınlanma:
2 gün önce|
15/09/2026Yazan:
BankaVitrini
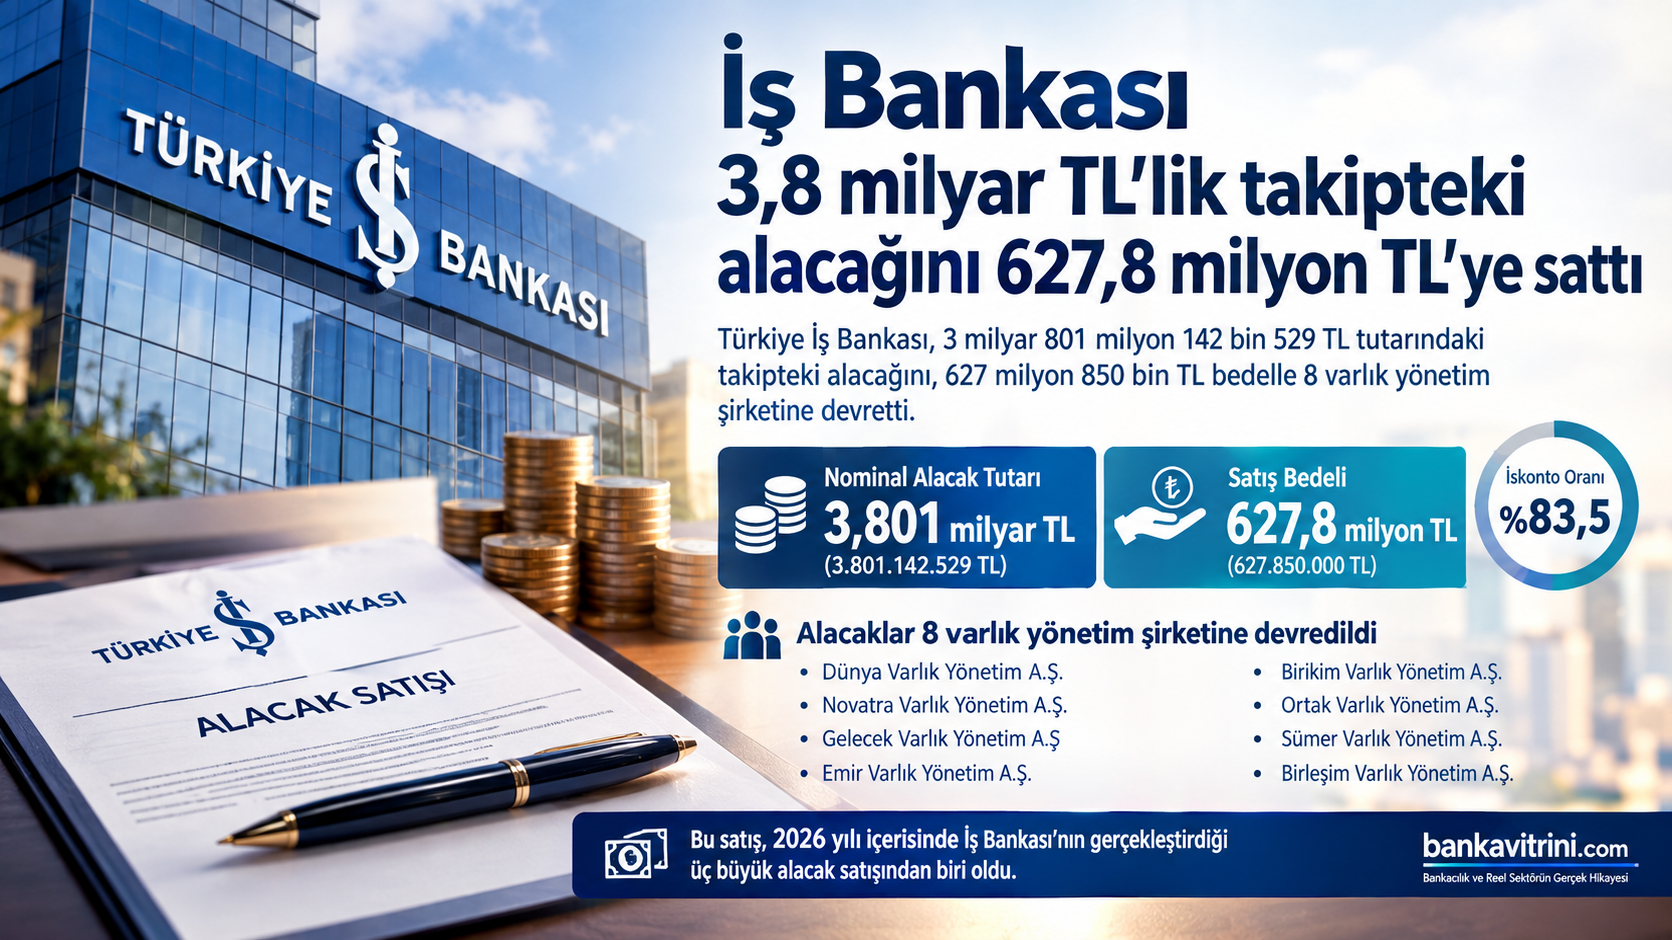
Türkiye İş Bankası, takipteki krediler portföyünde yer alan 3 milyar 801 milyon 142 bin 529 TL tutarındaki alacağını, 627 milyon 850 bin TL bedelle 8 varlık yönetim şirketine devretti. Satışta bankanın tahsilat beklentisi ile alacağın nominal değeri arasındaki fark dikkat çekti.
Türkiye İş Bankası, tahsili gecikmiş alacak portföyündeki bir başka büyük satışı daha gerçekleştirdi. Bankanın Kamuyu Aydınlatma Platformu’na (KAP) yaptığı açıklamaya göre, yapılan ihaleler sonucunda 3 milyar 801 milyon 142 bin 529 TL tutarındaki takipteki alacak portföyü, 627 milyon 850 bin TL satış bedeli karşılığında varlık yönetim şirketlerine devredildi. Satış bedelinin nakden tahsil edildiği bildirildi.
8 varlık yönetim şirketi aldı
Satış kapsamında söz konusu alacaklar;
- Dünya Varlık Yönetim A.Ş.
- Novatra Varlık Yönetim A.Ş.
- Gelecek Varlık Yönetim A.Ş.
- Emir Varlık Yönetim A.Ş.
- Birikim Varlık Yönetim A.Ş.
- Ortak Varlık Yönetim A.Ş.
- Sümer Varlık Yönetim A.Ş.
- Birleşim Varlık Yönetim A.Ş.
olmak üzere toplam 8 varlık yönetim şirketine devredildi.
3,8 milyar TL’lik alacak 627,8 milyon TL’ye satıldı
Satışın en dikkat çekici tarafı, alacağın nominal tutarı ile satış bedeli arasındaki yüksek fark oldu.
3,801 milyar TL nominal alacak → 627,85 milyon TL satış bedeli
Buna göre varlık yönetim şirketlerinin ödediği bedel, nominal alacağın yaklaşık %16,5’i seviyesinde bulunuyor. Başka bir ifadeyle portföy, nominal değer üzerinden yaklaşık %83,5 iskonto ile devredilmiş oldu.
Ancak burada önemli bir ayrıntı bulunuyor: Bu oran, bankanın alacağı için daha önce bilançoda ayırdığı karşılıklar ve söz konusu portföyün gerçek tahsilat potansiyeli dikkate alınmadan doğrudan “bankanın zararı” şeklinde yorumlanmamalı.
Çünkü takipteki alacak satışlarında nominal alacak tutarı ile bankanın bilançosundaki net taşıma değeri aynı şey değildir.
İş Bankası 2026’da takipteki alacak satışlarını artırıyor
Bu satış, İş Bankası’nın 2026 yılı içerisindeki tahsili gecikmiş alacak satışları açısından da dikkat çekici.
Banka mart ayında 3 milyar 776,2 milyon TL tutarındaki takipteki alacağını 671 milyon TL bedelle beş varlık yönetim şirketine devretmişti.
Haziran ayında ise 3 milyar 936 milyon TL tutarındaki başka bir portföy 727,1 milyon TL bedelle dokuz varlık yönetim şirketine satılmıştı.
Eylül ayındaki son satış da eklendiğinde, yalnızca bu üç işlemde İş Bankası’nın satışa konu ettiği takipteki alacakların nominal büyüklüğü yaklaşık 11,51 milyar TL, toplam satış bedeli ise yaklaşık 2,03 milyar TL seviyesine ulaşıyor.
Bu üç işlemin ortalama satış oranı yaklaşık %17,6 seviyesinde bulunuyor.
BANKA HABERLERİ
Garanti Bankası 3,014 milyar TL’lik takipteki alacağını 449 milyon TL’ye sattı
Yayınlanma:
3 gün önce|
14/09/2026Yazan:
BankaVitrini
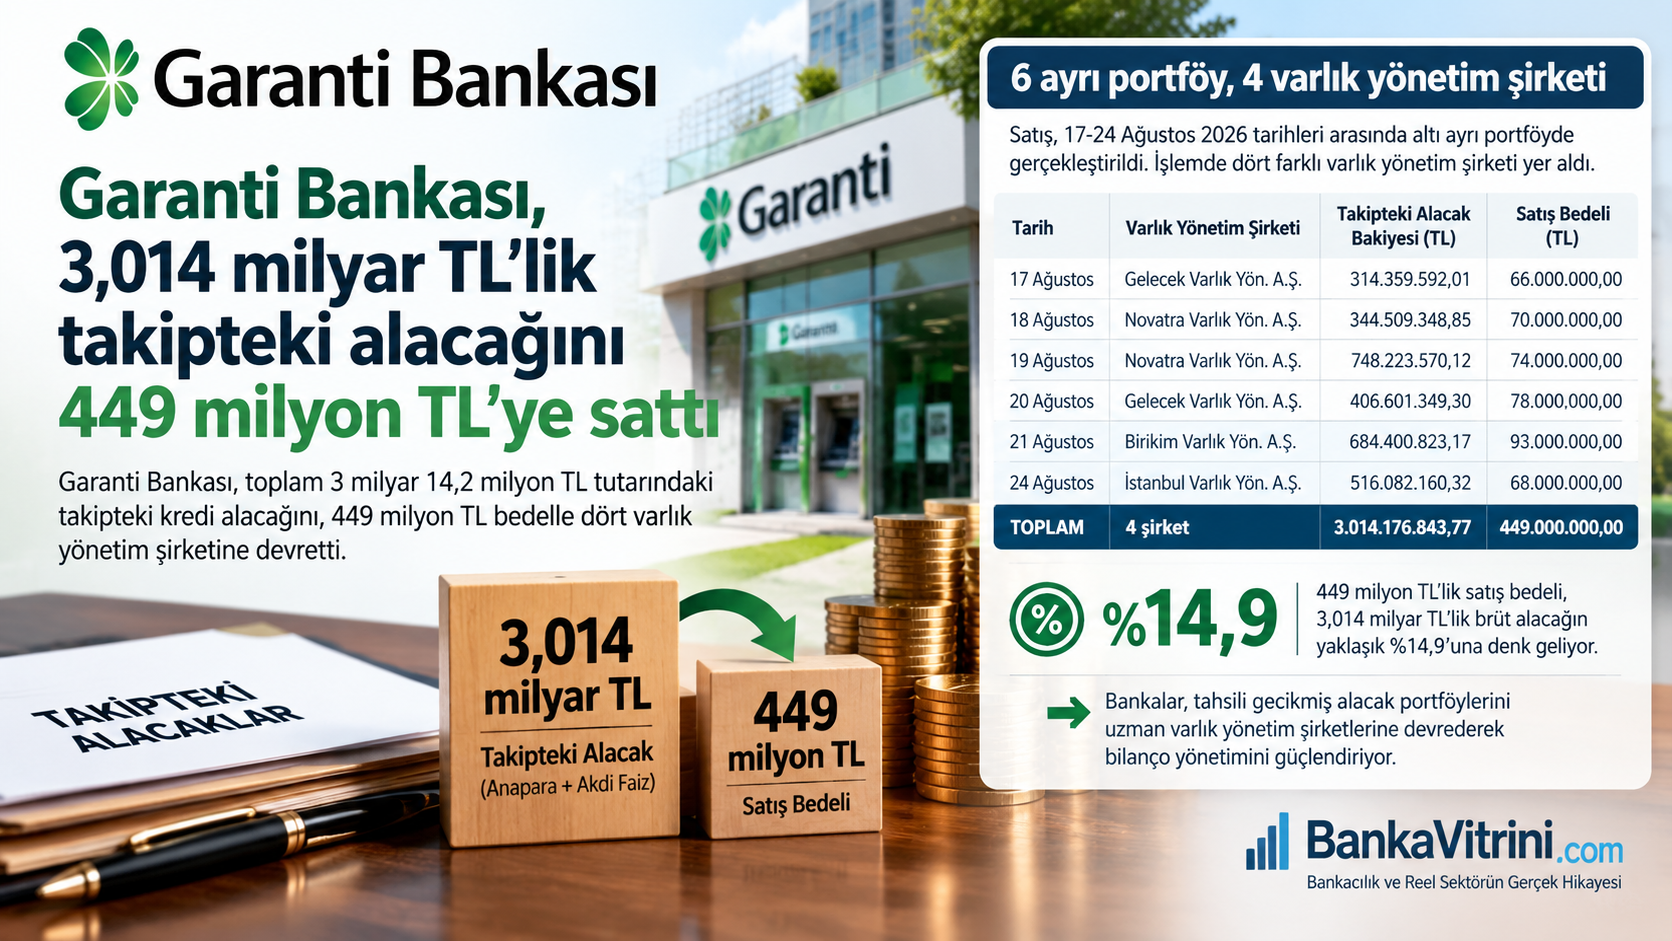
Garanti Bankası, toplam 3 milyar 14,2 milyon TL tutarındaki takipteki kredi alacağını, 449 milyon TL bedelle dört varlık yönetim şirketine devretti. Satış, bankanın tahsili gecikmiş alacak portföylerini bilanço dışına çıkararak tahsilat sürecini uzman varlık yönetim şirketlerine devretme stratejisinin dikkat çekici örneklerinden biri oldu.
Garanti Bankası tarafından yapılan bildirimde, 17-24 Ağustos 2026 tarihleri arasında altı ayrı portföy halinde toplam 3.014.176.843,77 TL anapara ve akdi faiz bakiyesine sahip takipteki alacakların toplam 449 milyon TL bedelle satıldığı belirtildi.
Dört şirket, altı ayrı portföy
Satışta dört farklı varlık yönetim şirketi yer aldı:
| Tarih | Varlık Yönetim Şirketi | Takipteki alacak bakiyesi | Satış bedeli |
|---|---|---|---|
| 17 Ağustos | Gelecek Varlık Yönetim A.Ş. | 314,36 milyon TL | 66 milyon TL |
| 18 Ağustos | Novatra Varlık Yönetim A.Ş. | 344,51 milyon TL | 70 milyon TL |
| 19 Ağustos | Novatra Varlık Yönetim A.Ş. | 748,22 milyon TL | 74 milyon TL |
| 20 Ağustos | Gelecek Varlık Yönetim A.Ş. | 406,60 milyon TL | 78 milyon TL |
| 21 Ağustos | Birikim Varlık Yönetim A.Ş. | 684,40 milyon TL | 93 milyon TL |
| 24 Ağustos | İstanbul Varlık Yönetim A.Ş. | 516,08 milyon TL | 68 milyon TL |
| Toplam | 4 şirket | 3.014,18 milyon TL | 449 milyon TL |
Kaynak bildirimde, portföylerde kredi, kredi kartı, destek kredisi, çek hesabı, taksitli kredi, kredili mevduat hesabı ve bunlara bağlı diğer alacakların yanı sıra tahsili gecikmiş alacak faizlerinin de bulunduğu ifade ediliyor.
3 milyar TL’lik alacağın sadece %14,9’u ödendi
Satış rakamının en dikkat çekici tarafı, 449 milyon TL’lik satış bedelinin 3,014 milyar TL’lik brüt alacak bakiyesine oranı.
449 milyon / 3.014,18 milyon = %14,9
Başka bir ifadeyle Garanti Bankası’nın takipteki alacak portföyünün nominal/anapara+akdi faiz bakiyesi üzerinden yaklaşık %85,1’lik kısmı satış bedeline yansımamış durumda.
Ancak burada önemli bir ayrım var: Bu oran, bankanın alacağının %85 zarar yazdığı anlamına gelmez.
Çünkü satış bedeli ile alacağın muhasebe değerinin karşılaştırılabilmesi için bankanın söz konusu krediler için daha önce ayırdığı özel karşılıkların bilinmesi gerekiyor. Takipteki alacak satışlarında bankalar genellikle geçmiş dönemlerde önemli karşılıklar ayırmış olduğundan, satışın gerçek bilanço kâr/zarar etkisi yalnızca 3,014 milyar TL ile 449 milyon TL arasındaki farktan hesaplanamaz.
En büyük portföy Novatra’ya
Satışın en büyük bölümünü Novatra Varlık Yönetim A.Ş. aldı.
Novatra’ya iki ayrı portföy halinde:
- 344,5 milyon TL
- 748,2 milyon TL
olmak üzere toplam 1,0927 milyar TL takipteki alacak devredildi.
Bunun karşılığında toplam 144 milyon TL ödeme yapıldı.
Böylece Novatra’nın aldığı iki portföyün satış bedeli, brüt alacak bakiyesinin yaklaşık %13,2’sine denk geliyor.
Gelecek Varlık ise iki portföyde toplam yaklaşık 721 milyon TL alacağı 144 milyon TL bedelle aldı.
Birikim Varlık’ın aldığı portföy 684,4 milyon TL, satış bedeli 93 milyon TL; İstanbul Varlık’ın aldığı portföy ise 516,1 milyon TL, satış bedeli 68 milyon TL oldu.
BANKA HABERLERİ
OVP 2027-2029: Bankacılıkta Yeni Kredi Rejimi Başlıyor
Kredi musluğu açılmayacak, nitelikli, katme değeri yüksek kredi müşterisi seçilecek!
Yayınlanma:
3 gün önce|
14/09/2026Yazan:
Erol Taşdelen
6 Eylül 2026’da açıklanan 2027-2029 Orta Vadeli Programı, Türkiye ekonomisi açısından yalnızca yeni enflasyon ve büyüme hedeflerini ortaya koymuyor. Program, aynı zamanda bankacılık sisteminin önümüzdeki üç yılda hangi alanlara kredi vereceğinin ve hangi alanlarda daha seçici davranacağının da çerçevesini çiziyor.
Yeni dönemin anahtar kelimesi artık “daha fazla kredi” değil, “daha doğru kredi” olacak.
KOBİ, ihracat, yatırım, üretim ve yüksek katma değerli sanayi finansmanı öne çıkarken; genel amaçlı kredi, yüksek borçluluk ve zayıf nakit akışına dayalı şirket finansmanı daha zor hale gelebilir.
OVP’nin bankacılık açısından asıl mesajı ne?
OVP’nin bankacılık açısından en önemli tarafı, kredi sisteminin nicelikten niteliğe doğru yönlendirilmesidir.
Ekonomi yönetimi bir yandan enflasyonu 2027’de yüzde 21, 2028’de yüzde 13,5 ve 2029’da yüzde 9 seviyesine indirmeyi hedeflerken, diğer taraftan büyümenin 2027’de yüzde 4,2’ye, sonraki yıllarda yüzde 5 seviyesine doğru yükselmesini öngörüyor. 2026 büyüme tahmini ise yüzde 3,3’e çekildi.
Buradaki temel soru şudur: Enflasyon düşürülürken üretim nasıl finanse edilecek?
İşte bankacılık stratejisinin değiştiği nokta tam olarak burası. Ekonomi yönetimi, bütün kredileri aynı şekilde büyütmek yerine üretim, yatırım, ihracat ve KOBİ kredilerini öne çıkaran seçici kredi politikasını sürdürüyor.
Hazine ve Maliye Bakanı Mehmet Şimşek’in açıklamasına göre KOBİ kredilerinin toplam krediler içindeki payı uzun dönem ortalamasındaki yüzde 24,6-25 seviyesinden yaklaşık yüzde 27’ye çıkmış durumda. İhracat kredilerinin payı ise yüzde 6,3’lük uzun dönem ortalamasından yaklaşık yüzde 12’ye yükselmiş bulunuyor.
Bu rakamlar tesadüf değil.
Bankacılık sisteminin kredi kompozisyonu değiştiriliyor.
1. Kredi musluğu tamamen açılmayacak
Bence OVP’nin bankacılık açısından en yanlış okunabilecek tarafı burası. “Enflasyon düşüyor, büyüme hedefi yükseliyor, o halde bankalar daha fazla kredi verecek” şeklinde bir sonuç çıkarmak doğru değil.
Tam tersine; Kredi büyümesi enflasyonla uyumlu tutulurken, kredinin yönü değiştirilecek.
Bu şu anlama geliyor: Kredi miktarı kontrollü, kredi tahsisi seçici olacak.
Dolayısıyla 2027’de bankacılık sektöründe temel rekabet yalnızca “kaç milyar TL kredi kullandırdın?” üzerinden değil; “Hangi müşteriye, hangi sektöre ve hangi risk profiline kredi verdin?” üzerinden şekillenecek.
2. Banka kredi komitelerinde “nakit akışı” daha önemli hale gelecek
Türkiye’de uzun yıllar kredi değerlendirmesinde teminat önemli bir unsur oldu. Gayrimenkul, fabrika, arsa, kefalet ve diğer teminatlar kredi kararında güçlü rol oynadı.
Ancak yüksek faiz ve uzun nakit dönüş süreleri şirket bilançolarını zorladıkça yeni dönemin kritik sorusu şu olacak: “Şirket borcunu hangi nakit akışıyla ödeyecek?”
Bu nedenle 2027-2029 döneminde bankaların kredi analizinde:
- EBITDA,
- faaliyet nakit akışı,
- borç servis kapasitesi,
- işletme sermayesi ihtiyacı,
- stok devir hızı,
- alacak tahsil süresi,
- borç/vade uyumu,
- ihracat geliri,
- döviz pozisyonu,
- faiz karşılama oranı çok daha fazla önem kazanacak.
Başka bir ifadeyle: Teminat + bilanço modelinden, Nakit akışı + sektör + risk + teminat modeline geçiş hızlanacak.
3. KOBİ kredileri neden kritik?
OVP’nin önemli mesajlarından biri KOBİ finansmanının desteklenmesi.
Şimşek’in verdiği rakama göre KOBİ kredilerinin toplam krediler içindeki payı yaklaşık yüzde 27’ye yükselmiş durumda. Ancak burada önemli bir ayrım var: KOBİ’ye kredi vermek ile KOBİ’nin finansman sorununu çözmek aynı şey değildir.
KOBİ yüzde 50 civarında maliyetle kredi kullanıyorsa, kredi miktarını artırmak tek başına çözüm olmayabilir.
Çünkü şirketin:
- brüt kâr marjı,
- faaliyet kârı,
- stok finansmanı,
- tahsilat süresi
kredi maliyetinden düşük kalıyorsa, daha fazla kredi şirketi kurtarmak yerine daha fazla borçlandırabilir.
Bu nedenle OVP’nin gerçek başarısı: KOBİ’lere ne kadar kredi verildiğiyle değil, verilen kredinin kaçının üretim kapasitesine dönüştüğüyle ölçülmeli.
4. İhracat kredileri artık bankacılığın stratejik alanı
Burada ciddi bir dönüşüm yaşanıyor. İhracat kredilerinin toplam krediler içindeki payının yaklaşık yüzde 12’ye yükselmesi, uzun dönem ortalamasının neredeyse iki katına çıkması dikkat çekici. Reeskont kredilerinin günlük limitinin de 17 kat artırıldığı açıklandı.
Bu bize şunu söylüyor: Bankacılık sisteminden beklenen yalnızca kredi vermek değil, döviz kazandırıcı faaliyeti finanse etmek.
Bu nedenle ihracatçı şirketler: kur riski + faiz maliyeti + ihracat geliri + tahsilat riski birlikte değerlendirilerek daha avantajlı finansmana ulaşabilecek. Reeskont kredilerinde açıklanan yüzde 23,9 faiz oranı ve bankacılık maliyetleri eklendiğinde yaklaşık yüzde 25-26 seviyesine çıkan maliyet, mevcut enflasyonun altında bir finansman kanalı oluşturuyor. Bu durum ticari bankalar açısından da önemli.
Çünkü klasik ticari kredi ile hedefli/reeskont finansmanı arasında ciddi maliyet farkı oluştuğunda şirketlerin finansman tercihi değişiyor.
5. Sanayi finansmanında yeni dönem
OVP’nin önemli başlıklarından biri imalat sanayiinin güçlendirilmesi.
Cumhurbaşkanı Yardımcısı Cevdet Yılmaz, İmalat Sanayii Finansman Desteği Programı kapsamında 250 milyar TL ilave kredi desteği sağlandığını; orta-yüksek ve yüksek teknoloji ağırlıklı sanayi yatırımlarına yönelik üç yıl için 750 milyar TL YTAK kredilerinin kullandırılmaya devam edeceğini açıkladı.
Bu, bankacılık açısından çok önemli bir sinyal.
Çünkü Türkiye’nin kredi sistemi giderek: tüketim → üretim ve genel ticari kredi → hedefli yatırım kredisi eksenine çekilmeye çalışılıyor.
6. Bankaların kârlılığı açısından OVP ne söylüyor?
Burada bankalar açısından daha karmaşık bir tablo var.
Bir tarafta:
- faizlerin zaman içinde düşmesi,
- enflasyonun gerilemesi,
- kredi talebinin yeniden canlanması bankalar açısından olumlu.
Diğer tarafta:
- seçici kredi,
- kredi büyüme sınırları,
- makroihtiyati düzenlemeler,
- düşük maliyetli hedefli kredi programları bankaların serbest fiyatlama alanını sınırlayabilir.
Dolayısıyla bankaların önümüzdeki dönemde kârlılığı sadece faiz marjı üzerinden değil; komisyon gelirleri + ödeme sistemleri + yatırım bankacılığı + sermaye piyasaları + sigorta + dijital bankacılık üzerinden çeşitlendirmesi gerekecek.
7. Mevduatta da yeni dönem
OVP’nin finansal istikrar ayağında TL tasarrufların artırılması ve finansal kaynakların daha etkin alanlara yönlendirilmesi öne çıkıyor.
Bu nedenle bankalar açısından sadece kredi tarafı değil, pasif yönetimi de kritik. Bankaların önündeki temel sorun: Uzun vadeli kredi vermek için uzun vadeli ve uygun maliyetli kaynak bulmak. Türkiye’de mevduatın önemli bölümünün kısa vadeli olması, uzun vadeli yatırım finansmanının önündeki yapısal problemlerden biri.
Dolayısıyla önümüzdeki dönemde: uzun vadeli TL mevduat + emeklilik fonları + yatırım fonları + tahvil piyasası + sermaye piyasaları daha önemli hale gelecek.
8. Bankacılık sisteminin en büyük riski: sorunlu kredi
Burada OVP’nin hedefleri ile reel sektörün mevcut durumu arasında dikkat edilmesi gereken bir alan var.
Kredi maliyetlerinin uzun süre yüksek kalması: yüksek faiz → düşük faaliyet kârı → nakit açığı → yeniden borçlanma → yapılandırma → sorunlu kredi zinciri yaratabilir.
Bu nedenle 2027-2029 döneminde bankaların en önemli gündemlerinden biri yalnızca yeni kredi vermek değil, mevcut kredi portföyünün kalitesini korumak olacak.
Özellikle:
- tekstil,
- inşaat,
- gayrimenkul,
- perakende,
- enerji,
- KOBİ ağırlıklı sektörler yakından izlenmeye devam edebilir.
9. “Kredi vermek” ile “şirketi yaşatmak” arasındaki fark
Bence OVP’nin bankacılık tarafındaki en önemli sınavı burada. Bir şirkete 100 milyon TL kredi vermek kolaydır.
Asıl mesele: Bu 100 milyon TL şirketin üretim kapasitesini mi artıracak? yoksa Önceki kredinin faizini ve vadesi gelen borcunu mu kapatacak?
Eğer ikinci durum gerçekleşiyorsa, bankacılık sistemi ekonomik büyümeyi finanse etmiyor; borç stokunu çeviriyor. Bu nedenle 2027-2029 döneminde bankaların kredi komitelerinde “nakit karşılıklı kredi” anlayışının güçlendirilmesi gerekiyor.
10. Bankacılıkta yeni denklem
Önümüzdeki dönemin kredi denklemini şöyle özetlemek mümkün:
Eski model: Teminat → Kredi → Bilanço büyümesi
Yeni model: Üretim → Nakit akışı → İhracat → Verimlilik → Borç servis kapasitesi → Kredi
Bunun anlamı çok açık: Sadece malı olan değil, para üretebilen şirket kredi açısından daha değerli hale gelecek.
Reel sektör açısından OVP’nin kritik açmazı
Ancak burada ekonomi yönetiminin çözmesi gereken önemli bir çelişki var.
Bir tarafta: Enflasyon düşürülecek.
Diğer tarafta: Üretim ve yatırım artırılacak.
Üçüncü tarafta: Kredi büyümesi kontrol altında tutulacak.
Dördüncü tarafta: Şirketlerin finansman maliyetleri yüksek.
Bu dört hedef aynı anda yönetilmek zorunda.
Eğer finansman maliyeti yeterince hızlı düşmezse, üretici şirket yatırım yapamayabilir.
Eğer kredi çok hızlı gevşerse, bu kez: kredi → talep → döviz → fiyatlar → enflasyon kanalı yeniden çalışabilir.
Dolayısıyla ekonomi yönetiminin önündeki asıl mesele: “Kredi musluğunu açmak veya kapatmak değil, doğru basınçta tutmak.”
Bankalar 2027’de ne yapmalı?
Bence bankaların önümüzdeki dönemde beş stratejik alanı öne çıkarması gerekiyor:
1. Nakit akışı bazlı kredi
Şirketin gerçek ödeme gücü analiz edilmeli.
2. Sektör bazlı kredi politikası
Her sektöre aynı kredi limiti uygulanmamalı.
3. İhracat ve döviz kazandırıcı faaliyet finansmanı
Döviz geliri yaratan şirketlere daha uygun yapılandırılmış finansman sağlanmalı.
4. Yatırım finansmanı
Makine, teknoloji, enerji verimliliği ve kapasite artışı gibi yatırımlar ayrı değerlendirilmelidir.
5. Erken uyarı sistemi
Sorunlu hale gelen krediyi beklemek yerine: “Batıyok” oluşmadan önce müdahale edilmelidir.
Bankacılık açısından 10 önemli stratejik değişiklik
| Alan | OVP’nin mesajı | Bankacılık açısından anlamı |
|---|---|---|
| 1. Kredi büyümesi | Enflasyonla uyumlu kredi büyümesi | Bankalar kredi musluklarını serbest bırakmayacak; seçici kredi devam edecek |
| 2. Reel sektör finansmanı | Üretim, yatırım ve ihracata yönlendirme | Genel kredi yerine hedefli/sektörel kredi önem kazanacak |
| 3. İmalat sanayii | İmalat ve yüksek katma değerli yatırımlara finansman | Bankalar için sanayi kredileri yeniden stratejik ürün haline gelebilir |
| 4. İhracat | İhracat kapasitesinin artırılması | Reeskont, Eximbank ve döviz kazandırıcı faaliyet finansmanı önemini koruyacak |
| 5. KOBİ | Finansmana erişimin güçlendirilmesi | KOBİ kredilerinde teminat + nakit akışı + sektör riski daha fazla dikkate alınacak |
| 6. Kredi tahsisi | Kaynakların verimli alanlara yönlendirilmesi | “Kredi isteyen herkese kredi” modelinden risk bazlı kredi tahsisine geçiş |
| 7. Sermaye piyasaları | Banka dışı finansmanın geliştirilmesi | Faktoring, leasing, tahvil, fonlar, GYO/Girişim sermayesi gibi alternatifler büyüyecek |
| 8. Finansal teknoloji | Dijitalleşme ve finansal altyapı | Bankaların veri, yapay zekâ ve dijital kredi modellerine yatırımı artacak |
| 9. Finansal istikrar | TL’ye güven ve makro finansal istikrar | Bankaların bilanço, likidite ve döviz pozisyonu daha yakından yönetilecek |
| 10. Finansal okuryazarlık | Finansal eğitim artırılacak | Tüketici ve yatırımcı davranışlarının daha kontrollü hale getirilmesi hedefleniyor |
Kutu Bilgi | OVP’de bankacılık için öne çıkan rakamlar
| Gösterge | OVP/2026 açıklamaları |
|---|---|
| 2026 büyüme tahmini | %3,3 |
| 2027 büyüme hedefi | %4,2 |
| 2026 yıl sonu enflasyon tahmini | %28,4 |
| 2027 enflasyon hedefi | %21 |
| 2028 enflasyon hedefi | %13,5 |
| 2029 enflasyon hedefi | %9 |
| KOBİ kredilerinin toplam kredilerdeki payı | ~%27 |
| İhracat kredilerinin toplam kredilerdeki payı | ~%12 |
| İhracat kredilerinde uzun dönem ortalama | %6,3 |
| İmalat Sanayii Finansman Desteği | 250 milyar TL |
| YTAK kredi büyüklüğü | 750 milyar TL / 3 yıl |
| Reeskont kredi günlük limit artışı | 17 kat |
Rakamların ilgili bölümü ekonomi yönetiminin OVP sunumu ve program sonrası açıklamalarından derlenmiştir.
Bankacılıkta “kredi büyümesi” değil “kredi kalitesi” dönemi
2027-2029 OVP’nin bankacılık açısından bana göre en önemli mesajı şudur: Türkiye artık sadece daha fazla krediye değil, daha verimli krediye ihtiyaç duyuyor.
Bunun gerçekleşmesi halinde bankacılık sistemi ekonominin üretim kapasitesini artıran bir mekanizmaya dönüşebilir.
Ancak bunun için kredi tahsisinde yalnızca teminatın değil, nakit akışının ve üretim kapasitesinin merkeze alınması gerekiyor.
Çünkü Türkiye’nin asıl problemi artık sadece: “Şirket kredi bulabiliyor mu?” değil.
Daha önemli soru: “Şirket aldığı krediyi üretime dönüştürüp borcunu geri ödeyebiliyor mu?”
BankaVitrini olarak uzun süredir vurguladığımız “nakit kraldır” yaklaşımının önemi burada ortaya çıkıyor.
2027-2029 döneminde bankacılık sisteminin başarısını kredi hacmi değil; üretime dönüşen kredi + zamanında geri ödenen kredi + düşük sorunlu kredi + artan ihracat belirleyecek.
Kısacası: OVP bankalara “daha çok kredi verin” demiyor. “Krediyi doğru şirkete, doğru sektöre ve doğru amaçla verin” diyor.
Ve önümüzdeki dönemde bankacılığın en kritik rekabet alanı da tam olarak burası olacak.
Erol TAŞDELEN – Ekonomist | BankaVitrini.com

FARK YARATANLAR
FARK YARATANLAR
FARK YARATANLAR
KATEGORİLER
- ALTIN – DÖVİZ – KRIPTO PARA (1.054)
- BANKA ANALİZLERİ (152)
- BANKA HABERLERİ (3.628)
- BASINDA BİZ (67)
- BORSA (598)
- CEO PERFORMANSLARI (39)
- EKONOMİ (2.984)
- GÜNCEL (4.596)
- GÜNDEM (3.572)
- RÖPORTAJLAR (47)
- SİGORTA (147)
- ŞİRKETLER (2.740)
- SÜRDÜRÜLEBİLİRLİK (582)
- VİDEO Vitrini (19)
- YAZARLAR (1.491)
- AI-BankaVitrini (28)
- Ali Coşkun (56)
- Arif Öztan (7)
- Ayşe Muzaffer Sunguroğlu (7)
- Cengiz KILIÇ (11)
- Dr. Abbas Karakaya (73)
- Erden Armağan Er (46)
- Erol Taşdelen (834)
- Gizem Taşdelen (5)
- Gülbeyaz Gergün (119)
- Kemal Emirhan Mendi (1)
- Murat Şenol (26)
- Mustafa Akpınar (53)
- Onur ÇELİK (62)
- Prof. Dr. Binhan Elif Yılmaz (95)
- Serhat Can (11)
- Süleyman Çembertaş (19)
- Tungay Dere (19)
- Uğur Durak (33)
- Zuhal KARABULUT (5)
YAZARLAR
ALTIN – DÖVİZ
KRİPTO PARA PİYASASI
X
- Almanya, Çin'e yönelik ekonomik önlem paketi hazırlığında 14/09/2026
- Kıymetli metallerde Fed faiz artırım baskısı 14/09/2026
- Çin'den ABD'li şirketlere yapay zeka tepkisi 14/09/2026
- Goldman Sachs: Türkiye’de finansal koşullar gevşiyor 14/09/2026
- “Altın kotasında dünya ile 11 bin dolara çıkan fiyat farkı kapandı” 14/09/2026
- Kuraklıktan etkilenen Fransız çiftçisine devlet yardımı 14/09/2026
- Suudi Veliaht Prens CENTCOM komutanı ile görüştü 14/09/2026
- AMB yetkilisi: Enerji fiyatı eğilimleri oldukça endişe verici 14/09/2026
- Trump'ın 5 bin dolar vaadine Kongre onay şartı 14/09/2026
- Kazimir: AMB faizleri daha da artırmaktan çekinmeyecek 14/09/2026
SON YAZILAR
- Kara Çarşamba: Borsa İstanbul neden çöktü? 17/09/2026
- Fed yeniden şahinleşti, içeride yatırım fonları kaynaklı türbülans derinleşti 17/09/2026
- İş Bankası 3,8 milyar TL’lik takipteki alacağını 627,8 milyon TL’ye sattı 15/09/2026
- Fed iki ateş arasında: Artırsa ekonomi, artırmasa tahviller sarsılacak 15/09/2026
- Garanti Bankası 3,014 milyar TL’lik takipteki alacağını 449 milyon TL’ye sattı 14/09/2026
- OVP 2027-2029: Bankacılıkta Yeni Kredi Rejimi Başlıyor 14/09/2026
- Diplomasi ertelendi, petrol yeniden $108: Piyasalar Fed haftasına gergin başladı 14/09/2026
- Gerçekler ve “niyetler”: Yeni OVP ne anlatıyor? 08/09/2026
- Şirketiniz 25-16 ve 25-12 geriye düştüğünde ne yapıyor? 07/09/2026
- Konkordato alırım, bankalara faizi sildiririm diyenlere dikkat! 07/09/2026
ARAMA
Popüler
-
GÜNCEL3 yıl önceZara Ve Mango’ya Üretim Yapın Tekstil Devi Konkordato Talep Etti
-
BANKA HABERLERİ3 yıl önceTCMB Başkanı için ismi geçen GAYE ERKAN First Republic Bank’tan ayrılma süreci
-
BANKA HABERLERİ5 yıl önceAKBANK çöktü : Dijital Bankacılık sorumlusu GMY CİVELEK ortada yok!
-
BANKA HABERLERİ5 yıl önceHSBC terbiyesizliği : “Sabancı alana “AKBANK bedava”
-
BANKA ANALİZLERİ4 yıl önceYILIN İLK YARISINDA İŞBANK RAKİPSİZ LİDER AKBANK SONUNCU SIRADAN KURTULAMIYOR
-
VİDEO Vitrini5 yıl önceGelişmekte olan ülkeler neden gelişmiş ülkelerden daha az borçlu