Connect with us

Erol Taşdelen

ENGELLİLERİN ÖNÜNE YENİ ENGELLER Mİ KONULUYOR?

Yayınlanma:

|

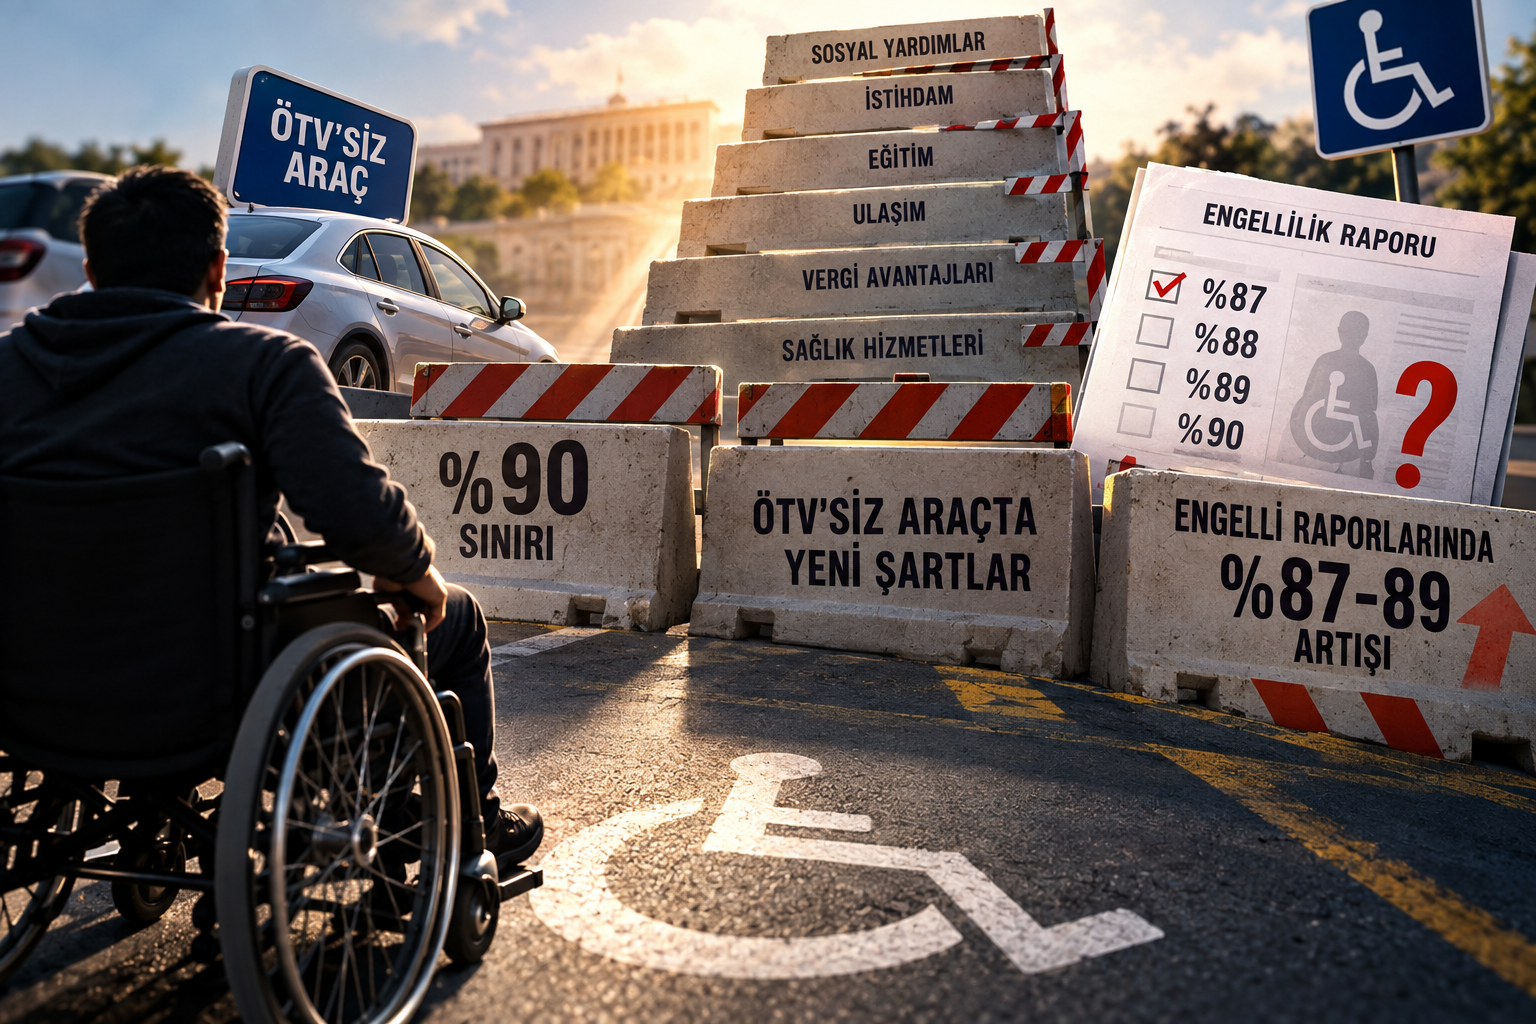
%90 sınırı, ÖTV’siz araç ve engelli raporları yeniden tartışma konusu

Engellilere yönelik düzenlemelerin amacı yaşamı kolaylaştırmak olması gerekirken, son dönemde yapılan bazı değişiklikler “hak kaybı” tartışmasını beraberinde getirdi. Özellikle ÖTV’siz araç uygulamasında getirilen yeni şartlar ve %90 engellilik oranının kritik bir eşik haline gelmesi, %90’ın altında kalan engellilerin durumunu yeniden gündeme taşıdı.

En dikkat çekici başlıklardan biri ÖTV’siz araç hakkı. 2024 sonunda yapılan düzenlemeyle engellilerin yeniden ÖTV istisnalı araç alabilme süresi 5 yıldan 10 yıla çıkarıldı. Araçlarda en az %40 yerli katkı şartı getirildi ve araç bedeline de sınır konuldu. 2026 yılı için bu sınır 2 milyon 873 bin 900 TL olarak uygulanıyor.

Böylece ÖTV istisnası tamamen kaldırılmamış olsa da, hak kapsamındaki araçlara erişim şartları önemli ölçüde daraldı.

%89 İLE %90 ARASINDAKİ FARK

Tartışmanın en önemli noktalarından biri ise %90 engellilik oranı.

%90 ve üzerindeki engelliler ile %90’ın altında kalan engelliler arasında özellikle araç alımı bakımından farklı kurallar uygulanıyor. %90’ın altında kalanlarda özel tertibat ve engelin niteliğine ilişkin ilave şartlar devreye giriyor.

Bu durum şu soruyu gündeme getiriyor:

%89 engelli bir vatandaş ile %90 engelli vatandaş arasında yalnızca bir puanlık fark varken, neden bazı haklara erişimde bu kadar büyük fark oluşuyor?

Üstelik engellilik oranı yalnızca ÖTV açısından değil; çeşitli sosyal yardım ve desteklerde de önemli sonuçlar doğurabiliyor.

%87–89 RAPORLARI NEDEN DİKKAT ÇEKİYOR?

Son dönemde engelli vatandaşlardan gelen şikâyetlerde %87, %88 ve %89 gibi oranların özellikle dikkat çektiği ifade ediliyor.

Ancak önemli bir noktayı vurgulamak gerekiyor:

Hastanelerin sistematik biçimde vatandaşları %90’ın altında bırakmak amacıyla %87–89 oranında rapor verdiğini gösteren kamuya açık resmi bir istatistik bulunmuyor.

Dolayısıyla bu durum şu aşamada bir iddia ve araştırılması gereken bir konu niteliğinde.

Sağlık Bakanlığı’nın açıklaması gereken temel soru ise çok basit:

2024, 2025 ve 2026 yıllarında kaç engelli raporu düzenlendi ve bu raporların yüzde kaçı %87, %88, %89 ve %90’ın üzerinde sonuçlandı?

Bu veriler açıklanırsa, kamuoyundaki “%90’ın altında raporların arttığı” yönündeki iddiaların gerçek olup olmadığı da görülebilecek.

AYM DE %90 ALTI DÜZENLEMESİNİ GÜNDEME TAŞIDI

Anayasa Mahkemesi de 2025 yılında %90’ın altında engelliliği bulunan kişilerin ÖTV istisnasından yararlanmasına ilişkin düzenlemeyi Anayasa’nın eşitlik ve sosyal devlet ilkeleri bakımından değerlendirdi ve ilgili hükmü iptal etti.

Bu karar, engelli haklarında yüzde eşiklerinin hukuki açıdan da tartışmalı bir alan olduğunu gösterdi.

SORUN SADECE ÖTV DEĞİL

Engelli vatandaşların karşılaştığı sorunlar yalnızca araç alımıyla sınırlı değil.

Engelli raporu;

  • sosyal yardımlar,
  • vergi avantajları,
  • istihdam,
  • ulaşım,
  • belediye hizmetleri,
  • eğitim,
  • bakım ve diğer sosyal desteklerde

farklı sonuçlar doğurabiliyor.

5378 sayılı Engelliler Hakkında Kanun ise engellilerin eşit haklara sahip olmasını, ayrımcılığın önlenmesini ve toplumsal yaşama tam katılımını temel ilke olarak kabul ediyor.

ENGELLİNİN İHTİYACI YÜZDEYE SIĞAR MI?

Bugün tartışılması gereken temel konu belki de bu:

%89 ile %90 arasındaki bir puan, kişinin gerçek yaşamında gerçekten bir puanlık fark yaratıyor mu?

Engellilik oranı elbette objektif kriterlerle belirlenmeli. Ancak bir puanlık fark nedeniyle kişinin ekonomik ve sosyal haklarında büyük değişiklik meydana geliyorsa, sistemin yalnızca matematiksel oranlar üzerinden değil, kişinin gerçek fonksiyon kaybı ve yaşam koşulları üzerinden de değerlendirilmesi gerekiyor.

Engelli haklarının amacı engellinin önüne yeni sınırlar koymak değil, hayatındaki engelleri azaltmak olmalı.

Bankavitrini’nin sorusu ise net: ENGELLİLERİN HAYATINI KOLAYLAŞTIRMASI GEREKEN SİSTEM, YENİ HAK DUVARLARI MI ÖRÜYOR?

Erol TAŞDELEN – Ekonomist

Okumaya devam et
Yorum Yazın

Yorum Yazın

E-posta adresiniz yayınlanmayacak. Gerekli alanlar * ile işaretlenmişlerdir

BANKA HABERLERİ

AKBANK’ta ŞOK KARAR: Üst Mahkeme de Dolandırılan müşteriyi haklı buldu!

Yayınlanma:

|

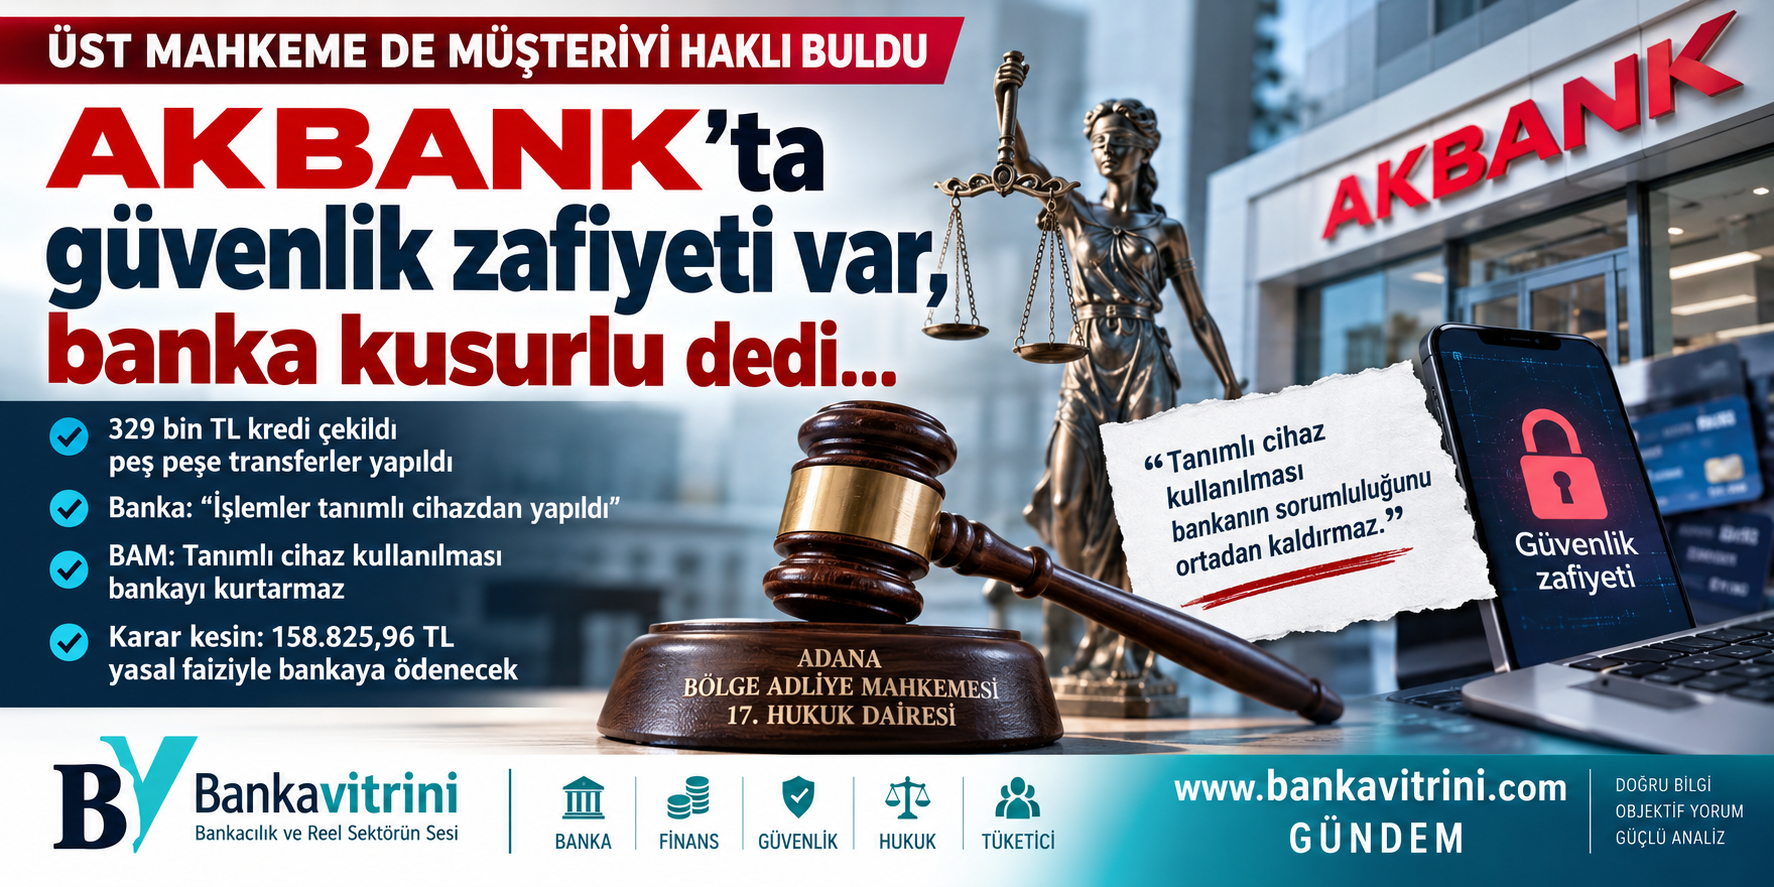
“Tanımlı cihaz” savunması bankayı kurtarmadı: Akbank müşterisinin 158 bin TL’lik zararı bankaya kaldı

Daha önce de haberleştirdiğimiz; Akbank müşterisinin hesabından bilgisi ve rızası dışında kredi kullanılması ve para transferleri yapılması üzerine açılan davada banka bir kez daha kaybetti. AKBANK’ın Üst Mahkemeye yaptığı itiraz mahkeme tarafından reddedildi!

Mersin 1. Tüketici Mahkemesi’nin müşteriyi haklı bularak Akbank’ın 158.825,96 TL’yi yasal faiziyle birlikte ödemesine karar vermesinin ardından banka kararı istinafa taşıdı.

Ancak Adana Bölge Adliye Mahkemesi 17. Hukuk Dairesi, Akbank’ın istinaf başvurusunu esastan reddetti. 10 Eylül 2026 tarihli karar, HMK 362/1-a kapsamında kesin olarak verildi.

329 bin TL kredi çekildi, peş peşe transferler yapıldı

Dava dosyasına göre olay 4 Mayıs 2024 tarihinde meydana geldi.

Müşterinin hesabından bilgisi ve rızası dışında 329.300 TL kredi kullanıldı. Ardından farklı işlemlerle üçüncü kişilerin hesaplarına para transferleri gerçekleştirildi.

Dosyadaki hesaplamaya göre müşterinin gerçek zararı 158.825,96 TL olarak belirlendi. İlk derece mahkemesi bu tutarın dava tarihinden itibaren yasal faiziyle birlikte Akbank’tan tahsiline karar verdi.

Banka: “İşlemler müşterinin güvenli cihazından yapıldı”

Akbank savunmasında işlemlerin müşterinin tanımlı ve güvenli cihazından gerçekleştirildiğini, iki faktörlü doğrulama ve MSISDN doğrulamasının bulunduğunu belirtti.

Banka ayrıca müşterinin şifre güvenliğini sağlayamadığını ve telefona bulaşan zararlı yazılımların üçüncü kişilerin erişimine neden olmuş olabileceğini savundu.

Ancak BAM bu savunmayı zararın bankaya ait sorumluluğu ortadan kaldıran yeterli bir gerekçe olarak kabul etmedi.

Mahkemenin kritik tespiti: Güvenli cihaz kullanılması bankayı kurtarmıyor

Kararın en dikkat çekici bölümlerinden biri, işlemlerin müşterinin tanımlı güvenli cihazından gerçekleştirilmiş olmasına rağmen bankanın güvenlik yükümlülüğünün ortadan kalkmadığının açıkça belirtilmesi.

Bilirkişi incelemesinde;

  • 15.000 TL para transferi,
  • 329.300 TL kredi kullanımı,
  • ardından 37.500 TL ve 95.000 TL tutarında transferler

olmak üzere işlemlerin kısa süre içerisinde art arda gerçekleştirildiği belirlendi.

Mahkemeye göre bu hareketlilik, müşterinin olağan hesap hareketleriyle uyumlu olduğunun banka tarafından ortaya konulamadığı için olağan dışı finansal hareketlilik ve dolandırıcılık riski taşıyordu.

“Alarm üretmesi gerekiyordu”

Kararın merkezindeki değerlendirme ise bankanın güvenlik sistemine ilişkin.

Bilirkişi heyeti, söz konusu işlemlerin dolandırıcılık örüntüsüyle uyumlu olduğunu ve bankanın güvenlik sistemlerinde alarm üretmesi gerektiğini belirledi.

Buna rağmen işlemlerin müşterinin bilgisi ve rızası dahilinde olduğunun yeterince doğrulanmadan gerçekleştirildiği ve bankanın gerekli güvenlik önlemlerini almadığı sonucuna varıldı.

Raporda açıkça “bankanın güvenlik sürecinde zafiyet bulunduğu” kanaatine yer verildi.

BAM: Banka sadece sistemi kurmakla sorumluluktan kurtulamaz

Adana BAM 17. Hukuk Dairesi kararında bankaların “güven kurumu” niteliğine dikkat çekildi.

Kararda, internet bankacılığı hizmetini sunan bankanın, gelişen dolandırıcılık yöntemlerine karşı gerekli güvenlik altyapısını oluşturması, sistemi güncel tutması ve usulsüz işlemler ortaya çıktığında gerekli önlemleri alması gerektiği vurgulandı.

Daha da önemlisi mahkeme, müşterinin internet bankacılığını kullanmasının bankanın mevduatı koruma yükümlülüğünü ortadan kaldırmayacağını belirtti.

Müşterinin de sorumluluğu var ama…

Karar, internet bankacılığı dolandırıcılıklarında bütün sorumluluğu otomatik olarak bankaya yükleyen bir yaklaşım da ortaya koymuyor.

BAM kararında müşterilerin de şifrelerini ve kişisel bilgilerini korumak, bilgisayar ve telefonlarını sanal saldırılara karşı korumak ve gerekli dikkat ve özeni göstermek zorunda oldukları belirtiliyor.

Ancak somut olayda müşterinin kişisel bilgilerini üçüncü kişilerle paylaştığına ilişkin delil bulunmadığı vurgulandı.

Kararda; “…davacının önceki hesap hareketleri içerisinde dava konusu işlemlerle benzer nitelikte ve tutarda işlemler bulunduğuna ilişkin finansal kayıtların da sunulmadığı, bu haliyle işlemlerin bankanın güvenlik mekanizmaları bakımından dikkat ve kontrol gerektiren mahiyette olduğu, işlemlerin tanımlı güvenli cihaz kullanılarak gerçekleştirilmiş olmasının ise bankanın gerekli güvenlik tedbirlerini alma yükümlülüğünü ortadan kaldırmayacağı, tüm bu nedenlerle ortaya çıkan zarardan davalı bankanın sorumlu olduğu, ilk derece mahkemesince aynı yönde kanaat içeren bilirkişi heyet raporu doğrultusunda davanın kabulüne yönelik verilen kararın usul ve esas bakımından hukuka uygun olduğu anlaşıldığından davalı vekilinin istinaf isteminin reddine karar verilmiştir…” cümlesi yer alması mahkemenin bundan sonraki benzer davalarda da bakış açısını ortaya koydu.

Bankanın istinaf başvurusu reddedildi

Adana BAM 17. Hukuk Dairesi, ilk derece mahkemesinin kararının usul ve esas yönünden hukuka uygun olduğu sonucuna vardı.

Banka tarafından yapılan istinaf başvurusu HMK 353/1-b.1 maddesi gereğince esastan reddedildi.

Daire ayrıca kararın kesin olduğuna hükmetti.

Bankacılık sektörü açısından önemli bir emsal tartışması

Kararın önemli tarafı yalnızca 158 bin TL’lik zararın müşteriye ödenmesi değil.

Mahkeme, bankaların elektronik bankacılık sistemlerinde yalnızca “şifre doğru mu, cihaz tanımlı mı?” kontrolü yapmasının her durumda yeterli olmayabileceğine işaret ediyor.

Çünkü somut olayda işlemler müşterinin tanımlı cihazından yapılmış olsa bile; işlem tutarı + işlem sırası + müşterinin geçmiş işlem davranışı + kredi kullanımı + hemen ardından üçüncü kişilere transfer birlikte değerlendirildiğinde bankanın güvenlik sisteminin şüpheli hareketliliği yakalaması gerektiği kabul edildi.

Bu yaklaşım, özellikle son yıllarda artan mobil bankacılık dolandırıcılıklarında “İşlem müşterinin telefonundan yapılmış, dolayısıyla banka sorumlu değildir” şeklindeki savunmaların tek başına yeterli olmayabileceğini gösteriyor.

Kısacası;

Müşterinin telefonu kullanılmış olabilir.

Tanımlı cihaz kullanılmış olabilir.

Ancak banka, işlemlerin müşterinin olağan finansal davranışıyla uyumlu olup olmadığını ve dolandırıcılık riski taşıyıp taşımadığını da değerlendirmek zorunda.

Bu dosyada mahkemenin vardığı sonuç ise net: Akbank’ın güvenlik sürecinde zafiyet bulundu ve ortaya çıkan 158.825,96 TL’lik zarardan banka sorumlu tutuldu.

Karar 10 Eylül 2026 tarihinde kesin olarak verildi.

Erol TAŞDELEN – Ekonomist, Bankacı Bilirkişisi Sc: 48413

bankavitrini.com

******************

Dolandırılan müşteri davayı kazandı. Ödeme yapmayan AKBANK’ı İcraya verdi

Dolandırıcılık davasında Mahkeme kararı: Banka sorumlu, para iade

Dolandırıcılık Davasında Şok Rapor: Banka Kusurlu!


Okumaya devam et

BANKA HABERLERİ

OVP 2027-2029: Bankacılıkta Yeni Kredi Rejimi Başlıyor

Kredi musluğu açılmayacak, nitelikli, katme değeri yüksek kredi müşterisi seçilecek!
Yayınlanma:

|

6 Eylül 2026’da açıklanan 2027-2029 Orta Vadeli Programı, Türkiye ekonomisi açısından yalnızca yeni enflasyon ve büyüme hedeflerini ortaya koymuyor. Program, aynı zamanda bankacılık sisteminin önümüzdeki üç yılda hangi alanlara kredi vereceğinin ve hangi alanlarda daha seçici davranacağının da çerçevesini çiziyor.

Yeni dönemin anahtar kelimesi artık “daha fazla kredi” değil, “daha doğru kredi” olacak.

KOBİ, ihracat, yatırım, üretim ve yüksek katma değerli sanayi finansmanı öne çıkarken; genel amaçlı kredi, yüksek borçluluk ve zayıf nakit akışına dayalı şirket finansmanı daha zor hale gelebilir.

OVP’nin bankacılık açısından asıl mesajı ne?

OVP’nin bankacılık açısından en önemli tarafı, kredi sisteminin nicelikten niteliğe doğru yönlendirilmesidir.

Ekonomi yönetimi bir yandan enflasyonu 2027’de yüzde 21, 2028’de yüzde 13,5 ve 2029’da yüzde 9 seviyesine indirmeyi hedeflerken, diğer taraftan büyümenin 2027’de yüzde 4,2’ye, sonraki yıllarda yüzde 5 seviyesine doğru yükselmesini öngörüyor. 2026 büyüme tahmini ise yüzde 3,3’e çekildi.

Buradaki temel soru şudur: Enflasyon düşürülürken üretim nasıl finanse edilecek?

İşte bankacılık stratejisinin değiştiği nokta tam olarak burası. Ekonomi yönetimi, bütün kredileri aynı şekilde büyütmek yerine üretim, yatırım, ihracat ve KOBİ kredilerini öne çıkaran seçici kredi politikasını sürdürüyor.

Hazine ve Maliye Bakanı Mehmet Şimşek’in açıklamasına göre KOBİ kredilerinin toplam krediler içindeki payı uzun dönem ortalamasındaki yüzde 24,6-25 seviyesinden yaklaşık yüzde 27’ye çıkmış durumda. İhracat kredilerinin payı ise yüzde 6,3’lük uzun dönem ortalamasından yaklaşık yüzde 12’ye yükselmiş bulunuyor.

Bu rakamlar tesadüf değil.

Bankacılık sisteminin kredi kompozisyonu değiştiriliyor.

1. Kredi musluğu tamamen açılmayacak

Bence OVP’nin bankacılık açısından en yanlış okunabilecek tarafı burası. “Enflasyon düşüyor, büyüme hedefi yükseliyor, o halde bankalar daha fazla kredi verecek” şeklinde bir sonuç çıkarmak doğru değil.

Tam tersine; Kredi büyümesi enflasyonla uyumlu tutulurken, kredinin yönü değiştirilecek.

Bu şu anlama geliyor: Kredi miktarı kontrollü, kredi tahsisi seçici olacak.

Dolayısıyla 2027’de bankacılık sektöründe temel rekabet yalnızca “kaç milyar TL kredi kullandırdın?” üzerinden değil; “Hangi müşteriye, hangi sektöre ve hangi risk profiline kredi verdin?” üzerinden şekillenecek.

2. Banka kredi komitelerinde “nakit akışı” daha önemli hale gelecek

Türkiye’de uzun yıllar kredi değerlendirmesinde teminat önemli bir unsur oldu. Gayrimenkul, fabrika, arsa, kefalet ve diğer teminatlar kredi kararında güçlü rol oynadı.

Ancak yüksek faiz ve uzun nakit dönüş süreleri şirket bilançolarını zorladıkça yeni dönemin kritik sorusu şu olacak: “Şirket borcunu hangi nakit akışıyla ödeyecek?”

Bu nedenle 2027-2029 döneminde bankaların kredi analizinde:

  • EBITDA,
  • faaliyet nakit akışı,
  • borç servis kapasitesi,
  • işletme sermayesi ihtiyacı,
  • stok devir hızı,
  • alacak tahsil süresi,
  • borç/vade uyumu,
  • ihracat geliri,
  • döviz pozisyonu,
  • faiz karşılama oranı çok daha fazla önem kazanacak.

Başka bir ifadeyle: Teminat + bilanço modelinden, Nakit akışı + sektör + risk + teminat modeline geçiş hızlanacak.

3. KOBİ kredileri neden kritik?

OVP’nin önemli mesajlarından biri KOBİ finansmanının desteklenmesi.

Şimşek’in verdiği rakama göre KOBİ kredilerinin toplam krediler içindeki payı yaklaşık yüzde 27’ye yükselmiş durumda. Ancak burada önemli bir ayrım var: KOBİ’ye kredi vermek ile KOBİ’nin finansman sorununu çözmek aynı şey değildir.

KOBİ yüzde 50 civarında maliyetle kredi kullanıyorsa, kredi miktarını artırmak tek başına çözüm olmayabilir.

Çünkü şirketin:

  • brüt kâr marjı,
  • faaliyet kârı,
  • stok finansmanı,
  • tahsilat süresi

kredi maliyetinden düşük kalıyorsa, daha fazla kredi şirketi kurtarmak yerine daha fazla borçlandırabilir.

Bu nedenle OVP’nin gerçek başarısı: KOBİ’lere ne kadar kredi verildiğiyle değil, verilen kredinin kaçının üretim kapasitesine dönüştüğüyle ölçülmeli.

4. İhracat kredileri artık bankacılığın stratejik alanı

Burada ciddi bir dönüşüm yaşanıyor. İhracat kredilerinin toplam krediler içindeki payının yaklaşık yüzde 12’ye yükselmesi, uzun dönem ortalamasının neredeyse iki katına çıkması dikkat çekici. Reeskont kredilerinin günlük limitinin de 17 kat artırıldığı açıklandı.

Bu bize şunu söylüyor: Bankacılık sisteminden beklenen yalnızca kredi vermek değil, döviz kazandırıcı faaliyeti finanse etmek.

Bu nedenle ihracatçı şirketler: kur riski + faiz maliyeti + ihracat geliri + tahsilat riski birlikte değerlendirilerek daha avantajlı finansmana ulaşabilecek. Reeskont kredilerinde açıklanan yüzde 23,9 faiz oranı ve bankacılık maliyetleri eklendiğinde yaklaşık yüzde 25-26 seviyesine çıkan maliyet, mevcut enflasyonun altında bir finansman kanalı oluşturuyor. Bu durum ticari bankalar açısından da önemli.

Çünkü klasik ticari kredi ile hedefli/reeskont finansmanı arasında ciddi maliyet farkı oluştuğunda şirketlerin finansman tercihi değişiyor.

5. Sanayi finansmanında yeni dönem

OVP’nin önemli başlıklarından biri imalat sanayiinin güçlendirilmesi.

Cumhurbaşkanı Yardımcısı Cevdet Yılmaz, İmalat Sanayii Finansman Desteği Programı kapsamında 250 milyar TL ilave kredi desteği sağlandığını; orta-yüksek ve yüksek teknoloji ağırlıklı sanayi yatırımlarına yönelik üç yıl için 750 milyar TL YTAK kredilerinin kullandırılmaya devam edeceğini açıkladı.

Bu, bankacılık açısından çok önemli bir sinyal.

Çünkü Türkiye’nin kredi sistemi giderek: tüketim → üretim ve genel ticari kredi → hedefli yatırım kredisi eksenine çekilmeye çalışılıyor.

6. Bankaların kârlılığı açısından OVP ne söylüyor?

Burada bankalar açısından daha karmaşık bir tablo var.

Bir tarafta:

  • faizlerin zaman içinde düşmesi,
  • enflasyonun gerilemesi,
  • kredi talebinin yeniden canlanması bankalar açısından olumlu.

Diğer tarafta:

  • seçici kredi,
  • kredi büyüme sınırları,
  • makroihtiyati düzenlemeler,
  • düşük maliyetli hedefli kredi programları bankaların serbest fiyatlama alanını sınırlayabilir.

Dolayısıyla bankaların önümüzdeki dönemde kârlılığı sadece faiz marjı üzerinden değil; komisyon gelirleri + ödeme sistemleri + yatırım bankacılığı + sermaye piyasaları + sigorta + dijital bankacılık üzerinden çeşitlendirmesi gerekecek.

7. Mevduatta da yeni dönem

OVP’nin finansal istikrar ayağında TL tasarrufların artırılması ve finansal kaynakların daha etkin alanlara yönlendirilmesi öne çıkıyor.

Bu nedenle bankalar açısından sadece kredi tarafı değil, pasif yönetimi de kritik. Bankaların önündeki temel sorun: Uzun vadeli kredi vermek için uzun vadeli ve uygun maliyetli kaynak bulmak. Türkiye’de mevduatın önemli bölümünün kısa vadeli olması, uzun vadeli yatırım finansmanının önündeki yapısal problemlerden biri.

Dolayısıyla önümüzdeki dönemde: uzun vadeli TL mevduat + emeklilik fonları + yatırım fonları + tahvil piyasası + sermaye piyasaları daha önemli hale gelecek.

8. Bankacılık sisteminin en büyük riski: sorunlu kredi

Burada OVP’nin hedefleri ile reel sektörün mevcut durumu arasında dikkat edilmesi gereken bir alan var.

Kredi maliyetlerinin uzun süre yüksek kalması: yüksek faiz → düşük faaliyet kârı → nakit açığı → yeniden borçlanma → yapılandırma → sorunlu kredi zinciri yaratabilir.

Bu nedenle 2027-2029 döneminde bankaların en önemli gündemlerinden biri yalnızca yeni kredi vermek değil, mevcut kredi portföyünün kalitesini korumak olacak.

Özellikle:

  • tekstil,
  • inşaat,
  • gayrimenkul,
  • perakende,
  • enerji,
  • KOBİ ağırlıklı sektörler yakından izlenmeye devam edebilir.

9. “Kredi vermek” ile “şirketi yaşatmak” arasındaki fark

Bence OVP’nin bankacılık tarafındaki en önemli sınavı burada. Bir şirkete 100 milyon TL kredi vermek kolaydır.

Asıl mesele: Bu 100 milyon TL şirketin üretim kapasitesini mi artıracak? yoksa Önceki kredinin faizini ve vadesi gelen borcunu mu kapatacak?

Eğer ikinci durum gerçekleşiyorsa, bankacılık sistemi ekonomik büyümeyi finanse etmiyor; borç stokunu çeviriyor. Bu nedenle 2027-2029 döneminde bankaların kredi komitelerinde “nakit karşılıklı kredi” anlayışının güçlendirilmesi gerekiyor.

10. Bankacılıkta yeni denklem

Önümüzdeki dönemin kredi denklemini şöyle özetlemek mümkün:

Eski model: Teminat → Kredi → Bilanço büyümesi

Yeni model: Üretim → Nakit akışı → İhracat → Verimlilik → Borç servis kapasitesi → Kredi

Bunun anlamı çok açık: Sadece malı olan değil, para üretebilen şirket kredi açısından daha değerli hale gelecek.

Reel sektör açısından OVP’nin kritik açmazı

Ancak burada ekonomi yönetiminin çözmesi gereken önemli bir çelişki var.

Bir tarafta: Enflasyon düşürülecek.

Diğer tarafta: Üretim ve yatırım artırılacak.

Üçüncü tarafta: Kredi büyümesi kontrol altında tutulacak.

Dördüncü tarafta: Şirketlerin finansman maliyetleri yüksek.

Bu dört hedef aynı anda yönetilmek zorunda.

Eğer finansman maliyeti yeterince hızlı düşmezse, üretici şirket yatırım yapamayabilir.

Eğer kredi çok hızlı gevşerse, bu kez: kredi → talep → döviz → fiyatlar → enflasyon kanalı yeniden çalışabilir.

Dolayısıyla ekonomi yönetiminin önündeki asıl mesele: “Kredi musluğunu açmak veya kapatmak değil, doğru basınçta tutmak.”

Bankalar 2027’de ne yapmalı?

Bence bankaların önümüzdeki dönemde beş stratejik alanı öne çıkarması gerekiyor:

1. Nakit akışı bazlı kredi

Şirketin gerçek ödeme gücü analiz edilmeli.

2. Sektör bazlı kredi politikası

Her sektöre aynı kredi limiti uygulanmamalı.

3. İhracat ve döviz kazandırıcı faaliyet finansmanı

Döviz geliri yaratan şirketlere daha uygun yapılandırılmış finansman sağlanmalı.

4. Yatırım finansmanı

Makine, teknoloji, enerji verimliliği ve kapasite artışı gibi yatırımlar ayrı değerlendirilmelidir.

5. Erken uyarı sistemi

Sorunlu hale gelen krediyi beklemek yerine: “Batıyok” oluşmadan önce müdahale edilmelidir.

Bankacılık açısından 10 önemli stratejik değişiklik

Alan OVP’nin mesajı Bankacılık açısından anlamı
1. Kredi büyümesi Enflasyonla uyumlu kredi büyümesi Bankalar kredi musluklarını serbest bırakmayacak; seçici kredi devam edecek
2. Reel sektör finansmanı Üretim, yatırım ve ihracata yönlendirme Genel kredi yerine hedefli/sektörel kredi önem kazanacak
3. İmalat sanayii İmalat ve yüksek katma değerli yatırımlara finansman Bankalar için sanayi kredileri yeniden stratejik ürün haline gelebilir
4. İhracat İhracat kapasitesinin artırılması Reeskont, Eximbank ve döviz kazandırıcı faaliyet finansmanı önemini koruyacak
5. KOBİ Finansmana erişimin güçlendirilmesi KOBİ kredilerinde teminat + nakit akışı + sektör riski daha fazla dikkate alınacak
6. Kredi tahsisi Kaynakların verimli alanlara yönlendirilmesi “Kredi isteyen herkese kredi” modelinden risk bazlı kredi tahsisine geçiş
7. Sermaye piyasaları Banka dışı finansmanın geliştirilmesi Faktoring, leasing, tahvil, fonlar, GYO/Girişim sermayesi gibi alternatifler büyüyecek
8. Finansal teknoloji Dijitalleşme ve finansal altyapı Bankaların veri, yapay zekâ ve dijital kredi modellerine yatırımı artacak
9. Finansal istikrar TL’ye güven ve makro finansal istikrar Bankaların bilanço, likidite ve döviz pozisyonu daha yakından yönetilecek
10. Finansal okuryazarlık Finansal eğitim artırılacak Tüketici ve yatırımcı davranışlarının daha kontrollü hale getirilmesi hedefleniyor

Kutu Bilgi | OVP’de bankacılık için öne çıkan rakamlar

Gösterge OVP/2026 açıklamaları
2026 büyüme tahmini %3,3
2027 büyüme hedefi %4,2
2026 yıl sonu enflasyon tahmini %28,4
2027 enflasyon hedefi %21
2028 enflasyon hedefi %13,5
2029 enflasyon hedefi %9
KOBİ kredilerinin toplam kredilerdeki payı ~%27
İhracat kredilerinin toplam kredilerdeki payı ~%12
İhracat kredilerinde uzun dönem ortalama %6,3
İmalat Sanayii Finansman Desteği 250 milyar TL
YTAK kredi büyüklüğü 750 milyar TL / 3 yıl
Reeskont kredi günlük limit artışı 17 kat

Rakamların ilgili bölümü ekonomi yönetiminin OVP sunumu ve program sonrası açıklamalarından derlenmiştir.

Bankacılıkta “kredi büyümesi” değil “kredi kalitesi” dönemi

2027-2029 OVP’nin bankacılık açısından bana göre en önemli mesajı şudur: Türkiye artık sadece daha fazla krediye değil, daha verimli krediye ihtiyaç duyuyor.

Bunun gerçekleşmesi halinde bankacılık sistemi ekonominin üretim kapasitesini artıran bir mekanizmaya dönüşebilir.

Ancak bunun için kredi tahsisinde yalnızca teminatın değil, nakit akışının ve üretim kapasitesinin merkeze alınması gerekiyor.

Çünkü Türkiye’nin asıl problemi artık sadece: “Şirket kredi bulabiliyor mu?” değil.

Daha önemli soru: “Şirket aldığı krediyi üretime dönüştürüp borcunu geri ödeyebiliyor mu?”

BankaVitrini olarak uzun süredir vurguladığımız “nakit kraldır” yaklaşımının önemi burada ortaya çıkıyor.

2027-2029 döneminde bankacılık sisteminin başarısını kredi hacmi değil; üretime dönüşen kredi + zamanında geri ödenen kredi + düşük sorunlu kredi + artan ihracat belirleyecek.

Kısacası: OVP bankalara “daha çok kredi verin” demiyor. “Krediyi doğru şirkete, doğru sektöre ve doğru amaçla verin” diyor.

Ve önümüzdeki dönemde bankacılığın en kritik rekabet alanı da tam olarak burası olacak.

Erol TAŞDELEN – Ekonomist | BankaVitrini.com

Okumaya devam et

Erol Taşdelen

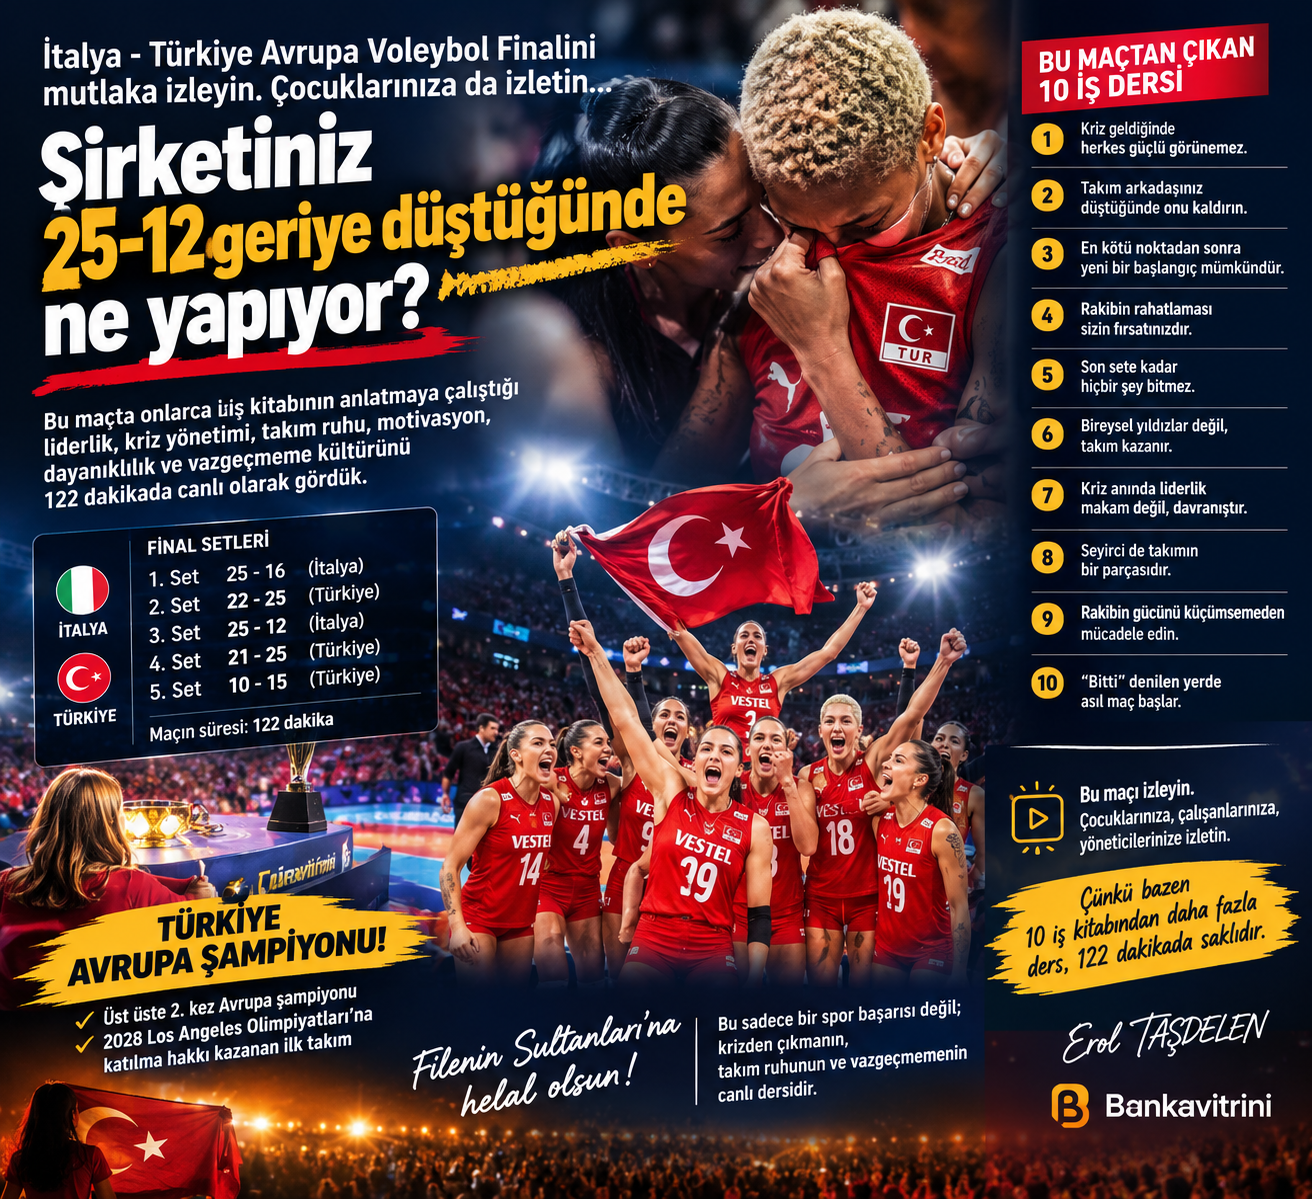
Şirketiniz 25-16 ve 25-12 geriye düştüğünde ne yapıyor?

Yayınlanma:

|

Filenin Sultanları’nın İtalya karşısındaki finalini çocuklarınıza mutlaka izletin. Şirket çalışanlarınıza da izletin. Çünkü bu maçta onlarca iş kitabının anlatmaya çalıştığı liderlik, kriz yönetimi, takım ruhu, motivasyon, dayanıklılık ve vazgeçmeme kültürünü 122 dakikada canlı olarak gördük.

Ben olsam bu maçı bir kurumsal eğitim materyali olarak kullanırım.

Hatta yöneticilere tek bir soru sorarım: “Sizin şirketiniz 25-16 ve 25-12 geriye düştüğünde ne yapıyor?”

Çünkü şirketler iyi günlerde değil, 25-16 ve 25-12 geriye düştüklerinde gerçek karakterlerini gösterir.

Filenin Sultanları’nın Avrupa finalinde yaşadığı tam olarak buydu.

İlk set: 25-16 İtalya.

İkinci set: 22-25 Türkiye.

Üçüncü set: 25-12 İtalya.

Final oynuyorsunuz.

Rakibiniz dünyanın en güçlü takımlarından biri. İtalya sıralamada dünya birincisi.

Üçüncü sette 13 sayı fark yemişsiniz. Ve bir sonraki seti kaybederseniz Avrupa şampiyonluğu gidiyor. İşte tam burada normalde birçok takımın psikolojisi çöker.

Ama asıl hikâye burada başlıyor.

Vargas ağlıyor…

Belki de maçın en önemli görüntüsü buydu.

Melissa Vargas gibi dünyanın en önemli oyuncularından biri, üçüncü setin ardından yaşadığı hayal kırıklığıyla gözyaşlarına boğuluyor.

Düşünün:

Finaldesiniz.

Milyonlarca insan sizi izliyor.

En önemli oyuncunuz ağlıyor.

Takımın morali yerde.

Rakip özgüvenli.

Skor kötü.

İşte şirketlerde de kriz tam olarak böyle gelir.

Bir anda satışlar düşer.

Nakit akışı bozulur.

Banka limitleri daralır.

Maliyetler yükselir.

En iyi çalışanınız istifa eder.

Rakip agresifleşir.

Yönetim baskı altına girer.

Ve birileri çıkar: “Bu şirket artık toparlanamaz” der.

Peki Filenin Sultanları ne yaptı?

Vargas’ı suçlamadı.

Takım arkadaşını yalnız bırakmadı.

Krizi büyütmedi.

Birbirlerine sahip çıktılar.

Ve yeniden sahaya çıktılar.

Bence bu maçın iş dünyasına verdiği en büyük derslerden biri budur.

İyi takım, kötü günde belli olur

İyi günde herkes takım olabilir.

Satışlar yükselirken herkes mutludur.

Kâr açıklanırken herkes yöneticidir.

Primler dağıtılırken herkes şirketini sever.

Asıl mesele şudur: İşler kötü gittiğinde ne yapıyorsunuz?

Bir çalışan hata yaptığında onu herkesin önünde küçük düşürüyor musunuz?

Yoksa hatasını düzeltmesi için yanında mı duruyorsunuz?

Bir departman hedefini tutturamadığında suçlu mu arıyorsunuz?

Yoksa çözüm mü arıyorsunuz?

Bir yönetici psikolojik olarak çöktüğünde onu yalnız mı bırakıyorsunuz?

Yoksa: “Buradayız, beraber toparlayacağız” mı diyorsunuz?

Filenin Sultanları’nın üçüncü setten sonraki görüntüsü, bunun cevabını veriyor.

25-12’den sonra ne yaptılar?

Dördüncü set başlıyor. Türkiye o çöküşten öyle bir çıkıyor ki seyirci inançlı ve rakip şaşkın. Uzatma setine hızlı ek enerji ile başlandı.

Türkiye: 1-5 önde.

Sonra: 3-10 önde.

Takımın psikolojisinde şu düşünce oluştu: “Bugün olacak.”

Türkiye’nin düşüncesi dönüştü: “Daha maç bitmedi.”

Ve oyun değişiyor.

İtalya’nın rahatlığı bozuluyor.

Türkiye’nin özgüveni yükseliyor.

Seyircinin enerjisi sahaya yansıyor.

Türkiye dördüncü seti: 21-25 kazanıyor.

Bir anda maç yeniden başlıyor.

İşte şirket yönetiminde buna kriz dönüşü denir.

Geçmişteki skoru değiştiremezsiniz.

25-12 artık 25-12’dir.

Ama: Bir sonraki sayıyı kazanabilirsiniz.

Şirketlerde de aynı.

Geçmişte yaptığınız hatayı silemezsiniz.

Ama bir sonraki kararı doğru verebilirsiniz.

Beşinci set: İşte karakter burada ortaya çıkıyor

Final seti başlıyor.

Skor: 4-4.

Artık hata yapmanın maliyeti çok yüksek.

Türkiye disiplinini kaybetmiyor. 5-9 öne geçiyor.

Sonra: 7-12.

İtalya’nın direnci kırılmaya başlıyor.

Ve son: 10-15.

Maç bitiyor.

Türkiye Avrupa Şampiyonu!

İşte burada çok önemli bir yönetim dersi var: Krizden çıkmak yetmez. Krizden çıktıktan sonra disiplininizi korumanız gerekir.

Çünkü şirketler çoğu zaman krizde değil, krizden çıktıklarını zannettikleri anda hata yapar.

“En iyi çalışanım kurtarsın” anlayışı şirketleri kurtarmaz

Vargas olağanüstü bir oyuncu.

Ama Vargas tek başına şampiyon olmadı.

Takım oldu.

Herkes üzerine düşeni yaptı.

Birisi hücum etti.

Birisi blok yaptı.

Birisi savunma yaptı.

Birisi topu çıkardı.

Birisi moral verdi.

Birisi kenardan destek oldu.

İşte şirket de böyle çalışır.

CEO tek başına şirketi kurtaramaz.

Genel müdür tek başına şirketi büyütemez.

Finans direktörü tek başına nakit akışını düzeltemez.

Satış ekibi tek başına kâr yaratamaz.

Operasyon tek başına müşteri memnuniyeti sağlayamaz.

Şampiyonluğu yıldızlar değil, takım kazanır.

Kurumsal şirketlerin en büyük problemi: Krizde birbirini suçlamak

Türkiye’de şirketler kriz dönemlerinde bazen çok yanlış bir refleks gösteriyor:

Suçlu aramak.

Satış suçlanır.

Finans suçlanır.

Muhasebe suçlanır.

Banka suçlanır.

Ekonomi suçlanır.

Müşteri suçlanır.

Rakip suçlanır.

Çalışan suçlanır.

Herkes suçludur ama kimse çözüm üretmez.

Oysa kriz masasında sorulması gereken soru: “Kim suçlu?” değil.

“Bir sonraki sayıyı nasıl alacağız?” olmalı.

Filenin Sultanları bunu yaptı.

25-12’yi tartışmadılar.

25-21’i aldılar.

Sonra beşinci seti kazandılar.

Ve kupayı kaldırdılar.

Çocuklara bu maçı izletin

Çünkü çocuklara hayatı anlatırken sadece: “Başarılı ol” demek yetmez.

Onlara başarısızlıkla ne yapacaklarını da öğretmek gerekir.

Bu maç çocuğa şunu öğretiyor:

Kaybedebilirsin.

Üzülebilirsin.

Ağlayabilirsin.

Korkabilirsin.

Moralin bozulabilir.

Ama…

Bırakmak zorunda değilsin.

İnsan hayatında bundan daha önemli kaç ders vardır?

Şirketler çalışanlarına da izletmeli

Ben özellikle kurumsal şirketlerin bu tür maçları eğitimlerde kullanması gerektiğini düşünüyorum.

Maçı izlettikten sonra çalışanlara şu sorular sorulabilir:

1. Bizim şirketimiz 25-12 geriye düşse ne yapar?

2. Krizde ilk refleksimiz suçlamak mı, çözüm üretmek mi?

3. Takım arkadaşımız çöktüğünde yanında oluyor muyuz?

4. Yöneticilerimiz kötü haber geldiğinde paniğe mi kapılıyor?

5. Çalışanlarımız şirketin hedefini kendi hedefi gibi görüyor mu?

6. Rakip öne geçtiğinde mücadele gücümüz azalıyor mu?

7. Son ana kadar disiplinimizi koruyabiliyor muyuz?

Bu soruların cevapları, şirketinizin gerçek kültürünü ortaya çıkarır.

10 iş kitabı okuyacağınıza bazen bir maç izleyin

Kişisel gelişim sektöründe milyarlarca liralık kitap, seminer ve eğitim satılıyor.

“Liderlik.”

“Takım çalışması.”

“Motivasyon.”

“Başarı.”

“Mindset.”

“Resilience.”

“Change management.”

Hepsini okuyabilirsiniz.

Ama bazen iyi bir final maçı, bunların tamamını bir arada gösterebilir.

Çünkü kitap size teoriyi anlatır.

Bu maç ise: Teorinin sahadaki uygulamasını gösterdi.

Vargas’ın gözyaşı duygusal dayanıklılığı gösterdi.

Takım arkadaşlarının desteği takım ruhunu gösterdi.

25-12 sonrası geri dönüş kriz yönetimini gösterdi.

  1. setteki mücadele stratejik dönüşü gösterdi.
  2. setteki disiplin liderliği ve odaklanmayı gösterdi.

10-15’teki son sayı ise: Vazgeçmemenin sonucunu gösterdi.

İş dünyasında da maç 25-12’de bitmez

Bence bu finalden çıkarılacak en önemli cümle şu: “Skor kötü olabilir ama maç bitmediyse hikâye bitmemiştir.”

Bir şirketin bilançosu kötü olabilir.

Borcu fazla olabilir.

Kredileri pahalı olabilir.

Nakit akışı bozulmuş olabilir.

Satışları düşmüş olabilir.

Rakibi pazar payını almış olabilir.

Ama bunların hiçbiri tek başına: “Bitti” demek değildir.

Çünkü şirketlerde de son düdük çalmadan sonuç belli olmaz.

Önemli olan 25-12’den sonra ne yaptığınızdır.
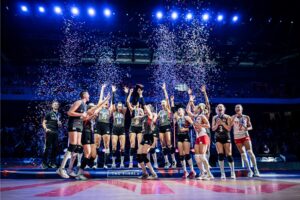
Avrupa’nın zirvesinden Los Angeles’a

Filenin Sultanları bu olağanüstü mücadeleyi Avrupa şampiyonluğuyla tamamladı.

Türkiye üst üste ikinci kez Avrupa’nın zirvesine çıktı.

Üstelik finalde karşısındaki rakip sıradan bir takım değildi.

Dünya voleybolunun en güçlü ekiplerinden İtalya’ydı.

Bu şampiyonlukla birlikte Türkiye, Los Angeles 2028 Olimpiyatları’na katılma hakkını elde eden ilk takım olmanın da gururunu yaşadı.

Ama benim için kupadan daha önemli olan başka bir şey var.

Bu takım bize “yeniden ayağa kalkmayı” gösterdi.

İş dünyasının da buna çok ihtiyacı var.

Son söz

Çocuklarınıza bu maçı izletin.

Gençlere izletin.

Çalışanlarınıza izletin.

Yöneticilerinize izletin.

Ve özellikle kriz yaşayan şirket sahiplerine izletin.

Sonra şu soruyu sorun: “Biz 25-12 geriye düştüğümüzde ne yapıyoruz?”

Eğer cevabınız: “Dağılıyoruz” ise şirket kültürünüzü yeniden düşünmenin zamanı gelmiştir.

Eğer cevabınız: “Suçlu arıyoruz” ise daha büyük bir probleminiz vardır.

Ama cevabınız: “Birbirimize sahip çıkar, oyunu yeniden kurar ve bir sonraki sayıya odaklanırız”

ise…

O şirketin hâlâ şansı vardır.

Çünkü bazen Avrupa Şampiyonluğu ile iflas arasındaki fark; 25-12’den sonra ne yaptığınızdır.

Filenin Sultanları’na helal olsun.

Bize sadece bir kupa değil, krizden çıkmanın canlı dersini verdiler.

Erol TAŞDELEN – Ekonomist 

Okumaya devam et

FARK YARATANLAR

FARK YARATANLAR

FARK YARATANLAR

KATEGORİLER

ALTIN – DÖVİZ

KRİPTO PARA PİYASASI

X

FACEBOOK

SON YAZILAR

Popüler

www bankavitrini com © "BANKA VİTRİNİ Portal"da yayımlanan, BANKA VİTRİNİ'nde yer alan yazar ve çevirmenlerine ait herhangi bir yazı, çeviri, makale ve haber izin alınmadan basılı olarak ya da internet ortamında kullanılamaz, çoğaltılamaz, yayınlanamaz. İzinsiz kullananlar hakkında hukuki yollara başvurulacaktır. "BANKA VİTRİNİ Portal"da yayımlanan tüm özgün yazıların içeriğinden yazarları sorumludur. www.bankavitrini.com'da yer alan yatırım bilgi, yorum ve tavsiyeleri yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti, aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Burada yer alan yorum ve tavsiyeler, yorum ve tavsiyede bulunanların kişisel görüşlerine dayanmaktadır. Bu görüşler, mali durumunuz ile risk ve getiri tercihlerinize uygun olmayabilir. Yer alan yazılarda herhangi bir yatırım aracı; Hisse Senedi, kripto para biriminin veya dijital varlığın alım veya satımını önermiyor. Bu nedenle sadece burada yer alan bilgilere dayanılarak yatırım kararı verilmesi, beklentilerinize uygun sonuçlar doğurmayabilir. Lütfen transferlerinizin ve işlemlerinizin kendi sorumluluğunuzda olduğunu ve uğrayabileceğiniz herhangi bir kaybın sizin sorumluluğunuzda olduğunu unutmayın. © www.bankavitrini.com Copyright © 2020 -UŞAK- Tüm hakları saklıdır. Özgün haber ve makaleler 5846 Sayılı Fikir ve Sanat Eserleri Kanunu korumasındadır.