BANKA HABERLERİ
Bankacılıkta kârlar büyüdü, reel kazanç tartışması derinleşti
Yayınlanma:
5 ay önce|
Yazan:
BankaVitrini
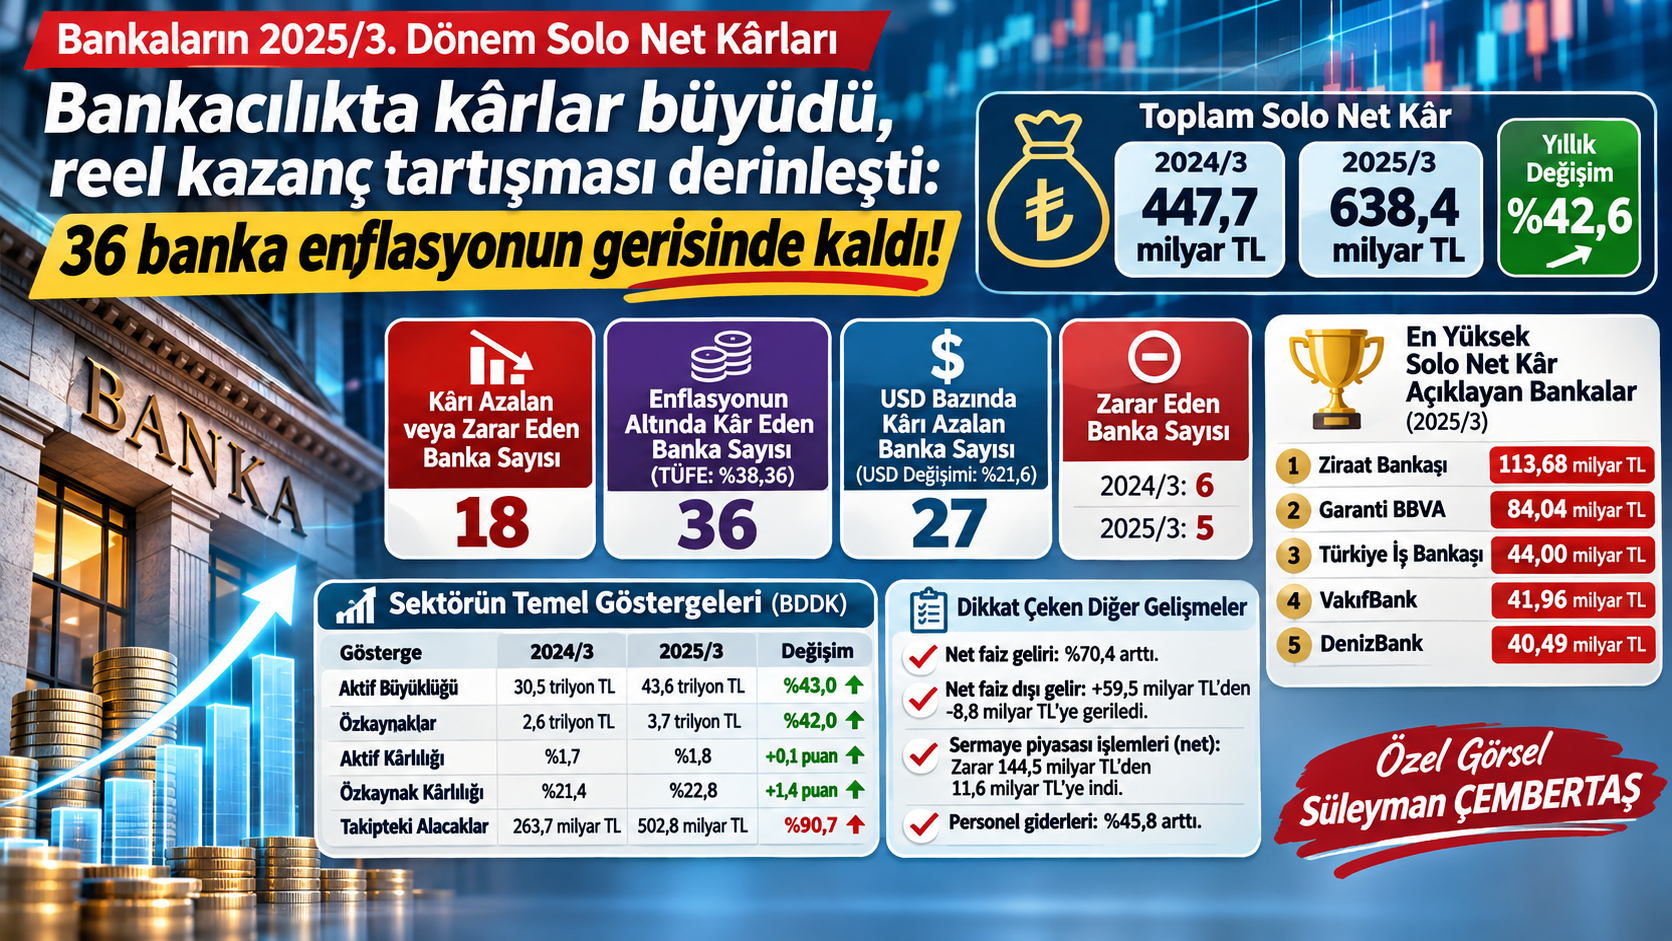
Türk bankacılık sektöründe 2025 yılı üçüncü çeyrek finansal sonuçları, nominal kâr artışlarına rağmen bankalar arasındaki performans farklılıklarını ortaya koydu. Bankaların toplam solo net kârı incelenen tabloda %42,6 artarak 638,4 milyar TL’ye ulaşırken, 18 bankanın kârı geriledi veya zararı arttı. 36 banka ise yıllık ortalama enflasyon oranının altında performans gösterdi. Takipteki kredilerdeki %90,7’lik artış, sektörün aktif kalitesine ilişkin riskleri yeniden gündeme taşıdı.
Bankaların kârı 638 milyar TL’yi aştı
Türk bankacılık sektörünün 2025 yılı üçüncü çeyrek solo finansal sonuçları, kârlılık açısından dikkat çekici bir tablo ortaya koydu.
Bankaların 2024 ve 2025 yıllarının ilk dokuz aylık dönemlerini karşılaştıran çalışmaya göre, incelenen bankaların toplam solo net kârı 447,7 milyar TL’den 638,4 milyar TL’ye yükseldi.
Böylece nominal net kâr artışı %42,6 olarak gerçekleşti.
Bankacılık Düzenleme ve Denetleme Kurumu (BDDK) verilerine göre ise sektör genelindeki yıllık solo net kâr artışı %45,5 seviyesinde gerçekleşti. İki oran arasındaki fark, karşılaştırma tablosunun bazı bankaları kapsamamasından kaynaklanıyor.
Ancak sektörün toplam kârındaki artış, bankaların tamamının aynı ölçüde başarılı olduğu anlamına gelmiyor.
Bankalar arasında kârlılık, maliyet yönetimi, aktif kalitesi ve sermaye verimliliği bakımından önemli ayrışmalar yaşanıyor.
18 bankada kâr kaybı veya zarar artışı
Araştırmanın en dikkat çekici sonuçlarından biri, bankaların önemli bir bölümünün nominal kârlılığında yaşanan bozulma oldu.
Çalışmaya göre 2024 yılının üçüncü çeyreği itibarıyla altı banka zarar açıklarken, 2025 yılının aynı döneminde zarar eden banka sayısı beşe geriledi.
Bununla birlikte 18 bankanın net kârında azalma veya zararında artış görüldü.
Özellikle bazı bankalarda kârlılık kaybı belirgin boyutlara ulaştı.
| Banka | Net kâr değişimi |
|---|---|
| Turkish Bank | -%96,0 |
| Diler Yatırım Bankası | -%56,0 |
| Colendi Bank | -%48,9 |
| Turkland Bank | -%45,3 |
| Burganbank | -%35,1 |
| Vakıf Katılım Bankası | -%25,1 |
| Şekerbank | -%22,0 |
| Standard Chartered | -%14,9 |
| ING Bank | -%11,3 |
| Türkiye Finans Katılım Bankası | -%8,3 |
Özellikle Burganbank, Vakıf Katılım, Şekerbank ve Türkiye Finans Katılım Bankası gibi bankalardaki kâr gerilemeleri, sektördeki performans farklılaşmasının yalnızca küçük ölçekli bankalarla sınırlı olmadığını gösteriyor.
Diğer taraftan Odeabank, 2024 yılının ilk dokuz ayında 196,5 milyon TL kâr açıklarken, 2025 yılının aynı döneminde 1,31 milyar TL zarara geçti.
ICBC Turkey’nin zararı 237 milyon TL’den 949 milyon TL’ye, T.O.M. Katılım Bankası’nın zararı ise 373 milyon TL’den 1,15 milyar TL’ye yükseldi.
Bu gelişmeler, bazı bankalarda kârlılık sorununun daha derin bir finansal performans baskısına dönüştüğünü ortaya koyuyor.
36 banka enflasyon karşısında yeterli kâr artışı sağlayamadı
Bankacılık sektörünün finansal performansını değerlendirirken yalnızca nominal kâr rakamlarına bakmak yanıltıcı sonuçlar doğurabiliyor.
Çalışmada esas alınan 2024/3–2025/3 dönemine ilişkin 12 aylık ortalama TÜFE değişim oranı %38,36 olarak belirtiliyor.
Bu oran dikkate alındığında, 36 bankanın nominal net kâr artışının enflasyon oranının altında kaldığı görülüyor.
Örneğin:
- Akbank’ın net kârı %17,4 arttı.
- Garanti BBVA’nın net kâr artışı %25,6 oldu.
- Türkiye İş Bankası %26,9 büyüme kaydetti.
- QNB Bank’ın net kârı %24,7 arttı.
- DenizBank’ın net kârı %19,6 yükseldi.
- Kuveyt Türk’ün net kâr artışı %20,6 seviyesinde kaldı.
Bu bankalar nominal olarak daha yüksek kâr açıklamalarına rağmen, çalışmada kullanılan enflasyon ölçütüne göre reel kâr artışı sağlayamadı.
Burada önemli bir ayrım bulunuyor: Net kâr artışının enflasyonun altında kalması, bankanın mutlaka finansal zarar ettiği anlamına gelmiyor. Bu durum, açıklanan net kârın satın alma gücü bakımından önceki dönemin gerisinde kaldığını gösteriyor.
Ayrıca söz konusu karşılaştırma, net kârların enflasyona göre basit biçimde değerlendirilmesine dayanıyor. Bankaların enflasyon muhasebesine göre hesaplanan sonuçlarıyla aynı anlama gelmiyor.
Dolar bazında 27 bankanın kârı geriledi
Bankacılık sektöründeki kârlılık değişimini değerlendirmenin bir başka yolu da sonuçları döviz bazında karşılaştırmak.
Çalışmada TCMB’nin gösterge niteliğindeki döviz alış kurları esas alınarak ABD dolarının yıllık değişimi %21,6 olarak hesaplandı.
Bu çerçevede 27 bankanın dolar cinsinden solo net kârının gerilediği tespit edildi.
Bu sonuç, TL bazında nominal kâr artışı açıklayan bazı bankaların döviz bazında aynı performansı gösteremediğine işaret ediyor.
Özellikle yabancı yatırımcılar açısından bankaların kârlarının döviz karşılığı, sermaye getirisi ve değerleme analizlerinde önem taşıyor.
Ancak döviz bazında kâr değişiminin tek başına bankanın operasyonel başarısını veya başarısızlığını ortaya koymadığı da unutulmamalı.
Ziraat Bankası 113,7 milyar TL ile zirvede
2025 yılının ilk dokuz aylık döneminde en yüksek solo net kâr açıklayan banka Türkiye Cumhuriyeti Ziraat Bankası oldu.
Ziraat Bankası’nın net kârı 2024 yılının aynı dönemindeki 50,4 milyar TL seviyesinden 113,7 milyar TL’ye yükseldi.
Böylece bankanın net kâr artışı %125,6 olarak gerçekleşti.
En yüksek solo net kâr açıklayan 10 banka
| Banka | 2025/3 net kârı | Yıllık değişim |
|---|---|---|
| Ziraat Bankası | 113,68 milyar TL | %125,6 |
| Garanti BBVA | 84,04 milyar TL | %25,6 |
| Türkiye İş Bankası | 44,00 milyar TL | %26,9 |
| VakıfBank | 41,96 milyar TL | %54,2 |
| DenizBank | 40,49 milyar TL | %19,6 |
| Türk Eximbank | 39,02 milyar TL | %59,0 |
| Akbank | 38,92 milyar TL | %17,4 |
| Yapı Kredi | 37,81 milyar TL | %68,8 |
| QNB Bank | 33,97 milyar TL | %24,7 |
| Kuveyt Türk | 29,44 milyar TL | %20,6 |
Bu tablo, büyük ölçekli bankalar arasında da önemli kârlılık farklılıkları bulunduğunu gösteriyor.
Ziraat Bankası, Yapı Kredi ve VakıfBank’ın net kâr artışları çalışmada kullanılan enflasyon oranının üzerinde gerçekleşirken, Garanti BBVA, İş Bankası, DenizBank, Akbank ve QNB Bank aynı eşiğin altında kaldı.
Katılım bankalarında dikkat çekici ayrışma
2025 yılı üçüncü çeyrek sonuçları katılım bankacılığı açısından da farklı performansların yaşandığı bir dönem oldu.
Albaraka Türk’ün net kârı %268 artışla 9,8 milyar TL’ye ulaşırken, Türkiye Emlak Katılım Bankası %54,8 artışla 10,45 milyar TL net kâr açıkladı.
Ziraat Katılım Bankası’nın kârı %50,5 yükselerek 2,22 milyar TL oldu.
Buna karşılık Vakıf Katılım Bankası’nın net kârı %25,1 gerileyerek 4,78 milyar TL’ye düştü.
Türkiye Finans Katılım Bankası’nda ise %8,3 oranında kâr kaybı yaşandı.
Kuveyt Türk’ün net kârı %20,6 artarak 29,44 milyar TL’ye yükselmesine rağmen, bu artış çalışmada esas alınan enflasyon oranının altında kaldı.
Katılım bankalarındaki bu farklılaşma, fon toplama maliyetleri, finansman portföylerinin getirileri, karşılık giderleri ve faaliyet maliyetlerinin banka bazında incelenmesi gerektiğine işaret ediyor.
Bankacılık sektörünün aktifleri 43,6 trilyon TL’ye ulaştı
BDDK verileri, bankacılık sektörünün bilanço büyüklüğünün de önemli ölçüde genişlediğini gösteriyor.
| Gösterge | Önceki dönem | Cari dönem |
|---|---|---|
| Aktif büyüklüğü | 30,5 trilyon TL | 43,6 trilyon TL |
| Özkaynaklar | 2,6 trilyon TL | 3,7 trilyon TL |
| Aktif kârlılığı | %1,7 | %1,8 |
| Özkaynak kârlılığı | %21,4 | %22,8 |
| Takipteki alacaklar | 263,7 milyar TL | 502,8 milyar TL |
Sektörün aktif büyüklüğü yaklaşık %43, özkaynakları ise yaklaşık %42 oranında arttı.
Aktif kârlılığı %1,7’den %1,8’e, özkaynak kârlılığı da %21,4’ten %22,8’e yükseldi.
Bu veriler, sektör genelinde nominal kârlılık göstergelerinin önceki döneme göre iyileştiğini ortaya koyuyor.
Ancak bilanço büyümesinin enflasyon, kredi hacmi, faiz oranları ve aktif kalitesindeki değişimlerle birlikte değerlendirilmesi gerekiyor.
Net faiz gelirlerinde %70,4’lük artış
Bankacılık sektörünün kâr artışında en önemli gelişmelerden biri net faiz gelirlerindeki yükseliş oldu.
BDDK verilerine göre sektörün net faiz geliri önceki yılın aynı dönemine göre %70,4 arttı.
Net faiz geliri, bankaların faiz gelirleri ile faiz giderleri arasındaki farkı ifade ediyor.
Çalışmada, bu artışın önemli nedenlerinden biri olarak mevduat faiz oranlarının kredi faiz oranlarına göre daha hızlı gerilemesi gösteriliyor.
Mevduat maliyetlerinin kredi getirilerine kıyasla daha fazla düşmesi, bankaların net faiz marjlarını olumlu etkileyebiliyor.
Bununla birlikte söz konusu etkinin her bankada aynı ölçüde gerçekleşmediği anlaşılıyor.
Bankaların mevduat yapıları, sabit ve değişken faizli kredi portföyleri, menkul kıymet pozisyonları ve fonlama vadeleri, net faiz gelirlerindeki farklılaşmayı belirleyen temel unsurlar arasında bulunuyor.
Faiz dışı gelir dengesi bozuldu
Sektörün finansal sonuçlarında dikkat çeken bir başka gelişme, net faiz dışı gelirlerde yaşandı.
Çalışmaya göre net faiz dışı gelir dengesi:
2024/3 döneminde +59,5 milyar TL iken, 2025/3 döneminde -8,8 milyar TL’ye geriledi.
Böylece iki dönem arasında 68,3 milyar TL’lik olumsuz değişim meydana geldi.
Bu tablo, bankaların faiz dışı faaliyetlerinden elde ettikleri gelirlerle ilgili giderleri arasındaki dengenin sektör aleyhine döndüğünü gösteriyor.
Net faiz gelirlerinde güçlü artış yaşanmasına rağmen faiz dışı gelir-gider dengesindeki bozulma, sektör kârlılığı üzerinde sınırlayıcı bir unsur oluşturdu.
Bu nedenle bankaların net kâr artışlarını değerlendirirken yalnızca faiz marjlarına değil, faaliyet giderlerine ve faiz dışı gelirlerin sürdürülebilirliğine de bakılması gerekiyor.
Sermaye piyasası işlemlerindeki zarar önemli ölçüde azaldı
Bankacılık sektörünün sermaye piyasası işlemlerinden kaynaklanan net zararında ise belirgin bir iyileşme yaşandı.
Önceki dönemde 144,5 milyar TL olan net zarar, 2025 yılının üçüncü çeyreği itibarıyla 11,6 milyar TL’ye geriledi.
Böylece zarar tutarında yaklaşık 132,9 milyar TL’lik azalma gerçekleşti.
Bu gelişme, sektörün toplam finansal performansını olumlu etkileyen unsurlardan biri olarak öne çıkıyor.
Ancak sermaye piyasası işlemlerinden kaynaklanan sonuçlar piyasa koşullarına, menkul kıymet fiyatlarına ve bankaların portföy yönetimi tercihlerine bağlı olarak dönemler arasında önemli dalgalanmalar gösterebiliyor.
Dolayısıyla bu kalemdeki iyileşmenin kalıcı olup olmadığı ayrıca değerlendirilmesi gereken bir konu.
Personel giderleri enflasyonun üzerinde arttı
Bankacılık sektörünün personel giderlerinde yıllık %45,8 oranında artış yaşandı.
Bu oran, çalışmada esas alınan %38,36’lık ortalama TÜFE değişiminin üzerinde bulunuyor.
Söz konusu gelişme, bankaların toplam personel maliyetlerinin enflasyondan daha hızlı arttığını gösteriyor.
Ancak personel giderlerindeki artışın tamamını çalışanların ücret artışı olarak değerlendirmek doğru olmayabilir.
Personel sayısındaki değişimler, prim ve ikramiyeler, sosyal haklar ve diğer işveren maliyetleri de toplam giderleri etkileyebiliyor.
Bu nedenle bankacılık sektöründe çalışanların reel ücret değişimini belirlemek için kişi başına ücret ve yan hakların ayrıca incelenmesi gerekiyor.
Asıl risk: Takipteki krediler %90,7 arttı
Bankacılık sektörünün 2025 yılı üçüncü çeyrek sonuçlarında üzerinde özellikle durulması gereken göstergelerden biri takipteki alacaklar oldu.
BDDK verilerine göre takipteki alacaklar:
263,7 milyar TL’den 502,8 milyar TL’ye yükseldi.
Bu gelişme, takipteki alacak stokunun yaklaşık %90,7 oranında büyüdüğünü gösteriyor.
Aynı dönemde bankacılık sektörünün toplam aktif büyüklüğü yaklaşık %43 artarken, takipteki alacakların çok daha hızlı yükselmesi dikkat çekiyor.
Bu durum, bankaların kredi portföylerinde tahsilat risklerinin ve sorunlu kredi hacminin arttığına işaret ediyor.
Özellikle yüksek finansman maliyetleriyle karşı karşıya kalan işletmelerin borç ödeme kapasiteleri, bankacılık sektörü açısından yakından izlenmesi gereken başlıklar arasında yer alıyor.
Bununla birlikte takipteki alacak tutarının tek başına değerlendirilmesi yeterli değil.
Sorunlu kredilerin toplam kredilere oranı, kredi karşılıklarının yeterliliği, yeniden yapılandırılan krediler ve tahsilat performansı da aktif kalitesinin sağlıklı analizinde belirleyici rol oynuyor.
Sektörün gelecekteki kârlılığı açısından temel soru, faiz gelirlerindeki güçlü artışın kredi riskindeki yükselişi ne ölçüde karşılayabileceği.
Bankaların kârını değerlendirmek için beş temel gösterge
Bankacılık sektörünün üçüncü çeyrek sonuçları, yüksek net kâr açıklamanın tek başına başarılı bir finansal performans anlamına gelmediğini bir kez daha ortaya koyuyor.
Bir bankanın gerçek finansal durumunu anlayabilmek için beş temel gösterge birlikte incelenmeli:
- Reel kârlılık: Net kâr artışı enflasyonun üzerinde mi?
- Özkaynak verimliliği: Banka, sermayesini ne kadar verimli kullanıyor?
- Aktif kalitesi: Takipteki krediler ve kredi karşılıkları nasıl değişiyor?
- Gelirlerin sürdürülebilirliği: Kâr artışı esas bankacılık faaliyetlerinden mi, yoksa dönemsel işlemlerden mi kaynaklanıyor?
- Maliyet yönetimi: Fonlama, personel ve diğer faaliyet giderleri ne ölçüde kontrol ediliyor?
Bu göstergeler dikkate alınmadan yalnızca net kâr rakamlarına göre bankaları başarılı veya başarısız olarak sınıflandırmak yanıltıcı olabilir.
SONUÇ: Bankacılıkta nominal büyüme güçlü, ancak riskler de büyüyor
2025 yılının üçüncü çeyrek finansal sonuçları, Türk bankacılık sektörünün toplam kârlılığını artırmayı sürdürdüğünü gösteriyor.
Sektörün aktif büyüklüğü 43,6 trilyon TL’ye ulaşırken, özkaynaklar 3,7 trilyon TL’ye yükseldi. Net faiz gelirlerindeki %70,4’lük artış, kârlılığın en önemli destekleyicilerinden biri oldu.
Ancak bu olumlu gelişmelerin yanında dikkat çekici riskler bulunuyor.
36 bankanın kâr artışının enflasyonun altında kalması, 27 bankanın dolar bazında kâr kaybı yaşaması, faiz dışı gelir-gider dengesinin negatife dönmesi ve takipteki alacakların %90,7 artması, sektörün finansal performansında önemli kırılganlıkların da bulunduğunu gösteriyor.
Bankacılık sektörünün önündeki temel mesele artık yalnızca ne kadar kâr elde edildiği değil, bu kârın ne kadarının reel, sürdürülebilir ve sağlıklı bir bilanço yapısıyla üretildiğidir.
Her bankanın kârlılığını etkileyen faktörler farklılık gösterebilir. Bu nedenle bankaların gerçek finansal gücünü değerlendirmek için bilanço, gelir tablosu, kredi portföyü, karşılık politikası ve sermaye yeterliliği göstergelerinin ayrıntılı olarak analiz edilmesi gerekiyor.
Bankavitrini.com değerlendirmesi: Bankacılık sektöründe toplam kâr artışı olumlu bir gösterge olmakla birlikte, reel kârlılıktaki ayrışma ve takipteki alacakların hızlı yükselişi, önümüzdeki dönemlerde banka bazlı finansal analizlerin daha fazla önem kazanacağını gösteriyor.
Süleyman ÇEMBERTAŞ – Bankavitrini.com – Bankacılık ve Reel Sektörün Sesi
Kaynak: Bankaların 2024/3 ve 2025/3 dönem solo net kâr karşılaştırma tablosu; çalışmada aktarılan BDDK, TCMB ve TÜFE verileri.
Editör notu: Çalışmada 2025/3 dönemi, 2025 yılının ilk dokuz ayını ifade etmektedir. Kâr rakamları konsolide değil, solo finansal sonuçlardır. Enflasyon ve döviz karşılaştırmaları, kaynak çalışmada belirtilen oranlara dayanmaktadır.

İlginizi Çekebilir
BANKA HABERLERİ
TCMB kredi frenini gevşetti
TCMB kredi frenini gevşetti: Piyasayı daraltan kredi kısıtlamalarında geri adım!
Yayınlanma:
3 gün önce|
11/11/2026Yazan:
BankaVitrini
BANKAVİTRİNİ ÖZEL HABER – ANALİZ | 11 Kasım 2026
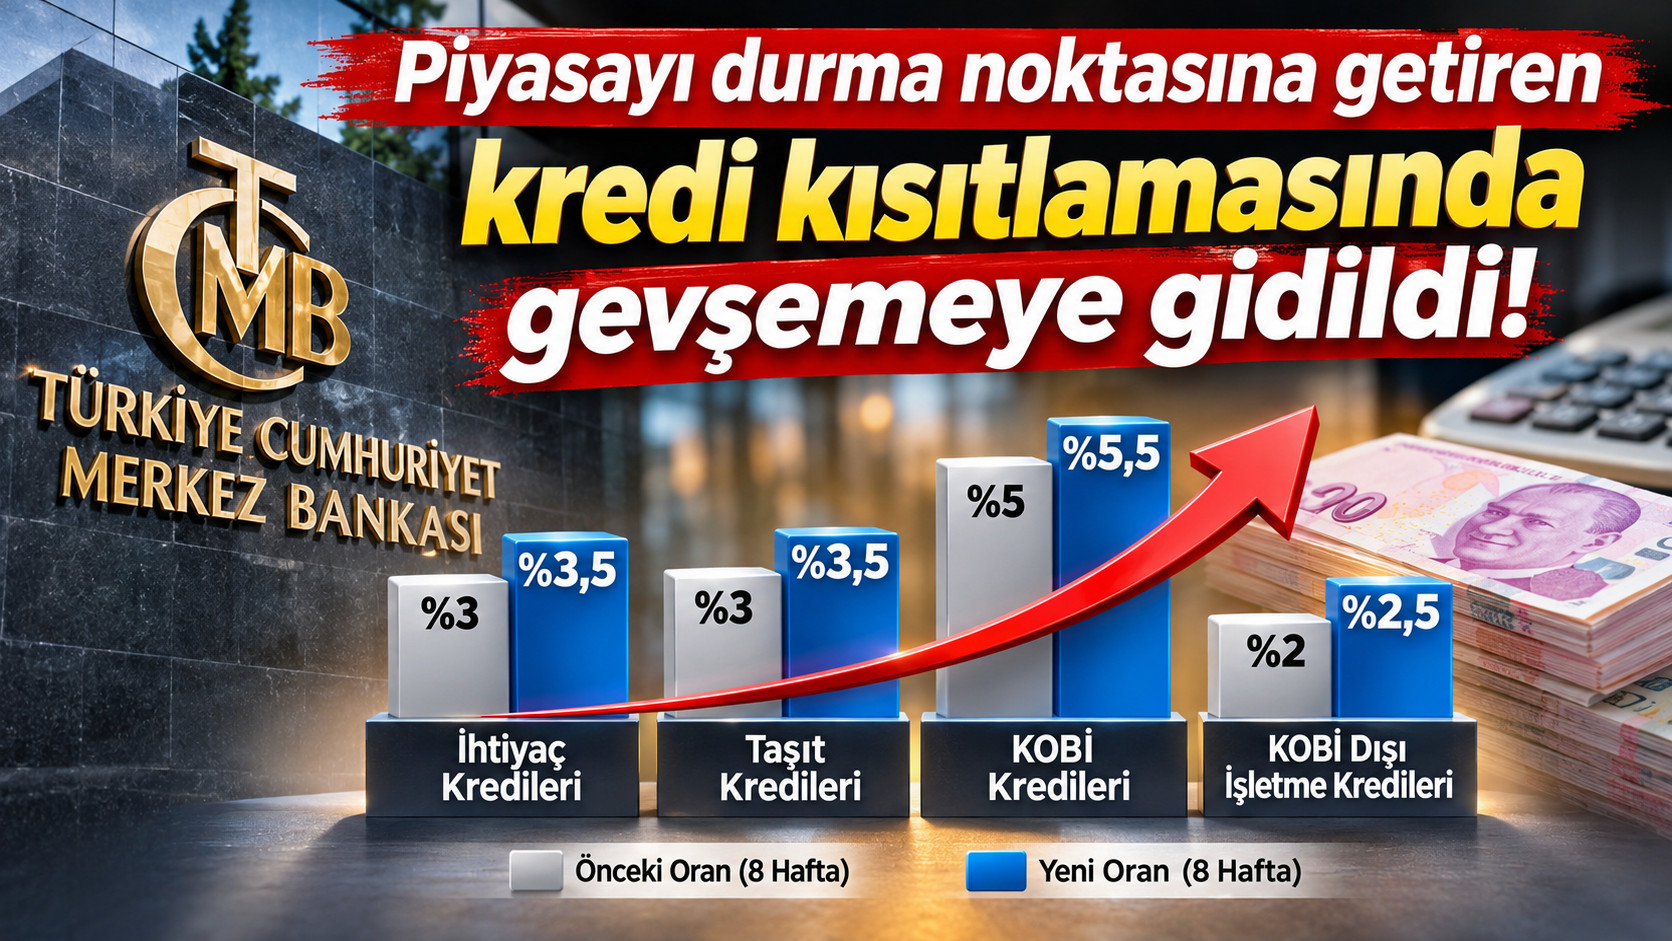
Türkiye Cumhuriyet Merkez Bankası (TCMB), uzun süredir reel sektörün finansmana erişimini zorlaştıran kredi büyüme sınırlamalarında gevşemeye gitti. 11 Kasım 2026 tarihli makroihtiyati tedbirler duyurusuyla ihtiyaç kredileri, taşıt kredileri, KOBİ kredileri ve KOBİ dışındaki işletmelere kullandırılan Türk lirası kredilerinin sekiz haftalık büyüme sınırları 0,5 puan artırıldı.
Bu karar, yüksek faiz ve sıkı kredi koşulları altında faaliyetlerini sürdürmeye çalışan işletmeler açısından önemli bir politika değişikliğine işaret ediyor. Ancak kredi musluklarının tamamen açıldığını söylemek için henüz erken.
Kredi büyüme sınırları yeniden belirlendi
TCMB’nin 2026-49 sayılı basın duyurusuna göre bankaların sekiz haftalık dönemlerde uygulamak zorunda olduğu kredi büyüme sınırları şu şekilde değiştirildi:
|
Kredi türü |
Eski sınır |
Yeni sınır |
|---|---|---|
| İhtiyaç kredileri | %3 | %3,5 |
| Taşıt kredileri | %3 | %3,5 |
| KOBİ TL kredileri | %5 | %5,5 |
| KOBİ dışı işletme TL kredileri | %2 | %2,5 |
Düzenleme bütün kategorilerde 0,5 puanlık artış öngörüyor. Ancak oransal etkiler farklılaşıyor.
Özellikle KOBİ dışındaki işletmelerin kredi büyüme sınırının %2’den %2,5’e yükseltilmesi, mevcut sınıra göre %25’lik bir genişleme alanı anlamına geliyor. Bu, dört kredi kategorisi arasında oransal olarak en yüksek artış.
Bununla birlikte, söz konusu oranların kredi faizlerini değil, bankaların belirli dönemlerdeki kredi portföyü büyümesini sınırladığını vurgulamak gerekiyor.
Reel sektörün kredi sıkışıklığı artık göz ardı edilemiyor
Türkiye ekonomisinde son dönemde uygulanan sıkı para politikası, yalnızca kredi maliyetlerini yükseltmekle kalmadı; bankaların kredi kullandırma kapasitesini de sınırladı.
Özellikle işletmeler açısından üç temel sorun öne çıktı:
-
Yüksek faiz oranları nedeniyle işletme sermayesi finansmanının pahalılaşması.
-
Kredi büyüme sınırları nedeniyle bankaların kredi taleplerini karşılamada seçici davranması.
-
Finansmana erişimde yaşanan güçlüklerin üretim, stok yönetimi, yatırım ve ticari ödeme süreçleri üzerinde baskı oluşturması.
Finansmana erişim sorunu yaşayan işletmeler açısından kredi faizinin yüksek olması kadar, ihtiyaç duyulan kredinin zamanında kullanılamaması da kritik bir risk oluşturuyor.
İşletmelerin nakit akışı bozulduğunda bunun etkileri yalnızca kredi kullanan şirketlerle sınırlı kalmıyor. Tedarikçiler, çalışanlar, müşteriler ve bankalar da bu süreçten etkilenebiliyor.
TCMB’nin son kararı, bu finansman baskısını azaltmaya yönelik sınırlı fakat önemli bir adım olarak değerlendirilebilir.
Ancak duyuruda kararın gerekçesi makrofinansal istikrarın ve parasal aktarım mekanizmasının desteklenmesi olarak açıklandı. Dolayısıyla düzenlemeyi doğrudan ekonomik durgunluğun resmen kabulü şeklinde yorumlamak doğru olmayacaktır.
KOBİ’lere kredi alanı genişliyor: Yeterli olacak mı?
Düzenlemenin en önemli başlıklarından biri KOBİ kredileri.
KOBİ’lere kullandırılan Türk lirası kredilerinin sekiz haftalık büyüme sınırı %5’ten %5,5’e çıkarıldı.
Bu artış mevcut sınıra göre %10 oranında ilave büyüme imkânı sağlıyor.
Örneğin ilgili düzenleme kapsamındaki KOBİ kredi bakiyesi 100 milyar TL olan bir banka için, diğer koşullar sabitken, sekiz haftalık dönemde izin verilen büyüme tutarı 5 milyar TL’den 5,5 milyar TL’ye çıkabilecek.
Ancak burada önemli bir ayrıntı bulunuyor.
Bankaların kredi verme kararları yalnızca TCMB’nin büyüme sınırlarına bağlı değil. Kredi faizleri, müşterilerin mali yapısı, teminat koşulları, bankaların sermaye yeterliliği ve risk iştahı da kredi hacmini belirliyor.
Bu nedenle kredi büyüme sınırının artırılması, bütün KOBİ’lerin daha kolay veya daha düşük faizle kredi kullanabileceği anlamına gelmiyor.
Büyük işletmelere verilen kredi alanında dikkat çekici artış
KOBİ dışındaki işletmelere kullandırılan Türk lirası kredilerinde büyüme sınırının %2’den %2,5’e çıkarılması ayrıca dikkat çekiyor.
Bu kategorideki 0,5 puanlık artış, önceki sınıra göre %25’lik bir genişleme anlamına geliyor.
Sanayi kuruluşları, büyük ölçekli üreticiler ve ticari işletmeler açısından bu değişiklik yeni kredi kullandırım kapasitesi yaratabilir.
Özellikle yüksek işletme sermayesi ihtiyacı bulunan şirketler için finansmana erişim imkânlarının genişlemesi önem taşıyor.
Ancak kredi büyüme sınırının hâlâ %2,5 düzeyinde tutulması, TCMB’nin kontrollü kredi genişlemesi yaklaşımını sürdürdüğünü gösteriyor.
Zorunlu karşılıklara faiz kararı: Bankaların fonlama yapısına destek
TCMB’nin duyurusunda kredi büyüme sınırlarının dışında ikinci önemli bir düzenleme daha bulunuyor.
Buna göre bankaların ve finansman şirketlerinin bir yıldan uzun vadeli Türk lirası ve yabancı para cinsinden mevduat dışı yükümlülükleri için tesis edilen zorunlu karşılıklara Türk lirası cinsinden faiz veya telafi ödemesi yapılmasına karar verildi.
Bu uygulama, bankaların uzun vadeli mevduat dışı fonlama kaynaklarını daha cazip hâle getirebilir.
Zorunlu karşılıklara ödeme yapılması, ilgili yükümlülüklerin bankalara getirdiği maliyetin bir bölümünü azaltma potansiyeli taşıyor.
Böylece bankaların daha uzun vadeli kaynak kullanmasının teşvik edilmesi ve fonlama yapılarının desteklenmesi amaçlanıyor.
Ancak uygulamanın bankaların kârlılığına ve kredi fiyatlamasına net etkisini hesaplayabilmek için ödeme oranları, hesaplama esasları ve ilgili bankaların yükümlülük kompozisyonunun bilinmesi gerekiyor.
Bankacılık sektörü açısından karar ne anlama geliyor?
Yeni düzenleme bankalar açısından üç önemli sonuç doğurabilir.
Birincisi, kredi kullandırım alanı genişliyor. Büyüme sınırlarına yaklaşan bankalar için ilave kredi kullandırma imkânı oluşabilecek.
İkincisi, faiz gelirleri açısından yeni bir hacim fırsatı ortaya çıkıyor. Kredi portföyünü büyütebilen bankalar faiz getirisi elde edebilecek. Bununla birlikte yüksek fonlama maliyetleri ve kredi riski, net kârlılık üzerindeki belirleyici unsurlar olmaya devam edecek.
Üçüncüsü, aktif kalitesi daha fazla önem kazanıyor. Finansal sıkıntı yaşayan işletmelere yeni kredi kullandırılması, tek başına bu işletmelerin ödeme kapasitesini iyileştirmiyor. Bu nedenle bankaların kredi tahsis süreçlerinde nakit akışı ve geri ödeme kapasitesine odaklanması gerekiyor.
Kredi hacminin genişlemesi olumlu bir gelişme olabilir; ancak sağlıklı kredi büyümesi ile sorunlu kredilerin ertelenmesi birbirinden ayrılmalı.
Tüketici kredilerinde gevşeme iç talebi canlandırır mı?
TCMB’nin ihtiyaç ve taşıt kredilerinin büyüme sınırlarını %3’ten %3,5’e yükseltmesi, bireysel kredi piyasası açısından da önemli.
Bankalar açısından tüketici kredisi kullandırma kapasitesinin genişlemesi, özellikle kredi talebinin güçlü olduğu dönemlerde kredi hacmini destekleyebilir.
Ancak bu gelişmenin iç talep üzerindeki etkisi kredi faizlerine, hanehalkının gelir durumuna ve bankaların kredi değerlendirme politikalarına bağlı olacak.
Diğer taraftan tüketici kredilerindeki büyümenin hızlanması, enflasyonla mücadele açısından yakından izlenmesi gereken bir gelişme.
TCMB’nin bu nedenle kredi sınırlamalarını tamamen kaldırmak yerine sınırlı oranlarda gevşetmeyi tercih ettiği görülüyor.
Asıl sorun yalnızca kredi miktarı değil, kredi maliyeti
Reel sektör açısından tartışılması gereken en önemli konulardan biri de bu.
Kredi büyüme sınırlarının artırılması bankaların daha fazla kredi kullandırmasına imkân sağlayabilir. Ancak yüksek kredi faizleri devam ettiği sürece işletmelerin finansman yükü ağır kalacaktır.
Özellikle kısa vadeli işletme sermayesi kredilerine bağımlı şirketlerde yüksek faiz giderleri kârlılığı ve nakit akışını olumsuz etkileyebiliyor.
Bu nedenle finansmana erişim sorununun çözümünde yalnızca kredi büyüme sınırlarının artırılması yeterli değil.
Kredi maliyetleri, vade yapısı, teminat koşulları ve şirketlerin ödeme kapasitesi birlikte değerlendirilmek zorunda.
Bankavitrini analizi: Kredi freni gevşedi ama tamamen bırakılmadı
11 Kasım 2026 tarihli TCMB kararı, kredi piyasasında kontrollü bir gevşeme döneminin işareti olarak okunabilir.
Özellikle KOBİ ve ticari kredilerde büyüme sınırlarının yükseltilmesi, finansman ihtiyacı yüksek işletmeler açısından olumlu bir gelişme.
Ancak kararın piyasadaki etkisini değerlendirirken üç önemli ayrım yapılmalı.
Birincisi, kredi büyüme sınırının yükseltilmesi doğrudan kredi faizlerinin düşürülmesi anlamına gelmiyor.
İkincisi, bankaların daha fazla kredi verebilmesi, bütün işletmelerin krediye ulaşabileceği anlamına gelmiyor.
Üçüncüsü, kredi hacmindeki olası artışın üretime, yatırıma ve istihdama ne ölçüde yansıyacağı henüz bilinmiyor.
Dolayısıyla TCMB’nin attığı adım, kredi piyasasında yaşanan sıkışıklığın hafifletilmesine katkı sağlayabilir; fakat reel sektörün finansman sorunlarını tek başına çözmesi beklenmemeli.
Sonuç olarak, Merkez Bankası kredi büyüme sınırlarında frene uyguladığı baskıyı azalttı. Ancak ekonominin yeniden güçlü bir kredi genişlemesine geçtiğini söylemek için henüz erken.
Önümüzdeki dönemde bankaların fiilî kredi kullandırımları, ticari kredi faizleri, kredi talebi ve takipteki alacakların seyri, bu kararın gerçek etkisini gösterecek.
Kaynak: Türkiye Cumhuriyet Merkez Bankası, 11 Kasım 2026 tarihli ve 2026-49 sayılı “Makroihtiyati Çerçeveye İlişkin Basın Duyurusu”. Analiz, paylaşılan resmî duyuru esas alınarak hazırlanmıştır.
BANKA HABERLERİ
Yapı Kredi’den 933 milyon dolarlık sendikasyon kredisi
Yapı Kredi, 18 ülkeden 40 finansal kuruluşun katılımıyla, 367 ve 734 gün vadeli dört ayrı dilimden oluşan yaklaşık 933 milyon dolarlık sendikasyon kredisi anlaşması imzaladı.
Yayınlanma:
4 gün önce|
11/11/2026Yazan:
BankaVitrini
Yapı Kredi, yılın ikinci yarısında uluslararası piyasalardan yaklaşık 933 milyon dolar tutarında sendikasyon kredisi anlaşması imzaladı.
Bankadan yapılan açıklamaya göre, 18 ülkeden 40 finansal kuruluşun katılımıyla gerçekleştirilen sendikasyon kredisi işlemi, 367 ve 734 gün vadeli dört ayrı dilimden oluştu.
İşlemin ortak koordinatörlüğünü Abu Dhabi Commercial Bank, Bank of America, Emirates NBD ve Standard Chartered üstlenirken, Emirates NBD aynı zamanda aracılık görevini yürüttü.
Yaklaşık 933 milyon dolar tutarındaki sendikasyon kredisi, 367 gün vadeli 349 milyon dolar ve 356,5 milyon euro ile 734 gün vadeli 97 milyon dolar ve 77 milyon euro olmak üzere dört dilim halinde sağlandı.
Kredinin maliyeti, 367 gün vadeli dolar dilimi için “SOFR+yüzde 1,25”, euro dilimi için “Euribor+yüzde 1,00” olarak belirlendi.
734 gün vadeli dilimlerde ise maliyet, dolar cinsinden “SOFR+yüzde 1,75”, euro cinsinden “Euribor+yüzde 1,45” oldu.
“Türkiye ekonomisine duyulan güvenin göstergesi”
Açıklamada değerlendirmelerine yer verilen Yapı Kredi Üst Yöneticisi (CEO) Gökhan Erün, uluslararası piyasalardan sağlanan finansmanın hem bankanın mali yapısına hem de Türkiye ekonomisine duyulan güveni ortaya koyduğunu belirtti.
Türkiye’nin ekonomik kalkınmasına katkıda bulunma hedefi doğrultusunda uluslararası piyasalardan kaynak sağlamayı sürdürdüklerini ifade eden Erün, müşterilerinin finansman ihtiyaçlarını karşılamaya yönelik çalışmalarına kararlılıkla devam ettiklerini vurguladı.
BANKA HABERLERİ
Fon soruşturmasına bankalar da dahil edilmeli!
Fon soruşturmasına bankalar da dahil edilmeli! Yatırımcı zararlarının sorumlusu kim?
Yayınlanma:
5 gün önce|
10/11/2026Yazan:
Erol Taşdelen
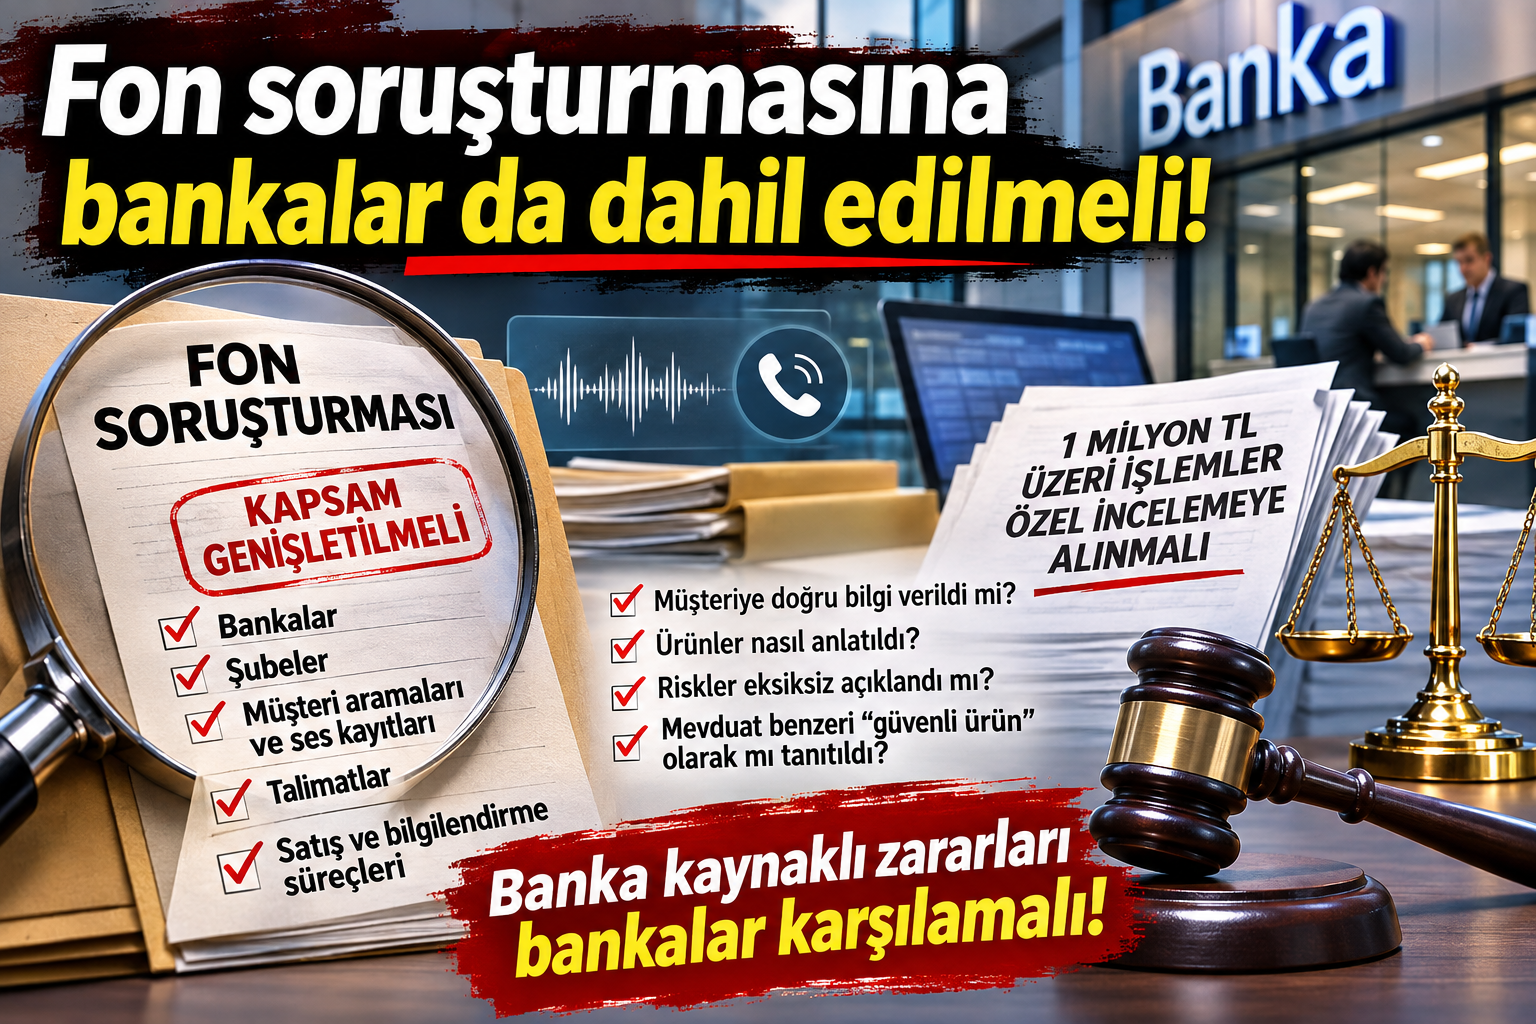
Türkiye’de yatırım fonlarına yönelik yürütülen soruşturmalar yalnızca fon yöneticileri, portföy şirketleri ve işlem yapan kişilerle sınırlı kalmamalı. Fonların yatırımcılara satışında aracılık eden bankaların sorumlulukları da mercek altına alınmalı. Özellikle 1 milyon TL ve üzerindeki fon alımlarında müşteri talimatları, telefon görüşmeleri, ses kayıtları ve yatırımcıya yapılan bilgilendirmeler ayrıntılı biçimde incelenmeli.
Bankalar fonları müşterilerine nasıl pazarladı?
Yatırım fonlarına ilişkin soruşturmalarda en önemli konulardan biri, yatırımcıların bu ürünlere hangi bilgilerle yönlendirildiğidir.
Bankaların şube personeli, yatırım danışmanları, portföy yöneticileri ve özel bankacılık birimleri tarafından müşterilere sunulan fonların riskleri yeterince anlatıldı mı?
Fonların geçmiş getirileri ön plana çıkarılırken olası zararları, likidite riskleri ve portföy yoğunlaşmaları konusunda müşteriler uyarıldı mı?
Daha da önemlisi, bazı fonlar müşterilere mevduat benzeri güvenli yatırım araçları olarak mı tanıtıldı?
Bu soruların cevapları ortaya çıkarılmadan yürütülecek bir soruşturmanın eksik kalacağı açıktır.
1 milyon TL üzerindeki işlemler özel incelemeye alınmalı
Özellikle yüksek tutarlı fon alımlarında bankaların satış ve bilgilendirme süreçleri geriye dönük incelenmelidir.
- Müşterilerin fon alım talimatları ve işlem zamanları kontrol edilmeli.
- Mevcut telefon görüşmeleri ve ses kayıtları incelenmeli.
- Müşterilere verilen yazılı ve sözlü yatırım tavsiyeleri araştırılmalı.
- Fonların risk seviyelerinin doğru anlatılıp anlatılmadığı belirlenmeli.
- Müşterilerin risk profilleri ile satın aldıkları fonların uyumu denetlenmeli.
- Fon satışlarından bankaların ve çalışanların elde ettiği komisyonlar ile satış teşvikleri araştırılmalı.
- Müşterilerin bilgisi veya geçerli talimatı dışında işlem yapılıp yapılmadığı tespit edilmeli.
1 milyon TL eşiği, yasal bir zorunluluk olarak değil, soruşturmalarda öncelikli inceleme kriteri olarak değerlendirilmelidir. Daha düşük tutarlı işlemlerde de ihlal şüphesi varsa inceleme yapılmalıdır.
Bankalar sadece aracı olduklarını söyleyerek sorumluluktan kaçamaz
Bir bankanın fon satışına aracılık etmesi, fonun piyasa performansından otomatik olarak sorumlu olduğu anlamına gelmez.
Ancak müşterinin yanlış bilgilendirilmesi, risklerin gizlenmesi, yetkisiz işlem yapılması veya yatırım hizmetlerine ilişkin yükümlülüklerin ihlal edilmesi halinde bankanın hukuki sorumluluğu gündeme gelebilir.
Burada kritik ayrım şudur:
Piyasa koşullarından kaynaklanan yatırım zararı ile bankanın kusurlu davranışından kaynaklanan müşteri zararı aynı şey değildir.
Bankanın kusuru, zarar ve aralarındaki nedensellik bağı tespit edildiğinde, yatırımcının zararının banka tarafından karşılanması gündeme gelmelidir.
SPK ve BDDK koordineli inceleme başlatmalı
Sermaye Piyasası Kurulu, fonların yönetimi ve yatırım hizmetlerine ilişkin düzenlemeler kapsamında inceleme yürütürken; Bankacılık Düzenleme ve Denetleme Kurumu da bankaların ilgili faaliyetlerini kendi yetki alanı çerçevesinde değerlendirmelidir.
Gerekli durumlarda banka iç denetim raporları, müşteri şikâyetleri, satış performans hedefleri, işlem kayıtları ve hukuka uygun şekilde saklanan görüşme kayıtları karşılaştırılmalıdır.
Özellikle fonların yoğun biçimde pazarlandığı dönemlerde belirli şubelerin veya portföy yöneticilerinin olağan dışı satış performansı gösterip göstermediği araştırılmalıdır.
Son söz: Soruşturma fonun satıldığı banka şubesine kadar uzanmalı!
Yatırımcıların korunması yalnızca fon yöneticilerinin denetlenmesiyle sağlanamaz.
Fonun oluşturulmasından yatırımcıya ulaştırılmasına kadar uzanan bütün satış ve dağıtım zinciri incelenmelidir.
Bankalar, müşterilerine ne sattıklarını, nasıl sattıklarını ve hangi riskleri anlattıklarını açıklayabilmelidir.
Eğer yatırımcılar yanlış yönlendirilmişse, riskler gizlenmişse veya usulsüz işlemler nedeniyle zarara uğramışsa, sorumlular yalnızca fon yönetiminde aranmamalıdır.
Banka kaynaklı ve hukuken kanıtlanmış zararların bedelini yatırımcı değil, sorumlu banka ödemelidir.
Bankavitrini.com | Özel Haber – Analiz
FARK YARATANLAR
FARK YARATANLAR
FARK YARATANLAR
KATEGORİLER
- ALTIN – DÖVİZ – KRIPTO PARA (1.055)
- BANKA ANALİZLERİ (152)
- BANKA HABERLERİ (3.669)
- BASINDA BİZ (67)
- BORSA (606)
- CEO PERFORMANSLARI (39)
- EKONOMİ (2.987)
- GÜNCEL (4.673)
- GÜNDEM (3.601)
- RÖPORTAJLAR (47)
- SİGORTA (147)
- ŞİRKETLER (2.753)
- SÜRDÜRÜLEBİLİRLİK (584)
- VİDEO Vitrini (19)
- YAZARLAR (1.506)
- AI-BankaVitrini (28)
- Ali Coşkun (56)
- Arif Öztan (7)
- Ayşe Muzaffer Sunguroğlu (7)
- Cengiz KILIÇ (11)
- Dr. Abbas Karakaya (73)
- Erden Armağan Er (46)
- Erol Taşdelen (845)
- Gizem Taşdelen (5)
- Gülbeyaz Gergün (121)
- Kemal Emirhan Mendi (1)
- Murat Şenol (26)
- Mustafa Akpınar (53)
- Onur ÇELİK (62)
- Prof. Dr. Binhan Elif Yılmaz (95)
- Serhat Can (11)
- Süleyman Çembertaş (21)
- Tungay Dere (19)
- Uğur Durak (33)
- Zuhal KARABULUT (5)
YAZARLAR
ALTIN – DÖVİZ
KRİPTO PARA PİYASASI
X
- Yılmaz: Ara ödemeleri bir ila iki hafta içinde tamamlamayı planlıyoruz 14/11/2026
- Resmi Gazete'de bugün (15.11.2026) 14/11/2026
- İran: ABD halkımızı aç bırakmakla tehdit ediyor 14/11/2026
- Türkiye'nin en büyük kuantum bilgisayarı TÜBİTAK bünyesinde kuruluyor 14/11/2026
- Putin, Trump ve Şi 19 Kasım'da bir araya gelecek 14/11/2026
- COP31'de ikinci hafta görüşmelerine temel oluşturabilecek taslak metin hazırlanıyor 14/11/2026
- Spot piyasada elektrik ve doğalgaz fiyatları 14/11/2026
- Çin'de yuan cinsinden kredi hacmi yüzde 4,7 arttı 14/11/2026
- Sözleşmeli personel çalıştırma esasları yeniden düzenlendi 14/11/2026
- BM/Simon Stiell: COP31 müzakerelerinde ilerleme var, taktiksel gecikmelerden kaçınılmalı 14/11/2026
SON YAZILAR
- Faiz beklentileri sertleşti, Nvidia’da 30 yıllık dönem kapandı! 13/11/2026
- TCMB kredi frenini gevşetti 11/11/2026
- Yapı Kredi’den 933 milyon dolarlık sendikasyon kredisi 11/11/2026
- Enflasyon Fed’i sıkıştırıyor, güçlü ekonomi borsaları ayakta tutuyor 11/11/2026
- Fon soruşturmasına bankalar da dahil edilmeli! 10/11/2026
- Saatler 09.05’te durdu, açtığı yol hiç bitmedi… 10/11/2026
- Gümüş: What is love? Baby don’t hurt me… No more! 09/11/2026
- DÜNYA FİNANS SİSTEMİNDE ALARM ZİLLERİ 07/11/2026
- BANKACILIKTA SİYASİ BAĞLANTI ALARMI: Paraguay’dan Sırbistan’a iki büyük kriz 07/11/2026
- Brezilya’nın ikinci büyük finans kuruluşu Nubank kripto para çekimlerini durdurdu 07/11/2026
ARAMA
Popüler
-
GÜNCEL4 yıl önceZara Ve Mango’ya Üretim Yapın Tekstil Devi Konkordato Talep Etti
-
BANKA HABERLERİ3 yıl önceTCMB Başkanı için ismi geçen GAYE ERKAN First Republic Bank’tan ayrılma süreci
-
BANKA HABERLERİ5 yıl önceAKBANK çöktü : Dijital Bankacılık sorumlusu GMY CİVELEK ortada yok!
-
BANKA HABERLERİ6 yıl önceHSBC terbiyesizliği : “Sabancı alana “AKBANK bedava”
-
BANKA ANALİZLERİ4 yıl önceYILIN İLK YARISINDA İŞBANK RAKİPSİZ LİDER AKBANK SONUNCU SIRADAN KURTULAMIYOR
-
VİDEO Vitrini5 yıl önceGelişmekte olan ülkeler neden gelişmiş ülkelerden daha az borçlu