
GÜNCEL
Teknoloji dünyayı durdurdu, piyasalar yeni haftaya satışla başladı!


BANKA HABERLERİ
DenizBank ve EBRD’den 175 Milyon Euro’luk Yeşil Dönüşüm Finansman Anlaşması
DenizBank, Avrupa İmar ve Kalkınma Bankası (EBRD) ile kadınların ve gençlerin yönettiği KOBİ’lerin finansmana erişimini kolaylaştırmak ve işletmelerin yeşil dönüşüm yatırımlarını desteklemek amacıyla üç farklı programı kapsayan 175 Milyon Euro tutarında finansman anlaşması imzaladı.


Bankacılık sektörü 2026 yıl üçüncü çeyrek mali verileri incelendiğinde yılı nasıl kapatacakları konusunda da ciddi verileri içeriyor.Üçüncü çeyrekte, Sektör 2025 yılı sonuna göre bilançoyu sadece %21 büyütürken; Kredileri %24; Takipteki alacakalr %54; Toplam Mevduatın %20 büyüdüğü görüldü. Buna karşılık bu büyümeyi karlılığa yansıtamadığı ve Net Karlılık ortalamada %17 büyüyebildiği görüldü.
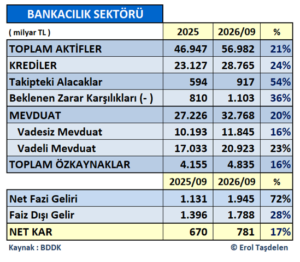
SEKTÖRDE BİLANÇO BÜYÜMEYE GÖRE NET KARLILIK ENFLASYONUN ALTINDA KALDI
2025 sonunu 46,9 trilyon TL bilanço büyüklüğü ile kapatan Bankacılık Sektörü 2026 üçüncü çeyreğinde büyüme %21’de kalarak 56,9 trilyon TL hacme ulaştı. Banka Bilançolarındaki büyümenin sınırlı kalmasında, Makro İhtiyati Tedbirler stratejisi kapsamında TCMB’nin kredi büyümeye getirdiği sınırlama yaptırımının etkisi büyük oldu. Kredilerdeki büyüme %24’de kaldı; buna karşılık bankaların Takipteki Alacakları %54 büyüyerek 917 milyar TL’ye yükseldi. Beklenen Zarar Karşılıkları %36 büyüyerek 1 trilyon 103 milyar TL’ye ulaştı.
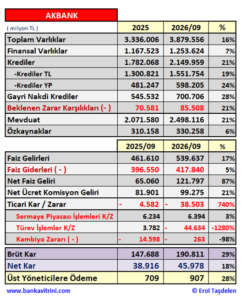
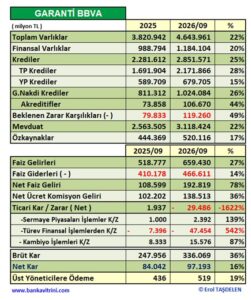
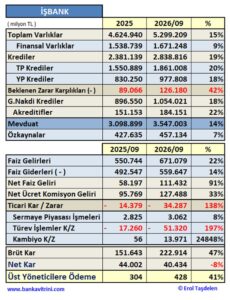
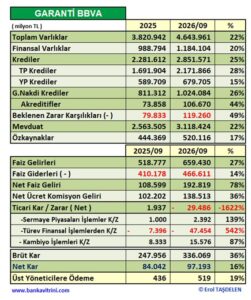
Takipteki Kredilerin içinde yıl içinde Takip Tahsilat ve Varlık Yönetim Şirketlerine devir yapılan dosya olmadığını hatırlatmak isterim. Bankaların çoğu Ticari İşlemlerden Zarar ederken, özellikle Türev ve Kambiyo İşlemler buradaki zararı artırdı; bu alanda dört büyüklerden karlılık yakalayan banka yok… Yılın ilk dokuz ayında; Ticari işlemlerden ( Sermaye Piaysaları İşlemleri; Türev Piyasa İşlemleri; Kambiyo İşlemleri) Garaanti BBVA 29,5 milyar TL; İş Bankası 34,3 milyar TL; AKBANK 38,5 milyar TL; Yapı Kredi 79,8 milyar TL zarar ettiği görüldü.
2025 sonunu 27,2 trilyon TL Mevduat hacmi ile kapatan sektör, 2026 üçüncü çeyreğinde %20 büyüme ile 32,8 trilyon TL Mevduat hacmine ulaştı. Toplam Mevduatın %36’sının Vadesiz Mevduat olduğu ise dikkat çekici.
DÖRT BÜYÜKLER NE YAPTI?
Kısa sektörel özetten sonra, değerlendirdiğimiz sektörün kamu bankaları dışında amiral gemileri konumdaki dört özel bankanın ( AKBANK, GARANTİ BBVA, İŞBANK, YAPI KREDİ ) 2026 yılı üçüncü çeyreğinde açıkladıkları ve KAP’a bildikleri faaliyet raporları; mali veriler ve bilanço dipnotlarına göre karşılaştırmalı verilerine yakından bakalım. Dört büyük bankanın 17,8 trilyon TL bilanço büyüklüğü ile sektörün aynı zamanda üçte bir hacmine sahip olması ile sektöre yön verme kapasitesine sahip; önemleri de buradan geliyor.
Dört büyük banka 10 trilyon TL nakdi kredi hacmi ile %35’lik ve 11,4 trilyon TL’lik mevduat hacmi ile sektörün %35’lik kısmını oluştururken; 225 milyar TL’lik Net Kar ile de sektör Net Karlılığının %29’unu oluşturuyor. Ana kalemlerden yola çıkarak özel dört büyüklerin 2026 yılı üçüncü çeyrek fotoğrafını çekip performansına daha yakından bakalım:
AKTİF Büyüklükte İŞBANK liderliğe devam edirken 5 trilyon TL’yi aşan ilk banka oldu
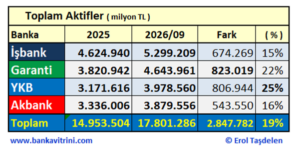
2026 yılı üçüncü çeyrek sektör ortalamada %21 büyüdü. Aktif büyüklükte dört büyükler de ortalama %19’da kaldı. İŞ BNAKASI 5,3 trilyon TL büyüklüğe ulaşarak grup içinde 5 trilyon TL sınırını aşan ilk banka oldu. GARANTİ BBVA 823 milyar TL ve %22 büyüme kaydederek 4,6 trilyon TL büyüklüğe ulaştı. YAPI ve KREDİ %25 ile sektör ve dört büyükler ortalamasının üzerinde büyürken 3,9 triyon TL hacme ulaştı. AKBANK %16 büyüme ile 3,8 trilyon TL büyüklükte kalırken; Aktif Büyüklükte dördüncü sıraya da düşmüş oldu.
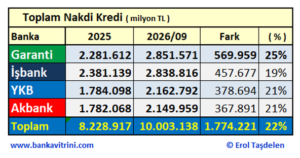
Toplam NAKDİ Kredilerde GARANTİ BBVA liderliğe yükseldi
GARANTİ BBVA yılın üçüncü çeyreğindeki atağı ile Toplam Kredi hacminde İŞBANK’ı geçerek liderliği ele aldı. GARANTİ BBVA 2026 yılında 570 milyar TL Kredi büyüme ve toplamda 2 trilyon 851 milyar TL Kredi hacmine ulaştı. İŞBANK 2 trilyon 839 milyon TL kredi hacmi ile ikinci sıraya gelireken; YAPI ve KREDİ BANKASI’da AKBANK’ı geçerek üçüncü sıraya yükseldi. AKBANK 2 trilyon 149 milyon TL kredi hacmi ile dördüncü sıraya gerilemiş durumda. Sektör kredilerde %24 büyürken dört büyük özel bankanın ortalama büyüme oranı %22 ile sektörün gerisinde kaldı. Sektör ve dört büyükler içinde ortalamanın üzerinde %25 büyüme kaydeden tek banka GARANTİ BBVA oldu.
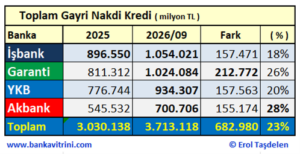
GAYRİ NAKDİ Kredilerde İŞBANK liderliği sürdürüyor, GARANTİ BBVA farkı kapatıyor
Gayri Nakdi Kredilerde dört büyükler ortalama %23 büyürken, %28 büyüme ile AKBANK en fazla büyüme kaydeden banka olmasına rağmen dördüncü sıradan kurtulamadı. İŞBANK 1 trilyon 54 milyar TL hacmi ile ilk sırasını korurken; GARANTİ BBVA %26 büyüme ile 1 trilyon 24 milyar TL hacme ulaşarak İŞBANK ile aradaki kapamış durumda. YAPI ve KREDİ %20 büyüme ile 934 milyar TL hacme ulaşırken AKBANK %28 büyümeye rağmen 700 milyar TL kredi hacmindee ulaşabildi.
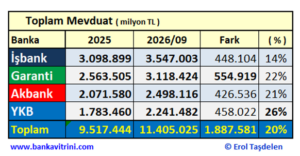
İŞBANK ve GARANTİ BBVA 3 trilyon lira mevduatı aştı
Mevduatta dört büyükler ortalama %20 büyüme oranı sektör ile paralel olurken; YAPI ve KREDİ BANKASI %26 büyüme ile en fazla büyüme kaydeden banka oldu. İŞBANK 448 milyar TL mevduat artışı ile toplamda 3 trilyon 3547milyar TL mevduat hacmine ulaştı. GARANTİ BBVA 3 trilyon 118 milyar TL hacme ulaşırken; AKBANK 2 trilyon 498 milyar TL; YAPI ve YAPI KREDİ 2 trilyon 241 milyar TL mevduat hacmine ulaştı.
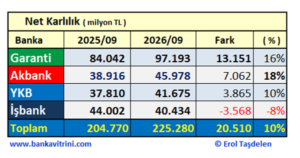
Net Karlılıkta da GARANTİ BBVA fark atarak açık ara önde; İŞBANK kar şoku
2026 üçüncü çeyreğinde Net Karlılıkta Bankacılık sektörü %17 büyüdü. Dört büyüklerin ortalaması da sektör ortalamasının altında %10’da kaldı. İŞBANK 2025 aynı döneme göre %8 düşerek karlılığını artıramayan tek banka oldu. Net Karlılığını 97,2 milyar TL’ye taşıyan GARANTİ BBVA dört büyükler arasında son yıllarda olduğu gibi açık ara önde yer aldı. AKBNAK 46 milyar TL Net Karlılık ise ikinci sıraya yükselirken; YAPI ve KREDİ 41,6 milyar TL karlılık yakaladı. İŞBANK 40,4 milyar TL net Karlılık hacmi ile dördüncü sıraya gerilemiş durumda. Değerlendirmeye alınan dört büyük banka da enflasyona göre karlılığı düşük kaldığı görüldü.
Üst Yöneticilere Yapılan ödemeler AKBANK farkı
2026 üçüncü çeyreğinde dört büyük banka Üst Yöneticilere 2 milyar 306 milyon TL ödeme yaparken 907 milyon TL ödeme ile AKBANK en fazla ödeme yapan banka oldu. Banka bu durumu “bizde brüt ödeme, diğer bankalarda Net Ödeme taporlama yapıyor o nedenle biz yüksek gözüküyor” şeklinde ikna edici olmayan şekilde açıklamaya çalışsa da banka Raporlarında böyle bir açıklaya yer almadığı için teyit edemedik. Bu nedenden dolayı rakiplere göre iki kattan fazla ödenmesi de zaten matematiksel bir açıklama olmamakta. Zira, BDDK Raporlama standartları net, bankaya göre farklılık göstermemekte! Bu konuda belirsizlik var ise BDDK’nın bu konuda sorgolama ve Rapor ve ödemelere standart getirmesi faydalı olacaktır.
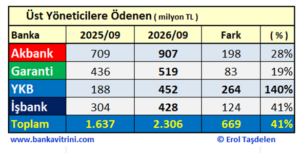
GARANTİ BBVA 519 milyon TL ile ikinci sırada yer alırken; YAPI ve KREDİ BANKASI 452 milyon TL ödeme yaptı. İŞBANK ise 428 milyon TL ödeme ile dört büyükler arasında Üst Yönetime en az bütçe ayıran banka oldu. Bankaların hacim ve gelişme performansları ile Üst Yönetim ödemelerinin orantılı olmadığı dikkat çekti.
Borsada işlem gören bankaların Üst Yönetici ödemelerini BDDK’nın daha yakından incelemesinde fayda var. Zira, dört büyükler dışındaki bankalarda da bu alanda ciddi sapmalar var.
Banka genel performansları
Türk bankacılık sektörü, 2026 yılının ilk dokuz ayında yüksek faiz ortamı, sıkı para politikası, artan kredi maliyetleri ve reel sektörde bozulan ödeme dengelerinin gölgesinde faaliyet gösterdi. Bankalar nominal kârlılıklarını korumaya çalışırken, kredi portföylerinin kalitesi, tahsilat performansı ve sorunlu alacakların yönetimi giderek daha fazla önem kazandı.
Bankalar faiz ve komisyon gelirlerini artırırken, sorunlu krediler için ayırmak zorunda kaldıkları karşılıklar da hızla büyüdü.
Bu dönemin temel sorusu şu: Bankacılık sektörü finansal açıdan güçlenirken, kredi kullanan işletmeler ve hanehalkı aynı ölçüde güçlenebildi mi?
Dolayısıyla 2026’nın ilk dokuz ayını bankacılık açısından yalnızca başarılı veya başarısız olarak nitelendirmek doğru olmaz.
Sektörün bilançosu nominal olarak büyüdü; ancak bu büyümenin kalitesi, kârlılığın reel değeri ve kredi risklerinin yönetimi daha önemli hale geldi. Bankalar son yılların en fazla Takipteki Alacaklarını Varlık Yönetim Şirketlerine satmaları da bu yıla damgasını vuruyor.
Son söz değerlendirmesi olarak şu tespiti yapmak mümkün:
Bankaların gerçek başarısı yalnızca açıkladıkları milyarlarca liralık kârla değil, finansman sağladıkları işletmelerin ayakta kalmasına, kredilerin sağlıklı biçimde geri dönmesine ve ekonomik üretimin sürdürülebilirliğine yaptıkları katkıyla ölçülmelidir.
2026’nın son çeyreğinde belirleyici gösterge, bankaların ne kadar kredi büyüttüğünden çok, kullandırdıkları kredilerin ne kadarını sağlıklı biçimde tahsil edebildikleri olacak.
Erol TAŞDELEN – Ekonomist www.bankavitrini.com
*******************
MERAKLISINA EKLER:
Erol TAŞDELEN yazdı: AKBANK, GARANTİ BBVA, İŞBANK, YAPI KREDİ 2026 İLK YARI PERFORMANSLARI
Erol TAŞDELEN yazdı: AKBANK, GARANTİ BBVA, İŞBANK, YAPI KREDİ 2025 PERFORMANSLARI
Erol TAŞDELEN yazdı: AKBANK, GARANTİ BBVA, İŞBANK, YKB 2024 PERFORMANSLARI
BANKA HABERLERİ
BANKACILIK SEKTÖRÜNÜN TAKİBE DÜŞEN KREDİ MİKTARI 17 MİLYAR DOLAR !
BANKACILIKTA BATIK KREDİ ALARMI: 776 MİLYAR TL TAKİPTE, REEL SEKTÖRDE ÇARKLAR YAVAŞLIYOR!

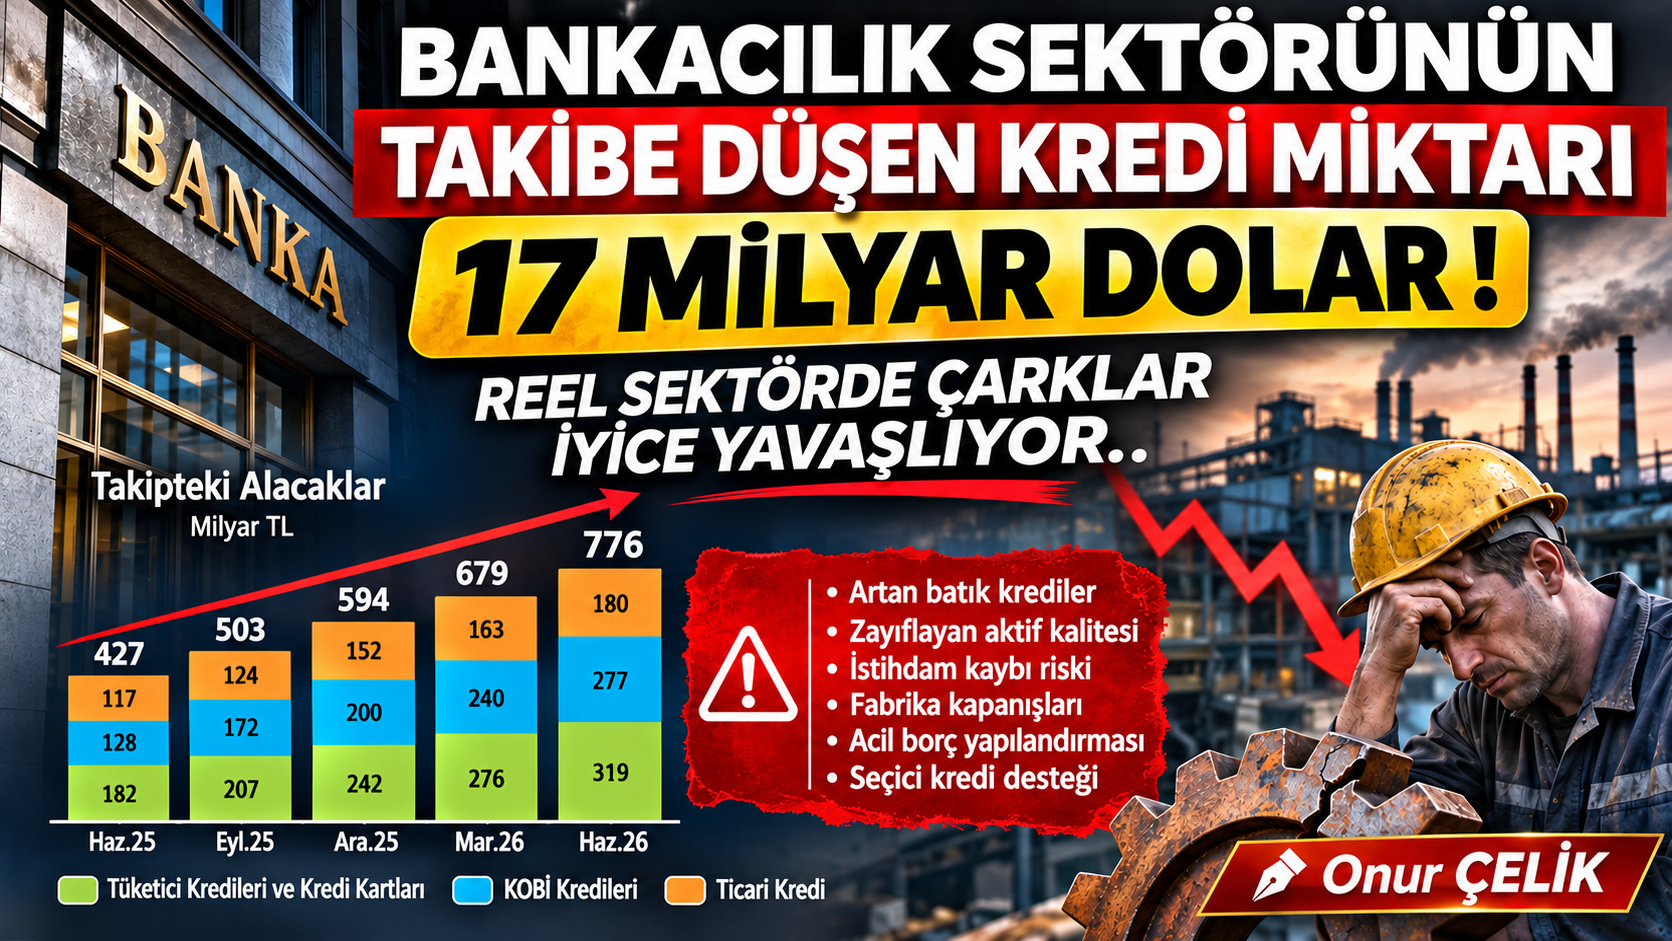
Türk bankacılık sektöründe takipteki alacaklar bir yılda yüzde 81,7 artarak Haziran 2026 itibarıyla 776 milyar TL’ye ulaştı. Yaklaşık 17 milyar dolarlık büyüklüğe işaret eden bu tablo, yalnızca bankaların tahsilat sorununu değil, reel sektörün giderek ağırlaşan finansman sıkışıklığını da gündeme taşıyor. Tekstil, inşaat, ticaret ve imalat sektörlerindeki ödeme güçlükleri; üretim, istihdam ve ihracat açısından yeni riskler oluşturuyor. Ekonominin önündeki temel soru ise şu: Bankaların bilançoları korunurken reel sektörün üretim kapasitesi nasıl ayakta tutulacak?
Bir yılda 349 milyar TL’lik artış: Tehlike büyüyor
Türkiye ekonomisinde yüksek finansman maliyetleri, işletme sermayesi ihtiyacı ve krediye erişimde yaşanan güçlükler, şirketlerin borç ödeme kapasitesi üzerindeki baskıyı artırıyor.
Bankacılık sektörünün takipteki alacaklarına ilişkin veriler, bu baskının bankaların bilançolarına da yansıdığını gösteriyor.
Paylaşılan grafiğe göre Haziran 2025’te 427 milyar TL olan takipteki alacaklar, Haziran 2026’da 776 milyar TL’ye yükseldi.
| Dönem | Takipteki alacaklar |
|---|---|
| Haziran 2025 | 427 milyar TL |
| Eylül 2025 | 503 milyar TL |
| Aralık 2025 | 594 milyar TL |
| Mart 2026 | 679 milyar TL |
| Haziran 2026 | 776 milyar TL |
Bu gelişme, yalnızca 12 ayda 349 milyar TL’lik nominal artışa karşılık geliyor.
Yıllık artış: %81,7 Haziran 2025–2026
Takipteki alacak stoku: 776 milyar TL Haziran 2026
Burada dikkat çekici olan yalnızca takipteki kredi stokunun büyümesi değil, artışın yıl boyunca kesintisiz devam etmesidir.
Ancak önemli bir ayrım yapılmalı: Takipteki alacak stokunun nominal olarak yüzde 81,7 büyümesi, tek başına kredi portföyünün aynı oranda bozulduğu anlamına gelmez. Gerçek riskin anlaşılması için toplam kredi hacmindeki büyüme, takipteki kredi oranı, karşılıklar ve tahsilat performansı birlikte değerlendirilmelidir.
Buna rağmen mevcut eğilim, bankacılık sektörünün aktif kalitesinin yakından izlenmesini gerektiren ciddi bir uyarıdır.
KOBİ’ler ve kredi kartları finansal sıkışmanın merkezinde
Haziran 2026 verileri, takipteki alacakların hangi kredi gruplarında yoğunlaştığını da ortaya koyuyor.
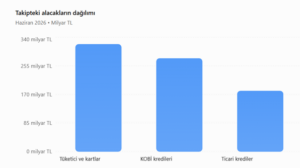
Tüketici kredileri ve kredi kartları 319 milyar TL ile toplam takipteki alacakların yaklaşık yüzde 41,1’ini oluşturuyor.
KOBİ kredilerinde 277 milyar TL, diğer ticari kredilerde ise 180 milyar TL takipteki alacak bulunuyor.
Bu dağılım iki önemli soruna işaret ediyor.
Birincisi, hanehalkının borç ödeme kapasitesinde oluşabilecek zayıflama. Kredi kartları ve tüketici kredileri üzerinden finansman ihtiyacını karşılayan bireylerin ödeme güçlüğüne düşmesi, iç tüketimi de olumsuz etkileyebilir.
İkincisi ise KOBİ’lerin işletme sermayesi sorunu. Türkiye’de üretim ve istihdamın önemli bir bölümünü taşıyan küçük ve orta ölçekli işletmelerin kredi geri ödemelerinde zorlanması, tedarik zincirinin tamamına yayılabilecek bir risk oluşturuyor.
Özellikle kısa vadeli borçlarla uzun vadeli üretim faaliyetlerini finanse eden işletmeler açısından yüksek faiz ortamı ciddi bir nakit akışı baskısı yaratıyor.
Reel sektörde alarm veren sektörler: Tekstil, inşaat ve ticaret
Grafikte yer alan seçilmiş sektörlerin takibe dönüşüm oranları, finansal baskının ekonominin farklı alanlarında hissedildiğini gösteriyor.
|
Sektör |
Takibe dönüşüm oranı |
|---|---|
| Toptan ticaret ve komisyonculuk | %4,03 |
| Tekstil ve tekstil ürünleri sanayi | %3,37 |
| İnşaat | %3,36 |
| Perakende ticaret ve kişisel ürünler | %2,89 |
| Metal ana sanayi | %2,20 |
| Gıda, meşrubat ve tütün sanayi | %2,11 |
| Elektrik, gaz ve su | %2,05 |
| Tarım | %1,73 |
| Araştırma ve danışmanlık hizmetleri | %0,86 |
| Oteller | %0,49 |
Kaynak: Paylaşılan sektör grafiği. Oranlar ilgili sektörün kredilerinin takibe dönüşümünü gösterir; takipteki alacakların toplam içindeki payı değildir.
Ticaret sektöründe yüzde 4’ü aşan takip oranı
Toptan ticaret ve komisyonculuk faaliyetlerinde yüzde 4,03’e ulaşan takibe dönüşüm oranı, grafikteki sektörler arasında en yüksek düzeyi oluşturuyor.
Ticaret işletmeleri, üreticiler ile nihai tüketiciler arasında finansal köprü işlevi görüyor. Bu nedenle ticaret sektöründeki tahsilat problemleri yalnızca ilgili işletmeleri değil, üreticileri ve tedarikçileri de etkileyebiliyor.
Vadeli satışların uzaması, stok finansmanı maliyetlerinin artması ve alacak tahsilatlarının gecikmesi, işletmelerin nakit döngüsünü bozuyor.
Bir işletmenin borcunu ödeyememesi, başka bir işletmenin alacağını tahsil edememesi anlamına geliyor.
Böylece başlangıçta tek bir firmayla sınırlı görünen ödeme güçlüğü, zincirleme biçimde diğer işletmelere yayılabiliyor.
Tekstil sektöründe finansal dayanıklılık sınanıyor
Tekstil ve tekstil ürünleri sanayisinde yüzde 3,37’lik takibe dönüşüm oranı, sektörün finansman koşullarına duyarlılığını gösteriyor.
İşgücü yoğun üretim yapısı, uluslararası rekabet, enerji maliyetleri ve işletme sermayesi ihtiyacı, tekstil işletmelerinin finansal dayanıklılığını belirleyen temel unsurlar arasında bulunuyor.
Özellikle ihracat yapan işletmeler açısından üretim maliyetleri ile döviz gelirleri arasındaki dengenin bozulması, kârlılığı ve borç ödeme kapasitesini olumsuz etkileyebilir.
Bu noktada kredi sorununun yalnızca bankacılık sektörü açısından değerlendirilmesi yetersiz kalacaktır.
Üretim kapasitesinin kaybedilmesi, nitelikli işgücünün sektörden uzaklaşması ve ihracat pazarlarının rakip ülkelere kaptırılması, kısa vadeli finansman sorunundan çok daha kalıcı ekonomik sonuçlar doğurabilir.
İnşaat sektöründe finansman ve tahsilat baskısı
İnşaat sektöründe yüzde 3,36 seviyesindeki takibe dönüşüm oranı da dikkat çekiyor.
İnşaat faaliyetleri yüksek sermaye ihtiyacı, uzun proje süreleri ve satış gelirlerinin zamanlamasına bağımlılığı nedeniyle finansman koşullarındaki değişimlerden doğrudan etkileniyor.
Konut ve ticari gayrimenkul talebindeki değişimler, yüksek kredi maliyetleri ve proje finansmanındaki güçlükler, sektörde faaliyet gösteren işletmelerin nakit akışını zorlayabiliyor.
Bu nedenle inşaat sektöründeki kredi sorunları, demir-çelikten çimentoya, seramikten mobilyaya kadar çok sayıda yan sektörü etkileyebilecek nitelikte.
Bankaların bilançoları güçlenirken reel sektör zayıflıyor mu?
Türkiye’de bankacılık sektörünün sermaye yeterliliği ve kârlılığı kadar, kredi kullandırdığı işletmelerin finansal sağlığı da önem taşıyor.
Bir banka bilançosunda yüksek faiz gelirleri elde edebilir. Ancak bu gelirlerin sürdürülebilirliği, kredilerin zamanında tahsil edilmesine bağlıdır.
Takipteki krediler arttığında bankalar açısından üç temel sonuç ortaya çıkar: kredi karşılığı ihtiyacının büyümesi, tahsilat maliyetlerinin artması ve yeni kredi kullandırma iştahının zayıflaması.
Yeni kredi kullandırma iştahının azalması ise finansman ihtiyacı bulunan işletmeleri daha da zorlayabilir.
Bu süreç kendi kendini besleyen bir döngüye dönüşme riski taşır:
Yüksek finansman maliyeti ve nakit akışı baskısı
İşletmelerin ödeme kapasitesinde zayıflama
Takipteki kredilerde ve karşılık ihtiyacında artış
Bankaların kredi koşullarını sıkılaştırması
Finansmana erişim zorlaştıkça işletmelerin nakit akışı üzerindeki baskı yeniden artabilir.
Bu nedenle finansal istikrar yalnızca bankaların sermaye yapılarının korunmasıyla sağlanamaz. Kredi kullanan reel sektörün faaliyetlerini sürdürebilmesi de istikrarın temel koşullarından biridir.
Ekim 2026 verileri: Takipteki krediler 1 trilyon TL sınırına dayandı
Haziran 2026 verileriyle ortaya çıkan olumsuz eğilim, yılın üçüncü çeyreğinde de devam etti.
BDDK verilerinden derlenen seriye göre takipteki alacaklar 30 Ekim 2026 itibarıyla yaklaşık 980 milyar TL’ye ulaştı. Böylece Haziran sonundan Ekim sonuna kadar yaklaşık 204 milyar TL daha artış yaşandı.
Bankacılık sektöründe takipteki kredi oranı da Haziran 2025’te yüzde 2,12 iken Haziran 2026’da yüzde 2,77’ye, Eylül 2026’da ise yüzde 3,05’e yükseldi.
Bu oranlar, takipteki alacaklardaki büyümenin yalnızca toplam kredi hacmindeki genişlemeyle açıklanamayacağını, kredi kalitesinde de bozulma yaşandığını gösteriyor.
Üstelik Eylül 2026 itibarıyla takipteki alacaklar için ayrılan karşılıkların brüt takipteki alacaklara oranı yüzde 74,27 seviyesinde bulunuyor. Karşılıkların yüksekliği bankaların beklenen zararları karşılaması açısından önem taşırken, tahsilat sorunlarının ekonomik maliyetini ortadan kaldırmıyor.
Borcun borçla çevrildiği model sürdürülebilir mi?
Türkiye’de işletmelerin önemli bir bölümü, faaliyetlerini sürdürmek için düzenli nakit akışına ve banka finansmanına ihtiyaç duyuyor.
Rotatif krediler, kredili mevduat hesapları ve ticari kredi kartları, işletmelerin dönemsel nakit açıklarını karşılamak amacıyla kullandıkları finansman araçları arasında yer alıyor.
Ancak bu araçların geçici işletme sermayesi ihtiyacından ziyade sürekli borç çevirmek amacıyla kullanılması, finansal kırılganlığı artırabiliyor.
Bir işletmenin satış gelirleri faiz ve anapara ödemelerini karşılayamadığında yeni kredi kullanımı sorunu çözmek yerine ileri tarihe taşıyabiliyor.
Özellikle kredi limitlerinin daraldığı veya finansman maliyetlerinin yükseldiği dönemlerde bu mekanizma hızla işlevsiz hale gelebiliyor.
Asıl tehlike, geçici likidite sıkışıklığı yaşayan ancak üretim kapasitesi bulunan işletmelerin, finansman erişimindeki sorunlar nedeniyle faaliyetlerini durdurmak zorunda kalmasıdır.
Çözüm: Radikal yapılandırma ve seçici kredi politikaları
Artan takipteki krediler karşısında yalnızca tahsilat ve icra mekanizmalarının hızlandırılması, reel ekonomideki sorunun çözümü için yeterli olmayabilir.
Finansal güçlük yaşayan işletmelerin durumlarının ayrıştırılması gerekiyor.
Faaliyetlerinden gelir üretebilen ancak geçici nakit akışı sorunu yaşayan işletmeler için borçların yeniden yapılandırılması, vadelerin uzatılması ve ödeme planlarının gerçekçi nakit akışı projeksiyonlarına göre oluşturulması değerlendirilebilir.
Buna karşılık ekonomik olarak sürdürülebilirliği bulunmayan işletmelerin sürekli yeni kredilerle finanse edilmesi, bankaların zararlarını büyütebilir ve kaynakların verimsiz kullanılmasına neden olabilir.
Bu çerçevede beş başlık önem kazanıyor:
-
Kapsamlı borç yapılandırması: Yaşama kabiliyeti bulunan işletmeler için anapara ve faiz ödemelerinin nakit akışına uygun hale getirilmesi.
-
Seçici kredi destekleri: İhracat, üretim, istihdam ve katma değer yaratma kapasitesi yüksek işletmelere ölçülebilir kriterlerle finansman sağlanması.
-
Erken uyarı sistemleri: Bankaların müşterilerindeki tahsilat gecikmelerini, nakit akışı bozulmalarını ve borçluluk artışını daha erken tespit etmesi.
-
KOBİ finansmanının güçlendirilmesi: İşletme sermayesi kredilerinde vade uyumsuzluklarının azaltılması ve uygun teminat mekanizmalarının geliştirilmesi.
-
Bankalar ile reel sektör arasında koordinasyon: Borç yapılandırmalarının tek tek bankaların kararlarına bırakılmayıp, gerektiğinde çok alacaklı uzlaşma mekanizmalarıyla yürütülmesi.
Bankaların bilançolarını korumak yetmez, üretim de korunmalı
Türkiye ekonomisinde takipteki kredilerin hızla büyümesi, yalnızca bankacılık sektörünün sorunu olarak görülemez.
Bankaların tahsil edemediği her kredi, mutlaka bir fabrikanın kapandığı anlamına gelmez. Ancak ödeme güçlüklerinin yaygınlaşması, üretim kapasitesinin ve istihdamın sürdürülebilirliği açısından önemli bir risk göstergesidir.
Özellikle ticaret, tekstil ve inşaat gibi geniş tedarik zincirlerine sahip sektörlerde finansal sorunların derinleşmesi, ekonominin diğer alanlarına da yansıyabilir.
Bu nedenle kredi politikalarında finansal istikrar ile üretimin sürdürülebilirliği arasında dengeli bir yaklaşım gerekiyor.
Bankacılık sisteminin sağlamlığı elbette korunmalı. Ancak bankaların kredi verdiği işletmelerin ayakta kalabilmesi de bu sağlamlığın uzun vadeli koşullarından biri.
Borcun borçla çevrilmesini sağlayan kanallar tıkanırken, geciken yapılandırma kararları ekonomik maliyeti büyütebilir.
Bugün yaklaşık 1 trilyon TL sınırına ulaşan takipteki alacaklar, finansal sistem açısından önemli bir uyarı niteliğinde.
Sorun yalnızca bankaların ne kadar alacağını tahsil edemediği değil; Türkiye’nin üretim, ihracat ve istihdam kapasitesinin bu finansal baskıya ne kadar dayanabileceğidir.
Çünkü bankacılık sisteminde başlayan bir tahsilat sorunu, zamanında yönetilemezse reel ekonomide çok daha geniş bir üretim ve istihdam sorununa dönüşebilir.
Onur ÇELİK



 Erol TAŞDELEN
X'ten ulaşın: @Erol_Tasdelen34

- Euro Bölgesi sanayi üretiminde ılımlı artış 16/11/2026
- Fibabanka'da ilk otonom yapay zeka çalışanı NEO göreve başladı 16/11/2026
- Milyarlar kazanılıyor, sistemler neden çöküyor? 16/11/2026
- Fuat Oktay: Global anlamda tedbirler geliştirilmeli 16/11/2026
- Aselsan'dan 1,28 milyar dolarlık sözleşme 16/11/2026
- Yapı Kredi'den 1,5 trilyon TL'lik sürdürülebilir finansman hedefi 16/11/2026
- Ziraat Bankası'ndan COP31'de 2 milyar dolarlık finansman anlaşmaları 16/11/2026
- Vakıfbank GM Arslan: 5,1 milyar dolarlık finansman ekonomiye kazandırılacak 16/11/2026
- Bütçe Ekim'de 481,1 milyar TL açık verdi 16/11/2026
- Trafiğe kaydı yapılan taşıt sayısı yıllık yüzde 26,8 azaldı 16/11/2026
-

 GÜNCEL4 yıl önce
Zara Ve Mango’ya Üretim Yapın Tekstil Devi Konkordato Talep Etti
-

 BANKA HABERLERİ3 yıl önce
TCMB Başkanı için ismi geçen GAYE ERKAN First Republic Bank’tan ayrılma süreci
-

 BANKA HABERLERİ5 yıl önce
AKBANK çöktü : Dijital Bankacılık sorumlusu GMY CİVELEK ortada yok!
-

 BANKA HABERLERİ6 yıl önce
HSBC terbiyesizliği : “Sabancı alana “AKBANK bedava”
-

 BANKA ANALİZLERİ4 yıl önce
YILIN İLK YARISINDA İŞBANK RAKİPSİZ LİDER AKBANK SONUNCU SIRADAN KURTULAMIYOR
-

 VİDEO Vitrini5 yıl önce
Gelişmekte olan ülkeler neden gelişmiş ülkelerden daha az borçlu