
EKONOMİ
Acısıyla, tatlısıyla: 2023 yılında Türkiye ekonomisi

Yayınlanma:
3 yıl önce|
Yazan:
BankaVitrini
Yılın ilk yarısı: Heterodoks
2023 yılına, karnesinde %64,27’lik bir enflasyon, %10,3’lük işsizlik oranı, 106,9 milyar dolarlık dev bir dış ticaret açığı, 48,7 milyar dolarlık bir cari açık, 528 baz puanlık 5 yıllık CDS ve 8.167 TL’lik açlık sınırı yazan bir yılı geride bırakarak başladık. Kötü gelen karnenin sebebi olarak ise yaklaşık 1,5 yıldır uygulanmakta olan, parasal genişlemeci “Türkiye Ekonomi Modeli” gösteriliyordu.
Başta Hazine ve Maliye Bakanı Nureddin Nebati olmak üzere üst düzey bürokratlar modelin başarılı olduğunu; istihdam, üretim ve ihracat odaklı politikalar yoluyla kalkınmanın gerçekleşeceğini ve modelin “heterodoks” bir yaklaşım olduğunu ifade ediyorlardı.
Türkiye’nin para politikası otoritesi olan Türkiye Cumhuriyet Merkez Bankası (TCMB) da bu modele sadık kalarak yüksek cari açık ve yüksek enflasyona rağmen ilk altı aylık dönemde politika faizini artırmadı. Aksine 50 baz puan daha azaltarak %8,5 seviyesine indirdi. Bu sırada kamu bankaları aracılığıyla yapılan döviz müdahaleleri yoluyla dolar/TL’nin sakin kalması sağlanıyor ve bu sayede aylık/yıllık enflasyon görünümünde bir bozulma olmuyordu. Fakat bu müdahaleler yaklaşık 40 milyar dolarlık bir döviz birikimin harcanmasına neden oldu.
Merkez ayrıca, dövize yönelimi engellemek adına kur korumalı mevduat (KKM) hesaplarını öne çıkarmak istiyor ve bankalardan müşterilerine KKM önermelerini istiyordu. KKM hesaplarına politika faizi + 300 baz puan olarak uygulanan faiz tavanının da kaldırılmasının ardından bu hesapların büyüklüğü, Mayıs ayının sonuna kadar 1 trilyon TL’den fazla büyüyerek 2,5 trilyon liraya ulaştı. KKM’nin toplam mevduatlar içindeki payı ise %24,26’ya yükseldi.
Yılın henüz ikinci ayında yaşanan ve bütün Türkiye’yi yasa boğan Kahramanmaraş merkezli 6 Şubat depremleri, kamuoyunda adeta bir şok etkisine neden oldu. Arama kurtarma ve yardım faaliyetleri haftalarca sürdü. 50 binin üzerinde vatandaşımız hayatını kaybetti, 100 binden fazla vatandaşımız ise yaralandı.
Depremin etkilendiği 11 ilde oluşan hasar, milyar dolarlarla ifade ediliyordu. Cumhurbaşkanı Erdoğan, ilgili kurumlara 100 milyar TL’lik acil durum ödeneği aktarıldığını söyledi ve yıkılan evlerin yeniden yapılması için bir yıllık süre istedi. Bu sırada Dünya Bankası, EBRD gibi kurumlar ve vatandaşlar, deprem bölgesine milyarlarca dolarlık yardımda bulundu.
Depremin bölgede yol açtığı hasarın bütçeye getirdiği yük ve geride kalanların yaralarını sarma çalışmaları nedeniyle Maliye’nin ileriki süreçte daha ihtiyatlı davranacağı ve bütçe harcamalarının en azından bir süreliğine sınırlandırılacağı düşünüldü. Fakat beklendiği gibi olmadı. Ufuktaki 14 Mayıs seçimlerinden önce, bir süredir ekonomiden memnun olmayan seçmenin en azından bir ölçüde tatmin edilmesi gerekiyordu.
Sonuç olarak kamu harcamalarında gaza basıldı ve Toplu Konut İdaresi (TOKİ) tarafından inşa edilecek 500 bin konut, 250 milyar TL’lik Kredi Garanti Fonu paketi, Hazine’ye maliyeti 300 milyar lirayı aşacağı tahmin edilen emeklilikte yaşa takılanlar (EYT) düzenlemesi, esnafa ucuz maliyetli 100 milyar TL’lik kredi paketi gibi pek çok harcamaya girişildi. Bu sırada Merkezî Yönetim Bütçe Dengesi 483,2 milyar TL açık verirken, Merkezî Yönetim Borç Stoku ise 2022 yılının Aralık ayında bulunduğu 4 trilyon lira seviyesinden 5,6 trilyon liraya kadar yükseldi.
Seçim öncesi bir yandan kamu harcamalarında artışlar yapılırken, bir yandan da ucuz krediye ulaşımının sağlanması gerekliydi. Bu noktada yine TCMB devreye girerek, ticari kredi ve ihtiyaç kredisi faizleri için bir çeşit örtülü sınır getirdi. Buna göre bankalar, ticari kredi ve ihtiyaç kredisi faizlerinde TCMB referans oranının 1.4 katının aşılması durumunda %20, 1.8 katının aşılması durumunda ise %90 oranında menkul kıymet tesis etmek zorunda kalacaktı. Sonradan yapılan bir düzenleme ile 70 bin liranın altındaki ihtiyaç kredileri bu düzenlemenin dışında tutuldu.
Düzenleme sonucunda bankaların ticari kredilere uygulamakta olduğu ortalama faiz oranı %14’lere kadar geriledi. Fakat bir önceki yıl getirilen TL mevduat payı hedeflerinden dolayı mevduat faizleri ortalama %20’nin üzerinde seyrediyordu ve bankalar ek menkul kıymet tesis etmek durumunda kalmamak için bu oranları düşürmek istemiyordu. Dolayısıyla bankalar, açılan mevduat-kredi makası nedeniyle adeta ticari kredi açtığı için zarar eder hâle geldi. İhtiyaç kredilerinde ise 70 bin TL’nin altında kredi açmamaya başladı.
14 Mayıs’ta yapılan ilk tur seçimlerine böyle bir ortamda gidildi. Seçimi Cumhur İttifakı’nın adayı Recep Tayyip Erdoğan %49,5’lik oy oranı ile birinci sırada tamamladı. Millet İttifakı’nın adayı Kemal Kılıçdaroğlu toplam oyların %44,9’unu alarak ikinci olurken, Ata İttifakı’nın adayı Sinan Oğan ise %5,2’sini olarak üçüncü oldu.
Hiçbir adayın %50+1 şartını sağlamıyor olması nedeniyle Cumhurbaşkanlığı seçimleri ikinci tura kaldı. Fakat gerek aldığı oy oranının %50’ye çok yakın olması, gerekse de Cumhur İttifakı’nın TBMM’de çoğunluğu elde etmesi nedeniyle ikinci turu Erdoğan’ın kazanacağına kesin gözüyle bakılıyordu. Seçimin ardından Türkiye’nin 5 yıllık kredi risk primi (CDS) 650 baz puanın üzerine çıkarken, BIST 100 endeksi ise %6,14 kayba uğradı.
İkinci tur öncesinde ekonomide işler daha da sıkılaştı. Merkez Bankası dövizde seçim paniğiyle ani yükselişleri önlemek adına bankaların günlük döviz alım limitini %25 daralttı ve gerçek kişiler için dövizden TL’ye dönüşüm hedefini %5’ten %15’e çıkarttı. Merkez’den yapılan duyuruda bu hedefin Temmuz ayında %30’a çıkartılacağı da hatırlatıldı. Hedefi tutturamayan bankalara ise hedefi tutturdukları zamana kadar %10 ilave menkul kıymet tesisi getirilecekti.
Varlıklarının bir nevi “bloke” olmasını istemeyen bankalar gönülsüz de olsa mevduat faizlerini artırma yoluna gittiler. Böylece mevduat-kredi makası daha da açıldı ve hem krediye hem de dövize erişim imkanı oldukça sınırlı hâle geldi. Kararın ardından bankaların müşterilerine sadece beş bin dolarlık ufak bir döviz alım limiti açtığı ve yalnızca sabah saat 11.00’e kadar döviz satışı yaptığı yazılmaya başlandı. Acil dövize ihtiyacı olan firmalar ise ihtiyaçlarını Kapalıçarşı gibi yerlerden fiziksel döviz alımı yaparak temin etmek durumunda kalıyordu.
Yeni uygulamaların hayata geçirildiği hafta, uzun süre sonra bir ilk daha yaşandı. TCMB’nin swaplar dahil net uluslararası rezervleri uzun zaman sonra ilk kez eksi seviyeyi gördü. Yapılan hesaplamalara göre TCMB net uluslararası rezervleri 19 Mayıs haftasında eksi 0,2 milyar dolara gerilerken, 26 Mayıs haftasında ise eksi 4,4 milyar dolara düşmüştü. Böylece Merkez Bankası’nın net rezervleri 2 ay gibi bir sürede 23 milyar dolardan fazla erimiş oldu.
Fakat yine de hedeflenene ulaşıldı. Altın ve swaplar dahil brüt rezervlerin 100 milyar doların altına inmesi, net uluslararası rezervlerin eksiye dönmesi ve reel sektör ile ticari kredilerin durma noktasına gelmesine rağmen TCMB, dolar/TL’yi seçim öncesine kadar 20’nin altında tutmayı başardı. Takvimler 26 Mayıs 2023’ü gösterdiğinde dolar/TL 19,97 seviyesindeydi.
Nitekim beklenen oldu. 28 Mayıs’ta yapılan ikinci tur seçimlerini Cumhur İttifakı’nın adayı Recep Tayyip Erdoğan, toplam oyların %52,18’ini alarak kazandı. Erdoğan, seçim zaferi sonrasında yaptığı balkon konuşmasında, “Enflasyonun yol açtığı fiyat artışlarından kaynaklanan sıkıntıları gidermek, refah kayıplarını telafi etmek, önümüzdeki günlerin en acil konu başlığıdır” dedi ve “Bunlar laf ola beri gele. Yaparsak biz yaparız. Faiz 8,5… Enflasyon da inecek görürsünüz” diye de ekledi.
Erdoğan’ın açıklamalarının ardından gözler yeni açıklanacak olan kabineye çevrildi. Acaba Cumhurbaşkanı, Hazine ve Maliye Bakanlığı’na “Faiz sebep enflasyon sonuçtur” tezini savunan, Türkiye Ekonomi Modeli’ni sürdürecek birini mi atayacaktı? Yoksa rasyonel politikaların uygulanmasının yanında olan ve bir süredir de kamuoyunda ismi sıkça anılan sürpriz bir isim, 5 yıl önce ayrıldığı bakanlık koltuğuna geri mi dönecekti?
Yılın ikinci yarısı: Ortodoks
Sözün özü; korkulan olmadı. 2 Haziran tarihinde yapılan yeni kabine toplantısında Hazine ve Maliye Bakanlığı görevine “piyasa dostu” bir isim olarak bilinen ve bir süredir bakanlık görevine geri döneceği konuşulan Mehmet Şimşek’in getirildiği açıklandı. Şimşek, önceki bakanlık döneminde rasyonel politikalar uygulayarak kamu maliyesini sürdürülebilir bir biçimde yönetmiş; Erdoğan’la Merkez Bankası’nın zıt düştüğü dönemlerde ortodoks politikalar uygulayan TCMB’nin yanında durmuş ve sermaye piyasalarında uzun yıllar tecrübesi bulunan başarılı bir bürokrattı. Dolayısıyla göreve gelmesi piyasa çevrelerinde ekonomi yönetiminin “rasyonel politikalara geri döneceği” şeklinde yorumlandı.
Bakan Şimşek de eski Bakan Nebati’den koltuğu devralırken yaptığı konuşmasında, “Türkiye’nin rasyonel bir zemine dönme dışında bir seçeneği kalmamıştır. Kurala dayalı, öngörülebilir bir Türkiye ekonomisi özlenen bir refaha ulaşmada anahtar olacaktır” ifadelerini kullanarak, rasyonel politikalara dönüş mesajı verdi.
Bakan Şimşek’in atanmasından henüz bir hafta sonra bir sürpriz daha yaşandı. TCMB Başkanlığı’na, bankanın ilk kadın başkanı olan Dr. Hafize Gaye Erkan getirildi. Erkan’ın Goldman Sachs, Marsh Mclennan ve First Republic gibi yabancı kurumlarda tecrübesi bulunan başarılı bir bankacı olduğu için ortodoks politikalar uygulamaya daha yakın olduğu düşünülüyordu. Başkan yardımcılıklarına ise yine tecrübeli isimler olan Osman Cevdet Akçay, Fatih Karahan ve Hatice Karahan atandı.
Yeni yönetim hemen kolları sıvadı ve 22 Haziran tarihinde düzenlenen Para Politikası Kurulu (PPK) toplantısında politika faizini 650 baz puan artırarak %15’e çıkarttı. Bu, aradan geçen 27 ayın ardından yapılan ilk faiz artışıydı. Karar sonrasında yayımlanan metinde ise verilen mesaj açıktı: “Parasal sıkılaştırma kademeli olarak güçlendirilecek, seçim öncesinde sıkılaştırılan makroihtiyati çerçeve sadeleştirilecek ve kararlar veri odaklı alınacak.” Nitekim belirtildiği gibi de oldu. TCMB Temmuz ayında 250, Ağustos ayında 750 ve Eylül ayında 500 baz puan olmak üzere peş peşe üç faiz artışı yaparak politika faizini %30 düzeyine yükseltti.
Faiz artışlarının ardından önceki dönemde eksiye düşen rezervleri tekrar inşa etme yoluna gidildi ve Eylül ayının başına kadar hem net hem de toplam rezervlerde 20 milyar dolardan fazla iyileşme sağlandı. Makroihtiyati çerçeve de kademeli olarak sadeleştirildi. Bankaların kullanılan krediler için %30 menkul kıymet tutma zorunluluğu kaldırılarak tahvil piyasasında normalleşme sağlandı; TL payına göre ilave/indirimli menkul kıymet tesis uygulaması kaldırıldı; ticari ve ihtiyaç kredilerinde referans oranına göre faiz sınırı getirilmesi uygulamasına son verildi; ayrıca yabancı para mevduattan KKM’ye dönüş hedefi de kaldırıldı.
Merkez bunları yaparken bir yandan Hazine ve Maliye Bakanlığı da maliye politikasını sıkılaştırıyordu. Mal ve hizmetlerde uygulanan %8’lik KDV oranı %10’a, %18’lik KDV oranı ise %20’ye yükseltildi. Akaryakıta uygulanan ÖTV’ye zam yapıldı ve ek MTV vergisi alınacağı açıklandı.
Yapılan düzenlemeler enflasyon görünümünü bir yandan olumsuz etkiliyor olsa da piyasa tarafından olumlu karşılandı. BIST 100 endeksi Eylül ayına kadar %60’a yakın yükselerek 7.000 puan seviyesini aştı. Beş yıllık CDS ise 200 baz puandan fazla azalışla 377 baz puana kadar geriledi.
Fakat bir sorun vardı. Merkez, kamu bankaları aracılığıyla piyasaya yapılan döviz müdahalelerini sınırladığı için dolar/TL sert bir yükseliş kaydederek 27 lira seviyesine ulaşmış, bu durum aylık enflasyonun Temmuz ayında %9,49, Ağustos ayında %9,09, Eylül ayında ise %4,75 olmasına sebep olmuştu. Ayrıca yönetimin kur korumalı mevduat hesapları için ödemek durumunda kaldığı kur farkları yüzünden piyasada likidite bolluğu oluşmuş, bu nedenle faizlerde istenen yükseliş de sağlanamamıştı.
Yönetim kur korumalı mevduatla mücadele etmek zorundaydı, zira döviz yükseldikçe yapılan kur farkı ödemeleri de artıyor; faizlerde istenilen seviye sağlanamıyor; etkin rezerv birikimi yapılamıyordu. Bunun sonucunda Merkez Bankası, KKM hesapları için önce %15, ardından %30 zorunlu karşılık uygulaması getirerek piyasadan 350 milyar liralık likiditeyi çekti. Mevduat dağılımında KKM’nin TL payının içinde sayılmayacağı ilan edildi ve bankalara KKM’den TL mevduata dönüşüm hedefi getirildi. Kararların ardından geçen 3 aylık dönemde, 3 aya kadar vadeli TL mevduat faizi 2000 baz puandan fazla artışla %52,17’ye yükselirken, KKM stoku da 700 milyar TL’den fazla eriyerek 2,6 trilyon TL’ye indi. Toplam mevduatlar içinde KKM payı ise %18,5’e geriledi.
Merkez Bankası ile Hazine ve Maliye Bakanlığı tarafından Eylül ayına kadar atılan sıkılaştırma adımların ardından 3 yıllık Orta Vadeli Program (OVP) da açıklanarak yeni yönetimin hedefleri belirlendi. Hedef, enflasyonun kademeli bir biçimde düşürülerek 2026 yılında tek haneye indirilmesi, bu sırada ekonomik büyümenin yıllık %4-5 bandında tutulması ve her yıl 900 bin kişiye istihdam sağlanmasıydı.
Hedeflerin de net olarak belirlenmesinin ardından Merkez, öncelikle tüketici kredilerinde olmak üzere parasal sıkılaştırmaya devam etti. Eylül ayının ardından yapılan üç toplantıda politika faizi toplamda 1.250 baz puan artırılarak %42,5 seviyesine yükseltildi. Ortalama kredi faizleri de sırasıyla ihtiyaç kredileri için %64,1’e, ticari krediler için %52,4’e, konut kredileri içinse %41,9’a yükseldi. 3 aya kadar vadeli TL mevduat faizleri de bu sırada %52,1’e çıktı.
Bir yandan tüketici kredileri sınırlanırken, diğer yandan da yatırım ve döviz kazandırıcı işlemler için kullandırılan kredilerin büyümesi teşvik edildi. Toplam yatırım tutarı en az 1 milyar Türk lirası olan yatırım projelerine verilecek 10 yıl vadeli yatırım taahhütlü avans kredileri (YTAK) duyurulurken, ihracatçılara kullandırılan reeskont kredilerinin limitleri de toplamda 10 kat artırılıp, faizleri sınırlandı.
Sonuç
Türkiye ekonomisi yıla zorlu bir ilk yarıyla başlamış olsa da devre arasında yapılan değişiklikler ekonomide tekrardan öngörülebilirliği artırdı. Yeni ekonomi yönetimi tarafından uygulanan ortodoks politikalar, uygulamaya konduğu ilk iki çeyreklik dönemde enflasyon hariç olmak üzere ekonominin temel göstergelerinde gözle görülür iyileşmelere yol açtı. Haziran-Kasım döneminde verilen dış ticaret açığı bir önceki yıla kıyasla %20,2 azalışla 43,5 milyar dolara gerilerken, Eylül ve Ekim aylarında toplamda 2 milyar dolar cari fazla verildi. Türkiye’nin 5 yıllık kredi risk primi 300 baz puandan fazla azalışla 275 baz puan ile son 2 yılın en düşük seviyesine gerilerken, Haziran-Aralık döneminde 2,7 milyar dolarlık kısmı hisse senedi, 2 milyar dolarlık kısmı da DİBS tarafından olmak üzere toplam 4,7 milyar dolarlık portföy girişi sağlandı.
Yabancı kurumların yeni uygulamalara bakışı da olumlu. Uluslararası kredi derecelendirme kuruluşu Standard & Poor’s (S&P) takvim dışı bir değerlendirme ile Türkiye’nin kredi notu görünümünü durağandan pozitife çevirirken, parasal sıkı duruşun korunması durumunda not artırımı da yapılabileceğini bildirdi. Fitch Ratings ise not görünümünü negatiften durağana çıkardı. JP Morgan, Goldman Sachs, Deutsche Bank gibi uluslararası yatırım bankaları da yayımladıkları yatırımcı raporlarında Türk lirasının risk/getiri dengesinde olumlu tarafta yer almaya başladığına dair yorumlara yer verdi.
Büyüme kompozisyonu da değişime uğruyor. Türkiye İstatistik Kurumu (TÜİK) tarafından yayımlanan üçüncü çeyrek GSYH verilerine göre, yeni yönetimin göreve geldiği 2023 yılının üçüncü çeyreğinde GSYH bileşenleri arasından yatırımları temsil eden gayri safi sabit sermaye oluşumu %14,7 ile hem tüketim hem de ithalattan daha hızlı büyüdü. Bu performans en son pandeminin sona ermekte olduğu 2021 yılının dördüncü çeyreğinde kaydedilmişti.
Bunların dışında özellikle enflasyon tarafında döviz artışı ve vergi artışlarını takiben ciddi bir yükseliş gerçekleşti, fakat TCMB’ye göre bu beklenmedik bir şey değil. Merkez’in projeksiyonlarına göre manşet enflasyon yıl sonunda %65’e ulaşıp, 2024 Mayıs’ta %70-75 aralığında tepe yapacak. Ardından Haziran ayından itibaren düşüşe geçerek yılı %36 seviyesinden kapatacak.
Sonuç olarak parasal sıkılaştırıcı duruşun sürdürülmesi durumunda Türkiye ekonomisi uzun vadede enflasyon sorununu çözebilir ve yabancı yatırımcıların geri dönüşü ile birlikte döviz rezervlerinde ve özellikle dolar/TL’de daha güçlü bir görünüme kavuşabilir. Fakat tüm bunlar biraz da ortodoks politikalarda kararlılığın sürdürülmesine ve tekrardan popülist politikalara dönülmemesine bağlı.
Emircan YAMAN

İlginizi Çekebilir
EKONOMİ
FİTCH’TEN TÜRKİYE’DE LEASİNG VE FAKTORİNG SEKTÖRÜNE ÇİFTE RİSK UYARISI
Yayınlanma:
4 hafta önce|
19/10/2026Yazan:
BankaVitrini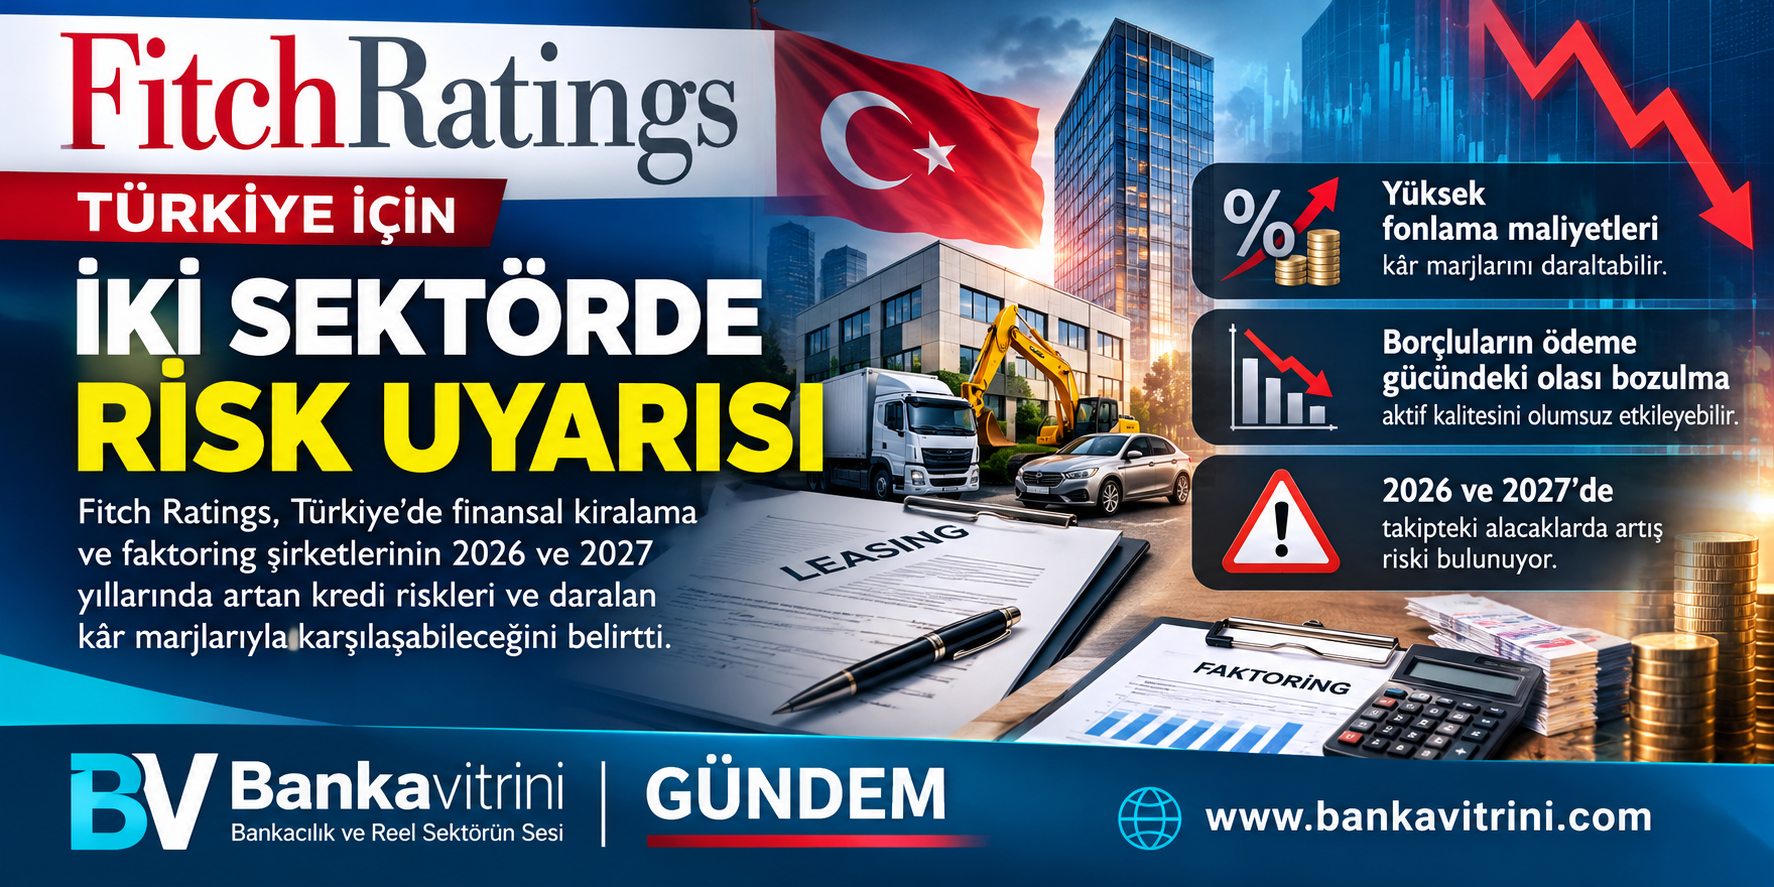
2026 ve 2027’de takipteki alacaklar artabilir, kâr marjları daralabilir
Bankavitrini.com | Ekonomi Haber
Uluslararası kredi derecelendirme kuruluşu Fitch Ratings, Türkiye’de finansal kiralama (leasing) ve faktoring sektörlerinin 2026 ve 2027 yıllarında artan aktif kalitesi riskleri ve daralan kârlılık marjlarıyla karşılaşabileceği uyarısında bulundu. Yüksek fonlama maliyetleri, KOBİ’lerin ödeme gücündeki olası bozulma ve artan sorunlu alacaklar, iki sektörün önümüzdeki dönemde yakından izlenmesi gereken başlıca riskleri arasında yer aldı.
Fitch’in 19 Ekim 2026 tarihli değerlendirmesine göre, Türkiye’nin de içinde bulunduğu gelişmekte olan Avrupa’daki finansman ve leasing şirketlerine yönelik sektör görünümü haziran ayında “kötüleşen” olarak revize edilmişti. Küresel ekonomik büyümedeki yavaşlama, yüksek enflasyon ve finansman maliyetleri bu değerlendirmede etkili oldu.
Finansal kiralamada hacim büyüyor, riskler de birikiyor
Fitch’in değerlendirmesinde öne çıkan veriler, finansal kiralama sektöründe iş hacmi artarken risklerin de göz ardı edilmemesi gerektiğini ortaya koyuyor.
Türkiye’de finansal kiralama sektörünün yeni iş hacmi, 2026’nın ilk yarısında geçen yılın aynı dönemine göre dolar bazında yüzde 48 arttı. Ancak bu büyümenin niteliği dikkat çekici bir ayrıntı taşıyor: Sat ve geri kirala işlemlerinin toplam yeni iş hacmindeki payı yüzde 38’e ulaştı.
Sat ve geri kirala işlemlerinde işletmeler, sahip oldukları bina, makine veya diğer varlıkları finansman kuruluşuna satarak nakit elde ediyor ve aynı varlıkları kiralamaya devam ediyor. Bu yöntem şirketlere kısa vadeli likidite sağlarken, yeni yatırım finansmanından çok mevcut nakit ihtiyacının karşılanmasına yönelik talebi de gösterebiliyor.
Fitch, bu işlemlerin ticari gayrimenkul değerlemeleri ve varlıkların gelecekteki değeri bakımından risk yaratabileceğine dikkat çekiyor. Varlıkların değer kaybetmesi, teminatın yeterliliğini ve finansman kuruluşlarının olası tahsilatlarını olumsuz etkileyebilir.
Sektörde takipteki alacak oranı yüzde 1,9 seviyesine gerilemiş olsa da Fitch, bu oranın 2026 sonu ve 2027 boyunca yükselmesini bekliyor. Finansal kiralama şirketlerinin ortalama özkaynak kârlılığı yüzde 30 olurken, kaldıraç oranının 2025 sonundaki 3,8 kat seviyesinden 4,9 kata yükselmesi de bilançoların izlenmesi gereken göstergeler arasında bulunuyor.
Faktoringde 1,1 trilyon TL’lik hacim: Reel büyüme sınırlı
Faktoring sektörü, işletmelerin vadeli satışlarından doğan alacaklarını devralarak nakit akışı sağlamalarında önemli bir finansman aracı olarak öne çıkıyor. Özellikle banka kredisine erişimde zorlanan işletmeler açısından faktoring, işletme sermayesi ihtiyacının karşılanmasında alternatif oluşturuyor.
Ancak yüksek finansman maliyetleri ve müşterilerin tahsilat sorunları, faktoring şirketlerinin de risklerini artırabiliyor.
Fitch’in değerlendirmesinde yer alan verilere göre, Türkiye’de faktoring işlem hacmi 2026’nın ilk yarısında yıllık yüzde 33 artarak 1,1 trilyon TL’ye ulaştı. Kuruluş, 2026 yılının tamamında yüzde 32 büyüme bekliyor. Bununla birlikte büyümenin genel olarak enflasyonla uyumlu kalacağı ve reel büyümenin yatay seyredeceği öngörülüyor.
Faktoring sektörünün takipteki alacak oranı yüzde 2,3 seviyesinde bulunuyor. Yeni sorunlu alacakların ve bunlara karşı ayrılan değer düşüklüğü giderlerinin yüksek seyretmesi ise kârlılık üzerindeki baskıyı artırıyor.
Sektörün ortalama aktif kârlılığının 2025’teki yüzde 8,1 seviyesinden yüzde 6,4’e gerilemesi, büyüyen işlem hacminin aynı ölçüde kârlılığa dönüşmediğini gösteren önemli bir veri. Kaldıraç oranı 4,1 kata yükselmiş olsa da Fitch bu seviyeyi hâlen ılımlı olarak değerlendiriyor.
Asıl risk: KOBİ’lerin ödeme gücündeki bozulma
Fitch’in uyarısının Türkiye açısından en önemli boyutu, finansman kuruluşlarının karşı karşıya olduğu risklerin yalnızca kendi bilançolarından kaynaklanmaması.
Yüksek faizler, işletmelerin finansman giderlerini artırırken tahsilat vadelerindeki uzama ve nakit akışındaki bozulma, borçların zamanında ödenmesini zorlaştırabiliyor. Özellikle küçük ve orta ölçekli işletmelerde yaşanabilecek ödeme güçlükleri, leasing ve faktoring şirketlerinin aktif kalitesine doğrudan yansıyabilir.
Türkiye’de son dönemde yaşanan piyasa dalgalanmalarının bu şirketler üzerindeki doğrudan etkisinin sınırlı kaldığı belirtiliyor. Finansal kiralama şirketlerinin sınırlı menkul kıymet portföyleri ve yerleşik fonlama kanalları, banka iştiraki olan faktoring şirketlerinin ise ana ortaklarından alabilecekleri destek, riskleri sınırlayan unsurlar arasında gösteriliyor.
Bununla birlikte Türk lirası faizlerindeki yükseliş ve Türkiye’nin kredi temerrüt takası (CDS) primlerindeki artış, fonlama maliyetlerini yukarı çekebilir. Bu durum, özellikle müşterilerine daha önce kullandırılmış finansmanın getirisi ile yeni fonlama maliyetleri arasındaki farkı daraltabilir.
Bankacılık dışı finansman sektörüne ne anlatıyor?
Fitch’in değerlendirmesi, finansal kiralama ve faktoring sektörlerinde büyüme oranlarının tek başına yeterli bir performans göstergesi olmadığını ortaya koyuyor. İşlem hacmi artarken tahsilat kalitesinin bozulması, karşılık giderlerinin yükselmesi ve fonlama maliyetlerinin gelirleri aşındırması, şirketlerin finansal dayanıklılığını zayıflatabilir.
Türkiye’de reel sektörün krediye erişim sorunu yaşadığı bir dönemde leasing ve faktoring şirketlerinin önemi artıyor. Ancak işletmelerin finansmana erişimini kolaylaştıran bu kanalların sürdürülebilirliği, müşterilerin geri ödeme kapasitesine ve finansman kuruluşlarının risk yönetimine bağlı.
Önümüzdeki dönemde takipteki alacak oranları, karşılık giderleri, özkaynak ve aktif kârlılığı ile kaldıraç oranlarının birlikte değerlendirilmesi gerekiyor. Özellikle büyümenin enflasyonun gerisinde kaldığı veya yüksek fonlama maliyetlerinin sürdüğü bir ortamda, hacim artışının finansal sağlıktaki iyileşmeyle karıştırılmaması önem taşıyor.
Sonuç olarak: Fitch’in uyarısı, Türkiye’de leasing ve faktoring sektörlerinin bugün itibarıyla bir kriz içinde olduğu anlamına gelmiyor. Ancak 2026 ve 2027 döneminde borçluların ödeme performansında yaşanabilecek bozulma ve yüksek finansman maliyetleri, iki sektörün aktif kalitesi ve kârlılığı üzerinde baskı oluşturabilir.
EKONOMİ
VERGİLERİN HER 100 LİRASININ 21,6 LİRASI FAİZE GİDİYOR!

Yayınlanma:
1 ay önce|
16/10/2026Yazan:
Süleyman Çembertaş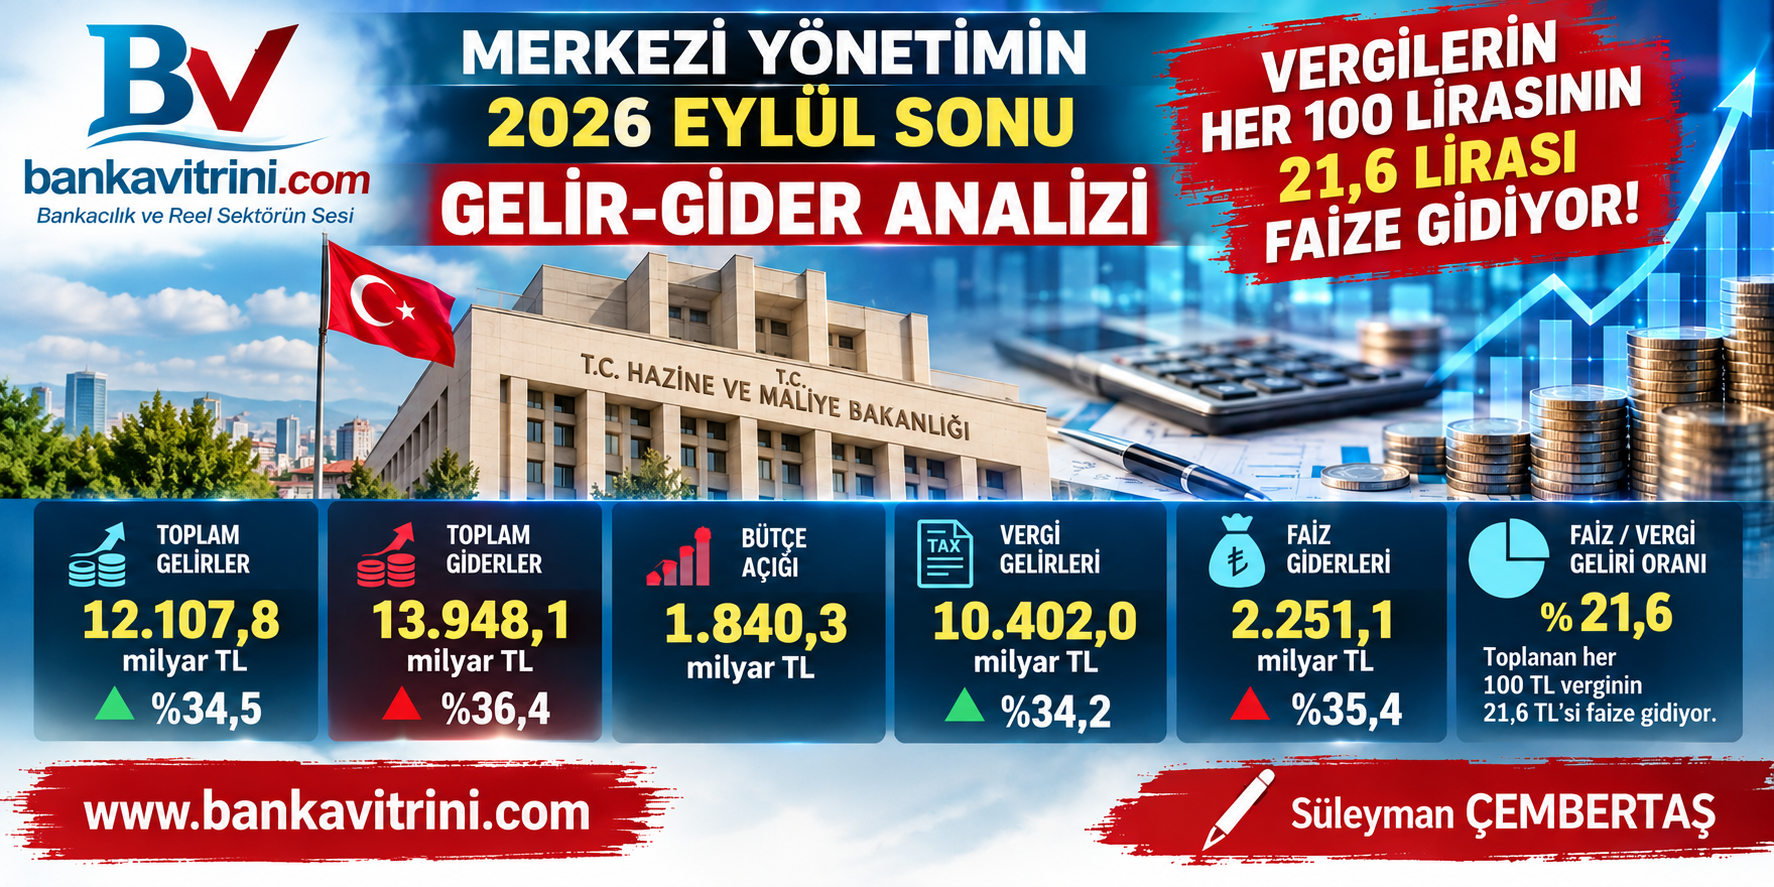
Merkezi yönetim bütçesinde 1,84 trilyon TL açık: Harcamalar gelirlerden hızlı artıyor
T.C. Hazine ve Maliye Bakanlığı tarafından 15 Ekim 2026 tarihinde açıklanan merkezi yönetim bütçesinin 2026 yılı Ocak-Eylül dönemi gerçekleşmeleri, kamu maliyesindeki temel sorunlardan birini yeniden gündeme taşıdı: Vergi gelirleri artıyor ancak bu artışın önemli bir bölümü faiz ödemelerine giderken bütçe açığı da büyümeye devam ediyor.
İlk dokuz aylık dönemde merkezi yönetim bütçe gelirleri 12 trilyon 107,8 milyar TL’ye, giderleri ise 13 trilyon 948,1 milyar TL’ye ulaştı. Böylece bütçe açığı 1 trilyon 840,3 milyar TL olarak gerçekleşti.
Geçen yılın aynı dönemine göre gelirlerde yüzde 34,5, giderlerde ise yüzde 36,4 artış yaşandı. Başka bir ifadeyle kamu harcamaları, gelirlerden 1,9 puan daha hızlı arttı. Bu fark, bütçe dengesi üzerindeki baskının devam ettiğini gösteriyor. 【turn814255search0】
1. Bütçenin en dikkat çekici göstergesi: Faiz yükü
2026 yılının ilk dokuz ayında toplam faiz giderleri 2 trilyon 251,1 milyar TL’ye yükseldi. Aynı dönemde vergi gelirleri 10 trilyon 402 milyar TL olarak gerçekleşti.
Bu iki rakam birlikte değerlendirildiğinde, toplanan her 100 TL verginin yaklaşık 21,64 TL’sinin faiz ödemelerine karşılık geldiği görülüyor.
| Gösterge | Ocak-Eylül 2025 | Ocak-Eylül 2026 |
|---|---|---|
| Vergi gelirleri | 7.753,5 milyar TL | 10.402,0 milyar TL |
| Faiz giderleri | 1.662,4 milyar TL | 2.251,1 milyar TL |
| Faiz/vergi geliri oranı | %21,44 | %21,64 |
| Faiz giderlerinin artışı | — | %35,4 |
Kaynak: Paylaşılan merkezi yönetim bütçe tablosu. Tutarlar milyar TL’dir.
Faiz giderlerinin vergi gelirlerine oranı bir yılda yaklaşık 0,2 puan yükseldi. Tek başına bu değişim çok büyük görünmeyebilir. Ancak oran, önceki yıllarla birlikte incelendiğinde daha anlamlı bir tablo ortaya çıkıyor.
Paylaşılan karşılaştırmaya göre faiz giderlerinin vergi gelirlerine oranı 2023’te yüzde 15, 2024’te yüzde 17,4, 2025’te yüzde 18,6 düzeyindeydi. 2026’nın ilk dokuz ayında ise yüzde 21,6 seviyesine ulaştı.
Burada dikkat edilmesi gereken nokta, yalnızca faiz giderlerinin artması değil, vergi gelirlerinin ne kadarının üretim, eğitim, sağlık, altyapı ve diğer kamu hizmetlerinin finansmanına kalabildiğidir.
Faiz ödemeleri kamu bütçesinin kaçınılmaz yükümlülüklerinden biridir. Ancak bu yükün büyümesi, yeni kamu hizmetleri ve yatırımlar için kullanılabilecek mali alanı daraltabilir.
2. Vergi gelirleri artıyor ama bütçe açığı kapanmıyor
İlk dokuz ayda vergi gelirleri yüzde 34,2 artarak 10 trilyon 402 milyar TL’ye ulaştı. Buna karşın toplam giderler yüzde 36,4 arttı ve bütçe açığı 1 trilyon 840,3 milyar TL’ye çıktı.
Bu tablo, bütçe gelirlerini artırmanın tek başına yeterli olmadığını gösteriyor. Harcamaların bileşimi, faiz maliyeti, kamu transferleri ve bütçe kaynaklarının kullanım biçimi de en az gelir artışı kadar önemli.
2026 bütçesinde toplam gelir hedefi 16 trilyon 266,1 milyar TL olarak belirlenmişti. İlk dokuz ayda bu hedefin yaklaşık yüzde 74,4’ü tahsil edildi. Toplam gider bütçesindeki gerçekleşme oranı ise yüzde 73,5 oldu.
Yılın son üç ayında gelir ve giderlerin hangi hızda gerçekleşeceği, bütçe açığının yıl sonundaki düzeyini belirleyecek.
Burada temel soru şu: Vergi tahsilatındaki artış, ekonominin üretim kapasitesindeki ve reel gelirlerdeki iyileşmeden mi kaynaklanıyor, yoksa fiyat artışları ve mevcut vergi yapısının etkisiyle mi gerçekleşiyor?
Bu sorunun yanıtı, bütçe performansının gerçek niteliğini anlamak açısından önem taşıyor. Nominal vergi gelirlerinin yükselmesi, tek başına vergi yükünün adil dağıldığını veya ekonomik refahın arttığını göstermez.
3. Vergi yükünün dağılımı da sorgulanmalı
Vergi gelirleri içinde en yüksek tutar 2 trilyon 893 milyar TL ile gelir vergisinde gerçekleşti. Kurumlar vergisi tahsilatı 1 trilyon 249,4 milyar TL oldu.
Dahilde alınan KDV 1 trilyon 516,5 milyar TL, ithalde alınan KDV ise 1 trilyon 594,2 milyar TL düzeyine ulaştı. Özel tüketim vergisi tahsilatı da 1 trilyon 436,9 milyar TL oldu.
Bu üç kalemin toplamı 4 trilyon 547,6 milyar TL’ye ulaşıyor.
KDV ve ÖTV gibi tüketim üzerinden alınan vergiler, tüketim harcamalarıyla bağlantılı oldukları için geniş kesimleri ilgilendiriyor. Ancak bu rakamlardan hareketle toplam vergi yükünün ne kadarının düşük gelirli kesimlere düştüğünü kesin olarak hesaplamak mümkün değil. Bunun için gelir gruplarına göre vergi yükünü ve vergi türlerinin dağılımını gösteren ilave verilere ihtiyaç var.
Yine de mevcut tablo önemli bir politika sorusunu gündeme getiriyor: Kamu gelirleri artırılırken vergi yükünün ücretliler, tüketiciler, şirketler ve farklı gelir grupları arasındaki dağılımı ne ölçüde gözetiliyor?
Vergi politikasının yalnızca tahsilatı artırmaya değil, adil bir dağılım sağlamaya da odaklanması gerekiyor.
4. Harcamalarda ilk sırada cari transferler, ikinci sırada personel
2026’nın ilk dokuz ayında faiz hariç harcamalar 11 trilyon 697 milyar TL oldu. Harcamaların önemli bölümünü cari transferler ve personel giderleri oluşturdu.
- Cari transferler: 5 trilyon 30,8 milyar TL
- Personel giderleri: 3 trilyon 841 milyar TL
- Faiz giderleri: 2 trilyon 251,1 milyar TL
- Mal ve hizmet alımları: 958,1 milyar TL
- Sermaye giderleri: 883 milyar TL
Cari transferler toplam giderler içinde en büyük kalem olurken, personel giderleri ikinci sırada yer aldı. Personel giderlerindeki yıllık artış yüzde 40,2, cari transferlerdeki artış ise yüzde 32,1 olarak gerçekleşti.
Bu kalemlerin tamamı aynı nitelikte harcamalar değildir. Personel ödemeleri kamu hizmetlerinin yürütülmesiyle, cari transferler ise sosyal güvenlik, kamu kurumlarına aktarımlar ve çeşitli destek mekanizmalarıyla ilişkilidir. Bu nedenle yalnızca artış oranlarına bakarak harcamaların gereksiz olduğu sonucuna varılamaz.
Ancak kamu harcamalarının etkinliği, verimliliği ve hedeflenen sonuçları üretip üretmediği düzenli biçimde sorgulanmalıdır.
Özellikle ekonomik kaynakların kıtlaştığı, işletmelerin finansmana erişimde zorlandığı bir dönemde bütçe harcamalarının üretken yatırımlara, verimlilik artışına ve sürdürülebilir büyümeye ne ölçüde katkı sağladığı daha fazla önem kazanıyor.
5. Faiz giderleri, maliye politikasının hareket alanını daraltıyor
Faiz giderlerinin artması, bütçede yalnızca muhasebesel bir büyüklük değildir. Borçlanma maliyetleri yükseldiğinde kamu maliyesinin gelecekteki yükümlülükleri de ağırlaşabilir.
Faiz ödemeleri için daha fazla kaynak ayrılması, diğer harcamaların finansmanı açısından tercih ve öncelik sorununu beraberinde getirir. Bu durum özellikle yatırım, sosyal destek ve ekonomik kalkınma harcamalarının planlanmasında dikkatle izlenmelidir.
Öte yandan bütçe açığı ile faiz giderlerini birbirine karıştırmamak gerekir. İlk dokuz ayda 2 trilyon 251,1 milyar TL faiz gideri oluşurken toplam bütçe açığı 1 trilyon 840,3 milyar TL’dir. Aradaki farkın nedeni, faiz dışı bütçe dengesinin fazla vermesidir.
Nitekim faiz hariç bütçe giderleri 11 trilyon 697 milyar TL, toplam gelirler ise 12 trilyon 107,8 milyar TL olduğundan yaklaşık 410,8 milyar TL faiz dışı fazla ortaya çıkmaktadır. Faiz giderleri bu fazlayı aştığı için toplam bütçe açığı oluşmaktadır. 【turn814255search4】
Bu ayrım önemlidir: Kamu gelirleri, faiz hariç giderleri karşılamaya yetmektedir; ancak faiz yükü eklendiğinde bütçe açık vermektedir.
Dolayısıyla faiz maliyetini düşürmeye yönelik kalıcı bir iyileşme, bütçe dengesinin sürdürülebilirliği bakımından kritik önemdedir. Bununla birlikte faiz oranlarının hangi hızda gerileyebileceği; enflasyon, risk primi, borçlanma ihtiyacı ve para politikası gibi unsurlara bağlıdır.
6. Bütçe açığı hedefinin üçte ikisi dokuz ayda gerçekleşti
2026 yılı bütçesinde öngörülen bütçe açığı 2 trilyon 712,7 milyar TL düzeyindedir. İlk dokuz ayda gerçekleşen 1 trilyon 840,3 milyar TL’lik açık, yıllık hedefin yaklaşık yüzde 67,8’ine karşılık geliyor.
Bu oran, kalan üç aylık dönemde bütçe gerçekleşmelerinin yakından izlenmesini gerektiriyor. Ancak yıllık hedefin aşılacağını kesin biçimde söylemek için henüz yeterli veri yok. Son çeyrekte vergi tahsilatlarının, faiz ödemelerinin ve diğer harcamaların seyri belirleyici olacaktır.
Bütçe yönetiminde asıl başarı, yalnızca yıl sonu açığını hedeflenen seviyede tutmak değildir. Bu sonuca hangi gelir politikalarıyla ve hangi harcama öncelikleriyle ulaşıldığı da önemlidir.
Vergi gelirlerini artırırken ekonomik faaliyeti zayıflatmamak, kamu harcamalarını denetlerken temel hizmetlerin kalitesini korumak ve faiz yükünü azaltırken mali güvenilirliği sürdürmek birlikte ele alınması gereken hedeflerdir.
SONUÇ: Vergi tahsilatından önce bütçenin niteliği tartışılmalı
2026’nın ilk dokuz aylık bütçe gerçekleşmeleri, üç temel noktaya işaret ediyor:
Birincisi, gelirler artmasına rağmen giderler daha hızlı yükseliyor ve bütçe açığı 1,84 trilyon TL’ye ulaşıyor.
İkincisi, faiz giderleri 2,25 trilyon TL’yi aşmış durumda. Toplam vergi gelirlerinin yaklaşık yüzde 21,6’sına karşılık gelen bu yük, bütçenin en önemli maliyet unsurlarından biri olmayı sürdürüyor.
Üçüncüsü, vergi gelirlerinin artışını değerlendirirken yalnızca nominal tutarlara değil; vergi yükünün dağılımına, ekonomik faaliyetin gücüne ve kamu harcamalarının verimliliğine de bakmak gerekiyor.
Kamu maliyesinde kalıcı başarı, yalnızca daha fazla vergi toplamakla değil; toplanan vergiyi daha verimli kullanmak, borçlanma ve faiz maliyetini yönetmek ve bütçe yükünü toplum kesimleri arasında adil dağıtmakla mümkündür.
Vergi veren vatandaşın ve üretim yapan işletmenin sorması gereken soru da budur: Ödenen vergiler ne kadar etkin kullanılıyor ve kamu bütçesinin ne kadarı gelecekte ekonomik kapasiteyi güçlendirecek yatırımlara dönüşüyor?
Süleyman ÇEMBERTAŞ Bankavitrini.com – Bankacılık ve Reel Sektörün Sesi
EKONOMİ
ENFLASYONLA MÜCADELE ÜFE’Yİ BESLİYOR OLABİLİR Mİ?
Kredi Yok, Vade Farkı Var: Reel Sektörün Finansman Çıkmazı… Enflasyonu Düşürürken Üreticinin Maliyetini mi Artırıyoruz?

Yayınlanma:
1 ay önce|
14/10/2026Yazan:
Erol Taşdelen
Ticari krediye erişemeyen reel sektör, pahalı finansman kıskacında!
Merkez Bankası’nın enflasyonla mücadele kapsamında uyguladığı sıkı para politikasının temel hedefi, kredi genişlemesini ve talebi kontrol altına alarak fiyat artışlarını yavaşlatmak. Ancak ekonominin diğer tarafında farklı bir tablo yaşanıyor: Bankalardan yeterli ve uygun maliyetli ticari kredi kullanamayan reel sektör firmaları, üretimlerini sürdürebilmek için daha pahalı finansman yöntemlerine yöneliyor.
Tedarikçisinden mal alabilmek için aylık yüzde 4-5 vade farkı ödemek zorunda kalan bir işletmenin maliyetleri düşürülebilir mi? Banka kredisine erişimi zorlaştırarak enflasyonu kontrol etmeye çalışırken üreticinin finansman maliyetini yükseltmek, üretici fiyatları üzerinde yeni bir baskı yaratmıyor mu?
Bana göre bugün ekonomi politikalarının tartışılması gereken önemli başlıklarından biri tam da bu çelişki!
Enflasyonu düşürmek için uygulanan politikalar, reel sektörün finansman maliyetleri üzerinden üretici fiyatlarını besleyen bir mekanizmaya dönüşebilir. Bu durum, enflasyonla mücadelenin yalnızca talep tarafından değil, üretim ve finansman maliyetleri açısından da değerlendirilmesini zorunlu kılıyor.
Ticari kredi kısıtlaması üretici fiyatlarını düşürmeye yeter mi?
Enflasyonla mücadelede yüksek faiz ve kredi büyümesine getirilen sınırlamalar, tüketimi ve toplam talebi yavaşlatabilir. Talebin gerilemesi, firmaların fiyat artırma imkânlarını da daraltabilir. Bu mekanizma, para politikasının enflasyonla mücadeledeki temel işleyişlerinden biridir.
Ancak üretim yapan firmaların da hammaddeye, ara mala, enerjiye, iş gücüne ve işletme sermayesine ihtiyacı var. Üretim döngüsünü sürdürebilmek için finansmana erişim, işletmeler açısından bir tercih değil, çoğu zaman zorunluluk.
Bankalardan yeterli kredi kullanamayan bir firma, üretimini durdurmak yerine tedarikçisinden vadeli mal almak zorunda kalabilir. Ne var ki bu kez bankanın uyguladığı faizden farklı bir finansman maliyetiyle karşılaşır.
Özellikle aylık yüzde 4-5 vade farkıyla yapılan alımlar, işletmelerin maliyet hesabını ciddi biçimde değiştirebilir. Dolayısıyla kredi kısıtlamalarının talebi daraltıcı etkisinin yanında, firmaları daha pahalı finansmana yönlendiren maliyet artırıcı etkisi de hesaba katılmalıdır.
Aylık yüzde 4-5 vade farkı, yıllık yüzde 48-60 basit maliyet demek!
Rakamlarla konuşalım.
Tedarikçisinden vadeli mal alan bir firma, aylık yüzde 4 vade farkıyla karşılaşıyorsa bunun 12 aylık basit toplamı yüzde 48’e ulaşır. Aylık yüzde 5 vade farkında ise basit yıllık karşılık yüzde 60’tır.
Vade farkının her ay bileşik olarak uygulanması durumunda yıllık efektif oranlar sırasıyla yaklaşık yüzde 60,1 ve yüzde 79,6’ya çıkar. Elbette gerçek maliyet; ödeme planına, vade süresine, fiyatın peşin veya vadeli belirlenmesine ve diğer ticari koşullara göre değişir.
Burada dikkat çekmek istediğim nokta şu: Bankadan uygun koşullarda işletme kredisi kullanamayan bir firma, tedarik zincirinde çok yüksek bir finansman yüküyle karşılaşabiliyor.
Üstelik bu yük yalnızca bir firmada kalmıyor. Hammadde tedarikçisinden üreticiye, üreticiden toptancıya, toptancıdan perakendeciye uzanan zincirin farklı halkalarında maliyet baskısı yaratabiliyor.
Bu maliyetin tamamı otomatik olarak satış fiyatlarına yansıtılmayabilir. Talep zayıfsa firma fiyat artırmak yerine kârından vazgeçebilir. Ancak kâr marjının daraldığı, nakit akışının bozulduğu ve işletme sermayesinin eridiği bir ortamda finansman maliyetinin fiyatlar üzerindeki baskısı göz ardı edilemez.
TCMB verileri ne söylüyor?
Türkiye Cumhuriyet Merkez Bankası’nın 2026 yılı eylül başındaki verilerinde, 4 Eylül haftası itibarıyla TL ticari kredi faiz oranı yüzde 49,3 düzeyinde gerçekleşti. Aynı dönemde TL mevduat faizi yüzde 44,4 seviyesindeydi. Bu oranlar, ticari krediye erişimin firmalar açısından neden önemli bir maliyet unsuru olduğunu gösteriyor.
Diğer taraftan TÜİK’in 5 Ekim 2026’da açıkladığı eylül ayı Yurt İçi Üretici Fiyat Endeksi verileri de üretim maliyetleri ve fiyatlama davranışları açısından dikkat çekici.
Yİ-ÜFE Eylül ayında aylık yüzde 2,07, yıllık yüzde 27,38 arttı. İmalat sanayisindeki yıllık artış yüzde 29,09’a ulaştı. Ara malı fiyatlarında yıllık artış yüzde 28,11, enerji fiyatlarında ise yüzde 30,82 olarak gerçekleşti.
Bu veriler, üretici fiyatlarındaki baskının sürdüğünü ortaya koyuyor. Ancak söz konusu rakamlar, finansman maliyetlerinin bu artışların ne kadarını oluşturduğunu tek başına göstermiyor. Bunun için firmaların faiz giderleri, tedarikçi vade farkları ve üretim maliyetleri arasındaki ilişkinin ayrıca incelenmesi gerekiyor.
Asıl soru da burada başlıyor: Üretici fiyatlarını düşürmeye çalışırken firmaların finansman yükünü artırıyorsak uygulanan politikanın maliyet tarafındaki etkisini yeterince ölçüyor muyuz?
Firmaların finansman giderleri hiç bu kadar ağırlaşmış mıydı?
Reel sektör açısından sorunun bir diğer boyutu da yüksek faiz ile kredi vadelerinin belirli dönemlerde yoğunlaşmasının aynı anda yaşanması.
Bir firma yalnızca yüksek faiz ödemiyor. Aynı zamanda kullandığı kredinin anapara geri ödemesini, maaşlarını, vergilerini, tedarikçi borçlarını ve diğer işletme giderlerini de karşılamak zorunda.
Satışlarını vadeli yapan, müşterilerinden tahsilatını zamanında alamayan ve stok finansmanına ihtiyaç duyan işletmeler için bu tablo daha da ağırlaşıyor.
Kâğıt üzerinde kârlı görünen bir şirket, nakit akışını yönetemediği için ödeme güçlüğüne düşebilir. Finansman giderleri faaliyet kârını aşındırdığında, firmanın üretime devam edebilmesi için yeni kredi kullanması gerekir. Fakat krediye erişim kısıtlıysa işletme bu kez tedarikçi borçlarını ertelemeye, çeklerini ötelemeye veya varlıklarını elden çıkarmaya yönelebilir.
Böyle bir süreçte yüksek faiz yalnızca finansman gideri olmaktan çıkar; üretim kapasitesini, yatırım kararlarını ve istihdamı etkileyen bir unsura dönüşür.
Konkordato, çek ve icra verileri alarm olarak okunmalı
Reel sektörün finansal sağlığını değerlendirirken konkordato süreçleri, karşılıksız çekler ve icra dosyalarındaki gelişmeler yakından izlenmeli.
2026’nın ilk dokuz ayına ilişkin Konkordato Takip değerlendirmesinde, aylık ortalama geçici mühlet kararlarının 2025 ortalamasının altında kaldığı; buna karşılık red ve iflas kararlarının yükseldiği belirtiliyor. Bu tablo, yalnızca yeni başvurulara değil, sürece giren şirketlerin nasıl sonuçlandığına da bakılması gerektiğini gösteriyor.
Elbette konkordato veya karşılıksız çeklerdeki her artışı doğrudan yüksek faize bağlamak doğru olmaz. Zayıf talep, döviz kuru hareketleri, tahsilat sorunları, yönetim hataları ve sektörlere özgü gelişmeler de şirketlerin ödeme gücünü etkileyebilir.
Bununla birlikte bu göstergeler, finansman maliyetleri ve krediye erişim verileriyle birlikte değerlendirildiğinde reel sektörün dayanıklılığı hakkında önemli sinyaller verebilir.
Özellikle üretim yapan, istihdam sağlayan ve siparişlerini sürdürebilmek için işletme sermayesine ihtiyaç duyan firmaların finansal sıkışıklığı, yalnızca şirket ortaklarının sorunu olarak görülmemeli. Tedarik zincirinde yaşanacak bir kopuş, o firmaya mal satan veya ondan alacak tahsil etmeyi bekleyen diğer işletmeleri de etkileyebilir.
Krediye erişemeyen firma üretimini nasıl sürdürecek?
Burada para politikasının hedefini tartışmaktan çok, uygulamanın reel sektör üzerindeki yan etkilerini sorgulamak gerekiyor.
Enflasyonla mücadele elbette zorunlu. Ancak üretim yapan firmaların işletme sermayesine erişimini zorlaştırırken, bu firmaların daha pahalı alternatif finansmana yönelmesi ihtimalini de dikkate almak gerekiyor.
Kredi hacmini sınırlamak tek başına yeterli bir politika ölçütü olamaz. Bugün İhracatçı bir firma EXİMBANK’a kredi için başvurusu bile aylarca sonra sonuçlananacağı söyleniyorr! Kredinin hangi sektöre, hangi amaçla, hangi maliyetle ve hangi vadeyle kullandırıldığı da önem taşıyor.
Üretim kapasitesini korumak için kullanılan işletme sermayesi kredisi ile spekülatif amaçlı finansmanın aynı şekilde değerlendirilmesi, reel ekonominin ihtiyaçlarını gözden kaçırabilir. Bu nedenle verimlilik, istihdam, ihracat kapasitesi ve nakit akışı gibi ölçütleri dikkate alan seçici ve şeffaf kredi mekanizmaları üzerinde durulmalı.
Amaç, her firmaya sınırsız kredi verilmesi değil; finansman kaynaklarının üretimi sürdüren, katma değer oluşturan ve ödeme kapasitesi bulunan işletmelere makul koşullarla ulaşabilmesi olmalı.
Enflasyonla mücadelede maliyet kanalı ihmal edilmemeli
Para politikasının talep üzerindeki etkisi ile finansman maliyetleri üzerinden üretici fiyatlarına yansıyan etkisi birbirinden farklıdır. Birincisi fiyat artışlarını yavaşlatabilirken ikincisi bazı firmalarda maliyet baskısını artırabilir.
Üretici fiyatlarının seyri yalnızca faiz politikasıyla açıklanamaz. Döviz kuru, enerji, ithal girdiler, ücretler, verimlilik ve iç talep gibi çok sayıda değişken birlikte değerlendirilmelidir. Ancak bu durum, finansman maliyetlerinin enflasyon üzerindeki etkisini önemsiz hale getirmez.
Ticari krediye erişimin zorlaşması, firmaları aylık yüzde 4-5 vade farkıyla mal almaya itiyorsa bu mekanizmanın üretici fiyatları üzerindeki etkisi ölçülmelidir. Banka kredisiyle finanse edilemeyen üretimin tedarikçi kredisiyle sürdürülmesi, finansman ihtiyacını ortadan kaldırmaz; yalnızca finansmanın kaynağını ve maliyetini değiştirir.
Üstelik finansman maliyetleri nedeniyle yatırımlar ertelenir, üretim kapasitesi daralır ve rekabet gücü zayıflarsa orta vadede arz tarafında da sorunlar ortaya çıkabilir. Böyle bir durumda talep baskısı azalsa bile maliyetler ve arz kısıtları fiyatların düşmesini zorlaştırabilir.
SON SÖZ: Enflasyon düşerken üretim de ayakta kalmalı!
Bugün yanıt aramamız gereken soru yalnızca enflasyonun ne zaman düşeceği değil; bu mücadele sürerken reel sektörün ne kadar finansman yükü taşıdığıdır.
Firmaların finansman giderleri yükselirken, kredi vadeleri nakit akışını zorlayacak biçimde yoğunlaşırken ve işletmeler tedarikçilerinden daha pahalı koşullarla mal almak zorunda kalırken, enflasyonla mücadelenin üretim maliyetleri üzerindeki etkisini görmezden gelemeyiz.
Enflasyonu düşürmek için krediyi kısmak başka, üretimin finansmanını sürdürülemez hale getirmek başkadır.
TCMB’nin politikaları talep enflasyonunu sınırlamayı hedeflerken, krediye erişim koşullarının reel sektör üzerindeki etkisi de dikkatle izlenmeli. Üretici fiyatlarının hangi bölümünün hammadde, enerji, kur ve ücretlerden; hangi bölümünün finansman giderlerinden kaynaklandığı daha net ortaya konulmalı.
Aksi halde enflasyonla mücadelede bir taraftan talep daralırken diğer taraftan üreticinin maliyet baskısı devam edebilir. Üstelik finansman sorunu derinleştiğinde yalnızca fiyatlar değil, üretim, istihdam ve şirketlerin ödeme kapasitesi de zarar görebilir.
Enflasyonla mücadele, üretimi finanse edemeyen bir reel sektör pahasına yürütülmemeli. Çünkü üretim maliyetlerini yükselten finansman sorunu çözülmeden, fiyat istikrarını kalıcı hale getirmek de zorlaşabilir.
Erol TAŞDELEN – Ekonomist, Bankacılık ve Finans Analisti
FARK YARATANLAR

FARK YARATANLAR

FARK YARATANLAR

KATEGORİLER
- ALTIN – DÖVİZ – KRIPTO PARA (1.055)
- BANKA ANALİZLERİ (153)
- BANKA HABERLERİ (3.675)
- BASINDA BİZ (67)
- BORSA (606)
- CEO PERFORMANSLARI (39)
- EKONOMİ (2.987)
- GÜNCEL (4.680)
- GÜNDEM (3.603)
- RÖPORTAJLAR (47)
- SİGORTA (147)
- ŞİRKETLER (2.753)
- SÜRDÜRÜLEBİLİRLİK (587)
- VİDEO Vitrini (19)
- YAZARLAR (1.508)
- AI-BankaVitrini (28)
- Ali Coşkun (56)
- Arif Öztan (7)
- Ayşe Muzaffer Sunguroğlu (7)
- Cengiz KILIÇ (11)
- Dr. Abbas Karakaya (73)
- Erden Armağan Er (46)
- Erol Taşdelen (846)
- Gizem Taşdelen (5)
- Gülbeyaz Gergün (121)
- Kemal Emirhan Mendi (1)
- Murat Şenol (26)
- Mustafa Akpınar (53)
- Onur ÇELİK (63)
- Prof. Dr. Binhan Elif Yılmaz (95)
- Serhat Can (11)
- Süleyman Çembertaş (21)
- Tungay Dere (19)
- Uğur Durak (33)
- Zuhal KARABULUT (5)
YAZARLAR
ALTIN – DÖVİZ
KRİPTO PARA PİYASASI
X
 Erol TAŞDELEN
X'ten ulaşın: @Erol_Tasdelen34

- OpenAI, çocuk istismarı görüntülerini tespit etmek için yeni araç geliştirdi 16/11/2026
- Fon soruşturmasında 21 şirkete kayyum atandı 16/11/2026
- Intel'e yatırımcıları yanılttığı iddiasıyla toplu dava 16/11/2026
- Fitch: Kuzey Amerika'nın kredi görünümü kötüleşiyor 16/11/2026
- Resmi Gazete'de bugün (17.11.2026) 16/11/2026
- İspanya asgari ücreti yüzde 5,3 artırmayı planlıyor 16/11/2026
- Vance: Alice Huang hakkındaki istihbarat raporları çelişiyor 16/11/2026
- AB'den sınır ötesi banka birleşmelerini artırma çağrısı 16/11/2026
- Fed/Hammack: Güçlü büyüme ve Fed beklentileri faiz artışını tetikliyor 16/11/2026
- ABD'de bazı bankaların dijital hizmetlerinde erişim sorunu bildirildi 16/11/2026
SON YAZILAR
- Denizbank VII. İAAF İstanbul Sanat Fuarı Sanatseverlerle Buluşmaya Hazırlanıyor 16/11/2026
- VakıfBank, Dünya Bankası’ndan 250 milyon dolarlık dönüşüm finansmanı sağladı 16/11/2026
- BBVA’dan Türkiye tekstil sektörünün karbonsuzlaşmasına destek 16/11/2026
- Teknoloji dünyayı durdurdu, piyasalar yeni haftaya satışla başladı! 16/11/2026
- DenizBank ve EBRD’den 175 Milyon Euro’luk Yeşil Dönüşüm Finansman Anlaşması 16/11/2026
- AKBANK, GARANTİ BBVA, İŞBANK, YKB 2026 SON ÇEYREĞİNE NASIL GİRDİ 15/11/2026
- BANKACILIK SEKTÖRÜNÜN TAKİBE DÜŞEN KREDİ MİKTARI 17 MİLYAR DOLAR ! 15/11/2026
- Faiz beklentileri sertleşti, Nvidia’da 30 yıllık dönem kapandı! 13/11/2026
- TCMB kredi frenini gevşetti 11/11/2026
- Yapı Kredi’den 933 milyon dolarlık sendikasyon kredisi 11/11/2026
ARAMA
Popüler
-

 GÜNCEL4 yıl önce
Zara Ve Mango’ya Üretim Yapın Tekstil Devi Konkordato Talep Etti
-

 BANKA HABERLERİ3 yıl önce
TCMB Başkanı için ismi geçen GAYE ERKAN First Republic Bank’tan ayrılma süreci
-

 BANKA HABERLERİ5 yıl önce
AKBANK çöktü : Dijital Bankacılık sorumlusu GMY CİVELEK ortada yok!
-

 BANKA HABERLERİ6 yıl önce
HSBC terbiyesizliği : “Sabancı alana “AKBANK bedava”
-

 BANKA ANALİZLERİ4 yıl önce
YILIN İLK YARISINDA İŞBANK RAKİPSİZ LİDER AKBANK SONUNCU SIRADAN KURTULAMIYOR
-

 VİDEO Vitrini5 yıl önce
Gelişmekte olan ülkeler neden gelişmiş ülkelerden daha az borçlu