
GÜNDEM
Arap Turist Akını ve Betona Teslim Olan Doğasıyla Gündeme Gelen Ayder Yaylası’nın Son Hali


Betona ve turist akınına teslim olan Ayder Yaylası’nın son hali gündeme oturdu. Doğal güzelliklerimizi yavaş yavaş kaybetmemize birçok kişi sessiz kalmadı. Bizler de Ayder Yaylası’nın son halini ve gelen yorumları sizler için derledik. Siz de içeriğimizi merak ediyorsanız sizi şöyle alalım.
Doğa güzelliği dendiğinde akla gelen ilk bölgelerimizden olan Karadeniz, son zamanlarda güzelliğinden ziyade başka bir konuyla gündeme geliyor.

Trabzon’daki Uzungöl’ün beton yığınları arasında kalması ve devasa bir havuza dönüşmesi konuşulan konulardan bir tanesi.

Arap turistlerin akın ettiği bölgede yapılan karnaval paylaşımı da en son gündeme gelen konulardan bir tanesiydi.
Arap turistlerin akın ettiği ve yerel halkın misafir gibi davrandığı Ayder Yaylası’nın son hali de en çok eleştirilen konulardan oldu.

Yıllar öncesinde 5 Koruma Kurulu kararına rağmen kentsel dönüşüme girmesi de günümüzün sinyalleriydi.
Ve işte Rize’de bulunan Ayder Yaylası’nın son hali.

Turist akınının yanında Arapça tabelalar…

Ve betona teslim olan doğanın görselleri gündem konularından bir tanesi.

Paylaşımlara yapılan yorumlar da isyan niteliğinde.

qnedio



Bankacılık sektörü 2026 yıl üçüncü çeyrek mali verileri incelendiğinde yılı nasıl kapatacakları konusunda da ciddi verileri içeriyor.Üçüncü çeyrekte, Sektör 2025 yılı sonuna göre bilançoyu sadece %21 büyütürken; Kredileri %24; Takipteki alacakalr %54; Toplam Mevduatın %20 büyüdüğü görüldü. Buna karşılık bu büyümeyi karlılığa yansıtamadığı ve Net Karlılık ortalamada %17 büyüyebildiği görüldü.
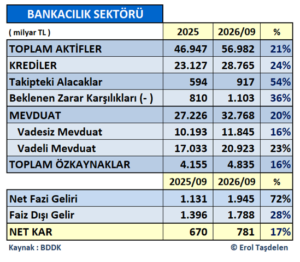
SEKTÖRDE BİLANÇO BÜYÜMEYE GÖRE NET KARLILIK ENFLASYONUN ALTINDA KALDI
2025 sonunu 46,9 trilyon TL bilanço büyüklüğü ile kapatan Bankacılık Sektörü 2026 üçüncü çeyreğinde büyüme %21’de kalarak 56,9 trilyon TL hacme ulaştı. Banka Bilançolarındaki büyümenin sınırlı kalmasında, Makro İhtiyati Tedbirler stratejisi kapsamında TCMB’nin kredi büyümeye getirdiği sınırlama yaptırımının etkisi büyük oldu. Kredilerdeki büyüme %24’de kaldı; buna karşılık bankaların Takipteki Alacakları %54 büyüyerek 917 milyar TL’ye yükseldi. Beklenen Zarar Karşılıkları %36 büyüyerek 1 trilyon 103 milyar TL’ye ulaştı.
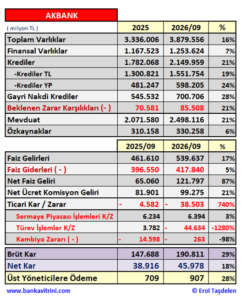
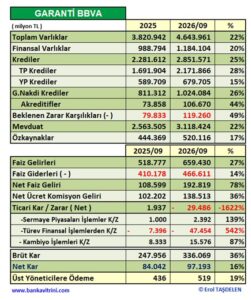
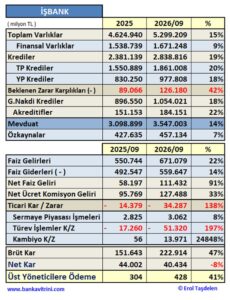
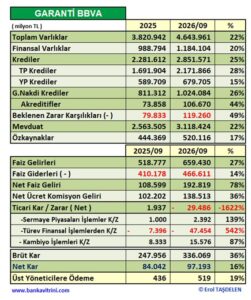
Takipteki Kredilerin içinde yıl içinde Takip Tahsilat ve Varlık Yönetim Şirketlerine devir yapılan dosya olmadığını hatırlatmak isterim. Bankaların çoğu Ticari İşlemlerden Zarar ederken, özellikle Türev ve Kambiyo İşlemler buradaki zararı artırdı; bu alanda dört büyüklerden karlılık yakalayan banka yok… Yılın ilk dokuz ayında; Ticari işlemlerden ( Sermaye Piaysaları İşlemleri; Türev Piyasa İşlemleri; Kambiyo İşlemleri) Garaanti BBVA 29,5 milyar TL; İş Bankası 34,3 milyar TL; AKBANK 38,5 milyar TL; Yapı Kredi 79,8 milyar TL zarar ettiği görüldü.
2025 sonunu 27,2 trilyon TL Mevduat hacmi ile kapatan sektör, 2026 üçüncü çeyreğinde %20 büyüme ile 32,8 trilyon TL Mevduat hacmine ulaştı. Toplam Mevduatın %36’sının Vadesiz Mevduat olduğu ise dikkat çekici.
DÖRT BÜYÜKLER NE YAPTI?
Kısa sektörel özetten sonra, değerlendirdiğimiz sektörün kamu bankaları dışında amiral gemileri konumdaki dört özel bankanın ( AKBANK, GARANTİ BBVA, İŞBANK, YAPI KREDİ ) 2026 yılı üçüncü çeyreğinde açıkladıkları ve KAP’a bildikleri faaliyet raporları; mali veriler ve bilanço dipnotlarına göre karşılaştırmalı verilerine yakından bakalım. Dört büyük bankanın 17,8 trilyon TL bilanço büyüklüğü ile sektörün aynı zamanda üçte bir hacmine sahip olması ile sektöre yön verme kapasitesine sahip; önemleri de buradan geliyor.
Dört büyük banka 10 trilyon TL nakdi kredi hacmi ile %35’lik ve 11,4 trilyon TL’lik mevduat hacmi ile sektörün %35’lik kısmını oluştururken; 225 milyar TL’lik Net Kar ile de sektör Net Karlılığının %29’unu oluşturuyor. Ana kalemlerden yola çıkarak özel dört büyüklerin 2026 yılı üçüncü çeyrek fotoğrafını çekip performansına daha yakından bakalım:
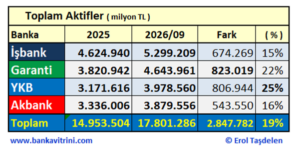
AKTİF Büyüklükte İŞBANK liderliğe devam edirken 5 trilyon TL’yi aşan ilk banka oldu
2026 yılı üçüncü çeyrek sektör ortalamada %21 büyüdü. Aktif büyüklükte dört büyükler de ortalama %19’da kaldı. İŞ BNAKASI 5,3 trilyon TL büyüklüğe ulaşarak grup içinde 5 trilyon TL sınırını aşan ilk banka oldu. GARANTİ BBVA 823 milyar TL ve %22 büyüme kaydederek 4,6 trilyon TL büyüklüğe ulaştı. YAPI ve KREDİ %25 ile sektör ve dört büyükler ortalamasının üzerinde büyürken 3,9 triyon TL hacme ulaştı. AKBANK %16 büyüme ile 3,8 trilyon TL büyüklükte kalırken; Aktif Büyüklükte dördüncü sıraya da düşmüş oldu.
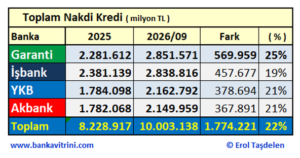
Toplam NAKDİ Kredilerde GARANTİ BBVA liderliğe yükseldi
GARANTİ BBVA yılın üçüncü çeyreğindeki atağı ile Toplam Kredi hacminde İŞBANK’ı geçerek liderliği ele aldı. GARANTİ BBVA 2026 yılında 570 milyar TL Kredi büyüme ve toplamda 2 trilyon 851 milyar TL Kredi hacmine ulaştı. İŞBANK 2 trilyon 839 milyon TL kredi hacmi ile ikinci sıraya gelireken; YAPI ve KREDİ BANKASI’da AKBANK’ı geçerek üçüncü sıraya yükseldi. AKBANK 2 trilyon 149 milyon TL kredi hacmi ile dördüncü sıraya gerilemiş durumda. Sektör kredilerde %24 büyürken dört büyük özel bankanın ortalama büyüme oranı %22 ile sektörün gerisinde kaldı. Sektör ve dört büyükler içinde ortalamanın üzerinde %25 büyüme kaydeden tek banka GARANTİ BBVA oldu.
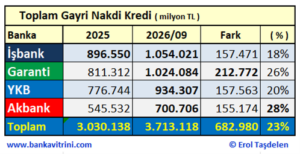
GAYRİ NAKDİ Kredilerde İŞBANK liderliği sürdürüyor, GARANTİ BBVA farkı kapatıyor
Gayri Nakdi Kredilerde dört büyükler ortalama %23 büyürken, %28 büyüme ile AKBANK en fazla büyüme kaydeden banka olmasına rağmen dördüncü sıradan kurtulamadı. İŞBANK 1 trilyon 54 milyar TL hacmi ile ilk sırasını korurken; GARANTİ BBVA %26 büyüme ile 1 trilyon 24 milyar TL hacme ulaşarak İŞBANK ile aradaki kapamış durumda. YAPI ve KREDİ %20 büyüme ile 934 milyar TL hacme ulaşırken AKBANK %28 büyümeye rağmen 700 milyar TL kredi hacmindee ulaşabildi.
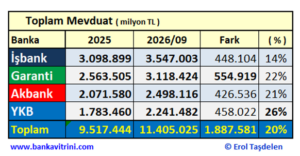
İŞBANK ve GARANTİ BBVA 3 trilyon lira mevduatı aştı
Mevduatta dört büyükler ortalama %20 büyüme oranı sektör ile paralel olurken; YAPI ve KREDİ BANKASI %26 büyüme ile en fazla büyüme kaydeden banka oldu. İŞBANK 448 milyar TL mevduat artışı ile toplamda 3 trilyon 3547milyar TL mevduat hacmine ulaştı. GARANTİ BBVA 3 trilyon 118 milyar TL hacme ulaşırken; AKBANK 2 trilyon 498 milyar TL; YAPI ve YAPI KREDİ 2 trilyon 241 milyar TL mevduat hacmine ulaştı.
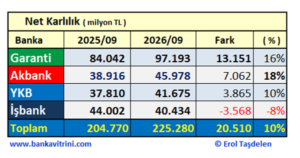
Net Karlılıkta da GARANTİ BBVA fark atarak açık ara önde; İŞBANK kar şoku
2026 üçüncü çeyreğinde Net Karlılıkta Bankacılık sektörü %17 büyüdü. Dört büyüklerin ortalaması da sektör ortalamasının altında %10’da kaldı. İŞBANK 2025 aynı döneme göre %8 düşerek karlılığını artıramayan tek banka oldu. Net Karlılığını 97,2 milyar TL’ye taşıyan GARANTİ BBVA dört büyükler arasında son yıllarda olduğu gibi açık ara önde yer aldı. AKBNAK 46 milyar TL Net Karlılık ise ikinci sıraya yükselirken; YAPI ve KREDİ 41,6 milyar TL karlılık yakaladı. İŞBANK 40,4 milyar TL net Karlılık hacmi ile dördüncü sıraya gerilemiş durumda. Değerlendirmeye alınan dört büyük banka da enflasyona göre karlılığı düşük kaldığı görüldü.
Üst Yöneticilere Yapılan ödemeler AKBANK farkı
2026 üçüncü çeyreğinde dört büyük banka Üst Yöneticilere 2 milyar 306 milyon TL ödeme yaparken 907 milyon TL ödeme ile AKBANK en fazla ödeme yapan banka oldu. Banka bu durumu “bizde brüt ödeme, diğer bankalarda Net Ödeme taporlama yapıyor o nedenle biz yüksek gözüküyor” şeklinde ikna edici olmayan şekilde açıklamaya çalışsa da banka Raporlarında böyle bir açıklaya yer almadığı için teyit edemedik. Bu nedenden dolayı rakiplere göre iki kattan fazla ödenmesi de zaten matematiksel bir açıklama olmamakta. Zira, BDDK Raporlama standartları net, bankaya göre farklılık göstermemekte! Bu konuda belirsizlik var ise BDDK’nın bu konuda sorgolama ve Rapor ve ödemelere standart getirmesi faydalı olacaktır.
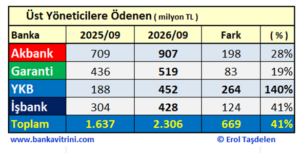
GARANTİ BBVA 519 milyon TL ile ikinci sırada yer alırken; YAPI ve KREDİ BANKASI 452 milyon TL ödeme yaptı. İŞBANK ise 428 milyon TL ödeme ile dört büyükler arasında Üst Yönetime en az bütçe ayıran banka oldu. Bankaların hacim ve gelişme performansları ile Üst Yönetim ödemelerinin orantılı olmadığı dikkat çekti.
Borsada işlem gören bankaların Üst Yönetici ödemelerini BDDK’nın daha yakından incelemesinde fayda var. Zira, dört büyükler dışındaki bankalarda da bu alanda ciddi sapmalar var.
Banka genel performansları
Türk bankacılık sektörü, 2026 yılının ilk dokuz ayında yüksek faiz ortamı, sıkı para politikası, artan kredi maliyetleri ve reel sektörde bozulan ödeme dengelerinin gölgesinde faaliyet gösterdi. Bankalar nominal kârlılıklarını korumaya çalışırken, kredi portföylerinin kalitesi, tahsilat performansı ve sorunlu alacakların yönetimi giderek daha fazla önem kazandı.
Bankalar faiz ve komisyon gelirlerini artırırken, sorunlu krediler için ayırmak zorunda kaldıkları karşılıklar da hızla büyüdü.
Bu dönemin temel sorusu şu: Bankacılık sektörü finansal açıdan güçlenirken, kredi kullanan işletmeler ve hanehalkı aynı ölçüde güçlenebildi mi?
Dolayısıyla 2026’nın ilk dokuz ayını bankacılık açısından yalnızca başarılı veya başarısız olarak nitelendirmek doğru olmaz.
Sektörün bilançosu nominal olarak büyüdü; ancak bu büyümenin kalitesi, kârlılığın reel değeri ve kredi risklerinin yönetimi daha önemli hale geldi. Bankalar son yılların en fazla Takipteki Alacaklarını Varlık Yönetim Şirketlerine satmaları da bu yıla damgasını vuruyor.
Son söz değerlendirmesi olarak şu tespiti yapmak mümkün:
Bankaların gerçek başarısı yalnızca açıkladıkları milyarlarca liralık kârla değil, finansman sağladıkları işletmelerin ayakta kalmasına, kredilerin sağlıklı biçimde geri dönmesine ve ekonomik üretimin sürdürülebilirliğine yaptıkları katkıyla ölçülmelidir.
2026’nın son çeyreğinde belirleyici gösterge, bankaların ne kadar kredi büyüttüğünden çok, kullandırdıkları kredilerin ne kadarını sağlıklı biçimde tahsil edebildikleri olacak.
Erol TAŞDELEN – Ekonomist www.bankavitrini.com
*******************
MERAKLISINA EKLER:
Erol TAŞDELEN yazdı: AKBANK, GARANTİ BBVA, İŞBANK, YAPI KREDİ 2026 İLK YARI PERFORMANSLARI
Erol TAŞDELEN yazdı: AKBANK, GARANTİ BBVA, İŞBANK, YAPI KREDİ 2025 PERFORMANSLARI
Erol TAŞDELEN yazdı: AKBANK, GARANTİ BBVA, İŞBANK, YKB 2024 PERFORMANSLARI
ABD’de dün açıklanan ekim ayı enflasyon verisinin beklentileri aşması, küresel piyasaların moralini bozarken, Fed’in faiz artırımlarını hızlandırabileceği endişelerini de beraberinde getirdi. Manşet enflasyon aylık %0,4 artarken, çekirdek enflasyon %0,2 olan beklentinin üzerinde, üst üste üçüncü ay %0,3 yükseldi. Özellikle otomobil sigortası, ulaşım ve sağlık hizmetlerindeki fiyat artışları, enflasyonun yalnızca enerji kaynaklı olmadığını ve ekonominin geneline yayıldığını gösterdi. Fed Yönetim Kurulu Üyesi Christopher Waller’ın çekirdek enflasyonun %0,3 veya üzerinde gelmesi durumunda aralık ayında 50 baz puanlık faiz artırımının değerlendirilmesi gerektiğini söylemesi dikkat çekerken, Dallas Fed Başkanı da faizlerin daha hızlı artırılabileceği mesajını verdi.
Piyasalar aralık ayında 25 baz puan faiz artırımına kesin gözüyle bakarken, 50 baz puanlık artırım ihtimali de %10 seviyesine yükseldi. Vadeli kontratlarda gelecek yılın ortasına kadar beklenen toplam faiz artırımı sayısı ikiden üçe çıkarken, faiz beklentilerine en duyarlı olan ABD iki yıllık tahvil faizi dün 18 baz puan sıçrayarak Nisan 2025’ten bu yana en sert günlük yükselişini kaydetti. On yıllık tahvil faizi ise yeniden psikolojik %5 seviyesini test etti. Enflasyondan arındırılmış haftalık ortalama kazançların yeniden gerilemesi, hayat pahalılığının Amerikan tüketicisinin alım gücünü aşındırmaya devam ettiğini gösteriyor. Geçen haftaki ara seçimlerde hayat pahalılığının Cumhuriyetçilerin yenilgisinde önemli rol oynadığını da hatırlatalım.
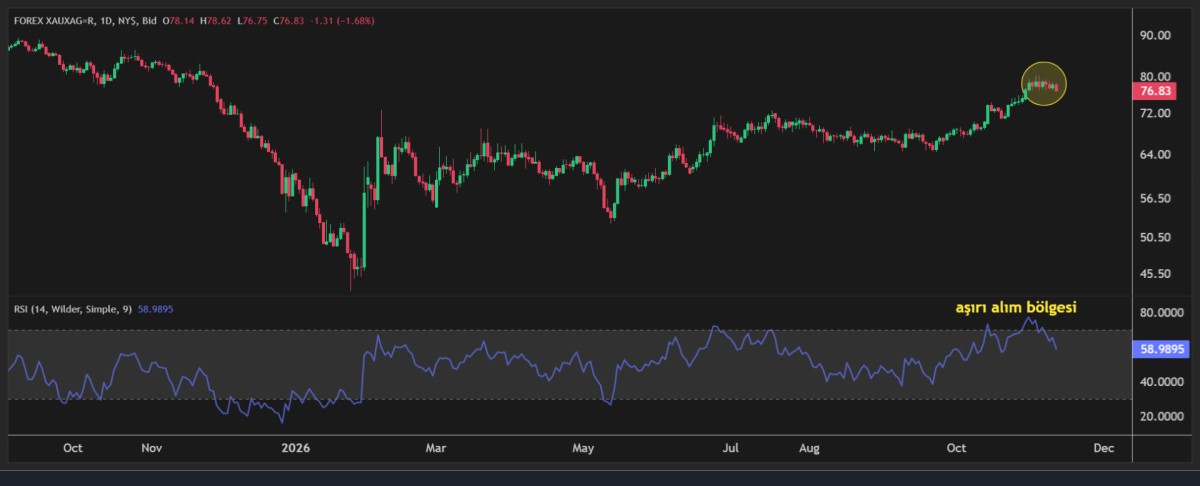
Enflasyon verisi ardından tahvil piyasalarında yaşanan sert satışlar ve artan faiz beklentileri doları destekledi. Dolar endeksi DXY yeniden 102,3 seviyesine yükselirken, para birimleri cephesinde EURUSD paritesi 1,1165 seviyesine geriledi. Faiz getirisi olmayan kıymetli metaller yükselen tahvil faizleri ve güçlenen doların baskısı altında kaldı. Altının ons fiyatı dün gün içi zirvesinden neredeyse 150 dolar gerileyerek 4 bin dolar seviyesinin diplerine kadar sarkarken, gümüş ise %3,5 değer kaybıyla 51 dolar seviyesini test etti. Lâkin bu sabah kayıplarının büyük bölümünün telafi edildiği görüyoruz. Altın 4,050 dolar seviyesine toparlanırken, gümüş ise 52,50 dolar seviyelerine varan bir yükseliş kaydetti. Altın gümüş rasyosunun aşırı alım bölgesine ulaşması ardından yön gümüş lehine dönerken (bakınız grafik), teknik mânâda beklediğimiz formasyonun da henüz bozulmadığını belirtmek isteriz.
Petrol cephesinde ise İran savaşının sona erebileceğine yönelik umutlarla Hürmüz Boğazı’nda devam eden saldırılar arasında sıkışan fiyatların yön arayışı sürüyor. ABD’nin İran’a yönelik yeni askerî operasyonlardan şimdilik uzak duracağı beklentisiyle Brent petrolün varil fiyatı dün 89 dolar seviyelerine kadar gerileyerek son iki ayın en düşük seviyesini test ederken, bu sabah yeniden 92 doların üzerine yükseldi. Reuters’ın haberine göre Hürmüz Boğazı ve çevresinde ekim ayında 37 gemiye saldırı düzenlenirken, bu rakam savaşın başlangıcından bu yana en yüksek aylık seviyeye işaret ediyor. Kasım ayının ilk günlerinde de 10 saldırı kaydedildi. Son olarak Umman açıklarında petrol tankerlerinin hedef alınması, bölgedeki risklerin devam ettiğini gösteriyor. Üstelik olası bir ateşkes durumunda bile deniz mayınlarının temizlenmesinin, sigorta maliyetlerinin düşmesinin ve gemi sahiplerinin yeniden bölgeden geçmeye ikna edilmesinin zaman alacağını düşünüyoruz.
Enflasyon rakamları ve beraberinde artan faiz artırımı beklentileri hâliyle dün hisse senetlerini de baskı altına aldı. CEO Jensen Huang hakkındaki casusluk soruşturması nedeniyle Nvidia hisseleri %5,5 daha gerileyerek olumsuz mânâda ayrıştı. Dün de belirttiğimiz üzere 2026 yılı başında Nvidia’ya yatırım yapan bir yatırımcının yaklaşık %10 zararda olduğunu, son zirvesinden bu yana kaybın %30 seviyesine taşındığının da altını çizelim. Teknoloji hisselerinin işlem gördüğü Nasdaq endeksi geceyi %0,7 oranında düşüşle tamamlarken, bu sabah vadeli işlemlerde alım isteğinin arttığını görüyoruz. Nasdaq vadelisi %1,3 oranında yükselirken, dün enflasyon rakamlarının tetiklediği satış baskısının yeni güne taşınmadığını görüyoruz. Pasifik’in diğer ucunda Japonya’nın Nikkei endeksi %1,5 yükselirken, teknoloji ağırlıklı Tayvan borsası %3’e yakın, Güney Kore endeksi KOSPI ise %2’den fazla yükseldi.
ABD’de yapay zekâ şirketlerinden gelen haberler de dikkat çekiyor. Wall Street Journal’ın haberine göre OpenAI’ın çeyreklik geliri yaklaşık %50 artarak 10 milyar dolara ulaşırken, yüksek faaliyet zararları devam ediyor. Yatırımcıların gözü ise gelecek hafta açıklanacak Nvidia bilançosuna çevrilmiş durumda. Güçlü sonuçların, yapay zekâ hisselerine yönelik endişeleri hafifleterek toparlanmayı destekleyebileceğini düşünüyoruz.
Bu arada, ChatGPT’nin en önemli rakiplerinden Claude’un geliştiricisi Anthropic de halka arza hazırlanıyor. Reuters’ın haberine göre şirket, 19 Kasım’da Nasdaq’ta işlem görmeye başlamayı hedeflerken, 1,4 trilyon dolara varan değerleme üzerinden halka arz yoluyla 64,4 milyar dolar, özel yatırımcıların katılımıyla da 26 milyar dolar olmak üzere toplam 90 milyar doların üzerinde kaynak sağlamayı planlıyor. Halka arzın büyüklüğü ve koşulları henüz kesinleşmiş değil. Google, Nvidia, AMD ve Microsoft gibi teknoloji devlerinin de yatırımcıları arasında yer aldığı Anthropic’in yıllıklandırılmış geliri 81 milyar dolara ulaşırken, gelecekteki bilgi işlem kapasitesi için verdiği taahhütlerin yaklaşık 900 milyar doları bulması dikkat çekiyor. Yüksek faizlerin ve devasa yatırım harcamalarının sorgulandığı bir dönemde gerçekleşmesi beklenen bu halka arzın, yapay zekâ sektörüne yönelik yatırımcı iştahı açısından önemli bir sınav olacağını düşünüyoruz. Anthropic’in başarısı, gelecek yıl halka arz edilmesi gündemde olan OpenAI için de önemli bir gösterge olacak.
ABD’de ara seçimlerin ardından Trump yönetimi üzerindeki siyasî baskı artarken, bu kez Savunma Bakanı Pete Hegseth’i görevden alma girişimi gündeme geldi. İran savaşını Kongre onayı olmadan yürütmek ve yetkilerini kötüye kullanmakla suçlanan Hegseth hakkındaki azil girişimi, Temsilciler Meclisi’nde Cumhuriyetçilerin 211’e karşı 204 oyla soruşturmayı komisyona havale etmesiyle şimdilik engellendi. Ancak Demokratların ocak ayında Kongre’nin her iki kanadında da çoğunluğu devralacak olması, konunun yeniden gündeme gelebileceğine işaret ediyor. Reuters/Ipsos anketine göre Amerikalıların çoğunluğu yeni Kongre’nin İran savaşını sona erdirmek için harekete geçmesini isterken, Trump yönetiminin askerî harcamaları 950 milyar dolardan 1,5 trilyon dolara çıkarma hedefi de siyasî tartışmaları büyütüyor. İran savaşının Cumhuriyetçilere seçim kaybettirdiği bir dönemde, Washington’daki bu hesaplaşmanın savaşın geleceği ve ABD’nin bütçe politikaları açısından önemli sonuçlar doğurabileceğini düşünüyoruz.
Türkiye cephesinde ise dün açıklanan sanayi üretimi eylül ayında bir miktar toparlansa da genel görünümün zayıf kalmaya devam ettiğini gördük. Türk mali piyasalarında ise dün itibariyla hisse senetleri özelinde alım rüzgârı hız keserken, faiz indirimi beklentileri ise tahvil piyasasını canlı tutuyor. İki yıl vadeli gösterge tahvilin bileşik faizi %39,37 seviyesine hafif de olsa gerilerken, USDTRY kuru kendi dünyasında bebek adımlarıyla yükselmeye devam ederek yarın valörlü işlemlerde 50,23 seviyesine yükseldi. Yabancının Türkiye risk algısı CDS primi 237 baz puana gerileyerek son iki ayın en düşük seviyesini test ederken, TCMB rezervlerinin ise Kasım ayında toparlamaya başladığını not edelim. Şöyle ki, Fon Krizi’nin tetiklediği yabancı çıkışı ve altın fiyatlarında süregelen düşüşün de rezervleri olumsuz etkilemesiyle Eylül ve Ekim aylarında toplam 32 milyar dolar gerileyen net yabancı para pozisyonu, kasım ayının ilk 6 iş gününde 5,2 milyar dolar yükseliş kaydetti. Manşet rakamın 24,4 milyar dolar seviyesine toparlandığının altını çizelim.
ABD piyasaları bugün Veterans Day (Gaziler Günü) nedeniyle kapalı konumda olacak. Makro cephede ise veri takviminin sakin olduğunun peşinen belirtelim.
Altın-Gümüş Rasyosu
Emre Değirmencioğlu



 Erol TAŞDELEN
X'ten ulaşın: @Erol_Tasdelen34

- OpenAI, çocuk istismarı görüntülerini tespit etmek için yeni araç geliştirdi 16/11/2026
- Fon soruşturmasında 21 şirkete kayyum atandı 16/11/2026
- Intel'e yatırımcıları yanılttığı iddiasıyla toplu dava 16/11/2026
- Fitch: Kuzey Amerika'nın kredi görünümü kötüleşiyor 16/11/2026
- Resmi Gazete'de bugün (17.11.2026) 16/11/2026
- İspanya asgari ücreti yüzde 5,3 artırmayı planlıyor 16/11/2026
- Vance: Alice Huang hakkındaki istihbarat raporları çelişiyor 16/11/2026
- AB'den sınır ötesi banka birleşmelerini artırma çağrısı 16/11/2026
- Fed/Hammack: Güçlü büyüme ve Fed beklentileri faiz artışını tetikliyor 16/11/2026
- ABD'de bazı bankaların dijital hizmetlerinde erişim sorunu bildirildi 16/11/2026
-

 GÜNCEL4 yıl önce
Zara Ve Mango’ya Üretim Yapın Tekstil Devi Konkordato Talep Etti
-

 BANKA HABERLERİ3 yıl önce
TCMB Başkanı için ismi geçen GAYE ERKAN First Republic Bank’tan ayrılma süreci
-

 BANKA HABERLERİ5 yıl önce
AKBANK çöktü : Dijital Bankacılık sorumlusu GMY CİVELEK ortada yok!
-

 BANKA HABERLERİ6 yıl önce
HSBC terbiyesizliği : “Sabancı alana “AKBANK bedava”
-

 BANKA ANALİZLERİ4 yıl önce
YILIN İLK YARISINDA İŞBANK RAKİPSİZ LİDER AKBANK SONUNCU SIRADAN KURTULAMIYOR
-

 VİDEO Vitrini5 yıl önce
Gelişmekte olan ülkeler neden gelişmiş ülkelerden daha az borçlu