Connect with us

BANKA HABERLERİ

BAZI BANKALAR NİÇİN KURALLARA UYMAZ?

Yayınlanma:

|

Bankaların kural ihlalleri birçok farklı nedenden kaynaklanabilir ve bu ihlallerin arkasında yatan motivasyonlar oldukça karmaşık olabilir. Aşağıda bankaların kurallarının ihlal edilebilmesi konusunda daha ayrıntılı açıklamalar bulabilirsiniz:

1. Kâr Maksimizasyonu

  • Yüksek Riskli Yatırımlar : Bankalar kârlarını artırmak için yüksek oranda yatırımlara yönelebilir. Ancak bu tür yatırımlar bazen yasal düzenlemeleri zorlayabilir veya piyasa genişliklerinin sınırlarının sınırları dışında kalabilir. Bu durumda, ekonomik kurallar uygulayarak daha yüksek kazanç elde edebileceksiniz.
  • Piyasa Manipülasyonu : Özellikle büyük piyasada, piyasa fiyatlarını manipüle ederek kendilerine avantaj sağlayabilir. Örneğin, belirli bir menkul kıymet fiyatını yapay olarak artırmak veya düşürerek kar elde edebilirler. Bu tür sahtekarlıklar yasal olarak yasaklanmış olsa da bazı durumlarda bu riski göze alabilirsiniz.
  • Gizli Ücretler ve Maliyetler : Bankalar, müşteri sözleşmelerinde veya hizmetlerinde alternatif olarak üretim yaparak kâr edebilirler. Bu tür uygulamalar müşteriyi yanıltıcı olduğu için kurallara aykırı olabilir.

2. Rekabet Avantajı Arayışı

  • Müşteri Kazanmak İçin Agresif Taktikler : Bazı ekonomik, sektördeki yoğun rekabet nedeniyle daha fazla müşteri çekmek için yasal olarak zorlanabilir. Örneğin, kredi faiz oranlarını yapay olarak düşürerek daha fazla müşteri kalabilir veya mevduat faiz oranlarını yasal sınırlar üzerinde sunabilir.
  • Kurallara Uyum Maliyetini Azaltma : Rekabet ortamında, her bankanın uyum sağlama maliyetlerini azaltmak için bazı kayıtların silinmesi gelme olasılığı düşüktür. Örneğin, kara para aklama ile mücadele kurallarına tam olarak uymamak maliyetleri artırır, ancak aynı zamanda yasa dışı işlem riskini de artırır.

3. Yetersiz Denetim veya Kontrol Eksikliği

  • Düzenleyici Boşluklar : Bankacılık sektöründe, yasal düzenlemelerin yetersiz olması veya tamamen düzenlenmemiş alanlar olabilir. Bankalar, yatayların görünümünden kaçan bu oluşumları kullanarak daha esnek hareket edebilir. Özellikle dijital bankacılık veya kripto varlıkları ile ilgili düzendeki oluşumlar, bu tür uluslararası hareketlere zemin hazırlayabilir.
  • Denetimlerin Yetersizliği : Bazı düzenli, bankaların denetimleri yeterince sıkı bir şekilde yapılmaz veya düzenli kurumların gerekli yetkiye sahip değildir. Bu tür olayların, işlerin kurallarının ihlallerinden dolayı ceza alma ihtimalinin düşük olması, kuralların ihlal edilmemesi için daha uygun olabilir.

4. Uyum Maliyetleri ve Operasyonel Maliyetleri Azaltma Çabası

  • Yüksek Uyum Maliyetleri : Bankaların tüm yasal düzenlemelerine tam uyum sağlaması ciddi boyutlara neden olabilir. Yasal uyum, ek personel, teknoloji yatırımları ve sürekli eğitim gerektirir. Bazı durumlarda, bu maliyetleri azaltmak için yasal uyum süreçlerini eksik bırakmayı tercih edebilir.
  • İç Kontrol Eksiklikleri : Yasal uyum ve risk yönetimi departmanlarının yetersiz kalması, kullanıcıların ve daha rahat hareket etmesine izin vermesini tanır. Böyle bireylerin, bireysel ya da kurumsal düzeydeki kuralların bozulması meydana gelebilir.

5. Etik Dışı Davranışlar ve Yolsuzluk

  • Bireysel Çıkar Sağlama : Bankaların biriktirmek veya kullanıcıların, kişisel kazanç elde etmek için aykırı eylemlerde bulunabilir. Örneğin, hastanın bilgilerini sızdırarak veya rüşvet alarak yasadışı kazanç sağlama gibi uygulamalara başvurabilirler.
  • Kara Para Aklama ve Terörizm Finansmanı : Bazıları, özellikle kara para aklama veya terörizmi finanse etme gibi yasa dışı işlemleri gizleyerek haksız kazanç sağlayabilir. Bu, bankaların daha az gözetim ve denetime sahip kapsamlı operasyon gerçekleştirmesi halinde daha yaygın bir sorundur.

6. Yetersiz İç Denetim ve Kurumsal Yönetim Sorunları

  • Kontrol Zafiyeti : Bankalarda yeterince güçlü bir iç denetim yapısı bulunmadığında, çalışanların yasa dışı veya etik olmayan işlemlerin yapılması mümkün olabilir. Özellikle büyük ve karmaşık organizasyonlarda, iç kontrollerin eksik veya zayıf olması kural ihlallerine davetiyeler çıkar.
  • Çalışan Motivasyonu ve Performans Baskısı : Çalışanlara verilen performans hedefi, zaman zaman kuralların bozulmasına neden olabilir. Örneğin, belirli bir kredi kotasını doldurmak için daha yüksek krediler sağlamak veya daha fazla hizmet sunarak prim kazanmak için yasal olarak zorlayan işlemler yapılabilir.

7. Yasal Düzenlemelerin Karmaşıklığı

  • Karmaşık Düzenleyici Ortam : Bankacılık sektörü, karmaşık düzenlemelerle dolu bir sektördür ve her ülkede farklı mevzuatlar olabilir. Bu durum, bazı bankaların bilgisi olmadan kural yürütmesine sebep olabilir. Özellikle uluslararası alanda faaliyet gösteren, her ülkenin yerel düzenlemelerine uyumda zorlanabilir.
  • Sürekli Değişen Mevzuat : Yasal düzenlemelerde sık sık değişiklik yapılması, bankaların uyum süreçlerini zorlaştırır. Bu durumda bazı düzenli, yeni düzenlemelere tam uyum sağlayamadan çalışmaya devam ederek bozulmalara sebep olabilir.

8. Risk Alma Kültürü ve Yönetim Tarzı

  • Riskli Finansal Ürünler : Bankaların iç kültürü, risk alma dereceleri vardır. Özellikle bazı yatırım bankaları, daha karlı ve karmaşık finansal ürünler sunarak rekabet avantajı sağlamayı hedefleyebilir. Bu tür ürünler, yasal alanların zorlaştığı için kuralların güvenliğini artırabilir.
  • Yönetim Tarzının Etkisi : Banka yönetimi, kurallara uygunluk davranışlarını belirler. Eğer yönetim kuralları sıkı bir şekilde düzenlenmiyorsa, çalışanlar da daha rahat hareket edebilir ve ihlaller artabilir. Özellikle agresif büyüme hedefine yönelik yönetimler, kuralların ihlallerini göz ardı edebilir.

Bankaların Kural İhlallerinin Sonuçları

Bankaların kural ihlalleri sonucunda çeşitli cezalar ve yaptırımlar uygulanabilir. İşte olası sonuçlar:

  • Para Cezaları : Bankalar, kuralların ihlallerinden dolayı miktarı yüksek para cezası ile karşılaşılabilir.
  • Lisans İptali veya Askıya Alınma : Ağır bozulmalarda, bankaların faaliyet lisansları iptal edilebilir veya askıya alınması alınabilir.
  • İtibar Kaybı : Kural olarak aday olan, itibar kaybı yaşayan ve müşterinin güvenini kaybedebilir.
  • Düzenleyici Sıkılaştırmalar : Kuralları güçlendiren düzenlemeler için düzenleyici kurumlar daha sıkı denetim ve gözetim uygular.

Bankaların bu kural ihlallerinin önüne geçilmesi için denetleyicinin daha sıkı kontrol yapması, iç denetimin yürütülmesi ve bankacılık sektöründe daha şeffaf politikalar yapılması önemlidir.

-GPT-

Okumaya devam et

BANKA HABERLERİ

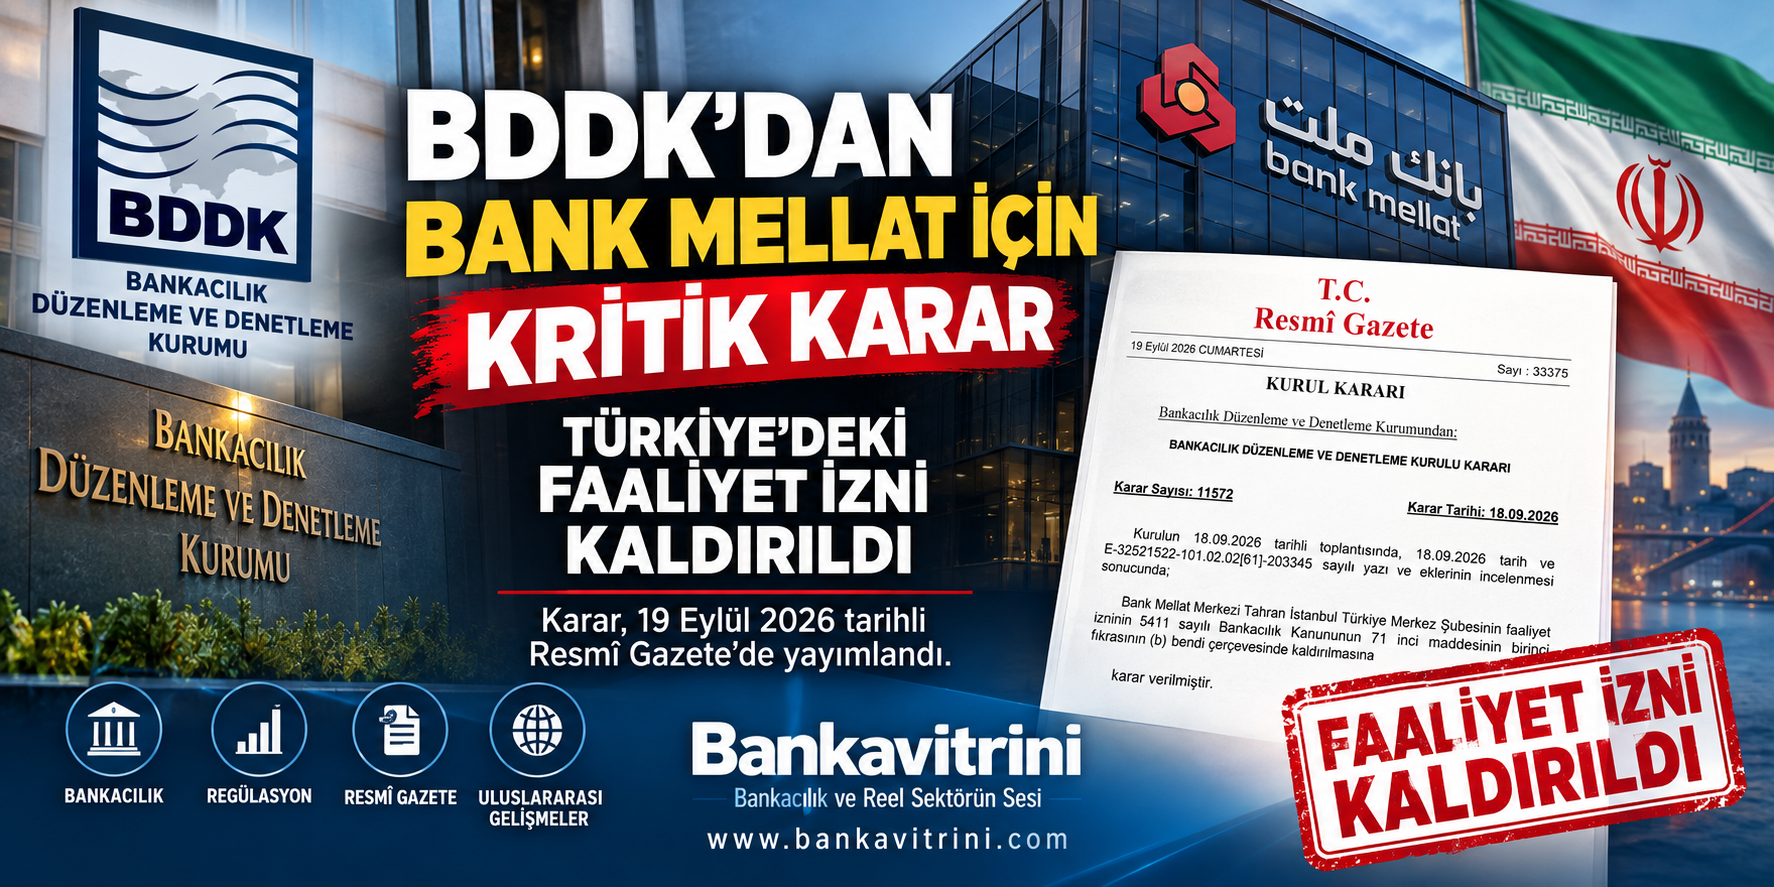
BDDK’dan Bank Mellat için faaliyet izni kaldırıldı

Yayınlanma:

|

Yazan:

İran merkezli Bank Mellat’ın İstanbul Türkiye Merkez Şubesi’nin faaliyet izni, BDDK kararıyla kaldırıldı. Karar, 19 Eylül 2026 tarihli Resmî Gazete’de yayımlandı.

Bankacılık Düzenleme ve Denetleme Kurulu (BDDK), İran merkezli Bank Mellat Merkezi Tahran İstanbul Türkiye Merkez Şubesi hakkında önemli bir karar aldı. BDDK’nın 18 Eylül 2026 tarihli ve 11572 sayılı Kurul Kararı ile bankanın Türkiye’deki faaliyet izni kaldırıldı.

Karar, 19 Eylül 2026 tarihli ve 33375 sayılı Resmî Gazete’de yayımlanarak kamuoyuna duyuruldu.

Dayanak: 5411 sayılı Bankacılık Kanunu’nun 71/b maddesi

Resmî Gazete’deki kararda, faaliyet izninin kaldırılmasının 5411 sayılı Bankacılık Kanunu’nun 71. maddesinin birinci fıkrasının (b) bendi kapsamında gerçekleştirildiği belirtildi.

Söz konusu hüküm, bir bankanın faaliyetine devam etmesinin mevduat ve katılım fonu sahiplerinin hakları ile mali sistemin güven ve istikrarı açısından tehlike oluşturduğunun ortaya çıkması halinde BDDK’ya faaliyet iznini kaldırma yetkisi veriyor.

Ancak burada önemli bir ayrıntı var:

BDDK’nın yayımladığı Bank Mellat kararında, faaliyet izninin kaldırılmasına yol açan somut tespitler ayrıca açıklanmadı. Kararda yalnızca 18 Eylül tarihli yazı ve eklerinin incelenmesi sonucunda faaliyet izninin kaldırılmasına karar verildiği belirtiliyor.

Bank Mellat Türkiye’de uzun süredir faaliyet gösteriyordu

Bank Mellat’ın Türkiye yapılanması, BDDK’nın banka kuruluşları listesinde “Bank Mellat Merkezi Tahran İstanbul Türkiye Merkez Şubesi” olarak yer alıyordu. Bankanın İstanbul merkezinin yanı sıra Ankara ve İzmir şubeleri de bulunuyordu.

Okumaya devam et

BANKA HABERLERİ

ABD’nin yaptırım uyguladığı banka TMSF’ye geçti

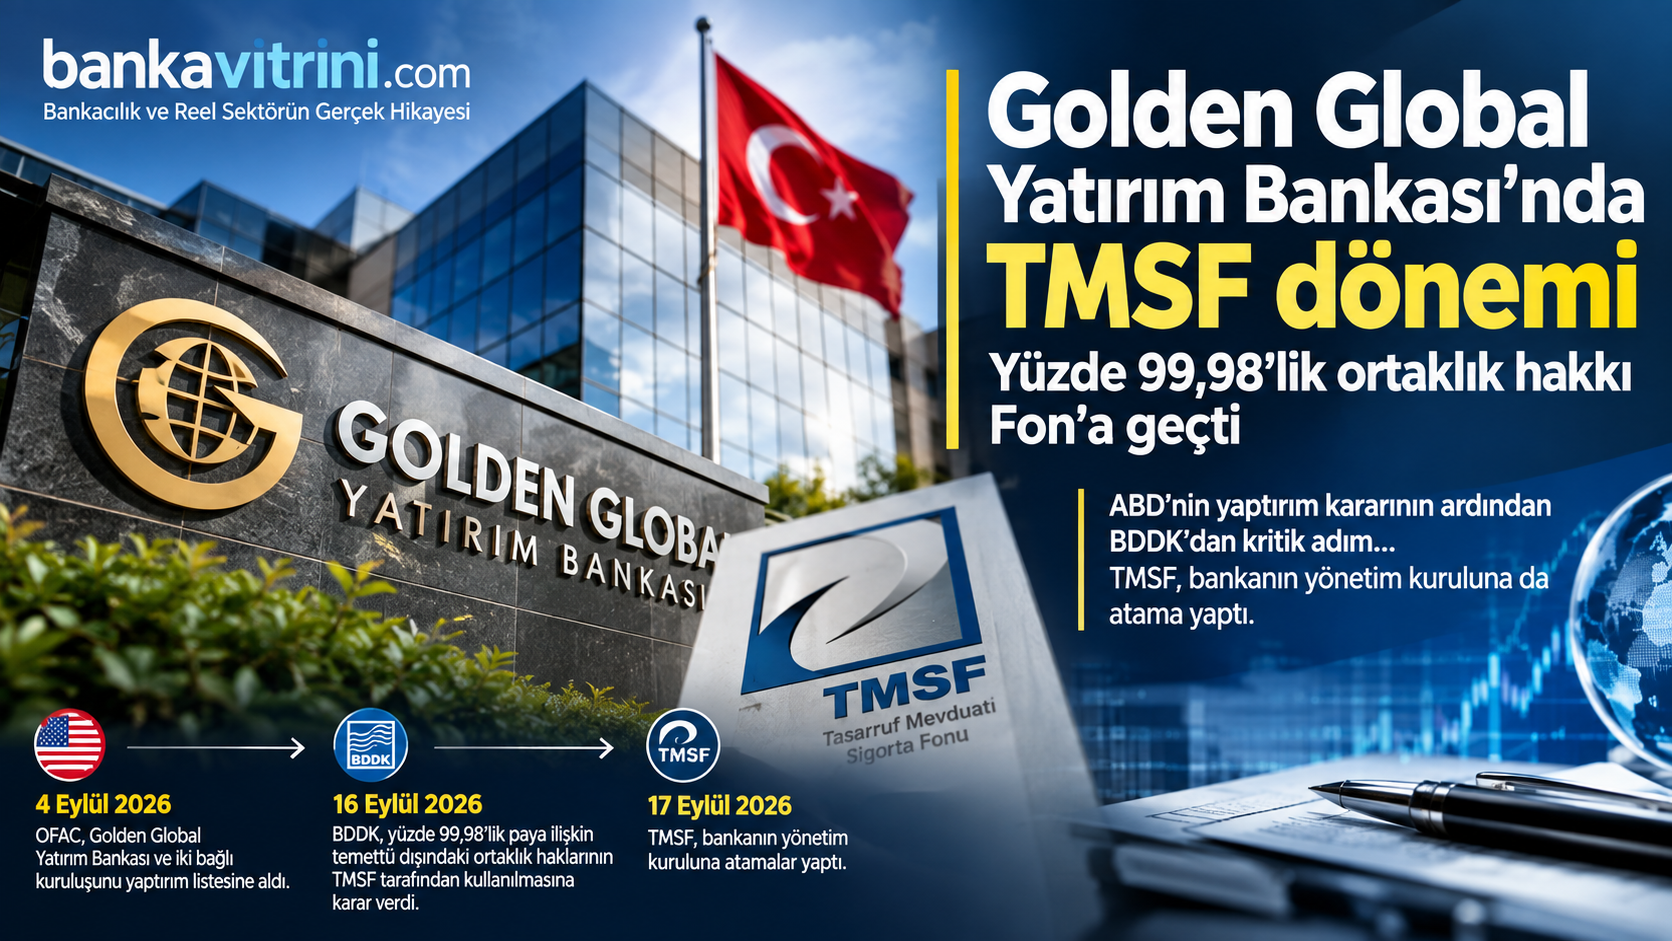
Golden Global Yatırım Bankası’nda TMSF dönemi: Yüzde 99,98’lik ortaklık hakkı Fon’a geçti

Yayınlanma:

|

Yazan:

ABD’nin yaptırım kararının ardından BDDK’dan kritik adım… Golden Global Yatırım Bankası’nın yüzde 99,98’lik payına ilişkin temettü dışındaki ortaklık hakları TMSF tarafından kullanılacak. TMSF, bankanın yönetim kuruluna da atama yaptı.

Türkiye bankacılık sektöründe dikkat çeken bir gelişme yaşandı. Golden Global Yatırım Bankası A.Ş.’nin yüzde 99,98 oranındaki payına ilişkin temettü dışındaki ortaklık haklarının Tasarruf Mevduatı Sigorta Fonu (TMSF) tarafından kullanılmasına karar verildi.

Karar, Bankacılık Düzenleme ve Denetleme Kurulu’nun (BDDK) 16 Eylül 2026 tarihli ve 11569 sayılı kararıyla alındı. BDDK, işlemin 5411 sayılı Bankacılık Kanunu’nun 18. maddesinin 5. fıkrası kapsamında gerçekleştirildiğini açıkladı.

Üç ortağın yüzde 99,98’lik payı TMSF kontrolünde

BDDK kararında TMSF tarafından kullanılacak ortaklık hakları üç ana hissedarı kapsıyor.

Ortak Pay
Emir Kaya %53,98
Salih Berberoğlu %32,00
Recep Kaba %14,00
Toplam %99,98

Dolayısıyla karar, bankanın neredeyse tamamını temsil eden ortaklık paylarının temettü dışındaki ortaklık haklarının TMSF tarafından kullanılmasını öngörüyor.

Burada hukuki açıdan önemli bir ayrıntı bulunuyor: Kamuoyunda “TMSF bankaya el koydu” şeklinde ifade edilse de BDDK’nın resmi kararındaki teknik ifade, hisselerin temettü dışındaki ortaklık haklarının TMSF tarafından kullanılmasına karar verilmesi şeklinde.

TMSF yönetim kuruluna da atama yaptı

BDDK kararının ardından süreç bir adım daha ilerledi. TMSF, 17 Eylül 2026 tarihli Fon Kurulu kararıyla Golden Global Yatırım Bankası’nın yönetim kuruluna atamalar gerçekleştirdi. Böylece TMSF’nin sadece ortaklık haklarını kullanması değil, bu hakların kullanılması doğrultusunda bankanın yönetim yapısında da fiili bir değişiklik yapılmış oldu.

Bu gelişme, Golden Global açısından yönetim ve ortaklık yapısında önemli bir dönüm noktası niteliğinde.

Sürecin arkasında ABD yaptırımı var

Golden Global’deki gelişmenin hemen öncesinde ABD Hazine Bakanlığı’na bağlı OFAC, 4 Eylül 2026 tarihinde Golden Global Yatırım Bankası ile iki bağlı kuruluşunu yaptırım listesine almıştı.

Yaptırım kapsamına;

  • Golden Global Yatırım Bankası,
  • Golden Global Portföy Yönetimi,
  • Golden Global Varlık Kiralama alındı.

ABD makamları, kuruluşların İran bağlantılı finansal işlemleri kolaylaştırdığını ve Çin-İran arasındaki bazı finansal akışlarda rol oynadığını ileri sürdü.

Reuters’ın aktardığına göre ABD Hazine Bakanlığı, bankanın İran Devrim Muhafızları Kudüs Gücü ile bağlantılı finansal işlemlerin kolaylaştırılmasında rol oynadığını iddia etti. Golden Global ise suçlamaları reddederek yaptırım kararına konu edilen kişi ve kuruluşların müşterileri olmadığını ve söz konusu taraflarla doğrudan veya dolaylı işlem ilişkisi bulunmadığını açıkladı.

Golden Global ne demişti?

Banka, 4 Eylül’deki gelişmenin ardından kamuoyuna yaptığı açıklamada OFAC’ın iddialarını kabul etmediğini belirtti. Banka ayrıca yaptırım kararında adı geçen kişi ve kuruluşlarla müşteri ilişkisi bulunmadığını ve bu taraflarla herhangi bir işlem gerçekleştirmediğini açıkladı.

Dolayısıyla ABD’nin iddiaları ile bankanın savunması birbirinden ayrı değerlendirilmesi gereken hususlar olarak ortaya çıkıyor.

Neden önemli?

Golden Global dosyasını önemli hale getiren temel unsur, ABD’nin finansal yaptırımı ile Türkiye’deki bankacılık otoritesinin aldığı kararın kısa bir zaman aralığında gerçekleşmesi.

Ortaya çıkan kronoloji şöyle:

4 Eylül 2026
ABD Hazine Bakanlığı/OFAC, Golden Global ve iki bağlı kuruluşunu yaptırım listesine aldı.

16 Eylül 2026
BDDK, bankanın üç büyük ortağına ait toplam %99,98 oranındaki paylara ilişkin temettü dışındaki ortaklık haklarının TMSF tarafından kullanılmasına karar verdi.

17 Eylül 2026
TMSF, bankanın yönetim kuruluna atamalar yaptı.

Bu nedenle Golden Global dosyası yalnızca bir banka ortaklık değişikliği olarak değil, uluslararası yaptırım riski ile ulusal bankacılık denetiminin kesiştiği bir vaka olarak da dikkat çekiyor.

Okumaya devam et

BANKA HABERLERİ

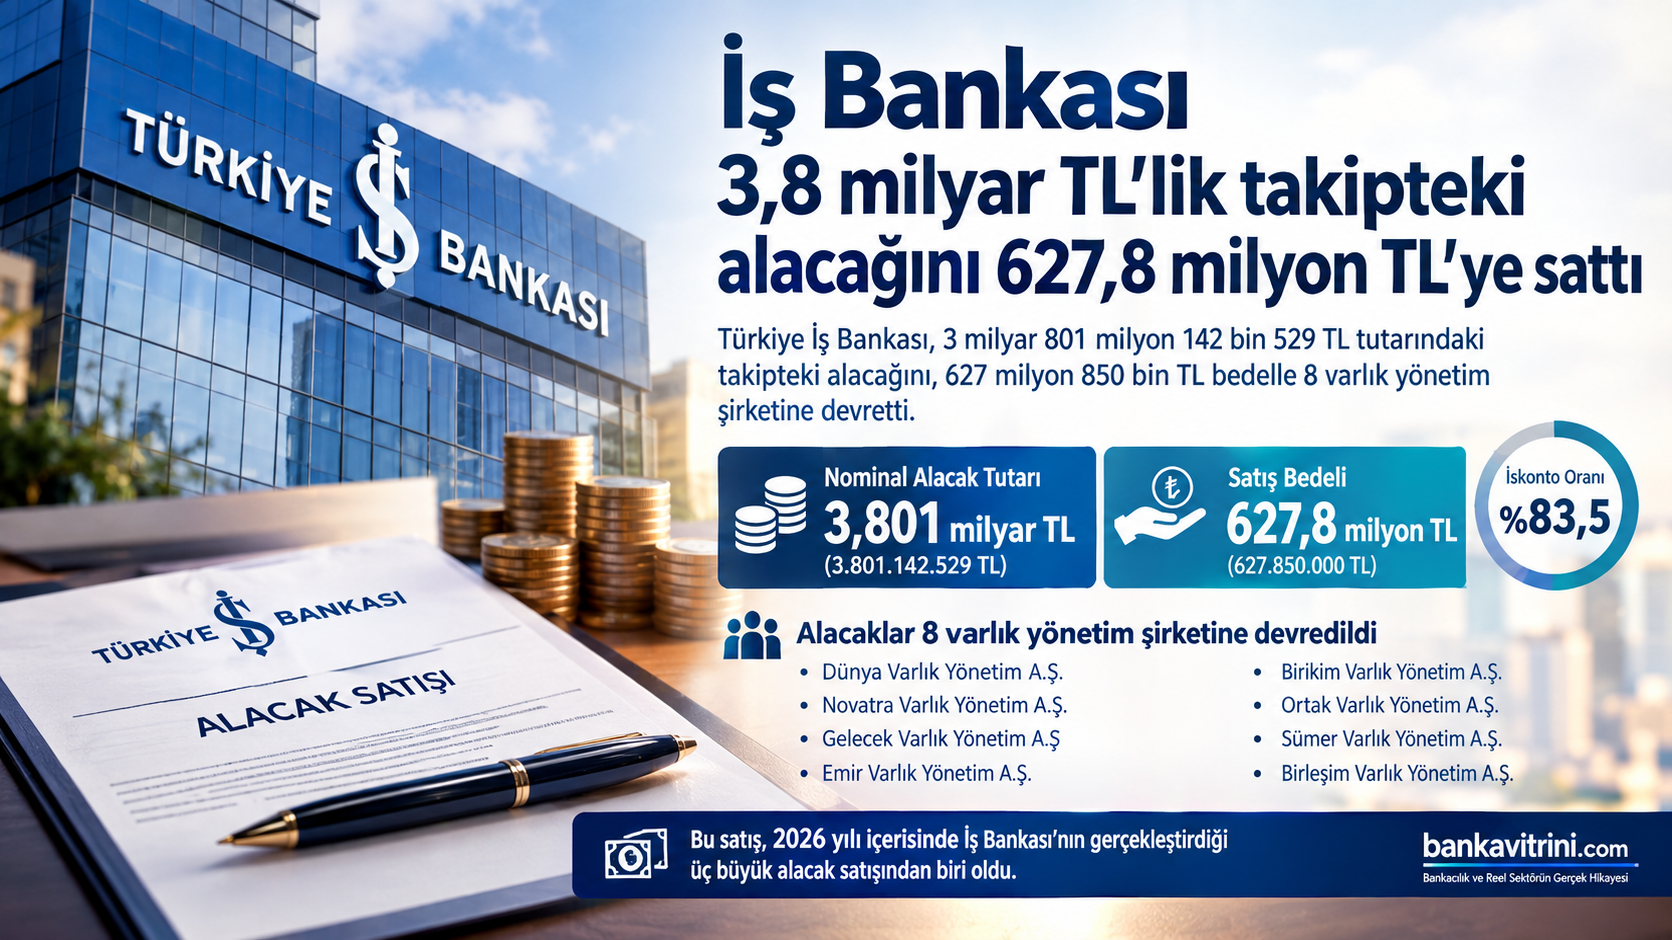
İş Bankası 3,8 milyar TL’lik takipteki alacağını 627,8 milyon TL’ye sattı

Yayınlanma:

|

Yazan:

Türkiye İş Bankası, takipteki krediler portföyünde yer alan 3 milyar 801 milyon 142 bin 529 TL tutarındaki alacağını, 627 milyon 850 bin TL bedelle 8 varlık yönetim şirketine devretti. Satışta bankanın tahsilat beklentisi ile alacağın nominal değeri arasındaki fark dikkat çekti.

Türkiye İş Bankası, tahsili gecikmiş alacak portföyündeki bir başka büyük satışı daha gerçekleştirdi. Bankanın Kamuyu Aydınlatma Platformu’na (KAP) yaptığı açıklamaya göre, yapılan ihaleler sonucunda 3 milyar 801 milyon 142 bin 529 TL tutarındaki takipteki alacak portföyü, 627 milyon 850 bin TL satış bedeli karşılığında varlık yönetim şirketlerine devredildi. Satış bedelinin nakden tahsil edildiği bildirildi.

8 varlık yönetim şirketi aldı

Satış kapsamında söz konusu alacaklar;

  • Dünya Varlık Yönetim A.Ş.
  • Novatra Varlık Yönetim A.Ş.
  • Gelecek Varlık Yönetim A.Ş.
  • Emir Varlık Yönetim A.Ş.
  • Birikim Varlık Yönetim A.Ş.
  • Ortak Varlık Yönetim A.Ş.
  • Sümer Varlık Yönetim A.Ş.
  • Birleşim Varlık Yönetim A.Ş.

olmak üzere toplam 8 varlık yönetim şirketine devredildi.

3,8 milyar TL’lik alacak 627,8 milyon TL’ye satıldı

Satışın en dikkat çekici tarafı, alacağın nominal tutarı ile satış bedeli arasındaki yüksek fark oldu.

3,801 milyar TL nominal alacak → 627,85 milyon TL satış bedeli

Buna göre varlık yönetim şirketlerinin ödediği bedel, nominal alacağın yaklaşık %16,5’i seviyesinde bulunuyor. Başka bir ifadeyle portföy, nominal değer üzerinden yaklaşık %83,5 iskonto ile devredilmiş oldu.

Ancak burada önemli bir ayrıntı bulunuyor: Bu oran, bankanın alacağı için daha önce bilançoda ayırdığı karşılıklar ve söz konusu portföyün gerçek tahsilat potansiyeli dikkate alınmadan doğrudan “bankanın zararı” şeklinde yorumlanmamalı.

Çünkü takipteki alacak satışlarında nominal alacak tutarı ile bankanın bilançosundaki net taşıma değeri aynı şey değildir.

İş Bankası 2026’da takipteki alacak satışlarını artırıyor

Bu satış, İş Bankası’nın 2026 yılı içerisindeki tahsili gecikmiş alacak satışları açısından da dikkat çekici.

Banka mart ayında 3 milyar 776,2 milyon TL tutarındaki takipteki alacağını 671 milyon TL bedelle beş varlık yönetim şirketine devretmişti.

Haziran ayında ise 3 milyar 936 milyon TL tutarındaki başka bir portföy 727,1 milyon TL bedelle dokuz varlık yönetim şirketine satılmıştı.

Eylül ayındaki son satış da eklendiğinde, yalnızca bu üç işlemde İş Bankası’nın satışa konu ettiği takipteki alacakların nominal büyüklüğü yaklaşık 11,51 milyar TL, toplam satış bedeli ise yaklaşık 2,03 milyar TL seviyesine ulaşıyor.

Bu üç işlemin ortalama satış oranı yaklaşık %17,6 seviyesinde bulunuyor.

Okumaya devam et

FARK YARATANLAR

FARK YARATANLAR

FARK YARATANLAR

KATEGORİLER

ALTIN – DÖVİZ

KRİPTO PARA PİYASASI

X

FACEBOOK

SON YAZILAR

Popüler

www bankavitrini com © "BANKA VİTRİNİ Portal"da yayımlanan, BANKA VİTRİNİ'nde yer alan yazar ve çevirmenlerine ait herhangi bir yazı, çeviri, makale ve haber izin alınmadan basılı olarak ya da internet ortamında kullanılamaz, çoğaltılamaz, yayınlanamaz. İzinsiz kullananlar hakkında hukuki yollara başvurulacaktır. "BANKA VİTRİNİ Portal"da yayımlanan tüm özgün yazıların içeriğinden yazarları sorumludur. www.bankavitrini.com'da yer alan yatırım bilgi, yorum ve tavsiyeleri yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti, aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Burada yer alan yorum ve tavsiyeler, yorum ve tavsiyede bulunanların kişisel görüşlerine dayanmaktadır. Bu görüşler, mali durumunuz ile risk ve getiri tercihlerinize uygun olmayabilir. Yer alan yazılarda herhangi bir yatırım aracı; Hisse Senedi, kripto para biriminin veya dijital varlığın alım veya satımını önermiyor. Bu nedenle sadece burada yer alan bilgilere dayanılarak yatırım kararı verilmesi, beklentilerinize uygun sonuçlar doğurmayabilir. Lütfen transferlerinizin ve işlemlerinizin kendi sorumluluğunuzda olduğunu ve uğrayabileceğiniz herhangi bir kaybın sizin sorumluluğunuzda olduğunu unutmayın. © www.bankavitrini.com Copyright © 2020 -UŞAK- Tüm hakları saklıdır. Özgün haber ve makaleler 5846 Sayılı Fikir ve Sanat Eserleri Kanunu korumasındadır.