Connect with us

Erol Taşdelen

BİM – ŞOK – MİGROS 2025 Üçüncü Çeyrek Perakende Analizi: Kim Daha Güçlü?

Yayınlanma:

|

Türkiye perakende sektörünün üç büyük oyuncusu – BİM, ŞOK ve MİGROS – 2025’in üçüncü çeyrek bilançolarını açıkladı. Enflasyon muhasebesine göre düzenlenen bu finansallar, sektörün zorlu ekonomik koşullarda bile ölçek, verimlilik ve finansal dayanıklılık açısından nasıl ayrıştığını net biçimde ortaya koyuyor.

1. Ölçek ve Organizasyon Yapısı

Şirket Mağaza Sayısı Çalışan Sayısı Ülke / Operasyon Alanı
BİM 14.200+ ~100.000 Türkiye, Fas, Mısır
ŞOK 11.057 50.675 Türkiye (81 ilde)
MİGROS 3.730+ ~61.000 Türkiye (Sanal Market, Macroonline dâhil)

BİM, hem mağaza hem çalışan sayısında açık ara lider.
Şok, hızlı mağaza açılışlarıyla büyümesini sürdürüyor.
Migros ise daha az sayıda ama büyük formatlı mağazalarıyla yüksek ciro-per-mağaza performansına sahip.

2. Finansal Büyüklük ve Bilanço Gücü

Şirket Toplam Varlıklar Özsermaye Borç Oranı Özsermaye / Aktif
BİM 326,7 milyar TL 153,5 milyar TL %53 47%
ŞOK 99,2 milyar TL 35,3 milyar TL %64 36%
MİGROS 195,4 milyar TL 76,4 milyar TL %61 39%

BİM, bilanço gücüyle sektörde açık ara lider konumda.
Migros dengeli görünüm sergilese de borçluluğu hâlâ yüksek.
Şok ise hızlı büyümesini yüksek finansman yüküyle sürdürüyor.

3. Karlılık Karşılaştırması

Şirket Net Satış (9A25) Net Kâr Net Kâr Marjı Brüt Kâr Marjı FAVÖK Marjı
BİM 512,8 milyar TL 11,25 milyar TL %2,2 19,4% %3,9
ŞOK 198,4 milyar TL 279 milyon TL %0,1 20,0% -1,2%
MİGROS 294,8 milyar TL 5,37 milyar TL %1,8 24,4% %3,8

📊 BİM, hem net kâr hem nakit üretiminde zirvede.
Migros, yüksek brüt marjı ile öne çıksa da operasyonel gider yükü nedeniyle net kârlılıkta geri kalıyor.
Şok’ta ise kâr marjları oldukça düşük, operasyonel zarar eğilimi devam ediyor.

4. Operasyonel Verimlilik

Gösterge BİM ŞOK MİGROS
Çalışan başına ciro ~5,7 milyon TL ~3,9 milyon TL ~4,8 milyon TL
Mağaza başına ciro ~41 milyon TL ~18 milyon TL ~89 milyon TL
Mağaza başına çalışan 7,2 kişi 4,6 kişi 18,5 kişi

🔹 Migros, mağaza başına ciroda açık ara lider; format farkı burada belirleyici.
🔹 BİM, ölçek ekonomisini en iyi kullanan perakendeci.
🔹 Şok, düşük personel sayısı ve küçük metrekare yapısıyla daha “hafif” bir operasyon modeli izliyor.

5. Borçluluk, Nakit ve Yatırım

Şirket Finansman Giderleri (9A25) Nakit Akışı (İşletme) Yatırım (Capex)
BİM 5,9 milyar TL +38,9 milyar TL Dengeli
ŞOK 5,6 milyar TL Negatif eğilim 3,3 milyar TL (171 yeni mağaza)
MİGROS 8,9 milyar TL +28,8 milyar TL Yüksek (dijital ve mağaza yatırımları)

BİM, en yüksek nakit üretim kapasitesine sahip.
ŞOK, büyümeyi yatırım kaynaklı borçlanmayla finanse ediyor.
MİGROS, yatırımlarını kârlılıkla dengelemeye çalışıyor.

6. SWOT Analizi

BİM ŞOK MİGROS
Güçlü Yanlar Nakit gücü, düşük borç, verimlilik, geniş ağ Hızlı büyüme, geniş erişim, Yıldız Holding desteği Marka değeri, yüksek brüt marj, dijital altyapı
Zayıf Yanlar Düşük marj yapısı, fiyat hassas segment Düşük kârlılık, yüksek borçluluk Operasyonel gider yükü
Fırsatlar File Market, Afrika büyümesi Özel markalar, lojistik verimlilik E-ticaret, sadakat programları
Tehditler Rekabet, regülasyon Faiz yükü, kâr baskısı Diskont zincir baskısı

7. “Perakende Ligi 2025”

Kategori Lider
Finansal Güç 🥇 BİM
Brüt Kâr Kalitesi 🥇 MİGROS
Büyüme Hızı (Mağaza) 🥇 ŞOK
Nakit Üretimi 🥇 BİM
Dijital Dönüşüm 🥇 MİGROS

Genel Değerlendirme

  • BİM, Türkiye perakendesinin finansal ve operasyonel lideri konumunu koruyor.
    Güçlü nakit pozisyonu, düşük borçluluk oranı ve yüksek ölçek avantajı ile sektörde “istikrarın sembolü” olmaya devam ediyor.

  • MİGROS, premium segmentte marka gücü, brüt kâr kalitesi ve dijital dönüşümle fark yaratıyor.

  • ŞOK, hızlı büyümesini sürdürse de finansal sağlamlıkta rakiplerinin gerisinde kalıyor; kârlılığı güçlendirecek verimlilik adımlarına ihtiyaç duyuyor.


📰 bankavitrini.com Analiz Ekibi
“Perakende sektöründe liderlik sadece mağaza sayısıyla değil, bilanço dayanıklılığı ve sürdürülebilir kârlılıkla ölçülür. 2025 itibarıyla bu yarışta finansal şampiyonluk BİM’in elinde.”
Erol Taşdelen

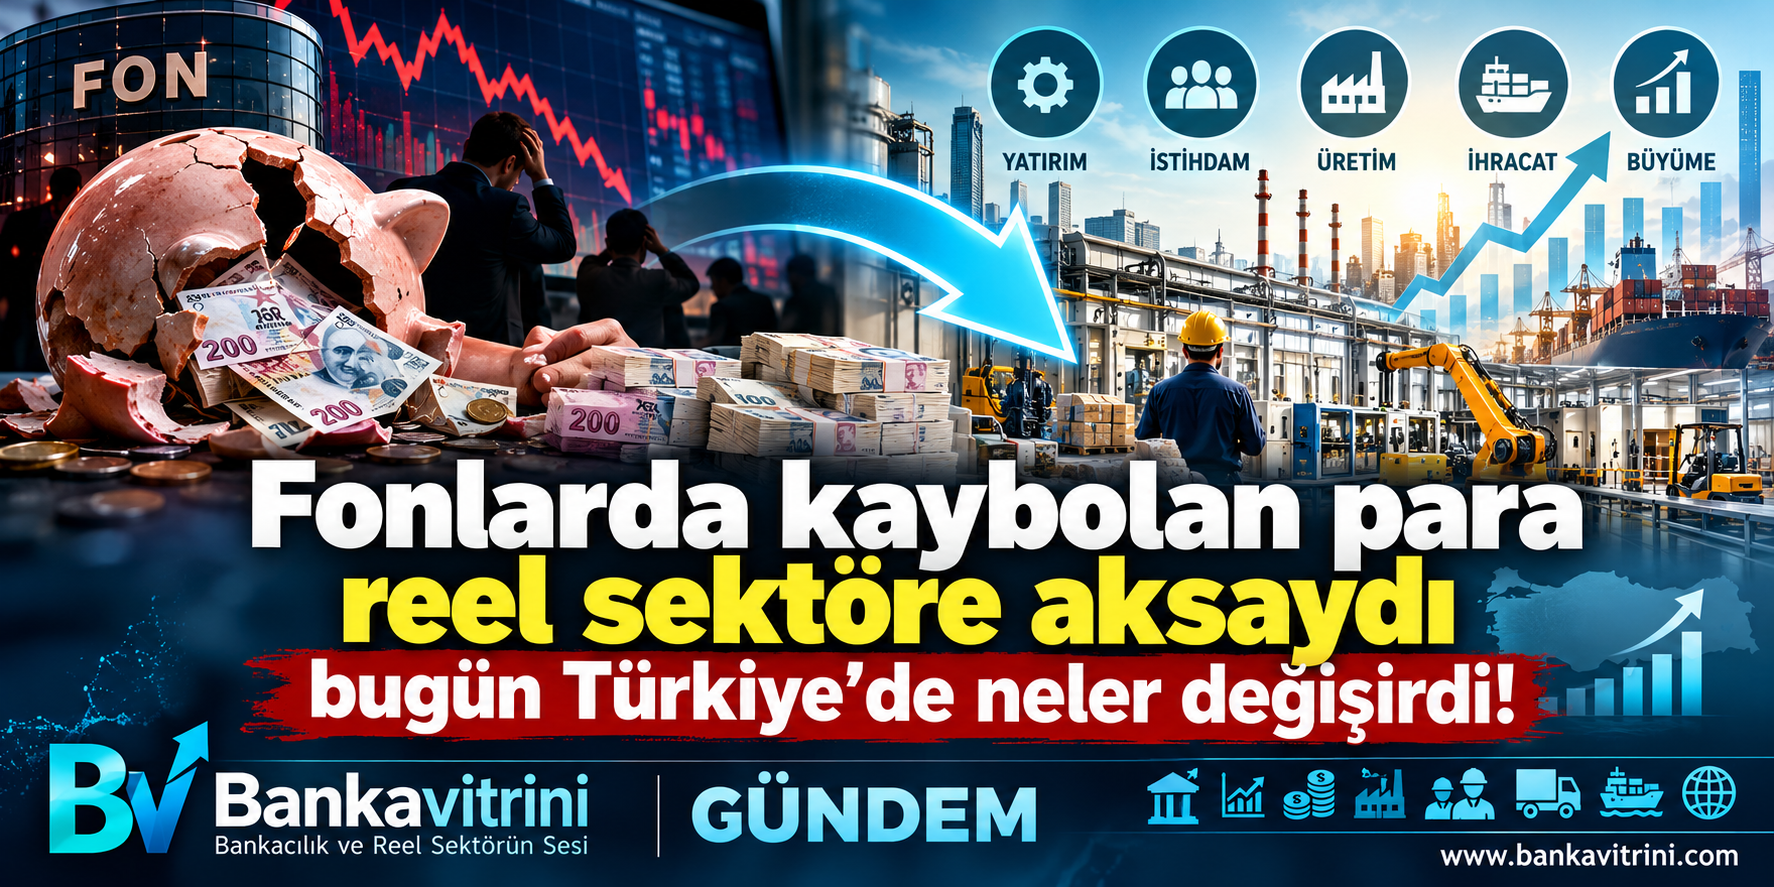
Fonlarda Kaybolan Para Reel Sektöre Aksaydı Türkiye’de Ne Değişirdi?

Yayınlanma:

|

Türkiye son günlerde yalnızca bir fon tasfiyesi tartışmıyor. Aslında çok daha büyük bir ekonomik soruyla karşı karşıya: Tasarrufların ne kadarı üretime, yatırıma ve istihdama yöneliyor; ne kadarı finansal getiri arayışı içinde sistemin kendi içinde dolaşıyor?

17 Eylül 2026’da alınan kararlarla 7 portföy yönetim şirketinin TEFAS’ta işlem gören fonları kapatıldı ve çok sayıda fon tasfiye sürecine girdi. SPK’nın açıklamasına göre tasfiye kapsamındaki fonlarda yatırımcılara ara ödeme yapılması kararlaştırıldı; ödeme, yatırımcının nihai hak edişinden mahsup edilmek üzere ve fon başına 1 milyon TL ile sınırlı tutuldu.

Ortaya çıkan büyüklük ise dikkat çekici.

Tasfiye sürecinin 455 bin 758 yatırımcıyı ve yaklaşık 891 milyar TL’lik fon büyüklüğünü ilgilendirdiği bildiriliyor.

Burada çok önemli bir ayrım yapmak gerekiyor: 891 milyar TL’nin tamamı “kaybolmuş para” değildir.

Bu rakam fonların toplam büyüklüğünü ifade ediyor. Dolayısıyla tamamının ekonomide yok olduğu veya yatırımcıların tamamının bu parayı kaybettiği sonucunu çıkarmak doğru olmaz. Ancak bu büyüklük bize, Türkiye’de tasarrufların ulaştığı finansal ölçeği gösteriyor.

Asıl soru da burada başlıyor: Bu paranın önemli bir bölümü son bir yılda reel sektörün üretim, yatırım ve işletme sermayesi ihtiyacına yönlendirilebilseydi Türkiye ekonomisinin fotoğrafı bugün nasıl olurdu?

“Para yok” değil, paranın yönü tartışılmalı

Türkiye’de şirketlerin en büyük sorunlarından biri uzun süredir finansmana erişim.

TCMB’nin Finansal İstikrar Raporu da sıkı finansal koşulların etkisiyle reel sektörün borçluluğunun tarihsel ortalamanın altında kaldığını, buna karşın KOBİ kredilerinde takipteki alacak oranlarının yükselme eğilimini koruduğunu belirtiyor.

Üstelik kredi ucuz değil.

TCMB’nin Eylül 2026 verilerinde TL ticari kredi faizleri yüzde 49,3 seviyesinde bulunuyordu. Aynı dönemde TL mevduat faizi yüzde 44,4 düzeyindeydi.

Şimdi bir tarafta yüz milyarlarca liralık finansal varlık birikimi, diğer tarafta finansmana erişmekte zorlanan işletmeler var.

İşte ekonomik paradoks tam burada ortaya çıkıyor.

O para fabrikaya gitseydi…

Elbette “891 milyar TL’nin tamamı fabrikalara aktarılsaydı” gibi mekanik bir hesap yapmak doğru olmaz.

Çünkü fon yatırımcısının parasının tamamı krediye dönüştürülemez. Ayrıca fonların önemli bir bölümü zaten çeşitli finansal araçlara yatırım yaparak ekonominin finansmanına dolaylı katkı sağlıyor.

Ama düşünce deneyini biraz genişletelim:

Diyelim ki yüz milyarlarca liralık tasarrufun önemli bir bölümü;

  • makine ve teçhizat yatırımlarına,
  • işletme sermayesine,
  • ihracat finansmanına,
  • KOBİ yatırımlarına,
  • enerji yatırımlarına,
  • teknoloji ve Ar-Ge’ye,
  • istihdam yaratacak yeni kapasite yatırımlarına yönlendirilebilseydi…

Bugün yalnızca “para nerede?” sorusunu değil, “para neden üretimde değil?” sorusunu konuşuyor olurduk.

Nitekim kamu da reel sektörün finansmana erişim sorununu azaltmak için farklı programlar uyguluyor. 2026’da imalat sanayisine yönelik program kapsamında 100 milyar TL’lik finansmana erişim imkânı açıklanırken, KOBİ’lere yönelik başka bir programda 37,5 milyar TL kredi erişimi hedeflendi.

Bu rakamların yanında yüz milyarlarca liralık tasarruf havuzunun büyüklüğü daha da anlamlı hale geliyor.

Sorun sadece fonlarda değil

Burada tartışılması gereken daha geniş bir ekonomik model var.

Türkiye’de yüksek enflasyon dönemlerinde vatandaşın tasarrufunu koruma refleksi anlaşılabilir. Yatırımcı daha yüksek getiri arıyor. Fonlar da bu ihtiyaca cevap veriyor.

Fakat ekonomi açısından kritik olan şu:

Tasarruf → finansal getiri → tüketim
ile
Tasarruf → yatırım → üretim → istihdam → ihracat → gelir

aynı ekonomik sonuçları doğurmuyor.

Birincisi servetin finansal sistem içerisinde yeniden dağılımını sağlayabilir.

İkincisi ise ekonominin üretim kapasitesini büyütür.

Türkiye’nin asıl ihtiyacı ise yalnızca daha fazla para değil; tasarrufları üretken yatırımlara yönlendirebilen bir finansman mimarisi.

“Fon mağduru” tartışması bize başka bir şey daha gösterdi

SPK, yeni rehber düzenleme sürecinde özellikle para piyasası fonları ve hisse senedi serbest fonlarında ilişkili taraflar arasındaki teminatsız borçlanma ve borsadaki olağandışı fiyat hareketleri üzerinden oluşabilecek sistemik risklere dikkat çekti. Düzenlemenin amaçları arasında yatırımcı tasarruflarının korunması, şeffaflığın artırılması ve manipülasyon imkânlarının sınırlandırılması bulunuyor.

Dolayısıyla mesele yalnızca: “Vatandaşın parası ne olacak?” sorusundan ibaret değil.

Bunun yanında: “Tasarruf sahibinin parasını hangi mekanizma üretime taşıyor?” sorusunu da sormamız gerekiyor.

Son söz

Türkiye’nin sermayesi var.

Türkiye’nin tasarruf sahibi de var.

Türkiye’nin girişimcisi, sanayicisi ve yatırım yapmak isteyen şirketleri de var.

Ancak bu üç unsurun aynı anda buluşmasını sağlayacak güvenli, şeffaf, erişilebilir ve üretim odaklı finansman kanallarına ihtiyaç var.

Belki de bugün fon krizinden çıkarılacak en önemli ders şu: Ekonomide mesele yalnızca ne kadar para olduğu değildir. Asıl mesele, paranın nereye aktığıdır.

Ve insan ister istemez şu soruyu soruyor: Fonlarda dolaşan yüz milyarlarca liranın önemli bir bölümü son bir yılda reel sektörün damarlarına, fabrikalara, makinelere, ihracata ve istihdama aksaydı; bugün Türkiye ekonomisi nasıl bir yerde olurdu?

Bu sorunun cevabı yalnızca fon yatırımcılarını değil, sanayiciyi, KOBİ’yi, çalışanı, bankayı ve bütün ekonomiyi ilgilendiriyor.

Erol TAŞDELEN – Ekonomist

Okumaya devam et

Erol Taşdelen

150 Milyon TL Kredi Hayali Kurmayın! KOSGEB’de Limit Böyle Eriyor

KOSGEB’in 150 Milyon TL’lik Kredi Desteğinde Kritik Detay: Reklamdaki Rakamı Tam Kullanamayabilirsiniz!
Yayınlanma:

|

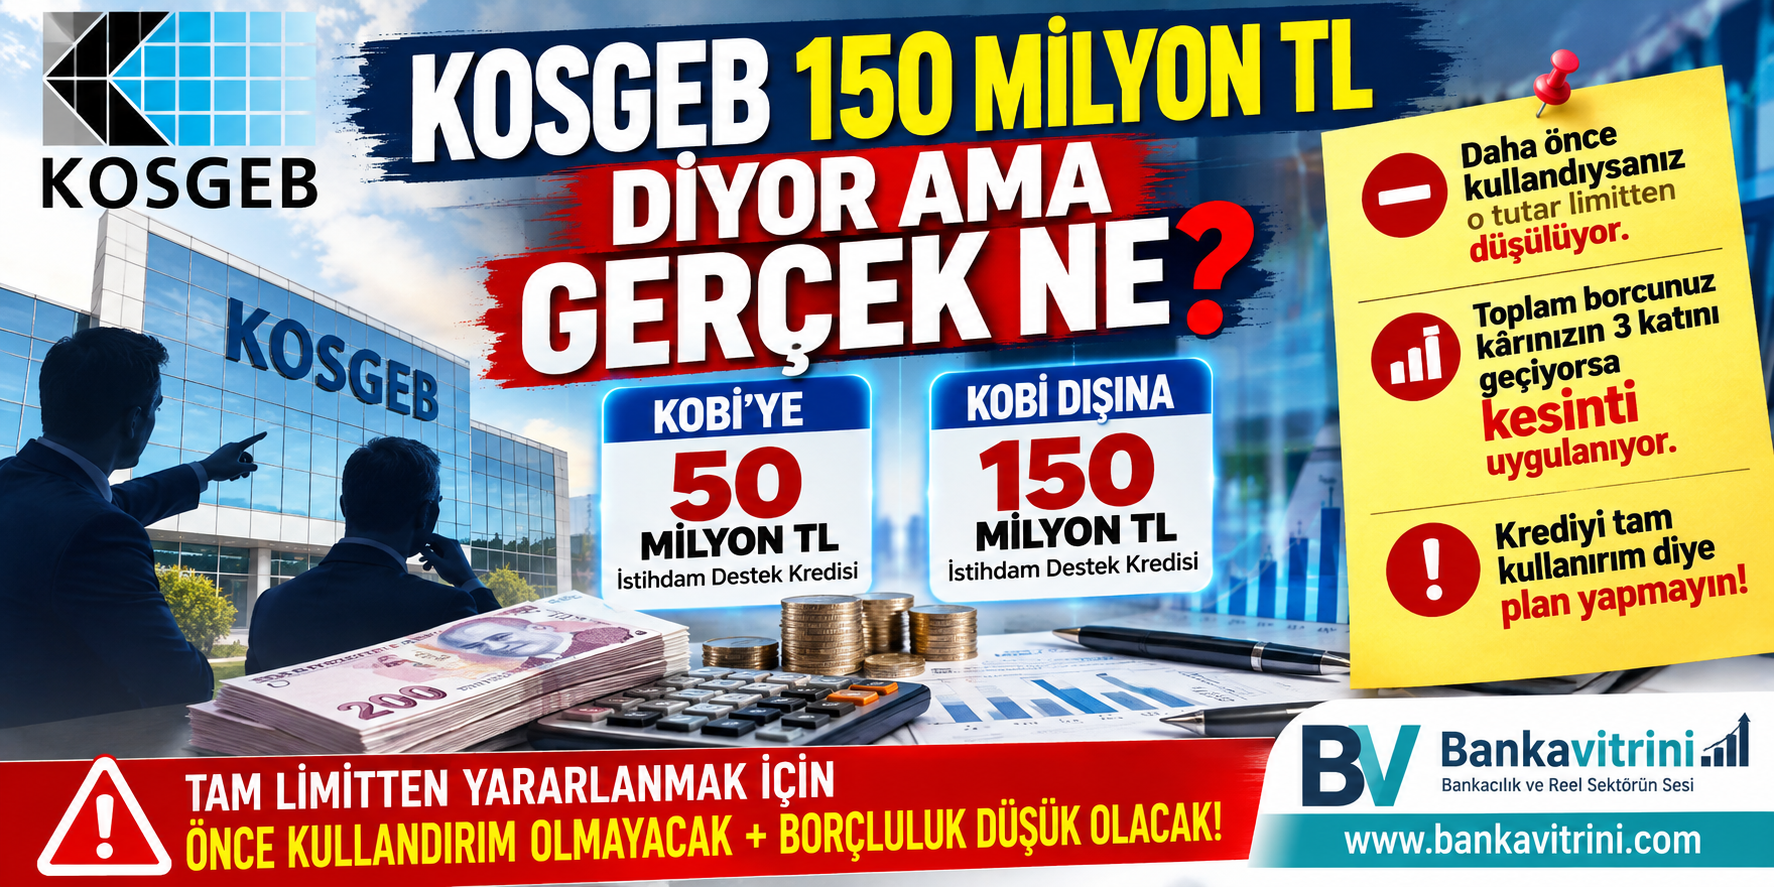
KOSGEB’in istihdam odaklı destek programında açıklanan KOBİ firmaları için 50 milyon TL ve KOBİ Dışı Ticari Firmalar için 150 milyon TL’lik kredi limitleri, işletmeler tarafından “kullanılabilecek kesin kredi tutarı” olarak algılanmamalı.

Çünkü açıklanan üst limitler, bazı işletmeler için çeşitli kriterler nedeniyle aşağı çekilebiliyor.

Daha önce aynı kapsamda kredi kullanıldıysa, kullanılan tutar yeni limitten düşülüyor. Bunun yanında işletmenin toplam borçluluğu da kredi tutarını etkileyebiliyor. Toplam borcun işletme kârının 3 katını aşması halinde ayrıca kesinti uygulanıyor.

“150 milyon TL kredi alırım” diye plan yapmayın!

Bu nedenle işletmelerin finansal planlamasını yalnızca KOSGEB’in açıkladığı üst limit üzerinden yapmaması gerekiyor.

Kredinin üst limitinden tam yararlanabilmek için;

  • Daha önce bu kapsamda kullandırım yapılmamış olması,
  • İşletmenin borçluluk seviyesinin düşük olması,
  • KOSGEB’in diğer başvuru ve uygunluk kriterlerinin sağlanması önem taşıyor.

Özetle; “KOSGEB 150 milyon TL kredi veriyor” demek, her işletmenin hesabına 150 milyon TL aktarılacağı anlamına gelmiyor.

Krediyi tam kullanırım diye plan yapmayın; önce işletmenizin geçmiş kullandırımını ve borçluluk oranını kontrol edin.

Erol TAŞDELEN – Ekonomist

Okumaya devam et

Erol Taşdelen

ENGELLİLERİN ÖNÜNE YENİ ENGELLER Mİ KONULUYOR?

Yayınlanma:

|

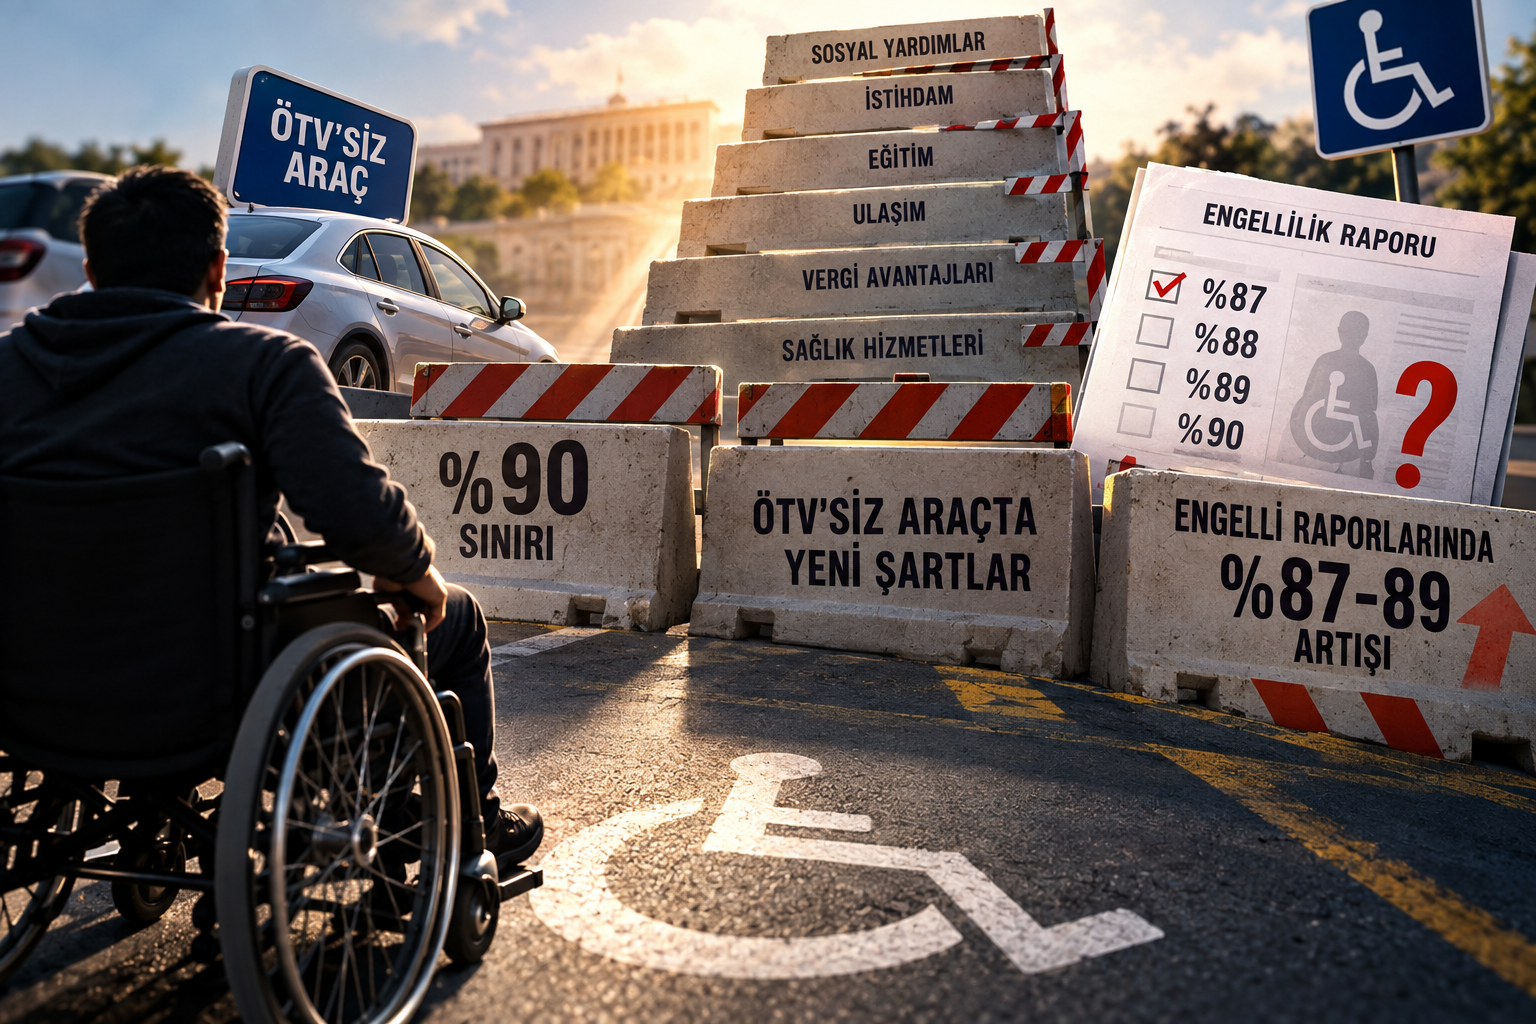
%90 sınırı, ÖTV’siz araç ve engelli raporları yeniden tartışma konusu

Engellilere yönelik düzenlemelerin amacı yaşamı kolaylaştırmak olması gerekirken, son dönemde yapılan bazı değişiklikler “hak kaybı” tartışmasını beraberinde getirdi. Özellikle ÖTV’siz araç uygulamasında getirilen yeni şartlar ve %90 engellilik oranının kritik bir eşik haline gelmesi, %90’ın altında kalan engellilerin durumunu yeniden gündeme taşıdı.

En dikkat çekici başlıklardan biri ÖTV’siz araç hakkı. 2024 sonunda yapılan düzenlemeyle engellilerin yeniden ÖTV istisnalı araç alabilme süresi 5 yıldan 10 yıla çıkarıldı. Araçlarda en az %40 yerli katkı şartı getirildi ve araç bedeline de sınır konuldu. 2026 yılı için bu sınır 2 milyon 873 bin 900 TL olarak uygulanıyor.

Böylece ÖTV istisnası tamamen kaldırılmamış olsa da, hak kapsamındaki araçlara erişim şartları önemli ölçüde daraldı.

%89 İLE %90 ARASINDAKİ FARK

Tartışmanın en önemli noktalarından biri ise %90 engellilik oranı.

%90 ve üzerindeki engelliler ile %90’ın altında kalan engelliler arasında özellikle araç alımı bakımından farklı kurallar uygulanıyor. %90’ın altında kalanlarda özel tertibat ve engelin niteliğine ilişkin ilave şartlar devreye giriyor.

Bu durum şu soruyu gündeme getiriyor:

%89 engelli bir vatandaş ile %90 engelli vatandaş arasında yalnızca bir puanlık fark varken, neden bazı haklara erişimde bu kadar büyük fark oluşuyor?

Üstelik engellilik oranı yalnızca ÖTV açısından değil; çeşitli sosyal yardım ve desteklerde de önemli sonuçlar doğurabiliyor.

%87–89 RAPORLARI NEDEN DİKKAT ÇEKİYOR?

Son dönemde engelli vatandaşlardan gelen şikâyetlerde %87, %88 ve %89 gibi oranların özellikle dikkat çektiği ifade ediliyor.

Ancak önemli bir noktayı vurgulamak gerekiyor:

Hastanelerin sistematik biçimde vatandaşları %90’ın altında bırakmak amacıyla %87–89 oranında rapor verdiğini gösteren kamuya açık resmi bir istatistik bulunmuyor.

Dolayısıyla bu durum şu aşamada bir iddia ve araştırılması gereken bir konu niteliğinde.

Sağlık Bakanlığı’nın açıklaması gereken temel soru ise çok basit:

2024, 2025 ve 2026 yıllarında kaç engelli raporu düzenlendi ve bu raporların yüzde kaçı %87, %88, %89 ve %90’ın üzerinde sonuçlandı?

Bu veriler açıklanırsa, kamuoyundaki “%90’ın altında raporların arttığı” yönündeki iddiaların gerçek olup olmadığı da görülebilecek.

AYM DE %90 ALTI DÜZENLEMESİNİ GÜNDEME TAŞIDI

Anayasa Mahkemesi de 2025 yılında %90’ın altında engelliliği bulunan kişilerin ÖTV istisnasından yararlanmasına ilişkin düzenlemeyi Anayasa’nın eşitlik ve sosyal devlet ilkeleri bakımından değerlendirdi ve ilgili hükmü iptal etti.

Bu karar, engelli haklarında yüzde eşiklerinin hukuki açıdan da tartışmalı bir alan olduğunu gösterdi.

SORUN SADECE ÖTV DEĞİL

Engelli vatandaşların karşılaştığı sorunlar yalnızca araç alımıyla sınırlı değil.

Engelli raporu;

  • sosyal yardımlar,
  • vergi avantajları,
  • istihdam,
  • ulaşım,
  • belediye hizmetleri,
  • eğitim,
  • bakım ve diğer sosyal desteklerde

farklı sonuçlar doğurabiliyor.

5378 sayılı Engelliler Hakkında Kanun ise engellilerin eşit haklara sahip olmasını, ayrımcılığın önlenmesini ve toplumsal yaşama tam katılımını temel ilke olarak kabul ediyor.

ENGELLİNİN İHTİYACI YÜZDEYE SIĞAR MI?

Bugün tartışılması gereken temel konu belki de bu:

%89 ile %90 arasındaki bir puan, kişinin gerçek yaşamında gerçekten bir puanlık fark yaratıyor mu?

Engellilik oranı elbette objektif kriterlerle belirlenmeli. Ancak bir puanlık fark nedeniyle kişinin ekonomik ve sosyal haklarında büyük değişiklik meydana geliyorsa, sistemin yalnızca matematiksel oranlar üzerinden değil, kişinin gerçek fonksiyon kaybı ve yaşam koşulları üzerinden de değerlendirilmesi gerekiyor.

Engelli haklarının amacı engellinin önüne yeni sınırlar koymak değil, hayatındaki engelleri azaltmak olmalı.

Bankavitrini’nin sorusu ise net: ENGELLİLERİN HAYATINI KOLAYLAŞTIRMASI GEREKEN SİSTEM, YENİ HAK DUVARLARI MI ÖRÜYOR?

Erol TAŞDELEN – Ekonomist

Okumaya devam et

FARK YARATANLAR

FARK YARATANLAR

FARK YARATANLAR

KATEGORİLER

ALTIN – DÖVİZ

KRİPTO PARA PİYASASI

X

FACEBOOK

SON YAZILAR

Popüler

www bankavitrini com © "BANKA VİTRİNİ Portal"da yayımlanan, BANKA VİTRİNİ'nde yer alan yazar ve çevirmenlerine ait herhangi bir yazı, çeviri, makale ve haber izin alınmadan basılı olarak ya da internet ortamında kullanılamaz, çoğaltılamaz, yayınlanamaz. İzinsiz kullananlar hakkında hukuki yollara başvurulacaktır. "BANKA VİTRİNİ Portal"da yayımlanan tüm özgün yazıların içeriğinden yazarları sorumludur. www.bankavitrini.com'da yer alan yatırım bilgi, yorum ve tavsiyeleri yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti, aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Burada yer alan yorum ve tavsiyeler, yorum ve tavsiyede bulunanların kişisel görüşlerine dayanmaktadır. Bu görüşler, mali durumunuz ile risk ve getiri tercihlerinize uygun olmayabilir. Yer alan yazılarda herhangi bir yatırım aracı; Hisse Senedi, kripto para biriminin veya dijital varlığın alım veya satımını önermiyor. Bu nedenle sadece burada yer alan bilgilere dayanılarak yatırım kararı verilmesi, beklentilerinize uygun sonuçlar doğurmayabilir. Lütfen transferlerinizin ve işlemlerinizin kendi sorumluluğunuzda olduğunu ve uğrayabileceğiniz herhangi bir kaybın sizin sorumluluğunuzda olduğunu unutmayın. © www.bankavitrini.com Copyright © 2020 -UŞAK- Tüm hakları saklıdır. Özgün haber ve makaleler 5846 Sayılı Fikir ve Sanat Eserleri Kanunu korumasındadır.