ŞİRKETLER
Ekibinizi Bir Hedefe Neden ve Nasıl İkna Etmelisiniz?
Yayınlanma:
4 yıl önce|
Yazan:
BankaVitrini
Tarihin çok yakın bir dönemine kadar hayattan beklentimiz ve yapabileceklerimiz sınırlıydı. Eğitim ve ulaşım imkanı bugünkü kadar gelişmiş olmadığı için yakın çevremizin yönlendirmesiyle sınırları çizilmiş bir kariyer planıyla hareket ederdik. Çok az insan çevresinden tamamen bağımsız bir iş kolunda eğitim görme ve deneyim kazanma şansı bulabilirdi. Mesleki ustalık nesiller arasında aktarılır ve herkes niş bir konuda küçük yaştan itibaren deneyim kazanma şansına sahip olurdu. Günümüzdeyse eğitimin herkes için ulaşılabilir olması ve internetin ihtiyaç duyduğumuz tüm becerileri aktarabilmesi nedeniyle kısa sürede mesleki tercihlerimizi değiştirebiliyoruz. Yaşadığımız dönemin getirisi olan teknolojik araçları doğru kullanarak herhangi bir konuda uzmanlaşabileceğimiz gibi her bilgiye kolayca ulaşabilmenin sağladığı rahatlıkla yıllarımızı verimsizce harcama riskine sahibiz. Başarıya ulaşmak istiyorsak bireysel ve kolektif olarak büyük bir hedefe yönelerek gerçek potansiyelimizi ortaya koymamız gerekiyor. Kendimiz ve ekibimiz için en doğru hedefi belirleyerek büyük bir adanmışlıkla bunun için çalışmalıyız.
Hedef Belirlemek Neden Önemli?
Bir ekip için ortak bir hedefe yönelik çalışmanın en büyük avantajı öncelik belirlemeyi kolaylaştırarak daha hızlı karar alınmasını sağlamasıdır. Fikir ayrılığına sebep olan pek çok tercih noktasında uzun süre kararsızlık yaşandığı için işlerin yavaşlaması çok sık rastlanan bir durumdur. Herkesçe kabul edilen bir hedefe yönelik hareket edildiğinde belirsizliğe neden olan seçeneklerin hedefle uyumu çok daha kolay değerlendirilebilir ve hızlıca karar alınabilir. Örneğin operasyon maliyetinizi düşürerek ürününüzü daha uygun fiyata satmak için önünüzde bir fırsat var diyelim. Eğer hedefiniz müşterilerinize en uygun fiyatlı ürünü sunmaksa gerektiğinde hizmet kalitenizden taviz verebilirsiniz. Ancak asıl hedefiniz müşteri memnuniyetini en iyi şekilde sağlamaksa ürünün fiyatını yüksek tutmak sorun olmayabilir. Bu gibi durumlarda ulaşmak istediğiniz nihai sonucu bilmek karar almanızı ve eyleme geçmenizi kolaylaştıracaktır.
Ekibin verimliliği için hedef sahibi olmanın başka bir faydası, ekip üyelerinin yapılan işin bir amaca hizmet ettiğini bilmesi halinde daha iyi odaklanmaları ve gerektiğinde inisiyatif almalarıdır. Kişi başladığı bir projenin amacına ikna olduğunda daha çok sorumluluk üstlenir ve katkı sağlamak için elinden geleni yapar. Bunu sağlayamayan firmalarda pek çok işin ortada kalması, yapılan işin kalitesinin düşmesi ve plansızca hareket edilerek vakit kaybedilmesi sıkça yaşanan sorunlardır.
Hedefe yönelik hareket etmenin bir diğer önemli katkısı kriz dönemlerinde ekibin dayanıklılığının artması ve en zor sorunların kolaylıkla çözülmesidir. İç veya dış kaynaklı bir problem yaşandığında ulaşılması gereken hedefi benimseyen çalışanlar verdikleri çabaya değeceğini bildikleri için zorluklara karşı büyük bir direnç gösterirler. Hedefin belirsiz olduğu durumlarda ise yaşanan sorunlar ekibin daha basit çözüm arayışları sonucu kaliteyi düşürmesiyle veya tamamen pes edilmesiyle sonuçlanır.
Ekonomik bir kriz, sektörle ilgili bir karmaşa veya firma içerisinde önemli bir sorun yaşandığında gemiyi suyun üzerinde tutmak için ekibiniz rotayı bilmesi ve kıyıyı görebilmesi gerekir. Yazarlık ve danışmanlık yapan Jon Katzenbach’ın ifadesiyle “Bir ekibi ekip yapan ortak bir hedefe odaklanmasıdır. Ortak bir hedef yoksa, bu insan topluluğu ekip ruhuna sahip olamaz ve bir arada bulunan bireyler olarak kalırlar. Ortak bir hedef olduğunda kolektif performans ortaya koyabilen güçlü bir topluluğa dönüşür. Ekip üyelerinin inanabileceği bir hedef olmadan bu ortak bilinci yerleştiremezsiniz.”
Hedef Belirlerken Yol Haritanız Nasıl Olmalı?
Büyük bir firmada üst düzey yönetici olarak göreve başladığınızı varsayalım. Görevinizin ilk günlerinde alacağınız kararlar her zamankinden daha etkili olacaktır. Bu süreyi en doğru şekilde değerlendirerek ekip hedefinizi en hızlı şekilde belirlemeli ve çalışanlarınızla paylaşmalısınız. Yazının devamında söz edilen üç adımlı stratejiyi uyguladığınızda işinizle ilgili her kesimi kapsayan, ikna edici ve harekete geçirici bir hedef elde edeceksiniz.
İlk olarak alanınızla ilgili bir konuda sizi sektörünüzün en iyisi yapacak bir özellik bulmanız gerekiyor. Bu özellik büyük hedefinizin temelini oluşturacaktır. Henry Ford’un üretim bandı teknolojisiyle üretim hızını ve maliyetlerini önemli ölçüde değiştirmesini örnek olarak düşünebilirsiniz. Burada seçeceğiniz beceri ulaşılması zor ve rakipleriniz tarafından kolayca taklit edilemeyecek nitelikte olmalıdır. Sektörünüzde en sık rastlanan müşteri şikayetlerini incelemek işinize yarayabilir. Seçeceğiniz özellik başka kimsenin göze alamayacağı uçuk bir hayal gibi görünse de büyük başarıların bu gibi imkansız görünen durumlarda ortaya çıktığını bilmelisiniz. Sizi “en iyi” yapacak özelliği bulduğunuzda hedefinizi belirlemiş sayılırsınız ancak pratikte uygulanabilir olması için diğer adımları yerine getirmeniz gerekir.
Sıradaki aşamada belirlediğiniz hedefi çok daha basit alt bölümlere ayırmalısınız. İhtiyaç duyduğunuz tüm becerileri alt başlıklara ayırarak her bir alt başlık için farklı eylem planları hazırlamalısınız. Daha sonra her bir eylem için deadline belirlemeli ve oluşturduğunuz şemayı günden güne takip etmelisiniz. Nihai hedefinizi çok daha basit yerine getirilecek parçalara ayırarak adım adım ilerlediğinizde daha sistematik ve ölçülebilir bir çalışma ortaya koyabilirsiniz.
Son aşamada ise yol haritanızı uygulamak için doğru kişilere yetki vermeniz gerekiyor. Belirlediğiniz her bölümü bir kişiyle veya birkaç kişiden oluşan gruplarla paylaşarak yalnızca belirttiğiniz spesifik noktaya odaklanmalarını sağlamalısınız. Zaman içinde herkes elindeki işi tamamlayarak üst üste koydukça tahmininizden daha hızlı ilerleyeceksiniz. Ekibin hedefi benimsemesi en çok bu noktada sonuç vermektedir. Son adımın yerine getirilebilmesi için ekibinizin de sizinle aynı hedefi paylaşması şarttır.
Ekibinize Karşı Uygulamanız Gerekenler
Bireysel tutkularını öğrenin. Bir çalışanı ekibin hedefine ikna etmenin en kolay ve etkili yolu, o kişinin bireysel hedefiyle ekip hedefini bütünleştirmektir. Çalışanlarınız yaptıkları her şeyin ekibe olduğu kadar kendi kariyerlerine de doğrudan katkı sağladığını gördüklerinde aşağıda yer alan diğer maddelere ihtiyacınız kalmayacaktır.
Bunu sağlayabilmek için çalışanlarınızı iyi tanımalı ve yeteneklerine en uygun departmanda görevlendirmelisiniz. Eğer ekibinizde halihazırda yaptığı işi gelecekte geliştirerek sürdürmek istemeyen biri varsa muhtemelen o iş için doğru kişi değildir. Herkesin basamak olarak kullandığı ve uzun vadede sürdürmek istemeyeceği sorumlulukları olabilir ancak başarıya ulaşmak için vaktimizin çoğunu tutkumuzun peşinde harcamak zorundayız. Her çalışanınızın kariyerinin zirvesinde ulaşmak istediği yeri öğrenin ve sorumlu olduğu işi hayaline ulaşmak için bir araç olarak görmesini sağlayın.
Söz sahibi olduklarını hissettirin. İnsanlar alınan kararlarda etkili olduklarını fark ettiklerinde daha büyük bir özveriyle çalışırlar. Değer gördüklerini hissederek daha fazla sorumluluk üstlenirler. İş yapmanın ötesinde kendi katkılarıyla alınan kararın doğruluğunu kanıtlayabilmek için fedakarlık yapmaktan kaçınmazlar. Ekibinizdeki herkes şirketinizin politikasına yön veren önemli kararlarda etkili olduğunu düşündüğünde büyük bir motivasyon açığa çıkacaktır.
Bunun sağlamanın yolu çalışanlarınıza kendilerini ilgilendiren her konuda fikirlerini sormaktır. Yapacağınız en kötü şey herhangi bir görevi kendisine danışmadan dikte etmektir. En basit konularda bile fikir almalı, onların katkısıyla aldığınız kararları açıkça kendilerine söyleyerek bunun için teşekkür etmelisiniz. Eğer çalışanınız bu gibi kararlarda fikir belirtmekten çekiniyorsa kendi ürettiğiniz bir çözümü onaylamasını sağlayarak aynı etkiyi oluşturabilirsiniz. Örneğin “Sence bunu yapmamız bize fayda sağlar mı?” sorusunu yönelterek sadece onay alabilir ve fikrinin değerli olduğunu hissettirebilirsiniz.
Basit hedeflerle özgüven oluşturun. Herhangi bir sorumluluğu başarıyla yerine getirmek her insanda büyük bir tatmin oluşturur. İş bitirici olmak ve bundan mutluluk duymak doğamızın bir parçası. Çalışanlarınızın motivasyonunun azaldığını hissettiğinizde bağlılıklarını canlı tutmak için basit görevler delege ederek başarıyla yerine getirmelerini sağlamalısınız. Böylece daha zor görevler için azimlerini artıracak ve büyük hedefe bağlılıklarını koruyacaksınız.
Ekibinizin günden güne değişen kararlar ve sonucu belirsiz projelerle yön duygusunu kaybetmesini istemiyorsanız herkesi ortak bir amaç etrafında birleştirmelisiniz. Yönetici olarak göreviniz uygun hedefi belirleyerek yol haritasını oluşturmak ve ekibinizdeki her çalışanın bunu sahiplenmesini sağlamaktır. Teoride mükemmel olduğunu düşündüğünüz bir planı başarıyla uygulamanın tek yolu ekip üyelerini büyük hedefinize ortak etmektir.
Ömer Yasin Altay-hbr
İlginizi Çekebilir
BANKA HABERLERİ
OVP 2027-2029: Bankacılıkta Yeni Kredi Rejimi Başlıyor
Kredi musluğu açılmayacak, nitelikli, katme değeri yüksek kredi müşterisi seçilecek!
Yayınlanma:
6 gün önce|
14/09/2026Yazan:
Erol Taşdelen
6 Eylül 2026’da açıklanan 2027-2029 Orta Vadeli Programı, Türkiye ekonomisi açısından yalnızca yeni enflasyon ve büyüme hedeflerini ortaya koymuyor. Program, aynı zamanda bankacılık sisteminin önümüzdeki üç yılda hangi alanlara kredi vereceğinin ve hangi alanlarda daha seçici davranacağının da çerçevesini çiziyor.
Yeni dönemin anahtar kelimesi artık “daha fazla kredi” değil, “daha doğru kredi” olacak.
KOBİ, ihracat, yatırım, üretim ve yüksek katma değerli sanayi finansmanı öne çıkarken; genel amaçlı kredi, yüksek borçluluk ve zayıf nakit akışına dayalı şirket finansmanı daha zor hale gelebilir.
OVP’nin bankacılık açısından asıl mesajı ne?
OVP’nin bankacılık açısından en önemli tarafı, kredi sisteminin nicelikten niteliğe doğru yönlendirilmesidir.
Ekonomi yönetimi bir yandan enflasyonu 2027’de yüzde 21, 2028’de yüzde 13,5 ve 2029’da yüzde 9 seviyesine indirmeyi hedeflerken, diğer taraftan büyümenin 2027’de yüzde 4,2’ye, sonraki yıllarda yüzde 5 seviyesine doğru yükselmesini öngörüyor. 2026 büyüme tahmini ise yüzde 3,3’e çekildi.
Buradaki temel soru şudur: Enflasyon düşürülürken üretim nasıl finanse edilecek?
İşte bankacılık stratejisinin değiştiği nokta tam olarak burası. Ekonomi yönetimi, bütün kredileri aynı şekilde büyütmek yerine üretim, yatırım, ihracat ve KOBİ kredilerini öne çıkaran seçici kredi politikasını sürdürüyor.
Hazine ve Maliye Bakanı Mehmet Şimşek’in açıklamasına göre KOBİ kredilerinin toplam krediler içindeki payı uzun dönem ortalamasındaki yüzde 24,6-25 seviyesinden yaklaşık yüzde 27’ye çıkmış durumda. İhracat kredilerinin payı ise yüzde 6,3’lük uzun dönem ortalamasından yaklaşık yüzde 12’ye yükselmiş bulunuyor.
Bu rakamlar tesadüf değil.
Bankacılık sisteminin kredi kompozisyonu değiştiriliyor.
1. Kredi musluğu tamamen açılmayacak
Bence OVP’nin bankacılık açısından en yanlış okunabilecek tarafı burası. “Enflasyon düşüyor, büyüme hedefi yükseliyor, o halde bankalar daha fazla kredi verecek” şeklinde bir sonuç çıkarmak doğru değil.
Tam tersine; Kredi büyümesi enflasyonla uyumlu tutulurken, kredinin yönü değiştirilecek.
Bu şu anlama geliyor: Kredi miktarı kontrollü, kredi tahsisi seçici olacak.
Dolayısıyla 2027’de bankacılık sektöründe temel rekabet yalnızca “kaç milyar TL kredi kullandırdın?” üzerinden değil; “Hangi müşteriye, hangi sektöre ve hangi risk profiline kredi verdin?” üzerinden şekillenecek.
2. Banka kredi komitelerinde “nakit akışı” daha önemli hale gelecek
Türkiye’de uzun yıllar kredi değerlendirmesinde teminat önemli bir unsur oldu. Gayrimenkul, fabrika, arsa, kefalet ve diğer teminatlar kredi kararında güçlü rol oynadı.
Ancak yüksek faiz ve uzun nakit dönüş süreleri şirket bilançolarını zorladıkça yeni dönemin kritik sorusu şu olacak: “Şirket borcunu hangi nakit akışıyla ödeyecek?”
Bu nedenle 2027-2029 döneminde bankaların kredi analizinde:
- EBITDA,
- faaliyet nakit akışı,
- borç servis kapasitesi,
- işletme sermayesi ihtiyacı,
- stok devir hızı,
- alacak tahsil süresi,
- borç/vade uyumu,
- ihracat geliri,
- döviz pozisyonu,
- faiz karşılama oranı çok daha fazla önem kazanacak.
Başka bir ifadeyle: Teminat + bilanço modelinden, Nakit akışı + sektör + risk + teminat modeline geçiş hızlanacak.
3. KOBİ kredileri neden kritik?
OVP’nin önemli mesajlarından biri KOBİ finansmanının desteklenmesi.
Şimşek’in verdiği rakama göre KOBİ kredilerinin toplam krediler içindeki payı yaklaşık yüzde 27’ye yükselmiş durumda. Ancak burada önemli bir ayrım var: KOBİ’ye kredi vermek ile KOBİ’nin finansman sorununu çözmek aynı şey değildir.
KOBİ yüzde 50 civarında maliyetle kredi kullanıyorsa, kredi miktarını artırmak tek başına çözüm olmayabilir.
Çünkü şirketin:
- brüt kâr marjı,
- faaliyet kârı,
- stok finansmanı,
- tahsilat süresi
kredi maliyetinden düşük kalıyorsa, daha fazla kredi şirketi kurtarmak yerine daha fazla borçlandırabilir.
Bu nedenle OVP’nin gerçek başarısı: KOBİ’lere ne kadar kredi verildiğiyle değil, verilen kredinin kaçının üretim kapasitesine dönüştüğüyle ölçülmeli.
4. İhracat kredileri artık bankacılığın stratejik alanı
Burada ciddi bir dönüşüm yaşanıyor. İhracat kredilerinin toplam krediler içindeki payının yaklaşık yüzde 12’ye yükselmesi, uzun dönem ortalamasının neredeyse iki katına çıkması dikkat çekici. Reeskont kredilerinin günlük limitinin de 17 kat artırıldığı açıklandı.
Bu bize şunu söylüyor: Bankacılık sisteminden beklenen yalnızca kredi vermek değil, döviz kazandırıcı faaliyeti finanse etmek.
Bu nedenle ihracatçı şirketler: kur riski + faiz maliyeti + ihracat geliri + tahsilat riski birlikte değerlendirilerek daha avantajlı finansmana ulaşabilecek. Reeskont kredilerinde açıklanan yüzde 23,9 faiz oranı ve bankacılık maliyetleri eklendiğinde yaklaşık yüzde 25-26 seviyesine çıkan maliyet, mevcut enflasyonun altında bir finansman kanalı oluşturuyor. Bu durum ticari bankalar açısından da önemli.
Çünkü klasik ticari kredi ile hedefli/reeskont finansmanı arasında ciddi maliyet farkı oluştuğunda şirketlerin finansman tercihi değişiyor.
5. Sanayi finansmanında yeni dönem
OVP’nin önemli başlıklarından biri imalat sanayiinin güçlendirilmesi.
Cumhurbaşkanı Yardımcısı Cevdet Yılmaz, İmalat Sanayii Finansman Desteği Programı kapsamında 250 milyar TL ilave kredi desteği sağlandığını; orta-yüksek ve yüksek teknoloji ağırlıklı sanayi yatırımlarına yönelik üç yıl için 750 milyar TL YTAK kredilerinin kullandırılmaya devam edeceğini açıkladı.
Bu, bankacılık açısından çok önemli bir sinyal.
Çünkü Türkiye’nin kredi sistemi giderek: tüketim → üretim ve genel ticari kredi → hedefli yatırım kredisi eksenine çekilmeye çalışılıyor.
6. Bankaların kârlılığı açısından OVP ne söylüyor?
Burada bankalar açısından daha karmaşık bir tablo var.
Bir tarafta:
- faizlerin zaman içinde düşmesi,
- enflasyonun gerilemesi,
- kredi talebinin yeniden canlanması bankalar açısından olumlu.
Diğer tarafta:
- seçici kredi,
- kredi büyüme sınırları,
- makroihtiyati düzenlemeler,
- düşük maliyetli hedefli kredi programları bankaların serbest fiyatlama alanını sınırlayabilir.
Dolayısıyla bankaların önümüzdeki dönemde kârlılığı sadece faiz marjı üzerinden değil; komisyon gelirleri + ödeme sistemleri + yatırım bankacılığı + sermaye piyasaları + sigorta + dijital bankacılık üzerinden çeşitlendirmesi gerekecek.
7. Mevduatta da yeni dönem
OVP’nin finansal istikrar ayağında TL tasarrufların artırılması ve finansal kaynakların daha etkin alanlara yönlendirilmesi öne çıkıyor.
Bu nedenle bankalar açısından sadece kredi tarafı değil, pasif yönetimi de kritik. Bankaların önündeki temel sorun: Uzun vadeli kredi vermek için uzun vadeli ve uygun maliyetli kaynak bulmak. Türkiye’de mevduatın önemli bölümünün kısa vadeli olması, uzun vadeli yatırım finansmanının önündeki yapısal problemlerden biri.
Dolayısıyla önümüzdeki dönemde: uzun vadeli TL mevduat + emeklilik fonları + yatırım fonları + tahvil piyasası + sermaye piyasaları daha önemli hale gelecek.
8. Bankacılık sisteminin en büyük riski: sorunlu kredi
Burada OVP’nin hedefleri ile reel sektörün mevcut durumu arasında dikkat edilmesi gereken bir alan var.
Kredi maliyetlerinin uzun süre yüksek kalması: yüksek faiz → düşük faaliyet kârı → nakit açığı → yeniden borçlanma → yapılandırma → sorunlu kredi zinciri yaratabilir.
Bu nedenle 2027-2029 döneminde bankaların en önemli gündemlerinden biri yalnızca yeni kredi vermek değil, mevcut kredi portföyünün kalitesini korumak olacak.
Özellikle:
- tekstil,
- inşaat,
- gayrimenkul,
- perakende,
- enerji,
- KOBİ ağırlıklı sektörler yakından izlenmeye devam edebilir.
9. “Kredi vermek” ile “şirketi yaşatmak” arasındaki fark
Bence OVP’nin bankacılık tarafındaki en önemli sınavı burada. Bir şirkete 100 milyon TL kredi vermek kolaydır.
Asıl mesele: Bu 100 milyon TL şirketin üretim kapasitesini mi artıracak? yoksa Önceki kredinin faizini ve vadesi gelen borcunu mu kapatacak?
Eğer ikinci durum gerçekleşiyorsa, bankacılık sistemi ekonomik büyümeyi finanse etmiyor; borç stokunu çeviriyor. Bu nedenle 2027-2029 döneminde bankaların kredi komitelerinde “nakit karşılıklı kredi” anlayışının güçlendirilmesi gerekiyor.
10. Bankacılıkta yeni denklem
Önümüzdeki dönemin kredi denklemini şöyle özetlemek mümkün:
Eski model: Teminat → Kredi → Bilanço büyümesi
Yeni model: Üretim → Nakit akışı → İhracat → Verimlilik → Borç servis kapasitesi → Kredi
Bunun anlamı çok açık: Sadece malı olan değil, para üretebilen şirket kredi açısından daha değerli hale gelecek.
Reel sektör açısından OVP’nin kritik açmazı
Ancak burada ekonomi yönetiminin çözmesi gereken önemli bir çelişki var.
Bir tarafta: Enflasyon düşürülecek.
Diğer tarafta: Üretim ve yatırım artırılacak.
Üçüncü tarafta: Kredi büyümesi kontrol altında tutulacak.
Dördüncü tarafta: Şirketlerin finansman maliyetleri yüksek.
Bu dört hedef aynı anda yönetilmek zorunda.
Eğer finansman maliyeti yeterince hızlı düşmezse, üretici şirket yatırım yapamayabilir.
Eğer kredi çok hızlı gevşerse, bu kez: kredi → talep → döviz → fiyatlar → enflasyon kanalı yeniden çalışabilir.
Dolayısıyla ekonomi yönetiminin önündeki asıl mesele: “Kredi musluğunu açmak veya kapatmak değil, doğru basınçta tutmak.”
Bankalar 2027’de ne yapmalı?
Bence bankaların önümüzdeki dönemde beş stratejik alanı öne çıkarması gerekiyor:
1. Nakit akışı bazlı kredi
Şirketin gerçek ödeme gücü analiz edilmeli.
2. Sektör bazlı kredi politikası
Her sektöre aynı kredi limiti uygulanmamalı.
3. İhracat ve döviz kazandırıcı faaliyet finansmanı
Döviz geliri yaratan şirketlere daha uygun yapılandırılmış finansman sağlanmalı.
4. Yatırım finansmanı
Makine, teknoloji, enerji verimliliği ve kapasite artışı gibi yatırımlar ayrı değerlendirilmelidir.
5. Erken uyarı sistemi
Sorunlu hale gelen krediyi beklemek yerine: “Batıyok” oluşmadan önce müdahale edilmelidir.
Bankacılık açısından 10 önemli stratejik değişiklik
| Alan | OVP’nin mesajı | Bankacılık açısından anlamı |
|---|---|---|
| 1. Kredi büyümesi | Enflasyonla uyumlu kredi büyümesi | Bankalar kredi musluklarını serbest bırakmayacak; seçici kredi devam edecek |
| 2. Reel sektör finansmanı | Üretim, yatırım ve ihracata yönlendirme | Genel kredi yerine hedefli/sektörel kredi önem kazanacak |
| 3. İmalat sanayii | İmalat ve yüksek katma değerli yatırımlara finansman | Bankalar için sanayi kredileri yeniden stratejik ürün haline gelebilir |
| 4. İhracat | İhracat kapasitesinin artırılması | Reeskont, Eximbank ve döviz kazandırıcı faaliyet finansmanı önemini koruyacak |
| 5. KOBİ | Finansmana erişimin güçlendirilmesi | KOBİ kredilerinde teminat + nakit akışı + sektör riski daha fazla dikkate alınacak |
| 6. Kredi tahsisi | Kaynakların verimli alanlara yönlendirilmesi | “Kredi isteyen herkese kredi” modelinden risk bazlı kredi tahsisine geçiş |
| 7. Sermaye piyasaları | Banka dışı finansmanın geliştirilmesi | Faktoring, leasing, tahvil, fonlar, GYO/Girişim sermayesi gibi alternatifler büyüyecek |
| 8. Finansal teknoloji | Dijitalleşme ve finansal altyapı | Bankaların veri, yapay zekâ ve dijital kredi modellerine yatırımı artacak |
| 9. Finansal istikrar | TL’ye güven ve makro finansal istikrar | Bankaların bilanço, likidite ve döviz pozisyonu daha yakından yönetilecek |
| 10. Finansal okuryazarlık | Finansal eğitim artırılacak | Tüketici ve yatırımcı davranışlarının daha kontrollü hale getirilmesi hedefleniyor |
Kutu Bilgi | OVP’de bankacılık için öne çıkan rakamlar
| Gösterge | OVP/2026 açıklamaları |
|---|---|
| 2026 büyüme tahmini | %3,3 |
| 2027 büyüme hedefi | %4,2 |
| 2026 yıl sonu enflasyon tahmini | %28,4 |
| 2027 enflasyon hedefi | %21 |
| 2028 enflasyon hedefi | %13,5 |
| 2029 enflasyon hedefi | %9 |
| KOBİ kredilerinin toplam kredilerdeki payı | ~%27 |
| İhracat kredilerinin toplam kredilerdeki payı | ~%12 |
| İhracat kredilerinde uzun dönem ortalama | %6,3 |
| İmalat Sanayii Finansman Desteği | 250 milyar TL |
| YTAK kredi büyüklüğü | 750 milyar TL / 3 yıl |
| Reeskont kredi günlük limit artışı | 17 kat |
Rakamların ilgili bölümü ekonomi yönetiminin OVP sunumu ve program sonrası açıklamalarından derlenmiştir.
Bankacılıkta “kredi büyümesi” değil “kredi kalitesi” dönemi
2027-2029 OVP’nin bankacılık açısından bana göre en önemli mesajı şudur: Türkiye artık sadece daha fazla krediye değil, daha verimli krediye ihtiyaç duyuyor.
Bunun gerçekleşmesi halinde bankacılık sistemi ekonominin üretim kapasitesini artıran bir mekanizmaya dönüşebilir.
Ancak bunun için kredi tahsisinde yalnızca teminatın değil, nakit akışının ve üretim kapasitesinin merkeze alınması gerekiyor.
Çünkü Türkiye’nin asıl problemi artık sadece: “Şirket kredi bulabiliyor mu?” değil.
Daha önemli soru: “Şirket aldığı krediyi üretime dönüştürüp borcunu geri ödeyebiliyor mu?”
BankaVitrini olarak uzun süredir vurguladığımız “nakit kraldır” yaklaşımının önemi burada ortaya çıkıyor.
2027-2029 döneminde bankacılık sisteminin başarısını kredi hacmi değil; üretime dönüşen kredi + zamanında geri ödenen kredi + düşük sorunlu kredi + artan ihracat belirleyecek.
Kısacası: OVP bankalara “daha çok kredi verin” demiyor. “Krediyi doğru şirkete, doğru sektöre ve doğru amaçla verin” diyor.
Ve önümüzdeki dönemde bankacılığın en kritik rekabet alanı da tam olarak burası olacak.
Erol TAŞDELEN – Ekonomist | BankaVitrini.com

Erol Taşdelen
Konkordato alırım, bankalara faizi sildiririm diyenlere dikkat!
Yayınlanma:
2 hafta önce|
07/09/2026Yazan:
Erol Taşdelen
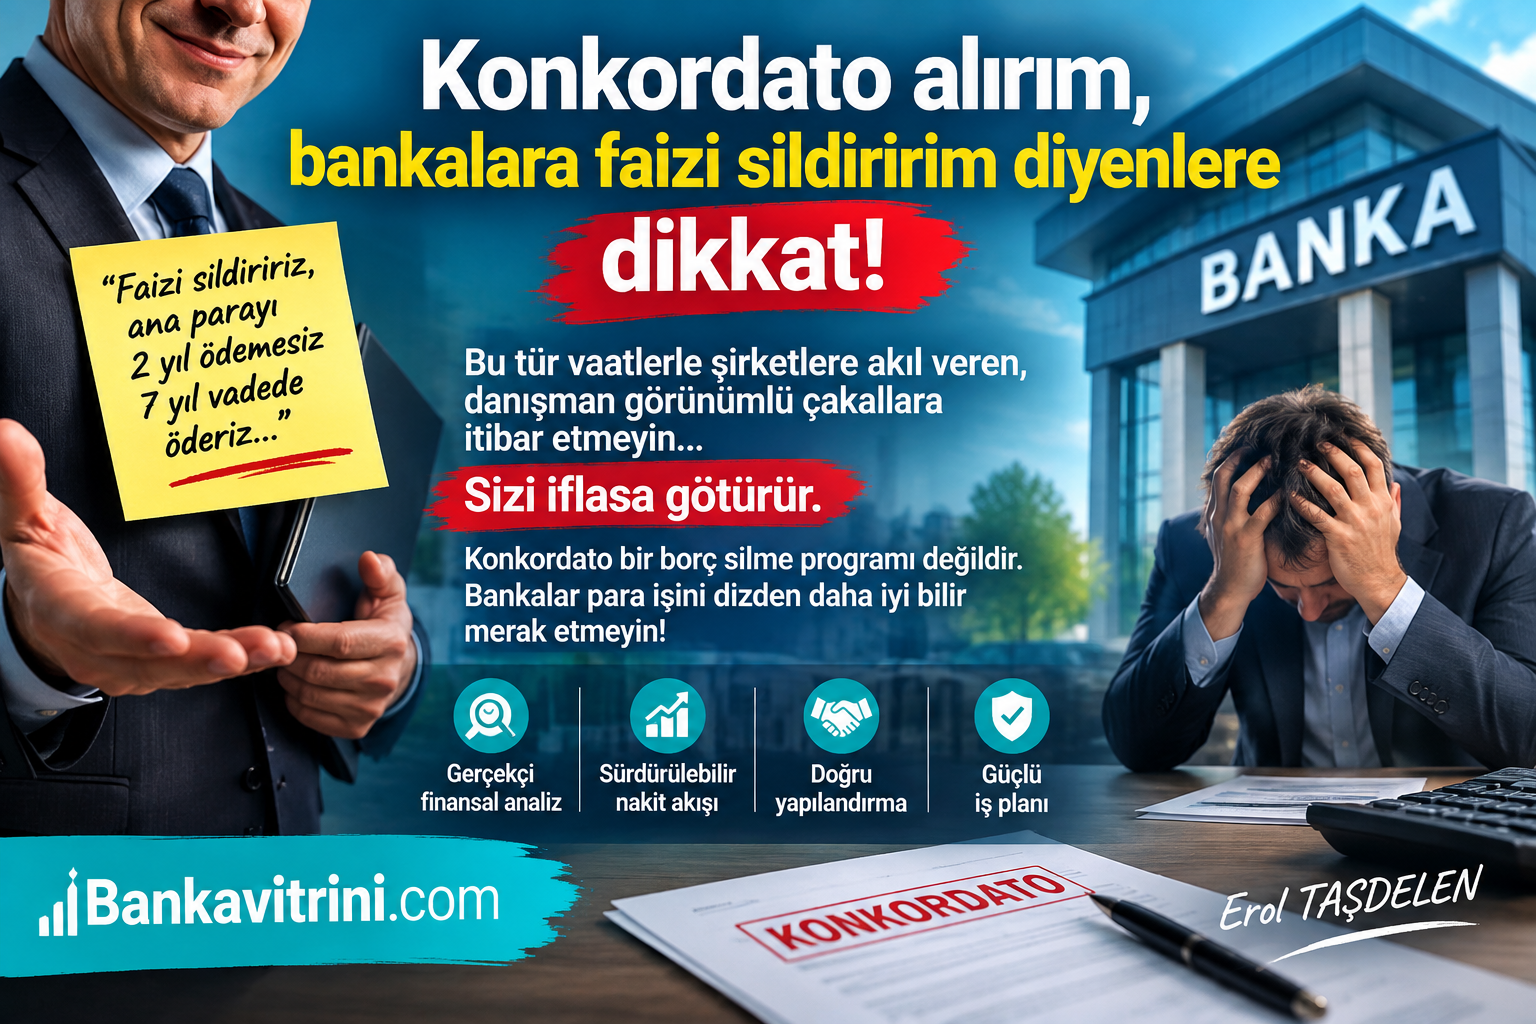
“Konkordato ilan ederiz, bankalara faizi sildiririz. Ana parayı da 2 yıl ödemesiz, 7 yıl vadede öderiz…”
Son dönemde finansal sıkıntıya giren bazı şirket sahiplerine bu tür “formüller” pazarlayan, danışman görüntüsündeki kişilere dikkat etmek gerekiyor.
Çünkü bu söylem kulağa kolay bir kurtuluş reçetesi gibi gelse de, yanlış yönlendirme şirketi kurtarmak yerine iflasa sürükleyebilir.
Konkordato, bankalara karşı pazarlık masasına oturup “faizi silelim, ana parayı uzun vadeye yayalım” denilecek basit bir mekanizma değildir.
Banka neden faizi silsin?
Öncelikle şu gerçekle yüzleşmek gerekiyor: Banka para işini bilir.
Bir şirketin borcunun ne kadarının gerçekten sürdürülebilir olduğunu, nakit akışının ne söylediğini, teminatların değerini, şirketin faaliyet kârlılığını ve borç ödeme kapasitesini profesyonel ekipleriyle analiz eder.
Dolayısıyla bir danışmanın; “Konkordato al, bankalar faizi zaten siler” şeklindeki yaklaşımı son derece tehlikelidir.
Banka açısından konu yalnızca “faiz” değildir.
Bankanın karşısında; anapara riski, tahsilat süresi, teminat kalitesi, şirketin faaliyetlerinin devam edip edemeyeceği, ortakların şirkete koyacağı kaynak, nakit akışı, diğer alacaklıların durumu, şirketin gerçek borç ödeme kapasitesi gibi çok sayıda değişken vardır.
“2 yıl ödemesiz, 7 yıl vade” her şirket için kurtuluş değildir
Bir başka tehlikeli söylem ise şu: “2 yıl hiç ödeme yapma, sonra 7 yılda ödersin”.
Peki şirket iki yıl sonra gerçekten ödeme yapabilecek mi?
Bugün para kazanamayan, faaliyetlerinden yeterli nakit üretemeyen bir şirketin borcunu yalnızca ileri bir tarihe taşımak, problemi çözmez.
Sadece problemin tarihini erteler. Hatta borç yeniden yapılandırılırken faiz, masraf, komisyon, teminat ve diğer maliyetler dikkate alındığında şirketin toplam yükü daha da farklı bir noktaya gelebilir.
Bu nedenle asıl soru: “Borcu kaç yıl vadeye yayarım?” değil, “Bu şirket hangi nakit akışıyla bu borcu gerçekten ödeyebilir?” olmalıdır.
Konkordato şirketi otomatik olarak kurtarmaz
Konkordato bir “borç silme programı” değildir.
Amaç, şartları oluştuğunda borçlunun mali durumunun düzeltilmesine ve alacaklıların da mümkün olduğunca tatmin edilmesine imkân sağlayan hukuki bir süreçtir. Burada şirketin gerçek faaliyet gücü kritik önemdedir. Şirket; “Konkordato ilan ederim, bankalar bekler” mantığıyla hareket ederse ciddi bir yanılgıya düşebilir. Çünkü konkordato sürecine girmekle şirketin ekonomik gerçekleri ortadan kalkmaz.
Satış yoksa satış yaratmak, kârlılık yoksa kârlılık yaratmak, yüksek maliyet varsa maliyeti düşürmek, yanlış yatırımlar varsa bunları düzeltmek gerekir.
En büyük hata: Bankayı düşman görmek
Finansal sıkıntıya giren bazı şirketlerde en büyük hatalardan biri bankayı “karşı taraf” olarak görmektir. Oysa banka açısından da en iyi senaryo, kredinin tahsil edilmesidir.
Şirket gerçekten yaşayabilecek durumdaysa banka ile masaya oturup gerçekçi bir yeniden yapılandırma yapılması çoğu zaman daha sağlıklı olabilir. Ancak bunun için şirketin masaya; gerçek bilanço, gerçek nakit akışı, gerçek borç tablosu, gerçek teminat yapısı, gerçek faaliyet kârlılığı, uygulanabilir iş planı ile gelmesi gerekir.
Sadece “Konkordato ilan ederiz” demek plan değildir.
Danışman seçerken çok dikkat!
Şirket sahipleri özellikle bu dönemde “borcunuzu sildiririz”, “bankaları masaya oturturuz”, “faizi tamamen sildiririz”, “7-8 yıl vade alırız” gibi kesin vaatlerde bulunan kişilere karşı dikkatli olmalı. Çünkü şirketin kaderini, sosyal medyada anlatılan birkaç başarı hikâyesine göre belirlemek son derece risklidir.
Konkordato kararı bir sloganla değil, finansal analizle verilmelidir.
Şirketin önce şu soruya cevap vermesi gerekir: “Konkordato sonrası bu şirket gerçekten yaşayabilecek mi?”
Cevap hayırsa, konkordato yalnızca iflası geciktirebilir. Cevap evetse, o zaman hukuki süreç, finansal yeniden yapılandırma ve bankalarla müzakere birlikte değerlendirilmelidir.
Sonuç olarak: Konkordato bir “borçtan kurtulma kampanyası” değildir. Bankaya; “Faizi sil, 2 yıl bekle, sonra 7 yılda ana parayı ödeyeyim” demek de tek başına finansal çözüm değildir.
Şirket sahipleri, kendilerine kolay ve kesin sonuçlar vaat eden “danışman görünümlü çakallara” değil, şirketin gerçek finansal durumunu ortaya koyabilecek yetkin finans, hukuk ve yeniden yapılandırma uzmanlarına güvenmeli.
Çünkü bankalar para işini gerçekten bilir.
Asıl mesele bankayı kandırmak değil, şirketi yeniden para kazanabilir hale getirmektir.
Erol TAŞDELEN – Ekonomist www.bankavitrini.com
GÜNCEL
TL Kredide %32,2 Kritik Eşik: 2027’de Dolar Kredisi Avantajlı mı?
Yayınlanma:
2 hafta önce|
06/09/2026Yazan:
Onur Çelik
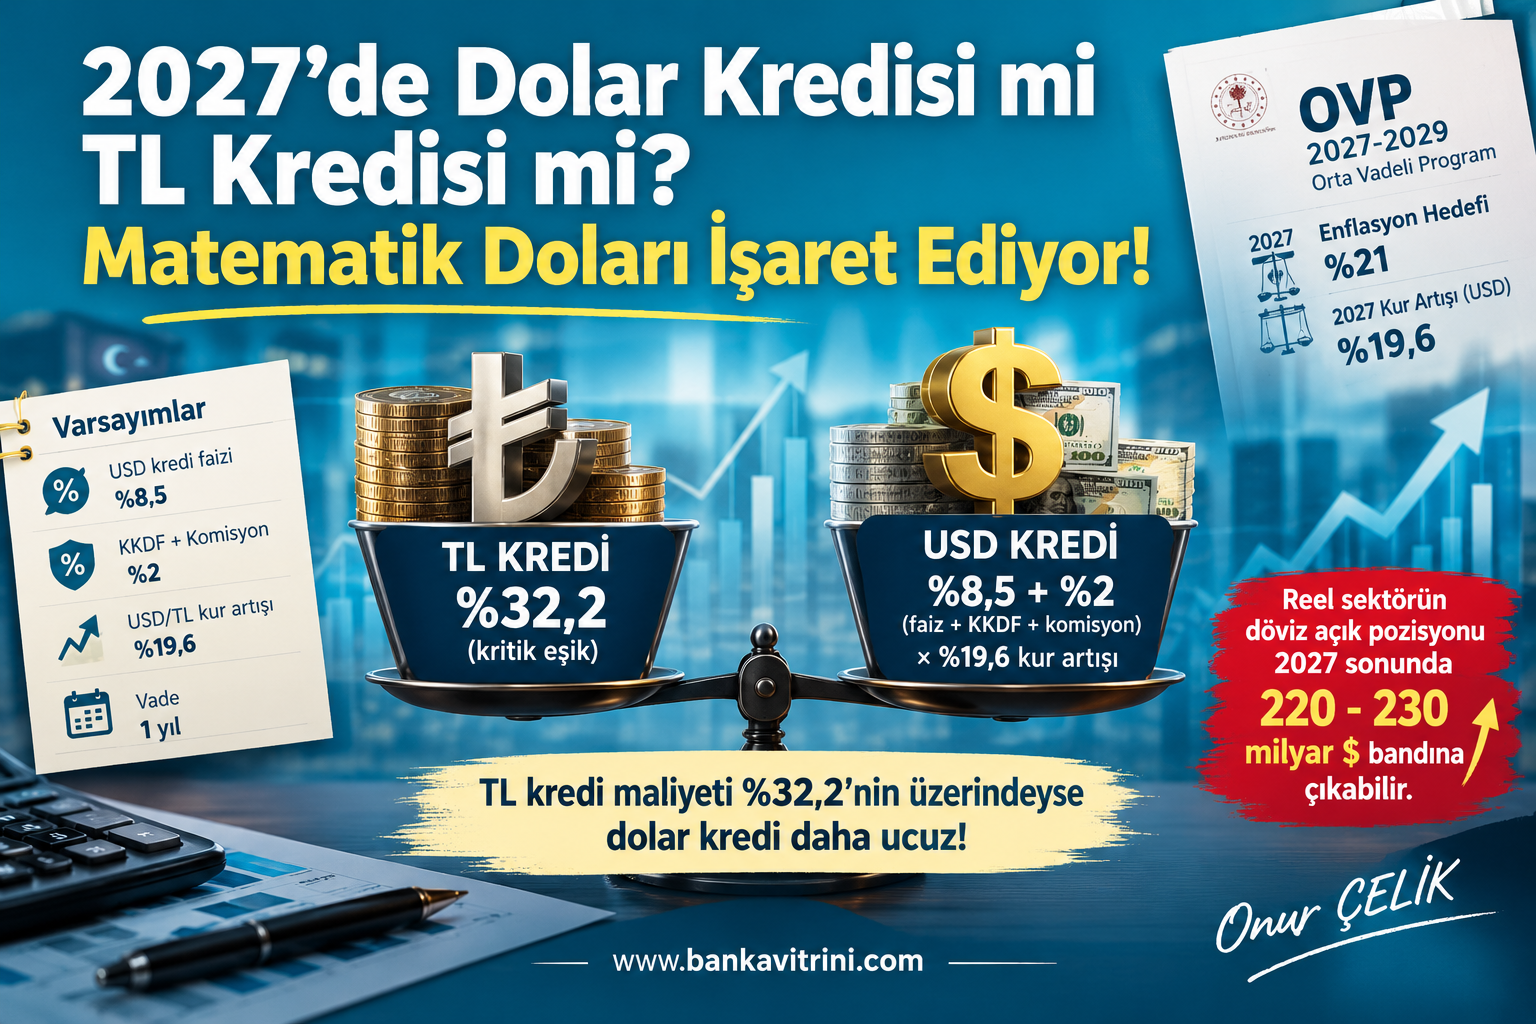
Yeni açıklanan OVP’ ye göre dolar (USD) kur artışı 2027 yılında % 19,60 olacak!
Yani mevcut varsayımlara göre;
* TL’nin USD karşısında yıllık değer kaybı: % 19,60
* USD kredi faiz maliyeti: %8,5
* Vade: 1 yıl
* Ek olarak % 1 KKDF ve% 1 komisyon maliyeti ekleyelim USD krediye.
Sonuç olarak;
Kur gerçekten %19,6 artacaksa, USD kredinin %8,5 faizi + KKDF ve Komisyon maliyetleriyle TL kredi karşısındaki başa baş noktası yaklaşık %32,2. Yani finansman maliyeti açısından TL kredi maliyeti % 32,2’ nin üzerindeyse dolar kredi daha ucuzdur, aksi takdirde TL kredi ucuzdur.
TL kredi faizinin % 32 olabilmesi için ise politika faizinin % 28, enflasyonunda % 23 civarı olması lazım ki, bu en iyi ihtimal 2027 yıl sonunda olur.
Ez cümle, matematik 2027 yılı için yine DOLAR KREDİ daha RASYONEL diyor.
Sonuç oldukça çarpıcı
Bu varsayımlar altında:
| TL kredi maliyeti | Daha rasyonel seçenek |
|---|---|
| %25 | 🟢 TL |
| %27 | 🟢 TL |
| %29 | 🟢 TL |
| %30 | 🟢 TL |
| %31 | 🟢 TL |
| %32,2 | ⚖️ Başa baş |
| %33 | 🔵 USD |
| %35 | 🔵 USD |
| %38 | 🔵 USD |
| %40 | 🔵 USD |
| %45 | 🔵 USD |
| %50 | 🔵 USD |
Dolayısıyla %32,2 kritik eşik.
TL ticari kredi maliyeti bunun altında kaldığı sürece TL kredi avantajlı; %32,2’nin üzerine çıktığında ise verilen varsayımlar altında USD kredi avantajlı hale geliyor.
Fakat burada önemli bir teknik ayrıntı var
2025’te yapılan düzenlemeyle bankalar ve finansman şirketlerinin kullandırdığı döviz ve altın kredilerinde %1 KKDF uygulanmaya başladı. İhracat finansmanı gibi bazı kredilerde ise istisna bulunuyor.
Dolayısıyla sizin %32,2 hesabımız, %1 KKDF ve %1 komisyonun kredi anaparası üzerinden maliyete eklendiği varsayımına dayanıyor. Kredi sözleşmesindeki ücret ve komisyon hesaplanma biçimine göre gerçek efektif maliyet birkaç puan/ondalık farklılaşabilir.
Reel sektör açısından daha büyük problem
TCMB verilerine göre finansal kesim dışındaki firmaların net döviz pozisyonu açığı Haziran 2026’da 205,76 milyar dolara yükseldi. Aylık artış yaklaşık 2,34 milyar dolar oldu.
Üstelik kısa vadede şirketlerin 6,59 milyar dolarlık net döviz pozisyon fazlası bulunuyor. Dolayısıyla toplam açık büyük olsa da vade yapısı da ayrıca incelenmeli.
Yeni makroihtiyati tedbirlerle döviz kredi talebi sınırlandırılmaz ve TL kredi maliyeti yüksek kalmaya devam ederse, reel sektörün döviz borçlanma iştahının artması sürpriz olmayacaktır. Bu durumda 205,8 milyar dolarlık mevcut net döviz açık pozisyonunun 2027 sonunda 220-230 milyar dolar bandına doğru genişlemesi ciddi bir risk olarak karşımıza çıkabilir.
Onur ÇELİK – CFO
FARK YARATANLAR
FARK YARATANLAR
FARK YARATANLAR
KATEGORİLER
- ALTIN – DÖVİZ – KRIPTO PARA (1.054)
- BANKA ANALİZLERİ (152)
- BANKA HABERLERİ (3.630)
- BASINDA BİZ (67)
- BORSA (599)
- CEO PERFORMANSLARI (39)
- EKONOMİ (2.984)
- GÜNCEL (4.601)
- GÜNDEM (3.575)
- RÖPORTAJLAR (47)
- SİGORTA (147)
- ŞİRKETLER (2.740)
- SÜRDÜRÜLEBİLİRLİK (582)
- VİDEO Vitrini (19)
- YAZARLAR (1.491)
- AI-BankaVitrini (28)
- Ali Coşkun (56)
- Arif Öztan (7)
- Ayşe Muzaffer Sunguroğlu (7)
- Cengiz KILIÇ (11)
- Dr. Abbas Karakaya (73)
- Erden Armağan Er (46)
- Erol Taşdelen (834)
- Gizem Taşdelen (5)
- Gülbeyaz Gergün (119)
- Kemal Emirhan Mendi (1)
- Murat Şenol (26)
- Mustafa Akpınar (53)
- Onur ÇELİK (62)
- Prof. Dr. Binhan Elif Yılmaz (95)
- Serhat Can (11)
- Süleyman Çembertaş (19)
- Tungay Dere (19)
- Uğur Durak (33)
- Zuhal KARABULUT (5)
YAZARLAR
ALTIN – DÖVİZ
KRİPTO PARA PİYASASI
X
- Almanya, Çin'e yönelik ekonomik önlem paketi hazırlığında 14/09/2026
- Kıymetli metallerde Fed faiz artırım baskısı 14/09/2026
- Çin'den ABD'li şirketlere yapay zeka tepkisi 14/09/2026
- Goldman Sachs: Türkiye’de finansal koşullar gevşiyor 14/09/2026
- “Altın kotasında dünya ile 11 bin dolara çıkan fiyat farkı kapandı” 14/09/2026
- Kuraklıktan etkilenen Fransız çiftçisine devlet yardımı 14/09/2026
- Suudi Veliaht Prens CENTCOM komutanı ile görüştü 14/09/2026
- AMB yetkilisi: Enerji fiyatı eğilimleri oldukça endişe verici 14/09/2026
- Trump'ın 5 bin dolar vaadine Kongre onay şartı 14/09/2026
- Kazimir: AMB faizleri daha da artırmaktan çekinmeyecek 14/09/2026
SON YAZILAR
- BDDK’dan Bank Mellat için faaliyet izni kaldırıldı 19/09/2026
- Kadınlar karar mekanizmalarında hâlâ eşit temsilden uzak 18/09/2026
- Fonlarda Kara Çarşamba: 800 Milyar TL’lik Tasfiye, 500 Bin Yatırımcı Ne Yapacak? 18/09/2026
- Fon krizine neşter, küresel piyasalarda Fed sonrası rahatlama 18/09/2026
- ABD’nin yaptırım uyguladığı banka TMSF’ye geçti 17/09/2026
- Kara Çarşamba: Borsa İstanbul neden çöktü? 17/09/2026
- Fed yeniden şahinleşti, içeride yatırım fonları kaynaklı türbülans derinleşti 17/09/2026
- İş Bankası 3,8 milyar TL’lik takipteki alacağını 627,8 milyon TL’ye sattı 15/09/2026
- Fed iki ateş arasında: Artırsa ekonomi, artırmasa tahviller sarsılacak 15/09/2026
- Garanti Bankası 3,014 milyar TL’lik takipteki alacağını 449 milyon TL’ye sattı 14/09/2026
ARAMA
Popüler
-
GÜNCEL3 yıl önceZara Ve Mango’ya Üretim Yapın Tekstil Devi Konkordato Talep Etti
-
BANKA HABERLERİ3 yıl önceTCMB Başkanı için ismi geçen GAYE ERKAN First Republic Bank’tan ayrılma süreci
-
BANKA HABERLERİ5 yıl önceAKBANK çöktü : Dijital Bankacılık sorumlusu GMY CİVELEK ortada yok!
-
BANKA HABERLERİ5 yıl önceHSBC terbiyesizliği : “Sabancı alana “AKBANK bedava”
-
BANKA ANALİZLERİ4 yıl önceYILIN İLK YARISINDA İŞBANK RAKİPSİZ LİDER AKBANK SONUNCU SIRADAN KURTULAMIYOR
-
VİDEO Vitrini5 yıl önceGelişmekte olan ülkeler neden gelişmiş ülkelerden daha az borçlu