
GÜNCEL
IMF: Evden Çalışmak Üretkenliği Güçlendiriyor


Ekonomi, kasvetli bilim olmasıyla ünlüdür. Ne yazık ki, 1950’lere kadar uzanan verimlilik artışındaki yavaşlamayı vurgulayan son çalışmalar da bir istisna değildir. Ancak, pandeminin neden olduğu evden çalışmadaki sıçramanın vaat ettiği büyük üretkenlik kazanımları nedeniyle daha neşeli bir bakış açısına sahibim.
Salgının ortaya çıkmasıyla birlikte evden çalışma yaklaşık on kat artmış ve salgın öncesi seviyesinin yaklaşık beş katına yerleşmiştir (Bkz. Grafik 1). Bu, yavaşlayan üretkenliğe karşı koyabilir ve önümüzdeki birkaç on yıl içinde ekonomik büyümede bir artış sağlayabilir. Yapay zeka ek çıktı sağlarsa, yavaş büyüme dönemi sona erebilir.

Tüm zamanların en ünlü ekonomistlerinden biri olan Nobel ödüllü Robert Solow’un ekonomik büyümenin ayrıştırılması analizime rehberlik ediyor. Solow’un 1957 tarihli klasik makalesi, büyümenin hem emek ve sermaye gibi faktör girdilerindeki artıştan hem de ham üretkenlik artışından nasıl geldiğini vurgulamaktadır. Analizimi, bu faktörlerin her birinin daha hızlı büyümeyi nasıl teşvik edeceğini vurgulayarak onun çerçevesine asıyorum.
Emek
Emeğin etkisini görmenin en kolay yolu, Amerika Birleşik Devletleri, Avrupa ve Asya’dan gelen ve hibrit çalışmanın maaşta yaklaşık yüzde 8’lik bir artışa değer olduğunu gösteren anket kanıtlarıdır. Hibrit çalışma, ofis çalışanları, yöneticiler ve diğer profesyoneller için tipik bir modeldir ve genellikle haftada iki veya üç gün ofisten uzakta olmayı içerir. Çalışanların bunu neden maaşlarının yüzde 8’i değerinde gördüklerini anlamak için, tipik çalışanların haftada yaklaşık 45 saatini ofiste geçirdiklerini, ancak haftada 8 saate yakın bir süre daha harcadıklarını unutmayın. Bu nedenle, haftada üç gün evden çalışmak, haftada yaklaşık beş saat, toplam haftalık çalışma ve işe gidip gelme sürelerinin yaklaşık yüzde 10’unu tasarruf etmelerini sağlar.
Çoğu insan işe gidip gelmekten gerçekten hoşlanmaz ve bu nedenle bu zaman tasarrufuna daha da fazla değer verir. Örneğin, Nobel Ödülü sahibi Daniel Kahneman’ın bir başka ünlü makalesine bakın. Bu araştırma, işe gidip gelmenin gün içinde en nefret edilen aktivite olduğunu, işten bile daha fazla sevilmediğini buldu. Bu, ortalama bir çalışanın evden çalışmaya neden bu kadar değer verdiğini anlamayı kolaylaştırır – işten daha uzakta yaşayabilme esnekliğinin yanı sıra saatlerce süren sancılı haftalık işe gidip gelme yeteneğinden tasarruf etme yeteneği ile.
Evden çalışmanın bu değeri, işgücü arzı üzerinde güçlü bir etkiye sahiptir. Küresel ekonomide, işgücünün kenarında olan on milyonlarca insan var. Bu nedenle, işin çekiciliğindeki küçük değişiklikler, milyonlarca kişiyi istihdama getirebilir. Bu marjinal işgücü, çocuk bakımı veya yaşlı bakımı sorumlulukları olanları, emekliliğe yakın olanları ve kırsal alanlardaki bazı insanları içerir.
WFH’nin işgücü arzı üzerindeki bu etkisine bir örnek, pandeminin ardından ABD’de çalışan yaklaşık 2 milyon engelli çalışanın daha olmasıdır. Engelli istihdamındaki bu artışlar öncelikle yüksek WFH’li mesleklerde meydana gelmiştir. Engelli çalışanlar iki şekilde fayda sağlar: birincisi, uzun yolculuklardan kaçınarak ve ikincisi, çalışma ortamlarını evde kontrol etme becerisiyle.
Başka bir örnek, pandemiden bu yana birinci sınıf erkek istihdamından yaklaşık yüzde 2 daha hızlı artan ABD’deki birinci sınıf kadın istihdamıdır. Son araştırmalara göre, kadınların çocuk bakımındaki daha büyük rolü, WFH aracılığıyla kadınların işgücüne katılımındaki bu artışı tetikliyor olabilir.
Toplu olarak, bu etkiler işgücü arzını yüzde birkaç oranında artırabilir.
Tabii ki, bu hesaplama mevcut nüfusu verildiği gibi alır. Uzun vadede, WFH doğurganlık oranlarını da artırabilir. Yüzlerce çalışan ve yöneticiyle konuşurken defalarca duyduğum bir hikaye, uzaktan çalışmanın ebeveynliği nasıl kolaylaştırdığıdır. Bu belki de en belirgin olanı, uzun iş günlerinin, cezalandırıcı işe gidip gelmelerin ve yoğun ebeveynlik baskılarının doğurganlığın hızla düşmesine yol açtığı Doğu Asya’da belirgindir. Ebeveynler haftada iki veya üç gün evde çalışabiliyorsa, özellikle ebeveynlik sorumluluklarını paylaşmalarına izin veren esnek programlarla, bu doğum oranlarını artırabilir. ABD anket verilerine dayanan ön analiz, her ikisi de haftada bir gün veya daha fazla evden çalıştığında, çift başına belki de 0,3 ila 0,5 daha fazla istenen çocuk olduğunu göstermektedir.
Başkent
WFH’nin sermaye üzerindeki olumlu etkisi, konut ve perakende gibi diğer kullanımlar için ofis alanının daha uzun vadeli serbest bırakılmasından gelir. Çalışanlar haftada iki veya üç gün evde yaşıyorsa, toplumun daha az ofis alanına ihtiyacı vardır ve bu alan diğer faaliyetler için kullanılabilir. Ayrıca, işe gidip gelme trafiğini azaltarak ek ulaşım altyapısına olan ihtiyacı azaltır. Ev sermayemizin daha yoğun kullanımı – evlerimizdeki ve apartmanlarımızdaki alan ve ekipman – toplumun ulaşım ve ofis sermayesi kullanımından tasarruf etmesine izin verebilir ve bu da başka kullanımlara yeniden dağıtılabilir. Büyük şehir merkezlerinde arazinin yaklaşık yarısı ofis alanıyla kaplıdır ve ofis doluluk oranının şu anda pandemi öncesi seviyelerin yüzde 50 altında olduğu göz önüne alındığında, ofis alanının azaltılması için büyük bir potansiyel vardır.
Sürüş hızlarıyla ilgili son veriler, sabah işe gidip gelirken trafiğin artık saatte yaklaşık 2 veya 3 mil daha hızlı hareket ettiğini gösteriyor, bu da ek ulaşım altyapısına olan ihtiyacı azaltıyor ve tipik bir banliyöye günde birkaç dakika kazandırıyor.
Uzun vadede, çalışanların kısmen veya tamamen uzaktan çalışmasına izin vermek, şu anda az kullanılan arazileri konut için de açar ve kullanılabilir arazi arzını etkin bir şekilde artırır. Çoğu çalışan merkezden bir saatten fazla bir yolculuktan fazla yaşamak istemediği için birçok büyük şehir yoğun bir şekilde sıkışıktır. Haftada sadece birkaç gün işte olmaları gerekiyorsa, daha uzun yolculuklar mümkün hale gelir ve konut kullanımı için şehir merkezlerinin dışında daha fazla alan açar.
Toplu olarak, bu sermaye katkıları önümüzdeki on yıllarda çıktıyı yüzde birkaç oranında artırabilir.
Verimli -lik
Klasik firma ve bireysel mikro çalışmalar tipik olarak ABD, Avrupa ve Asya işgücünün yaklaşık yüzde 30’u için olağan model olan hibrit çalışmanın üretkenlik üzerinde kabaca düz bir etkiye sahip olduğunu ortaya koyuyor. WFH, çalışanları yorucu yolculuklardan kurtararak onlara fayda sağlar ve genellikle daha sessiz bir çalışma ortamı sağlar. Ancak ofiste geçirilen süreyi azaltarak, çalışanların öğrenme, yenilik yapma ve iletişim kurma becerilerini de azaltabilir. Araştırmalara göre, bu olumlu ve olumsuz etkiler kabaca birbirini dengeleyerek hibrit WFH’nin net üretkenlik etkisi yaratmadığını gösteriyor.
Çalışanların yaklaşık yüzde 10’u tarafından benimsenen tamamen uzaktan çalışmanın etkisi, büyük ölçüde ne kadar iyi yönetildiğine bağlıdır. Pandeminin ilk günlerinde tamamen uzaktan çalışmayı inceleyen bazı çalışmalar, potansiyel olarak erken kilitlenmelerin kaosu nedeniyle büyük olumsuz etkiler buldu. Diğer çalışmalar, tipik olarak çağrı merkezi veya iyi yönetilen firmalarla veri girişi çalışmaları gibi daha kendi kendini yöneten faaliyetlerde büyük olumlu etkiler buldu.
Özetle, tamamen uzaktan çalışmanın etkisi belki de nötrdür, çünkü firmalar bunu yalnızca bu tür iş düzenlemeleri iş faaliyetiyle eşleştiğinde benimseme eğilimindedir – genellikle yönetilen bir ortamda eğitimli çalışanlar tarafından gerçekleştirilen kodlama veya BT desteği gibi görevler. Ancak, herhangi bir firma üzerindeki mikro verimlilik etkileri nötr olsa da, işgücü piyasasına katılımın büyük gücü, toplam makro etkinin muhtemelen olumlu olacağı anlamına gelir.
İşgücü piyasasına dahil olmanın faydalarını açıklamak için, tamamen yüz yüze işlerin yalnızca yakındaki çalışanlar tarafından doldurulabileceğini göz önünde bulundurun. Örneğin, New York’taki bir insan kaynakları veya bilgi teknolojisi pozisyonu yalnızca yerel bir sakin tarafından doldurulabilir. Bulgaristan, Brezilya veya Belize’de daha uygun olabilecek insanlar olsa bile, şahsen orada değillerse işi yapamazlar. Ancak pozisyonlar uzaktan doldurulabildiği anda, işverenler en iyi yerel çalışanı seçmekten hibrit için en iyi bölgesel çalışanı ve tamamen uzaktan çalışma için en iyi küresel çalışanı almaya geçer.
İş ayrımcılığı ve yeniden tahsis üzerine yapılan son çalışmalar, işgücü piyasalarını daha geniş bir potansiyel çalışan havuzuna genişletmenin nasıl büyük üretkenlik faydaları sağlayabileceğini vurgulamaktadır. Bir pozisyon için 10 ila 10.000 nitelikli adaya geçmek, özellikle yapay zeka başvuru sahiplerini taramaya yardımcı olabilirse, çok daha verimli bir eşleşme sağlar. Uzaktan çalışma, çalışanlar ve firmalar arasında küresel eşleştirmeye olanak tanıyarak işgücü verimliliğini artırır.
Evden çalışmanın ek bir makro üretkenlik yararı, ulaşımdan kaynaklanan kirlilik üzerindeki olumlu etkisidir. WFH artışı, ABD ve Avrupa’daki işe gidip gelme trafik hacimlerini tahmini yüzde 10 oranında azalttı. Bu, kirliliği, özellikle de düşük seviyeli ağır partikül emisyonlarını azaltmıştır. Sağlık çalışmaları, kirliliği bilişsel ve üretkenlik hasarıyla ilişkilendirmiştir. Kirliliği azaltmak sadece yaşam kalitemizi iyileştirmekle kalmaz, aynı zamanda büyümeyi de artırabilir.
Pozitif geri bildirim döngüsü
Evden çalışmaktan daha hızlı büyümeye ve geri dönmeye kadar olumlu bir geri bildirim döngüsü bu etkileri artırır. Ekonomide pazar büyüklüğü etkilerinin uzun bir geçmişi, firmaların daha büyük ve daha kazançlı pazarlara hizmet etmek için nasıl yenilik yapmaya çalıştıklarını vurgulamaktadır. Her gün evden çalışan 5 milyondan 50 milyona çıktığınızda, büyük donanım ve yazılım şirketleri, start-up’lar ve fon sağlayıcılar bunu fark ediyor. Bu, bu pazarlara hizmet etmek, üretkenliklerini ve büyümelerini artırmak için yeni teknolojilerin hızlanmasına yol açar.
Bu geri bildirim döngüsü zaten başladı. ABD Patent ve Marka Ofisi’nde “uzaktan çalışma”, “evden çalışma” veya benzer kelimeleri tekrar tekrar kullanan yeni patent başvurularının payı 2020 yılına kadar sabit kaldı ancak yükselmeye başladı (bkz. Grafik 2). Bu, teknolojilerdeki gelişmeyi vurgulamaktadır. Daha iyi kameralar, ekranlar ve artırılmış ve sanal gerçeklik ve hologramlar gibi yazılım ve teknolojiler, gelecekte hibrit ve uzaktan çalışmanın üretkenliğini artıracaktır. Bu, büyüme ve evden çalışma arasında olumlu bir geri bildirim döngüsü oluşturacaktır.

Evden çalışmadaki patlamaya yönelik eleştirilerden biri de şehir merkezlerine verilen zarardır. Şehir merkezlerinde perakende harcamalarının düştüğü doğru, ancak bu faaliyet banliyölere taşındı ve genel tüketim harcamaları pandemi öncesi eğilimini sürdürdü. Belki de daha sorunlu olan, ticari ofis alanlarının değerlemelerindeki büyük düşüştür. Bu, ofis sektöründeki yatırımcılar için bir değerleme kaybını temsil etse de, şehir merkezi alanının konut kullanımı için serbest bırakılması, uzun vadede şehir merkezinde yaşamayı daha uygun hale getirecektir. Şehirde yaşamanın maliyeti 1990’larda ve 2000’lerde önemli ölçüde arttı ve birçok orta ve düşük gelirli çalışanı şehir merkezlerinin dışında fiyatlandırdı. Bu işçilerin çoğu itfaiyecilik, polislik, öğretim, sağlık hizmetleri, gıda, ulaşım ve yalnızca şahsen yapılabilecek diğer işler gibi temel hizmetleri sağladığından, bu özellikle sorunludur. Şehir merkezlerinde ofis kullanımı için alan miktarının azaltılması ve konut kullanımına dönüştürülmesi, bu temel çalışanlar için konutları daha uygun fiyatlı hale getirecektir.
2020’de evden çalışmadaki artış, genel olarak pandemi öncesi üretkenlik yavaşlamasını dengelemeye yardımcı oldu ve mevcut ve gelecekteki büyümeyi artırıyor. Ekonomist olmak genellikle kazananları ve kaybedenleri dengelemek anlamına gelir. Teknoloji, ticaret, fiyatlar ve düzenlemelerdeki değişiklikleri analiz etmek, genellikle büyük kazanan ve kaybeden gruplarıyla karışık etkilere sahiptir. Evden çalışma söz konusu olduğunda, kazananlar kaybedenlerden büyük ölçüde daha ağır basıyor. Firmalar, çalışanlar ve genel olarak toplum, büyük faydalar elde etti. Bir ekonomist olarak hayatım boyunca, bu kadar geniş çapta faydalı olan bir değişiklik görmedim.
Bu beni iyimser bir “kasvetli bilim adamı” olmanın alışılmadık bir yerinde bırakıyor. Ama evden çalışırken bunu yazarken olmaktan mutlu olduğum bir yer.
IMF– NICHOLAS BLOOM, Stanford Üniversitesi’nde William D. Eberle Ekonomi Profesörüdür.

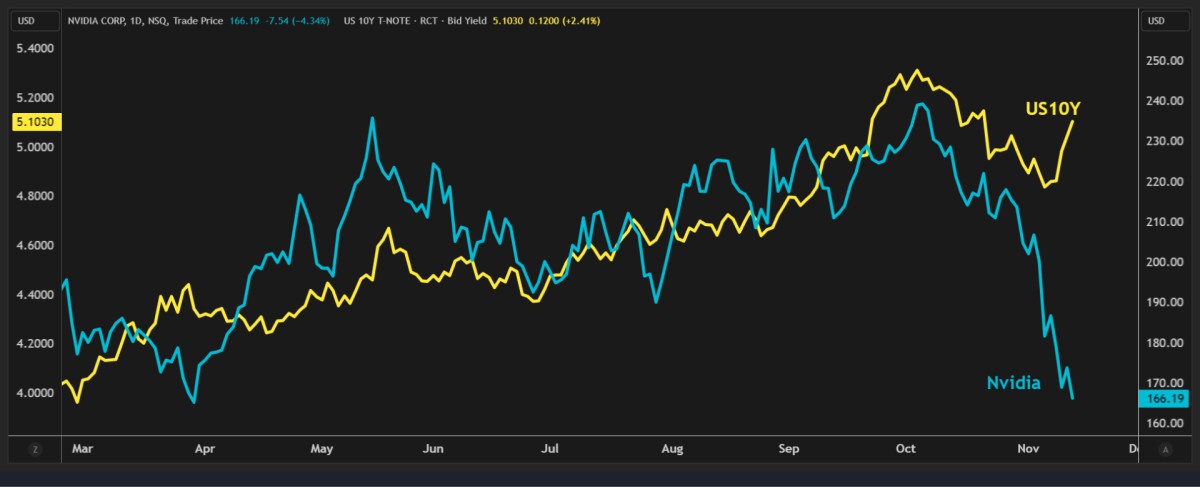
Yapay zekâ sektörünün lokomotifi Nvidia’da, şirketin kurucularından ve 30 yılı aşkın süredir CEO’luk görevini yürüten Jensen Huang, Çin adına casusluk yaptığından şüphelenilen bir kadınla ilişki yaşadığı ve şirket bünyesindeki başka bir kadın yöneticiyle de ilişkisinin bulunduğu yönündeki haberlerin ardından görevinden istifa etti. Nvidia hisseleri dün istifa haberinin ardından %4,3 gerilerken, son bir ayda neredeyse %40’a yakın düştü. 2026 yılında performansın ise %11 düşüş yönünde olduğunu not edelim.
Nvidia’nın yönetim krizinin yapay zekâ sektörünün geneline yayılıp yayılmayacağıise belirsizliğini koruyor. Endişe edilenin aksine Huang’ın ayrılması sektör genelinde şimdilik bir satış dalgasına dönüşmedi. Nvidia’nın rakibi AMD ve Broadcom’un bu süreçten fayda sağlayabileceği beklentisi ile hisseleri dün geceyi yaklaşık %6 yükselişle tamamladı. Ekim ayı başında piyasa değeri 6 trilyon dolara yaklaşan Nvidia’nın yaşadığı yönetim krizinin ardından 17 Kasım’da açıklanacak kritik bilanço merakla takip edilirken, yapay zekânın ağır sıkleti konumunda olan şirketin başına kimin geçeceği de merak ediliyor.
Nvidia haberleri ile son günlerde satıcılı bir seyir izleyen küresel hisse senedi piyasalarında bu sabah toparlanma çabası dikkat çekiyor. ABD borsalarının dün geceyi %0,3 oranında düşüşle tamamlamasının ardından bu sabah vadeli işlemlerde yatay bir başlangıç görürken, Pasifik’in diğer ucunda ise hafif de olsa iyimser bir havanın hâkim olduğunu görüyoruz. Japonya’nın Nikkei endeksi %0,8 yükselirken, açılışta %2’den fazla prim yapan Güney Kore borsası KOSPI kazanımlarını koruyamayarak %1 geriledi. Teknoloji hisselerinin ağırlıklı olarak işlem gördüğü Tayvan borsası ise %1,5 yükselişle olumlu yönde ayrıştı.
Her ne kadar gözler Nvidia cephesinde yaşanan gelişmeleri takip etse de, piyasaların diğer önemli gündem maddesi ise Fed’in faiz politikası olmaya devam ediyor. Beklentileri aşan enflasyon ve istihdam verileri ardından 9 Aralık tarihinde düzenlenecek olağan FOMC toplantısında Fed’in 50 baz puanlık faiz artırımına gidebileceği tartışılırken, vadeli piyasaların fiyatlaması da faizlerde yükselişin devam edeceğine işaret ediyor. Mevcut %3,75-4,00 faiz aralığından hareketle, 9 Aralık toplantısında 25 baz puanlık artırıma yaklaşık %89, 50 baz puanlık artırıma ise %11 ihtimal veriliyor. Piyasalar, aralık ayındaki artırımın ardından 2027 yılı içerisinde yaklaşık 75 baz puanlık ilave sıkılaşma beklerken, politika faizinin yıl ortasında %4,70, yıl sonunda ise %4,75 civarına ulaşacağını fiyatlıyor. Fed’in faiz artırımlarına gelecek yıl da devam edeceği beklentisi, doların ve ABD tahvil faizlerinin yükselişini destekliyor.
Fed’in faiz politikasına daha hassas olan iki yıllık vadeli ABD tahvil faizi %4,89 ile son bir ayın, on yıllık tahvil faizi ise %5,14 ile son üç haftanın zirvesini test etti. Artan faiz beklentilerinden destek bulan dolar (DXY), haftalık bazda yaklaşık %1 değer kazanmaya hazırlanırken, Japon yeni dolar karşısında 160 seviyesine yaklaşarak yeniden müdahale endişelerini gündeme taşıdı. EUR güçlü dolar karşısında yönünü aşağıya çevirerek 1,10 seviyelerinin diplerine yaklaşırken, dün de bültenimizde belirttiğimiz üzere 1,0880 seviyesinin radar menziline gireceğini düşünüyoruz. Kraliyet aslanı sterlin de benzer bir şekilde 1,32 seviyesine yönelirken, daha da aşağıda 1,3135 seviyesini takip edeceğiz.
Petrol cephesinde ise Suudi Arabistan’ın enerji altyapısına yönelik saldırılar ve Hürmüz Boğazı’ndaki sevkiyat sorunlarıyla dün %3’ün üzerinde yükselen ve vadeli kontratlarda 96 dolar seviyesini test eden Brent cinsi ham petrolün varil fiyatı, bu sabah 95,50 dolar seviyelerine hafif de olsa geriledi. Seçim sonrasında savaşın bitme ihtimali ön plana çıkmışken dün “İran ile anlaşmaya gerek yok” diyen Trump’ın çıkışı da kafaları karıştırdı. Petrol açısından 120 doların üzerinde olası bir gecelik kapanış durumunda yükseliş isteğinin patlayıcı bir şekilde devam edeceğinden endişe ediyoruz. Bu senaryonun dışında petrol ile ilgili mehter takımı tarzında hareketlerin dışında bir beklentimiz bulunmuyor.
Yapay zekâ yatırımlarının geleceğine ilişkin endişeler bakır fiyatlarına da yansırken, Londra’da bakır son dört ayın en düşük seviyesine geriledi. Güçlü dolar ve faiz artırım tamtamlarının yüksek sesle çaldığı bir ekosistemde kıymetli metallerin de satış baskısına yine boyun eğdiğini görüyoruz. Enflasyon verisi öncesinde hafta içi 4,150 dolar seviyesine kadar yükselen altının ons fiyatı dün 3,850 dolar seviyesine kadar gerileyerek 72 saatte 300 dolar değer kaybetti! Dün bültenimizde teknik mânâda 3,850 dolar seviyesinin önemine işaret etmiştik. Bu sabah altının hafif de olsa toparlanarak 3,920 dolar seviyesine yükseldiğini görüyoruz. Bugün haftalık kapanışı da görerek daha sağlıklı bir yorum yapmaya çalışacağız. Takip ettiğimiz ve yükselişe işaret eden düşen kama formasyonun çalışması için haftalık kapanışın 3,850 dolar seviyesinin üzerinde olması gerekiyor.
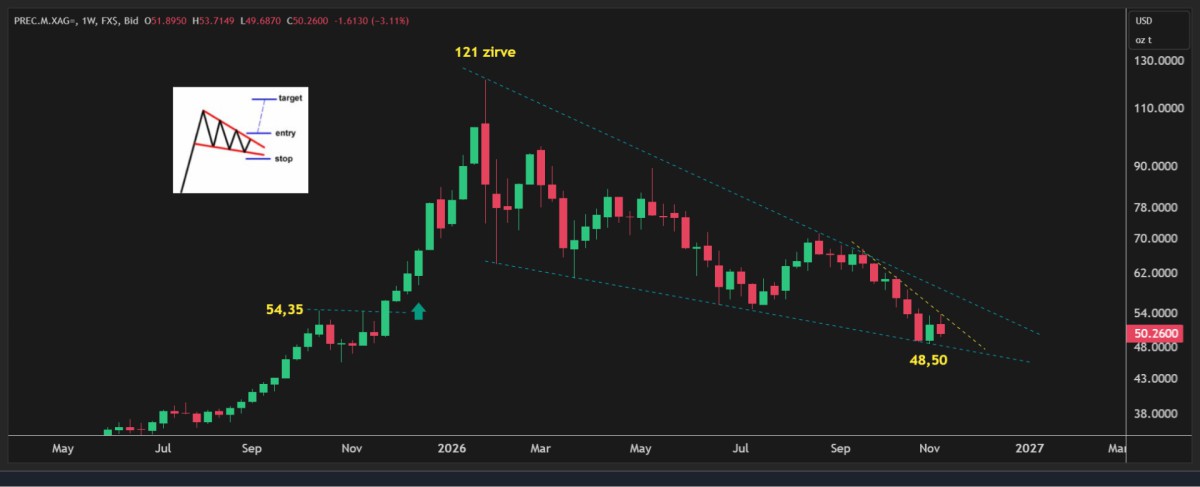
Öte yandan hafta içerisinde 53,70 dolar seviyesine kadar yükselen gümüşün ons fiyatı dün 49,70 seviyesine kadar gerileyerek 4 dolar birden düştü. Bu sabah 50 doların üzerinde hafif de olsa yükselen gümüşte teknik bir bakış açısıyla haftalık kapanış seviyesini takip edeceğiz. Yükseliş beklediğimiz formasyonun çalışması için haftalık kapanışın 48 dolar üzerinde olması gerekiyor (bakınız grafikler). Kripto aleminde amiral gemisi Bitcoin teknoloji tarafında yaşanan gelişmelerden zemin kaybederek bu sabah 68 bin dolar seviyelerine kadar geriledi. Teknik bir bakış açısıyla daha da aşağıda 57 bin dolar seviyeleri takip edilebilir.
Türkiye cephesinde ise dün TCMB yılın son Enflasyon Raporu’nu yayımladı. 2026 sonu ara hedefi %24’te sabit tutulurken enflasyon tahmini %28’den %29,5’e yükseltildi. 2027 ve 2028 tahminleri ise OVP ile uyumlu bir şekilde %21 ve %13,5’e yükseltildi. Açıklanan makro ekonomik verilerin işaret ettiğinin yanı sıra, Fon Krizi’nin de etkileriyle Türkiye ekonomisinde zayıflık devam ederken, jeopolitik cephede gidişatın daha da bozulmaması kaydıyla TCMB’nin faiz indirimlerine bebek adımlarıyla da olsa devam edeceğini düşünüyoruz. Dün zayıf iç talebe atıfta bulunan Başkan Karahan ardından bu görüşümüzün daha da güçlendiğinin altını çizelim. Enflasyon Raporu’nun anlamlı bir piyasa yansıması olmazken, USDTRY kuru kamunun kontrolünde hafta sonu etkisiyle 50,36 seviyesine yükseldi. CDS risk primi 235 baz puanla son iki ayın en düşük seviyesine gerilerken, 10 yıllık gösterge tahvilin bileşik faizi %36 seviyesinin üzerine gelerek son 6 ayın zirvesini test etti. Hisse senetleri cephesinde yükseliş isteği ivme kaybederken, BIST100 ana endeksi son üç günde hafif de olsa geriledi.
Her hafta perşembe günü açıklanan TCMB ve BDDK’nın haftalık verilerini yine enine boyuna irdeledik. Bu bağlamda en güncel veri ile başlamak gerekirse, TCMB’nin net yabancı para pozisyonu 11 Kasım valörlü işlemlerde 30 milyar dolar seviyesine yükseldi. Eylül ve Ekim aylarında Fon Krizi ve altın fiyatlarında yaşanan gerilemenin de etkisiyle net yabancı para pozisyonunda 32 milyar dolarlık düşüş yaşayan TCMB, Kasım ayının ilk sekiz gününde yaklaşık 11 milyar dolar rezerv biriktirdiğini görüyoruz. 6 Kasım ile biten haftada, yurt içi yerleşiklerin parite etkisinden arındırılmış seriye göre DTH hacminde 1,5 milyar dolar artış yaşandığına dikkat çekmek isteriz. Son üç haftada devamlılık arz eden bu durumu portföy tercihlerinde değişiklik oluyor şeklinde yorumlamak istemesek de bu artışı yakından takip edeceğiz. Daha geniş bir açıdan bakmak gerekirse, 23 Ekim haftasında Türk Lirası’nın toplam mevduat havuzu içindeki payı %62 seviyesinden %61 seviyesine geriledi. Ya da tersten okursak, dolarizasyon oranı %38’den %39’a yükseldi. Mali piyasaların gündeminde bugün Türkiye’de cari denge ve Piyasa Katılımcılar Anketi, yurt dışında ise ABD’de ÜFE enflasyon verisi ön plana çıkıyor. Herkese güzel bir hafta sonu dileriz.
Altın
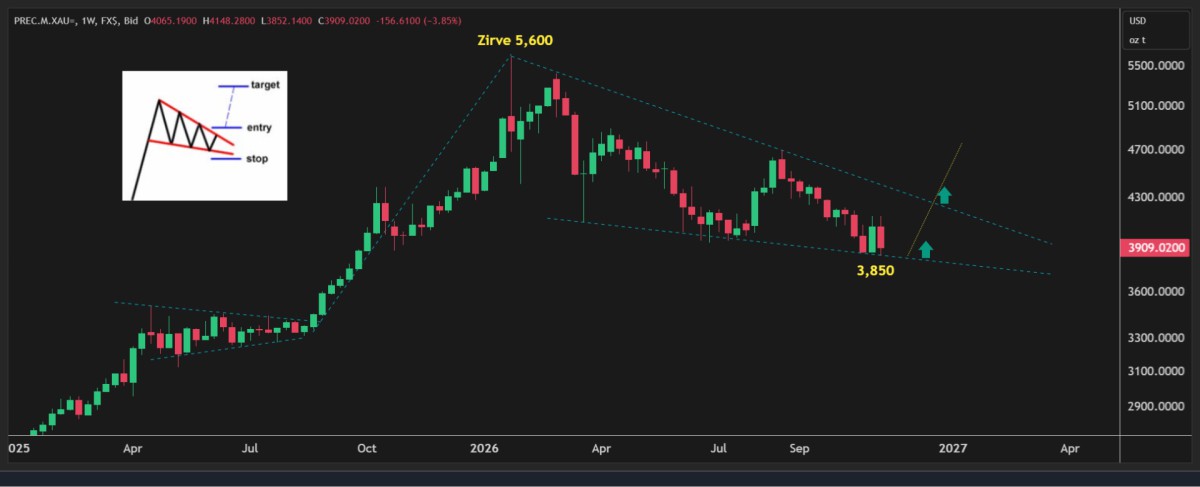
Gümüş
Nvidia ve US10Y
Emre Değirmencioğlu
BANKA HABERLERİ
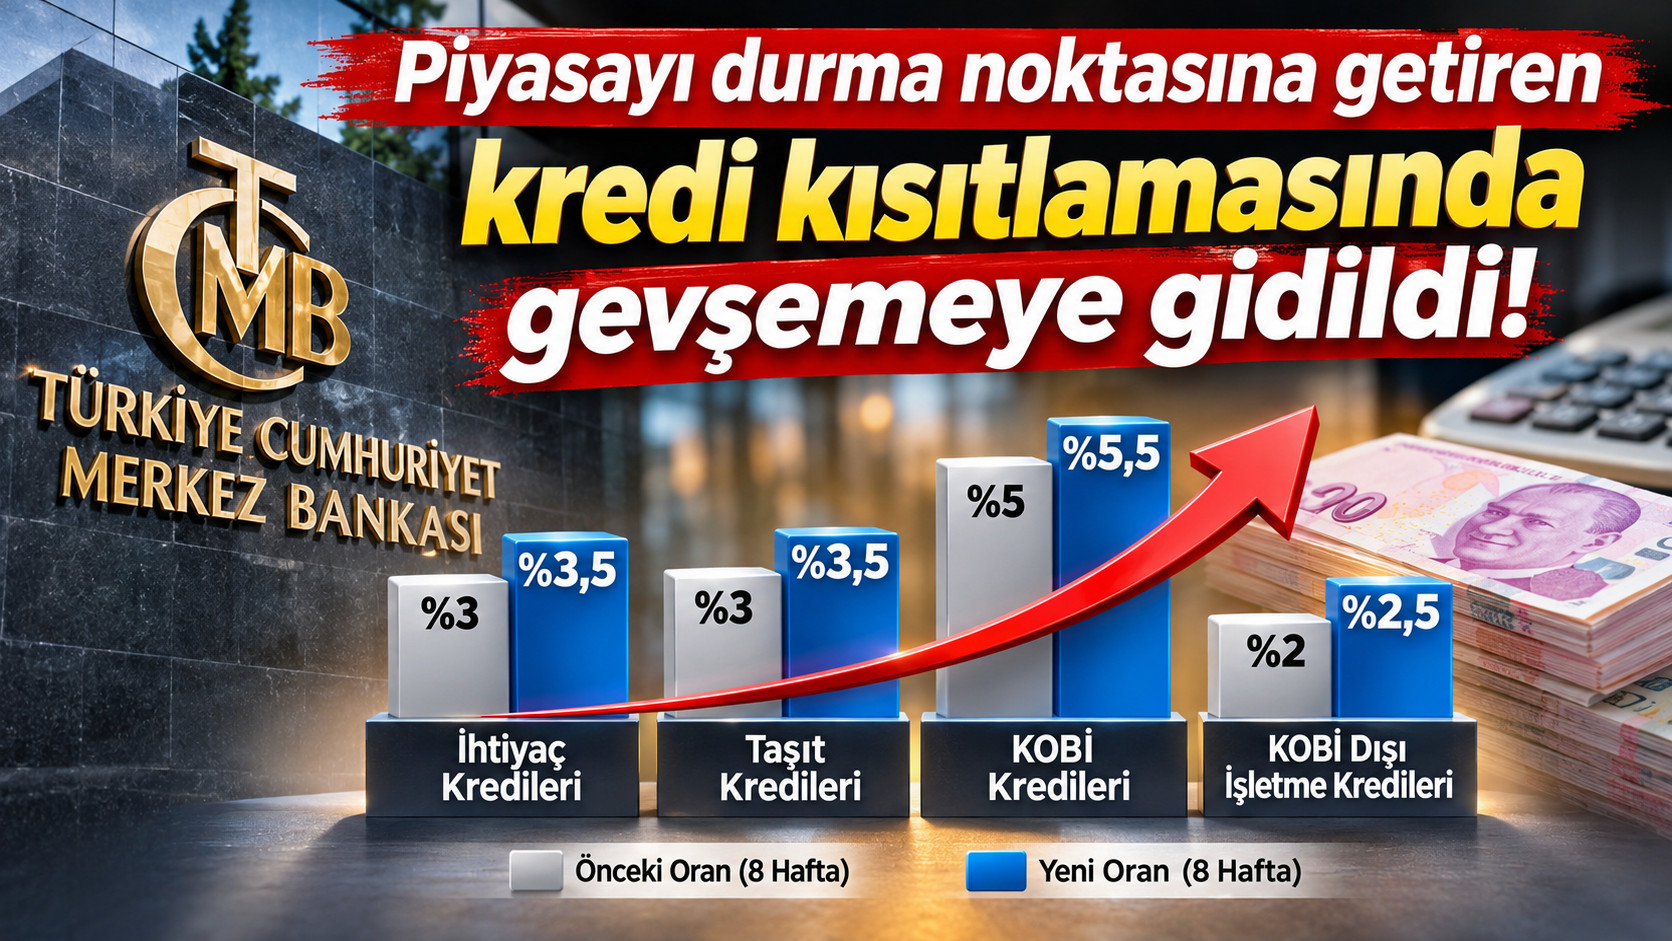
TCMB kredi frenini gevşetti
TCMB kredi frenini gevşetti: Piyasayı daraltan kredi kısıtlamalarında geri adım!
BANKA HABERLERİ
Yapı Kredi’den 933 milyon dolarlık sendikasyon kredisi
Yapı Kredi, 18 ülkeden 40 finansal kuruluşun katılımıyla, 367 ve 734 gün vadeli dört ayrı dilimden oluşan yaklaşık 933 milyon dolarlık sendikasyon kredisi anlaşması imzaladı.



 Erol TAŞDELEN
X'ten ulaşın: @Erol_Tasdelen34

- Yılmaz: Ara ödemeleri bir ila iki hafta içinde tamamlamayı planlıyoruz 14/11/2026
- Resmi Gazete'de bugün (15.11.2026) 14/11/2026
- İran: ABD halkımızı aç bırakmakla tehdit ediyor 14/11/2026
- Türkiye'nin en büyük kuantum bilgisayarı TÜBİTAK bünyesinde kuruluyor 14/11/2026
- Putin, Trump ve Şi 19 Kasım'da bir araya gelecek 14/11/2026
- COP31'de ikinci hafta görüşmelerine temel oluşturabilecek taslak metin hazırlanıyor 14/11/2026
- Spot piyasada elektrik ve doğalgaz fiyatları 14/11/2026
- Çin'de yuan cinsinden kredi hacmi yüzde 4,7 arttı 14/11/2026
- Sözleşmeli personel çalıştırma esasları yeniden düzenlendi 14/11/2026
- BM/Simon Stiell: COP31 müzakerelerinde ilerleme var, taktiksel gecikmelerden kaçınılmalı 14/11/2026
-

 GÜNCEL4 yıl önce
Zara Ve Mango’ya Üretim Yapın Tekstil Devi Konkordato Talep Etti
-

 BANKA HABERLERİ3 yıl önce
TCMB Başkanı için ismi geçen GAYE ERKAN First Republic Bank’tan ayrılma süreci
-

 BANKA HABERLERİ5 yıl önce
AKBANK çöktü : Dijital Bankacılık sorumlusu GMY CİVELEK ortada yok!
-

 BANKA HABERLERİ6 yıl önce
HSBC terbiyesizliği : “Sabancı alana “AKBANK bedava”
-

 BANKA ANALİZLERİ4 yıl önce
YILIN İLK YARISINDA İŞBANK RAKİPSİZ LİDER AKBANK SONUNCU SIRADAN KURTULAMIYOR
-

 VİDEO Vitrini5 yıl önce
Gelişmekte olan ülkeler neden gelişmiş ülkelerden daha az borçlu